
Marktgröße und Marktanteil der politischen Risikoversicherung in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 7 Milliarden US-Dollar |
| Marktgröße (2027) | 7.30 Milliarden US-Dollar |
| Marktgröße (2032) | 9.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.20 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der politischen Risikoversicherung in Europa von Mordor Intelligence
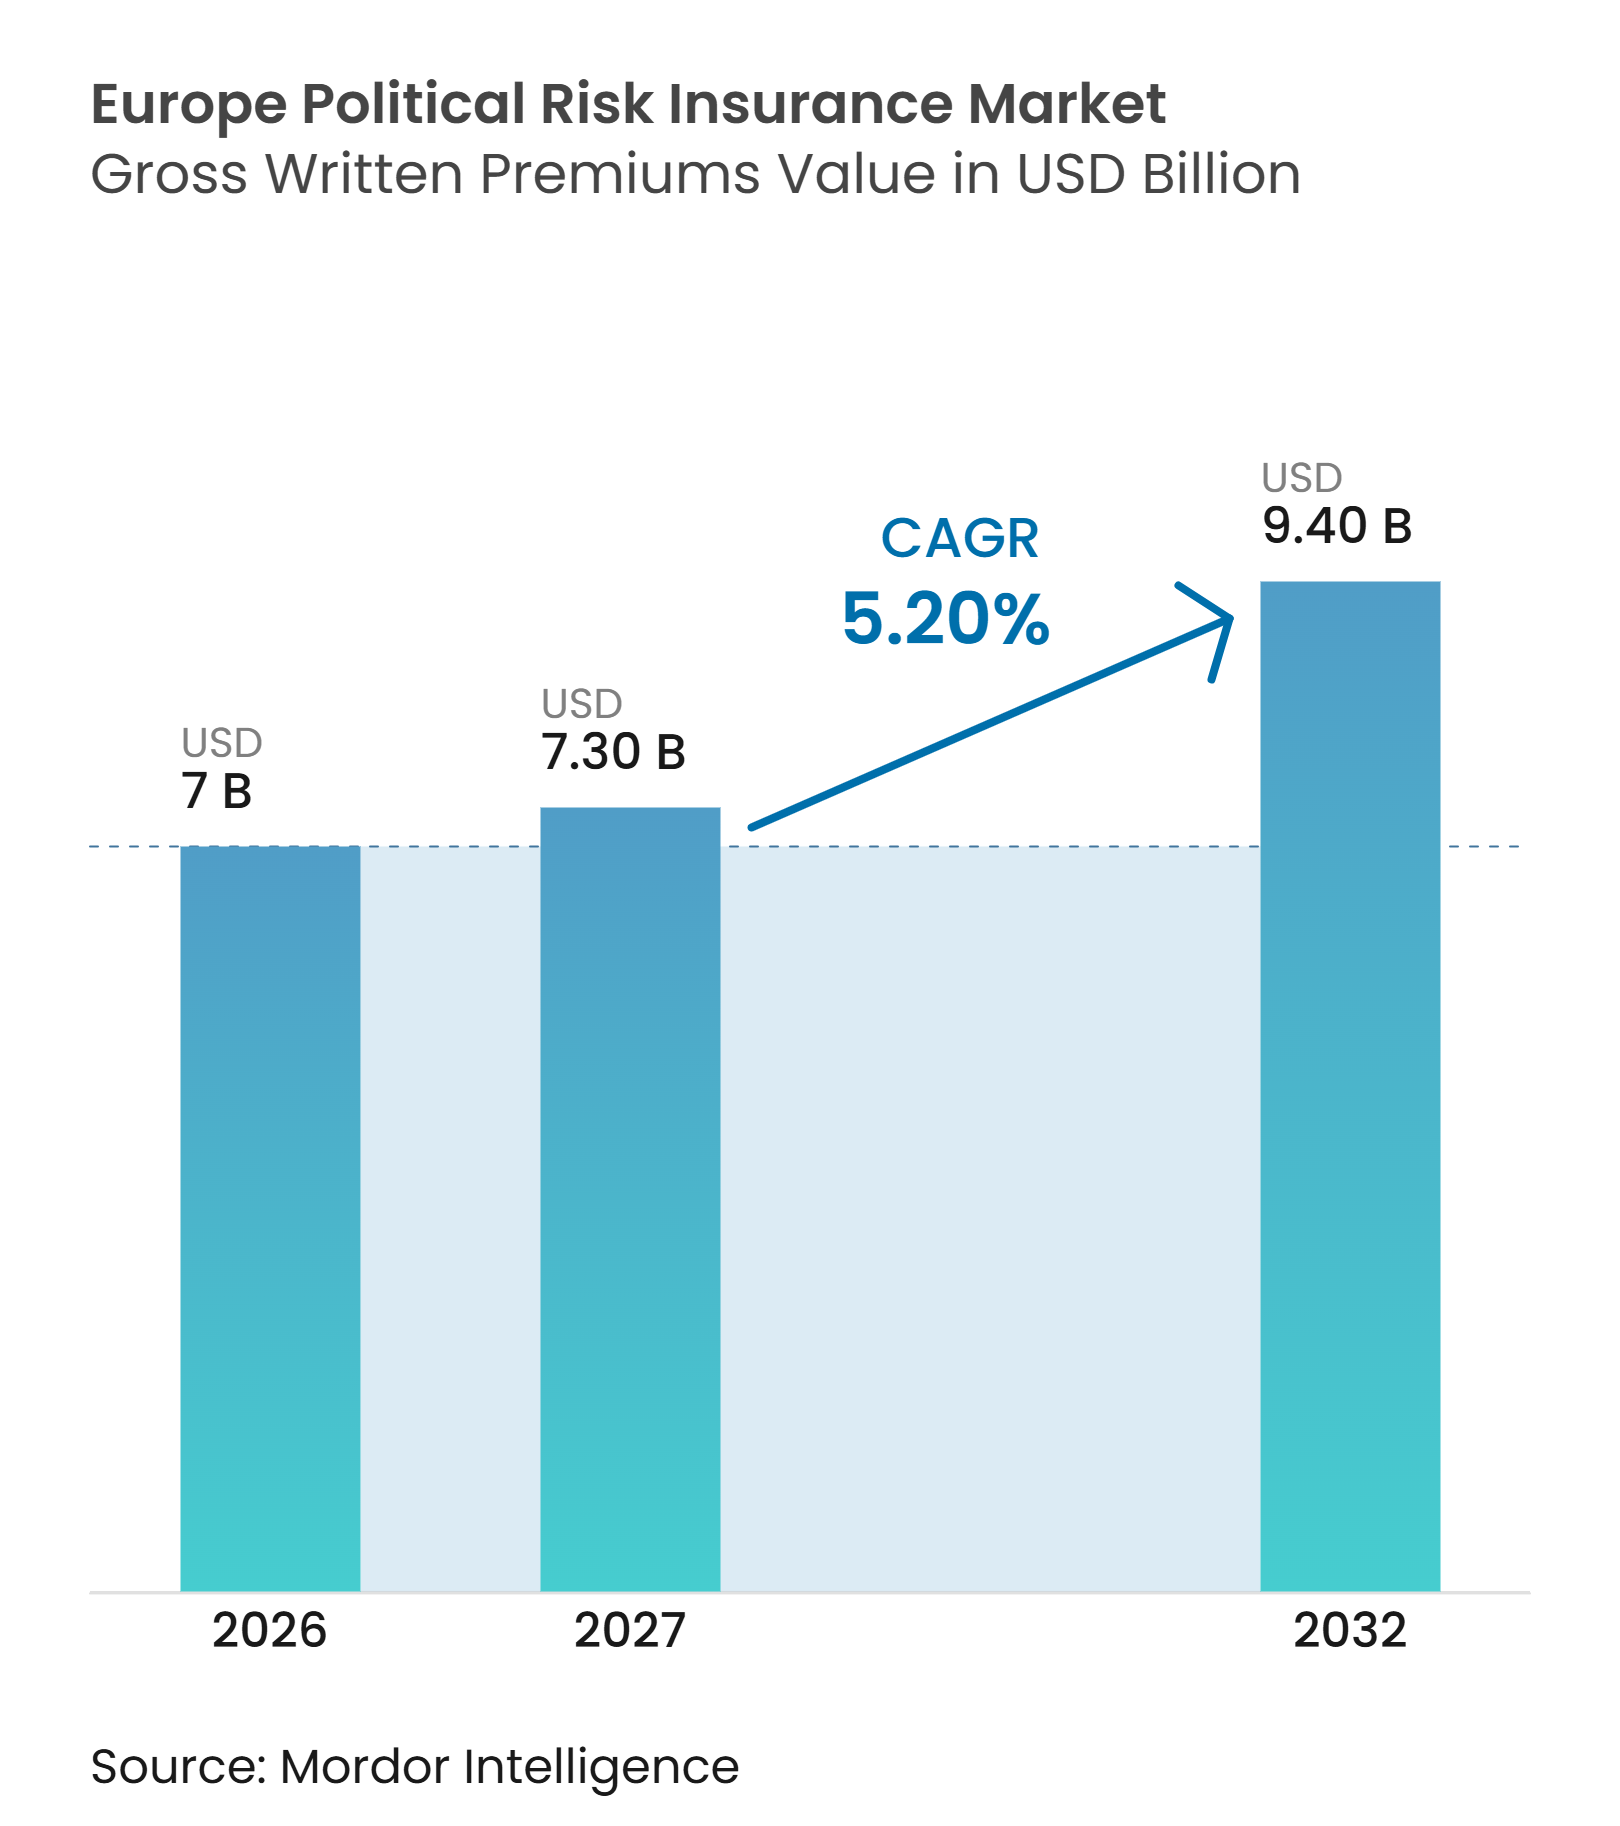
Die Marktgröße des Marktes für politische Risikoversicherung in Europa, gemessen am Wert der gebuchten Bruttoprämien, wird für 2026 auf 7 Milliarden USD, für 2027 auf 7,30 Milliarden USD und bis 2032 auf 9,40 Milliarden USD prognostiziert, mit einer CAGR von 5,20 % von 2027 bis 2032.
Der Markt für politische Risikoversicherung in Europa wird durch anhaltende geopolitische Störungen, Handelsbeschränkungen, Sanktionen und eine stärkere staatliche Beteiligung an strategischen Sektoren geprägt. Coface berichtete, dass sein Sozial- und politischer Risikoindex im Jahr 2025 einen Wert von 41,1 % erreichte – über dem Höchststand der Pandemiezeit –, was die Auffassung stützt, dass politisches Risiko zu einem dauerhaften Faktor in internationalen Geschäftsentscheidungen geworden ist. Die Nachfrage weitet sich auch über den traditionellen Investitionsschutz hinaus aus, da Käufer Deckung für gestörte Verträge, Währungsbeschränkungen, politische Gewalt und Eingriffe in wesentliche Infrastrukturen suchen. Das Angebot wird durch öffentliche Garantien, Lloyd's-Kapazitäten und spezialisiertes Underwriting ausgebaut, obwohl Underwriter in Jurisdiktionen mit konzentriertem geopolitischem Risiko weiterhin vorsichtig bleiben. Die geplanten Solvency-II-Änderungen ab Januar 2027 könnten Kapital für produktive Investitionen freisetzen, was die Kapazitäten für infrastruktur- und energiebezogene Risiken im Markt für politische Risikoversicherung in Europa unterstützen könnte.
Wichtigste Erkenntnisse des Berichts
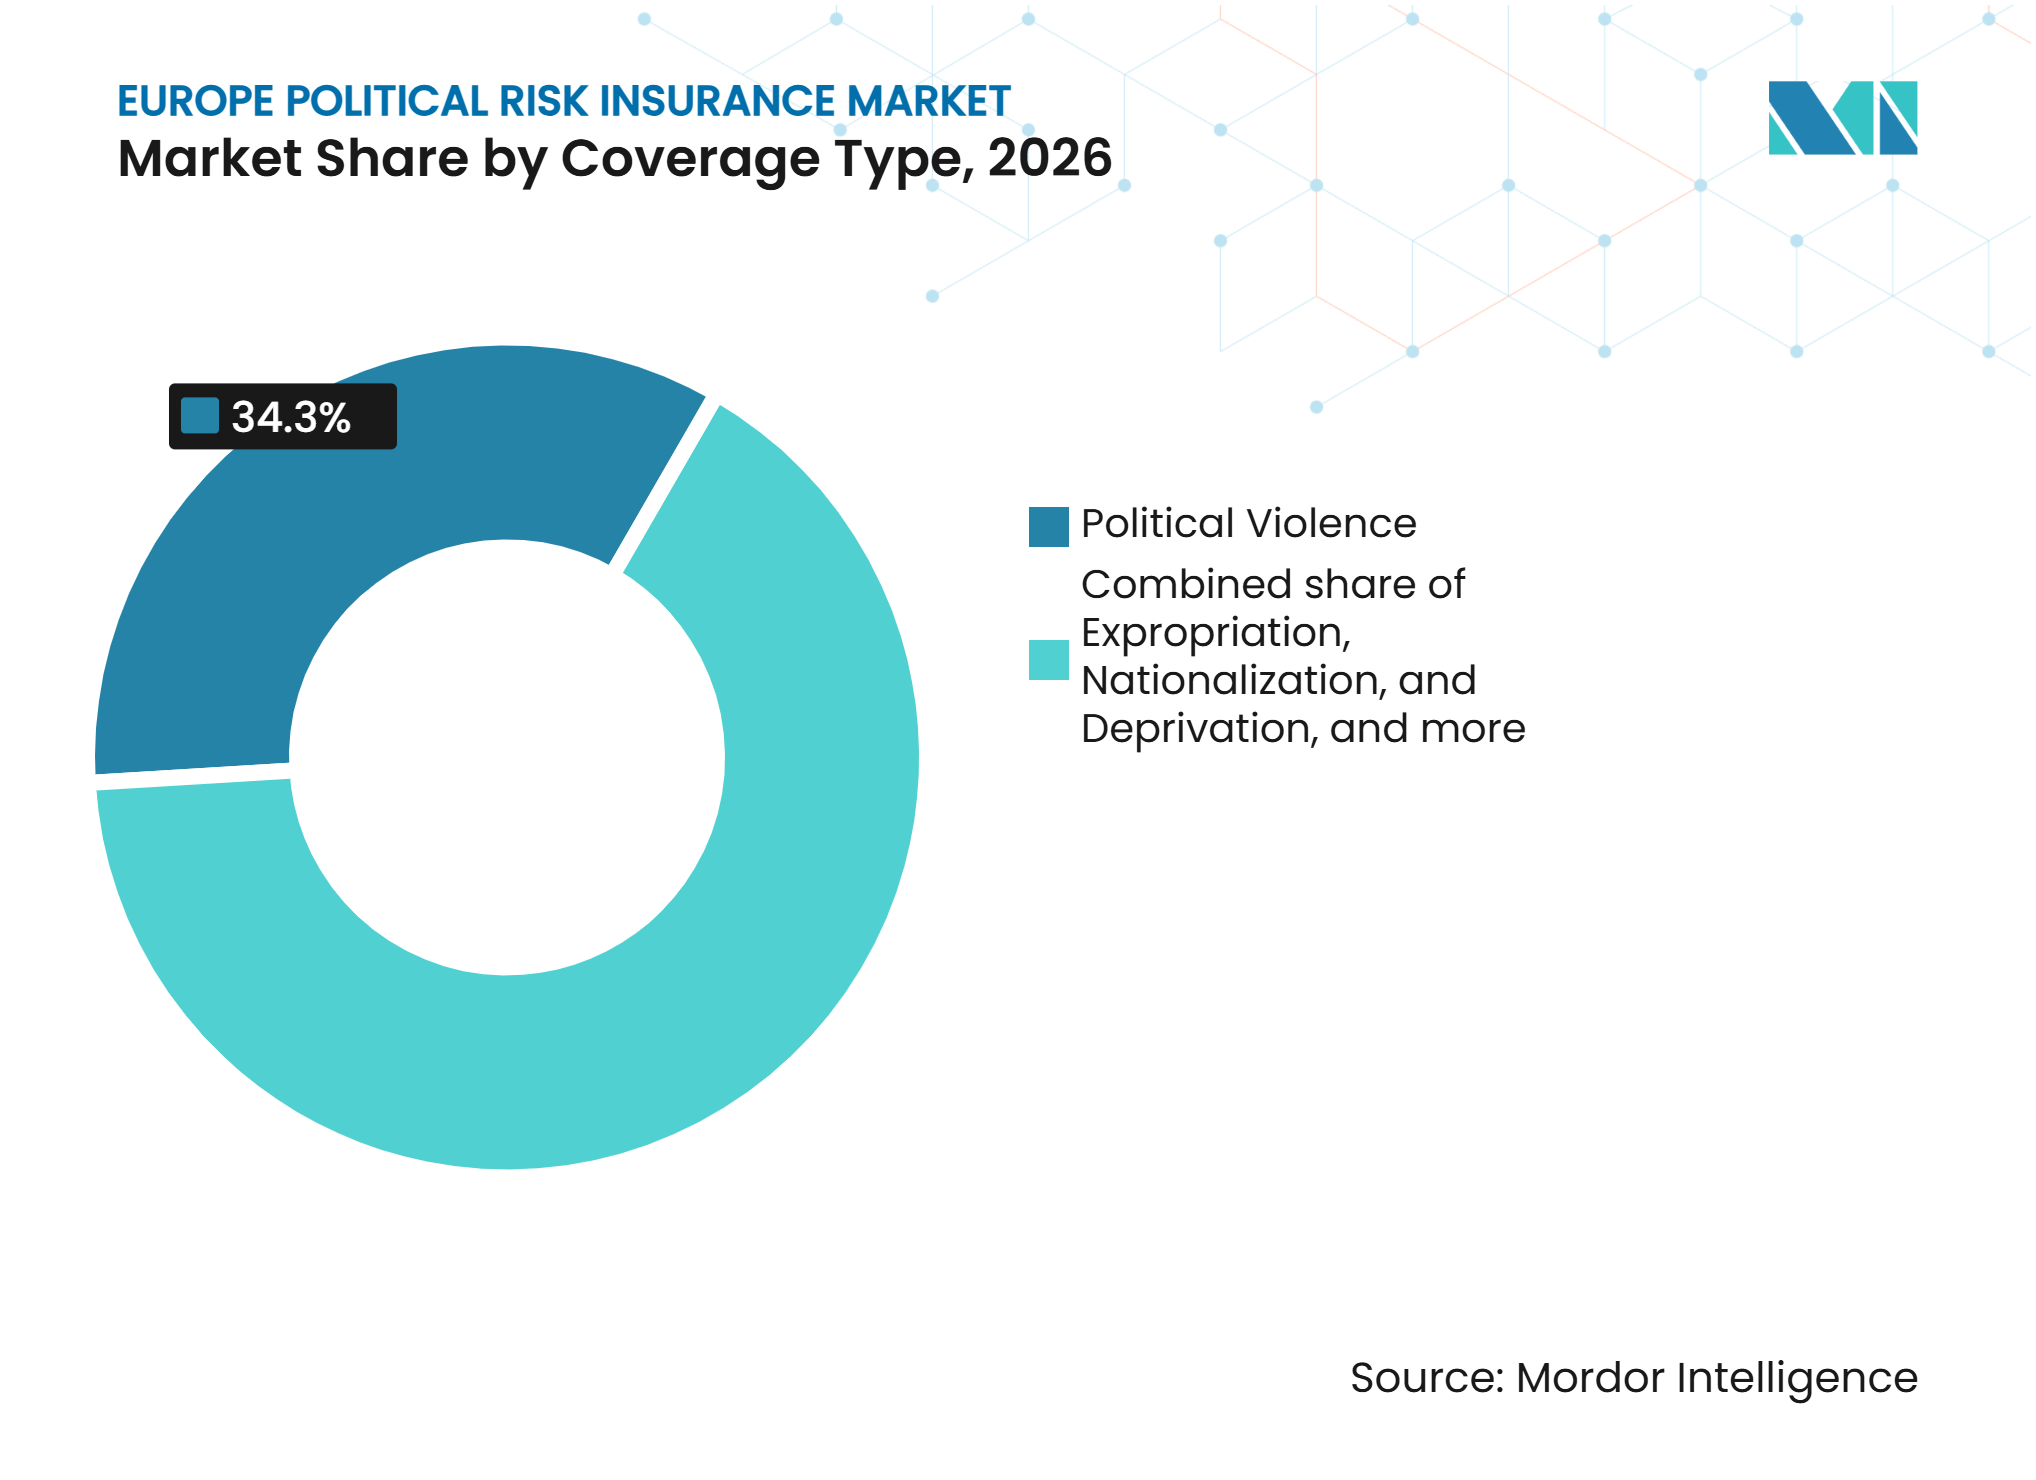
- Nach Deckungsart entfiel auf politische Gewalt im Jahr 2026 ein Marktanteil von 34,3 % am Markt für politische Risikoversicherung in Europa, mit einer prognostizierten CAGR von 7,4 % bis 2032.
- Nach Endnutzer entfielen auf Projektentwickler und -sponsoren im Jahr 2026 29,9 % des Marktanteils am Markt für politische Risikoversicherung in Europa, während für Finanzinstitute eine CAGR von 6,8 % bis 2032 prognostiziert wird.
- Nach Vertriebskanal hielten Makler und Vermittler im Jahr 2026 einen Marktanteil von 52,8 % am Markt für politische Risikoversicherung in Europa, während für digitale und Online-Plattformen eine CAGR von 8,6 % bis 2032 prognostiziert wird.
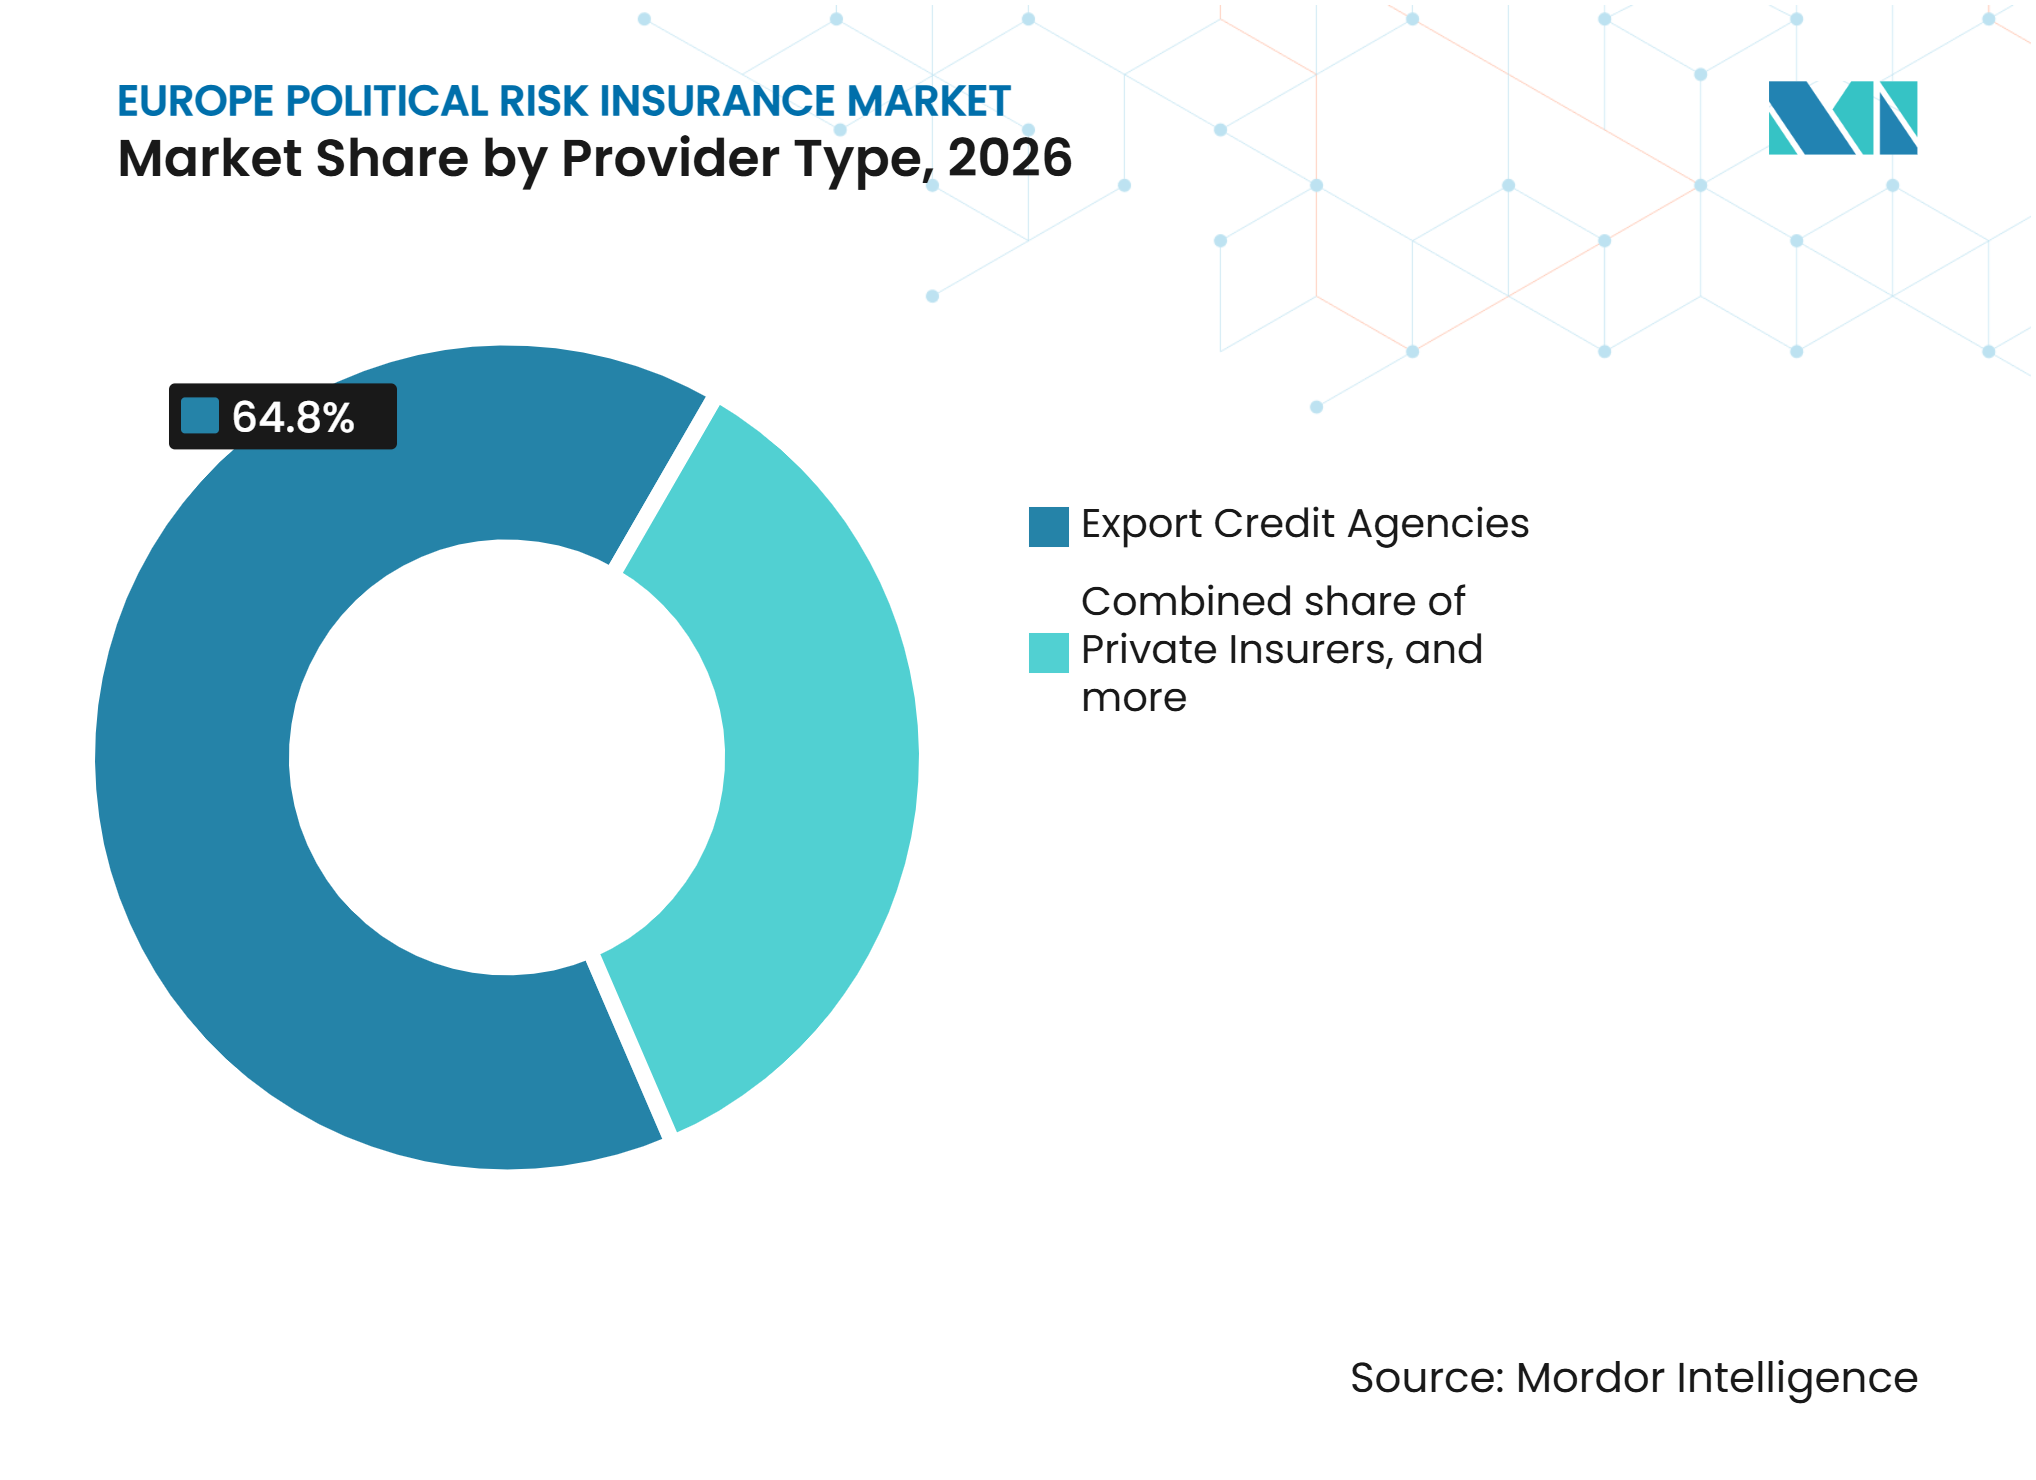
- Nach Anbietertyp entfielen auf Exportkreditagenturen im Jahr 2026 64,8 % des Marktanteils am Markt für politische Risikoversicherung in Europa, während für multilaterale Institutionen eine CAGR von 8,1 % bis 2032 prognostiziert wird.
- Nach Sektor entfiel auf Energie und Strom im Jahr 2026 ein Marktanteil von 29,2 % am Markt für politische Risikoversicherung in Europa, mit einer prognostizierten CAGR von 7,8 % bis 2032.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2026 einen Marktanteil von 24,4 % am Markt für politische Risikoversicherung in Europa, während für das übrige Europa eine CAGR von 6,5 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geopolitische Fragmentierung, Eskalation von Sanktionen und staatliche Eingriffe | +1.6% | Global, mit Konzentration auf die Europäische Union und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Europäische Auslandsinvestitionen in Schwellen- und Grenzmärkte | +0.7% | Mitgliedstaaten der Europäischen Union und Partnerregionen der Global-Gateway-Initiative | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Deckung für Enteignung, Währungskonvertierungsunfähigkeit und Transferbeschränkungen | +0.6% | Global, angeführt von europäischen Investoren in Grenz- und Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Politische Gewalt und kriegsbezogenes Risiko bei grenzüberschreitenden Investitionen | +0.8% | Osteuropa und der Nahe Osten, mit europäischen Ausstrahlungseffekten | Kurzfristig (≤ 2 Jahre) |
| Langfristige Infrastruktur-, Energie- und strategische Projektfinanzierung | +0.5% | Europäische Union und Vereinigtes Königreich, subsaharisches Afrika und Asien-Pazifik über Exportkredite | Langfristig (≥ 4 Jahre) |
| Unsicherheit in der Handelspolitik und politischer Risikoschutz für internationale Lieferketten | +0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Öffentlich-private Investitionsgarantien für Hochrisikomärkte und strategische Projekte | +0.2% | EU-weit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geopolitische Fragmentierung, Eskalation von Sanktionen und staatliche Eingriffe
Die Komplexität von Sanktionen ist ein führender Nachfragetreiber und zugleich eine Underwriting-Einschränkung für den Markt für politische Risikoversicherung in Europa. Der Russland-Ukraine-Krieg hat systemische Risiken in Kredit- und politische Risikoversicherungsportfolios eingebracht, während das Urteil des Court of Appeal im Fall Unicredit AG gegen Celestial Aviation Services noch einer Überprüfung durch den Obersten Gerichtshof des Vereinigten Königreichs unterliegt. WTW verzeichnete im Jahr 2025 Kredit- und politische Risikoversicherungsschäden in Höhe von 85,4 Millionen USD – der höchste Stand seit 5 Jahren –, wobei mehr als 80 % der Schäden auf neue Schadenmeldungen entfielen[1]. In der WTW-Umfrage 2026 nannten 65 % der multinationalen Befragten Angriffe auf kritische Infrastrukturen als ihre führende Grauzonenbedrohung, während 61 % wirtschaftlichen Zwang durch Zölle oder Exportembargos anführten. Diese Bedingungen erfordern von Underwritern die Bewertung von Verlusten, die Europa und den Asien-Pazifik-Raum gleichzeitig betreffen können, was den durch regionale Diversifizierung normalerweise gebotenen Schutz verringert. Sie unterstützen auch die Nachfrage nach Deckungen, die auf sanktionsbedingte Störungen, Vertragsfrustration und staatliche Maßnahmen reagieren.
Europäische Auslandsinvestitionen in Schwellen- und Grenzmärkte
Europäische Investitionen in Schwellen- und Grenzwirtschaften stützen die Nachfrage nach politischem Risikoschutz in den Bereichen Energie, Digital, Fertigung, Landwirtschaft und Transportprojekte. Die Global-Gateway-Initiative verfügt über eine Garantiekapazität des Europäischen Fonds für nachhaltige Entwicklung Plus von 39,8 Milliarden EUR (46,4 Milliarden USD). Im April 2025 unterzeichneten die Europäische Union und die Internationale Finanz-Corporation eine Garantievereinbarung über 291 Millionen EUR (339,2 Millionen USD), die voraussichtlich mehr als 1 Milliarde USD an privaten Investitionen für Global-Gateway-Projekte mobilisieren wird[2]. Dies fügt den bereits von Investoren zu bewältigenden Gastlandrisiken eine heimatlandrechtliche Regulierungskomponente hinzu. Infolgedessen muss die politische Risikodeckung im Markt für politische Risikoversicherung in Europa ein breiteres Spektrum an Transaktions- und Compliance-Anforderungen abdecken.
Steigende Nachfrage nach Deckung für Enteignung, Währungskonvertierungsunfähigkeit und Transferbeschränkungen
Währungsumtausch- und Kapitalrückführungsbeschränkungen bleiben wichtige Quellen politischer Risikoverluste für europäische multinationale Unternehmen. Die Howden-Umfrage 2025 ergab, dass 51 % der leitenden Risiko- und Treasury-Führungskräfte einen politischen Verlust erlitten hatten, während Währungsumtauschprobleme und Eigentumsrechtstreitigkeiten jeweils 40 % der Befragten betrafen. Ausländische staatliche Eingriffe verursachten durchschnittliche Verluste von 20 Millionen USD pro Ereignis, während Währungsumtauschschwierigkeiten durchschnittliche Verluste von 16,2 Millionen USD verursachten. Im September 2025 kombinierten MIGA und die Internationale Bank für Wiederaufbau und Entwicklung eine politische Risikogarantie mit einer politikbasierten Garantie zur Unterstützung eines nachhaltigkeitsgebundenen Darlehens an die Côte d'Ivoire in Höhe von 433,3 Millionen EUR (505 Millionen USD)[3]. Die Transaktion zeigt, wie multilaterale und private Akteure Schutz für komplexe staatsgebundene Finanzierungen strukturieren können. Dieser Ansatz erhöht den Wert von Underwriting- und Strukturierungsexpertise für den Markt für politische Risikoversicherung in Europa.
Politische Gewalt und kriegsbezogenes Risiko bei grenzüberschreitenden Investitionen
Die Deckung für politische Gewalt hat sich weiterentwickelt, da Käufer ihren Fokus von konventionellen Konflikten auf Sabotage, zivile Unruhen und hybride Bedrohungen ausgeweitet haben. Lockton meldete im Februar 2026 neue Kapazitäten für politische Gewalt in Höhe von 350 Millionen GBP (444,5 Millionen USD) von Lloyd's-Syndikaten und spezialisierten Underwriting-Agenturen[4]. Howden berichtete von einem Anstieg der Nachfrage nach politischer Risikoversicherung um 33 % im Jahr 2025, während die Forschungsergebnisse auch eine breitere Nutzung von Instrumenten des politischen Risikomanagements durch multinationale Unternehmen zeigten. WTW stellte fest, dass 75 % der Befragten einen politischen Risiko- oder geopolitisch bedingten Kreditverlust erlitten hatten – das zweitbeste Ergebnis in der 9-jährigen Geschichte der Umfrage. Diese Verluste belasten Underwriting-Modelle, die historisch auf Schwellenmarktrisiken ausgerichtet waren. Der Markt für politische Risikoversicherung in Europa benötigt daher Deckungskonzepte und Preisgestaltungen, die sowohl Ereignisse in entwickelten Märkten als auch in Grenzmärkten widerspiegeln können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prämien, Selbstbehalte und Deckungskosten für Hochrisikojurisdiktionen | -0.5% | Global, konzentriert im Nahen Osten, Osteuropa und Westafrika | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkte Underwriting-Kapazität für geopolitische Brennpunkte und konzentrierte Risiken | -0.4% | China, Taiwan, Sudan, Israel und Teile Westafrikas | Mittelfristig (2–4 Jahre) |
| Komplexe Policenformulierungen, Ausschlüsse und Streitigkeiten über Schadenauslöser | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit zuverlässiger Länder- und Staatskreditrisikodaten | -0.2% | Grenz- und Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prämien, Selbstbehalte und Deckungskosten für Hochrisikojurisdiktionen
Die Erschwinglichkeit von Prämien begrenzt die Akzeptanz bei kleinen und mittleren Unternehmen sowie Erstkäufern, die in Hochrisikojurisdiktionen tätig sind. WTW berichtete, dass die Prämien für politische Risikoversicherungen bei Golf-Risiken zwischen 20 % und 30 % lagen, verglichen mit 0 % bis 5 % für traditionelle Programme in diversifizierten Märkten. Eine solche Preisgestaltung kann Deckungen für Projekte unterhalb einer bestimmten Transaktionsgröße unwirtschaftlich machen. Howden stellte fest, dass 73 % der potenziellen Käufer mangelndes Verständnis der Deckung als Haupthindernis für die Akzeptanz nannten. Europäische kleine und mittlere Unternehmen mit Lieferkettenrisiken in Grenzmärkten können daher einen klaren Schutzbedarf haben, ohne diesen in einen Policenabschluss umzuwandeln. Kostengünstigere, modulare Produkte und klarere Erläuterungen der Deckung würden eine wichtige Lücke im Markt für politische Risikoversicherung in Europa schließen.
Eingeschränkte Underwriting-Kapazität für geopolitische Brennpunkte und konzentrierte Risiken
Begrenzte Kapazitäten in sensiblen Jurisdiktionen beeinflussen, wie europäische Underwriter Portfolios aufbauen und Liniengrößen zuweisen. China, Taiwan, Sudan, Israel, Mali, Burkina Faso und Niger sehen sich eingeschränktem Appetit gegenüber, da Versicherer das aggregierte Risiko kontrollieren müssen, selbst wenn die Gesamtmarktkapazität wächst. WTW stellte fest, dass 2 große Versicherer ihre maximalen Liniengrößen reduziert hatten, während sie die typischen eingesetzten Linien erhöhten, was auf einen Fokus auf die Begrenzung von Spitzenrisikokonzentrationen und nicht auf einen breiten Rückzug aus der Klasse hindeutet. Dies kann die verfügbare Kapazität für einzelne Transaktionen in Märkten reduzieren, die ohnehin schwer zu versichern sind. Komplexe Policenformulierungen, Ausschlüsse und Streitigkeiten über Schadenauslöser können die Platzierung und Abwicklung bei grenzüberschreitenden Transaktionen weiter verlangsamen. Lücken in zuverlässigen Länder- und Staatskreditrisikoinformationen erschweren auch das langfristige Underwriting in Grenzwirtschaften.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart:
Politische Gewalt führt sowohl bei Marktanteil als auch beim WachstumPolitische Gewalt machte 34,3 % des Marktes für politische Risikoversicherung in Europa im Jahr 2026 aus und wird voraussichtlich bis 2032 mit einer CAGR von 7,4 % wachsen. Diese doppelte Position spiegelt die größere Bedeutung kriegsbezogener Gefahren, Sabotage und Infrastrukturangriffe bei grenzüberschreitenden Investitionsentscheidungen wider. Käufer betrachten politische Gewalt, hybride Konflikte und wirtschaftlichen Zwang zunehmend als miteinander verbundene Ursachen finanzieller Verluste. Dies hat die Nachfrage nach Bedingungen ausgeweitet, die Schäden, Unterbrechungen und Störungen durch politisch motivierte Ereignisse abdecken können. Die Marktgröße des Marktes für politische Risikoversicherung in Europa für politische Gewalt wird daher sowohl durch breiteren Deckungsbedarf als auch durch ein höheres Käuferbewusstsein gestützt.
Enteignung, Verstaatlichung und Entzug bleiben die zweitgrößte Deckungsart, da europäische Unternehmen Eigenkapital- und Betriebsrisiken in ressourcenreichen Grenzmärkten behalten. Howden berichtete von einem durchschnittlichen Verlust von 20 Millionen USD bei Ereignissen durch ausländische staatliche Eingriffe, was die finanziellen Folgen staatlicher Interventionen unterstreicht. Die Deckung für Währungskonvertierungsunfähigkeit und Nicht-Transfer-Beschränkungen wird relevanter, da Kapitalkontrollen die Bewegung von Geldern in Märkten beeinflussen, die einst als stabil galten. Vertragsbruch und Nichteinhaltung staatlicher Verpflichtungen ist die kleinste Deckungskategorie, expandiert jedoch, da Projektentwickler Schutz suchen, wenn staatliche Gegenparteien Konzessions- oder Stromabnahmebedingungen nicht erfüllen. Offenlegungspflichten, vertragliche Klarheit und lokale regulatorische Anforderungen beeinflussen, wie diese Deckungen bei europäischen grenzüberschreitenden Transaktionen präsentiert, verglichen und verstanden werden.


Nach Endnutzer:
Projektentwickler führen, Finanzinstitute wachsen am schnellstenProjektentwickler und -sponsoren hielten im Jahr 2026 einen Anteil von 29,9 % am Markt für politische Risikoversicherung in Europa. Sie sind wichtige Käufer, da Kreditgeber für große Infrastruktur- und Energiefinanzierungen häufig politischen Risikoschutz verlangen. Ihr Bedarf ist besonders stark, wo Projekte lange Amortisationszeiten haben und auf öffentliche Behörden, Konzessionen oder staatseigene Gegenparteien angewiesen sind. Deckungen können Projekt-Cashflows schützen und das Vertrauen der Kreditgeber erhalten, wenn sich die politischen Bedingungen ändern. Ihre führende Position spiegelt ihre zentrale Rolle bei der Arrangierung kapitalintensiver Transaktionen wider.
Für Finanzinstitute wird eine CAGR von 6,8 % von 2027 bis 2032 prognostiziert. Banken nutzen qualifizierende Kredit- und politische Risikoversicherungen zur Unterstützung der Kreditrisikominderung im Rahmen sich entwickelnder Kapitalrahmen. Multinationale Unternehmen bleiben die zweitgrößte Endnutzergruppe und weiten ihre Nutzung von Deckungen über Extraktions- und Fertigungsaktivitäten hinaus aus. WTW stellte fest, dass 39 % der Unternehmensvertreter die Politik ihrer eigenen Heimatregierung, einschließlich Exportkontrollen und Beschränkungen für Auslandsinvestitionen, als Quelle größerer politischer Risiken betrachteten. Exporteure, Importeure, öffentliche Stellen und Entwicklungsinstitutionen nutzen auch öffentliche und multilaterale Garantien zur Unterstützung von Handel und Investitionen in schwierigen Märkten.
Nach Vertriebskanal:
Makler behalten die Führung, während der digitale Zugang expandiertMakler und Vermittler hielten im Jahr 2026 einen Anteil von 52,8 % am Markt für politische Risikoversicherung in Europa. Ihre Position spiegelt den maßgeschneiderten Charakter von Policen wider, die Staatskreditrisiken, strukturierte Kredite und grenzüberschreitende Projektfinanzierungen abdecken. Große Platzierungen erfordern häufig die Koordination zwischen Kreditgebern, Versicherern, Rückversicherern, Rechtsberatern und öffentlichen Garantiegebern. Makler helfen Käufern auch dabei, Ausschlüsse, Schadenauslöser, Limits und Preisgestaltungen über komplexe Policen hinweg zu vergleichen. Diese Beratungsrolle bleibt wichtig, wenn Transaktionen schwierige Jurisdiktionen oder mehrere Versicherungsmärkte umfassen.
Für digitale und Online-Plattformen wird eine CAGR von 8,6 % von 2027 bis 2032 prognostiziert. Diese Kanäle können kleinere und standardisiertere Risiken unterstützen, die möglicherweise keinen konventionellen maklergeführten Prozess rechtfertigen. Digitale Einreichungs- und Triage-Tools können Antragsschritte verkürzen und den Zugang für mittelstndische Käufer erweitern. Der Direktvertrieb bleibt begrenzt und wird hauptsächlich für standardisierte Handelskreditprodukte mit politischen Risikoerweiterungen genutzt. Bancassurance und strategische Partnerschaften haben in Frankreich, Deutschland und den Benelux-Ländern größere Relevanz, wo Beziehungsbanking und Versicherungsbündelung stärker etabliert sind als im britischen Großhandelsmarkt.
Nach Anbietertyp:
Exportkreditagenturen sichern Kapazitäten, multilaterale Institutionen skalierenExportkreditagenturen hielten im Jahr 2026 einen Anteil von 64,8 %. Sie unterstützen Transaktionen, die private Versicherer möglicherweise über lange Laufzeiten schwer bepreisen oder halten können. UK Export Finance, Euler Hermes, SACE, SERV und Bpifrance bilden eine institutionelle Basis für exportgebundenen politischen Risikoschutz. Das G7-Kommuniqué der Exportkreditagenturen vom April 2026 bestätigte die Arbeit an der OECD-Arrangement-Modernisierung II und Diskussionen über Finanzierungsflexibilität für Energiesicherheit, Wettbewerbsfähigkeit und Verteidigung. Diese öffentliche Rolle definiert die Wettbewerbsgrenze zwischen staatlich gestützten und privaten Kapazitäten.
Für multilaterale Institutionen wird eine CAGR von 8,1 % von 2027 bis 2032 prognostiziert. MIGA stellte im Geschäftsjahr 2025 neue Garantien in Höhe von 9,5 Milliarden USD für 44 Projekte aus, während die Garantieplattform der Weltbankgruppe bis 2030 eine jährliche Ausgabe von 20 Milliarden USD anstrebt. Im Februar 2026 erhöhte MIGA seine Deckung für die Credit Bank Ukraine von 41 Millionen EUR (47,8 Millionen USD) auf 80 Millionen EUR (93,2 Millionen USD). Private Versicherer bleiben die kleinste Anbietergruppe, konkurrieren jedoch durch schnellere Strukturierung, flexible Formulierungen und die Fähigkeit, nicht standardisierte oder mittelständische Transaktionen zu bedienen. Ihre Rolle ist am sichtbarsten, wo öffentliche Institutionen ein Risiko nicht priorisieren oder das erforderliche Produktdesign nicht bereitstellen können.

Nach Sektor:
Energie und Strom hält die größte Position und das stärkste WachstumEnergie und Strom machten 29,2 % des Marktes für politische Risikoversicherung in Europa im Jahr 2026 aus und werden voraussichtlich bis 2032 mit einer CAGR von 7,8 % wachsen. Von Europa geführte Energiewende-Projekte erfordern häufig langfristige Deckungen in Schwellenmarktjurisdiktionen. Der Sektor ist anfällig für Änderungen bei Tarifen, Genehmigungen, Abnahmeverträgen, Währungszugang und Regierungspolitik. Underwriter verlagern ihre Aufmerksamkeit auch auf erneuerbare Projekte und die damit verbundene Bau-, Übertragungs- und Speicherinfrastruktur. Diese Faktoren machen Energie und Strom zur Hauptquelle sowohl der aktuellen Nachfrage als auch des zukünftigen Wachstums.
Infrastruktur und Transport ist der zweitgrößte Sektor, gestützt durch europäische Investitionen in Transport-, Energie- und digitale Korridore. Der Global Gateway Investment Hub wurde im Oktober 2025 gestartet, um europäische Unternehmen mit Finanzierungen, Exportkreditagenturen und öffentlichen Partnern für Projekte in subsaharischem Afrika, Asien-Pazifik und Lateinamerika zu verbinden. Bergbau, Öl und Gas sowie natürliche Ressourcen sehen sich schwierigeren Underwriting-Bedingungen gegenüber, wo staatlicher Einnahmedruck das Interventionsrisiko erhöht. Fertigung und Industrie benötigen zunehmend Schutz vor Sanktionen, Zöllen und Lieferkettenunterbrechungen. Finanzdienstleistungen, Agrarwirtschaft, Gesundheitswesen und Technologie erweitern den Kundenstamm über die Sektoren hinaus, die traditionell politische Risikodeckungen erworben haben.
Geografische Analyse
Das Vereinigte Königreich hielt im Jahr 2026 einen Anteil von 24,4 %. Seine Führungsposition beruht auf der Konzentration spezialisierter Underwriting-Aktivitäten bei Lloyd's of London und der Tiefe des Londoner Großhandelsversicherungsökosystems. Howden Re berichtete, dass die Lloyd's-Kapazität im Geschäftsjahr 2025 um 4,3 % gegenüber dem Vorjahr gestiegen ist, wobei das Kapital weiterhin politische Gewalt, Streiks, Unruhen, zivile Unruhen sowie Kredit- und politische Risikolinien unterstützt. UK Export Finance stärkt den lokalen Markt durch öffentliche Unterstützung für export- und handelsbezogene Deckungen. Die delegierte Solvency-II-Verordnung gilt ab Januar 2027 und führt makroprudenzielle Instrumente und überarbeitete Risikomargenbergechnungen ein, die die Versicherungskapazität für produktive Investitionen unterstützen könnten.
Deutschland und Frankreich bilden die größten kontinentaleuropäischen Zentren für Underwriting und Käufernachfrage. Deutschlands Exportkreditarchitektur unterstützt komplexe Transaktionen in Grenzmärkten und umfasst einen Fokus auf klimafreundliche Projekte und nachhaltige Entwicklungsziele. SACE und Euler Hermes unterzeichneten ein Memorandum of Understanding zur Zusammenarbeit bei Global-Gateway-Projekten, kritischen Rohstofflieferketten und dem Wiederaufbau der Ukraine. Frankreich profitiert von der Präsenz etablierter Handelskreditversicherer und politischer Risikoversicherer, was die Produktentwicklung und Underwriting-Tiefe unterstützt. Italien fügt durch SACE öffentliche Kapazitäten hinzu, einschließlich Unterstützung für Exporteure und multilaterale Transaktionen.
Spanien, die Benelux-Länder und die nordischen Länder verleihen dem Markt für politische Risikoversicherung in Europa eine breite geografische Tiefe. Spaniens Bankensektor schafft Nachfrage nach Deckungen für Währungskonvertierungsunfähigkeit und politische Gewalt aufgrund seines lateinamerikanischen Investitionsengagements. Im Oktober 2025 unterzeichneten die Europäische Union und europäische Entwicklungsfinanzierungsinstitutionen drei Garantievereinbarungen, die 742 Millionen EUR (864,8 Millionen USD) an privaten Mitteln für erneuerbare Energien, Wertschöpfungsketten und Private Equity mobilisierten. In Benelux ansässige Finanzintermediäre sind aktiv an Transaktionen beteiligt, die auf Garantien des Europäischen Fonds für nachhaltige Entwicklung Plus und Fazilitäten der Europäischen Investitionsbank strukturiert sind. Für das übrige Europa wird eine CAGR von 6,5 % von 2027 bis 2032 prognostiziert, gestützt durch die Marktentwicklung in Mittel- und Osteuropa, größere regionale Exportkreditkapazitäten und Wiederaufbaunachfrage in an die Ukraine angrenzenden Volkswirtschaften.
Wettbewerbslandschaft
Marktkonzentration
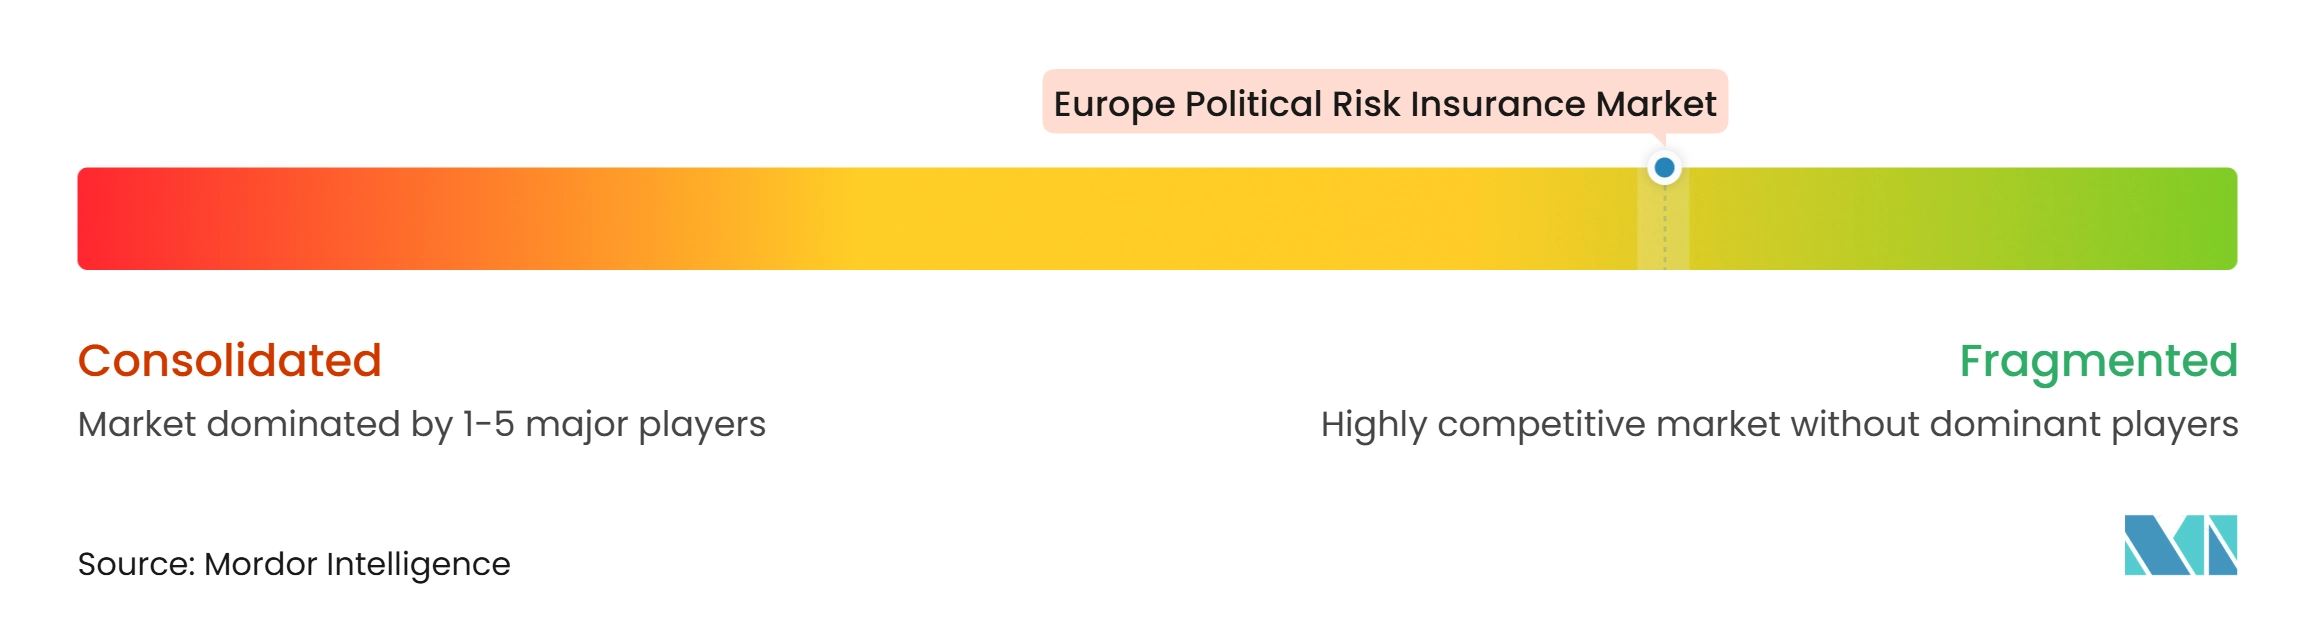
Der Markt für politische Risikoversicherung in Europa weist ein gemäßigtes Konzentrationsniveau unter den primären Underwritern auf. AIG, Chubb, AXA XL, Liberty Specialty Markets, Allianz Trade, Coface, Atradius, Lloyd's-Syndikate und spezialisierte Managing General Agents sind alle im Bereich politisches Risiko und strukturierter Kredit tätig. ICISA berichtete von 75 aktiven Kredit- und politischen Risikoversicherungsteilnehmern im Jahr 2025, gegenüber 67 im Vorjahr. Neue Kapazitäten konzentrieren sich auf strukturierten Kredit und politisches Risiko und nicht auf Umsatz-Handelskredite. Dies ermöglicht es etablierten Handelskreditanbietern, ihre Kernpositionen zu erhalten, während der Wettbewerb bei spezialisierten Platzierungen zunimmt.
Der Wettbewerb basiert zunehmend auf Underwriting-Kompetenz, Risikointelligenz, Policenflexibilität und Zugang zu öffentlicher oder Rückversicherungsunterstützung. Versicherer mit starken Sanktionsscreening-, Geldwäschebekämpfungs-, Know-your-Customer- und Länderrisikokapazitäten können auf komplexe Platzierungen effektiver reagieren. SACE und Euler Hermes haben ihr Memorandum of Understanding genutzt, um die Zusammenarbeit bei Global-Gateway-Projekten, kritischen Rohstoffen und dem Wiederaufbau der Ukraine voranzutreiben. MIGA erweiterte im Februar 2026 seine Garantie für die Credit Bank Ukraine und demonstrierte damit die Rolle multilateraler Anbieter in Situationen, in denen private Kapazitäten begrenzt sein können. UK Export Finance vergab außerdem seine primären und Reserve-Kredit-politischen-Risiko-Maklerverträge an Aon United Kingdom Ltd und Marsh Ltd bis August 2029.
Die stärksten offenen Chancen bestehen bei europäischen kleinen und mittleren Unternehmen sowie innerhalb digitaler Fazilitäten, die mit Banken und Exportfinanzierungsplattformen verbunden sind. Kleinere Käufer benötigen häufig erschwingliche, modulare Deckungen, finden traditionelle Platzierungen jedoch möglicherweise zu kostspielig oder schwer verständlich. Diese Lücke gibt Maklern, Versicherern und öffentlichen Institutionen die Möglichkeit, das Produktdesign zu vereinfachen, ohne die Underwriting-Disziplin zu reduzieren. Die Kapazität ist für diversifizierte Risiken wettbewerbsfähiger, während die Bedingungen für China, Taiwan, Sudan, Israel und Teile Westafrikas selektiver bleiben. Der Markt für politische Risikoversicherung in Europa ist daher bei standardisierten Risiken wettbewerbsfähig, aber stärker eingeschränkt, wo Risiken politisch sensibel oder stark konzentriert sind.
Branchenführer der politischen Risikoversicherung in Europa
-
Lloyd's of London
-
Allianz Trade
-
Coface S.A.
-
Atradius N.V.
-
Zurich Insurance Group AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für politische Risikoversicherung in Europa Unternehmen in diesem Bericht
- Lloyd's of London
- Allianz Trade
- Coface S.A.
- Atradius N.V.
- Zurich Insurance Group AG
- AIG
- Chubb
- AXA XL
- Liberty Specialty Markets
- Sompo International
- Tokio Marine HCC
- AXIS Capital
- Markel
- Canopius
- Credendo
- SACE
- SERV
- Munich Re
- Hiscox Ltd
- Swiss Re
Neueste Industrielle Entwicklungen in Markt für politische Risikoversicherung in Europa
- August 2026: UK Export Finance vergab seine primären und Reserve-Kredit-politischen-Risiko-Maklerverträge an Aon United Kingdom Ltd, handelnd als Maven Public Sector, bzw. Marsh Ltd. Der Vertrag läuft bis August 2029 und umfasst die Rückversicherung des Kredit-politischen-Risiko-Portfolios von UK Export Finance.
- Juli 2026: EIOPA veröffentlichte 8 Leitlinien und Entwürfe technischer Standards, die ihr Solvency-II-Überprüfungsmandat abschließen. Der Rahmen gilt ab dem 30. Januar 2027 und umfasst neue makroprudenzielle Instrumente und überarbeitete Risikomargenbergechnungen.
- Februar 2026: MIGA verlängerte und erhöhte Garantien für die Pflichtreserven von 2 Banken in der Ukraine. Die Deckung für die Credit Bank Ukraine wurde von 41 Millionen EUR (47,8 Millionen USD) auf 80 Millionen EUR (93,2 Millionen USD) erhöht.
- Oktober 2025: Die Europäische Kommission und europäische Entwicklungsfinanzierungsinstitutionen unterzeichneten 3 Garantievereinbarungen, die 742 Millionen EUR (864,8 Millionen USD) an privaten Mitteln für erneuerbare Energien, Stärkung von Wertschöpfungsketten und Private Equity in Partnerländern mobilisierten.
Berichtsumfang des Marktes für politische Risikoversicherung in Europa
Segmentierungsübersicht
| Enteignung, Verstaatlichung und Entzug |
| Währungskonvertierungsunfähigkeit und Nicht-Transfer-Beschränkungen |
| Politische Gewalt |
| Vertragsbruch und Nichteinhaltung staatlicher Verpflichtungen |
| Multinationale Unternehmen |
| Finanzinstitute |
| Exporteure und Importeure |
| Projektentwickler und -sponsoren |
| Öffentlicher Sektor und Entwicklungsinstitutionen |
| Direktvertrieb |
| Makler und Vermittler |
| Bancassurance und strategische Partnerschaften |
| Digitale und Online-Plattformen |
| Private Versicherer |
| Exportkreditagenturen |
| Multilaterale Institutionen |
| Energie und Strom |
| Infrastruktur und Transport |
| Bergbau, Öl und Gas sowie natürliche Ressourcen |
| Fertigung und Industrie |
| Finanzdienstleistungen und Bankwesen |
| Sonstige (z. B. Agrarwirtschaft, Gesundheitswesen, Technologie usw.) |
| Vereinigtes Königreich |
| Deutschland |
| Italien |
| Spanien |
| Frankreich |
| Benelux |
| Nordische Länder |
| Übriges Europa |
| Nach Deckungsart | Enteignung, Verstaatlichung und Entzug |
| Währungskonvertierungsunfähigkeit und Nicht-Transfer-Beschränkungen | |
| Politische Gewalt | |
| Vertragsbruch und Nichteinhaltung staatlicher Verpflichtungen | |
| Nach Endnutzer | Multinationale Unternehmen |
| Finanzinstitute | |
| Exporteure und Importeure | |
| Projektentwickler und -sponsoren | |
| Öffentlicher Sektor und Entwicklungsinstitutionen | |
| Nach Vertriebskanal | Direktvertrieb |
| Makler und Vermittler | |
| Bancassurance und strategische Partnerschaften | |
| Digitale und Online-Plattformen | |
| Nach Anbietertyp | Private Versicherer |
| Exportkreditagenturen | |
| Multilaterale Institutionen | |
| Nach Sektor | Energie und Strom |
| Infrastruktur und Transport | |
| Bergbau, Öl und Gas sowie natürliche Ressourcen | |
| Fertigung und Industrie | |
| Finanzdienstleistungen und Bankwesen | |
| Sonstige (z. B. Agrarwirtschaft, Gesundheitswesen, Technologie usw.) | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Italien | |
| Spanien | |
| Frankreich | |
| Benelux | |
| Nordische Länder | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für politische Risikoversicherungen in Europa?
Der Markt für politische Risikoversicherung in Europa wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,2 % wachsen und bis 2032 9,4 Milliarden USD erreichen.
Welche Deckungsart führt die Nachfrage nach politischer Risikoversicherung in Europa an?
Politische Gewalt führt mit einem Anteil von 34,3 % im Jahr 2026 und ist auch die am schnellsten wachsende Deckungsart mit einer CAGR von 7,4 % bis 2032.
Warum kaufen Projektentwickler politische Risikoversicherungen?
Projektentwickler und -sponsoren hielten im Jahr 2026 einen Anteil von 29,9 %, da Kreditgeber häufig Deckungen für Infrastruktur- und Energiefinanzierungen verlangen, die staatlichen Maßnahmen oder Vertragsunterbrechungen ausgesetzt sind.
Welche Anbieter halten die größte Position in Europa?
Exportkreditagenturen hielten im Jahr 2026 einen Anteil von 64,8 %, gestützt durch ihre Fähigkeit, langfristige und schwierige Risiken zu decken, die private Versicherer möglicherweise nicht halten.
Welche geografische Region führt die europäische Nachfrage an?
Das Vereinigte Königreich führt mit einem Anteil von 24,4 % im Jahr 2026, da London ein wichtiges Zentrum für spezialisiertes Underwriting und Großhandelsplatzierungen bleibt.
Welcher Sektor hat die stärksten Aussichten für politische Risikodeckungen?
Energie und Strom hielt im Jahr 2026 einen Anteil von 29,2 % und wird voraussichtlich bis 2032 mit einer CAGR von 7,8 % wachsen, da Energiewende-Projekte langfristigen Schutz benötigen.