
Taille et part du marché de l'assurance risque politique en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 7 Milliards de dollars |
| Taille du Marché (2027) | 7.30 Milliards de dollars |
| Taille du Marché (2032) | 9.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.20 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance risque politique en Europe par Mordor Intelligence
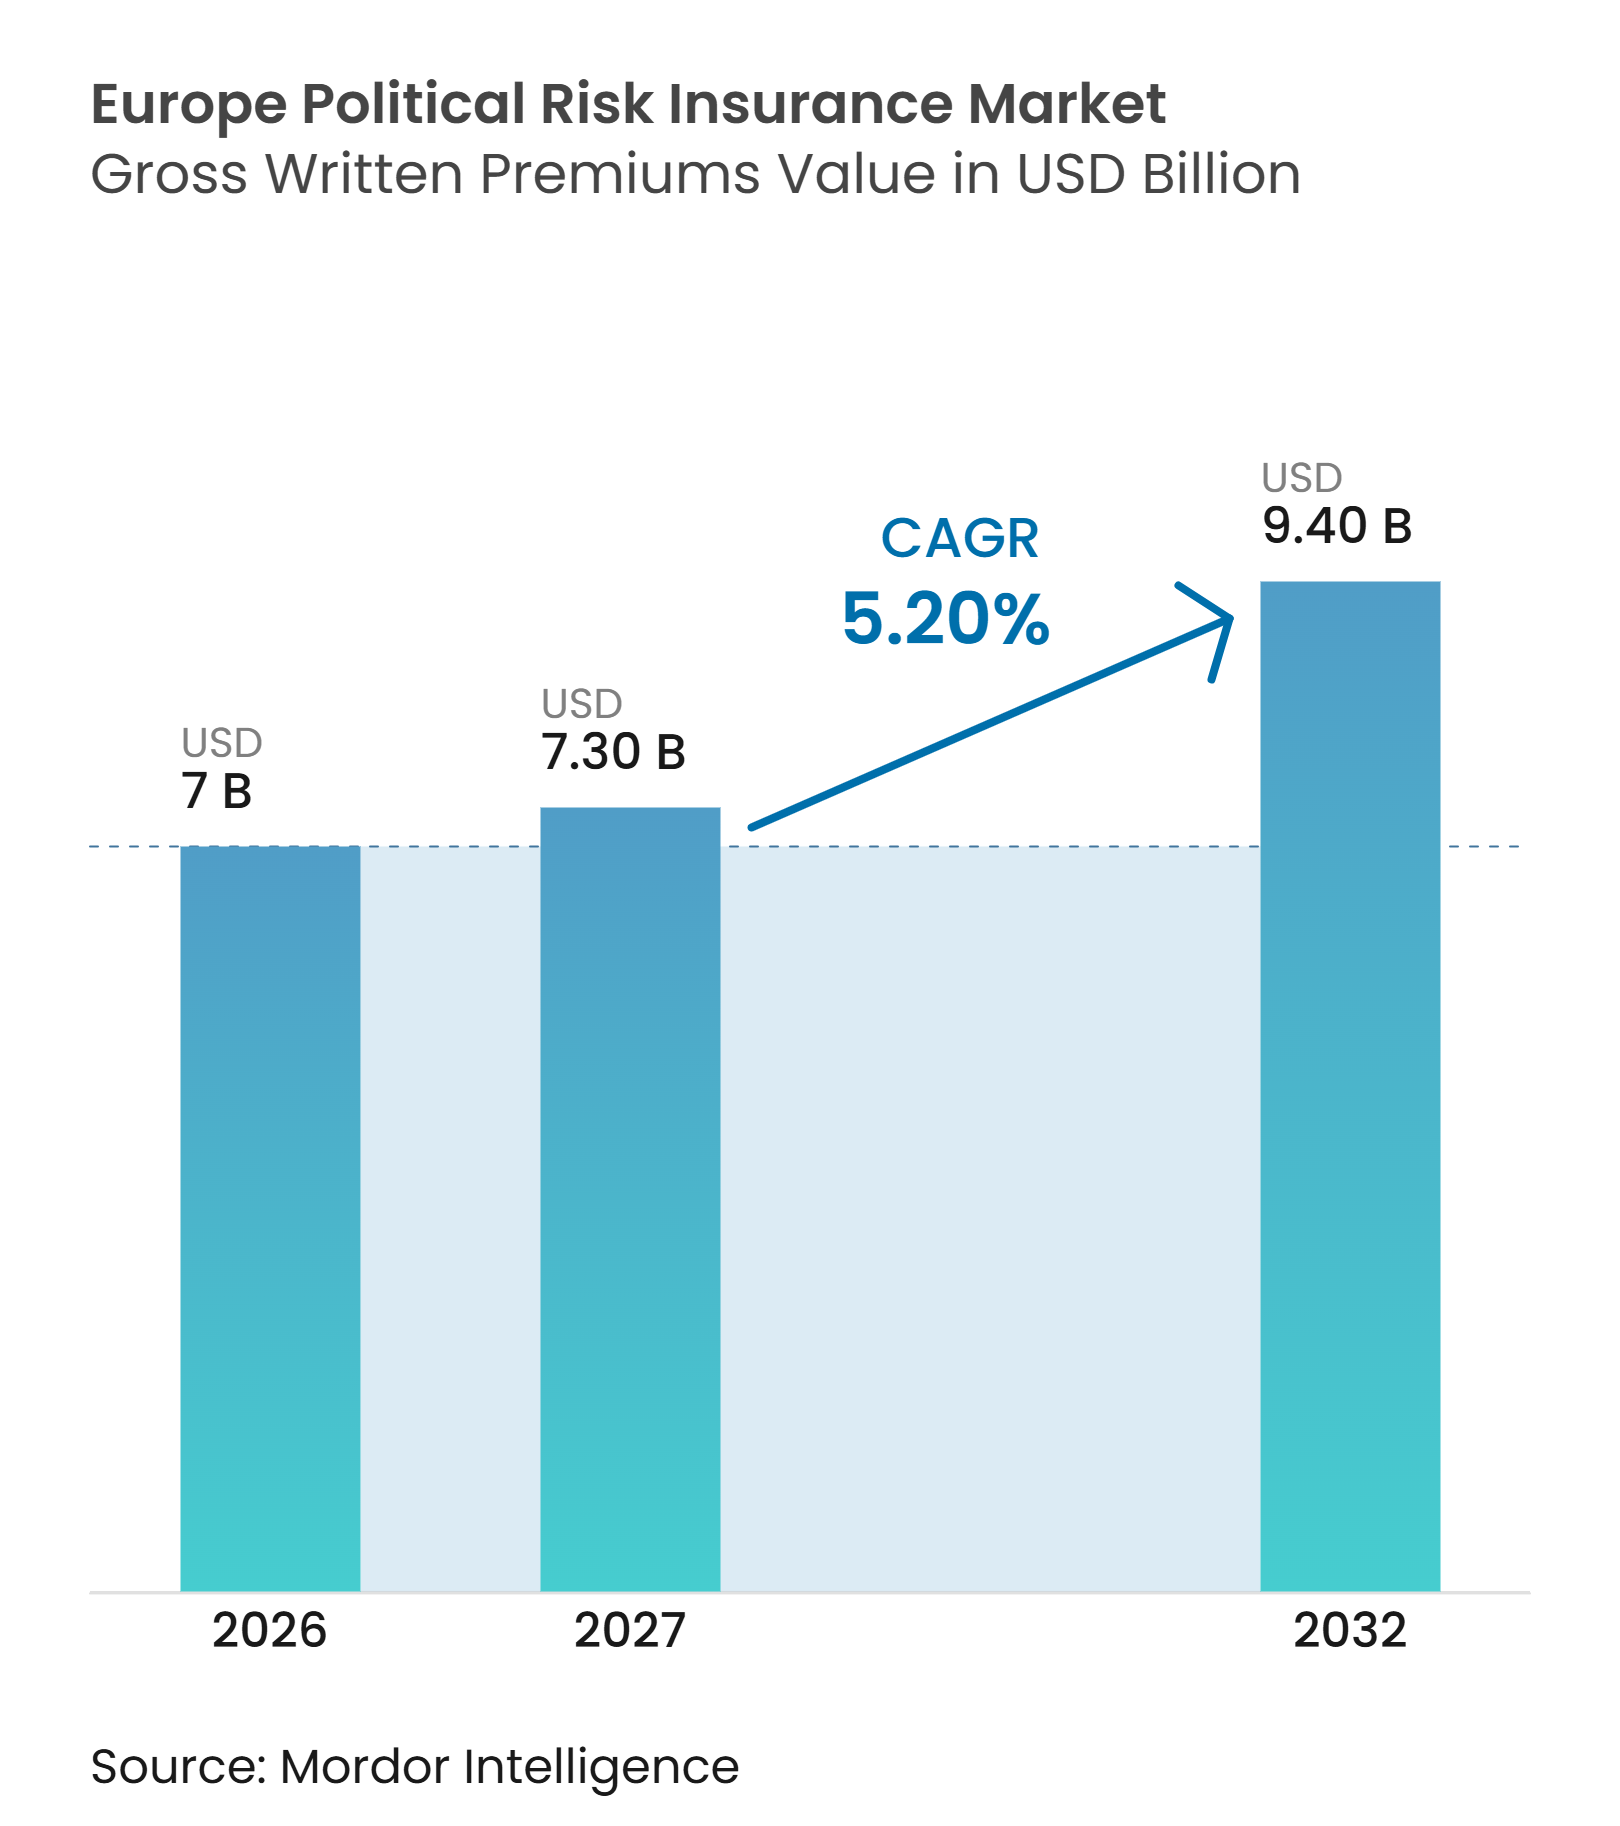
La taille du marché de l'assurance risque politique en Europe, en termes de valeur des primes brutes émises, est projetée à 7 milliards USD en 2026, 7,30 milliards USD en 2027, et devrait atteindre 9,40 milliards USD d'ici 2032, avec un CAGR de 5,20 % de 2027 à 2032.
Le marché de l'assurance risque politique en Europe est façonné par des perturbations géopolitiques persistantes, des restrictions commerciales, des sanctions et une implication accrue des gouvernements dans les secteurs stratégiques. Coface a rapporté que son indice de risque social et politique a atteint 41,1 % en 2025, dépassant son niveau record de la période pandémique, ce qui conforte l'idée que le risque politique est devenu un facteur durable dans les décisions commerciales internationales. La demande s'élargit également au-delà de la protection traditionnelle des investissements, les acheteurs cherchant une couverture pour les contrats perturbés, les restrictions de change, la violence politique et les atteintes aux infrastructures essentielles. L'offre se développe grâce aux garanties publiques, à la capacité de Lloyd's et à la souscription spécialisée, bien que les souscripteurs restent prudents dans les juridictions présentant une exposition géopolitique concentrée. Les modifications prévues de Solvabilité II à partir de janvier 2027 pourraient libérer des capitaux pour des investissements productifs, ce qui pourrait soutenir la capacité pour les risques liés aux infrastructures et à l'énergie sur le marché de l'assurance risque politique en Europe.
Points clés du rapport
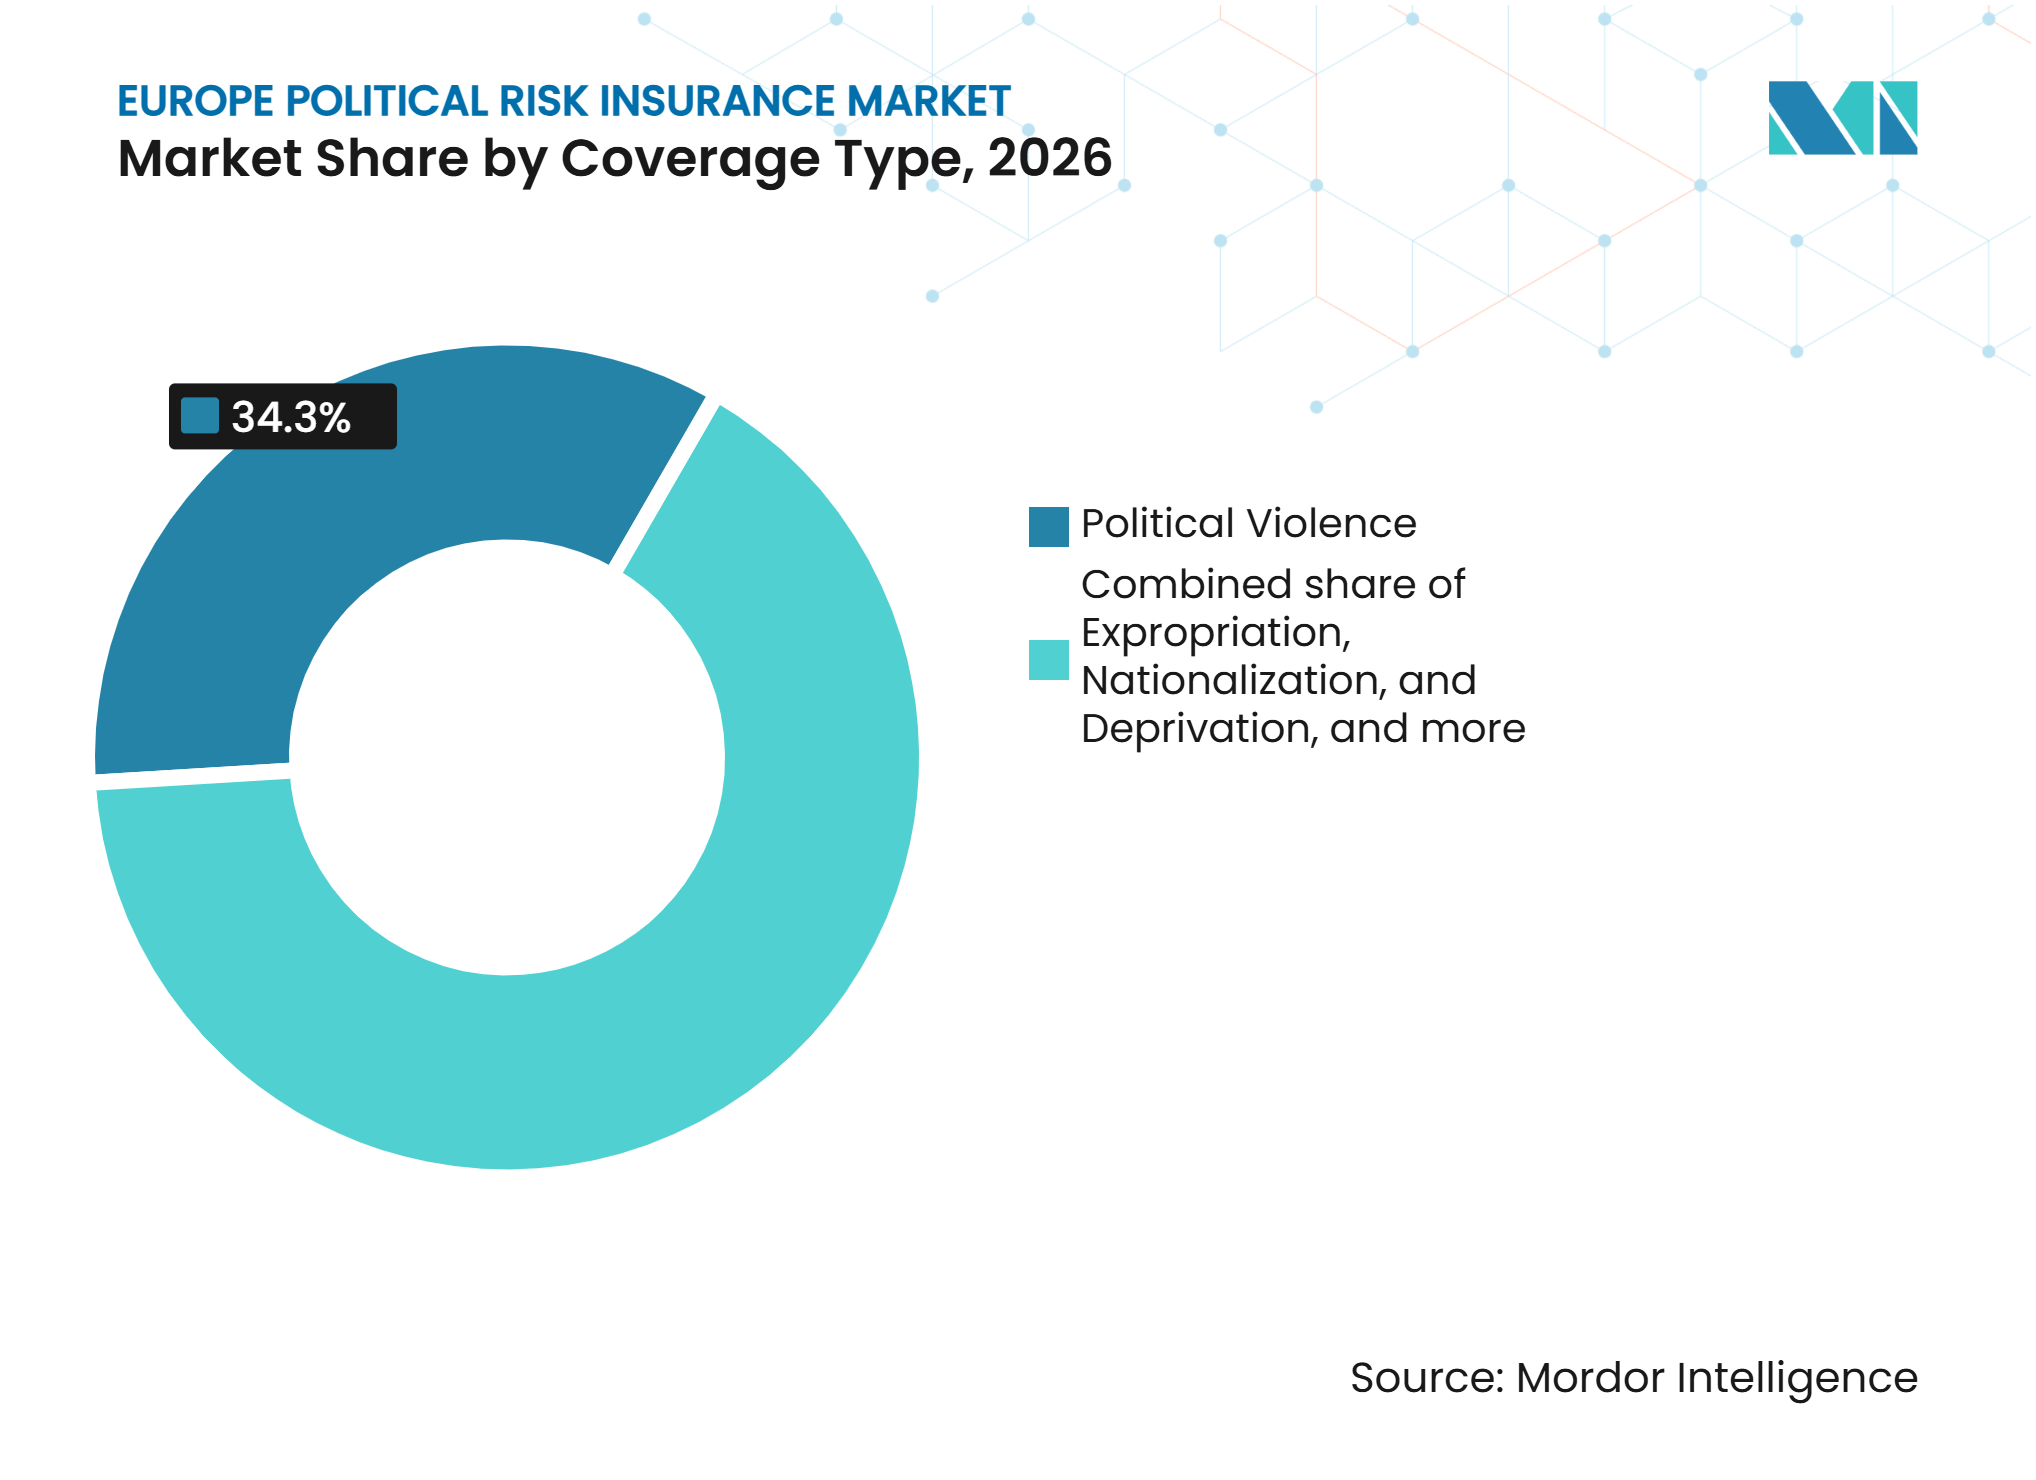
- Par type de couverture, la violence politique a capté 34,3 % de la part du marché de l'assurance risque politique en Europe en 2026 et devrait croître à un CAGR de 7,4 % jusqu'en 2032.
- Par utilisateur final, les développeurs et promoteurs de projets ont représenté 29,9 % de la part du marché de l'assurance risque politique en Europe en 2026, tandis que les institutions financières devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par canal de distribution, les courtiers et intermédiaires ont détenu 52,8 % de la part du marché de l'assurance risque politique en Europe en 2026, tandis que les plateformes numériques et en ligne devraient croître à un CAGR de 8,6 % jusqu'en 2032.
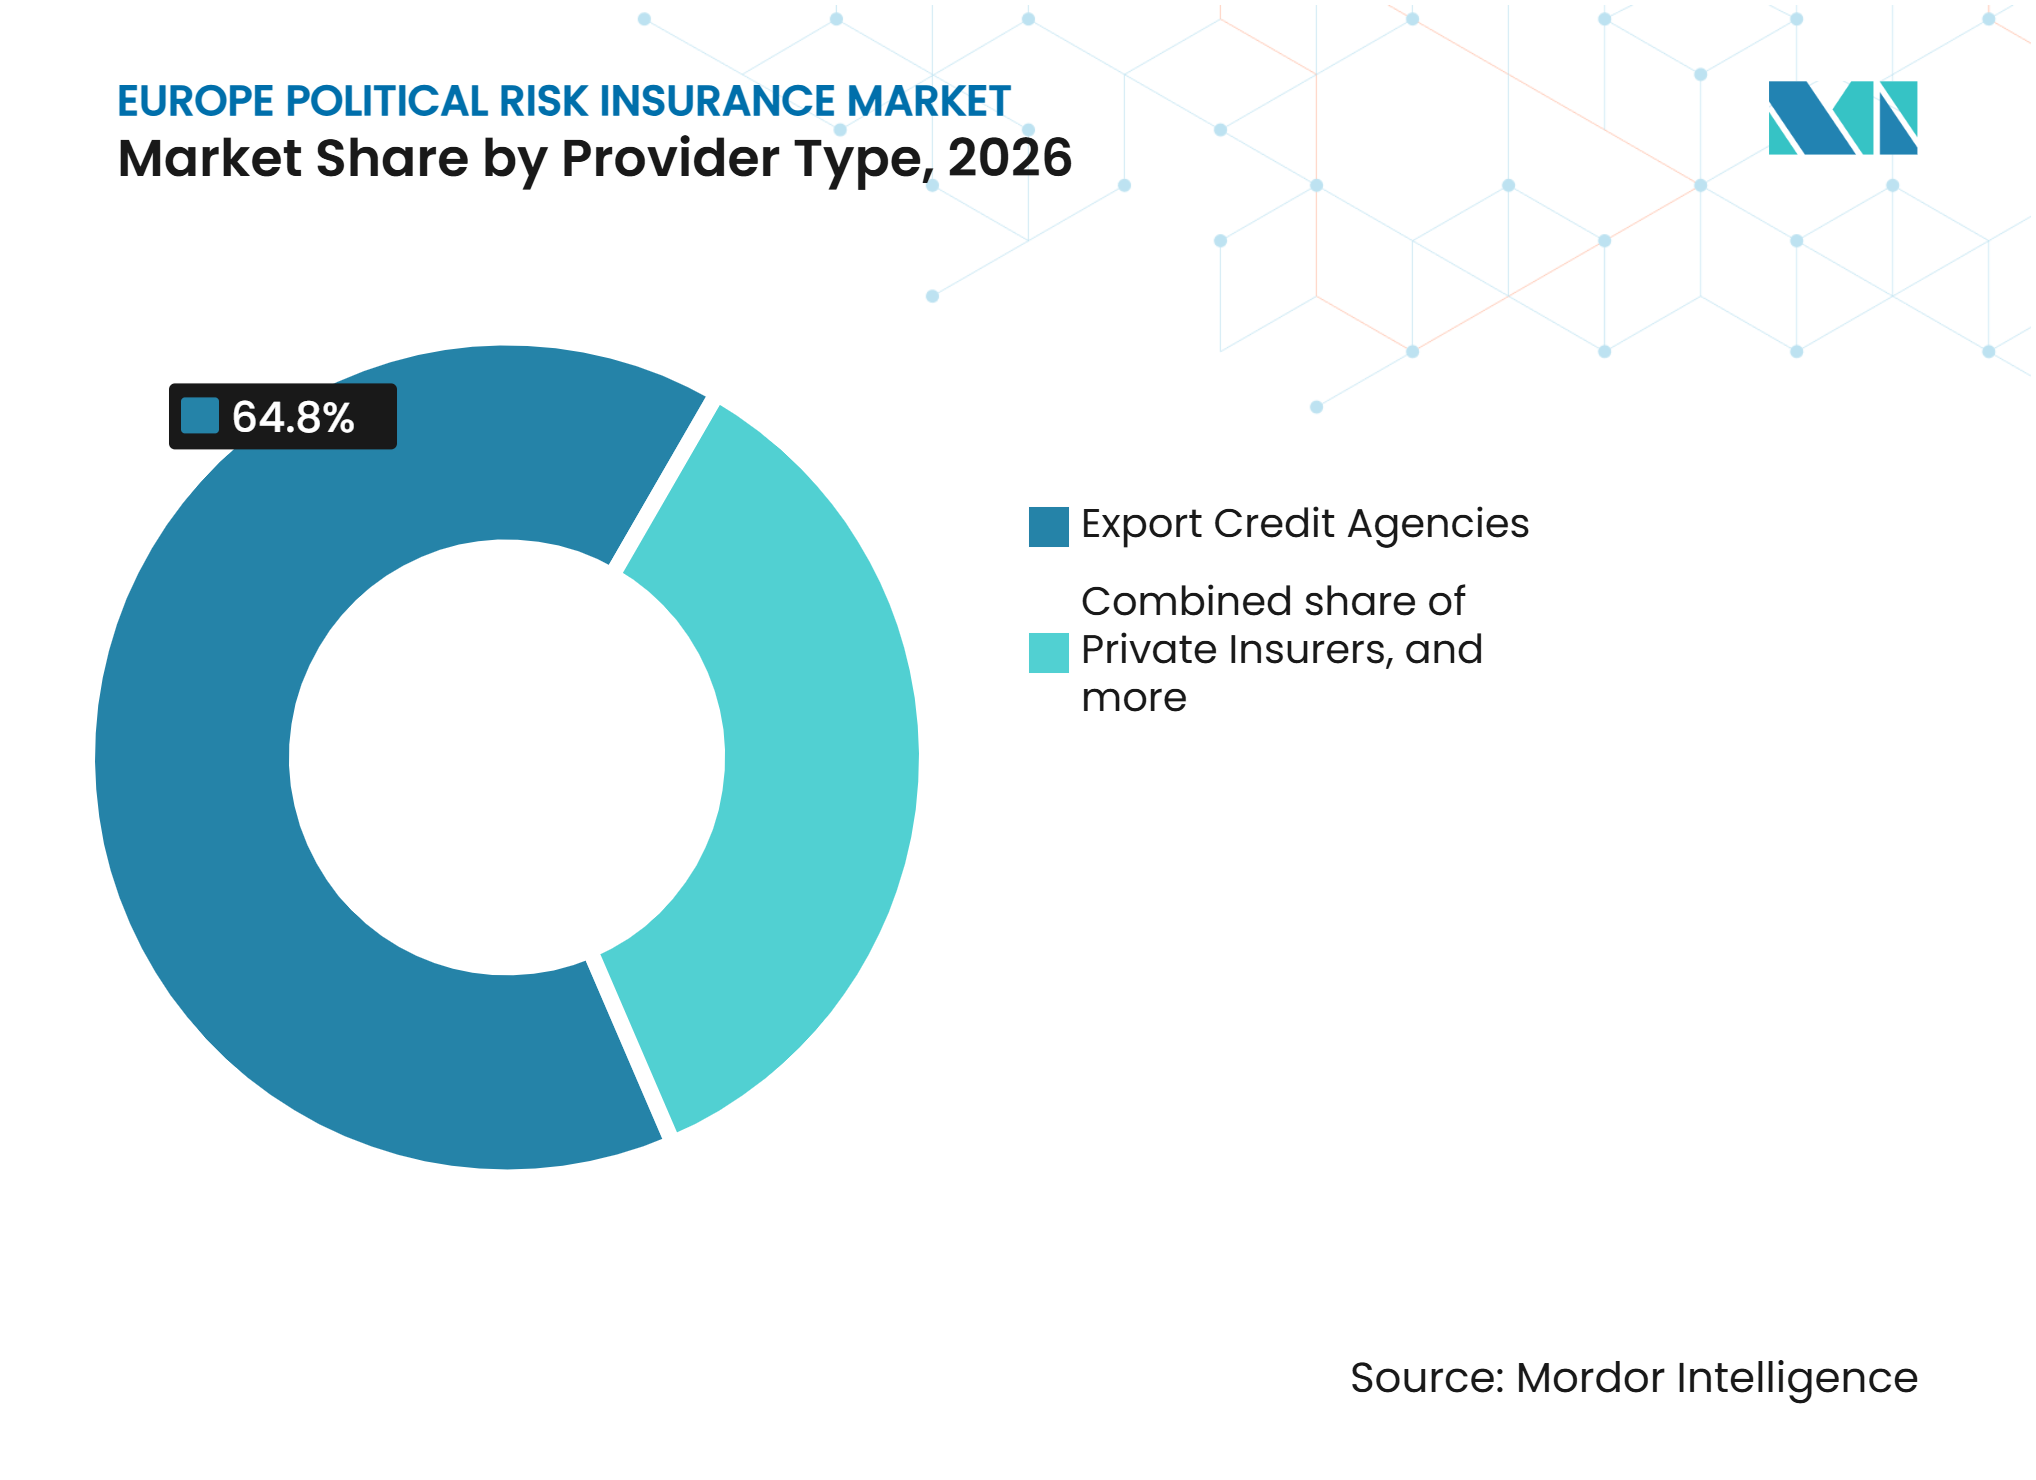
- Par type de prestataire, les agences de crédit à l'exportation ont capté 64,8 % de la part du marché de l'assurance risque politique en Europe en 2026, tandis que les institutions multilatérales devraient croître à un CAGR de 8,1 % jusqu'en 2032.
- Par secteur, l'énergie et l'électricité ont capté 29,2 % de la part du marché de l'assurance risque politique en Europe en 2026 et devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par zone géographique, le Royaume-Uni a capté 24,4 % de la part du marché de l'assurance risque politique en Europe en 2026, tandis que le reste de l'Europe devrait croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fragmentation géopolitique, escalade des sanctions et intervention gouvernementale | +1.6% | Mondial, avec concentration dans l'Union européenne et le Royaume-Uni | Moyen terme (2-4 ans) |
| Investissements sortants européens dans les marchés émergents et frontières | +0.7% | États membres de l'Union européenne et régions partenaires du Global Gateway | Long terme (≥ 4 ans) |
| Demande croissante de couverture pour l'expropriation, l'inconvertibilité des devises et les restrictions de transfert | +0.6% | Mondial, porté par les investisseurs européens dans les marchés frontières et émergents | Court terme (≤ 2 ans) |
| Exposition à la violence politique et aux risques liés à la guerre dans les investissements transfrontaliers | +0.8% | Europe de l'Est et Moyen-Orient, avec des répercussions en Europe | Court terme (≤ 2 ans) |
| Financement à long terme des infrastructures, de l'énergie et des projets stratégiques | +0.5% | Union européenne et Royaume-Uni, Afrique subsaharienne et Asie-Pacifique via le crédit à l'exportation | Long terme (≥ 4 ans) |
| Incertitude de la politique commerciale et protection contre le risque politique pour les chaînes d'approvisionnement internationales | +0.3% | Mondial | Court terme (≤ 2 ans) |
| Garanties d'investissement public-privé pour les marchés à haut risque et les projets stratégiques | +0.2% | À l'échelle de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation géopolitique, escalade des sanctions et intervention gouvernementale
La complexité des sanctions est un moteur de demande majeur et une contrainte de souscription pour le marché de l'assurance risque politique en Europe. La guerre Russie-Ukraine a ajouté un risque systémique aux portefeuilles d'assurance crédit et risque politique, tandis que l'arrêt de la Cour d'appel dans l'affaire Unicredit AG c. Celestial Aviation Services reste soumis à l'examen de la Cour suprême du Royaume-Uni. WTW a enregistré 85,4 millions USD de sinistres en assurance crédit et risque politique en 2025, le niveau le plus élevé depuis 5 ans, et plus de 80 % des sinistres provenaient de nouvelles déclarations de pertes[1]. Dans l'enquête WTW de 2026, 65 % des répondants multinationaux ont identifié les attaques contre les infrastructures critiques comme leur principale préoccupation en zone grise, tandis que 61 % ont cité la coercition économique par le biais de tarifs douaniers ou d'embargos à l'exportation. Ces conditions obligent les souscripteurs à évaluer des pertes pouvant affecter simultanément l'Europe et l'Asie-Pacifique, réduisant la protection normalement offerte par la diversification régionale. Elles soutiennent également la demande de couvertures répondant aux perturbations liées aux sanctions, à la frustration des contrats et aux actions étatiques.
Investissements sortants européens dans les marchés émergents et frontières
Les investissements européens dans les économies émergentes et frontières soutiennent la demande de protection contre le risque politique dans les projets énergétiques, numériques, manufacturiers, agricoles et de transport. L'initiative Global Gateway dispose d'une capacité de garantie de 39,8 milliards EUR (46,4 milliards USD) au titre du Fonds européen pour le développement durable Plus. En avril 2025, l'Union européenne et la Société financière internationale ont signé un accord de garantie de 291 millions EUR (339,2 millions USD) qui devrait mobiliser plus de 1 milliard USD d'investissements privés pour les projets Global Gateway[2]. Cela ajoute une considération réglementaire dans le pays d'origine aux risques liés au pays hôte auxquels font déjà face les investisseurs. En conséquence, la couverture du risque politique doit traiter un ensemble plus large de préoccupations transactionnelles et de conformité sur le marché de l'assurance risque politique en Europe.
Demande croissante de couverture pour l'expropriation, l'inconvertibilité des devises et les restrictions de transfert
Les contraintes de conversion de devises et de rapatriement de fonds restent des sources importantes de pertes liées au risque politique pour les sociétés multinationales européennes. L'enquête Howden de 2025 a révélé que 51 % des cadres supérieurs en charge des risques et de la trésorerie avaient subi une perte politique, tandis que les problèmes de conversion de devises et les litiges relatifs aux droits de propriété avaient chacun affecté 40 % des répondants. Les ingérences de gouvernements étrangers ont produit des pertes moyennes de 20 millions USD par événement, tandis que les difficultés de change ont produit des pertes moyennes de 16,2 millions USD. En septembre 2025, MIGA et la Banque internationale pour la reconstruction et le développement ont combiné une garantie de risque politique avec une garantie adossée à une politique pour soutenir un prêt lié au développement durable de 433,3 millions EUR (505 millions USD) à la Côte d'Ivoire[3]. La transaction montre comment les participants multilatéraux et privés peuvent structurer une protection pour des financements complexes liés à des entités souveraines. Cette approche accroît la valeur de l'expertise en souscription et en structuration pour le marché de l'assurance risque politique en Europe.
Exposition à la violence politique et aux risques liés à la guerre dans les investissements transfrontaliers
La couverture de la violence politique a évolué à mesure que les acheteurs ont élargi leur attention des conflits conventionnels au sabotage, aux troubles civils et aux menaces hybrides. Lockton a rapporté 350 millions GBP (444,5 millions USD) de nouvelle capacité en violence politique provenant des syndicats de Lloyd's et d'agences de souscription spécialisées en février 2026[4]. Howden a rapporté une hausse de 33 % de la demande d'assurance risque politique en 2025, tandis que ses recherches ont également montré une adoption plus large des outils de gestion du risque politique par les sociétés multinationales. WTW a constaté que 75 % de ses répondants avaient subi une perte liée au risque politique ou au crédit d'origine géopolitique, le deuxième résultat le plus élevé dans les 9 ans d'histoire de l'enquête. Ces pertes exercent une pression sur les modèles de souscription historiquement construits autour de l'exposition aux marchés émergents. Le marché de l'assurance risque politique en Europe a donc besoin d'une conception de couverture et d'une tarification capables de refléter les événements des marchés développés ainsi que des marchés frontières.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Primes élevées, franchises et coûts de couverture pour les juridictions à haut risque | -0.5% | Mondial, concentré au Moyen-Orient, en Europe de l'Est et en Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Capacité de souscription limitée pour les points chauds géopolitiques et les expositions concentrées | -0.4% | Chine, Taïwan, Soudan, Israël et certaines parties de l'Afrique de l'Ouest | Moyen terme (2-4 ans) |
| Libellés de polices complexes, exclusions et litiges sur les déclencheurs de sinistres | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Disponibilité limitée de données fiables sur les risques pays et souverains | -0.2% | Marchés frontières et émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Primes élevées, franchises et coûts de couverture pour les juridictions à haut risque
L'accessibilité des primes limite l'adoption parmi les petites et moyennes entreprises et les primo-acheteurs opérant dans des juridictions à haut risque. WTW a rapporté que les taux d'assurance risque politique pour les expositions dans le Golfe variaient de 20 % à 30 %, contre 0 % à 5 % pour les programmes traditionnels sur les marchés diversifiés. Une telle tarification peut rendre la couverture non économique pour les projets en dessous d'une certaine taille de transaction. Howden a constaté que 73 % des acheteurs potentiels citaient la compréhension limitée de la couverture comme principal obstacle à l'adoption. Les petites et moyennes entreprises européennes exposées aux chaînes d'approvisionnement des marchés frontières peuvent donc avoir un besoin évident de protection sans pour autant le convertir en achat de police. Des produits modulaires moins coûteux et des explications plus claires de la couverture comblerait une lacune importante sur le marché de l'assurance risque politique en Europe.
Capacité de souscription limitée pour les points chauds géopolitiques et les expositions concentrées
La capacité limitée dans les juridictions sensibles affecte la manière dont les souscripteurs européens constituent leurs portefeuilles et allouent les lignes. La Chine, Taïwan, le Soudan, Israël, le Mali, le Burkina Faso et le Niger font face à un appétit contraint car les assureurs doivent contrôler l'exposition agrégée même lorsque la capacité globale du marché augmente. WTW a constaté que 2 grands assureurs avaient réduit leurs lignes maximales tout en augmentant les lignes typiquement déployées, indiquant une volonté de limiter la concentration des risques de pointe plutôt qu'un retrait général de la classe. Cela peut réduire la capacité disponible pour les transactions individuelles sur des marchés déjà difficiles à assurer. Des libellés de polices complexes, des exclusions et des litiges sur les déclencheurs de sinistres peuvent en outre ralentir le placement et le règlement dans les transactions transfrontalières. Les lacunes dans les informations fiables sur les risques pays et souverains rendent également la souscription à long terme plus difficile dans les économies frontières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de couverture :
la violence politique est en tête tant en part qu'en croissanceLa violence politique a représenté 34,3 % du marché de l'assurance risque politique en Europe en 2026 et devrait croître à un CAGR de 7,4 % jusqu'en 2032. Cette double position reflète l'importance accrue des risques liés à la guerre, du sabotage et des attaques contre les infrastructures dans les décisions d'investissement transfrontalier. Les acheteurs considèrent de plus en plus la violence politique, les conflits hybrides et la coercition économique comme des causes liées de pertes financières. Cela a élargi la demande de conditions pouvant couvrir les dommages, les interruptions et les perturbations découlant d'événements à motivation politique. La taille du marché de l'assurance risque politique en Europe pour la violence politique est donc soutenue à la fois par des besoins de couverture plus larges et par une plus grande sensibilisation des acheteurs.
L'expropriation, la nationalisation et la privation restent le deuxième type de couverture le plus important car les entreprises européennes conservent des participations et une exposition opérationnelle dans les marchés frontières riches en ressources. Howden a rapporté une perte moyenne de 20 millions USD pour les événements d'ingérence de gouvernements étrangers, soulignant les conséquences financières de l'intervention étatique. La couverture de l'inconvertibilité des devises et des restrictions de non-transfert devient plus pertinente à mesure que les contrôles de capitaux affectent la circulation des fonds sur des marchés autrefois considérés comme stables. La violation de contrat et le non-respect des obligations souveraines constituent la plus petite catégorie de couverture, mais elle se développe à mesure que les développeurs de projets cherchent une protection lorsque les contreparties étatiques ne respectent pas les termes des concessions ou des contrats d'achat d'électricité. Les divulgations de polices, la clarté contractuelle et les exigences réglementaires locales influencent la manière dont ces couvertures sont présentées, comparées et comprises dans les transactions transfrontalières européennes.


Par utilisateur final :
les développeurs de projets en tête, les institutions financières à la croissance la plus rapideLes développeurs et promoteurs de projets ont détenu une part de 29,9 % du marché de l'assurance risque politique en Europe en 2026. Ils sont des acheteurs clés car les prêteurs exigent souvent une protection contre le risque politique pour les grands financements d'infrastructures et d'énergie. Leurs besoins sont particulièrement importants lorsque les projets ont de longues périodes de remboursement et reposent sur des autorités publiques, des concessions ou des contreparties détenues par l'État. La couverture peut protéger les flux de trésorerie des projets et préserver la confiance des prêteurs lorsque les conditions politiques changent. Leur position de leader reflète leur rôle central dans l'organisation de transactions à forte intensité de capital.
Les institutions financières devraient croître à un CAGR de 6,8 % de 2027 à 2032. Les banques utilisent l'assurance crédit et risque politique éligible pour soutenir l'atténuation du risque de crédit dans le cadre de l'évolution des cadres de fonds propres. Les sociétés multinationales restent le deuxième groupe d'utilisateurs finaux le plus important et étendent leur utilisation de la couverture au-delà des activités extractives et manufacturières. WTW a constaté que 39 % des répondants d'entreprises considéraient les politiques de leur propre gouvernement national, y compris les contrôles à l'exportation et les restrictions aux investissements sortants, comme une source de risque politique accru. Les exportateurs, les importateurs, les organismes du secteur public et les institutions de développement utilisent également des garanties publiques et multilatérales pour soutenir le commerce et l'investissement sur les marchés difficiles.
Par canal de distribution :
les courtiers conservent leur leadership tandis que l'accès numérique se développeLes courtiers et intermédiaires ont détenu 52,8 % du marché de l'assurance risque politique en Europe en 2026. Leur position reflète la nature sur mesure des polices couvrant le risque souverain, le crédit structuré et le financement de projets transfrontaliers. Les grands placements nécessitent souvent une coordination entre prêteurs, assureurs, réassureurs, conseillers juridiques et fournisseurs de garanties publiques. Les courtiers aident également les acheteurs à comparer les exclusions, les déclencheurs de sinistres, les limites et la tarification dans des polices complexes. Ce rôle consultatif reste important lorsque les transactions impliquent des juridictions difficiles ou plusieurs marchés d'assurance.
Les plateformes numériques et en ligne devraient croître à un CAGR de 8,6 % de 2027 à 2032. Ces canaux peuvent soutenir des risques plus petits et plus standardisés qui ne justifient pas nécessairement un processus traditionnel piloté par un courtier. Les outils de soumission et de triage numériques peuvent raccourcir les étapes de candidature et élargir l'accès pour les acheteurs du marché intermédiaire. Les ventes directes restent limitées et sont principalement utilisées pour des produits standardisés de crédit commercial avec des extensions de risque politique. La bancassurance et les partenariats stratégiques ont une plus grande pertinence en France, en Allemagne et dans les pays du Benelux, où la banque relationnelle et le regroupement des assurances sont plus établis que sur le marché de gros du Royaume-Uni.
Par type de prestataire :
les agences de crédit à l'exportation ancrent la capacité, les institutions multilatérales montent en puissanceLes agences de crédit à l'exportation ont détenu une part de 64,8 % en 2026. Elles soutiennent des transactions que les assureurs privés peuvent avoir du mal à tarifer ou à conserver sur de longues durées. UK Export Finance, Euler Hermes, SACE, SERV et Bpifrance constituent une base institutionnelle pour la protection du risque politique lié aux exportations. Le communiqué des agences de crédit à l'exportation du G7 d'avril 2026 a confirmé les travaux sur la Modernisation II de l'Arrangement de l'OCDE et les discussions sur la flexibilité du financement pour la sécurité énergétique, la compétitivité et la défense. Ce rôle public définit la frontière concurrentielle entre la capacité soutenue par l'État et la capacité privée.
Les institutions multilatérales devraient croître à un CAGR de 8,1 % de 2027 à 2032. MIGA a émis 9,5 milliards USD de nouvelles garanties sur 44 projets au cours de l'exercice 2025, tandis que la plateforme de garantie du Groupe de la Banque mondiale vise 20 milliards USD d'émissions annuelles d'ici 2030. En février 2026, MIGA a augmenté sa couverture pour Credit Bank Ukraine de 41 millions EUR (47,8 millions USD) à 80 millions EUR (93,2 millions USD). Les assureurs privés restent le plus petit groupe de prestataires, mais ils se distinguent par une structuration plus rapide, des libellés flexibles et une capacité à servir des transactions non standard ou du marché intermédiaire. Leur rôle est le plus visible là où les institutions publiques ne priorisent pas un risque ou ne peuvent pas fournir la conception de produit requise.

Par secteur :
l'énergie et l'électricité détiennent la position la plus importante et la croissance la plus rapideL'énergie et l'électricité ont capté 29,2 % du marché de l'assurance risque politique en Europe en 2026 et devraient croître à un CAGR de 7,8 % jusqu'en 2032. Les projets de transition énergétique menés par des acteurs européens nécessitent souvent une couverture à long terme dans des juridictions de marchés émergents. Le secteur est exposé aux changements de tarifs, de permis, de contrats d'achat, d'accès aux devises et de politique gouvernementale. Les souscripteurs orientent également leur attention vers les projets d'énergies renouvelables et les infrastructures associées de construction, de transmission et de stockage. Ces facteurs font de l'énergie et de l'électricité la principale source de demande actuelle et de croissance future.
Les infrastructures et les transports constituent le deuxième secteur le plus important, soutenu par les investissements européens dans les corridors de transport, d'énergie et numériques. Le Global Gateway Investment Hub a été lancé en octobre 2025 pour mettre en relation les entreprises européennes avec des financements, des agences de crédit à l'exportation et des partenaires publics pour des projets en Afrique subsaharienne, en Asie-Pacifique et en Amérique latine. Les mines, le pétrole et le gaz, et les ressources naturelles font face à des conditions de souscription plus difficiles là où la pression sur les recettes gouvernementales augmente le risque d'intervention. Les industries manufacturières et industrielles ont de plus en plus besoin de protection contre les sanctions, les tarifs douaniers et les interruptions de la chaîne d'approvisionnement. Les services financiers, l'agro-industrie, les soins de santé et la technologie élargissent la base de clientèle au-delà des secteurs qui achetaient traditionnellement une couverture de risque politique.
Analyse géographique
Le Royaume-Uni a détenu une part de 24,4 % en 2026. Son leadership repose sur la concentration de la souscription spécialisée chez Lloyd's of London et la profondeur de l'écosystème d'assurance de gros londonien. Howden Re a rapporté que la capacité de Lloyd's a augmenté de 4,3 % d'une année sur l'autre au cours de l'exercice 2025, avec des capitaux continuant à soutenir les lignes de violence politique, grèves, émeutes, troubles civils, crédit et risque politique. UK Export Finance renforce le marché local grâce au soutien public à la couverture liée aux exportations et au commerce. Le règlement délégué de Solvabilité II s'appliquera à partir de janvier 2027 et introduit des outils macroprudentiels et des calculs révisés de la marge de risque qui pourraient soutenir la capacité des assureurs pour les investissements productifs.
L'Allemagne et la France constituent les plus grands centres européens continentaux pour la souscription et la demande des acheteurs. L'architecture de crédit à l'exportation de l'Allemagne soutient des transactions complexes sur les marchés frontières et comprend un accent sur les projets respectueux du climat et les objectifs de développement durable. SACE et Euler Hermes ont signé un mémorandum d'entente pour travailler sur les projets Global Gateway, les chaînes d'approvisionnement en matières premières critiques et la reconstruction de l'Ukraine. La France bénéficie de la présence d'assureurs de crédit commercial et de risque politique établis, ce qui soutient le développement de produits et la profondeur de souscription. L'Italie ajoute une capacité publique via SACE, notamment un soutien aux exportateurs et aux transactions multilatérales.
L'Espagne, les pays du Benelux et la région nordique ajoutent une profondeur géographique étendue au marché de l'assurance risque politique en Europe. Le secteur bancaire espagnol crée une demande de couverture de l'inconvertibilité des devises et de la violence politique en raison de son exposition aux investissements en Amérique latine. En octobre 2025, l'Union européenne et les institutions européennes de financement du développement ont signé trois accords de garantie qui ont mobilisé 742 millions EUR (864,8 millions USD) de financements privés pour les énergies renouvelables, les chaînes de valeur et le capital-investissement. Les intermédiaires financiers basés au Benelux sont actifs dans les transactions structurées autour des garanties du Fonds européen pour le développement durable Plus et des facilités de la Banque européenne d'investissement. Le reste de l'Europe devrait croître à un CAGR de 6,5 % de 2027 à 2032, soutenu par le développement des marchés d'Europe centrale et orientale, une plus grande capacité régionale de crédit à l'exportation et la demande de reconstruction dans les économies adjacentes à l'Ukraine.
Paysage concurrentiel
Concentration du Marché
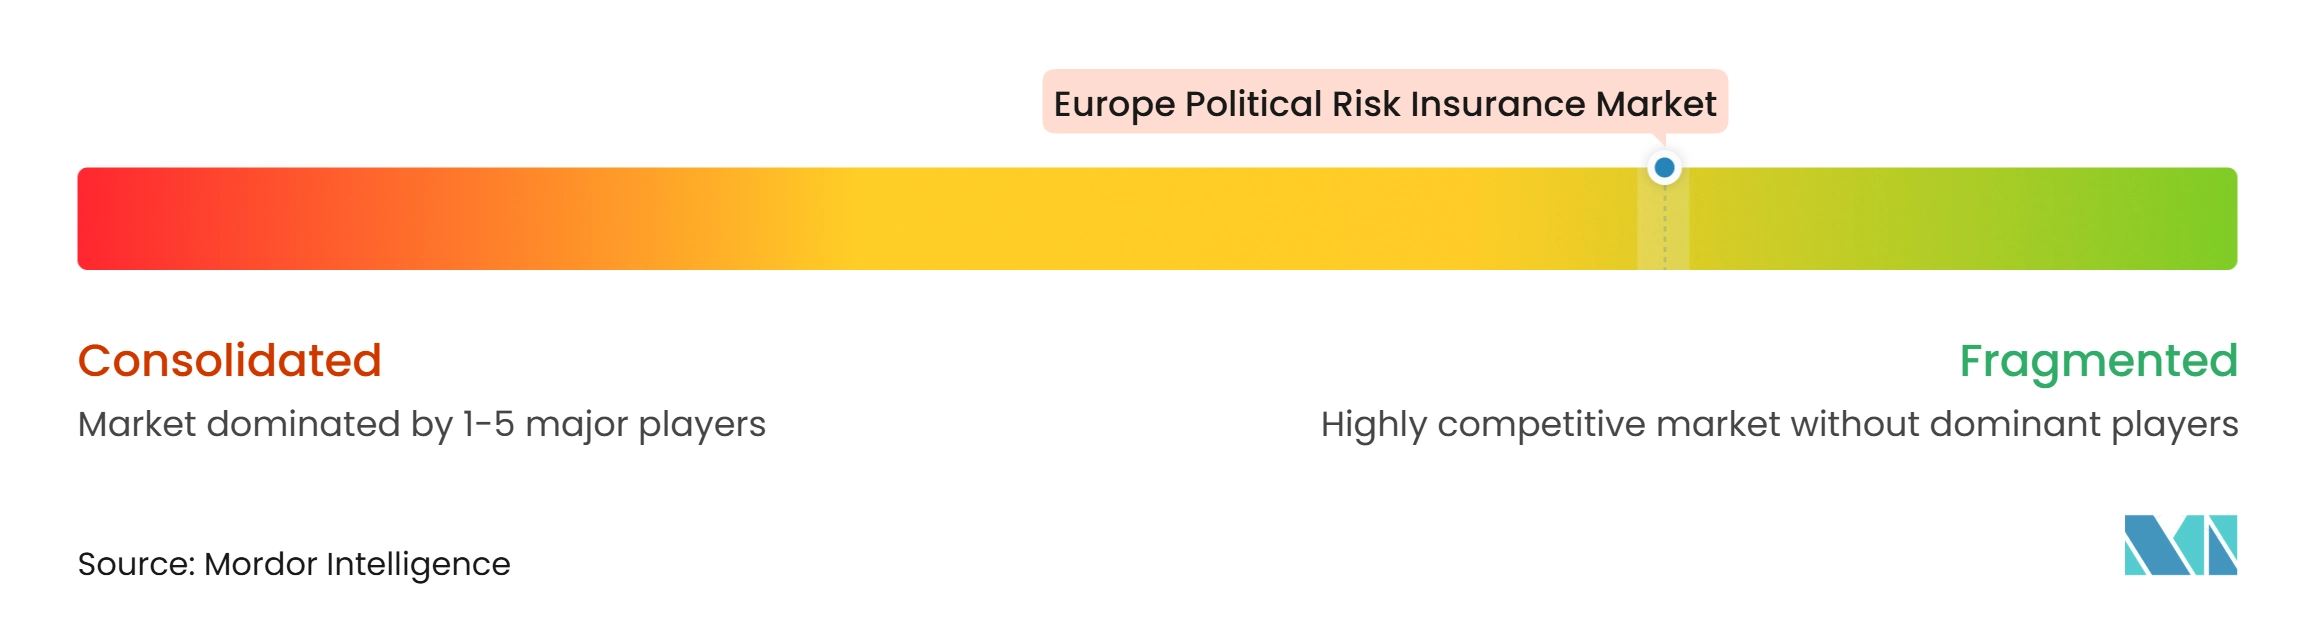
Le marché de l'assurance risque politique en Europe présente un niveau mesuré de concentration parmi les souscripteurs primaires. AIG, Chubb, AXA XL, Liberty Specialty Markets, Allianz Trade, Coface, Atradius, les syndicats de Lloyd's et les agents généraux de gestion spécialisés participent tous dans le domaine du risque politique et du crédit structuré. ICISA a rapporté 75 participants actifs en assurance crédit et risque politique en 2025, contre 67 l'année précédente. La nouvelle capacité est concentrée dans le crédit structuré et le risque politique plutôt que dans le crédit commercial à chiffre d'affaires global. Cela permet aux fournisseurs établis de crédit commercial de préserver leurs positions principales tandis que la concurrence s'intensifie dans les placements plus spécialisés.
La concurrence repose de plus en plus sur la capacité de souscription, le renseignement sur les risques, la flexibilité des polices et l'accès au soutien public ou à la réassurance. Les assureurs dotés de solides capacités de contrôle des sanctions, de lutte contre le blanchiment d'argent, de connaissance du client et d'évaluation du risque pays peuvent répondre plus efficacement aux placements complexes. SACE et Euler Hermes ont utilisé leur mémorandum d'entente pour poursuivre une coopération sur les projets Global Gateway, les matières premières critiques et la reconstruction de l'Ukraine. MIGA a étendu sa garantie pour Credit Bank Ukraine en février 2026, démontrant le rôle des prestataires multilatéraux dans des contextes où la capacité privée peut être limitée. UK Export Finance a également attribué ses contrats de courtage en assurance crédit risque politique primaire et de réserve à Aon United Kingdom Ltd et Marsh Ltd jusqu'en août 2029.
Les opportunités ouvertes les plus importantes se trouvent parmi les petites et moyennes entreprises européennes et au sein des facilités numériques liées aux banques et aux plateformes de financement à l'exportation. Les acheteurs plus petits ont souvent besoin d'une couverture modulaire abordable mais peuvent trouver les placements traditionnels trop coûteux ou difficiles à comprendre. Cet écart donne aux courtiers, aux assureurs et aux institutions publiques l'opportunité de simplifier la conception des produits sans réduire la discipline de souscription. La capacité est plus compétitive pour les risques diversifiés, tandis que les conditions restent plus sélectives pour la Chine, Taïwan, le Soudan, Israël et certaines parties de l'Afrique de l'Ouest. Le marché de l'assurance risque politique en Europe est donc compétitif pour les risques standardisés mais plus contraint là où les expositions sont politiquement sensibles ou très concentrées.
Leaders du secteur de l'assurance risque politique en Europe
-
Lloyd's of London
-
Allianz Trade
-
Coface S.A.
-
Atradius N.V.
-
Zurich Insurance Group AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance risque politique en Europe Entreprises couvertes dans ce rapport
- Lloyd's of London
- Allianz Trade
- Coface S.A.
- Atradius N.V.
- Zurich Insurance Group AG
- AIG
- Chubb
- AXA XL
- Liberty Specialty Markets
- Sompo International
- Tokio Marine HCC
- AXIS Capital
- Markel
- Canopius
- Credendo
- SACE
- SERV
- Munich Re
- Hiscox Ltd
- Swiss Re
Développements industriels récents dans Marché de l'assurance risque politique en Europe
- Août 2026 : UK Export Finance a attribué ses contrats de courtage en assurance crédit risque politique primaire et de réserve à Aon United Kingdom Ltd, opérant sous le nom de Maven Public Sector, et à Marsh Ltd, respectivement. Le contrat court jusqu'en août 2029 et couvre la réassurance du portefeuille d'assurance crédit risque politique d'UK Export Finance.
- Juillet 2026 : EIOPA a publié 8 séries de lignes directrices et de projets de normes techniques qui complètent son mandat de révision de Solvabilité II. Le cadre s'applique à partir du 30 janvier 2027 et comprend de nouveaux outils macroprudentiels et des calculs révisés de la marge de risque.
- Février 2026 : MIGA a étendu et augmenté les garanties pour les réserves obligatoires de 2 banques en Ukraine. La couverture pour Credit Bank Ukraine est passée de 41 millions EUR (47,8 millions USD) à 80 millions EUR (93,2 millions USD).
- Octobre 2025 : La Commission européenne et les institutions européennes de financement du développement ont signé 3 accords de garantie mobilisant 742 millions EUR (864,8 millions USD) de financements privés pour les énergies renouvelables, le renforcement des chaînes de valeur et le capital-investissement dans les pays partenaires.
Périmètre du rapport sur le marché de l'assurance risque politique en Europe
Aperçu de la segmentation
| Expropriation, nationalisation et privation |
| Inconvertibilité des devises et restrictions de non-transfert |
| Violence politique |
| Violation de contrat et non-respect des obligations souveraines |
| Sociétés multinationales |
| Institutions financières |
| Exportateurs et importateurs |
| Développeurs et promoteurs de projets |
| Secteur public et institutions de développement |
| Ventes directes |
| Courtiers et intermédiaires |
| Bancassurance et partenariats stratégiques |
| Plateformes numériques et en ligne |
| Assureurs privés |
| Agences de crédit à l'exportation |
| Institutions multilatérales |
| Énergie et électricité |
| Infrastructures et transports |
| Mines, pétrole et gaz, et ressources naturelles |
| Industries manufacturières et industrielles |
| Services financiers et bancaires |
| Autres (par ex., agro-industrie, soins de santé, technologie, etc.) |
| Royaume-Uni |
| Allemagne |
| Italie |
| Espagne |
| France |
| BENELUX |
| Pays nordiques |
| Reste de l'Europe |
| Par type de couverture | Expropriation, nationalisation et privation |
| Inconvertibilité des devises et restrictions de non-transfert | |
| Violence politique | |
| Violation de contrat et non-respect des obligations souveraines | |
| Par utilisateur final | Sociétés multinationales |
| Institutions financières | |
| Exportateurs et importateurs | |
| Développeurs et promoteurs de projets | |
| Secteur public et institutions de développement | |
| Par canal de distribution | Ventes directes |
| Courtiers et intermédiaires | |
| Bancassurance et partenariats stratégiques | |
| Plateformes numériques et en ligne | |
| Par type de prestataire | Assureurs privés |
| Agences de crédit à l'exportation | |
| Institutions multilatérales | |
| Par secteur | Énergie et électricité |
| Infrastructures et transports | |
| Mines, pétrole et gaz, et ressources naturelles | |
| Industries manufacturières et industrielles | |
| Services financiers et bancaires | |
| Autres (par ex., agro-industrie, soins de santé, technologie, etc.) | |
| Par pays | Royaume-Uni |
| Allemagne | |
| Italie | |
| Espagne | |
| France | |
| BENELUX | |
| Pays nordiques | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'assurance risque politique en Europe ?
Le marché de l'assurance risque politique en Europe devrait croître à un CAGR de 5,2 % de 2027 à 2032, pour atteindre 9,4 milliards USD d'ici 2032.
Quel type de couverture est en tête de la demande d'assurance risque politique en Europe ?
La violence politique est en tête avec une part de 34,3 % en 2026 et constitue également le type de couverture à la croissance la plus rapide, avec un CAGR de 7,4 % jusqu'en 2032.
Pourquoi les développeurs de projets souscrivent-ils une assurance risque politique ?
Les développeurs et promoteurs de projets ont détenu une part de 29,9 % en 2026 car les prêteurs exigent souvent une couverture pour les financements d'infrastructures et d'énergie exposés à l'action étatique ou à la perturbation des contrats.
Quels prestataires détiennent la position la plus importante en Europe ?
Les agences de crédit à l'exportation ont détenu une part de 64,8 % en 2026, soutenues par leur capacité à couvrir les risques à long terme et difficiles que les assureurs privés ne peuvent pas nécessairement conserver.
Quelle zone géographique est en tête de la demande européenne ?
Le Royaume-Uni est en tête avec une part de 24,4 % en 2026 car Londres reste un centre majeur pour la souscription spécialisée et le placement de gros.
Quel secteur présente les meilleures perspectives pour la couverture du risque politique ?
L'énergie et l'électricité ont détenu une part de 29,2 % en 2026 et devraient croître à un CAGR de 7,8 % jusqu'en 2032, les projets de transition énergétique nécessitant une protection à long terme.