
Tamanho e Participação do Mercado de Cabo de Guarda Óptico (OPGW) na Europa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
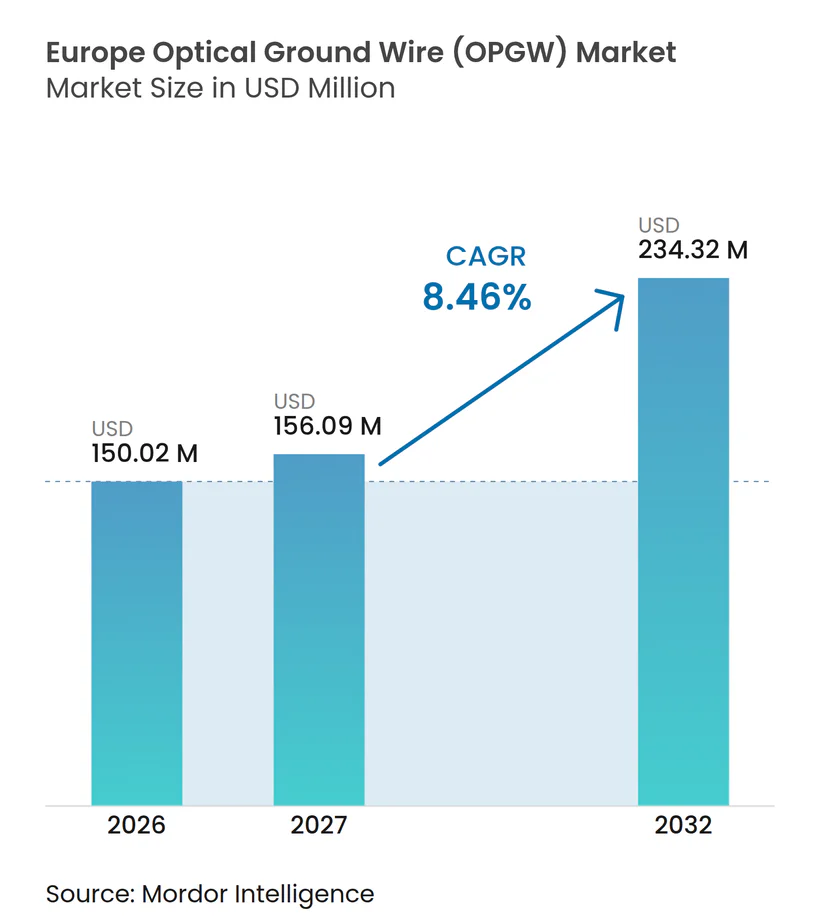
| Tamanho do mercado no ano base (2026) | 150.02 Milhões de dólares |
| Tamanho do Mercado (2027) | 156.09 Milhões de dólares |
| Tamanho do Mercado (2032) | 234.32 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cabo de Guarda Óptico (OPGW) na Europa por Mordor Intelligence
O tamanho do Mercado Europeu de Cabo de Guarda com Fibra Óptica foi avaliado em 150,02 milhões de USD em 2026 e estima-se que cresça de 156,09 milhões de USD em 2027 para atingir 234,32 milhões de USD até 2032, a uma CAGR de 8,46% durante o período de previsão (2027-2032). O mercado europeu de OPGW é sustentado pelo reforço da rede elétrica, pela integração de energias renováveis e pelas interligações transfronteiriças de energia em toda a região. Os proprietários de linhas de transmissão na Europa utilizam cada vez mais o cabo de guarda com fibra óptica tanto como componente de proteção quanto como ativo de comunicações. Os programas de investimento em redes elétricas também estão alterando as especificações dos cabos, uma vez que as novas linhas exigem maior capacidade de dados e comunicações mais resilientes. A concorrência centra-se nas relações estabelecidas com as concessionárias de energia, na capacidade de fabricação qualificada e na aptidão para gerir longos ciclos de aquisição. O mercado europeu de OPGW também se beneficia quando as concessionárias utilizam a fibra para monitoramento ou arrendam a capacidade excedente a prestadores de serviços de telecomunicações.
Principais Conclusões do Relatório
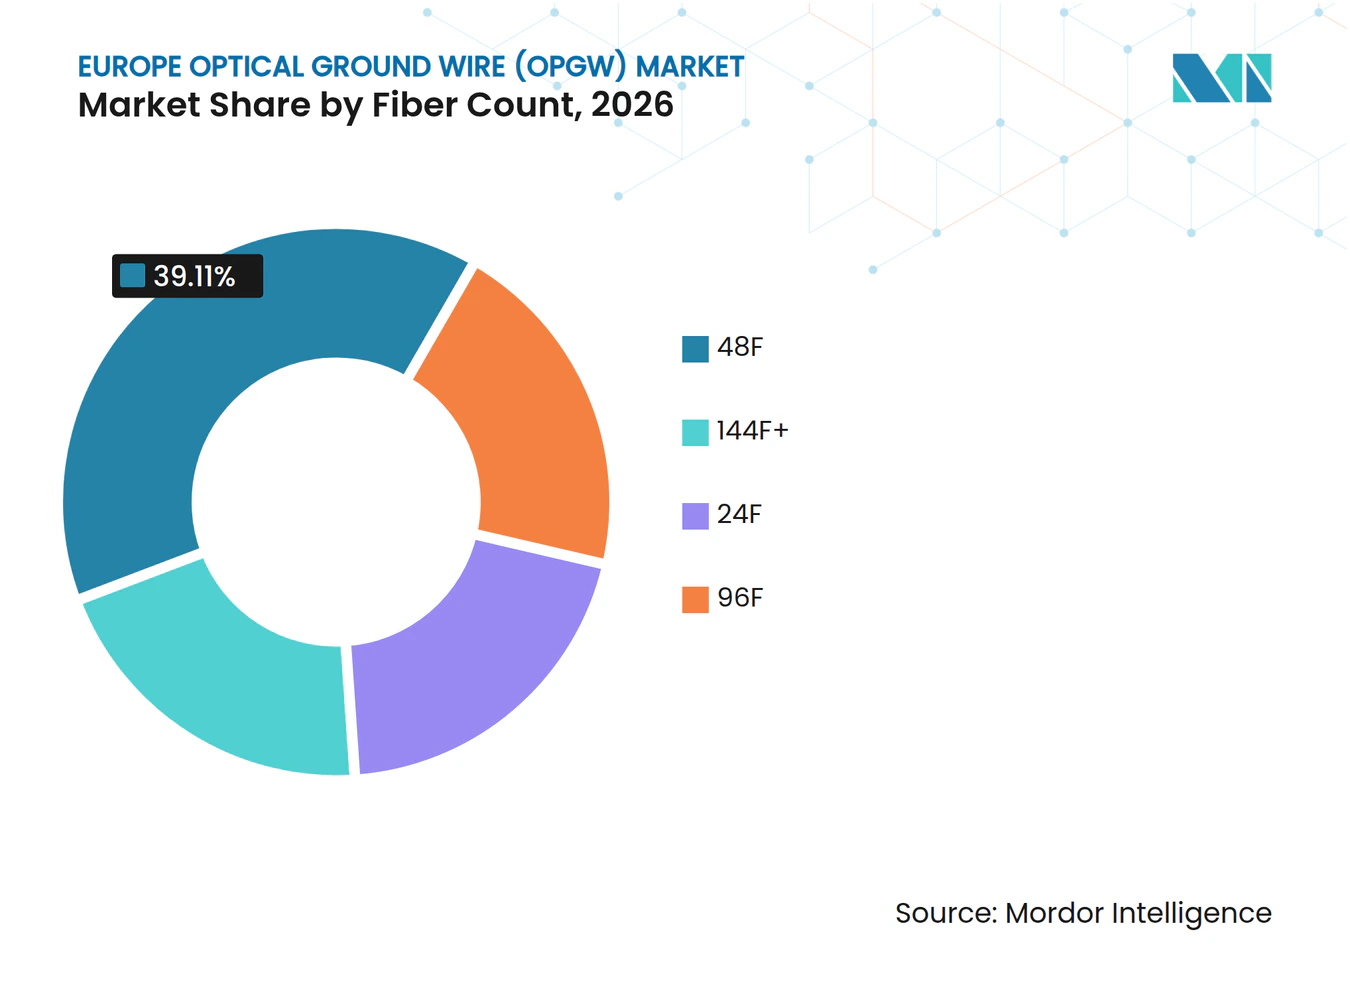
- Por contagem de fibras, a 48F deteve 39,11% da participação do mercado europeu de OPGW em 2026, enquanto a 96F registrou o maior CAGR projetado de 11,89% até 2032.
- Por tipo de design de cabo, o Design A deteve 36,23% da receita em 2026, enquanto o Design B registrou o maior CAGR projetado de 9,21% até 2032.
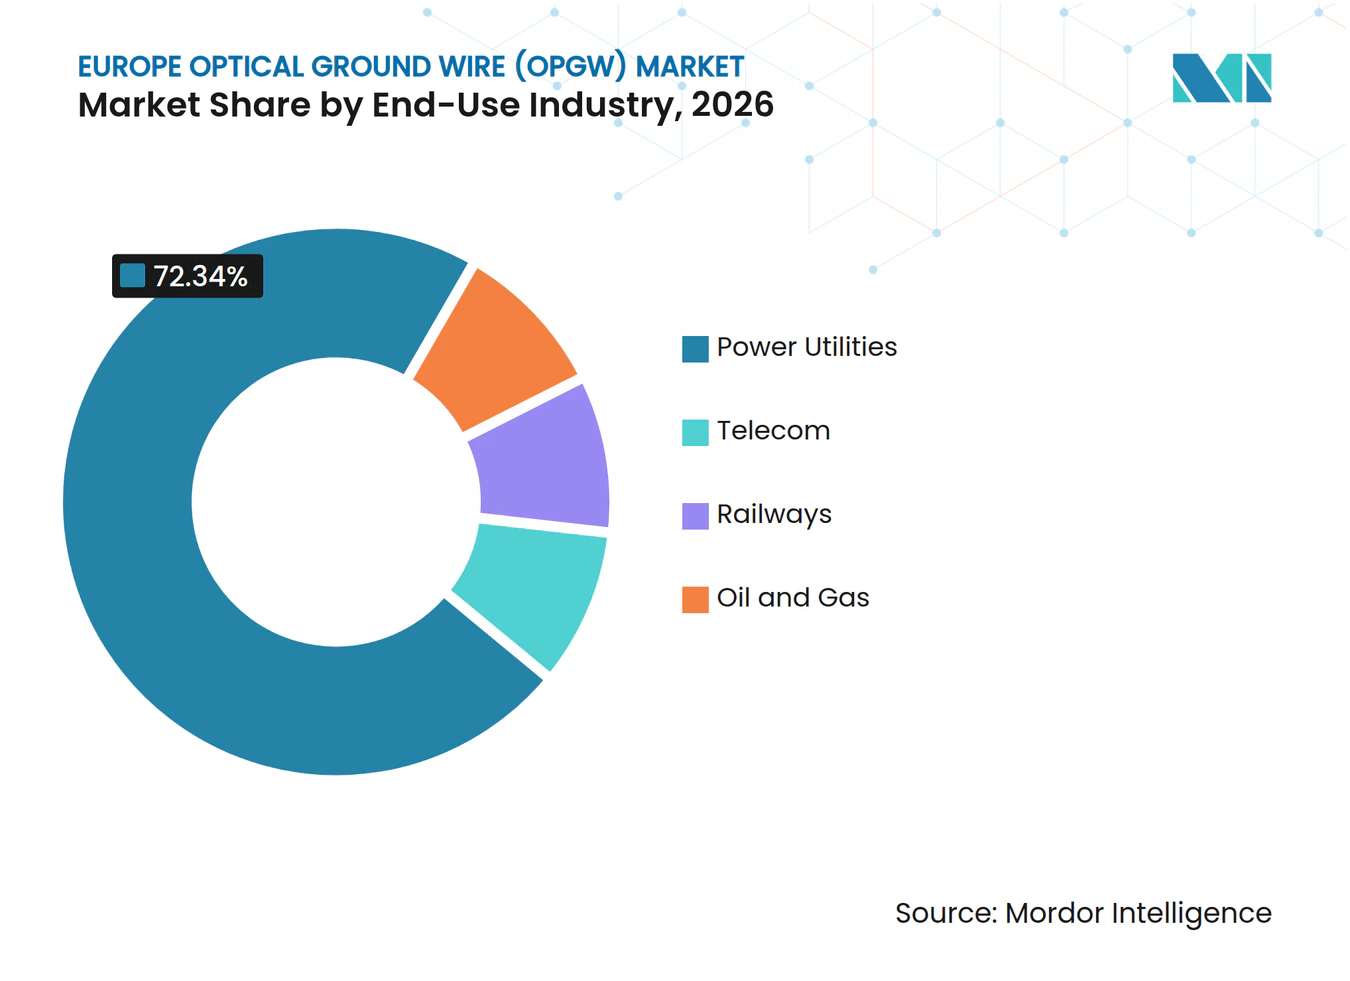
- Por setor de uso final, as Concessionárias de Energia detiveram 72,34% da participação do mercado europeu de OPGW em 2026 e registraram o maior CAGR projetado de 9,03% até 2032.
- Por geografia, a Alemanha deteve 24,12% da receita em 2026, enquanto a Polônia registrou o maior CAGR projetado de 8,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Integração de Energias Renováveis e Interligação Transfronteiriça | +2.60% | Global, concentrado no núcleo da UE: Alemanha, França, países nórdicos, Polônia | Curto prazo (≤ 2 anos) |
| Modernização da Rede de Transmissão e Substituição de Cabos de Guarda Envelhecidos | +2.00% | Em toda a UE, com exposição aguda na Europa Ocidental e Central | Médio prazo (2 a 4 anos) |
| Crescimento da Capacidade de Telecomunicações Integrada à Rede Elétrica | +0.80% | Em toda a UE, com ganhos iniciais na Itália, Espanha e Alemanha | Médio prazo (2 a 4 anos) |
| Arrendamento de Capacidade de Fibra Compartilhada por Proprietários de Redes de Transmissão | +0.50% | UE Ocidental e Meridional; expansão para a Europa Central e Oriental | Longo prazo (≥ 4 anos) |
| Demanda por Monitoramento de Linhas em Tempo Real e Manutenção Preditiva | +1.10% | Em toda a UE, com adoção inicial na Alemanha, França e mercados nórdicos | Médio prazo (2 a 4 anos) |
| Implantação de OPGW para Comunicações de Concessionárias Ciberseguras e Resiliência da Rede | +0.60% | Em toda a UE, com urgência crítica na Polônia, Estados Bálticos e Alemanha | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Integração de Energias Renováveis e Interligação Transfronteiriça
O mercado europeu de OPGW beneficia-se de projetos que conectam a geração de energia renovável aos principais centros de demanda. A Comissão Europeia identificou 8 gargalos de Autoestradas de Energia em seu Pacote de Redes de dezembro de 2025, incluindo a Ilha de Energia de Bornholm, o Harmony Link e projetos de interligação transfronteiriça ibérica. Novos corredores aéreos nesses projetos requerem equipamentos de proteção e comunicações, o que sustenta a demanda por cabo de guarda óptico. A Ilha de Energia de Bornholm tem um valor total de projeto de 7 bilhões de EUR, incluindo 645 milhões de EUR do Mecanismo Interligar a Europa[1]. Mais de 1.700 GW de projetos renováveis e híbridos aguardam conexão à rede na Europa, o que mantém a pressão sobre os proprietários de redes de transmissão para que atualizem suas infraestruturas. A integração de energia eólica offshore também requer reforço terrestre, de modo que as obras de rede se estendem além dos pontos de chegada costeiros.
Modernização da Rede e Substituição de Cabos de Guarda Envelhecidos
Os ativos envelhecidos criam trabalho de substituição recorrente para o mercado europeu de OPGW. A Agência Internacional de Energia informou que 40% das redes de distribuição da Europa têm mais de 40 anos, enquanto os gastos anuais com redes devem superar 70 bilhões de USD em 2025. A RTE anunciou um programa de modernização de 94 bilhões de EUR para 40.000 km de linhas de alta tensão até 2040. Em dezembro de 2025, a RTE concluiu obras de renovação na linha de 225 kV Champagnier-Cordéac, incluindo um cabo de guarda com fibra integrada[2]. Esses projetos tornam a demanda por substituição mais previsível do que a construção em novos locais, pois estão incorporados em planos recorrentes de renovação de ativos. O mercado europeu de OPGW possui, portanto, um pipeline duradouro proveniente da França, Alemanha, Itália e outros países que estão atualizando redes de transmissão já estabelecidas.
Telecomunicações em Redes Elétricas e Arrendamento de Fibra Compartilhada
O mercado europeu de OPGW também é moldado pelo valor das comunicações da fibra instalada. A Terna opera mais de 46.000 km de linhas de alta tensão equipadas com fibra óptica e planeja investir mais de 2 bilhões de EUR em sua rede de fibra até 2028[3]. A Terna oferece acesso de longo prazo à fibra a operadores de telecomunicações e data centers, proporcionando às concessionárias um caminho para monetizar a capacidade excedente. A Reintel arrenda fibra escura em toda a rede de transmissão da Espanha e conecta pontos de interligação internacional com a França, Portugal, Marrocos e Andorra. A Fluxys também arrenda capacidade de fibra excedente de sua rede de gás a operadoras que atendem às principais rotas europeias. A receita de arrendamento pode melhorar a viabilidade econômica de contagens de fibras mais elevadas, especialmente onde a regulamentação permite o uso comercial da infraestrutura das concessionárias.
Monitoramento em Tempo Real e Comunicações Ciberseguras
As concessionárias podem utilizar as fibras do OPGW para sensoriamento, proteção e comunicações seguras, o que aumenta o valor de cada instalação. Um estudo revisado por pares de 2025 constatou que as fibras ópticas no OPGW podem detectar acumulação de gelo, galope e flecha por meio de métodos de sensoriamento distribuído. O sistema OPGWatch da Prysmian utiliza uma fibra dedicada para detectar intrusão, vibração, variações de temperatura e eventos climáticos a partir de equipamentos localizados em uma subestação. Essa abordagem pode eliminar a necessidade de dispositivos adicionais montados em condutores. O código de rede de cibersegurança da UE também exige práticas mais robustas de intercâmbio de informações para fluxos de eletricidade transfronteiriços[4]. O mercado europeu de OPGW beneficia-se porque a fibra fisicamente separada pode atender às necessidades de comunicações que as concessionárias avaliam como críticas para a resiliência da rede.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Retrofit e Requisitos Especializados de Instalação | -1.80% | Em toda a UE; mais agudo no Reino Unido, França e Alemanha, onde a instalação em linhas energizadas é complexa | Curto prazo (≤ 2 anos) |
| Longos Prazos de Aquisição pelas Concessionárias e de Execução de Projetos de Transmissão | -1.20% | Em toda a UE, com impacto concentrado em mercados regulados | Médio prazo (2 a 4 anos) |
| Complexidade na Alocação de Fibra e na Governança de Cibersegurança | -0.70% | Em toda a UE; impacto mais precoce nas interligações transfronteiriças de operadores de sistemas de transmissão | Médio prazo (2 a 4 anos) |
| Volatilidade dos Preços do Alumínio e do Aço Inoxidável | -1.00% | Global, com exposição de aquisição concentrada nos centros de fabricação europeus | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Retrofit, Instalação Especializada e Longos Prazos de Execução de Projetos
O mercado europeu de OPGW enfrenta restrições de instalação quando as concessionárias realizam retrofit em linhas energizadas. O trabalho de retrofit pode exigir equipamentos especializados de lançamento de cabos, equipes certificadas para trabalho em linhas energizadas e janelas de interrupção cuidadosamente gerenciadas. Esses requisitos aumentam o custo instalado além do preço do cabo, particularmente nas densas redes de 400 kV na Alemanha e na França. A Agência Internacional de Energia informou que os preços dos componentes mais do que dobraram na última década e que a China responde por 60% das importações europeias de transformadores. Os ciclos de aquisição das concessionárias também podem abranger múltiplos períodos regulatórios, de modo que um aumento na necessidade de projetos nem sempre se traduz em pedidos imediatos. Essas condições atrasam o reconhecimento de receita mesmo quando a demanda por substituição de longo prazo permanece intacta.
Governança de Fibra, Complexidade de Cibersegurança e Volatilidade dos Preços de Metais
A alocação de fibra e a governança de cibersegurança podem complicar projetos transfronteiriços no mercado europeu de OPGW. Os proprietários de redes de transmissão devem decidir como a capacidade é reservada para proteção, dados operacionais, sensoriamento e clientes externos de arrendamento. Essas decisões são mais complexas quando vários operadores de sistemas compartilham uma interligação. Os insumos de alumínio e aço inoxidável também expõem os produtores a variações de custo, enquanto os acordos de longo prazo com concessionárias podem fixar os preços de venda antes que os custos dos materiais sejam conhecidos. O rascunho citou preços do alumínio de 2.657 USD por tonelada métrica no final de julho de 2025, mas essa estimativa provinha de uma fonte comercial não qualificada e não é utilizada nesta reescrita. Fabricantes com arranjos de fornecimento mais robustos e capacidades de hedge podem gerir essa exposição de forma mais eficaz.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Contagem de Fibras:
Requisitos de Maior Capacidade Reformulam as Especificações de Novas ConstruçõesA configuração 48F deteve 39,11% da receita em 2026. Ela se adequa a muitos programas de substituição de 110 kV a 220 kV porque pode atender às necessidades rotineiras de controle supervisório, proteção e comunicações. As concessionárias que substituem cabos de guarda existentes também podem utilizar a 48F, onde os limites de carga das torres restringem o escopo para um cabo mais pesado. A opção 24F atende a projetos de menor complexidade, incluindo linhas rurais de circuito único e rotas de menor tensão com necessidades limitadas de largura de banda. Esses usos conferem à 24F um papel estável, embora suas aplicações endereçáveis sejam mais restritas do que as da 48F.
O segmento 96F tem o maior CAGR projetado de 11,89% até 2032. O tamanho do mercado europeu de OPGW para a 96F é sustentado por novos corredores de 220 kV a 500 kV e conexões de energia eólica offshore que requerem maior capacidade na instalação. Contagens de fibras mais elevadas podem suportar proteção, controle supervisório, sensoriamento distribuído e capacidade excedente simultaneamente. O segmento 144F+ permanece concentrado em corredores de múltiplos circuitos que necessitam de comunicações redundantes e potencial arrendamento de fibra escura. As aquisições na região nórdica e no Benelux refletem cada vez mais o benefício de selecionar mais fibras desde o início, pois o acesso às torres e o lançamento de cabos dominam os custos de atualização posteriores.



Por Tipo de Design de Cabo:
O Design B Avança em Rotas Mais ExigentesO Design A respondeu por 36,23% da receita em 2026. Sua base instalada consolidada reflete estruturas mecânicas familiares, sistemas de acessórios maduros e ampla aceitação nos acordos-quadro das concessionárias. Os instaladores conhecem os requisitos de manuseio dessa configuração, o que pode reduzir o risco de execução em trabalhos de substituição convencionais. O Design A, portanto, deve continuar sendo importante para os programas padrão de reforço de rede. O mercado europeu de OPGW continua a utilizar esse design onde as condições existentes das torres favorecem uma especificação bem testada.
O Design B está projetado para expandir a um CAGR de 9,21% até 2032. As estruturas multitubo e de armadura de dupla camada associadas ao Design B podem suportar altas contagens de fibras, vãos mais longos, cargas de gelo e rotas de alta tensão mais exigentes. Um guia técnico de 2025 afirmou que os designs multitubo podem acomodar contagens de 96F a 144F com forte desempenho de tração para grandes vãos e zonas de gelo intenso. Os Designs C a F atendem a necessidades mais específicas, incluindo travessias costeiras, aplicações de baixo peso e locais com altos requisitos de curto-circuito. Esses designs têm menor peso individual, mas oferecem aos fabricantes a oportunidade de fornecer soluções especializadas onde os produtos padrão não são adequados.
Por Setor de Uso Final:
As Concessionárias Permanecem como a Principal Fonte de DemandaAs Concessionárias de Energia responderam por 72,34% da receita em 2026 e estão projetadas para crescer a um CAGR de 9,03% até 2032. Os operadores de sistemas de transmissão e outros proprietários de redes impulsionam a demanda por meio de programas de modernização, integração de energias renováveis e interligação. Contagens de fibras mais elevadas e recursos de sensoriamento podem aumentar o valor do cabo fornecido sob contratos com concessionárias. O setor europeu de OPGW está mais estreitamente vinculado aos gastos de capital das concessionárias, pois os operadores são proprietários das linhas aéreas onde o OPGW é instalado. As orientações da ACER de 2025 sobre intercâmbio de informações de cibersegurança acrescentam uma consideração adicional de comunicações para os sistemas elétricos transfronteiriços.
Os fornecedores de telecomunicações geralmente utilizam a fibra por meio de direitos de longo prazo concedidos pelas concessionárias, em vez de adquirir OPGW diretamente. Essa relação ainda influencia o investimento das concessionárias, pois a receita de arrendamento pode justificar uma instalação de fibra maior ou mais capaz. As ferrovias criam demanda constante onde os sistemas de eletrificação e sinalização se expandem junto com a infraestrutura de energia aérea. As aplicações de petróleo e gás são menores e se relacionam principalmente com linhas aéreas que abastecem instalações de dutos e compressores. Essa estrutura mantém as aquisições concentradas entre os proprietários de redes reguladas.

Análise Geográfica
Mercado Alemão de Cabo de Guarda com Fibra Óptica (OPGW)
A Alemanha deteve 24,12% da receita em 2026. Sua base de demanda é sustentada pela necessidade de transferir energia renovável das áreas de geração no norte para os centros industriais no sul. O Plano de Desenvolvimento de Rede da Alemanha de 2025 identificou entre 360 bilhões de EUR e 390 bilhões de EUR em investimentos em rede até 2045. Essa escala sustenta a demanda ao longo de vários ciclos de planejamento, e não de um único período de aquisição. O mercado europeu de OPGW também recebe suporte das atualizações de rede realizadas pela TransnetBW e pela 50Hertz.
Mercado Europeu de Cabo de Guarda com Fibra Óptica (OPGW)
A França é uma grande contribuidora porque a RTE planeja modernizar 40.000 km de linhas de alta tensão até 2040. A Itália se beneficia do plano de investimento em fibra da Terna e de seu modelo comercial de fibra já consolidado. A Espanha ocupa uma posição correlata por meio das operações de fibra na rede de transmissão da Reintel. Esses mercados oferecem uma combinação de substituição de linhas, expansão de fibra e uso de capacidade comercial. O mercado europeu de OPGW conta, portanto, com vários grandes centros de demanda na Europa Ocidental e Meridional, com fatores impulsionadores distintos, porém complementares.
Mercado de Cabo de Guarda com Fibra Óptica (OPGW) da Polônia e da Noruega
A Polônia deve registrar o maior CAGR geográfico, de 8,92%, até 2032. A PSE planeja PLN 64 bilhões, equivalentes a 16 bilhões de USD, para mais de 4.800 km de novas linhas de 400 kV até 2034. O Banco Europeu de Investimento também realizou um pagamento de empréstimo superior a 400 milhões de EUR ao Grupo Orlen para modernização da rede elétrica. A Noruega permanece como compradora regular por meio da integração de energia hidrelétrica e das atividades de interconexão nórdica.
Cenário Competitivo
Concentração do Mercado
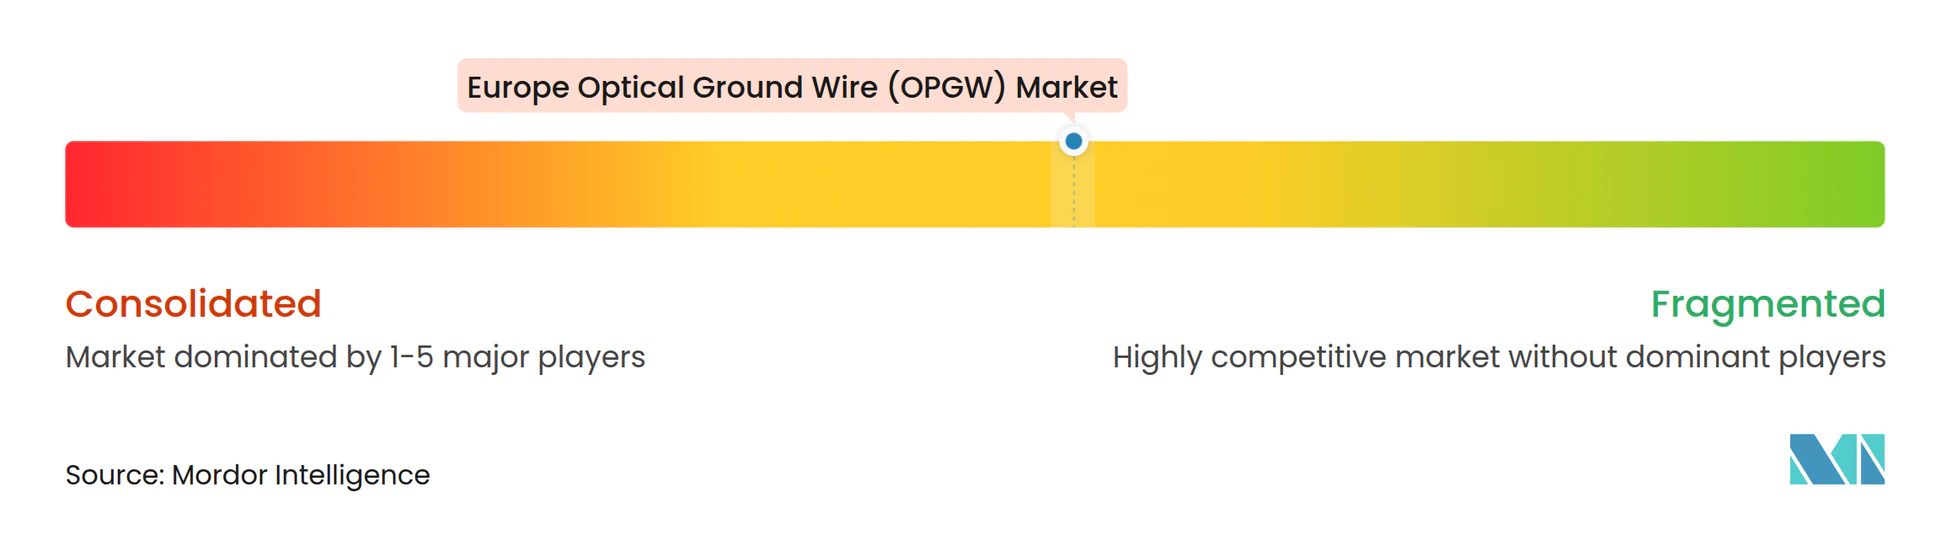
O Mercado de Cabo de Guarda Óptico (OPGW) na Europa é moderadamente concentrado. Prysmian, NKT e Nexans ancoram o mercado europeu de OPGW por meio de capacidade de fabricação, relações qualificadas com concessionárias e portfólios de cabos mais amplos. A Prysmian instalou mais de 195.000 km de OPGW em mais de 100 países e produz mais de 25.000 km anualmente em suas instalações europeias, americanas e asiáticas. O Banco Europeu de Investimento concordou em fornecer à Prysmian 300 milhões de EUR para pesquisa e desenvolvimento, com uma primeira parcela de 200 milhões de EUR assinada em dezembro de 2025. A NKT está avançando em um programa de expansão de capacidade de 2 bilhões de EUR até 2028, abrangendo Karlskrona, Colônia e Portugal.
O sistema OPGWatch da Prysmian demonstra como os fornecedores estão expandindo o fornecimento de cabos para serviços de monitoramento. A Elia realizou pedidos de cabos no valor de 135 milhões de EUR junto à NKT, Nexans e Prysmian para 945 km de cabo terrestre, com entregas previstas para 2025 a 2027. Esses acordos demonstram a vantagem dos fornecedores já qualificados nos marcos de aquisição das concessionárias. Os produtos do Design B, cabos com maior contagem de fibras e soluções de monitoramento permanecem áreas importantes de diferenciação. Os fabricantes asiáticos competem em preço e prazo de entrega, particularmente em licitações públicas.
A Tratos Cavi tem uma posição especializada em designs de cabos personalizados e de alta especificação para grandes proprietários de redes de transmissão. A conformidade técnica com as normas IEC 60794-1 e IEC 61089, juntamente com a certificação ISO 9001, fornece uma base para a participação em trabalhos de concessionárias europeias. O mercado europeu de OPGW é moderadamente consolidado porque os maiores fornecedores possuem capacidades estabelecidas de produção, qualificação e serviço. O comportamento competitivo continua sendo moldado por acordos-quadro, confiabilidade de entrega e a capacidade de fornecer soluções de cabo e monitoramento.
Líderes do Setor de Cabo de Guarda Óptico (OPGW) na Europa
-
Prysmian S.p.A.
-
Nexans S.A.
-
Tratos Cavi S.p.A.
-
AFL Telecommunications LLC
-
NKT A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Cabo de Guarda com Fibra Óptica (OPGW) Empresas cobertas neste relatório
- AFL Telecommunications LLC
- APAR Industries Limited
- Caledonian Cables Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Group Co., Ltd.
- Jiangsu Tongguang Electronic Wire & Cable Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- Shenzhen SDG Information Co., Ltd.
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Cavi S.p.A.
Desenvolvimentos industriais recentes em Mercado Europeu de Cabo de Guarda com Fibra Óptica (OPGW)
- Dezembro de 2025: O Banco Europeu de Investimento aprovou um pacote de financiamento de P&D de 300 milhões de EUR para a Prysmian, com a primeira parcela de 200 milhões de EUR assinada. Os recursos são direcionados a soluções de redes de energia e digitais, incluindo tecnologias de OPGW e cabos ópticos, em laboratórios de P&D na Itália, França, Alemanha, Países Baixos e Espanha até 2028.
- Setembro de 2025: A Siemens Energy foi premiada com o contrato da estação conversora para a Ilha de Energia de Bornholm, uma joint venture entre a Energinet e a 50Hertz. O projeto tem um valor total de 7 bilhões de EUR, enquanto o Mecanismo Interligar a Europa concedeu 645 milhões de EUR.
- Setembro de 2025: A Prysmian foi nomeada licitante preferencial para o projeto de interligação HVDC Eastern Green Link 4 da National Grid, entre a Escócia e a Inglaterra. O valor esperado do contrato é de 2 bilhões de EUR, e o projeto inclui trechos de linhas aéreas onde o OPGW é parte integrante do design.
- Julho de 2025: A Prysmian recebeu um acordo-quadro de 3 anos, mais 1 ano opcional, com a Terna para fornecimento de cabos HVAC e manutenção de cabos de alta tensão em toda a rede de transmissão nacional da Itália. O acordo é avaliado em até 382,5 milhões de EUR.
Escopo do Relatório do Mercado de Cabo de Guarda Óptico (OPGW) na Europa
O Cabo de Guarda Óptico (OPGW) é um cabo de guarda aéreo especializado instalado em linhas de transmissão de energia elétrica que combina proteção contra raios e aterramento de corrente de falta com capacidades de comunicação por fibra óptica. É composto por fibras ópticas alojadas em uma estrutura metálica protetora e é utilizado pelas concessionárias para transmissão de dados em alta velocidade, comunicação entre subestações, monitoramento da rede elétrica, proteção e controle. O OPGW desempenha uma função dupla ao proteger as linhas de transmissão contra raios, ao mesmo tempo em que permite comunicações confiáveis entre as instalações do sistema de energia.
O mercado europeu de cabo de guarda óptico (OPGW) é segmentado por contagem de fibras, tipo de design de cabo, setor de uso final e geografia. Por contagem de fibras, o mercado é segmentado em 24F, 48F, 96F e 144F e acima. Por tipo de design de cabo, o mercado é segmentado em Design A, Design B, Design C, Design D, Design E e Design F. Por setor de uso final, o mercado é segmentado em concessionárias de energia, telecomunicações, ferrovias e petróleo e gás. O relatório também abrange o tamanho do mercado e as previsões para o mercado europeu de cabo de guarda óptico (OPGW) em 9 países da região. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| 24F |
| 48F |
| 96F |
| 144F+ |
| Design A |
| Design B |
| Design C |
| Design D |
| Design E |
| Design F |
| Concessionárias de Energia |
| Telecomunicações |
| Ferrovias |
| Petróleo e Gás |
| Alemanha |
| França |
| Itália |
| Espanha |
| Reino Unido |
| Polônia |
| Países Baixos |
| Noruega |
| Rússia |
| Restante da Europa |
| Por Contagem de Fibras | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Por Tipo de Design de Cabo | Design A |
| Design B | |
| Design C | |
| Design D | |
| Design E | |
| Design F | |
| Por Setor de Uso Final | Concessionárias de Energia |
| Telecomunicações | |
| Ferrovias | |
| Petróleo e Gás | |
| Por Geografia | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Noruega | |
| Rússia | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de Cabo de Guarda Óptico (OPGW)?
O relatório projeta que o valor aumentará de 156,09 milhões de USD em 2027 para 234,32 milhões de USD até 2032, a um CAGR de 8,46%. A previsão reflete a demanda das concessionárias, os requisitos de maior contagem de fibras e as crescentes necessidades de comunicações.
Qual contagem de fibras está crescendo mais rapidamente na Europa?
A configuração 96F está projetada para crescer a um CAGR de 11,89% até 2032, pois as novas rotas de alta tensão requerem maior capacidade de comunicações e sensoriamento.
Quais compradores respondem pela maior parte da demanda por OPGW?
As Concessionárias de Energia detiveram 72,34% da receita em 2026 e estão projetadas para crescer a um CAGR de 9,03% até 2032.
Qual país tem a maior participação de receita em 2026?
A Alemanha deteve 24,12% da receita em 2026, sustentada por grandes investimentos em redes e necessidades de transmissão de energia renovável.
Por que as concessionárias instalam mais fibras do que as operações imediatas exigem?
As fibras extras podem suportar proteção, sensoriamento, redundância e potencial arrendamento de longo prazo a clientes de telecomunicações ou data centers.
Quão concentrada é a concorrência entre fornecedores na Europa?
O mercado é moderadamente consolidado em torno de fornecedores de cabos estabelecidos, embora um índice quantitativo de concentração não possa ser calculado porque as participações de mercado combinadas dos fornecedores não foram fornecidas.