
ヨーロッパ光ファイバー複合架空地線(OPGW)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 150.02 百万米ドル |
| 市場規模 (2027) | 156.09 百万米ドル |
| 市場規模 (2032) | 234.32 百万米ドル |
| 成長率 (2027 - 2032) | 8.46 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ光ファイバー複合架空地線(OPGW)市場分析
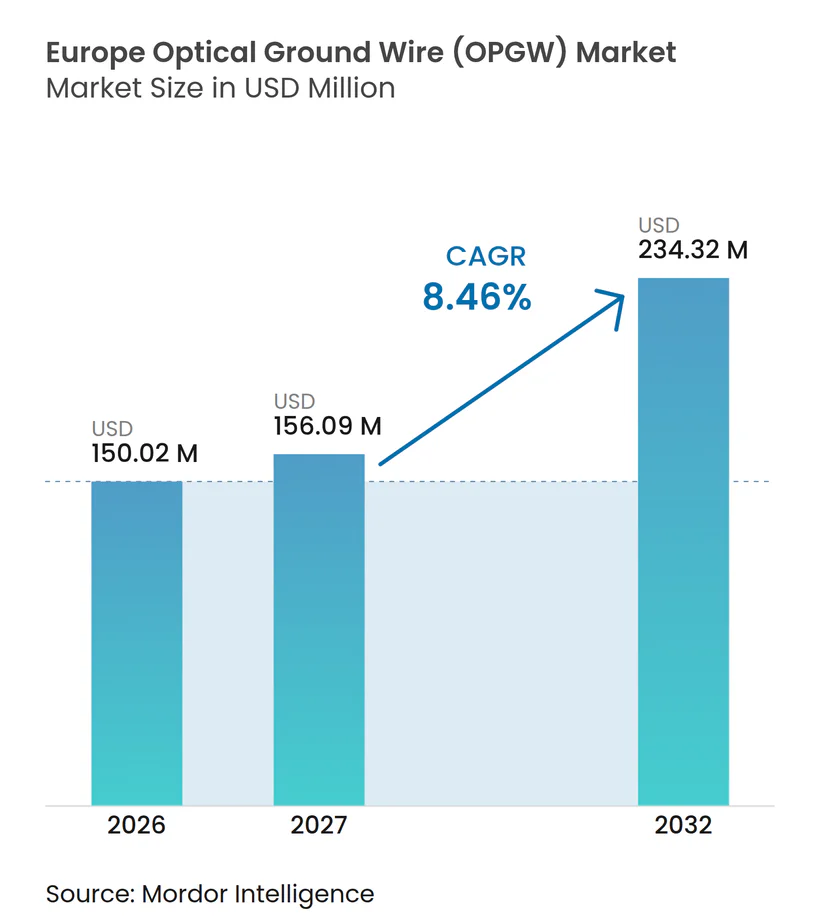
ヨーロッパ 光ファイバー架空地線市場規模は2026年に150.02 ミリオン 米ドルと評価され、2027年の156.09 ミリオン 米ドルから成長し、予測期間(2027年〜2032年)においてCAGR 8.46%で2032年までに234.32 ミリオン 米ドルに達すると推定されています。ヨーロッパのOPGW市場は、域内における電力網の強化、再生可能エネルギーの統合、および国境を越えた電力連系線によって支えられています。ヨーロッパの送電事業者は、光ファイバー架空地線を保護部品および通信資産の両方として活用するケースが増加しています。また、新規路線ではより大きなデータ容量とより堅牢な通信が求められるため、グリッド投資プログラムはケーブルの仕様変更をもたらしています。競争は、確立されたユーティリティとの関係、認定された製造能力、および長期調達サイクルを管理する能力を中心に展開されています。ヨーロッパのOPGW市場はまた、ユーティリティがモニタリング目的でファイバーを活用したり、余剰容量を通信事業者にリースしたりする場合にも恩恵を受けます。
主要レポートのポイント
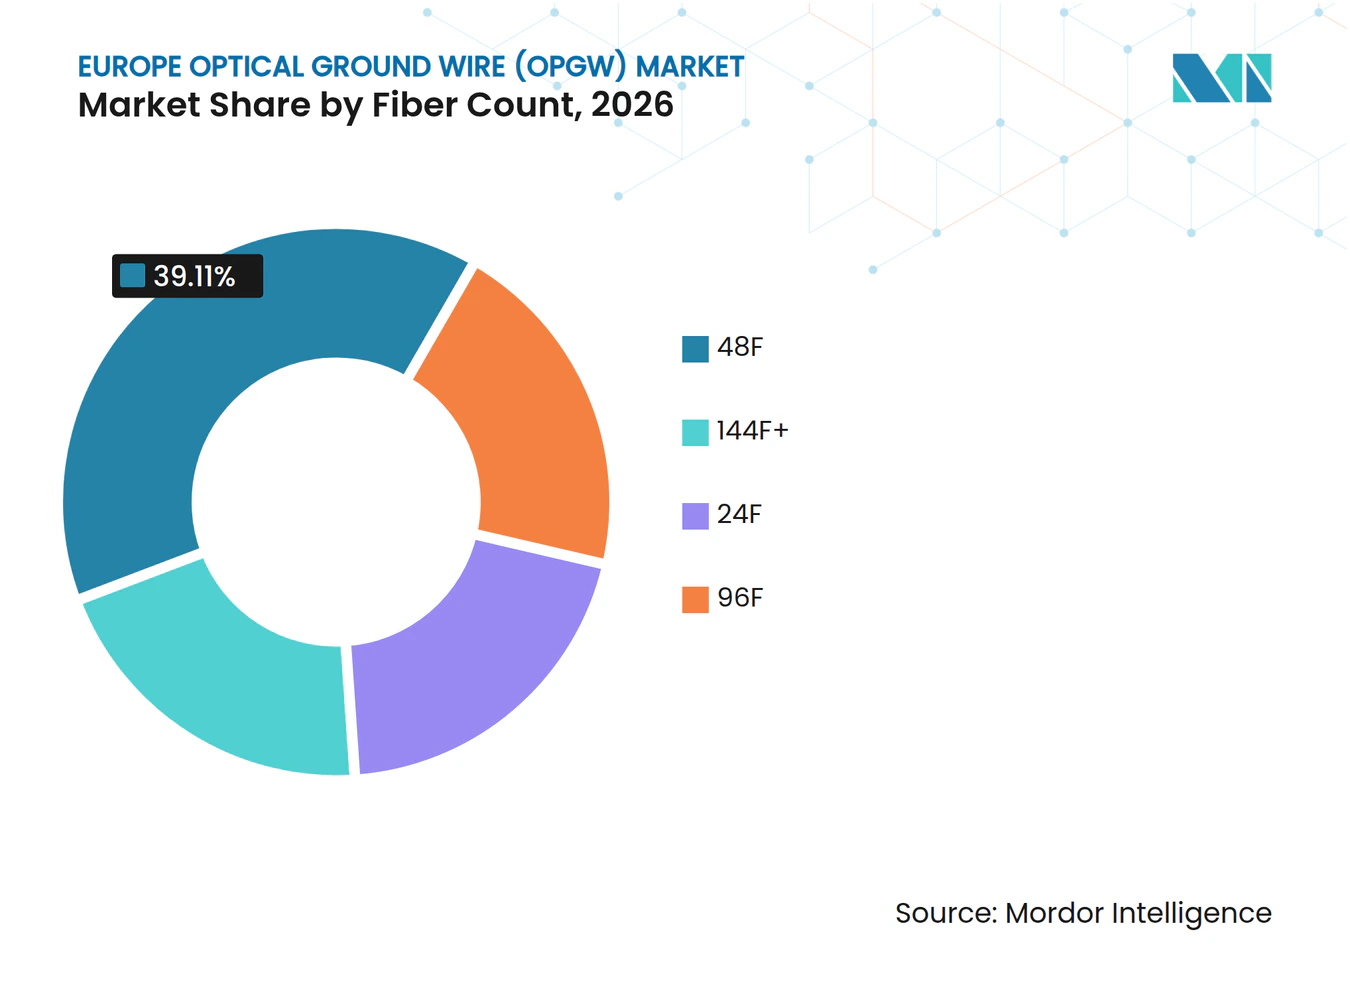
- ファイバー数別では、48Fが2026年のヨーロッパOPGW市場シェアの39.11%を占め、96Fが2032年にかけて11.89%という最高の予測CAGRを記録しました。
- ケーブル設計タイプ別では、設計Aが2026年の収益の36.23%を占め、設計Bが2032年にかけて9.21%という最高の予測CAGRを記録しました。
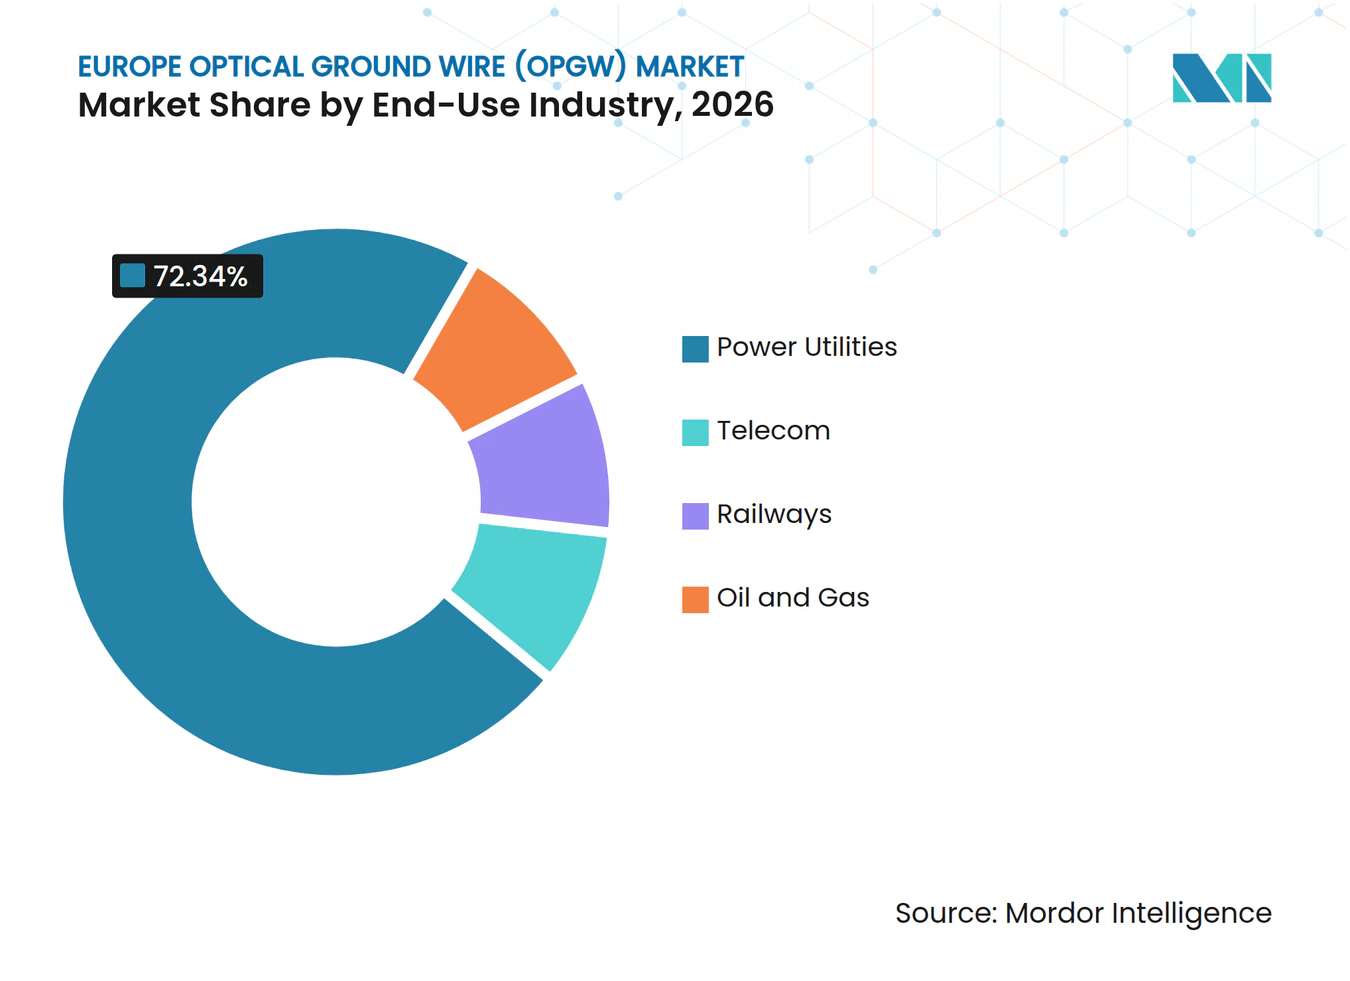
- 最終用途産業別では、電力公益事業が2026年のヨーロッパOPGW市場シェアの72.34%を占め、2032年にかけて9.03%という最高の予測CAGRを記録しました。
- 地域別では、ドイツが2026年の収益の24.12%を占め、ポーランドが2032年にかけて8.92%という最高の予測CAGRを記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 再生可能エネルギーの統合と国境を越えた連系需要 | +2.60% | グローバル、EUコアに集中:ドイツ、フランス、北欧諸国、ポーランド | 短期(2年以内) |
| 送電系統の近代化と老朽化した架空地線の更新 | +2.00% | EU全域、西欧および中欧で深刻な影響 | 中期(2〜4年) |
| グリッド組み込み通信容量の成長 | +0.80% | EU全域、イタリア、スペイン、ドイツで早期の利益 | 中期(2〜4年) |
| 送電事業者による共有ファイバー容量のリース | +0.50% | 西欧および南欧EU;中東欧への波及 | 長期(4年以上) |
| リアルタイム回線監視と予知保全の需要 | +1.10% | EU全域、ドイツ、フランス、北欧市場での早期採用 | 中期(2〜4年) |
| サイバーセキュアな公益事業通信とグリッドレジリエンスのためのOPGW展開 | +0.60% | EU全域、ポーランド、バルト三国、ドイツで緊急性が高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの統合と国境を越えた連系需要
ヨーロッパOPGW市場は、再生可能エネルギーの発電拠点を主要な需要センターに接続するプロジェクトから恩恵を受けています。欧州委員会は2025年12月のグリッドパッケージにおいて、ボーンホルムエネルギーアイランド、ハーモニーリンク、イベリア半島の国境を越えたプロジェクトを含む8つのエネルギーハイウェイのボトルネックを特定しました。これらのプロジェクト内の新規架空回廊には保護・通信機器が必要であり、光ファイバー複合架空地線の需要を支えています。ボーンホルムエネルギーアイランドの総プロジェクト価値は70 ビリオン ユーロであり、欧州接続ファシリティからの6億4,500万ユーロを含みます[1]。ヨーロッパでは1,700 GW以上の再生可能エネルギーおよびハイブリッドプロジェクトが系統接続を待っており、送電事業者にネットワークのアップグレードを迫る圧力が続いています。洋上風力の統合には内陸部の強化も必要であるため、ネットワーク工事は沿岸の陸揚げ地点を超えて広がっています。
系統近代化と老朽化した架空地線の更新
老朽化した資産は、ヨーロッパOPGW市場に定期的な更新作業をもたらしています。国際エネルギー機関は、ヨーロッパの配電系統の40%が40年以上経過しており、年間の系統支出が2025年に700 ビリオン 米ドルを超える見込みであると報告しました。RTEは2040年までに40,000 kmの高圧線を対象とした940 ビリオン ユーロの近代化プログラムを発表しました。2025年12月、RTEは225 kVシャンパニエ・コルデアック線の改修工事を完了し、光ファイバー一体型架空地線を含む工事を実施しました[2]。これらのプロジェクトは、定期的な資産更新計画に組み込まれているため、グリーンフィールド建設よりも更新需要の予測が容易です。ヨーロッパOPGW市場は、フランス、ドイツ、イタリア、および既存の送電ネットワークをアップグレードするその他の国々からの持続的なパイプラインを有しています。
グリッド通信と共有ファイバーリース
ヨーロッパOPGW市場は、設置済みファイバーの通信価値によっても形成されています。Ternaは光ファイバーを装備した46,000 km以上の高圧線を運営しており、2028年までにファイバーネットワークに20 ビリオン ユーロ以上を投資する計画です[3]。Ternaは通信事業者やデータセンター事業者に長期ファイバーアクセスを提供しており、公益事業者が余剰容量を収益化する手段を提供しています。Reintelはスペインの送電ネットワーク全体でダークファイバーをリースし、フランス、ポルトガル、モロッコ、アンドラとの国際接続ポイントを結んでいます。Fluxyxもガスネットワークの余剰ファイバー容量を主要なヨーロッパルートを提供するキャリアにリースしています。リース収入は、特に規制が公益事業インフラの商業利用を認めている場合に、より高いファイバー数の事業性を向上させる可能性があります。
リアルタイム監視とサイバーセキュアな通信
公益事業者はOPGWファイバーをセンシング、保護、およびセキュアな通信に活用でき、各設備の価値を高めることができます。2025年査読済み研究では、OPGWの光ファイバーが分散センシング手法によって着氷、ギャロッピング、たるみを検出できることが明らかになりました。PrysmianのOPGWatchシステムは専用ファイバーを使用して、変電所に設置された機器から侵入、振動、温度変化、気象イベントを検出します。このアプローチにより、追加の導体搭載デバイスの必要性を回避できる場合があります。EUのサイバーセキュリティネットワークコードも、国境を越えた電力フローに関するより強固な情報交換慣行を要求しています[4]。物理的に分離されたファイバーがネットワークレジリエンスにとって重要と評価される通信ニーズを支援できるため、ヨーロッパOPGW市場は恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い改修コストと専門的な設置要件 | -1.80% | EU全域;活線設置が複雑なイギリス、フランス、ドイツで最も深刻 | 短期(2年以内) |
| 長い公益事業調達と送電プロジェクトのリードタイム | -1.20% | EU全域、規制市場に集中した影響 | 中期(2〜4年) |
| ファイバー割り当てとサイバーセキュリティガバナンスの複雑性 | -0.70% | EU全域;国境を越えたTSO連系での最も早い影響 | 中期(2〜4年) |
| アルミニウムおよびステンレス鋼の価格変動 | -1.00% | グローバル、ヨーロッパの製造拠点に集中した調達リスク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
改修コスト、専門的な設置、および長いプロジェクトリードタイム
ヨーロッパOPGW市場は、公益事業者が充電中の回線を改修する際に設置上の制約に直面します。改修工事には、専門的な延線機器、認定された活線作業員、および慎重に管理された停電ウィンドウが必要になる場合があります。これらの要件により、特にドイツとフランスの密集した400 kVネットワークでは、ケーブル価格を超えた設置コストが増加します。国際エネルギー機関は、部品価格が過去10年間で2倍以上になり、中国がヨーロッパの変圧器輸入の60%を占めると報告しました。公益事業の調達サイクルは複数の規制期間にわたる場合もあるため、プロジェクト需要の増加が即座の受注に結びつくとは限りません。これらの条件は、長期的な更新需要が維持されていても、収益認識を遅らせます。
ファイバーガバナンス、サイバーセキュリティの複雑性、および金属価格の変動
ファイバー割り当てとサイバーセキュリティガバナンスは、ヨーロッパOPGW市場における国境を越えたプロジェクトを複雑にする可能性があります。送電事業者は、保護、運用データ、センシング、および外部リース顧客向けに容量をどのように確保するかを決定する必要があります。複数のシステム運用者が連系を共有する場合、これらの決定はより複雑になります。アルミニウムおよびステンレス鋼の原材料も生産者をコスト変動にさらす一方、長期的な公益事業契約では材料コストが判明する前に販売価格が設定される場合があります。草案では2025年7月下旬のアルミニウム価格をメートルトン当たり2,657 米ドルと記載していましたが、この推定値は非適格の商業ソースからのものであり、本改訂では使用しません。より強固な調達体制とヘッジ能力を持つメーカーは、このリスクをより効果的に管理できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファイバー数別:
より高い容量要件が新規建設仕様を再形成48F構成は2026年の収益の39.11%を占めました。これは、日常的な監視制御、保護、および通信ニーズをサポートできるため、多くの110 kVから220 kVの更新プログラムに適合しています。既存の架空地線を更新する公益事業者も、鉄塔の荷重制限がより重いケーブルの採用範囲を制限する場合に48Fを使用できます。24Fオプションは、単回路の農村線や帯域幅ニーズが限られた低電圧ルートを含む、複雑性の低いプロジェクトに対応します。これらの用途により24Fは安定した役割を持ちますが、その対象アプリケーションは48Fよりも狭くなっています。
96Fセグメントは2032年にかけて11.89%という最高の予測CAGRを持っています。96FのヨーロッパOPGW市場規模は、設置時により多くの容量を必要とする新規220 kVから500 kVの回廊および洋上風力接続によって支えられています。より高いファイバー数は、保護、監視制御、分散センシング、および余剰容量を同時にサポートできます。144F+ティアは、冗長通信とダークファイバーリースの可能性を必要とする多回路回廊に集中しています。北欧地域およびベネルクスでの調達は、鉄塔アクセスと延線が後のアップグレードコストを支配するため、最初からより多くのファイバーを選択する利点をますます反映しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ケーブル設計タイプ別:
設計Bがより要求の高いルートで優位に設計Aは2026年の収益の36.23%を占めました。その確立された設置基盤は、馴染みのある機械的構造、成熟した取り付けシステム、および公益事業のフレームワーク契約における幅広い受け入れを反映しています。設置業者はこの構成の取り扱い要件を理解しており、従来の更新作業における実行リスクを低減できます。設計Aは、既存の鉄塔条件が十分に検証された仕様を支持する標準的な系統強化プログラムにとって引き続き重要であると考えられます。ヨーロッパOPGW市場は、既存の鉄塔条件がよく検証された仕様を支持する場合にこの設計を引き続き使用しています。
設計Bは2032年にかけて9.21%のCAGRで拡大すると予測されています。設計Bに関連するマルチチューブおよびダブルレイヤーアーマード構造は、高いファイバー数、長いスパン、着氷荷重、およびより要求の高い高電圧ルートをサポートできます。2025年の技術ガイドでは、マルチチューブ設計が大きなスパンと重い着氷ゾーンに対して強い引張性能を持つ96Fから144Fのファイバー数に対応できると述べられています。設計CからFは、沿岸横断、軽量アプリケーション、および高い短絡要件を持つ場所を含む、より特のニーズに対応します。これらの設計は個別の重量が低いですが、標準製品が適さない場合に特殊なソリューションを供給する機会をメーカーに提供します。
最終用途産業別:
公益事業者が需要の中核として維持電力公益事業は2026年の収益の72.34%を占め、2032年にかけて9.03%のCAGRで成長すると予測されています。送電システム運用者およびその他のネットワーク所有者は、近代化、再生可能エネルギーの統合、および連系プログラムを通じて需要を牽引しています。より高いファイバー数とセンシング機能は、公益事業契約の下で供給されるケーブルの価値を高める可能性があります。ヨーロッパOPGW産業は、OPGWが設置される架空線を事業者が所有しているため、公益事業の設備投資と最も密接に結びついています。ACERの2025年のサイバーセキュリティ情報交換に関するガイダンスは、国境を越えた電力システムにさらなる通信上の考慮事項を加えています。
通信事業者は一般的に、OPGWを直接購入するのではなく、公益事業者から付与された長期的な権利を通じてファイバーを使用します。この関係は、リース収入がより大規模またはより高機能なファイバー設備を支援できるため、公益事業者の投資に影響を与えます。鉄道は、電化および信号システムが架空電力インフラと並行して拡大する場合に安定した需要を生み出します。石油・ガスの用途は小規模であり、主にパイプラインおよびコンプレッサー施設に電力を供給する架空線に関連しています。この構造により、調達は規制されたネットワーク所有者に集中しています。

地域分析
ドイツ光ファイバー複合架空地線(OPGW)市場
ドイツは2026年に収益の24.12%を占めた。同国の需要基盤は、北部の発電地域から南部の産業中心地へ再生可能エネルギーを送電する必要性によって支えられている。ドイツの2025年系統開発計画は、2045年までに3,600億ユーロから3,900億ユーロの系統投資を特定した。この規模は、単一の調達期間ではなく、複数の計画サイクルにわたる需要を支える。ヨーロッパOPGW市場はまた、TransnetBWおよび50Hertzによる系アップグレードからも支援を受けている。
ヨーロッパ光ファイバー複合架空地線(OPGW)市場
フランスは、RTEが2040年までに40,000 kmの高圧線を近代化する計画を持つことから、主要な貢献国となっている。イタリアはTernaの光ファイバー投資計画および確立された商業用光ファイバーモデルから恩恵を受けている。スペインはReintelの送電網光ファイバー事業を通じて関連する地位を有している。これらの市場は、線路更新、光ファイバー拡張、および商業容量利用の組み合わせを提供している。ヨーロッパOPGW市場は、したがって、異なるが補完的なドライバーを持つ複数の大規模な西欧および南欧の需要拠点を有している。
ポーランドおよびノルウェー光ファイバー複合架空地線(OPGW)市場
ポーランドは、2032年までの地理的CAGRが8.92%と最も高い成長率を記録すると予測されている。PSEは、2034年までに4,800 km超の新規400 kV送電線に対し640億ズウォティ(160億米ドル相当)を計画している。欧州投資銀行もまた、電力系統アップグレードのためにOrlen Groupへ4億ユーロ超の融資を実行した。ノルウェーは、水力発電の統合および北欧系統連系活動を通じて定期的な購入国であり続けている。
競争環境
市場集中度
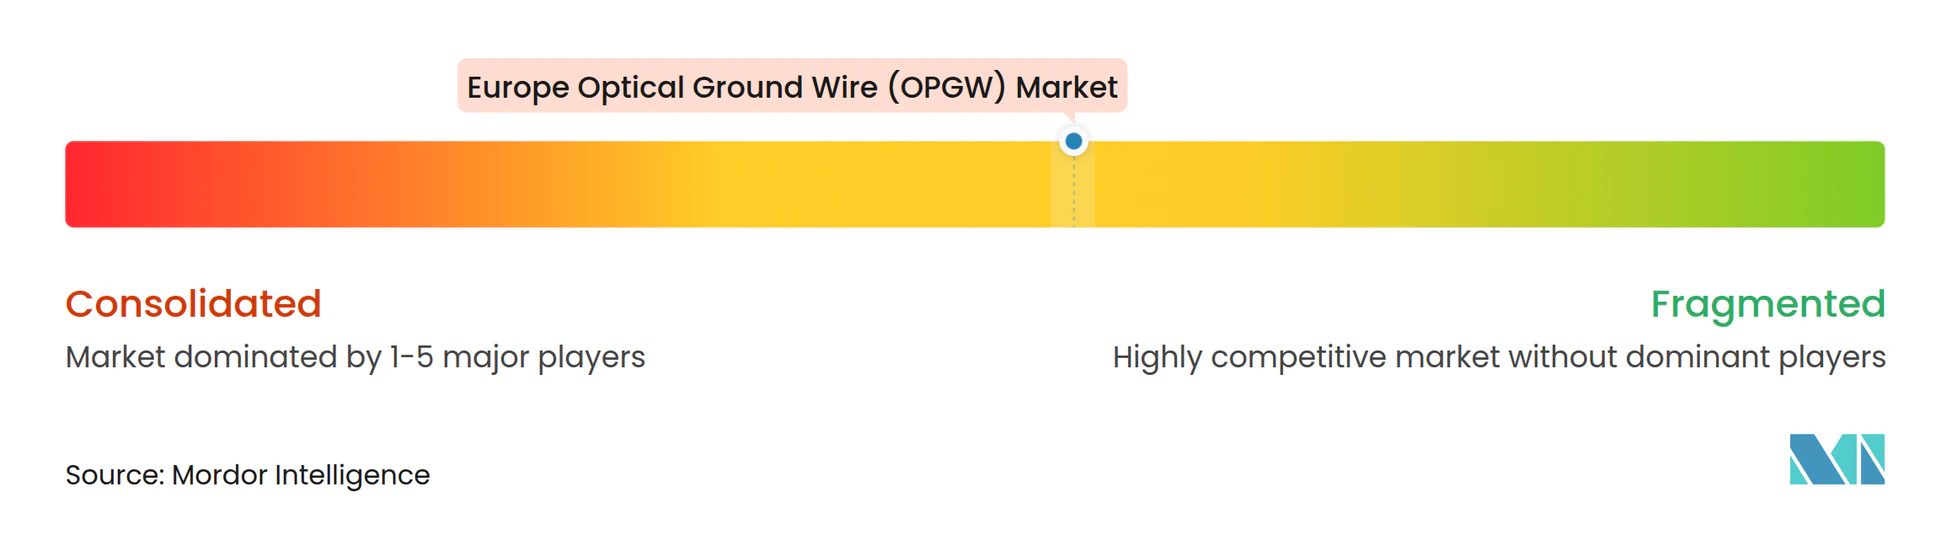
ヨーロッパ光ファイバー複合架空地線(OPGW)市場は中程度に集中しています。Prysmian、NKT、Nexansは、製造能力、認定された公益事業との関係、および幅広いケーブルポートフォリオを通じてヨーロッパOPGW市場を牽引しています。Prysmianは100カ国以上で195,000 km以上のOPGWを設置しており、ヨーロッパ、アメリカ、アジアの拠点で年間25,000 km以上を生産しています。欧州投資銀行はPrysmianに研究開発のために3億ユーロを提供することに合意し、最初の2億ユーロのトランシェが2025年12月に署名されました。NKTはカールスクルーナ、ケルン、ポルトガルをカバーする2028年までの20 ビリオン ユーロの能力拡張プログラムを進めています。
PrysmianのOPGWatchシステムは、サプライヤーがケーブル供給から監視サービスへと事業を拡大している様子を示しています。Eliaは945 kmの陸上ケーブルのためにNKT、Nexans、Prysmianに1億3,500万ユーロのケーブル注文を発注し、2025年から2027年の納品を計画しています。これらの契約は、公益事業の調達フレームワークにすでに認定されているサプライヤーの優位性を示しています。設計B製品、より高いファイバー数のケーブル、および監視ソリューションは、差別化の重要な領域であり続けています。アジアのメーカーは、特に公開入札において価格と納期で競争しています。
Tratos Caviは、主要な送電事業者向けのカスタム高仕様ケーブル設計において専門的な立場を持っています。IEC 60794-1およびIEC 61089への技術的適合とISO 9001認証は、ヨーロッパの公益事業作業への参加の基準を提供します。最大手のサプライヤーが確立された生産、認定、およびサービス能力を持つため、ヨーロッパOPGW市場は中程度に統合されています。競争行動は、フレームワーク契約、納品の信頼性、およびケーブルと監視ソリューションを供給する能力によって形成され続けています。
ヨーロッパ光ファイバー複合架空地線(OPGW)産業リーダー
-
Prysmian S.p.A.
-
Nexans S.A.
-
Tratos Cavi S.p.A.
-
AFL Telecommunications LLC
-
NKT A/S
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ光ファイバー複合架空地線(OPGW)市場 このレポートでカバーされる企業
- AFL Telecommunications LLC
- APAR Industries Limited
- Caledonian Cables Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Group Co., Ltd.
- Jiangsu Tongguang Electronic Wire & Cable Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- Shenzhen SDG Information Co., Ltd.
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Cavi S.p.A.
最近の産業開発事情 ヨーロッパ光ファイバー複合架空地線(OPGW)市場
- 2025年12月:欧州投資銀行がPrysmianに3億ユーロの研究開発資金調達パッケージを承認し、最初のトランシェ2億ユーロが署名されました。資金は、2028年までにイタリア、フランス、ドイツ、オランダ、スペインの研究開発ラボにわたるOPGWおよび光ケーブル技術を含むエネルギーおよびデジタルネットワークソリューションに充てられます。
- 2025年9月:シーメンスエナジーがEnerginet と50Hertzの合弁事業であるボーンホルムエネルギーアイランドのコンバーターステーション契約を受注しました。プロジェクトの総額は70 ビリオン ユーロであり、欧州接続ファシリティが6億4,500万ユーロを助成しました。
- 2025年9月:PrysmianがNational GridのEastern Green Link 4 HVDC連系プロジェクト(スコットランドとイングランド間)の優先入札者に選定されました。予想契約額は20 ビリオン ユーロであり、プロジェクトにはOPGWが設計に不可欠な架空線区間が含まれています。
- 2025年7月:PrysmianがTernaとイタリアの国家送電系統全体のHVACケーブル供給および高電圧ケーブル保守のための3年間(オプションで1年延長可能)のフレームワーク契約を受注しました。契約額は最大3億8,250万ユーロです。
ヨーロッパ光ファイバー複合架空地線(OPGW)市場レポートの範囲
光ファイバー複合架空地線(OPGW)は、電力送電線に設置される特殊な架空地線であり、落雷保護と故障電流接地を光ファイバー通信機能と組み合わせています。保護金属構造内に収容された光ファイバーで構成され、公益事業者が高速データ伝送、変電所通信、系統監視、保護、および制御に使用します。OPGWは、送電線を落雷から保護しながら電力システム施設間の信頼性の高い通信を可能にするという二重の機能を果たします。
ヨーロッパ光ファイバー複合架空地線(OPGW)市場は、ファイバー数、ケーブル設計タイプ、最終用途産業、および地域別にセグメント化されています。ファイバー数別では、市場は24F、48F、96F、および144F以上にセグメント化されています。ケーブル設計タイプ別では、市場は設計A、設計B、設計C、設計D、設計E、および設計Fにセグメント化されています。最終用途産業別では、市場は電力公益事業、通信、鉄道、および石油・ガスにセグメント化されています。レポートはまた、地域内9カ国のヨーロッパ光ファイバー複合架空地線(OPGW)市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 24F |
| 48F |
| 96F |
| 144F+ |
| 設計A |
| 設計B |
| 設計C |
| 設計D |
| 設計E |
| 設計F |
| 電力公益事業 |
| 通信 |
| 鉄道 |
| 石油・ガス |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| イギリス |
| ポーランド |
| オランダ |
| ノルウェー |
| ロシア |
| その他のヨーロッパ |
| ファイバー数別 | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| ケーブル設計タイプ別 | 設計A |
| 設計B | |
| 設計C | |
| 設計D | |
| 設計E | |
| 設計F | |
| 最終用途産業別 | 電力公益事業 |
| 通信 | |
| 鉄道 | |
| 石油・ガス | |
| 地域別 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| イギリス | |
| ポーランド | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ光ファイバー複合架空地線(OPGW)市場の規模はどのくらいですか?
レポートは、2027年の156.09 ミリオン 米ドルから2032年までに234.32 ミリオン 米ドルに、CAGRが8.46%で上昇すると予測しています。この予測は、公益事業の需要、より高いファイバー数の要件、および拡大する通信ニーズを反映しています。
ヨーロッパで最も急速に成長しているファイバー数はどれですか?
96F構成は、新しい高電圧ルートがより大きな通信およびセンシング容量を必要とするため、2032年にかけて11.89%のCAGRで成長すると予測されています。
どのバイヤーが最もOPGW需要を占めていますか?
電力公益事業は2026年の収益の72.34%を占め、2032年にかけて9.03%のCAGRで成長すると予測されています。
2026年の収益シェアが最大の国はどこですか?
ドイツは2026年の収益の24.12%を占め、大規模な系統投資と再生可能エネルギー送電ニーズによって支えられています。
公益事業者が即時の運用に必要な以上のファイバーを設置するのはなぜですか?
余分なファイバーは、保護、センシング、冗長性、および通信事業者やデータセンター顧客への長期的なリースの可能性をサポートできます。
ヨーロッパにおけるサプライヤー競争はどの程度集中していますか?
市場は確立されたケーブルサプライヤーを中心に中程度に統合されていますが、サプライヤーの合計市場シェアが提供されていないため、定量的な集中スコアを計算することはできません。