
Europa Optical Ground Wire (OPGW) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
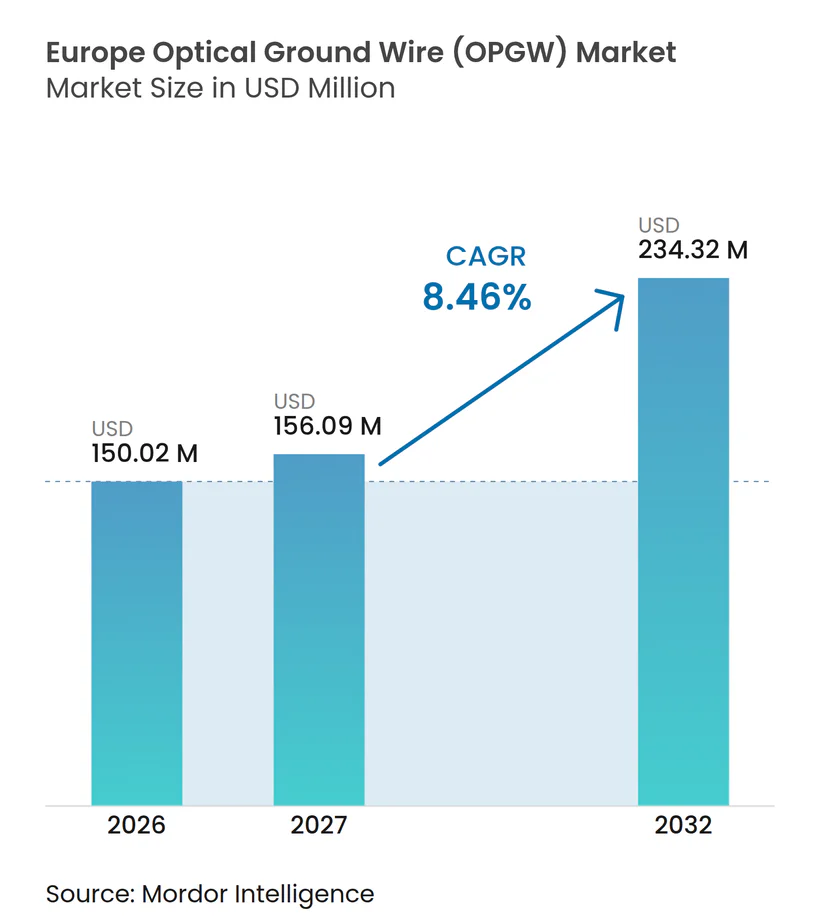
| Marktgröße im Basisjahr (2026) | 150.02 Millionen US-Dollar |
| Marktgröße (2027) | 156.09 Millionen US-Dollar |
| Marktgröße (2032) | 234.32 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.46 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Optical Ground Wire (OPGW) Marktanalyse von Mordor Intelligence
Die Marktgröße des Europa Optisches Erdkabel Marktes wurde im Jahr 2026 auf 150,02 Millionen USD geschätzt und wird voraussichtlich von 156,09 Millionen USD im Jahr 2027 auf 234,32 Millionen USD bis 2032 wachsen, bei einer CAGR von 8,46 % während des Prognosezeitraums (2027–2032). Der europäische OPGW-Markt wird durch Netzverstärkung, Integration erneuerbarer Energien und grenzüberschreitende Stromverbindungen in der gesamten Region gestützt. Europäische Übertragungsnetzbetreiber nutzen optisches Erdkabel zunehmend sowohl als Schutzkomponente als auch als Kommunikationsanlage. Netzinvestitionsprogramme verändern zudem die Kabelspezifikationen, da neue Leitungen eine höhere Datenkapazität und eine widerstandsfähigere Kommunikation erfordern. Der Wettbewerb konzentriert sich auf etablierte Versorgungsbeziehungen, qualifizierte Fertigungskapazitäten und die Fähigkeit, lange Beschaffungszyklen zu bewältigen. Der europäische OPGW-Markt profitiert auch davon, wenn Versorgungsunternehmen Glasfaser zur Überwachung nutzen oder freie Kapazitäten an Telekommunikationsanbieter verpachten.
Wichtigste Erkenntnisse des Berichts
- Nach Faseranzahl hielt 48F im Jahr 2026 einen Anteil von 39,11 % am Europa OPGW Markt, während 96F mit 11,89 % die höchste prognostizierte CAGR bis 2032 verzeichnete.
- Nach Kabeldesigntyp hielt Design A im Jahr 2026 einen Umsatzanteil von 36,23 %, während Design B mit 9,21 % die höchste prognostizierte CAGR bis 2032 verzeichnete.
- Nach Endverbrauchsbranche hielten Stromversorgungsunternehmen im Jahr 2026 einen Anteil von 72,34 % am Europa OPGW Markt und verzeichneten mit 9,03 % die höchste prognostizierte CAGR bis 2032.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Umsatzanteil von 24,12 %, während Polen mit 8,92 % die höchste prognostizierte CAGR bis 2032 verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Integration erneuerbarer Energien und grenzüberschreitender Verbundleitungen | +2.60% | Global, konzentriert im EU-Kernraum: Deutschland, Frankreich, nordische Länder, Polen | Kurzfristig (≤ 2 Jahre) |
| Modernisierung des Übertragungsnetzes und Ersatz alternder Erdseile | +2.00% | EU-weit, mit akuter Betroffenheit in West- und Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Wachstum der netzintegrierten Telekommunikationskapazität | +0.80% | EU-weit, mit frühen Gewinnen in Italien, Spanien, Deutschland | Mittelfristig (2–4 Jahre) |
| Verpachtung gemeinsamer Glasfaserkapazitäten durch Übertragungsnetzbetreiber | +0.50% | West- und Süd-EU; Ausstrahlungseffekte auf Mittel- und Osteuropa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Echtzeit-Leitungsüberwachung und vorausschauender Wartung | +1.10% | EU-weit, mit früher Einführung in Deutschland, Frankreich und den nordischen Märkten | Mittelfristig (2–4 Jahre) |
| OPGW-Einsatz für cybersichere Versorgungskommunikation und Netzresilienz | +0.60% | EU-weit, mit kritischer Dringlichkeit in Polen, den baltischen Staaten und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Integration erneuerbarer Energien und grenzüberschreitender Verbundleitungen
Der Europa OPGW Markt profitiert von Projekten, die erneuerbare Erzeugung mit großen Verbrauchszentren verbinden. Die Europäische Kommission identifizierte in ihrem Netzpaket vom Dezember 2025 acht Engpässe auf Energieautobahnen, darunter die Bornholm Energy Island, Harmony Link und iberische grenzüberschreitende Projekte. Neue Freileitungskorridore im Rahmen dieser Projekte erfordern Schutz- und Kommunikationsausrüstung, was die Nachfrage nach Optical Ground Wire stützt. Die Bornholm Energy Island hat einen Gesamtprojektwert von 7 Milliarden EUR, einschließlich 645 Millionen EUR aus der Fazilität „Connecting Europe”[1]. Mehr als 1.700 GW an erneuerbaren und hybriden Projekten warten in Europa auf einen Netzanschluss, was den Druck auf Übertragungsnetzbetreiber aufrechterhält, ihre Netze auszubauen. Die Integration von Offshore-Wind erfordert auch eine Verstärkung im Inland, sodass sich die Netzarbeiten über die Küstenlandepunkte hinaus erstrecken.
Netzmoderisierung und Ersatz alternder Erdseile
Alternde Anlagen schaffen wiederkehrenden Ersatzbedarf für den Europa OPGW Markt. Die Internationale Energieagentur berichtete, dass 40 % der europäischen Verteilernetze mehr als 40 Jahre alt sind, während die jährlichen Netzausgaben im Jahr 2025 voraussichtlich 70 Milliarden USD übersteigen werden. RTE kündigte ein Modernisierungsprogramm im Wert von 94 Milliarden EUR für 40.000 km Hochspannungsleitungen bis 2040 an. Im Dezember 2025 schloss RTE Renovierungsarbeiten an der 225-kV-Leitung Champagnier-Cordéac ab, einschließlich eines integrierten Glasfaser-Erdseils[2]. Diese Projekte machen den Ersatzbedarf planbarer als Neubauprojekte, da sie in wiederkehrende Anlagenerneuerungspläne eingebettet sind. Der Europa OPGW Markt verfügt daher über eine dauerhafte Projektpipeline aus Frankreich, Deutschland, Italien und anderen Ländern, die etablierte Übertragungsnetze modernisieren.
Netztelekommunikation und gemeinsame Glasfaserverpachtung
Der Europa OPGW Markt wird auch durch den Kommunikationswert der installierten Glasfaser geprägt. Terna betreibt mehr als 46.000 km Hochspannungsleitungen, die mit Glasfaser ausgestattet sind, und plant bis 2028 Investitionen von mehr als 2 Milliarden EUR in sein Glasfasernetz[3]. Terna bietet Telekommunikations- und Rechenzentrumsbetreibern langfristigen Glasfaserzugang und gibt Versorgungsunternehmen damit einen Weg, freie Kapazitäten zu monetarisieren. Reintel verpachtet Dunkelglasfaser über das spanische Übertragungsnetz und verbindet internationale Verbindungspunkte mit Frankreich, Portugal, Marokko und Andorra. Fluxys verpachtet ebenfalls freie Glasfaserkapazitäten aus seinem Gasnetz an Netzbetreiber, die wichtige europäische Routen bedienen. Pachteinnahmen können den wirtschaftlichen Nutzen höherer Faserzahlen verbessern, insbesondere dort, wo die Regulierung die kommerzielle Nutzung von Versorgungsinfrastruktur erlaubt.
Echtzeit-Überwachung und cybersichere Kommunikation
Versorgungsunternehmen können OPGW-Fasern für Sensorik, Schutz und sichere Kommunikation nutzen, was den Wert jeder Installation erhöht. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass optische Fasern in OPGW Eisansatz, Galloping und Durchhang durch verteilte Sensormethoden erkennen können. Das OPGWatch-System von Prysmian nutzt eine dedizierte Faser, um Einbruch, Vibration, Temperaturveränderungen und Wetterereignisse von Geräten in einer Umspannstation zu erkennen. Dieser Ansatz kann den Bedarf an zusätzlichen leitermontieren Geräten vermeiden. Der EU-Cybersicherheits-Netzkodex schreibt zudem stärkere Informationsaustauschpraktiken für grenzüberschreitende Stromflüsse vor[4]. Der Europa OPGW Markt profitiert davon, weil physisch getrennte Glasfaser Kommunikationsanforderungen unterstützen kann, die Versorgungsunternehmen als kritisch für die Netzresilienz einstufen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstkosten und spezialisierte Installationsanforderungen | -1.80% | EU-weit; am stärksten ausgeprägt im Vereinigten Königreich, Frankreich und Deutschland, wo die Unter-Spannung-Installation komplex ist | Kurzfristig (≤ 2 Jahre) |
| Lange Beschaffungszyklen bei Versorgungsunternehmen und lange Vorlaufzeiten bei Übertragungsprojekten | -1.20% | EU-weit, mit konzentrierter Auswirkung in regulierten Märkten | Mittelfristig (2–4 Jahre) |
| Komplexität der Glasfaserzuteilung und der Cybersicherheits-Governance | -0.70% | EU-weit; früheste Auswirkung bei grenzüberschreitenden Verbundleitungen von Übertragungsnetzbetreibern | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Aluminium und Edelstahl | -1.00% | Global, mit konzentriertem Beschaffungsrisiko in europäischen Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachrüstkosten, spezialisierte Installation und lange Projektvorlaufzeiten
Der Europa OPGW Markt sieht sich mit Installationsbeschränkungen konfrontiert, wenn Versorgungsunternehmen unter Spannung stehende Leitungen nachrüsten. Nachrüstarbeiten können spezialisierte Seilzugausrüstung, zertifizierte Unter-Spannung-Montagekolonnen und sorgfältig geplante Abschaltfenster erfordern. Diese Anforderungen erhöhen die Installationskosten über den Kabelpreis hinaus, insbesondere in dichten 400-kV-Netzen in Deutschland und Frankreich. Die Internationale Energieagentur berichtete, dass sich die Komponentenpreise im vergangenen Jahrzehnt mehr als verdoppelt haben und dass China 60 % der europäischen Transformatorimporte ausmacht. Beschaffungszyklen bei Versorgungsunternehmen können sich auch über mehrere Regulierungsperioden erstrecken, sodass ein Anstieg des Projektbedarfs nicht immer in unmittelbare Aufträge umgesetzt wird. Diese Bedingungen verzögern die Umsatzrealisierung, auch wenn die langfristige Ersatznachfrage intakt bleibt.
Glasfaser-Governance, Cybersicherheitskomplexität und Metallpreisvolatilität
Glasfaserzuteilung und Cybersicherheits-Governance können grenzüberschreitende Projekte im Europa OPGW Markt erschweren. Übertragungsnetzbetreiber müssen entscheiden, wie Kapazitäten für Schutz, Betriebsdaten, Sensorik und externe Pachtabnehmer reserviert werden. Diese Entscheidungen sind komplexer, wenn mehrere Systembetreiber eine Verbundleitung gemeinsam nutzen. Aluminium- und Edelstahlinputs setzen Hersteller zudem Kostenveränderungen aus, während langfristige Versorgungsverträge Verkaufspreise festlegen können, bevor die Materialkosten bekannt sind. Der Entwurf nannte Aluminiumpreise von 2.657 USD pro Tonne Ende Juli 2025, diese Schätzung stammt jedoch aus einer nicht qualifizierenden kommerziellen Quelle und wird in dieser Überarbeitung nicht verwendet. Hersteller mit stärkeren Beschaffungsvereinbarungen und Absicherungsmöglichkeiten können dieses Risiko effektiver managen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Faseranzahl:
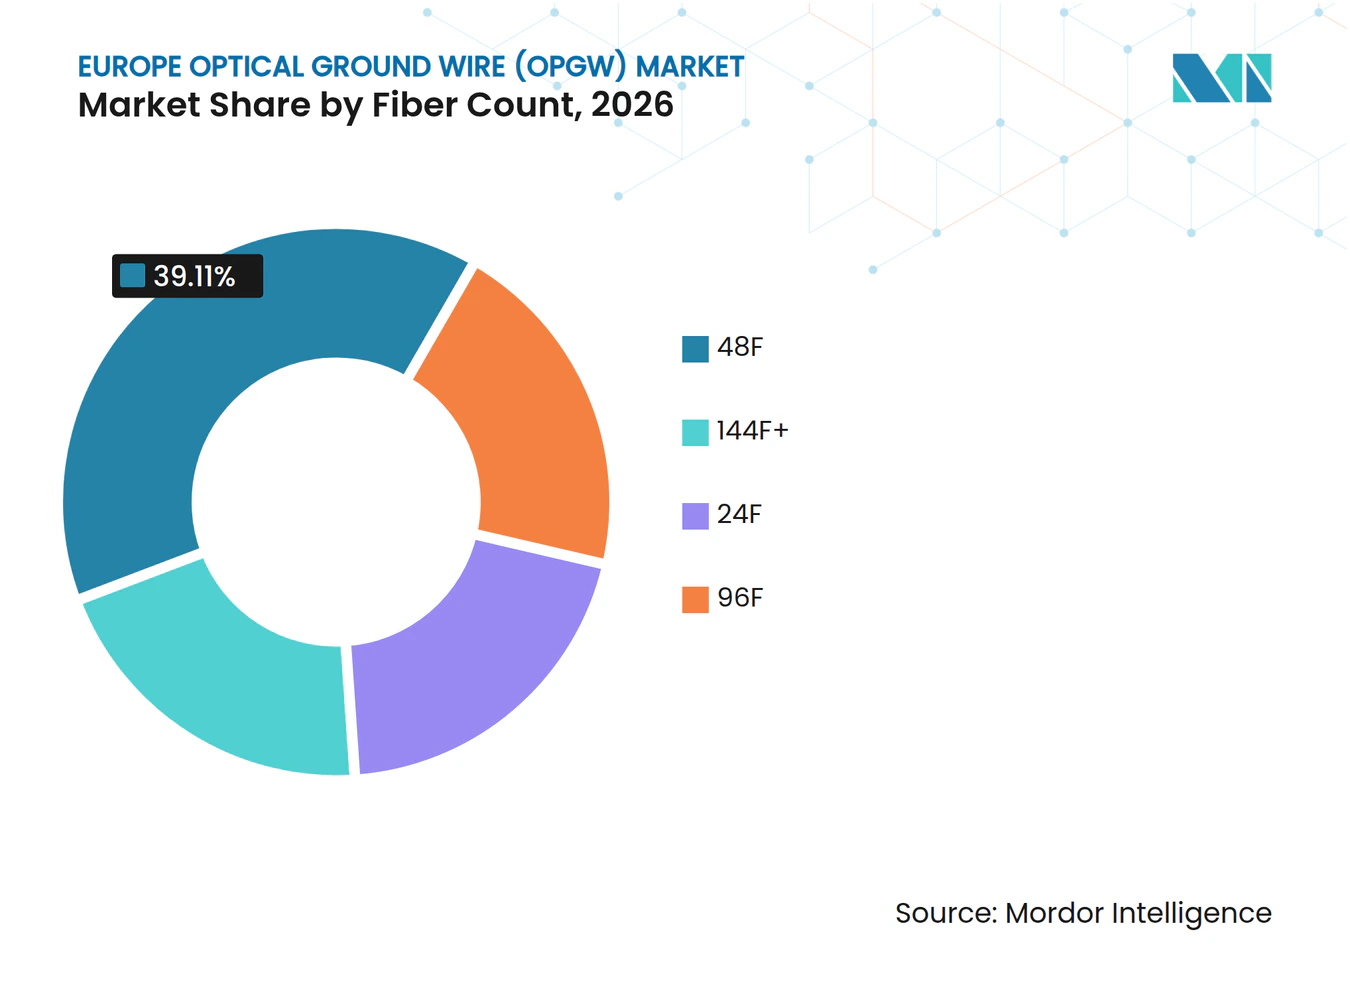
Anforderungen an höhere Kapazitäten prägen die Spezifikationen für NeubautenDie 48F-Konfiguration hielt im Jahr 2026 einen Umsatzanteil von 39,11 %. Sie passt zu vielen Ersatzprogrammen im Bereich 110 kV bis 220 kV, da sie routinemäßige Fernwirk-, Schutz- und Kommunikationsanforderungen erfüllen kann. Versorgungsunternehmen, die vorhandene Erdseile ersetzen, können ebenfalls 48F einsetzen, wenn Mastlastgrenzen den Spielraum für ein schwereres Kabel einschränken. Die 24F-Option dient weniger komplexen Projekten, darunter einkreisige ländliche Leitungen und Niederspannungsstrecken mit begrenztem Bandbreitenbedarf. Diese Einsatzmöglichkeiten geben 24F eine stabile Rolle, obwohl seine adressierbaren Anwendungen enger sind als die von 48F.
Das 96F-Segment weist mit 11,89 % bis 2032 die höchste prognostizierte CAGR auf. Die Europa OPGW Marktgröße für 96F wird durch neue 220-kV- bis 500-kV-Korridore und Offshore-Windanschlüsse gestützt, die bei der Installation mehr Kapazität erfordern. Höhere Faserzahlen können gleichzeitig Schutz, Fernwirktechnik, verteilte Sensorik und freie Kapazitäten unterstützen. Das 144F+-Segment bleibt auf Mehrkreiskorridore konzentriert, die redundante Kommunikation und potenzielle Dunkelglasfaserverpachtung benötigen. Die Beschaffung in der nordischen Region und im Benelux-Raum spiegelt zunehmend den Vorteil wider, von Anfang an mehr Fasern zu wählen, da Mastzugang und Seilzug die späteren Aufrüstungskosten dominieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kabeldesigntyp:
Design B gewinnt auf anspruchsvolleren StreckenDesign A machte im Jahr 2026 einen Umsatzanteil von 36,23 % aus. Seine etablierte installierte Basis spiegelt vertraute mechanische Strukturen, ausgereifte Armaturensysteme und breite Akzeptanz im Rahmen von Versorgungsrahmenverträgen wider. Installateure kennen die Handhabungsanforderungen für diese Konfiguration, was das Ausführungsrisiko bei konventionellen Ersatzarbeiten reduzieren kann. Design A wird daher voraussichtlich für Standard-Netzausbau-Programme wichtig bleiben. Der Europa OPGW Markt setzt dieses Design weiterhin ein, wo bestehende Mastbedingungen eine bewährte Spezifikation begünstigen.
Design B wird voraussichtlich bis 2032 mit einer CAGR von 9,21 % wachsen. Mehrrohr- und doppellagig armierte Strukturen, die mit Design B verbunden sind, können hohe Faserzahlen, längere Spannweiten, Eisbelastung und anspruchsvollere Hochspannungsstrecken unterstützen. Ein technischer Leitfaden aus dem Jahr 2025 stellte fest, dass Mehrrohrdesigns 96F- bis 144F-Faserzahlen mit starker Zugfestigkeit für große Spannweiten und schwere Vereisung aufnehmen können. Die Designs C bis F dienen spezifischeren Anforderungen, darunter Küstenquerungen, Leichtbauanwendungen und Standorte mit hohen Kurzschlussanforderungen. Diese Designs haben ein geringeres Einzelgewicht, bieten Herstellern jedoch die Möglichkeit, spezialisierte Lösungen anzubieten, wo Standardprodukte nicht geeignet sind.
Nach Endverbrauchsbranche:
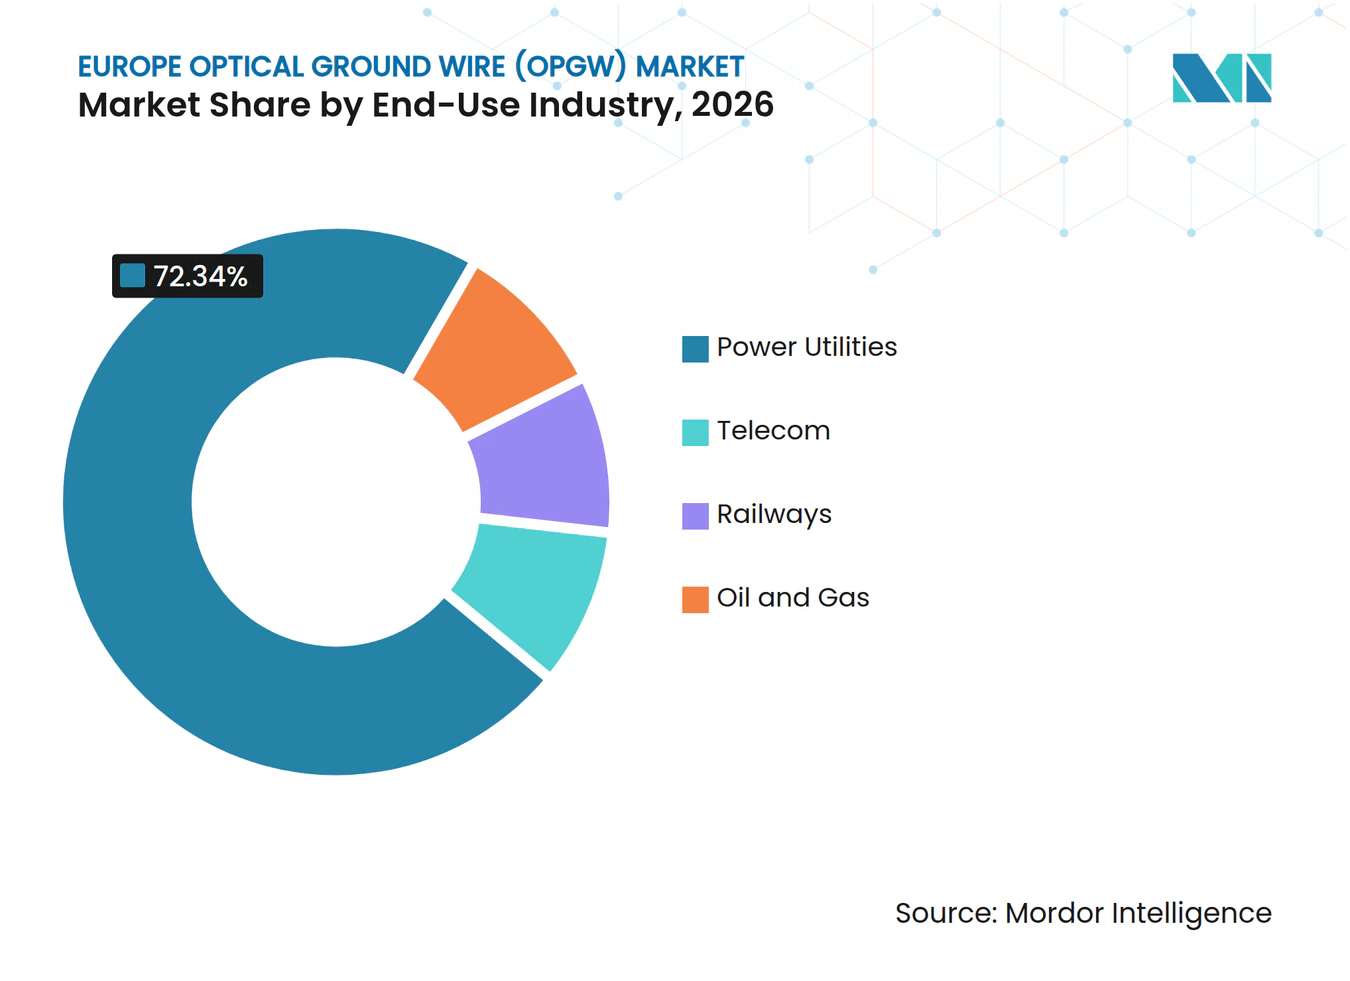
Versorgungsunternehmen bleiben die wichtigste NachfragequelleStromversorgungsunternehmen machten im Jahr 2026 einen Umsatzanteil von 72,34 % aus und werden voraussichtlich bis 2032 mit einer CAGR von 9,03 % wachsen. Übertragungsnetzbetreiber und andere Netzeigentümer treiben die Nachfrage durch Modernisierungs-, Erneuerbare-Energien-Integrations- und Verbundleitungsprogramme an. Höhere Faserzahlen und Sensorfunktionen können den Wert des im Rahmen von Versorgungsverträgen gelieferten Kabels steigern. Die Europa OPGW Branche ist am engsten mit den Kapitalausgaben der Versorgungsunternehmen verbunden, da die Betreiber die Freileitungen besitzen, auf denen OPGW installiert wird. Die ACER-Leitlinien 2025 zur Cybersicherheit beim Informationsaustausch fügen eine weitere Kommunikationsanforderung für grenzüberschreitende Stromsysteme hinzu.
Telekommunikationsanbieter nutzen Glasfaser in der Regel über langfristige Rechte, die von Versorgungsunternehmen gewährt werden, anstatt OPGW direkt zu kaufen. Diese Beziehung beeinflusst dennoch Versorgungsinvestitionen, da Pachteinnahmen eine größere oder leistungsfähigere Glasfaserinstallation unterstützen können. Eisenbahnen schaffen eine stetige Nachfrage, wo Elektrifizierungs- und Signalsysteme parallel zur Freileitungsinfrastruktur ausgebaut werden. Öl- und Gasanwendungen sind kleiner und beziehen sich hauptsächlich auf Freileitungen, die Pipeline- und Kompressoranlagen versorgen. Diese Struktur hält die Beschaffung bei regulierten Netzeigentümern konzentriert.

Geografische Analyse
Deutschland Markt für optischen Erdleiter (OPGW)
Deutschland hielt im Jahr 2026 einen Umsatzanteil von 24,12 %. Die Nachfragebasis wird durch den Bedarf gestützt, erneuerbare Energie aus den nördlichen Erzeugungsgebieten in die Industriezentren im Süden zu transportieren. Der deutsche Netzentwicklungsplan 2025 identifizierte Netzinvestitionen in Höhe von 360 bis 390 Milliarden EUR bis 2045. Dieses Volumen stützt die Nachfrage über mehrere Planungszyklen hinweg und nicht nur über einen einzigen Beschaffungszeitraum. Der europäische OPGW-Markt profitiert zudem von Netzaufrüstungen durch TransnetBW und 50Hertz.
Europa Markt für optischen Erdleiter (OPGW)
Frankreich ist ein bedeutender Beitragszahler, da RTE plant, bis 2040 40.000 km Hochspannungsleitungen zu modernisieren. Italien profitiert vom Glasfaserinvestitionsplan von Terna sowie von dessen etabliertem kommerziellen Glasfasermodell. Spanien nimmt durch den Betrieb von Glasfaserleitungen im Übertragungsnetz durch Reintel eine vergleichbare Position ein. Diese Märkte bieten eine Kombination aus Leitungserneuerung, Glasfaserausbau und kommerzieller Kapazitätsnutzung. Der europäische OPGW-Markt verfügt daher über mehrere große Nachfragezentren in West- und Südeuropa mit unterschiedlichen, aber sich ergänzenden Treibern.
Polen und Norwegen Markt für optischen Erdleiter (OPGW)
Für Polen wird die höchste geografische CAGR von 8,92 % bis 2032 prognostiziert. PSE plant 64 Milliarden PLN, entsprechend 16 Milliarden USD, für mehr als 4.800 km neue 400-kV-Leitungen bis 2034. Die Europäische Investitionsbank gewährte der Orlen Group zudem eine Darlehenszahlung von über 400 Millionen EUR für Aufrüstungen des Stromnetzes. Norwegen bleibt durch die Integration von Wasserkraft und nordische Verbundaktivitäten ein regelmäßiger Abnehmer.
Wettbewerbslandschaft
Marktkonzentration
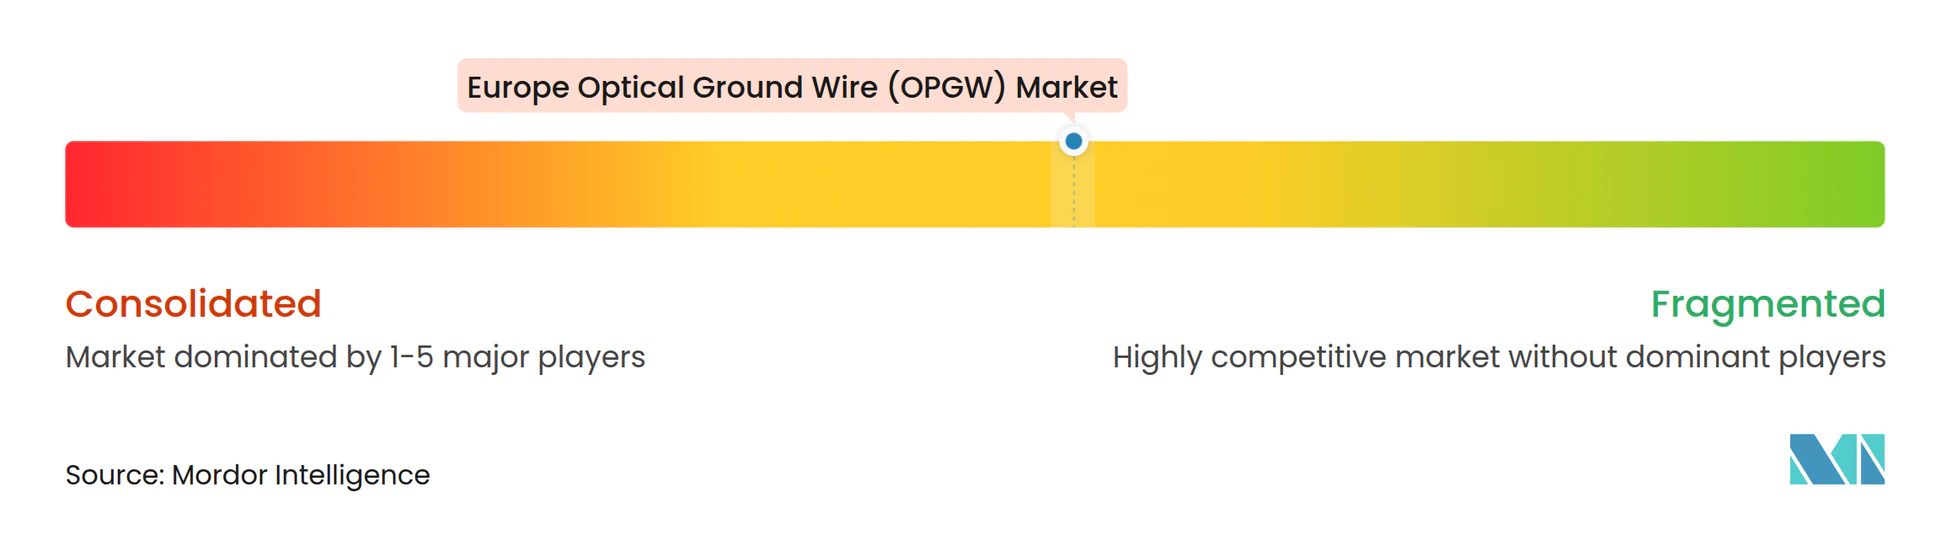
Der Europa Optical Ground Wire (OPGW) Markt ist mäßig konzentriert. Prysmian, NKT und Nexans verankern den Europa OPGW Markt durch Fertigungskapazitäten, qualifizierte Versorgungsbeziehungen und breitere Kabelportfolios. Prysmian hat mehr als 195.000 km OPGW in über 100 Ländern installiert und produziert jährlich mehr als 25.000 km an seinen europäischen, amerikanischen und asiatischen Standorten. Die Europäische Investitionsbank hat zugestimmt, Prysmian 300 Millionen EUR für Forschung und Entwicklung bereitzustellen, wobei eine erste Tranche von 200 Millionen EUR im Dezember 2025 unterzeichnet wurde. NKT treibt ein Kapazitätserweiterungsprogramm von 2 Milliarden EUR bis 2028 voran, das Karlskrona, Köln und Portugal umfasst.
Das OPGWatch-System von Prysmian zeigt, wie Lieferanten von der Kabellieferung zu Überwachungsdienstleistungen expandieren. Elia erteilte Kabelaufträge im Wert von 135 Millionen EUR an NKT, Nexans und Prysmian für 945 km Landkabel, mit geplanten Lieferungen von 2025 bis 2027. Diese Vereinbarungen zeigen den Vorteil von Lieferanten, die bereits in Beschaffungsrahmen von Versorgungsunternehmen qualifiziert sind. Design-B-Produkte, Kabel mit höherer Faserzahl und Überwachungslösungen bleiben wichtige Differenzierungsbereiche. Asiatische Hersteller konkurrieren über Preise und Lieferzeiten, insbesondere bei öffentlichen Ausschreibungen.
Tratos Cavi hat eine spezialisierte Position bei maßgeschneiderten, hochspezifizierten Kabeldesigns für große Übertragungsnetzbetreiber. Die technische Konformität mit IEC 60794-1 und IEC 61089 sowie die ISO-9001-Zertifizierung bilden eine Grundlage für die Teilnahme an europäischen Versorgungsarbeiten. Der Europa OPGW Markt ist mäßig konsolidiert, da die größten Lieferanten über etablierte Produktions-, Qualifizierungs- und Servicekapazitäten verfügen. Das Wettbewerbsverhalten wird weiterhin durch Rahmenverträge, Lieferzuverlässigkeit und die Fähigkeit geprägt, Kabel- und Überwachungslösungen zu liefern.
Marktführer der Europa Optical Ground Wire (OPGW) Branche
-
Prysmian S.p.A.
-
Nexans S.A.
-
Tratos Cavi S.p.A.
-
AFL Telecommunications LLC
-
NKT A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Markt für optischen Erdleiter (OPGW) Unternehmen in diesem Bericht
- AFL Telecommunications LLC
- APAR Industries Limited
- Caledonian Cables Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Group Co., Ltd.
- Jiangsu Tongguang Electronic Wire & Cable Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- Shenzhen SDG Information Co., Ltd.
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Cavi S.p.A.
Neueste Industrielle Entwicklungen in Europa Markt für optischen Erdleiter (OPGW)
- Dezember 2025: Die Europäische Investitionsbank genehmigte ein F&E-Finanzierungspaket von 300 Millionen EUR für Prysmian, wobei die erste Tranche von 200 Millionen EUR unterzeichnet wurde. Die Mittel sind für Energie- und digitale Netzlösungen bestimmt, einschließlich OPGW- und Glasfaserkabeltechnologien, in F&E-Labors in Italien, Frankreich, Deutschland, den Niederlanden und Spanien bis 2028.
- September 2025: Siemens Energy erhielt den Auftrag für die Konverterstation des Projekts Bornholm Energy Island, einem Gemeinschaftsunternehmen zwischen Energinet und 50Hertz. Das Projekt hat einen Gesamtwert von 7 Milliarden EUR, während die Fazilität „Connecting Europe” 645 Millionen EUR gewährte.
- September 2025: Prysmian wurde als bevorzugter Bieter für das HVDC-Verbundleitungsprojekt Eastern Green Link 4 von National Grid zwischen Schottland und England benannt. Der erwartete Vertragswert beträgt 2 Milliarden EUR, und das Projekt umfasst Freileitungsabschnitte, bei denen OPGW integraler Bestandteil des Designs ist.
- Juli 2025: Prysmian erhielt einen 3-jährigen Rahmenvertrag, zuzüglich 1 optionalem Jahr, mit Terna für die HVAC-Kabellieferung und Hochspannungskabelwartung im gesamten nationalen Übertragungsnetz Italiens. Der Vertrag hat einen Wert von bis zu 382,5 Millionen EUR.
Berichtsumfang des Europa Optical Ground Wire (OPGW) Marktes
Optical Ground Wire (OPGW) ist ein spezialisiertes Erdseil, das auf elektrischen Hochspannungsübertragungsleitungen installiert wird und Blitzschutz sowie Fehlerstromerdung mit optischen Glasfaser-Kommunikationsfähigkeiten kombiniert. Es besteht aus optischen Fasern, die in einer schützenden metallischen Struktur untergebracht sind, und wird von Versorgungsunternehmen für Hochgeschwindigkeitsdatenübertragung, Umspannstationskommunikation, Netzüberwachung, Schutz und Steuerung eingesetzt. OPGW erfüllt eine Doppelfunktion, indem es Übertragungsleitungen vor Blitzeinschlägen schützt und gleichzeitig eine zuverlässige Kommunikation zwischen Stromversorgungsanlagen ermöglicht.
Der Europa Optical Ground Wire (OPGW) Markt ist nach Faseranzahl, Kabeldesigntyp, Endverbrauchsbranche und Geografie segmentiert. Nach Faseranzahl ist der Markt in 24F, 48F, 96F sowie 144F und darüber segmentiert. Nach Kabeldesigntyp ist der Markt in Design A, Design B, Design C, Design D, Design E und Design F segmentiert. Nach Endverbrauchsbranche ist der Markt in Stromversorgungsunternehmen, Telekommunikation, Eisenbahn sowie Öl und Gas segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Europa Optical Ground Wire (OPGW) Markt in 9 Ländern der Region. Für jedes Segment werden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| 24F |
| 48F |
| 96F |
| 144F+ |
| Design A |
| Design B |
| Design C |
| Design D |
| Design E |
| Design F |
| Stromversorgungsunternehmen |
| Telekommunikation |
| Eisenbahn |
| Öl & Gas |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Vereinigtes Königreich |
| Polen |
| Niederlande |
| Norwegen |
| Russland |
| Übriges Europa |
| Nach Faseranzahl | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Nach Kabeldesigntyp | Design A |
| Design B | |
| Design C | |
| Design D | |
| Design E | |
| Design F | |
| Nach Endverbrauchsbranche | Stromversorgungsunternehmen |
| Telekommunikation | |
| Eisenbahn | |
| Öl & Gas | |
| Nach Geografie | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Europa Optical Ground Wire (OPGW) Markt?
Der Bericht prognostiziert einen Anstieg des Wertes von 156,09 Millionen USD im Jahr 2027 auf 234,32 Millionen USD bis 2032, bei einer CAGR von 8,46 %. Die Prognose spiegelt die Nachfrage der Versorgungsunternehmen, höhere Anforderungen an die Faserzahl und wachsende Kommunikationsanforderungen wider.
Welche Faserzahl wächst in Europa am schnellsten?
Die 96F-Konfiguration wird voraussichtlich bis 2032 mit einer CAGR von 11,89 % wachsen, da neue Hochspannungsstrecken eine größere Kommunikations- und Sensorkapazität erfordern.
Welche Abnehmer machen den größten OPGW-Bedarf aus?
Stromversorgungsunternehmen hielten im Jahr 2026 einen Umsatzanteil von 72,34 % und werden voraussichtlich bis 2032 mit einer CAGR von 9,03 % wachsen.
Welches Land hat den größten Umsatzanteil im Jahr 2026?
Deutschland hielt im Jahr 2026 einen Umsatzanteil von 24,12 %, gestützt durch große Netzinvestitionen und den Bedarf an Übertragung erneuerbarer Energie.
Warum installieren Versorgungsunternehmen mehr Fasern als für den unmittelbaren Betrieb erforderlich?
Zusätzliche Fasern können Schutz, Sensorik, Redundanz und eine potenzielle langfristige Verpachtung an Telekommunikations- oder Rechenzentrumskunden unterstützen.
Wie konzentriert ist der Lieferantenwettbewerb in Europa?
Der Markt ist mäßig um etablierte Kabellieferanten konsolidiert, obwohl ein quantitativer Konzentrationsgrad nicht berechnet werden kann, da kombinierte Lieferantenmarktanteile nicht angegeben wurden.