
Taille et part du marché européen des câbles de garde à fibres optiques (OPGW)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
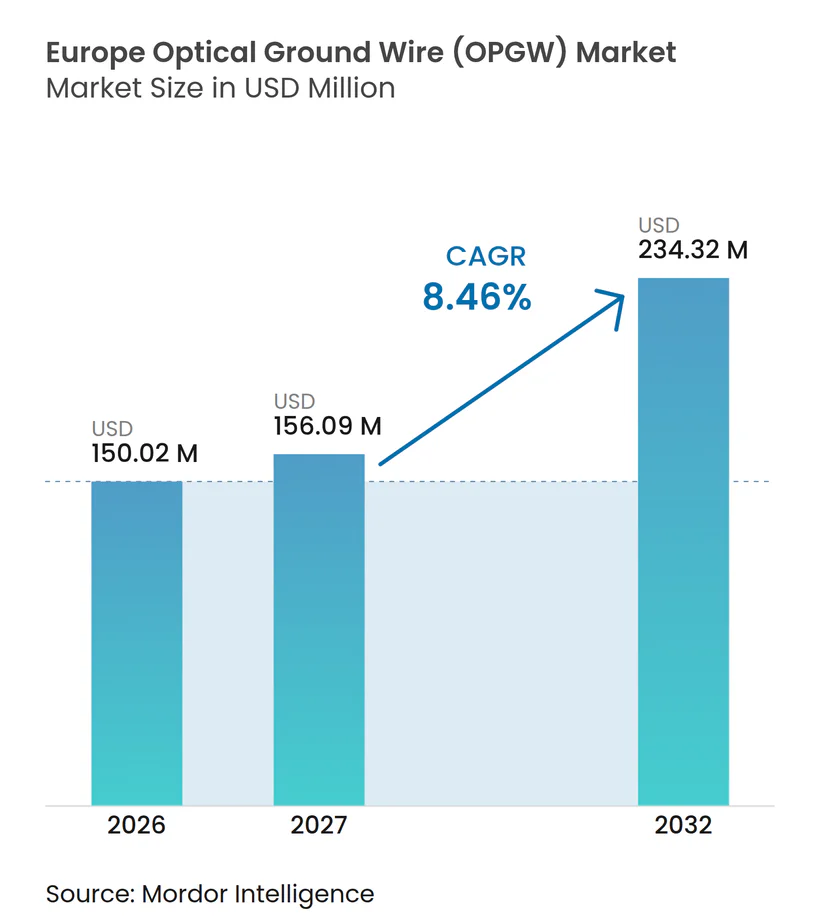
| Taille du marché de l'année de base (2026) | 150.02 Millions de dollars américains |
| Taille du Marché (2027) | 156.09 Millions de dollars américains |
| Taille du Marché (2032) | 234.32 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.46 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des câbles de garde à fibres optiques (OPGW) par Mordor Intelligence
La taille du marché européen du câble de garde à fibres optiques a été évaluée à 150,02 millions USD en 2026 et devrait progresser de 156,09 millions USD en 2027 pour atteindre 234,32 millions USD d'ici 2032, à un CAGR de 8,46 % durant la période de prévision (2027-2032). Le marché européen de l'OPGW est soutenu par le renforcement du réseau électrique, l'intégration des énergies renouvelables et les interconnexions transfrontalières à travers la région. Les gestionnaires de transport européens utilisent de plus en plus le câble de garde à fibres optiques à la fois comme composant de protection et comme actif de communication. Les programmes d'investissement dans les réseaux modifient également les spécifications des câbles, car les nouvelles lignes nécessitent une plus grande capacité de données et des communications plus résilientes. La concurrence s'articule autour des relations établies avec les gestionnaires de réseaux, des capacités de fabrication qualifiées et de l'aptitude à gérer de longs cycles d'approvisionnement. Le marché européen de l'OPGW bénéficie également de l'utilisation de la fibre optique par les gestionnaires de réseaux à des fins de surveillance ou de la location de capacités excédentaires aux opérateurs de télécommunications.
Principaux enseignements du rapport
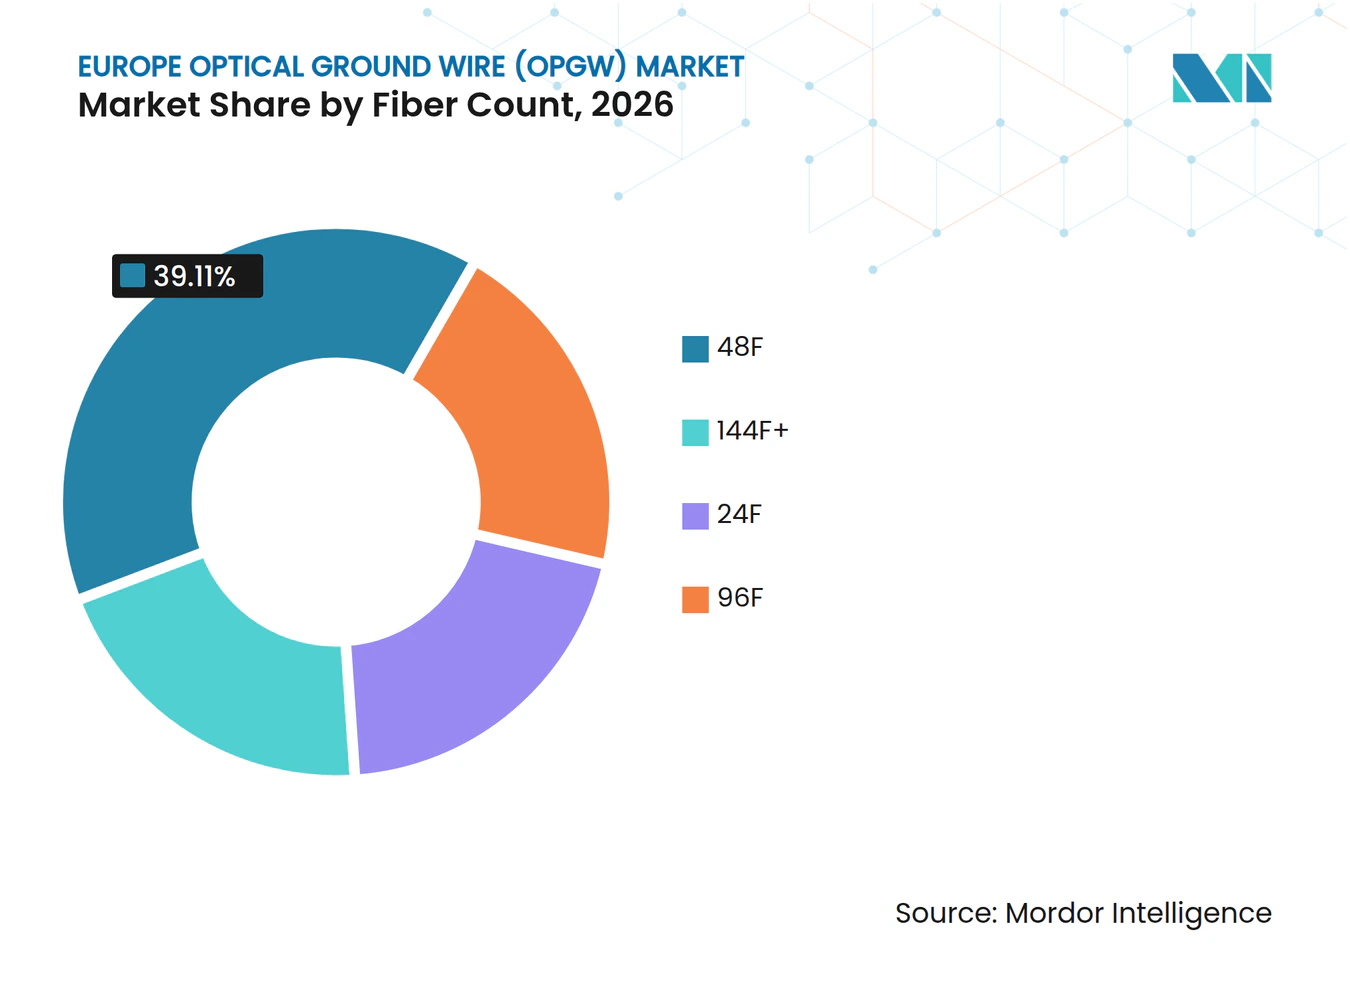
- Par nombre de fibres, la configuration 48F détenait 39,11 % de la part du marché européen des OPGW en 2026, tandis que la configuration 96F enregistrait le CAGR projeté le plus élevé à 11,89 % jusqu'en 2032.
- Par type de conception de câble, la Conception A détenait 36,23 % du chiffre d'affaires en 2026, tandis que la Conception B enregistrait le CAGR projeté le plus élevé à 9,21 % jusqu'en 2032.
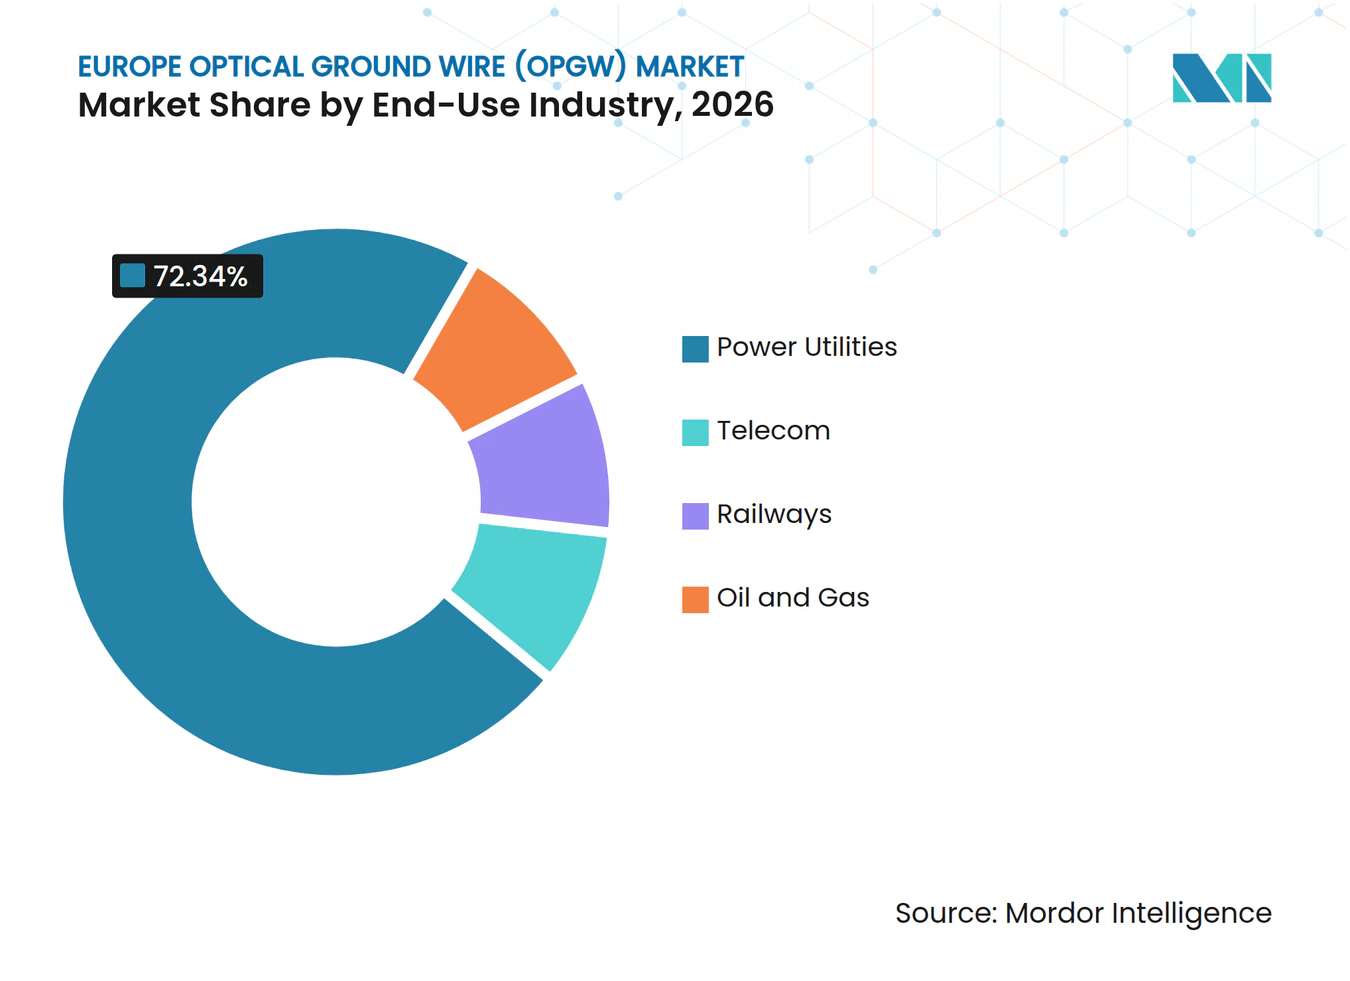
- Par secteur d'utilisation finale, les services publics d'électricité détenaient 72,34 % de la part du marché européen des OPGW en 2026 et enregistraient le CAGR projeté le plus élevé à 9,03 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 24,12 % du chiffre d'affaires en 2026, tandis que la Pologne enregistrait le CAGR projeté le plus élevé à 8,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande liée à l'intégration des énergies renouvelables et aux interconnexions transfrontalières | +2.60% | Mondial, concentré dans le cœur de l'UE : Allemagne, France, pays nordiques, Pologne | Court terme (≤ 2 ans) |
| Modernisation du réseau de transport et remplacement des câbles de garde vieillissants | +2.00% | À l'échelle de l'UE, avec une exposition aiguë en Europe occidentale et centrale | Moyen terme (2 à 4 ans) |
| Croissance de la capacité de télécommunications intégrée au réseau électrique | +0.80% | À l'échelle de l'UE, avec des gains précoces en Italie, en Espagne et en Allemagne | Moyen terme (2 à 4 ans) |
| Location de capacité fibre partagée par les propriétaires de réseaux de transport | +0.50% | UE occidentale et méridionale ; extension vers l'Europe centrale et orientale | Long terme (≥ 4 ans) |
| Demande de surveillance en temps réel des lignes et de maintenance prédictive | +1.10% | À l'échelle de l'UE, avec une adoption précoce en Allemagne, en France et dans les marchés nordiques | Moyen terme (2 à 4 ans) |
| Déploiement des OPGW pour des communications sécurisées des services publics et la résilience du réseau | +0.60% | À l'échelle de l'UE, avec une urgence critique en Pologne, dans les États baltes et en Allemagne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande liée à l'intégration des énergies renouvelables et aux interconnexions transfrontalières
Le marché européen des OPGW bénéficie des projets qui relient la production d'énergie renouvelable aux principaux centres de consommation. La Commission européenne a identifié 8 goulets d'étranglement des autoroutes énergétiques dans son paquet Réseaux de décembre 2025, notamment l'île énergétique de Bornholm, Harmony Link et les projets d'interconnexion ibériques. Les nouveaux corridors aériens dans le cadre de ces projets nécessitent des équipements de protection et de communication, ce qui soutient la demande en câbles de garde à fibres optiques. L'île énergétique de Bornholm représente une valeur totale de projet de 7 milliards EUR, dont 645 millions EUR provenant du Mécanisme pour l'interconnexion en Europe[1]. Plus de 1 700 GW de projets renouvelables et hybrides attendent une connexion au réseau en Europe, ce qui maintient la pression sur les propriétaires de réseaux de transport pour qu'ils modernisent leurs infrastructures. L'intégration de l'éolien offshore nécessite également un renforcement terrestre, de sorte que les travaux sur le réseau s'étendent au-delà des points d'atterrissage côtiers.
Modernisation du réseau et remplacement des câbles de garde vieillissants
Les actifs vieillissants génèrent des travaux de remplacement récurrents pour le marché européen des OPGW. L'Agence internationale de l'énergie a indiqué que 40 % des réseaux de distribution européens ont plus de 40 ans, tandis que les dépenses annuelles dans les réseaux devraient dépasser 70 milliards USD en 2025. RTE a annoncé un programme de modernisation de 94 milliards EUR pour 40 000 km de lignes à haute tension d'ici 2040. En décembre 2025, RTE a achevé les travaux de rénovation de la ligne 225 kV Champagnier-Cordéac, incluant un câble de garde à fibre intégrée[2]. Ces projets rendent la demande de remplacement plus prévisible que la construction sur site vierge, car ils s'inscrivent dans des plans récurrents de renouvellement des actifs. Le marché européen des OPGW dispose donc d'un portefeuille durable provenant de la France, de l'Allemagne, de l'Italie et d'autres pays qui modernisent leurs réseaux de transport établis.
Télécommunications sur réseau électrique et location de capacité fibre partagée
Le marché européen des OPGW est également façonné par la valeur communicationnelle de la fibre installée. Terna exploite plus de 46 000 km de lignes à haute tension équipées de fibres optiques et prévoit d'investir plus de 2 milliards EUR dans son réseau de fibres d'ici 2028[3]. Terna propose un accès à long terme à la fibre aux opérateurs de télécommunications et aux exploitants de centres de données, offrant ainsi aux services publics un moyen de monétiser leur capacité excédentaire. Reintel loue de la fibre noire sur le réseau de transport espagnol et relie les points de connexion internationaux avec la France, le Portugal, le Maroc et Andorre. Fluxys loue également la capacité fibre excédentaire de son réseau gazier à des opérateurs desservant les principales routes européennes. Les revenus locatifs peuvent améliorer la rentabilité des installations à nombre de fibres plus élevé, notamment lorsque la réglementation autorise l'utilisation commerciale des infrastructures des services publics.
Surveillance en temps réel et communications sécurisées
Les services publics peuvent utiliser les fibres des OPGW pour la détection, la protection et les communications sécurisées, ce qui accroît la valeur de chaque installation. Une étude évaluée par des pairs en 2025 a révélé que les fibres optiques dans les OPGW peuvent détecter l'accumulation de glace, le galop et le flèche par des méthodes de détection distribuée. Le système OPGWatch de Prysmian utilise une fibre dédiée pour détecter les intrusions, les vibrations, les variations de température et les événements météorologiques à partir d'équipements situés dans un poste électrique. Cette approche peut éviter le recours à des dispositifs supplémentaires montés sur conducteur. Le code de réseau de cybersécurité de l'UE exige également des pratiques d'échange d'informations plus robustes pour les flux d'électricité transfrontaliers[4]. Le marché européen des OPGW en bénéficie car la fibre physiquement séparée peut répondre aux besoins de communication que les services publics considèrent comme essentiels à la résilience du réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la modernisation et exigences d'installation spécialisées | -1.80% | À l'échelle de l'UE ; plus aigu au Royaume-Uni, en France et en Allemagne où l'installation sous tension est complexe | Court terme (≤ 2 ans) |
| Longs délais d'approvisionnement des services publics et des projets de transport | -1.20% | À l'échelle de l'UE, avec un impact concentré dans les marchés réglementés | Moyen terme (2 à 4 ans) |
| Complexité de la gouvernance de l'allocation des fibres et de la cybersécurité | -0.70% | À l'échelle de l'UE ; impact le plus précoce dans les interconnexions transfrontalières des gestionnaires de réseau de transport | Moyen terme (2 à 4 ans) |
| Volatilité des prix de l'aluminium et de l'acier inoxydable | -1.00% | Mondial, avec une exposition aux achats concentrée dans les pôles de fabrication européens | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût de modernisation, installation spécialisée et longs délais de réalisation des projets
Le marché européen des OPGW est confronté à des contraintes d'installation lorsque les services publics modernisent des lignes sous tension. Les travaux de modernisation peuvent nécessiter des équipements de déroulage spécialisés, des équipes certifiées pour les travaux sous tension et des fenêtres d'interruption soigneusement gérées. Ces exigences augmentent le coût d'installation au-delà du prix du câble, en particulier sur les réseaux denses à 400 kV en Allemagne et en France. L'Agence internationale de l'énergie a indiqué que les prix des composants ont plus que doublé au cours de la dernière décennie et que la Chine représente 60 % des importations européennes de transformateurs. Les cycles d'approvisionnement des services publics peuvent également s'étendre sur plusieurs périodes réglementaires, de sorte qu'une hausse des besoins en projets ne se traduit pas toujours par des commandes immédiates. Ces conditions retardent la comptabilisation des revenus même lorsque la demande de remplacement à long terme reste intacte.
Gouvernance des fibres, complexité de la cybersécurité et volatilité des prix des métaux
L'allocation des fibres et la gouvernance de la cybersécurité peuvent compliquer les projets transfrontaliers sur le marché européen des OPGW. Les propriétaires de réseaux de transport doivent décider comment la capacité est réservée pour la protection, les données opérationnelles, la détection et les clients de location externe. Ces décisions sont plus complexes lorsque plusieurs gestionnaires de réseau partagent une interconnexion. Les intrants en aluminium et en acier inoxydable exposent également les producteurs à des variations de coûts, tandis que les accords à long terme avec les services publics peuvent fixer les prix de vente avant que les coûts des matériaux ne soient connus. Le projet mentionnait des prix de l'aluminium de 2 657 USD par tonne métrique fin juillet 2025, mais cette estimation provenait d'une source commerciale non qualifiante et n'est pas utilisée dans cette rédaction. Les fabricants disposant de meilleures capacités d'approvisionnement et de couverture peuvent gérer cette exposition plus efficacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par nombre de fibres :
des exigences de capacité plus élevées redéfinissent les spécifications des nouvelles constructionsLa configuration 48F détenait 39,11 % du chiffre d'affaires en 2026. Elle convient à de nombreux programmes de remplacement de lignes 110 kV à 220 kV car elle peut répondre aux besoins courants de contrôle de supervision, de protection et de communication. Les services publics remplaçant un câble de garde existant peuvent également utiliser la configuration 48F, lorsque les limites de charge des pylônes restreignent la possibilité d'utiliser un câble plus lourd. L'option 24F sert les projets moins complexes, notamment les lignes rurales à circuit unique et les itinéraires à basse tension avec des besoins limités en bande passante. Ces usages confèrent à la configuration 24F un rôle stable, bien que ses applications adressables soient plus étroites que celles de la configuration 48F.
Le segment 96F affiche le CAGR projeté le plus élevé à 11,89 % jusqu'en 2032. La taille du marché européen des OPGW pour la configuration 96F est soutenue par les nouveaux corridors 220 kV à 500 kV et les connexions d'éolien offshore qui nécessitent une plus grande capacité dès l'installation. Des nombres de fibres plus élevés peuvent prendre en charge simultanément la protection, le contrôle de supervision, la détection distribuée et la capacité de réserve. Le niveau 144F+ reste concentré dans les corridors multi-circuits nécessitant des communications redondantes et une location potentielle de fibre noire. Les achats dans la région nordique et au Benelux reflètent de plus en plus l'avantage de sélectionner davantage de fibres dès le départ, car l'accès aux pylônes et le déroulage dominent les coûts de mise à niveau ultérieure.



Par type de conception de câble :
la Conception B progresse sur les itinéraires plus exigeantsLa Conception A représentait 36,23 % du chiffre d'affaires en 2026. Sa base installée établie reflète des structures mécaniques familières, des systèmes d'accessoires éprouvés et une large acceptation dans le cadre des accords-cadres des services publics. Les installateurs maîtrisent les exigences de manutention de cette configuration, ce qui peut réduire le risque d'exécution sur les travaux de remplacement conventionnels. La Conception A devrait donc rester importante pour les programmes standard de renforcement du réseau. Le marché européen des OPGW continue d'utiliser cette conception là où les conditions existantes des pylônes favorisent une spécification bien éprouvée.
La Conception B devrait se développer à un CAGR de 9,21 % jusqu'en 2032. Les structures multi-tubes et à armure double couche associées à la Conception B peuvent prendre en charge des nombres de fibres élevés, des portées plus longues, des charges de glace et des itinéraires à haute tension plus exigeants. Un guide technique de 2025 indiquait que les conceptions multi-tubes peuvent accueillir des configurations de 96F à 144F avec de bonnes performances en traction pour les grandes portées et les zones de givrage intense. Les Conceptions C à F répondent à des besoins plus spécifiques, notamment les traversées côtières, les applications légères et les emplacements à fortes exigences de court-circuit. Ces conceptions ont un poids individuel plus faible, mais elles offrent aux fabricants la possibilité de fournir des solutions spécialisées là où les produits standard ne conviennent pas.
Par secteur d'utilisation finale :
les services publics restent la principale source de demandeLes services publics d'électricité représentaient 72,34 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 9,03 % jusqu'en 2032. Les gestionnaires de réseau de transport et les autres propriétaires de réseaux stimulent la demande par la modernisation, l'intégration des énergies renouvelables et les programmes d'interconnexion. Des nombres de fibres plus élevés et des fonctions de détection peuvent accroître la valeur du câble fourni dans le cadre des contrats avec les services publics. Le secteur européen des OPGW est le plus étroitement lié aux dépenses d'investissement des services publics, car les opérateurs possèdent les lignes aériennes sur lesquelles les OPGW sont installés. Les orientations de l'ACER de 2025 sur l'échange d'informations en matière de cybersécurité ajoutent une considération supplémentaire en matière de communications pour les systèmes d'électricité transfrontaliers.
Les opérateurs de télécommunications utilisent généralement la fibre par le biais de droits à long terme accordés par les services publics plutôt qu'en achetant directement des OPGW. Cette relation influence néanmoins les investissements des services publics, car les revenus locatifs peuvent soutenir une installation de fibres plus grande ou plus performante. Les chemins de fer génèrent une demande régulière là où les systèmes d'électrification et de signalisation se développent parallèlement à l'infrastructure d'alimentation aérienne. Les applications pétrolières et gazières sont plus limitées et concernent principalement les lignes aériennes alimentant les installations de pipelines et de compresseurs. Cette structure maintient les achats concentrés parmi les propriétaires de réseaux réglementés.

Analyse géographique
Marché allemand du câble de garde à fibres optiques (OPGW)
L'Allemagne détenait 24,12 % des revenus en 2026. Sa base de demande est soutenue par la nécessité de transporter l'énergie renouvelable des zones de production du nord vers les centres industriels du sud. Le plan de développement du réseau allemand de 2025 a identifié entre 360 et 390 milliards EUR d'investissements dans le réseau jusqu'en 2045. Cette échelle soutient la demande sur plusieurs cycles de planification plutôt que sur une seule période d'approvisionnement. Le marché européen de l'OPGW bénéficie également du soutien des mises à niveau du réseau par TransnetBW et 50Hertz.
Marché européen du câble de garde à fibres optiques (OPGW)
La France est un contributeur majeur car RTE prévoit de moderniser 40 000 km de lignes à haute tension d'ici 2040. L'Italie bénéficie du plan d'investissement dans les fibres de Terna et de son modèle commercial de fibres établi. L'Espagne occupe une position similaire grâce aux opérations de fibres sur le réseau de transport de Reintel. Ces marchés offrent une combinaison de remplacement de lignes, d'expansion des fibres et d'utilisation de capacités commerciales. Le marché européen de l'OPGW dispose donc de plusieurs grands centres de demande en Europe occidentale et méridionale avec des moteurs différents mais complémentaires.
Marché du câble de garde à fibres optiques (OPGW) en Pologne et en Norvège
La Pologne devrait enregistrer le CAGR géographique le plus élevé, à 8,92 %, jusqu'en 2032. PSE prévoit 64 milliards PLN, soit l'équivalent de 16 milliards USD, pour plus de 4 800 km de nouvelles lignes 400 kV d'ici 2034. La Banque européenne d'investissement a également accordé un prêt de plus de 400 millions EUR au groupe Orlen pour des mises à niveau du réseau électrique. La Norvège reste un acheteur régulier grâce à l'intégration de l'hydroélectricité et aux activités d'interconnexion nordique.
Paysage concurrentiel
Concentration du Marché
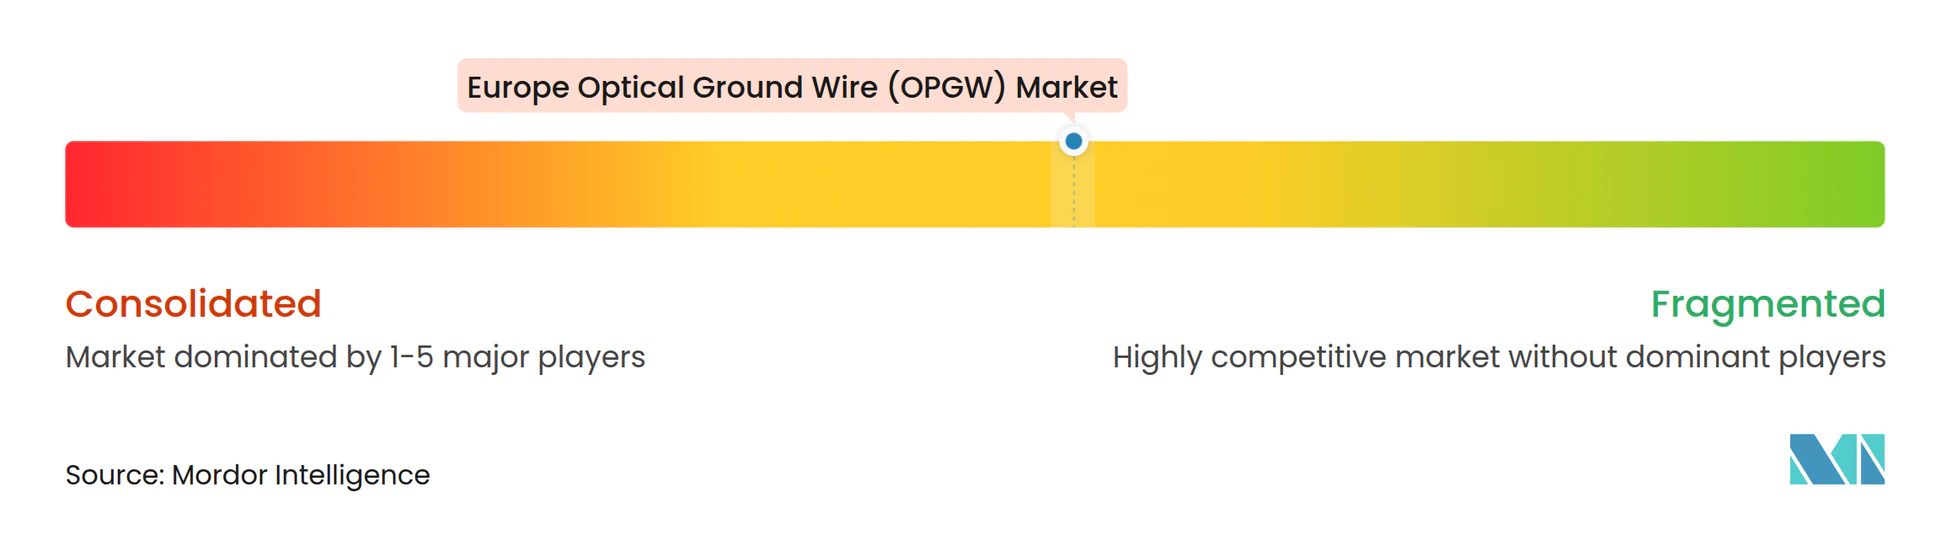
Le marché européen des câbles de garde à fibres optiques (OPGW) est modérément concentré. Prysmian, NKT et Nexans ancrent le marché européen des OPGW grâce à leurs capacités de fabrication, leurs relations qualifiées avec les services publics et leurs portefeuilles de câbles plus larges. Prysmian a installé plus de 195 000 km d'OPGW dans plus de 100 pays et produit plus de 25 000 km par an sur ses sites européens, américains et asiatiques. La Banque européenne d'investissement a accepté de fournir à Prysmian 300 millions EUR pour la recherche et le développement, avec une première tranche de 200 millions EUR signée en décembre 2025. NKT avance un programme d'expansion de capacité de 2 milliards EUR jusqu'en 2028 couvrant Karlskrona, Cologne et le Portugal.
Le système OPGWatch de Prysmian illustre comment les fournisseurs élargissent leur activité de la fourniture de câbles aux services de surveillance. Elia a passé des commandes de câbles de 135 millions EUR auprès de NKT, Nexans et Prysmian pour 945 km de câbles terrestres, avec des livraisons prévues de 2025 à 2027. Ces accords montrent l'avantage des fournisseurs déjà qualifiés dans les cadres d'approvisionnement des services publics. Les produits de Conception B, les câbles à nombre de fibres élevé et les solutions de surveillance restent des domaines importants de différenciation. Les fabricants asiatiques sont concurrentiels sur les prix et les délais de livraison, notamment dans les appels d'offres publics.
Tratos Cavi occupe une position spécialisée dans les conceptions de câbles sur mesure et à haute spécification pour les grands propriétaires de réseaux de transport. La conformité technique aux normes IEC 60794-1 et IEC 61089, ainsi que la certification ISO 9001, constitue un prérequis pour participer aux marchés des services publics européens. Le marché européen des OPGW est modérément consolidé car les plus grands fournisseurs disposent de capacités de production, de qualification et de service établies. Le comportement concurrentiel reste façonné par les accords-cadres, la fiabilité des livraisons et la capacité à fournir des câbles et des solutions de surveillance.
Leaders du secteur européen des câbles de garde à fibres optiques (OPGW)
-
Prysmian S.p.A.
-
Nexans S.A.
-
Tratos Cavi S.p.A.
-
AFL Telecommunications LLC
-
NKT A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du câble de garde à fibres optiques (OPGW) Entreprises couvertes dans ce rapport
- AFL Telecommunications LLC
- APAR Industries Limited
- Caledonian Cables Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Group Co., Ltd.
- Jiangsu Tongguang Electronic Wire & Cable Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- Shenzhen SDG Information Co., Ltd.
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Cavi S.p.A.
Développements industriels récents dans Marché européen du câble de garde à fibres optiques (OPGW)
- Décembre 2025 : La Banque européenne d'investissement a approuvé un package de financement R&D de 300 millions EUR pour Prysmian, avec la signature de la première tranche de 200 millions EUR. Les fonds sont destinés aux solutions de réseaux énergétiques et numériques, notamment les technologies OPGW et câbles optiques, dans des laboratoires de R&D en Italie, en France, en Allemagne, aux Pays-Bas et en Espagne jusqu'en 2028.
- Septembre 2025 : Siemens Energy a remporté le contrat de station de conversion pour l'île énergétique de Bornholm, une coentreprise entre Energinet et 50Hertz. La valeur totale du projet est de 7 milliards EUR, tandis que le Mécanisme pour l'interconnexion en Europe a accordé 645 millions EUR.
- Septembre 2025 : Prysmian a été désigné soumissionnaire préférentiel pour le projet d'interconnexion HVDC Eastern Green Link 4 de National Grid entre l'Écosse et l'Angleterre. La valeur contractuelle attendue est de 2 milliards EUR, et le projet comprend des sections de lignes aériennes où l'OPGW fait partie intégrante de la conception.
- Juillet 2025 : Prysmian a remporté un accord-cadre de 3 ans, plus 1 année optionnelle, avec Terna pour la fourniture de câbles HVAC et la maintenance de câbles haute tension sur le réseau de transport national italien. L'accord est valorisé jusqu'à 382,5 millions EUR.
Périmètre du rapport sur le marché européen des câbles de garde à fibres optiques (OPGW)
Le câble de garde à fibres optiques (OPGW) est un câble de garde aérien spécialisé installé sur les lignes de transport d'énergie électrique qui combine la protection contre la foudre et la mise à la terre des courants de défaut avec des capacités de communication par fibre optique. Il est composé de fibres optiques logées dans une structure métallique de protection et est utilisé par les services publics pour la transmission de données à haute vitesse, la communication entre postes électriques, la surveillance du réseau, la protection et le contrôle. L'OPGW remplit une double fonction en protégeant les lignes de transport contre les coups de foudre tout en permettant une communication fiable entre les installations du système électrique.
Le marché européen des câbles de garde à fibres optiques (OPGW) est segmenté par nombre de fibres, type de conception de câble, secteur d'utilisation finale et géographie. Par nombre de fibres, le marché est segmenté en 24F, 48F, 96F et 144F et plus. Par type de conception de câble, le marché est segmenté en Conception A, Conception B, Conception C, Conception D, Conception E et Conception F. Par secteur d'utilisation finale, le marché est segmenté en services publics d'électricité, télécommunications, chemins de fer et pétrole et gaz. Le rapport couvre également la taille du marché et les prévisions pour le marché européen des câbles de garde à fibres optiques (OPGW) dans 9 pays de la région. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| 24F |
| 48F |
| 96F |
| 144F+ |
| Conception A |
| Conception B |
| Conception C |
| Conception D |
| Conception E |
| Conception F |
| Services publics d'électricité |
| Télécommunications |
| Chemins de fer |
| Pétrole et gaz |
| Allemagne |
| France |
| Italie |
| Espagne |
| Royaume-Uni |
| Pologne |
| Pays-Bas |
| Norvège |
| Russie |
| Reste de l'Europe |
| Par nombre de fibres | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Par type de conception de câble | Conception A |
| Conception B | |
| Conception C | |
| Conception D | |
| Conception E | |
| Conception F | |
| Par secteur d'utilisation finale | Services publics d'électricité |
| Télécommunications | |
| Chemins de fer | |
| Pétrole et gaz | |
| Par géographie | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen des câbles de garde à fibres optiques (OPGW) ?
Le rapport prévoit que la valeur passera de 156,09 millions USD en 2027 à 234,32 millions USD d'ici 2032, à un CAGR de 8,46 %. Les prévisions reflètent la demande des services publics, les exigences en matière de nombres de fibres plus élevés et l'expansion des besoins en communications.
Quelle configuration de fibres connaît la croissance la plus rapide en Europe ?
La configuration 96F devrait croître à un CAGR de 11,89 % jusqu'en 2032, car les nouveaux itinéraires à haute tension nécessitent une plus grande capacité de communication et de détection.
Quels acheteurs représentent la plus grande demande en OPGW ?
Les services publics d'électricité détenaient 72,34 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 9,03 % jusqu'en 2032.
Quel pays détient la plus grande part de chiffre d'affaires en 2026 ?
L'Allemagne détenait 24,12 % du chiffre d'affaires en 2026, soutenue par d'importants investissements dans le réseau et des besoins en transport d'énergie renouvelable.
Pourquoi les services publics installent-ils plus de fibres que leurs opérations immédiates ne l'exigent ?
Les fibres supplémentaires peuvent prendre en charge la protection, la détection, la redondance et la location potentielle à long terme à des clients de télécommunications ou d'exploitation de centres de données.
Quelle est la concentration de la concurrence entre fournisseurs en Europe ?
Le marché est modérément consolidé autour de fournisseurs de câbles établis, bien qu'un score de concentration quantitatif ne puisse être calculé car les parts de marché combinées des fournisseurs n'ont pas été fournies.