
Tamaño y Participación del Mercado Europeo de Cable de Guarda Óptico (OPGW)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
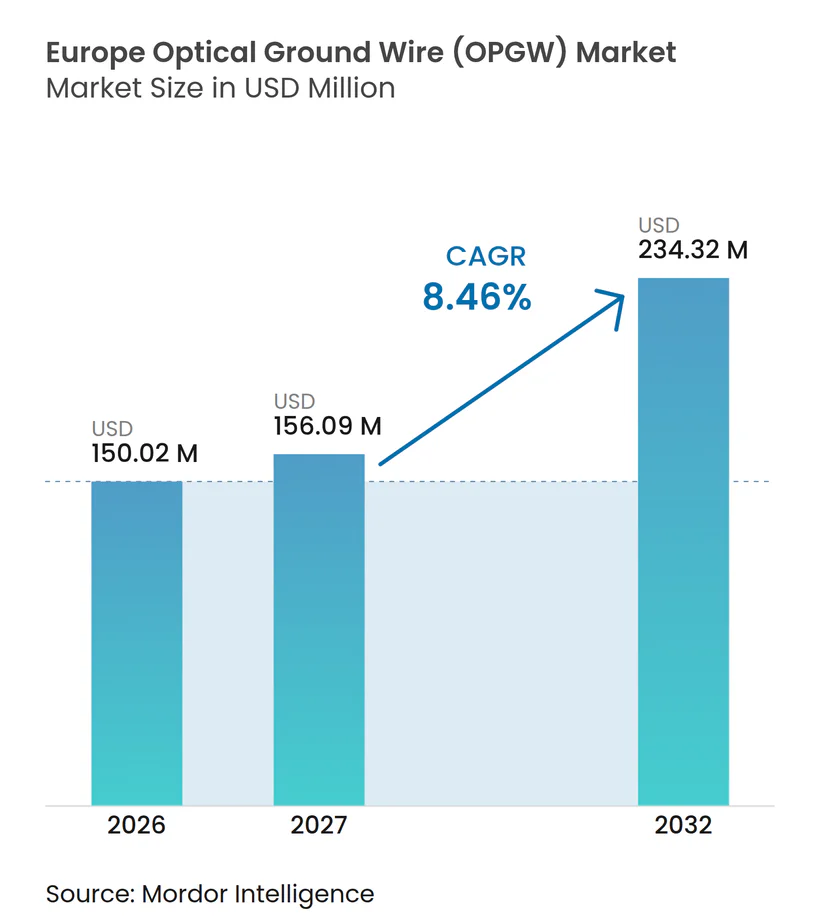
| Tamaño del mercado en el año base (2026) | 150.02 Millones de dólares |
| Tamaño del Mercado (2027) | 156.09 Millones de dólares |
| Tamaño del Mercado (2032) | 234.32 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.46 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Cable de Guarda Óptico (OPGW) por Mordor Intelligence
El tamaño del Mercado Europeo de Cable de Guarda con Fibra Óptica fue valorado en 150,02 millones de USD en 2026 y se estima que crecerá desde 156,09 millones de USD en 2027 hasta alcanzar los 234,32 millones de USD en 2032, a una CAGR del 8,46% durante el período de pronóstico (2027-2032). El mercado europeo de OPGW está respaldado por el refuerzo de la red eléctrica, la integración de energías renovables y los enlaces de energía transfronterizos en toda la región. Los propietarios de redes de transmisión europeos utilizan cada vez más el cable de guarda con fibra óptica tanto como componente de protección como activo de comunicaciones. Los programas de inversión en redes eléctricas también están modificando las especificaciones de los cables, dado que las nuevas líneas requieren mayor capacidad de datos y comunicaciones más resilientes. La competencia se centra en las relaciones consolidadas con las empresas de servicios públicos, la capacidad de fabricación certificada y la capacidad de gestionar largos ciclos de adquisición. El mercado europeo de OPGW también se beneficia cuando las empresas de servicios públicos utilizan la fibra para monitoreo o arriendan capacidad de reserva a proveedores de telecomunicaciones.
Conclusiones Clave del Informe
- Por número de fibras, 48F mantuvo el 39,11% de la participación del mercado europeo de OPGW en 2026, mientras que 96F registró el CAGR proyectado más alto del 11,89% hasta 2032.
- Por tipo de diseño de cable, el Diseño A mantuvo el 36,23% de los ingresos en 2026, mientras que el Diseño B registró el CAGR proyectado más alto del 9,21% hasta 2032.
- Por industria de uso final, las Empresas de Servicios Eléctricos mantuvieron el 72,34% de la participación del mercado europeo de OPGW en 2026 y registraron el CAGR proyectado más alto del 9,03% hasta 2032.
- Por geografía, Alemania mantuvo el 24,12% de los ingresos en 2026, mientras que Polonia registró el CAGR proyectado más alto del 8,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Integración de Energías Renovables e Interconexión Transfronteriza | +2.60% | Global, concentrado en el núcleo de la UE: Alemania, Francia, países nórdicos, Polonia | Corto plazo (≤ 2 años) |
| Modernización de la Red de Transmisión y Sustitución de Cables de Guarda Envejecidos | +2.00% | En toda la UE, con exposición aguda en Europa Occidental y Central | Mediano plazo (2–4 años) |
| Crecimiento en la Capacidad de Telecomunicaciones Integrada en la Red Eléctrica | +0.80% | En toda la UE, con ganancias tempranas en Italia, España, Alemania | Mediano plazo (2–4 años) |
| Arrendamiento de Capacidad de Fibra Compartida por Propietarios de Redes de Transmisión | +0.50% | UE Occidental y Meridional; expansión hacia Europa Central y Oriental | Largo plazo (≥ 4 años) |
| Demanda de Monitoreo de Líneas en Tiempo Real y Mantenimiento Predictivo | +1.10% | En toda la UE, con adopción temprana en Alemania, Francia y mercados nórdicos | Mediano plazo (2–4 años) |
| Despliegue de OPGW para Comunicaciones de Servicios Públicos Ciberseguras y Resiliencia de la Red | +0.60% | En toda la UE, con urgencia crítica en Polonia, Estados Bálticos, Alemania | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Integración de Energías Renovables e Interconexión Transfronteriza
El mercado europeo de OPGW se beneficia de proyectos que conectan la generación de energías renovables con los principales centros de demanda. La Comisión Europea identificó 8 cuellos de botella en las Autopistas Energéticas en su Paquete de Redes de diciembre de 2025, incluidos la Isla de Energía de Bornholm, el Enlace Harmony y los proyectos transfronterizos ibéricos. Los nuevos corredores aéreos dentro de estos proyectos requieren equipos de protección y comunicaciones, lo que respalda la demanda de cable de guarda óptico. La Isla de Energía de Bornholm tiene un valor total de proyecto de 7.000 millones de EUR, incluidos 645 millones de EUR del Mecanismo Conectar Europa[1]. Más de 1.700 GW de proyectos renovables e híbridos están a la espera de conexión a la red en Europa, lo que mantiene la presión sobre los propietarios de redes de transmisión para que actualicen sus redes. La integración de la energía eólica marina también requiere refuerzo en el interior, por lo que los trabajos en la red se extienden más allá de los puntos de aterrizaje costeros.
Modernización de la Red y Sustitución de Cables de Guarda Envejecidos
Los activos envejecidos generan trabajos de sustitución recurrentes para el mercado europeo de OPGW. La Agencia Internacional de Energía informó que el 40% de las redes de distribución de Europa tienen más de 40 años, mientras que el gasto anual en redes está previsto que supere los 70.000 millones de USD en 2025. RTE anunció un programa de modernización de 94.000 millones de EUR para 40.000 km de líneas de alta tensión hasta 2040. En diciembre de 2025, RTE completó los trabajos de renovación en la línea de 225 kV Champagnier-Cordéac, incluido un cable de guarda con fibra integrada[2]. Estos proyectos hacen que la demanda de sustitución sea más predecible que la construcción en nuevas ubicaciones, ya que están integrados en planes recurrentes de renovación de activos. El mercado europeo de OPGW cuenta, por tanto, con una cartera duradera procedente de Francia, Alemania, Italia y otros países que actualizan sus redes de transmisión establecidas.
Telecomunicaciones en la Red Eléctrica y Arrendamiento de Fibra Compartida
El mercado europeo de OPGW también está condicionado por el valor de comunicaciones de la fibra instalada. Terna opera más de 46.000 km de líneas de alta tensión equipadas con fibra óptica y planea invertir más de 2.000 millones de EUR en su red de fibra hasta 2028[3]. Terna ofrece acceso a fibra a largo plazo a operadores de telecomunicaciones y centros de datos, proporcionando a las empresas de servicios públicos una vía para monetizar la capacidad de reserva. Reintel arrienda fibra oscura a través de la red de transmisión de España y conecta puntos de conexión internacional con Francia, Portugal, Marruecos y Andorra. Fluxys también arrienda capacidad de fibra de reserva de su red de gas a operadores que sirven las principales rutas europeas. Los ingresos por arrendamiento pueden mejorar el caso de negocio para recuentos de fibra más altos, especialmente donde la regulación permite el uso comercial de la infraestructura de servicios públicos.
Monitoreo en Tiempo Real y Comunicaciones Ciberseguras
Las empresas de servicios públicos pueden utilizar las fibras del OPGW para detección, protección y comunicaciones seguras, lo que aumenta el valor de cada instalación. Un estudio revisado por pares de 2025 encontró que las fibras ópticas en el OPGW pueden detectar acumulación de hielo, galope y flecha mediante métodos de detección distribuida. El sistema OPGWatch de Prysmian utiliza una fibra dedicada para detectar intrusiones, vibraciones, cambios de temperatura y eventos meteorológicos desde equipos ubicados en una subestación. Este enfoque puede evitar la necesidad de dispositivos adicionales montados en conductores. El código de ciberseguridad de redes de la UE también exige prácticas más sólidas de intercambio de información para los flujos de electricidad transfronterizos[4]. El mercado europeo de OPGW se beneficia porque la fibra físicamente separada puede satisfacer las necesidades de comunicaciones que las empresas de servicios públicos consideran críticas para la resiliencia de la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Modernización y Requisitos Especializados de Instalación | -1.80% | En toda la UE; más agudo en el Reino Unido, Francia, Alemania donde la instalación en líneas energizadas es compleja | Corto plazo (≤ 2 años) |
| Largos Plazos de Adquisición de Servicios Públicos y de Proyectos de Transmisión | -1.20% | En toda la UE, con impacto concentrado en mercados regulados | Mediano plazo (2–4 años) |
| Complejidad en la Asignación de Fibra y la Gobernanza de Ciberseguridad | -0.70% | En toda la UE; impacto más temprano en las interconexiones transfronterizas de operadores de sistemas de transmisión | Mediano plazo (2–4 años) |
| Volatilidad del Precio del Aluminio y el Acero Inoxidable | -1.00% | Global, con exposición de adquisición concentrada en los centros de fabricación europeos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costo de Modernización, Instalación Especializada y Largos Plazos de Proyectos
El mercado europeo de OPGW enfrenta restricciones de instalación cuando las empresas de servicios públicos modernizan líneas energizadas. Los trabajos de modernización pueden requerir equipos especializados de tendido, cuadrillas certificadas para trabajos en líneas energizadas y ventanas de interrupción cuidadosamente gestionadas. Estos requisitos aumentan el costo instalado más allá del precio del cable, particularmente en las densas redes de 400 kV en Alemania y Francia. La Agencia Internacional de Energía informó que los precios de los componentes se han más que duplicado durante la última década y que China representa el 60% de las importaciones europeas de transformadores. Los ciclos de adquisición de las empresas de servicios públicos también pueden abarcar múltiples períodos regulatorios, por lo que un aumento en la necesidad de proyectos no siempre se traduce en pedidos inmediatos. Estas condiciones retrasan el reconocimiento de ingresos incluso cuando la demanda de sustitución a largo plazo permanece intacta.
Gobernanza de Fibra, Complejidad de Ciberseguridad y Volatilidad del Precio de los Metales
La asignación de fibra y la gobernanza de ciberseguridad pueden complicar los proyectos transfronterizos en el mercado europeo de OPGW. Los propietarios de redes de transmisión deben decidir cómo se reserva la capacidad para protección, datos operativos, detección y clientes de arrendamiento externo. Estas decisiones son más complejas cuando varios operadores de sistemas comparten una interconexión. Los insumos de aluminio y acero inoxidable también exponen a los productores a cambios de costos, mientras que los acuerdos a largo plazo con empresas de servicios públicos pueden fijar los precios de venta antes de que se conozcan los costos de los materiales. El borrador citó precios del aluminio de 2.657 USD por tonelada métrica a finales de julio de 2025, pero esta estimación provino de una fuente comercial no calificada y no se utiliza en esta reescritura. Los fabricantes con mejores acuerdos de aprovisionamiento y capacidades de cobertura pueden gestionar esta exposición de manera más eficaz.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Número de Fibras:
Los Requisitos de Mayor Capacidad Reconfiguran las Especificaciones de Nuevas ConstruccionesLa configuración 48F mantuvo el 39,11% de los ingresos en 2026. Se adapta a muchos programas de sustitución de 110 kV a 220 kV porque puede satisfacer las necesidades habituales de control de supervisión, protección y comunicaciones. Las empresas de servicios públicos que sustituyen el cable de guarda existente también pueden utilizar 48F, donde los límites de carga de las torres restringen el alcance para un cable más pesado. La opción 24F sirve a proyectos de menor complejidad, incluidas líneas rurales de un solo circuito y rutas de menor tensión con necesidades limitadas de ancho de banda. Estos usos otorgan a 24F un papel estable, aunque sus aplicaciones potenciales son más reducidas que las de 48F.
El segmento 96F tiene el CAGR proyectado más alto del 11,89% hasta 2032. El tamaño del mercado europeo de OPGW para 96F está respaldado por nuevos corredores de 220 kV a 500 kV y conexiones de energía eólica marina que requieren mayor capacidad en la instalación. Los recuentos de fibra más altos pueden soportar protección, control de supervisión, detección distribuida y capacidad de reserva al mismo tiempo. El nivel 144F+ permanece concentrado en corredores de múltiples circuitos que necesitan comunicaciones redundantes y posible arrendamiento de fibra oscura. Las adquisiciones en la región nórdica y el Benelux reflejan cada vez más el beneficio de seleccionar más fibras desde el principio, ya que el acceso a las torres y el tendido dominan los costos de actualización posteriores.


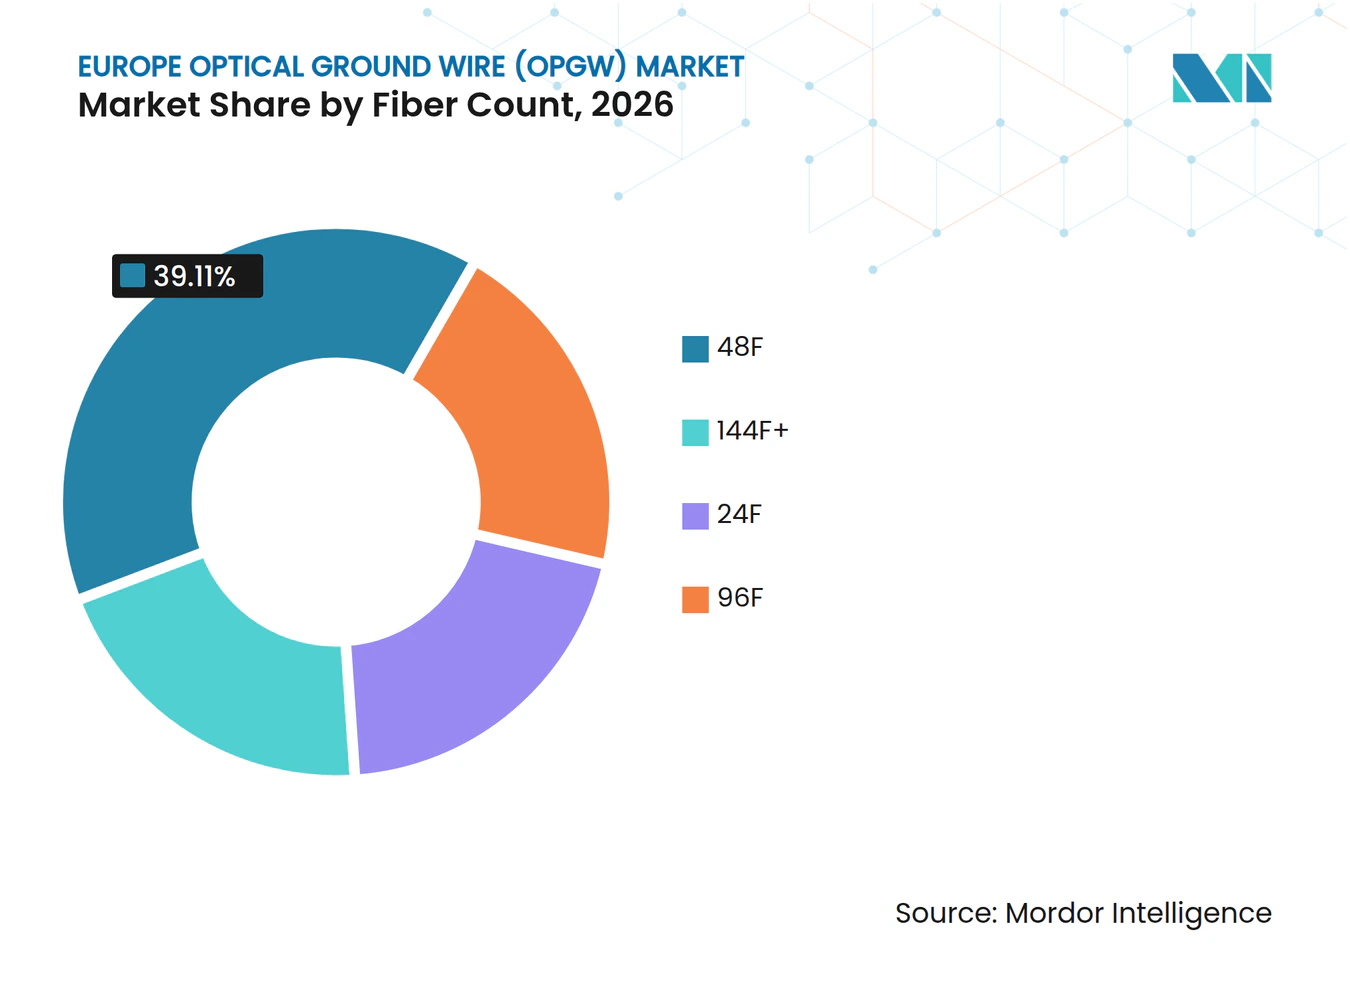
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Diseño de Cable:
El Diseño B Gana Terreno en Rutas más ExigentesEl Diseño A representó el 36,23% de los ingresos en 2026. Su base instalada establecida refleja estructuras mecánicas familiares, sistemas de accesorios maduros y amplia aceptación en los acuerdos marco de las empresas de servicios públicos. Los instaladores comprenden los requisitos de manejo de esta configuración, lo que puede reducir el riesgo de ejecución en trabajos de sustitución convencionales. Por lo tanto, es probable que el Diseño A siga siendo importante para los programas estándar de refuerzo de la red eléctrica. El mercado europeo de OPGW continúa utilizando este diseño donde las condiciones existentes de las torres favorecen una especificación bien probada.
Se proyecta que el Diseño B se expanda a un CAGR del 9,21% hasta 2032. Las estructuras de múltiples tubos y doble capa de armadura asociadas con el Diseño B pueden soportar altos recuentos de fibra, vanos más largos, carga de hielo y rutas de alta tensión más exigentes. Una guía técnica de 2025 indicó que los diseños de múltiples tubos pueden acomodar recuentos de 96F a 144F con un sólido rendimiento de tracción para grandes vanos y zonas de hielo intenso. Los Diseños C al F sirven a necesidades más específicas, incluidos cruces costeros, aplicaciones ligeras y ubicaciones con altos requisitos de cortocircuito. Estos diseños tienen menor peso individual, pero ofrecen a los fabricantes la oportunidad de suministrar soluciones especializadas donde los productos estándar no son adecuados.
Por Industria de Uso Final:
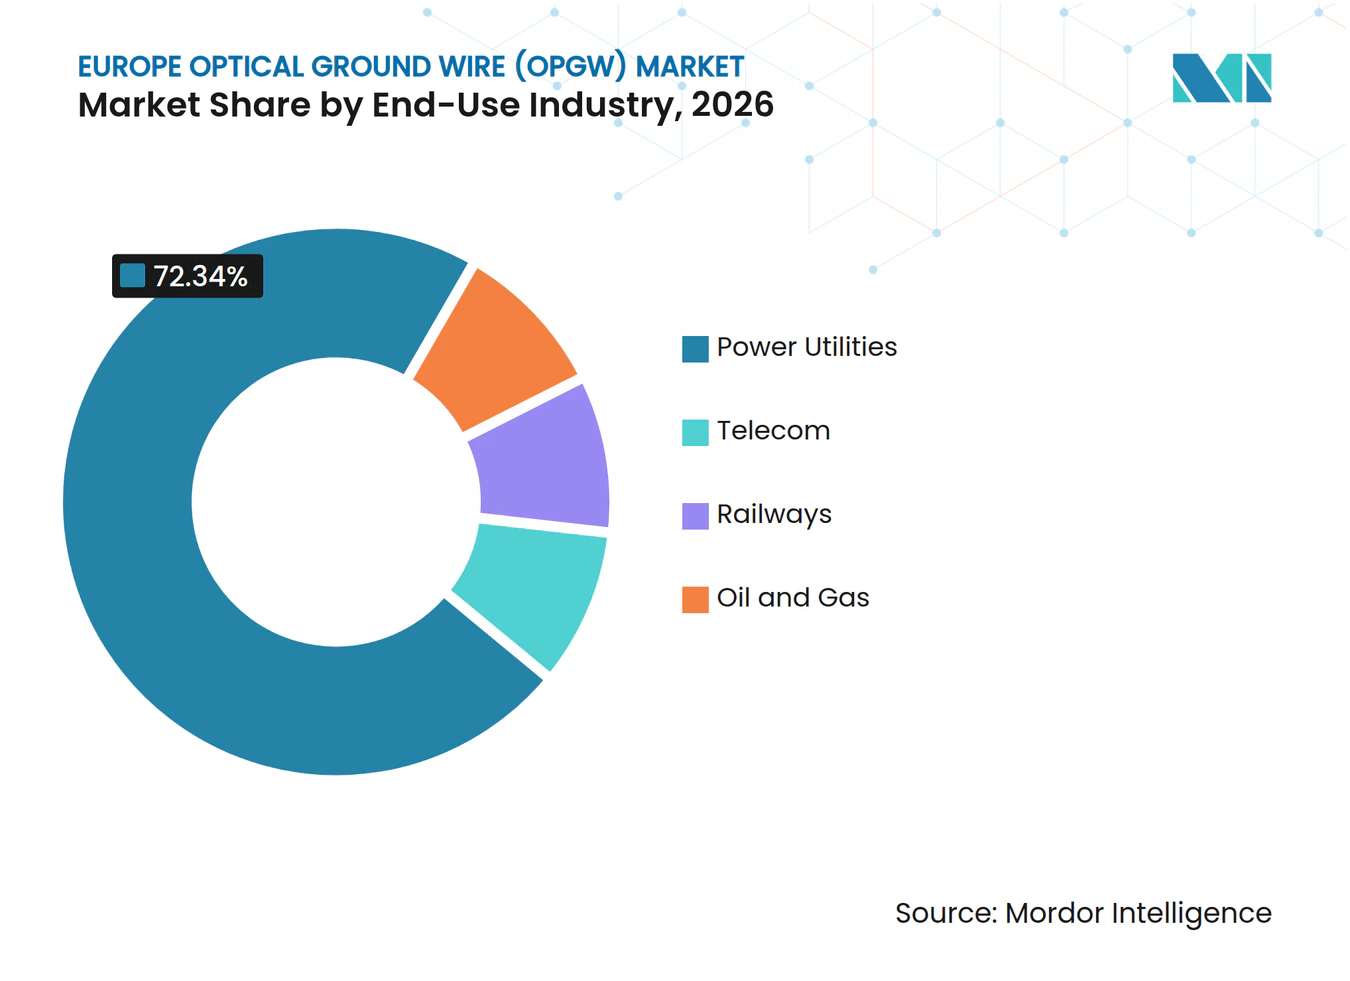
Las Empresas de Servicios Públicos Siguen Siendo la Principal Fuente de DemandaLas Empresas de Servicios Eléctricos representaron el 72,34% de los ingresos en 2026 y se proyecta que crezcan a un CAGR del 9,03% hasta 2032. Los operadores de sistemas de transmisión y otros propietarios de redes impulsan la demanda a través de programas de modernización, integración de energías renovables e interconexión. Los recuentos de fibra más altos y las características de detección pueden aumentar el valor del cable suministrado en virtud de contratos con empresas de servicios públicos. La industria europea de OPGW está más estrechamente vinculada al gasto de capital de las empresas de servicios públicos porque los operadores son propietarios de las líneas aéreas donde se instala el OPGW. La orientación de ACER de 2025 sobre el intercambio de información en materia de ciberseguridad añade una consideración adicional de comunicaciones para los sistemas de electricidad transfronterizos.
Los proveedores de telecomunicaciones generalmente utilizan la fibra a través de derechos a largo plazo otorgados por las empresas de servicios públicos en lugar de comprar OPGW directamente. Esa relación sigue influyendo en la inversión de las empresas de servicios públicos porque los ingresos por arrendamiento pueden respaldar una instalación de fibra más grande o más capaz. Los ferrocarriles generan una demanda constante donde los sistemas de electrificación y señalización se expanden junto con la infraestructura de energía aérea. Las aplicaciones de petróleo y gas son menores y se relacionan principalmente con líneas aéreas que suministran instalaciones de tuberías y compresores. Esta estructura mantiene la adquisición concentrada entre los propietarios de redes reguladas.

Análisis Geográfico
Mercado Alemán de Cable de Guarda con Fibra Óptica (OPGW)
Alemania concentró el 24,12% de los ingresos en 2026. Su base de demanda está respaldada por la necesidad de trasladar energía renovable desde las zonas de generación en el norte hacia los centros industriales del sur. El Plan de Desarrollo de Red de Alemania para 2025 identificó entre 360.000 millones y 390.000 millones de EUR en inversión en redes hasta 2045. Esta escala sostiene la demanda a lo largo de varios ciclos de planificación, en lugar de un único período de adquisición. El mercado europeo de OPGW también recibe apoyo de las actualizaciones de red realizadas por TransnetBW y 50Hertz.
Mercado Europeo de Cable de Guarda con Fibra Óptica (OPGW)
Francia es un contribuyente importante dado que RTE planea modernizar 40.000 km de líneas de alta tensión hasta 2040. Italia se beneficia del plan de inversión en fibra de Terna y de su consolidado modelo comercial de fibra. España ocupa una posición relacionada a través de las operaciones de fibra en la red de transmisión de Reintel. Estos mercados ofrecen una combinación de sustitución de líneas, expansión de fibra y uso de capacidad comercial. El mercado europeo de OPGW cuenta, por tanto, con varios grandes centros de demanda en Europa Occidental y Meridional, con impulsores distintos pero complementarios.
Mercado de Cable de Guarda con Fibra Óptica (OPGW) de Polonia y Noruega
Se prevé que Polonia registre el mayor CAGR geográfico, del 8,92%, hasta 2032. PSE planea 64.000 millones de PLN, equivalentes a 16.000 millones de USD, para más de 4.800 km de nuevas líneas de 400 kV hasta 2034. El Banco Europeo de Inversiones también realizó un pago de préstamo superior a 400 millones de EUR al Grupo Orlen para la modernización de la red eléctrica. Noruega sigue siendo un comprador habitual a través de la integración de la energía hidroeléctrica y la actividad de interconexión nórdica.
Panorama Competitivo
Concentración del Mercado
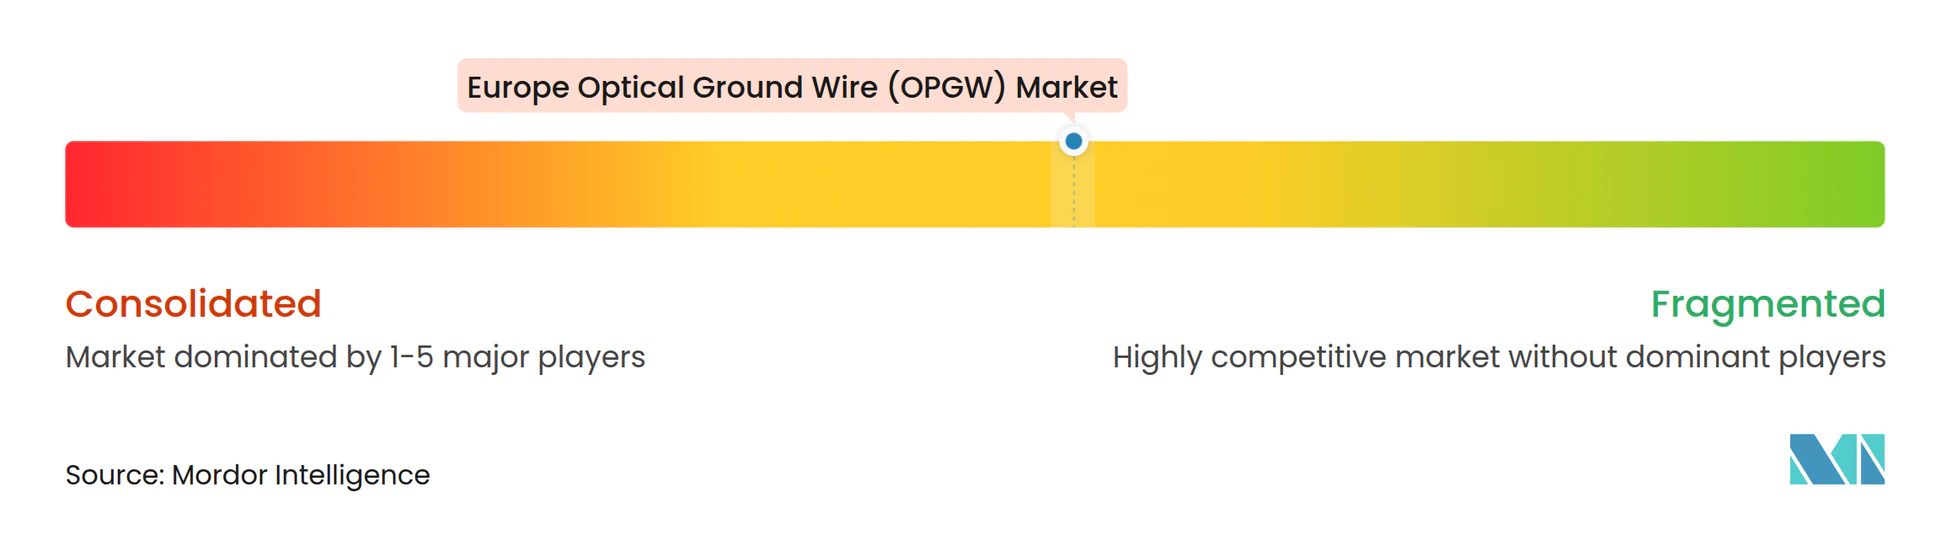
El Mercado Europeo de Cable de Guarda Óptico (OPGW) está moderadamente concentrado. Prysmian, NKT y Nexans anclan el mercado europeo de OPGW a travs de su capacidad de fabricación, relaciones cualificadas con empresas de servicios públicos y carteras de cables más amplias. Prysmian ha instalado más de 195.000 km de OPGW en más de 100 países y produce más de 25.000 km anuales en sus instalaciones europeas, americanas y asiáticas. El Banco Europeo de Inversiones acordó proporcionar a Prysmian 300 millones de EUR para investigación y desarrollo, con un primer tramo inicial de 200 millones de EUR firmado en diciembre de 2025. NKT está avanzando en un programa de expansión de capacidad de 2.000 millones de EUR hasta 2028 que abarca Karlskrona, Colonia y Portugal.
El sistema OPGWatch de Prysmian muestra cómo los proveedores están expandiéndose desde el suministro de cables hacia los servicios de monitoreo. Elia realizó pedidos de cables por valor de 135 millones de EUR a NKT, Nexans y Prysmian para 945 km de cable terrestre, con entregas previstas para 2025 a 2027. Estos acuerdos muestran la ventaja de los proveedores ya cualificados en los marcos de adquisición de las empresas de servicios públicos. Los productos de Diseño B, los cables de mayor recuento de fibras y las soluciones de monitoreo siguen siendo áreas importantes de diferenciación. Los fabricantes asiáticos compiten en precio y plazos de entrega, especialmente en licitaciones públicas.
Tratos Cavi tiene una posición especializada en diseños de cables a medida y de alta especificación para los principales propietarios de redes de transmisión. El cumplimiento técnico con IEC 60794-1 e IEC 61089, junto con la certificación ISO 9001, proporciona una base para la participación en trabajos de empresas de servicios públicos europeas. El mercado europeo de OPGW está moderadamente consolidado porque los mayores proveedores cuentan con capacidades establecidas de producción, cualificación y servicio. El comportamiento competitivo sigue estando condicionado por los acuerdos marco, la fiabilidad de las entregas y la capacidad de suministrar cables y soluciones de monitoreo.
Líderes de la Industria Europea de Cable de Guarda Óptico (OPGW)
-
Prysmian S.p.A.
-
Nexans S.A.
-
Tratos Cavi S.p.A.
-
AFL Telecommunications LLC
-
NKT A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Cable de Guarda con Fibra Óptica (OPGW) Empresas cubiertas en este informe
- AFL Telecommunications LLC
- APAR Industries Limited
- Caledonian Cables Limited
- Elsewedy Electric S.A.E.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- Hengtong Group Co., Ltd.
- Jiangsu Tongguang Electronic Wire & Cable Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- J-Power Systems Corporation
- LS Cable & System Ltd.
- Nexans S.A.
- NKT A/S
- Prysmian S.p.A.
- Shenzhen SDG Information Co., Ltd.
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tongguang Cable Co., Ltd.
- Tratos Cavi S.p.A.
Desarrollos recientes de la industria en Mercado Europeo de Cable de Guarda con Fibra Óptica (OPGW)
- Diciembre de 2025: El Banco Europeo de Inversiones aprobó un paquete de financiación de I+D de 300 millones de EUR para Prysmian, con el primer tramo de 200 millones de EUR firmado. Los fondos están destinados a soluciones de redes energéticas y digitales, incluidas tecnologías de OPGW y cables ópticos, en laboratorios de I+D en Italia, Francia, Alemania, los Países Bajos y España hasta 2028.
- Septiembre de 2025: Siemens Energy recibió el contrato de la estación convertidora para la Isla de Energía de Bornholm, una empresa conjunta entre Energinet y 50Hertz. El proyecto tiene un valor total de 7.000 millones de EUR, mientras que el Mecanismo Conectar Europa otorgó 645 millones de EUR.
- Septiembre de 2025: Prysmian fue nombrada licitante preferente para el proyecto de interconector HVDC Eastern Green Link 4 de National Grid entre Escocia e Inglaterra. El valor esperado del contrato es de 2.000 millones de EUR, y el proyecto incluye tramos de líneas aéreas donde el OPGW es parte integral del diseño.
- Julio de 2025: Prysmian recibió un acuerdo marco de 3 años, más 1 año opcional, con Terna para el suministro de cables HVAC y el mantenimiento de cables de alta tensión en toda la red de transmisión nacional de Italia. El acuerdo está valorado en hasta 382,5 millones de EUR.
Alcance del Informe del Mercado Europeo de Cable de Guarda Óptico (OPGW)
El Cable de Guarda Óptico (OPGW) es un cable de guarda aéreo especializado instalado en líneas de transmisión de energía eléctrica que combina la protección contra rayos y la puesta a tierra de corriente de falla con capacidades de comunicación por fibra óptica. Consiste en fibras ópticas alojadas dentro de una estructura metálica protectora y es utilizado por las empresas de servicios públicos para la transmisión de datos de alta velocidad, comunicación de subestaciones, monitoreo de la red eléctrica, protección y control. El OPGW cumple una función dual al proteger las líneas de transmisión contra los rayos y al mismo tiempo permitir una comunicación fiable entre las instalaciones del sistema de energía.
El mercado europeo de cable de guarda óptico (OPGW) está segmentado por número de fibras, tipo de diseño de cable, industria de uso final y geografía. Por número de fibras, el mercado está segmentado en 24F, 48F, 96F y 144F y superiores. Por tipo de diseño de cable, el mercado está segmentado en Diseño A, Diseño B, Diseño C, Diseño D, Diseño E y Diseño F. Por industria de uso final, el mercado está segmentado en empresas de servicios eléctricos, telecomunicaciones, ferrocarriles y petróleo y gas. El informe también cubre el tamaño del mercado y los pronósticos para el mercado europeo de cable de guarda óptico (OPGW) en 9 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| 24F |
| 48F |
| 96F |
| 144F+ |
| Diseño A |
| Diseño B |
| Diseño C |
| Diseño D |
| Diseño E |
| Diseño F |
| Empresas de Servicios Eléctricos |
| Telecomunicaciones |
| Ferrocarriles |
| Petróleo y Gas |
| Alemania |
| Francia |
| Italia |
| España |
| Reino Unido |
| Polonia |
| Países Bajos |
| Noruega |
| Rusia |
| Resto de Europa |
| Por Número de Fibras | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Por Tipo de Diseño de Cable | Diseño A |
| Diseño B | |
| Diseño C | |
| Diseño D | |
| Diseño E | |
| Diseño F | |
| Por Industria de Uso Final | Empresas de Servicios Eléctricos |
| Telecomunicaciones | |
| Ferrocarriles | |
| Petróleo y Gas | |
| Por Geografía | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Noruega | |
| Rusia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Europeo de Cable de Guarda Óptico (OPGW)?
El informe proyecta que el valor aumentará de 156,09 millones de USD en 2027 a 234,32 millones de USD en 2032, a un CAGR del 8,46%. El pronóstico refleja la demanda de las empresas de servicios públicos, los mayores requisitos de recuento de fibras y las crecientes necesidades de comunicaciones.
¿Qué recuento de fibras está creciendo más rápido en Europa?
Se proyecta que la configuración 96F crezca a un CAGR del 11,89% hasta 2032 porque las nuevas rutas de alta tensión requieren mayor capacidad de comunicaciones y detección.
¿Qué compradores representan la mayor demanda de OPGW?
Las Empresas de Servicios Eléctricos mantuvieron el 72,34% de los ingresos en 2026 y se proyecta que crezcan a un CAGR del 9,03% hasta 2032.
¿Qué país tiene la mayor participación de ingresos en 2026?
Alemania mantuvo el 24,12% de los ingresos en 2026, respaldado por importantes inversiones en redes y necesidades de transmisión de energía renovable.
¿Por qué las empresas de servicios públicos instalan más fibras de las que requieren las operaciones inmediatas?
Las fibras adicionales pueden soportar protección, detección, redundancia y posible arrendamiento a largo plazo a clientes de telecomunicaciones o centros de datos.
¿Qué tan concentrada está la competencia entre proveedores en Europa?
El mercado está moderadamente consolidado en torno a proveedores de cables establecidos, aunque no se puede calcular una puntuación de concentración cuantitativa porque no se proporcionaron las participaciones de mercado combinadas de los proveedores.