
Tamanho e Participação do Mercado de Bombas de Alimentação de Caldeiras na Europa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
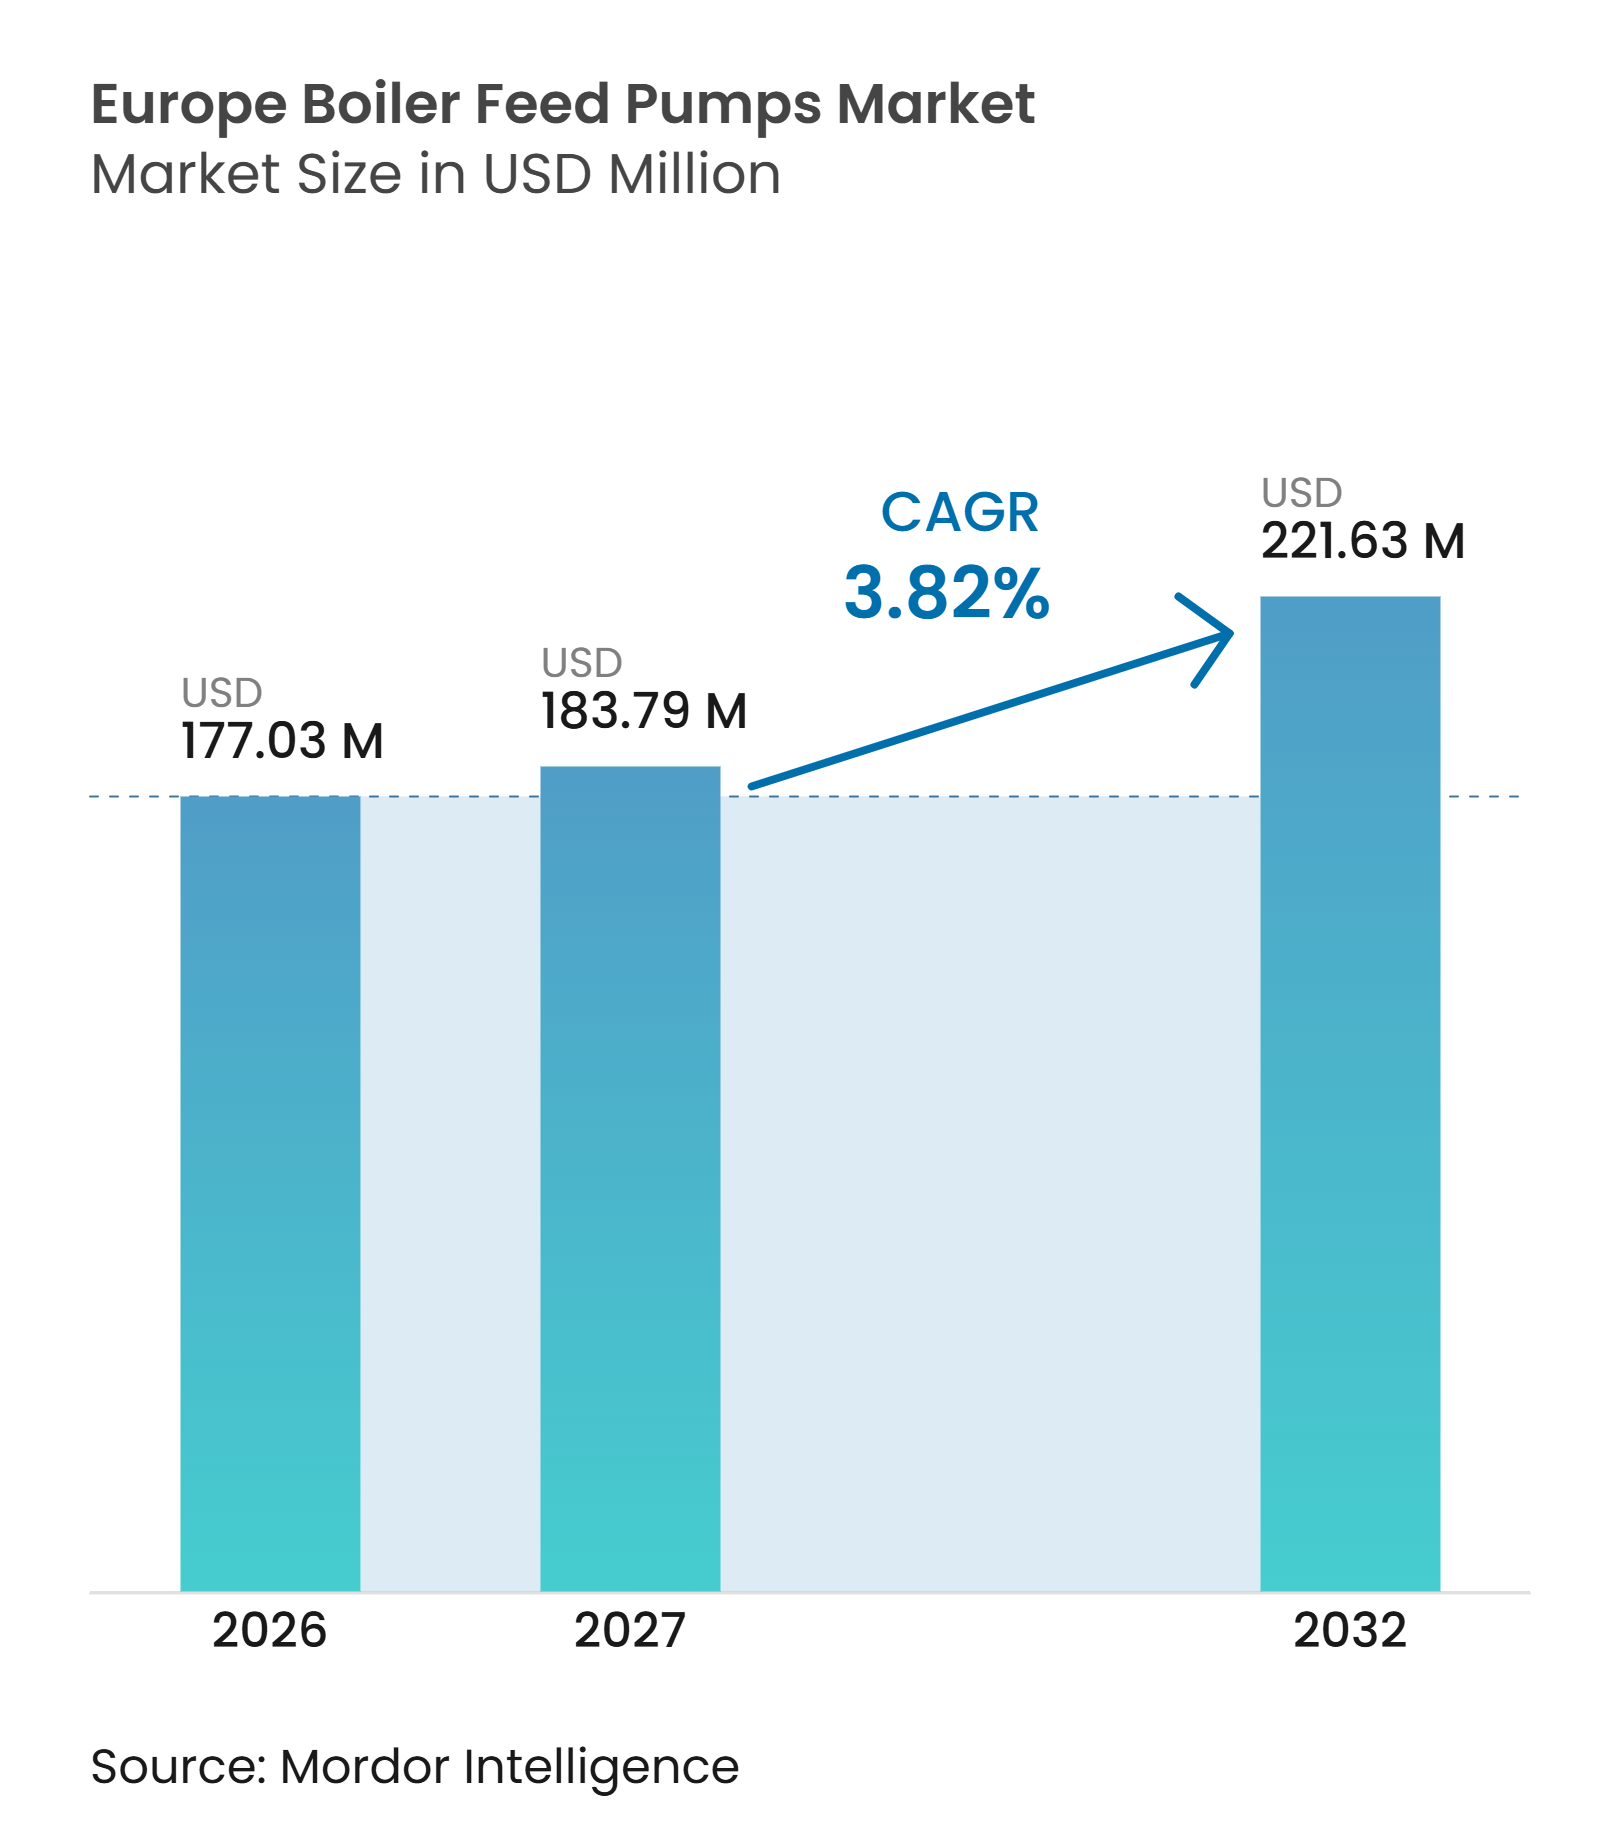
| Tamanho do mercado no ano base (2026) | 177.03 Milhões de dólares |
| Tamanho do Mercado (2027) | 183.79 Milhões de dólares |
| Tamanho do Mercado (2032) | 221.63 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.82 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Alimentação de Caldeiras na Europa por Mordor Intelligence
O tamanho do Mercado de Bombas de Alimentação de Caldeiras na Europa está projetado em 177,03 milhões de USD em 2026, 183,79 milhões de USD em 2027, e deve atingir 221,63 milhões de USD até 2032, crescendo a um CAGR de 3,82% de 2027 a 2032. A demanda por substituição de ativos térmicos envelhecidos e de cogeração de calor e energia sustenta os gastos mesmo enquanto os operadores desativam a capacidade movida a carvão. Novos projetos de turbinas a gás de ciclo combinado, biomassa e conversão de resíduos em energia compensam parte do declínio na construção térmica convencional e exigem bombas construídas para condições específicas de pressão, altura manométrica e ciclagem. As decisões de aquisição permanecem cautelosas porque os custos de equipamentos, a precificação de carbono e os cronogramas de projetos afetam as aprovações de capital. Fornecedores qualificados podem se beneficiar da demanda por equipamentos de alta pressão, serviços de retrofit e monitoramento do ciclo de vida, enquanto os longos prazos de entrega para materiais especializados e usinagem de rotores podem atrasar a entrega dos projetos.
Principais Conclusões do Relatório
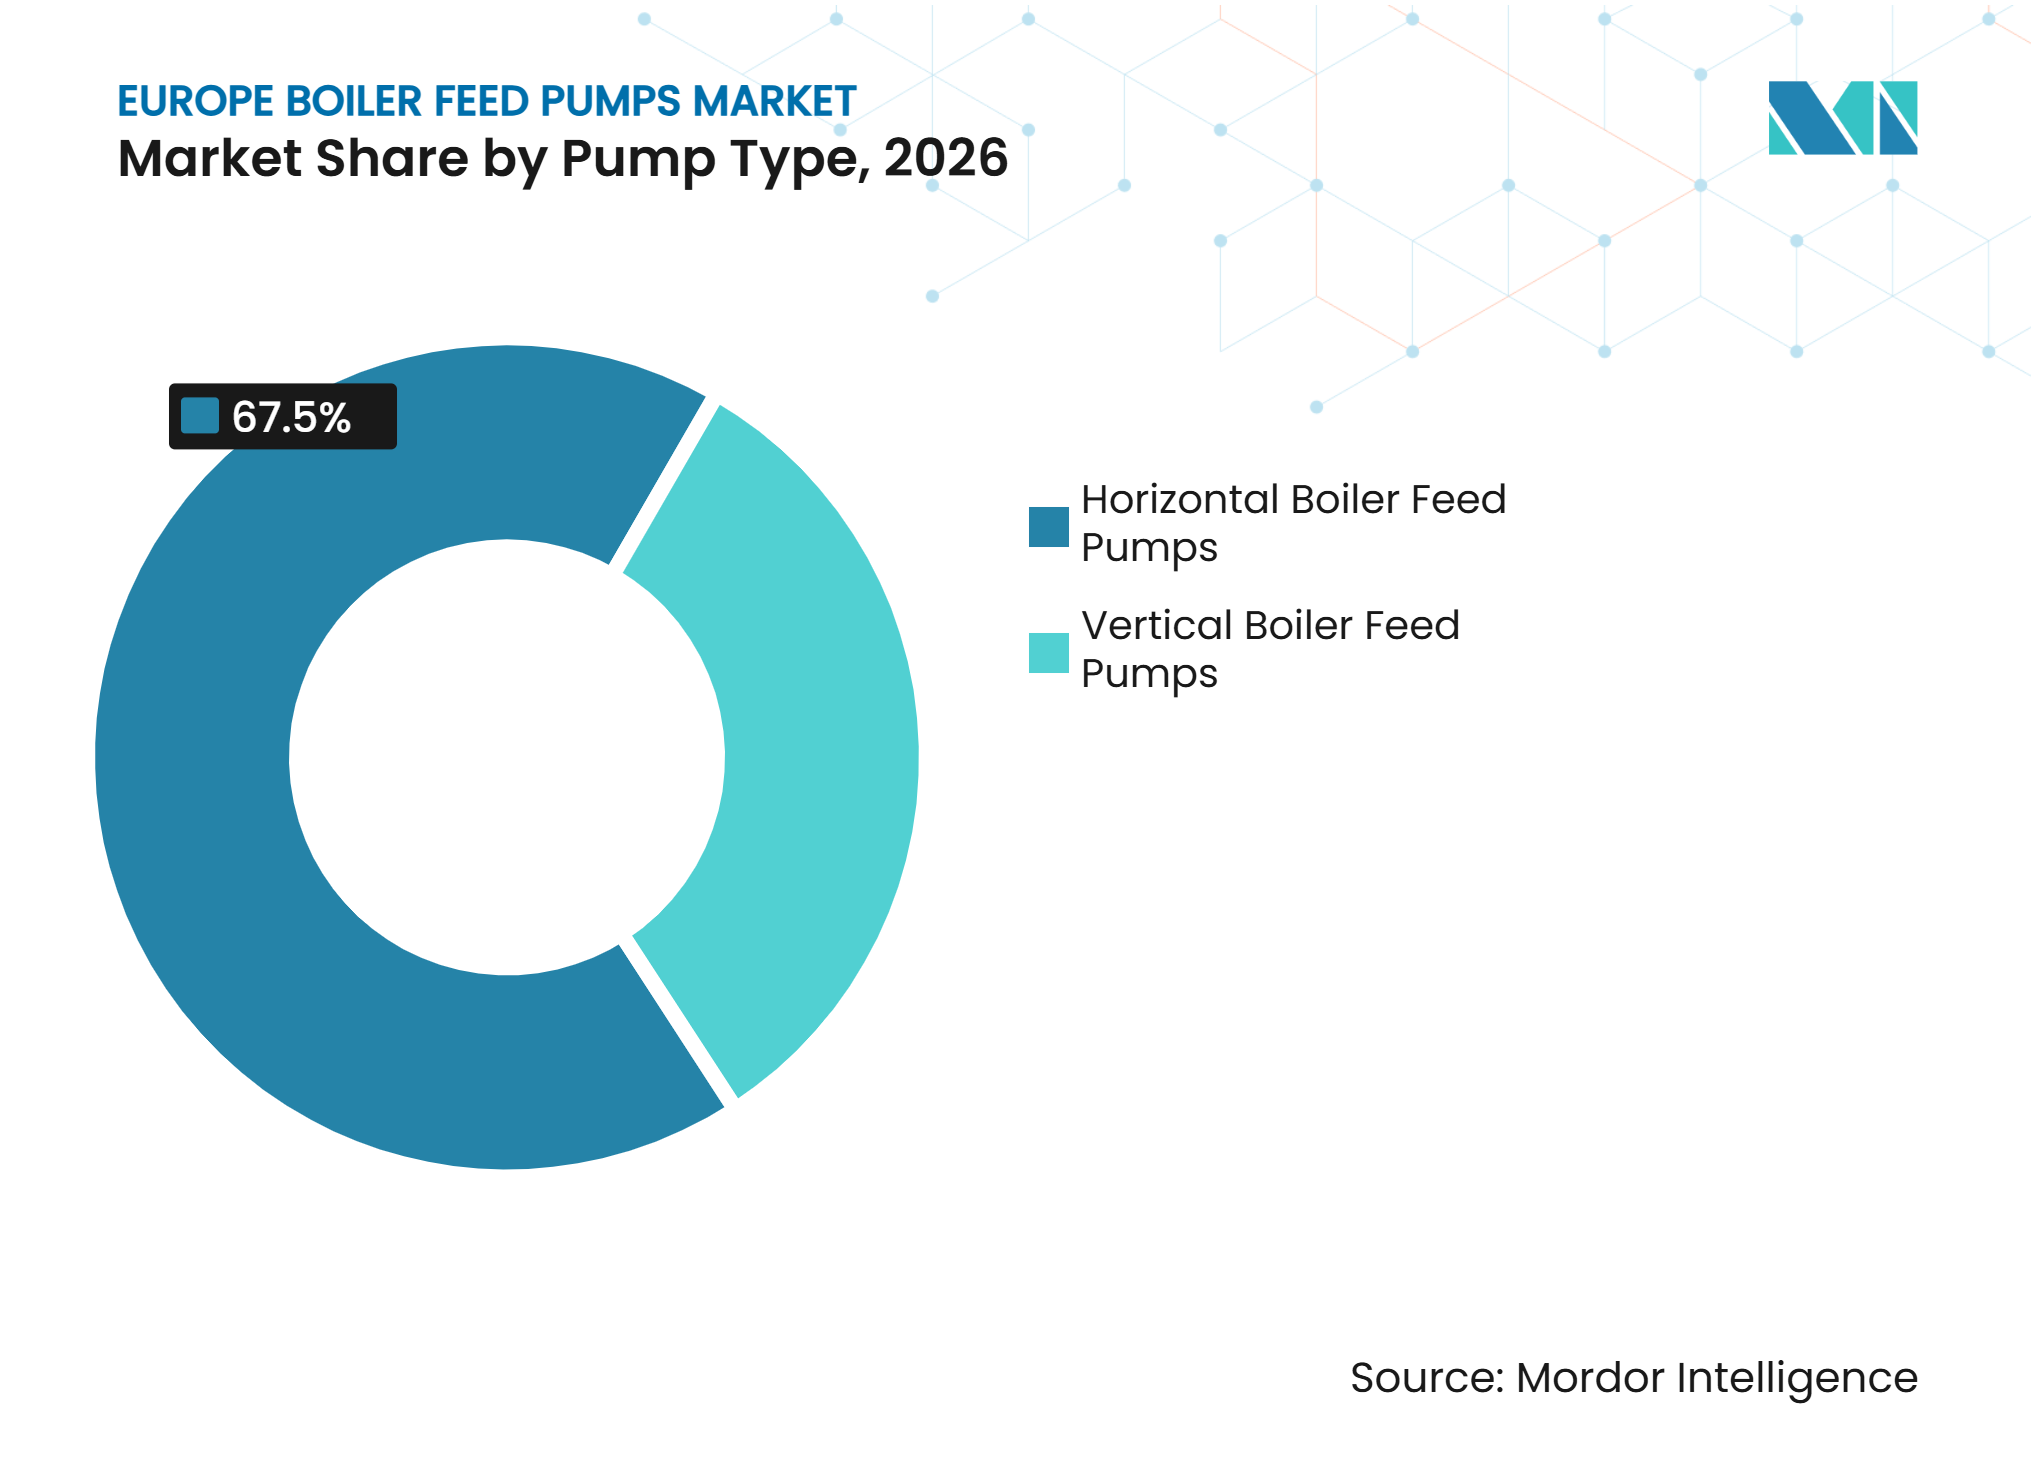
- Por tipo de bomba, as bombas horizontais detinham 67,5% da participação do mercado de bombas de alimentação de caldeiras na Europa em 2026, enquanto as bombas verticais têm previsão de crescer a um CAGR de 4,1% até 2032.
- Por design de bomba, as bombas centrífugas multiestágio representavam 54,5% do tamanho do mercado de bombas de alimentação de caldeiras na Europa em 2026, enquanto as bombas do tipo barril têm previsão de crescer a um CAGR de 4,3% até 2032.
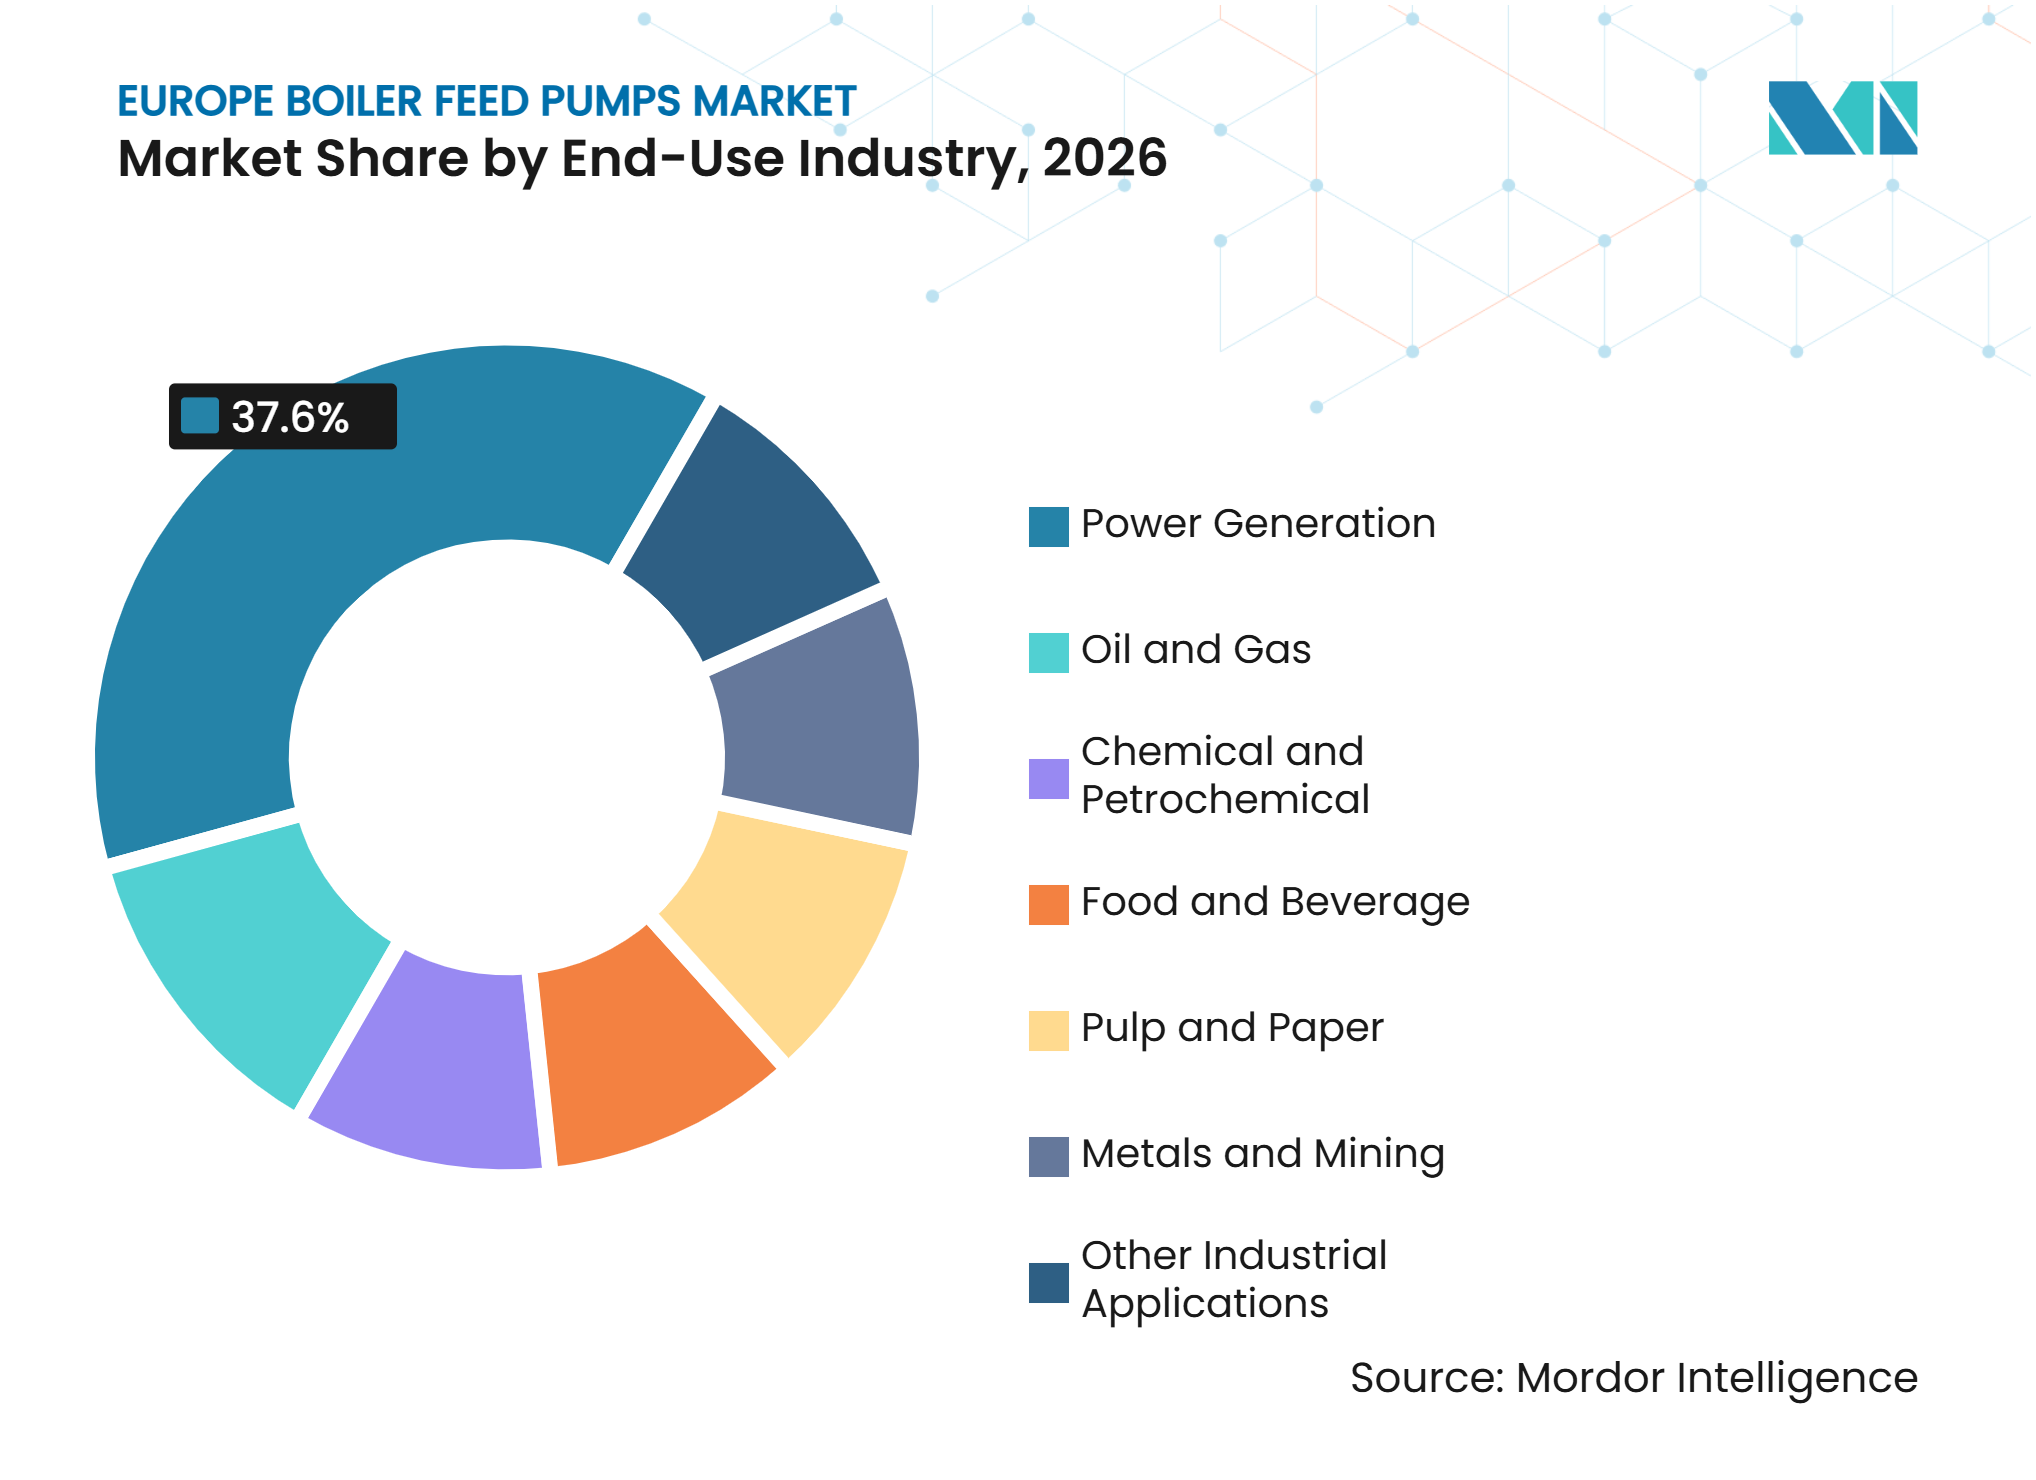
- Por setor de uso final, a geração de energia detinha 37,6% do mercado em 2026, enquanto as aplicações químicas e petroquímicas têm previsão de crescer a um CAGR de 4,4% até 2032.
- Por geografia, a Alemanha detinha 22,6% do mercado regional em 2026, enquanto a Polônia tem previsão de crescer a um CAGR de 4,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Ativos Térmicos e de Cogeração Envelhecidos | +1.0% | Europa Ocidental central, incluindo Alemanha, Reino Unido, França, Itália e Benelux | Curto prazo (≤ 2 anos) |
| Demanda por Retrofit de Eficiência Energética Industrial | +0.7% | Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Adições de Capacidade de Caldeiras de Biomassa e Conversão de Resíduos em Energia | +0.5% | Polônia, Escandinávia, Reino Unido e Alemanha | Médio prazo (2-4 anos) |
| Alta Pressão em Turbinas a Gás de Ciclo Combinado e Demanda de Processo | +0.4% | Polônia, Bélgica, Itália e Alemanha | Médio prazo (2-4 anos) |
| Contabilização de Carbono e Auditabilidade da Eficiência de Bombas | +0.3% | Em toda a UE, com ganhos iniciais na Alemanha, França e Países Baixos | Longo prazo (≥ 4 anos) |
| Serviço de Ciclagem para Balanceamento de Renováveis | +0.2% | Reino Unido, Alemanha, Dinamarca e Espanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Substituição de Ativos Térmicos e de Cogeração Envelhecidos Sustenta a Demanda de Curto Prazo por Bombas de Alimentação de Caldeiras (BAC)
Usinas comissionadas entre meados da década de 1980 e o final da década de 1990 estão chegando ao ponto em que os operadores devem escolher entre extensão de vida útil e substituição. Essa base instalada sustenta a demanda de curto prazo na Alemanha, França, Itália e Reino Unido. A água de alimentação quente e de baixa condutividade pode acelerar o desgaste por corrosão em unidades legadas de aço carbono e tornar o reparo repetido de componentes menos atraente do que uma substituição moderna.[1] A KSB forneceu uma bomba de alimentação de caldeira HGI de 2 MW na fábrica Skoghall da Stora Enso em outubro de 2025, com capacidade de 327 m³/h, pressão de 140 bar e eficiência hidráulica de 83%, e a unidade foi instalada sem interrupção da produção.[2] O mercado de bombas de alimentação de caldeiras na Europa, portanto, recebe suporte de projetos de substituição vinculados à condição dos ativos, e não aos preços de eletricidade de curto prazo. Os operadores também valorizam equipamentos e planos de instalação que reduzam a perda de produção durante uma transição.
Retrofits de Eficiência Energética e Requisitos de Contabilização de Carbono Ampliam a Demanda por Substituição
O programa Módulo 1 do Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) da Alemanha oferece suporte para sistemas de bombas que atendam às suas condições de eficiência declaradas, incluindo um índice mínimo de eficiência energética de 0,70.[3] A atualização da Lei de Eficiência Energética (EnEfG) de fevereiro de 2025 exige ampla cobertura de monitoramento de energia em grandes instalações industriais, tornando o consumo de energia das bombas mais visível nos sistemas de gestão de plantas. Uma vez que os dados de consumo são registrados e revisados, equipamentos ineficientes tornam-se um problema operacional documentado em vez de um custo não mensurado. O Comitê Europeu de Normalização (CEN) publicou a EN 17038-3:2026 em setembro de 2026, estendendo os requisitos de índice de eficiência energética a conjuntos de bombas como pacotes.[4] Programas nacionais comparáveis na França e nos Países Baixos sustentam um caso de substituição semelhante em todo o mercado de bombas de alimentação de caldeiras na Europa. Esses requisitos também favorecem fornecedores que possam documentar o desempenho das bombas, controles e eficiência em nível de sistema.
Adições de Capacidade de Caldeiras de Biomassa e Conversão de Resíduos em Energia Criam Nova Demanda
Projetos de biomassa e conversão de resíduos em energia adicionam demanda além do ciclo de substituição de usinas térmicas convencionais. O Fundo Nacional para Proteção Ambiental e Gestão Hídrica da Polônia alocou PLN 6 bilhões, equivalente a 1,5 bilhões de USD, do Fundo de Modernização da UE para o desenvolvimento de conversão de resíduos em energia. A Sumitomo SHI FW anunciou uma conversão de caldeira de biomassa de EUR 100 milhões, equivalente a 108 milhões de USD, em Czestochowa. A Fjernvarme Horsens comissionou 2 caldeiras de biomassa de 30 MW cada em dezembro de 2025. Essas instalações podem operar em temperaturas de vapor mais baixas do que as instalações a carvão, mas podem enfrentar ciclagem mais frequente. Seus requisitos de química da água e controle de sílica podem exigir materiais molhados aprimorados e aumentar o valor do pacote de bombas.
Alta Pressão em Turbinas a Gás de Ciclo Combinado, Demanda de Processo e Serviço de Ciclagem Sustentam Especificações Premium
Novos projetos de turbinas a gás de ciclo combinado necessitam de bombas de alimentação de caldeiras de alta pressão com desempenho diferente dos equipamentos multiestágio industriais padrão. A Sulzer forneceu bombas MD200-400 para a usina de turbina a gás de ciclo combinado de 840 MW Keadby 2 no Reino Unido, com altura manométrica de 2.200 m e eficiência hidráulica de 81%. A GE Vernova recebeu o contrato para o projeto de turbina a gás de ciclo combinado de 1,2 GW Kozienice na Polônia em novembro de 2025. A Energa assinou um contrato de PLN 3,1 bilhões, equivalente a 770 milhões de USD, para o projeto Grudziądz II em setembro de 2025. À medida que a capacidade de energias renováveis aumenta, a operação flexível também pode aumentar a necessidade de capacidade de velocidade variável e reclassificação hidráulica em cargas parciais. O mercado de bombas de alimentação de caldeiras na Europa se beneficia quando esses projetos passam da adjudicação do contrato para a construção, pois as unidades premium têm requisitos técnicos mais elevados e menos fornecedores qualificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desativação do Carvão Térmico e Redução de Oportunidades em Novos Projetos | -0.2% | Alemanha, Polônia, República Tcheca e Bulgária | Curto prazo (≤ 2 anos) |
| Altos Custos de Capital e Ciclos de Qualificação | -0.1% | Em toda a UE, particularmente operadores industriais menores | Médio prazo (2-4 anos) |
| Risco de Corrosão e Cavitação sob Serviço de Ciclagem | -0.1% | Reino Unido, Alemanha e Dinamarca | Longo prazo (≥ 4 anos) |
| Escassez de Capacidade Especializada de Revisão | -0.1% | Mercados nacionais, com pressão aguda na Polônia e na Europa Oriental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Desativação do Carvão Térmico Reduz as Oportunidades em Novos Projetos
A desativação da geração a carvão reduz o conjunto de novos projetos convencionais de caldeiras em vários países europeus. O fechamento de uma usina elimina a instalação original da bomba, seu contrato de manutenção, a necessidade de peças sobressalentes e a oportunidade de reforma posterior. A trajetória de dióxido de carbono industrial da Alemanha foi reduzida de 157 Mt em 2025 para 118 Mt até 2030, limitando o caso para investimentos de longa duração em caldeiras de alta emissão. Essa condição cria uma perspectiva mais plana para novas unidades nas antigas áreas industriais que historicamente geraram demanda substancial por substituição térmica. O mercado de bombas de alimentação de caldeiras na Europa é parcialmente protegido pela atividade de gás, biomassa, conversão de resíduos em energia e retrofit industrial, mas essas aplicações não espelham totalmente o antigo pipeline de projetos a carvão. Os fornecedores, consequentemente, precisam equilibrar as vendas de novas unidades com serviços, modernização e trabalho de ciclo de vida.
Qualificação, Riscos de Ciclagem e Restrições de Serviço Aumentam a Complexidade dos Projetos
O alto custo de capital e os longos processos de qualificação podem atrasar as decisões de substituição, especialmente em instalações industriais menores. A operação de ciclagem pode criar riscos de fadiga, corrosão e cavitação quando as bombas instaladas foram projetadas para serviço contínuo em carga base. Acionamentos de frequência variável e reclassificação hidráulica podem reduzir alguns riscos operacionais em baixa carga, mas adicionam escopo de engenharia. A capacidade limitada de revisão especializada pode estender as janelas de reparo, particularmente na Polônia e em partes da Europa Oriental. Os longos prazos de entrega para ligas de aço inoxidável forjado e usinagem especializada de rotores também reduzem a flexibilidade de cronograma para contratantes de engenharia. Essas condições direcionam a atenção dos clientes para fornecedores com capacidade de teste de tipo, engenharia de aplicação e suporte pós-venda confiável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Unidades Horizontais Mantêm Uso Amplo Enquanto Unidades Verticais Ganham Aplicações CompactasAs bombas horizontais representaram 67,5% do mercado de bombas de alimentação de caldeiras na Europa em 2026. Sua posição reflete o uso consolidado em instalações de caldeiras térmicas, de turbinas a gás de ciclo combinado e industriais. O acesso de serviço a eixos e selos mecânicos pode reduzir a necessidade de uma paralisação completa durante trabalhos de rotina. A instalação da KSB em Skoghall em 2025 mostrou como uma substituição horizontal de alta pressão poderia ser concluída sem interrupção da produção. Essa vantagem prática é importante em ativos envelhecidos onde o tempo de inatividade não planejado pode ter um custo direto. Os designs horizontais também se adequam a um amplo grupo de usos finais, incluindo geração de energia, celulose e papel, produtos químicos e aquecimento urbano.
As bombas verticais têm previsão de crescer a um CAGR de 4,1% até 2032. Elas são usadas onde as restrições de layout do local e obras civis favorecem uma área menor, incluindo plantas modulares de conversão de resíduos em energia, casas de caldeiras de biomassa e algumas instalações de processo. Novos materiais de rolamentos e designs de selos aprimorados sustentam sua adequação nessas aplicações. O trabalho do Comitê Europeu de Normalização (CEN) na FprEN ISO 15783:2026 abrange bombas rotodinâmicas sem vedação e suporta uma avaliação técnica mais clara para configurações relevantes. Desenvolvedores na Escandinávia e na Polônia podem favorecer layouts de plantas mais compactos à medida que novos projetos avançam. No setor de bombas de alimentação de caldeiras na Europa, os equipamentos verticais estão, portanto, mais associados a especificações de novas construções do que à substituição de unidades horizontais padrão.



Por Design de Bomba:
Bombas Centrífugas Multiestágio Lideram o Volume Enquanto as Bombas do Tipo Barril Crescem Mais RapidamenteAs bombas centrífugas multiestágio detinham 54,5% do mercado regional em 2026. Sua base instalada é ampla em sistemas de caldeiras térmicas, de cogeração de calor e energia e industriais de médio porte. A maturidade do design sustenta práticas de aquisição estabelecidas, peças sobressalentes padronizadas e acesso a múltiplos prestadores de serviços. As bombas centrífugas monoestágio continuam a atender serviços de caldeiras de menor pressão onde os requisitos de pressão são mais limitados. Os modelos de seção anelar atendem a uma faixa intermediária de aplicações químicas, de petróleo e gás e de processo porque os estágios hidráulicos podem ser ajustados sem redesenhar todo o conjunto da bomba. Essas características mantêm as bombas centrífugas multiestágio centrais para a demanda de volume no mercado de bombas de alimentação de caldeiras na Europa.
As bombas do tipo barril têm previsão de crescer a um CAGR de 4,3% até 2032, o ritmo mais rápido entre os designs de bombas. As instalações de turbinas a gás de ciclo combinado de alta pressão requerem equipamentos que possam suportar condições exigentes de pressão e ciclagem térmica. As carcaças de barril sustentam a integridade hidráulica durante mudanças rápidas de temperatura e operação de partida e parada. A Apollo Gößnitz forneceu bombas de barril e seção anelar BB4 e BB5 para o parque de calor Reuter em Berlim em novembro de 2025. À medida que os projetos na Polônia e na Itália avançam para a construção, os pedidos de primeiro fornecimento para esse equipamento podem aumentar. O setor de bombas de alimentação de caldeiras na Europa também usa produtos de seção anelar e barril em aplicações especializadas onde as credenciais de qualificação importam mais do que o preço inicial.
Por Setor de Uso Final:
Geração de Energia Lidera a Demanda Enquanto as Aplicações Químicas e Petroquímicas Crescem Mais RapidamenteA geração de energia detinha 37,6% do mercado regional em 2026. Projetos de turbinas a gás de ciclo combinado, conversões de biomassa e atualizações de ativos térmicos existentes sustentam sua posição de liderança. O setor inclui unidades legadas que permanecem em operação enquanto novas instalações a gás e biomassa são comissionadas. Os requisitos de alta pressão para bombas de alimentação de caldeiras nessas instalações podem favorecer produtos de engenharia com desempenho hidráulico documentado. O tamanho do mercado de bombas de alimentação de caldeiras na Europa para geração de energia permanece sustentado tanto por pedidos de primeiro fornecimento quanto por trabalho pós-venda. Seu perfil de demanda permanece exposto ao ritmo das desativações de carvão, mas se beneficia do pipeline de geração substituta e capacidade de balanceamento de rede.
As aplicações químicas e petroquímicas têm previsão de expandir a um CAGR de 4,4% até 2032. Esse crescimento está associado a atualizações de casas de caldeiras e à necessidade de documentar o uso de energia sob precificação de carbono e requisitos de eficiência. As instalações de processo ainda dependem de vapor para serviços de alta temperatura onde a eletrificação é menos prática na configuração operacional atual. O petróleo e o gás permanecem uma aplicação secundária estável para injeção de vapor e sistemas de caldeiras de refinaria. Os produtores de celulose e papel gerenciam frotas especializadas de caldeiras de recuperação, como ilustrado pelo projeto de substituição de Skoghall. Alimentos e bebidas, metais e mineração, aquecimento urbano e outros usuários de processo fornecem uma base diversificada em todo o setor de bombas de alimentação de caldeiras na Europa.

Análise Geográfica
Alemanha: Programas de Eficiência e Projetos de Turbinas a Gás de Ciclo Combinado Sustentam a Demanda
A Alemanha detinha 22,6% do tamanho do mercado de bombas de alimentação de caldeiras na Europa em 2026. O país possui uma grande base instalada de ativos de cogeração de calor e energia e de ciclo combinado que requerem substituição, atualizações e manutenção. O suporte do Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) e a atualização de monitoramento da Lei de Eficiência Energética (EnEfG) de 2025 incentivam os operadores industriais a medir o uso de energia e avaliar a necessidade de substituições de bombas de alta eficiência. O arcabouço político facilita que as equipes de projeto vinculem o desempenho dos equipamentos à conformidade e aos custos operacionais. O portfólio planejado de turbinas a gás de ciclo combinado da RWE em Voerde, Werne e Weisweiler aponta para demanda futura de equipamentos de ciclo a vapor. A trajetória de dióxido de carbono da Alemanha também restringe o investimento em ativos de alta emissão de longa duração. Isso mantém a ênfase em substituições eficientes e geração de menor carbono em vez de expansão convencional a carvão. O padrão de eficiência em nível de pacote do Comitê Europeu de Normalização (CEN) adiciona um fator de conformidade adicional para a especificação de equipamentos.
Polônia: Projetos de Gás, Biomassa e Conversão de Resíduos em Energia Criam Crescimento Mais Rápido
A Polônia tem previsão de crescer a um CAGR de 4,9% até 2032. Seu pipeline de projetos combina geração a gás com desenvolvimento de biomassa e conversão de resíduos em energia, criando demanda em diferentes requisitos de pressão e serviço. O contrato de turbina a gás de ciclo combinado de Kozienice e o projeto Grudziądz II fornecem exemplos visíveis de investimentos futuros em geração. A alocação de financiamento para conversão de resíduos em energia da Polônia adiciona uma rota paralela para aquisição de equipamentos de caldeiras. A conversão de Czestochowa mostra que projetos de biomassa também podem sustentar requisitos especializados de água de alimentação. Esses projetos podem mudar a posição do país nas aquisições regionais à medida que avançam para a construção. Os fornecedores de bombas precisam combinar os requisitos de turbinas a gás de ciclo combinado com necessidades de metalurgia e química da água em aplicações de biomassa. Os programas de financiamento nacional e de modernização vinculados à UE são fatores importantes de conformidade e financiamento. A participação do mercado de bombas de alimentação de caldeiras na Europa detida pela Polônia poderia aumentar se os projetos anunciados avançarem conforme o cronograma.
Reino Unido, França, Itália, Espanha e Outros Mercados Mostram Diferentes Padrões de Demanda
O Reino Unido é moldado por requisitos de geração flexível, incluindo a instalação de referência Keadby 2 com serviço de bomba de 2.200 m de altura manométrica. A França depende mais da gestão de ativos em infraestrutura hidrelétrica e nuclear, onde trabalhos especializados de bombas sustentam a demanda de manutenção. A ANDRITZ recebeu um contrato da EDF para os esquemas hidrelétricos de Vouglans e Saut-Mortier em julho de 2026. A Itália combina investimento em turbinas a gás de ciclo combinado com trabalho de serviço em aplicações de calor renovável. A Termomeccanica Pompe concluiu uma revisão de bomba de 25 toneladas na usina geotérmica de Larderello em fevereiro de 2025. A Espanha está mais focada em atividade pós-venda após a KSB encerrar as novas vendas da linha de produtos ITUR em janeiro de 2025. Os projetos escandinavos de biomassa e aquecimento urbano favorecem designs que gerenciam ciclagem frequente, como demonstrado pelo comissionamento de Horsens. Nesses mercados, os requisitos de desempenho e eficiência relacionados à ISO e ao Comitê Europeu de Normalização (CEN) podem influenciar a qualificação de fornecedores. A Rússia permanece fora da oportunidade regional acessível devido a sanções internacionais. O mercado de bombas de alimentação de caldeiras na Europa, portanto, tem uma base de demanda variada em vez de um único ciclo de projetos regional.
Cenário Competitivo
Concentração do Mercado
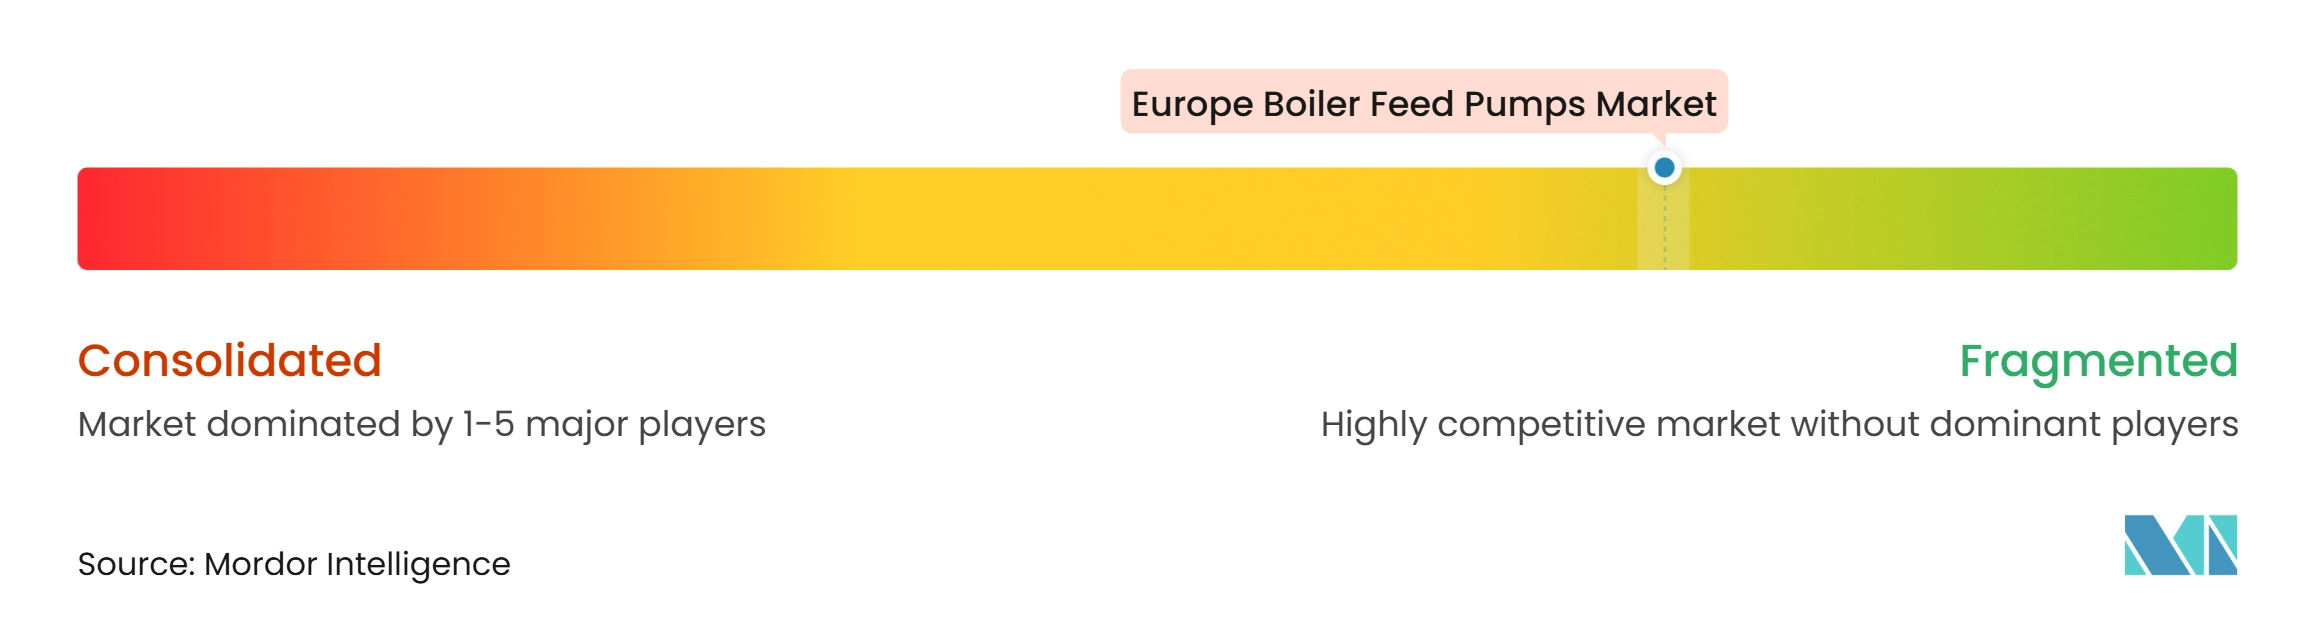
O mercado de bombas de alimentação de caldeiras na Europa tem consolidação fragmentada em produtos de engenharia para aplicações de médio e grande porte em energia e indústria. KSB, Sulzer, Flowserve e ANDRITZ são fornecedores estabelecidos nessas aplicações, enquanto especialistas regionais competem onde o serviço de ciclagem, os requisitos de teste ou as qualificações adjacentes ao nuclear são importantes. A KSB reportou EUR 3,034 bilhões, equivalente a 3,3 bilhões de USD, em receita para 2025, e seu segmento de energia cresceu 7,4%. O resultado indica demanda ativa nos mercados de uso final relacionados à energia atendidos pela empresa. A Celeros Flow Technology expandiu e atualizou sua instalação de teste em Cathcart, Glasgow, em janeiro de 2025, aumentando a capacidade para testes de desempenho completo de produtos BB5 e BB3. Sua instalação em Ontário obteve acreditação nuclear ASME N-stamp em junho de 2025. Essas credenciais podem ser relevantes onde os clientes exigem testes testemunhados e qualificação documentada.
Os fornecedores estão ampliando sua oferta além da venda inicial da bomba por meio de compatibilidade com velocidade variável, monitoramento do ciclo de vida e acordos de serviço. A ANDRITZ relatou comportamento cauteloso dos clientes e decisões de investimento adiadas em seu relatório anual de 2025. Isso favorece fornecedores que possam fornecer avaliação de desempenho, engenharia de retrofit e suporte de serviço flexível. A Torishima descreveu pressão de backlog em pedidos de bombas de alimentação de caldeiras para turbinas a gás de ciclo combinado e geradores de vapor de recuperação de calor em seus relatórios de 2025. Os longos prazos de entrega tornam a capacidade de fabricação, a aquisição de materiais e os processos de engenharia comprovados fatores competitivos relevantes. As divulgações para investidores da Flowserve descrevem uma presença de fabricação em toda a Europa, o que pode atender às necessidades dos clientes por produção e serviço locais. O mercado de bombas de alimentação de caldeiras na Europa é, portanto, moldado pela capacidade de cumprir os cronogramas dos projetos, bem como pelos requisitos de desempenho das bombas.
Os fornecedores especializados permanecem relevantes onde a aplicação é específica demais para um produto padrão. A Apollo Gößnitz fornece bombas de barril e seção anelar para serviço de alta pressão e forneceu o projeto do parque de calor Reuter em 2025. A referência Keadby 2 da Sulzer demonstra seu papel no serviço de alta altura manométrica em turbinas a gás de ciclo combinado. O projeto de transição a quente da KSB em Skoghall demonstra uma abordagem orientada a serviços para trabalhos de substituição em instalações industriais. Os arcabouços de desempenho da CEN e da ISO elevam a documentação exigida para novos entrantes em determinadas aplicações. Para projetos críticos, o mercado de bombas de alimentação de caldeiras na Europa recompensa fornecedores com referências de campo comprovadas e capacidade de serviço.
Líderes do Setor de Bombas de Alimentação de Caldeiras na Europa
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Flowserve Corporation
-
Grundfos Holding A/S
-
ANDRITZ AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Alimentação de Caldeiras na Europa Empresas cobertas neste relatório
- ANDRITZ AG
- Apollo Gößnitz GmbH
- Bombas Itur, S.A.
- ClydeUnion Pumps
- DICKOW PUMPEN GmbH & Co. KG
- Ebara Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- HERMETIC-Pumpen GmbH
- Klaus Union GmbH & Co. KG
- KSB SE & Co. KGaA
- Ruhrpumpen GmbH
- Speck Pumpen
- SPP Pumps
- Sulzer Ltd.
- Termomeccanica Pompe S.p.A.
- Torishima Pump Mfg. Co., Ltd.
- Weir Group PLC
- Wepuko PAHNKE GmbH
- Wilo SE
Desenvolvimentos industriais recentes em Mercado de Bombas de Alimentação de Caldeiras na Europa
- Julho de 2026: A ANDRITZ recebeu um contrato de fornecimento de bomba-turbina da EDF para os esquemas hidrelétricos de Vouglans e Saut-Mortier na França, avaliado na faixa de dezenas de milhões de EUR. A adjudicação sinaliza investimento de capital contínuo da EDF em sua grande base de ativos hidrelétricos e posiciona a ANDRITZ para fluxo adicional de contratos de infraestrutura hidrelétrica francesa.
- Novembro de 2025: A GE Vernova recebeu o contrato de turbina e ilha de energia para o projeto de turbina a gás de ciclo combinado de 1,2 GW Kozienice na Polônia do Grupo Enea. O contrato está entre as maiores adjudicações individuais de energia a gás na Europa Central em 2025 e gera requisitos definidos de aquisição de bombas de alimentação de caldeiras nas fases de construção e comissionamento.
- Outubro de 2025: A KSB forneceu uma bomba de alimentação de caldeira da série HGI classificada em 2 MW, 327 m³/h, 140 bar e 83% de eficiência hidráulica para a fábrica Skoghall da Stora Enso na Suécia, instalada sem interrupção da produção. O caso estabelece um referencial documentado de eficiência e instalação para transição a quente de bombas de alimentação de caldeiras de alta pressão no setor de celulose e papel movido a biomassa.
- Setembro de 2025: A Energa assinou um contrato de Engenharia, Aquisição e Construção (EPC) de PLN 3,1 bilhões, equivalente a 770 milhões de USD, para a usina de turbina a gás de ciclo combinado Grudziądz II, com a Siemens Energy como contratante principal. O projeto reforça o pipeline de grandes investimentos em geração a gás da Polônia e cria demanda de aquisição de bombas de alimentação de caldeiras ao longo de 2026-2028.
Escopo do Relatório do Mercado de Bombas de Alimentação de Caldeiras na Europa
Uma bomba de alimentação de caldeira (BAC) é um dispositivo especializado de alta pressão que fornece água de alimentação a uma caldeira a vapor para manter os níveis necessários de geração de água e vapor.
O mercado de bombas de alimentação de caldeiras na Europa é segmentado por tipo de bomba, design de bomba, setor de uso final e geografia. Por tipo de bomba, o mercado é segmentado em bombas de alimentação de caldeiras horizontais e bombas de alimentação de caldeiras verticais. Por design de bomba, o mercado é dividido em bombas centrífugas multiestágio, bombas centrífugas monoestágio, bombas de alimentação de caldeiras do tipo barril e bombas de alimentação de caldeiras de seção anelar. Por setor de uso final, o mercado é dividido em geração de energia, petróleo e gás, química e petroquímica, alimentos e bebidas, celulose e papel, metais e mineração e outras aplicações industriais. O relatório também abrange o tamanho do mercado e as previsões para o mercado de bombas de alimentação de caldeiras na Europa em 7 países. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Bombas de Alimentação de Caldeiras Horizontais |
| Bombas de Alimentação de Caldeiras Verticais |
| Bombas Centrífugas Multiestágio |
| Bombas Centrífugas Monoestágio |
| Bombas de Alimentação de Caldeiras do Tipo Barril |
| Bombas de Alimentação de Caldeiras de Seção Anelar |
| Geração de Energia |
| Petróleo e Gás |
| Química e Petroquímica |
| Alimentos e Bebidas |
| Celulose e Papel |
| Metais e Mineração |
| Outras Aplicações Industriais |
| Alemanha |
| França |
| Itália |
| Espanha |
| Reino Unido |
| Polônia |
| Rússia |
| Restante da Europa |
| Por Tipo de Bomba | Bombas de Alimentação de Caldeiras Horizontais |
| Bombas de Alimentação de Caldeiras Verticais | |
| Por Design de Bomba | Bombas Centrífugas Multiestágio |
| Bombas Centrífugas Monoestágio | |
| Bombas de Alimentação de Caldeiras do Tipo Barril | |
| Bombas de Alimentação de Caldeiras de Seção Anelar | |
| Por Setor de Uso Final | Geração de Energia |
| Petróleo e Gás | |
| Química e Petroquímica | |
| Alimentos e Bebidas | |
| Celulose e Papel | |
| Metais e Mineração | |
| Outras Aplicações Industriais | |
| Por Geografia | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de bombas de alimentação de caldeiras na Europa até 2032?
O relatório projeta um valor de 221,63 milhões de USD até 2032, a partir de 177,03 milhões de USD em 2026, a um CAGR de 3,82% ao longo de 2027-2032.
Qual tipo de bomba tem a maior posição na Europa?
As bombas horizontais detinham 67,5% em 2026 porque continuam amplamente utilizadas em sistemas de caldeiras térmicas, de ciclo combinado e industriais instalados.
Qual design de bomba de alimentação de caldeira está crescendo mais rapidamente na Europa?
As bombas do tipo barril têm previsão de crescer a um CAGR de 4,3% até 2032, sustentadas pelos requisitos de turbinas a gás de ciclo combinado de alta pressão.
Qual aplicação de uso final lidera a demanda regional?
A geração de energia liderou com 37,6% em 2026, sustentada por projetos de turbinas a gás de ciclo combinado, conversões de biomassa e atualizações de ativos térmicos.
Por que se espera que a Polônia cresça mais rapidamente do que outros países europeus?
A Polônia tem previsão de crescer a 4,9% até 2032 porque projetos de gás, biomassa e conversão de resíduos em energia estão avançando juntos.
Quais fatores podem atrasar os projetos de substituição de bombas de alimentação de caldeiras?
Altos custos de capital, ciclos de qualificação, riscos de serviço de ciclagem, capacidade limitada de revisão e longos prazos de entrega para componentes especializados podem atrasar o investimento.