
Tamaño y Participación del Mercado de Bombas de Alimentación de Calderas en Europa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
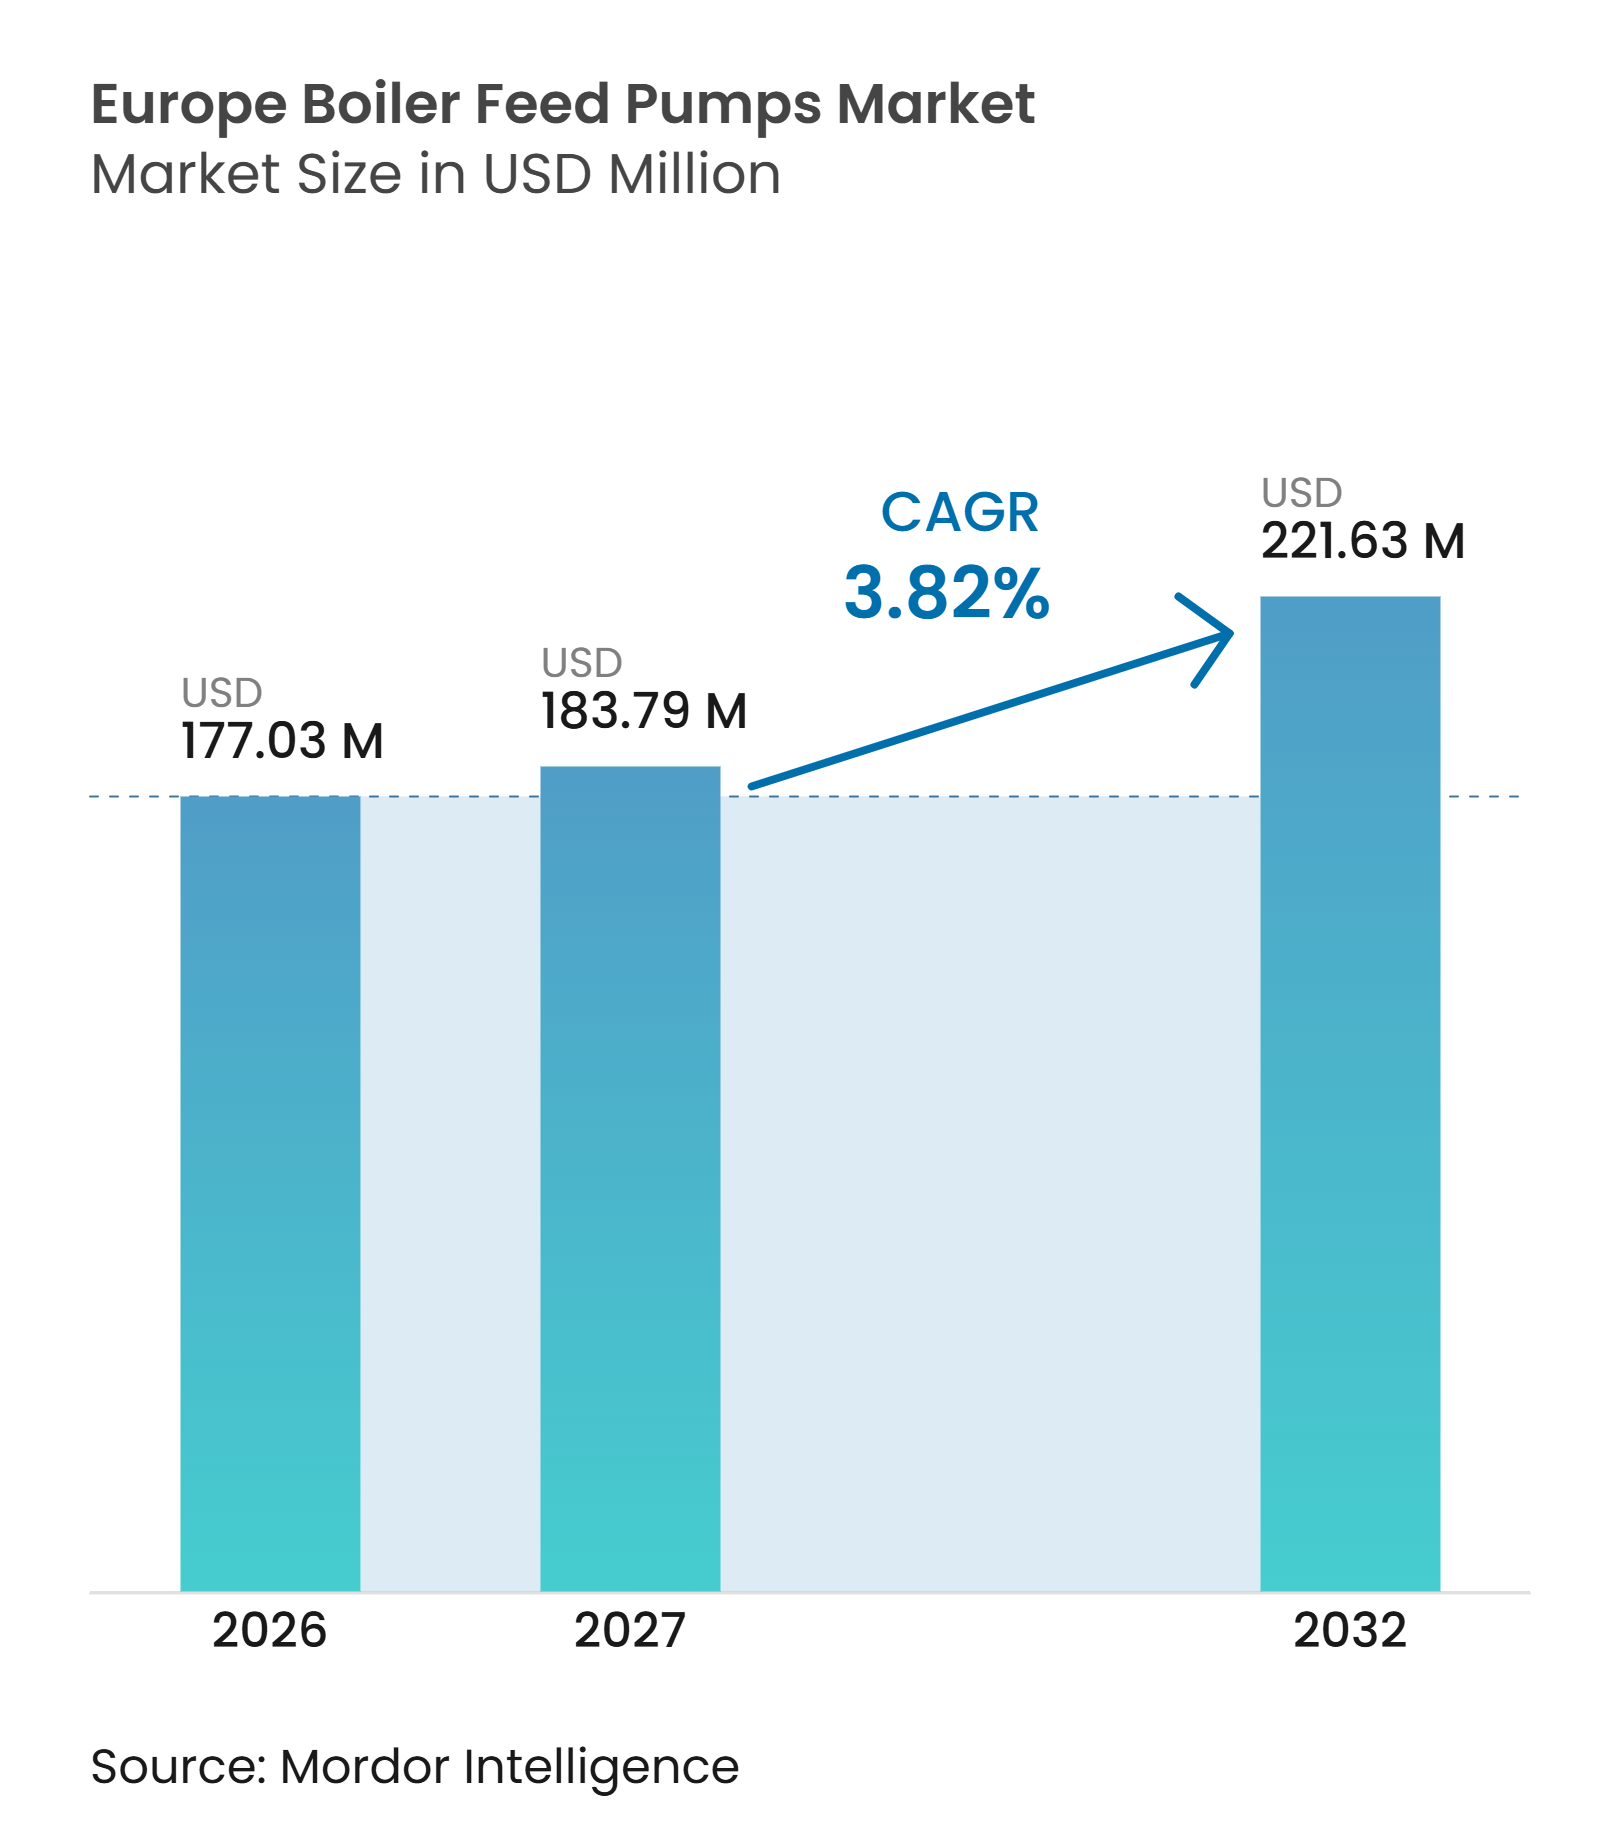
| Tamaño del mercado en el año base (2026) | 177.03 Millones de dólares |
| Tamaño del Mercado (2027) | 183.79 Millones de dólares |
| Tamaño del Mercado (2032) | 221.63 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.82 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Alimentación de Calderas en Europa por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Bombas de Alimentación de Calderas en Europa sea de 177,03 millones de USD en 2026, 183,79 millones de USD en 2027, y alcance los 221,63 millones de USD en 2032, creciendo a una CAGR del 3,82% entre 2027 y 2032. La demanda de reemplazo proveniente de activos térmicos y de calor y energía combinados envejecidos respalda el gasto incluso cuando los operadores retiran la capacidad de carbón. Los nuevos proyectos de turbinas de gas de ciclo combinado, biomasa y conversión de residuos en energía compensan en parte el descenso en la construcción térmica convencional y requieren bombas diseñadas para condiciones específicas de presión, altura y ciclo de operación. Las decisiones de adquisición siguen siendo cautelosas porque los costos de equipos, los precios del carbono y los calendarios de proyectos afectan las aprobaciones de capital. Los proveedores calificados pueden beneficiarse de la demanda de equipos de alta presión, servicios de modernización y monitoreo del ciclo de vida, mientras que los largos plazos de entrega para materiales especializados y el mecanizado de rotores pueden retrasar la entrega de proyectos.
Conclusiones Clave del Informe
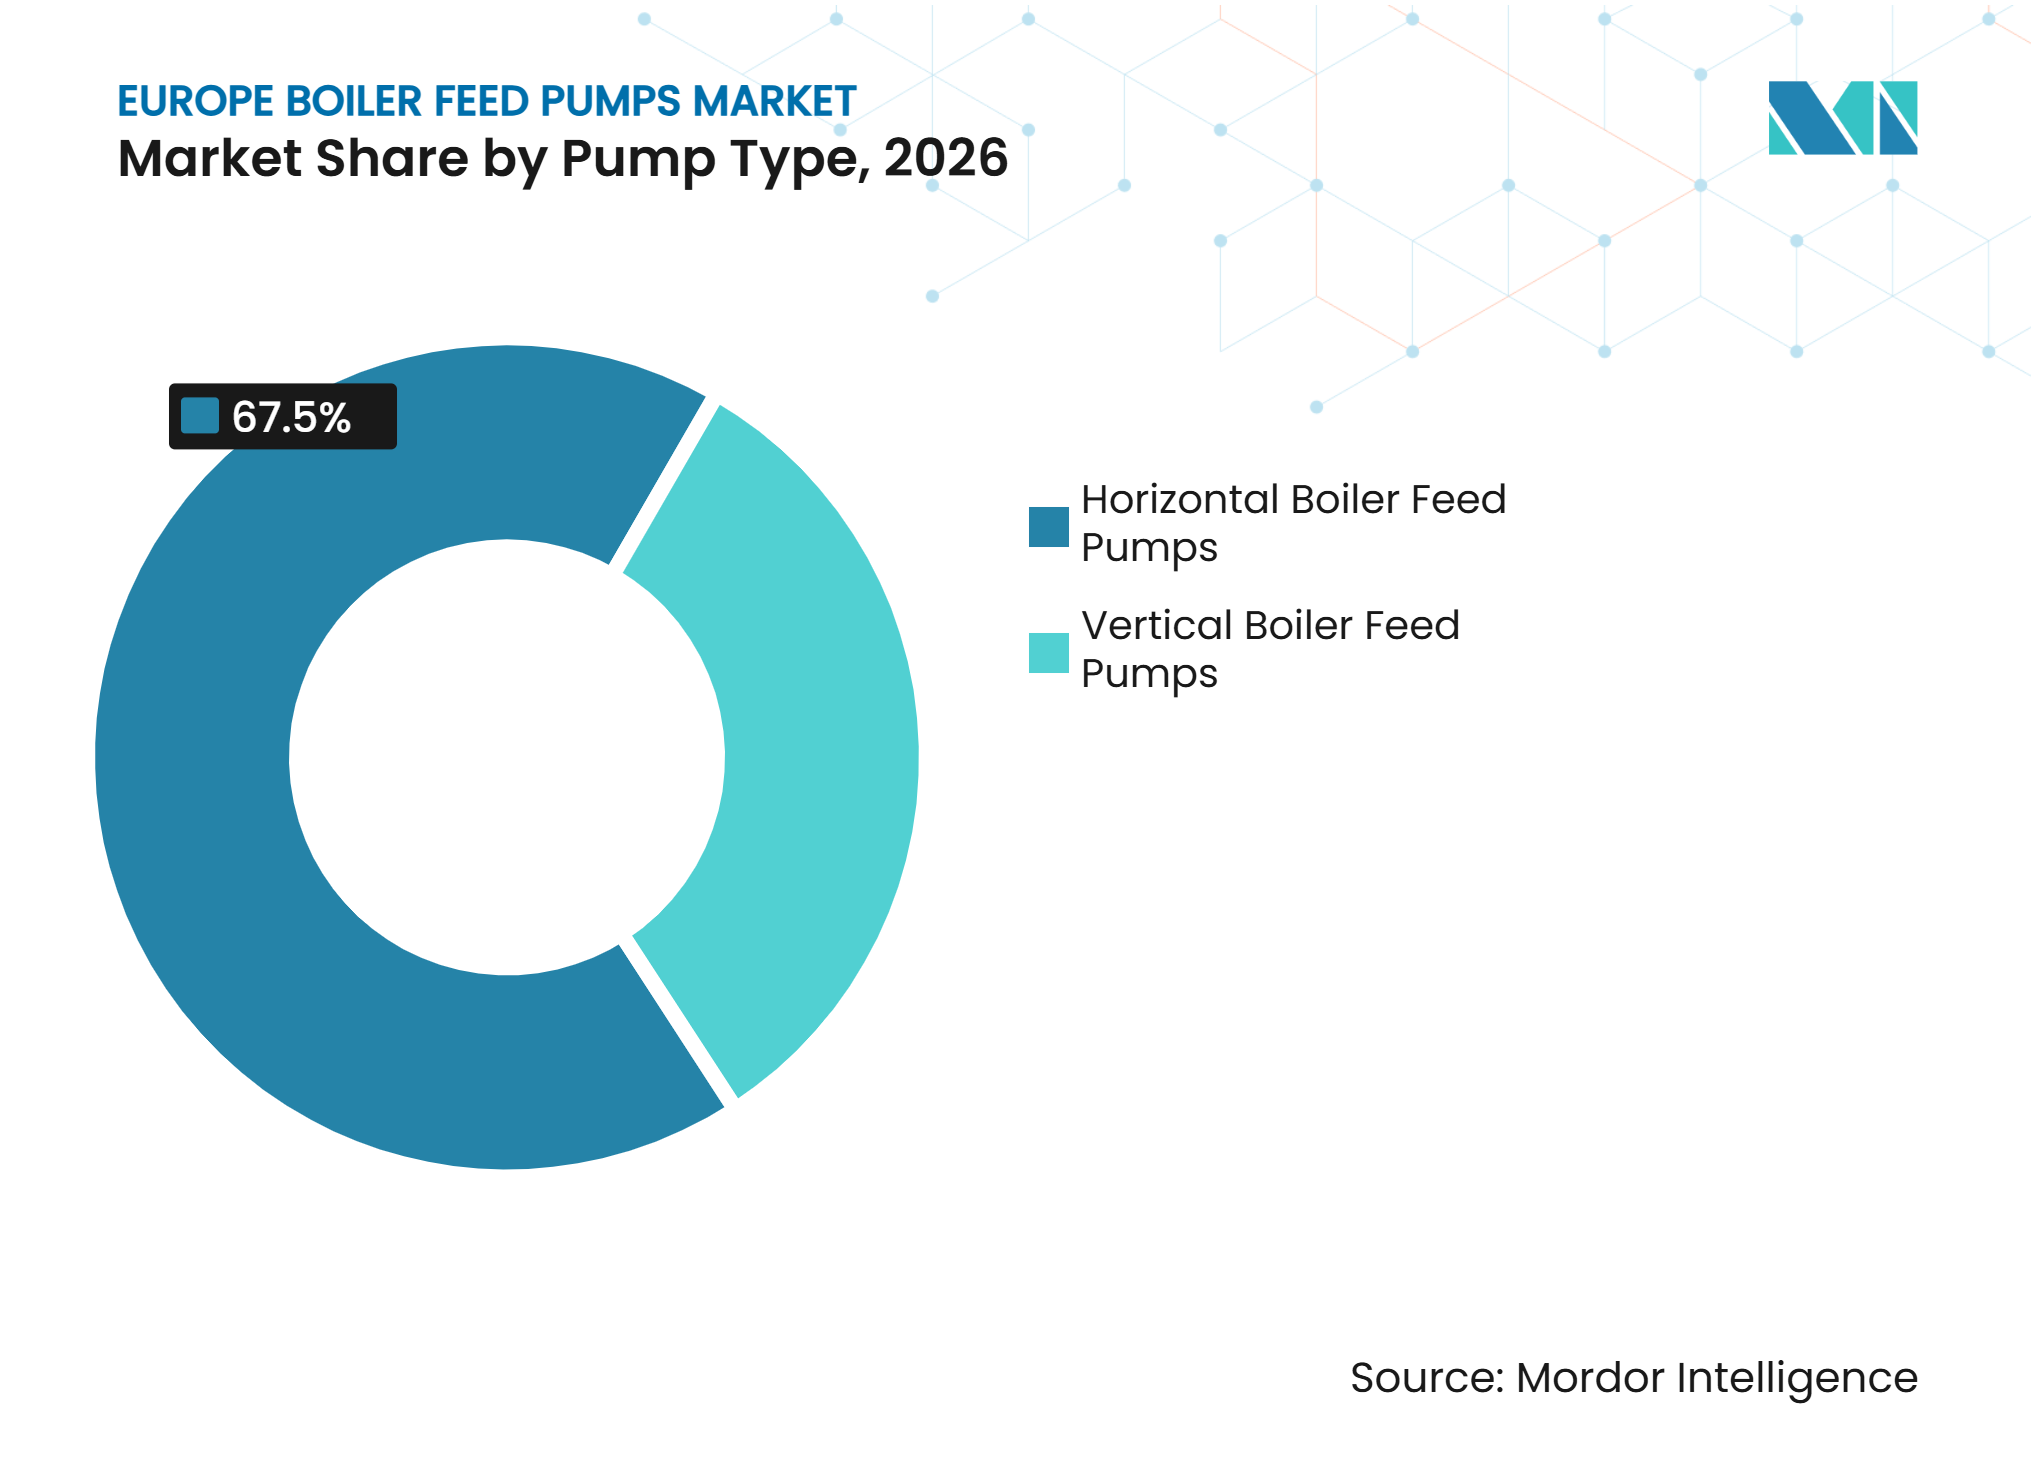
- Por tipo de bomba, las bombas horizontales representaron el 67,5% de la participación del mercado de bombas de alimentación de calderas en Europa en 2026, mientras que se prevé que las bombas verticales crezcan a una CAGR del 4,1% hasta 2032.
- Por diseño de bomba, las bombas centrífugas multietapa representaron el 54,5% del tamaño del mercado de bombas de alimentación de calderas en Europa en 2026, mientras que se prevé que las bombas de tipo barril crezcan a una CAGR del 4,3% hasta 2032.
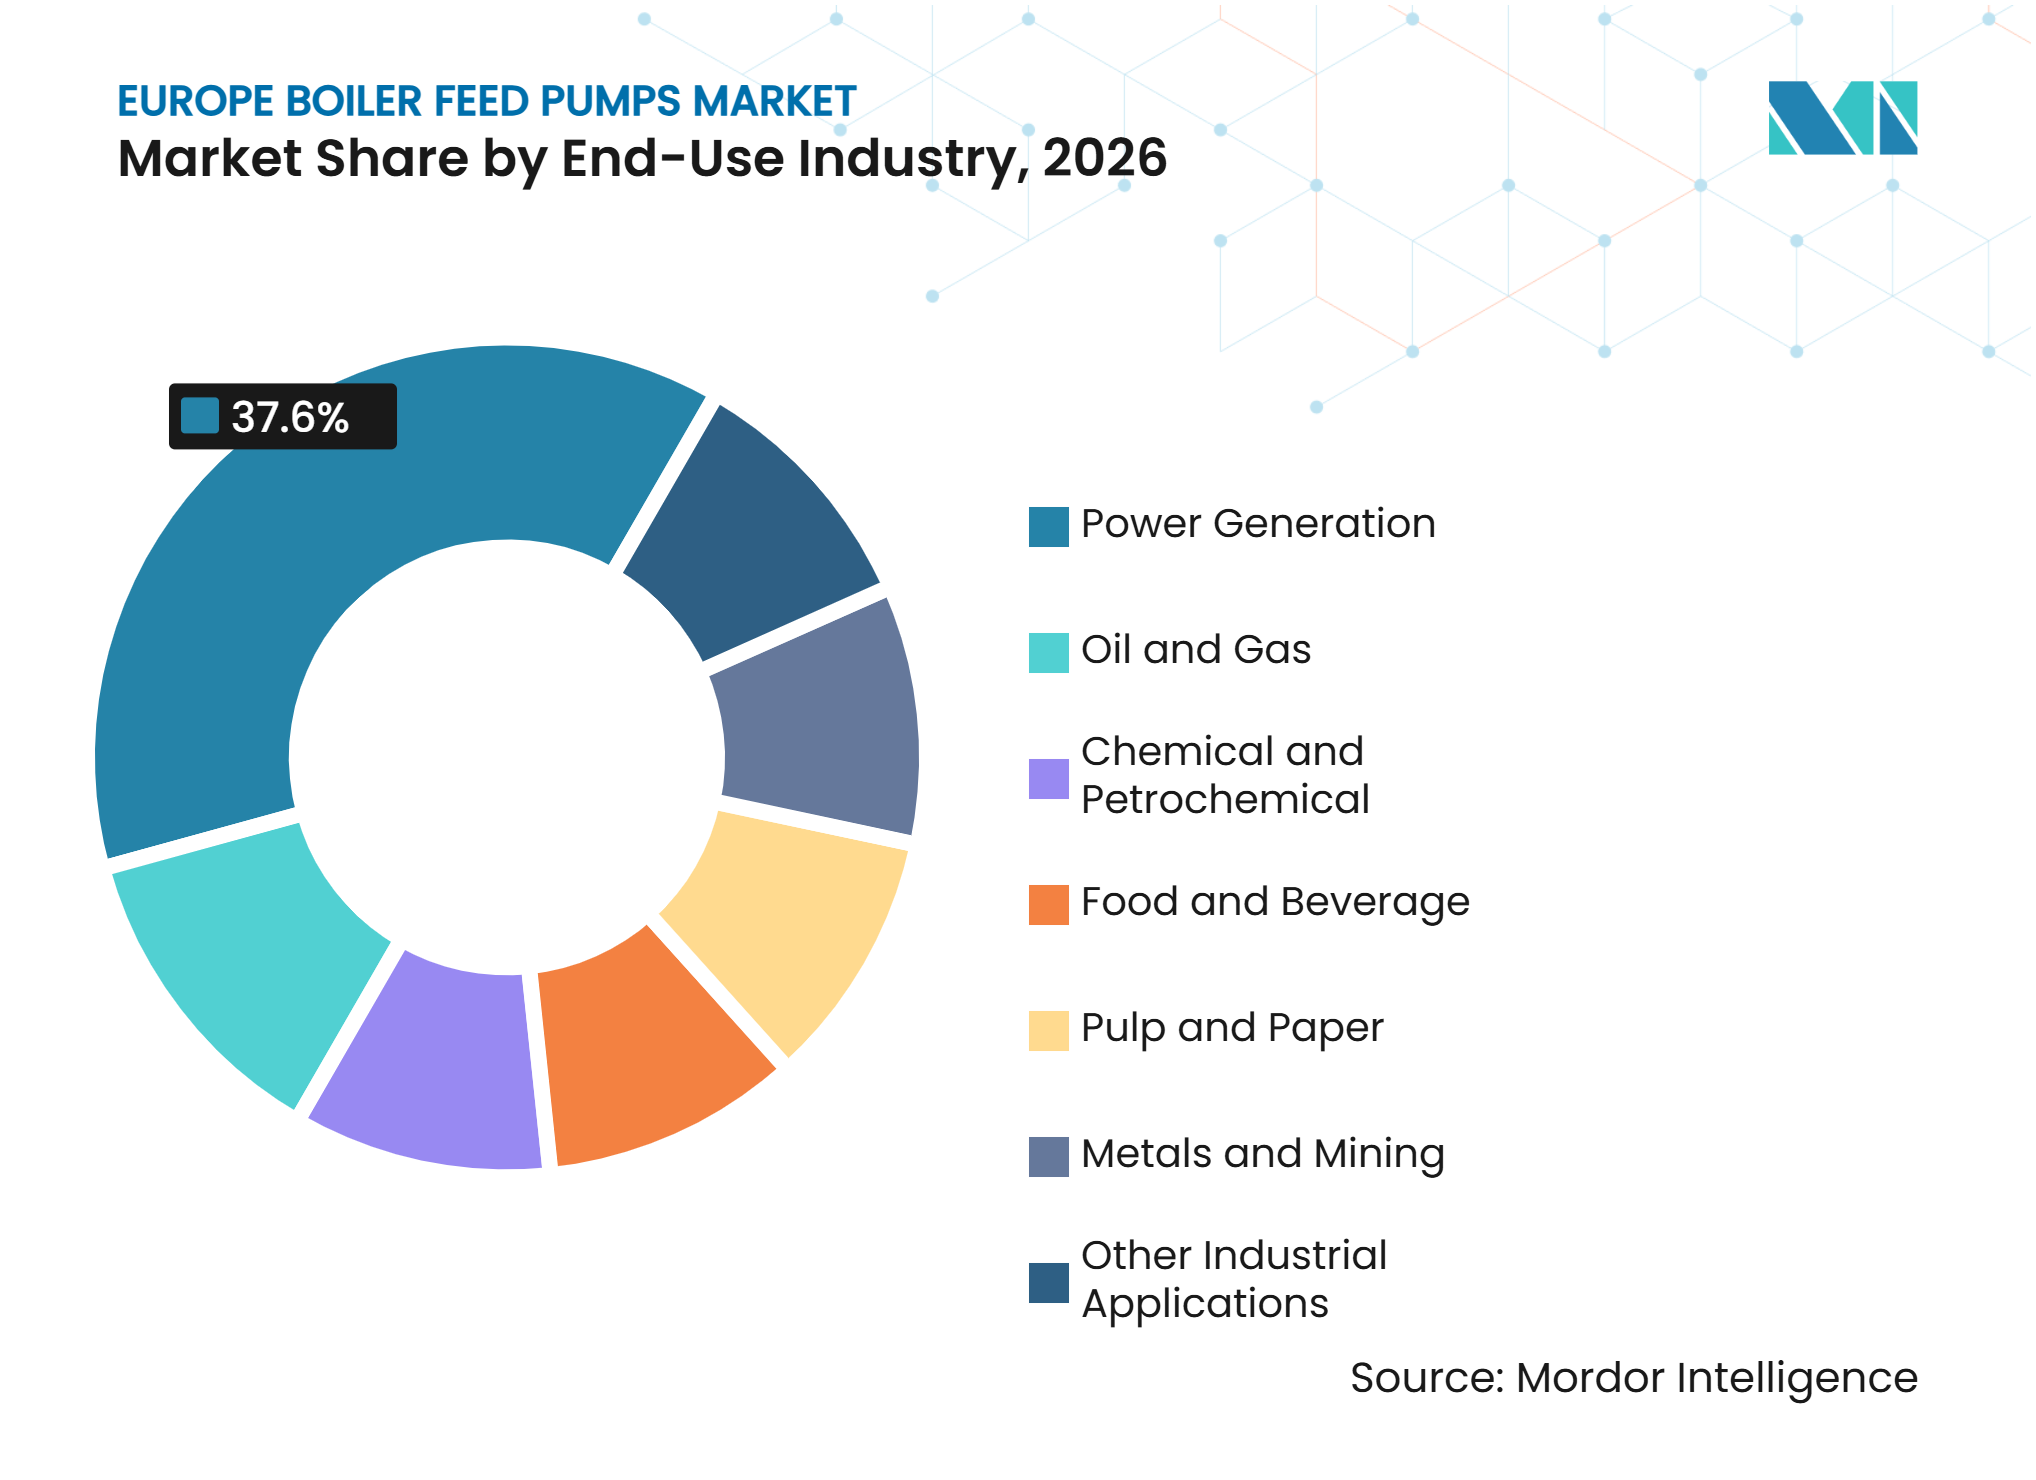
- Por industria de uso final, la generación de energía representó el 37,6% del mercado en 2026, mientras que se prevé que las aplicaciones químicas y petroquímicas crezcan a una CAGR del 4,4% hasta 2032.
- Por geografía, Alemania representó el 22,6% del mercado regional en 2026, mientras que se prevé que Polonia crezca a una CAGR del 4,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reemplazo de Activos Térmicos y de Calor y Energía Combinados Envejecidos | +1.0% | Europa Occidental central, incluidos Alemania, el Reino Unido, Francia, Italia y el Benelux | Corto plazo (≤ 2 años) |
| Demanda de Modernización para Mejorar la Eficiencia Energética Industrial | +0.7% | Alemania, Francia y los Países Bajos | Mediano plazo (2-4 años) |
| Adiciones de Capacidad de Calderas de Biomasa y Conversión de Residuos en Energía | +0.5% | Polonia, Escandinavia, el Reino Unido y Alemania | Mediano plazo (2-4 años) |
| Alta Presión en Turbinas de Gas de Ciclo Combinado y Demanda de Procesos | +0.4% | Polonia, Bélgica, Italia y Alemania | Mediano plazo (2-4 años) |
| Contabilidad de Carbono y Auditabilidad de la Eficiencia de las Bombas | +0.3% | A nivel de la UE, con ganancias tempranas en Alemania, Francia y los Países Bajos | Largo plazo (≥ 4 años) |
| Ciclo de Operación para el Equilibrio de Energías Renovables | +0.2% | El Reino Unido, Alemania, Dinamarca y España | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Reemplazo de Activos Térmicos y de Calor y Energía Combinados Envejecidos Sostiene la Demanda a Corto Plazo de Bombas de Alimentación de Calderas (BAC)
Las plantas puestas en servicio desde mediados de la década de 1980 hasta finales de la de 1990 están llegando al punto en que los operadores deben elegir entre la extensión de la vida útil y el reemplazo. Esta base instalada respalda la demanda a corto plazo en Alemania, Francia, Italia y el Reino Unido. El agua de alimentación caliente y de baja conductividad puede acelerar el desgaste por corrosión en unidades de acero al carbono heredadas y hacer que la reparación repetida de componentes sea menos atractiva que un reemplazo moderno.[1] KSB suministró una bomba de alimentación de caldera HGI de 2 MW en la planta de Skoghall de Stora Enso en octubre de 2025, con una capacidad de 327 m³/h, una presión de 140 bar y una eficiencia hidráulica del 83%, y la unidad fue instalada sin detener la planta.[2] El mercado de bombas de alimentación de calderas en Europa obtiene por tanto respaldo de proyectos de reemplazo vinculados a la condición de los activos más que a los precios de la electricidad a corto plazo. Los operadores también valoran los equipos y los planes de instalación que reducen la pérdida de producción durante una transición.
Las Modernizaciones de Eficiencia Energética y los Requisitos de Contabilidad de Carbono Amplían la Demanda de Reemplazo
El programa Módulo 1 de la Oficina Federal de Economía y Control de Exportaciones de Alemania (BAFA) ofrece apoyo para sistemas de bombas que cumplan sus condiciones de eficiencia establecidas, incluido un índice mínimo de eficiencia energética de 0,70.[3] La actualización de la Ley de Eficiencia Energética (EnEfG) de febrero de 2025 exige una amplia cobertura de monitoreo energético en grandes instalaciones industriales, haciendo que el consumo energético de las bombas sea más visible en los sistemas de gestión de plantas. Una vez que los datos de consumo se registran y revisan, el equipo ineficiente se convierte en un problema operativo documentado en lugar de un costo no medido. El Comité Europeo de Normalización (CEN) publicó la norma EN 17038-3:2026 en septiembre de 2026, extendiendo los requisitos del índice de eficiencia energética a los conjuntos de bombas como paquetes.[4] Programas nacionales comparables en Francia y los Países Bajos respaldan un caso de reemplazo similar en todo el mercado de bombas de alimentación de calderas en Europa. Estos requisitos también favorecen a los proveedores que pueden documentar el rendimiento de las bombas, los controles y la eficiencia a nivel del sistema.
Las Adiciones de Capacidad de Calderas de Biomasa y Conversión de Residuos en Energía Crean Nueva Demanda
Los proyectos de biomasa y conversión de residuos en energía añaden demanda más allá del ciclo de reemplazo de las plantas térmicas convencionales. El Fondo Nacional de Protección Ambiental y Gestión del Agua de Polonia asignó 6.000 millones de PLN, equivalentes a 1.500 millones de USD, del Fondo de Modernización de la UE para el desarrollo de la conversión de residuos en energía. Sumitomo SHI FW anunció una conversión de caldera de biomasa por valor de 100 millones de EUR, equivalentes a 108 millones de USD, en Czestochowa. Fjernvarme Horsens puso en servicio 2 calderas de biomasa de 30 MW cada una en diciembre de 2025. Estas instalaciones pueden operar a temperaturas de vapor más bajas que las instalaciones de carbón, pero pueden enfrentar ciclos de operación más frecuentes. Sus requisitos de química del agua y control de sílice pueden requerir materiales en contacto con el fluido mejorados y aumentar el valor del paquete de bombas.
La Alta Presión en Turbinas de Gas de Ciclo Combinado, la Demanda de Procesos y el Ciclo de Operación Respaldan Especificaciones Premium
Los nuevos proyectos de turbinas de gas de ciclo combinado necesitan bombas de alimentación de calderas de alta presión con un rendimiento que difiere del equipo industrial multietapa estándar. Sulzer suministró bombas MD200-400 para la planta de turbina de gas de ciclo combinado de 840 MW Keadby 2 en el Reino Unido, con 2.200 m de altura y un 81% de eficiencia hidráulica. GE Vernova recibió el contrato para el proyecto de turbina de gas de ciclo combinado de 1,2 GW Kozienice en Polonia en noviembre de 2025. Energa firmó un contrato de 3.100 millones de PLN, equivalentes a 770 millones de USD, para el proyecto Grudziądz II en septiembre de 2025. A medida que aumenta la capacidad de energías renovables, la operación flexible también puede incrementar la necesidad de capacidad de velocidad variable y reclasificación hidráulica a cargas parciales. El mercado de bombas de alimentación de calderas en Europa se beneficia cuando estos proyectos pasan de la adjudicación del contrato a la construcción, porque las unidades premium tienen mayores requisitos técnicos y menos proveedores calificados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retiro del Carbón Térmico y Reducción de Oportunidades en Nuevas Instalaciones | -0.2% | Alemania, Polonia, Chequia y Bulgaria | Corto plazo (≤ 2 años) |
| Altos Costos de Capital y Ciclos de Calificación | -0.1% | A nivel de la UE, particularmente en operadores industriales más pequeños | Mediano plazo (2-4 años) |
| Riesgo de Corrosión y Cavitación bajo Ciclo de Operación | -0.1% | El Reino Unido, Alemania y Dinamarca | Largo plazo (≥ 4 años) |
| Escasez de Capacidad Especializada de Revisión | -0.1% | Mercados nacionales, con presión aguda en Polonia y Europa del Este | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Retiro del Carbón Térmico Reduce las Oportunidades en Nuevas Instalaciones
El retiro de la generación a base de carbón reduce el conjunto de nuevos proyectos de calderas convencionales en varios países europeos. El cierre de una planta elimina la instalación original de bombas, su acuerdo de mantenimiento, el requisito de piezas de repuesto y la oportunidad de renovación posterior. La trayectoria de dióxido de carbono industrial de Alemania se ajustó de 157 Mt en 2025 hacia 118 Mt en 2030, limitando el caso para la inversión en calderas de alta emisión de larga vida útil. Esta condición crea una perspectiva más plana de nuevas unidades para las áreas industriales más antiguas que históricamente generaron una demanda sustancial de reemplazo térmico. El mercado de bombas de alimentación de calderas en Europa está parcialmente protegido por la actividad en gas, biomasa, conversión de residuos en energía y modernización industrial, pero estas aplicaciones no reflejan completamente el anterior flujo de proyectos de carbón. En consecuencia, los proveedores necesitan equilibrar las ventas de nuevas unidades con el trabajo de servicio, modernización y ciclo de vida.
La Calificación, los Riesgos del Ciclo de Operación y las Limitaciones del Servicio Aumentan la Complejidad de los Proyectos
Los altos costos de capital y los prolongados procesos de calificación pueden retrasar las decisiones de reemplazo, especialmente en instalaciones industriales más pequeñas. El ciclo de operación puede crear riesgos de fatiga, corrosión y cavitación cuando las bombas instaladas fueron diseñadas para un servicio continuo en carga base. Los variadores de frecuencia y la reclasificación hidráulica pueden reducir algunos riesgos operativos a baja carga, pero añaden alcance de ingeniería. La capacidad limitada de revisión especializada puede extender los períodos de reparación, particularmente en Polonia y partes de Europa del Este. Los largos plazos de entrega para aleaciones de acero inoxidable forjado y el mecanizado especializado de rotores también reducen la flexibilidad de calendario para los contratistas de ingeniería. Estas condiciones desplazan la atención del cliente hacia proveedores con capacidad de pruebas de tipo, ingeniería de aplicaciones y soporte posventa confiable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Las Unidades Horizontales Mantienen un Uso Amplio Mientras las Unidades Verticales Ganan Aplicaciones CompactasLas bombas horizontales representaron el 67,5% del mercado de bombas de alimentación de calderas en Europa en 2026. Su posición refleja el uso consolidado en instalaciones de calderas térmicas, de turbinas de gas de ciclo combinado e industriales. El acceso de servicio a ejes y sellos mecánicos puede reducir la necesidad de una parada completa durante el trabajo de rutina. La instalación de Skoghall de KSB en 2025 demostró cómo un reemplazo horizontal de alta presión podía completarse sin detener la producción. Esta ventaja práctica importa en activos envejecidos donde el tiempo de inactividad no planificado puede tener un costo directo. Los diseños horizontales también se adaptan a un amplio grupo de usos finales, incluidos la generación de energía, la pulpa y el papel, los productos químicos y la calefacción urbana.
Se prevé que las bombas verticales crezcan a una CAGR del 4,1% hasta 2032. Se utilizan donde las restricciones de distribución del sitio y las obras civiles favorecen una huella más pequeña, incluidas las plantas modulares de conversión de residuos en energía, las salas de calderas de biomasa y algunas instalaciones de proceso. Los nuevos materiales de cojinetes y los diseños mejorados de sellos respaldan su idoneidad en estas aplicaciones. El trabajo del Comité Europeo de Normalización (CEN) sobre FprEN ISO 15783:2026 cubre las bombas rotodinámicas sin sello y respalda una evaluación técnica más clara para las configuraciones relevantes. Los promotores en Escandinavia y Polonia pueden favorecer distribuciones de planta más compactas a medida que avanzan los nuevos proyectos. Dentro de la industria de bombas de alimentación de calderas en Europa, el equipo vertical está por tanto más estrechamente asociado con las especificaciones de nueva construcción que con el reemplazo de unidades horizontales estándar.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Diseño de Bomba:
Las Bombas Centrífugas Multietapa Lideran el Volumen Mientras las Bombas de Tipo Barril Crecen Más RápidoLas bombas centrífugas multietapa representaron el 54,5% del mercado regional en 2026. Su base instalada es amplia en sistemas de calderas térmicas, de calor y energía combinados y de rango industrial medio. La madurez del diseño respalda prácticas de adquisición establecidas, piezas de repuesto estandarizadas y acceso a múltiples proveedores de servicio. Las bombas centrífugas monofásicas continúan sirviendo a servicios de calderas de menor presión donde los requisitos de presión son más limitados. Los modelos de sección anular sirven a un rango intermedio de aplicaciones químicas, de petróleo y gas y de proceso porque las etapas hidráulicas pueden ajustarse sin rediseñar el conjunto completo de la bomba. Estas características mantienen a las bombas centrífugas multietapa en el centro de la demanda de volumen en el mercado de bombas de alimentación de calderas en Europa.
Se prevé que las bombas de tipo barril crezcan a una CAGR del 4,3% hasta 2032, el ritmo más rápido entre los diseños de bombas. Las instalaciones de turbinas de gas de ciclo combinado de alta presión requieren equipos que puedan soportar condiciones exigentes de presión y ciclo térmico. Las carcasas de barril respaldan la integridad hidráulica durante cambios rápidos de temperatura y operación de arranque y parada. Apollo Gößnitz suministró bombas de barril y sección anular BB4 y BB5 al parque de calor Reuter de Berlín en noviembre de 2025. A medida que los proyectos en Polonia e Italia avanzan hacia la construcción, los pedidos de primera instalación para este equipo pueden aumentar. La industria de bombas de alimentación de calderas en Europa también utiliza productos de sección anular y barril en aplicaciones especializadas donde las credenciales de calificación importan más que el precio inicial.
Por Industria de Uso Final:
La Generación de Energía Lidera la Demanda Mientras las Aplicaciones Químicas y Petroquímicas Crecen Más RápidoLa generación de energía representó el 37,6% del mercado regional en 2026. Los proyectos de turbinas de gas de ciclo combinado, las conversiones de biomasa y las mejoras a los activos térmicos existentes respaldan su posición de liderazgo. El sector incluye unidades heredadas que permanecen en operación mientras se ponen en servicio nuevas instalaciones de gas y biomasa. Los requisitos de alta presión en las bombas de alimentación de calderas en estas instalaciones pueden favorecer productos diseñados con rendimiento hidráulico documentado. El tamaño del mercado de bombas de alimentación de calderas en Europa para la generación de energía sigue respaldado tanto por pedidos de primera instalación como por trabajo posventa. Su perfil de demanda sigue expuesto al ritmo de los retiros de carbón, pero se beneficia del flujo de generación de reemplazo y capacidad de equilibrio de la red.
Se prevé que las aplicaciones químicas y petroquímicas se expandan a una CAGR del 4,4% hasta 2032. Este crecimiento está asociado con las mejoras de las salas de calderas y la necesidad de documentar el uso de energía bajo los requisitos de precios del carbono y eficiencia. Las instalaciones de proceso aún dependen del vapor para servicios de alta temperatura donde la electrificación es menos práctica en la configuración operativa actual. El petróleo y el gas siguen siendo una aplicación secundaria estable para la inyección de vapor y los sistemas de calderas de refinería. Los productores de pulpa y papel gestionan flotas especializadas de calderas de recuperación, como lo ilustra el proyecto de reemplazo de Skoghall. Los usuarios de alimentos y bebidas, metales y minería, calefacción urbana y otros procesos proporcionan una base diversificada en toda la industria de bombas de alimentación de calderas en Europa.

Análisis Geográfico
Alemania: Los Programas de Eficiencia y los Proyectos de Turbinas de Gas de Ciclo Combinado Respaldan la Demanda
Alemania representó el 22,6% del tamaño del mercado de bombas de alimentación de calderas en Europa en 2026. El país cuenta con una gran base instalada de activos de calor y energía combinados y de ciclo combinado que requieren reemplazo, mejoras y mantenimiento. El apoyo de la Oficina Federal de Economía y Control de Exportaciones (BAFA) y la actualización de monitoreo de la Ley de Eficiencia Energética (EnEfG) de 2025 alientan a los operadores industriales a medir el uso de energía y evaluar la necesidad de reemplazos de bombas de alta eficiencia. El marco de política facilita que los equipos de proyecto vinculen el rendimiento del equipo con el cumplimiento y los costos operativos. La cartera planificada de turbinas de gas de ciclo combinado de RWE en Voerde, Werne y Weisweiler apunta a una futura demanda de equipos de ciclo de vapor. La trayectoria de dióxido de carbono de Alemania también restringe la inversión en activos de alta emisión de larga vida útil. Esto mantiene el énfasis en reemplazos eficientes y generación de menor carbono en lugar de la expansión convencional del carbón. El estándar de eficiencia a nivel de paquete del Comité Europeo de Normalización (CEN) añade un factor de cumplimiento adicional para la especificación de equipos.
Polonia: Los Proyectos de Gas, Biomasa y Conversión de Residuos en Energía Crean un Crecimiento Más Rápido
Se prevé que Polonia crezca a una CAGR del 4,9% hasta 2032. Su cartera de proyectos combina la generación a gas con el desarrollo de biomasa y conversión de residuos en energía, creando demanda en diferentes requisitos de presión y servicio. El contrato de turbina de gas de ciclo combinado de Kozienice y el proyecto Grudziądz II proporcionan ejemplos visibles de próximas inversiones en generación. La asignación de financiamiento de conversión de residuos en energía de Polonia añade una vía paralela para la adquisición de equipos de calderas. La conversión de Czestochowa muestra que los proyectos de biomasa también pueden respaldar requisitos especializados de agua de alimentación. Estos proyectos pueden cambiar la posición del país en la adquisición regional a medida que avanzan hacia la construcción. Los proveedores de bombas necesitan combinar los requisitos de las turbinas de gas de ciclo combinado con las necesidades de metalurgia y química del agua en aplicaciones de biomasa. Los programas de financiamiento nacional y de modernización vinculados a la UE son factores importantes de cumplimiento y financiamiento. La participación del mercado de bombas de alimentación de calderas en Europa que tiene Polonia podría aumentar si los proyectos anunciados avanzan según lo previsto.
El Reino Unido, Francia, Italia, España y Otros Mercados Muestran Diferentes Patrones de Demanda
El Reino Unido está moldeado por los requisitos de generación flexible, incluida la instalación de referencia Keadby 2 con un servicio de bomba de 2.200 m de altura. Francia depende más de la gestión de activos en infraestructura hidráulica y nuclear, donde el trabajo especializado de bombas respalda la demanda de mantenimiento. ANDRITZ recibió un contrato de EDF para los esquemas hidroeléctricos de Vouglans y Saut-Mortier en julio de 2026. Italia combina la inversión en turbinas de gas de ciclo combinado con el trabajo de servicio en aplicaciones de calor renovable. Termomeccanica Pompe completó una revisión de una bomba de 25 toneladas en la planta geotérmica de Larderello en febrero de 2025. España está más enfocada en la actividad posventa después de que KSB finalizara las nuevas ventas de la línea de productos ITUR en enero de 2025. Los proyectos escandinavos de biomasa y calefacción urbana favorecen diseños que gestionan el ciclo de operación frecuente, como lo demuestra la puesta en servicio de Horsens. En estos mercados, los requisitos de rendimiento y eficiencia relacionados con ISO y el Comité Europeo de Normalización (CEN) pueden influir en la calificación de proveedores. Rusia permanece fuera de la oportunidad regional accesible debido a las sanciones internacionales. El mercado de bombas de alimentación de calderas en Europa tiene por tanto una base de demanda variada en lugar de un único ciclo de proyectos regional.
Panorama Competitivo
Concentración del Mercado
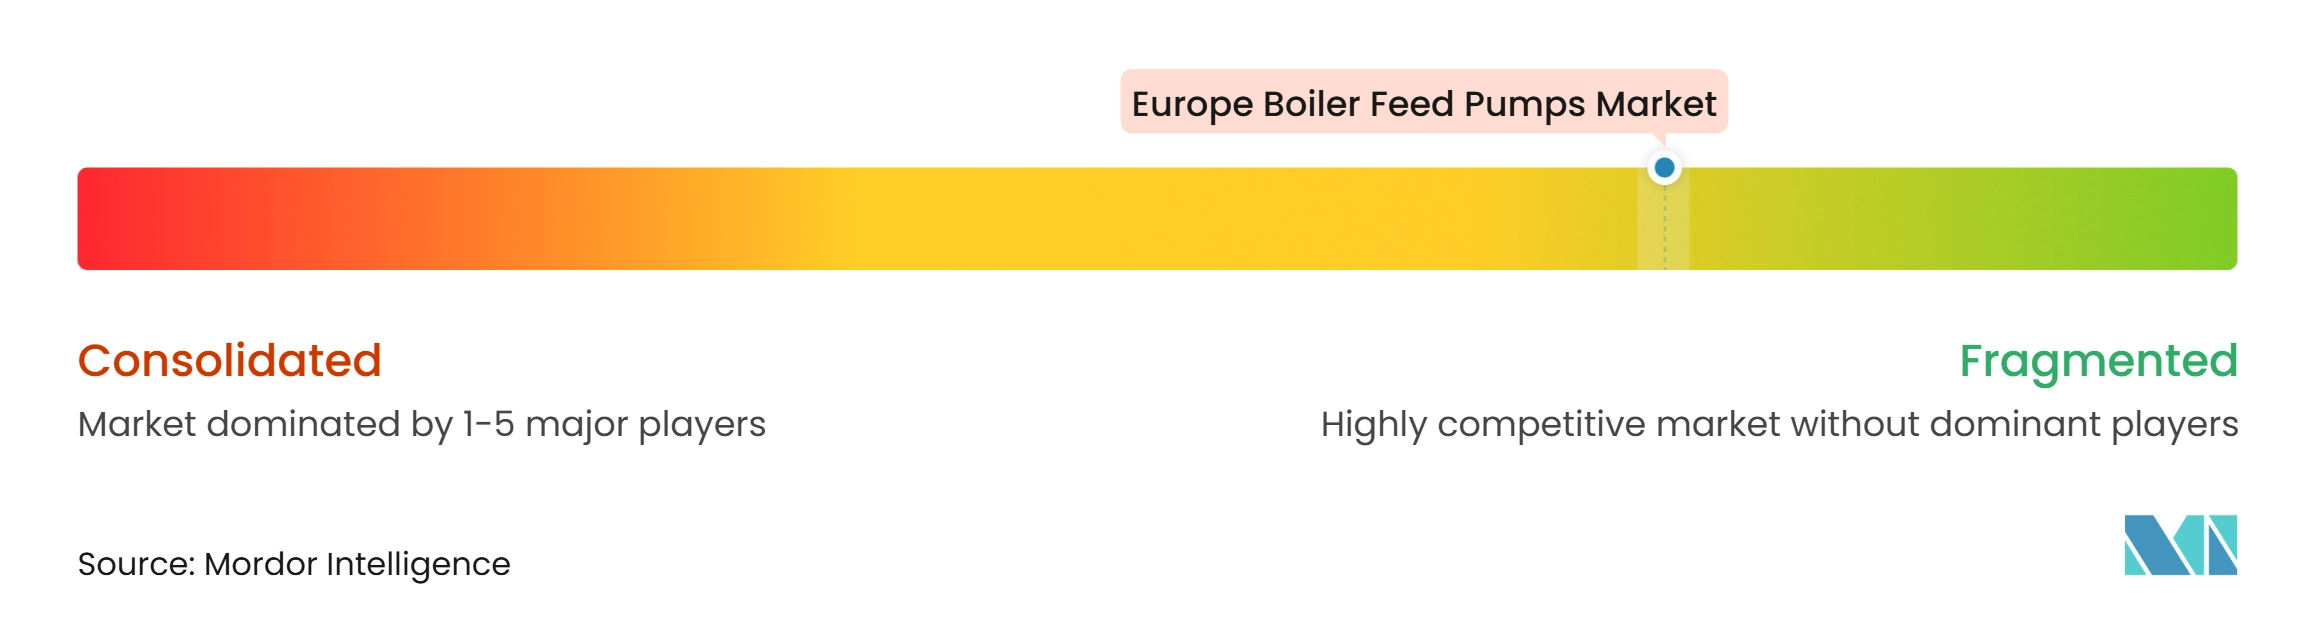
El mercado de bombas de alimentación de calderas en Europa tiene una consolidación fragmentada en productos diseñados para aplicaciones medianas y grandes de energía e industria. KSB, Sulzer, Flowserve y ANDRITZ son proveedores establecidos en estas aplicaciones, mientras que los especialistas regionales compiten donde el ciclo de operación, los requisitos de pruebas o las calificaciones adyacentes a la nuclear son importantes. KSB reportó 3.034 millones de EUR, equivalentes a 3.300 millones de USD, en ingresos para 2025, y su segmento de energía creció un 7,4%. El resultado indica una demanda activa en los mercados de uso final relacionados con la energía atendidos por la empresa. Celeros Flow Technology amplió y mejoró su instalación de pruebas de Cathcart, Glasgow, en enero de 2025, aumentando la capacidad para pruebas de rendimiento completo de productos BB5 y BB3. Su instalación de Ontario obtuvo la acreditación nuclear ASME N-stamp en junio de 2025. Estas credenciales pueden ser relevantes donde los clientes requieren pruebas presenciadas y calificación documentada.
Los proveedores están ampliando su oferta más allá de la venta inicial de bombas mediante compatibilidad con velocidad variable, monitoreo del ciclo de vida y acuerdos de servicio. ANDRITZ reportó un comportamiento cauteloso de los clientes y decisiones de inversión diferidas en su informe anual de 2025. Esto favorece a los proveedores que pueden ofrecer evaluación del rendimiento, ingeniería de modernización y soporte de servicio flexible. Torishima describió presión en la cartera de pedidos de bombas de alimentación de calderas para turbinas de gas de ciclo combinado y generadores de vapor de recuperación de calor en su informe de 2025. Los largos plazos de entrega hacen que la capacidad de fabricación, la adquisición de materiales y los procesos de ingeniería probados sean factores competitivos relevantes. Las divulgaciones a inversores de Flowserve describen una huella de fabricación en toda Europa, que puede respaldar las necesidades de los clientes de producción y servicio local. El mercado de bombas de alimentación de calderas en Europa está así moldeado por la capacidad de cumplir con los calendarios de proyectos además de los requisitos de rendimiento de las bombas.
Los proveedores especializados siguen siendo relevantes donde la aplicación es demasiado específica para un producto estándar. Apollo Gößnitz suministra bombas de barril y sección anular para servicio de alta presión y suministró el proyecto del parque de calor Reuter en 2025. La referencia Keadby 2 de Sulzer demuestra su papel en el servicio de turbinas de gas de ciclo combinado de alta altura. El proyecto de transición en caliente de KSB en Skoghall demuestra un enfoque orientado al servicio para el trabajo de reemplazo en instalaciones industriales. Los marcos de rendimiento de CEN e ISO elevan la documentación requerida para los nuevos participantes en ciertas aplicaciones. Para proyectos críticos, el mercado de bombas de alimentación de calderas en Europa recompensa a los proveedores con referencias de campo probadas y capacidad de servicio.
Líderes de la Industria de Bombas de Alimentación de Calderas en Europa
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Flowserve Corporation
-
Grundfos Holding A/S
-
ANDRITZ AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Alimentación de Calderas en Europa Empresas cubiertas en este informe
- ANDRITZ AG
- Apollo Gößnitz GmbH
- Bombas Itur, S.A.
- ClydeUnion Pumps
- DICKOW PUMPEN GmbH & Co. KG
- Ebara Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- HERMETIC-Pumpen GmbH
- Klaus Union GmbH & Co. KG
- KSB SE & Co. KGaA
- Ruhrpumpen GmbH
- Speck Pumpen
- SPP Pumps
- Sulzer Ltd.
- Termomeccanica Pompe S.p.A.
- Torishima Pump Mfg. Co., Ltd.
- Weir Group PLC
- Wepuko PAHNKE GmbH
- Wilo SE
Desarrollos recientes de la industria en Mercado de Bombas de Alimentación de Calderas en Europa
- Julio de 2026: ANDRITZ recibió un contrato de suministro de turbinas-bomba de EDF para los esquemas hidroeléctricos de Vouglans y Saut-Mortier en Francia, valorado en el rango de decenas de millones de EUR. El contrato señala una inversión de capital continua de EDF en su gran base de activos hidráulicos y posiciona a ANDRITZ para un mayor flujo de contratos de infraestructura hidráulica francesa.
- Noviembre de 2025: GE Vernova recibió el contrato de turbina e isla de potencia para el proyecto de turbina de gas de ciclo combinado de 1,2 GW Kozienice en Polonia por parte del Grupo Enea. El contrato es uno de los mayores contratos individuales de energía a gas en Europa Central en 2025 y genera requisitos definidos de adquisición de bombas de alimentación de calderas durante las fases de construcción y puesta en servicio.
- Octubre de 2025: KSB suministró una bomba de alimentación de caldera de la serie HGI con una potencia de 2 MW, 327 m³/h, 140 bar y un 83% de eficiencia hidráulica a la planta de Skoghall de Stora Enso en Suecia, instalada sin detener la planta. El caso establece un punto de referencia documentado de eficiencia e instalación para la transición en caliente de bombas de alimentación de calderas de alta presión en el sector de pulpa y papel con combustible de biomasa.
- Septiembre de 2025: Energa firmó un contrato de Ingeniería, Adquisición y Construcción (EPC) de 3.100 millones de PLN, equivalentes a 770 millones de USD, para la planta de turbina de gas de ciclo combinado Grudziądz II, con Siemens Energy como contratista principal. El proyecto refuerza la cartera de grandes inversiones en generación a gas de Polonia y crea demanda de adquisición de bombas de alimentación de calderas durante 2026-2028.
Alcance del Informe del Mercado de Bombas de Alimentación de Calderas en Europa
Una bomba de alimentación de caldera (BAC) es un dispositivo especializado de alta presión que suministra agua de alimentación a una caldera de vapor para mantener los niveles requeridos de generación de agua y vapor.
El mercado de bombas de alimentación de calderas en Europa está segmentado por tipo de bomba, diseño de bomba, industria de uso final y geografía. Por tipo de bomba, el mercado está segmentado en bombas de alimentación de calderas horizontales y bombas de alimentación de calderas verticales. Por diseño de bomba, el mercado está dividido en bombas centrífugas multietapa, bombas centrífugas monofásicas, bombas de alimentación de calderas de tipo barril y bombas de alimentación de calderas de sección anular. Por industria de uso final, el mercado está dividido en generación de energía, petróleo y gas, química y petroquímica, alimentos y bebidas, pulpa y papel, metales y minería, y otras aplicaciones industriales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de bombas de alimentación de calderas en Europa en 7 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Bombas de Alimentación de Calderas Horizontales |
| Bombas de Alimentación de Calderas Verticales |
| Bombas Centrífugas Multietapa |
| Bombas Centrífugas Monofásicas |
| Bombas de Alimentación de Calderas de Tipo Barril |
| Bombas de Alimentación de Calderas de Sección Anular |
| Generación de Energía |
| Petróleo y Gas |
| Química y Petroquímica |
| Alimentos y Bebidas |
| Pulpa y Papel |
| Metales y Minería |
| Otras Aplicaciones Industriales |
| Alemania |
| Francia |
| Italia |
| España |
| Reino Unido |
| Polonia |
| Rusia |
| Resto de Europa |
| Por Tipo de Bomba | Bombas de Alimentación de Calderas Horizontales |
| Bombas de Alimentación de Calderas Verticales | |
| Por Diseño de Bomba | Bombas Centrífugas Multietapa |
| Bombas Centrífugas Monofásicas | |
| Bombas de Alimentación de Calderas de Tipo Barril | |
| Bombas de Alimentación de Calderas de Sección Anular | |
| Por Industria de Uso Final | Generación de Energía |
| Petróleo y Gas | |
| Química y Petroquímica | |
| Alimentos y Bebidas | |
| Pulpa y Papel | |
| Metales y Minería | |
| Otras Aplicaciones Industriales | |
| Por Geografía | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de bombas de alimentación de calderas en Europa para 2032?
El informe proyecta un valor de 221,63 millones de USD para 2032, desde 177,03 millones de USD en 2026, a una CAGR del 3,82% durante 2027-2032.
¿Qué tipo de bomba tiene la mayor posición en Europa?
Las bombas horizontales representaron el 67,5% en 2026 porque siguen siendo ampliamente utilizadas en sistemas de calderas térmicas, de ciclo combinado e industriales instalados.
¿Qué diseño de bomba de alimentación de caldera está creciendo más rápido en Europa?
Se prevé que las bombas de tipo barril crezcan a una CAGR del 4,3% hasta 2032, respaldadas por los requisitos de las turbinas de gas de ciclo combinado de alta presión.
¿Qué aplicación de uso final lidera la demanda regional?
La generación de energía lideró con el 37,6% en 2026, respaldada por proyectos de turbinas de gas de ciclo combinado, conversiones de biomasa y mejoras de activos térmicos.
¿Por qué se espera que Polonia crezca más rápido que otros países europeos?
Se prevé que Polonia crezca al 4,9% hasta 2032 porque los proyectos de gas, biomasa y conversión de residuos en energía están avanzando conjuntamente.
¿Qué factores pueden retrasar los proyectos de reemplazo de bombas de alimentación de calderas?
Los altos costos de capital, los ciclos de calificación, los riesgos del ciclo de operación, la capacidad limitada de revisión y los largos plazos de entrega para componentes especializados pueden retrasar la inversión.