
ヨーロッパ ボイラー給水ポンプ市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 177.03 百万米ドル |
| 市場規模 (2027) | 183.79 百万米ドル |
| 市場規模 (2032) | 221.63 百万米ドル |
| 成長率 (2027 - 2032) | 3.82 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ボイラー給水ポンプ市場分析
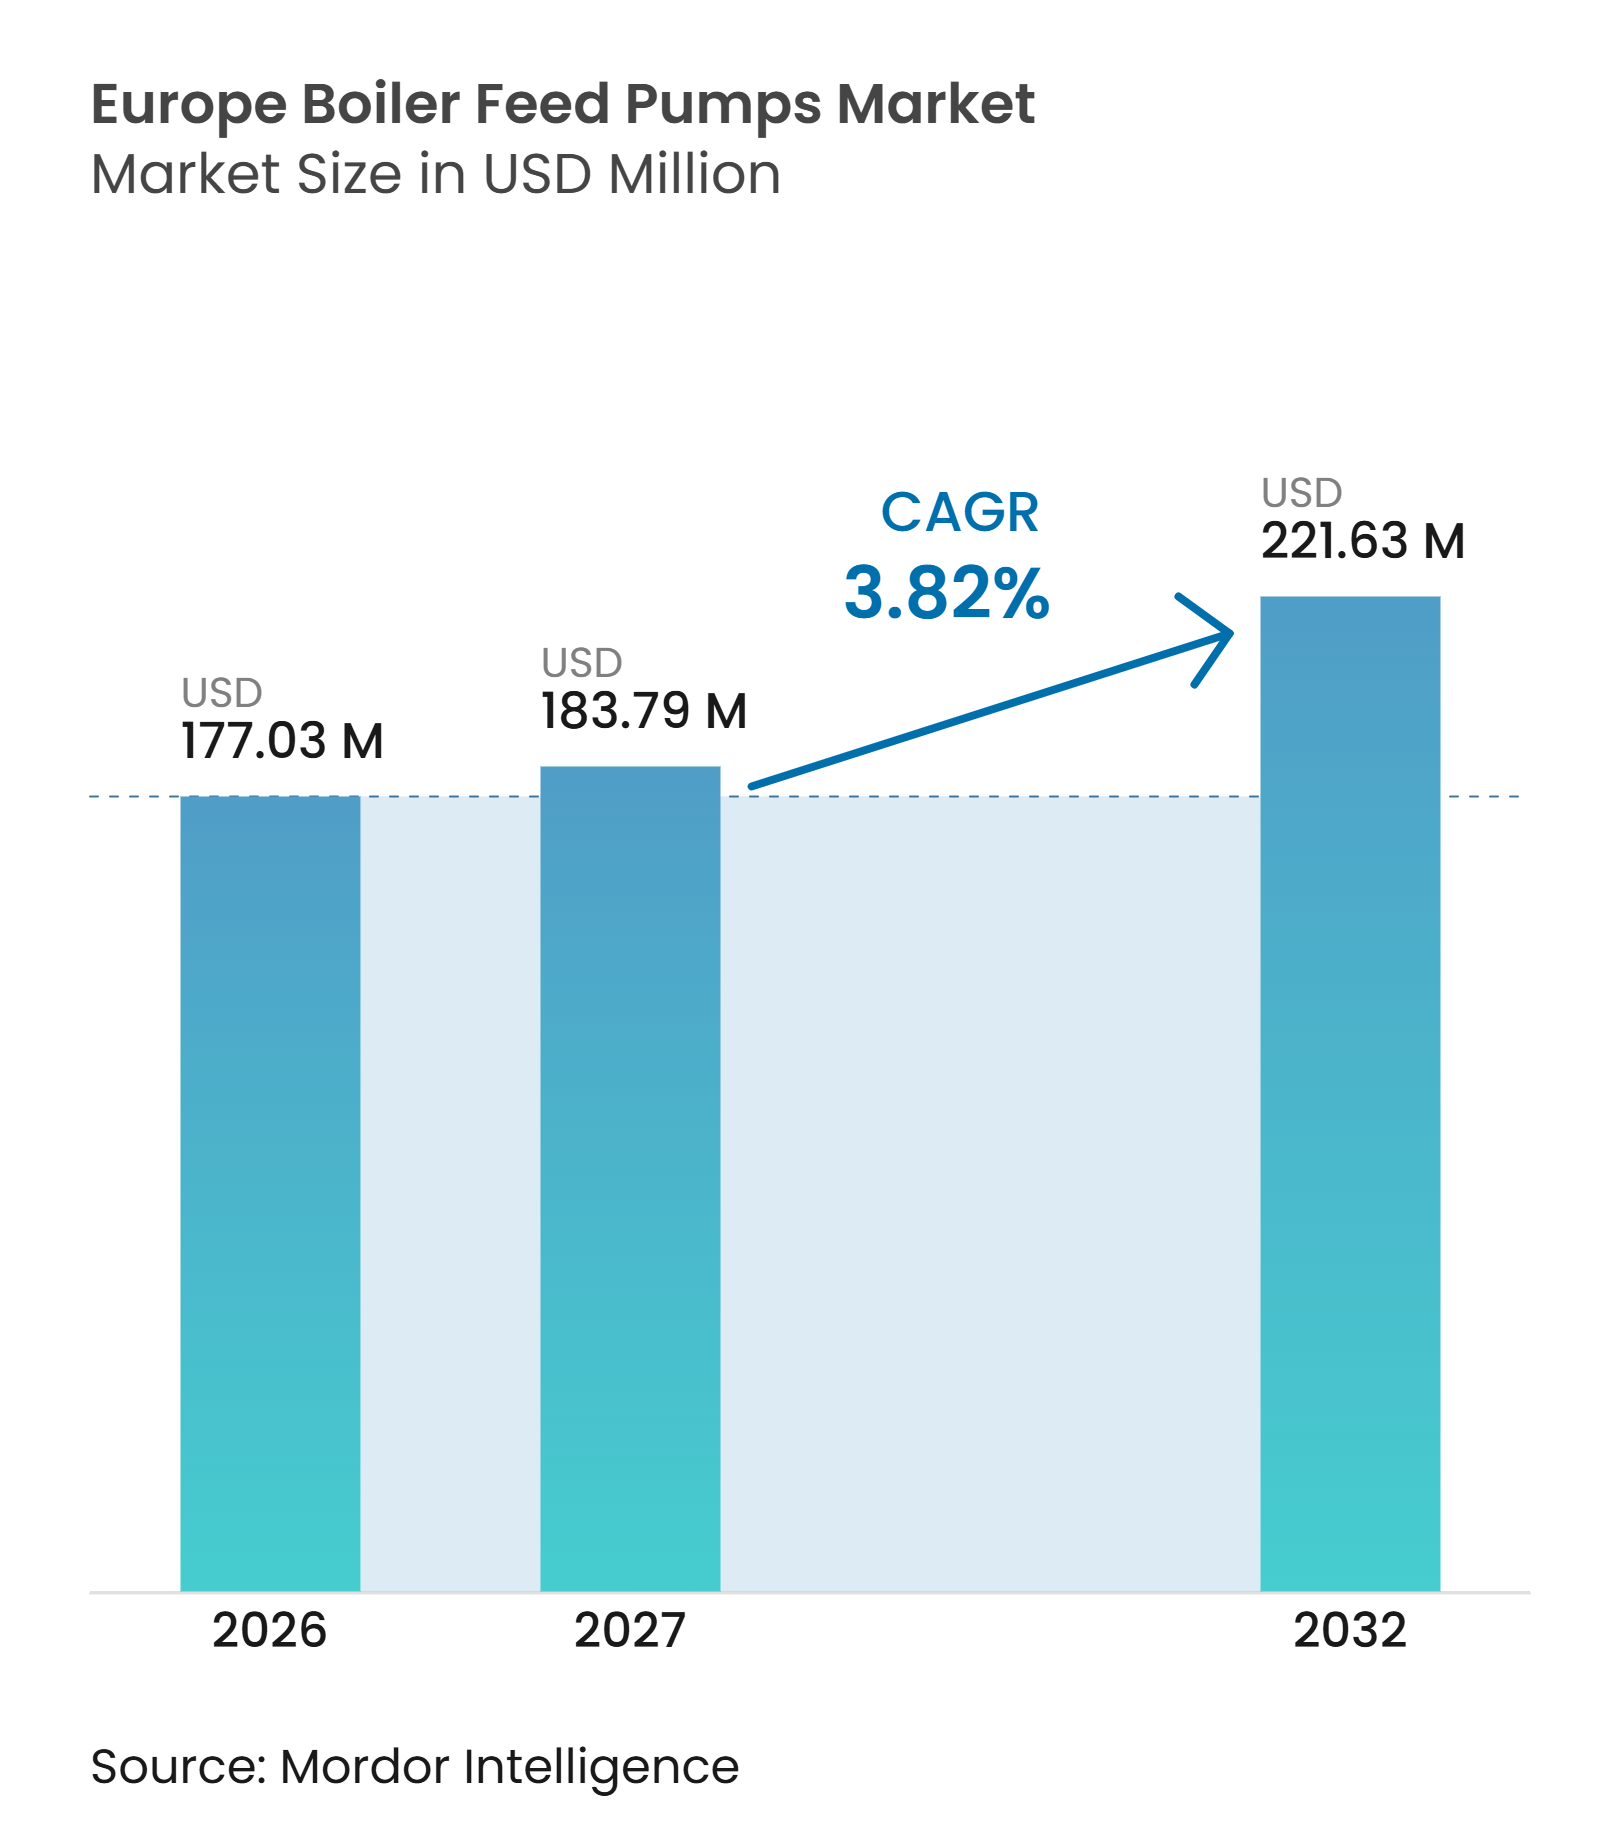
ヨーロッパ ボイラー給水ポンプ市場規模は、2026年に177.03 ミリオン 米ドル、2027年に183.79 ミリオン 米ドルと予測され、2027年から2032年にかけてCAGR 3.82%で成長し、2032年までに221.63 ミリオン 米ドルに達する見込みです。老朽化した火力発電設備およびコジェネレーション資産からの更新需要は、事業者が石炭火力設備を廃止する中でも支出を下支えしています。新規のコンバインドサイクルガスタービン、バイオス、廃棄物発電プロジェクトは、従来型火力建設の減少を一部相殺し、特定の圧力・揚程・サイクリング条件に対応したポンプを必要としています。設備コスト、炭素価格、プロジェクトスケジュールが資本承認に影響するため、調達判断は慎重なままです。資格を有するサプライヤーは高圧設備、改修サービス、ライフサイクルモニタリングへの需要から恩恵を受けられる一方、特殊材料やロータ加工の長いリードタイムがプロジェクト納期を遅延させる可能性があります。
主要レポートのポイント
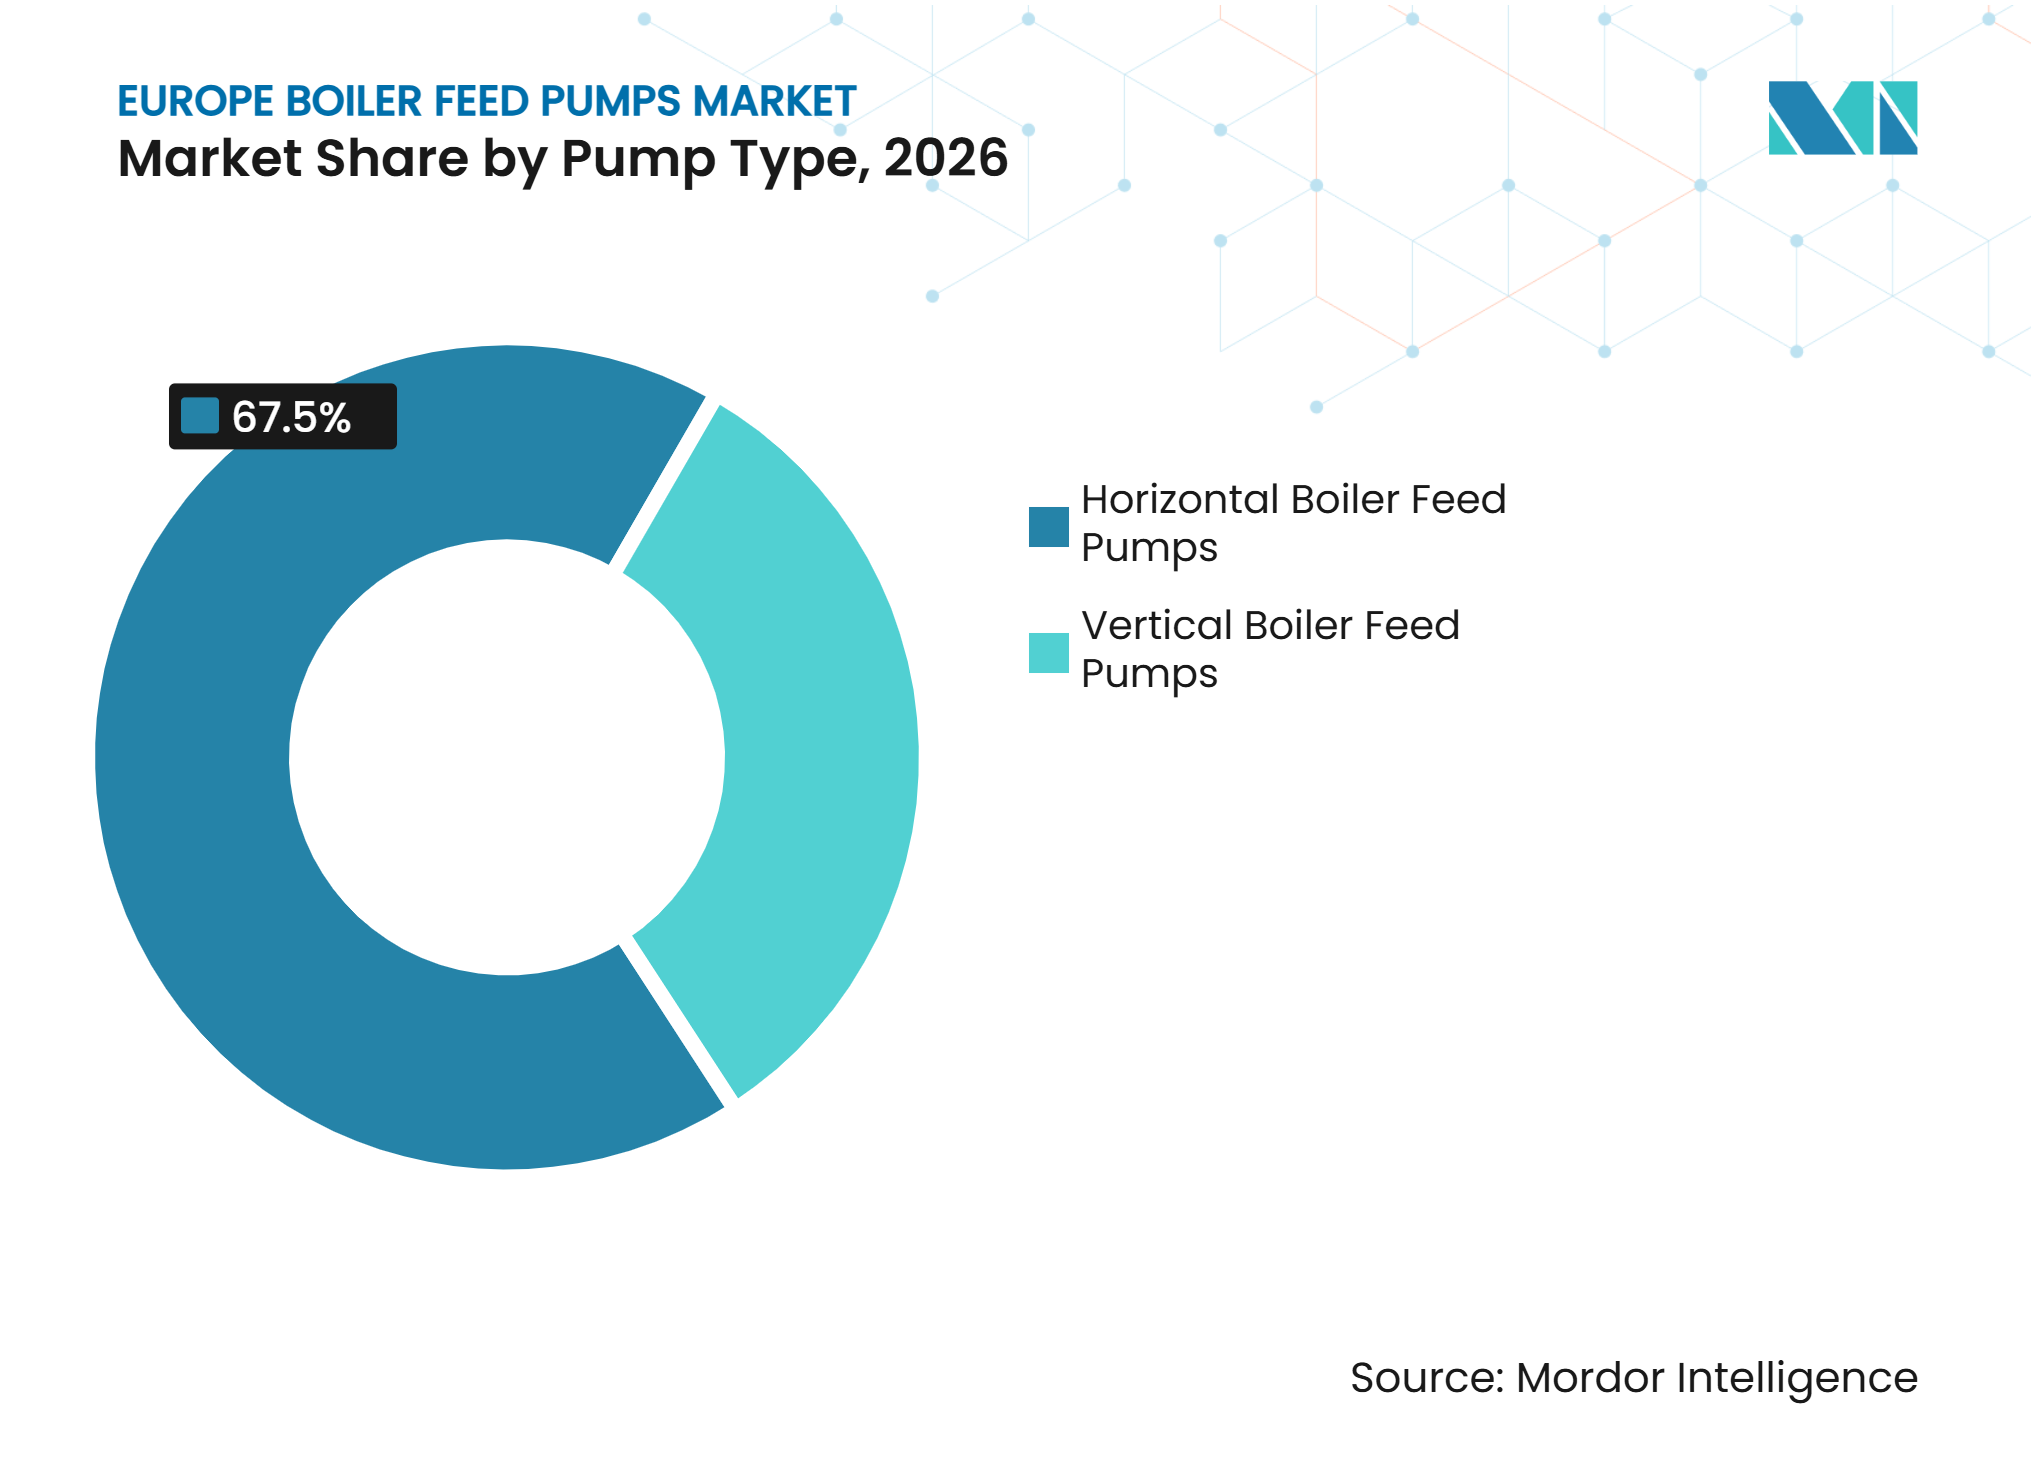
- ポンプタイプ別では、横型ポンプが2026年のヨーロッパ ボイラー給水ポンプ市場シェアの67.5%を占め、縦型ポンプは2032年にかけてCAGR 4.1%で成長すると予測されています。
- ポンプ設計別では、多段遠心ポンプが2026年のヨーロッパ ボイラー給水ポンプ市場規模の54.5%を占め、バレル型ポンプは2032年にかけてCAGR 4.3%で成長すると予測されています。
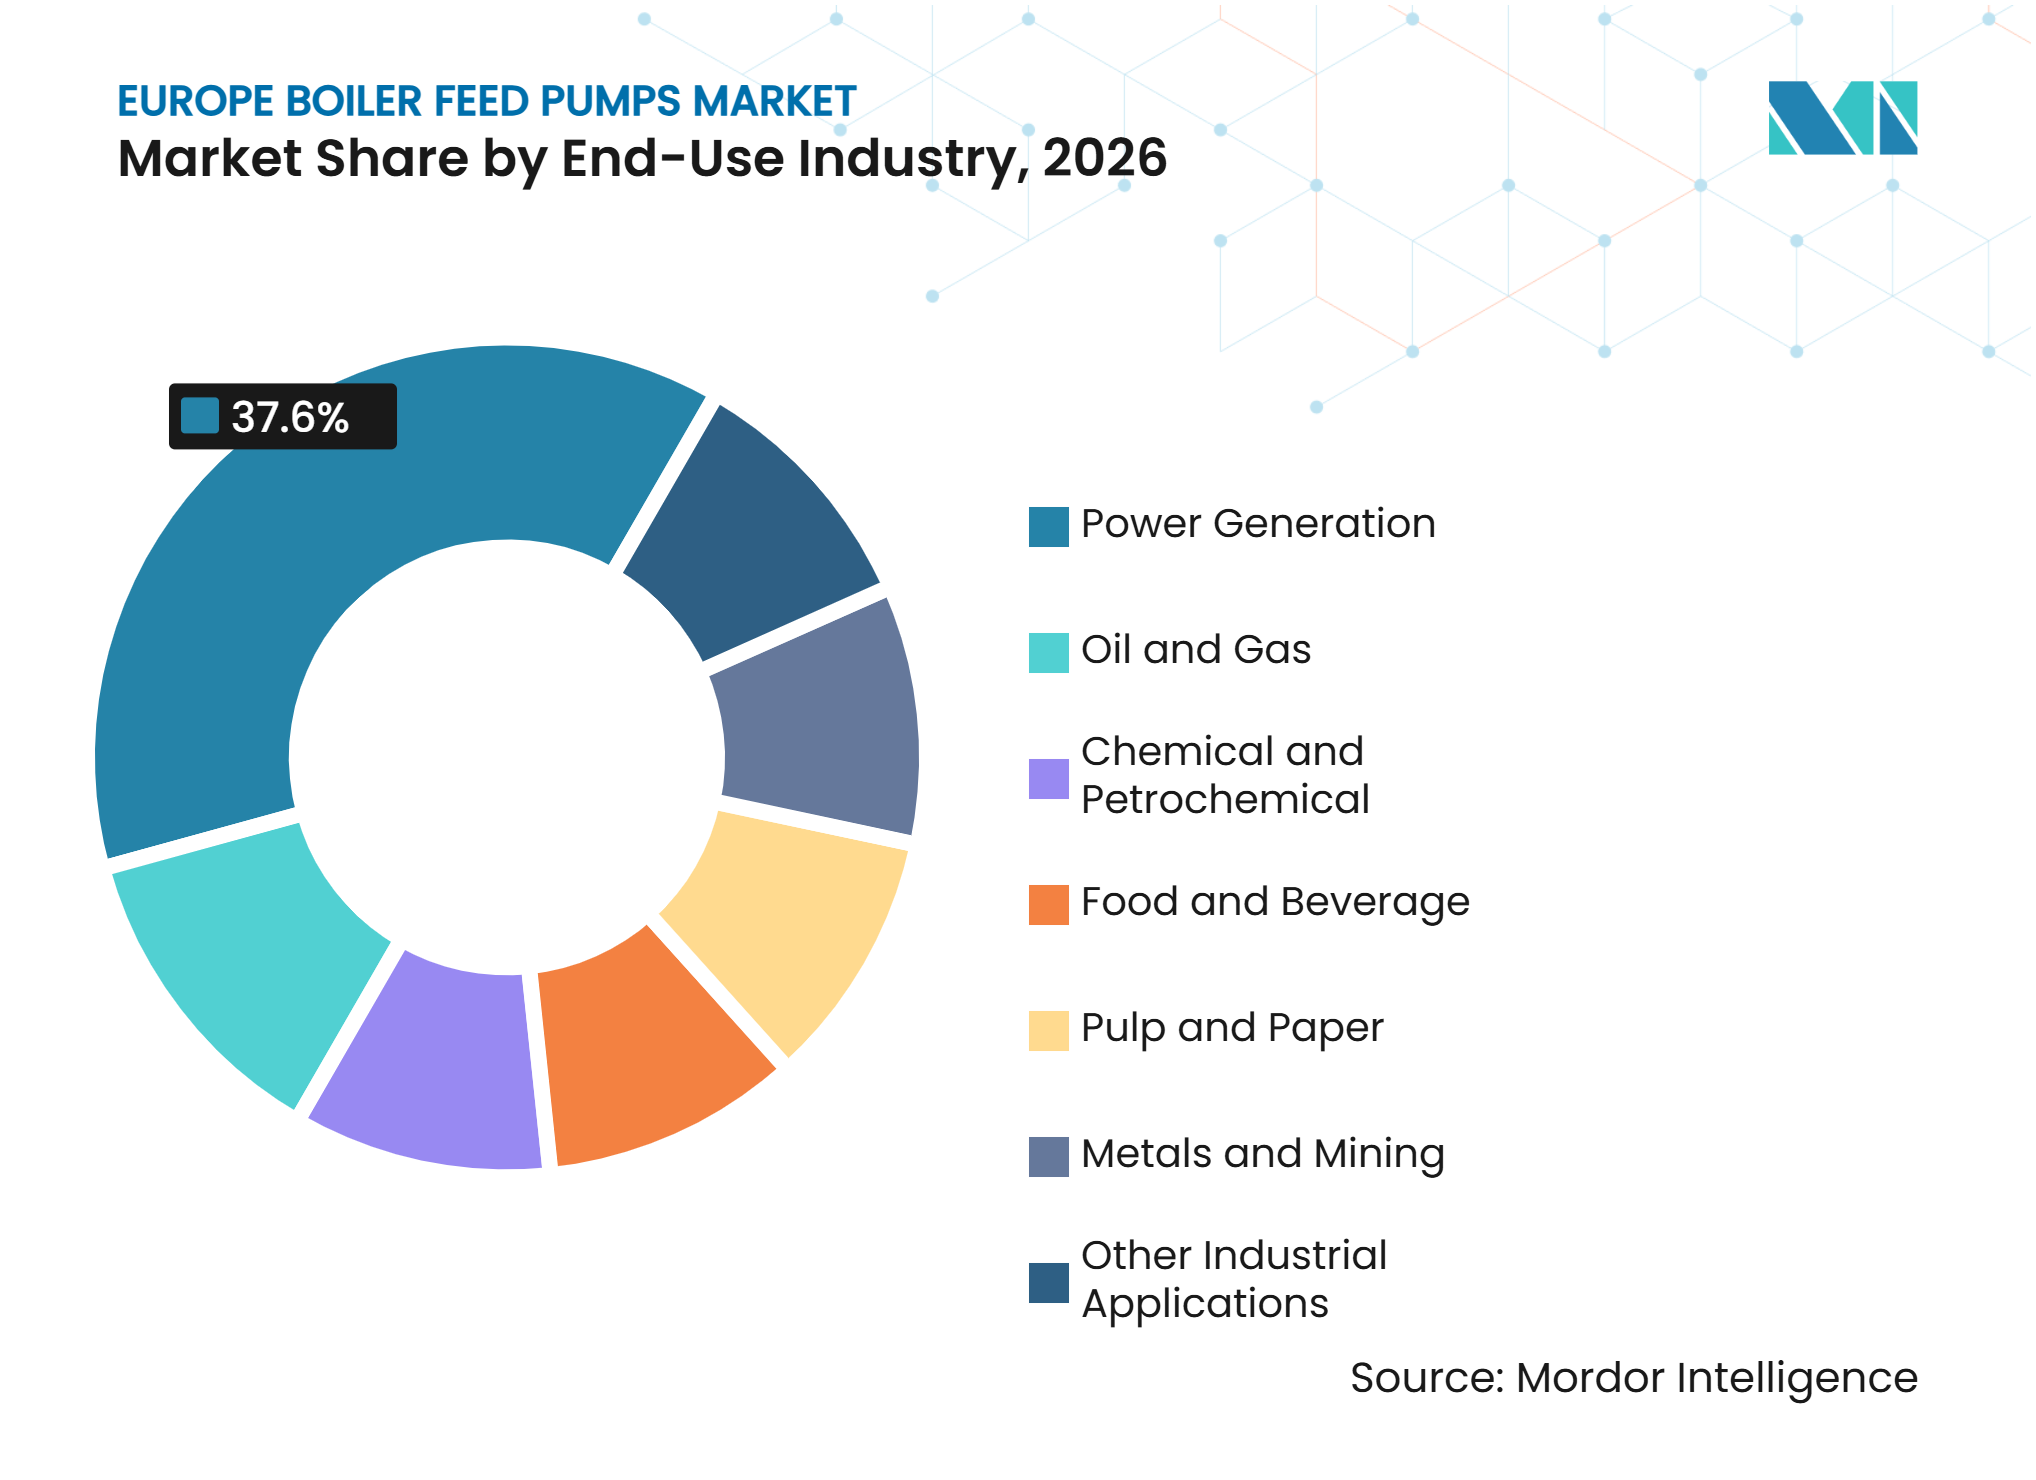
- 最終用途産業別では、発電が2026年の市場の37.6%を占め、化学・石油化学用途は2032年にかけてCAGR 4.4%で成長すると予測されています。
- 地域別では、ドイツが2026年の地域市場の22.6%を占め、ポーランドは2032年にかけてCAGR 4.9%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した火力発電・コジェネレーション資産の更新 | +1.0% | 西ヨーロッパ中核地域(ドイツ、イギリス、フランス、イタリア、ベネルクスを含む) | 短期(2年以内) |
| 産業用エネルギー効率改修需要 | +0.7% | ドイツ、フランス、オランダ | 中期(2〜4年) |
| バイオマスおよび廃棄物発電ボイラー設備の増設 | +0.5% | ポーランド、スカンジナビア、イギリス、ドイツ | 中期(2〜4年) |
| 高圧CCGTおよびプロセス需要 | +0.4% | ポーランド、ベルギー、イタリア、ドイツ | 中期(2〜4年) |
| 炭素会計とポンプ効率の監査可能性 | +0.3% | EU全域(ドイツ、フランス、オランダで早期効果) | 長期(4年以上) |
| 再生可能エネルギーバランシングのためのサイクリング運転 | +0.2% | イギリス、ドイツ、デンマーク、スペイン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した火力発電・コジェネレーション資産の更新が近期のボイラー給水ポンプ(BFP)需要を下支え
1980年代半ばから1990年代後半にかけて稼働開始したプラントは、事業者がライフ延長と更新のいずれかを選択しなければならない時期を迎えています。この既設設備基盤は、ドイツ、フランス、イタリア、イギリスにおける近期需要を下支えしています。高温・低導電率の給水は、従来型炭素鋼ユニットの腐食関連摩耗を加速させ、部品修理の繰り返しよりも最新型への更新を選択させる要因となり得ます。[1] KSBは2025年10月、Stora Ensoのスコーハル製紙工場に2 MW HGIボイラー給水ポンプを納入しました。同ポンプは327 m³/hの容量、140バールの圧力、83%の水力効率を有し、プラントを停止することなく設置されました。[2] ヨーロッパ ボイラー給水ポンプ市場は、短期的な電力価格ではなく資産状態に紐づいた更新プロジェクトによって支えられています。事業者はまた、切り替え時の生産損失を最小化する設備・設置計画にも価値を置いています。
エネルギー効率改修と炭素会計要件が更新需要を拡大
ドイツの連邦経済輸出管理庁(BAFA)モジュール1プログラムは、最低エネルギー効率指数0.70を含む所定の効率条件を満たすポンプシステムに対して支援を提供しています。[3] 2025年2月のエネルギー効率法(EnEfG)改正により、大規模産業施設における広範なエネルギー監視が義務付けられ、ポンプのエネルギー使用量がプラント管理システム上でより可視化されるようになりました。消費データが記録・検討されると、非効率な設備は未測定のコストではなく、文書化された運用上の問題となります。欧州標準化委員会(CEN)は2026年9月にEN 17038-3:2026を発行し、エネルギー効率指数の要件をポンプセット全体に拡張しました。[4] フランスおよびオランダにおける同等の国内プログラムも、ヨーロッパ ボイラー給水ポンプ市場全体で同様の更新事例を支えています。これらの要件はまた、ポンプ性能、制御、システムレベルの効率を文書化できるサプライヤーを優遇します。
バイオマスおよび廃棄物発電ボイラー設備の増設が新規需要を創出
バイオマスおよび廃棄物発電プロジェクトは、従来型火力発電所の更新サイクルを超えた需要を追加します。ポーランドの国家環境保護・水管理基金は、廃棄物発電開発のためにEU近代化基金から60億ズウォティ(15億 米ドル相当)を配分しました。住友SHI FWは、チェンストホヴァにおいて1億ユーロ(1億800万 米ドル相当)のバイオマスボイラー転換を発表しました。フィエルンヴァルメ・ホーセンスは2025年12月に各30 MWのバイオマスボイラー2基を稼働させました。これらの設備は石炭施設よりも低い蒸気温度で運転される場合がありますが、より頻繁なサイクリングに直面することがあります。水質化学とシリカ制御の要件により、湿潤部材料のアップグレードが必要となり、ポンプパッケージの価値が高まる可能性があります。
高圧CCGT、プロセス需要、サイクリング運転がプレミアム仕様を支える
新規コンバインドサイクルガスタービンプロジェクトには、標準的な産業用多段設備とは異なる性能を持つ高圧ボイラー給水ポンプが必要です。Sulzerはイギリスの840 MW Keadby 2コンバインドサイクルガスタービンプラントにMD200-400ポンプを納入し、揚程2,200 m、水力効率81%を達しました。GE Vernovaは2025年11月、ポーランドの1.2 GW コジェニツェコンバインドサイクルガスタービンプロジェクトの契約を受注しました。Energaは2025年9月、グルジョンツII プロジェクトに対してシーメンス・エナジーを主契約者とする31億ズウォティ(7億7,000万 米ドル相当)のEPC契約を締結しました。再生可能エネルギー設備容量の増加に伴い、柔軟な運転は部分負荷における可変速機能と水力再評価の必要性を高める可能性があります。これらのプロジェクトが契約締結から建設段階に移行すると、ヨーロッパ ボイラー給水ポンプ市場は恩恵を受けます。プレミアムユニットは技術要件が高く、資格を有するサプライヤーが限られているためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石炭火力廃止とグリーンフィールド機会の減少 | -0.2% | ドイツ、ポーランド、チェコ、ブルガリア | 短期(2年以内) |
| 高い資本コストと資格審査サイクル | -0.1% | EU全域(特に中小規模の産業事業者) | 中期(2〜4年) |
| サイクリング運転における腐食・キャビテーションリスク | -0.1% | イギリス、ドイツ、デンマーク | 長期(4年以上) |
| 専門オーバーホール能力の不足 | -0.1% | 各国市場(ポーランドおよび東ヨーロッパで特に深刻) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
石炭火力廃止がグリーンフィールド機会を減少させる
石炭火力発電の廃止により、複数のヨーロッパ諸国で新規従来型ボイラープロジェクトのプールが縮小しています。プラントの閉鎖は、元のポンプ設置、保守契約、スペアパーツ需要、および後の改修機会を消滅させます。ドイツの産業用二酸化炭素排出経路は、2025年の1億5,700万トンから2030年には1億1,800万トンへと厳格化され、長寿命・高排出ボイラー投資の根拠を制限しています。この状況は、歴史的に大規模な火力更新需要を生み出してきた旧来の産業地域における新規ユニットの見通しを平坦化させます。ヨーロッパ ボイラー給水ポンプ市場はガス、バイオマス、廃棄物発電、産業改修活動によって部分的に保護されていますが、これらの用途は旧来の石炭プロジェクトパイプラインを完全には代替しません。サプライヤーは結果として、新規ユニット販売とサービス、近代化、ライフサイクル業務のバランスを取る必要があります。
資格審査、サイクリングリスク、サービス制約がプロジェクトの複雑性を高める
高い資本コストと長い資格審査プロセスは、特に中小規模の産業サイトにおいて更新判断を遅延させる可能性があります。設置されたポンプが連続ベースロード運転向けに設計されていた場合、サイクリング運転は疲労、腐食、キャビテーションリスクを生じさせる可能性があります。可変周波数ドライブと水力再評価は低負荷運転リスクの一部を軽減できますが、エンジニアリングスコープを追加します。専門オーバーホール能力の不足は、特にポーランドおよび東ヨーロッパの一部において修理期間を延長させる可能性があります。鍛造ステンレス合金および専門ロータ加工の長いリードタイムも、エンジニアリング請負業者のスケジュール柔軟性を低下させます。これらの状況は、型式試験能力、アプリケーションエンジニアリング、信頼性の高いアフターマーケットサポートを持つサプライヤーへと顧客の関心を向けさせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
横型ユニットが幅広い用途を維持しながら縦型ユニットがコンパクト用途で拡大横型ポンプは2026年のヨーロッパ ボイラー給水ポンプ市場の67.5%を占めました。その地位は、火力、コンバインドサイクルガスタービン、産業用ボイラー設備における長年の使用実績を反映しています。シャフトおよびメカニカルシールへのサービスアクセスにより、定期作業中のフルシャットダウンの必要性を低減できます。KSBの2025年スコーハル設置事例は、高圧横型更新が生産停止なしに完了できることを示しました。この実用的な利点は、計画外のダウンタイムが直接的なコストをもたらす老朽化資産において重要です。横型設計はまた、発電、パルプ・紙、化学、地域熱供給を含む幅広い最終用途に適合します。
縦型ポンプは2032年にかけてCAGR 4.1%で成長すると予測されています。縦型ポンプは、モジュール式廃棄物発電プラント、バイオマスボイラーハウス、一部のプロセス施設など、サイトレイアウトおよび土木工事の制約がより小さいフットプリントを優先する場所で使用されます。新しい軸受材料と改良されたシール設計がこれらの用途における適合性を支えています。欧州標準化委員会(CEN)によるFprEN ISO 15783:2026に関する作業は、シールレス回転動力ポンプを対象とし、関連構成の明確な技術評価を支援します。スカンジナビアおよびポーランドの開発業者は、新規プロジェクトの進展に伴いよりコンパクトなプラントレイアウトを好む可能性があります。ヨーロッパ ボイラー給水ポンプ産業において、縦型設備は標準横型ユニットの更新よりも新規建設仕様と密接に関連しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ポンプ設計別:
多段遠心ポンプが数量をリードしバレル型ポンプがより速く成長多段遠心ポンプは2026年の地域市場の54.5%を占めました。その既設設備基盤は、火力、コジェネレーション、中規模産業用ボイラーシステムにわたって広範です。設計の成熟度は、確立された調達慣行、標準化されたスペアパーツ、複数のサービスプロバイダーへのアクセスを支えています。単段遠心ポンプは、圧力要件がより限定的な低圧ボイラー用途に引き続き対応しています。リングセクション型は、水力段数を全ポンプアセンブリを再設計することなく調整できるため、化学、石油・ガス、プロセス用途の中間圧力範囲に対応しています。これらの特性により、多段遠心ポンプはヨーロッパ ボイラー給水ポンプ市場における数量需要の中心であり続けています。
バレル型ポンプは2032年にかけてCAGR 4.3%で成長すると予測されており、ポンプ設計の中で最も速い成長ペースです。高圧コンバインドサイクルガスタービン設備は、厳しい圧力および熱サイクリング条件に耐えられる設備を必要とします。バレルケーシングは急激な温度変化および起動停止運転時の水力完全性を支ます。Apollo Gößnitzは2025年11月、ベルリンのロイター熱供給パークにBB4およびBB5バレル・リングセクションポンプを納入しました。ポーランドおよびイタリアのプロジェクトが建設段階に移行するにつれ、この設備への初回納入注文が増加する可能性があります。ヨーロッパ ボイラー給水ポンプ産業はまた、初期価格よりも資格認定が重要な特殊用途においてリングセクションおよびバレル製品を使用しています。
最終用途産業別:
発電が需要をリードし化学・石油化学用途がより速く成長発電は2026年の地域市場の37.6%を占めました。コンバインドサイクルガスタービンプロジェクト、バイオマス転換、既存火力資産のアップグレードがその主導的地位を支えています。このセクターには、新規ガスおよびバイオマス施設が稼働する中で引き続き運転中の既設ユニットが含まれます。これらの施設における高圧ボイラー給水要件は、文書化された水力性能を持つエンジニアリング製品を優遇する可能性があります。発電向けヨーロッパ ボイラー給水ポンプ市場規模は、初回納入注文とアフターマーケット業務の両方によって支えられています。その需要プロファイルは石炭廃止のペースに左右されますが、代替発電およびグリッドバランシング設備のパイプラインから恩恵を受けています。
化学・石油化学用途は2032年にかけてCAGR 4.4%で拡大すると予測されています。この成長は、ボイラーハウスのアップグレードおよび炭素価格・効率要件の下でエネルギー使用量を文書化する必要性と関連しています。プロセス施設は、現在の運転設定では電化が実用的でない高温用途において引き続き蒸気に依存しています。石油・ガスは蒸気注入および製油所ボイラーシステムの安定した二次用途として残っています。パルプ・紙メーカーは、スコーハル更新プロジェクトに示されるように、特殊な回収ボイラー群を管理しています。食品・飲料、金属・鉱業、地域熱供給、その他のプロセスユーザーがヨーロッパ ボイラー給水ポンプ産業全体で多様化した基盤を提供しています。

地域分析
ドイツ:効率化プログラムとコンバインドサイクルガスタービンプロジェクトが需要を支える
ドイツは2026年のヨーロッパ ボイラー給水ポンプ市場規模の22.6%を占めました。同国には、更新、アップグレード、保守を必要とするコジェネレーションおよびコンバインドサイクル資産の大規模な既設設備基盤があります。連邦経済輸出管理庁(BAFA)の支援と2025年エネルギー効率法(EnEfG)の監視更新は、産業事業者がエネルギー使用量を測定し高効率ポンプ更新の必要性を評価することを促しています。この政策枠組みにより、プロジェクトチームが設備性能をコンプライアンスおよび運用コストに結びつけることが容易になります。RWEがフォールデ、ヴェルネ、ヴァイスヴァイラーで計画しているコンバインドサイクルガスタービンポートフォリオは、将来の蒸気イクル設備需要を示しています。ドイツの二酸化炭素排出経路はまた、長寿命・高排出資産への投資を制限しています。これにより、従来型石炭拡大ではなく効率的な更新と低炭素発電に重点が置かれています。欧州標準化委員会(CEN)のパッケージレベル効率基準は、設備仕様に対するさらなるコンプライアンス要因を追加しています。
ポーランド:ガス、バイオマス、廃棄物発電プロジェクトがより速い成長を創出
ポーランドは2032年にかけてCAGR 4.9%で成長すると予測されています。同国のプロジェクトパイプラインはガス火力発電とバイオマス・廃棄物発電開発を組み合わせており、異なる圧力・運転要件にわたる需要を創出しています。コジェニツェコンバインドサイクルガスタービン契約とグルジョンツIIプロジェクトは、今後の発電投資の具体的な例を提供しています。ポーランドの廃棄物発電資金配分は、ボイラー設備調達の並行ルートを追加しています。チェンストホヴァ転換は、バイオマスプロジェクトが特殊な給水要件を支える可能性があることを示しています。これらのプロジェクトが建設段階に進むにつれ、地域調達における同国の地位が変化する可能性があります。ポンププロバイダーは、バイオマス用途における冶金・水質化学ニーズとコンバインドサイクルガスタービン要件を一致させる必要があります。国内資金とEU連携近代化プログラムは重要なコンプライアンスおよび資金調達要因です。発表されたプロジェクトが予定通りに進めば、ポーランドが保有するヨーロッパ ボイラー給水ポンプ市場シェアは増加する可能性があります。
イギリス、フランス、イタリア、スペイン、その他市場は異なる需要パターンを示す
イギリスは、揚程2,200 mのポンプ運転を伴うKeadby 2参照設置を含む柔軟な発電要件によって形成されています。フランスは水力・原子力インフラの資産管理に依存しており、特殊なポンプ作業が保守需要を支えています。ANDRITZは2026年7月、フランスのヴーグランおよびソー・モルティエ水力発電計画に関してEDFから契約を受注しました。イタリアはコンバインドサイクルガスタービン投資と再生可能熱用途のサービス業務を組み合わせています。Termomeccanica Pompeは2025年2月、ラルデレッロ地熱発電所で25トンのポンプオーバーホールを完了しました。スペインは、KSBが2025年1月にITUR製品ラインの新規販売を終了した後、アフターマーケット活動に重点を置いています。スカンジナビアのバイオマスおよび地域熱供給プロジェクトは、ホーセンスの稼働事例に示されるように、頻繁なサイクリングを管理する設計を優先しています。これらの市場全体で、ISOおよび欧州標準化委員会(CEN)関連の性能・効率要件がサプライヤー資格に影響を与える可能性があります。ロシアは国際制裁により、アクセス可能な地域機会の対象外となっています。ヨーロッパ ボイラー給水ポンプ市場は、単一の地域プロジェクトサイクルではなく、多様な需要基盤を持っています。
競合環境
市場集中度
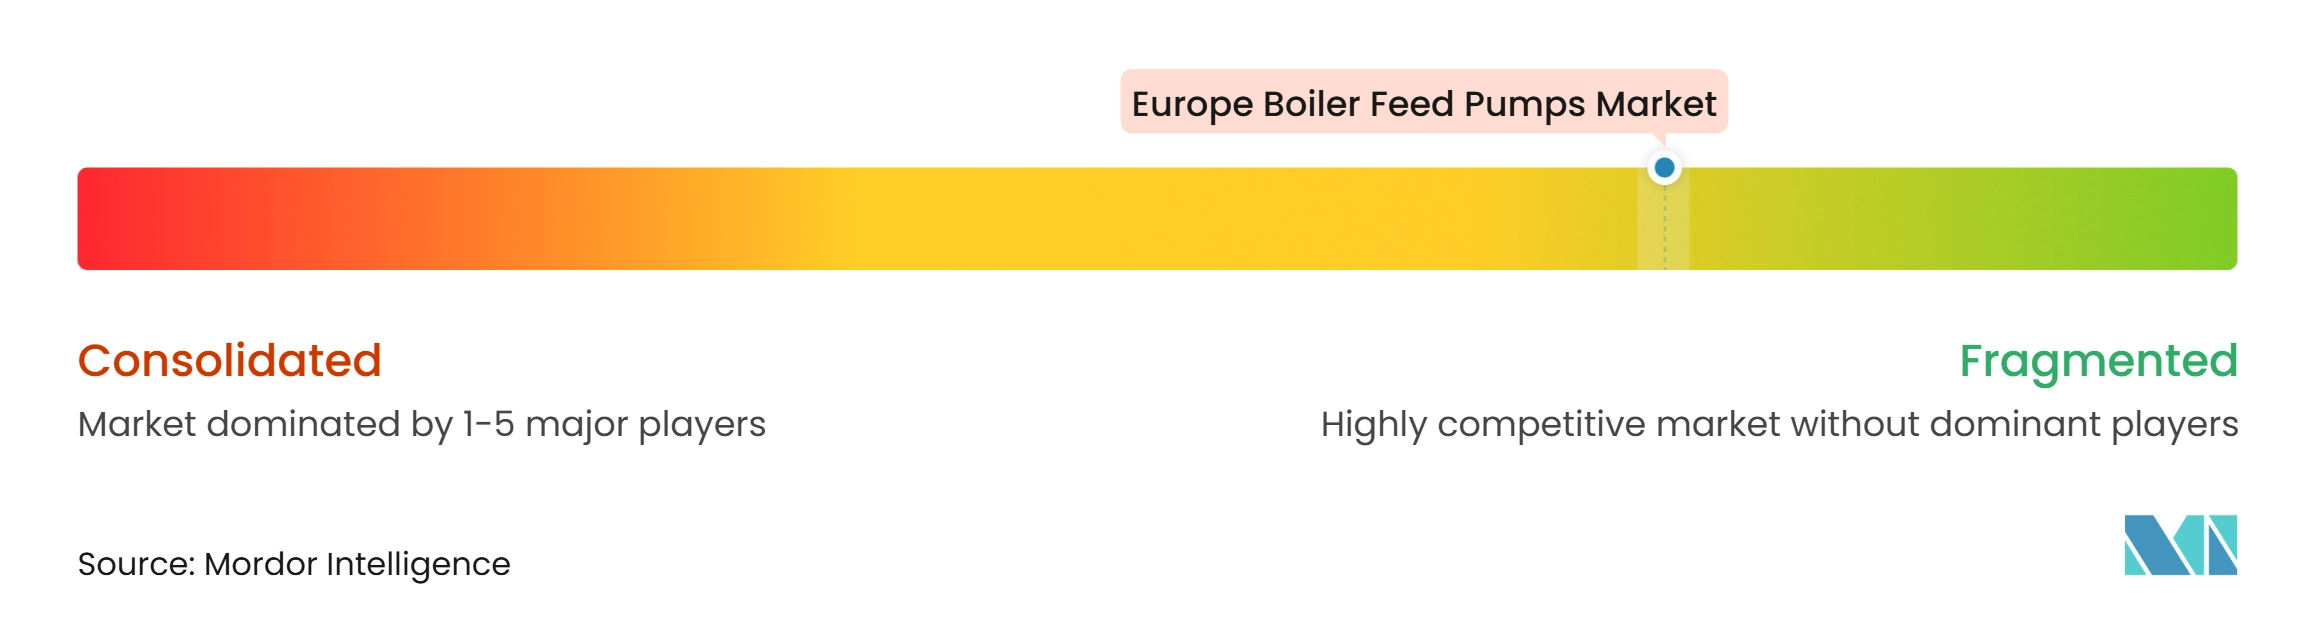
ヨーロッパ ボイラー給水ポンプ市場は、中・大型電力および産業用途向けエンジニアリング製品において断片的な統合が見られます。KSB、Sulzer、Flowserve、ANDRITZはこれらの用途における確立されたサプライヤーであり、サイクリング運転、試験要件、または原子力隣接資格が重要な場合には地域専門業者が競合しています。KSBは2025年に30億3,400万ユーロ(33億 米ドル相当)の収益を報告し、エネルギーセグメントは7.4%増加しました。この結果は、同社が対応するエネルギー関連最終市場における活発な需要を示しています。Celeros Flow Technologyは2025年1月、グラスゴーのキャスカート試験施設を拡張・アップグレードし、BB5およびBB3製品のフル性能試験能力を向上させました。同社のオンタリオ施設は2025年6月にASME Nスタンプ原子力認定を取得しました。これらの認定は、顧客が立会試験と文書化された資格を要求する場合に関連性を持ちます。
サプライヤーは、可変速対応、ライフサイクルモニタリング、サービス契約を通じて初回ポンプ販売を超えたオファーを拡大しています。ANDRITZは2025年年次報告書において、慎重な顧客行動と投資判断の先送りを報告しました。これは、性能評価、改修エンジニアリング、柔軟なサービスサポートを提供できるベンダーを優遇します。Torishimaは2025年の報告において、コンバインドサイクルガスタービンおよび排熱回収蒸気発生器ボイラー給水ポンプ注文のバックログ圧力を説明しました。長いリードタイムにより、製造能力、材料調達、実績あるエンジニアリングプロセスが競争上の重要な要因となっています。Flowserveの投資家向け開示は、ヨーロッパ全域の製造拠点を説明しており、地域生産とサービスに対する顧客ニーズを支援できます。ヨーロッパ ボイラー給水ポンプ市場は、ポンプ性能要件と同様にプロジェクトスケジュールを満たす能力によって形成されています。
用途が標準製品には特殊すぎる場合、専門サプライヤーは引き続き重要です。Apollo Gößnitzは高圧サービス向けバレルおよびリングセクションポンプを供給しており、2025年にロイター熱供給パークプロジェクトに納入しました。SulzerのKeadby 2参照事例は、高揚程コンバインドサイクルガスタービン運転における同社の役割を示しています。KSBのスコーハルにおけるホットカットオーバープロジェクトは、産業サイトにおける更新作業へのサービス主導アプローチを示しています。CENおよびISOの性能フレームワークは、特定の用途における新規参入者に求められる文書化水準を引き上げています。重要なプロジェクトにおいて、ヨーロッパ ボイラー給水ポンプ市場は実績あるフィールド参照事例とサービス能力を持つサプライヤーを優遇します。
ヨーロッパ ボイラー給水ポンプ産業リーダー
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Flowserve Corporation
-
Grundfos Holding A/S
-
ANDRITZ AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ボイラー給水ポンプ市場 このレポートでカバーされる企業
- ANDRITZ AG
- Apollo Gößnitz GmbH
- Bombas Itur, S.A.
- ClydeUnion Pumps
- DICKOW PUMPEN GmbH & Co. KG
- Ebara Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- HERMETIC-Pumpen GmbH
- Klaus Union GmbH & Co. KG
- KSB SE & Co. KGaA
- Ruhrpumpen GmbH
- Speck Pumpen
- SPP Pumps
- Sulzer Ltd.
- Termomeccanica Pompe S.p.A.
- Torishima Pump Mfg. Co., Ltd.
- Weir Group PLC
- Wepuko PAHNKE GmbH
- Wilo SE
最近の産業開発事情 ヨーロッパ ボイラー給水ポンプ市場
- 2026年7月:ANDRITZはフランスのヴーグランおよびソー・モルティエ水力発電計画に関してEDFからポンプタービン供給契約を受注しました。契約額は数千万ユーロ台の下位に相当します。この受注は、EDFが大型水力資産基盤への継続的な資本投資を行っていることを示し、ANDRITZをさらなるフランス水力インフラ契約獲得に向けて位置づけています。
- 2025年11月:GE Vernovaは、エネア・グループよりポーランドの1.2 GW コジェニツェコンバインドサイクルガスタービンプロジェクトのタービンおよびパワーアイランド契約を受注しました。この契約は2025年の中央ヨーロッパにおける最大規模の単一ガス発電受注の一つであり、建設・試運転フェーズにわたってボイラー給水ポンプの明確な調達要件を生み出します。
- 2025年10月:KSBはスウェーデンのStora Ensoスコーハル製紙工場に、2 MW、327 m³/h、140バール、水力効率83%のHGIシリーズボイラー給水ポンプを納入し、プラントを停止することなく設置しました。この事例は、バイオマス燃料パルプ・紙セクターにおける高圧ボイラー給水ポンプのホットカットオーバーに関する文書化された効率・設置ベンチマークを確立しました。
- 2025年9月:Energaはシーメンス・エナジーを主契約者として、グルジョンツIIコンバインドサイクルガスタービンプラントに対する31億ズウォティ(7億7,000万 米ドル相当)のEPC(設計・調達・建設)契約を締結しました。このプロジェクトはポーランドの大型ガス発電投資パイプラインを強化し、2026年から2028年にかけてボイラー給水ポンプの調達需要を創出します。
ヨーロッパ ボイラー給水ポンプ市場レポートの範囲
ボイラー給水ポンプ(BFP)は、必要な水位と蒸気発生レベルを維持するために蒸気ボイラーに給水を供給する特殊な高圧装置です。
ヨーロッパ ボイラー給水ポンプ市場は、ポンプタイプ、ポンプ設計、最終用途産業、地域によってセグメント化されています。ポンプタイプ別では、市場は横型ボイラー給水ポンプと縦型ボイラー給水ポンプにセグメント化されています。ポンプ設計別では、市場は多段遠心ポンプ、単段遠心ポンプ、バレル型ボイラー給水ポンプ、リングセクション型ボイラー給水ポンプに分類されています。最終用途産業別では、市場は発電、石油・ガス、化学・石油化学、食品・飲料、パルプ・紙、金属・鉱業、その他産業用途に分類されています。本レポートはまた、7カ国にわたるヨーロッパ ボイラー給水ポンプ市場の市場規模と予測を対象としています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 横型ボイラー給水ポンプ |
| 縦型ボイラー給水ポンプ |
| 多段遠心ポンプ |
| 単段遠心ポンプ |
| バレル型ボイラー給水ポンプ |
| リングセクション型ボイラー給水ポンプ |
| 発電 |
| 石油・ガス |
| 化学・石油化学 |
| 食品・飲料 |
| パルプ・紙 |
| 金属・鉱業 |
| その他産業用途 |
| ドイツ |
| フランス |
| イタリア |
| スペン |
| イギリス |
| ポーランド |
| ロシア |
| その他ヨーロッパ |
| ポンプタイプ別 | 横型ボイラー給水ポンプ |
| 縦型ボイラー給水ポンプ | |
| ポンプ設計別 | 多段遠心ポンプ |
| 単段遠心ポンプ | |
| バレル型ボイラー給水ポンプ | |
| リングセクション型ボイラー給水ポンプ | |
| 最終用途産業別 | 発電 |
| 石油・ガス | |
| 化学・石油化学 | |
| 食品・飲料 | |
| パルプ・紙 | |
| 金属・鉱業 | |
| その他産業用途 | |
| 地域別 | ドイツ |
| フランス | |
| イタリア | |
| スペン | |
| イギリス | |
| ポーランド | |
| ロシア | |
| その他ヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ ボイラー給水ポンプ市場の2032年予測値はいくらですか?
本レポートは、2026年の177.03 ミリオン 米ドルから2027年から2032年にかけてCAGR 3.82%で成長し、2032年までに221.63 ミリオン 米ドルに達すると予測しています。
ヨーロッパで最大のシェアを持つポンプタイプはどれですか?
横型ポンプは2026年に67.5%を占めました。これは、既設の火力、コンバインドサイクル、産業用ボイラーシステムで広く使用され続けているためです。
ヨーロッパで最も速く成長しているボイラー給水ポンプ設計はどれですか?
バレル型ポンプは高圧コンバインドサイクルガスタービン要件に支えられ、2032年にかけてCAGR 4.3%で成長すると予測されています。
地域需要をリードしている最終用途用途はどれですか?
発電は2026年に37.6%でリードしており、コンバインドサイクルガスタービンプロジェクト、バイオマス転換、火力資産アップグレードによって支えられています。
ポーランドが他のヨーロッパ諸国よりも速く成長すると予測される理由は何ですか?
ポーランドはガス、バイオマス、廃棄物発電プロジェクトが同時に進展しているため、2032年にかけてCAGR 4.9%で成長すると予測されています。
ボイラー給水ポンプの更新プロジェクトを遅延させる可能性のある要因は何ですか?
高い資本コスト、資格審査サイクル、サイクリング運転リスク、限られたオーバーホール能力、専門部品の長いリードタイムが投資を遅延させる可能性があります。