
Taille et part du marché européen des pompes d'alimentation de chaudières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
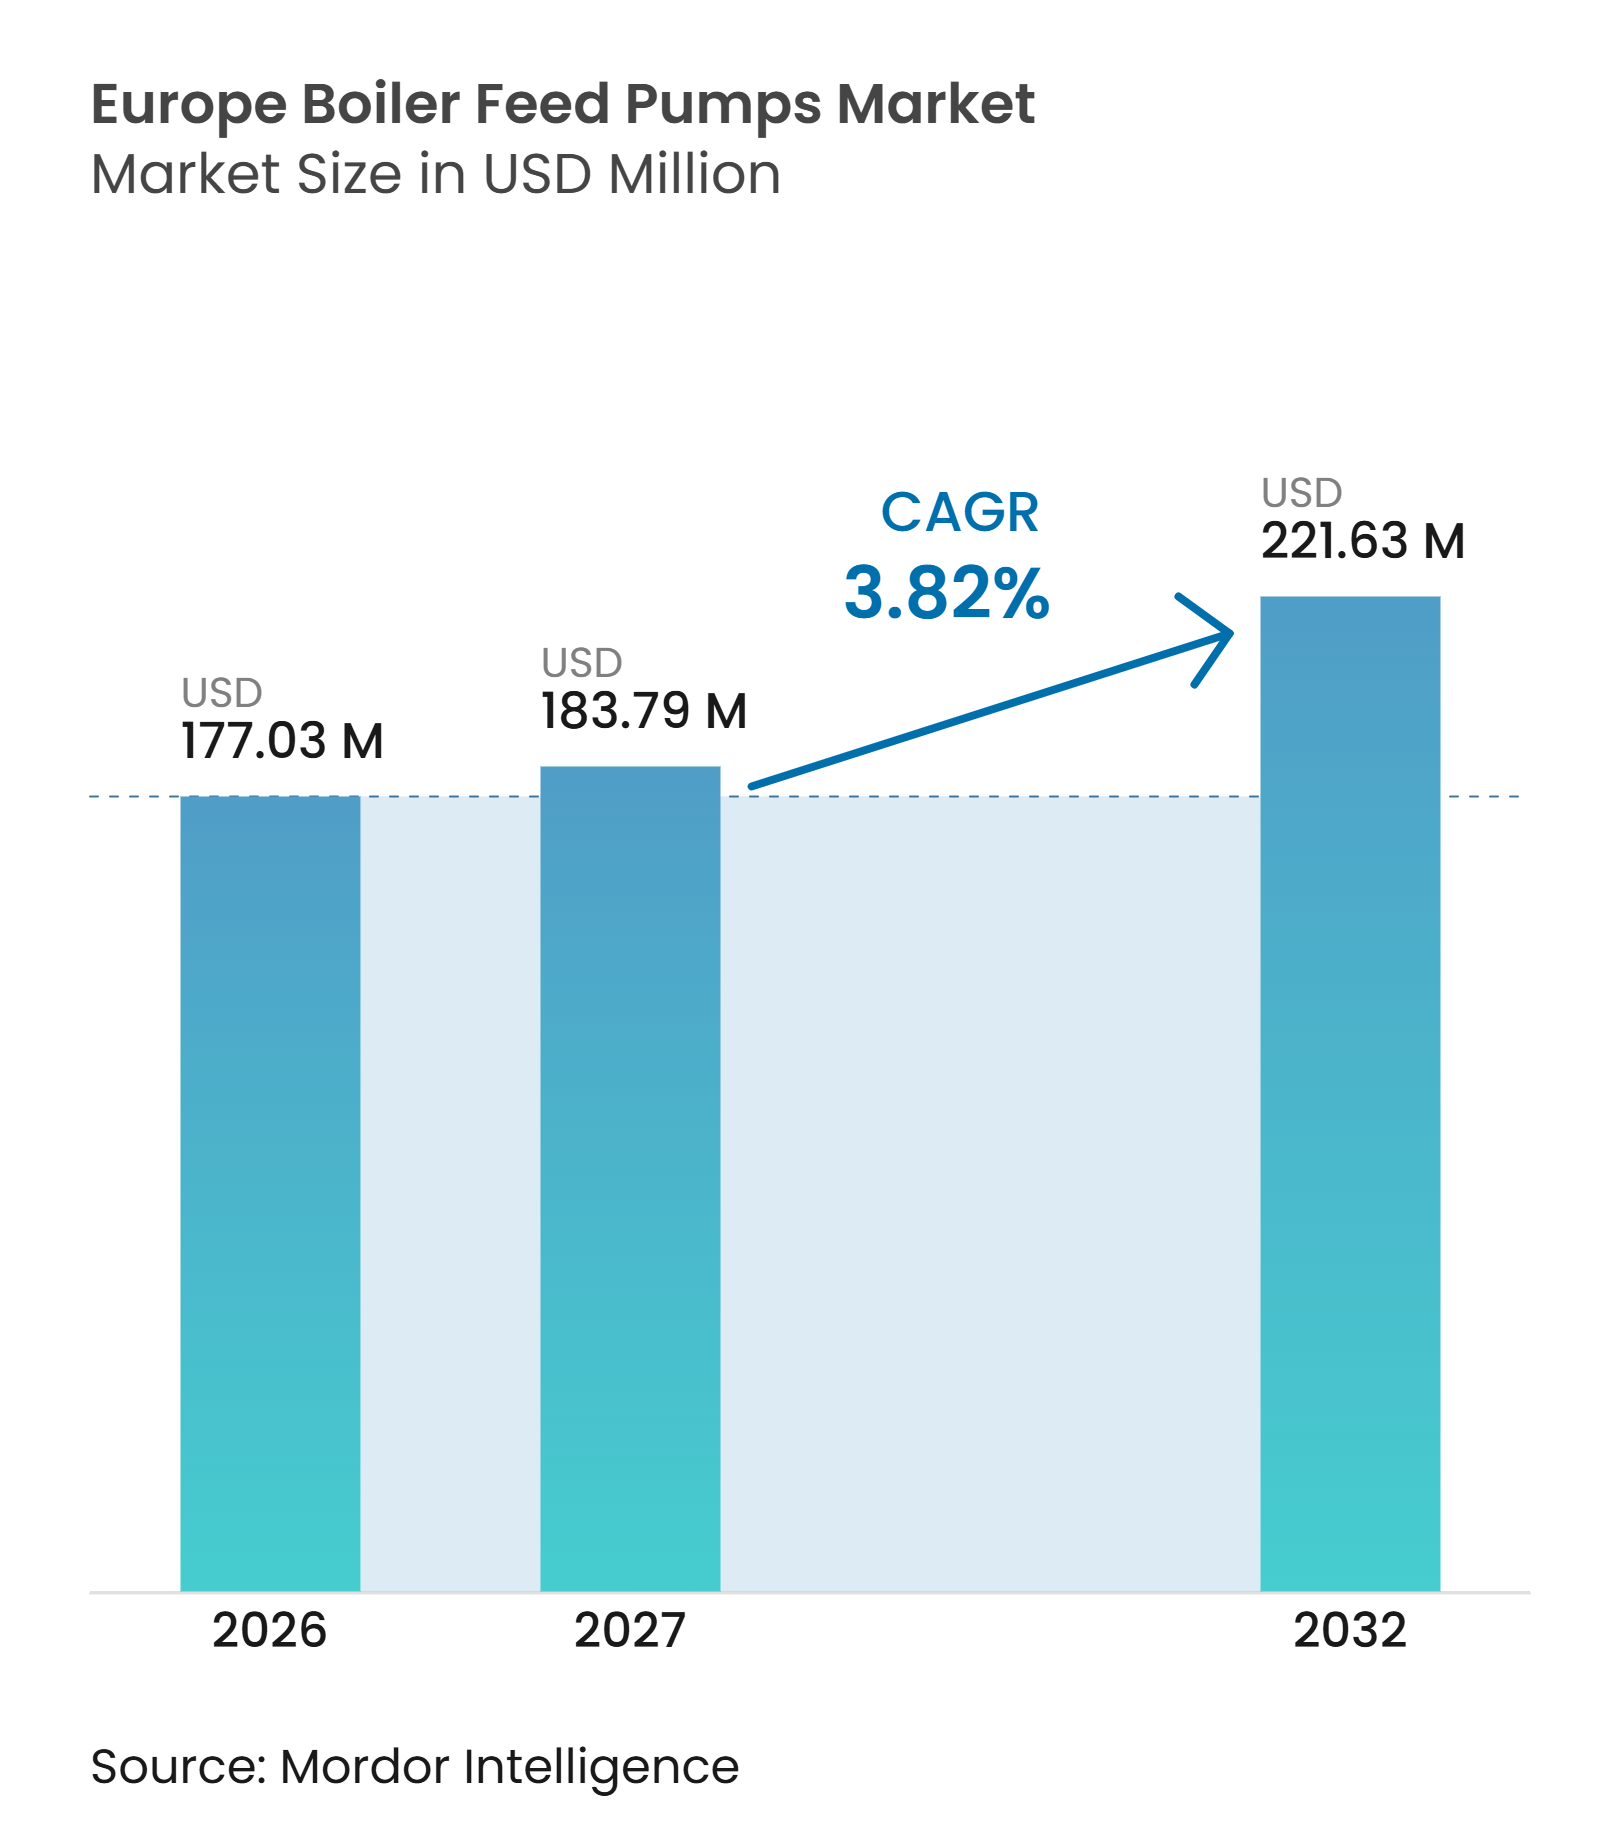
| Taille du marché de l'année de base (2026) | 177.03 Millions de dollars américains |
| Taille du Marché (2027) | 183.79 Millions de dollars américains |
| Taille du Marché (2032) | 221.63 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.82 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des pompes d'alimentation de chaudières par Mordor Intelligence
La taille du marché européen des pompes d'alimentation de chaudières est projetée à 177,03 millions USD en 2026, 183,79 millions USD en 2027, et devrait atteindre 221,63 millions USD d'ici 2032, avec un CAGR de 3,82 % de 2027 à 2032. La demande de remplacement provenant des actifs thermiques et de cogénération vieillissants soutient les dépenses même lorsque les opérateurs retirent les capacités au charbon. Les nouveaux projets de turbines à gaz à cycle combiné, de biomasse et de valorisation énergétique des déchets compensent en partie le déclin de la construction thermique conventionnelle et nécessitent des pompes conçues pour des conditions spécifiques de pression, de hauteur manométrique et de cyclage. Les décisions d'approvisionnement restent prudentes car les coûts des équipements, la tarification du carbone et les calendriers de projet influencent les approbations d'investissement. Les fournisseurs qualifiés peuvent bénéficier de la demande d'équipements haute pression, de services de modernisation et de surveillance du cycle de vie, tandis que les longs délais d'approvisionnement pour les matériaux spécialisés et l'usinage des rotors peuvent retarder la livraison des projets.
Points clés du rapport
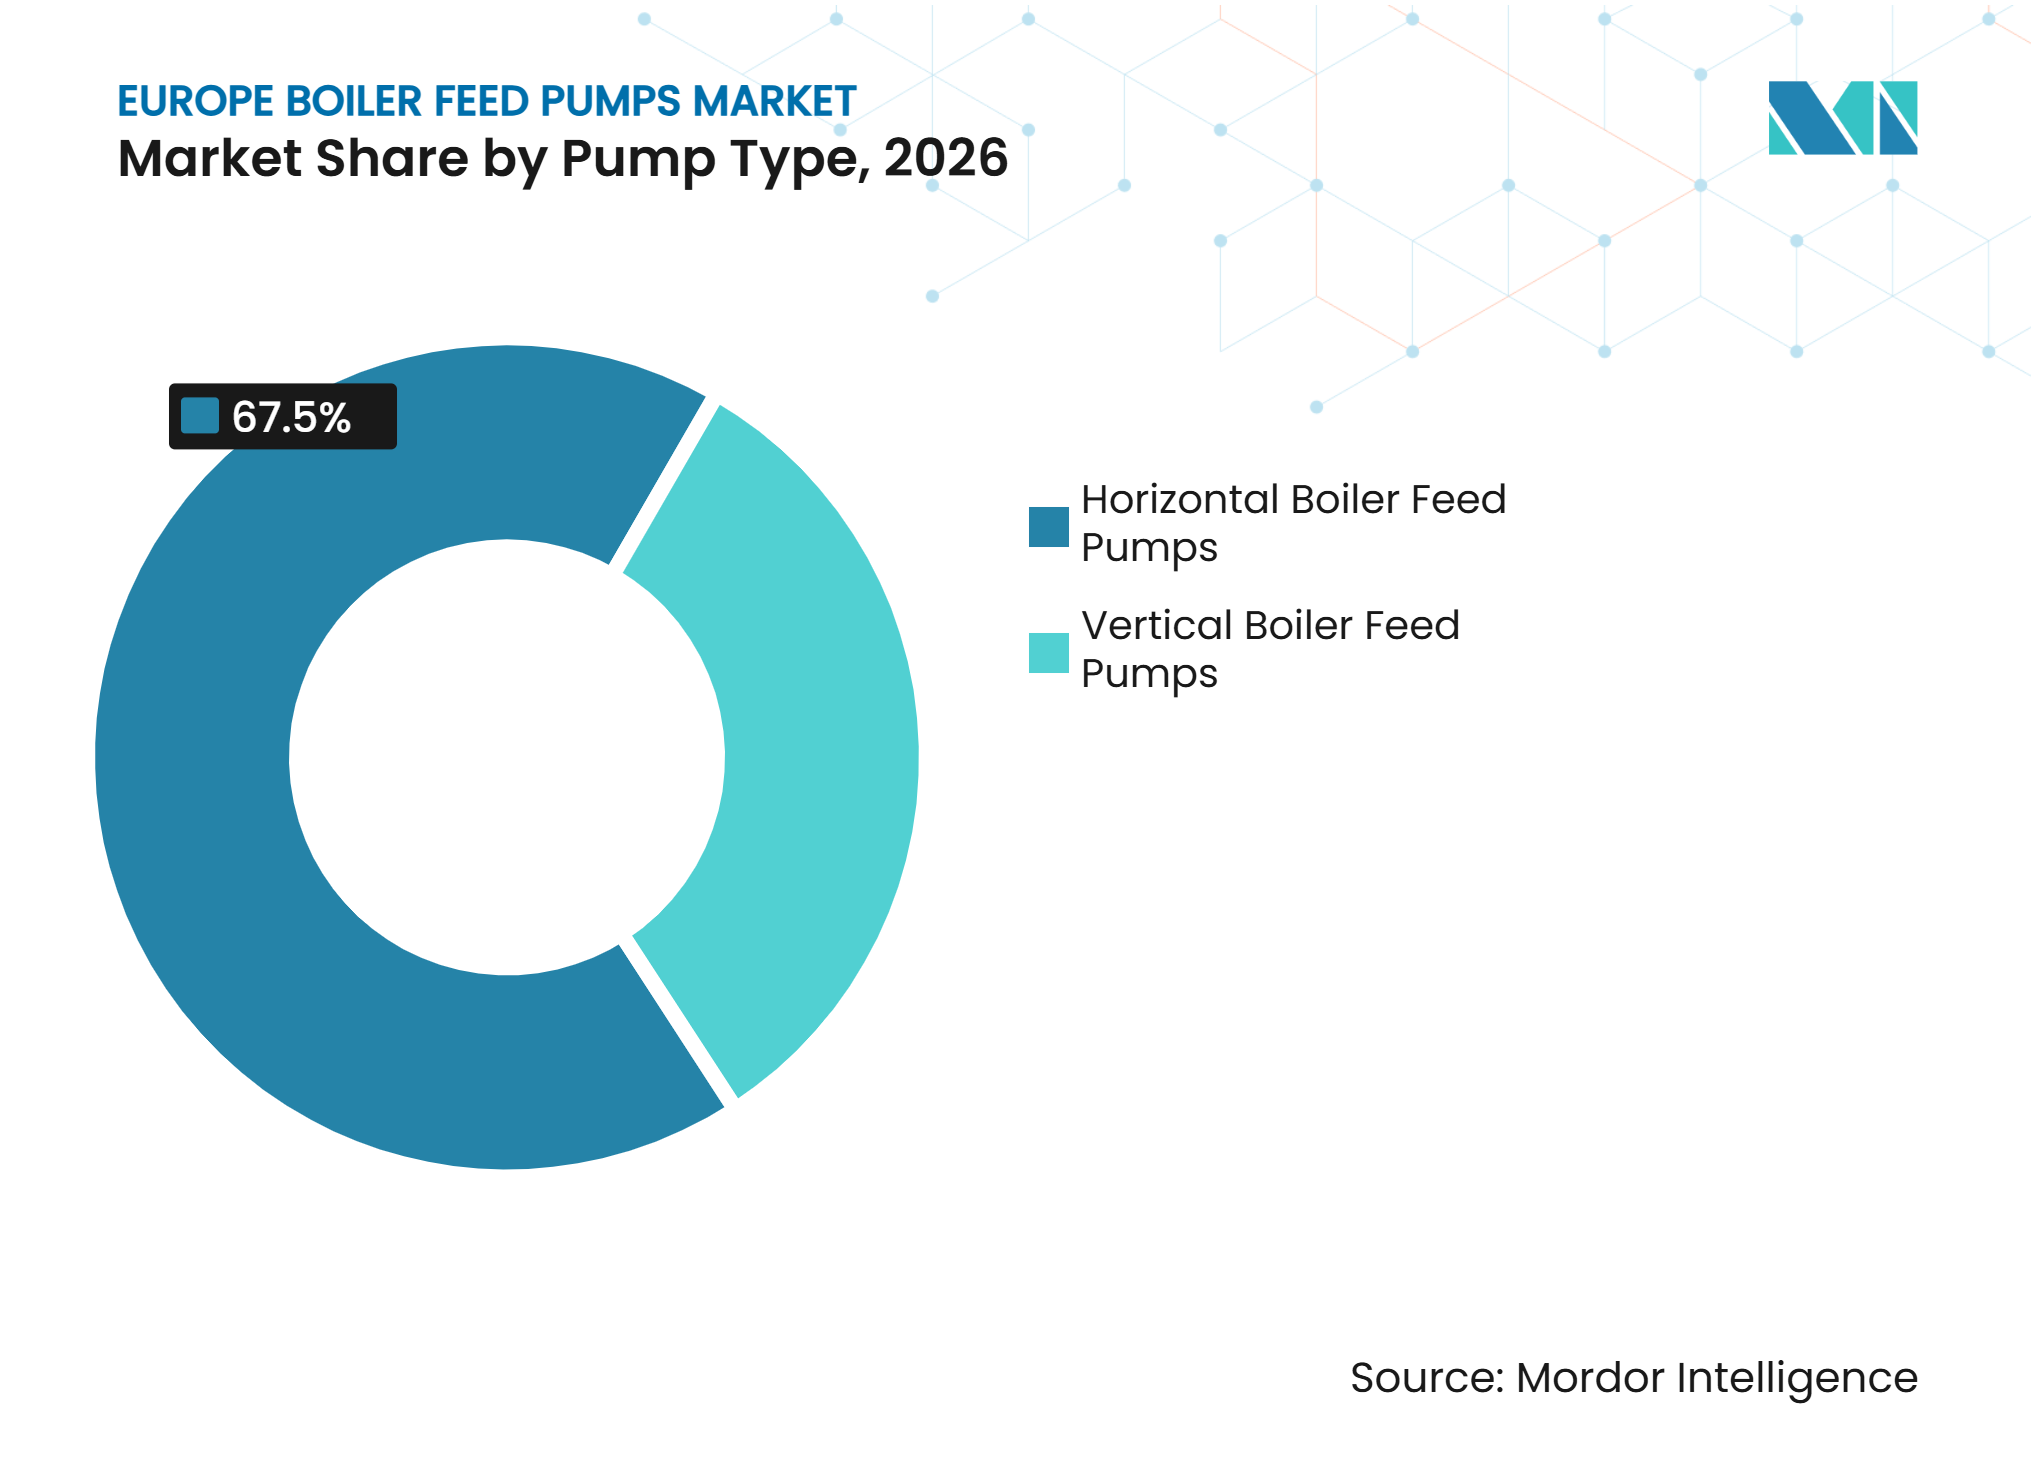
- Par type de pompe, les pompes horizontales détenaient 67,5 % de la part du marché européen des pompes d'alimentation de chaudières en 2026, tandis que les pompes verticales devraient croître à un CAGR de 4,1 % jusqu'en 2032.
- Par conception de pompe, les pompes centrifuges multi-étagées représentaient 54,5 % de la taille du marché européen des pompes d'alimentation de chaudières en 2026, tandis que les pompes à corps cylindrique devraient croître à un CAGR de 4,3 % jusqu'en 2032.
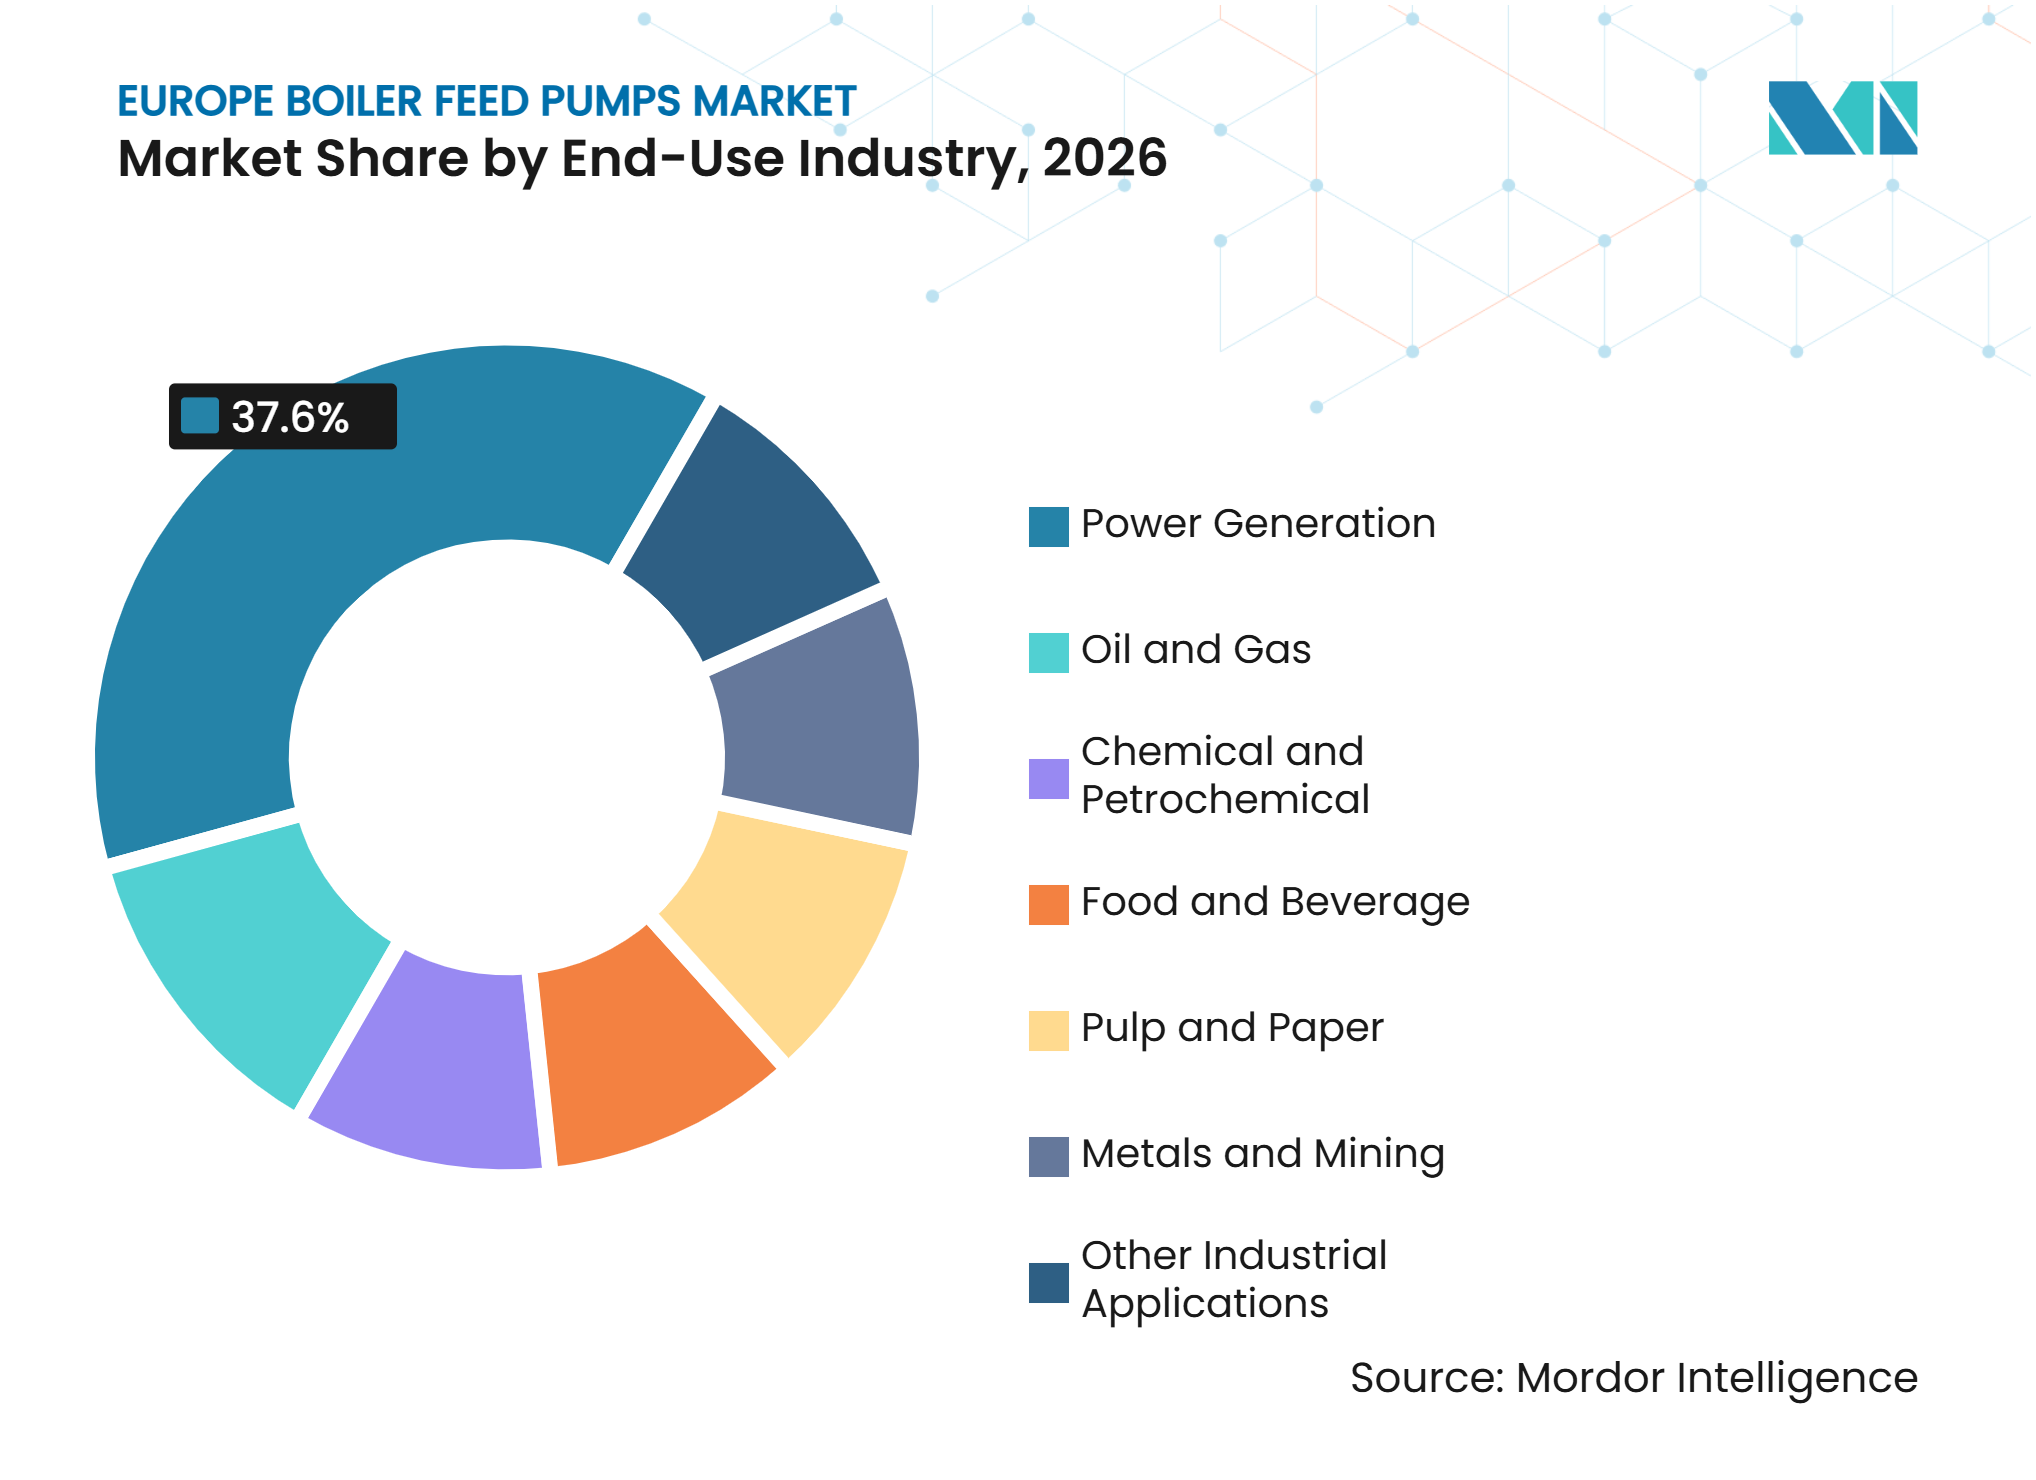
- Par secteur d'utilisation finale, la production d'énergie détenait 37,6 % du marché en 2026, tandis que les applications chimiques et pétrochimiques devraient croître à un CAGR de 4,4 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 22,6 % du marché régional en 2026, tandis que la Pologne devrait croître à un CAGR de 4,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des actifs thermiques et de cogénération vieillissants | +1.0% | Cœur de l'Europe occidentale, notamment l'Allemagne, le Royaume-Uni, la France, l'Italie et le Benelux | Court terme (≤ 2 ans) |
| Demande de modernisation pour l'efficacité énergétique industrielle | +0.7% | Allemagne, France et Pays-Bas | Moyen terme (2-4 ans) |
| Ajouts de capacité de chaudières à biomasse et de valorisation énergétique des déchets | +0.5% | Pologne, Scandinavie, Royaume-Uni et Allemagne | Moyen terme (2-4 ans) |
| Demande haute pression en cycle combiné et en procédés industriels | +0.4% | Pologne, Belgique, Italie et Allemagne | Moyen terme (2-4 ans) |
| Comptabilité carbone et auditabilité de l'efficacité des pompes | +0.3% | À l'échelle de l'UE, avec des gains précoces en Allemagne, en France et aux Pays-Bas | Long terme (≥ 4 ans) |
| Régime cyclique pour l'équilibrage des énergies renouvelables | +0.2% | Royaume-Uni, Allemagne, Danemark et Espagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le remplacement des actifs thermiques et de cogénération vieillissants soutient la demande à court terme de pompes d'alimentation de chaudières
Les centrales mises en service du milieu des années 1980 à la fin des années 1990 atteignent le stade où les opérateurs doivent choisir entre la prolongation de durée de vie et le remplacement. Cette base installée soutient la demande à court terme en Allemagne, en France, en Italie et au Royaume-Uni. L'eau d'alimentation chaude à faible conductivité peut accélérer l'usure par corrosion dans les unités en acier au carbone d'ancienne génération et rendre la réparation répétée des composants moins attrayante qu'un remplacement moderne.[1] KSB a fourni une pompe d'alimentation de chaudière HGI de 2 MW à l'usine de Skoghall de Stora Enso en octobre 2025, avec une capacité de 327 m³/h, une pression de 140 bar et un rendement hydraulique de 83 %, et l'unité a été installée sans arrêt de la production.[2] Le marché européen des pompes d'alimentation de chaudières bénéficie donc du soutien de projets de remplacement liés à l'état des actifs plutôt qu'aux prix de l'électricité à court terme. Les opérateurs accordent également de la valeur aux équipements et aux plans d'installation qui réduisent les pertes de production lors d'une transition.
Les modernisations pour l'efficacité énergétique et les exigences de comptabilité carbone élargissent la demande de remplacement
Le programme Modul 1 de l'Office fédéral de l'économie et du contrôle des exportations (BAFA) en Allemagne apporte un soutien aux systèmes de pompes qui satisfont ses conditions d'efficacité énergétique déclarées, notamment un indice d'efficacité énergétique minimum de 0,70.[3] La mise à jour de la loi sur l'efficacité énergétique (EnEfG) de février 2025 impose une couverture étendue de la surveillance énergétique dans les grands sites industriels, rendant la consommation d'énergie des pompes plus visible dans les systèmes de gestion des installations. Une fois les données de consommation enregistrées et examinées, les équipements inefficaces deviennent un problème d'exploitation documenté plutôt qu'un coût non mesuré. Le Comité européen de normalisation (CEN) a publié la norme EN 17038-3:2026 en septembre 2026, étendant les exigences d'indice d'efficacité énergétique aux ensembles de pompes en tant que packages.[4] Des programmes nationaux comparables en France et aux Pays-Bas soutiennent un cas de remplacement similaire sur l'ensemble du marché européen des pompes d'alimentation de chaudières. Ces exigences favorisent également les fournisseurs capables de documenter les performances des pompes, les systèmes de contrôle et l'efficacité au niveau du système.
Les ajouts de capacité de chaudières à biomasse et de valorisation énergétique des déchets créent une nouvelle demande
Les projets de biomasse et de valorisation énergétique des déchets ajoutent une demande au-delà du cycle de remplacement des centrales thermiques conventionnelles. Le Fonds national polonais pour la protection de l'environnement et la gestion de l'eau a alloué 6 milliards PLN, soit l'équivalent de 1,5 milliard USD, du Fonds de modernisation de l'UE pour le développement de la valorisation énergétique des déchets. Sumitomo SHI FW a annoncé une conversion de chaudière à biomasse de 100 millions EUR, soit l'équivalent de 108 millions USD, à Czestochowa. Fjernvarme Horsens a mis en service 2 chaudières à biomasse de 30 MW chacune en décembre 2025. Ces installations peuvent fonctionner à des températures de vapeur inférieures à celles des installations au charbon, mais peuvent être soumises à des cycles plus fréquents. Leurs exigences en matière de chimie de l'eau et de contrôle de la silice peuvent nécessiter des matériaux en contact avec le fluide améliorés et augmenter la valeur de l'ensemble de pompes.
La haute pression en cycle combiné, la demande en procédés industriels et le régime cyclique soutiennent les spécifications haut de gamme
Les nouveaux projets de turbines à gaz à cycle combiné nécessitent des pompes d'alimentation de chaudières haute pression dont les performances diffèrent des équipements industriels multi-étagés standard. Sulzer a fourni des pompes MD200-400 pour la centrale à turbines à gaz à cycle combiné de 840 MW de Keadby 2 au Royaume-Uni, avec une hauteur manométrique de 2 200 m et un rendement hydraulique de 81 %. GE Vernova a reçu le contrat pour le projet de turbines à gaz à cycle combiné de 1,2 GW de Kozienice en Pologne en novembre 2025. Energa a signé un contrat de 3,1 milliards PLN, soit l'équivalent de 770 millions USD, pour le projet Grudziądz II en septembre 2025. À mesure que la capacité renouvelable augmente, le fonctionnement flexible peut également accroître le besoin de capacité à vitesse variable et de reclassification hydraulique à charges partielles. Le marché européen des pompes d'alimentation de chaudières bénéficie lorsque ces projets passent de l'attribution du contrat à la construction, car les unités haut de gamme ont des exigences techniques plus élevées et moins de fournisseurs qualifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retraits du charbon thermique et réduction des opportunités en construction neuve | -0.2% | Allemagne, Pologne, Tchéquie et Bulgarie | Court terme (≤ 2 ans) |
| Coûts d'investissement élevés et cycles de qualification | -0.1% | À l'échelle de l'UE, en particulier les petits opérateurs industriels | Moyen terme (2-4 ans) |
| Risque de corrosion et de cavitation en régime cyclique | -0.1% | Royaume-Uni, Allemagne et Danemark | Long terme (≥ 4 ans) |
| Pénurie de capacité de révision spécialisée | -0.1% | Marchés nationaux, avec une pression aiguë en Pologne et en Europe de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les retraits du charbon thermique réduisent les opportunités en construction neuve
Le retrait de la production au charbon réduit le nombre de nouveaux projets de chaudières conventionnelles dans plusieurs pays européens. La fermeture d'une centrale supprime l'installation de pompes d'origine, son contrat de maintenance, le besoin en pièces de rechange et l'opportunité de rénovation ultérieure. La trajectoire industrielle de dioxyde de carbone de l'Allemagne s'est resserrée de 157 Mt en 2025 vers 118 Mt d'ici 2030, limitant l'intérêt des investissements à long terme dans des chaudières à fortes émissions. Cette situation crée une perspective plus plate pour les nouvelles unités dans les anciennes zones industrielles qui généraient historiquement une demande substantielle de remplacement thermique. Le marché européen des pompes d'alimentation de chaudières est partiellement protégé par les activités liées au gaz, à la biomasse, à la valorisation énergétique des déchets et aux modernisations industrielles, mais ces applications ne reflètent pas entièrement l'ancien pipeline de projets charbon. Les fournisseurs doivent par conséquent équilibrer les ventes de nouvelles unités avec les activités de service, de modernisation et de gestion du cycle de vie.
La qualification, les risques cycliques et les contraintes de service augmentent la complexité des projets
Les coûts d'investissement élevés et les longs processus de qualification peuvent retarder les décisions de remplacement, en particulier dans les petits sites industriels. Le fonctionnement en régime cyclique peut créer des risques de fatigue, de corrosion et de cavitation lorsque les pompes installées ont été conçues pour un service en charge de base continue. Les variateurs de fréquence et la reclassification hydraulique peuvent réduire certains risques d'exploitation à faible charge, mais ils ajoutent une portée d'ingénierie. La capacité de révision spécialisée limitée peut prolonger les fenêtres de réparation, en particulier en Pologne et dans certaines parties de l'Europe de l'Est. Les longs délais d'approvisionnement pour les alliages inoxydables forgés et l'usinage spécialisé des rotors réduisent également la flexibilité des calendriers pour les contractants en ingénierie. Ces conditions orientent l'attention des clients vers les fournisseurs disposant de capacités d'essais de type, d'ingénierie d'application et d'un support après-vente fiable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
les unités horizontales conservent une utilisation large tandis que les unités verticales gagnent des applications compactesLes pompes horizontales représentaient 67,5 % du marché européen des pompes d'alimentation de chaudières en 2026. Leur position reflète une utilisation de longue date dans les installations thermiques, à turbines à gaz à cycle combiné et dans les chaudières industrielles. L'accès aux arbres et aux joints mécaniques pour la maintenance peut réduire la nécessité d'un arrêt complet lors des travaux de routine. L'installation de Skoghall par KSB en 2025 a montré comment un remplacement horizontal haute pression pouvait être réalisé sans arrêt de la production. Cet avantage pratique est important pour les actifs vieillissants où les arrêts imprévus peuvent avoir un coût direct. Les conceptions horizontales s'adaptent également à un large éventail d'utilisations finales, notamment la production d'énergie, la pâte à papier et le papier, la chimie et le chauffage urbain.
Les pompes verticales devraient croître à un CAGR de 4,1 % jusqu'en 2032. Elles sont utilisées lorsque la configuration du site et les contraintes de génie civil favorisent une empreinte plus réduite, notamment dans les installations modulaires de valorisation énergétique des déchets, les chaufferies à biomasse et certaines installations de procédés. Les nouveaux matériaux de paliers et les conceptions améliorées de joints soutiennent leur adéquation dans ces applications. Les travaux du Comité européen de normalisation (CEN) sur la norme FprEN ISO 15783:2026 couvrent les pompes rotodynamiques sans joint et soutiennent une évaluation technique plus claire pour les configurations concernées. Les promoteurs en Scandinavie et en Pologne peuvent favoriser des configurations d'installations plus compactes à mesure que de nouveaux projets avancent. Au sein du secteur européen des pompes d'alimentation de chaudières, les équipements verticaux sont donc plus étroitement associés aux spécifications de construction neuve qu'au remplacement des unités horizontales standard.



Par conception de pompe :
les pompes centrifuges multi-étagées dominent le volume tandis que les pompes à corps cylindrique croissent plus rapidementLes pompes centrifuges multi-étagées détenaient 54,5 % du marché régional en 2026. Leur base installée est large dans les systèmes de chaudières thermiques, de cogénération et industriels de gamme intermédiaire. La maturité de la conception soutient des pratiques d'approvisionnement établies, des pièces de rechange standardisées et l'accès à plusieurs prestataires de services. Les pompes centrifuges mono-étagées continuent de servir les services de chaudières à basse pression où les exigences de pression sont plus limitées. Les modèles à section annulaire servent une gamme intermédiaire d'applications chimiques, pétrolières et gazières et de procédés, car les étages hydrauliques peuvent être ajustés sans reconcevoir l'ensemble du corps de pompe. Ces caractéristiques maintiennent les pompes centrifuges multi-étagées au cœur de la demande en volume sur le marché européen des pompes d'alimentation de chaudières.
Les pompes à corps cylindrique devraient croître à un CAGR de 4,3 % jusqu'en 2032, le rythme le plus rapide parmi les conceptions de pompes. Les installations haute pression à turbines à gaz à cycle combiné nécessitent des équipements capables de supporter des conditions exigeantes de pression et de cyclage thermique. Les corps cylindriques soutiennent l'intégrité hydraulique lors des changements rapides de température et du fonctionnement en démarrage-arrêt. Apollo Gößnitz a fourni des pompes à corps cylindrique et à section annulaire BB4 et BB5 au parc de chaleur Reuter à Berlin en novembre 2025. À mesure que les projets en Pologne et en Italie entrent en phase de construction, les premières commandes pour ces équipements peuvent augmenter. Le secteur européen des pompes d'alimentation de chaudières utilise également des produits à section annulaire et à corps cylindrique dans des applications spécialisées où les références de qualification importent davantage que le prix initial.
Par secteur d'utilisation finale :
la production d'énergie domine la demande tandis que les applications chimiques et pétrochimiques croissent plus rapidementLa production d'énergie détenait 37,6 % du marché régional en 2026. Les projets de turbines à gaz à cycle combiné, les conversions à la biomasse et les modernisations des actifs thermiques existants soutiennent sa position de leader. Le secteur comprend des unités d'ancienne génération qui restent en exploitation tandis que de nouvelles installations au gaz et à la biomasse sont mises en service. Les exigences haute pression des pompes d'alimentation de chaudières dans ces installations peuvent favoriser des produits conçus sur mesure avec des performances hydrauliques documentées. La taille du marché européen des pompes d'alimentation de chaudières pour la production d'énergie reste soutenue à la fois par les premières commandes et les travaux après-vente. Son profil de demande reste exposé au rythme des retraits du charbon, mais bénéficie du pipeline de capacités de production de remplacement et d'équilibrage du réseau.
Les applications chimiques et pétrochimiques devraient se développer à un CAGR de 4,4 % jusqu'en 2032. Cette croissance est associée aux modernisations des chaufferies et à la nécessité de documenter la consommation d'énergie dans le cadre de la tarification du carbone et des exigences d'efficacité. Les installations de procédés dépendent encore de la vapeur pour les services à haute température où l'électrification est moins pratique dans la configuration d'exploitation actuelle. Le pétrole et le gaz restent une application secondaire stable pour l'injection de vapeur et les systèmes de chaudières de raffinerie. Les producteurs de pâte à papier et de papier gèrent des parcs de chaudières de récupération spécialisées, comme l'illustre le projet de remplacement de Skoghall. L'alimentation et les boissons, les métaux et les mines, le chauffage urbain et d'autres utilisateurs de procédés fournissent une base diversifiée dans l'ensemble du secteur européen des pompes d'alimentation de chaudières.

Analyse géographique
Allemagne : les programmes d'efficacité et les projets de turbines à gaz à cycle combiné soutiennent la demande
L'Allemagne détenait 22,6 % de la taille du marché européen des pompes d'alimentation de chaudières en 2026. Le pays dispose d'une large base installée d'actifs de cogénération et de cycle combiné nécessitant des remplacements, des modernisations et de la maintenance. Le soutien de l'Office fédéral de l'économie et du contrôle des exportations (BAFA) et la mise à jour de surveillance de la loi sur l'efficacité énergétique (EnEfG) de 2025 encouragent les opérateurs industriels à mesurer leur consommation d'énergie et à évaluer la nécessité de remplacements de pompes à haute efficacité. Le cadre politique facilite la mise en relation des performances des équipements avec la conformité et les coûts d'exploitation par les équipes de projet. Le portefeuille de turbines à gaz à cycle combiné planifié par RWE à Voerde, Werne et Weisweiler indique une demande future d'équipements pour le cycle vapeur. La trajectoire de dioxyde de carbone de l'Allemagne restreint également les investissements dans des actifs à fortes émissions à longue durée de vie. Cela maintient l'accent sur les remplacements efficaces et la production à faibles émissions de carbone plutôt que sur l'expansion conventionnelle du charbon. La norme d'efficacité au niveau des ensembles du Comité européen de normalisation (CEN) ajoute un facteur de conformité supplémentaire pour la spécification des équipements.
Pologne : les projets de gaz, de biomasse et de valorisation énergétique des déchets créent une croissance plus rapide
La Pologne devrait croître à un CAGR de 4,9 % jusqu'en 2032. Son pipeline de projets combine la production au gaz avec le développement de la biomasse et de la valorisation énergétique des déchets, créant une demande dans différentes exigences de pression et de service. Le contrat de turbines à gaz à cycle combiné de Kozienice et le projet Grudziądz II fournissent des exemples visibles d'investissements à venir dans la production d'énergie. L'allocation de financement pour la valorisation énergétique des déchets en Pologne ajoute une voie parallèle pour l'approvisionnement en équipements de chaudières. La conversion de Czestochowa montre que les projets de biomasse peuvent également soutenir des exigences spécialisées en eau d'alimentation. Ces projets peuvent modifier la position du pays dans les approvisionnements régionaux à mesure qu'ils avancent en phase de construction. Les fournisseurs de pompes doivent faire correspondre les exigences des turbines à gaz à cycle combiné avec les besoins en métallurgie et en chimie de l'eau dans les applications de biomasse. Les financements nationaux et les programmes de modernisation liés à l'UE sont des facteurs importants de conformité et de financement. La part du marché européen des pompes d'alimentation de chaudières détenue par la Pologne pourrait augmenter si les projets annoncés se déroulent selon le calendrier prévu.
Le Royaume-Uni, la France, l'Italie, l'Espagne et les autres marchés présentent des profils de demande différents
Le Royaume-Uni est façonné par des exigences de production flexible, notamment l'installation de référence de Keadby 2 avec une hauteur manométrique de pompe de 2 200 m. La France dépend davantage de la gestion des actifs dans les infrastructures hydroélectriques et nucléaires, où les travaux spécialisés sur les pompes soutiennent la demande de maintenance. ANDRITZ a reçu un contrat d'EDF pour les aménagements hydroélectriques de Vouglans et Saut-Mortier en juillet 2026. L'Italie combine les investissements en turbines à gaz à cycle combiné avec les travaux de service dans les applications de chaleur renouvelable. Termomeccanica Pompe a réalisé une révision de pompe de 25 tonnes à la centrale géothermique de Larderello en février 2025. L'Espagne est davantage axée sur les activités après-vente depuis que KSB a mis fin aux nouvelles ventes de la gamme de produits ITUR en janvier 2025. Les projets scandinaves de biomasse et de chauffage urbain favorisent des conceptions qui gèrent les cycles fréquents, comme le montre la mise en service de Horsens. Sur ces marchés, les exigences de performance et d'efficacité liées aux normes ISO et du Comité européen de normalisation (CEN) peuvent influencer la qualification des fournisseurs. La Russie reste en dehors de l'opportunité régionale accessible en raison des sanctions internationales. Le marché européen des pompes d'alimentation de chaudières présente donc une base de demande variée plutôt qu'un cycle de projet régional unique.
Paysage concurrentiel
Concentration du Marché
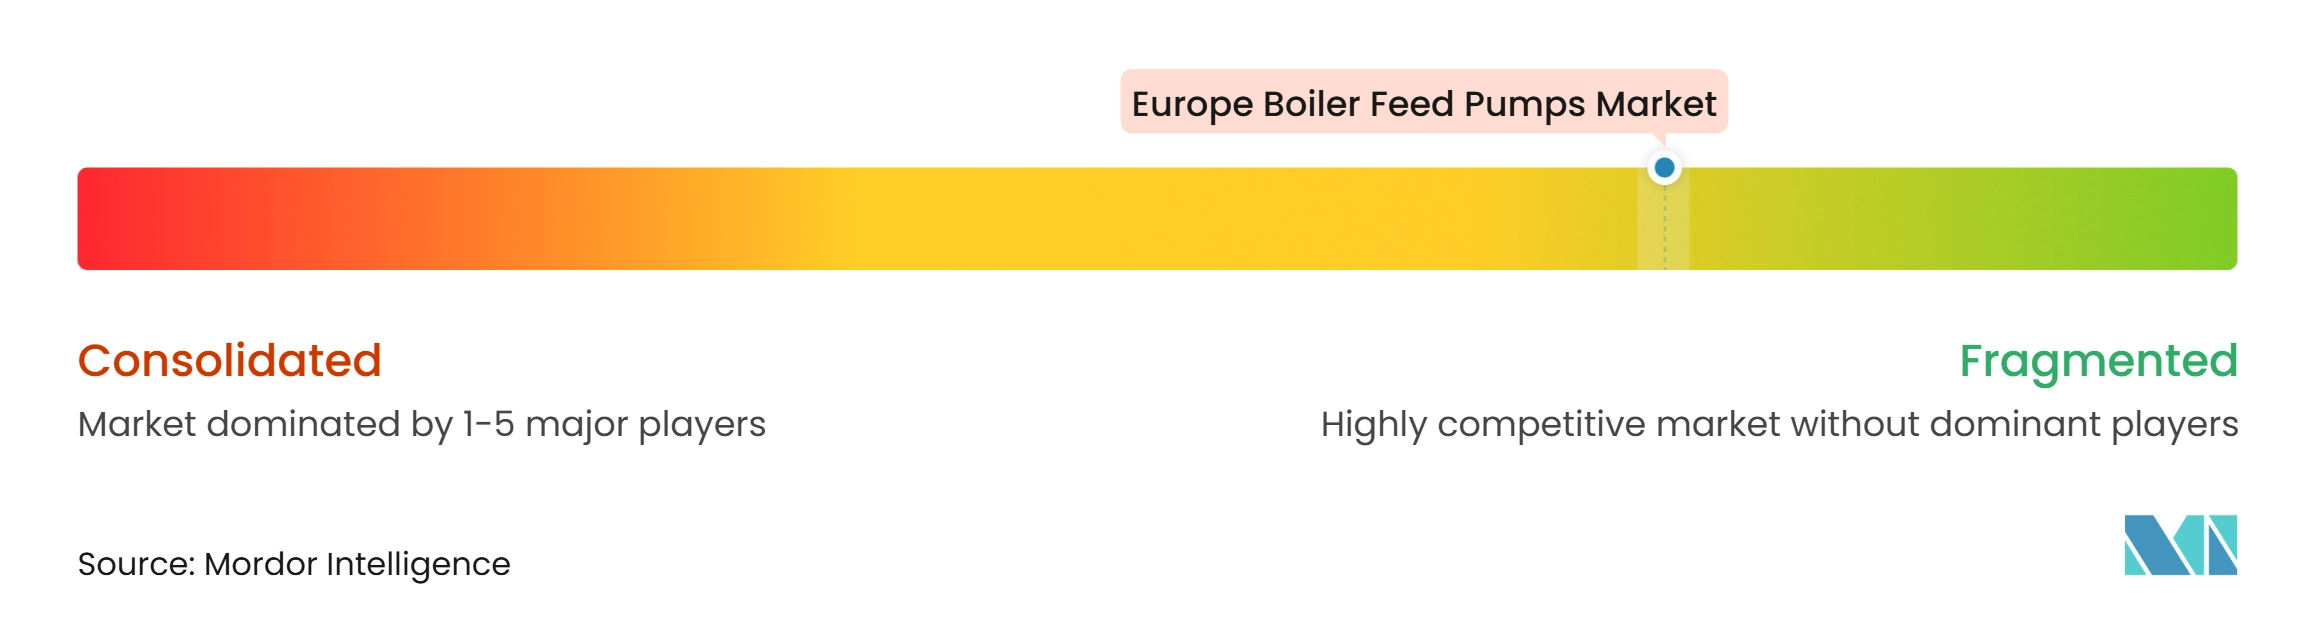
Le marché européen des pompes d'alimentation de chaudières présente une consolidation fragmentée dans les produits conçus sur mesure pour les applications de puissance moyenne et grande et industrielles. KSB, Sulzer, Flowserve et ANDRITZ sont des fournisseurs établis dans ces applications, tandis que des spécialistes régionaux sont en concurrence là où le régime cyclique, les exigences de tests ou les qualifications adjacentes au nucléaire sont importantes. KSB a déclaré un chiffre d'affaires de 3,034 milliards EUR, soit l'équivalent de 3,3 milliards USD, pour 2025, et son segment énergie a progressé de 7,4 %. Ce résultat indique une demande active sur les marchés finaux liés à l'énergie desservis par l'entreprise. Celeros Flow Technology a agrandi et modernisé son installation d'essais de Cathcart, à Glasgow, en janvier 2025, augmentant la capacité pour les essais de performance complète des produits BB5 et BB3. Son installation en Ontario a obtenu l'accréditation nucléaire ASME N-stamp en juin 2025. Ces références peuvent être pertinentes lorsque les clients exigent des essais en présence de témoins et une qualification documentée.
Les fournisseurs étendent leur offre au-delà de la vente initiale de pompes grâce à la compatibilité à vitesse variable, la surveillance du cycle de vie et les contrats de service. ANDRITZ a signalé un comportement prudent des clients et des décisions d'investissement différées dans son rapport annuel 2025. Cela favorise les fournisseurs capables de fournir une évaluation des performances, une ingénierie de modernisation et un support de service flexible. Torishima a décrit une pression sur le carnet de commandes pour les pompes d'alimentation de chaudières de turbines à gaz à cycle combiné et de générateurs de vapeur à récupération de chaleur dans ses rapports de 2025. Les longs délais de fabrication rendent la capacité de production, l'approvisionnement en matériaux et les processus d'ingénierie éprouvés des facteurs concurrentiels pertinents. Les communications aux investisseurs de Flowserve décrivent une empreinte de fabrication à travers l'Europe, ce qui peut répondre aux besoins des clients en matière de production et de service locaux. Le marché européen des pompes d'alimentation de chaudières est ainsi façonné par la capacité à respecter les calendriers de projet ainsi que les exigences de performance des pompes.
Les fournisseurs spécialisés restent pertinents lorsque l'application est trop spécifique pour un produit standard. Apollo Gößnitz fournit des pompes à corps cylindrique et à section annulaire pour les services haute pression et a fourni le projet du parc de chaleur Reuter en 2025. La référence Keadby 2 de Sulzer démontre son rôle dans les services à haute hauteur manométrique pour les turbines à gaz à cycle combiné. Le projet de transition à chaud de KSB à Skoghall démontre une approche axée sur le service pour les travaux de remplacement dans les sites industriels. Les cadres de performance CEN et ISO élèvent la documentation requise pour les nouveaux entrants dans certaines applications. Pour les projets critiques, le marché européen des pompes d'alimentation de chaudières récompense les fournisseurs disposant de références terrain éprouvées et d'une capacité de service.
Leaders du secteur européen des pompes d'alimentation de chaudières
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Flowserve Corporation
-
Grundfos Holding A/S
-
ANDRITZ AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des pompes d'alimentation de chaudières Entreprises couvertes dans ce rapport
- ANDRITZ AG
- Apollo Gößnitz GmbH
- Bombas Itur, S.A.
- ClydeUnion Pumps
- DICKOW PUMPEN GmbH & Co. KG
- Ebara Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- HERMETIC-Pumpen GmbH
- Klaus Union GmbH & Co. KG
- KSB SE & Co. KGaA
- Ruhrpumpen GmbH
- Speck Pumpen
- SPP Pumps
- Sulzer Ltd.
- Termomeccanica Pompe S.p.A.
- Torishima Pump Mfg. Co., Ltd.
- Weir Group PLC
- Wepuko PAHNKE GmbH
- Wilo SE
Développements industriels récents dans Marché européen des pompes d'alimentation de chaudières
- Juillet 2026 : ANDRITZ a reçu un contrat de fourniture de pompes-turbines d'EDF pour les aménagements hydroélectriques de Vouglans et Saut-Mortier en France, d'une valeur dans la fourchette basse des dizaines de millions d'euros. L'attribution signale un investissement en capital continu d'EDF dans sa grande base d'actifs hydroélectriques et positionne ANDRITZ pour de futurs flux de contrats d'infrastructure hydroélectrique française.
- Novembre 2025 : GE Vernova a reçu le contrat de turbine et d'îlot de puissance pour le projet de turbines à gaz à cycle combiné de 1,2 GW de Kozienice en Pologne, attribué par le groupe Enea. Le contrat est l'un des plus importants attributions uniques de puissance au gaz en Europe centrale en 2025 et génère des exigences définies d'approvisionnement en pompes d'alimentation de chaudières pendant les phases de construction et de mise en service.
- Octobre 2025 : KSB a fourni une pompe d'alimentation de chaudière de la série HGI d'une puissance de 2 MW, 327 m³/h, 140 bar et 83 % de rendement hydraulique à l'usine de Skoghall de Stora Enso en Suède, installée sans arrêt de la production. Ce cas établit un référentiel documenté d'efficacité et d'installation pour la transition à chaud de pompes d'alimentation de chaudières haute pression dans le secteur de la pâte à papier et du papier alimenté à la biomasse.
- Septembre 2025 : Energa a signé un contrat d'ingénierie, d'approvisionnement et de construction (EPC) de 3,1 milliards PLN, soit l'équivalent de 770 millions USD, pour la centrale à turbines à gaz à cycle combiné de Grudziądz II, avec Siemens Energy comme contractant principal. Le projet renforce le pipeline polonais de grands investissements dans la production au gaz et crée une demande d'approvisionnement en pompes d'alimentation de chaudières sur la période 2026-2028.
Périmètre du rapport sur le marché européen des pompes d'alimentation de chaudières
Une pompe d'alimentation de chaudière est un dispositif haute pression spécialisé qui alimente en eau d'alimentation une chaudière à vapeur afin de maintenir les niveaux requis de génération d'eau et de vapeur.
Le marché européen des pompes d'alimentation de chaudières est segmenté par type de pompe, conception de pompe, secteur d'utilisation finale et géographie. Par type de pompe, le marché est segmenté en pompes d'alimentation de chaudières horizontales et pompes d'alimentation de chaudières verticales. Par conception de pompe, le marché est divisé en pompes centrifuges multi-étagées, pompes centrifuges mono-étagées, pompes d'alimentation de chaudières à corps cylindrique et pompes d'alimentation de chaudières à section annulaire. Par secteur d'utilisation finale, le marché est divisé en production d'énergie, pétrole et gaz, chimie et pétrochimie, alimentation et boissons, pâte à papier et papier, métaux et mines, et autres applications industrielles. Le rapport couvre également la taille du marché et les prévisions pour le marché européen des pompes d'alimentation de chaudières dans 7 pays. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes d'alimentation de chaudières horizontales |
| Pompes d'alimentation de chaudières verticales |
| Pompes centrifuges multi-étagées |
| Pompes centrifuges mono-étagées |
| Pompes d'alimentation de chaudières à corps cylindrique |
| Pompes d'alimentation de chaudières à section annulaire |
| Production d'énergie |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Alimentation et boissons |
| Pâte à papier et papier |
| Métaux et mines |
| Autres applications industrielles |
| Allemagne |
| France |
| Italie |
| Espagne |
| Royaume-Uni |
| Pologne |
| Russie |
| Reste de l'Europe |
| Par type de pompe | Pompes d'alimentation de chaudières horizontales |
| Pompes d'alimentation de chaudières verticales | |
| Par conception de pompe | Pompes centrifuges multi-étagées |
| Pompes centrifuges mono-étagées | |
| Pompes d'alimentation de chaudières à corps cylindrique | |
| Pompes d'alimentation de chaudières à section annulaire | |
| Par secteur d'utilisation finale | Production d'énergie |
| Pétrole et gaz | |
| Chimie et pétrochimie | |
| Alimentation et boissons | |
| Pâte à papier et papier | |
| Métaux et mines | |
| Autres applications industrielles | |
| Par géographie | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché européen des pompes d'alimentation de chaudières d'ici 2032 ?
Le rapport projette une valeur de 221,63 millions USD d'ici 2032, contre 177,03 millions USD en 2026, à un CAGR de 3,82 % sur la période 2027-2032.
Quel type de pompe occupe la position la plus importante en Europe ?
Les pompes horizontales détenaient 67,5 % en 2026, car elles restent largement utilisées dans les systèmes de chaudières thermiques, à cycle combiné et industriels installés.
Quelle conception de pompe d'alimentation de chaudière connaît la croissance la plus rapide en Europe ?
Les pompes à corps cylindrique devraient croître à un CAGR de 4,3 % jusqu'en 2032, soutenues par les exigences haute pression des turbines à gaz à cycle combiné.
Quelle application d'utilisation finale domine la demande régionale ?
La production d'énergie était en tête avec 37,6 % en 2026, soutenue par les projets de turbines à gaz à cycle combiné, les conversions à la biomasse et les modernisations des actifs thermiques.
Pourquoi la Pologne devrait-elle croître plus rapidement que les autres pays européens ?
La Pologne devrait croître à 4,9 % jusqu'en 2032, car les projets de gaz, de biomasse et de valorisation énergétique des déchets progressent simultanément.
Quels facteurs peuvent retarder les projets de remplacement des pompes d'alimentation de chaudières ?
Les coûts d'investissement élevés, les cycles de qualification, les risques liés au régime cyclique, la capacité de révision limitée et les longs délais d'approvisionnement pour les composants spécialisés peuvent retarder les investissements.