
Marktgröße und Marktanteile europäischer Kesselspeisepumpen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
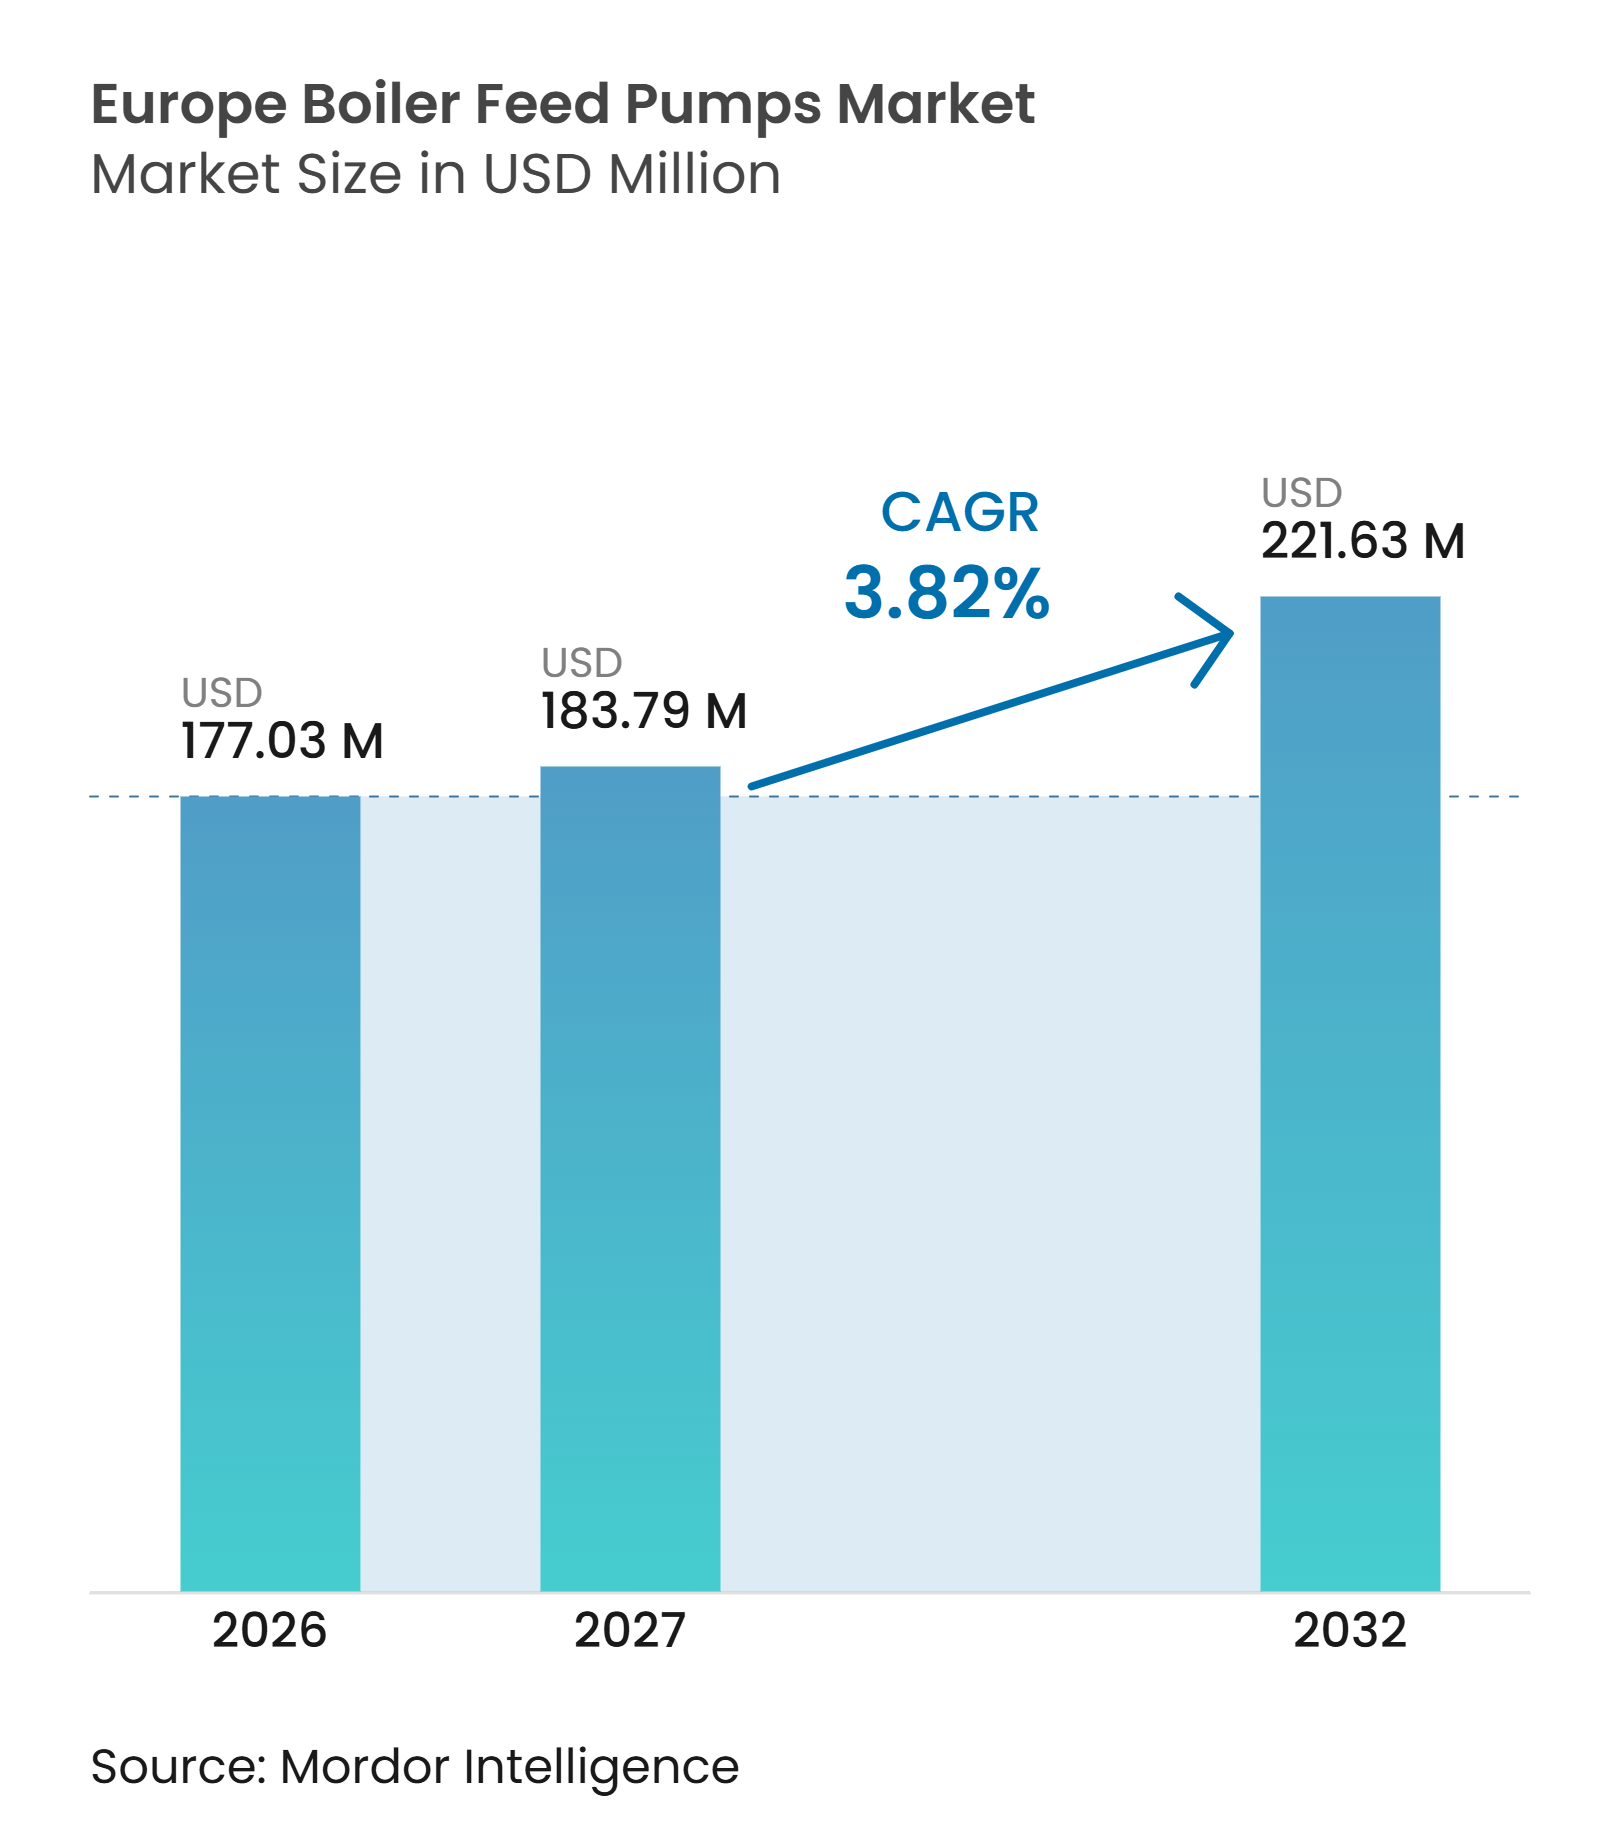
| Marktgröße im Basisjahr (2026) | 177.03 Millionen US-Dollar |
| Marktgröße (2027) | 183.79 Millionen US-Dollar |
| Marktgröße (2032) | 221.63 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.82 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse europäischer Kesselspeisepumpen von Mordor Intelligence
Die Marktgröße für europäische Kesselspeisepumpen wird für 2026 auf 177,03 Millionen USD, für 2027 auf 183,79 Millionen USD und bis 2032 auf 221,63 Millionen USD prognostiziert, mit einem CAGR von 3,82 % von 2027 bis 2032. Die Ersatznachfrage aus alternden Wärme- und Kraft-Wärme-Kopplungsanlagen stützt die Ausgaben, auch wenn Betreiber Kohlekraftwerkskapazitäten stilllegen. Neue Gas-und-Dampf-Kombikraftwerke, Biomasse- und Abfallverwertungsprojekte gleichen einen Teil des Rückgangs im konventionellen Wärmekraftwerksbau aus und erfordern Pumpen, die für spezifische Druck-, Förderhöhen- und Wechselbetriebsbedingungen ausgelegt sind. Beschaffungsentscheidungen bleiben vorsichtig, da Ausrüstungskosten, CO₂-Bepreisung und Projektzeitpläne die Kapitalfreigaben beeinflussen. Qualifizierte Lieferanten können von der Nachfrage nach Hochdruckausrüstung, Nachrüstungsdienstleistungen und Lebenszyklusüberwachung profitieren, während lange Vorlaufzeiten für Spezialwerkstoffe und Rotorbearbeitung die Projektlieferung verzögern können.
Wichtigste Erkenntnisse des Berichts
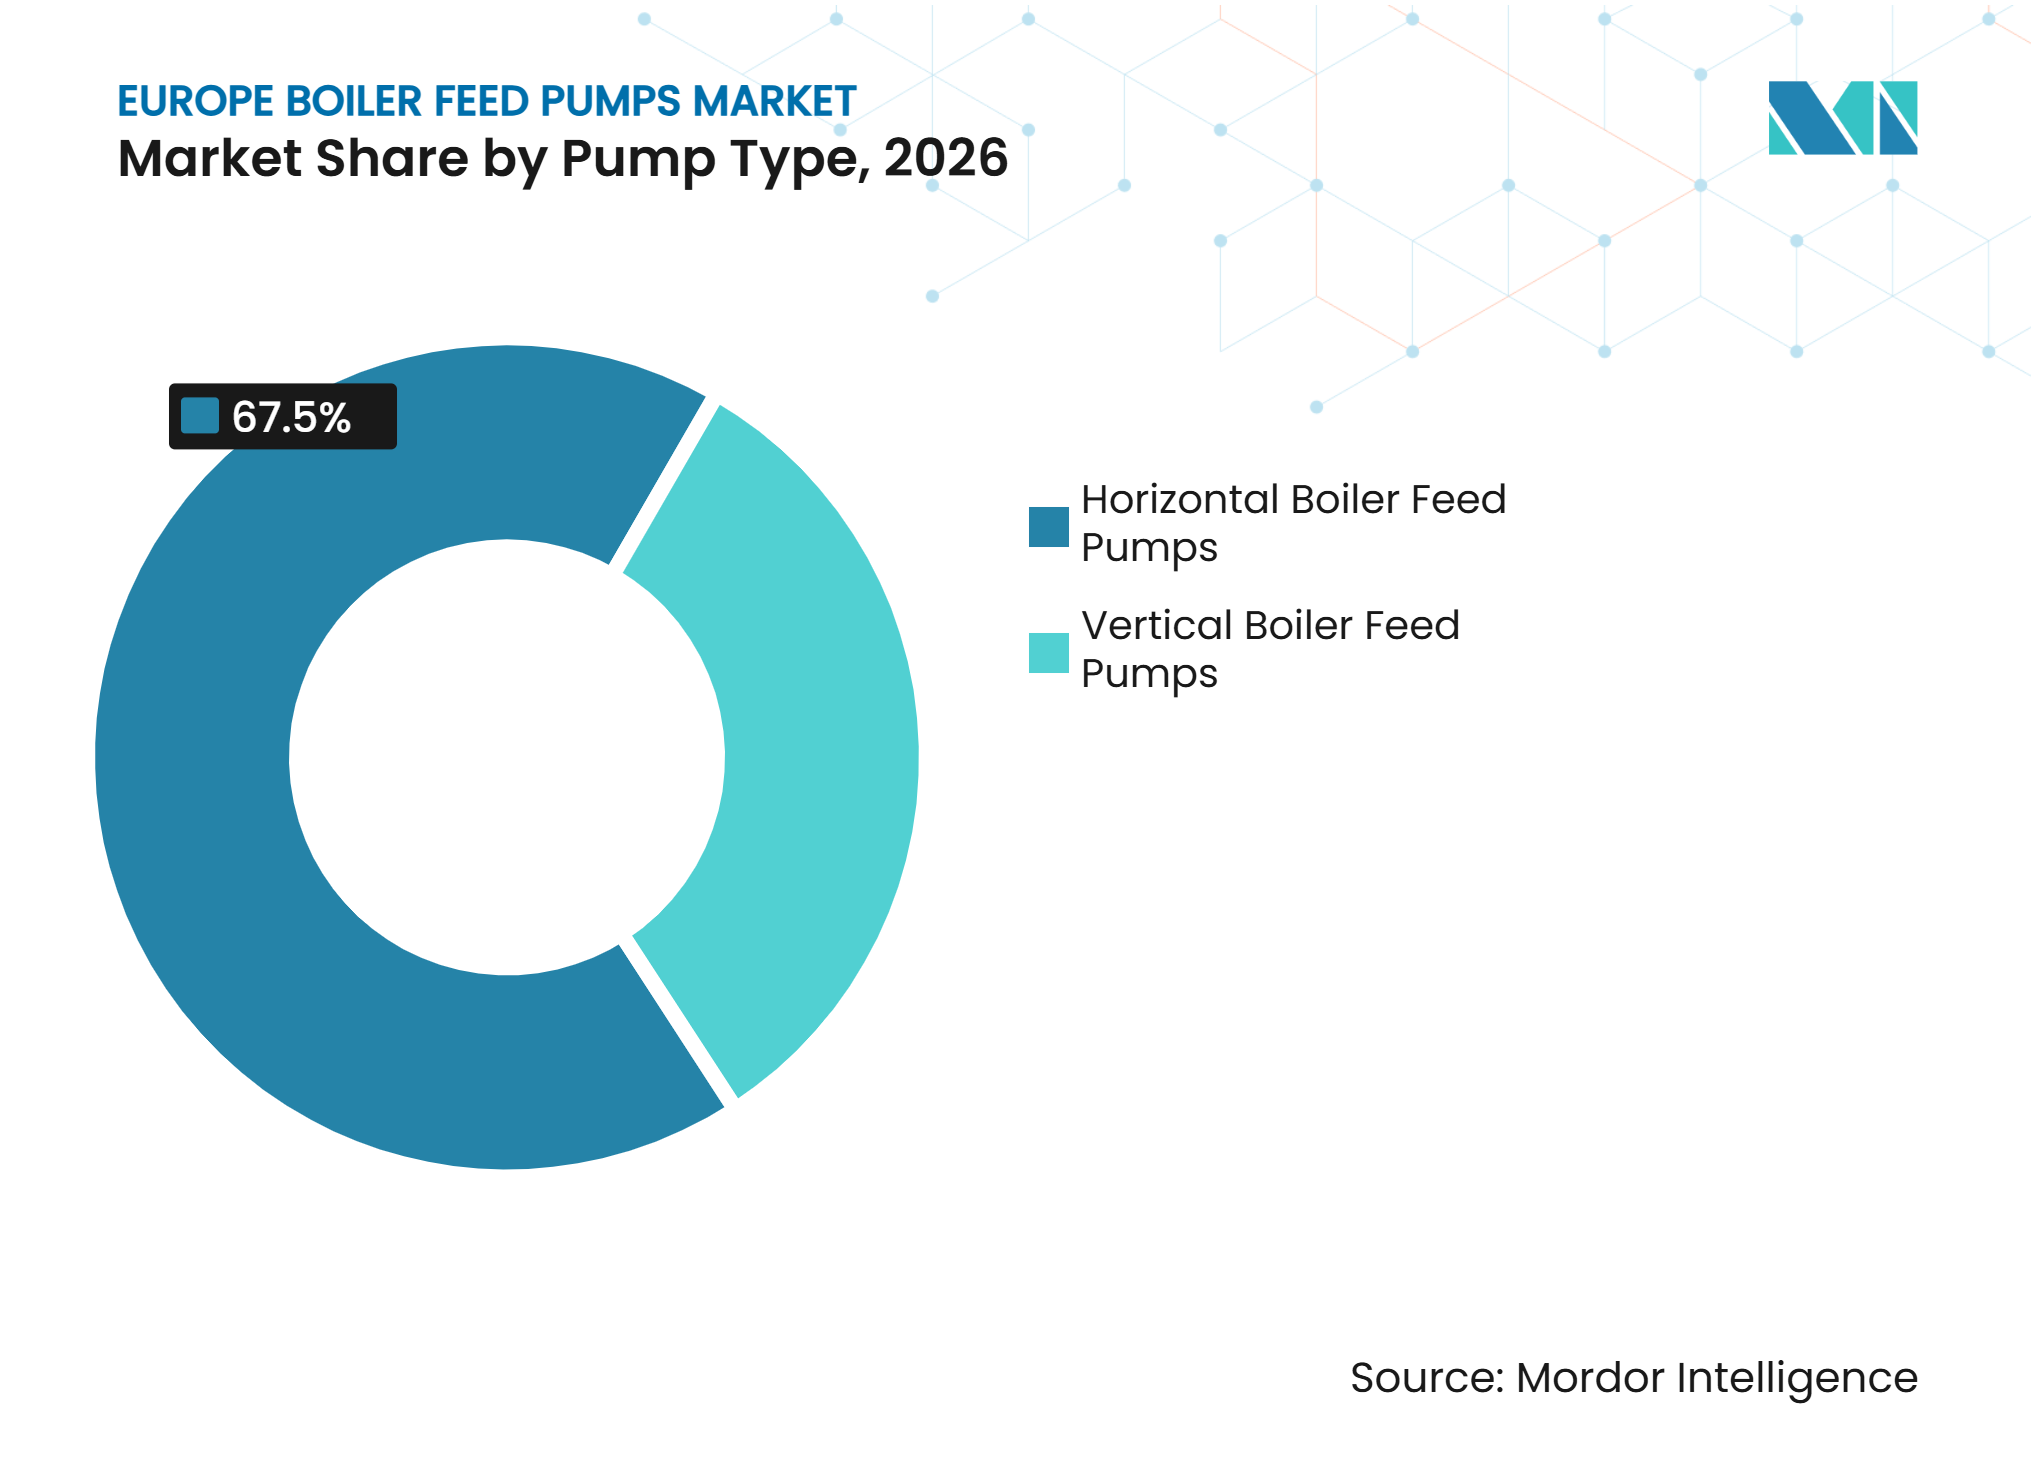
- Nach Pumpentyp hielten Horizontalpumpen im Jahr 2026 einen Marktanteil von 67,5 % am europäischen Markt für Kesselspeisepumpen, während Vertikalpumpen bis 2032 mit einem CAGR von 4,1 % wachsen sollen.
- Nach Pumpendesign entfielen mehrstufige Kreiselpumpen im Jahr 2026 auf 54,5 % der Marktgröße europäischer Kesselspeisepumpen, während Topfgehäusepumpen bis 2032 mit einem CAGR von 4,3 % wachsen sollen.
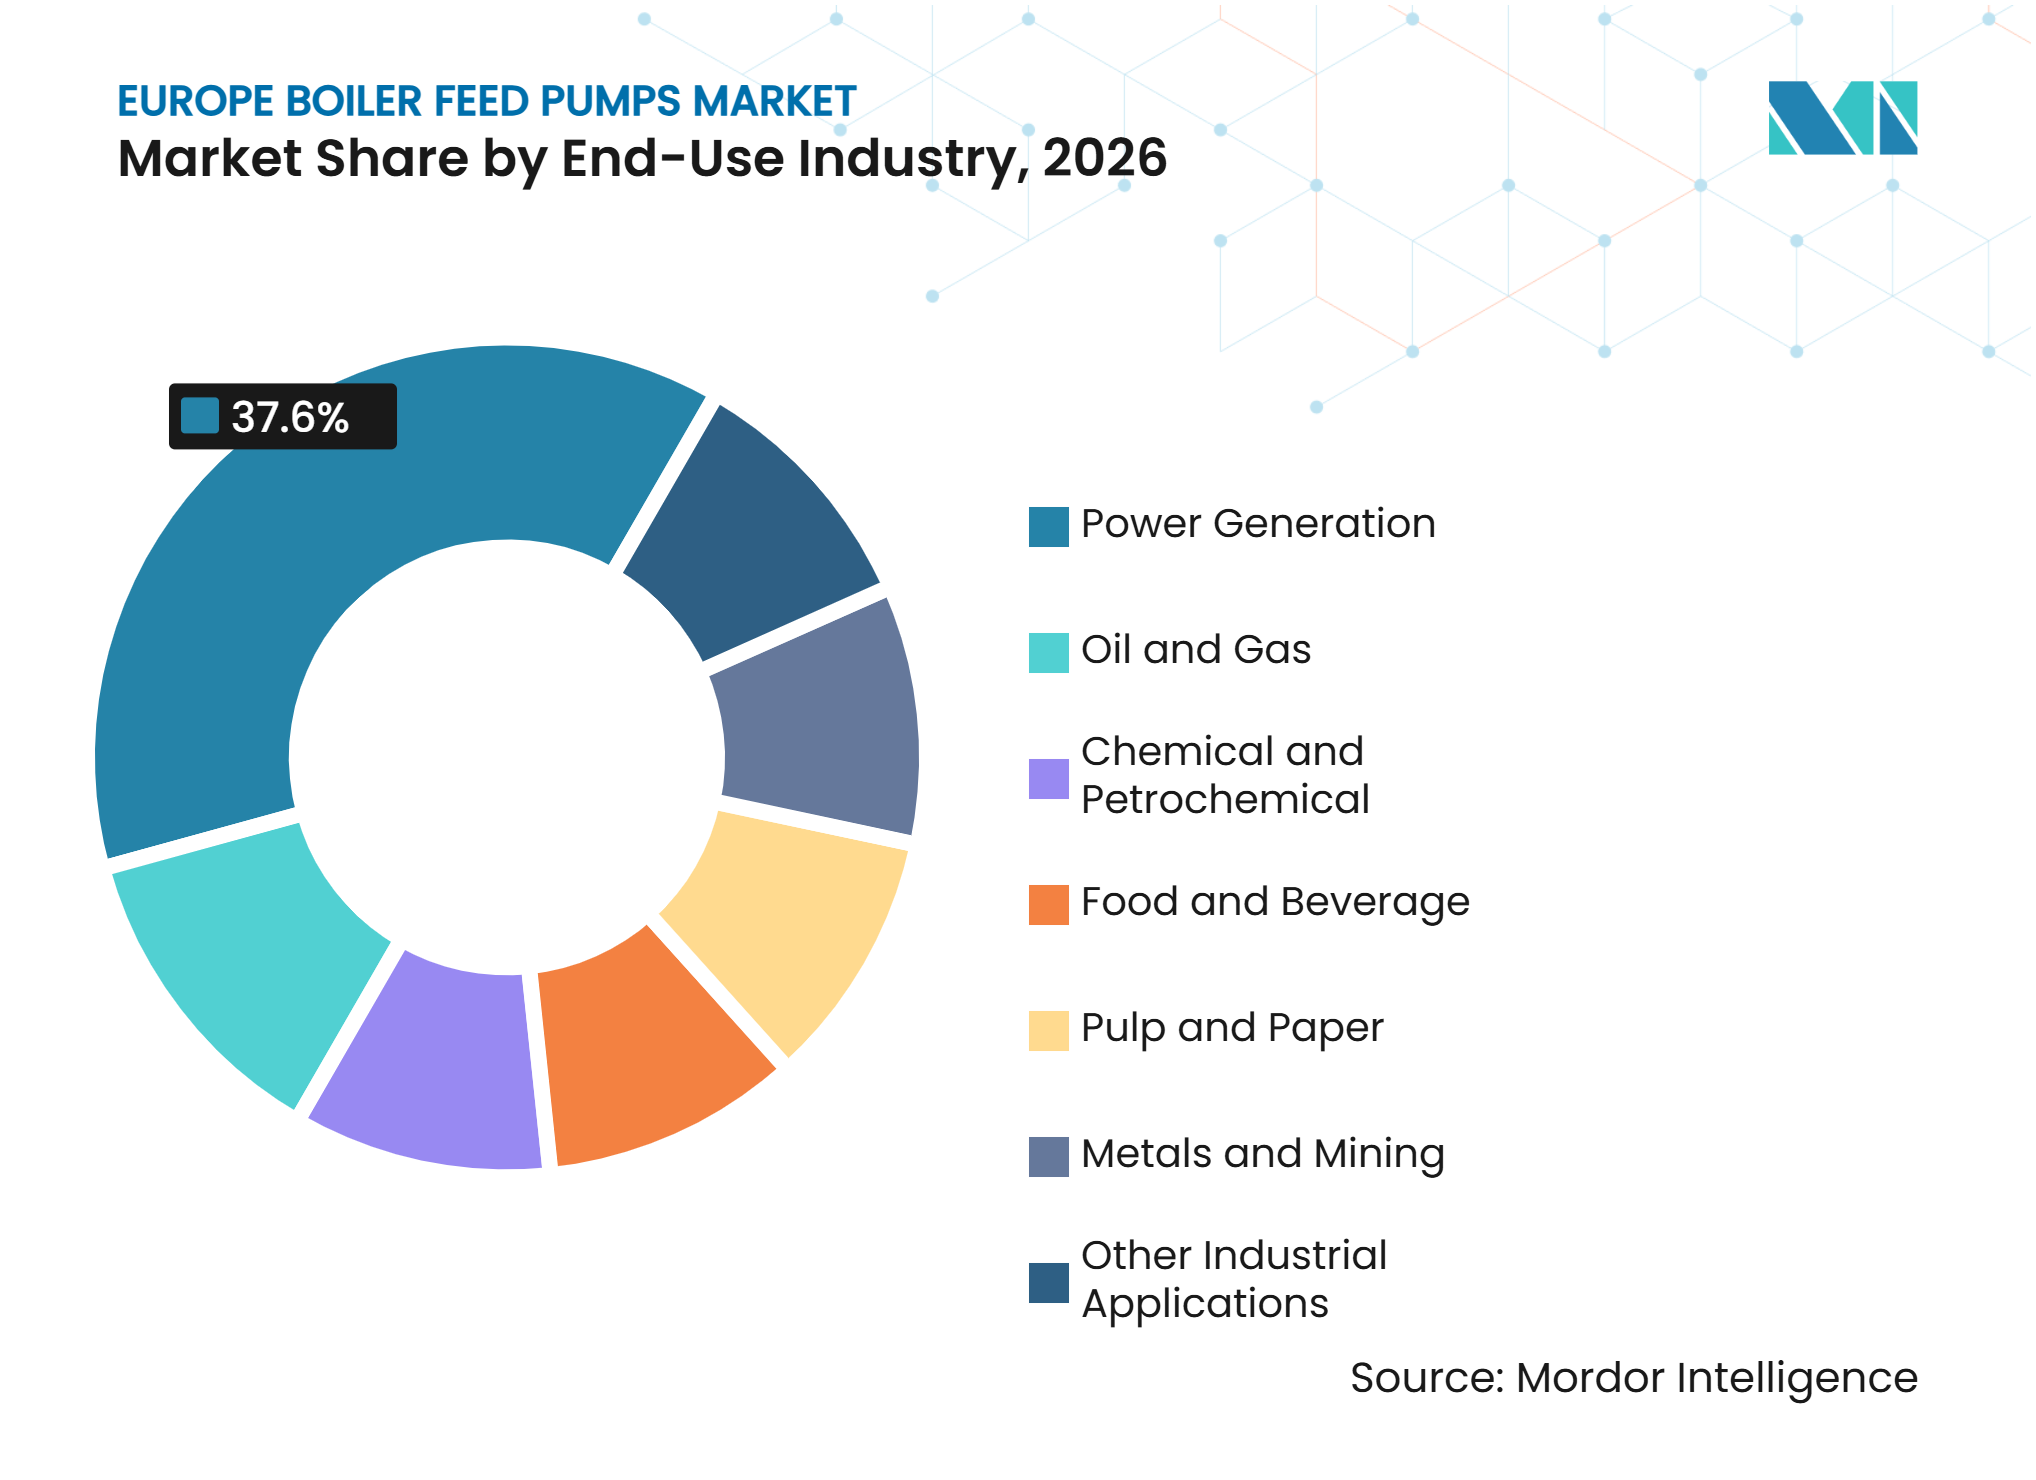
- Nach Endverbrauchsbranche hielt die Stromerzeugung im Jahr 2026 einen Marktanteil von 37,6 %, während Anwendungen in der Chemie und Petrochemie bis 2032 mit einem CAGR von 4,4 % wachsen sollen.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 22,6 % am regionalen Markt, während Polen bis 2032 mit einem CAGR von 4,9 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz alternder Wärme- und Kraft-Wärme-Kopplungsanlagen | +1.0% | Westeuropäischer Kernbereich, einschließlich Deutschland, Vereinigtes Königreich, Frankreich, Italien und Benelux | Kurzfristig (≤ 2 Jahre) |
| Industrielle Nachfrage nach Energieeffizienz-Nachrüstungen | +0.7% | Deutschland, Frankreich und die Niederlande | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen bei Biomasse- und Abfallverwertungskesseln | +0.5% | Polen, Skandinavien, Vereinigtes Königreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Hochdrucknachfrage in Gas-und-Dampf-Kombikraftwerken und Prozessanlagen | +0.4% | Polen, Belgien, Italien und Deutschland | Mittelfristig (2–4 Jahre) |
| CO₂-Bilanzierung und Prüfbarkeit der Pumpeneffizienz | +0.3% | EU-weit, mit frühen Gewinnen in Deutschland, Frankreich und den Niederlanden | Langfristig (≥ 4 Jahre) |
| Wechselbetrieb zum Ausgleich erneuerbarer Energien | +0.2% | Vereinigtes Königreich, Deutschland, Dänemark und Spanien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz alternder Wärme- und Kraft-Wärme-Kopplungsanlagen stützt die kurzfristige Nachfrage nach Kesselspeisepumpen
Anlagen, die von Mitte der 1980er bis Ende der 1990er Jahre in Betrieb genommen wurden, erreichen den Punkt, an dem Betreiber zwischen Lebensdauerverlängerung und Ersatz wählen müssen. Diese installierte Basis stützt die kurzfristige Nachfrage in Deutschland, Frankreich, Italien und dem Vereinigten Königreich. Heißes, schwach leitfähiges Speisewasser kann den korrosionsbedingten Verschleiß in älteren Kohlenstoffstahleinheiten beschleunigen und wiederholte Komponentenreparaturen weniger attraktiv machen als einen modernen Ersatz.[1] KSB lieferte im Oktober 2025 eine 2-MW-HGI-Kesselspeisepumpe für das Skoghall-Werk von Stora Enso mit einer Kapazität von 327 m³/h, einem Druck von 140 bar und einem hydraulischen Wirkungsgrad von 83 %, wobei die Einheit ohne Anlagenstillstand installiert wurde.[2] Der europäische Markt für Kesselspeisepumpen wird daher durch Ersatzprojekte gestützt, die an den Anlagenzustand und nicht an kurzfristige Strompreise geknüpft sind. Betreiber legen auch Wert auf Ausrüstungs- und Installationspläne, die Produktionsverluste während einer Umstellung reduzieren.
Energieeffizienz-Nachrüstungen und CO₂-Bilanzierungsanforderungen erweitern die Ersatznachfrage
Das Modul-1-Programm des Bundesamts für Wirtschaft und Ausfuhrkontrolle (BAFA) bietet Unterstützung für Pumpensysteme, die die festgelegten Effizienzanforderungen erfüllen, einschließlich eines Mindestenergieeffizienzindex von 0,70.[3] Die Aktualisierung des Energieeffizienzgesetzes (EnEfG) vom Februar 2025 schreibt eine umfassende Energieüberwachung an großen Industriestandorten vor und macht den Pumpenenergieverbrauch in Anlagenmanagementsystemen sichtbarer. Sobald Verbrauchsdaten erfasst und ausgewertet werden, wird ineffiziente Ausrüstung zu einem dokumentierten Betriebsproblem und nicht mehr zu einem nicht gemessenen Kostenfaktor. Das Europäische Komitee für Normung (CEN) veröffentlichte im September 2026 die EN 17038-3:2026, die die Anforderungen an den Energieeffizienzindex auf Pumpensätze als Pakete ausweitet.[4] Vergleichbare nationale Programme in Frankreich und den Niederlanden unterstützen einen ähnlichen Ersatzfall im gesamten europäischen Markt für Kesselspeisepumpen. Diese Anforderungen begünstigen auch Lieferanten, die Pumpenleistung, Steuerung und Effizienz auf Systemebene dokumentieren können.
Kapazitätserweiterungen bei Biomasse- und Abfallverwertungskesseln schaffen neue Nachfrage
Biomasse- und Abfallverwertungsprojekte schaffen Nachfrage über den Ersatzzyklus konventioneller Wärmekraftwerke hinaus. Der Nationale Fonds für Umweltschutz und Wasserwirtschaft Polens stellte aus dem EU-Modernisierungsfonds 6 Milliarden PLN, entsprechend 1,5 Milliarden USD, für die Entwicklung der Abfallverwertung bereit. Sumitomo SHI FW kündigte eine Biomassekesselumrüstung in Tschenstochau im Wert von 100 Millionen EUR, entsprechend 108 Millionen USD, an. Fjernvarme Horsens nahm im Dezember 2025 zwei Biomassekessel mit je 30 MW in Betrieb. Diese Anlagen können bei niedrigeren Dampftemperaturen als Kohleanlagen betrieben werden, sind jedoch häufigerem Wechselbetrieb ausgesetzt. Ihre Anforderungen an Wasserchemie und Kieselsäurekontrolle können verbesserte Werkstoffe für wasserberührte Teile erfordern und den Wert des Pumpenpakets erhöhen.
Hochdrucknachfrage in Gas-und-Dampf-Kombikraftwerken, Prozessanlagen und Wechselbetrieb unterstützen Premiumspezifikationen
Neue Gas-und-Dampf-Kombikraftwerke benötigen Hochdruck-Kesselspeisepumpen mit Leistungsmerkmalen, die sich von standardmäßigen industriellen Mehrstufenausrüstungen unterscheiden. Sulzer lieferte MD200-400-Pumpen für das 840-MW-Gas-und-Dampf-Kombikraftwerk Keadby 2 im Vereinigten Königreich mit 2.200 m Förderhöhe und 81 % hydraulischem Wirkungsgrad. GE Vernova erhielt im November 2025 den Auftrag für das 1,2-GW-Gas-und-Dampf-Kombikraftwerksprojekt Kozienice in Polen. Energa unterzeichnete im September 2025 einen Vertrag im Wert von 3,1 Milliarden PLN, entsprechend 770 Millionen USD, für das Projekt Grudziądz II. Mit steigender erneuerbarer Kapazität kann der flexible Betrieb auch den Bedarf an drehzahlvariabler Auslegung und hydraulischer Neubewertung bei Teillast erhöhen. Der europäische Markt für Kesselspeisepumpen profitiert, wenn diese Projekte von der Auftragsvergabe in die Bauphase übergehen, da Premiumeinheiten höhere technische Anforderungen stellen und weniger qualifizierte Lieferanten zur Verfügung stehen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stilllegung von Kohlekraftwerken und reduzierte Neubauprojekte | -0.2% | Deutschland, Polen, Tschechien und Bulgarien | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten und Qualifizierungszyklen | -0.1% | EU-weit, insbesondere kleinere Industriebetreiber | Mittelfristig (2–4 Jahre) |
| Korrosions- und Kavitationsrisiko im Wechselbetrieb | -0.1% | Vereinigtes Königreich, Deutschland und Dänemark | Langfristig (≥ 4 Jahre) |
| Mangel an spezialisierter Überholungskapazität | -0.1% | Nationale Märkte, mit akutem Druck in Polen und Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stilllegung von Kohlekraftwerken reduziert Neubauprojekte
Die Stilllegung von Kohlekraftwerken verringert den Pool neuer konventioneller Kesselprojekte in mehreren europäischen Ländern. Eine Anlagenschließung beseitigt die ursprüngliche Pumpeninstallation, ihren Wartungsvertrag, den Ersatzteilbedarf und die spätere Überholungsmöglichkeit. Deutschlands industrieller CO₂-Pfad wurde von 157 Mt im Jahr 2025 auf 118 Mt bis 2030 verschärft, was den Anreiz für langlebige emissionsintensive Kesselinvestitionen einschränkt. Diese Bedingung schafft eine flachere Neugeräteaussicht für ältere Industriegebiete, die historisch erhebliche Wärmeersatznachfrage erzeugt haben. Der europäische Markt für Kesselspeisepumpen ist durch Gas-, Biomasse-, Abfallverwertungs- und industrielle Nachrüstungsaktivitäten teilweise geschützt, aber diese Anwendungen spiegeln die frühere Kohlenprojektpipeline nicht vollständig wider. Lieferanten müssen daher Neugeräteverkäufe mit Service-, Modernisierungs- und Lebenszyklusarbeiten in Einklang bringen.
Qualifizierung, Wechselbetriebsrisiken und Serviceeinschränkungen erhöhen die Projektkomplexität
Hohe Investitionskosten und langwierige Qualifizierungsprozesse können Ersatzentscheidungen verzögern, insbesondere an kleineren Industriestandorten. Der Wechselbetrieb kann Ermüdungs-, Korrosions- und Kavitationsrisiken erzeugen, wenn installierte Pumpen für den kontinuierlichen Grundlastbetrieb ausgelegt wurden. Frequenzumrichter und hydraulische Neubewertung können einige Betriebsrisiken bei niedriger Last reduzieren, erhöhen jedoch den Engineering-Aufwand. Begrenzte spezialisierte Überholungskapazität kann Reparaturzeiträume verlängern, insbesondere in Polen und Teilen Osteuropas. Lange Vorlaufzeiten für geschmiedete Edelstahllegierungen und spezialisierte Rotorbearbeitung reduzieren auch die Terminflexibilität für Ingenieurunternehmen. Diese Bedingungen lenken die Aufmerksamkeit der Kunden auf Lieferanten mit Typprüfungskapazität, Anwendungstechnik und zuverlässigem Kundendienst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
Horizontaleinheiten behalten breite Verwendung, während Vertikaleinheiten kompakte Anwendungen gewinnenHorizontalpumpen machten im Jahr 2026 67,5 % des europäischen Marktes für Kesselspeisepumpen aus. Ihre Position spiegelt die langjährige Verwendung in Wärme-, Gas-und-Dampf-Kombikraftwerk- und industriellen Kesselanlagen wider. Der Servicezugang zu Wellen und Gleitringdichtungen kann den Bedarf an einem vollständigen Stillstand bei Routinearbeiten reduzieren. KSBs Skoghall-Installation von 2025 zeigte, wie ein Hochdruck-Horizontalersatz ohne Produktionsstillstand abgeschlossen werden konnte. Dieser praktische Vorteil ist bei alternden Anlagen wichtig, wo ungeplante Ausfallzeiten direkte Kosten verursachen können. Horizontalbauformen passen auch zu einer breiten Gruppe von Endverwendungen, einschließlich Stromerzeugung, Zellstoff und Papier, Chemie und Fernwärme.
Vertikalpumpen sollen bis 2032 mit einem CAGR von 4,1 % wachsen. Sie werden dort eingesetzt, wo Standortlayout und bauliche Einschränkungen einen kleineren Platzbedarf begünstigen, einschließlich modularer Abfallverwertungsanlagen, Biomassekesselhäuser und einiger Prozessanlagen. Neue Lagermaterialien und verbesserte Dichtungsdesigns unterstützen ihre Eignung in diesen Anwendungen. Die Arbeit des Europäischen Komitees für Normung (CEN) an FprEN ISO 15783:2026 behandelt dichtungslose Strömungsmaschinen und unterstützt eine klarere technische Bewertung für relevante Konfigurationen. Entwickler in Skandinavien und Polen können bei neuen Projekten kompaktere Anlagenlayouts bevorzugen. Innerhalb der europäischen Kesselspeisepumpenbranche ist Vertikalausrüstung daher stärker mit Neubauspezifikationen als mit dem Ersatz standardmäßiger Horizontaleinheiten verbunden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Pumpendesign:
Mehrstufige Kreiselpumpen führen das Volumen an, während Topfgehäusepumpen schneller wachsenMehrstufige Kreiselpumpen hielten im Jahr 2026 54,5 % des regionalen Marktes. Ihre installierte Basis ist breit über Wärme-, Kraft-Wärme-Kopplungs- und mittelgroße industrielle Kesselsysteme verteilt. Die Designreife unterstützt etablierte Beschaffungspraktiken, standardisierte Ersatzteile und den Zugang zu mehreren Dienstleistern. Einstufige Kreiselpumpen bedienen weiterhin Kesselaufgaben mit niedrigerem Druck, wo die Druckanforderungen begrenzter sind. Ringgehäusebauformen bedienen einen mittleren Bereich von Chemie-, Öl-und-Gas- und Prozessanwendungen, da die hydraulischen Stufen ohne Neugestaltung der gesamten Pumpenanordnung angepasst werden können. Diese Eigenschaften halten mehrstufige Kreiselpumpen im Mittelpunkt der Volumenachfrage im europäischen Markt für Kesselspeisepumpen.
Topfgehäusepumpen sollen bis 2032 mit einem CAGR von 4,3 % wachsen, dem schnellsten Tempo unter den Pumpendesigns. Hochdruck-Gas-und-Dampf-Kombikraftwerksinstallationen erfordern Ausrüstung, die anspruchsvollen Druck- und thermischen Wechselbetriebsbedingungen standhalten kann. Topfgehäuse unterstützen die hydraulische Integrität bei schnellen Temperaturänderungen und Start-Stopp-Betrieb. Apollo Gößnitz lieferte BB4- und BB5-Topfgehäuse- und Ringgehäusepumpen an den Berliner Wärmepark Reuter im November 2025. Wenn Projekte in Polen und Italien in die Bauphase eintreten, können Erstausrüstungsaufträge für diese Ausrüstung zunehmen. Die europäische Kesselspeisepumpenbranche verwendet auch Ringgehäuse- und Topfgehäuseprodukte in spezialisierten Anwendungen, bei denen Qualifikationsnachweise wichtiger sind als der Anfangspreis.
Nach Endverbrauchsbranche:
Stromerzeugung führt die Nachfrage an, während Chemie- und Petrochemieanwendungen schneller wachsenDie Stromerzeugung hielt im Jahr 2026 37,6 % des regionalen Marktes. Gas-und-Dampf-Kombikraftwerksprojekte, Biomasseumrüstungen und Upgrades bestehender Wärmeanlagen stützen ihre führende Position. Der Sektor umfasst ältere Einheiten, die in Betrieb bleiben, während neuere Gas- und Biomasseanlagen in Betrieb genommen werden. Hochdruck-Kesselspeiseanforderungen in diesen Anlagen können technisch entwickelte Produkte mit dokumentierter hydraulischer Leistung begünstigen. Die Marktgröße europäischer Kesselspeisepumpen für die Stromerzeugung wird sowohl durch Erstausrüstungsaufträge als auch durch Kundendienst gestützt. Ihr Nachfrageprofil bleibt dem Tempo der Kohlestilllegungen ausgesetzt, profitiert jedoch von der Pipeline an Ersatzstromerzeugung und Netzausgleichskapazität.
Chemie- und Petrochemieanwendungen sollen bis 2032 mit einem CAGR von 4,4 % wachsen. Dieses Wachstum ist mit Kesselhaus-Upgrades und der Notwendigkeit verbunden, den Energieverbrauch im Rahmen der CO₂-Bepreisung und Effizienzanforderungen zu dokumentieren. Prozessanlagen sind nach wie vor auf Dampf für Hochtemperaturaufgaben angewiesen, bei denen die Elektrifizierung im aktuellen Betriebsaufbau weniger praktikabel ist. Öl und Gas bleiben eine stetige sekundäre Anwendung für Dampfinjektion und Raffineriekessel. Zellstoff- und Papierhersteller verwalten spezialisierte Rückgewinnungskessel-Flotten, wie das Skoghall-Ersatzprojekt zeigt. Lebensmittel und Getränke, Metalle und Bergbau, Fernwärme und andere Prozessnutzer bieten eine diversifizierte Basis in der gesamten europäischen Kesselspeisepumpenbranche.

Geografische Analyse
Deutschland: Effizienzprogramme und Gas-und-Dampf-Kombikraftwerksprojekte stützen die Nachfrage
Deutschland hielt im Jahr 2026 22,6 % der Marktgröße europäischer Kesselspeisepumpen. Das Land verfügt über eine große installierte Basis an Kraft-Wärme-Kopplungs- und Gas-und-Dampf-Kombikraftwerksanlagen, die Ersatz, Upgrades und Wartung erfordern. Die Unterstützung durch das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) und die Energieüberwachungsaktualisierung des Energieeffizienzgesetzes (EnEfG) von 2025 ermutigen Industriebetreiber, den Energieverbrauch zu messen und den Bedarf an hocheffizienten Pumpenersätzen zu bewerten. Der politische Rahmen erleichtert es Projektteams, die Ausrüstungsleistung mit Compliance und Betriebskosten zu verknüpfen. RWEs geplantes Gas-und-Dampf-Kombikraftwerksportfolio in Voerde, Werne und Weisweiler deutet auf künftige Dampfkreislaufausrüstungsnachfrage hin. Deutschlands CO₂-Pfad schränkt auch Investitionen in langlebige emissionsintensive Anlagen ein. Dies hält den Schwerpunkt auf effizienten Ersätzen und kohlenstoffärmerer Stromerzeugung statt auf konventioneller Kohleexpansion. Der paketbezogene Effizienzstandard des Europäischen Komitees für Normung (CEN) fügt einen weiteren Compliance-Faktor für die Ausrüstungsspezifikation hinzu.
Polen: Gas-, Biomasse- und Abfallverwertungsprojekte schaffen schnelleres Wachstum
Polen soll bis 2032 mit einem CAGR von 4,9 % wachsen. Seine Projektpipeline kombiniert gasbefeuerte Stromerzeugung mit Biomasse- und Abfallverwertungsentwicklung und schafft Nachfrage über verschiedene Druck- und Betriebsanforderungen hinweg. Der Gas-und-Dampf-Kombikraftwerksvertrag Kozienice und das Projekt Grudziądz II liefern sichtbare Beispiele für bevorstehende Stromerzeugungsinvestitionen. Polens Mittelzuweisung für Abfallverwertung bietet einen parallelen Weg für die Beschaffung von Kesselausrüstung. Die Tschenstochauer Umrüstung zeigt, dass Biomasseprojekte auch spezialisierte Speisewasseranforderungen unterstützen können. Diese Projekte können die Position des Landes bei der regionalen Beschaffung verändern, wenn sie in die Bauphase eintreten. Pumpenanbieter müssen Gas-und-Dampf-Kombikraftwerksanforderungen mit Metallurgie- und Wasserchemieanforderungen in Biomasseanwendungen in Einklang bringen. Nationale Fördermittel und EU-verknüpfte Modernisierungsprogramme sind wichtige Compliance- und Finanzierungsfaktoren. Der Marktanteil europäischer Kesselspeisepumpen, den Polen hält, könnte steigen, wenn die angekündigten Projekte planmäßig voranschreiten.
Vereinigtes Königreich, Frankreich, Italien, Spanien und andere Märkte zeigen unterschiedliche Nachfragemuster
Das Vereinigte Königreich wird durch flexible Stromerzeugungsanforderungen geprägt, einschließlich der Keadby-2-Referenzinstallation mit 2.200 m Förderhöhe. Frankreich ist stärker auf das Asset-Management in Wasser- und Kernkraftinfrastruktur angewiesen, wo spezialisierte Pumpenarbeiten die Wartungsnachfrage unterstützen. ANDRITZ erhielt im Juli 2026 einen Auftrag von EDF für die Wasserkraftprojekte Vouglans und Saut-Mortier. Italien kombiniert Gas-und-Dampf-Kombikraftwerkinvestitionen mit Servicearbeiten in erneuerbaren Wärmeanwendungen. Termomeccanica Pompe schloss im Februar 2025 eine 25-Tonnen-Pumpenüberholung im Geothermiekraftwerk Larderello ab. Spanien konzentriert sich stärker auf Kundendienst, nachdem KSB im Januar 2025 den Neuverkauf der ITUR-Produktlinie eingestellt hat. Skandinavische Biomasse- und Fernwärmeprojekte bevorzugen Designs, die häufigen Wechselbetrieb bewältigen, wie die Horsens-Inbetriebnahme zeigt. In diesen Märkten können ISO- und CEN-bezogene Leistungs- und Effizienzanforderungen die Lieferantenqualifikation beeinflussen. Russland bleibt aufgrund internationaler Sanktionen außerhalb der zugänglichen regionalen Möglichkeiten. Der europäische Markt für Kesselspeisepumpen hat daher eine vielfältige Nachfragebasis statt eines einzigen regionalen Projektzyklus.
Wettbewerbslandschaft
Marktkonzentration
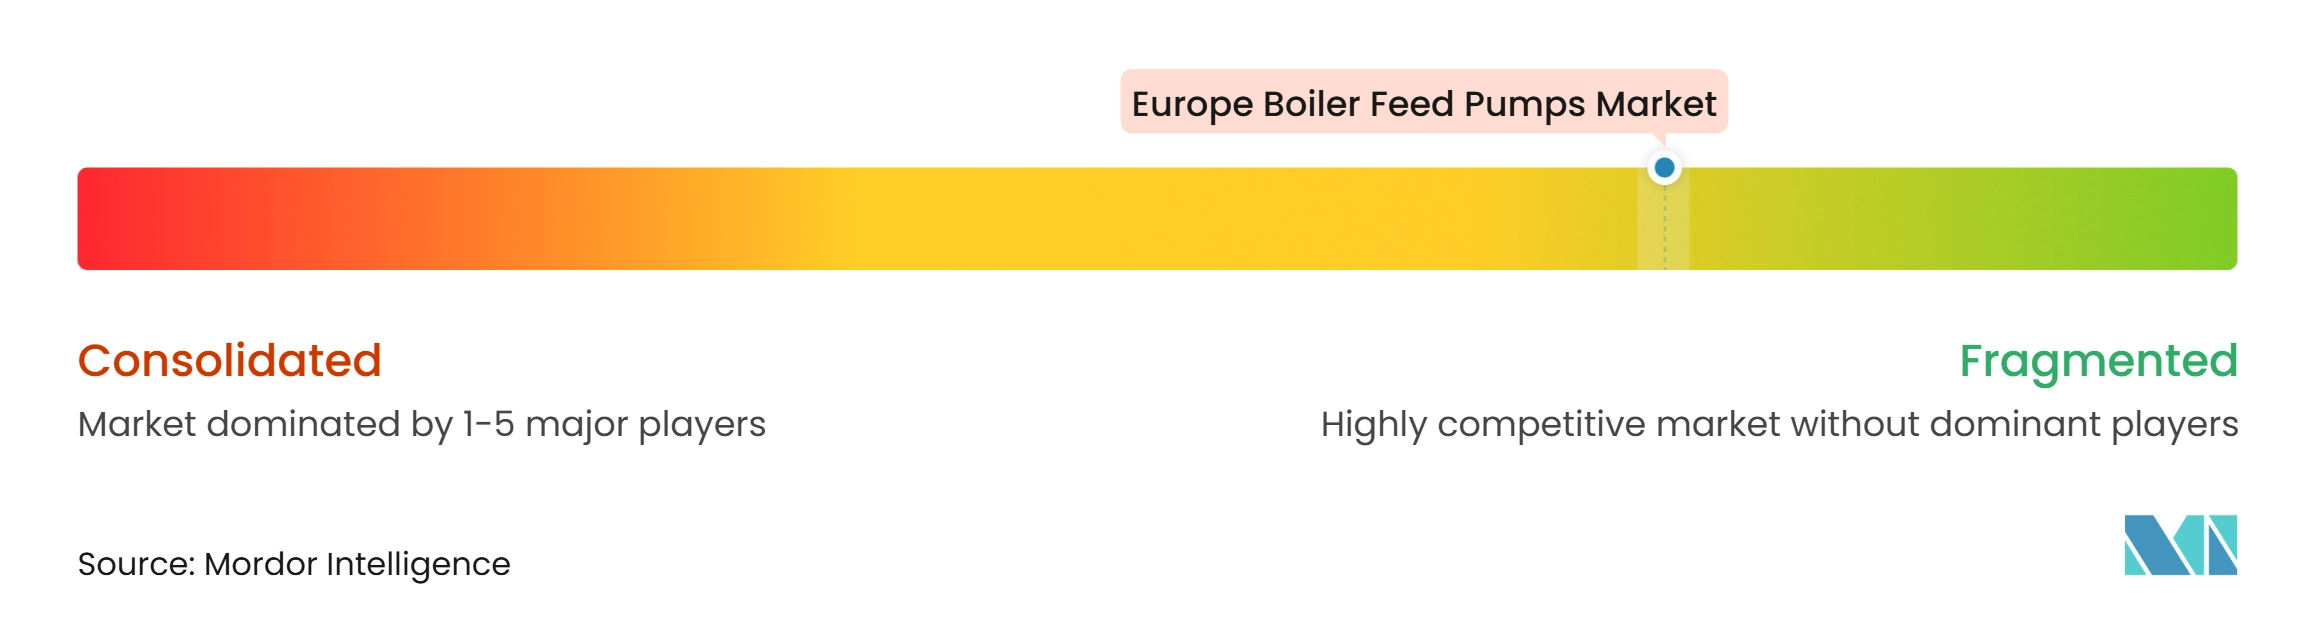
Der europäische Markt für Kesselspeisepumpen weist eine fragmentierte Konsolidierung bei technisch entwickelten Produkten für mittlere und große Strom- und Industrieanwendungen auf. KSB, Sulzer, Flowserve und ANDRITZ sind etablierte Lieferanten in diesen Anwendungen, während regionale Spezialisten dort konkurrieren, wo Wechselbetriebsanforderungen, Prüfanforderungen oder kerntechnisch angrenzende Qualifikationen wichtig sind. KSB meldete für 2025 einen Umsatz von 3,034 Milliarden EUR, entsprechend 3,3 Milliarden USD, und sein Energiesegment wuchs um 7,4 %. Das Ergebnis zeigt eine aktive Nachfrage in den energiebezogenen Endmärkten des Unternehmens. Celeros Flow Technology erweiterte und modernisierte im Januar 2025 seine Prüfanlage in Cathcart, Glasgow, und erhöhte die Kapazität für vollständige Leistungsprüfungen von BB5- und BB3-Produkten. Sein Werk in Ontario erhielt im Juni 2025 die ASME-N-Stempel-Kernkraftakkreditierung. Diese Nachweise können relevant sein, wenn Kunden eine beobachtete Prüfung und dokumentierte Qualifikation verlangen.
Lieferanten erweitern ihr Angebot über den anfänglichen Pumpenverkauf hinaus durch drehzahlvariable Kompatibilität, Lebenszyklusüberwachung und Servicevereinbarungen. ANDRITZ berichtete in seinem Geschäftsbericht 2025 über vorsichtiges Kundenverhalten und aufgeschobene Investitionsentscheidungen. Dies begünstigt Anbieter, die Leistungsbewertung, Nachrüstungstechnik und flexiblen Servicesupport bieten können. Torishima beschrieb in seinem Bericht 2025 Auftragsbestandsdruck bei Gas-und-Dampf-Kombikraftwerk- und Abhitzedampferzeuger-Kesselspeisepumpenaufträgen. Lange Vorlaufzeiten machen Fertigungskapazität, Materialbeschaffung und bewährte Ingenieurprozesse zu relevanten Wettbewerbsfaktoren. Flowserves Investorenmitteilungen beschreiben einen Fertigungsstandort in ganz Europa, der die Bedürfnisse der Kunden nach lokaler Produktion und Service unterstützen kann. Der europäische Markt für Kesselspeisepumpen wird daher sowohl durch die Fähigkeit geprägt, Projektzeitpläne einzuhalten, als auch durch Pumpenleistungsanforderungen.
Spezialisierte Lieferanten bleiben relevant, wenn die Anwendung zu spezifisch für ein Standardprodukt ist. Apollo Gößnitz liefert Topfgehäuse- und Ringgehäusepumpen für Hochdruckdienste und belieferte das Wärmeparkprojekt Reuter im Jahr 2025. Sulzers Keadby-2-Referenz demonstriert seine Rolle bei hochförderhöhigen Gas-und-Dampf-Kombikraftwerksaufgaben. KSBs Heißumschaltprojekt in Skoghall demonstriert einen serviceorientierten Ansatz für Ersatzarbeiten an Industriestandorten. CEN- und ISO-Leistungsrahmen erhöhen die für neue Marktteilnehmer in bestimmten Anwendungen erforderliche Dokumentation. Bei kritischen Projekten belohnt der europäische Markt für Kesselspeisepumpen Lieferanten mit bewährten Feldreferenzen und Servicekapazität.
Branchenführer im Bereich europäischer Kesselspeisepumpen
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Flowserve Corporation
-
Grundfos Holding A/S
-
ANDRITZ AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für europäische Kesselspeisepumpen Unternehmen in diesem Bericht
- ANDRITZ AG
- Apollo Gößnitz GmbH
- Bombas Itur, S.A.
- ClydeUnion Pumps
- DICKOW PUMPEN GmbH & Co. KG
- Ebara Corporation
- Flowserve Corporation
- Grundfos Holding A/S
- HERMETIC-Pumpen GmbH
- Klaus Union GmbH & Co. KG
- KSB SE & Co. KGaA
- Ruhrpumpen GmbH
- Speck Pumpen
- SPP Pumps
- Sulzer Ltd.
- Termomeccanica Pompe S.p.A.
- Torishima Pump Mfg. Co., Ltd.
- Weir Group PLC
- Wepuko PAHNKE GmbH
- Wilo SE
Neueste Industrielle Entwicklungen in Markt für europäische Kesselspeisepumpen
- Juli 2026: ANDRITZ erhielt von EDF einen Liefervertrag für Pumpturbinen für die Wasserkraftprojekte Vouglans und Saut-Mortier in Frankreich im unteren zweistelligen Millionen-EUR-Bereich. Die Vergabe signalisiert laufende Kapitalinvestitionen von EDF in seine große Wasserkraftanlagenbasis und positioniert ANDRITZ für weiteren Auftragsfluss in der französischen Wasserinfrastruktur.
- November 2025: GE Vernova erhielt von der Enea Group den Turbinen- und Kraftwerksinselnauftrag für das 1,2-GW-Gas-und-Dampf-Kombikraftwerksprojekt Kozienice in Polen. Der Auftrag gehört zu den größten einzelnen Gasstromerzeugungsaufträgen in Mitteleuropa im Jahr 2025 und erzeugt definierte Kesselspeisepumpen-Beschaffungsanforderungen über die Bau- und Inbetriebnahmephasen hinweg.
- Oktober 2025: KSB lieferte eine HGI-Kesselspeisepumpe mit 2 MW, 327 m³/h, 140 bar und 83 % hydraulischem Wirkungsgrad an das Skoghall-Werk von Stora Enso in Schweden, die ohne Anlagenstillstand installiert wurde. Der Fall setzt einen dokumentierten Effizienz- und Installationsmaßstab für die Heißumschaltung von Hochdruck-Kesselspeisepumpen im biomassebeheizten Zellstoff- und Papiersektor.
- September 2025: Energa unterzeichnete einen Ingenieur-, Beschaffungs- und Bauvertrag im Wert von 3,1 Milliarden PLN, entsprechend 770 Millionen USD, für das Gas-und-Dampf-Kombikraftwerk Grudziądz II mit Siemens Energy als Hauptauftragnehmer. Das Projekt stärkt Polens Pipeline großer Gasstromerzeugungsinvestitionen und schafft Kesselspeisepumpen-Beschaffungsnachfrage für 2026–2028.
Berichtsumfang des Marktes für europäische Kesselspeisepumpen
Eine Kesselspeisepumpe ist ein spezielles Hochdruckgerät, das einem Dampfkessel Speisewasser zuführt, um die erforderlichen Wasser- und Dampferzeugungsniveaus aufrechtzuerhalten.
Der europäische Markt für Kesselspeisepumpen ist nach Pumpentyp, Pumpendesign, Endverbrauchsbranche und Geografie segmentiert. Nach Pumpentyp ist der Markt in horizontale Kesselspeisepumpen und vertikale Kesselspeisepumpen segmentiert. Nach Pumpendesign ist der Markt in mehrstufige Kreiselpumpen, einstufige Kreiselpumpen, Topfgehäuse-Kesselspeisepumpen und Ringgehäuse-Kesselspeisepumpen unterteilt. Nach Endverbrauchsbranche ist der Markt in Stromerzeugung, Öl und Gas, Chemie und Petrochemie, Lebensmittel und Getränke, Zellstoff und Papier, Metalle und Bergbau sowie sonstige industrielle Anwendungen unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für den europäischen Markt für Kesselspeisepumpen in 7 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Horizontale Kesselspeisepumpen |
| Vertikale Kesselspeisepumpen |
| Mehrstufige Kreiselpumpen |
| Einstufige Kreiselpumpen |
| Topfgehäuse-Kesselspeisepumpen |
| Ringgehäuse-Kesselspeisepumpen |
| Stromerzeugung |
| Öl und Gas |
| Chemie und Petrochemie |
| Lebensmittel und Getränke |
| Zellstoff und Papier |
| Metalle und Bergbau |
| Sonstige industrielle Anwendungen |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Vereinigtes Königreich |
| Polen |
| Russland |
| Rest Europas |
| Nach Pumpentyp | Horizontale Kesselspeisepumpen |
| Vertikale Kesselspeisepumpen | |
| Nach Pumpendesign | Mehrstufige Kreiselpumpen |
| Einstufige Kreiselpumpen | |
| Topfgehäuse-Kesselspeisepumpen | |
| Ringgehäuse-Kesselspeisepumpen | |
| Nach Endverbrauchsbranche | Stromerzeugung |
| Öl und Gas | |
| Chemie und Petrochemie | |
| Lebensmittel und Getränke | |
| Zellstoff und Papier | |
| Metalle und Bergbau | |
| Sonstige industrielle Anwendungen | |
| Nach Geografie | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Rest Europas |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der europäische Markt für Kesselspeisepumpen bis 2032 erreichen?
Der Bericht prognostiziert einen Wert von 221,63 Millionen USD bis 2032, ausgehend von 177,03 Millionen USD im Jahr 2026, bei einem CAGR von 3,82 % über 2027–2032.
Welcher Pumpentyp hat die größte Position in Europa?
Horizontalpumpen hielten im Jahr 2026 einen Anteil von 67,5 %, da sie in installierten Wärme-, Gas-und-Dampf-Kombikraftwerk- und industriellen Kesselsystemen weiterhin weit verbreitet sind.
Welches Kesselspeisepumpendesign wächst in Europa am schnellsten?
Topfgehäusepumpen sollen bis 2032 mit einem CAGR von 4,3 % wachsen, unterstützt durch Hochdruckanforderungen in Gas-und-Dampf-Kombikraftwerken.
Welche Endverwendungsanwendung führt die regionale Nachfrage an?
Die Stromerzeugung führte im Jahr 2026 mit 37,6 %, unterstützt durch Gas-und-Dampf-Kombikraftwerksprojekte, Biomasseumrüstungen und Upgrades von Wärmeanlagen.
Warum wird erwartet, dass Polen schneller wächst als andere europäische Länder?
Polen soll bis 2032 mit 4,9 % wachsen, da Gas-, Biomasse- und Abfallverwertungsprojekte gemeinsam voranschreiten.
Welche Faktoren können Kesselspeisepumpen-Ersatzprojekte verzögern?
Hohe Investitionskosten, Qualifizierungszyklen, Wechselbetriebsrisiken, begrenzte Überholungskapazität und lange Vorlaufzeiten für Spezialkomponenten können Investitionen verzögern.