
Tamanho e Participação do Mercado de Tratamento de Sementes com Biopesticidas na Europa, Oriente Médio e África (EMEA)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
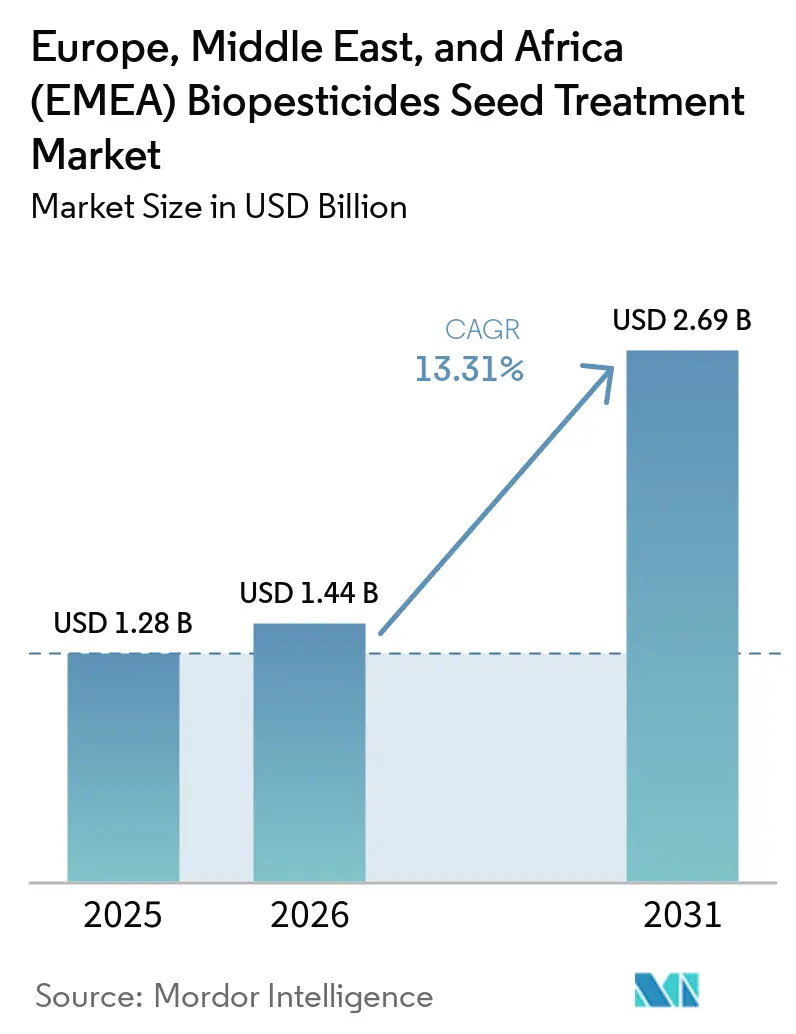
| Tamanho do mercado no ano base (2025) | 1.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.31 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Sementes com Biopesticidas na Europa, Oriente Médio e África (EMEA) por Mordor Intelligence
O tamanho do mercado de tratamento de sementes com biopesticidas na Europa, Oriente Médio e África (EMEA) foi avaliado em 1,28 bilhões de USD em 2025 e está projetado para atingir 1,44 bilhões de USD em 2026 e 2,69 bilhões de USD até 2031, crescendo a um CAGR de 13,31% de 2026 a 2031. O crescimento no mercado de tratamento de sementes com biopesticidas da EMEA está sendo impulsionado pelo aumento do escrutínio regulatório sobre ativos sintéticos de tratamento de sementes na Europa e por uma mudança mais ampla em direção a programas de proteção de culturas com baixo resíduo em sistemas agrícolas orientados à exportação. O ambiente regulatório permanece favorável, com a Estratégia do Prado ao Prato da União Europeia e a proposta Omnibus X de dezembro de 2025 reforçando a transição para soluções biológicas de proteção de culturas de menor risco e apoiando sua integração mais ampla nos programas de proteção de culturas[1]. O mercado também está se beneficiando da integração de ativos biológicos nos fluxos de trabalho padrão de revestimento de sementes comerciais, ajudando a fazer a transição do uso de ensaios em fase piloto para práticas repetíveis em grande escala. A dinâmica competitiva está se tornando mais focada em capacidade, com os principais fornecedores expandindo as capacidades de fermentação, formulação e revestimento para garantir o fornecimento e manter as margens à medida que a adoção aumenta. No entanto, a variabilidade no desempenho em campo em climas mais quentes e a complexidade das aprovações regulatórias em múltiplos países continuam a influenciar o ritmo de expansão no Oriente Médio e na África.
Principais Conclusões do Relatório
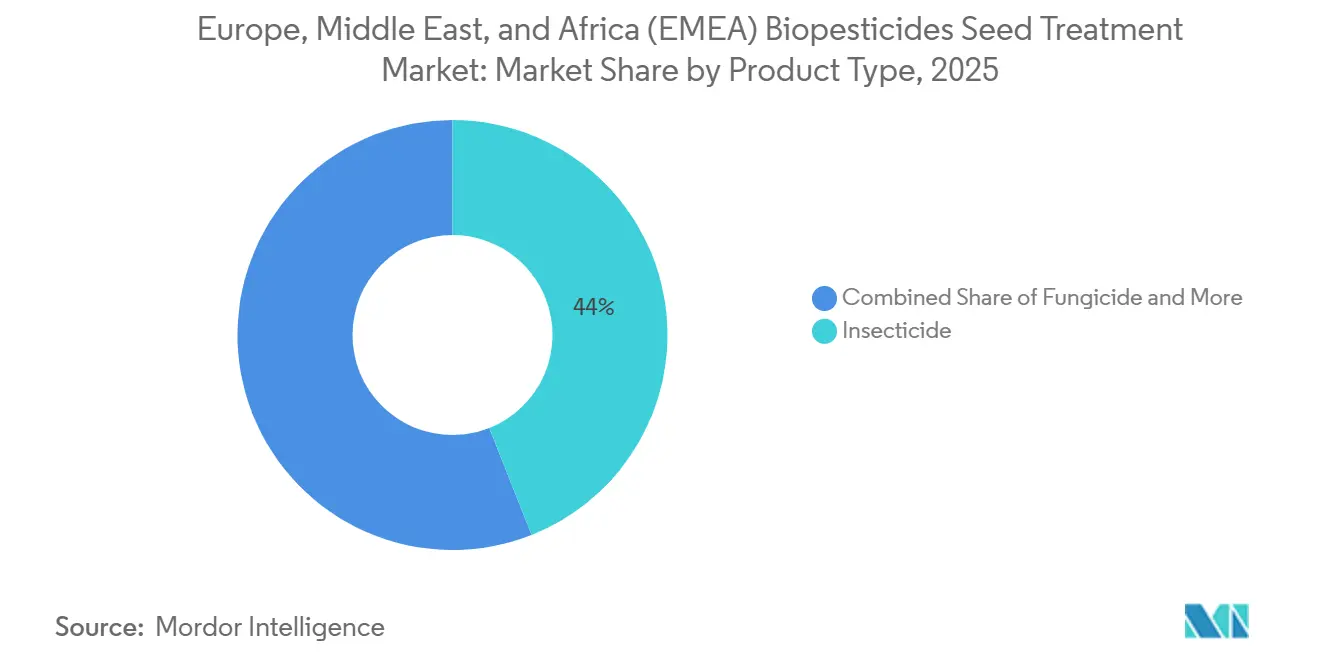
- Por tipo de produto, os inseticidas representaram 44,0% da participação do mercado de tratamento de sementes com biopesticidas na Europa, Oriente Médio e África em 2025, enquanto o segmento de outros pesticidas tem previsão de crescer a um CAGR de 14,8% de 2026 a 2031.
- Por usuário final, o segmento comercial representou 58,0% do tamanho do mercado de tratamento de sementes com biopesticidas na Europa, Oriente Médio e África em 2025 e também é o segmento de crescimento mais rápido, com previsão de crescer a um CAGR de 13,9% de 2026 a 2031.
- Por técnica de aplicação, o revestimento de sementes representou a maior participação de 41,0% em 2025 e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 15,6% de 2026 a 2031.
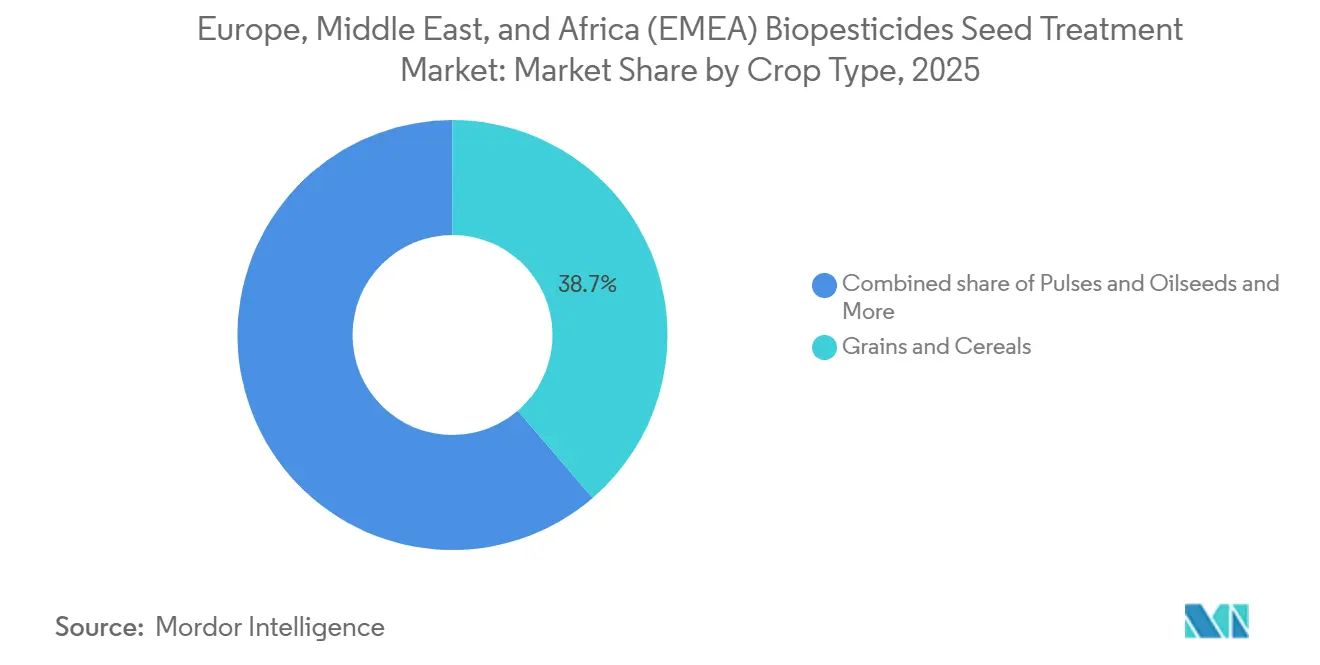
- Por tipo de cultura, grãos e cereais detinham uma participação de 38,7% em 2025, enquanto leguminosas e oleaginosas têm previsão de crescer a um CAGR de 14,2% entre 2026 e 2031.
- Por geografia, a Europa detinha uma participação de 61,0% em 2025, enquanto o Oriente Médio tem previsão de expandir a um CAGR de 15,4% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Tratamento de Sementes com Biopesticidas na Europa, Oriente Médio e África (EMEA)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Proteção de Culturas com Baixo Resíduo | +2.2% | Europa e Oriente Médio, mais forte na França, Alemanha, Países Baixos e Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Expansão de Biológicos nos Fluxos de Trabalho de Revestimento de Sementes | +1.8% | Em toda a Europa, com adoção antecipada na Alemanha, França e Países Baixos, com expansão para o Oriente Médio | Médio prazo (2-4 anos) |
| Adoção pelo Produtor de Proteção de Culturas Preventiva no Início da Estação | +1.7% | Europa e África do Sul, com adoção antecipada em sistemas de trigo e milho | Médio prazo (2-4 anos) |
| Pressão Regulatória sobre Tratamentos Sintéticos de Sementes | +2.0% | Europa, com expansão para o Oriente Médio e Norte da África | Curto prazo (≤ 2 anos) |
| Compatibilidade com Entrega Precisa de Sementes e Microdosagem | +1.2% | Europa Central e Ocidental, com uso emergente na agricultura em ambiente controlado do Golfo | Longo prazo (≥ 4 anos) |
| Estabilidade de Cepas e Inovação no Manuseio de Sementes | +1.1% | Em toda a EMEA, com alta relevância nas cadeias logísticas de clima quente no Oriente Médio e na África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Proteção de Culturas com Baixo Resíduo
Os sistemas agrícolas orientados à exportação estão remodelando as decisões de insumos no mercado de tratamento de sementes com biopesticidas da EMEA. Os compradores que abastecem as cadeias alimentares europeias continuam a priorizar a conformidade estrita com resíduos, influenciando cada vez mais as decisões de tratamento de sementes antes do início do plantio. Essa tendência é particularmente relevante em sistemas de culturas onde os produtores buscam reduzir as aplicações químicas em estágios posteriores e iniciar a temporada com programas de proteção de culturas mais limpos e sustentáveis. A orientação política continua a reforçar essa transição, com estratégias regulatórias focadas na redução da dependência de pesticidas químicos convencionais e na promoção de alternativas mais seguras. A Estratégia do Prado ao Prato permanece central para essa mudança, com meta de redução de 50% no uso e risco de pesticidas químicos até 2030 na União Europeia[2]. Desenvolvimentos recentes de política também apoiam a adoção mais rápida de soluções de biocontrole, criando um caminho regulatório mais favorável para produtos biológicos de proteção de culturas. No mercado, esses desenvolvimentos fortalecem o argumento comercial para tratamentos microbianos e biológicos de sementes que alinham as práticas agronômicas com os requisitos comerciais sensíveis a resíduos. Eles também expandem a base de demanda endereçável geral, à medida que a adoção se estende cada vez mais além da produção orgânica certificada para a agricultura comercial convencional.
Expansão de Biológicos nos Fluxos de Trabalho de Revestimento de Sementes
O mercado de tratamento de sementes com biopesticidas da EMEA está ganhando impulso à medida que os ativos biológicos são cada vez mais incorporados aos fluxos de trabalho padrão de revestimento de sementes, em vez de permanecerem limitados a programas de ensaios de nicho. Uma vez que uma empresa de sementes integra um tratamento biológico em seu processo de revestimento de rotina, a adoção se torna mais consistente e menos dependente do manuseio no nível da fazenda. Essa transição está fortalecendo o argumento comercial para os biológicos, melhorando a escalabilidade e a eficiência operacional. A BASF SE afirma que o Integral Pro, baseado em Bacillus amyloliquefaciens MBI600, protegeu milhões de hectares de colza na Europa. A empresa recebeu seu primeiro registro para girassol na França em novembro de 2025, com disponibilidade em toda a União Europeia (UE) planejada para a temporada de semeadura de 2026[3]. Ao mesmo tempo, a mudança para sistemas de revestimento avançados está aumentando a importância da compatibilidade de formulação e da integração de processos. Como resultado, o mercado está se tornando mais estreitamente ligado à expertise em formulação e ao desempenho do revestimento do que à simples disponibilidade de ingredientes ativos. Essa dinâmica favorece os fornecedores que conseguem alinhar a eficácia biológica com os requisitos físicos e operacionais do processamento industrial de sementes.
Adoção pelo Produtor de Proteção de Culturas Preventiva no Início da Estação
O mercado de tratamento de sementes com biopesticidas da EMEA também é apoiado por uma mudança em direção à proteção preventiva no plantio. Os produtores preferem cada vez mais produtos que apoiem o estabelecimento radicular e o vigor inicial antes que a pressão de pragas ou doenças se torne visível no campo. A Corteva apresentou o Ympact no Cereals 2026 no Reino Unido como um tratamento de sementes projetado para apoiar o crescimento de plântulas e a tolerância ao estresse abiótico por meio de uma formulação à base de nutrientes e húmica. Esse posicionamento está alinhado com as preferências dos produtores por programas de proteção antecipada que podem reduzir a necessidade de intervenções posteriores. Também reflete a realidade operacional das grandes fazendas comerciais, que preferem finalizar as decisões de tratamento antes que a janela de semeadura se estreite. O Alltech Agri-Food Outlook de 2025 destacou a importância da disponibilidade de grãos e culturas de cereais para os mercados regionais de alimentação animal, reforçando o papel da qualidade das sementes e do manejo de culturas no início da estação nas principais regiões produtoras de grãos. No mercado, os padrões de uso preventivo ajudam os biológicos a ganhar tração porque se alinham melhor com o momento do tratamento de sementes do que muitas aplicações biológicas durante a estação. Esse impulsionador é particularmente relevante onde as restrições de mão de obra, tempo de pulverização e acesso ao campo tornam a intervenção antecipada mais valiosa.
Pressão Regulatória sobre Tratamentos Sintéticos de Sementes
A pressão regulatória continua sendo um dos impulsionadores de demanda mais claros no mercado de tratamento de sementes com biopesticidas da EMEA. Em 2024, a Autoridade Europeia para a Segurança dos Alimentos (EFSA) endureceu suas avaliações de risco e removeu a clotianidina e o tiametoxam dos usos aprovados de tratamento de sementes em grandes áreas de culturas em fileiras, ampliando a janela de substituição para alternativas biológicas. Essa mudança é significativa porque os programas de tratamento de sementes são frequentemente revisados rapidamente quando opções sintéticas estabelecidas perdem aprovação. O apoio político ao biocontrole se fortaleceu ainda mais no final de 2025, quando o Parlamento Europeu adotou seu relatório de iniciativa própria sobre substâncias de biocontrole com 90,8% de apoio. Ao mesmo tempo, o contínuo apoio político e regulatório às soluções de biocontrole está melhorando a confiança dos fornecedores e incentivando o investimento no desenvolvimento de produtos biológicos. Essas mudanças estão remodelando o cenário competitivo ao aumentar a importância estratégica das aprovações regulatórias antecipadas. Como resultado, as empresas que estabelecem soluções biológicas conformes mais cedo estão melhor posicionadas para garantir relacionamentos comerciais de longo prazo com processadores de sementes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eficácia Variável em Campo em Diferentes Condições de Solo e Clima | -1.5% | Oriente Médio e África, com exposição adicional na Europa Mediterrânea | Longo prazo (≥ 4 anos) |
| Vida Útil Limitada e Sensibilidade ao Armazenamento dos Biológicos | -1.2% | África e Oriente Médio, com expansão para a Europa Oriental | Médio prazo (2-4 anos) |
| Percepção de Custo-Desempenho Mais Elevado em Comparação com Produtos Químicos Convencionais | -1.0% | Pan-EMEA, mais aguda na Europa Oriental e na África Subsaariana | Médio prazo (2-4 anos) |
| Registro Fragmentado e Complexidade de Aprovação de Tratamento de Sementes | -1.3% | Europa, África e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eficácia Variável em Campo em Diferentes Condições de Solo e Clima
O desempenho variável em diferentes condições de solo e clima continua sendo uma grande restrição ao mercado. A atividade biológica durante a curta janela entre a semeadura e o estabelecimento da cultura depende fortemente da temperatura do solo, umidade, pH e da comunidade microbiana local. Essas condições variam consideravelmente em toda a EMEA, particularmente entre a Europa temperada e as zonas de produção quentes e áridas. Um estudo de 2026 na revista Plants avaliou agentes bacterianos de biocontrole contra pragas de ácaros da oliveira nas condições da Arábia Saudita, destacando a importância de soluções biológicas testadas localmente para aplicações específicas de clima e pragas. No mercado de tratamento de sementes com biopesticidas da EMEA, um único resultado ruim em campo pode ter um efeito desproporcional, pois os produtores frequentemente dependem da observação de pares antes de adotar uma nova abordagem de tratamento. Isso torna os dados de ensaios gerados localmente mais importantes do que as alegações de eficácia de outras geografias. Até que os fornecedores construam uma validação mais ampla em sistemas de cultivo quentes e com estresse hídrico, a variabilidade de desempenho ligada ao clima continuará a restringir a adoção.
Vida Útil Limitada e Sensibilidade ao Armazenamento dos Biológicos
A sensibilidade ao armazenamento continua a restringir o mercado, particularmente fora das redes de distribuição europeias bem estabelecidas. Muitos tratamentos biológicos de sementes são mais vulneráveis ao calor e às condições de manuseio do que os produtos sintéticos convencionais. Isso cria risco nos canais de distribuidores onde as temperaturas de armazém são elevadas e o giro de estoque é inconsistente. Avaliações do setor destacaram barreiras regulatórias e de comercialização em partes da África, e esses desafios estão intimamente ligados à dificuldade de movimentar produtos biológicos sensíveis por cadeias de suprimentos locais fragmentadas. A ênfase na manutenção da integridade do produto em condições de temperatura extrema demonstra por que a estabilidade se tornou um fator diferenciador crítico, em vez de uma característica secundária de formulação. No mercado de tratamento de sementes com biopesticidas da EMEA, as limitações de vida útil influenciam diretamente a confiança dos distribuidores, a confiança dos produtores e a disponibilidade do produto no ponto de uso. Os sistemas líquidos permanecem atraentes porque se alinham com os requisitos de precisão de tratamento comercial, mas também aumentam a pressão sobre a estabilidade da formulação. Até que produtos mais estáveis em temperatura ambiente e de alta concentração se tornem amplamente disponíveis, a sensibilidade ao armazenamento continuará a restringir a adoção regional mais ampla.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Inseticidas Lideram enquanto Outros Pesticidas Aceleram
Os inseticidas representaram 44,0% da participação do mercado de tratamento de sementes com biopesticidas da EMEA em 2025, tornando-os o maior tipo de produto no mix atual. Essa liderança reflete a necessidade contínua de proteção contra pragas no início da estação em sistemas de cereais, milho, beterraba sacarina e oleaginosas na Europa Ocidental e Central. A redução gradual na disponibilidade de certas opções sintéticas de tratamento de sementes aumentou a relevância de alternativas biológicas de controle de insetos nesses sistemas de culturas. Como resultado, o mercado continua a depender do controle de insetos como principal ponto de entrada em aplicações de culturas em fileiras em grande escala.
O fungicida é o segundo maior segmento, apoiado pelo uso estabelecido de produtos microbianos de controle de doenças em programas de proteção na fase de sementes. Produtos como o Cerall e o Cedomon da Koppert B.V. continuam a apoiar a adoção do controle biológico para doenças transmitidas por sementes em cevada, aveia e culturas relacionadas, mantendo os biológicos fungicidas estreitamente alinhados com as práticas de manejo integrado de pragas. O segmento de outros pesticidas tem previsão de registrar um CAGR de 14,8% de 2026 a 2031, à medida que os fornecedores se expandem para nematicidas bioquímicos, biorrepelentes e ativadores de defesa vegetal. Esse crescimento é apoiado por um ambiente regulatório cada vez mais favorável a categorias de proteção de culturas de menor risco. No setor, isso sugere que o mix de produtos continuará a se diversificar, mesmo que o controle de insetos mantenha sua posição de liderança.

Por Usuário Final: A Dominância Comercial Reflete a Escala do Processamento Industrial de Sementes
O segmento Comercial representou 58,0% do mercado de tratamento de sementes com biopesticidas da EMEA em 2025, refletindo a forte dependência de infraestrutura profissional de tratamento de sementes. Grandes empresas de sementes e instalações de condicionamento aplicam produtos biológicos com maior precisão de dosagem, consistência de revestimento e confiabilidade de manuseio em comparação com as operações no nível de fazenda. Essa vantagem operacional é importante porque os tratamentos biológicos de sementes são mais sensíveis à qualidade da aplicação do que os produtos convencionais. Por essa razão, os canais comerciais continuam sendo a rota mais eficaz para o dimensionamento do mercado.
O segmento Comercial também tem previsão de crescer a 13,9%, de 2026 a 2031, tornando-o o perfil de usuário final de crescimento mais rápido, à medida que os fornecedores priorizam ambientes com o maior controle de fluxo de trabalho. O trabalho da Incotec B.V. (Croda International plc) em revestimentos sem microplásticos reflete uma mudança mais ampla em direção a sistemas de processamento mais avançados e prontos para regulamentação em ambientes de tratamento comercial. A Novonesis A/S também expandiu seu alcance de distribuição de biossoluções em 2026, cobrindo aplicações de tratamento de sementes em grandes culturas em fileiras e de especialidade, apoiando o desenvolvimento de longo prazo de canais comerciais formais para produtos biológicos. O tratamento no nível de fazenda permanece relevante em partes da África onde a infraestrutura centralizada de tratamento é menos desenvolvida, mas os processadores comerciais continuam sendo o canal principal. No mercado, esse padrão favorece as empresas que podem oferecer não apenas ingredientes ativos, mas também confiabilidade de aplicação.
Por Técnica de Aplicação: O Revestimento de Sementes Comanda Tanto a Escala quanto o Crescimento
O Revestimento de Sementes representou 41,0% do mercado de tratamento de sementes com biopesticidas da EMEA em 2025 e também é a técnica de aplicação de crescimento mais rápido, com um CAGR previsto de 15,6% de 2026 a 2031. O segmento lidera porque fornece um método consistente para fixar ativos biológicos à superfície da semente, mantendo a fluidez, a qualidade visual e o desempenho de manuseio. Esses atributos são particularmente importantes em programas de cereais e oleaginosas em grande escala, onde a uniformidade e a confiabilidade são críticas. Como resultado, os sistemas de revestimento permanecem centrais para a expansão comercial do mercado.
A restrição de microplásticos de 2028 na Europa acrescenta maior relevância a este segmento, pois os futuros sistemas de revestimento devem ser biologicamente compatíveis e em conformidade com a regulamentação. A orientação publicada pela Incotec B.V. (Croda International plc) sobre formulações sem microplásticos indica que essa transição já está em andamento e requer validação antecipada pelas empresas de sementes antes que a regulamentação entre em vigor. O tratamento de sementes permanece relevante onde equipamentos mais simples são comuns, particularmente em partes da Europa Oriental e da África. O peletização de sementes também mantém um papel em sementes de especialidade, onde o maior valor unitário suporta custos de processamento mais elevados. No geral, as tecnologias de revestimento que oferecem tanto eficácia quanto conformidade devem manter uma posição forte no mercado.
Por Tipo de Cultura: Grãos e Cereais Lideram enquanto Leguminosas e Oleaginosas Registram o Maior Crescimento
Grãos e cereais representaram 38,7% da participação do mercado de tratamento de sementes com biopesticidas da EMEA em 2025, tornando-os o maior segmento por tipo de cultura. Isso reflete a escala do trigo, cevada e culturas relacionadas nas principais regiões agrícolas europeias. A extensa base de cereais fornece acesso a sistemas comerciais de processamento de sementes bem estabelecidos que apoiam a adoção de tratamentos biológicos de sementes em escala. Como resultado, os cereais continuam a formar a base da demanda do mercado.
Leguminosas e oleaginosas são o segmento de crescimento mais rápido, expandindo com um CAGR previsto de 14,2% de 2026 a 2031, à medida que os tratamentos de sementes orientados para a fixação de nitrogênio e a saúde radicular se expandem em leguminosas e culturas adjacentes. A contínua implantação do Integral Pro pela BASF SE na Europa demonstra como a adoção de tratamento biológico de sementes em grandes culturas de campo pode criar um modelo comercial para uma expansão mais ampla de culturas. O LALFIX START PULSES GR da Lallemand Inc. apoia ainda mais o segmento de tratamento biológico focado em leguminosas, combinando o desempenho do rizóbio com a solubilização de fosfato em um formato de tratamento de sementes. Frutas e vegetais permanecem menores em volume, mas oferecem demanda atraente onde o gerenciamento de resíduos e o valor da cultura justificam escolhas de tratamento premium. No mercado, a expansão do mix de culturas deve ser impulsionada por leguminosas, oleaginosas e horticultura de alto valor, em vez de por um declínio na dominância dos cereais.
Análise Geográfica
A Europa detinha 61,0% do mercado de tratamento de sementes com biopesticidas da EMEA em 2025 e continua a servir como o centro político e comercial do setor. A região permanece o centro político do mercado, pois as decisões regulatórias sobre ativos sintéticos e aprovações de biocontrole moldam tanto a demanda quanto a estratégia dos fornecedores. Alemanha, França, Reino Unido e Itália permanecem a base comercial central por causa de sua escala em cereais, oleaginosas e sistemas de culturas de maior valor. A estratégia do Prado ao Prato mantém a Europa focada na redução do uso e risco de pesticidas químicos, apoiando a substituição contínua em direção à proteção biológica na fase de sementes. O apoio político ao biocontrole também se fortaleceu no final de 2025, adicionando confiança ao planejamento de produtos de longo prazo na região.
O Oriente Médio é a geografia de crescimento mais rápido, com previsão de crescer a um CAGR de 15,4% de 2026 a 2031. A demanda está ligada à política de segurança alimentar, à expansão de estufas e ambientes controlados e à necessidade de sistemas de proteção de culturas que se alinhem com cadeias de suprimentos sensíveis a resíduos. O memorando de entendimento de dezembro de 2024 entre a Silal e a Bayer AG reflete como os fornecedores estão vinculando estratégias de agricultura biológica e digital a sistemas de agricultura no deserto na região. A região ainda enfrenta restrições técnicas relacionadas ao estresse climático, estabilidade de formulação e requisitos de validação local, que afetam a rapidez com que novos produtos podem escalar.
A África representou uma parcela significativa do mercado e está projetada para expandir de forma constante. A horticultura orientada à exportação na África do Sul e no Egito continua a apoiar a demanda, pois os produtores devem manter a qualidade das culturas enquanto atendem aos rigorosos requisitos de resíduos nos mercados de destino. O Quênia e outros mercados da África Oriental também são relevantes, pois os programas de segurança alimentar e o crescimento da área de leguminosas estão criando oportunidades para produtos de tratamento microbiano de sementes. No nível empresarial, a presença da Andermatt na África Oriental e seu trabalho de distribuição em torno de produtos de tratamento de sementes ilustram como os fornecedores estão usando plataformas operacionais regionais para construir acesso comercial ao longo do tempo. A África oferece um caminho de crescimento significativo para o mercado de tratamento de sementes com biopesticidas da EMEA, mas o dimensionamento real dependerá de trabalho de ensaios locais, clareza de registro e desenvolvimento de canais.
Cenário Competitivo
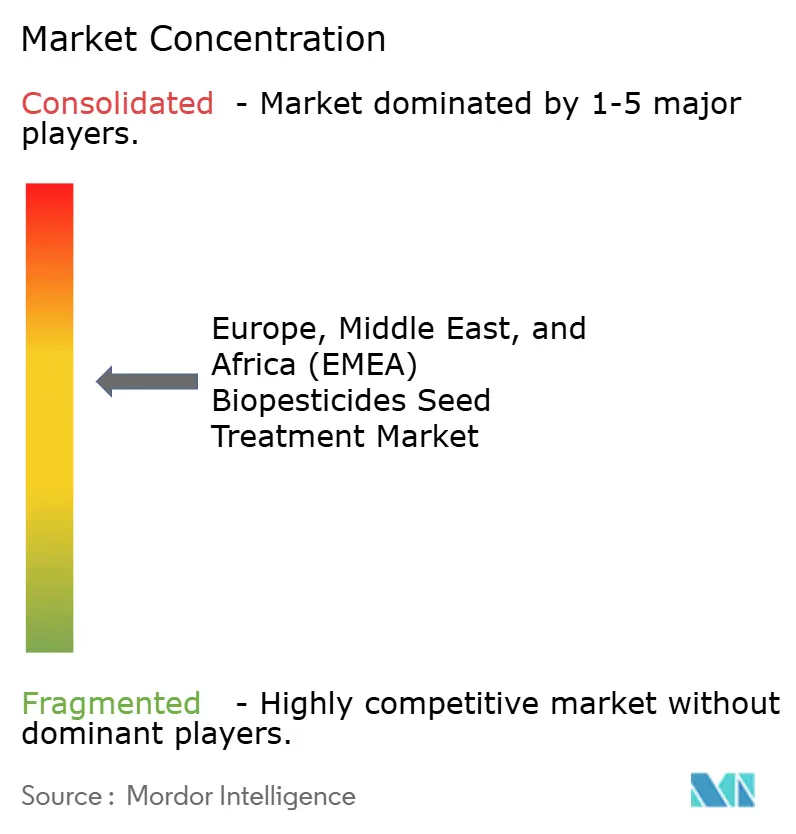
O mercado de tratamento de sementes com biopesticidas da EMEA é moderadamente concentrado, com os cinco principais participantes, como Bayer AG, Syngenta AG, BASF SE, Corteva Agriscience e Novonesis A/S, juntos representando uma parcela significativa em 2025. Essa estrutura fornece às empresas líderes vantagens em redes de distribuição, capacidades regulatórias e relacionamentos estabelecidos com processadores comerciais de sementes. Ao mesmo tempo, uma parcela significativa do mercado permanece fora do nível superior, permitindo espaço para que participantes especializados compitam de forma eficaz.
As empresas líderes estão fortalecendo suas posições por meio de investimentos em capacidade de produção, capacidades de formulação e plataformas biológicas integradas. A expansão da infraestrutura de fermentação e o desenvolvimento de portfólio estão ajudando a garantir a continuidade do fornecimento e a apoiar a demanda crescente. Um movimento definidor em 2026 foi o comissionamento pela BASF SE de sua planta de fermentação BioHub em Ludwigshafen, Alemanha, que traz a produção de ingredientes ativos biologicamente em escala industrial mais para dentro da empresa e fortalece o controle sobre a continuidade do fornecimento[4]. Esses esforços também estão reforçando a importância da escala operacional e da expertise técnica para manter uma vantagem competitiva.
As empresas especializadas continuam a capturar oportunidades por meio de inovação direcionada, expertise regional e ofertas de produtos diferenciadas. Muitas se concentram em culturas específicas, cepas microbianas ou estratégias de distribuição localizadas para construir presença no mercado. Como resultado, a concorrência no mercado de tratamento de sementes com biopesticidas da EMEA é cada vez mais moldada por uma combinação de escala, consistência de produtos, prontidão regulatória e execução nos canais comerciais.
Líderes do Setor de Tratamento de Sementes com Biopesticidas na Europa, Oriente Médio e África (EMEA)
-
Bayer AG
-
Syngenta AG
-
BASF SE
-
Corteva Agriscience
-
Novonesis A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: A BASF SE comissionou sua planta de fermentação BioHub em Ludwigshafen, Alemanha, com produção comercial de principais ingredientes ativos biológicos. A instalação produz fungicidas biológicos e produtos biológicos de tratamento de sementes, aumentando a flexibilidade de produção e a resiliência da cadeia de suprimentos.
- Novembro de 2025: A BASF SE recebeu registro oficial na França para o tratamento biológico de sementes com fungicida Integral Pro para girassóis, sua primeira aprovação de girassol na UE, permitindo maior disponibilidade regional a partir da temporada de semeadura seguinte.
- Agosto de 2025: A Provivi e a Andermatt Biocontrol AG firmaram parceria para desenvolver e distribuir novas soluções para o manejo da lagarta-do-cartucho e da traça-falsa-da-maçã na África Oriental. A parceria combina tecnologias avançadas de proteção biológica de culturas com força de distribuição regional, melhorando o acesso a soluções sustentáveis de manejo de pragas em mercados agrícolas emergentes.
Escopo do Relatório do Mercado de Tratamento de Sementes com Biopesticidas na Europa, Oriente Médio e África (EMEA)
aplicação de agentes de proteção de culturas de origem biológica, como microrganismos, incluindo bactérias e fungos, extratos vegetais ou compostos de ocorrência natural diretamente nas sementes antes do plantio para protegê-las de pragas e doenças e para apoiar o crescimento inicial das plantas.
O Relatório do Mercado de Tratamento de Sementes com Biopesticidas na Europa, Oriente Médio e África (EMEA) é Segmentado por Tipo de Produto (Inseticida, Fungicida e Outros Pesticidas), por Usuário Final (Comercial e Nível de Fazenda), por Técnica de Aplicação (Revestimento de Sementes, Peletização de Sementes, Tratamento de Sementes e Outras Técnicas de Aplicação), por Tipo de Cultura (Grãos e Cereais, Leguminosas e Oleaginosas, Frutas e Vegetais e Outros Tipos de Cultura) e por Geografia (Europa, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Inseticida |
| Fungicida |
| Outros Pesticidas |
| Comercial |
| Nível de Fazenda |
| Revestimento de Sementes |
| Peletização de Sementes |
| Tratamento de Sementes |
| Outras Técnicas de Aplicação |
| Grãos e Cereais |
| Leguminosas e Oleaginosas |
| Frutas e Vegetais |
| Outros Tipos de Cultura |
| Europa | Reino Unido |
| Alemanha | |
| Rússia | |
| Espanha | |
| Itália | |
| França | |
| Restante da Europa | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Omã | |
| Restante do Oriente Médio | |
| África | Egito |
| Etiópia | |
| África do Sul | |
| Restante da África |
| Por Tipo de Produto | Inseticida | |
| Fungicida | ||
| Outros Pesticidas | ||
| Por Usuário Final | Comercial | |
| Nível de Fazenda | ||
| Por Técnica de Aplicação | Revestimento de Sementes | |
| Peletização de Sementes | ||
| Tratamento de Sementes | ||
| Outras Técnicas de Aplicação | ||
| Por Tipo de Cultura | Grãos e Cereais | |
| Leguminosas e Oleaginosas | ||
| Frutas e Vegetais | ||
| Outros Tipos de Cultura | ||
| Por Geografia | Europa | Reino Unido |
| Alemanha | ||
| Rússia | ||
| Espanha | ||
| Itália | ||
| França | ||
| Restante da Europa | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Omã | ||
| Restante do Oriente Médio | ||
| África | Egito | |
| Etiópia | ||
| África do Sul | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de tratamento de sementes com biopesticidas da EMEA em 2031?
O mercado de tratamento de sementes com biopesticidas da EMEA está projetado para atingir 2,69 bilhões de USD até 2031, ante 1,44 bilhões de USD em 2026.
O que está impulsionando o crescimento no tratamento biológico de sementes na EMEA?
O crescimento está sendo apoiado por limites mais rígidos sobre ativos sintéticos de tratamento de sementes, demanda por proteção de culturas com baixo resíduo e maior uso de biológicos nos fluxos de trabalho de revestimento de sementes comerciais.
Qual tipo de produto lidera a demanda neste espaço?
Os inseticidas lideraram o mercado em 2025 com uma participação de 44,0%, refletindo a forte demanda por manejo de pragas no início da estação em grandes culturas de campo.
Qual técnica de aplicação está crescendo mais rapidamente?
O Revestimento de Sementes é a técnica de crescimento mais rápido, com um CAGR projetado de 15,6% até 2031, e também detinha a maior participação de 41,0% em 2025.
Qual região dentro da EMEA está se expandindo mais rapidamente?
O Oriente Médio tem previsão de crescer mais rapidamente a um CAGR de 15,4% até 2031, apoiado por programas de segurança alimentar e investimentos em agricultura protegida.