
Größe und Marktanteil des Europe, Middle East, and Africa (EMEA) Marktes für Biopestizid-Saatgutbehandlung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
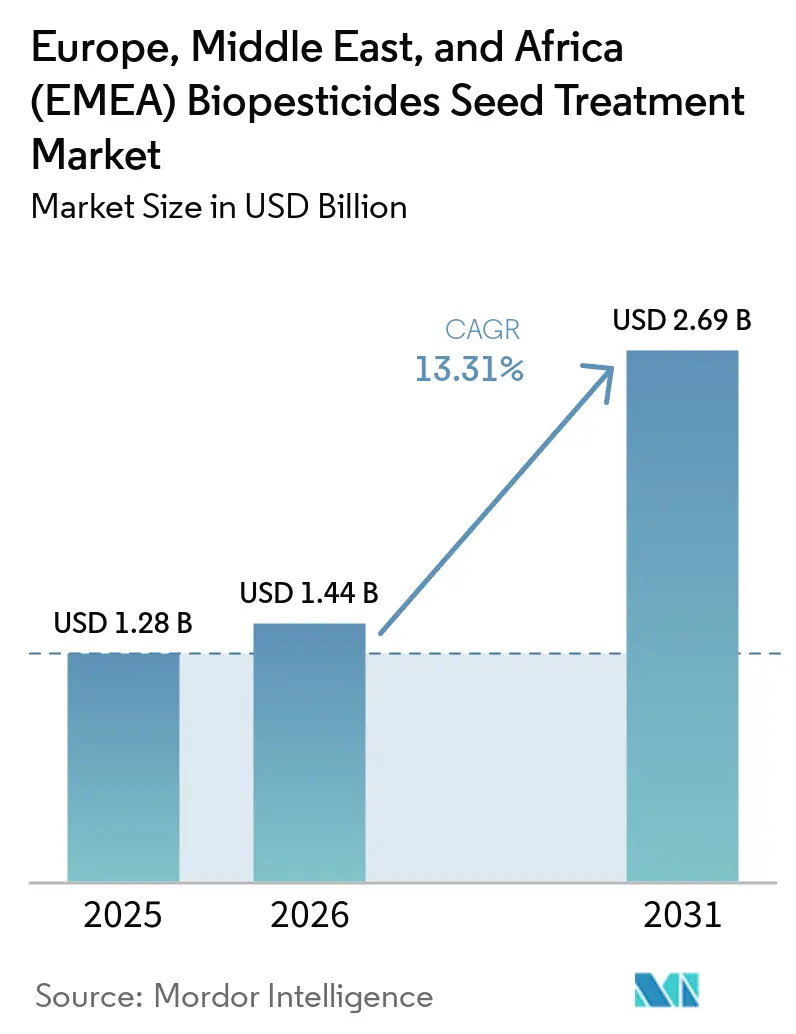
| Marktgröße im Basisjahr (2025) | 1.28 Milliarden US-Dollar |
| Marktgröße (2026) | 1.44 Milliarden US-Dollar |
| Marktgröße (2031) | 2.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.31 % |
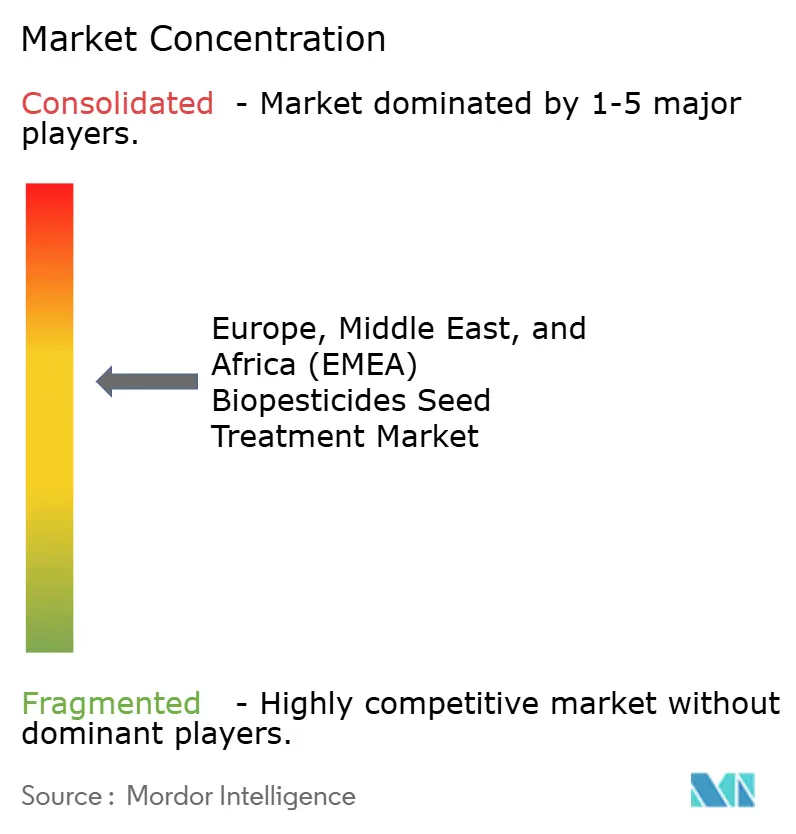
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Europe, Middle East, and Africa (EMEA) Marktes für Biopestizid-Saatgutbehandlung von Mordor Intelligence
Die Marktgröße des Europe, Middle East, and Africa (EMEA) Marktes für Biopestizid-Saatgutbehandlung wurde im Jahr 2025 auf 1,28 Milliarden USD geschätzt und soll bis 2026 auf 1,44 Milliarden USD und bis 2031 auf 2,69 Milliarden USD anwachsen, mit einer CAGR von 13,31 % von 2026 bis 2031. Das Wachstum im EMEA-Markt für Biopestizid-Saatgutbehandlung wird durch eine zunehmende regulatorische Kontrolle synthetischer Saatgutbehandlungswirkstoffe in Europa und eine breitere Verlagerung hin zu rückstandsarmen Pflanzenschutzprogrammen in exportorientierten Agrarsystemen angetrieben. Das regulatorische Umfeld bleibt unterstützend, wobei die Farm-to-Fork-Strategie der Europäischen Union und der Omnibus-X-Vorschlag vom Dezember 2025 die Verlagerung hin zu biologischen Pflanzenschutzlösungen mit geringerem Risiko verstärken und deren breitere Integration in Pflanzenschutzprogramme unterstützen[1]. Der Markt profitiert auch von der Integration biologischer Wirkstoffe in standardisierte kommerzielle Saatgutbeschichtungsabläufe, was den Übergang von Pilotversuchen zu wiederholbaren großflächigen Praktiken erleichtert. Die Wettbewerbsdynamik wird zunehmend kapazitätsorientierter, wobei führende Anbieter ihre Fermentations-, Formulierungs- und Beschichtungskapazitäten ausbauen, um die Versorgung zu sichern und die Margen bei steigender Nachfrage zu halten. Allerdings beeinflussen die Variabilität der Feldleistung in wärmeren Klimazonen und die Komplexität multinationaler Zulassungsverfahren weiterhin das Expansionstempo im Nahen Osten und in Afrika.
Wichtigste Erkenntnisse des Berichts
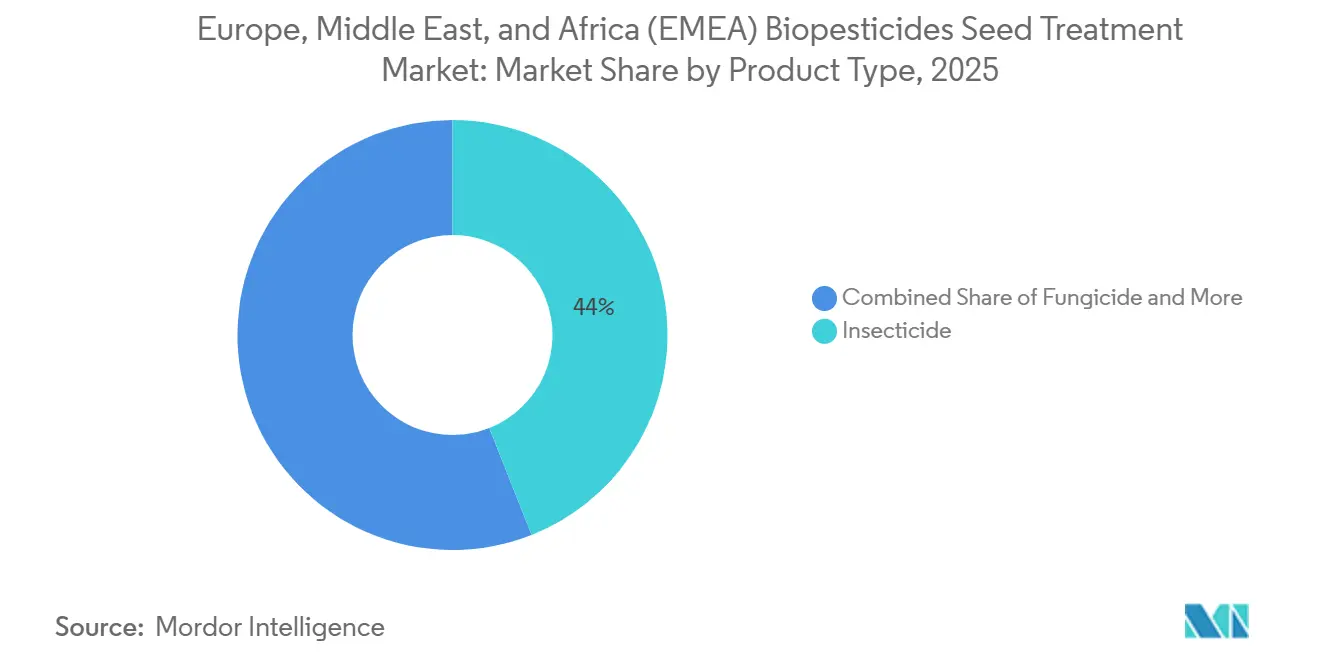
- Nach Produkttyp entfiel im Jahr 2025 ein Anteil von 44,0 % des Europe, Middle East, and Africa Marktes für Biopestizid-Saatgutbehandlung auf Insektizide, während das Segment der sonstigen Pestizide von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,8 % wachsen wird.
- Nach Endnutzer entfiel das kommerzielle Segment im Jahr 2025 auf 58,0 % der Marktgröße des Europe, Middle East, and Africa Marktes für Biopestizid-Saatgutbehandlung und ist zugleich das am schnellsten wachsende Segment, das von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,9 % wachsen wird.
- Nach Anwendungstechnik entfiel die Saatgutbeschichtung im Jahr 2025 mit 41,0 % auf den größten Anteil und wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 15,6 % von 2026 bis 2031.
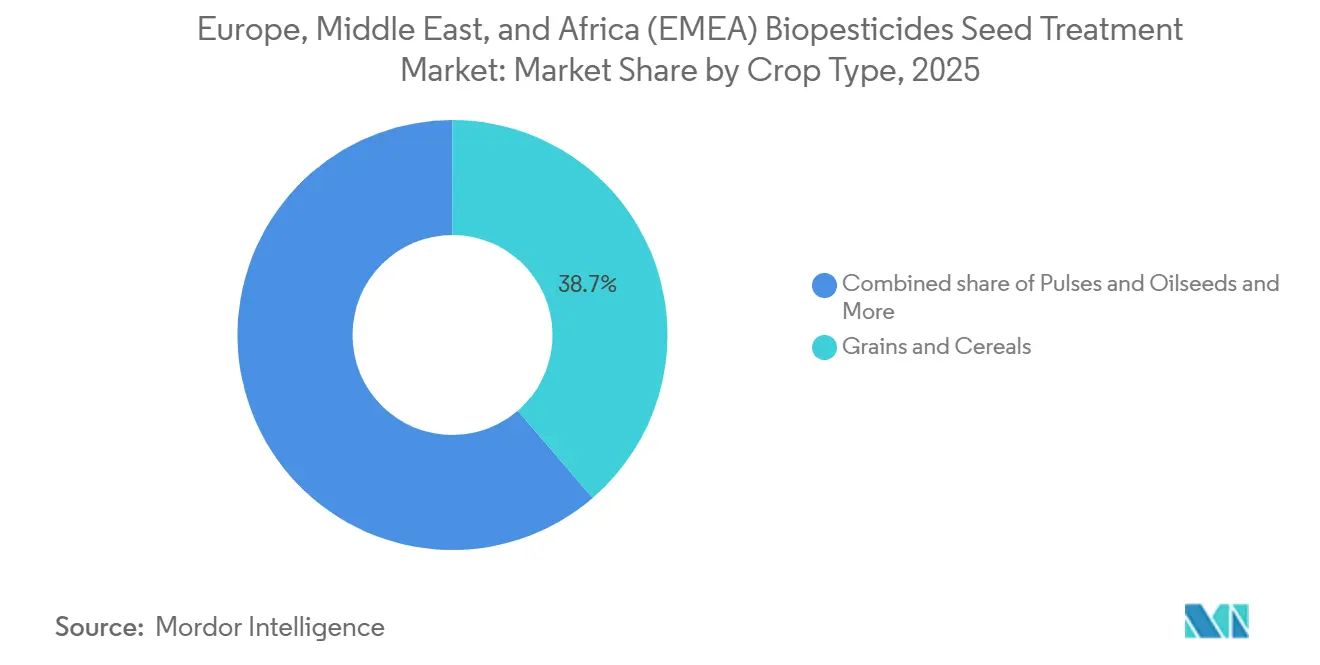
- Nach Kulturpflanzentyp hielten Getreide und Zerealien im Jahr 2025 einen Anteil von 38,7 %, während Hülsenfrüchte und Ölsaaten von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,2 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 61,0 %, während der Nahe Osten von 2026 bis 2031 voraussichtlich mit einer CAGR von 15,4 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Europe, Middle East, and Africa (EMEA) Markt für Biopestizid-Saatgutbehandlung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach rückstandsarmem Pflanzenschutz | +2.2% | Europa und Naher Osten, am stärksten in Frankreich, Deutschland, den Niederlanden und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung biologischer Wirkstoffe in Saatgutbeschichtungsabläufen | +1.8% | Europaweit, mit früher Einführung in Deutschland, Frankreich und den Niederlanden sowie Ausstrahlungseffekten in den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Landwirtschaftliche Akzeptanz von präventivem, frühsaisonalem Pflanzenschutz | +1.7% | Europa und Südafrika, mit früher Einführung in Weizen- und Maissystemen | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck auf synthetische Saatgutbehandlungen | +2.0% | Europa, mit Ausstrahlungseffekten in den Nahen Osten und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Kompatibilität mit präziser Saatgutausbringung und Mikrodosierung | +1.2% | Mittel- und Westeuropa, mit aufkommendem Einsatz in der kontrollierten Landwirtschaft im Golfraum | Langfristig (≥ 4 Jahre) |
| Stammstabilität und Innovation bei der Saatguthandhabung | +1.1% | EMEA-weit, mit hoher Relevanz in Logistikketten mit warmem Klima im Nahen Osten und in Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach rückstandsarmem Pflanzenschutz
Exportorientierte Landwirtschaftssysteme gestalten die Betriebsmittelentscheidungen im EMEA-Markt für Biopestizid-Saatgutbehandlung neu. Käufer, die europäische Lebensmittelketten beliefern, priorisieren weiterhin die strikte Einhaltung von Rückstandsgrenzwerten, was zunehmend die Entscheidungen zur Saatgutbehandlung vor der Aussaat beeinflusst. Dieser Trend ist besonders relevant in Kultursystemen, in denen Landwirte bestrebt sind, spätere chemische Anwendungen zu reduzieren und die Saison mit saubereren, nachhaltigeren Pflanzenschutzprogrammen zu beginnen. Die politische Ausrichtung verstärkt diesen Wandel weiterhin, wobei regulatorische Strategien auf die Verringerung der Abhängigkeit von konventionellen chemischen Pestiziden und die Förderung sichererer Alternativen abzielen. Die Farm-to-Fork-Strategie bleibt zentral für diesen Wandel und zielt auf eine 50-prozentige Reduzierung des Einsatzes und Risikos chemischer Pestizide bis 2030 in der Europäischen Union ab[2]. Jüngste politische Entwicklungen unterstützen auch die schnellere Einführung von Biokontrolllösungen, indem sie einen günstigeren regulatorischen Weg für biologische Pflanzenschutzprodukte schaffen. Im Markt stärken diese Entwicklungen die kommerzielle Grundlage für mikrobielle und biologische Saatgutbehandlungen, die agronomische Praktiken mit rückstandssensiblen Handelsanforderungen in Einklang bringen. Sie erweitern auch die gesamte adressierbare Nachfragebasis, da die Einführung zunehmend über den zertifizierten ökologischen Landbau hinaus in die konventionelle kommerzielle Landwirtschaft ausgreift.
Ausweitung biologischer Wirkstoffe in Saatgutbeschichtungsabläufen
Der EMEA-Markt für Biopestizid-Saatgutbehandlung gewinnt an Dynamik, da biologische Wirkstoffe zunehmend in standardisierte Saatgutbeschichtungsabläufe integriert werden, anstatt auf Nischen-Versuchsprogramme beschränkt zu bleiben. Sobald ein Saatgutunternehmen eine biologische Behandlung in seinen routinemäßigen Beschichtungsprozess integriert, wird die Einführung konsistenter und weniger abhängig von der Handhabung auf Betriebsebene. Dieser Übergang stärkt die kommerzielle Grundlage für biologische Produkte, indem er die Skalierbarkeit und betriebliche Effizienz verbessert. BASF SE gibt an, dass Integral Pro, das auf Bacillus amyloliquefaciens MBI600 basiert, Millionen von Hektar Raps in Europa geschützt hat. Das Unternehmen erhielt im November 2025 seine erste Sonnenblumenzulassung in Frankreich, mit geplanter EU-weiter Verfügbarkeit für die Aussaatsaison 2026[3]. Gleichzeitig erhöht die Verlagerung hin zu fortschrittlichen Beschichtungssystemen die Bedeutung der Formulierungskompatibilität und Prozessintegration. Infolgedessen wird der Markt enger mit Formulierungsexpertise und Beschichtungsleistung verknüpft als mit der bloßen Verfügbarkeit von Wirkstoffen. Diese Dynamik begünstigt Anbieter, die biologische Wirksamkeit mit den physischen und betrieblichen Anforderungen der industriellen Saatgutverarbeitung in Einklang bringen können.
Akzeptanz von präventivem, frühsaisonalem Pflanzenschutz durch Landwirte
Der EMEA-Markt für Biopestizid-Saatgutbehandlung wird auch durch eine Verlagerung hin zu präventivem Schutz bei der Aussaat unterstützt. Landwirte bevorzugen zunehmend Produkte, die die Wurzelentwicklung und frühe Vitalität unterstützen, bevor Schädlings- oder Krankheitsdruck im Feld sichtbar wird. Corteva präsentierte Ympact auf der Cereals 2026 im Vereinigten Königreich als Saatgutbehandlung, die das Keimlingswachstum und die Toleranz gegenüber abiotischem Stress durch eine nährstoff- und huminsäurebasierte Formulierung unterstützen soll. Diese Positionierung entspricht den betrieblichen Präferenzen für vorgezogene Schutzprogramme, die den Bedarf an späteren Eingriffen reduzieren können. Sie spiegelt auch die betriebliche Realität großer kommerzieller Betriebe wider, die es vorziehen, Behandlungsentscheidungen zu treffen, bevor das Aussaatfenster enger wird. Der Alltech Agri-Food Outlook 2025 hob die Bedeutung der Getreideverfügbarkeit und Getreidefrüchte für regionale Futtermittelmärkte hervor und unterstrich die Rolle der Saatgutqualität und des frühsaisonalen Kulturpflanzenmanagements in wichtigen Getreideanbauregionen. Im Markt helfen präventive Anwendungsmuster biologischen Produkten, Fuß zu fassen, da sie besser mit dem Zeitpunkt der Saatgutbehandlung übereinstimmen als viele biologische Anwendungen während der Saison. Dieser Treiber ist besonders relevant, wo Einschränkungen bei Arbeitskräften, Sprühzeitpunkten und Feldzugang frühzeitige Eingriffe wertvoller machen.
Regulatorischer Druck auf synthetische Saatgutbehandlungen
Der regulatorische Druck bleibt einer der deutlichsten Nachfragetreiber im EMEA-Markt für Biopestizid-Saatgutbehandlung. Im Jahr 2024 verschärfte die Europäische Behörde für Lebensmittelsicherheit (EFSA) ihre Risikobewertungen und strich Clothianidin und Thiamethoxam aus den genehmigten Saatgutbehandlungsanwendungen für wichtige Reihenkulturflächen, was das Substitutionsfenster für biologische Alternativen erweiterte. Diese Verschiebung ist bedeutsam, da Saatgutbehandlungsprogramme oft schnell überarbeitet werden, wenn etablierte synthetische Optionen ihre Zulassung verlieren. Die politische Unterstützung für Biokontrolle stärkte sich Ende 2025 weiter, als das Europäische Parlament seinen Initiativbericht zu Biokontrollsubstanzen mit 90,8 % Zustimmung verabschiedete. Gleichzeitig verbessert die anhaltende politische und regulatorische Unterstützung für Biokontrolllösungen das Vertrauen der Anbieter und fördert Investitionen in die Entwicklung biologischer Produkte. Diese Veränderungen gestalten die Wettbewerbslandschaft um, indem sie die strategische Bedeutung früher regulatorischer Zulassungen erhöhen. Infolgedessen sind Unternehmen, die früher konforme biologische Lösungen etablieren, besser positioniert, um langfristige Geschäftsbeziehungen mit Saatgutverarbeitern zu sichern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variable Feldleistung unter verschiedenen Boden- und Klimabedingungen | -1.5% | Naher Osten und Afrika, mit zusätzlicher Exposition im mediterranen Europa | Langfristig (≥ 4 Jahre) |
| Begrenzte Haltbarkeit und Lagerempfindlichkeit biologischer Produkte | -1.2% | Afrika und Naher Osten, mit Ausstrahlungseffekten nach Osteuropa | Mittelfristig (2–4 Jahre) |
| Höhere Kosten-Leistungs-Wahrnehmung im Vergleich zu konventionellen Chemikalien | -1.0% | EMEA-weit, am stärksten ausgeprägt in Osteuropa und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Zulassung und Komplexität der Saatgutbehandlungsgenehmigung | -1.3% | Europa, Afrika und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Variable Feldleistung unter verschiedenen Boden- und Klimabedingungen
Variable Leistung unter verschiedenen Boden- und Klimabedingungen bleibt eine wesentliche Einschränkung für den Markt. Die biologische Aktivität während des kurzen Zeitfensters zwischen Aussaat und Kulturpflanzenentwicklung hängt stark von Bodentemperatur, Feuchtigkeit, pH-Wert und der lokalen mikrobiellen Gemeinschaft ab. Diese Bedingungen variieren erheblich in der EMEA-Region, insbesondere zwischen dem gemäßigten Europa und heißen, ariden Produktionszonen. Eine Studie aus dem Jahr 2026 in Plants bewertete bakterielle Biokontrollmittel gegen Olivenmilbenschädlinge unter saudi-arabischen Bedingungen und hob die Bedeutung lokal getesteter biologischer Lösungen für klima- und schädlingsspezifische Anwendungen hervor. Im EMEA-Markt für Biopestizid-Saatgutbehandlung kann ein einzelnes schlechtes Feldergebnis einen überproportionalen Effekt haben, da Landwirte oft auf Beobachtungen von Berufskollegen angewiesen sind, bevor sie einen neuen Behandlungsansatz übernehmen. Dies macht lokal generierte Versuchsdaten wichtiger als Wirksamkeitsangaben aus anderen Regionen. Bis Anbieter eine breitere Validierung in heißen und feuchtigkeitsgestressten Anbausystemen aufbauen, wird die klimabedingte Leistungsvariabilität die Einführung weiterhin hemmen.
Begrenzte Haltbarkeit und Lagerempfindlichkeit biologischer Produkte
Die Lagerempfindlichkeit schränkt den Markt weiterhin ein, insbesondere außerhalb gut etablierter europäischer Vertriebsnetze. Viele biologische Saatgutbehandlungen sind anfälliger für Hitze und Handhabungsbedingungen als konventionelle synthetische Produkte. Dies schafft Risiken in Händlerkanälen, in denen Lagertemperaturen erhöht sind und der Lagerumschlag uneinheitlich ist. Branchenbewertungen haben regulatorische und Vermarktungshindernisse in Teilen Afrikas hervorgehoben, und diese Herausforderungen sind eng mit der Schwierigkeit verbunden, empfindliche biologische Produkte durch fragmentierte lokale Lieferketten zu bewegen. Die Betonung der Aufrechterhaltung der Produktintegrität unter extremen Temperaturbedingungen zeigt, warum Stabilität zu einem entscheidenden Differenzierungsfaktor geworden ist und nicht mehr nur ein sekundäres Formulierungsmerkmal darstellt. Im EMEA-Markt für Biopestizid-Saatgutbehandlung beeinflussen Haltbarkeitsbeschränkungen direkt das Vertrauen der Händler, das Vertrauen der Landwirte und die Produktverfügbarkeit am Verwendungsort. Flüssigsysteme bleiben attraktiv, da sie mit den Anforderungen an kommerzielle Behandlungspräzision übereinstimmen, erhöhen aber auch den Druck auf die Formulierungsstabilität. Bis mehr umgebungsstabile Produkte mit hoher Konzentration weitgehend verfügbar sind, wird die Lagerempfindlichkeit die breitere regionale Einführung weiterhin einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Insektizide führend, während sonstige Pestizide an Dynamik gewinnen
Insektizide machten im Jahr 2025 44,0 % des Marktanteils des EMEA-Marktes für Biopestizid-Saatgutbehandlung aus und sind damit der größte Produkttyp im aktuellen Mix. Diese Führungsposition spiegelt den anhaltenden Bedarf an frühsaisonalem Schädlingsschutz in Getreide-, Mais-, Zuckerrüben- und Ölsaatensystemen in West- und Mitteleuropa wider. Die schrittweise Reduzierung der Verfügbarkeit bestimmter synthetischer Saatgutbehandlungsoptionen hat die Relevanz biologischer Insektenkontrollalternativen in diesen Kultursystemen erhöht. Infolgedessen stützt sich der Markt weiterhin auf die Insektenkontrolle als primären Einstiegspunkt in großflächige Reihenkulturenanwendungen.
Fungizide sind das zweitgrößte Segment, unterstützt durch den etablierten Einsatz mikrobieller Krankheitskontrollprodukte in Saatgutschutzprogrammen. Produkte wie Cerall und Cedomon von Koppert B.V. unterstützen weiterhin die Einführung der biologischen Kontrolle saatgutübertragener Krankheiten bei Gerste, Hafer und verwandten Kulturen und halten fungizide biologische Produkte eng mit integrierten Pflanzenschutzpraktiken verbunden. Das Segment der sonstigen Pestizide wird voraussichtlich von 2026 bis 2031 eine CAGR von 14,8 % verzeichnen, da Anbieter in biochemische Nematizide, Biorepellentien und Pflanzenabwehraktivatoren expandieren. Dieses Wachstum wird durch ein regulatorisches Umfeld unterstützt, das zunehmend günstig für Pflanzenschutzkategorien mit geringerem Risiko ist. Innerhalb der Branche deutet dies darauf hin, dass sich der Produktmix weiter diversifizieren wird, auch wenn die Insektenkontrolle ihre führende Position beibehält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Kommerzielle Dominanz spiegelt den Maßstab der industriellen Saatgutverarbeitung wider
Das kommerzielle Segment machte im Jahr 2025 58,0 % des EMEA-Marktes für Biopestizid-Saatgutbehandlung aus und spiegelt die starke Abhängigkeit von professioneller Saatgutbehandlungsinfrastruktur wider. Große Saatgutunternehmen und Aufbereitungsanlagen wenden biologische Produkte mit größerer Dosiergenauigkeit, Beschichtungskonsistenz und Handhabungszuverlässigkeit an als Betriebe auf Betriebsebene. Dieser betriebliche Vorteil ist wichtig, da biologische Saatgutbehandlungen empfindlicher gegenüber der Anwendungsqualität sind als konventionelle Produkte. Aus diesem Grund bleiben kommerzielle Kanäle der effektivste Weg zur Marktskalierung.
Das kommerzielle Segment wird von 2026 bis 2031 voraussichtlich auch mit 13,9 % wachsen und ist damit das am schnellsten wachsende Endnutzerprofil, da Anbieter Umgebungen mit der stärksten Ablaufkontrolle priorisieren. Die Arbeit von Incotec B.V. (Croda International plc) an mikroplastikfreien Beschichtungen spiegelt eine breitere Verlagerung hin zu fortschrittlicheren, regulierungskonformen Verarbeitungssystemen in kommerziellen Behandlungsumgebungen wider. Novonesis A/S erweiterte 2026 auch seine Biosolutions-Vertriebsreichweite und deckte Saatgutbehandlungsanwendungen für wichtige Reihen- und Spezialkulturen ab, was die langfristige Entwicklung formeller kommerzieller Kanäle für biologische Produkte unterstützt. Die Behandlung auf Betriebsebene bleibt in Teilen Afrikas relevant, wo eine zentralisierte Behandlungsinfrastruktur weniger entwickelt ist, aber kommerzielle Verarbeiter bleiben der primäre Kanal. Im Markt begünstigt dieses Muster Unternehmen, die nicht nur Wirkstoffe, sondern auch Anwendungszuverlässigkeit anbieten können.
Nach Anwendungstechnik: Saatgutbeschichtung dominiert sowohl in Umfang als auch in Wachstum
Die Saatgutbeschichtung machte im Jahr 2025 41,0 % des EMEA-Marktes für Biopestizid-Saatgutbehandlung aus und ist auch die am schnellsten wachsende Anwendungstechnik mit einer prognostizierten CAGR von 15,6 % von 2026 bis 2031. Das Segment führt, weil es eine konsistente Methode zur Befestigung biologischer Wirkstoffe auf der Saatgutoberfläche bietet und dabei Fließfähigkeit, visuelle Qualität und Handhabungsleistung beibehält. Diese Eigenschaften sind besonders wichtig in großflächigen Getreide- und Ölsaatenprogrammen, wo Gleichmäßigkeit und Zuverlässigkeit entscheidend sind. Infolgedessen bleiben Beschichtungssysteme zentral für die kommerzielle Expansion des Marktes.
Die europäische Mikroplastikbeschränkung von 2028 verleiht diesem Segment zusätzliche Bedeutung, da zukünftige Beschichtungssysteme sowohl biologisch kompatibel als auch regulierungskonform sein müssen. Die veröffentlichten Leitlinien von Incotec B.V. (Croda International plc) zu mikroplastikfreien Formulierungen zeigen, dass dieser Übergang bereits im Gange ist und eine frühzeitige Validierung durch Saatgutunternehmen erfordert, bevor die Verordnung in Kraft tritt. Saatgutbeizung bleibt relevant, wo einfachere Ausrüstung üblich ist, insbesondere in Teilen Osteuropas und Afrikas. Saatgutpelletierung behält auch eine Rolle bei Spezialsaatgut, wo ein höherer Einheitswert höhere Verarbeitungskosten rechtfertigt. Insgesamt werden Beschichtungstechnologien, die sowohl Wirksamkeit als auch Konformität liefern, voraussichtlich eine starke Position im Markt behalten.
Nach Kulturpflanzentyp: Getreide und Zerealien führend, während Hülsenfrüchte und Ölsaaten das höchste Wachstum verzeichnen
Getreide und Zerealien machten im Jahr 2025 38,7 % des Marktanteils des EMEA-Marktes für Biopestizid-Saatgutbehandlung aus und sind damit das größte Kulturpflanzentypensegment. Dies spiegelt den Umfang von Weizen, Gerste und verwandten Kulturen in wichtigen europäischen Agrarregionen wider. Die umfangreiche Getreidebasis bietet Zugang zu gut etablierten kommerziellen Saatgutverarbeitungssystemen, die die Einführung biologischer Saatgutbehandlungen in großem Maßstab unterstützen. Infolgedessen bilden Zerealien weiterhin das Fundament der Marktnachfrage.
Hülsenfrüchte und Ölsaaten sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,2 % von 2026 bis 2031, da stickstofffixierende und wurzelgesundheitsorientierte Saatgutbehandlungen in Leguminosen und benachbarten Kulturen expandieren. Der fortgesetzte Rollout von Integral Pro durch BASF SE in Europa zeigt, wie die Einführung biologischer Saatgutbehandlungen in wichtigen Feldkulturen eine kommerzielle Vorlage für eine breitere Kulturpflanzenexpansion schaffen kann. LALFIX START PULSES GR von Lallemand Inc. unterstützt das auf Hülsenfrüchte ausgerichtete biologische Behandlungssegment weiter, indem es Rhizobium-Leistung mit Phosphatlöslichmachung in einem Saatgutbehandlungsformat kombiniert. Obst und Gemüse bleiben volumenmäßig kleiner, bieten aber attraktive Nachfrage, wo Rückstandsmanagement und Kulturpflanzenwert Premium-Behandlungsentscheidungen rechtfertigen. Im Markt wird erwartet, dass die Expansion des Kulturpflanzenmixes durch Hülsenfrüchte, Ölsaaten und hochwertige Gartenbaukulturen angetrieben wird, und nicht durch einen Rückgang der Getreidedominanz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa hielt im Jahr 2025 61,0 % des EMEA-Marktes für Biopestizid-Saatgutbehandlung und dient weiterhin als zentrales Politik- und Handelszentrum der Branche. Die Region bleibt das politische Zentrum des Marktes, da regulatorische Entscheidungen zu synthetischen Wirkstoffen und Biokontrollzulassungen sowohl die Nachfrage als auch die Anbieterstrategie prägen. Deutschland, Frankreich, das Vereinigte Königreich und Italien bleiben die wichtigste kommerzielle Basis aufgrund ihres Umfangs in Getreide-, Ölsaaten- und höherwertigen Kultursystemen. Die Farm-to-Fork-Strategie hält Europa auf den Kurs der Reduzierung des Einsatzes und Risikos chemischer Pestizide und unterstützt die anhaltende Substitution hin zu biologischem Saatgutschutz. Die politische Unterstützung für Biokontrolle stärkte sich Ende 2025 ebenfalls, was das Vertrauen in die langfristige Produktplanung in der Region stärkt.
Der Nahe Osten ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 15,4 % von 2026 bis 2031. Die Nachfrage ist an Ernährungssicherheitspolitik, die Expansion von Gewächshaus- und kontrollierter Landwirtschaft sowie den Bedarf an Pflanzenschutzsystemen geknüpft, die mit rückstandssensiblen Lieferketten übereinstimmen. Das Memorandum of Understanding vom Dezember 2024 zwischen Silal und Bayer AG spiegelt wider, wie Anbieter biologische und digitale Landwirtschaftsstrategien mit Wüstenlandwirtschaftssystemen in der Region verknüpfen. Die Region steht weiterhin vor technischen Einschränkungen im Zusammenhang mit Klimastress, Formulierungsstabilität und lokalen Validierungsanforderungen, die beeinflussen, wie schnell neue Produkte skaliert werden können.
Afrika repräsentierte einen bedeutenden Marktanteil und wird voraussichtlich stetig expandieren. Exportorientierter Gartenbau in Südafrika und Ägypten unterstützt weiterhin die Nachfrage, da Landwirte die Kulturpflanzenqualität aufrechterhalten müssen und gleichzeitig strenge Rückstandsanforderungen in den Zielmärkten erfüllen müssen. Kenia und andere ostafrikanische Märkte sind ebenfalls relevant, da Ernährungssicherheitsprogramme und das Wachstum der Hülsenfruchtanbaufläche Möglichkeiten für mikrobielle Saatgutbehandlungsprodukte schaffen. Auf Unternehmensebene veranschaulichen die Präsenz von Andermatt in Ostafrika und seine Vertriebsarbeit rund um Saatgutbehandlungsprodukte, wie Anbieter regionale Betriebsplattformen nutzen, um im Laufe der Zeit kommerziellen Zugang aufzubauen. Afrika bietet einen bedeutenden Wachstumspfad für den EMEA-Markt für Biopestizid-Saatgutbehandlung, aber die tatsächliche Skalierung wird von lokaler Versuchsarbeit, Zulassungsklarheit und Kanalentwicklung abhängen.
Wettbewerbslandschaft
Der EMEA-Markt für Biopestizid-Saatgutbehandlung ist mäßig konzentriert, wobei die fünf führenden Unternehmen – Bayer AG, Syngenta AG, BASF SE, Corteva Agriscience und Novonesis A/S – zusammen im Jahr 2025 einen bedeutenden Anteil ausmachen. Diese Struktur verschafft führenden Unternehmen Vorteile bei Vertriebsnetzen, regulatorischen Fähigkeiten und etablierten Beziehungen zu kommerziellen Saatgutverarbeitern. Gleichzeitig verbleibt ein erheblicher Teil des Marktes außerhalb der Spitzengruppe, was spezialisierten Akteuren Raum lässt, effektiv zu konkurrieren.
Führende Unternehmen stärken ihre Positionen durch Investitionen in Produktionskapazitäten, Formulierungsfähigkeiten und integrierte biologische Plattformen. Der Ausbau der Fermentationsinfrastruktur und die Portfolioentwicklung tragen dazu bei, die Versorgungskontinuität zu gewährleisten und die steigende Nachfrage zu unterstützen. Ein wegweisender Schritt im Jahr 2026 war die Inbetriebnahme der BioHub-Fermentationsanlage von BASF SE in Ludwigshafen, Deutschland, die die industrielle Produktion biologisch aktiver Wirkstoffe stärker ins eigene Haus bringt und die Kontrolle über die Versorgungskontinuität stärkt[4]. Diese Bemühungen unterstreichen auch die Bedeutung von betrieblichem Maßstab und technischer Expertise für die Aufrechterhaltung eines Wettbewerbsvorteils.
Spezialisierte Unternehmen erschließen weiterhin Chancen durch gezielte Innovation, regionale Expertise und differenzierte Produktangebote. Viele konzentrieren sich auf spezifische Kulturen, mikrobielle Stämme oder lokalisierte Vertriebsstrategien, um Marktpräsenz aufzubauen. Infolgedessen wird der Wettbewerb im EMEA-Markt für Biopestizid-Saatgutbehandlung zunehmend durch eine Kombination aus Maßstab, Produktkonsistenz, regulatorischer Bereitschaft und Ausführung über kommerzielle Kanäle geprägt.
Branchenführer im Europe, Middle East, and Africa (EMEA) Markt für Biopestizid-Saatgutbehandlung
-
Bayer AG
-
Syngenta AG
-
BASF SE
-
Corteva Agriscience
-
Novonesis A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: BASF SE nahm seine BioHub-Fermentationsanlage in Ludwigshafen, Deutschland, mit der kommerziellen Produktion wichtiger biologischer Wirkstoffe in Betrieb. Die Anlage produziert biologische Fungizide und biologische Saatgutbehandlungsprodukte, was die Produktionsflexibilität und die Widerstandsfähigkeit der Lieferkette erhöht.
- November 2025: BASF SE erhielt die offizielle Zulassung in Frankreich für das biologische Fungizid-Saatgutbehandlungsmittel Integral Pro für Sonnenblumen – die erste EU-Sonnenblumenzulassung des Unternehmens – und ermöglicht damit eine breitere regionale Verfügbarkeit ab der folgenden Aussaatsaison.
- August 2025: Provivi und Andermatt Biocontrol AG schlossen eine Partnerschaft zur Entwicklung und Verbreitung neuer Lösungen für das Management des Herbst-Heerwurms und der falschen Codling-Motte in Ostafrika. Die Partnerschaft kombiniert fortschrittliche biologische Pflanzenschutztechnologien mit regionaler Vertriebsstärke und verbessert den Zugang zu nachhaltigen Schädlingsbekämpfungslösungen in aufstrebenden Agrarmärkten.


Berichtsumfang des Europe, Middle East, and Africa (EMEA) Marktes für Biopestizid-Saatgutbehandlung
Anwendung biologisch gewonnener Pflanzenschutzmittel wie Mikroorganismen, einschließlich Bakterien und Pilzen, Pflanzenextrakten oder natürlich vorkommenden Verbindungen direkt auf Saatgut vor der Aussaat, um es vor Schädlingen und Krankheiten zu schützen und das frühe Pflanzenwachstum zu unterstützen.
Der Bericht über den Europe, Middle East, and Africa (EMEA) Markt für Biopestizid-Saatgutbehandlung ist segmentiert nach Produkttyp (Insektizid, Fungizid und sonstige Pestizide), nach Endnutzer (Gewerblich und Betriebsebene), nach Anwendungstechnik (Saatgutbeschichtung, Saatgutpelletierung, Saatgutbeizung und sonstige Anwendungstechniken), nach Kulturpflanzentyp (Getreide und Zerealien, Hülsenfrüchte und Ölsaaten, Obst und Gemüse und sonstige Kulturpflanzentypen) sowie nach Geografie (Europa, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Insektizid |
| Fungizid |
| Sonstige Pestizide |
| Gewerblich |
| Betriebsebene |
| Saatgutbeschichtung |
| Saatgutpelletierung |
| Saatgutbeizung |
| Sonstige Anwendungstechniken |
| Getreide und Zerealien |
| Hülsenfrüchte und Ölsaaten |
| Obst und Gemüse |
| Sonstige Kulturpflanzentypen |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Russland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Übriges Europa | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Oman | |
| Übriger Naher Osten | |
| Afrika | Ägypten |
| Äthiopien | |
| Südafrika | |
| Übriges Afrika |
| Nach Produkttyp | Insektizid | |
| Fungizid | ||
| Sonstige Pestizide | ||
| Nach Endnutzer | Gewerblich | |
| Betriebsebene | ||
| Nach Anwendungstechnik | Saatgutbeschichtung | |
| Saatgutpelletierung | ||
| Saatgutbeizung | ||
| Sonstige Anwendungstechniken | ||
| Nach Kulturpflanzentyp | Getreide und Zerealien | |
| Hülsenfrüchte und Ölsaaten | ||
| Obst und Gemüse | ||
| Sonstige Kulturpflanzentypen | ||
| Nach Geografie | Europa | Vereinigtes Königreich |
| Deutschland | ||
| Russland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Übriges Europa | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Oman | ||
| Übriger Naher Osten | ||
| Afrika | Ägypten | |
| Äthiopien | ||
| Südafrika | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des EMEA-Marktes für Biopestizid-Saatgutbehandlung im Jahr 2031?
Der EMEA-Markt für Biopestizid-Saatgutbehandlung wird voraussichtlich bis 2031 2,69 Milliarden USD erreichen, gegenüber 1,44 Milliarden USD im Jahr 2026.
Was treibt das Wachstum bei biologischen Saatgutbehandlungen in der EMEA-Region an?
Das Wachstum wird durch strengere Grenzwerte für synthetische Saatgutbehandlungswirkstoffe, die Nachfrage nach rückstandsarmem Pflanzenschutz und den verstärkten Einsatz biologischer Produkte in kommerziellen Saatgutbeschichtungsabläufen unterstützt.
Welcher Produkttyp führt die Nachfrage in diesem Bereich an?
Insektizide führten den Markt im Jahr 2025 mit einem Anteil von 44,0 % an, was die starke Nachfrage nach frühsaisonalem Schädlingsmanagement in wichtigen Feldkulturen widerspiegelt.
Welche Anwendungstechnik wächst am schnellsten?
Die Saatgutbeschichtung ist die am schnellsten wachsende Technik mit einer prognostizierten CAGR von 15,6 % bis 2031 und hielt im Jahr 2025 auch den größten Anteil von 41,0 %.
Welche Region innerhalb der EMEA-Region expandiert am schnellsten?
Der Nahe Osten wird voraussichtlich mit einer CAGR von 15,4 % bis 2031 am schnellsten wachsen, unterstützt durch Ernährungssicherheitsprogramme und Investitionen in geschützte Landwirtschaft.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
