Tamaño y participación del mercado de tratamiento de semillas con biopesticidas en Europa, Oriente Medio y África (EMEA)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
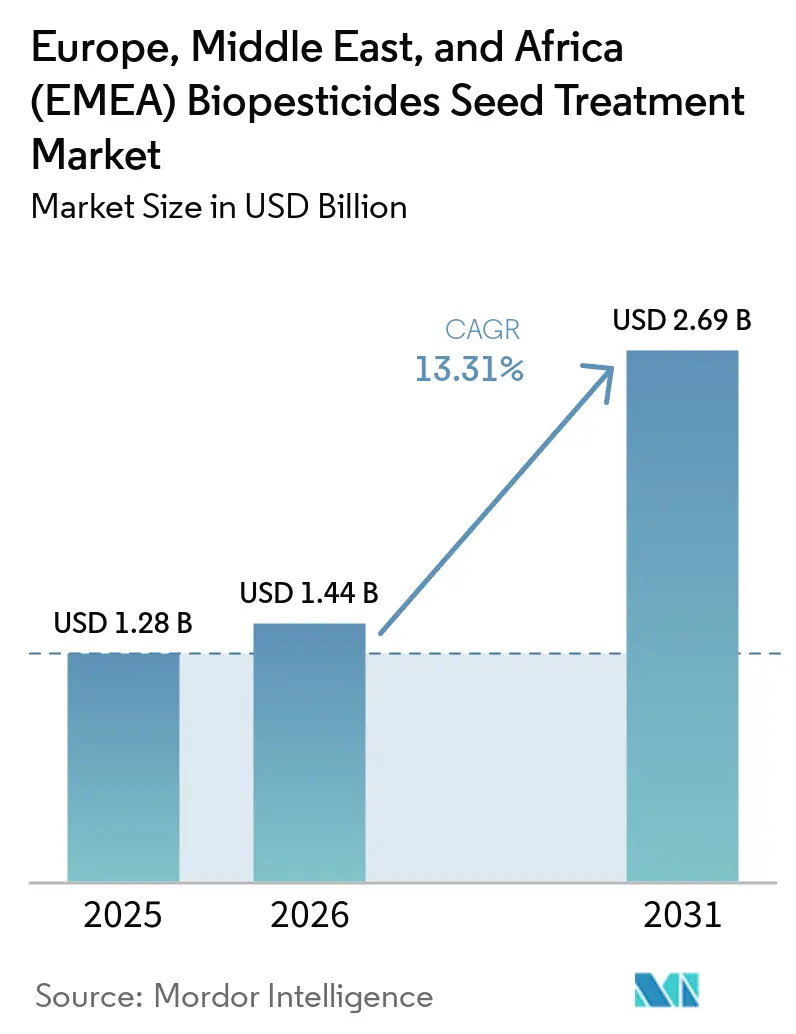
| Tamaño del mercado en el año base (2025) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.31 % |
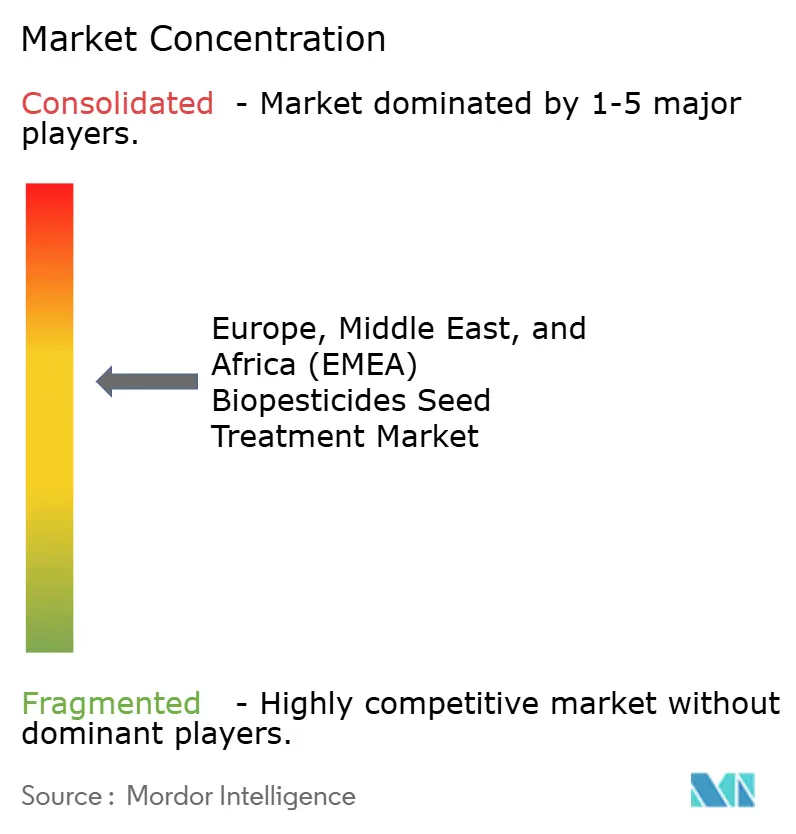
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tratamiento de semillas con biopesticidas en Europa, Oriente Medio y África (EMEA) por Mordor Intelligence
El tamaño del mercado de tratamiento de semillas con biopesticidas en Europa, Oriente Medio y África (EMEA) fue valorado en 1,28 mil millones de USD en 2025 y se proyecta que alcance los 1,44 mil millones de USD en 2026 y los 2,69 mil millones de USD en 2031, creciendo a una CAGR del 13,31% de 2026 a 2031. El crecimiento en el mercado de tratamiento de semillas con biopesticidas de la EMEA está siendo impulsado por el aumento del escrutinio regulatorio sobre los activos sintéticos de tratamiento de semillas en Europa y un cambio más amplio hacia programas de protección de cultivos de bajo residuo en sistemas agrícolas orientados a la exportación. El entorno regulatorio sigue siendo favorable, con la Estrategia de la Granja a la Mesa de la Unión Europea y la propuesta Omnibus X de diciembre de 2025 que refuerzan el cambio hacia soluciones de protección de cultivos biológicos de menor riesgo y apoyan su integración más amplia en los programas de protección de cultivos[1]. El mercado también se está beneficiando de la integración de activos biológicos en los flujos de trabajo estándar de recubrimiento de semillas comerciales, lo que ayuda a la transición del uso desde ensayos en fase piloto hacia prácticas repetibles a gran escala. La dinámica competitiva se está volviendo más orientada a la capacidad, con los principales proveedores ampliando las capacidades de fermentación, formulación y recubrimiento para asegurar el suministro y mantener los márgenes a medida que aumenta la adopción. Sin embargo, la variabilidad en el rendimiento en campo en climas más cálidos y la complejidad de las aprobaciones regulatorias en múltiples países continúan influyendo en el ritmo de expansión en Oriente Medio y África.
Conclusiones clave del informe
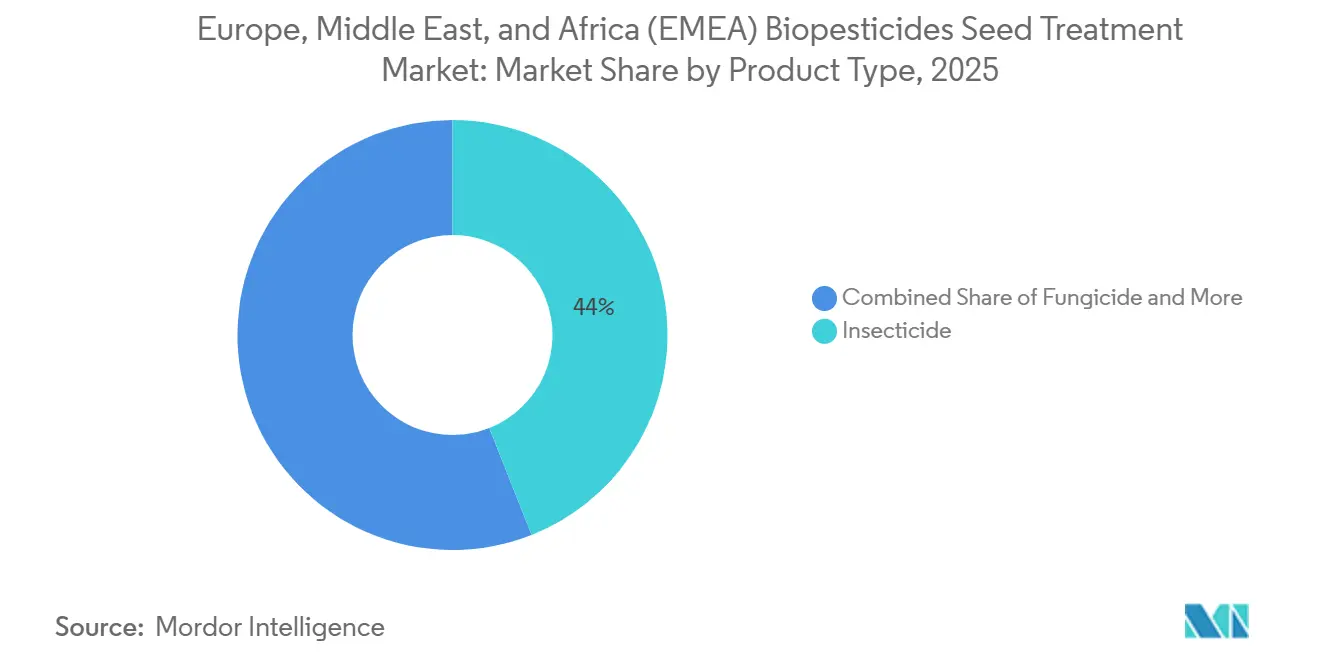
- Por tipo de producto, los insecticidas representaron el 44,0% de la participación del mercado de tratamiento de semillas con biopesticidas en Europa, Oriente Medio y África en 2025, mientras que se prevé que el segmento de otros pesticidas crezca a una CAGR del 14,8% de 2026 a 2031.
- Por usuario final, el segmento comercial representó el 58,0% del tamaño del mercado de tratamiento de semillas con biopesticidas en Europa, Oriente Medio y África en 2025 y también es el segmento de más rápido crecimiento, con una CAGR prevista del 13,9% de 2026 a 2031.
- Por técnica de aplicación, el recubrimiento de semillas representó la mayor participación del 41,0% en 2025, y se prevé que sea el segmento de más rápido crecimiento, con una CAGR del 15,6% de 2026 a 2031.
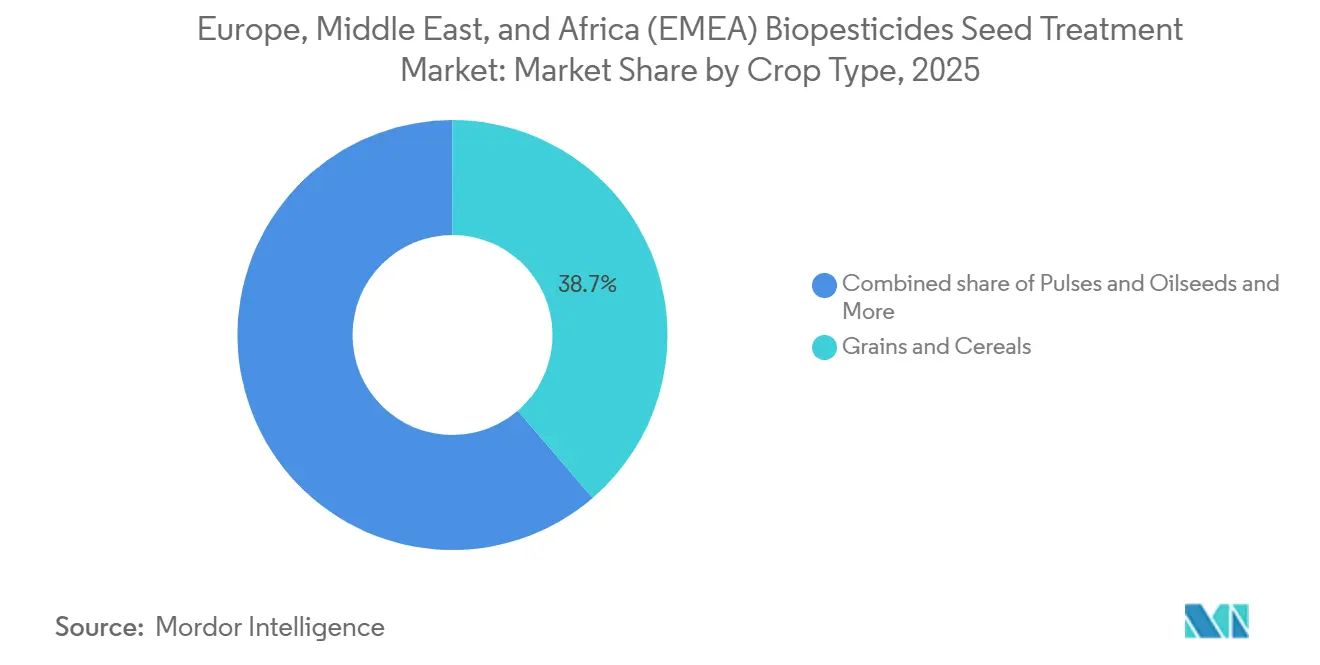
- Por tipo de cultivo, los granos y cereales mantuvieron una participación del 38,7% en 2025, mientras que se prevé que las legumbres y oleaginosas crezcan a una CAGR del 14,2% entre 2026 y 2031.
- Por geografía, Europa mantuvo una participación del 61,0% en 2025, mientras que se prevé que Oriente Medio se expanda a una CAGR del 15,4% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de tratamiento de semillas con biopesticidas en Europa, Oriente Medio y África (EMEA)
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de protección de cultivos de bajo residuo | +2.2% | Europa y Oriente Medio, con mayor intensidad en Francia, Alemania, los Países Bajos y los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Expansión de los biológicos en los flujos de trabajo de recubrimiento de semillas | +1.8% | En toda Europa, con adopción temprana en Alemania, Francia y los Países Bajos, con extensión a Oriente Medio | Mediano plazo (2-4 años) |
| Adopción por parte de los agricultores de la protección preventiva de cultivos en las primeras etapas de la temporada | +1.7% | Europa y Sudáfrica, con adopción temprana en sistemas de trigo y maíz | Mediano plazo (2-4 años) |
| Presión regulatoria sobre los tratamientos sintéticos de semillas | +2.0% | Europa, con extensión a Oriente Medio y Norte de África | Corto plazo (≤ 2 años) |
| Compatibilidad con la aplicación precisa de semillas y la microdosificación | +1.2% | Europa Central y Occidental, con uso emergente en la agricultura en entornos controlados del Golfo | Largo plazo (≥ 4 años) |
| Estabilidad de cepas e innovación en el manejo de semillas | +1.1% | En toda la EMEA, con alta relevancia en las cadenas logísticas de climas cálidos en Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de protección de cultivos de bajo residuo
Los sistemas agrícolas orientados a la exportación están reformulando las decisiones de insumos en el mercado de tratamiento de semillas con biopesticidas de la EMEA. Los compradores que abastecen las cadenas alimentarias europeas continúan priorizando el estricto cumplimiento de los límites de residuos, lo que influye cada vez más en las decisiones de tratamiento de semillas antes de que comience la siembra. Esta tendencia es particularmente relevante en los sistemas de cultivo donde los agricultores buscan reducir las aplicaciones químicas en etapas posteriores y comenzar la temporada con programas de protección de cultivos más limpios y sostenibles. La orientación política continúa reforzando esta transición, con estrategias regulatorias centradas en reducir la dependencia de los pesticidas químicos convencionales y promover alternativas más seguras. La Estrategia de la Granja a la Mesa sigue siendo central en este cambio, con el objetivo de reducir en un 50% el uso y el riesgo de pesticidas químicos para 2030 en la Unión Europea[2]. Los desarrollos de política recientes también apoyan la adopción más rápida de soluciones de biocontrol al crear una vía regulatoria más favorable para los productos biológicos de protección de cultivos. En el mercado, estos desarrollos fortalecen el argumento comercial para los tratamientos de semillas microbianos y biológicos que alinean las prácticas agronómicas con los requisitos comerciales sensibles a los residuos. También amplían la base de demanda total direccionable, ya que la adopción se extiende cada vez más más allá de la producción orgánica certificada hacia la agricultura comercial convencional.
Expansión de los biológicos en los flujos de trabajo de recubrimiento de semillas
El mercado de tratamiento de semillas con biopesticidas de la EMEA está ganando impulso a medida que los activos biológicos se incorporan cada vez más en los flujos de trabajo estándar de recubrimiento de semillas, en lugar de permanecer limitados a programas de ensayo de nicho. Una vez que una empresa semillera integra un tratamiento biológico en su proceso de recubrimiento habitual, la adopción se vuelve más consistente y menos dependiente del manejo a nivel de granja. Esta transición está fortaleciendo el argumento comercial para los biológicos al mejorar la escalabilidad y la eficiencia operativa. BASF SE afirma que Integral Pro, que se basa en Bacillus amyloliquefaciens MBI600, ha protegido millones de hectáreas de colza en Europa. La empresa recibió su primer registro para girasol en Francia en noviembre de 2025, con disponibilidad en toda la Unión Europea (UE) prevista para la temporada de siembra de 2026[3]. Al mismo tiempo, el cambio hacia sistemas de recubrimiento avanzados está aumentando la importancia de la compatibilidad de formulación y la integración de procesos. Como resultado, el mercado está vinculándose cada vez más a la experiencia en formulación y al rendimiento del recubrimiento, en lugar de a la simple disponibilidad de ingredientes activos. Esta dinámica favorece a los proveedores que pueden alinear la eficacia biológica con los requisitos físicos y operativos del procesamiento industrial de semillas.
Adopción por parte de los agricultores de la protección preventiva de cultivos en las primeras etapas de la temporada
El mercado de tratamiento de semillas con biopesticidas de la EMEA también está respaldado por un cambio hacia la protección preventiva en la siembra. Los agricultores prefieren cada vez más productos que apoyen el establecimiento de raíces y el vigor temprano antes de que la presión de plagas o enfermedades sea visible en el campo. Corteva presentó Ympact en Cereals 2026 en el Reino Unido como un tratamiento de semillas diseñado para apoyar el crecimiento de plántulas y la tolerancia al estrés abiótico a través de una formulación basada en nutrientes y ácidos húmicos. Este posicionamiento se alinea con las preferencias de los agricultores por programas de protección de carga frontal que pueden reducir la necesidad de intervenciones posteriores. También refleja la realidad operativa de las grandes granjas comerciales, que prefieren finalizar las decisiones de tratamiento antes de que se estreche la ventana de siembra. El Informe de Perspectivas Agro-Alimentarias de Alltech 2025 destacó la importancia de la disponibilidad de granos y los cultivos de cereales para los mercados regionales de alimentación animal, reforzando el papel de la calidad de las semillas y la gestión temprana de los cultivos en las principales regiones productoras de granos. En el mercado, los patrones de uso preventivo ayudan a los biológicos a ganar terreno porque se alinean mejor con el momento del tratamiento de semillas que muchas aplicaciones biológicas en temporada. Este impulsor es particularmente relevante donde las limitaciones de mano de obra, el momento de la pulverización y el acceso al campo hacen que la intervención temprana sea más valiosa.
Presión regulatoria sobre los tratamientos sintéticos de semillas
La presión regulatoria sigue siendo uno de los impulsores de demanda más claros en el mercado de tratamiento de semillas con biopesticidas de la EMEA. En 2024, la Autoridad Europea de Seguridad Alimentaria (EFSA) endureció sus evaluaciones de riesgo y eliminó la clotianidina y el tiametoxam de los usos aprobados de tratamiento de semillas en las principales superficies de cultivos en hilera, ampliando la ventana de sustitución para las alternativas biológicas. Este cambio es significativo porque los programas de tratamiento de semillas a menudo se revisan rápidamente cuando las opciones sintéticas establecidas pierden su aprobación. El apoyo político al biocontrol se fortaleció aún más a finales de 2025, cuando el Parlamento Europeo adoptó su informe de iniciativa propia sobre sustancias de biocontrol con un apoyo del 90,8%. Al mismo tiempo, el continuo apoyo político y regulatorio a las soluciones de biocontrol está mejorando la confianza de los proveedores y fomentando la inversión en el desarrollo de productos biológicos. Estos cambios están reformulando el panorama competitivo al aumentar la importancia estratégica de las aprobaciones regulatorias tempranas. Como resultado, las empresas que establecen soluciones biológicas conformes antes están mejor posicionadas para asegurar relaciones comerciales a largo plazo con los procesadores de semillas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Eficacia variable en campo según las condiciones de suelo y clima | -1.5% | Oriente Medio y África, con mayor exposición en el Mediterráneo europeo | Largo plazo (≥ 4 años) |
| Vida útil limitada y sensibilidad al almacenamiento de los biológicos | -1.2% | África y Oriente Medio, con extensión a Europa del Este | Mediano plazo (2-4 años) |
| Percepción de mayor costo-rendimiento frente a los productos químicos convencionales | -1.0% | En toda la EMEA, más aguda en Europa del Este y África Subsahariana | Mediano plazo (2-4 años) |
| Registro fragmentado y complejidad de aprobación del tratamiento de semillas | -1.3% | Europa, África y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Eficacia variable en campo según las condiciones de suelo y clima
El rendimiento variable en diferentes condiciones de suelo y clima sigue siendo una restricción importante en el mercado. La actividad biológica durante la breve ventana entre la siembra y el establecimiento del cultivo depende en gran medida de la temperatura del suelo, la humedad, el pH y la comunidad microbiana local. Estas condiciones varían considerablemente en toda la EMEA, especialmente entre la Europa templada y las zonas de producción calurosas y áridas. Un estudio de 2026 publicado en Plants evaluó agentes bacterianos de biocontrol contra plagas de ácaros del olivo en condiciones de Arabia Saudita, destacando la importancia de las soluciones biológicas probadas localmente para aplicaciones específicas de clima y plagas. En el mercado de tratamiento de semillas con biopesticidas de la EMEA, un solo resultado deficiente en campo puede tener un efecto desproporcionado, ya que los agricultores a menudo se basan en la observación de sus pares antes de adoptar un nuevo enfoque de tratamiento. Esto hace que los datos de ensayos generados localmente sean más importantes que las afirmaciones de eficacia de otras geografías. Hasta que los proveedores construyan una validación más amplia en sistemas de cultivo calurosos y con estrés hídrico, la variabilidad del rendimiento vinculada al clima seguirá restringiendo la adopción.
Vida útil limitada y sensibilidad al almacenamiento de los biológicos
La sensibilidad al almacenamiento continúa restringiendo el mercado, particularmente fuera de las redes de distribución europeas bien establecidas. Muchos tratamientos de semillas biológicos son más vulnerables al calor y a las condiciones de manejo que los productos sintéticos convencionales. Esto crea riesgos en los canales de distribución donde las temperaturas de los almacenes son elevadas y la rotación de inventario es inconsistente. Las evaluaciones de la industria han destacado las barreras regulatorias y de comercialización en partes de África, y estos desafíos están estrechamente vinculados a la dificultad de mover productos biológicos sensibles a través de cadenas de suministro locales fragmentadas. El énfasis en mantener la integridad del producto en condiciones de temperatura extrema demuestra por qué la estabilidad se ha convertido en un factor diferenciador crítico en lugar de una característica secundaria de formulación. En el mercado de tratamiento de semillas con biopesticidas de la EMEA, las limitaciones de vida útil influyen directamente en la confianza de los distribuidores, la confianza de los agricultores y la disponibilidad del producto en el punto de uso. Los sistemas líquidos siguen siendo atractivos porque se alinean con los requisitos de precisión del tratamiento comercial, pero también aumentan la presión sobre la estabilidad de la formulación. Hasta que haya una disponibilidad más amplia de productos más estables a temperatura ambiente y de alta concentración, la sensibilidad al almacenamiento seguirá restringiendo la adopción regional más amplia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: los insecticidas lideran mientras otros pesticidas se aceleran
Los insecticidas representaron el 44,0% de la participación del mercado de tratamiento de semillas con biopesticidas de la EMEA en 2025, convirtiéndolos en el tipo de producto más grande en la combinación actual. Este liderazgo refleja la continua necesidad de protección temprana contra plagas en sistemas de cereales, maíz, remolacha azucarera y oleaginosas en Europa Occidental y Central. La reducción gradual en la disponibilidad de ciertas opciones sintéticas de tratamiento de semillas ha aumentado la relevancia de las alternativas biológicas de control de insectos en estos sistemas de cultivo. Como resultado, el mercado continúa dependiendo del control de insectos como punto de entrada principal en las aplicaciones de cultivos en hilera a gran escala.
El fungicida es el segundo segmento más grande, respaldado por el uso establecido de productos microbianos de control de enfermedades en programas de protección en la etapa de semilla. Productos como Cerall y Cedomon de Koppert B.V. continúan apoyando la adopción del control biológico para enfermedades transmitidas por semillas en cebada, avena y cultivos relacionados, manteniendo los biológicos fungicidas estrechamente alineados con las prácticas de gestión integrada de plagas. Se prevé que el segmento de otros pesticidas registre una CAGR del 14,8% de 2026 a 2031, a medida que los proveedores se expanden hacia nematicidas bioquímicos, biorrepelentes y activadores de defensa vegetal. Este crecimiento está respaldado por un entorno regulatorio cada vez más favorable a las categorías de protección de cultivos de menor riesgo. Dentro de la industria, esto sugiere que la combinación de productos continuará diversificándose, incluso cuando el control de insectos mantenga su posición de liderazgo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por usuario final: el dominio comercial refleja la escala del procesamiento industrial de semillas
El segmento comercial representó el 58,0% del mercado de tratamiento de semillas con biopesticidas de la EMEA en 2025, lo que refleja una fuerte dependencia de la infraestructura profesional de tratamiento de semillas. Las grandes empresas semilleras e instalaciones de acondicionamiento aplican productos biológicos con mayor precisión de dosificación, consistencia de recubrimiento y fiabilidad de manejo en comparación con las operaciones a nivel de granja. Esta ventaja operativa es importante porque los tratamientos de semillas biológicos son más sensibles a la calidad de la aplicación que los productos convencionales. Por esta razón, los canales comerciales siguen siendo la ruta más eficaz para la escalabilidad del mercado.
También se prevé que el segmento comercial crezca al 13,9%, de 2026 a 2031, convirtiéndolo en el perfil de usuario final de más rápido crecimiento, ya que los proveedores priorizan los entornos con el mayor control del flujo de trabajo. El trabajo de Incotec B.V. (Croda International plc) sobre recubrimientos sin microplásticos refleja un cambio más amplio hacia sistemas de procesamiento más avanzados y listos para la regulación en entornos de tratamiento comercial. Novonesis A/S también amplió su alcance de distribución de biosoluciones en 2026, cubriendo aplicaciones de tratamiento de semillas en los principales cultivos en hilera y de especialidad, apoyando el desarrollo a largo plazo de canales comerciales formales para productos biológicos. El tratamiento a nivel de granja sigue siendo relevante en partes de África donde la infraestructura de tratamiento centralizada está menos desarrollada, pero los procesadores comerciales siguen siendo el canal principal. Dentro del mercado, este patrón favorece a las empresas que pueden ofrecer no solo ingredientes activos, sino también fiabilidad en la aplicación.
Por técnica de aplicación: el recubrimiento de semillas lidera tanto en escala como en crecimiento
El recubrimiento de semillas representó el 41,0% del mercado de tratamiento de semillas con biopesticidas de la EMEA en 2025 y también es la técnica de aplicación de más rápido crecimiento, con una CAGR prevista del 15,6% de 2026 a 2031. El segmento lidera porque proporciona un método consistente para adherir activos biológicos a la superficie de la semilla mientras se mantiene la fluidez, la calidad visual y el rendimiento de manejo. Estos atributos son particularmente importantes en los programas de cereales y oleaginosas a gran escala donde la uniformidad y la fiabilidad son críticas. Como resultado, los sistemas de recubrimiento siguen siendo centrales para la expansión comercial del mercado.
La restricción de microplásticos de Europa para 2028 añade mayor importancia a este segmento, ya que los futuros sistemas de recubrimiento deben ser tanto biológicamente compatibles como conformes con la regulación. La guía publicada por Incotec B.V. (Croda International plc) sobre formulaciones sin microplásticos indica que esta transición ya está en marcha y requiere una validación temprana por parte de las empresas semilleras antes de que la regulación entre en vigor. El tratamiento de semillas sigue siendo relevante donde el equipo más simple es común, particularmente en partes de Europa del Este y África. El peletizado de semillas también conserva un papel en las semillas de especialidad, donde el mayor valor unitario justifica mayores costos de procesamiento. En general, se anticipa que las tecnologías de recubrimiento que ofrecen tanto eficacia como cumplimiento normativo mantendrán una posición sólida en el mercado.
Por tipo de cultivo: los granos y cereales lideran mientras las legumbres y oleaginosas registran el mayor crecimiento
Los granos y cereales representaron el 38,7% de la participación del mercado de tratamiento de semillas con biopesticidas de la EMEA en 2025, convirtiéndolos en el segmento de tipo de cultivo más grande. Esto refleja la escala del trigo, la cebada y los cultivos relacionados en las principales regiones agrícolas europeas. La extensa base de cereales proporciona acceso a sistemas de procesamiento de semillas comerciales bien establecidos que apoyan la adopción de tratamientos de semillas biológicos a escala. Como resultado, los cereales continúan formando la base de la demanda del mercado.
Las legumbres y oleaginosas son el segmento de más rápido crecimiento, expandiéndose con una CAGR prevista del 14,2% de 2026 a 2031, a medida que los tratamientos de semillas orientados a la fijación de nitrógeno y la salud de las raíces se expanden en leguminosas y cultivos adyacentes. El continuo despliegue de Integral Pro de BASF SE en Europa demuestra cómo la adopción del tratamiento de semillas biológico en los principales cultivos de campo puede crear una plantilla comercial para una expansión más amplia de cultivos. LALFIX START PULSES GR de Lallemand Inc. apoya aún más el segmento de tratamiento biológico centrado en legumbres al combinar el rendimiento de rizobios con la solubilización de fosfato en un formato de tratamiento de semillas. Las frutas y verduras siguen siendo menores en volumen, pero ofrecen una demanda atractiva donde la gestión de residuos y el valor del cultivo justifican opciones de tratamiento premium. En el mercado, se anticipa que la expansión de la combinación de cultivos estará impulsada por las legumbres, las oleaginosas y la horticultura de alto valor, en lugar de por una disminución del dominio de los cereales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Europa mantuvo el 61,0% del mercado de tratamiento de semillas con biopesticidas de la EMEA en 2025 y continúa siendo el centro de política y comercio de la industria. La región sigue siendo el centro de política del mercado, ya que las decisiones regulatorias sobre activos sintéticos y las aprobaciones de biocontrol dan forma tanto a la demanda como a la estrategia de los proveedores. Alemania, Francia, el Reino Unido e Italia siguen siendo la base comercial principal debido a su escala en cereales, oleaginosas y sistemas de cultivos de mayor valor. La estrategia de la Granja a la Mesa mantiene a Europa enfocada en reducir el uso y el riesgo de pesticidas químicos, apoyando la sustitución continua hacia la protección biológica en la etapa de semilla. El apoyo político al biocontrol también se fortaleció a finales de 2025, añadiendo confianza a la planificación de productos a largo plazo en la región.
Oriente Medio es la geografía de más rápido crecimiento, con una CAGR prevista del 15,4% de 2026 a 2031. La demanda está vinculada a la política de seguridad alimentaria, la expansión de invernaderos y la agricultura en entornos controlados, y la necesidad de sistemas de protección de cultivos que se alineen con cadenas de suministro sensibles a los residuos. El memorando de entendimiento de diciembre de 2024 entre Silal y Bayer AG refleja cómo los proveedores están vinculando las estrategias de agricultura biológica y digital a los sistemas de agricultura en desierto en la región. La región todavía enfrenta restricciones técnicas relacionadas con el estrés climático, la estabilidad de la formulación y los requisitos de validación local, que afectan la rapidez con que los nuevos productos pueden escalar.
África representó una participación significativa del mercado y se proyecta que se expanda de manera constante. La horticultura orientada a la exportación en Sudáfrica y Egipto continúa apoyando la demanda, ya que los agricultores deben mantener la calidad del cultivo mientras cumplen con los estrictos requisitos de residuos en los mercados de destino. Kenia y otros mercados de África Oriental también son relevantes, ya que los programas de seguridad alimentaria y el crecimiento de la superficie de legumbres están creando oportunidades para los productos de tratamiento de semillas microbianos. A nivel empresarial, la presencia de Andermatt en África Oriental y su trabajo de distribución en torno a los productos de tratamiento de semillas ilustran cómo los proveedores utilizan plataformas operativas regionales para construir acceso comercial con el tiempo. África ofrece un camino de crecimiento significativo para el mercado de tratamiento de semillas con biopesticidas de la EMEA, pero el escalado real dependerá del trabajo de ensayos locales, la claridad del registro y el desarrollo de canales.
Panorama competitivo
El mercado de tratamiento de semillas con biopesticidas de la EMEA está moderadamente concentrado, con los cinco principales actores, como Bayer AG, Syngenta AG, BASF SE, Corteva Agriscience y Novonesis A/S, que en conjunto representan una participación significativa en 2025. Esta estructura proporciona a las empresas líderes ventajas en redes de distribución, capacidades regulatorias y relaciones establecidas con procesadores comerciales de semillas. Al mismo tiempo, una parte significativa del mercado permanece fuera del nivel superior, lo que deja espacio para que los actores especializados compitan de manera efectiva.
Las empresas líderes están fortaleciendo sus posiciones mediante inversiones en capacidad de producción, capacidades de formulación y plataformas biológicas integradas. La expansión de la infraestructura de fermentación y el desarrollo de cartera están ayudando a garantizar la continuidad del suministro y a apoyar la creciente demanda. Un movimiento definitorio en 2026 fue la puesta en marcha por parte de BASF SE de su planta de fermentación BioHub en Ludwigshafen, Alemania, que lleva la producción de activos biológicos a escala industrial más hacia el interior y fortalece el control sobre la continuidad del suministro[4]. Estos esfuerzos también están reforzando la importancia de la escala operativa y la experiencia técnica para mantener una ventaja competitiva.
Las empresas especializadas continúan capturando oportunidades a través de la innovación dirigida, la experiencia regional y las ofertas de productos diferenciadas. Muchas se centran en cultivos específicos, cepas microbianas o estrategias de distribución localizadas para construir presencia en el mercado. Como resultado, la competencia en el mercado de tratamiento de semillas con biopesticidas de la EMEA está siendo moldeada cada vez más por una combinación de escala, consistencia del producto, preparación regulatoria y ejecución en los canales comerciales.
Líderes de la industria de tratamiento de semillas con biopesticidas en Europa, Oriente Medio y África (EMEA)
-
Bayer AG
-
Syngenta AG
-
BASF SE
-
Corteva Agriscience
-
Novonesis A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Mayo de 2026: BASF SE puso en marcha su planta de fermentación BioHub en Ludwigshafen, Alemania, con producción comercial de ingredientes activos biológicos clave. La instalación produce fungicidas biológicos y productos de tratamiento de semillas biológicos, aumentando la flexibilidad de producción y la resiliencia de la cadena de suministro.
- Noviembre de 2025: BASF SE recibió el registro oficial en Francia para el tratamiento de semillas con fungicida biológico Integral Pro para girasoles, su primera aprobación de girasol en la UE, lo que permite una disponibilidad regional más amplia a partir de la siguiente temporada de siembra.
- Agosto de 2025: Provivi y Andermatt Biocontrol AG se asociaron para desarrollar y distribuir nuevas soluciones para el manejo del gusano cogollero y la polilla falsa del codling en África Oriental. La asociación combina tecnologías avanzadas de protección de cultivos biológicos con la fortaleza de distribución regional, mejorando el acceso a soluciones sostenibles de manejo de plagas en mercados agrícolas emergentes.


Alcance del informe del mercado de tratamiento de semillas con biopesticidas en Europa, Oriente Medio y África (EMEA)
aplicación de agentes de protección de cultivos de origen biológico, como microorganismos, incluidas bacterias y hongos, extractos vegetales o compuestos de origen natural, directamente sobre las semillas antes de la siembra para protegerlas de plagas y enfermedades y para apoyar el crecimiento temprano de las plantas.
El informe del mercado de tratamiento de semillas con biopesticidas en Europa, Oriente Medio y África (EMEA) está segmentado por tipo de producto (insecticida, fungicida y otros pesticidas), por usuario final (comercial y a nivel de granja), por técnica de aplicación (recubrimiento de semillas, peletizado de semillas, tratamiento de semillas y otras técnicas de aplicación), por tipo de cultivo (granos y cereales, legumbres y oleaginosas, frutas y verduras y otros tipos de cultivo) y por geografía (Europa, Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Insecticida |
| Fungicida |
| Otros pesticidas |
| Comercial |
| A nivel de granja |
| Recubrimiento de semillas |
| Peletizado de semillas |
| Tratamiento de semillas |
| Otras técnicas de aplicación |
| Granos y cereales |
| Legumbres y oleaginosas |
| Frutas y verduras |
| Otros tipos de cultivo |
| Europa | Reino Unido |
| Alemania | |
| Rusia | |
| España | |
| Italia | |
| Francia | |
| Resto de Europa | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Omán | |
| Resto de Oriente Medio | |
| África | Egipto |
| Etiopía | |
| Sudáfrica | |
| Resto de África |
| Por tipo de producto | Insecticida | |
| Fungicida | ||
| Otros pesticidas | ||
| Por usuario final | Comercial | |
| A nivel de granja | ||
| Por técnica de aplicación | Recubrimiento de semillas | |
| Peletizado de semillas | ||
| Tratamiento de semillas | ||
| Otras técnicas de aplicación | ||
| Por tipo de cultivo | Granos y cereales | |
| Legumbres y oleaginosas | ||
| Frutas y verduras | ||
| Otros tipos de cultivo | ||
| Por geografía | Europa | Reino Unido |
| Alemania | ||
| Rusia | ||
| España | ||
| Italia | ||
| Francia | ||
| Resto de Europa | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Omán | ||
| Resto de Oriente Medio | ||
| África | Egipto | |
| Etiopía | ||
| Sudáfrica | ||
| Resto de África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de tratamiento de semillas con biopesticidas de la EMEA en 2031?
Se proyecta que el mercado de tratamiento de semillas con biopesticidas de la EMEA alcance los 2,69 mil millones de USD en 2031, frente a los 1,44 mil millones de USD en 2026.
¿Qué está impulsando el crecimiento del tratamiento de semillas biológico en la EMEA?
El crecimiento está siendo apoyado por límites más estrictos sobre los activos sintéticos de tratamiento de semillas, la demanda de protección de cultivos de bajo residuo y un mayor uso de biológicos en los flujos de trabajo de recubrimiento de semillas comerciales.
¿Qué tipo de producto lidera la demanda en este espacio?
Los insecticidas lideraron el mercado en 2025 con una participación del 44,0%, lo que refleja una fuerte demanda de gestión temprana de plagas en los principales cultivos de campo.
¿Qué técnica de aplicación está creciendo más rápido?
El recubrimiento de semillas es la técnica de más rápido crecimiento, con una CAGR proyectada del 15,6% hasta 2031, y también mantuvo la mayor participación del 41,0% en 2025.
¿Qué región dentro de la EMEA se está expandiendo más rápido?
Se prevé que Oriente Medio crezca más rápido con una CAGR del 15,4% hasta 2031, respaldado por programas de seguridad alimentaria e inversión en agricultura protegida.


 Sus datos están seguros y nunca se venden ni se comparten.