
Taille et part du marché des biopesticides pour le traitement des semences en Europe, au Moyen-Orient et en Afrique (EMEA)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
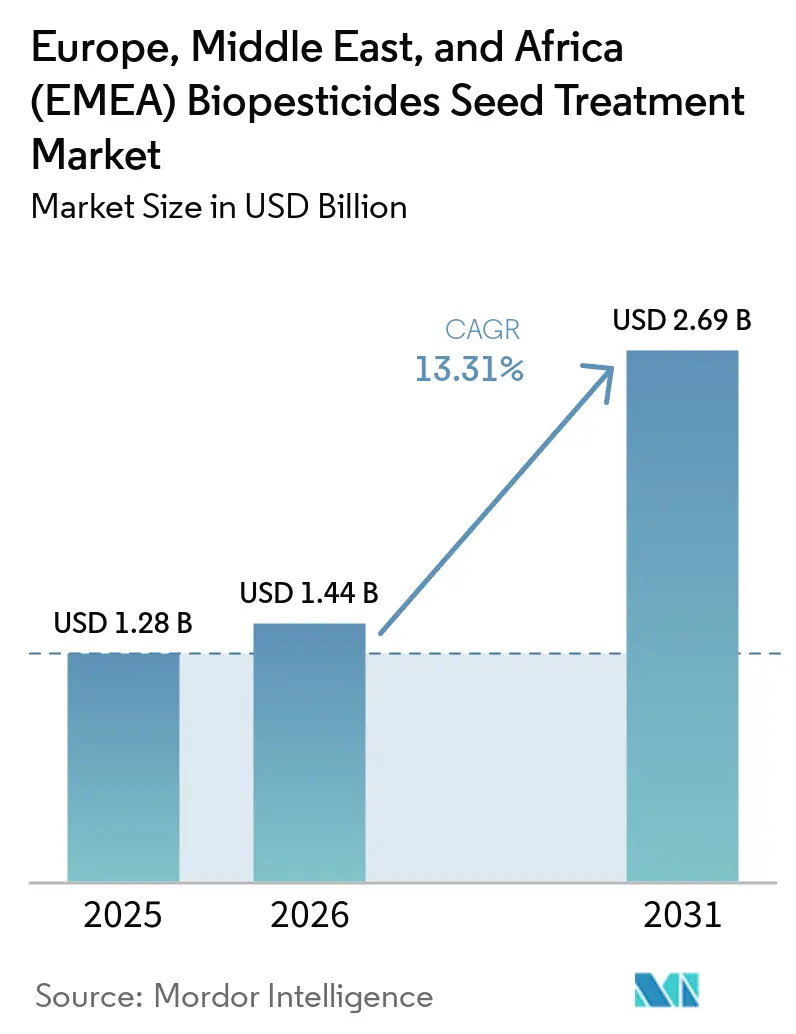
| Taille du marché de l'année de base (2025) | 1.28 Milliards de dollars |
| Taille du Marché (2026) | 1.44 Milliards de dollars |
| Taille du Marché (2031) | 2.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.31 % |
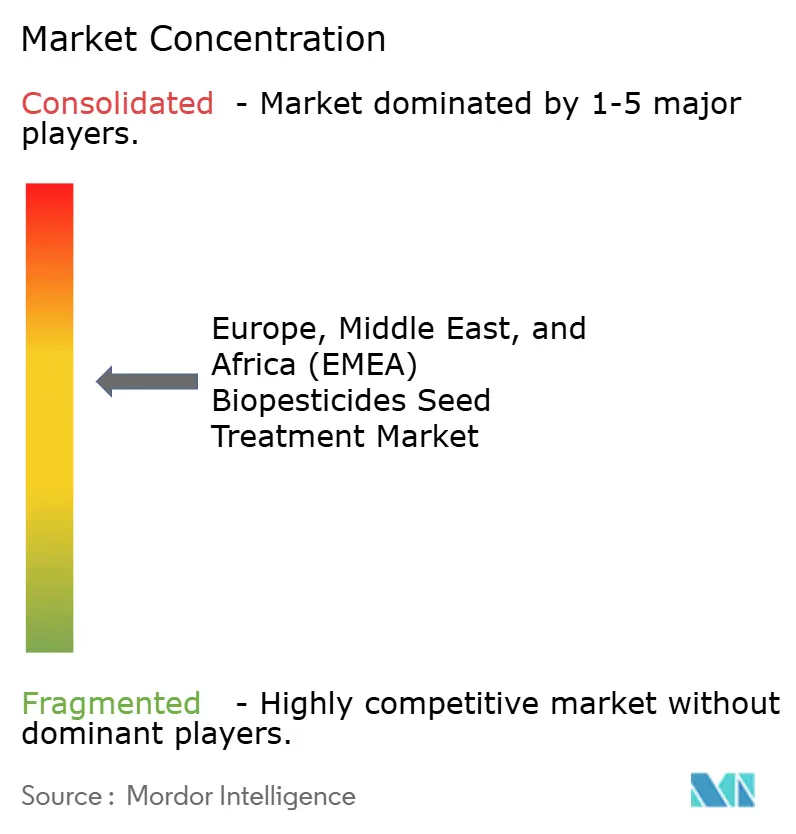
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des biopesticides pour le traitement des semences en Europe, au Moyen-Orient et en Afrique (EMEA) par Mordor Intelligence
La taille du marché des biopesticides pour le traitement des semences en Europe, au Moyen-Orient et en Afrique (EMEA) était évaluée à 1,28 milliard USD en 2025 et devrait atteindre 1,44 milliard USD en 2026 et 2,69 milliards USD d'ici 2031, avec un CAGR de 13,31 % de 2026 à 2031. La croissance du marché des biopesticides pour le traitement des semences en EMEA est portée par un contrôle réglementaire croissant des substances actives synthétiques pour le traitement des semences en Europe et par une transition plus large vers des programmes de protection des cultures à faibles résidus dans les systèmes agricoles orientés vers l'exportation. L'environnement réglementaire reste favorable, la stratégie « De la ferme à la table » de l'Union européenne et la proposition Omnibus X de décembre 2025 renforçant la transition vers des solutions biologiques de protection des cultures à moindre risque et soutenant leur intégration plus large dans les programmes de protection des cultures[1]. Le marché bénéficie également de l'intégration des substances actives biologiques dans les flux de travail standard d'enrobage commercial des semences, facilitant la transition de l'utilisation des essais pilotes vers des pratiques reproductibles à grande échelle. La dynamique concurrentielle devient de plus en plus axée sur les capacités, les principaux fournisseurs développant leurs capacités de fermentation, de formulation et d'enrobage pour sécuriser l'approvisionnement et maintenir les marges à mesure que l'adoption augmente. Cependant, la variabilité des performances sur le terrain dans les climats chauds et la complexité des approbations réglementaires dans plusieurs pays continuent d'influencer le rythme d'expansion au Moyen-Orient et en Afrique.
Principaux enseignements du rapport
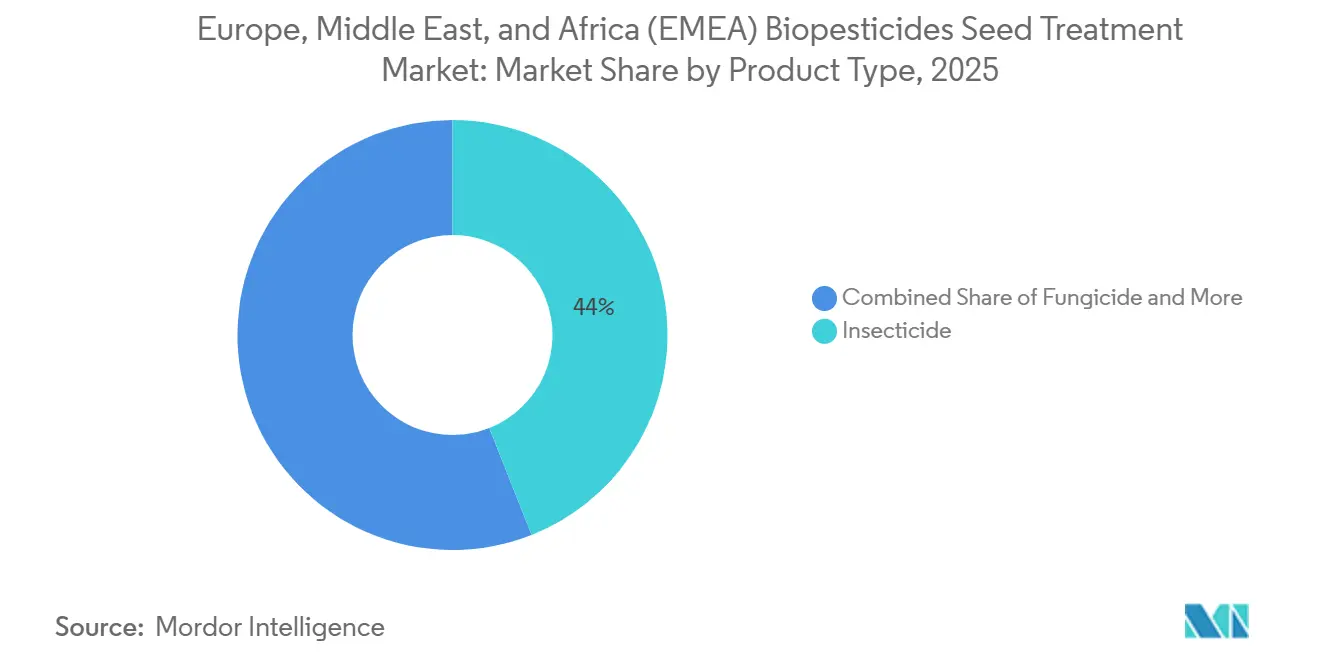
- Par type de produit, les insecticides représentaient 44,0 % de la part du marché des biopesticides pour le traitement des semences en Europe, au Moyen-Orient et en Afrique en 2025, tandis que le segment des autres pesticides devrait croître à un CAGR de 14,8 % de 2026 à 2031.
- Par utilisateur final, le segment commercial représentait 58,0 % de la taille du marché des biopesticides pour le traitement des semences en Europe, au Moyen-Orient et en Afrique en 2025 et constitue également le segment à la croissance la plus rapide, avec un CAGR prévu de 13,9 % de 2026 à 2031.
- Par technique d'application, l'enrobage des semences représentait la plus grande part, soit 41,0 %, en 2025, et devrait être le segment à la croissance la plus rapide, avec un CAGR de 15,6 % de 2026 à 2031.
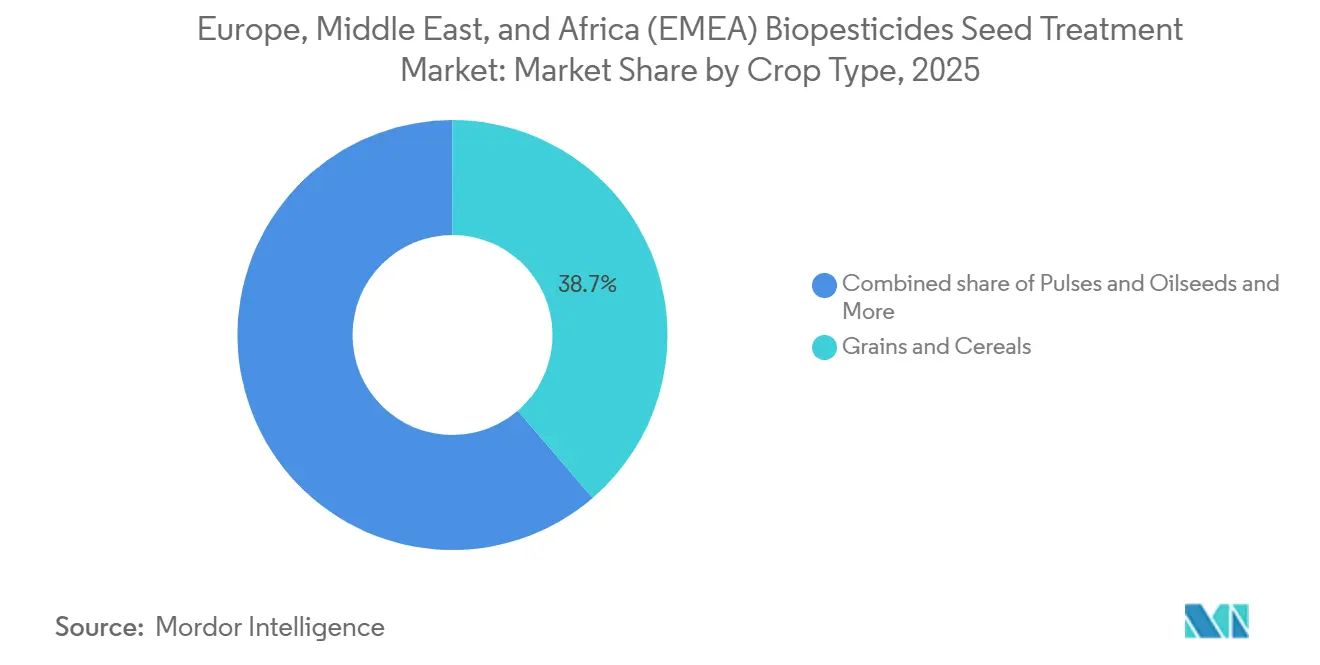
- Par type de culture, les céréales et grains détenaient une part de 38,7 % en 2025, tandis que les légumineuses et oléagineux devraient croître à un CAGR de 14,2 % entre 2026 et 2031.
- Par géographie, l'Europe détenait une part de 61,0 % en 2025, tandis que le Moyen-Orient devrait se développer à un CAGR de 15,4 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des biopesticides pour le traitement des semences en Europe, au Moyen-Orient et en Afrique (EMEA)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante de protection des cultures à faibles résidus | +2.2% | Europe et Moyen-Orient, plus forte en France, en Allemagne, aux Pays-Bas et aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Intégration des substances biologiques dans les flux de travail d'enrobage des semences | +1.8% | À l'échelle européenne, avec une adoption précoce en Allemagne, en France et aux Pays-Bas, avec des retombées au Moyen-Orient | Moyen terme (2-4 ans) |
| Adoption par les agriculteurs d'une protection préventive des cultures en début de saison | +1.7% | Europe et Afrique du Sud, avec une adoption précoce dans les systèmes de blé et de maïs | Moyen terme (2-4 ans) |
| Pression réglementaire sur les traitements synthétiques des semences | +2.0% | Europe, avec des retombées au Moyen-Orient et en Afrique du Nord | Court terme (≤ 2 ans) |
| Compatibilité avec la distribution précise des semences et le micro-dosage | +1.2% | Europe centrale et occidentale, avec une utilisation émergente dans l'agriculture en environnement contrôlé du Golfe | Long terme (≥ 4 ans) |
| Innovation en matière de stabilité des souches et de manipulation des semences | +1.1% | À l'échelle de l'EMEA, avec une forte pertinence dans les chaînes logistiques des pays à climat chaud au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de protection des cultures à faibles résidus
Les systèmes agricoles orientés vers l'exportation remodèlent les décisions en matière d'intrants sur le marché des biopesticides pour le traitement des semences en EMEA. Les acheteurs approvisionnant les chaînes alimentaires européennes continuent de donner la priorité à une conformité stricte en matière de résidus, influençant de plus en plus les décisions de traitement des semences avant le début des semailles. Cette tendance est particulièrement pertinente dans les systèmes de cultures où les agriculteurs cherchent à réduire les applications chimiques en fin de saison et à démarrer la saison avec des programmes de protection des cultures plus propres et plus durables. L'orientation politique continue de renforcer cette transition, les stratégies réglementaires se concentrant sur la réduction de la dépendance aux pesticides chimiques conventionnels et la promotion d'alternatives plus sûres. La stratégie « De la ferme à la table » reste au cœur de cette transition, visant une réduction de 50 % de l'utilisation et du risque des pesticides chimiques d'ici 2030 dans l'Union européenne[2]. Les récents développements politiques soutiennent également l'adoption plus rapide de solutions de biocontrôle en créant une voie réglementaire plus favorable aux produits biologiques de protection des cultures. Sur le marché, ces développements renforcent l'argumentaire commercial en faveur des traitements microbiens et biologiques des semences qui alignent les pratiques agronomiques sur les exigences commerciales sensibles aux résidus. Ils élargissent également la base de demande adressable globale, l'adoption s'étendant de plus en plus au-delà de la production biologique certifiée vers l'agriculture commerciale conventionnelle.
Intégration des substances biologiques dans les flux de travail d'enrobage des semences
Le marché des biopesticides pour le traitement des semences en EMEA prend de l'élan à mesure que les substances actives biologiques sont de plus en plus intégrées dans les flux de travail standard d'enrobage des semences, plutôt que de rester limitées à des programmes d'essais de niche. Une fois qu'une entreprise semencière intègre un traitement biologique dans son processus d'enrobage habituel, l'adoption devient plus cohérente et moins dépendante de la manipulation au niveau de l'exploitation. Cette transition renforce l'argumentaire commercial en faveur des substances biologiques en améliorant l'évolutivité et l'efficacité opérationnelle. BASF SE indique qu'Integral Pro, basé sur Bacillus amyloliquefaciens MBI600, a protégé des millions d'hectares de colza en Europe. L'entreprise a obtenu sa première homologation pour le tournesol en France en novembre 2025, avec une disponibilité à l'échelle de l'Union européenne (UE) prévue pour la saison de semis 2026[3]. Parallèlement, la transition vers des systèmes d'enrobage avancés accroît l'importance de la compatibilité des formulations et de l'intégration des procédés. En conséquence, le marché est de plus en plus lié à l'expertise en formulation et aux performances d'enrobage plutôt qu'à la simple disponibilité des substances actives. Cette dynamique favorise les fournisseurs capables d'aligner l'efficacité biologique sur les exigences physiques et opérationnelles du traitement industriel des semences.
Adoption par les agriculteurs d'une protection préventive des cultures en début de saison
Le marché des biopesticides pour le traitement des semences en EMEA est également soutenu par une transition vers une protection préventive au moment des semailles. Les agriculteurs préfèrent de plus en plus les produits qui favorisent l'enracinement et la vigueur précoce avant que la pression des ravageurs ou des maladies ne devienne visible dans les champs. Corteva a présenté Ympact lors de Cereals 2026 au Royaume-Uni en tant que traitement de semences conçu pour soutenir la croissance des plantules et la tolérance au stress abiotique grâce à une formulation à base de nutriments et d'acides humiques. Ce positionnement s'aligne sur les préférences des exploitations agricoles pour des programmes de protection en amont qui peuvent réduire le besoin d'interventions ultérieures. Il reflète également la réalité opérationnelle des grandes exploitations commerciales, qui préfèrent finaliser les décisions de traitement avant que la fenêtre de semis ne se rétrécisse. Les Perspectives agro-alimentaires Alltech 2025 ont mis en évidence l'importance de la disponibilité des céréales et des cultures céréalières pour les marchés régionaux des aliments pour animaux, renforçant le rôle de la qualité des semences et de la gestion des cultures en début de saison dans les principales régions productrices de céréales. Sur le marché, les schémas d'utilisation préventive aident les substances biologiques à gagner du terrain car ils s'alignent mieux sur le calendrier de traitement des semences que de nombreuses applications biologiques en cours de saison. Ce moteur est particulièrement pertinent là où les contraintes de main-d'œuvre, de calendrier de pulvérisation et d'accès aux champs rendent l'intervention précoce plus précieuse.
Pression réglementaire sur les traitements synthétiques des semences
La pression réglementaire reste l'un des moteurs de demande les plus clairs sur le marché des biopesticides pour le traitement des semences en EMEA. En 2024, l'Autorité européenne de sécurité des aliments (EFSA) a renforcé ses évaluations des risques et retiré la clothianidine et le thiaméthoxame des utilisations approuvées pour le traitement des semences sur les principales superficies de grandes cultures, élargissant ainsi la fenêtre de substitution pour les alternatives biologiques. Ce changement est significatif car les programmes de traitement des semences sont souvent révisés rapidement lorsque des options synthétiques établies perdent leur approbation. Le soutien politique au biocontrôle s'est encore renforcé fin 2025, lorsque le Parlement européen a adopté son rapport d'initiative sur les substances de biocontrôle avec 90,8 % de soutien. Parallèlement, le soutien politique et réglementaire continu aux solutions de biocontrôle améliore la confiance des fournisseurs et encourage les investissements dans le développement de produits biologiques. Ces changements remodèlent le paysage concurrentiel en augmentant l'importance stratégique des approbations réglementaires précoces. En conséquence, les entreprises qui établissent des solutions biologiques conformes plus tôt sont mieux positionnées pour sécuriser des relations commerciales à long terme avec les transformateurs de semences.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Variabilité de l'efficacité sur le terrain selon les conditions pédologiques et climatiques | -1.5% | Moyen-Orient et Afrique, avec une exposition supplémentaire en Europe méditerranéenne | Long terme (≥ 4 ans) |
| Durée de conservation limitée et sensibilité au stockage des substances biologiques | -1.2% | Afrique et Moyen-Orient, avec des retombées en Europe de l'Est | Moyen terme (2-4 ans) |
| Perception d'un rapport coût-performance plus élevé par rapport aux produits chimiques conventionnels | -1.0% | Pan-EMEA, plus aiguë en Europe de l'Est et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Fragmentation des enregistrements et complexité des approbations de traitement des semences | -1.3% | Europe, Afrique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité de l'efficacité sur le terrain selon les conditions pédologiques et climatiques
La variabilité des performances selon les conditions pédologiques et climatiques reste une contrainte majeure sur le marché. L'activité biologique pendant la courte fenêtre entre les semailles et l'établissement de la culture dépend fortement de la température du sol, de l'humidité, du pH et de la communauté microbienne locale. Ces conditions varient considérablement à travers l'EMEA, notamment entre l'Europe tempérée et les zones de production chaudes et arides. Une étude de 2026 publiée dans Plants a évalué des agents de biocontrôle bactériens contre les acariens de l'olivier dans des conditions saoudiennes, soulignant l'importance de solutions biologiques testées localement pour des applications spécifiques au climat et aux ravageurs. Sur le marché des biopesticides pour le traitement des semences en EMEA, un seul mauvais résultat sur le terrain peut avoir un effet disproportionné, car les agriculteurs s'appuient souvent sur l'observation par les pairs avant d'adopter une nouvelle approche de traitement. Cela rend les données d'essais générées localement plus importantes que les allégations d'efficacité provenant d'autres zones géographiques. Tant que les fournisseurs n'auront pas développé une validation plus large dans les systèmes de cultures chauds et soumis au stress hydrique, la variabilité des performances liée au climat continuera de freiner l'adoption.
Durée de conservation limitée et sensibilité au stockage des substances biologiques
La sensibilité au stockage continue de restreindre le marché, notamment en dehors des réseaux de distribution européens bien établis. De nombreux traitements biologiques des semences sont plus vulnérables à la chaleur et aux conditions de manipulation que les produits synthétiques conventionnels. Cela crée un risque dans les canaux de distribution où les températures des entrepôts sont élevées et la rotation des stocks est irrégulière. Les évaluations sectorielles ont mis en évidence des obstacles réglementaires et de commercialisation dans certaines parties de l'Afrique, et ces défis sont étroitement liés à la difficulté de déplacer des produits biologiques sensibles à travers des chaînes d'approvisionnement locales fragmentées. L'accent mis sur le maintien de l'intégrité des produits dans des conditions de température extrêmes démontre pourquoi la stabilité est devenue un facteur de différenciation critique plutôt qu'une caractéristique secondaire de formulation. Sur le marché des biopesticides pour le traitement des semences en EMEA, les limitations de durée de conservation influencent directement la confiance des distributeurs, la confiance des agriculteurs et la disponibilité des produits au point d'utilisation. Les systèmes liquides restent attractifs car ils s'alignent sur les exigences de précision du traitement commercial, mais ils augmentent également la pression sur la stabilité des formulations. Tant que des produits plus stables à température ambiante et à haute concentration ne seront pas largement disponibles, la sensibilité au stockage continuera de contraindre l'adoption régionale plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les insecticides en tête tandis que les autres pesticides s'accélèrent
Les insecticides représentaient 44,0 % de la part du marché des biopesticides pour le traitement des semences en EMEA en 2025, ce qui en fait le type de produit le plus important dans le mix actuel. Ce leadership reflète le besoin continu de protection contre les ravageurs en début de saison dans les systèmes de céréales, de maïs, de betterave sucrière et d'oléagineux en Europe occidentale et centrale. La réduction progressive de la disponibilité de certaines options synthétiques de traitement des semences a accru la pertinence des alternatives biologiques de lutte contre les insectes dans ces systèmes de cultures. En conséquence, le marché continue de s'appuyer sur la lutte contre les insectes comme principal point d'entrée dans les applications à grande échelle de grandes cultures.
Les fongicides constituent le deuxième segment en importance, soutenus par l'utilisation établie de produits microbiens de lutte contre les maladies dans les programmes de protection au stade des semences. Des produits tels que Cerall et Cedomon de Koppert B.V. continuent de soutenir l'adoption du biocontrôle pour les maladies transmises par les semences dans l'orge, l'avoine et les cultures apparentées, maintenant les substances biologiques fongicides étroitement alignées sur les pratiques de lutte intégrée contre les ravageurs. Le segment des autres pesticides devrait enregistrer un CAGR de 14,8 % de 2026 à 2031, à mesure que les fournisseurs s'étendent aux nématicides biochimiques, aux biorépulsifs et aux activateurs de défense des plantes. Cette croissance est soutenue par un environnement réglementaire de plus en plus favorable aux catégories de protection des cultures à moindre risque. Au sein du secteur, cela suggère que le mix de produits continuera de se diversifier, même si la lutte contre les insectes maintient sa position de leader.

Par utilisateur final : la domination commerciale reflète l'échelle du traitement industriel des semences
Le segment commercial représentait 58,0 % du marché des biopesticides pour le traitement des semences en EMEA en 2025, reflétant une forte dépendance à l'égard des infrastructures professionnelles de traitement des semences. Les grandes entreprises semencières et les installations de conditionnement appliquent les produits biologiques avec une plus grande précision de dosage, une cohérence d'enrobage et une fiabilité de manipulation par rapport aux opérations au niveau de l'exploitation. Cet avantage opérationnel est important car les traitements biologiques des semences sont plus sensibles à la qualité d'application que les produits conventionnels. Pour cette raison, les canaux commerciaux restent la voie la plus efficace pour la mise à l'échelle du marché.
Le segment commercial devrait également croître à 13,9 % de 2026 à 2031, ce qui en fait le profil d'utilisateur final à la croissance la plus rapide, car les fournisseurs privilégient les environnements offrant le meilleur contrôle des flux de travail. Les travaux d'Incotec B.V. (Croda International plc) sur les enrobages sans microplastiques reflètent une transition plus large vers des systèmes de traitement plus avancés et conformes aux réglementations dans les environnements de traitement commercial. Novonesis A/S a également élargi sa portée de distribution de biosolutions en 2026, couvrant les applications de traitement des semences dans les principales grandes cultures et cultures spéciales, soutenant le développement à long terme des canaux commerciaux formels pour les produits biologiques. Le traitement au niveau de l'exploitation reste pertinent dans certaines parties de l'Afrique où les infrastructures de traitement centralisées sont moins développées, mais les transformateurs commerciaux restent le canal principal. Au sein du marché, ce schéma favorise les entreprises capables d'offrir non seulement des substances actives, mais aussi une fiabilité d'application.
Par technique d'application : l'enrobage des semences domine à la fois en termes d'échelle et de croissance
L'enrobage des semences représentait 41,0 % du marché des biopesticides pour le traitement des semences en EMEA en 2025 et constitue également la technique d'application à la croissance la plus rapide, avec un CAGR prévu de 15,6 % de 2026 à 2031. Le segment est en tête car il fournit une méthode cohérente pour fixer les substances actives biologiques à la surface de la semence tout en maintenant la fluidité, la qualité visuelle et les performances de manipulation. Ces attributs sont particulièrement importants dans les programmes de céréales et d'oléagineux à grande échelle où l'uniformité et la fiabilité sont essentielles. En conséquence, les systèmes d'enrobage restent au cœur de l'expansion commerciale du marché.
La restriction sur les microplastiques de 2028 en Europe ajoute une importance supplémentaire à ce segment, car les futurs systèmes d'enrobage doivent être à la fois biologiquement compatibles et conformes aux réglementations. Les orientations publiées par Incotec B.V. (Croda International plc) sur les formulations sans microplastiques indiquent que cette transition est déjà en cours et nécessite une validation précoce par les entreprises semencières avant l'entrée en vigueur de la réglementation. L'enrobage des semences reste pertinent là où des équipements plus simples sont courants, notamment dans certaines parties de l'Europe de l'Est et de l'Afrique. Le pelliculage des semences conserve également un rôle dans les semences spéciales, où la valeur unitaire plus élevée justifie des coûts de traitement plus élevés. Dans l'ensemble, les technologies d'enrobage qui offrent à la fois efficacité et conformité devraient maintenir une position solide sur le marché.
Par type de culture : les céréales et grains en tête tandis que les légumineuses et oléagineux affichent la croissance la plus élevée
Les céréales et grains représentaient 38,7 % de la part du marché des biopesticides pour le traitement des semences en EMEA en 2025, ce qui en fait le plus grand segment par type de culture. Cela reflète l'importance du blé, de l'orge et des cultures apparentées dans les principales régions agricoles européennes. La vaste base céréalière donne accès à des systèmes de traitement commercial des semences bien établis qui soutiennent l'adoption des traitements biologiques des semences à grande échelle. En conséquence, les céréales continuent de constituer le fondement de la demande du marché.
Les légumineuses et oléagineux constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 14,2 % de 2026 à 2031, à mesure que les traitements des semences axés sur la fixation de l'azote et la santé racinaire se développent dans les légumineuses et les cultures adjacentes. Le déploiement continu d'Integral Pro par BASF SE en Europe démontre comment l'adoption du traitement biologique des semences dans les grandes cultures peut créer un modèle commercial pour une expansion plus large des cultures. LALFIX START PULSES GR de Lallemand Inc. soutient davantage le segment de traitement biologique axé sur les légumineuses en combinant les performances du rhizobium avec la solubilisation du phosphate dans un format de traitement des semences. Les fruits et légumes restent plus modestes en volume mais offrent une demande attractive là où la gestion des résidus et la valeur des cultures justifient des choix de traitement premium. Sur le marché, l'expansion du mix de cultures devrait être portée par les légumineuses, les oléagineux et l'horticulture à haute valeur ajoutée, plutôt que par un déclin de la domination des céréales.
Analyse géographique
L'Europe détenait 61,0 % du marché des biopesticides pour le traitement des semences en EMEA en 2025 et continue de servir de centre politique et commercial central du secteur. La région reste le centre politique du marché, car les décisions réglementaires sur les substances actives synthétiques et les approbations de biocontrôle façonnent à la fois la demande et la stratégie des fournisseurs. L'Allemagne, la France, le Royaume-Uni et l'Italie restent la base commerciale principale en raison de leur importance dans les systèmes de céréales, d'oléagineux et de cultures à plus haute valeur ajoutée. La stratégie « De la ferme à la table » maintient l'Europe concentrée sur la réduction de l'utilisation et du risque des pesticides chimiques, soutenant la substitution continue vers la protection biologique au stade des semences. Le soutien politique au biocontrôle s'est également renforcé fin 2025, ajoutant de la confiance à la planification des produits à plus long terme dans la région.
Le Moyen-Orient est la géographie à la croissance la plus rapide, avec un CAGR prévu de 15,4 % de 2026 à 2031. La demande est liée à la politique de sécurité alimentaire, à l'expansion des serres et de l'agriculture en environnement contrôlé, et au besoin de systèmes de protection des cultures alignés sur des chaînes d'approvisionnement sensibles aux résidus. Le protocole d'accord de décembre 2024 entre Silal et Bayer AG reflète comment les fournisseurs lient les stratégies d'agriculture biologique et numérique aux systèmes d'agriculture désertique dans la région. La région fait encore face à des contraintes techniques liées au stress climatique, à la stabilité des formulations et aux exigences de validation locale, qui affectent la rapidité avec laquelle les nouveaux produits peuvent être mis à l'échelle.
L'Afrique représentait une part significative du marché et devrait se développer régulièrement. L'horticulture orientée vers l'exportation en Afrique du Sud et en Égypte continue de soutenir la demande, car les agriculteurs doivent maintenir la qualité des cultures tout en respectant des exigences strictes en matire de résidus sur les marchés de destination. Le Kenya et d'autres marchés d'Afrique de l'Est sont également pertinents, car les programmes de sécurité alimentaire et la croissance des superficies en légumineuses créent des opportunités pour les produits de traitement microbien des semences. Au niveau des entreprises, la présence d'Andermatt en Afrique de l'Est et ses travaux de distribution autour des produits de traitement des semences illustrent comment les fournisseurs utilisent des plateformes opérationnelles régionales pour développer l'accès commercial au fil du temps. L'Afrique offre une voie de croissance significative pour le marché des biopesticides pour le traitement des semences en EMEA, mais la mise à l'échelle effective dépendra des essais locaux, de la clarté des enregistrements et du développement des canaux.
Paysage concurrentiel
Le marché des biopesticides pour le traitement des semences en EMEA est modérément concentré, les cinq premiers acteurs, tels que Bayer AG, Syngenta AG, BASF SE, Corteva Agriscience et Novonesis A/S, représentant ensemble une part significative en 2025. Cette structure confère aux entreprises leaders des avantages en termes de réseaux de distribution, de capacités réglementaires et de relations établies avec les transformateurs commerciaux de semences. Dans le même temps, une part significative du marché reste en dehors du premier niveau, laissant de la place aux acteurs spécialisés pour concurrencer efficacement.
Les entreprises leaders renforcent leurs positions grâce à des investissements dans les capacités de production, les capacités de formulation et les plateformes biologiques intégrées. L'expansion des infrastructures de fermentation et le développement de portefeuilles contribuent à assurer la continuité de l'approvisionnement et à soutenir la demande croissante. Une décision déterminante en 2026 a été la mise en service par BASF SE de son usine de fermentation BioHub à Ludwigshafen, en Allemagne, qui rapproche la production biologique active à l'échelle industrielle en interne et renforce le contrôle de la continuité de l'approvisionnement[4]. Ces efforts renforcent également l'importance de l'échelle opérationnelle et de l'expertise technique pour maintenir un avantage concurrentiel.
Les entreprises spécialisées continuent de saisir des opportunités grâce à une innovation ciblée, une expertise régionale et des offres de produits différenciées. Beaucoup se concentrent sur des cultures spécifiques, des souches microbiennes ou des stratégies de distribution localisées pour développer leur présence sur le marché. En conséquence, la concurrence sur le marché des biopesticides pour le traitement des semences en EMEA est de plus en plus façonnée par une combinaison d'échelle, de cohérence des produits, de préparation réglementaire et d'exécution à travers les canaux commerciaux.
Leaders du secteur des biopesticides pour le traitement des semences en Europe, au Moyen-Orient et en Afrique (EMEA)
-
Bayer AG
-
Syngenta AG
-
BASF SE
-
Corteva Agriscience
-
Novonesis A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : BASF SE a mis en service son usine de fermentation BioHub à Ludwigshafen, en Allemagne, avec une production commerciale de substances actives biologiques clés. L'installation produit des fongicides biologiques et des produits biologiques de traitement des semences, augmentant la flexibilité de production et la résilience de la chaîne d'approvisionnement.
- Novembre 2025 : BASF SE a obtenu l'homologation officielle en France pour le traitement fongicide biologique des semences Integral Pro pour les tournesols, sa première approbation pour les tournesols dans l'UE, permettant une disponibilité régionale plus large à partir de la saison de semis suivante.
- Août 2025 : Provivi et Andermatt Biocontrol AG se sont associés pour développer et distribuer de nouvelles solutions pour la gestion de la chenille légionnaire d'automne et du faux carpocapse des agrumes en Afrique de l'Est. Le partenariat combine des technologies avancées de protection biologique des cultures avec une force de distribution régionale, améliorant l'accès à des solutions durables de gestion des ravageurs sur les marchés agricoles émergents.
Périmètre du rapport sur le marché des biopesticides pour le traitement des semences en Europe, au Moyen-Orient et en Afrique (EMEA)
application d'agents de protection des cultures d'origine biologique tels que des micro-organismes, notamment des bactéries et des champignons, des extraits végétaux ou des composés naturels directement sur les semences avant la plantation pour les protéger contre les ravageurs et les maladies et pour soutenir la croissance précoce des plantes.
Le rapport sur le marché des biopesticides pour le traitement des semences en Europe, au Moyen-Orient et en Afrique (EMEA) est segmenté par type de produit (insecticide, fongicide et autres pesticides), par utilisateur final (commercial et au niveau de l'exploitation agricole), par technique d'application (enrobage des semences, pelliculage des semences, enrobage des semences et autres techniques d'application), par type de culture (céréales et grains, légumineuses et oléagineux, fruits et légumes et autres types de cultures) et par géographie (Europe, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Insecticide |
| Fongicide |
| Autres pesticides |
| Commercial |
| Au niveau de l'exploitation agricole |
| Enrobage des semences |
| Pelliculage des semences |
| Enrobage des semences |
| Autres techniques d'application |
| Céréales et grains |
| Légumineuses et oléagineux |
| Fruits et légumes |
| Autres types de cultures |
| Europe | Royaume-Uni |
| Allemagne | |
| Russie | |
| Espagne | |
| Italie | |
| France | |
| Reste de l'Europe | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Oman | |
| Reste du Moyen-Orient | |
| Afrique | Égypte |
| Éthiopie | |
| Afrique du Sud | |
| Reste de l'Afrique |
| Par type de produit | Insecticide | |
| Fongicide | ||
| Autres pesticides | ||
| Par utilisateur final | Commercial | |
| Au niveau de l'exploitation agricole | ||
| Par technique d'application | Enrobage des semences | |
| Pelliculage des semences | ||
| Enrobage des semences | ||
| Autres techniques d'application | ||
| Par type de culture | Céréales et grains | |
| Légumineuses et oléagineux | ||
| Fruits et légumes | ||
| Autres types de cultures | ||
| Par géographie | Europe | Royaume-Uni |
| Allemagne | ||
| Russie | ||
| Espagne | ||
| Italie | ||
| France | ||
| Reste de l'Europe | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Oman | ||
| Reste du Moyen-Orient | ||
| Afrique | Égypte | |
| Éthiopie | ||
| Afrique du Sud | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des biopesticides pour le traitement des semences en EMEA en 2031 ?
Le marché des biopesticides pour le traitement des semences en EMEA devrait atteindre 2,69 milliards USD d'ici 2031, contre 1,44 milliard USD en 2026.
Qu'est-ce qui stimule la croissance du traitement biologique des semences en EMEA ?
La croissance est soutenue par des limites plus strictes sur les substances actives synthétiques pour le traitement des semences, la demande de protection des cultures à faibles résidus et une utilisation accrue des substances biologiques dans les flux de travail commerciaux d'enrobage des semences.
Quel type de produit domine la demande dans ce domaine ?
Les insecticides ont dominé le marché en 2025 avec une part de 44,0 %, reflétant une forte demande de gestion des ravageurs en début de saison dans les principales grandes cultures.
Quelle technique d'application connaît la croissance la plus rapide ?
L'enrobage des semences est la technique à la croissance la plus rapide, avec un CAGR prévu de 15,6 % jusqu'en 2031, et détenait également la plus grande part à 41,0 % en 2025.
Quelle région de l'EMEA se développe le plus rapidement ?
Le Moyen-Orient devrait connaître la croissance la plus rapide avec un CAGR de 15,4 % jusqu'en 2031, soutenu par les programmes de sécurité alimentaire et les investissements dans l'agriculture protégée.