
ヨーロッパ、中東、アフリカ(EMEA)生物農薬種子処理市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
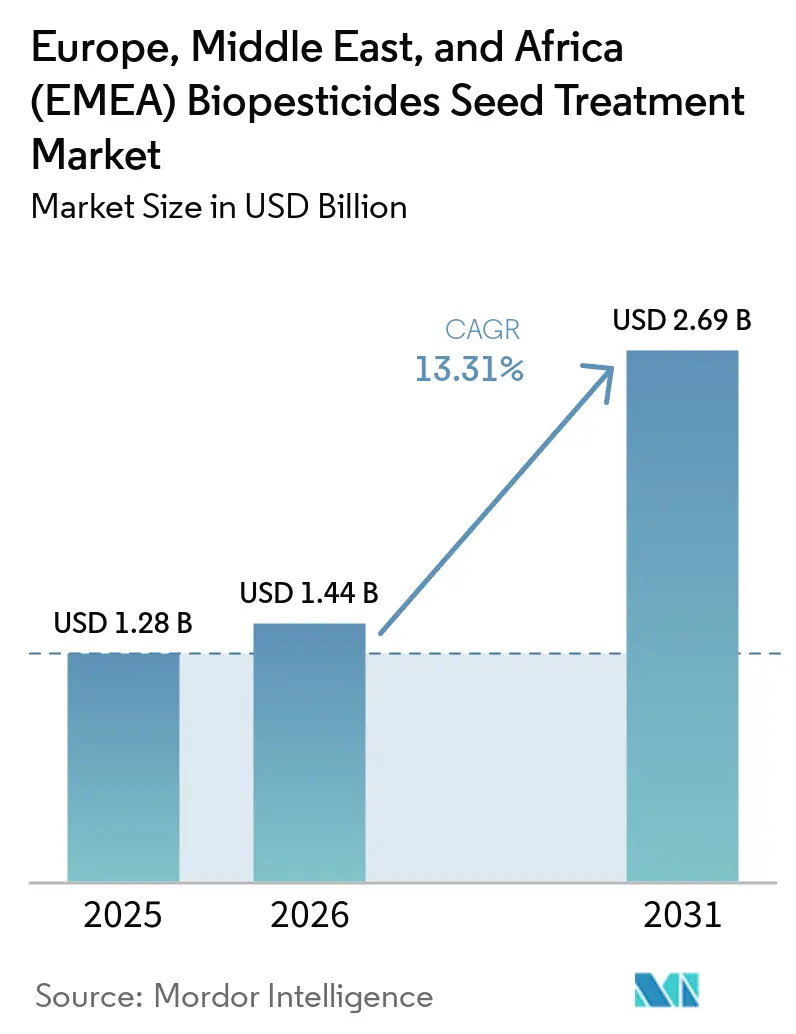
| 基準年の市場規模 (2025) | 1.28 十億米ドル |
| 市場規模 (2026) | 1.44 十億米ドル |
| 市場規模 (2031) | 2.69 十億米ドル |
| 成長率 (2026 - 2031) | 13.31 % |
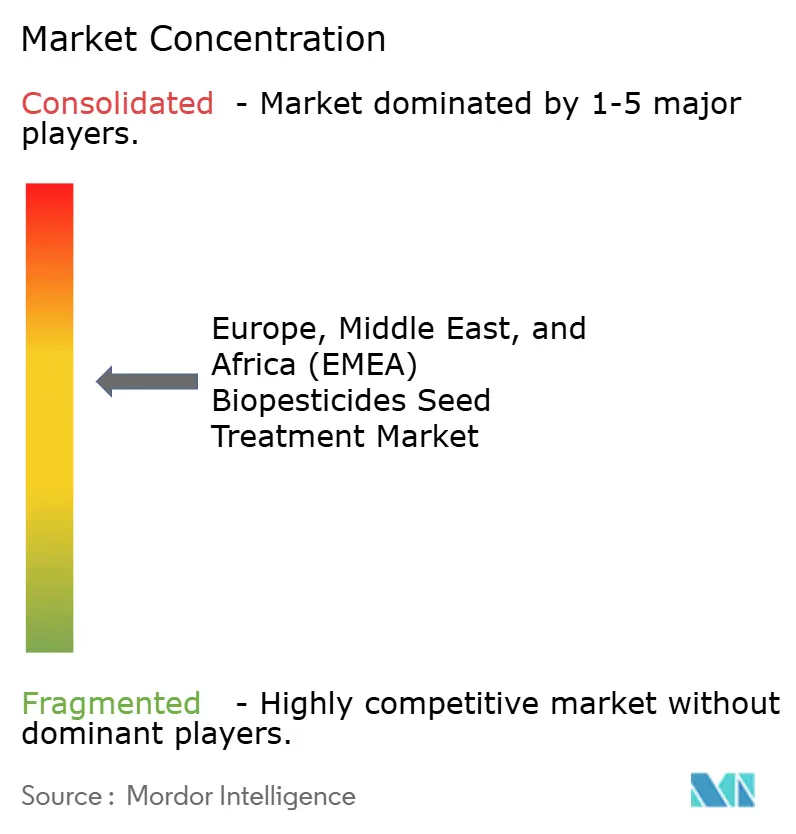
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ、中東、アフリカ(EMEA)生物農薬種子処理市場分析
ヨーロッパ、中東、アフリカ(EMEA)生物農薬種子処理市場規模は2025年に12.8億米ドルと評価され、2026年には14.44億米ドル、2031年には26.9億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 13.31%で成長します。EMEA生物農薬種子処理市場の成長は、ヨーロッパにおける合成種子処理有効成分に対する規制審査の強化と、輸出志向型農業システム全体における低残留作物保護プログラムへの広範なシフトによって牽引されています。規制環境は引き続き支持的であり、欧州連合のファーム・トゥ・フォーク戦略および2025年12月のオムニバスX提案が、低リスクの生物学的作物保護ソリューションへのシフトを強化し、作物保護プログラムへのより広範な統合を支援しています[1]。市場はまた、生物学的有効成分を標準的な商業用種子コーティングワークフローに統合することからも恩恵を受けており、試験段階のトライアルから反復可能な大規模実践への移行を促進しています。競争力学はより能力重視になりつつあり、主要サプライヤーは採用が増加するにつれて供給を確保しマージンを維持するために、発酵、製剤、コーティング能力を拡大しています。しかし、温暖な気候における現場パフォーマンスのばらつきと、複数国にわたる規制承認の複雑さが、中東およびアフリカ全体での拡大ペースに引き続き影響を与えています。
レポートの主要ポイント
- 製品タイプ別では、殺虫剤が2025年のヨーロッパ、中東、アフリカ生物農薬種子処理市場シェアの44.0%を占め、その他農薬セグメントは2026年から2031年にかけてCAGR 14.8%で成長すると予測されています。
- エンドユーザー別では、商業セグメントが2025年のヨーロッパ、中東、アフリカ生物農薬種子処理市場規模の58.0%を占め、最も成長が速いセグメントでもあり、2026年から2031年にかけてCAGR 13.9%で成長すると予測されています。
- 施用技術別では、種子コーティングが2025年に41.0%の最大シェアを占め、2026年から2031年にかけてCAGR 15.6%で最も成長が速いセグメントになると予測されています。
- 作物タイプ別では、穀物・シリアルが2025年に38.7%のシェアを保持し、豆類・油糧種子は2026年から2031年にかけてCAGR 14.2%で成長すると予測されています。
- 地域別では、ヨーロッパが2025年に61.0%のシェアを保持し、中東は2026年から2031年にかけてCAGR 15.4%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ、中東、アフリカ(EMEA)生物農薬種子処理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低残留作物保護に対する需要の増加 | +2.2% | ヨーロッパおよび中東、特にフランス、ドイツ、オランダ、アラブ首長国連邦で最も強い | 短期(2年以内) |
| 種子コーティングワークフローにおける生物農薬の拡大 | +1.8% | ヨーロッパ全域、ドイツ、フランス、オランダでの早期採用、中東への波及 | 中期(2〜4年) |
| 予防的・早期シーズン作物保護の農家採用 | +1.7% | ヨーロッパおよび南アフリカ、小麦・トウモロコシシステムでの早期採用 | 中期(2〜4年) |
| 合成種子処理剤に対する規制圧力 | +2.0% | ヨーロッパ、中東・北アフリカへの波及 | 短期(2年以内) |
| 精密種子供給とマイクロドージング適合性 | +1.2% | 中央・西ヨーロッパ、湾岸地域の管理環境農業での新興利用 | 長期(4年以上) |
| 菌株安定性と種子取り扱いイノベーション | +1.1% | EMEA全域、中東・アフリカの温暖気候物流チェーンで高い関連性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低残留作物保護に対する需要の増加
輸出志向型農業システムは、EMEA生物農薬種子処理市場全体の投入物決定を再形成しています。ヨーロッパの食品チェーンに供給するバイヤーは厳格な残留物コンプライアンスを優先し続けており、播種前の種子処理決定にますます影響を与えています。このトレンドは、農家が後期段階の化学物質施用を削減し、よりクリーンで持続可能な作物保護プログラムでシーズンを開始しようとする作物システムで特に関連性が高いです。政策の方向性はこの移行を引き続き強化しており、規制戦略は従来の化学農薬への依存を減らし、より安全な代替品を促進することに焦点を当てています。ファーム・トゥ・フォーク戦略はこのシフトの中心であり、2030年までに欧州連合における化学農薬の使用とリスクを50%削減することを目標としています[2]。最近の政策動向はまた、生物的防除ソリューションのより迅速な採用を支援するために、生物学的作物保護製品に対してより有利な規制経路を作ることで、バイオコントロールソリューションの採用を促進しています。市場において、これらの動向は、農業慣行を残留物に敏感な易要件に合わせる微生物および生物学的種子処理の商業的根拠を強化しています。また、採用が認定有機生産を超えて主流の商業農業へと拡大するにつれて、全体的な対応可能な需要基盤を拡大しています。
種子コーティングワークフローにおける生物農薬の拡大
EMEA生物農薬種子処理市場は、生物学的有効成分がニッチなトライアルプログラムに限定されるのではなく、標準的な種子コーティングワークフローにますます組み込まれるようになるにつれて勢いを増しています。種子会社が生物学的処理をルーティンコーティングプロセスに統合すると、採用はより一貫性を持ち、農場レベルの取り扱いへの依存度が低くなります。この移行は、スケーラビリティと運用効率を改善することで、生物農薬の商業的根拠を強化しています。BASF SEは、Bacillus amyloliquefaciens MBI600をベースとしたIntegral Proがヨーロッパで数百万ヘクタールの油糧種子菜種を保護したと述べています。同社は2025年11月にフランスでひまわりの最初の登録を受け、2026年播種シーズンに向けて欧州連合(EU)全体での利用可能性を計画しています[3]。同時に、高度なコーティングシステムへのシフトは、製剤適合性とプロセス統合の重要性を高めています。その結果、市場は有効成分の単純な入手可能性よりも、製剤の専門知識とコーティングパフォーマンスとより密接に結びつくようになっています。このダイナミクスは、生物学的有効性を工業用種子処理の物理的・運用的要件に合わせることができるサプライヤーに有利に働きます。
予防的・早期シーズン作物保護の農家採用
EMEA生物農薬種子処理市場はまた、播種時の予防的保護へのシフトによっても支えられています。農家はますます、圃場で害虫や病害の圧力が目に見えるようになる前に、根の定着と初期活力を支援する製品を好むようになっています。Cortevaは2026年の英国でのCerealsにおいて、栄養素とフミン酸ベースの製剤を通じて発芽苗の成長と非生物的ストレスへの耐性を支援するように設計された種子処理剤としてYmpactを発表しました。このポジショニングは、後の介入の必要性を減らすことができる前倒し保護プログラムに対する農場の好みと一致しています。また、播種ウィンドウが狭まる前に処理決定を確定することを好む大規模商業農場の運用上の現実も反映しています。2025年のAlltech農食品アウトルックは、地域の飼料市場における穀物の入手可能性とシリアル作物の重要性を強調し、主要穀物生産地域における種子品質と早期シーズン作物管理の役割を強化しました。市場において、予防的使用パターンは、多くの生育期中の生物学的施用よりも種子処理タイミングとより良く一致するため、生物農薬が牽引力を得るのに役立ちます。このドライバーは、労働力、散布タイミング、圃場アクセスの制約が早期介入をより価値あるものにする場所で特に関連性が高いです。
合成種子処理剤に対する規制圧力
規制圧力は、EMEA生物農薬種子処理市場における最も明確な需要ドライバーの一つであり続けています。2024年、欧州食品安全機関(EFSA)はリスク評価を厳格化し、主要な畑作物の作付面積全体でクロチアニジンとチアメトキサムを承認された種子処理用途から除外し、生物学的代替品の代替ウィンドウを拡大しました。このシフトは、確立された合成オプションが承認を失うと種子処理プログラムが迅速に改訂されることが多いため、重要です。バイオコントロールへの政治的支持は2025年後半にさらに強まり、欧州議会がバイオコントロール物質に関する独自イニシアチブ報告書を90.8%の支持で採択しました。同時に、バイオコントロールソリューションへの継続的な政治的・規制的支持がサプライヤーの信頼を高め、生物学的製品開発への投資を促進しています。これらの変化は、早期規制承認の戦略的重要性を高めることで競争環境を再形成しています。その結果、準拠した生物学的ソリューションをより早く確立した企業は、種子処理業者との長期的な商業関係を確保するためにより有利な立場に置かれています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 土壌・気候条件による現場有効性のばらつき | -1.5% | 中東・アフリカ、地中海ヨーロッパでの追加リスク | 長期(4年以上) |
| 生物農薬の限られた有効期限と保管感受性 | -1.2% | アフリカおよび中東、東ヨーロッパへの波及 | 中期(2〜4年) |
| 従来の化学物質に対するコスト対パフォーマンス認識の高さ | -1.0% | EMEA全域、東ヨーロッパとサブサハラアフリカで最も深刻 | 中期(2〜4年) |
| 断片化した登録と種子処理承認の複雑さ | -1.3% | ヨーロッパ、アフリカ、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
土壌・気候条件による現場有効性のばらつき
土壌・気候条件による性能のばらつきは、市場における主要な制約であり続けています。播種から作物定着までの短い期間における生物学的活性は、土壌温度、水分、pH、および地域の微生物群集に大きく依存しています。これらの条件はEMEA全体で、特に温帯ヨーロッパと高温・乾燥した生産地帯の間で大きく異なります。2026年のPlants誌の研究では、サウジアラビアの条件下でオリーブダニ害虫に対する細菌性バイオコントロール剤を評価し、気候・害虫特有の用途に対して地域でテストされた生物学的ソリューションの重要性を強調しました。EMEA生物農薬種子処理市場では、農家が新しい処理アプローチを採用する前に同業者の観察に頼ることが多いため、単一の不良な圃場結果が過大な影響を与える可能性があります。これにより、他の地域からの有効性の主張よりも、地域で生成されたトライアルデータがより重要になります。サプライヤーが高温・水分ストレスを受けた作物システム全体でより広範な検証を構築するまで、気候に関連した性能のばらつきは採用を制約し続けるでしょう。
生物農薬の限られた有効期限と保管感受性
保管感受性は、特によく確立されたヨーロッパの流通ネットワーク外で市場を制約し続けています。多くの生物学的種子処理剤は、従来の合成製品よりも熱と取り扱い条件に対してより脆弱です。これにより、倉庫温度が高く、在庫回転が一定でないディーラーチャネルでリスクが生じます。業界の評価では、アフリカの一部における規制と商業化の障壁が強調されており、これらの課題は断片化した地域サプライチェーンを通じて敏感な生物学的製品を移動させることの困難さと密接に関連しています。極端な温度条件下での製品完全性の維持への重点は、安定性が二次的な製剤特性ではなく重要な差別化要因になった理由を示しています。EMEA生物農薬種子処理市場では、有効期限の制限がディーラーの信頼、農家の信頼、および使用時点での製品入手可能性に直接影響します。液体システムは商業的処理精度要件と一致するため引き続き魅力的ですが、製剤安定性への圧力も高めます。より常温安定性が高く高濃度の製品が広く利用可能になるまで、保管感受性はより広い地域採用を制約し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:殺虫剤がリードし、その他農薬が加速
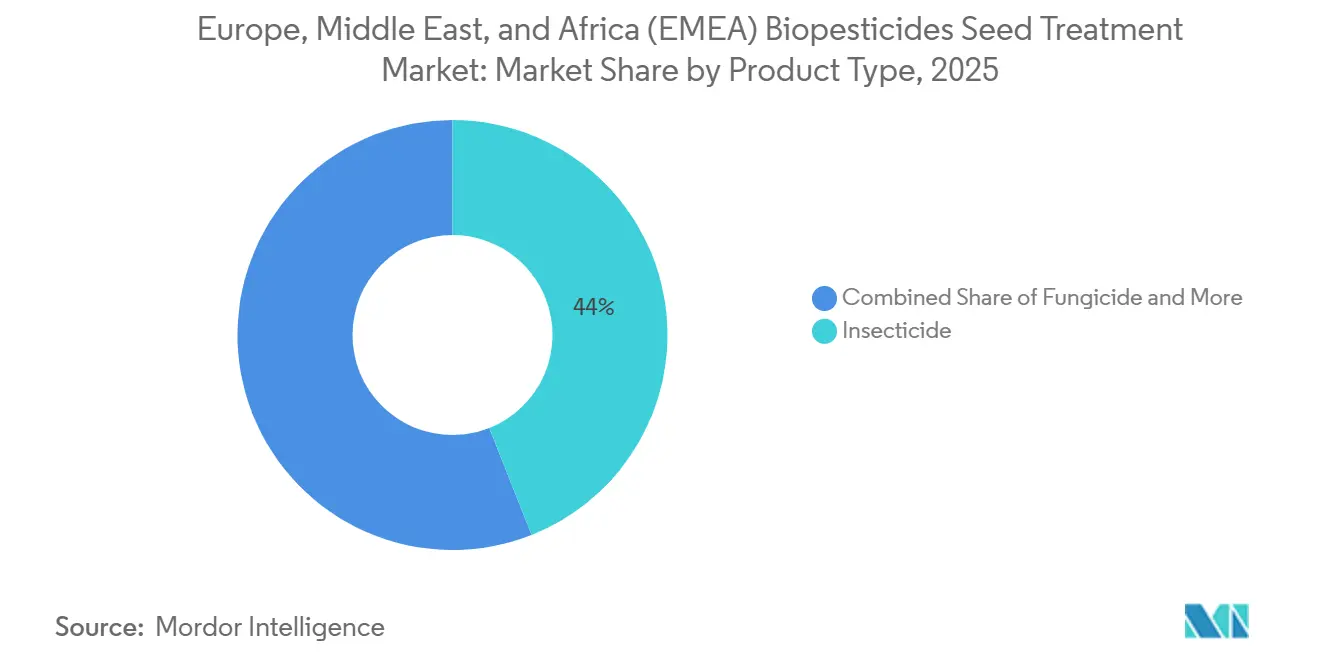
殺虫剤は2025年のEMEA生物農薬種子処理市場シェアの44.0%を占め、現在のミックスで最大の製品タイプとなっています。このリーダーシップは、西・中央ヨーロッパ全体のシリアル、トウモロコシ、テンサイ、油糧種子システムにおける早期シーズン害虫保護の継続的な必要性を反映しています。特定の合成種子処理オプションの入手可能性の段階的な減少により、これらの作物システムにおける生物学的昆虫防除代替品の関連性が高まっています。その結果、市場は大規模畑作物への主要な参入点として昆虫防除に引き続き依存しています。
殺菌剤は第2位のセグメントであり、種子段階の保護プログラムにおける微生物病害防除製品の確立された使用によって支えられています。Koppert B.V.のCerallやCedemonなどの製品は、大麦、オーツ麦、および関連作物における種子由来病害の生物的防除の採用を引き続き支援し、殺菌性生物農薬を総合的病害虫管理慣行と密接に一致させています。その他農薬セグメントは、サプライヤーが生化学的殺線虫剤、バイオリペレント、植物防御活性化剤に拡大するにつれて、2026年から2031年にかけてCAGR 14.8%を記録すると予測されています。この成長は、低リスク作物保護カテゴリーにますます有利な規制環境によって支えられています。業界内では、昆虫防除がリーディングポジションを維持しながらも、製品ミックスが引き続き多様化することを示唆しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:商業の優位性が工業用種子処理規模を反映
商業セグメントは2025年のEMEA生物農薬種子処理市場の58.0%を占め、専門的な種子処理インフラへの強い依存を反映しています。大手種子会社と調整施設は、農場レベルの操業と比較して、より高い投与精度、コーティングの一貫性、および取り扱い信頼性で生物学的製品を施用します。この運用上の優位性は、生物学的種子処理が従来の製品よりも施用品質に対してより敏感であるため重要です。このため、商業チャネルは市場拡大のための最も効果的なルートであり続けています。
商業セグメントはまた、2026年から2031年にかけて13.9%で成長すると予測されており、サプライヤーが最も強いワークフロー制御を持つ環境を優先るにつれて、最も成長が速いエンドユーザープロファイルとなっています。Incotec B.V.(Croda International plc)のマイクロプラスチックフリーコーティングに関する取り組みは、商業的処理環境におけるより高度で規制対応の処理システムへの広範なシフトを反映しています。Novonesis A/Sはまた、2026年に生物ソリューションの流通リーチを拡大し、主要な畑作物および特殊作物全体の種子処理用途をカバーし、生物学的製品の正式な商業チャネルの長期的な発展を支援しています。農場レベルの処理は、集中処理インフラが発達していないアフリカの一部では引き続き関連性がありますが、商業処理業者が主要なチャネルであり続けています。市場内では、このパターンは有効成分だけでなく施用信頼性も提供できる企業に有利に働きます。
施用技術別:種子コーティングが規模と成長の両方をリード
種子コーティングは2025年のEMEA生物農薬種子処理市場の41.0%を占め、2026年から2031年にかけてCAGR 15.6%の予測で最も成長が速い施用技術でもあります。このセグメントがリードするのは、流動性、視覚的品質、取り扱いパフォーマンスを維持しながら、生物学的有効成分を種子表面に付着させるための一貫した方法を提供するためです。これらの属性は、均一性と信頼性が重要な大規模シリアルおよび油糧種子プログラムで特に重要です。その結果、コーティングシステムは市場の商業的拡大の中心であり続けています。
ヨーロッパの2028年マイクロプラスチック規制は、将来のコーティングシステムが生物学的に適合し、かつ規制に準拠している必要があるため、このセグメントにさらなる重要性を加えています。Incotec B.V.(Croda International plc)のマイクロプラスチックフリー製剤に関する公開ガイダンスは、この移行がすでに進行中であり、規制が発効する前に種子会社による早期検証が必要であることを示しています。種子ドレッシングは、特に東ヨーロッパとアフリカの一部でより単純な機器が一般的な場合に引き続き関連性があります。種子ペレット化は、より高い単位価値がより高い処理コストを支える特殊種子においても役割を保持しています。全体として、有効性とコンプライアンスの両方を提供するコーティング技術が市場で強いポジションを維持すると予測されています。
作物タイプ別:穀物・シリアルがリードし、豆類・油糧種子が最高成長を記録
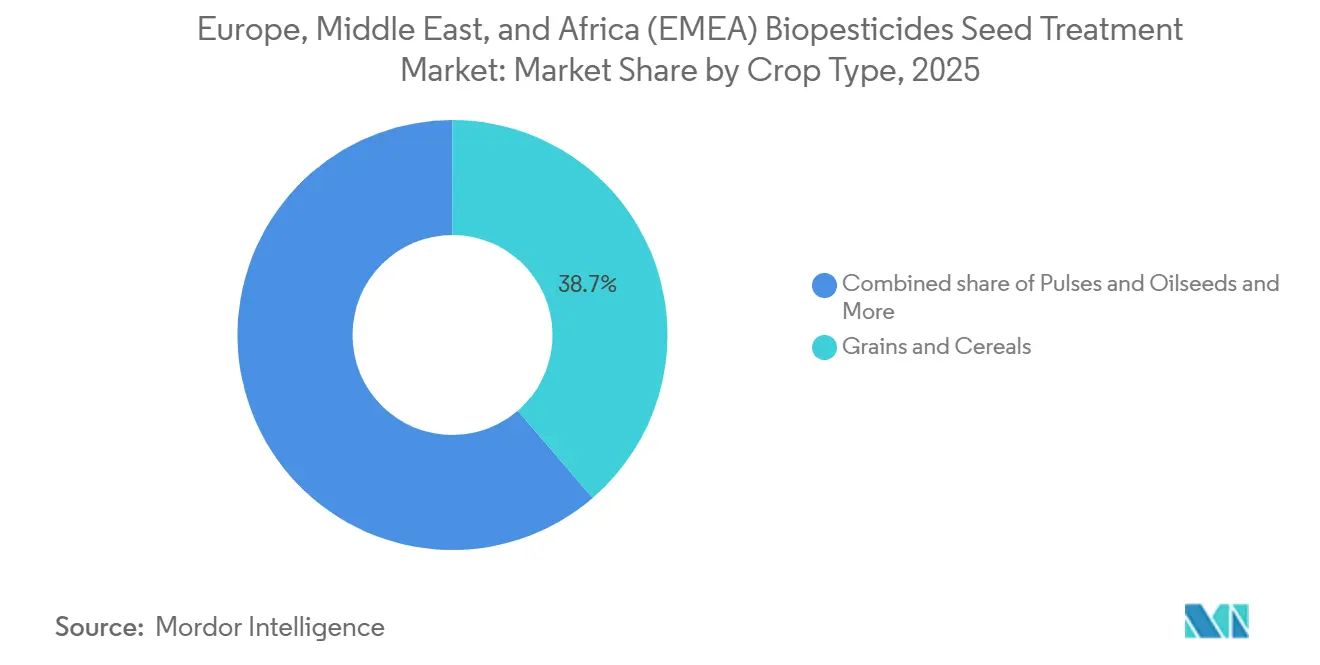
穀物・シリアルは2025年のEMEA生物農薬種子処理市場シェアの38.7%を占め、最大の作物タイプセグメントとなっています。これは、主要なヨーロッパ農業地域全体における小麦、大麦、および関連作物の規模を反映しています。広大なシリアル基盤は、大規模での生物学的種子処理の採用を支援する確立された商業用種子処理システムへのアクセスを提供します。その結果、シリアルは引き続き市場需要の基盤を形成しています。
豆類・油糧種子は最も成長が速いセグメントであり、窒素固定および根の健康志向の種子処理がマメ科植物および隣接作物で拡大するにつれて、2026年から2031年にけてCAGR 14.2%の予測で拡大しています。BASF SEのヨーロッパにおけるIntegral Proの継続的な展開は、主要畑作物における生物学的種子処理の採用がより広い作物拡大のための商業的テンプレートを作成できることを示しています。Lallemand Inc.のLALFIX START PULSES GRは、種子処理フォーマットでリゾビウムのパフォーマンスとリン酸塩可溶化を組み合わせることで、豆類に焦点を当てた生物学的処理セグメントをさらに支援しています。果物・野菜は量的には小さいままですが、残留物管理と作物価値がプレミアム処理の選択を正当化する場所では魅力的な需要を提供します。市場において、作物ミックスの拡大は、シリアルの優位性の低下ではなく、豆類、油糧種子、高価値園芸によって牽引されると予測されています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパは2025年のEMEA生物農薬種子処理市場の61.0%を保持し、業界の中心的な政策・商業ハブとして機能し続けています。この地域は市場の政策センターであり続けており、合成有効成分とバイオコントロール承認に関する規制決定が需要とサプライヤー戦略の両方を形成しています。ドイツ、フランス、英国、イタリアは、シリアル、油糧種子、高価値作物システムの規模から、中核的な商業基盤であり続けています。ファーム・トゥ・フォーク戦略はヨーロッパを化学農薬の使用とリスクの削減に集中させ続け、生物学的種子段階保護への継続的な代替を支援しています。バイオコントロールへの政治的支持も2025年後半に強まり、この地域における長期的な製品計画への信頼を高めています。
中東は最も成長が速い地域であり、2026年から2031年にかけてCAGR 15.4%で成長すると予測されています。需要は食料安全保障政策、温室・管理環境農業の拡大、および残留物に敏感なサプライチェーンに合致した作物保護システムの必要性と結びついています。2024年12月のSilalとBayer AGの間の覚書は、サプライヤーが生物学的・デジタル農業戦略を地域の砂漠農業システムに結びつける方法を反映しています。この地域は依然として気候ストレス、製剤安定性、および地域検証要件に関連する技術的制約に直面しており、これらが新製品のスケールアップの速度に影響を与えています。
アフリカは市場の意味のあるシェアを占め、着実に拡大すると予測されています。南アフリカとエジプトの輸出志向型園芸は、農家が目的地市場での厳格な残留物要件を満たしながら作物品質を維持しなければならないため、引き続き需要を支援しています。ケニアおよびその他の東アフリカ市場も関連性があり、食料安全保障プログラムと豆類作付面積の成長が微生物種子処理製品の機会を生み出しています。企業レベルでは、東アフリカにおけるAndermattの存在と種子処理製品に関る流通活動は、サプライヤーが地域の運営プラットフォームを使用して時間をかけて商業的アクセスを構築する方法を示しています。アフリカはEMEA生物農薬種子処理市場にとって意味のある成長経路を提供していますが、実際のスケーリングは地域のトライアル作業、登録の明確さ、およびチャネル開発に依存するでしょう。
競争環境
EMEA生物農薬種子処理市場は中程度に集中しており、Bayer AG、Syngenta AG、BASF SE、Corteva Agriscience、Novonesis A/Sなどの上位5社が2025年に合わせて大きなシェアを占めています。この構造は、流通ネットワーク、規制能力、および商業用種子処理業者との確立された関係において、主要企業に優位性を提供しています。同時に、市場の相当部分が上位層の外にあり、専門的なプレイヤーが効果的に競争する余地があります。
主要企業は、生産能力、製剤能力、および統合された生物学的プラットフォームへの投資を通じてポジションを強化しています。発酵インフラの拡大とポートフォリオ開発は、供給の継続性を確保し、増加する需要を支援するのに役立っています。2026年の決定的な動きは、BASF SEがドイツのルートヴィヒスハーフェンにBioHub発酵プラントを稼働させたことであり、これにより工業規模の生物学的有効成分生産がより社内に取り込まれ、供給継続性の管理が強化されました[4]。これらの取り組みはまた、競争優位性を維持するための運用規模と技術的専門知識の重要性を強化しています。
専門企業は、ターゲットを絞ったイノベーション、地域の専門知識、および差別化された製品提供を通じて機会を捉え続けています。多くは特定の作物、微生物株、または地域化された流通戦略に焦点を当てて市場プレゼンスを構築しています。その結果、EMEA生物農薬種子処理市場における競争は、規模、製品の一貫性、規制対応準備、および商業チャネル全体での実行の組み合わせによってますます形成されています。
ヨーロッ、中東、アフリカ(EMEA)生物農薬種子処理業界リーダー
-
Bayer AG
-
Syngenta AG
-
BASF SE
-
Corteva Agriscience
-
Novonesis A/S
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:BASF SEはドイツのルートヴィヒスハーフェンにBioHub発酵プラントを稼働させ、主要な生物学的有効成分の商業生産を開始しました。この施設は生物学的殺菌剤および生物学的種子処理製品を生産し、生産の柔軟性とサプライチェーンの回復力を高めています。
- 2025年11月:BASF SEはひまわり向けIntegral Pro生物学的殺菌剤種子処理剤についてフランスで公式登録を受け、EU初のひまわり承認を取得し、翌播種シーズンからより広い地域での利用を可能にしました。
- 2025年8月:ProvivとAndermatt Biocontrol AGは、東アフリカ全体でのアフリカ熱帯夜蛾とフォールスコドリングモスの管理のための新しいソリューションの開発と流通に向けてパートナーシップを締結しました。このパートナーシップは、高度な生物学的作物保護技術と地域の流通力を組み合わせ、新興農業市場における持続可能な害虫管理ソリューションへのアクセスを改善しています。
ヨーロッパ、中東、アフリカ(EMEA)生物農薬種子処理市場レポートスコープ
細菌や真菌などの微生物、植物抽出物、または天然化合物を含む生物由来の作物保護剤を、害虫や病害から保護し、初期植物成長を支援するために播種前に種子に直接施用すること。
ヨーロッパ、中東、アフリカ(EMEA)生物農薬種子処理市場レポートは、製品タイプ別(殺虫剤、殺菌剤、その他農薬)、エンドユーザー別(商業および農場レベル)、施用技術別(種子コーティング、種子ペレット化、種子ドレッシング、その他施用技術)、作物タイプ別(穀物・シリアル、豆類・油糧種子、果物・野菜、その他作物タイプ)、地域別(ヨーロッパ、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| 殺虫剤 |
| 殺菌剤 |
| その他農薬 |
| 商業 |
| 農場レベル |
| 種子コーティング |
| 種子ペレット化 |
| 種子ドレッシング |
| その他施用技術 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 果物・野菜 |
| その他作物タイプ |
| ヨーロッパ | 英国 |
| ドイツ | |
| ロシア | |
| スペイン | |
| イタリア | |
| フランス | |
| その他ヨーロッパ | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| オマーン | |
| その他中東 | |
| アフリカ | エジプト |
| エチオピア | |
| 南アフリカ | |
| その他アフリカ |
| 製品タイプ別 | 殺虫剤 | |
| 殺菌剤 | ||
| その他農薬 | ||
| エンドユーザー別 | 商業 | |
| 農場レベル | ||
| 施用技術別 | 種子コーティング | |
| 種子ペレット化 | ||
| 種子ドレッシング | ||
| その他施用技術 | ||
| 作物タイプ別 | 穀物・シリアル | |
| 豆類・油糧種子 | ||
| 果物・野菜 | ||
| その他作物タイプ | ||
| 地域別 | ヨーロッパ | 英国 |
| ドイツ | ||
| ロシア | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| その他ヨーロッパ | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| オマーン | ||
| その他中東 | ||
| アフリカ | エジプト | |
| エチオピア | ||
| 南アフリカ | ||
| その他アフリカ | ||
レポートで回答される主要な質問
EMEA生物農薬種子処理市場の2031年の価値はいくらですか?
EMEA生物農薬種子処理市場は、2026年の14.44億米ドルから2031年までに26.9億米ドルに達すると予測されています。
EMEA全体で生物学的種子処理の成長を牽引しているものは何ですか?
成長は、合成種子処理有効成分に対するより厳しい制限、低残留作物保護需要、および商業用種子コーティングワークフローにおける生物農薬のより強い使用によって支えられています。
この分野でどの製品タイプが需要をリードしていますか?
殺虫剤は2025年に44.0%のシェアで市場をリードし、主要畑作物における早期シーズン害虫管理に対する強い需要を反映しています。
どの施用技術が最も速く成長していますか?
種子コーティングは最も成長が速い技術であり、2031年までに予測CAGR 15.6%で、2025年には41.0%の最大シェアも保持しています。
EMEA内でどの地域が最も速く拡大していますか?
中東は食料安全保障プログラムと施設農業投資に支えられ、2031年までにCAGR 15.4%で最も速く成長すると予測されています。