
Tamanho e Participação do Mercado de Microverdes da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
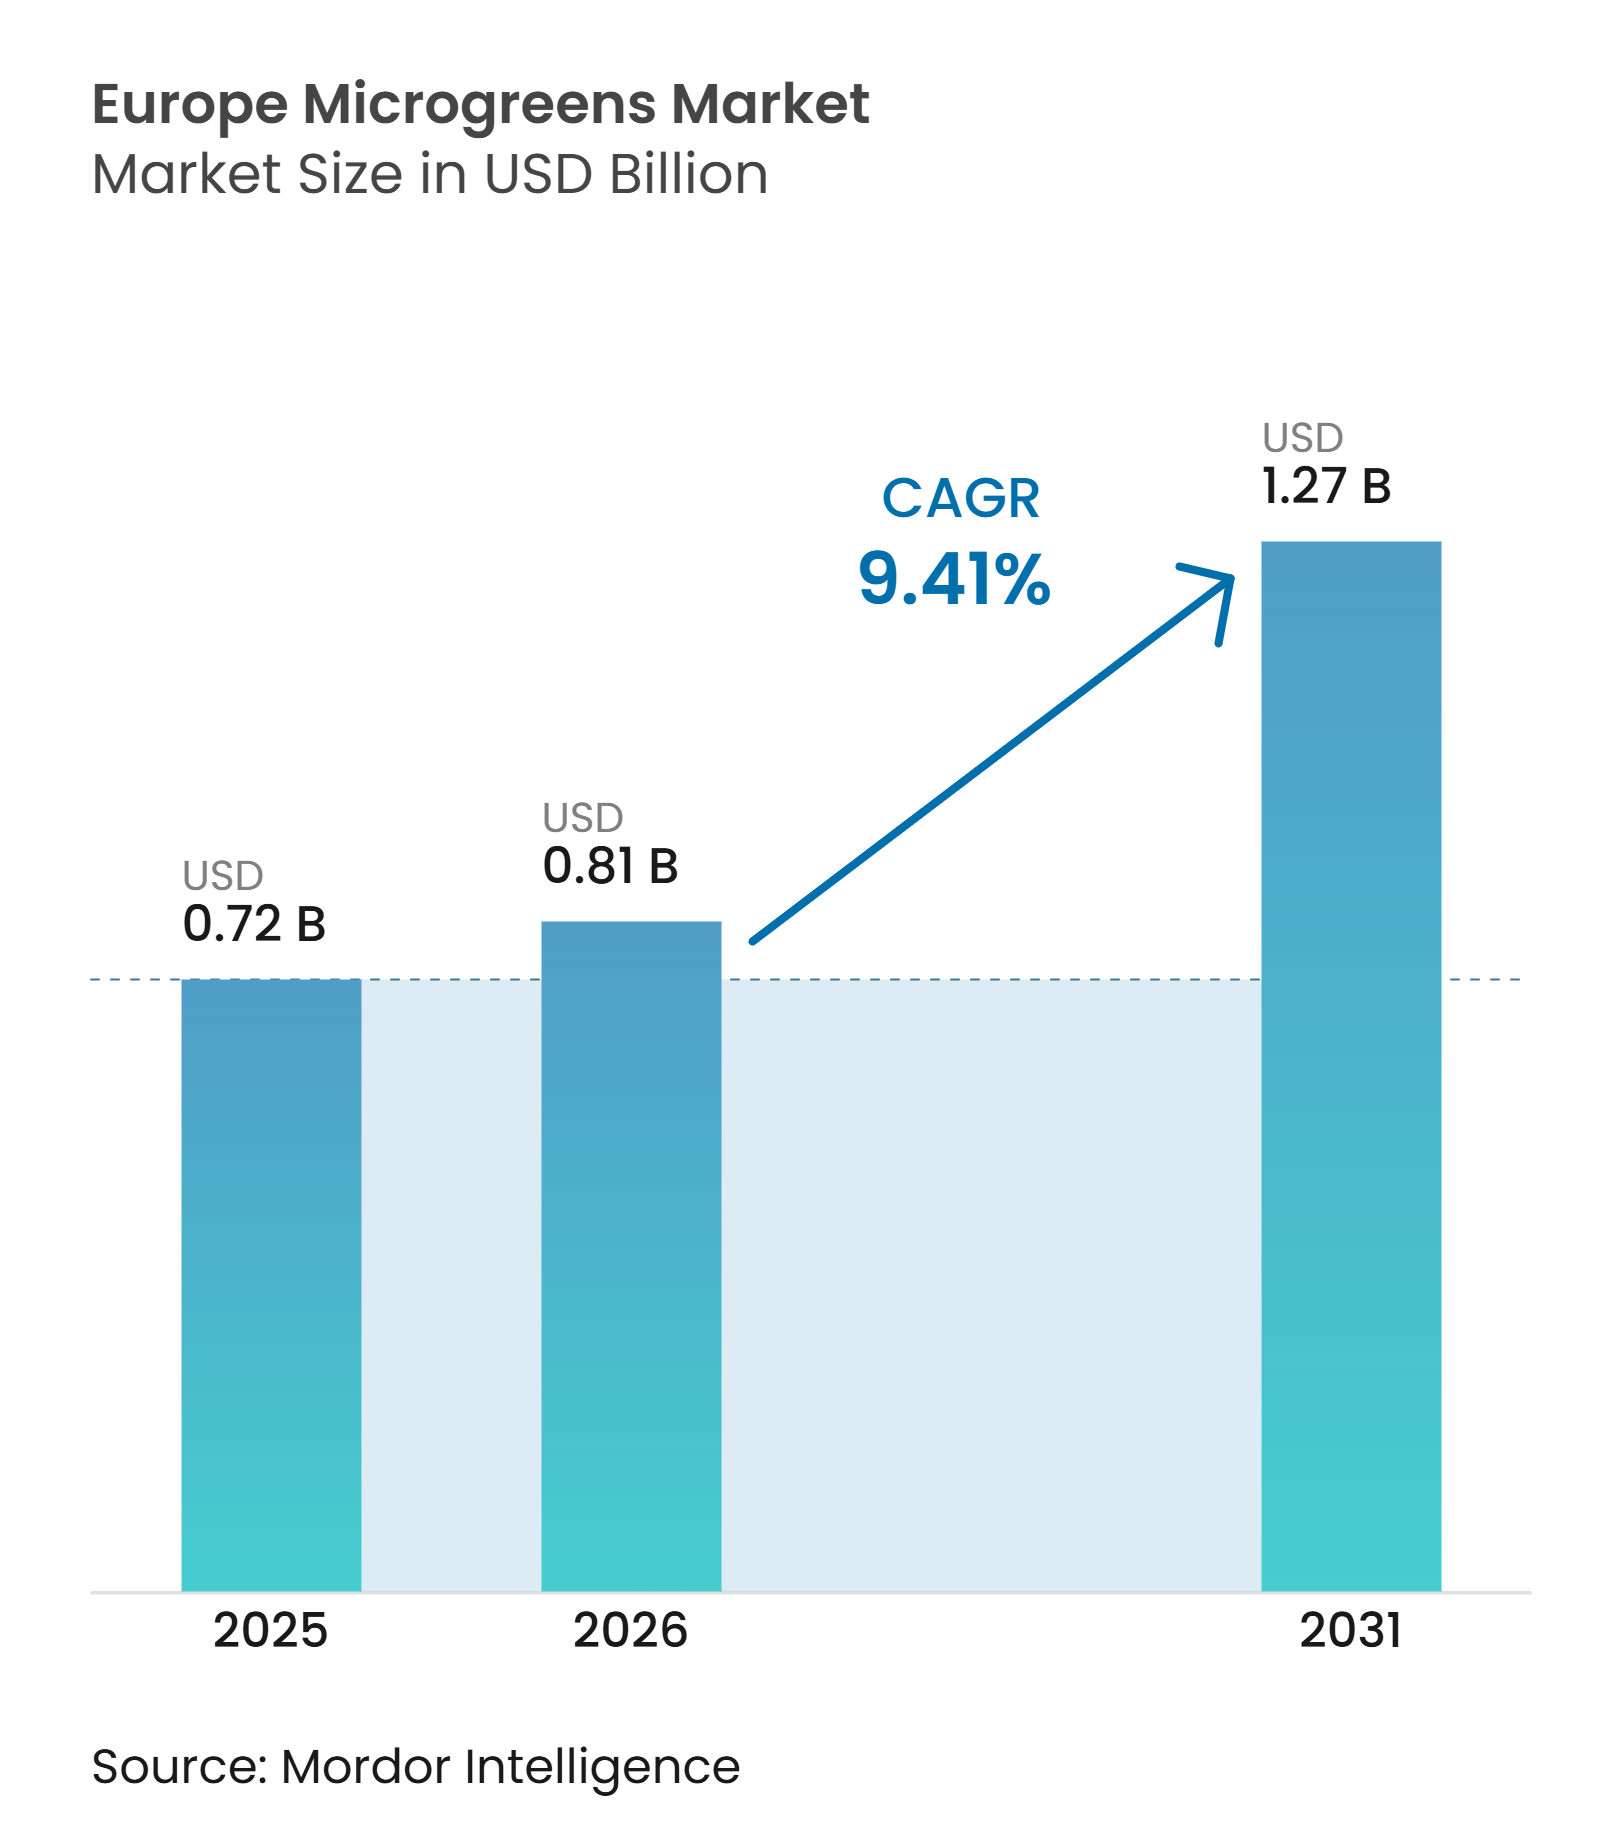
| Tamanho do mercado no ano base (2025) | 0.72 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.41 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microverdes da Europa pela Mordor Intelligence
O tamanho do mercado de microverdes da Europa está projetado para expandir de 0,72 bilhões de USD em 2025 e 0,81 bilhões de USD em 2026 para 1,27 bilhões de USD até 2031, registrando um CAGR de 9,41% entre 2026 e 2031. A demanda está se expandindo além dos pontos de venda especializados, à medida que os supermercados adicionam produtos embalados e linhas de marca própria. Produtores localizados próximos aos consumidores podem limitar o tempo em trânsito e reduzir a perda de produtos, o que é importante para uma cultura altamente perecível. As fazendas em ambiente controlado estão melhorando sua posição de custo por meio de energia renovável, sistemas geotérmicos e programas de iluminação personalizados. Restaurantes de alta gastronomia continuam a apoiar variedades premium e ajudam os produtores a testar novos formatos antes de uma adoção mais ampla no varejo. Essas condições favorecem os produtores que conseguem entregar qualidade consistente, produção rastreável e fornecimento frequente tanto para compradores do varejo quanto do setor de alimentação.
Principais Conclusões do Relatório
- Por tipo de cultura, o rabanete deteve 25,4% da participação do mercado de microverdes da Europa em 2025, enquanto o manjericão está estimado para crescer ao maior CAGR de 9,6% de 2026 a 2031.
- Por método de cultivo, a agricultura interna respondeu por 45,6% da participação do mercado de microverdes da Europa em 2025, enquanto a agricultura vertical está estimada para crescer ao maior CAGR de 9,5% de 2026 a 2031.
- Por meio de crescimento, o musgo de turfa respondeu por 34,5% do tamanho do mercado de microverdes da Europa em 2025, enquanto a fibra de coco está estimada para crescer ao maior CAGR de 9,1% de 2026 a 2031.
- Por canal de distribuição, hipermercados e supermercados detiveram 60,1% da participação do mercado de microverdes da Europa em 2025, enquanto os canais online estão estimados para crescer ao maior CAGR de 9,8% de 2026 a 2031.
- Por geografia, a Alemanha respondeu por 20,3% da participação do mercado de microverdes da Europa em 2025, enquanto a França está estimada para crescer ao maior CAGR de 10,2% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda consciente em saúde por alimentos ricos em nutrientes | +2.20% | Em toda a Europa, com maior intensidade na Alemanha, no Reino Unido e na Escandinávia | Médio prazo (2 a 4 anos) |
| Expansão da agricultura urbana, interna e vertical | +2.50% | Países Baixos e Alemanha, com adoção no Reino Unido, França e Bélgica | Longo prazo (≥ 4 anos) |
| Adoção culinária premium e de alta gastronomia | +1.30% | Europa Ocidental e Meridional, especialmente França, Itália, Espanha e Países Baixos | Curto prazo (≤ 2 anos) |
| Expansão de produtos de varejo e marca própria | +1.00% | Alemanha, Reino Unido, Países Baixos e França | Médio prazo (2 a 4 anos) |
| Preferência europeia por produção local e rotas de abastecimento mais curtas | +0.90% | Em toda a Europa, especialmente Países Baixos, Alemanha, Reino Unido e Bélgica | Médio prazo (2 a 4 anos) |
| Modelos digitais de fazenda ao consumidor e de assinatura | +0.70% | Alemanha, Países Baixos e Reino Unido, com crescimento na França e na Espanha | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Consciente em Saúde por Alimentos Ricos em Nutrientes
As escolhas alimentares voltadas para a saúde continuam a sustentar a demanda em todo o mercado de microverdes da Europa. O estudo de Perfis de Qualidade Nutricional de 2025 reportou microverdes de brócolis com teor fenólico total de 825,5 mg GAE por 100 g de peso fresco. O mesmo estudo mediu valores de ácido ascórbico de 32,7 mg a 80,5 mg por 100 g de peso fresco em 6 espécies[1]. O estudo de Alimentos Funcionais com Microverdes de 2025 constatou que uma porção pode fornecer de 28% a 116% da ingestão diária recomendada de vitamina C e de 28% a 332% da ingestão de vitamina E. Esses resultados oferecem aos varejistas e restaurantes uma base mais clara para a comunicação nutricional dos produtos. Os compradores podem utilizar as características nutricionais documentadas ao comparar fornecedores e variedades. Produtores com testes confiáveis pós-colheita podem sustentar essas alegações de produto de forma mais eficaz. Isso fortalece a posição dos produtores que combinam aparência fresca com qualidade nutricional documentada.
Expansão da Agricultura Urbana, Interna e Vertical
A produção urbana está remodelando a forma como os microverdes chegam aos consumidores em toda a Europa. A Growy opera 7.500 m² de espaço de produção interna, abastecendo uma ampla rede de varejo a partir de uma instalação centralizada em 2025. O cultivo durante todo o ano pode encurtar as rotas de abastecimento, melhorar a disponibilidade dos produtos e fornecer volumes mais consistentes para clientes metropolitanos do varejo e do setor de alimentação. No nível da fazenda, os produtores também estão refinando a intensidade e o espectro de luz nas diferentes etapas da cultura, em vez de depender de uma única receita fixa. Essa abordagem pode melhorar o controle da produção enquanto reduz o consumo de energia por quilograma colhido. A referência KWIN Horticultura em Estufa 2026 fornece benchmarks de custo de investimento e custo-preço para operações de horticultura protegida, apoiando um planejamento mais disciplinado à medida que as instalações escalam[2]. À medida que os produtores visam cada vez mais contratos com supermercados, a produção consistente, a eficiência operacional e a disciplina de capital estão se tornando mais importantes do que depender principalmente da demanda de restaurantes de pequena escala.
Adoção Culinária Premium e de Alta Gastronomia
Os restaurantes de alta gastronomia continuam sendo uma importante fonte de demanda premium no mercado de microverdes da Europa, onde os chefs utilizam microverdes para adicionar sabor concentrado, cor e textura aos pratos. Seu uso está bem estabelecido nos segmentos de alimentação francês, italiano, espanhol e holandês. A Koppert Cress introduz de 3 a 4 variedades culinárias por ano com base no feedback dos chefs, permitindo que os restaurantes renovem os cardápios enquanto fornecem aos produtores uma visão direta das preferências culinárias em evolução. Os restaurantes também servem como um campo de testes inicial para novas variedades antes de uma adoção mais ampla no varejo. Quando um microverdes específico se torna parte da identidade do cardápio de um restaurante, manter um fornecimento consistente torna-se importante, sustentando pedidos recorrentes e oferecendo aos produtores especializados um caminho mais claro em direção ao posicionamento premium.
Expansão de Produtos de Varejo e Marca Própria
A expansão do varejo está movendo os microverdes para além dos canais de alimentação de nicho e para ocasiões de compra mais cotidianas em toda a Europa. Os supermercados na Alemanha, no Reino Unido e nos Países Baixos estão adicionando microverdes de marca própria às suas sortimentos de produtos frescos, ampliando o acesso dos consumidores. As verduras especiais foram vendidas a três a cinco vezes o preço por grama da alface commodity na pesquisa fornecida, criando espaço para vendas de maior valor. Uma presença mais ampla no varejo pode aumentar os volumes, mas também exerce maior pressão sobre os custos de produção, a consistência e a confiabilidade do fornecimento. A Alemanha tinha a maior área de terra cultivada organicamente na União Europeia, apoiando o interesse dos varejistas em alimentos especiais produzidos de forma sustentável. Fornecedores estabelecidos com sistemas de produção rastreáveis estão melhor posicionados para atender às auditorias de varejo e aos pedidos recorrentes. Os programas de marca própria, portanto, favorecem os produtores com controle de qualidade confiável e capacidade suficiente, criando oportunidades para produtores em escala enquanto elevam as barreiras para produtores menores que buscam contas nacionais no varejo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Curta vida útil pós-colheita e requisitos de cadeia de frio | -1.50% | Em toda a Europa, com maior atrito logístico na Europa Oriental e em áreas periféricas | Curto prazo (≤ 2 anos) |
| Altos custos de energia e mão de obra na agricultura em ambiente controlado | -1.80% | Norte e Oeste da Europa, especialmente Países Baixos, Reino Unido, Alemanha e Bélgica | Longo prazo (≥ 4 anos) |
| Riscos de segurança alimentar decorrentes de falhas em saneamento e controle de patógenos | -1.00% | Em toda a Europa, com pressão de conformidade nos corredores de exportação da União Europeia e do Espaço Econômico Europeu | Médio prazo (2 a 4 anos) |
| Tratamento inconsistente de certificação orgânica para produção sem solo | -0.70% | Em toda a União Europeia, especialmente Alemanha, Países Baixos e Escandinávia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Curta Vida Útil Pós-Colheita e Requisitos de Cadeia de Frio
A curta vida útil está moldando a forma como os microverdes são distribuídos em toda a Europa, limitando a distância prática entre as fazendas e os mercados finais. Os microverdes geralmente têm uma vida útil refrigerada de 3 a 10 dias a 4°C, exigindo entregas frequentes, remessas menores e gerenciamento cuidadoso da temperatura. Esses requisitos aumentam os custos de distribuição quando os produtos precisam percorrer distâncias maiores para chegar às lojas. O desafio é maior em mercados periféricos e emergentes onde a infraestrutura de cadeia de frio é menos desenvolvida. As embalagens em atmosfera controlada e em atmosfera modificada podem estender a usabilidade de algumas variedades, mas também adicionam custos. Como resultado, os produtores localizados próximos à demanda densa de varejo e restaurantes têm uma vantagem estrutural. A restrição também limita até onde uma única fazenda pode atender eficientemente os clientes sem aumentar o risco de desperdício. A distribuição local eficiente está, portanto, se tornando essencial para os produtores que buscam proteger a qualidade do produto, a confiabilidade do serviço e as margens.
Altos Custos de Energia e Mão de Obra na Agricultura em Ambiente Controlado
Os custos de energia e mão de obra continuam sendo restrições significativas para os produtores em ambiente controlado em toda a Europa. O estudo de Demanda de Energia na Agricultura Interna de 2025 indicou que os gastos com energia podem representar de 20% a 35% dos custos operacionais totais em operações de ambiente controlado no norte da Europa[3]. O setor de horticultura protegida do Reino Unido também alertou sobre um aumento proposto de 94% nas tarifas fixas da rede elétrica a partir de abril de 2026. Tal exposição pode afetar rapidamente as margens porque os contratos de fornecimento ao varejo são frequentemente fixos durante sua vigência, limitando a capacidade dos produtores de repassar custos mais elevados aos clientes. A mão de obra adiciona pressão adicional, pois a produção requer colheita, embalagem e entrega frequentes. A Koppert Cress conectou seus sites Monster ao fornecimento geotérmico, bombas de calor e sistemas de armazenamento de calor e frio, reduzindo a dependência de fontes de energia convencionais. Os produtores com capacidade renovável ou geotérmica estão, portanto, melhor posicionados para gerenciar a volatilidade energética e proteger as margens do que os operadores dependentes de eletricidade adquirida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cultura:
O Rabanete Lidera, mas as Variedades de Sabor AceleramOs microverdes de rabanete detiveram uma participação de 25,4% do mercado de microverdes da Europa em 2025, representando a maior posição divulgada por tipo de cultura. Seu ciclo de semente à colheita de 7 a 10 dias apoia a produção frequente e o fornecimento regular, enquanto o estudo de Perfil Abrangente de Antioxidantes de 2025 reportou atividade antioxidante de 7,9 mmol TE por 100 g para o rabanete Sango. Essas características sustentam a demanda no setor de alimentação e no varejo embalado. O brócolis seguiu como o próximo tipo de cultura principal por volume na pesquisa fornecida, apoiado pelo interesse dos consumidores em sulforafano e pelas compras recorrentes entre os compradores do setor de alimentação. Alface e chicória, girassol, ervilhas, cenouras, funcho, rúcula e outras variedades ampliam ainda mais o mercado ao oferecer diferentes sabores, texturas e características visuais. O rabanete mantém a posição divulgada de liderança porque combina cultivo rápido com amplas aplicações culinárias.
O manjericão está estimado para crescer ao maior CAGR de 9,6% de 2026 a 2031 no mercado de microverdes da Europa. Seu papel estabelecido na culinária mediterrânea sustenta a demanda no sul da Europa, enquanto os varejistas especializados oferecem oportunidades de posicionamento premium no norte da Europa. A rúcula e o funcho atendem à demanda estabelecida de restaurantes, particularmente na Itália e na França, enquanto o brócolis continua a atrair compradores de alimentos funcionais, com teor fenólico total reportado atingindo 825,5 mg GAE por 100 g de peso fresco. A cenoura e o funcho permanecem menos desenvolvidos no varejo convencional, criando oportunidades para os produtores diversificarem além das variedades de Brassicaceae. Alface e chicória, girassol, ervilhas e outras culturas também estão expandindo a oferta no varejo. O desenvolvimento futuro de culturas dependerá cada vez mais da relevância culinária, do posicionamento nutricional e de ciclos de produção confiáveis.
Por Método de Cultivo:
A Produção Interna Liderada por Tecnologia Remodela o AbastecimentoA agricultura interna respondeu por 45,6% do mercado de microverdes da Europa em 2025, tornando-se o método de cultivo líder por participação de mercado na pesquisa fornecida. Seu ambiente de produção controlado apoia o cultivo durante todo o ano, qualidade consistente e maior proximidade com os consumidores urbanos. As estufas comerciais continuam sendo importantes, particularmente em mercados hortícolas estabelecidos como os Países Baixos e a Espanha, onde a infraestrutura existente e a expertise em cultivo apoiam a produção de microverdes ao lado de culturas convencionais. A agricultura vertical interna está adicionando pressão competitiva ao permitir a produção mais próxima da demanda metropolitana e reduzindo o tempo de transporte para um produto altamente perecível. A Growy expandiu a distribuição de sua instalação de 7.500 m² em Amsterdã para 500 lojas Jumbo em abril de 2026, ilustrando o potencial da produção interna centralizada para atender grandes redes de varejo. Os sistemas a céu aberto e contidos continuam a apoiar feiras de produtores, vendas diretas e a demanda liderada por chefs.
A agricultura vertical está estimada para registrar o CAGR mais rápido de 9,5% de 2026 a 2031 no mercado de microverdes da Europa. Seu ambiente controlado permite que os produtores gerenciem temperatura, iluminação, umidade e ciclos de cultivo enquanto localizam as fazendas mais próximas dos principais centros de consumo. Essa proximidade pode reduzir o tempo de transporte e apoiar entregas mais frescas, o que é particularmente valioso para microverdes com curta vida útil refrigerada. Outros métodos de cultivo permanecem relevantes onde a infraestrutura de estufa existente, menores requisitos de capital ou vendas locais diretas oferecem vantagens. Os requisitos de higiene alimentar se aplicam aos sistemas vertical, hidropônico e de estufa sob o Regulamento (CE) n.º 852/2004 da União Europeia, enquanto as restrições de rótulo orgânico na produção hidropônica podem limitar o acesso a alguns canais focados em orgânicos[4]. As escolhas de método de cultivo dependerão, portanto, da demanda local, dos custos de energia, da infraestrutura, dos requisitos de certificação e da capacidade de entregar qualidade consistente.
Por Meio de Crescimento:
A Diversidade de Substratos Reflete a Divergência TecnológicaO musgo de turfa respondeu por 34,5% do mercado de microverdes da Europa em 2025, tornando-se o meio de crescimento líder na pesquisa fornecida. Suas fortes características de retenção de água, aeração e germinação confiável apoiaram o uso generalizado na produção em ambiente controlado em toda a Europa. Os sistemas baseados em solo também permanecem relevantes entre os produtores ao ar livre e semi-controlados, particularmente na França, Itália e Espanha. A fibra de coco está ganhando força à medida que os produtores buscam alternativas à turfa em meio a preocupações com sustentabilidade e mudanças na disponibilidade de matéria-prima. Cada meio continua a atender diferentes requisitos de produção, com o musgo de turfa mantendo uma vantagem onde os produtores priorizam o manuseio familiar, o gerenciamento consistente de umidade e o desenvolvimento inicial confiável da cultura.
A fibra de coco está estimada para registrar o CAGR de meio de crescimento mais rápido de 9,1% de 2026 a 2031 no mercado de microverdes da Europa. Seu uso crescente reflete o interesse crescente em sistemas de produção renováveis e com menor teor de turfa, enquanto papel de seda, substratos de espuma, tapetes de fibra de cânhamo e outras opções sem solo permanecem relevantes para fazendas verticais que buscam plataformas de cultivo mais leves e padronizadas. A Growy adquiriu a FoamPlant em outubro de 2025 e começou a fornecer GrowFoam externamente em 2026, ilustrando como o desenvolvimento de substratos pode se tornar parte das operações de agricultura vertical. A fazenda vertical belga da Vervit também testou formulações de substrato para a produção de PachaGreens em diferentes níveis de cultivo. Essa personalização pode ajudar os produtores a gerenciar a qualidade da cultura e o desempenho da produção. As escolhas de meio de crescimento refletirão cada vez mais os requisitos de sustentabilidade, as necessidades de automação, a qualidade da cultura e a compatibilidade com sistemas de produção específicos.
Por Canal de Distribuição:
O Varejo Domina, os Canais Digitais Ganham EspaçoOs hipermercados e supermercados responderam por 60,1% do mercado de microverdes da Europa em 2025, tornando-se o canal de distribuição líder na pesquisa fornecida. Suas amplas redes de lojas moveram os microverdes para além dos pontos de venda especializados, aumentando a visibilidade do consumidor por meio de sortimentos embalados e produtos de marca própria. Uma presença mais ampla nas prateleiras também apoia compras domésticas recorrentes e oferece aos produtores acesso a maiores volumes de clientes. Os restaurantes permaneceram o segundo maior canal, continuando a fornecer um ambiente importante para a introdução de novas variedades e formatos antes de uma adoção mais ampla no varejo. Lojas de alimentos especiais, varejistas orgânicos, lojas de alimentos naturais e feiras de produtores atendem a uma demanda mais direcionada por produtos premium e certificados. Os hipermercados e supermercados mantiveram a posição de liderança porque combinam amplo alcance ao consumidor com padrões estabelecidos de compra de produtos frescos.
Os canais online estão estimados para registrar o CAGR de canal de distribuição mais rápido de 9,8% de 2026 a 2031 no mercado de microverdes da Europa. Os modelos de assinatura e entrega direta podem apoiar o fornecimento semanal ou quinzenal dos produtores às residências, enquanto oferecem aos produtores relacionamentos mais próximos com os consumidores finais. As vendas online também podem reduzir a dependência dos canais atacadistas convencionais, embora as entregas frequentes continuem sendo importantes devido à curta vida útil dos microverdes. Essa rota é particularmente relevante para produtores urbanos menores que podem não atender aos requisitos de volume dos supermercados. Os restaurantes continuarão influenciando o desenvolvimento varietal por meio da demanda dos chefs e das aplicações de cardápio, enquanto os pontos de venda especializados e orgânicos manterão relevância para produtos premium e certificados. As feiras de produtores permanecerão úteis para produtores regionais com relacionamentos locais estabelecidos. As estratégias de distribuição equilibrarão cada vez mais escala, frescor, requisitos de canal e a economia das entregas frequentes.
Análise Geográfica
A Alemanha respondeu por 20,3% do mercado de microverdes da Europa em 2025, representando a maior posição divulgada por país. Sua cultura orgânica estabelecida, densa rede de varejo e forte interesse dos consumidores em alimentos produzidos localmente sustentam a demanda por microverdes. A Alemanha também possui a maior área de terra cultivada organicamente da União Europeia, reforçando as oportunidades para produtos especiais posicionados de forma sustentável. A atividade de agricultura urbana em Berlim, Munique e Frankfurt apoia ainda mais o fornecimento localizado para compradores metropolitanos. Os Países Baixos permanecem um importante centro de produção, em vez do maior mercado consumidor, apoiados por sua infraestrutura hortícola avançada e produtores como Koppert Cress e Growy. O Reino Unido, a França e a Bélgica também mantêm demanda estabelecida por meio de canais de alimentação desenvolvidos e varejo organizado.
A França está estimada para registrar o CAGR mais rápido em nível de país de 10,2% de 2026 a 2031 no mercado de microverdes da Europa. Sua forte cultura de alta gastronomia e rede de varejo orgânico em expansão fornecem um ambiente favorável para o consumo premium de microverdes. A Espanha está desenvolvendo capacidade de produção próxima a Alicante e Galícia para atender compradores de hotéis, restaurantes e catering, enquanto a Itália se beneficia de uma densa base de restaurantes focados em qualidade e varejistas especializados. A culinária mediterrânea apoia ainda mais a demanda por ingredientes frescos e aromáticos em ambos os países. A Rússia permanece concentrada em torno de Moscou e São Petersburgo, onde varejistas de alimentos especiais atendem consumidores premium de produtos frescos. Esses mercados têm menor penetração do que a Alemanha, mas oferecem espaço para expansão à medida que a conscientização, a produção local e a distribuição melhoram.
O restante da Europa inclui os países do Benelux, a Escandinávia e a Europa Central e Oriental, onde o consumo em desenvolvimento de produtos especiais cria oportunidades para produtores regionais. As cidades da Europa Central e Oriental podem apoiar a produção localizada à medida que a demanda do varejo e do setor de alimentação se expande, enquanto a melhoria da infraestrutura de cadeia de frio pode ajudar os produtores a atender mercados mais amplos. Os Países Baixos podem continuar fornecendo expertise hortícola e tecnologia de ambiente controlado, enquanto as instalações locais permanecem importantes para gerenciar a curta vida útil dos microverdes. O crescimento geográfico dependerá, portanto, da proximidade com os consumidores, do desenvolvimento do varejo, da capacidade de produção e da capacidade de manter a qualidade do produto desde a colheita até a venda final.
Cenário Competitivo
Concentração do Mercado
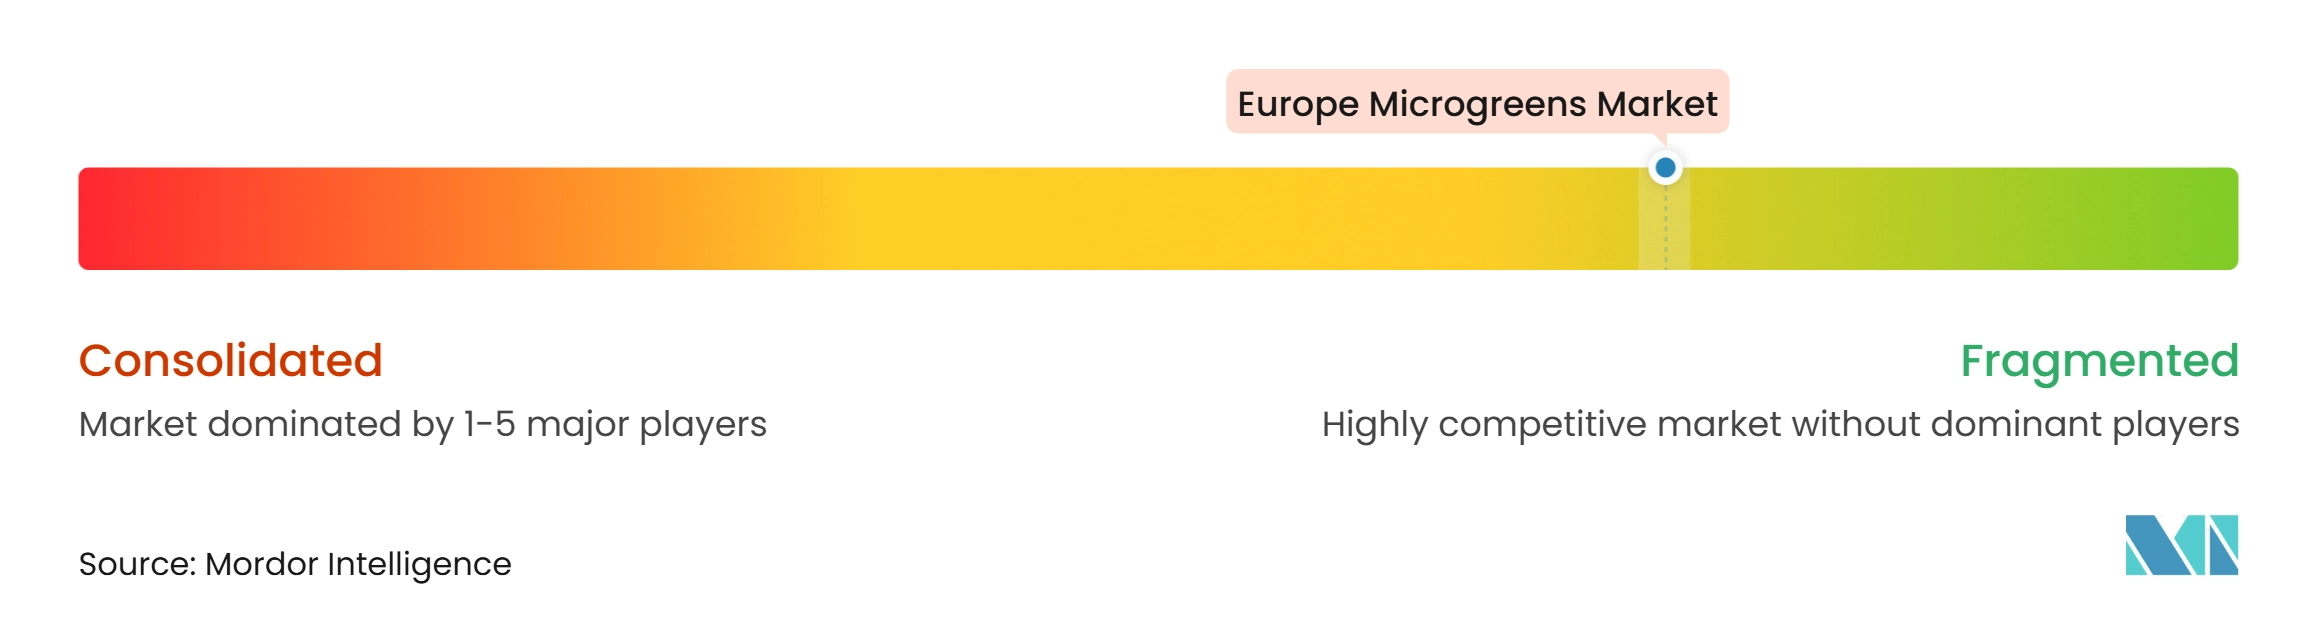
O mercado de microverdes da Europa permanece altamente fragmentado, com produtores locais e regionais atendendo bases de clientes geograficamente concentradas. A curta vida útil dos microverdes favorece a produção próxima aos centros de consumo, limitando as vantagens de modelos de abastecimento altamente centralizados. Isso permite que produtores menores compitam por meio de produtos frescos, entrega confiável e variedades adaptadas aos requisitos locais do setor de alimentação e do varejo. Em 2026, a Koppert Cress fortaleceu sua posição de sustentabilidade ao converter suas estufas para energia geotérmica do projeto Polanen, apoiando o cultivo sem combustíveis fósseis em seus sites Monster. Esse desenvolvimento destaca como os produtores estabelecidos estão usando a inovação energética para melhorar a resiliência operacional enquanto mantêm um fornecimento consistente durante todo o ano.
Os principais produtores estão se diferenciando por meio de relacionamentos premium com o setor de alimentação, parcerias com o varejo, tecnologia de cultivo e inovação de produtos. A Growy expandiu seus produtos cultivados verticalmente em todo o mercado de varejo holandês em 2026, demonstrando como a produção interna pode apoiar grandes redes de supermercados por meio de rotas de abastecimento curtas. A Vervit também desenvolveu uma fazenda vertical automatizada de 1.029 m² em Lochristi, Bélgica, com camadas dedicadas para a produção de microverdes e iluminação, irrigação, controle climático e automação integrados. Essa abordagem permite diferentes condições de cultivo dentro da mesma instalação e apoia maior controle de produção. A Planet Greens na Espanha e a MingaGreens GmbH na Alemanha representam modelos de produção regional adicionais, mostrando que as estratégias competitivas variam de acordo com a localização do mercado, a base de clientes e o sistema de cultivo.
A diferenciação competitiva está se estendendo cada vez mais além da capacidade de cultivo, à medida que o varejo organizado coloca maior ênfase na segurança alimentar, rastreabilidade, fornecimento consistente e confiabilidade operacional. Esses requisitos podem elevar as barreiras de entrada para produtores informais e muito pequenos, enquanto os produtores estabelecidos podem fortalecer suas posições por meio de tecnologia, certificações e relacionamentos mais sólidos com os clientes. A Europa Central e Oriental permanece menos desenvolvida do que os mercados estabelecidos do Norte e Oeste da Europa, criando oportunidades para produtores que possam construir distribuição regional confiável e capacidades de cadeia de frio. Os investimentos recentes em energia geotérmica, agricultura vertical automatizada e produção interna orientada ao varejo indicam que os produtores estão cada vez mais combinando modelos de abastecimento local com iniciativas de tecnologia e sustentabilidade. No geral, a concorrência continua sendo impulsionada pela proximidade geográfica, relacionamentos com clientes, eficiência de produção e capacidade de manter qualidade consistente nos canais de varejo e de alimentação.
Líderes do Setor de Microverdes da Europa
-
Koppert Cress
-
Vervit
-
Growy
-
Plant Greens
-
Herbeus Greens
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Microverdes da Europa Empresas cobertas neste relatório
- Koppert Cress
- Growy
- Vervit
- Plant Greens
- Herbeus Greens
- Leafood
- Verdes Zagros
- MingaGreens GmbH
- Urban Microgreens Holland
- Mooy Microgreens
- Profarms
- Toms microgreens
- Frankenspross
- Taw Valley Microgreens
Desenvolvimentos industriais recentes em Mercado de Microverdes da Europa
- Abril de 2026: A Growy expandiu seus produtos cultivados verticalmente para todas as 500 lojas de supermercados Jumbo nos Países Baixos. A expansão foi lançada a partir de uma única instalação de 7.500 m² em Amsterdã. Seguiu-se 1 ano de pilotos em lojas regionais e demonstrou competitividade de preços com produtos de salada cultivados em estufa.
- Novembro de 2025: A Vervit iniciou uma fazenda vertical automatizada de quatro níveis de 1.000 m² em sua instalação de Beervelde para microverdes PachaGreens. A instalação suporta ciclos de cultivo de 7 a 10 dias e controle por nível de umidade, temperatura e intensidade de luz.
- Outubro de 2025: A Growy adquiriu a FoamPlant, fabricante de substratos de espuma para cultivo com sede nos Países Baixos, e renomeou o produto como GrowFoam. A empresa começou a fornecer GrowFoam a operadores externos de fazendas verticais em 2026.
Escopo do Relatório do Mercado de Microverdes da Europa
Nosso estudo define o mercado de microverdes da Europa como o valor agregado na porteira da fazenda de mudas frescas cortadas de vegetais, ervas e grãos colhidas entre os estágios de cotilédone e primeira folha verdadeira e vendidas a granel ou como bandejas vivas para canais de varejo, serviço de alimentação e direto ao consumidor.
As exclusões de escopo incluem produtos de brotos, folhas verdes baby, extratos em pó e vendas de equipamentos de cultivo, que são mantidos fora deste conjunto de valor.
O relatório do mercado de microverdes da Europa é segmentado por tipo de cultura (brócolis, alface e chicória, rúcula, manjericão, funcho, cenouras, girassol, rabanete, ervilhas e outros tipos de cultura), por método de cultivo (agricultura interna, agricultura vertical e outros métodos de cultivo), por meio de crescimento (musgo de turfa, solo, fibra de coco, papel de seda e outros meios de crescimento), por canal de distribuição (hipermercados e supermercados, restaurantes, canais online e outros canais de distribuição) e por geografia (Países Baixos, Alemanha, Reino Unido, França, Espanha, Itália, Rússia e restante da Europa). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Brócolis |
| Alface e Chicória |
| Rúcula |
| Manjericão |
| Funcho |
| Cenouras |
| Girassol |
| Rabanete |
| Ervilhas |
| Outros Tipos |
| Agricultura Interna |
| Agricultura Vertical |
| Outros Métodos de Cultivo |
| Musgo de Turfa |
| Solo |
| Fibra de Coco |
| Papel de Seda |
| Outros Meios de Crescimento |
| Hipermercados e Supermercados |
| Restaurantes |
| Canais Online |
| Outros Canais de Distribuição |
| Países Baixos |
| Alemanha |
| Reino Unido |
| França |
| Espanha |
| Itália |
| Rússia |
| Restante da Europa |
| Por Tipo de Cultura | Brócolis |
| Alface e Chicória | |
| Rúcula | |
| Manjericão | |
| Funcho | |
| Cenouras | |
| Girassol | |
| Rabanete | |
| Ervilhas | |
| Outros Tipos | |
| Por Método de Cultivo | Agricultura Interna |
| Agricultura Vertical | |
| Outros Métodos de Cultivo | |
| Por Meio de Crescimento | Musgo de Turfa |
| Solo | |
| Fibra de Coco | |
| Papel de Seda | |
| Outros Meios de Crescimento | |
| Por Canal de Distribuição | Hipermercados e Supermercados |
| Restaurantes | |
| Canais Online | |
| Outros Canais de Distribuição | |
| Por Geografia | Países Baixos |
| Alemanha | |
| Reino Unido | |
| França | |
| Espanha | |
| Itália | |
| Rússia | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o valor do mercado de microverdes da Europa em 2026?
O tamanho do mercado de microverdes da Europa é avaliado em 0,81 bilhões de USD em 2026.
O que está impulsionando a demanda por microverdes na Europa?
O posicionamento nutricional dos produtos, a disponibilidade no varejo, a produção local e a demanda de restaurantes estão apoiando a adoção.
Qual tipo de cultura deteve a maior participação em 2025?
Os microverdes de rabanete detiveram a maior participação por tipo de cultura, com 25,4% em 2025.
Qual canal de vendas deteve a maior participação em 2025?
Os hipermercados e supermercados detiveram 60,1% do segmento de canal de vendas em 2025.