
ヨーロッパマイクログリーン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
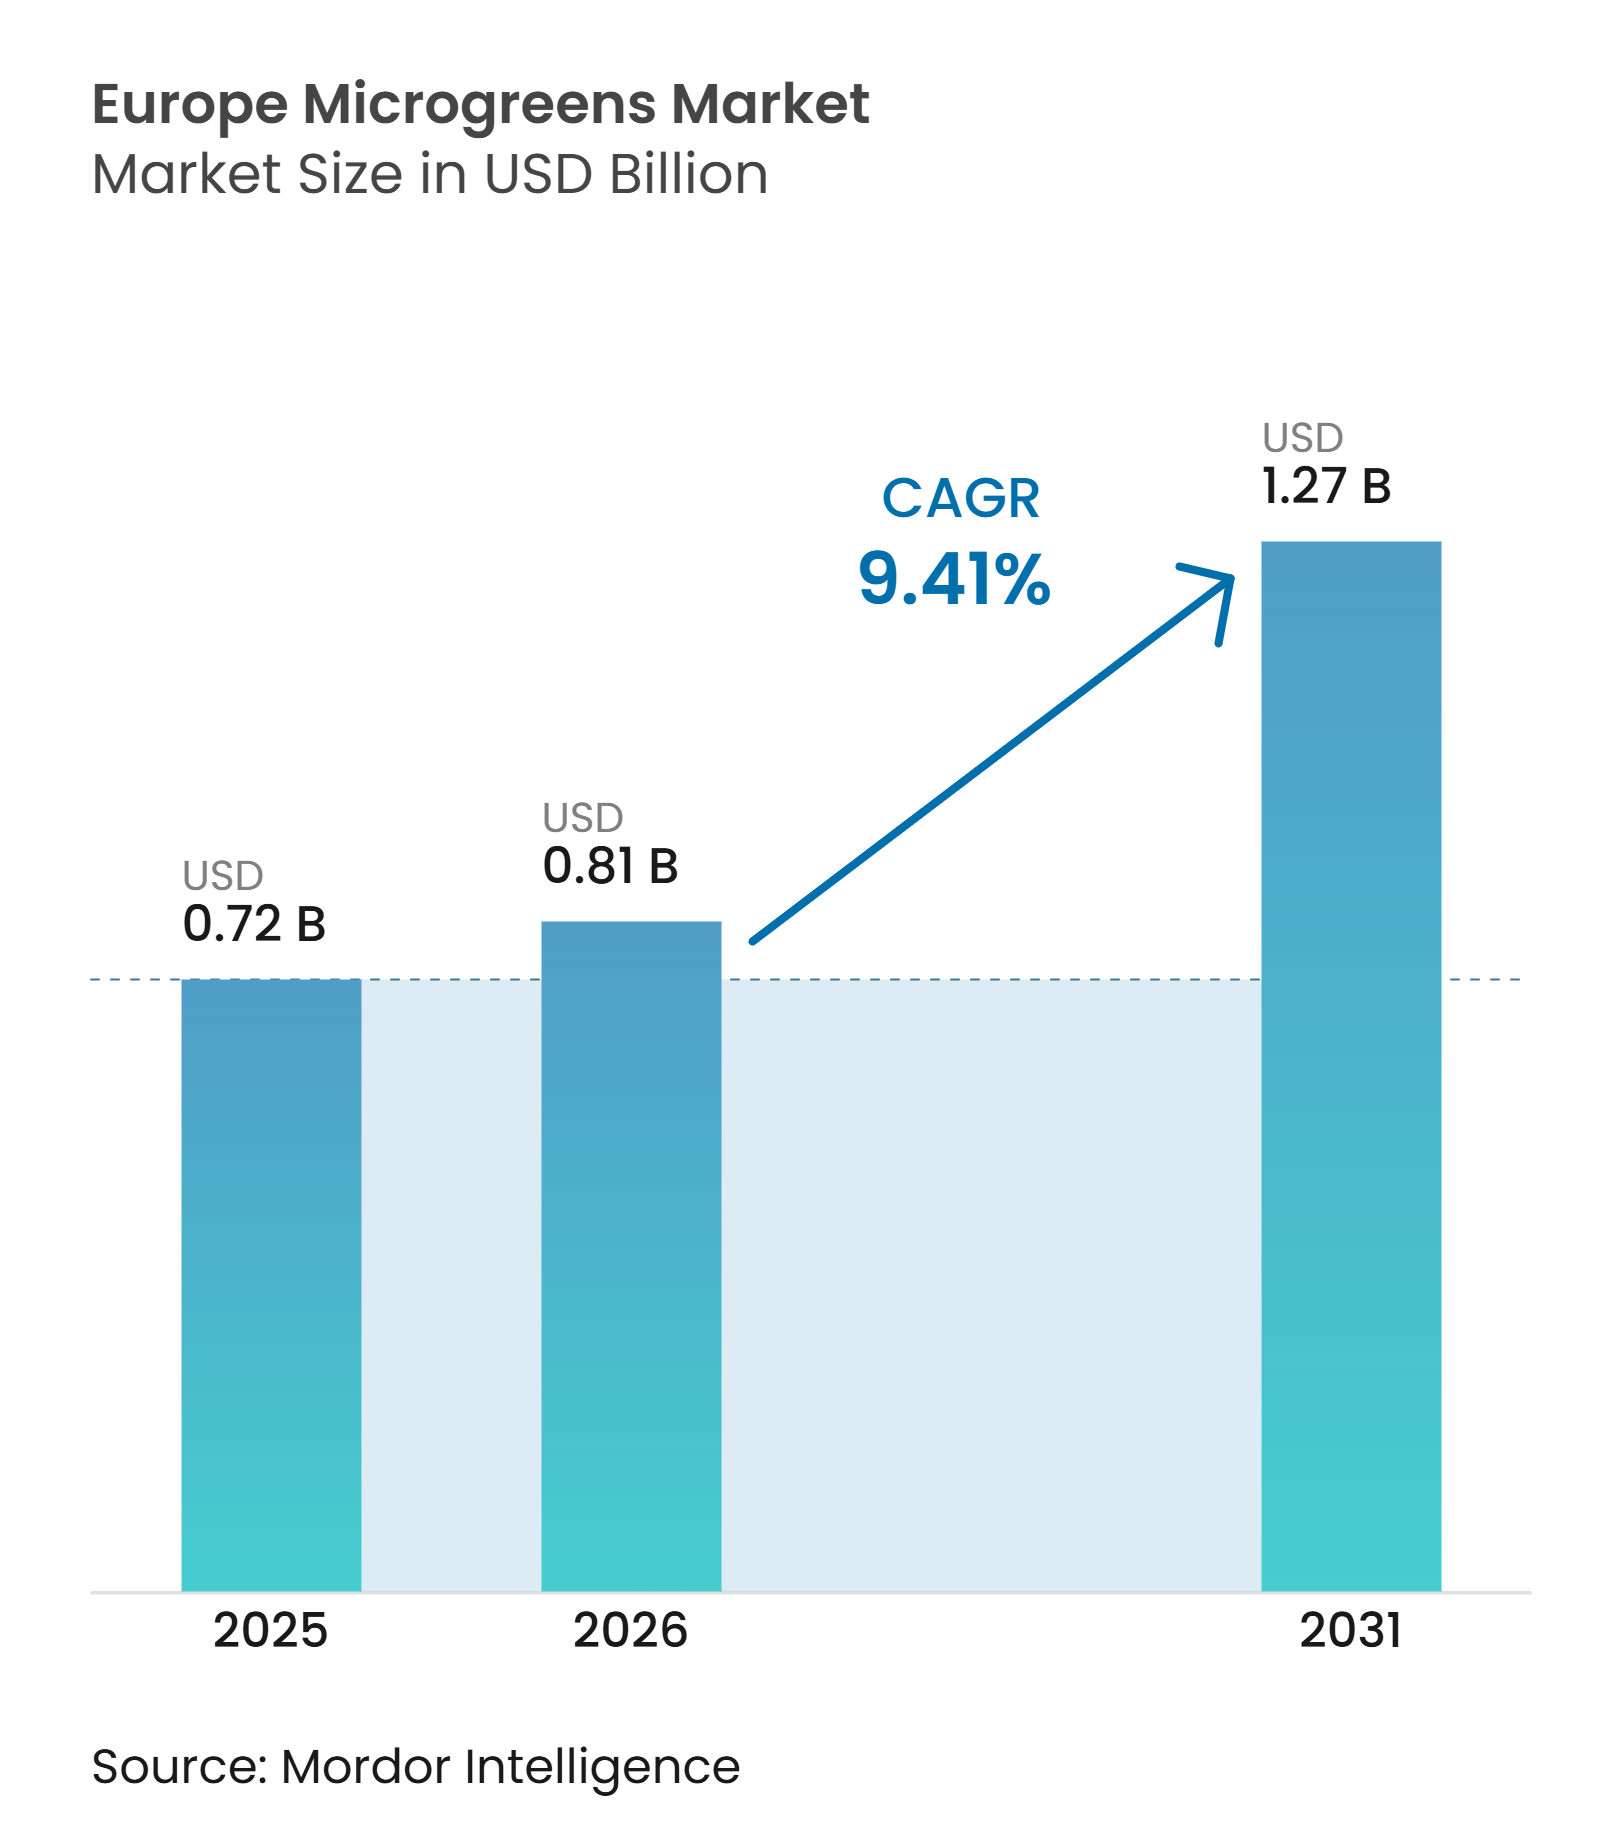
| 基準年の市場規模 (2025) | 0.72 十億米ドル |
| 市場規模 (2026) | 0.81 十億米ドル |
| 市場規模 (2031) | 1.27 十億米ドル |
| 成長率 (2026 - 2031) | 9.41 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパマイクログリーン市場分析
ヨーロッパマイクログリーン市場規模は、2025年の0.72 ビリオン 米ドル、2026年の0.81 ビリオン 米ドルから、2031年までに1.27 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 9.41%を記録すると予測されます。スーパーマーケットがパッケージ製品やプライベートブランド商品を追加するにつれ、需要は専門店を超えて広がっています。消費者の近くに立地する生産者は輸送時間を短縮し、製品ロスを低減できます。これは非常に傷みやすい作物にとって重要な点です。管理環境農場は、再生可能エネルギー、地熱システム、および最適化された照明プログラムを通じてコスト競争力を高めています。高級レストランは引き続きプレミアム品種の需要を支え、生産者がより広い小売採用の前に新しいフォーマットをテストする場を提供しています。こうした状況は、小売および外食産業のバイヤーに対して一貫した品質、トレーサブルな生産、および頻繁な供給を実現できる生産者に有利に働きます。
レポートの主要ポイント
- 作物タイプ別では、ラディッシュが2025年のヨーロッパマイクログリーン市場シェアの25.4%を占め、バジルは2026年から2031年にかけて最も高いCAGR 9.6%で成長すると推定されます。
- 農業方式別では、室内農業が2025年のヨーロッパマイクログリーン市場シェアの45.6%を占め、垂直農業は2026年から2031年にかけて最も高いCAGR 9.5%で成長すると推定されます。
- 成長培地別では、ピートモスが2025年のヨーロッパマイクログリーン市場規模の34.5%を占め、ココナッツコイアは2026年から2031年にかけて最も高いCAGR 9.1%で成長すると推定されます。
- 流通チャネル別では、ハイパーマーケット・スーパーマーケットが2025年のヨーロッパマイクログリーン市場シェアの60.1%を占め、オンラインチャネルは2026年から2031年にかけて最も高いCAGR 9.8%で成長すると推定されます。
- 地域別では、ドイツが2025年のヨーロッパマイクログリーン市場シェアの20.3%を占め、フランスは2026年から2031年にかけて最も高いCAGR 10.2%で成長すると推定されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 栄養密度の高い食品に対する健康志向の需要 | +2.20% | ヨーロッパ全域、特にドイツ、英国、スカンジナビアで最も強い | 中期(2〜4年) |
| 都市型・室内・垂直農業の拡大 | +2.50% | オランダおよびドイツ、英国・フランス・ベルギーでも採用が進む | 長期(4年以上) |
| プレミアム料理・高級レストランへの採用 | +1.30% | 西ヨーロッパおよび南ヨーロッパ、特にフランス、イタリア、スペイン、オランダ | 短期(2年以内) |
| 小売およびプライベートブランド製品の拡大 | +1.00% | ドイツ、英国、オランダ、フランス | 中期(2〜4年) |
| 地元生産と短いサプライルートに対するヨーロッパの選好 | +0.90% | ヨーロッパ全域、特にオランダ、ドイツ、英国、ベルギー | 中期(2〜4年) |
| デジタル農場直送・サブスクリプションモデル | +0.70% | ドイツ、オランダ、英国、フランスおよびスペインでも成長 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
栄養密度の高い食品に対する健康志向の需要
健康を意識した食品選択は、ヨロッパマイクログリーン市場全体の需要を引き続き支えています。2025年の栄養品質プロファイル研究では、ブロッコリーマイクログリーンの総フェノール含有量が生鮮重量100gあたり825.5 mg GAEと報告されました。同研究では、6種にわたるアスコルビン酸値が生鮮重量100gあたり32.7 mgから80.5 mgの範囲で測定されました[1]。2025年のマイクログリーン機能性食品研究では、1食分でビタミンCの推奨1日摂取量の28%〜116%、ビタミンEの28%〜332%を摂取できることが示されました。これらの知見は、小売業者やレストランが栄養面での製品コミュニケーションを行う上でより明確な根拠を提供します。バイヤーは、文書化された栄養特性をサプライヤーや品種の比較に活用できます。信頼性の高い収穫後検査を実施する生産者は、こうした製品の主張をより効果的に裏付けることができます。これにより、新鮮な外観と文書化された栄養品質を組み合わせた生産者の市場ポジションが強化されます。
都市型・室内・垂直農業の拡大
都市型生産は、ヨーロッパ全域でマイクログリーンが消費者に届く方法を再構築しています。Growyは2025年に7,500 m²の室内生産スペースを運営し、アムステルダムの集中施設から幅広い小売ネットワークに供給しています。通年栽培はサプライルートを短縮し、製品の入手可能性を向上させ、都市部の小売および外食産業顧客に対してより安定した供給量を提供できます。農場レベルでは、生産者も単一の固定レシピに頼るのではなく、作物の成長段階に応じて光の強度とスペクトルを調整しています。このアプローチは、収穫1kgあたりのエネルギー使用量を削減しながら生産管理を向上させることができます。KWIN温室園芸2026リファレンスは、施設が拡大するにつれてより規律ある計画立案を支援するため、保護園芸事業の投資コストおよびコスト価格のベンチマークを提供しています[2]。生産者がスーパーマーケットとの契約を目指すようになるにつれ、小規模なレストラン需要に主に依存するよりも、安定した生産量、運営効率、および資本規律がより重要になっています。
プレミアム料理・高級レストランへの採用
高級レストランは、ヨーロッパマイクログリーン市場においてプレミアム需要の重要な源泉であり続けており、シェフはマイクログリーンを使って料理に凝縮された風味、色彩、食感を加えています。その使用はフランス、イタリア、スペイン、オランダの外食産業において確立されています。Koppert Cressはシェフからのフィードバックをもとに毎年3〜4種の料理用品種を導入しており、レストランがメニューを刷新できる一方で、生産者に進化する料理の嗜好に関する直接的な洞察を提供しています。レストランはまた、より広い小売採用の前に新品種の早期テストの場としても機能していす。特定のマイクログリーンがレストランのメニューのアイデンティティの一部となると、安定した供給の維持が重要となり、リピート注文を支え、専門生産者にプレミアムポジショニングへの明確な道筋を与えます。
小売およびプライベートブランド製品の拡大
小売の拡大により、マイクログリーンはニッチな外食産業チャネルを超え、ヨーロッパ全域でより日常的な買い物の機会へと広がっています。ドイツ、英国、オランダのスーパーマーケットは、生鮮農産物の品揃えにプライベートブランドのマイクログリーンを追加し、消費者のアクセスを拡大しています。提供された調査によると、スペシャルティグリーンは一般的なレタスの1グラムあたり価格の3〜5倍で販売されており、より高付加価値な販売の余地が生まれています。小売の取り扱い拡大は販売量を増加させる可能性がありますが、生産コスト、一貫性、供給の信頼性に対するプレッシャーも高まります。ドイツは欧州連合内で最大の有機農地面積を有しており、持続可能に生産されたスペシャルティ食品に対する小売業者の関心を支えています。トレーサブルな生産システムを持つ確立されたサプライヤーは、小売監査や定期注文に対応するためのより良いポジションにあります。プライベートブランドプログラムは、したがって信頼性の高い品質管理と十分な生産能力を持つ生産者を優遇し、規模を拡大した生産者に機会をもたらす一方で、全国的な小売取引を求める小規模生産者にとっての参入障壁を高めます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 収穫後の短い賞味期限とコールドチェーン要件 | -1.50% | ヨーロッパ全域、特に東ヨーロッパおよび周辺地域で物流上の摩擦が最も大きい | 短期(2年以内) |
| 管理環境農業における高いエネルギーおよび労働コスト | -1.80% | 北ヨーロッパおよび西ヨーロッパ、特にオランダ、英国、ドイツ、ベルギー | 長期(4年以上) |
| 衛生管理および病原体制御の失敗による食品安全リスク | -1.00% | ヨーロッパ全域、欧州連合および欧州経済領域の輸出回廊でコンプライアンスプレッシャーが高い | 中期(2〜4年) |
| 土壌を使わない生産に対する有機認証の取り扱いの不一致 | -0.70% | 欧州連合全域、特にドイツ、オランダ、スカンジナビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
収穫後の短い賞味期限とコールドチェーン要件
短い賞味期限は、ヨーロッパ全域でマイクログリーンの流通方法を形成しており、農場と最終市場の間の実際的な距離を制限しています。マイクログリーンは通常4℃での冷蔵賞味期限が3〜10日であり、頻繁な配送、小口輸送、および慎重な温度管理が必要です。これらの要件は、製品が店舗に届くまでに長距離を移動しなければならない場合、流通コストを増加させます。コールドチェーンインフラが整備されていない周辺部や新興市場では課題がより大きくなります。コントロールド・アトモスフィア包装や改良雰囲気包装は一部の品種の使用可能期間を延長できますが、コストも増加します。その結果、高密度の小売・レストラン需要の近くに立地する生産者は構造的な優位性を持ちます。この制約はまた、廃棄リスクを増やすことなく単一農場が効率的に顧客にサービスできる範囲を制限します。したがって、効率的な地域流通は、製品品質、サービスの信頼性、および利益率を守ろうとする生産者にとって不可欠となってます。
管理環境農業における高いエネルギーおよび労働コスト
エネルギーおよび労働コストは、ヨーロッパ全域の管理環境生産者にとって依然として重大な制約となっています。2025年の室内農業エネルギー需要研究では、北ヨーロッパの管理環境事業においてエネルギー支出が総運営コストの20%〜35%を占める可能性があることが示されました[3]。英国の保護園芸セクターも、2026年4月からの電力ネットワーク基本料金の94%引き上げ提案について警告を発しました。小売供給契約は多くの場合その期間中固定されており、生産者がより高いコストを顧客に転嫁する能力が制限されるため、こうしたリスクは利益率に迅速に影響を与える可能性があります。労働は、生産に頻繁な収穫、梱包、配送が必要なため、さらなるプレッシャーを加えます。Koppert CressはそのMonsterサイトを地熱供給、ヒートポンプ、冷熱蓄熱システムに接続し、従来のエネルギー源への依存を低減しています。したがって、再生可能エネルギーまたは地熱エネルギーの能力を持つ生産者は、購入電力に依存する事業者よりもエネルギーの変動を管理し利益率を守るためのより良いポジションにあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
作物タイプ別:
ラディッシュがリード、風味品種が加速ラディッシュマイクログリーンは2025年のヨーロッパマイクログリーン市場において25.4%のシェアを占め、開示された作物タイプの中で最大のポジションを示しています。播種から収穫までの7〜10日サイクルは頻繁な生産と定期的な供給を支え、2025年の包括的抗酸化プロファイリング研究ではSangoラディッシュの抗酸化活性が100gあたり7.9 mmol TEと報告されました。これらの特性は外食産業およびパッケージ小売全体の需要を支えています。ブロッコリーは提供された調査において次に大きな作物タイプとして続き、スルフォラファンへの消費者の関心と外食産業バイヤーによるリピート購入に支えられています。レタス・チコリ、ひまわり、エンドウ豆、ニンジン、フェンネル、アルグラ、その他の品種は、異なる風味、食感、視覚的特性を提供することで市場をさらに広げています。ラディッシュは、迅速な栽培と幅広い料理用途を組み合わせているため、開示された最大ポジションを維持しています。
バジルは2026年から2031年にかけてヨーロッパマイクログリーン市場において最も高いCAGR 9.6%で成長すると推定されます。地中海料理における確立された役割が南ヨーロッパの需要を支え、スペシャルティ小売業者が北ヨーロッパでのプレミアムポジショニングの機会を提供しています。アルグラとフェンネルは確立されたレストラン需要、特にイタリアとフランスで需要があり、ブロッコリーは機能性食品のバイヤーを引き続き引き付けており、報告された総フェノール含有量は生鮮重量100gあたり825.5 mg GAEに達しています。ニンジンとフェンネルは主流の小売においてまだ発展途上であり、生産者がアブラナ科品種を超えて多様化する機会を生み出しています。レタス・チコリ、ひまわり、エンドウ豆、その他の作物も小売の選択肢を拡大しています。将来の作開発は、料理との関連性、栄養面でのポジショニング、および信頼性の高い生産サイクルにますます依存するようになるでしょう。
農業方式別:
技術主導の室内生産がサプライを再構築室内農業は2025年のヨーロッパマイクログリーン市場において45.6%を占め、提供された調査において市場シェアで最大の農業方式となっています。管理された生産環境は通年栽培、一貫した品質、および都市消費者への近接性を支えています。商業温室は、特にオランダやスペインなどの確立された園芸市場において引き続き重要であり、既存のインフラと栽培の専門知識が従来の作物と並んでマイクログリーン生産を支えています。室内垂直農業は、都市部の需要に近い場所での生産を可能にし、非常に傷みやすい製品の輸送時間を短縮することで競争圧力を高めています。Growyは2026年4月にアムステルダムの7,500 m²施設からの流通を500店舗のJumboスーパーマーケットに拡大し、集中型室内生産が大規模な小売ネットワークにサービスを提供できる可能性を示しました。露地栽培および密閉型システムは、ファーマーズマーケット、直接販売、シェフ主導の需要を引き続き支えています。
垂直農業は2026年から2031年にかけてヨーロッパマイクログリーン市場において最も速いCAGR 9.5%を記録すると推定されます。管理された環境により、生産者は主要な消費地に近い場所に農場を配置しながら、温度、照明、湿度、作物サイクルを管理できます。この近接性は輸送時間を短縮し、より新鮮な配送を支援できます。これは冷蔵賞味期限が短いマイクログリーンにとって特に価値があります。その他の農業方式は、既存の温室インフラ、低い資本要件、または直接的な地域販売が優位性を提供する場合に引き続き関連性を持ちます。食品衛生要件は欧州連合規則(EC)第852/2004号に基づき垂直農業、水耕栽培、温室システム全体に適用され、水耕栽培生産に対する有機ラベルの制限は一部の有機重視チャネルへのアクセスを制限する可能性があります[4]。農業方式の選択は、したがって地域の需要、エネルギーコスト、インフラ、認証要件、および一貫した品質を提供する能力に依存することになります。
成長培地別:
基材の多様性が技術の分岐を反映ピートモスは2025年のヨーロッパマイクログリーン市場において34.5%を占め、提供された調査において最大の成長培地となっています。その優れた保水性、通気性、および信頼性の高い発芽特性は、ヨーロッパ全域の管理環境生産における広範な使用を支えてきました。土壌ベースのシステムも、特にフランス、イタリア、スペインの露地および半管理型生産者の間で引き続き関連性を持っています。ヤシ殻繊維( ココナッツコイア)は、持続可能性への懸念と原材料の入手可能性の変化を背景に、生産者がピートの代替品を求める中で普及が進んでいます。各培地は異なる生産要件に対応し続けており、ピートモスは生産者が使い慣れた取り扱い、安定した水分管理、および信頼性の高い初期作物発育を優先する場合に優位性を維持しています。
ヤシ殻繊維( ココナッツコイア)は2026年から2031年にかけてヨーロッパイクログリーン市場において最も速い成長培地CAGR 9.1%を記録すると推定されます。その使用拡大は、再生可能でピート使用量の少ない生産システムへの関心の高まりを反映しており、ティッシュペーパー、フォーム基材、麻繊維マット、その他の土壌を使わない選択肢は、より軽量で標準化された栽培プラットフォームを求める垂直農場にとって引き続き関連性があります。Growyは2025年10月にオランダを拠点とする栽培フォーム基材メーカーのFoamPlantを買収し、2026年に製品をGrowFoamとしてリブランドしました。同社は2026年に外部の垂直農場事業者へのGrowFoamの供給を開始し、基材開発が垂直農業事業の一部となり得ることを示しました。VervitのベルギーにあるPachaGreens生産のための垂直農場も、異なる栽培レベルにわたる基材配合をテストしました。このようなカスタマイズは、生産者が作物品質と生産パフォーマンスを管理するのに役立ちます。成長培地の選択は、持続可能性要件、自動化ニーズ、作物品質、および特定の生産システムとの適合性をますます反映するようになるでしょう。
流通チャネル別:
小売が主導、デジタルチャネルが台頭ハイパーマーケットおよびスーパーマーケットは2025年のヨーロッパマイクログリーン市場において60.1%を占め、提供された調査において最大の流通チャネルとなっています。広範な店舗ネットワークは、パッケージ品揃えやプライベートブランド製品を通じて消費者の認知度を高めることで、マイクログリーンを専門店を超えて広げました。より広い棚スペースの確保は定期的な家庭内購入を支援し、生産者により多くの顧客ボリュームへのアクセスを提供します。レストランは第2位のチャネルとして、より広い小売採用の前に新品種やフォーマットを紹介する重要な場を提供し続けています。スペシャルティ食品店、オーガニック小売業者、健康食品店、ファーマーズマーケットは、プレミアムおよび認証製品に対するよりターゲットを絞った需要に対応しています。ハイパーマーケットおよびスーパーマーケットは、広範な消費者リーチと確立された生鮮農産物の購買パターンを組み合わせているため、最大ポジションを維持しています。
オンラインチャネルは2026年から2031年にかけてヨーロッパマイクログリーン市場において最も速い流通チャネルCAGR 9.8%を記録すると推定されます。サブスクリプションおよび直接配送モデルは、生産者と最終消費者との間のより密接な関係を提供しながら、生産者から家庭への週次または隔週の供給を支援できます。オンライン販売は従来の卸売チャネルへの依存を低減できますが、マイクログリーンの短い賞味期限のため頻繁な配送は引き続き重要です。このルートは、スーパーマーケットの数量要件を満たせない可能性のある小規模な都市型生産者にとって特に関連性があります。レストランはシェフの需要とメニューへの応用を通じて品種開発に影響を与え続け、スペシャルティおよびオーガニック店舗はプレミアムおよび認証製品において引き続き関連性を持ちます。ファーマーズマーケットは確立された地域関係を持つ地域生産者にとって有用であり続けます。流通戦略は、規模、鮮度、チャネル要件、および頻繁な配送の経済性のバランスをますます取るようになるでしょう。
地域分析
ドイツは2025年のヨーロッパマイクログリーン市場において20.3%を占め、開示された国別の中で最大のポジョンを示しています。確立された有機食品文化、密な小売ネットワーク、および地元産食品への強い消費者の関心がマイクログリーンの需要を支えています。ドイツはまた欧州連合内で最大の有機農地面積を有しており、持続可能にポジショニングされたスペシャルティ農産物の機会を強化しています。ベルリン、ミュンヘン、フランクフルトでの都市農業活動は、都市部のバイヤーへの地域供給をさらに支えています。オランダは最大の消費市場ではなく主要な生産拠点であり、Koppert CressやGrowyなどの生産者を擁する高度な園芸インフラに支えられています。英国、フランス、ベルギーも発展した外食産業と組織化された小売チャネルを通じて確立された需要を維持しています。
フランスは2026年から2031年にかけてヨーロッパマイクログリーン市場において最も速い国別CAGR 10.2%を記録すると推定されます。強い高級レストラン文化と拡大するオーガニック小売ネットワークは、プレミアムマイクログリーン消費に有利な環境を提供しています。スペインはホテル、レストラン、ケータリングのバイヤーにサービスを提供するためにアリカンテとガリシア近郊で生産能力を開発しており、イタリアは品質重視のレストランとスペシャルティ小売業者の密な基盤から恩恵を受けています。地中海料理は両国において新鮮で芳香のある食材への需要をさらに支えています。ロシアはモスクワとサンクトペテルブルク周辺に集中しており、スペシャルティ食品小売業者がプレミアム生鮮農産物の消費者にサービスを提供しています。これらの市場はドイツよりも普及率が低いですが、認知度、地元生産、流通が改善するにつれて拡大の余地があります。
ヨーロッパのその他の地域にはベネルクス諸国、スカンジナビア、中央・東ヨーロッパが含まれており、スペシャルティ農産物消費の発展が地域生産者に機会をもたらしています。中央・東ヨーロッパの都市は小売および外食産業の需要が拡大するにつれて地域生産を支援できる一方、コールドチェーンインフラの改善は生産者がより広い市場にサービスを提供するのに役立ちます。オランダは園芸の専門知識と管理環境技術を引き続き提供できる一方、地元施設はマイクログリーンの短い賞味期限を管理するために引き続き重要です。したがって、地理的な成長は消費者への近接性、小売の発展、生産能力、および収穫から最終販売までの製品品質を維持する能力に依存することになります。
競争環境
市場集中度
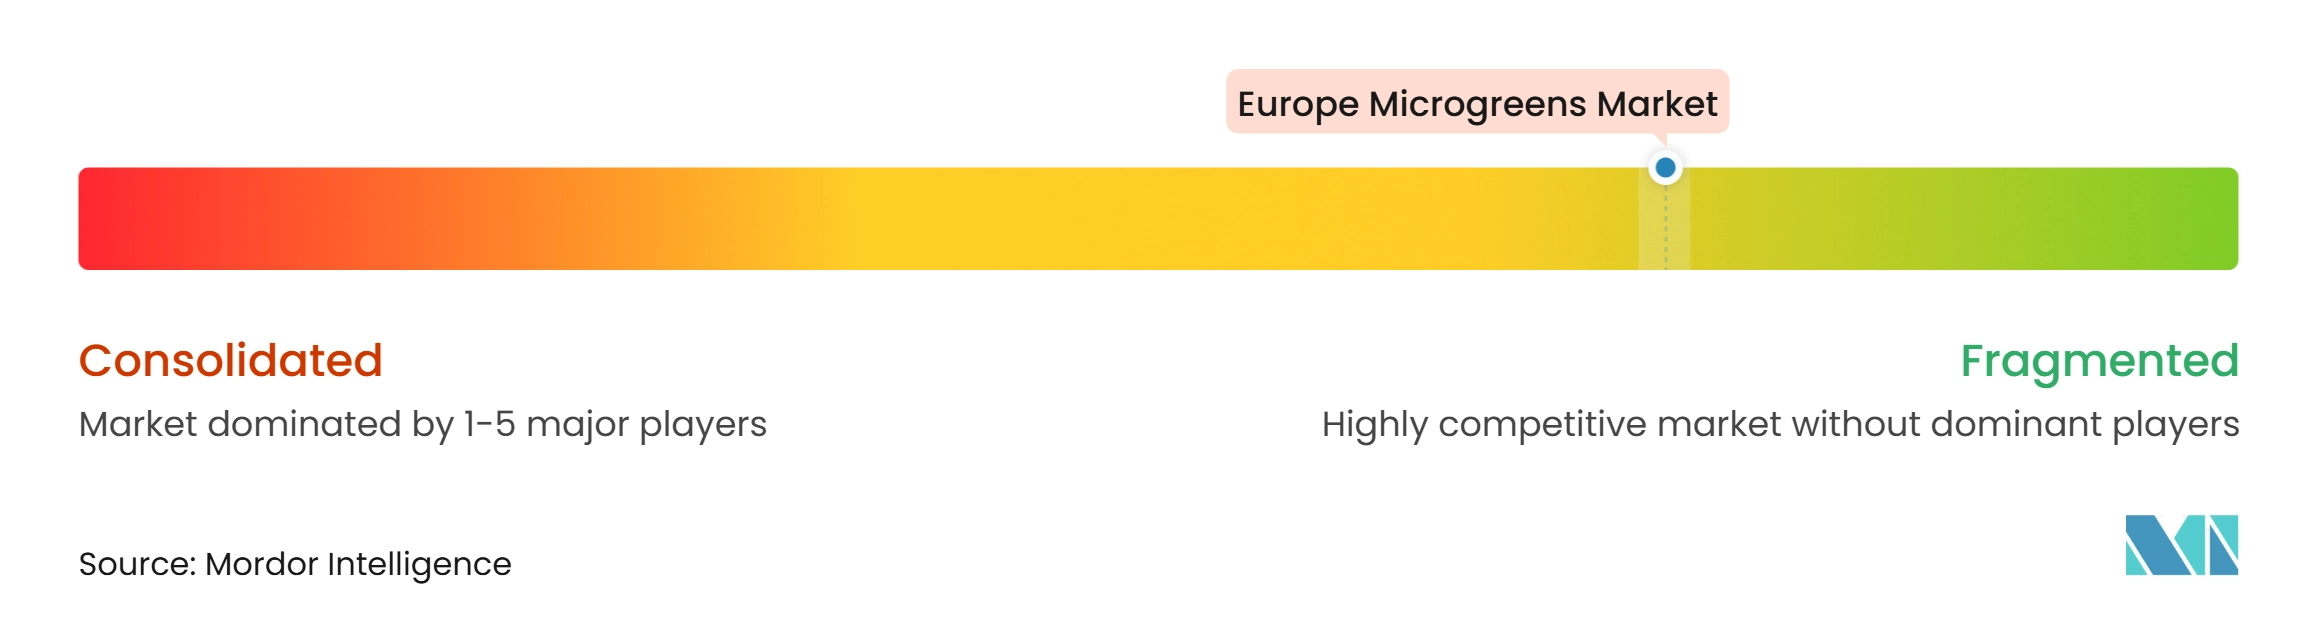
ヨーロッパマイクログリーン市場は依然として高度に断片化されており、地域の生産者が地理的に集中した顧客基盤にサービスを提供しています。マイクログリーンの短い賞味期限は消費地に近い生産を優遇し、高度に集中したサプライモデルの優位性を制限しています。これにより、小規模生産者は新鮮な製品、信頼性の高い配送、および地域の外食産業と小売要件に合わせた品種を通じて競争できます。2026年、Koppert CressはPolanenプロジェクトからの地熱エネルギーに温室を切り替えることで持続可能性のポジションを強化し、Monsterサイト全体での化石燃料を使わない栽培を支援しました。この動向は、確立された生産者が通年の安定した供給を維持しながら運営の回復力を向上させるためにエネルギーイノベーションを活用していることを示しています。
主要生産者は、プレミアム外食産業との関係、小売パートナーシップ、栽培技術、および製品イノベーションを通じて差別化を図っています。Growyは2026年にオランダの小売市場全体で垂直農業による農産物を拡大し、室内生産が短いサプライルートを通じて大規模なスーパーマーケットネットワークをサポートできることを示しました。Vervitもベルギーのロクリスティに1,029 m²の自動化垂直農場を開発し、マイクログリーン生産専用の層と統合された照明、灌漑、気候制御、自動化システムを備えています。このアプローチにより、同一施設内で異なる栽培条件が可能となり、より高い生産管理を支援します。スペインのPlanet GreensとドイツのMingaGreens GmbHは追加の地域生産モデルを示しており、競争戦略が市場の立地、顧客基盤、栽培システムによって異なることを示しています。
組織化された小売が食品安全、トレーサビリティ、安定した供給、および運営の信頼性をより重視するにつれ、競争上の差別化は栽培能力を超えてますます広がっています。これらの要件は非公式および非常に小規模な生産者の参入障壁を高める可能性がある一方、確立された生産者は技術、認証、およびより強固な顧客関係を通じてポジションを強化できます。中央・東ヨーロッパは確立された北ヨーロッパおよび西ヨーロッパ市場よりも発展が遅れており、信頼性の高い地域流通とコールドチェーン能力を構築できる生産者に機会をもたらしています。地熱エネルギー、自動化垂直農業、小売向け室内生産への最近の投資は、生産者が地域サプライモデルを技術および持続可能性の取り組みと組み合わせていることを示しています。全体として、競争は地理的近接性、顧客関係、生産効率、および小売と外食産業チャネル全体で一貫した品質を維持する能力によって引き続き推進されています。
ヨーロッパマイクログリーン産業のリーダー企業
-
Koppert Cress
-
Vervit
-
Growy
-
Plant Greens
-
Herbeus Greens
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパマイクログリーン市場 このレポートでカバーされる企業
- Koppert Cress
- Growy
- Vervit
- Plant Greens
- Herbeus Greens
- Leafood
- Verdes Zagros
- MingaGreens GmbH
- Urban Microgreens Holland
- Mooy Microgreens
- Profarms
- Toms microgreens
- Frankenspross
- Taw Valley Microgreens
最近の産業開発事情 ヨーロッパマイクログリーン市場
- 2026年4月:Growyはオラン全土の500店舗のJumboスーパーマーケット全店に垂直農業による農産物の展開を拡大しました。この拡大はアムステルダムの単一の7,500 m²施設から開始されました。地域店舗での1年間のパイロット実施に続くもので、温室栽培のサラダ農産物との価格競争力を示しました。
- 2025年11月:VervitはPachaGreensマイクログリーンのためにBeerveldeの施設に1,000 m²の4層自動化垂直農場を開設しました。この施設は7〜10日の栽培サイクルをサポートし、各層で湿度、温度、光強度を個別に制御できます。
- 2025年10月:Growyはオランダを拠点とする栽培フォーム基材メーカーのFoamPlantを買収し、製品をGrowFoamとしてリブランドしました。同社は2026年に外部の垂直農場事業者へのGrowFoamの供給を開始しました。
ヨーロッパマイクログリーン市場レポートの調査範囲
本調査では、ヨーロッパマイクログリーン市場を、子葉と最初の本葉の段階の間に収穫され、小売、外食産業、および消費者直販チャネルにばら売りまたは生きたトレイとして販売される、新鮮に切り取られた野菜、ハーブ、穀物の苗の農場出荷価格の合計として定義しています。
調査範囲の除外事項には、スプラウト製品、ベビーリーフグリーン、粉末エキス、および栽培機器の販売が含まれ、これらはこの価値プールの外に置かれています。
ヨーロッパマイクログリーン市場レポートは、作物タイプ別(ブロッコリー、レタス・チコリ、アルグラ、バジル、フェンネル、ニンジン、ひまわり、ラディッシュ、エンドウ豆、その他の作物タイプ)、農業方式別(室内農業、垂直農業、その他の農業方式)、成長培地別(ピートモス、土壌、ヤシ殻繊維( ココナッツコイア)、ティッシュペーパー、その他の成長培地)、流通チャネル別(ハイパーマーケット・スーパーマーケット、レストラン、オンラインチャネル、その他の流通チャネル)、地域別(オランダ、ドイツ、英国、フランス、スペイン、イタリア、ロシア、その他のヨーロッパ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ブロッコリー |
| レタス・チコリ |
| アルグラ |
| バジル |
| フェンネル |
| ニンジン |
| ひまわり |
| ラディッシュ |
| エンドウ豆 |
| その他の作物タイプ |
| 室内農業 |
| 垂直農業 |
| その他の農業方式 |
| ピートモス |
| 土壌 |
| ヤシ殻繊維( ココナッツコイア) |
| ティッシュペーパー |
| その他の成長培地 |
| ハイパーマーケット・スーパーマーケット |
| レストラン |
| オンラインチャネル |
| その他の流通チャネル |
| オランダ |
| ドイツ |
| 英国 |
| フランス |
| スペイン |
| イタリア |
| ロシア |
| その他のヨーロッパ |
| 作物タイプ別 | ブロッコリー |
| レタス・チコリ | |
| アルグラ | |
| バジル | |
| フェンネル | |
| ニンジン | |
| ひまわり | |
| ラディッシュ | |
| エンドウ豆 | |
| その他の作物タイプ | |
| 農業方式別 | 室内農業 |
| 垂直農業 | |
| その他の農業方式 | |
| 成長培地別 | ピートモス |
| 土壌 | |
| ヤシ殻繊維( ココナッツコイア) | |
| ティッシュペーパー | |
| その他の成長培地 | |
| 流通チャネル別 | ハイパーマーケット・スーパーマーケット |
| レストラン | |
| オンラインチャネル | |
| その他の流通チャネル | |
| 地域別 | オランダ |
| ドイツ | |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパマイクログリーン市場の2026年の価値はいくらですか?
ヨーロッパマイクログリーン市場規模は2026年に0.81 ビリオン 米ドルと評価されています。
ヨーロッパにおけるマイクログリーンの需要を牽引しているものは何ですか?
栄養面での製品ポジショニング、小売での入手可能性、地元生産、およびレストラン需要が採用を支えています。
2025年に最大のシェアを占めた作物タイプはどれですか?
ラディッシュマイクログリーンが2025年に25.4%で最大の作物タイプシェア占めました。
2025年に最大のシェアを占めた販売チャネルはどれですか?
ハイパーマーケットおよびスーパーマーケットが2025年の販売チャネルセグメントの60.1%を占めました。