
Tamaño y participación del mercado de microvegetales en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
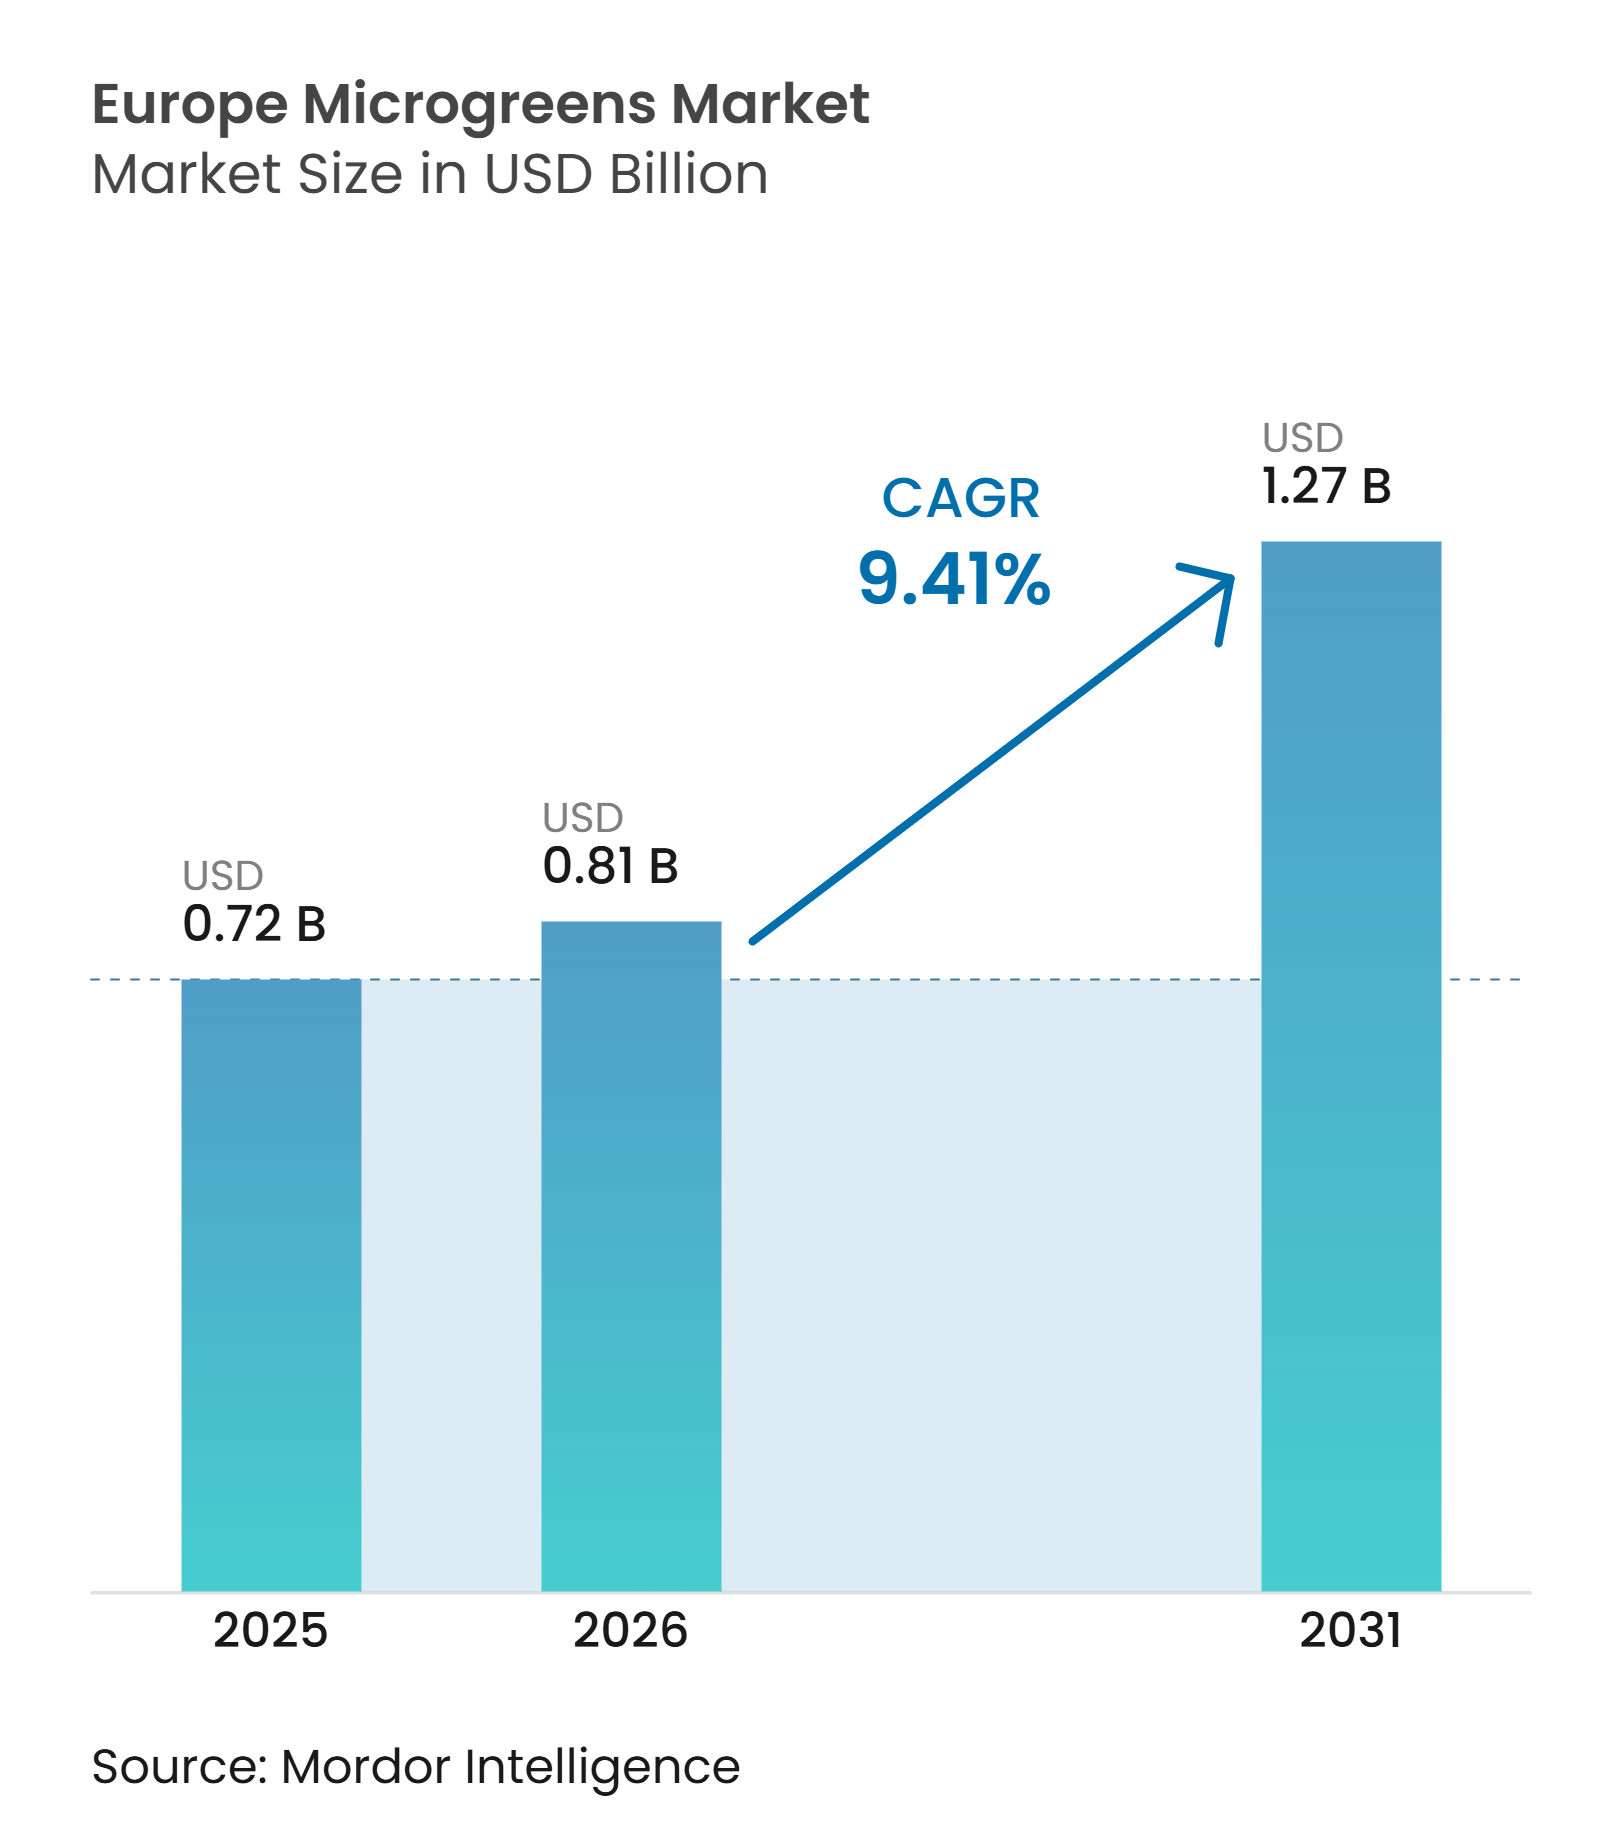
| Tamaño del mercado en el año base (2025) | 0.72 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.41 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de microvegetales en Europa por Mordor Intelligence
Se proyecta que el tamaño del mercado de microvegetales en Europa se expanda desde 0,72 mil millones de USD en 2025 y 0,81 mil millones de USD en 2026 hasta 1,27 mil millones de USD en 2031, registrando una CAGR del 9,41% entre 2026 y 2031. La demanda se está extendiendo más allá de los establecimientos especializados a medida que los supermercados incorporan productos envasados y gamas de marca propia. Los productores ubicados cerca de los consumidores pueden limitar el tiempo de tránsito y reducir las pérdidas de producto, lo cual es importante para un cultivo altamente perecedero. Las granjas de entorno controlado están mejorando su posición de costos mediante energías renovables, sistemas geotérmicos y programas de iluminación personalizados. Los restaurantes de alta cocina continúan apoyando las variedades premium y ayudan a los productores a probar nuevos formatos antes de una adopción minorista más amplia. Estas condiciones favorecen a los cultivadores que pueden ofrecer calidad constante, producción trazable y suministro frecuente tanto a compradores minoristas como de servicios de alimentación.
Conclusiones clave del informe
- Por tipo de cultivo, el rábano representó el 25,4% de la participación del mercado de microvegetales en Europa en 2025, mientras que se estima que la albahaca crecerá a la CAGR más alta del 9,6% de 2026 a 2031.
- Por método de cultivo, el cultivo en interiores representó el 45,6% de la participación del mercado de microvegetales en Europa en 2025, mientras que se estima que el cultivo vertical crecerá a la CAGR más alta del 9,5% de 2026 a 2031.
- Por medio de crecimiento, el musgo de turba representó el 34,5% del tamaño del mercado de microvegetales en Europa en 2025, mientras que se estima que la fibra de coco crecerá a la CAGR más alta del 9,1% de 2026 a 2031.
- Por canal de distribución, los hipermercados y supermercados representaron el 60,1% de la participación del mercado de microvegetales en Europa en 2025, mientras que se estima que los canales en línea crecerán a la CAGR más alta del 9,8% de 2026 a 2031.
- Por geografía, Alemania representó el 20,3% de la participación del mercado de microvegetales en Europa en 2025, mientras que se estima que Francia crecerá a la CAGR más alta del 10,2% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda consciente de la salud por alimentos ricos en nutrientes | +2.20% | En toda Europa, con mayor intensidad en Alemania, el Reino Unido y Escandinavia | Mediano plazo (2-4 años) |
| Expansión del cultivo urbano, en interiores y vertical | +2.50% | Países Bajos y Alemania, con adopción en el Reino Unido, Francia y Bélgica | Largo plazo (≥ 4 años) |
| Adopción culinaria premium y en alta cocina | +1.30% | Europa occidental y meridional, especialmente Francia, Italia, España y los Países Bajos | Corto plazo (≤ 2 años) |
| Expansión de productos minoristas y de marca propia | +1.00% | Alemania, el Reino Unido, los Países Bajos y Francia | Mediano plazo (2-4 años) |
| Preferencia europea por la producción local y rutas de suministro más cortas | +0.90% | En toda Europa, especialmente los Países Bajos, Alemania, el Reino Unido y Bélgica | Mediano plazo (2-4 años) |
| Modelos digitales de granja al consumidor y de suscripción | +0.70% | Alemania, los Países Bajos y el Reino Unido, con crecimiento en Francia y España | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda consciente de la salud por alimentos ricos en nutrientes
Las elecciones alimentarias orientadas a la salud continúan impulsando la demanda en el mercado de microvegetales en Europa. El estudio de Perfiles de Calidad Nutricional de 2025 reportó que los microvegetales de brócoli tienen un contenido fenólico total de 825,5 mg GAE por 100 g de peso fresco. El mismo estudio midió valores de ácido ascórbico de 32,7 mg a 80,5 mg por 100 g de peso fresco en 6 especies[1]. El estudio de Alimentos Funcionales con Microvegetales de 2025 encontró que una porción puede proporcionar del 28% al 116% de la ingesta diaria recomendada de vitamina C y del 28% al 332% de la ingesta de vitamina E. Estos hallazgos ofrecen a los minoristas y restaurantes una base más clara para la comunicación nutricional de los productos. Los compradores pueden utilizar las características nutricionales documentadas al comparar proveedores y variedades. Los cultivadores con pruebas confiables posteriores a la cosecha pueden respaldar estas afirmaciones sobre los productos de manera más efectiva. Esto fortalece la posición de los productores que combinan una apariencia fresca con calidad nutricional documentada.
Expansión del cultivo urbano, en interiores y vertical
La producción urbana está transformando la forma en que los microvegetales llegan a los clientes en toda Europa. Growy opera 7.500 m² de espacio de producción en interiores, abasteciendo a una amplia red minorista desde una instalación centralizada en 2025. El cultivo durante todo el año puede acortar las rutas de suministro, mejorar la disponibilidad del producto y proporcionar volúmenes más consistentes para los clientes metropolitanos de venta minorista y servicios de alimentación. A nivel de granja, los cultivadores también están refinando la intensidad y el espectro de luz en las distintas etapas del cultivo, en lugar de depender de una única receta fija. Este enfoque puede mejorar el control de la producción al tiempo que reduce el consumo de energía por kilogramo cosechado. La referencia KWIN Horticultura en Invernadero 2026 proporciona puntos de referencia de costos de inversión y precios de costo para operaciones de horticultura protegida, apoyando una planificación más disciplinada a medida que las instalaciones escalan[2]. A medida que los productores apuntan cada vez más a contratos con supermercados, la producción consistente, la eficiencia operativa y la disciplina de capital se están volviendo más importantes que depender principalmente de la demanda de restaurantes a pequeña escala.
Adopción culinaria premium y en alta cocina
Los restaurantes de alta cocina siguen siendo una fuente importante de demanda premium en el mercado de microvegetales en Europa, donde los chefs utilizan los microvegetales para añadir sabor concentrado, color y textura a los platos. Su uso está bien establecido en los entornos de servicios de alimentación franceses, italianos, españoles y neerlandeses. Koppert Cress introduce de 3 a 4 variedades culinarias cada año basándose en los comentarios de los chefs, lo que permite a los restaurantes renovar sus menús al tiempo que proporciona a los cultivadores información directa sobre las preferencias culinarias en evolución. Los restaurantes también sirven como campo de prueba temprano para nuevas variedades antes de una adopción minorista más amplia. Cuando un microvegetel específico se convierte en parte de la identidad del menú de un restaurante, mantener un suministro constante se vuelve importante, lo que respalda los pedidos recurrentes y ofrece a los cultivadores especializados una vía más clara hacia el posicionamiento premium.
Expansión de productos minoristas y de marca propia
La expansión minorista está llevando los microvegetales más allá de los canales de servicios de alimentación especializados y hacia ocasiones de compra más cotidianas en toda Europa. Los supermercados en Alemania, el Reino Unido y los Países Bajos están añadiendo microvegetales de marca propia a sus surtidos de productos frescos, ampliando el acceso de los consumidores. Las verduras de especialidad se han vendido a un precio de tres a cinco veces el precio por gramo de la lechuga de consumo masivo en la investigación suministrada, creando margen para ventas de mayor valor. Una mayor presencia en las estanterías minoristas puede aumentar los volúmenes, pero también ejerce mayor presión sobre los costos de producción, la consistencia y la fiabilidad del suministro. Alemania tenía la mayor superficie de tierra cultivada orgánicamente en la Unión Europea, lo que respalda el interés de los minoristas en alimentos especiales producidos de manera sostenible. Los proveedores establecidos con sistemas de producción trazables están mejor posicionados para cumplir con las auditorías minoristas y los pedidos recurrentes. Los programas de marca propia favorecen, por tanto, a los cultivadores con un control de calidad fiable y capacidad suficiente, creando oportunidades para los productores a escala mientras elevan las barreras para los cultivadores más pequeños que buscan cuentas minoristas nacionales.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Vida útil corta posterior a la cosecha y requisitos de cadena de frío | -1.50% | En toda Europa, con mayor fricción logística en Europa del Este y áreas periféricas | Corto plazo (≤ 2 años) |
| Altos costos de energía y mano de obra en la agricultura de entorno controlado | -1.80% | Norte y oeste de Europa, especialmente los Países Bajos, el Reino Unido, Alemania y Bélgica | Largo plazo (≥ 4 años) |
| Riesgos de inocuidad alimentaria por fallos en el saneamiento y el control de patógenos | -1.00% | En toda Europa, con presión de cumplimiento en los corredores de exportación de la Unión Europea y el Espacio Económico Europeo | Mediano plazo (2-4 años) |
| Tratamiento inconsistente de la certificación orgánica para la producción sin suelo | -0.70% | En toda la Unión Europea, especialmente Alemania, los Países Bajos y Escandinavia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vida útil corta posterior a la cosecha y requisitos de cadena de frío
La corta vida útil está determinando cómo se distribuyen los microvegetales en Europa, limitando la distancia práctica entre las granjas y los mercados finales. Los microvegetales tienen típicamente una vida útil refrigerada de 3 a 10 días a 4 °C, lo que requiere entregas frecuentes, envíos más pequeños y una gestión cuidadosa de la temperatura. Estos requisitos aumentan los costos de distribución cuando los productos deben recorrer mayores distancias para llegar a las tiendas. El desafío es mayor en los mercados periféricos y emergentes donde la infraestructura de cadena de frío está menos desarrollada. El envasado en atmósfera controlada y en atmósfera modificada puede extender la vida útil de algunas variedades, pero también añade costos. Como resultado, los cultivadores ubicados cerca de la alta densidad de demanda minorista y de restaurantes tienen una ventaja estructural. La restricción también limita hasta qué punto una sola granja puede atender eficientemente a los clientes sin aumentar el riesgo de desperdicio. La distribución local eficiente se está convirtiendo, por tanto, en esencial para los productores que buscan proteger la calidad del producto, la fiabilidad del servicio y los márgenes.
Altos costos de energía y mano de obra en la agricultura de entorno controlado
Los costos de energía y mano de obra siguen siendo restricciones significativas para los productores de entorno controlado en toda Europa. El estudio de Demanda Energética de la Agricultura en Interiores de 2025 indicó que el gasto energético puede representar del 20% al 35% de los costos operativos totales en las operaciones de entorno controlado del norte de Europa[3]. El sector de horticultura protegida del Reino Unido también advirtió sobre un aumento propuesto del 94% en los cargos fijos de la red eléctrica a partir de abril de 2026. Tal exposición puede afectar rápidamente los márgenes porque los contratos de suministro minorista suelen ser fijos durante su vigencia, lo que limita la capacidad de los productores para trasladar los costos más altos a los clientes. La mano de obra añade presión adicional ya que la producción requiere cosecha, envasado y entrega frecuentes. Koppert Cress ha conectado sus instalaciones Monster al suministro geotérmico, bombas de calor y sistemas de almacenamiento de calor y frío, reduciendo la dependencia de fuentes de energía convencionales. Los productores con capacidad renovable o geotérmica están, por tanto, mejor posicionados para gestionar la volatilidad energética y proteger los márgenes que los operadores dependientes de la electricidad adquirida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de cultivo:
el rábano lidera, pero las variedades de sabor se aceleranLos microvegetales de rábano representaron el 25,4% del mercado de microvegetales en Europa en 2025, siendo la posición de tipo de cultivo divulgada más grande. Su ciclo de semilla a cosecha de 7 a 10 días apoya la producción frecuente y el suministro regular, mientras que el estudio de Perfilado Antioxidante Integral de 2025 reportó una actividad antioxidante de 7,9 mmol TE por 100 g para el rábano Sango. Estas características respaldan la demanda en los servicios de alimentación y el comercio minorista envasado. El brócoli siguió como el siguiente tipo de cultivo principal por volumen en la investigación suministrada, respaldado por el interés de los consumidores en el sulforafano y las compras recurrentes entre los compradores de servicios de alimentación. La lechuga y la achicoria, el girasol, los guisantes, las zanahorias, el hinojo, la rúcula y otras variedades amplían aún más el mercado al ofrecer diferentes sabores, texturas y características visuales. El rábano mantiene la posición divulgada líder porque combina un cultivo rápido con amplias aplicaciones culinarias.
Se estima que la albahaca crecerá a la CAGR más alta del 9,6% de 2026 a 2031 dentro del mercado de microvegetales en Europa. Su papel establecido en la cocina mediterránea respalda la demanda en el sur de Europa, mientras que los minoristas especializados ofrecen oportunidades para el posicionamiento premium en el norte de Europa. La rúcula y el hinojo atienden la demanda establecida de los restaurantes, particularmente en Italia y Francia, mientras que el brócoli continúa atrayendo a los compradores de alimentos funcionales, con un contenido fenólico total reportado que alcanza los 825,5 mg GAE por 100 g de peso fresco. La zanahoria y el hinojo siguen siendo menos desarrollados en el comercio minorista convencional, creando oportunidades para que los productores diversifiquen más allá de las variedades de Brassicaceae. La lechuga y la achicoria, el girasol, los guisantes y otros cultivos también están ampliando la oferta minorista. El desarrollo futuro de cultivos dependerá cada vez más de la relevancia culinaria, el posicionamiento nutricional y los ciclos de producción fiables.
Por método de cultivo:
la producción en interiores liderada por la tecnología transforma el suministroEl cultivo en interiores representó el 45,6% del mercado de microvegetales en Europa en 2025, convirtiéndolo en el método de cultivo líder por participación de mercado en la investigación suministrada. Su entorno de producción controlado apoya el cultivo durante todo el año, la calidad constante y una mayor proximidad a los consumidores urbanos. Los invernaderos comerciales siguen siendo importantes, particularmente en mercados hortícolas establecidos como los Países Bajos y España, donde la infraestructura existente y la experiencia en cultivo apoyan la producción de microvegetales junto con los cultivos convencionales. El cultivo vertical en interiores está añadiendo presión competitiva al permitir la producción más cerca de la demanda metropolitana y reducir el tiempo de transporte para un producto altamente perecedero. Growy amplió la distribución desde su instalación de 7.500 m² en Ámsterdam a 500 tiendas Jumbo en abril de 2026, ilustrando el potencial de la producción centralizada en interiores para atender a grandes redes minoristas. Los sistemas de campo abierto y contenidos continúan apoyando los mercados de agricultores, las ventas directas y la demanda liderada por chefs.
Se estima que el cultivo vertical registrará la CAGR más rápida del 9,5% de 2026 a 2031 en el mercado de microvegetales en Europa. Su entorno controlado permite a los productores gestionar la temperatura, la iluminación, la humedad y los ciclos de cultivo mientras ubican las granjas más cerca de los principales centros de consumo. Esta proximidad puede reducir el tiempo de transporte y apoyar entregas más frescas, lo cual es particularmente valioso para los microvegetales con cortas vidas útiles refrigeradas. Otros métodos de cultivo siguen siendo relevantes donde la infraestructura de invernadero existente, los menores requisitos de capital o las ventas locales directas ofrecen ventajas. Los requisitos de higiene alimentaria se aplican en los sistemas verticales, hidropónicos y de invernadero bajo el Reglamento (CE) n.º 852/2004 de la Unión Europea, mientras que las restricciones de etiquetado orgánico en la producción hidropónica pueden limitar el acceso a algunos canales orientados a lo orgánico[4]. Las elecciones del método de cultivo dependerán, por tanto, de la demanda local, los costos de energía, la infraestructura, los requisitos de certificación y la capacidad de ofrecer calidad constante.
Por medio de crecimiento:
la diversidad de sustratos refleja la divergencia tecnológicaEl musgo de turba representó el 34,5% del mercado de microvegetales en Europa en 2025, convirtiéndolo en el medio de crecimiento líder en la investigación suministrada. Su fuerte retención de agua, aireación y características de germinación fiables han apoyado su uso generalizado en la producción de entorno controlado en toda Europa. Los sistemas basados en suelo también siguen siendo relevantes entre los cultivadores al aire libre y semicontrolados, particularmente en Francia, Italia y España. La fibra de coco está ganando terreno a medida que los productores buscan alternativas a la turba ante las preocupaciones de sostenibilidad y los cambios en la disponibilidad de materias primas. Cada medio continúa atendiendo diferentes requisitos de producción, con el musgo de turba manteniendo una ventaja donde los cultivadores priorizan el manejo familiar, la gestión consistente de la humedad y el desarrollo fiable del cultivo temprano.
Se estima que la fibra de coco registrará la CAGR de medio de crecimiento más rápida del 9,1% de 2026 a 2031 en el mercado de microvegetales en Europa. Su uso en expansión refleja el creciente interés en sistemas de producción renovables y con menor contenido de turba, mientras que el papel de tejido, los sustratos de espuma, las esteras de fibra de cáñamo y otras opciones sin suelo siguen siendo relevantes para las granjas verticales que buscan plataformas de cultivo más ligeras y estandarizadas. Growy adquirió FoamPlant en octubre de 2025 y comenzó a suministrar GrowFoam externamente en 2026, ilustrando cómo el desarrollo de sustratos puede convertirse en parte de las operaciones de cultivo vertical. La granja vertical belga de Vervit también probó formulaciones de sustratos para la producción de PachaGreens en diferentes niveles de cultivo. Dicha personalización puede ayudar a los productores a gestionar la calidad del cultivo y el rendimiento de la producción. Las elecciones de medio de crecimiento reflejarán cada vez más los requisitos de sostenibilidad, las necesidades de automatización, la calidad del cultivo y la compatibilidad con sistemas de producción específicos.
Por canal de distribución:
el comercio minorista domina, los canales digitales ganan terrenoLos hipermercados y supermercados representaron el 60,1% del mercado de microvegetales en Europa en 2025, convirtiéndolos en el canal de distribución líder en la investigación suministrada. Sus amplias redes de tiendas han llevado los microvegetales más allá de los establecimientos especializados al aumentar la visibilidad del consumidor a través de surtidos envasados y productos de marca propia. Una mayor presencia en las estanterías también apoya las compras domésticas recurrentes y da a los productores acceso a mayores volúmenes de clientes. Los restaurantes se mantuvieron como el segundo canal más grande, continuando siendo un entorno importante para la introducción de nuevas variedades y formatos antes de una adopción minorista más amplia. Las tiendas de alimentos especializados, los minoristas orgánicos, los establecimientos de alimentos saludables y los mercados de agricultores atienden una demanda más específica de productos premium y certificados. Los hipermercados y supermercados mantuvieron la posición líder porque combinan un amplio alcance al consumidor con patrones establecidos de compra de productos frescos.
Se estima que los canales en línea registrarán la CAGR de canal de distribución más rápida del 9,8% de 2026 a 2031 en el mercado de microvegetales en Europa. Los modelos de suscripción y entrega directa pueden apoyar el suministro semanal o quincenal de los cultivadores a los hogares, al tiempo que proporcionan a los productores relaciones más cercanas con los consumidores finales. Las ventas en línea también pueden reducir la dependencia de los canales mayoristas convencionales, aunque las entregas frecuentes siguen siendo importantes debido a la corta vida útil de los microvegetales. Esta vía es particularmente relevante para los cultivadores urbanos más pequeños que pueden no cumplir con los requisitos de volumen de los supermercados. Los restaurantes continuarán influyendo en el desarrollo varietal a través de la demanda de los chefs y las aplicaciones de menú, mientras que los establecimientos especializados y orgánicos mantendrán su relevancia para los productos premium y certificados. Los mercados de agricultores seguirán siendo útiles para los productores regionales con relaciones locales establecidas. Las estrategias de distribución equilibrarán cada vez más la escala, la frescura, los requisitos del canal y la economía de la entrega frecuente.
Análisis geográfico
Alemania representó el 20,3% del mercado de microvegetales en Europa en 2025, siendo la posición de país divulgada más grande. Su consolidada cultura de alimentos orgánicos, su densa red minorista y el fuerte interés de los consumidores en los alimentos producidos localmente respaldan la demanda de microvegetales. Alemania también tiene la mayor superficie de tierra cultivada orgánicamente de la Unión Europea, reforzando las oportunidades para los productos especiales posicionados de manera sostenible. La actividad de agricultura urbana en Berlín, Múnich y Fráncfort apoya aún más el suministro localizado para los compradores metropolitanos. Los Países Bajos siguen siendo un importante centro de producción más que el mayor mercado de consumo, respaldado por su avanzada infraestructura hortícola y productores como Koppert Cress y Growy. El Reino Unido, Francia y Bélgica también mantienen una demanda establecida a través de canales de servicios de alimentación desarrollados y comercio minorista organizado.
Se estima que Francia registrará la CAGR de nivel de país más rápida del 10,2% de 2026 a 2031 en el mercado de microvegetales en Europa. Su sólida cultura de alta cocina y su red minorista orgánica en expansión proporcionan un entorno favorable para el consumo premium de microvegetales. España está desarrollando capacidad de producción cerca de Alicante y Galicia para atender a los compradores de hoteles, restaurantes y catering, mientras que Italia se beneficia de una densa base de restaurantes orientados a la calidad y minoristas especializados. La cocina mediterránea apoya aún más la demanda de ingredientes frescos y aromáticos en ambos países. Rusia sigue concentrada en torno a Moscú y San Petersburgo, donde los minoristas de alimentos especializados atienden a los consumidores premium de productos frescos. Estos mercados tienen una menor penetración que Alemania, pero ofrecen margen para la expansión a medida que mejoran la concienciación, la producción local y la distribución.
El resto de Europa incluye los países del Benelux, Escandinavia y Europa Central y Oriental, donde el desarrollo del consumo de productos especiales crea oportunidades para los cultivadores regionales. Las ciudades de Europa Central y Oriental pueden apoyar la producción localizada a medida que se expande la demanda minorista y de servicios de alimentación, mientras que la mejora de la infraestructura de cadena de frío puede ayudar a los productores a atender mercados más amplios. Los Países Bajos pueden continuar proporcionando experiencia hortícola y tecnología de entorno controlado, mientras que las instalaciones locales siguen siendo importantes para gestionar la corta vida útil de los microvegetales. El crecimiento geográfico dependerá, por tanto, de la proximidad a los consumidores, el desarrollo minorista, la capacidad de producción y la capacidad de mantener la calidad del producto desde la cosecha hasta la venta final.
Panorama competitivo
Concentración del Mercado
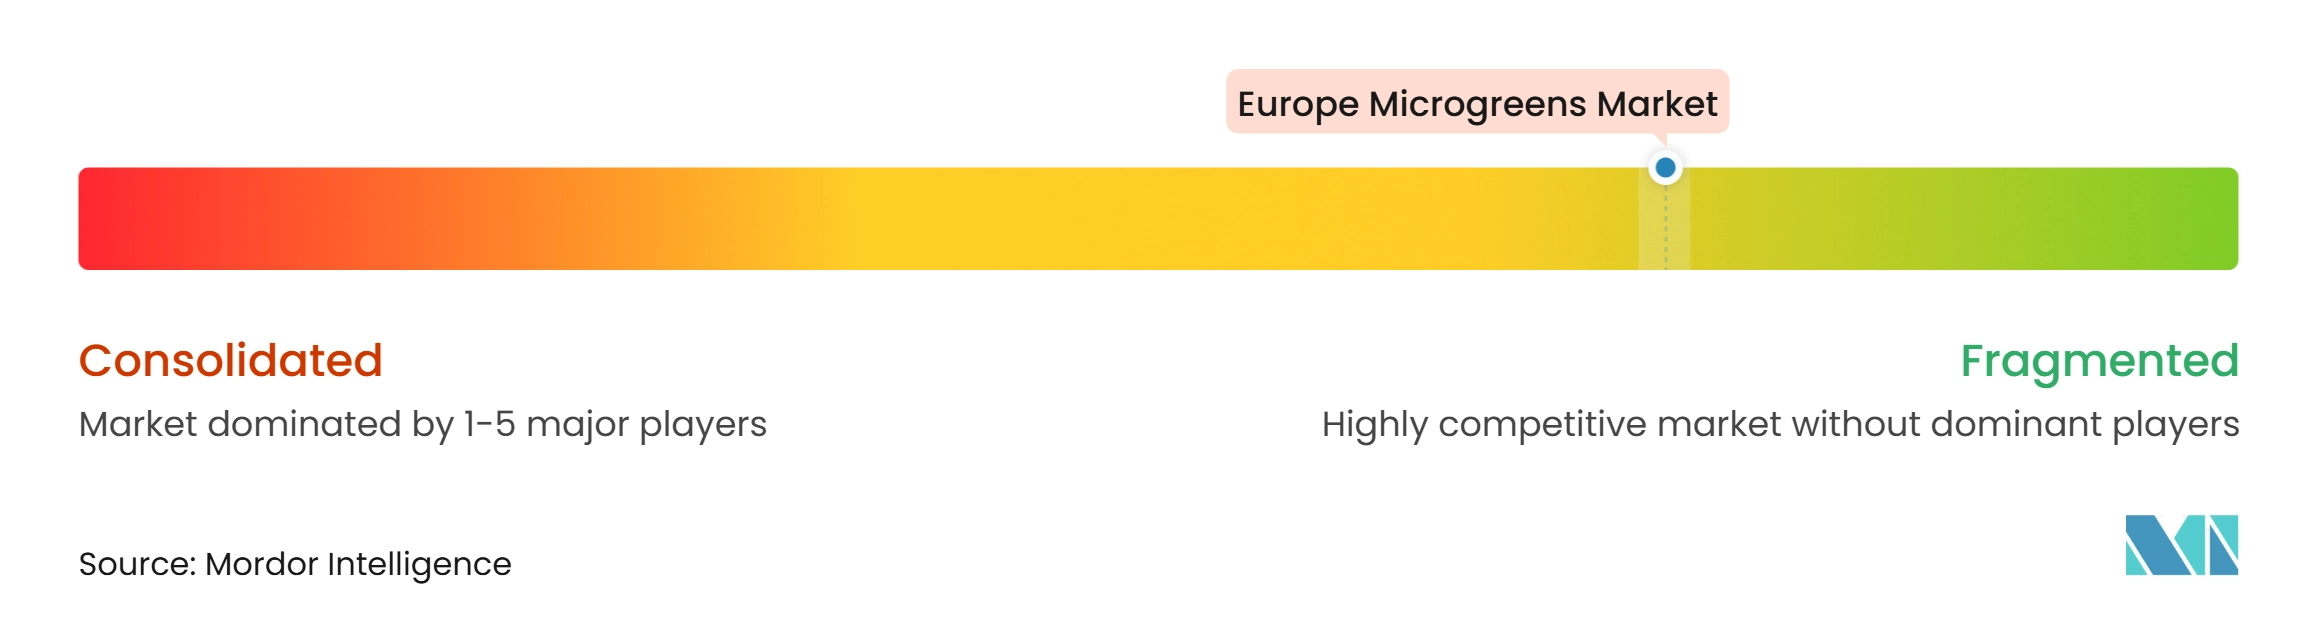
El mercado de microvegetales en Europa sigue siendo muy fragmentado, con cultivadores locales y regionales que atienden bases de clientes geográficamente concentradas. La corta vida útil de los microvegetales favorece la producción cerca de los centros de consumo, limitando las ventajas de los modelos de suministro altamente centralizados. Esto permite a los productores más pequeños competir a través de productos frescos, entregas fiables y variedades adaptadas a los requisitos locales de servicios de alimentación y comercio minorista. En 2026, Koppert Cress fortaleció su posición de sostenibilidad al cambiar sus invernaderos a energía geotérmica del proyecto Polanen, apoyando el cultivo libre de combustibles fósiles en sus instalaciones Monster. Este desarrollo destaca cómo los productores establecidos están utilizando la innovación energética para mejorar la resiliencia operativa mientras mantienen un suministro constante durante todo el año.
Los productores líderes se están diferenciando a través de relaciones premium con los servicios de alimentación, asociaciones minoristas, tecnología de cultivo e innovación de productos. Growy amplió su producción cultivada verticalmente en el mercado minorista neerlandés en 2026, demostrando cómo la producción en interiores puede apoyar a grandes redes de supermercados a través de rutas de suministro cortas. Vervit también ha desarrollado una granja vertical automatizada de 1.029 m² en Lochristi, Bélgica, con capas dedicadas para la producción de microvegetales e iluminación, irrigación, control climático y automatización integrados. Este enfoque permite diferentes condiciones de cultivo dentro de la misma instalación y apoya un mayor control de la produccin. Planet Greens en España y MingaGreens GmbH en Alemania representan modelos de producción regional adicionales, mostrando que las estrategias competitivas varían según la ubicación del mercado, la base de clientes y el sistema de cultivo.
La diferenciación competitiva se extiende cada vez más más allá de la capacidad de cultivo a medida que el comercio minorista organizado pone mayor énfasis en la inocuidad alimentaria, la trazabilidad, el suministro constante y la fiabilidad operativa. Estos requisitos pueden elevar las barreras de entrada para los cultivadores informales y muy pequeños, mientras que los productores establecidos pueden fortalecer sus posiciones a través de la tecnología, las certificaciones y relaciones más sólidas con los clientes. Europa Central y Oriental sigue siendo menos desarrollada que los mercados establecidos del norte y oeste de Europa, creando oportunidades para los cultivadores que puedan construir una distribución regional fiable y capacidades de cadena de frío. Las inversiones recientes en energía geotérmica, cultivo vertical automatizado y producción en interiores orientada al comercio minorista indican que los productores están combinando cada vez más modelos de suministro local con iniciativas de tecnología y sostenibilidad. En general, la competencia sigue siendo impulsada por la proximidad geográfica, las relaciones con los clientes, la eficiencia de la producción y la capacidad de mantener una calidad constante en los canales minoristas y de servicios de alimentación.
Líderes de la industria de microvegetales en Europa
-
Koppert Cress
-
Vervit
-
Growy
-
Plant Greens
-
Herbeus Greens
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de microvegetales en Europa Empresas cubiertas en este informe
- Koppert Cress
- Growy
- Vervit
- Plant Greens
- Herbeus Greens
- Leafood
- Verdes Zagros
- MingaGreens GmbH
- Urban Microgreens Holland
- Mooy Microgreens
- Profarms
- Toms microgreens
- Frankenspross
- Taw Valley Microgreens
Desarrollos recientes de la industria en Mercado de microvegetales en Europa
- Abril de 2026: Growy amplió su producción cultivada verticalmente a las 500 tiendas de supermercados Jumbo en los Países Bajos. La expansión se lanzó desde una única instalación de 7.500 m² en Ámsterdam. Siguió a 1 año de pilotos en tiendas regionales y demostró competitividad de precios con los productos de ensalada cultivados en invernadero.
- Noviembre de 2025: Vervit inició una granja vertical automatizada de cuatro niveles de 1.000 m² en su instalación de Beervelde para los microvegetales PachaGreens. La instalación admite ciclos de cultivo de 7 a 10 días y control por nivel de humedad, temperatura e intensidad de luz.
- Octubre de 2025: Growy adquirió FoamPlant, un fabricante neerlandés de sustratos de espuma para cultivo, y rebautizó el producto como GrowFoam. La empresa comenzó a suministrar GrowFoam a operadores externos de granjas verticales en 2026.
Alcance del informe del mercado de microvegetales en Europa
Nuestro estudio define el mercado de microvegetales en Europa como el valor agregado en puerta de granja de plántulas de verduras, hierbas y cereales recién cortadas, cosechadas entre los estadios de cotiledón y primera hoja verdadera, y vendidas sueltas o en bandejas vivas a canales minoristas, de servicios de alimentación y directos al consumidor.
Las exclusiones del alcance incluyen productos de brotes, verduras de hoja tierna, extractos en polvo y ventas de equipos de cultivo, que quedan fuera de este conjunto de valor.
El informe del mercado de microvegetales en Europa está segmentado por tipo de cultivo (brócoli, lechuga y achicoria, rúcula, albahaca, hinojo, zanahorias, girasol, rábano, guisantes y otros tipos de cultivo), por método de cultivo (cultivo en interiores, cultivo vertical y otros métodos de cultivo), por medio de crecimiento (musgo de turba, suelo, fibra de coco, papel de tejido y otros medios de crecimiento), por canal de distribución (hipermercados y supermercados, restaurantes, canales en línea y otros canales de distribución) y por geografía (Países Bajos, Alemania, Reino Unido, Francia, España, Italia, Rusia y resto de Europa). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Brócoli |
| Lechuga y achicoria |
| Rúcula |
| Albahaca |
| Hinojo |
| Zanahorias |
| Girasol |
| Rábano |
| Guisantes |
| Otros tipos |
| Cultivo en interiores |
| Cultivo vertical |
| Otros métodos de cultivo |
| Musgo de turba |
| Suelo |
| Fibra de coco |
| Papel de tejido |
| Otros medios de crecimiento |
| Hipermercados y supermercados |
| Restaurantes |
| Canales en línea |
| Otros canales de distribución |
| Países Bajos |
| Alemania |
| Reino Unido |
| Francia |
| España |
| Italia |
| Rusia |
| Resto de Europa |
| Por tipo de cultivo | Brócoli |
| Lechuga y achicoria | |
| Rúcula | |
| Albahaca | |
| Hinojo | |
| Zanahorias | |
| Girasol | |
| Rábano | |
| Guisantes | |
| Otros tipos | |
| Por método de cultivo | Cultivo en interiores |
| Cultivo vertical | |
| Otros métodos de cultivo | |
| Por medio de crecimiento | Musgo de turba |
| Suelo | |
| Fibra de coco | |
| Papel de tejido | |
| Otros medios de crecimiento | |
| Por canal de distribución | Hipermercados y supermercados |
| Restaurantes | |
| Canales en línea | |
| Otros canales de distribución | |
| Por geografía | Países Bajos |
| Alemania | |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Rusia | |
| Resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de microvegetales en Europa en 2026?
El tamaño del mercado de microvegetales en Europa está valorado en 0,81 mil millones de USD en 2026.
¿Qué está impulsando la demanda de microvegetales en Europa?
El posicionamiento nutricional del producto, la disponibilidad minorista, la producción local y la demanda de los restaurantes están apoyando la adopción.
¿Qué tipo de cultivo tuvo la mayor participación en 2025?
Los microvegetales de rábano tuvieron la mayor participación por tipo de cultivo con el 25,4% en 2025.
¿Qué canal de ventas tuvo la mayor participación en 2025?
Los hipermercados y supermercados representaron el 60,1% del segmento de canal de ventas en 2025.