
Größe und Marktanteile des europäischen Microgreens-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
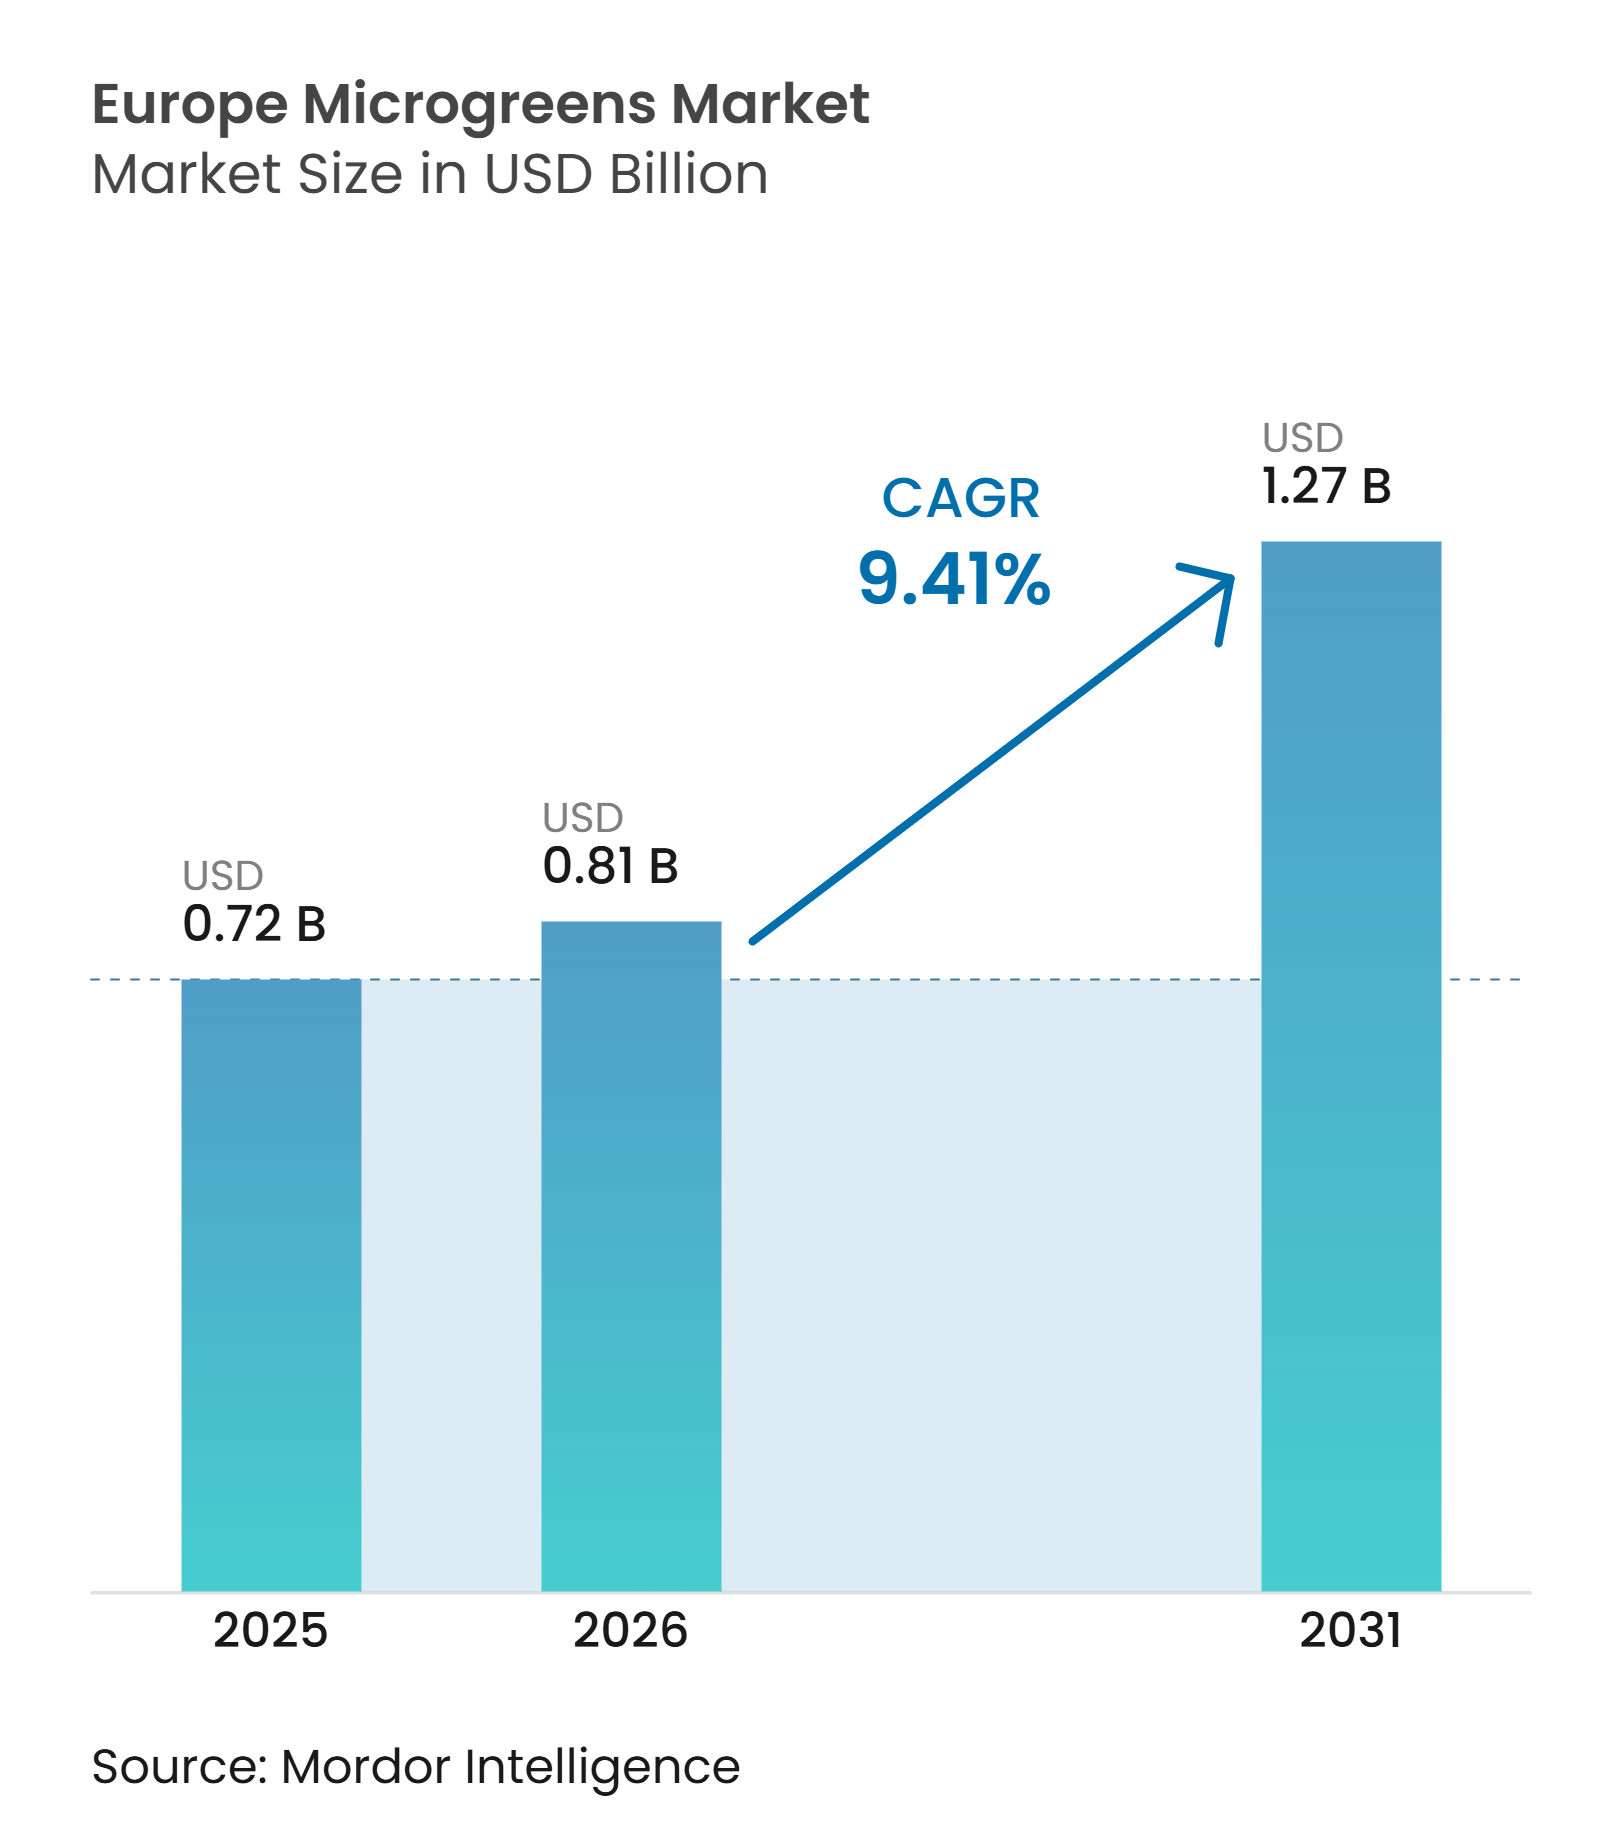
| Marktgröße im Basisjahr (2025) | 0.72 Milliarden US-Dollar |
| Marktgröße (2026) | 0.81 Milliarden US-Dollar |
| Marktgröße (2031) | 1.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.41 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Microgreens-Markts von Mordor Intelligence
Die Größe des europäischen Microgreens-Markts wird voraussichtlich von 0,72 Milliarden USD im Jahr 2025 und 0,81 Milliarden USD im Jahr 2026 auf 1,27 Milliarden USD bis 2031 anwachsen, was einem CAGR von 9,41 % zwischen 2026 und 2031 entspricht. Die Nachfrage geht über Fachgeschäfte hinaus, da Supermärkte verpackte Produkte und Eigenmarken einführen. Erzeuger in Verbrauchernähe können die Transportzeit verkürzen und Produktverluste reduzieren, was bei einer hochverderblichen Kulturpflanze von Bedeutung ist. Kontrollierte Umgebungsfarmen verbessern ihre Kostenposition durch erneuerbare Energien, Geothermiesysteme und maßgeschneiderte Beleuchtungsprogramme. Gehobene Restaurants unterstützen weiterhin Premiumsorten und helfen Erzeugern, neue Formate zu testen, bevor sie im Einzelhandel breiter eingeführt werden. Diese Bedingungen begünstigen Anbauer, die gleichbleibende Qualität, rückverfolgbare Produktion und häufige Lieferungen sowohl an Einzel- als auch an Gastronomieabnehmer sicherstellen können.
Wichtigste Erkenntnisse des Berichts
- Nach Kulturpflanzenart hielt Radieschen im Jahr 2025 einen Marktanteil von 25,4 % am europäischen Microgreens-Markt, während Basilikum von 2026 bis 2031 mit dem höchsten CAGR von 9,6 % wachsen soll.
- Nach Anbaumethode entfiel im Jahr 2025 ein Marktanteil von 45,6 % am europäischen Microgreens-Markt auf den Innenraumanbau, während die vertikale Landwirtschaft von 2026 bis 2031 mit dem höchsten CAGR von 9,5 % wachsen soll.
- Nach Wachstumsmedium entfiel im Jahr 2025 ein Anteil von 34,5 % an der Marktgröße des europäischen Microgreens-Markts auf Torfmoos, während Kokosfaser von 2026 bis 2031 mit dem höchsten CAGR von 9,1 % wachsen soll.
- Nach Vertriebskanal hielten Hypermärkte und Supermärkte im Jahr 2025 einen Marktanteil von 60,1 % am europäischen Microgreens-Markt, während Online-Kanäle von 2026 bis 2031 mit dem höchsten CAGR von 9,8 % wachsen sollen.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 20,3 % am europäischen Microgreens-Markt auf Deutschland, während Frankreich von 2026 bis 2031 mit dem höchsten CAGR von 10,2 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbewusste Nachfrage nach nährstoffreichen Lebensmitteln | +2.20% | Europaweit, am stärksten in Deutschland, dem Vereinigten Königreich und Skandinavien | Mittelfristig (2–4 Jahre) |
| Ausbau des städtischen, Innenraum- und vertikalen Anbaus | +2.50% | Niederlande und Deutschland, mit Übernahme im Vereinigten Königreich, Frankreich und Belgien | Langfristig (≥ 4 Jahre) |
| Einsatz in der gehobenen Küche und im Fine-Dining-Bereich | +1.30% | West- und Südeuropa, insbesondere Frankreich, Italien, Spanien und die Niederlande | Kurzfristig (≤ 2 Jahre) |
| Expansion im Einzel- und Eigenmarkenbereich | +1.00% | Deutschland, das Vereinigte Königreich, die Niederlande und Frankreich | Mittelfristig (2–4 Jahre) |
| Europäische Präferenz für lokale Produktion und kürzere Lieferwege | +0.90% | Europaweit, insbesondere Niederlande, Deutschland, Vereinigtes Königreich und Belgien | Mittelfristig (2–4 Jahre) |
| Digitale Direktvermarktung vom Erzeuger zum Verbraucher und Abonnementmodelle | +0.70% | Deutschland, die Niederlande und das Vereinigte Königreich, mit Wachstum in Frankreich und Spanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbewusste Nachfrage nach nährstoffreichen Lebensmitteln
Gesundheitsorientierte Ernährungsentscheidungen stützen die Nachfrage im gesamten europäischen Microgreens-Markt weiterhin. Die Studie zu Nährwertprofilen aus dem Jahr 2025 wies bei Brokkoli-Microgreens einen Gesamtphenolgehalt von 825,5 mg GAE pro 100 g Frischgewicht aus. Dieselbe Studie maß Ascorbinsäurewerte von 32,7 mg bis 80,5 mg pro 100 g Frischgewicht bei 6 Arten[1]. Die Studie zu Microgreens als funktionelle Lebensmittel aus dem Jahr 2025 ergab, dass eine Portion 28 % bis 116 % des empfohlenen täglichen Vitamin-C-Bedarfs und 28 % bis 332 % des Vitamin-E-Bedarfs decken kann. Diese Erkenntnisse geben Einzelhändlern und Restaurants eine klarere Grundlage für die ernährungsbezogene Produktkommunikation. Käufer können dokumentierte Nährstoffeigenschaften beim Vergleich von Lieferanten und Sorten nutzen. Anbauer mit zuverlässigen Nacherntetests können diese Produktaussagen wirkungsvoller unterstützen. Dies stärkt die Position von Erzeugern, die frisches Erscheinungsbild mit dokumentierter Nährwertqualität verbinden.
Ausbau des städtischen, Innenraum- und vertikalen Anbaus
Die städtische Produktion verändert, wie Microgreens in ganz Europa zu den Kunden gelangen. Growy betreibt 7.500 m² Innenraumproduktionsfläche und beliefert im Jahr 2025 ein breites Einzelhandelsnetzwerk von einer zentralisierten Anlage aus. Der ganzjährige Anbau kann Lieferwege verkürzen, die Produktverfügbarkeit verbessern und gleichmäßigere Mengen für städtische Einzel- und Gastronomiekunden bereitstellen. Auf Betriebsebene verfeinern Anbauer auch die Lichtintensität und das Lichtspektrum über die Kulturphasen hinweg, anstatt sich auf ein einziges festes Rezept zu verlassen. Dieser Ansatz kann die Produktionskontrolle verbessern und gleichzeitig den Energieverbrauch pro geerntetem Kilogramm senken. Das Referenzwerk KWIN Gewächshausgartenbauwirtschaft 2026 liefert Investitionskosten- und Kostenpreisbenchmarks für den geschützten Gartenbau und unterstützt eine diszipliniertere Planung beim Ausbau von Anlagen[2]. Da Erzeuger zunehmend auf Supermarktverträge abzielen, werden gleichmäßige Produktion, betriebliche Effizienz und Kapitaldisziplin wichtiger als die vorrangige Abhängigkeit von kleinteiliger Restaurantnachfrage.
Einsatz in der gehobenen Küche und im Fine-Dining-Bereich
Gehobene Restaurants bleiben eine wichtige Quelle für Premiumnachfrage im europäischen Microgreens-Markt, wo Köche Microgreens einsetzen, um angerichteten Speisen konzentrierten Geschmack, Farbe und Textur zu verleihen. Ihr Einsatz ist in der französischen, italienischen, spanischen und niederländischen Gastronomie fest etabliert. Koppert Cress führt jährlich 3 bis 4 kulinarische Sorten auf Basis von Köchefeedback ein, sodass Restaurants ihre Speisekarten auffrischen können und Anbauer gleichzeitig direkte Einblicke in sich wandelnde kulinarische Präferenzen erhalten. Restaurants dienen auch als frühes Testfeld für neue Sorten, bevor diese im Einzelhandel breiter eingeführt werden. Wenn ein bestimmtes Microgreen Teil der Menüidentität eines Restaurants wird, gewinnt eine gleichmäßige Versorgung an Bedeutung, was Wiederholungsbestellungen unterstützt und spezialisierten Anbauern einen klareren Weg zur Premiumpositionierung eröffnet.
Expansion im Einzel- und Eigenmarkenbereich
Die Einzelhandelsexpansion führt Microgreens über Nischengastronomiekanäle hinaus in alltäglichere Einkaufssituationen in ganz Europa. Supermärkte in Deutschland, dem Vereinigten Königreich und den Niederlanden nehmen Eigenmarken-Microgreens in ihr Frischwarensortiment auf und erweitern so den Verbraucherzugang. Spezialitätengrün wurde in der zugrunde liegenden Forschung zu einem drei- bis fünffachen Preis pro Gramm im Vergleich zu handelsüblichem Salat verkauft, was Spielraum für höherwertige Umsätze schafft. Eine breitere Einzelhandelsplatzierung kann Volumina steigern, erhöht aber auch den Druck auf Produktionskosten, Gleichmäßigkeit und Lieferzuverlässigkeit. Deutschland verfügte über die größte ökologisch bewirtschaftete Fläche in der Europäischen Union, was das Interesse des Einzelhandels an nachhaltig erzeugten Speziallebensmitteln unterstützt. Etablierte Lieferanten mit rückverfolgbaren Produktionssystemen sind besser positioniert, um Einzelhandelsaudits und wiederkehrende Bestellungen zu erfüllen. Eigenmarkenprogramme begünstigen daher Anbauer mit zuverlässiger Qualitätskontrolle und ausreichender Kapazität, schaffen Chancen für skalierte Erzeuger und erhöhen gleichzeitig die Eintrittsbarrieren für kleinere Anbauer, die nationale Einzelhandelskonten anstreben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit nach der Ernte und Anforderungen an die Kühlkette | -1.50% | Europaweit, mit den größten Logistikproblemen in Osteuropa und Randgebieten | Kurzfristig (≤ 2 Jahre) |
| Hohe Energie- und Arbeitskosten im kontrollierten Umgebungsanbau | -1.80% | Nord- und Westeuropa, insbesondere Niederlande, Vereinigtes Königreich, Deutschland und Belgien | Langfristig (≥ 4 Jahre) |
| Lebensmittelsicherheitsrisiken durch Hygiene- und Pathogenkontrollversagen | -1.00% | Europaweit, mit Konformitätsdruck in den Export-Korridoren der Europäischen Union und des Europäischen Wirtschaftsraums | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Behandlung der Bio-Zertifizierung für soilless Produktion | -0.70% | Europaweit, insbesondere Deutschland, Niederlande und Skandinavien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit nach der Ernte und Anforderungen an die Kühlkette
Die kurze Haltbarkeit prägt die Verteilung von Microgreens in ganz Europa und begrenzt die praktische Entfernung zwischen Farmen und Endmärkten. Microgreens haben in der Regel eine Kühlhaltbarkeit von 3 bis 10 Tagen bei 4 °C, was häufige Lieferungen, kleinere Sendungen und sorgfältiges Temperaturmanagement erfordert. Diese Anforderungen erhöhen die Vertriebskosten, wenn Produkte längere Strecken zurücklegen müssen, um Geschäfte zu erreichen. Die Herausforderung ist in Randgebieten und aufstrebenden Märkten größer, wo die Kühlketteninfrastruktur weniger ausgebaut ist. Schutzatmosphären- und modifizierte Atmosphärenverpackungen können die Verwendbarkeit bei einigen Sorten verlängern, verursachen aber auch zusätzliche Kosten. Infolgedessen haben Anbauer in der Nähe von dicht besiedelten Einzel- und Restaurantmärkten einen strukturellen Vorteil. Das Hemmnis begrenzt auch, wie weit eine einzelne Farm Kunden effizient bedienen kann, ohne das Abfallrisiko zu erhöhen. Eine effiziente lokale Distribution wird daher für Erzeuger, die Produktqualität, Servicequalität und Margen schützen wollen, zunehmend unverzichtbar.
Hohe Energie- und Arbeitskosten im kontrollierten Umgebungsanbau
Energie- und Arbeitskosten bleiben erhebliche Hemmnisse für Erzeuger im kontrollierten Umgebungsanbau in ganz Europa. Die Studie zum Energiebedarf des Innenraumanbaus aus dem Jahr 2025 zeigte, dass die Energieausgaben in nordeuropäischen Betrieben mit kontrollierter Umgebung 20 % bis 35 % der gesamten Betriebskosten ausmachen können[3]. Der britische Sektor für geschützten Gartenbau warnte zudem vor einer geplanten Erhöhung der Netzstandgebühren für Strom um 94 % ab April 2026. Eine solche Belastung kann die Margen schnell beeinträchtigen, da Einzelhandelslieferverträge häufig für ihre Laufzeit festgeschrieben sind und die Möglichkeit der Erzeuger, höhere Kosten an Kunden weiterzugeben, begrenzen. Arbeit erhöht den Druck zusätzlich, da die Produktion häufiges Ernten, Verpacken und Liefern erfordert. Koppert Cress hat seine Monster-Standorte an Geothermieversorgung, Wärmepumpen und Wärme-Kälte-Speichersysteme angeschlossen und so die Abhängigkeit von konventionellen Energiequellen reduziert. Erzeuger mit erneuerbarer oder geothermischer Kapazität sind daher besser positioniert, um Energievolatilität zu bewältigen und Margen zu schützen, als Betreiber, die auf zugekauften Strom angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kulturpflanzenart:
Radieschen führt, aber Geschmackssorten beschleunigen das WachstumRadieschen-Microgreens hielten im Jahr 2025 einen Anteil von 25,4 % am europäischen Microgreens-Markt und repräsentierten damit die größte ausgewiesene Kulturpflanzenart-Position. Ihr 7- bis 10-tägiger Zyklus von der Aussaat bis zur Ernte unterstützt häufige Produktion und regelmäßige Versorgung, während die umfassende Antioxidans-Profilierungsstudie aus dem Jahr 2025 eine antioxidative Aktivität von 7,9 mmol TE pro 100 g für Sango-Radieschen auswies. Diese Eigenschaften stützen die Nachfrage in der Gastronomie und im verpackten Einzelhandel. Brokkoli folgte als nächste bedeutende Kulturpflanzenart nach Volumen in der zugrunde liegenden Forschung, unterstützt durch das Verbraucherinteresse an Sulforaphan und Wiederholungskäufe bei Gastronomieabnehmern. Salat und Chicorée, Sonnenblume, Erbsen, Karotten, Fenchel, Rucola und weitere Sorten erweitern den Markt durch unterschiedliche Geschmacksrichtungen, Texturen und visuelle Eigenschaften. Radieschen behauptet die führende ausgewiesene Position, weil es schnellen Anbau mit breiten kulinarischen Anwendungen verbindet.
Basilikum soll von 2026 bis 2031 mit dem höchsten CAGR von 9,6 % im europäischen Microgreens-Markt wachsen. Seine etablierte Rolle in der mediterranen Küche stützt die Nachfrage in Südeuropa, während Spezialitätenhändler in Nordeuropa Möglichkeiten zur Premiumpositionierung bieten. Rucola und Fenchel bedienen etablierte Restaurantnachfrage, insbesondere in Italien und Frankreich, während Brokkoli weiterhin Käufer funktioneller Lebensmittel anzieht, mit einem gemeldeten Gesamtphenolgehalt von 825,5 mg GAE pro 100 g Frischgewicht. Karotten und Fenchel sind im Masseneinzelhandel noch weniger entwickelt, was Erzeugern Möglichkeiten bietet, sich über Brassicaceae-Sorten hinaus zu diversifizieren. Salat und Chicorée, Sonnenblume, Erbsen und weitere Kulturen erweitern ebenfalls das Einzelhandelsangebot. Die künftige Sortenentwicklung wird zunehmend von kulinarischer Relevanz, Nährwertpositionierung und zuverlässigen Produktionszyklen abhängen.
Nach Anbaumethode:
Technologiegeführter Innenraumanbau gestaltet die Versorgung neuDer Innenraumanbau entfiel im Jahr 2025 auf 45,6 % des europäischen Microgreens-Markts und war damit die führende Anbaumethode nach Marktanteil in der zugrunde liegenden Forschung. Sein kontrolliertes Produktionsumfeld unterstützt den ganzjährigen Anbau, gleichbleibende Qualität und eine größere Nähe zu städtischen Verbrauchern. Kommerzielle Gewächshäuser bleiben wichtig, insbesondere in etablierten Gartenbaumärkten wie den Niederlanden und Spanien, wo bestehende Infrastruktur und Anbaukompetenz die Microgreens-Produktion neben konventionellen Kulturen unterstützen. Der vertikale Innenraumanbau erhöht den Wettbewerbsdruck, indem er eine Produktion näher an der städtischen Nachfrage ermöglicht und die Transportzeit für ein hochverderbliches Produkt verkürzt. Growy weitete die Distribution von seiner 7.500 m² großen Amsterdamer Anlage im April 2026 auf 500 Jumbo-Filialen aus und veranschaulichte damit das Potenzial zentralisierter Innenraumproduktion für die Belieferung großer Einzelhandelsnetzwerke. Freiland- und Containersysteme unterstützen weiterhin Wochenmärkte, Direktverkauf und köchegetriebene Nachfrage.
Die vertikale Landwirtschaft soll von 2026 bis 2031 mit dem schnellsten CAGR von 9,5 % im europäischen Microgreens-Markt wachsen. Ihr kontrolliertes Umfeld ermöglicht es Erzeugern, Temperatur, Beleuchtung, Luftfeuchtigkeit und Kulturzyklen zu steuern und Farmen näher an großen Verbrauchszentren anzusiedeln. Diese Nähe kann die Transportzeit verkürzen und frischere Lieferungen unterstützen, was bei Microgreens mit kurzer Kühlhaltbarkeit besonders wertvoll ist. Andere Anbaumethoden bleiben relevant, wo bestehende Gewächshausinfrastruktur, geringere Kapitalanforderungen oder lokaler Direktverkauf Vorteile bieten. Lebensmittelhygieneanforderungen gelten für vertikale, hydroponische und Gewächshaussysteme gemäß der Verordnung (EG) Nr. 852/2004 der Europäischen Union, während Bio-Label-Beschränkungen für hydroponische Produktion den Zugang zu einigen biofokussierten Kanälen einschränken können[4]. Die Wahl der Anbaumethode wird daher von lokaler Nachfrage, Energiekosten, Infrastruktur, Zertifizierungsanforderungen und der Fähigkeit zur Lieferung gleichbleibender Qualität abhängen.
Nach Wachstumsmedium:
Substratvielfalt spiegelt technologische Divergenz widerTorfmoos entfiel im Jahr 2025 auf 34,5 % des europäischen Microgreens-Markts und war damit das führende Wachstumsmedium in der zugrunde liegenden Forschung. Seine starke Wasserhaltekapazität, Belüftung und zuverlässigen Keimungseigenschaften haben eine weit verbreitete Nutzung im kontrollierten Umgebungsanbau in ganz Europa unterstützt. Erdbasierte Systeme bleiben auch bei Freiland- und halbkontrollierten Anbauern relevant, insbesondere in Frankreich, Italien und Spanien. Kokosfaser gewinnt an Bedeutung, da Erzeuger angesichts von Nachhaltigkeitsbedenken und sich ändernder Rohstoffverfügbarkeit Alternativen zu Torf suchen. Jedes Medium bedient weiterhin unterschiedliche Produktionsanforderungen, wobei Torfmoos dort einen Vorteil behält, wo Anbauer vertrauter Handhabung, gleichmäßigem Feuchtigkeitsmanagement und zuverlässiger früher Kulturentwicklung Vorrang einräumen.
Kokosfaser soll von 2026 bis 2031 mit dem schnellsten Wachstumsmedium-CAGR von 9,1 % im europäischen Microgreens-Markt wachsen. Ihre zunehmende Nutzung spiegelt das wachsende Interesse an erneuerbaren und torfärmeren Produktionssystemen wider, während Seidenpapier, Schaumstoffsubstrate, Hanffasermatten und andere erdlose Optionen für vertikale Farmen relevant bleiben, die leichtere und standardisiertere Anbauträger suchen. Growy erwarb FoamPlant im Oktober 2025 und begann 2026 mit der externen Lieferung von GrowFoam, was zeigt, wie Substratentwicklung Teil des vertikalen Farmbetriebs werden kann. Vervits belgische Vertikalfarm testete auch Substratzusammensetzungen für die PachaGreens-Produktion auf verschiedenen Anbauebenen. Eine solche Anpassung kann Erzeugern helfen, Kulturqualität und Produktionsleistung zu steuern. Die Wahl des Wachstumsmediums wird zunehmend Nachhaltigkeitsanforderungen, Automatisierungsbedarf, Kulturqualität und Kompatibilität mit spezifischen Produktionssystemen widerspiegeln.
Nach Vertriebskanal:
Einzelhandel dominiert, digitale Kanäle gewinnen an BedeutungHypermärkte und Supermärkte entfielen im Jahr 2025 auf 60,1 % des europäischen Microgreens-Markts und waren damit der führende Vertriebskanal in der zugrunde liegenden Forschung. Ihre breiten Filialnetze haben Microgreens durch verpackte Sortimente und Eigenmarkenprodukte über Fachgeschäfte hinaus geführt und die Verbrauchersichtbarkeit erhöht. Eine breitere Regalplatzierung unterstützt auch wiederkehrende Haushaltskäufe und verschafft Erzeugern Zugang zu größeren Kundenvolumina. Restaurants blieben der zweitgrößte Kanal und bieten weiterhin ein wichtiges Umfeld für die Einführung neuer Sorten und Formate vor einer breiteren Einzelhandelseinführung. Spezialitätenlebensmittelgeschäfte, Bio-Händler, Reformhäuser und Wochenmärkte bedienen eine gezieltere Nachfrage nach Premium- und zertifizierten Produkten. Hypermärkte und Supermärkte behielten die führende Position, weil sie eine umfangreiche Verbraucherreichweite mit etablierten Frischwareneinkaufsmustern verbinden.
Online-Kanäle sollen von 2026 bis 2031 mit dem schnellsten Vertriebskanal-CAGR von 9,8 % im europäischen Microgreens-Markt wachsen. Abonnement- und Direktliefermodelle können wöchentliche oder zweiwöchentliche Versorgung von Erzeugern an Haushalte unterstützen und Erzeugern engere Beziehungen zu Endverbrauchern ermöglichen. Online-Verkäufe können auch die Abhängigkeit von konventionellen Großhandelskanälen verringern, obwohl häufige Lieferungen aufgrund der kurzen Haltbarkeit von Microgreens weiterhin wichtig bleiben. Dieser Weg ist besonders relevant für kleinere städtische Anbauer, die möglicherweise die Supermarkt-Volumenanforderungen nicht erfüllen. Restaurants werden die Sortimentsentwicklung weiterhin durch Köcheanforderungen und Menüanwendungen beeinflussen, während Spezialitäten- und Bio-Outlets für Premium- und zertifizierte Produkte relevant bleiben. Wochenmärkte bleiben für regionale Erzeuger mit etablierten lokalen Beziehungen nützlich. Vertriebsstrategien werden zunehmend Skalierung, Frische, Kanalanforderungen und die Wirtschaftlichkeit häufiger Lieferungen in Einklang bringen müssen.
Geografische Analyse
Deutschland entfiel im Jahr 2025 auf 20,3 % des europäischen Microgreens-Markts und repräsentierte damit die größte ausgewiesene Länderposition. Seine etablierte Bio-Lebensmittelkultur, das dichte Einzelhandelsnetzwerk und das starke Verbraucherinteresse an lokal erzeugten Lebensmitteln stützen die Nachfrage nach Microgreens. Deutschland verfügt auch über die größte ökologisch bewirtschaftete Fläche in der Europäischen Union, was Chancen für nachhaltig positionierte Spezialprodukte verstärkt. Urbane Landwirtschaftsaktivitäten in Berlin, München und Frankfurt unterstützen zudem eine lokalisierte Versorgung für städtische Abnehmer. Die Niederlande bleiben eher ein bedeutendes Produktionszentrum als der größte Verbrauchermarkt, unterstützt durch ihre fortschrittliche Gartenbauinfrastruktur und Erzeuger wie Koppert Cress und Growy. Das Vereinigte Königreich, Frankreich und Belgien verfügen ebenfalls über eine etablierte Nachfrage durch entwickelte Gastronomie- und organisierte Einzelhandelskanäle.
Frankreich soll von 2026 bis 2031 mit dem schnellsten Länder-CAGR von 10,2 % im europäischen Microgreens-Markt wachsen. Seine starke Fine-Dining-Kultur und das wachsende Bio-Einzelhandelsnetzwerk bieten ein günstiges Umfeld für den Premium-Microgreens-Konsum. Spanien baut Produktionskapazitäten in der Nähe von Alicante und Galicien auf, um Hotel-, Restaurant- und Cateringabnehmer zu bedienen, während Italien von einer dichten Basis qualitätsorientierter Restaurants und Spezialitätenhändler profitiert. Die mediterrane Küche stützt in beiden Ländern die Nachfrage nach frischen und aromatischen Zutaten. Russland konzentriert sich weiterhin auf Moskau und Sankt Petersburg, wo Spezialitätenlebensmittelhändler Premium-Frischwarenverbraucher bedienen. Diese Märkte haben eine geringere Durchdringung als Deutschland, bieten aber Wachstumspotenzial, wenn Bekanntheit, lokale Produktion und Distribution zunehmen.
Das übrige Europa umfasst die Benelux-Länder, Skandinavien sowie Mittel- und Osteuropa, wo sich entwickelnder Spezialitätenkonsum Chancen für regionale Anbauer schafft. Mittel- und osteuropäische Städte können lokalisierte Produktion unterstützen, wenn Einzel- und Gastronomienachfrage zunimmt, während eine verbesserte Kühlketteninfrastruktur Erzeugern helfen kann, breitere Märkte zu bedienen. Die Niederlande können weiterhin Gartenbaukompetenz und Technologie für den kontrollierten Umgebungsanbau bereitstellen, während lokale Anlagen für das Management der kurzen Haltbarkeit von Microgreens wichtig bleiben. Das geografische Wachstum wird daher von der Nähe zu Verbrauchern, der Einzelhandelsentwicklung, der Produktionskapazität und der Fähigkeit abhängen, die Produktqualität von der Ernte bis zum Endverkauf aufrechtzuerhalten.
Wettbewerbslandschaft
Marktkonzentration
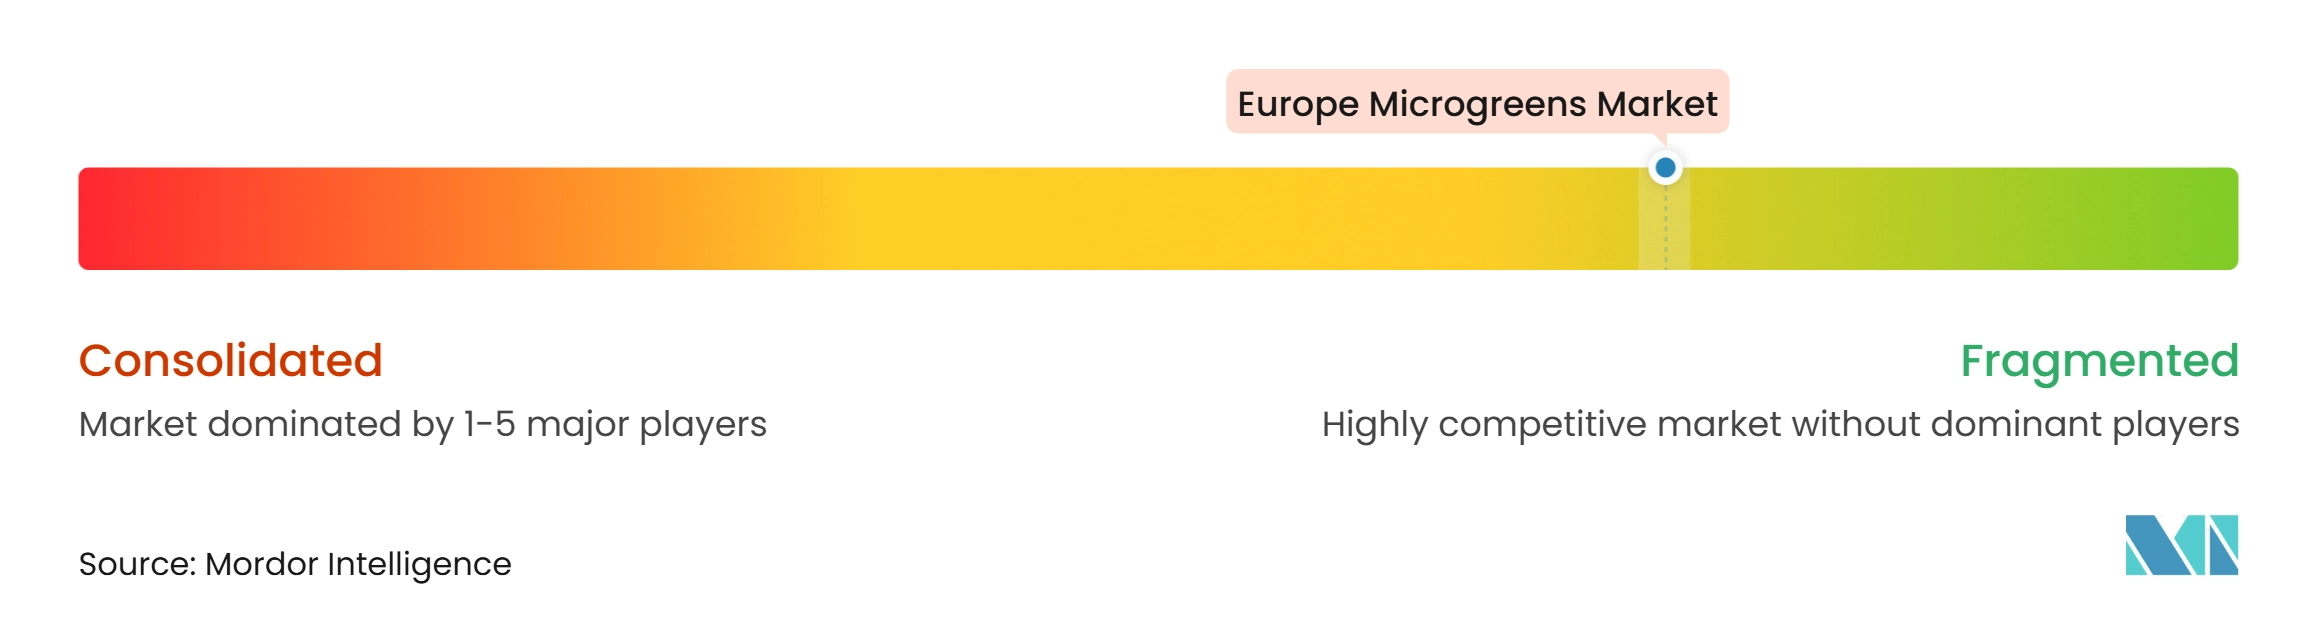
Der europäische Microgreens-Markt bleibt stark fragmentiert, wobei lokale und regionale Anbauer geografisch konzentrierte Kundenstämme bedienen. Die kurze Haltbarkeit von Microgreens begünstigt eine Produktion nahe den Verbrauchszentren und begrenzt die Vorteile stark zentralisierter Versorgungsmodelle. Dies ermöglicht es kleineren Erzeugern, durch frische Produkte, zuverlässige Lieferung und auf lokale Gastronomie- und Einzelhandelsanforderungen zugeschnittene Sorten zu konkurrieren. Im Jahr 2026 stärkte Koppert Cress seine Nachhaltigkeitsposition, indem es seine Gewächshäuser auf Geothermieenergie aus dem Polanen-Projekt umstellte und damit eine fossilfreie Kultivierung an seinen Monster-Standorten unterstützte. Diese Entwicklung zeigt, wie etablierte Erzeuger Energieinnovation nutzen, um die betriebliche Resilienz zu verbessern und gleichzeitig eine gleichmäßige ganzjährige Versorgung aufrechtzuerhalten.
Führende Erzeuger differenzieren sich durch Premium-Gastronomiebeziehungen, Einzelhandelspartnerschaften, Anbautechnologie und Produktinnovation. Growy weitete seine vertikal angebauten Produkte im Jahr 2026 auf den niederländischen Einzelhandelsmarkt aus und demonstrierte damit, wie Innenraumproduktion große Supermarktnetzwerke durch kurze Lieferwege bedienen kann. Vervit hat zudem eine 1.029 m² große automatisierte Vertikalfarm in Lochristi, Belgien, mit dedizierten Ebenen für die Microgreens-Produktion sowie integrierter Beleuchtung, Bewässerung, Klimasteuerung und Automatisierung entwickelt. Dieser Ansatz ermöglicht unterschiedliche Anbaubedingungen innerhalb derselben Anlage und unterstützt eine größere Produktionskontrolle. Planet Greens in Spanien und MingaGreens GmbH in Deutschland repräsentieren weitere regionale Produktionsmodelle und zeigen, dass Wettbewerbsstrategien je nach Marktstandort, Kundenstamm und Anbausystem variieren.
Die Wettbewerbsdifferenzierung geht zunehmend über die Anbaukapazität hinaus, da der organisierte Einzelhandel größeren Wert auf Lebensmittelsicherheit, Rückverfolgbarkeit, gleichmäßige Versorgung und betriebliche Zuverlässigkeit legt. Diese Anforderungen können Eintrittsbarrieren für informelle und sehr kleine Anbauer erhöhen, während etablierte Erzeuger ihre Positionen durch Technologie, Zertifizierungen und stärkere Kundenbeziehungen festigen können. Mittel- und Osteuropa ist weniger entwickelt als die etablierten nord- und westeuropäischen Märkte und bietet Chancen für Anbauer, die zuverlässige regionale Distribution und Kühlkettenkapazitäten aufbauen können. Jüngste Investitionen in Geothermieenergie, automatisierten vertikalen Anbau und einzelhandelsorientierte Innenraumproduktion zeigen, dass Erzeuger zunehmend lokale Versorgungsmodelle mit Technologie- und Nachhaltigkeitsinitiativen verbinden. Insgesamt bleibt der Wettbewerb von geografischer Nähe, Kundenbeziehungen, Produktionseffizienz und der Fähigkeit geprägt, gleichbleibende Qualität über Einzel- und Gastronomiekanäle hinweg aufrechtzuerhalten.
Marktführer der europäischen Microgreens-Branche
-
Koppert Cress
-
Vervit
-
Growy
-
Plant Greens
-
Herbeus Greens
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Microgreens-Markt Unternehmen in diesem Bericht
- Koppert Cress
- Growy
- Vervit
- Plant Greens
- Herbeus Greens
- Leafood
- Verdes Zagros
- MingaGreens GmbH
- Urban Microgreens Holland
- Mooy Microgreens
- Profarms
- Toms microgreens
- Frankenspross
- Taw Valley Microgreens
Neueste Industrielle Entwicklungen in Europäischer Microgreens-Markt
- April 2026: Growy weitete seine vertikal angebauten Produkte auf alle 500 Jumbo-Supermärkte in den Niederlanden aus. Die Expansion startete von einer einzigen 7.500 m² großen Anlage in Amsterdam. Sie folgte auf 1 Jahr regionaler Filialerprobungen und demonstrierte Preiswettbewerbsfähigkeit gegenüber im Gewächshaus angebautem Salatgemüse.
- November 2025: Vervit initiierte eine 1.000 m² große viergeschossige automatisierte Vertikalfarm in seiner Beervelde-Anlage für PachaGreens-Microgreens. Die Anlage unterstützt 7- bis 10-tägige Wachstumszyklen und eine ebenenweise Steuerung von Luftfeuchtigkeit, Temperatur und Lichtintensität.
- Oktober 2025: Growy erwarb FoamPlant, einen in den Niederlanden ansässigen Hersteller von Schaumstoffanbausubstraten, und benannte das Produkt in GrowFoam um. Das Unternehmen begann 2026 mit der Lieferung von GrowFoam an externe Vertikalfarm-Betreiber.
Berichtsumfang des europäischen Microgreens-Markts
Unsere Studie definiert den europäischen Microgreens-Markt als den aggregierten Ab-Hof-Wert frisch geschnittener Gemüse-, Kräuter- und Getreidesämlinge, die zwischen dem Keimblatt- und dem ersten echten Blattstadium geerntet und entweder lose oder als lebende Schalen an Einzel-, Gastronomie- und Direktverbraucherkanäle verkauft werden.
Vom Umfang ausgeschlossen sind Sprossen, Babyblattgrün, Pulverextrakte und der Verkauf von Anbaugeräten, die außerhalb dieses Wertpools gehalten werden.
Der europäische Microgreens-Marktbericht ist segmentiert nach Kulturpflanzenart (Brokkoli, Salat und Chicorée, Rucola, Basilikum, Fenchel, Karotten, Sonnenblume, Radieschen, Erbsen und weitere Kulturpflanzenarten), nach Anbaumethode (Innenraumanbau, vertikale Landwirtschaft und weitere Anbaumethoden), nach Wachstumsmedium (Torfmoos, Erde, Kokosfaser, Seidenpapier und weitere Wachstumsmedien), nach Vertriebskanal (Hypermärkte und Supermärkte, Restaurants, Online-Kanäle und weitere Vertriebskanäle) sowie nach Geografie (Niederlande, Deutschland, Vereinigtes Königreich, Frankreich, Spanien, Italien, Russland und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Brokkoli |
| Salat und Chicorée |
| Rucola |
| Basilikum |
| Fenchel |
| Karotten |
| Sonnenblume |
| Radieschen |
| Erbsen |
| Weitere Arten |
| Innenraumanbau |
| Vertikale Landwirtschaft |
| Weitere Anbaumethoden |
| Torfmoos |
| Erde |
| Kokosfaser |
| Seidenpapier |
| Weitere Wachstumsmedien |
| Hypermärkte und Supermärkte |
| Restaurants |
| Online-Kanäle |
| Weitere Vertriebskanäle |
| Niederlande |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Spanien |
| Italien |
| Russland |
| Übriges Europa |
| Nach Kulturpflanzenart | Brokkoli |
| Salat und Chicorée | |
| Rucola | |
| Basilikum | |
| Fenchel | |
| Karotten | |
| Sonnenblume | |
| Radieschen | |
| Erbsen | |
| Weitere Arten | |
| Nach Anbaumethode | Innenraumanbau |
| Vertikale Landwirtschaft | |
| Weitere Anbaumethoden | |
| Nach Wachstumsmedium | Torfmoos |
| Erde | |
| Kokosfaser | |
| Seidenpapier | |
| Weitere Wachstumsmedien | |
| Nach Vertriebskanal | Hypermärkte und Supermärkte |
| Restaurants | |
| Online-Kanäle | |
| Weitere Vertriebskanäle | |
| Nach Geografie | Niederlande |
| Deutschland | |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des europäischen Microgreens-Markts im Jahr 2026?
Die Größe des europäischen Microgreens-Markts wird im Jahr 2026 auf 0,81 Milliarden USD geschätzt.
Was treibt die Nachfrage nach Microgreens in Europa an?
Nährwertbezogene Produktpositionierung, Einzelhandelsverfügbarkeit, lokale Produktion und Restaurantnachfrage unterstützen die Marktdurchdringung.
Welche Kulturpflanzenart hielt im Jahr 2025 den größten Marktanteil?
Radieschen-Microgreens hielten im Jahr 2025 mit 25,4 % den größten Kulturpflanzenart-Anteil.
Welcher Vertriebskanal hielt im Jahr 2025 den größten Marktanteil?
Hypermärkte und Supermärkte hielten im Jahr 2025 einen Anteil von 60,1 % am Vertriebskanalsegment.