
Taille et part du marché européen des microgreens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.72 Milliards de dollars |
| Taille du Marché (2026) | 0.81 Milliards de dollars |
| Taille du Marché (2031) | 1.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.41 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des microgreens par Mordor Intelligence
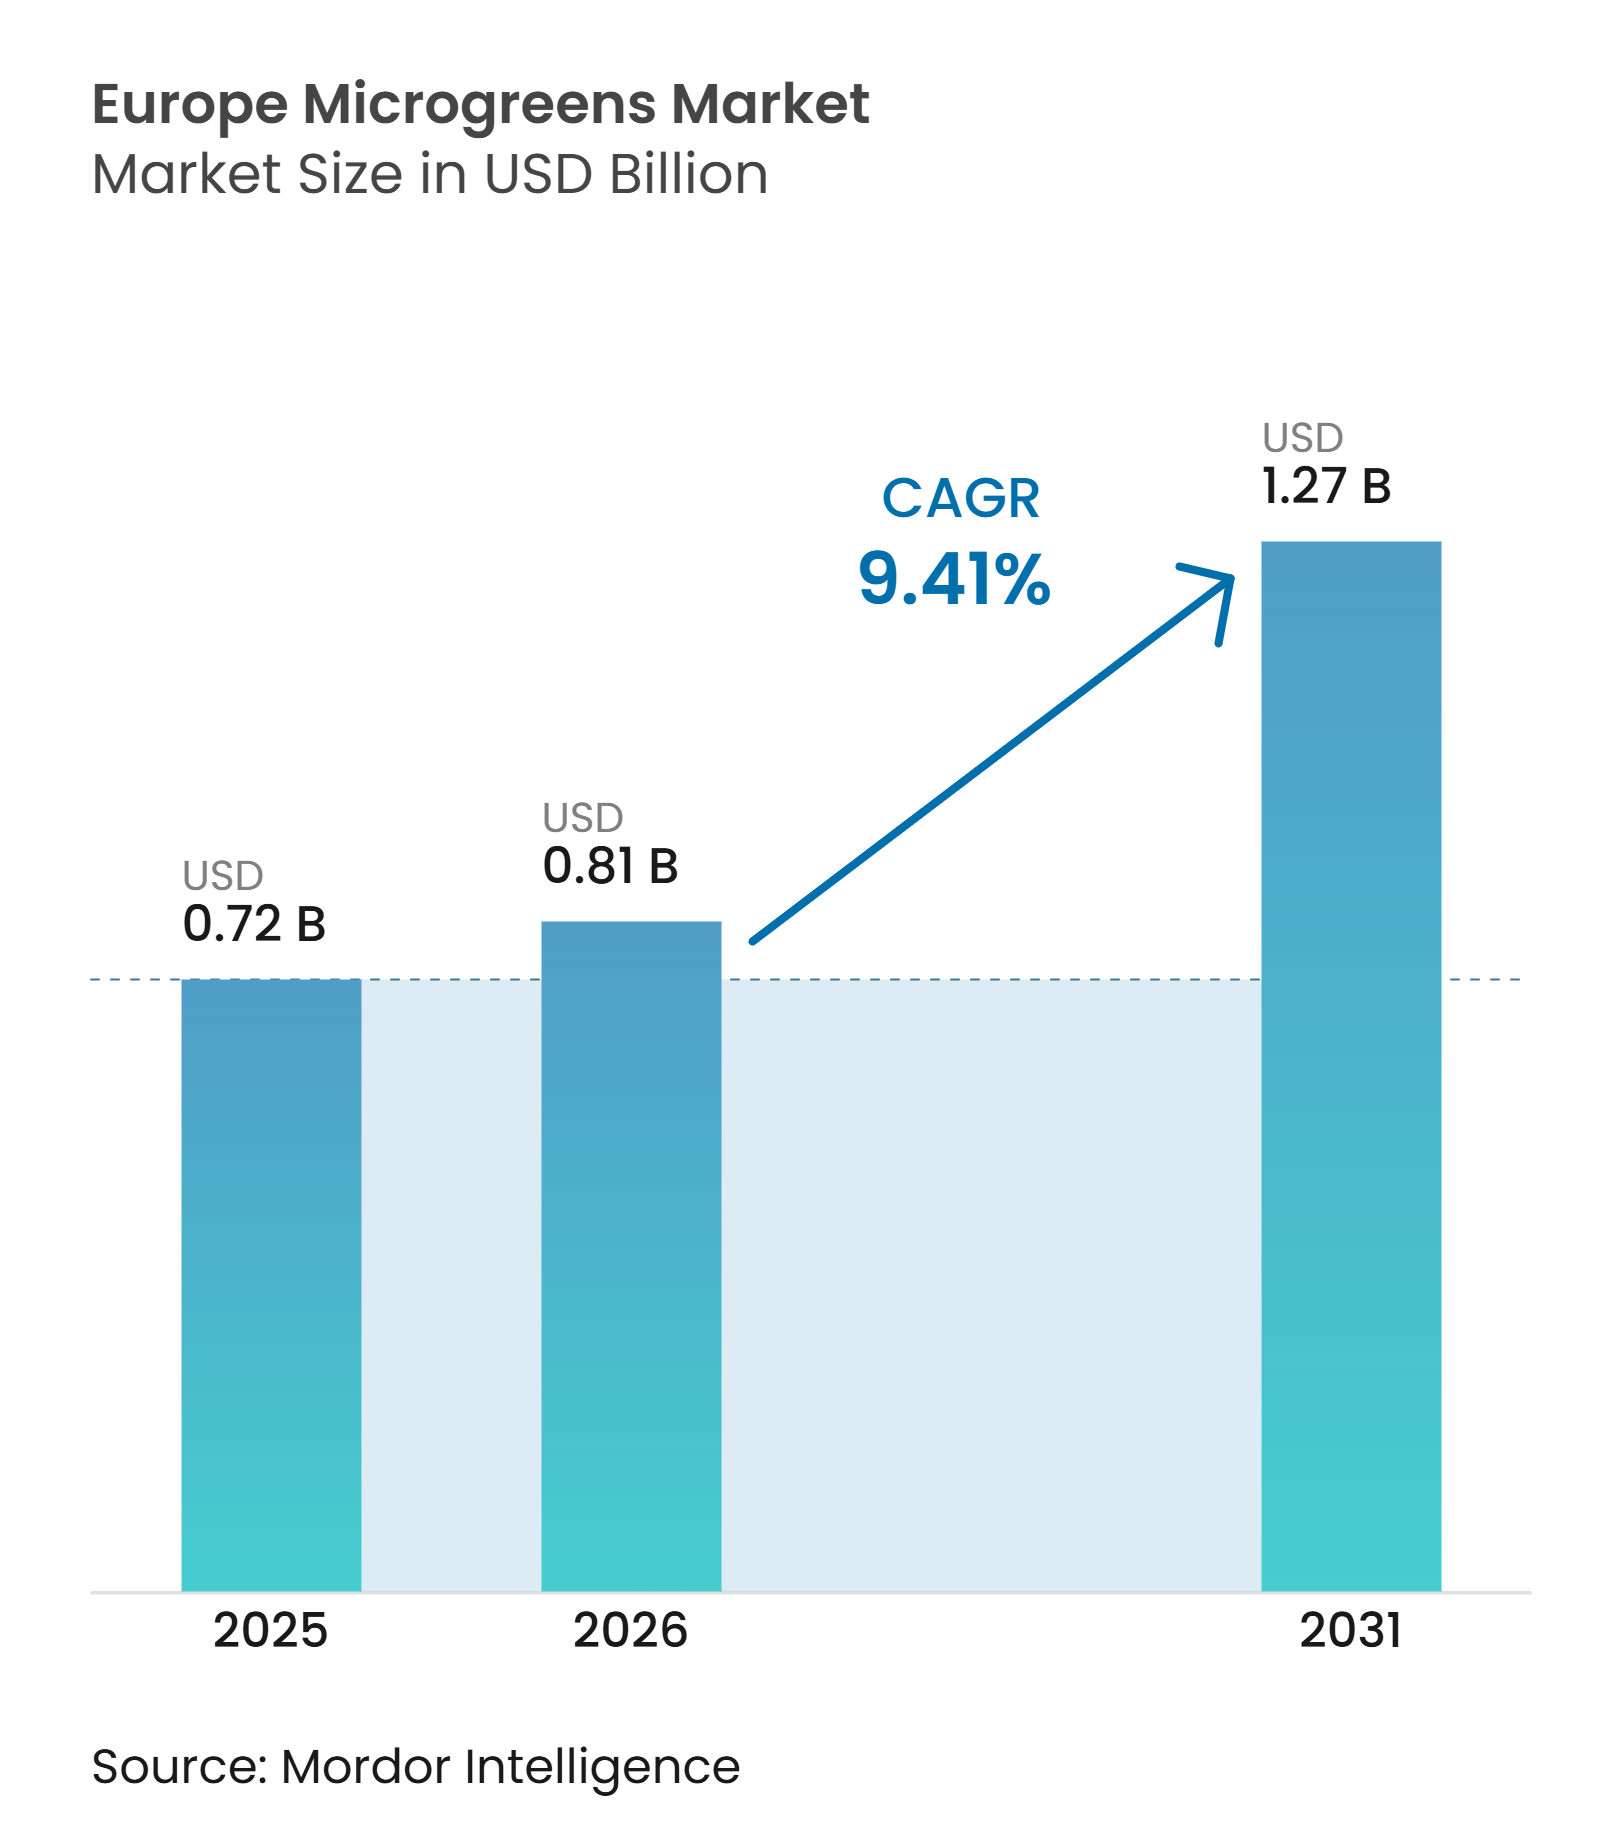
La taille du marché européen des microgreens devrait progresser de 0,72 milliard USD en 2025 et 0,81 milliard USD en 2026 à 1,27 milliard USD d'ici 2031, enregistrant un CAGR de 9,41 % entre 2026 et 2031. La demande dépasse désormais les circuits spécialisés, les supermarchés ajoutant des produits conditionnés et des gammes à marque propre. Les producteurs situés à proximité des consommateurs peuvent limiter les délais de transport et réduire les pertes de produits, ce qui est essentiel pour une culture très périssable. Les exploitations en environnement contrôlé améliorent leur compétitivité en matière de coûts grâce aux énergies renouvelables, aux systèmes géothermiques et aux programmes d'éclairage adaptés. Les restaurants gastronomiques continuent de soutenir les variétés premium et aident les producteurs à tester de nouveaux formats avant une adoption commerciale plus large. Ces conditions favorisent les producteurs capables de garantir une qualité constante, une production traçable et un approvisionnement régulier auprès des acheteurs de la grande distribution et de la restauration.
Principaux enseignements du rapport
- Par type de culture, le radis détenait 25,4 % de la part du marché européen des microgreens en 2025, tandis que le basilic devrait enregistrer le CAGR le plus élevé de 9,6 % de 2026 à 2031.
- Par méthode de culture, l'agriculture intérieure représentait 45,6 % de la part du marché européen des microgreens en 2025, tandis que l'agriculture verticale devrait enregistrer le CAGR le plus élevé de 9,5 % de 2026 à 2031.
- Par substrat de croissance, la tourbe représentait 34,5 % de la taille du marché européen des microgreens en 2025, tandis que la fibre de coco devrait enregistrer le CAGR le plus élevé de 9,1 % de 2026 à 2031.
- Par canal de distribution, les hypermarchés et supermarchés détenaient 60,1 % de la part du marché européen des microgreens en 2025, tandis que les canaux en ligne devraient enregistrer le CAGR le plus élevé de 9,8 % de 2026 à 2031.
- Par géographie, l'Allemagne représentait 20,3 % de la part du marché européen des microgreens en 2025, tandis que la France devrait enregistrer le CAGR le plus élevé de 10,2 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande axée sur la santé pour des aliments à haute densité nutritionnelle | +2.20% | À l'échelle européenne, plus marquée en Allemagne, au Royaume-Uni et en Scandinavie | Moyen terme (2 à 4 ans) |
| Expansion de l'agriculture urbaine, intérieure et verticale | +2.50% | Pays-Bas et Allemagne, avec adoption au Royaume-Uni, en France et en Belgique | Long terme (≥ 4 ans) |
| Adoption par la gastronomie et la restauration haut de gamme | +1.30% | Europe occidentale et méridionale, notamment la France, l'Italie, l'Espagne et les Pays-Bas | Court terme (≤ 2 ans) |
| Expansion des produits de grande distribution et à marque propre | +1.00% | Allemagne, Royaume-Uni, Pays-Bas et France | Moyen terme (2 à 4 ans) |
| Préférence européenne pour la production locale et des circuits d'approvisionnement plus courts | +0.90% | À l'échelle européenne, notamment aux Pays-Bas, en Allemagne, au Royaume-Uni et en Belgique | Moyen terme (2 à 4 ans) |
| Modèles numériques de vente directe de la ferme au consommateur et d'abonnement | +0.70% | Allemagne, Pays-Bas et Royaume-Uni, avec une croissance en France et en Espagne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande axée sur la santé pour des aliments à haute densité nutritionnelle
Les choix alimentaires axés sur la santé continuent de soutenir la demande sur le marché européen des microgreens. L'étude sur les profils de qualité nutritionnelle de 2025 a rapporté une teneur totale en composés phénoliques de 825,5 mg EAG pour 100 g de poids frais pour les microgreens de brocoli. La même étude a mesuré des valeurs d'acide ascorbique allant de 32,7 mg à 80,5 mg pour 100 g de poids frais sur 6 espèces[1]. L'étude sur les microgreens en tant qu'aliments fonctionnels de 2025 a révélé qu'une portion peut fournir entre 28 % et 116 % de l'apport journalier recommandé en vitamine C et entre 28 % et 332 % de l'apport en vitamine E. Ces résultats offrent aux détaillants et aux restaurants une base plus solide pour la communication nutritionnelle sur les produits. Les acheteurs peuvent utiliser les caractéristiques nutritionnelles documentées pour comparer les fournisseurs et les variétés. Les producteurs disposant de tests fiables après récolte peuvent étayer ces allégations produits plus efficacement. Cela renforce la position des producteurs qui associent une apparence fraîche à une qualité nutritionnelle documentée.
Expansion de l'agriculture urbaine, intérieure et verticale
La production urbaine redéfinit la manière dont les microgreens parviennent aux consommateurs à travers l'Europe. Growy exploite 7 500 m² d'espace de production intérieure, approvisionnant un large réseau de distribution à partir d'une installation centralisée en 2025. La culture toute l'année peut raccourcir les circuits d'approvisionnement, améliorer la disponibilité des produits et fournir des volumes plus réguliers aux clients de la grande distribution et de la restauration en zone métropolitaine. Au niveau de l'exploitation, les producteurs affinent également l'intensité et le spectre lumineux selon les stades de culture plutôt que de s'appuyer sur une recette fixe unique. Cette approche peut améliorer le contrôle de la production tout en réduisant la consommation d'énergie par kilogramme récolté. Le référentiel KWIN Horticulture sous Serre 2026 fournit des repères de coûts d'investissement et de prix de revient pour les exploitations horticoles protégées, favorisant une planification plus rigoureuse à mesure que les installations se développent[2]. À mesure que les producteurs ciblent de plus en plus les contrats avec les supermarchés, la régularité de la production, l'efficacité opérationnelle et la rigueur financière deviennent plus importantes que le fait de s'appuyer principalement sur une demande de restauration à petite échelle.
Adoption par la gastronomie et la restauration haut de gamme
Les restaurants gastronomiques restent une source importante de demande premium sur le marché européen des microgreens, où les chefs utilisent les microgreens pour apporter des saveurs concentrées, de la couleur et de la texture aux plats dressés. Leur utilisation est bien établie dans les secteurs de la restauration français, italien, espagnol et néerlandais. Koppert Cress introduit 3 à 4 variétés culinaires chaque année sur la base des retours des chefs, permettant aux restaurants de renouveler leurs menus tout en offrant aux producteurs un aperçu direct de l'évolution des préférences culinaires. Les restaurants servent également de terrain d'expérimentation précoce pour les nouvelles variétés avant une adoption commerciale plus large. Lorsqu'un microgreen spécifique fait partie de l'identité du menu d'un restaurant, le maintien d'un approvisionnement régulier devient important, soutenant les commandes récurrentes et offrant aux producteurs spécialisés une voie plus claire vers un positionnement premium.
Expansion des produits de grande distribution et à marque propre
L'expansion de la grande distribution fait sortir les microgreens des circuits de restauration de niche pour les intégrer dans des occasions d'achat plus quotidiennes à travers l'Europe. Les supermarchés en Allemagne, au Royaume-Uni et aux Pays-Bas ajoutent des microgreens à marque propre à leurs assortiments de produits frais, élargissant l'accès des consommateurs. Les légumes verts de spécialité se sont vendus à un prix par gramme trois à cinq fois supérieur à celui de la laitue de grande consommation dans les recherches fournies, créant une marge pour des ventes à plus haute valeur ajoutée. Un référencement plus large en grande distribution peut augmenter les volumes, mais exerce également une pression accrue sur les coûts de production, la régularité et la fiabilité de l'approvisionnement. L'Allemagne disposait de la plus grande superficie de terres cultivées biologiquement dans l'Union européenne, soutenant l'intérêt des distributeurs pour les produits alimentaires de spécialité produits de manière durable. Les fournisseurs établis dotés de systèmes de production traçables sont mieux positionnés pour satisfaire aux audits des distributeurs et aux commandes récurrentes. Les programmes à marque propre favorisent donc les producteurs disposant d'un contrôle qualité fiable et d'une capacité suffisante, créant des opportunités pour les producteurs à grande échelle tout en élevant les barrières pour les petits producteurs cherchant à accéder aux comptes de distribution nationale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Courte durée de conservation après récolte et exigences de la chaîne du froid | -1.50% | À l'échelle européenne, avec les plus grandes frictions logistiques en Europe de l'Est et dans les zones périphériques | Court terme (≤ 2 ans) |
| Coûts élevés de l'énergie et de la main-d'œuvre dans l'agriculture en environnement contrôlé | -1.80% | Europe du Nord et de l'Ouest, notamment les Pays-Bas, le Royaume-Uni, l'Allemagne et la Belgique | Long terme (≥ 4 ans) |
| Risques sanitaires liés aux défaillances en matière d'assainissement et de contrôle des agents pathogènes | -1.00% | À l'échelle européenne, avec une pression de conformité dans les corridors d'exportation de l'Union européenne et de l'Espace économique européen | Moyen terme (2 à 4 ans) |
| Traitement incohérent de la certification biologique pour la production hors-sol | -0.70% | À l'échelle de l'Union européenne, notamment en Allemagne, aux Pays-Bas et en Scandinavie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Courte durée de conservation après récolte et exigences de la chaîne du froid
La courte durée de conservation façonne la distribution des microgreens à travers l'Europe, limitant la distance pratique entre les exploitations et les marchés finaux. Les microgreens ont généralement une durée de conservation réfrigérée de 3 à 10 jours à 4 °C, nécessitant des livraisons fréquentes, des expéditions de petite taille et une gestion rigoureuse de la température. Ces exigences augmentent les coûts de distribution lorsque les produits doivent parcourir de longues distances pour atteindre les magasins. Le défi est plus important dans les marchés périphériques et émergents où l'infrastructure de la chaîne du froid est moins développée. L'emballage sous atmosphère contrôlée et sous atmosphère modifiée peut prolonger la durabilité de certaines variétés, mais engendre également des coûts supplémentaires. Par conséquent, les producteurs situés à proximité d'une forte densité de distribution au détail et de restauration bénéficient d'un avantage structurel. Cette contrainte limite également la distance à laquelle une seule exploitation peut servir efficacement ses clients sans augmenter le risque de gaspillage. Une distribution locale efficace devient donc essentielle pour les producteurs cherchant à préserver la qualité des produits, la fiabilité du service et les marges.
Coûts élevés de l'énergie et de la main-d'œuvre dans l'agriculture en environnement contrôlé
Les coûts de l'énergie et de la main-d'œuvre restent des contraintes importantes pour les producteurs en environnement contrôlé à travers l'Europe. L'étude sur la demande énergétique de l'agriculture intérieure de 2025 a indiqué que les dépenses énergétiques peuvent représenter entre 20 % et 35 % des coûts d'exploitation totaux dans les exploitations en environnement contrôlé du nord de l'Europe[3]. Le secteur de l'horticulture protégée au Royaume-Uni a également mis en garde contre une augmentation proposée de 94 % des charges fixes du réseau électrique à partir d'avril 2026. Une telle exposition peut rapidement affecter les marges, car les contrats d'approvisionnement avec la grande distribution sont souvent fixes pour leur durée, limitant la capacité des producteurs à répercuter les hausses de coûts sur les clients. La main-d'œuvre exerce une pression supplémentaire, car la production nécessite des récoltes, des conditionnements et des livraisons fréquents. Koppert Cress a raccordé ses sites de Monster à l'approvisionnement géothermique, aux pompes à chaleur et aux systèmes de stockage thermique, réduisant ainsi la dépendance aux sources d'énergie conventionnelles. Les producteurs disposant d'une capacité renouvelable ou géothermique sont donc mieux positionnés pour gérer la volatilité énergétique et protéger leurs marges que les opérateurs dépendants de l'électricité achetée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de culture :
le radis en tête, mais les variétés aromatiques s'accélèrentLes microgreens de radis détenaient une part de 25,4 % du marché européen des microgreens en 2025, représentant la plus grande position divulguée par type de culture. Leur cycle de 7 à 10 jours de la graine à la récolte soutient une production fréquente et un approvisionnement régulier, tandis que l'étude complète sur le profilage antioxydant de 2025 a rapporté une activité antioxydante de 7,9 mmol TE pour 100 g pour le radis Sango. Ces caractéristiques soutiennent la demande dans la restauration et la grande distribution conditionnée. Le brocoli est arrivé en deuxième position par volume dans les recherches fournies, soutenu par l'intérêt des consommateurs pour le sulforaphane et les achats récurrents des acheteurs de la restauration. La laitue et la chicorée, le tournesol, les pois, les carottes, le fenouil, la roquette et d'autres variétés élargissent davantage le marché en offrant différentes saveurs, textures et caractéristiques visuelles. Le radis maintient la position divulguée de leader car il combine une culture rapide avec de larges applications culinaires.
Le basilic devrait enregistrer le CAGR le plus élevé à 9,6 % de 2026 à 2031 sur le marché européen des microgreens. Son rôle établi dans la cuisine méditerranéenne soutient la demande en Europe du Sud, tandis que les détaillants spécialisés offrent des opportunités de positionnement premium en Europe du Nord. La roquette et le fenouil répondent à une demande établie de la restauration, notamment en Italie et en France, tandis que le brocoli continue d'attirer les acheteurs d'aliments fonctionnels, avec une teneur totale en composés phénoliques rapportée atteignant 825,5 mg EAG pour 100 g de poids frais. La carotte et le fenouil restent moins développés dans la grande distribution, créant des opportunités pour les producteurs de se diversifier au-delà des variétés de Brassicacées. La laitue et la chicorée, le tournesol, les pois et d'autres cultures élargissent également le choix en grande distribution. Le développement futur des cultures dépendra de plus en plus de la pertinence culinaire, du positionnement nutritionnel et de cycles de production fiables.
Par méthode de culture :
la production intérieure pilotée par la technologie redéfinit l'offreL'agriculture intérieure représentait 45,6 % du marché européen des microgreens en 2025, ce qui en fait la méthode de culture dominante par part de marché dans les recherches fournies. Son environnement de production contrôlé soutient la culture toute l'année, une qualité constante et une plus grande proximité avec les consommateurs urbains. Les serres commerciales restent importantes, notamment dans les marchés horticoles établis tels que les Pays-Bas et l'Espagne, où l'infrastructure existante et l'expertise en culture soutiennent la production de microgreens aux côtés des cultures conventionnelles. L'agriculture verticale intérieure exerce une pression concurrentielle croissante en permettant une production plus proche de la demande métropolitaine et en réduisant le temps de transport pour un produit très périssable. Growy a étendu sa distribution depuis son installation de 7 500 m² à Amsterdam à 500 magasins Jumbo en avril 2026, illustrant le potentiel de la production intérieure centralisée pour desservir de grands réseaux de distribution. Les systèmes en plein air et en enceinte fermée continuent de soutenir les marchés de producteurs, les ventes directes et la demande des chefs.
L'agriculture verticale devrait enregistrer le CAGR le plus rapide de 9,5 % de 2026 à 2031 sur le marché européen des microgreens. Son environnement contrôlé permet aux producteurs de gérer la température, l'éclairage, l'humidité et les cycles de culture tout en localisant les exploitations à proximité des principaux centres de consommation. Cette proximité peut réduire le temps de transport et favoriser des livraisons plus fraîches, ce qui est particulièrement précieux pour les microgreens dont la durée de conservation réfrigérée est courte. Les autres méthodes de culture restent pertinentes là où l'infrastructure de serre existante, les besoins en capital plus faibles ou les ventes locales directes offrent des avantages. Les exigences en matière d'hygiène alimentaire s'appliquent aux systèmes verticaux, hydroponiques et en serre en vertu du Règlement (CE) n° 852/2004 de l'Union européenne, tandis que les restrictions sur l'étiquetage biologique pour la production hydroponique peuvent limiter l'accès à certains circuits axés sur le biologique[4]. Les choix de méthode de culture dépendront donc de la demande locale, des coûts énergétiques, de l'infrastructure, des exigences de certification et de la capacité à garantir une qualité constante.
Par substrat de croissance :
la diversité des substrats reflète la divergence technologiqueLa tourbe représentait 34,5 % du marché européen des microgreens en 2025, ce qui en fait le substrat de croissance dominant dans les recherches fournies. Ses excellentes propriétés de rétention d'eau, d'aération et de germination fiable ont soutenu son utilisation généralisée dans la production en environnement contrôlé à travers l'Europe. Les systèmes à base de sol restent également pertinents parmi les producteurs en plein air et semi-contrôlés, notamment en France, en Italie et en Espagne. La fibre de coco gagne du terrain à mesure que les producteurs cherchent des alternatives à la tourbe face aux préoccupations environnementales et à l'évolution de la disponibilité des matières premières. Chaque substrat continue de répondre à différentes exigences de production, la tourbe conservant un avantage là où les producteurs privilégient une manipulation familière, une gestion régulière de l'humidité et un développement précoce fiable des cultures.
La fibre de coco devrait enregistrer la croissance la plus rapide parmi les substrats avec un CAGR de 9,1 % de 2026 à 2031 sur le marché européen des microgreens. Son utilisation croissante reflète un intérêt grandissant pour les systèmes de production renouvelables et à faible teneur en tourbe, tandis que le papier de soie, les substrats en mousse, les nattes en fibre de chanvre et d'autres options hors-sol restent pertinents pour les fermes verticales à la recherche de plateformes de culture plus légères et plus standardisées. Growy a acquis FoamPlant en octobre 2025 et a commencé à fournir GrowFoam à des opérateurs externes de fermes verticales en 2026, illustrant comment le développement de substrats peut faire partie intégrante des opérations d'agriculture verticale. La ferme verticale belge de Vervit a également testé des formulations de substrats pour la production de PachaGreens sur différents niveaux de culture. Une telle personnalisation peut aider les producteurs à gérer la qualité des cultures et les performances de production. Les choix de substrats de croissance refléteront de plus en plus les exigences de durabilité, les besoins d'automatisation, la qualité des cultures et la compatibilité avec des systèmes de production spécifiques.
Par canal de distribution :
la grande distribution domine, les canaux numériques progressentLes hypermarchés et supermarchés représentaient 60,1 % du marché européen des microgreens en 2025, ce qui en fait le canal de distribution dominant dans les recherches fournies. Leurs vastes réseaux de magasins ont fait sortir les microgreens des circuits spécialisés en augmentant la visibilité des consommateurs grâce à des assortiments conditionnés et à des produits à marque propre. Une présence plus large en rayon soutient également les achats récurrents des ménages et donne aux producteurs accès à des volumes de clientèle plus importants. Les restaurants sont restés le deuxième canal en importance, continuant à offrir un cadre important pour l'introduction de nouvelles variétés et de nouveaux formats avant une adoption commerciale plus large. Les épiceries fines, les détaillants biologiques, les magasins de produits naturels et les marchés de producteurs répondent à une demande plus ciblée pour les produits premium et certifiés. Les hypermarchés et supermarchés ont maintenu leur position dominante car ils combinent une large portée auprès des consommateurs avec des habitudes d'achat établies de produits frais.
Les canaux en ligne devraient enregistrer le CAGR le plus rapide parmi les canaux de distribution à 9,8 % de 2026 à 2031 sur le marché européen des microgreens. Les modèles d'abonnement et de livraison directe peuvent soutenir un approvisionnement hebdomadaire ou bihebdomadaire des producteurs aux ménages tout en offrant aux producteurs des relations plus étroites avec les consommateurs finaux. Les ventes en ligne peuvent également réduire la dépendance aux circuits de gros conventionnels, bien que des livraisons fréquentes restent importantes en raison de la courte durée de conservation des microgreens. Cette voie est particulièrement pertinente pour les petits producteurs urbains qui ne satisfont peut-être pas aux exigences de volume des supermarchés. Les restaurants continueront d'influencer le développement variétal à travers la demande des chefs et les applications de menus, tandis que les circuits spécialisés et biologiques conserveront leur pertinence pour les produits premium et certifiés. Les marchés de producteurs resteront utiles pour les producteurs régionaux ayant des relations locales établies. Les stratégies de distribution équilibreront de plus en plus l'échelle, la fraîcheur, les exigences des canaux et l'économie des livraisons fréquentes.
Analyse géographique
L'Allemagne représentait 20,3 % du marché européen des microgreens en 2025, représentant la plus grande position divulguée par pays. Sa culture alimentaire biologique établie, son dense réseau de distribution et le fort intérêt des consommateurs pour les produits locaux soutiennent la demande de microgreens. L'Allemagne dispose également de la plus grande superficie de terres cultivées biologiquement de l'Union européenne, renforçant les opportunités pour les produits de spécialité positionnés de manière durable. L'activité d'agriculture urbaine à Berlin, Munich et Francfort soutient davantage l'approvisionnement localisé pour les acheteurs métropolitains. Les Pays-Bas restent un centre de production majeur plutôt que le plus grand marché de consommation, soutenus par leur infrastructure horticole avancée et des producteurs tels que Koppert Cress et Growy. Le Royaume-Uni, la France et la Belgique maintiennent également une demande établie grâce à des circuits de restauration développés et à une grande distribution organisée.
La France devrait enregistrer le CAGR le plus rapide au niveau national à 10,2 % de 2026 à 2031 sur le marché européen des microgreens. Sa forte culture gastronomique et son réseau de distribution biologique en expansion offrent un environnement favorable à la consommation premium de microgreens. L'Espagne développe sa capacité de production près d'Alicante et de Galice pour servir les acheteurs de l'hôtellerie, de la restauration et de la restauration collective, tandis que l'Italie bénéficie d'une dense base de restaurants axés sur la qualité et de détaillants spécialisés. La cuisine méditerranéenne soutient davantage la demande d'ingrédients frais et aromatiques dans les deux pays. La Russie reste concentrée autour de Moscou et de Saint-Pétersbourg, où les détaillants de produits alimentaires de spécialité servent les consommateurs de produits frais premium. Ces marchés ont une pénétration plus faible que l'Allemagne, mais offrent des possibilités d'expansion à mesure que la notoriété, la production locale et la distribution s'améliorent.
Le reste de l'Europe comprend les pays du Benelux, la Scandinavie et l'Europe centrale et orientale, où le développement de la consommation de produits de spécialité crée des opportunités pour les producteurs régionaux. Les villes d'Europe centrale et orientale peuvent soutenir une production localisée à mesure que la demande de la grande distribution et de la restauration se développe, tandis que l'amélioration de l'infrastructure de la chaîne du froid peut aider les producteurs à desservir des marchés plus larges. Les Pays-Bas peuvent continuer à fournir une expertise horticole et une technologie d'environnement contrôlé, tandis que les installations locales restent importantes pour gérer la courte durée de conservation des microgreens. La croissance géographique dépendra donc de la proximité avec les consommateurs, du développement de la grande distribution, de la capacité de production et de la capacité à maintenir la qualité des produits de la récolte à la vente finale.
Paysage concurrentiel
Concentration du Marché
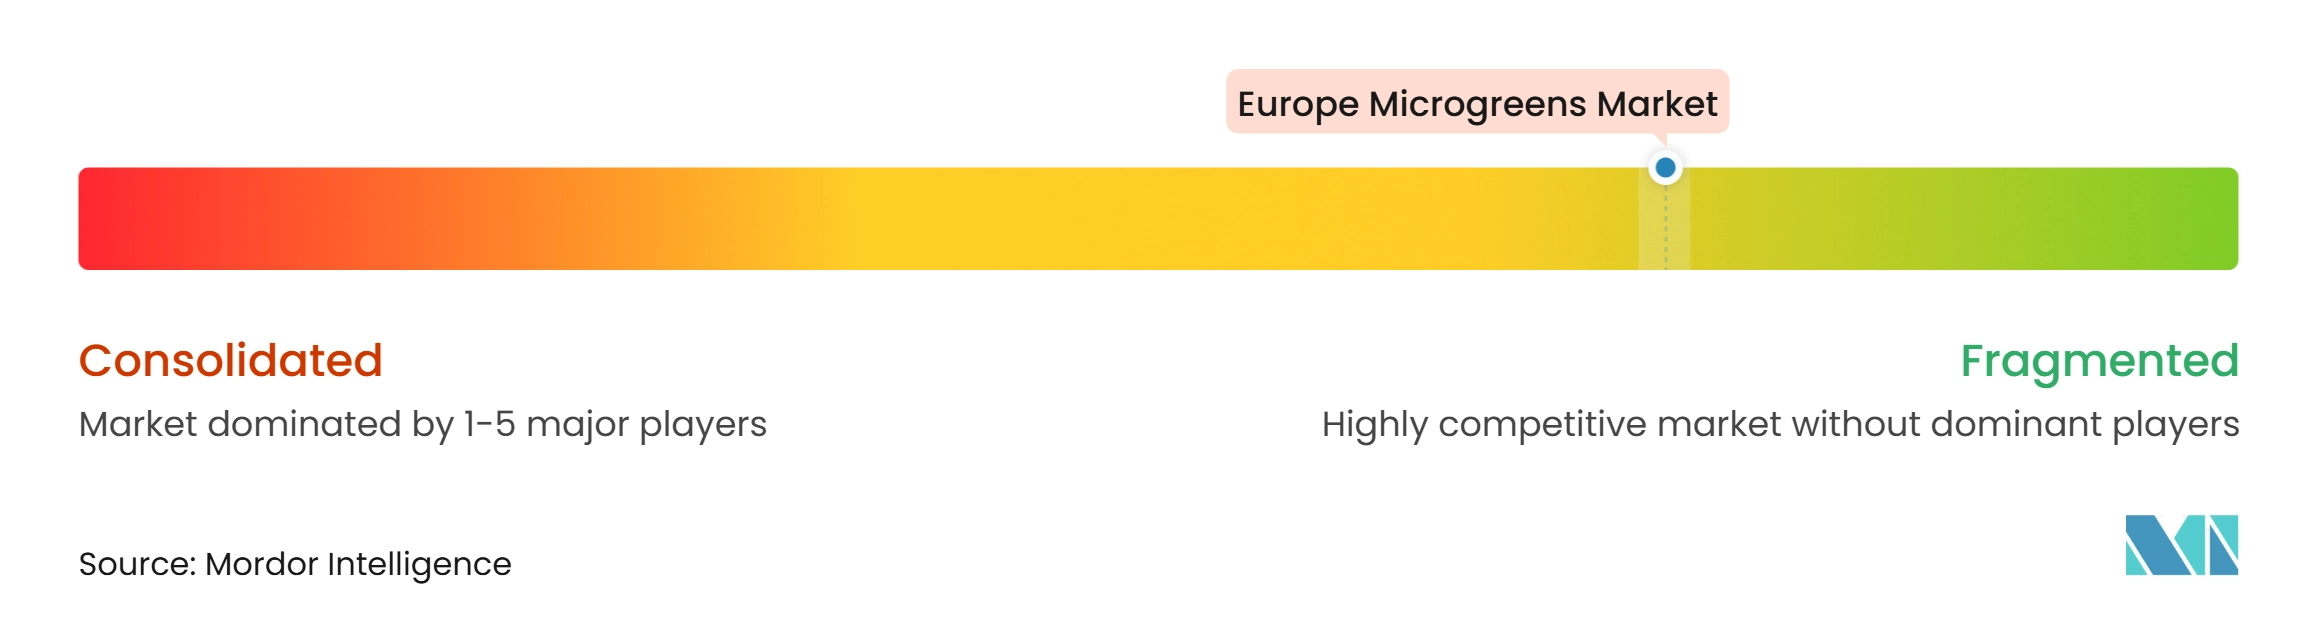
Le marché européen des microgreens reste très fragmenté, avec des producteurs locaux et régionaux desservant des bases de clientèle géographiquement concentrées. La courte durée de conservation des microgreens favorise une production proche des centres de consommation, limitant les avantages des modèles d'approvisionnement très centralisés. Cela permet aux petits producteurs de se démarquer par des produits frais, des livraisons fiables et des variétés adaptées aux besoins locaux de la restauration et de la grande distribution. En 2026, Koppert Cress a renforcé sa position en matière de durabilité en convertissant ses serres à l'énergie géothermique du projet Polanen, soutenant une culture sans combustibles fossiles sur ses sites de Monster. Ce développement illustre comment les producteurs établis utilisent l'innovation énergétique pour améliorer la résilience opérationnelle tout en maintenant un approvisionnement régulier toute l'année.
Les producteurs leaders se différencient par des relations premium avec la restauration, des partenariats avec la grande distribution, la technologie de culture et l'innovation produit. Growy a étendu sa production en agriculture verticale à travers le marché de la grande distribution néerlandaise en 2026, démontrant comment la production intérieure peut soutenir de grands réseaux de supermarchés grâce à des circuits d'approvisionnement courts. Vervit a également développé une ferme verticale automatisée de 1 029 m² à Lochristi, en Belgique, avec des niveaux dédiés à la production de microgreens et un éclairage, une irrigation, un contrôle climatique et une automatisation intégrés. Cette approche permet différentes conditions de culture au sein d'une même installation et soutient un meilleur contrôle de la production. Planet Greens en Espagne et MingaGreens GmbH en Allemagne représentent des modèles de production régionaux supplémentaires, montrant que les stratégies concurrentielles varient selon la localisation du marché, la base de clientèle et le système de culture.
La différenciation concurrentielle s'étend de plus en plus au-delà de la capacité de culture, car la grande distribution organisée accorde une plus grande importance à la sécurité alimentaire, à la traçabilité, à la régularité de l'approvisionnement et à la fiabilité opérationnelle. Ces exigences peuvent élever les barrières à l'entrée pour les producteurs informels et très petits, tandis que les producteurs établis peuvent renforcer leurs positions grâce à la technologie, aux certifications et à des relations clients plus solides. L'Europe centrale et orientale reste moins développée que les marchés établis d'Europe du Nord et de l'Ouest, créant des opportunités pour les producteurs capables de construire une distribution régionale fiable et des capacités de chaîne du froid. Les investissements récents dans l'énergie géothermique, l'agriculture verticale automatisée et la production intérieure orientée vers la grande distribution indiquent que les producteurs combinent de plus en plus des modèles d'approvisionnement local avec des initiatives technologiques et de durabilité. Dans l'ensemble, la concurrence reste portée par la proximité géographique, les relations clients, l'efficacité de la production et la capacité à maintenir une qualité constante dans les circuits de la grande distribution et de la restauration.
Leaders du secteur européen des microgreens
-
Koppert Cress
-
Vervit
-
Growy
-
Plant Greens
-
Herbeus Greens
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des microgreens Entreprises couvertes dans ce rapport
- Koppert Cress
- Growy
- Vervit
- Plant Greens
- Herbeus Greens
- Leafood
- Verdes Zagros
- MingaGreens GmbH
- Urban Microgreens Holland
- Mooy Microgreens
- Profarms
- Toms microgreens
- Frankenspross
- Taw Valley Microgreens
Développements industriels récents dans Marché européen des microgreens
- Avril 2026 : Growy a étendu sa production en agriculture verticale à l'ensemble des 500 magasins Jumbo aux Pays-Bas. L'expansion a été lancée depuis une seule installation de 7 500 m² à Amsterdam. Elle a fait suite à 1 an de pilotes en magasins régionaux et a démontré une compétitivité tarifaire avec les produits de salade cultivés en serre.
- Novembre 2025 : Vervit a lancé une ferme verticale automatisée à quatre niveaux de 1 000 m² dans son installation de Beervelde pour les microgreens PachaGreens. L'installation prend en charge des cycles de culture de 7 à 10 jours et un contrôle par niveau de l'humidité, de la température et de l'intensité lumineuse.
- Octobre 2025 : Growy a acquis FoamPlant, un fabricant néerlandais de substrats en mousse de culture, et a rebaptisé le produit GrowFoam. L'entreprise a commencé à fournir GrowFoam à des opérateurs externes de fermes verticales en 2026.
Périmètre du rapport sur le marché européen des microgreens
Notre étude définit le marché européen des microgreens comme la valeur agrégée au prix départ ferme des jeunes pousses fraîchement coupées de légumes, d'herbes aromatiques et de céréales récoltées entre les stades des cotylédons et de la première vraie feuille, et vendues en vrac ou en plateaux vivants aux circuits de la grande distribution, de la restauration et de la vente directe aux consommateurs.
Les exclusions du périmètre comprennent les produits germés, les jeunes pousses de baby-leaf, les extraits en poudre et les ventes d'équipements de culture, qui sont maintenus en dehors de ce périmètre de valeur.
Le rapport sur le marché européen des microgreens est segmenté par type de culture (brocoli, laitue et chicorée, roquette, basilic, fenouil, carottes, tournesol, radis, pois et autres types de cultures), par méthode de culture (agriculture intérieure, agriculture verticale et autres méthodes de culture), par substrat de croissance (tourbe, sol, fibre de coco, papier de soie et autres substrats de croissance), par canal de distribution (hypermarchés et supermarchés, restaurants, canaux en ligne et autres canaux de distribution), et par géographie (Pays-Bas, Allemagne, Royaume-Uni, France, Espagne, Italie, Russie et reste de l'Europe). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Brocoli |
| Laitue et chicorée |
| Roquette |
| Basilic |
| Fenouil |
| Carottes |
| Tournesol |
| Radis |
| Pois |
| Autres types |
| Agriculture intérieure |
| Agriculture verticale |
| Autres méthodes de culture |
| Tourbe |
| Sol |
| Fibre de coco |
| Papier de soie |
| Autres substrats de croissance |
| Hypermarchés et supermarchés |
| Restaurants |
| Canaux en ligne |
| Autres canaux de distribution |
| Pays-Bas |
| Allemagne |
| Royaume-Uni |
| France |
| Espagne |
| Italie |
| Russie |
| Reste de l'Europe |
| Par type de culture | Brocoli |
| Laitue et chicorée | |
| Roquette | |
| Basilic | |
| Fenouil | |
| Carottes | |
| Tournesol | |
| Radis | |
| Pois | |
| Autres types | |
| Par méthode de culture | Agriculture intérieure |
| Agriculture verticale | |
| Autres méthodes de culture | |
| Par substrat de croissance | Tourbe |
| Sol | |
| Fibre de coco | |
| Papier de soie | |
| Autres substrats de croissance | |
| Par canal de distribution | Hypermarchés et supermarchés |
| Restaurants | |
| Canaux en ligne | |
| Autres canaux de distribution | |
| Par géographie | Pays-Bas |
| Allemagne | |
| Royaume-Uni | |
| France | |
| Espagne | |
| Italie | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché européen des microgreens en 2026 ?
La taille du marché européen des microgreens est évaluée à 0,81 milliard USD en 2026.
Quels sont les facteurs qui stimulent la demande de microgreens en Europe ?
Le positionnement nutritionnel des produits, la disponibilité en grande distribution, la production locale et la demande de la restauration soutiennent l'adoption.
Quel type de culture détenait la plus grande part en 2025 ?
Les microgreens de radis détenaient la plus grande part par type de culture à 25,4 % en 2025.
Quel canal de vente détenait la plus grande part en 2025 ?
Les hypermarchés et supermarchés détenaient 60,1 % du segment des canaux de vente en 2025.