
Marktgröße und Marktanteile des europäischen Metro Dense Wave Division Multiplexing (DWDM)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
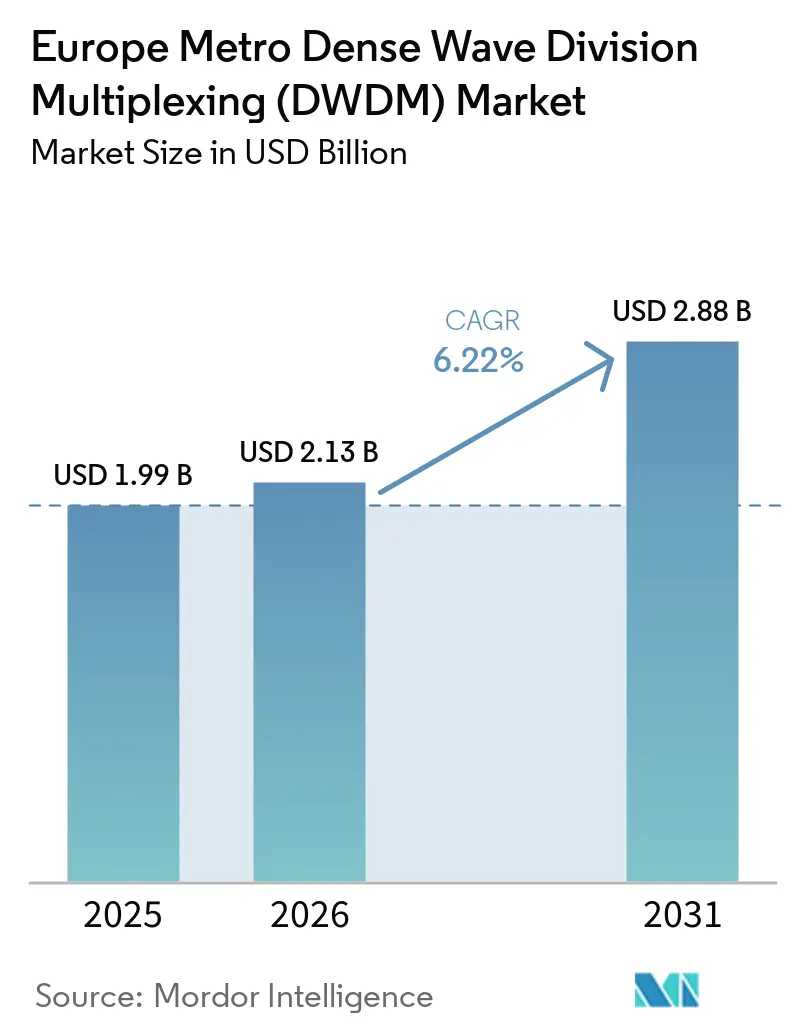
| Marktgröße im Basisjahr (2025) | 1.99 Milliarden US-Dollar |
| Marktgröße (2026) | 2.13 Milliarden US-Dollar |
| Marktgröße (2031) | 2.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.22 % |
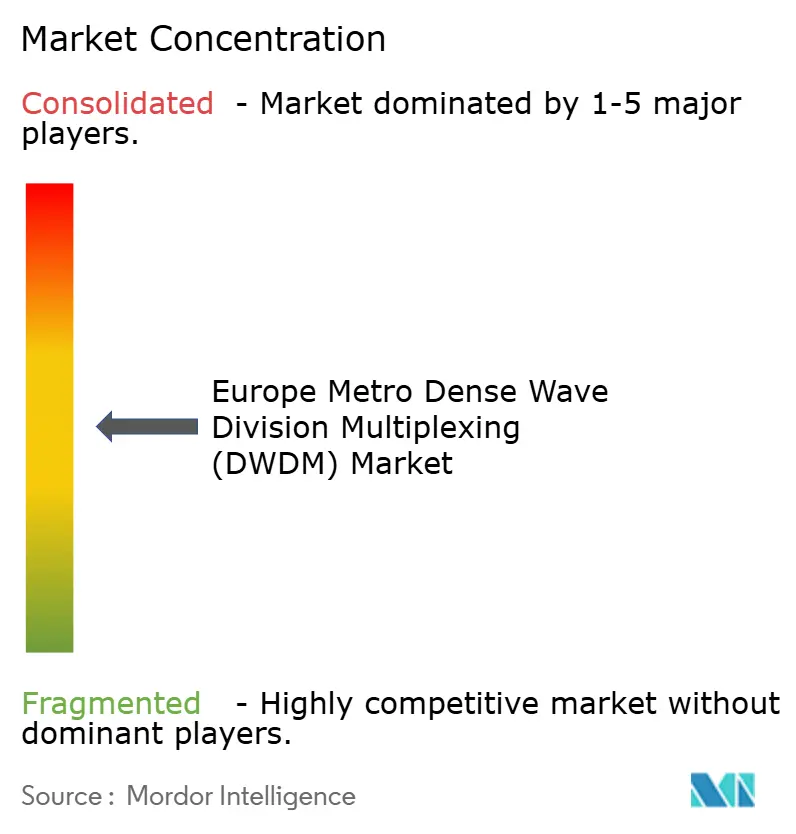
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen Metro Dense Wave Division Multiplexing (DWDM) von Mordor Intelligence
Die Marktgröße des europäischen Metro Dense Wave Division Multiplexing (DWDM) wurde im Jahr 2025 auf 1,99 Milliarden USD geschätzt und wird voraussichtlich von 2,13 Milliarden USD im Jahr 2026 auf 2,88 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,22 % während des Prognosezeitraums (2026–2031). Dense Wavelength Division Multiplexing ist zentral für den metropolitanen Glasfasertransport, da es Cloud-Datenverkehr, KI-Inferenz-Workloads und 5G-xHaul-Datenverkehr über kurze Stadtrouten überträgt. Die Nachfrage wird zunehmend durch den Datenverkehr zwischen Rechenzentren geprägt und nicht mehr allein durch herkömmliche Breitbandnutzung. Hyperscale-Cluster in Frankfurt, London, Amsterdam, Paris und Dublin erhöhen den Bedarf an dedizierten Hochkapazitäts-Verbindungsleitungen. Betreiber rüsten auch bestehende Glasfaserinfrastruktur auf, wo neue Leitungsverlegungen schwierig oder kostspielig sind. Lieferengpässe bei fortschrittlichen optischen Modulen können einige Installationen verzögern, während die europäischen Richtlinien zur digitalen Konnektivität und Datenspeicherung langfristige Netzwerkinvestitionen weiterhin unterstützen.
Wichtigste Erkenntnisse des Berichts
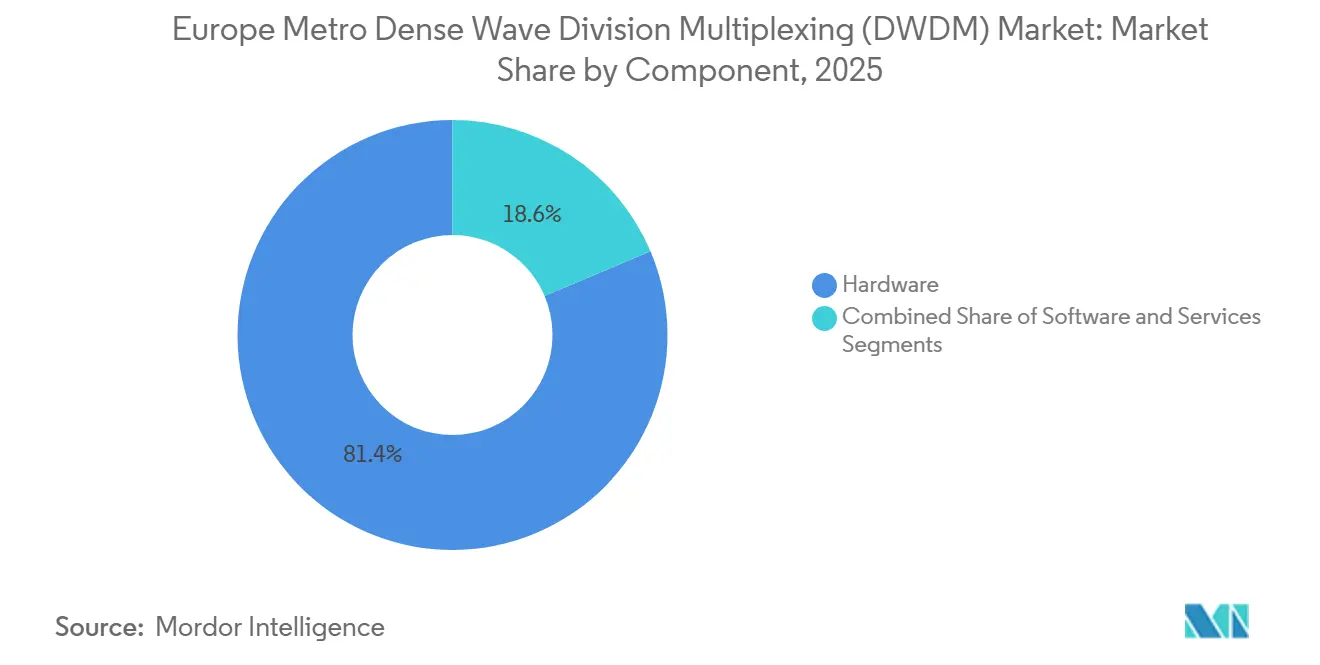
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 81,37 % des europäischen Metro Dense Wave Division Multiplexing (DWDM) Marktes auf Hardware, während Software bis 2031 voraussichtlich mit einer CAGR von 9,27 % wachsen wird.
- Nach Übertragungskapazität entfiel im Jahr 2025 ein Anteil von 31,24 % des europäischen Metro-DWDM-Marktes auf 400 Gbps, während über 400 Gbps bis 2031 voraussichtlich mit einer CAGR von 11,58 % wachsen wird.
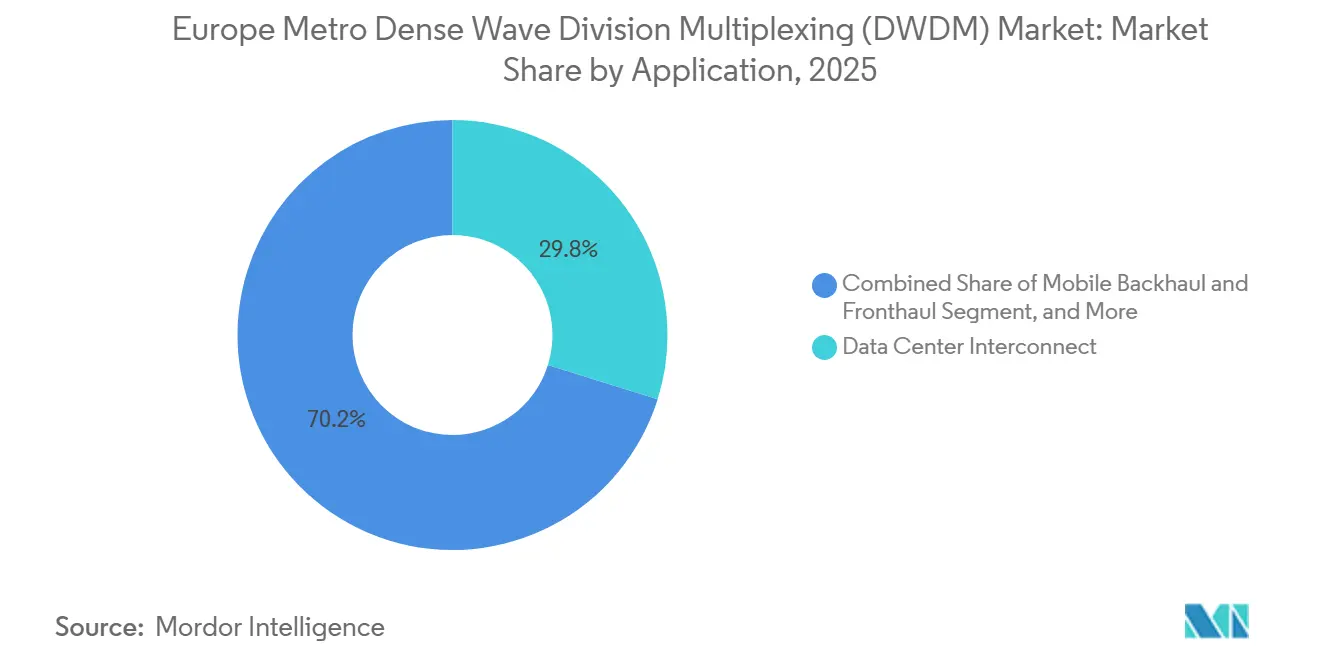
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 29,83 % des europäischen Metro Dense Wave Division Multiplexing (DWDM) Marktes auf Rechenzentrumsverbindungen, und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 8,17 % wächst.
- Nach Endnutzer hielten Kommunikationsdienstleister im Jahr 2025 einen Anteil von 57,84 % am europäischen Metro Dense Wave Division Multiplexing (DWDM) Markt, während Cloud- und Rechenzentrumsanbieter bis 2031 voraussichtlich mit einer CAGR von 8,94 % wachsen werden.
- Nach Land entfiel im Jahr 2025 ein Anteil von 25,47 % des europäischen Metro Dense Wave Division Multiplexing (DWDM) Marktes auf Deutschland, während Spanien bis 2031 voraussichtlich mit einer CAGR von 7,26 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Metro Dense Wave Division Multiplexing (DWDM) Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Metro-Datenverkehr durch Cloud-, KI- und Video-Workloads | +1.8% | Europa, mit konzentrierter Nachfrage in Frankfurt, London, Amsterdam, Paris und Dublin | Kurzfristig (≤ 2 Jahre) |
| 5G-Advanced xHaul und Upgrades bei erschöpfter Glasfaserkapazität | +1.3% | Deutschland, Frankreich und Spanien, einschließlich europäischer Mittelbandverdichtungskorridore | Mittelfristig (2–4 Jahre) |
| Höhere Spektraleffizienz durch 400G, 800G und kohärente Optik | +1.0% | Europa, unterstützt durch Standards und Multi-Vendor-Akzeptanz | Kurzfristig (≤ 2 Jahre) |
| Hyperscale- und Colocation- Expansion in FLAP-D-Hubs | +0.8% | Frankfurt, London, Amsterdam, Paris und Dublin, mit Ausweitung auf die Iberische Halbinsel, die nordischen Länder und Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Offene, disaggregierte und IP-über-DWDM-Architekturen | +0.5% | Europa, mit früher Einführung in Österreich, Dänemark und den Benelux-Ländern | Mittelfristig (2–4 Jahre) |
| Souveräne Cloud und innereuropäische Rechenzentrumsverbindung | +0.4% | Deutschland, Frankreich, die Niederlande und andere Länder mit Datenspeicherungsanforderungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Metro-Datenverkehr durch Cloud-, KI- und Video-Workloads
Cloud-Dienste, KI-Inferenz und Videodatenverkehr erhöhen die Bandbreitenanforderungen in europäischen Metropolnetzwerken, insbesondere auf Routen, die Rechenzentren und Internet-Exchange-Punkte verbinden. Laut Connect Europe entfielen 87,5 % des gesamten Internetdatenverkehrs in Europa auf Festbreitband, und Festbreitbandinvestitionen machten 46 % der Telekommunikationsinvestitionen aus.[1] KI-Datenverkehr weist ein anderes Netzwerkmuster auf: Er bewegt sich zwischen verteilten GPU-Clustern innerhalb von Metropolkorridoren, anstatt primär zu Verbraucherendpunkten zu fließen. Diese Verbindungen erfordern dichte, kurzreichweitige Wellenlängen mit geringer Latenz und hoher Kapazität, was direkt mit dem metropolitanen DWDM-Design übereinstimmt. Die KI-Akzeptanz unter Unternehmen in der Europäischen Union stieg von 2024 bis 2025 um 48 %, was den Betreibern weniger Zeit lässt, Transportkapazitäten aufzubauen. Der europäische Metro-DWDM-Markt profitiert daher, wenn herkömmliche Netzwerkbereitstellungszyklen mit diesen neuen, konzentrierten Datenströmen nicht Schritt halten können.
5G-Advanced xHaul und Upgrades bei erschöpfter Glasfaserkapazität
5G-Standalone-Netzwerke und künftige 5G-Advanced-Bereitstellungen erfordern von Betreibern die Aufrüstung des Midhaul- und Fronthaul-Transports, da mehr Funkkapazität näher an die Nutzer verlagert wird. In dicht bebauten Metropolgebieten erhöht DWDM die Kapazität auf vorhandener Glasfaser, wenn der Leitungsraum begrenzt ist und ein Neubau länger dauern würde. Die 5G-Bevölkerungsabdeckung in Europa erreichte bis Ende 2025 94,9 %, obwohl die Standalone-Bereitstellung und die Mittelbandverdichtung hinter China und den Vereinigten Staaten zurückblieben. Die GSMA schätzte, dass Europa 475 Milliarden EUR (553,84 Milliarden USD) benötigt, um seine 5G-Entwicklung bis 2035 abzuschließen, wobei nur 57 % dieses Betrags erwartet werden.[2] DWDM kann 80 oder mehr Wellenlängen auf einem Glasfaserpaar unterstützen und bietet eine Alternative zu neuen Tiefbauarbeiten an glasfasererschöpften Standorten. Dieser Bedarf an höherer Glasfasereffizienz unterstützt den Einsatz von europäischem Metro-DWDM auf mobilen Transportrouten und vorgelagerten Aggregationsnetzwerken.
Höhere Spektraleffizienz durch 400G, 800G und kohärente Optik
Kohärente optische Technologie entwickelt sich von 400 Gbps in Richtung 800 Gbps und 1,6 Tbps Kapazität, sodass Betreiber mehr Datenverkehr über ihre installierte Glasfaserbasis übertragen können. Jeder Schritt kann die Transportkosten pro Bit senken und Entscheidungen zur Geräteaktualisierung vorziehen, insbesondere wenn bestehende Wellenlängen ihre Kapazitätsgrenzen erreichen. RETN berichtete im Juli 2026, dass 50 % seines IP/MPLS-Datenverkehrs nach der Bereitstellung im Jahr 2025 auf Backbone-Links mit einer Reichweite von 300–950 km über eine 400G-kohärente ZR/ZR+-Infrastruktur läuft.[3] Der Einsatz steckbarer Optik in Routern macht IP-über-DWDM-Architekturen für regionale Betreiber auch praktischer, indem der Bedarf an separaten Transportschichten reduziert wird. Core-Backbone aktivierte im April 2026 die Nokia GX Series 800G-Technologie auf seiner DWDM-Route Frankfurt–Amsterdam mit einer Gesamtkapazität von 2 × 1,2 Tbit/s.[4] Interoperabilitätsrahmen wie ITU-T G.698.4 und OIF-Implementierungsvereinbarungen gewinnen bei öffentlichen Ausschreibungen zunehmend an Bedeutung und bevorzugen Geräte mit abgeschlossener Multi-Vendor-Validierung.
Hyperscale- und Colocation-Expansion in FLAP-D-Hubs
Hyperscale- und Colocation-Campusse benötigen dedizierte Rechenzentrumsverbindungsleitungen, um Kapazitäten in wichtigen europäischen Hubs aufzubauen und Workloads zwischen separaten Einrichtungen zu verschieben. Jeder neue Campus benötigt physische Wellenlängenabschlüsse und optische Transportverbindungen, bevor er den Betrieb aufnehmen kann, was zu Beschaffungen vor der Aktivierung führt. Der Europäische Rechenzentrumsverband berichtete, dass das Kapazitätswachstum sich auf Südeuropa, die nordischen Länder, Mittel- und Osteuropa sowie andere Tier-2-Metropolregionen ausweitet. Mehr als die Hälfte des KI-bezogenen Kapazitätswachstums wird an diesen Tier-2-Standorten erwartet, was optische Anforderungen in Städten schafft, die zuvor weniger Investitionen erhalten hatten. Der europäische Metro-DWDM-Markt profitiert von diesem breiteren Ausbau, da jeder Standort Verbindungen zu Campussen, Exchanges, Cloud-Verfügbarkeitszonen und lokalen Netzwerken benötigt. Bau- und Strombeschränkungen können Standorteröffnungen verzögern, schaffen aber auch eine sichtbare Pipeline für die Netzwerkbereitstellung, sobald die Standorte bereit sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Lieferzeiten für Komponenten und Abhängigkeit von photonischer Versorgung | -1.3% | Europa, mit den größten Auswirkungen auf die Beschaffung von 800G und höher für Rechenzentrumskorridore | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte grenzüberschreitende Gerätezulassung und Bereitstellungsvorschriften | -0.7% | Europäische Betreiber in mehreren Ländern, insbesondere auf Deutschland-, Frankreich- und Benelux-Korridoren | Langfristig (≥ 4 Jahre) |
| Kaufkraft der Hyperscaler und Systempreiserosion | -0.5% | Wichtige europäische Hubs und expandierende Hyperscale-Campusse in den nordischen Ländern und auf der Iberischen Halbinsel | Mittelfristig (2–4 Jahre) |
| Operative Komplexität bei mehreren Anbietern und Fachkräftemangel | -0.3% | Europa, insbesondere kleinere Mitgliedstaaten mit begrenzter optischer Ingenieurkapazität | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Lieferzeiten für Komponenten und Abhängigkeit von photonischer Versorgung
Die Verfügbarkeit von Indiumphosphid-Lasern und Hochgeschwindigkeits-Optiktransceivern kann Bereitstellungspläne für metropolitane Systeme einschränken, insbesondere wenn Betreiber neuere kohärente Module benötigen. Der Entwurf identifiziert eine Lücke zwischen Nachfrage und Angebot bei fortschrittlichen Modulen, mit längeren Lieferzeiten für 400G- und 800G-Geräte im Jahr 2026. Dies erhöht die Bedeutung einer frühzeitigen Beschaffung für 800G-ZR- und ZR+-Systeme, die das am schnellsten wachsende Kapazitätssegment bedienen. Betreiber müssen möglicherweise Komponenten 9–12 Monate vor einer geplanten Installation bestellen, anstatt sich auf herkömmliche Just-in-time-Beschaffung und schnelle Lieferung zu verlassen. Kleinere regionale Netzbetreiber haben weniger Kapazität zur Lagerhaltung als größere Netzbetreiber und Hyperscaler, selbst wenn sie denselben Installationsanforderungen gegenüberstehen. Die daraus resultierende Unterschiede in der Beschaffungsflexibilität können Projekte im europäischen Metro-DWDM-Markt verzögern, selbst wenn Glasfaser, Nachfrage und Bereitstellungspläne bereits vorhanden sind.
Fragmentierte grenzüberschreitende Gerätezulassung und Bereitstellungsvorschriften
Nationale Zulassungsverfahren, Wegerechtsregelungen und Sicherheitsüberprüfungen von Anbietern können grenzüberschreitende optische Projekte erschweren, die mehrere europäische Rechtsgebiete umfassen. Betreiber auf Routen zwischen Frankfurt, Amsterdam und Paris können in jedem Land unterschiedlichen Zertifizierungs- und Anbieteranforderungen gegenüberstehen, bevor Geräte installiert werden können. Die EU-5G-Toolbox hat zu unterschiedlichen nationalen Beschränkungen beigetragen, die Lieferantenauswahl und Beschaffungsplanung über Grenzen hinweg beeinflussen. Diese Bedingungen können grenzüberschreitende Upgrade-Zeitpläne um 12–24 Monate verlängern, da Betreiber separate Planungssysteme und Genehmigungsbehörden navigieren müssen. Das Gaia-X-Projekt Tellus-Prototyp zeigte im Januar 2025, dass eine souveräne, föderierte Verbindung über verteilte Cloud-Umgebungen technisch machbar ist. Physische Bereitstellungsregeln bleiben weniger harmonisiert, was etablierten Anbietern mit dedizierten regulatorischen Ressourcen und Erfahrung in grenzüberschreitenden Verträgen zugutekommen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware führt bei den Einnahmen, während Software expandiert
Hardware entfiel im Jahr 2025 auf 81,37 % des europäischen Metro-DWDM-Marktanteils, was die Kapitalintensität des metropolitanen optischen Ausbaus widerspiegelt. Diese Position spiegelte Ausgaben für Transponder-Chassis, rekonfigurierbare optische Add-Drop-Multiplexer, Verstärkerknoten und kohärente steckbare Module wider, die Wellenlängen erzeugen, leiten und verstärken. Jede neue Verbindungsroute erfordert physische optische Geräte, bevor Netzwerkdienste beginnen können, unabhängig von der vom Betreiber gewählten Softwareschicht. Campus-Erweiterungen und Glasfaser-Upgrades in stark frequentierten Metropolkorridoren halten daher die Nachfrage nach diesen Systemen aufrecht, insbesondere wenn bestehende Kapazitäten bereits ausgelastet sind. Die Marktgröße der europäischen Metro-DWDM-Hardware wird durch den Bedarf getrieben, Wellenlängen an jedem Endpunkt abzuschließen, zu verstärken, zu schützen und zu verwalten.
Software wird voraussichtlich bis 2031 mit einer CAGR von 9,27 % wachsen und damit den Gesamtmarkt übertreffen, da die Netzwerksteuerung komplexer wird. Offene Steuerungsebenen und Wellenlängenautomatisierung werden relevanter, da Betreiber Geräte von mehreren Anbietern verwalten und eine klarere Netzwerktransparenz benötigen. Disaggregierte Designs ermöglichen es Software, ROADMs und Verstärker verschiedener Hersteller zu koordinieren, wodurch die Abhängigkeit von einem einzigen Geräte-Stack reduziert wird. Dienstleistungen bieten Integration, Netzwerkdesign, Tests und verwaltete Wellenlängenunterstützung, da Netzwerkumgebungen komplexer werden und die operative Verantwortung zunimmt. Im Jahr 2025 wechselte eww ITandTEL zu einem disaggregierten 400G-IP-über-DWDM-Design mit OcNOS-SP-PLUS und White-Box-Hardware, was diesen praktischen Wandel demonstriert.


Nach Übertragungskapazität: 400 Gbps führt, während über 400 Gbps schnell voranschreitet
Das 400-Gbps-Segment entfiel im Jahr 2025 auf 31,24 % des europäischen Metro-DWDM-Marktanteils und ist damit die führende gemeldete Übertragungskapazität. Es ist die etablierte Kerngeschwindigkeit für Rechenzentrumsaggregation und Exchange-Point-Konnektivität, da es hohe Kapazität mit einer ausgereiften Anbieterbasis kombiniert. Wettbewerbsfähige Preise und bewährte Interoperabilität haben dieses Segment für viele offene Leitungssysteme geeignet gemacht, die von Netzbetreibern und regionalen Betreibern genutzt werden. Das 200-Gbps-Segment bleibt für Metro-Edge- und mobile Aggregationsanwendungen außerhalb der größten Hubs relevant, wo Verkehrsdichte und Leistungsanforderungen unterschiedlich sind. Legacy-Systeme mit bis zu 100 Gbps bedienen weiterhin langfristige metropolitane Schaltkreise und öffentliche Dunkelglasfasernutzer, während neue Installationen zunehmend direkt zu 400 Gbps übergehen.
Das über-400-Gbps-Segment wird voraussichtlich bis 2031 mit einer CAGR von 11,58 % wachsen, der schnellsten Rate unter den gemeldeten Kapazitätsbändern. Die Marktgröße des europäischen Metro-DWDM für dieses Segment wird durch den Übergang von 800G-Feldversuchen zu kommerziellen Bereitstellungen auf Routen mit konzentriertem Rechenzentrumsdatenverkehr geprägt. Core-Backbones Bereitstellung im April 2026 auf der Route Frankfurt–Amsterdam zeigte, dass 800G in den Produktionsbetrieb auf stark frequentierten europäischen Korridoren einzieht. Die OIF-800ZR-Vereinbarung, die Ende 2024 abgeschlossen wurde, schuf einen hardwareneutralen steckbaren Formfaktor, der Wechselkosten reduzieren und die Beschaffungsflexibilität verbessern kann. Dies kann die Akzeptanz bei mittelgroen Betreibern fördern, die Vertrauen in die Verfügbarkeit aus mehreren Quellen suchen, bevor sie sich zu Upgrades auf höhere Kapazitäten verpflichten.
Nach Anwendung: Rechenzentrumsverbindung führt bei Anteil und prognostizierter Expansion
Rechenzentrumsverbindungen entfielen im Jahr 2025 auf 29,83 % der Marktgröße des europäischen Metro Dense Wave Division Multiplexing (DWDM). Es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 8,17 % wächst und damit bei den gemeldeten Anwendungen nach Anteil und prognostizierter Rate führt. Neue Campusse benötigen Verbindungen mit geringer Latenz zu anderen Einrichtungen, Internet-Exchanges und Cloud-Umgebungen, oft bevor ihre eigene Rechenkapazität vollständig aktiv ist. Diese Workloads bevorzugen zweckgebundene DWDM-Verbindungen, da sie hochkapazitive Wellenlängen, vorhersehbare Leistung und effizienten Stromverbrauch an dichten städtischen Standorten erfordern. Nokias Auswahl durch EXA Infrastructure im Mai 2025 für ein 1,2-T-pro-Kanal-System demonstriert die Leistungsanforderungen, die mit dieser Konnektivität verbunden sind.
Mobiles Backhaul und Fronthaul bilden den zweitgrößten Anwendungsbereich und geben dem Segment eine direkte Verbindung zu Funknetzinvestitionen. Ihre Nachfrage ist an die 5G-Standalone- und 5G-Advanced-Verdichtung gebunden, insbesondere dort, wo die Glasfaserkapazität der Zugangsringe erschöpft ist und Latenzanforderungen streng sind. Breitband- und Zugangsnetzaggregation bietet eine stabilere Nachfrage, da Glasfaserendpunkte Vermittlungsstellen mit zentralen Präsenzpunkten verbinden und der Datenverkehr vorgelagert wird. Die Glasfaser-bis-zum-Gebäude-Abdeckung erreichte bis Ende 2025 77,2 % der europäischen Haushalte und unterstützt weitere Upgrades der Aggregationsnetzwerke. Unternehmens-Wellenlängendienste, Versorgungsunternehmen-Konnektivität sowie Forschungs- und Bildungsnetzwerke bieten eine Basislinie, die weniger von Hyperscale-Bauprojekten abhängig ist und Beschaffungsmuster stabilisieren kann.
Nach Endnutzer: Kommunikationsdienstleister führen, während Cloud-Käufer an Einfluss gewinnen
Kommunikationsdienstleister entfielen im Jahr 2025 auf 57,84 % des europäischen Metro-DWDM-Marktanteils. Ihr Besitz von Glasfaser, Leitungsrechten, Betriebszentren und etablierter Transportinfrastruktur gibt ihnen eine zentrale Rolle bei metropolitanen Ausgabenentscheidungen. Sie beschaffen Systeme für die Backbone-Modernisierung, den 5G-Transport, die Zugangsnetzaggregation und die laufende Wartung von Diensten, die bereits auf bestehenden Routen übertragen werden. Unternehmen und öffentliche Einrichtungen bilden eine kleinere, aber stetige Endnutzerbasis mit Anforderungen, die sich von denen großer Cloud-Käufer unterscheiden. Unternehmenskunden bevorzugen häufig verwaltete Wellenlängenverträge gegenüber dem direkten Eigentum, da sie Kapazitäten erhalten können, ohne komplexe optische Systeme verwalten zu müssen.
Cloud- und Rechenzentrumsanbieter werden voraussichtlich bis 2031 mit einer CAGR von 8,94 % wachsen. Sie installieren zunehmend proprietäre metropolitane Kapazitäten zwischen colozierten Campussen in Frankfurt und Amsterdam, anstatt sich ausschließlich auf von Netzbetreibern bereitgestellte Wellenlängen zu verlassen. Die europäische Cloud-Souveränitätsarbeit erhöht die Bedeutung von Datenspeicherungs-, Sicherungs- und Prüfungsanforderungen bei Infrastrukturentscheidungen. Die staatliche Nachfrage ist auch mit souveränen Cloud-Programmen und umfassenderen europäischen Rechenzentrumskapazitätsplänen verbunden, die eine sichere lokale Konnektivität erfordern. Anbieter reagieren mit kompakten Plattformen und niedrigeren Mindestbestellmengen für Campus-Netzwerke, was ihre adressierbare Käuferbasis erweitert.
Geografische Analyse
Deutschland hielt im Jahr 2026 einen Anteil von 25,47 % am europäischen Metro-DWDM-Markt und ist damit die größte gemeldete Länderposition. Frankfurts Rolle als Verbindungszentrum, das DE-CIX-Ökosystem und das 400G- und 800G-Modernisierungsprogramm der Deutschen Telekom unterstützen wiederkehrende optische Transportupgrades. Im Februar 2026 setzte TKRZ Stadtwerke GmbH aktives Smartoptics-DWDM ein, um das Datacenter Munster Osnabrück-Projekt zu unterstützen. Diese Aktivität zeigt, dass die Nachfrage über nationale Netzbetreiber hinaus auf regionale Netzwerkbetreiber und neue Rechenzentrumsstandorte ausgedehnt wird.
Spanien wird voraussichtlich bis 2031 mit einer CAGR von 7,26 % wachsen, der schnellsten gemeldeten Länderrate. Hyperscale-Verpflichtungen, grenzüberschreitende Glasfaserentwicklung und Edge-Rechenzentrumsbereitstellungen unterstützen diese Position, indem sie die Nachfrage an wichtigen nationalen Gateway-Standorten erhöhen. Im Februar 2025 kündigte Nokia eine mehrjährige Vereinbarung zur Bereitstellung KI-fähiger Netzwerklösungen für die 17 Edge-Rechenzentren von Telefonica in Spanien an. Orange Wholesale eröffnete 2026 Dunkelglasfaserrouten zwischen Spanien und Deutschland über den Somport-Pass und schuf damit einen geografisch diversifizierten Weg nach Paris und Frankfurt.
Das Vereinigte Königreich und Frankreich sind der zweit- und drittgrößte Ländermarkt. London und Paris bleiben wichtige Standorte für Colocation, Cloud-Verbindungen, netzbetreiberunabhängige Einrichtungen und die Transportnetzwerke, die sie verbinden. Frankreichs Strominfrastruktur zieht die Aufmerksamkeit von Hyperscalern auf sich, was die Nachfrage nach Rechenzentrumsverbindungen bis 2028 erhöhen kann, da neue Kapazitäten dedizierte Stadtverbindungen erfordern. Italien, die Benelux-Länder, die nordischen Länder sowie Mittel- und Osteuropa fügen ebenfalls Nachfrage durch Glasfaserprogramme und 5G-Standalone-Bereitstellungen jenseits des ursprünglichen FLAP-D-Kerns hinzu. Der Europäische Rechenzentrumsverband berichtete, dass neue Kapazitäten zunehmend auf Südeuropa, die nordischen Länder, Mittel- und Osteuropa sowie Tier-2-Metropolregionen verteilt werden.
Wettbewerbslandschaft
Der europäische Metro-DWDM-Markt ist auf Systemebene mäßig konsolidiert, während Komponentenversorgung und Netzwerksoftware fragmentierter bleiben. Nokia, Ciena und Ekinops halten führende Positionen bei Komplettsystemangeboten, die Netzbetreiber- und Rechenzentrumstransportanforderungen bedienen. Nokia schloss im Februar 2025 die Übernahme von Infinera für 2,3 Milliarden USD ab und kombinierte damit Fähigkeiten integrierter photonischer Schaltkreise in den Bereichen Metro-, Langstrecken- und Unterseekabel-Optik. Das kombinierte Unternehmen erwartet bis 2027 mehr als 200 Millionen EUR (226 Millionen USD) an vergleichbaren Netto-Betriebsgewinnsynergien, was seine Wettbewerbsposition bei Rechenzentrumsverbindungen stärkt.
Das zentrale Wettbewerbsproblem ist die Kluft zwischen integrierten Plattformangeboten und offenen Leitungssystemangeboten. Anbieter, die beides anbieten können, sind bei Ausschreibungen besser positioniert, bei denen Betreiber sowohl Komplettsysteme als auch die Flexibilität disaggregierter Designs wünschen. Ribbon Communications, Fujitsu und NEC konkurrieren um Projekte mittelgroßer Anbieter, bei denen Interoperabilität, etablierter Engineering-Support und lange Gerätelebenszyklen wichtig sind. IP Infusion unterstützt die Disaggregation über seine OcNOS-SP-Plattform, die nach eigenen Angaben in mehr als 600 Betreibernetzwerken in 60 Ländern eingesetzt wurde.
Formale Interoperabilität wird zu einem Qualifikationsfaktor bei europäischen Beschaffungen. ITU-T G.698.4, OpenROADM sowie OIF-400ZR- und 800ZR-Vereinbarungen ermöglichen es Geräten mehrerer Anbieter, auf gemeinsamen Systemen zu betreiben. Eine frühzeitige Validierung von 800G- und aufkommenden 1,6T-Fähigkeiten kann den Zugang zu Projekten ermöglichen, die dokumentierte Interoperabilität und nicht nur Produktleistungsansprüche erfordern. Nokias EXA-Infrastructure-Vertrag von 2025 lieferte ein 1,2-T-pro-Kanal-System für ein multinationales Netzwerk und zeigt den Fokus auf hochkapazitive optische Konnektivität. Nokias Telefonica-Vereinbarung in Spanien stimmte auch seine optischen und KI-fähigen Netzwerkangebote mit der Edge-Rechenzentrumsbereitstellung ab.
Branchenführer im europäischen Metro Dense Wave Division Multiplexing (DWDM)
-
Nokia Corporation
-
Ciena Corporation
-
Ekinops S.A.
-
Ribbon Communications Inc.
-
Smartoptics AS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: Core-Backbone aktivierte die Nokia GX Series 800G auf der DWDM-Route Frankfurt–Amsterdam mit CHM7-Leitungskarten, die 800G-Wellenlängen unterstützen und eine Gesamtkapazität von 2 × 1,2 Tbit/s liefern. Weitere europäische Routen sind für dasselbe Upgrade geplant.
- Februar 2026: TKRZ Stadtwerke GmbH in Deutschland rüstete sein Backbone auf aktives Smartoptics-DWDM auf und verwendete dabei kompakte 1U-offene Leitungssysteme sowie 100G- und 400G-Transponder für den Datacenter Munster Osnabruck-Campus und zwei bestehende Rechenzentren.
- Dezember 2025: eww ITandTEL in Österreich wechselte von einer 100G-MPLS-Architektur zu einem vollständig disaggregierten 400G-IP-über-DWDM-Design mit IP Infusion OcNOS-SP-PLUS, UfiSpace und Edgecore White-Box-Hardware sowie 400G-ZR+-Steckmodulen von EPS Global. Der Betreiber nannte Datensouveränität und niedrigere Gesamtbetriebskosten als primäre Treiber.
- Mai 2025: EXA Infrastructure wählte Nokias 1,2-T-pro-Kanal-ICE7-optische Transportlösung aus, um sein 155.000 km umfassendes Netzwerk in 37 Ländern aufzurüsten, mit Schwerpunkt auf hochkapazitiver, latenzarmer Rechenzentrumskonnektivität.


Berichtsumfang des europäischen Metro Dense Wave Division Multiplexing (DWDM) Marktes
Die Einnahmen des europäischen Metro Dense Wave Division Multiplexing (DWDM) Marktes werden durch den Verkauf von DWDM-Hardware, Softwarelizenzen und -abonnements sowie damit verbundenen Bereitstellungs-, Integrations-, Netzwerkmanagement-, Wartungs- und Supportdienstleistungen generiert, die an Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen, Regierungsorganisationen und andere Endnutzer erbracht werden.
Der Bericht über den europäischen Metro Dense Wave Division Multiplexing (DWDM) Markt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Übertragungskapazität (bis zu 100 Gbps, 200 Gbps, 400 Gbps und über 400 Gbps), Anwendung (Rechenzentrumsverbindung, mobiles Backhaul und Fronthaul, Breitband- und Zugangsnetzaggregation sowie weitere Anwendungen), Endnutzer (Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen sowie Regierung und öffentlicher Sektor) und Land (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Bis zu 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Über 400 Gbps |
| Rechenzentrumsverbindung |
| Mobiles Backhaul und Fronthaul |
| Breitband- und Zugangsnetzaggregation |
| Weitere Anwendungen |
| Kommunikationsdienstleister |
| Cloud- und Rechenzentrumsanbieter |
| Unternehmen |
| Regierung und öffentlicher Sektor |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Übertragungskapazität | Bis zu 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Über 400 Gbps | |
| Nach Anwendung | Rechenzentrumsverbindung |
| Mobiles Backhaul und Fronthaul | |
| Breitband- und Zugangsnetzaggregation | |
| Weitere Anwendungen | |
| Nach Endnutzer | Kommunikationsdienstleister |
| Cloud- und Rechenzentrumsanbieter | |
| Unternehmen | |
| Regierung und öffentlicher Sektor | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Metro-DWDM-Markt?
Die Marktgröße des europäischen Metro-DWDM wird im Jahr 2026 auf 2,13 Milliarden USD und bis 2031 auf 2,88 Milliarden USD bei einer CAGR von 6,22 % prognostiziert, angetrieben durch höhere metropolitane Transportanforderungen in Cloud-, KI-, Video- und Mobilfunknetzwerken. Die Prognose spiegelt die Nachfrage nach dichteren Wellenlängenkapazitäten auf etablierten Glasfaserrouten wider.
Was treibt die Nachfrage nach Metro-DWDM in Europa an?
Rechenzentrumsverbindungen, KI-Datenverkehr zwischen verteilten Rechenstandorten, Cloud-Bereitstellung, Videodatenverkehr und 5G-Transportupgrades sind wichtige Nachfragefaktoren auf dichten Metropolrouten und expandierenden regionalen Netzwerkhubs.
Welche Komponente hat den größten Anteil in Europa?
Hardware hielt im Jahr 2025 einen Anteil von 81,37 %, da Netzwerke Transponder, ROADMs, Verstärker und kohärente optische Module benötigen, bevor Dienste auf neuen oder aufgerüsteten metropolitanen Verbindungen aktiviert werden können.
Welche Übertragungskapazität expandiert am schnellsten?
Über 400 Gbps wird voraussichtlich bis 2031 mit einer CAGR von 11,58 % wachsen, da 800G von Feldversuchen in den kommerziellen Einsatz auf prioritären europäischen Rechenzentrumrouten übergeht.
Welches Land ist der größte europäische Metro-DWDM-Markt?
Deutschland hielt im Jahr 2026 einen Anteil von 25,47 %, unterstützt durch Frankfurts Verbindungsökosystem, Netzwerkmodernisierung, regionale Rechenzentrumsverbindungsprojekte und etablierte Glasfaserinfrastruktur.
Welche Endnutzergruppe expandiert am schnellsten?
Cloud- und Rechenzentrumsanbieter werden voraussichtlich bis 2031 mit einer CAGR von 8,94 % wachsen, da sie proprietäre metropolitane optische Verbindungen zwischen colozierten Campussen, Cloud-Einrichtungen und regionalen Gateways aufbauen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

