
Tamanho e Participação do Mercado de Módulos LTPS LCD para Automóveis na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
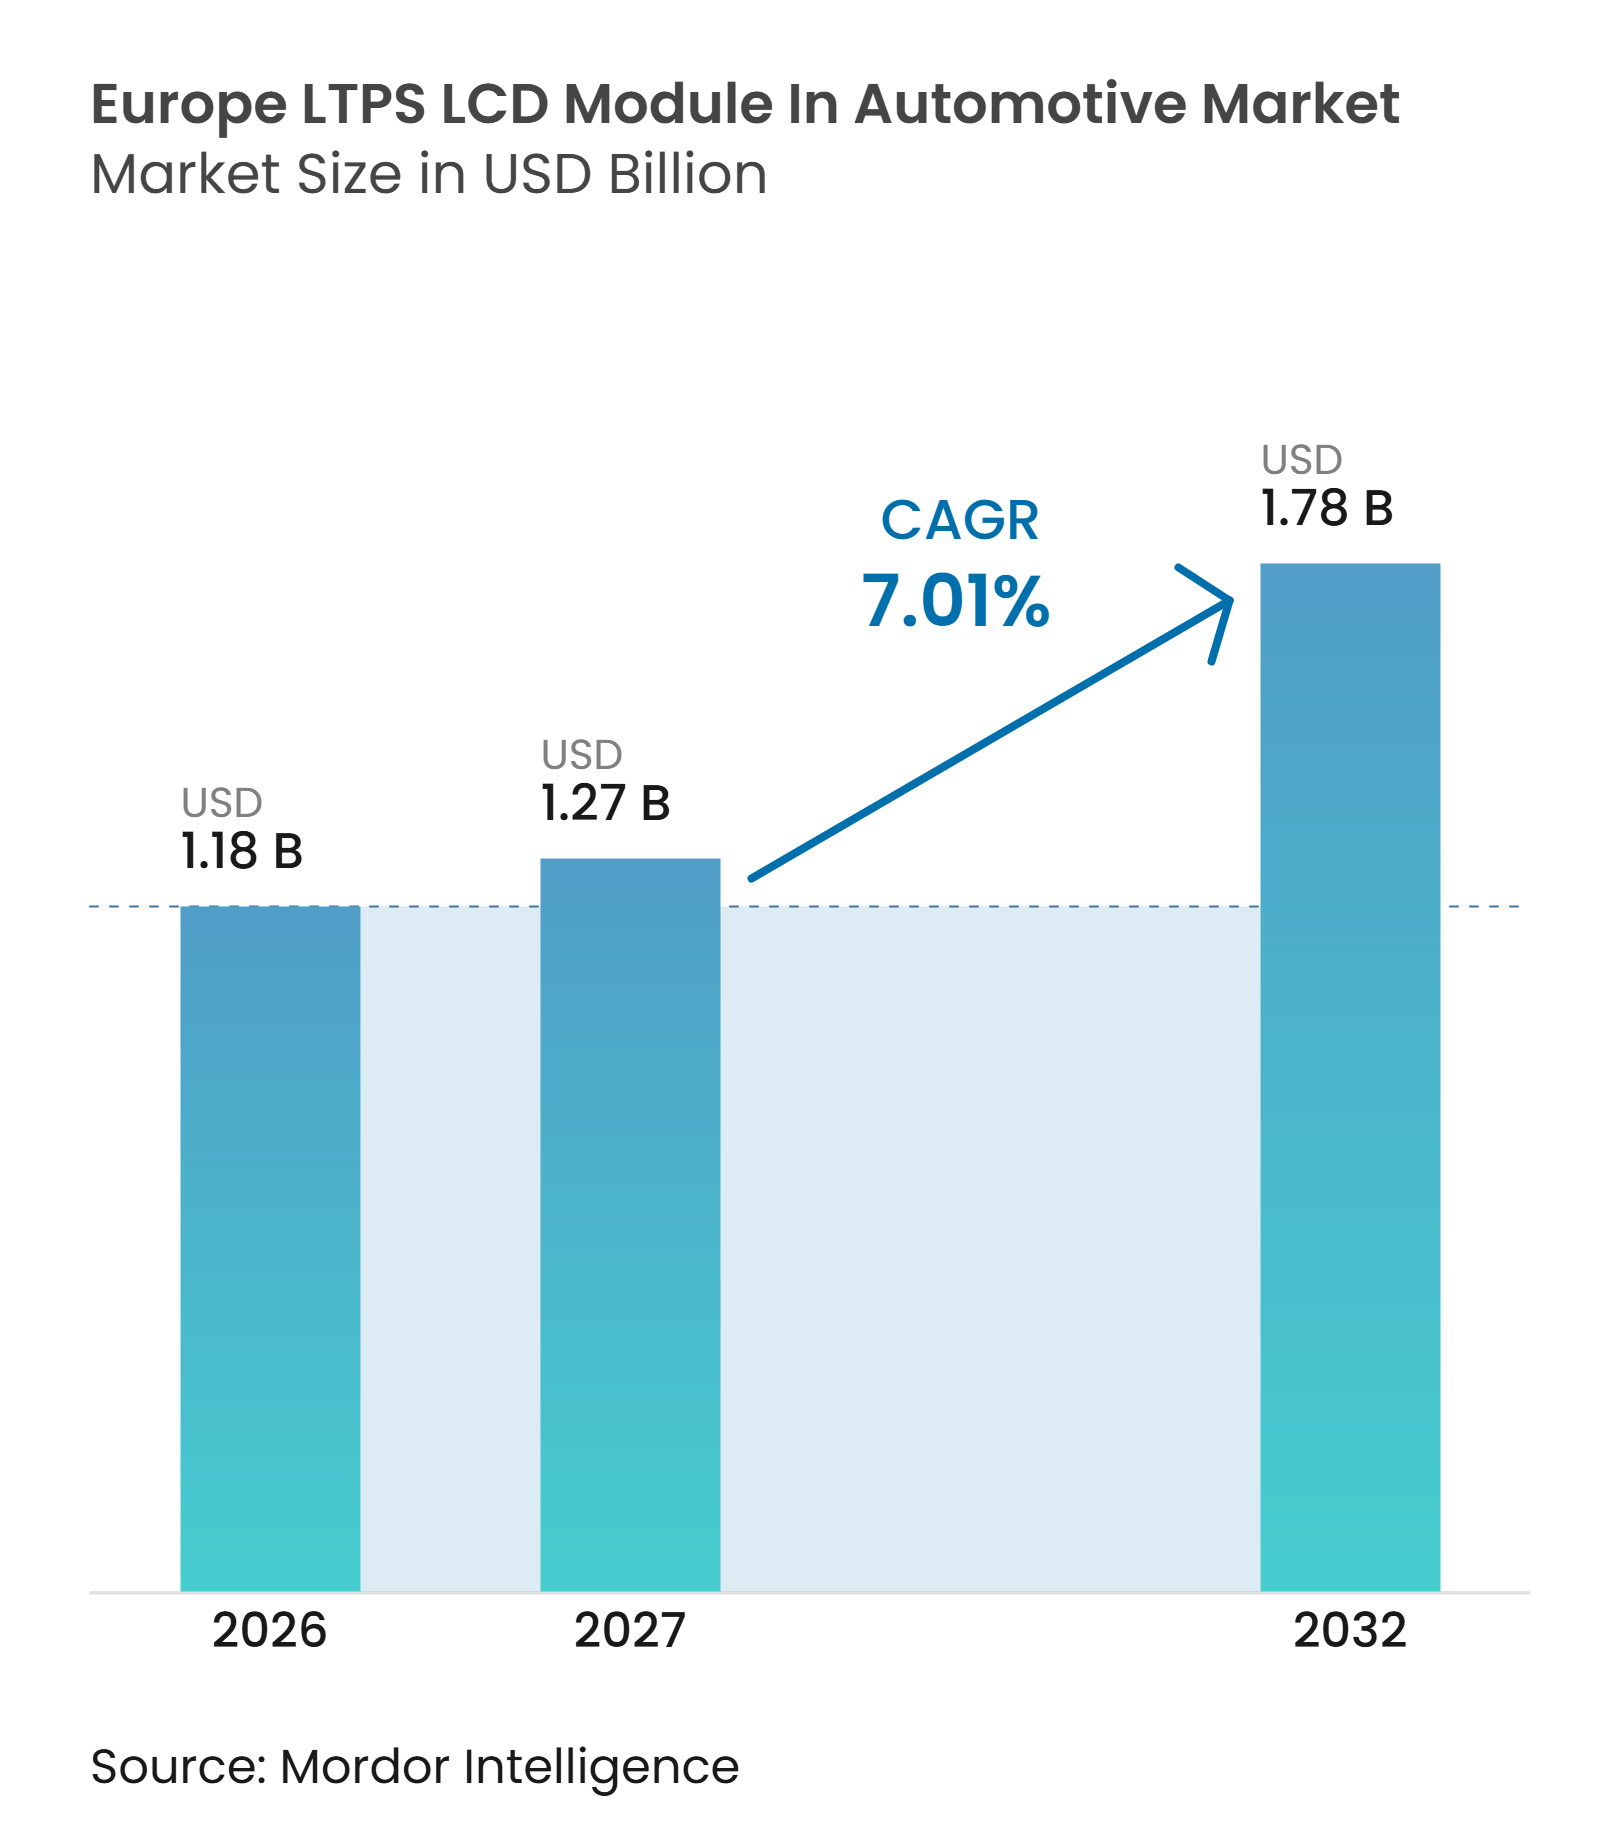
| Tamanho do mercado no ano base (2026) | 1.18 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.01 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Módulos LTPS LCD para Automóveis na Europa por Mordor Intelligence
O tamanho do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa está projetado para expandir de 1,18 bilhões de USD em 2026 e 1,18 bilhões de USD em 2027 para 1,78 bilhões de USD até 2032, registrando um CAGR de 7,01% entre 2027 e 2032. Os fabricantes de automóveis estão substituindo telas separadas por displays maiores que suportam funções de veículos conectados e controles digitais. Essa mudança favorece os módulos LTPS LCD porque oferecem alta resolução, resposta rápida e uma base de custo menor do que as alternativas OLED. Os fornecedores europeus também estão atribuindo maior valor aos módulos de display que integram funções de toque, desempenho óptico e compatibilidade de software. O mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa, portanto, depende não apenas da produção de veículos, mas também da velocidade com que os sistemas de cockpit avançam em direção a displays maiores e mais integrados. A pressão de preços e os longos períodos de qualificação continuarão a moldar os retornos dos fornecedores e o ritmo de adoção de tecnologia.
Principais Conclusões do Relatório
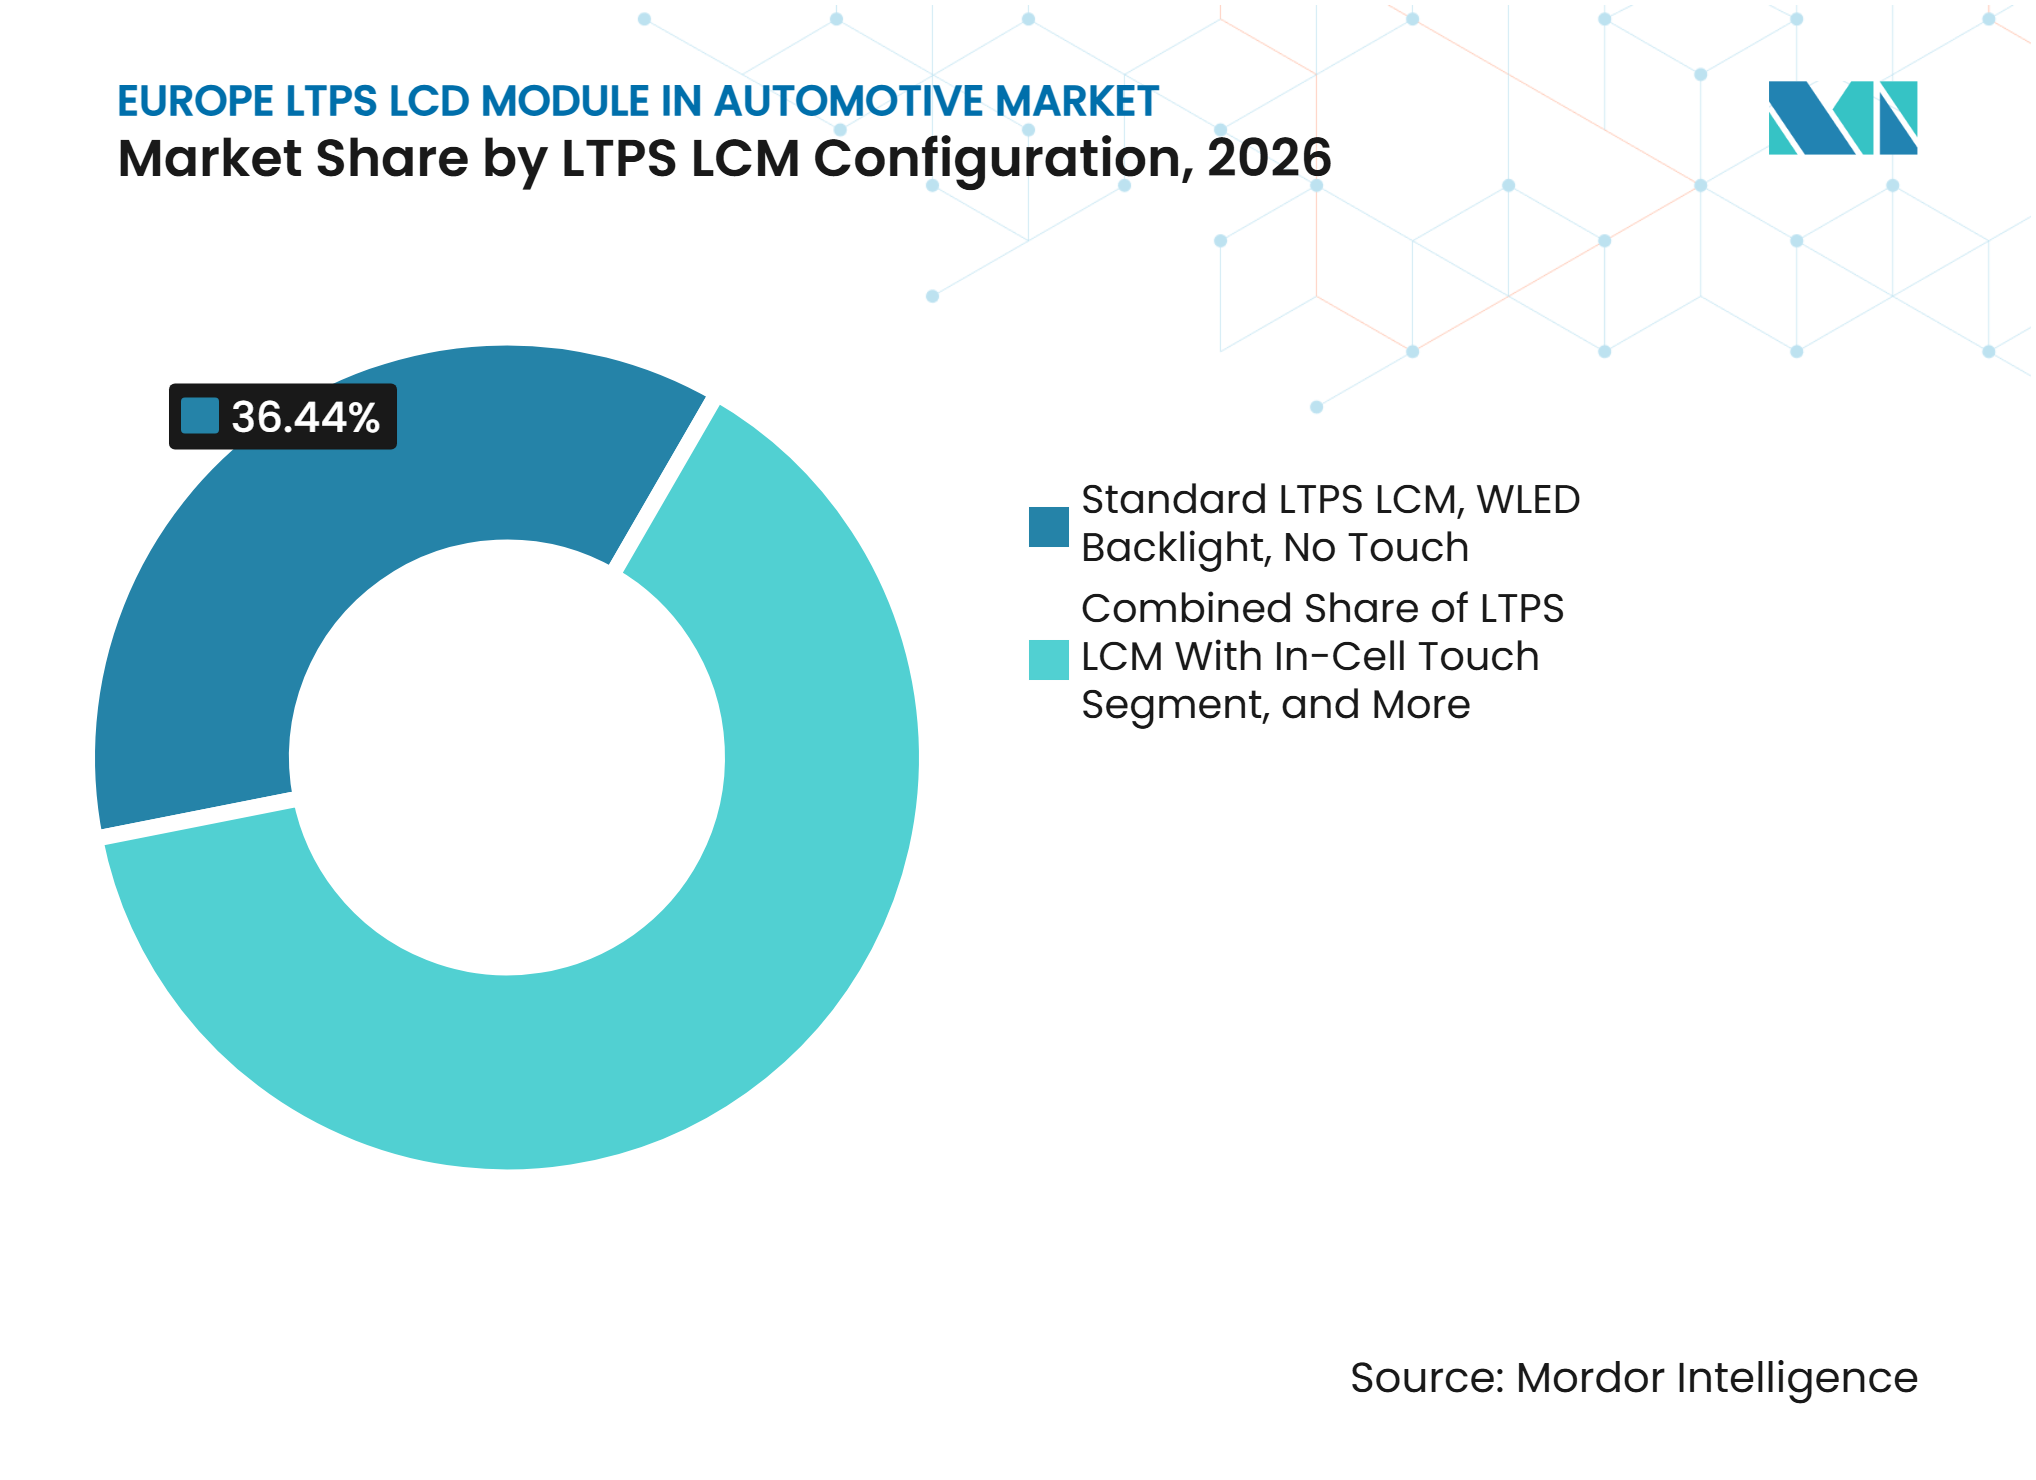
- Por configuração, o LCM LTPS Padrão com retroiluminação WLED e configuração sem toque detinha 36,44% da participação do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa em 2026, enquanto o LCM LTPS com retroiluminação mini-LED e toque in-cell está projetado para expandir a um CAGR de 8,97% até 2032.
- Por aplicação, o Painel Central e Infotainment representou 42,82% do tamanho do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa em 2026, enquanto o Console Central de Pilar a Pilar está projetado para expandir a um CAGR de 8,74% até 2032.
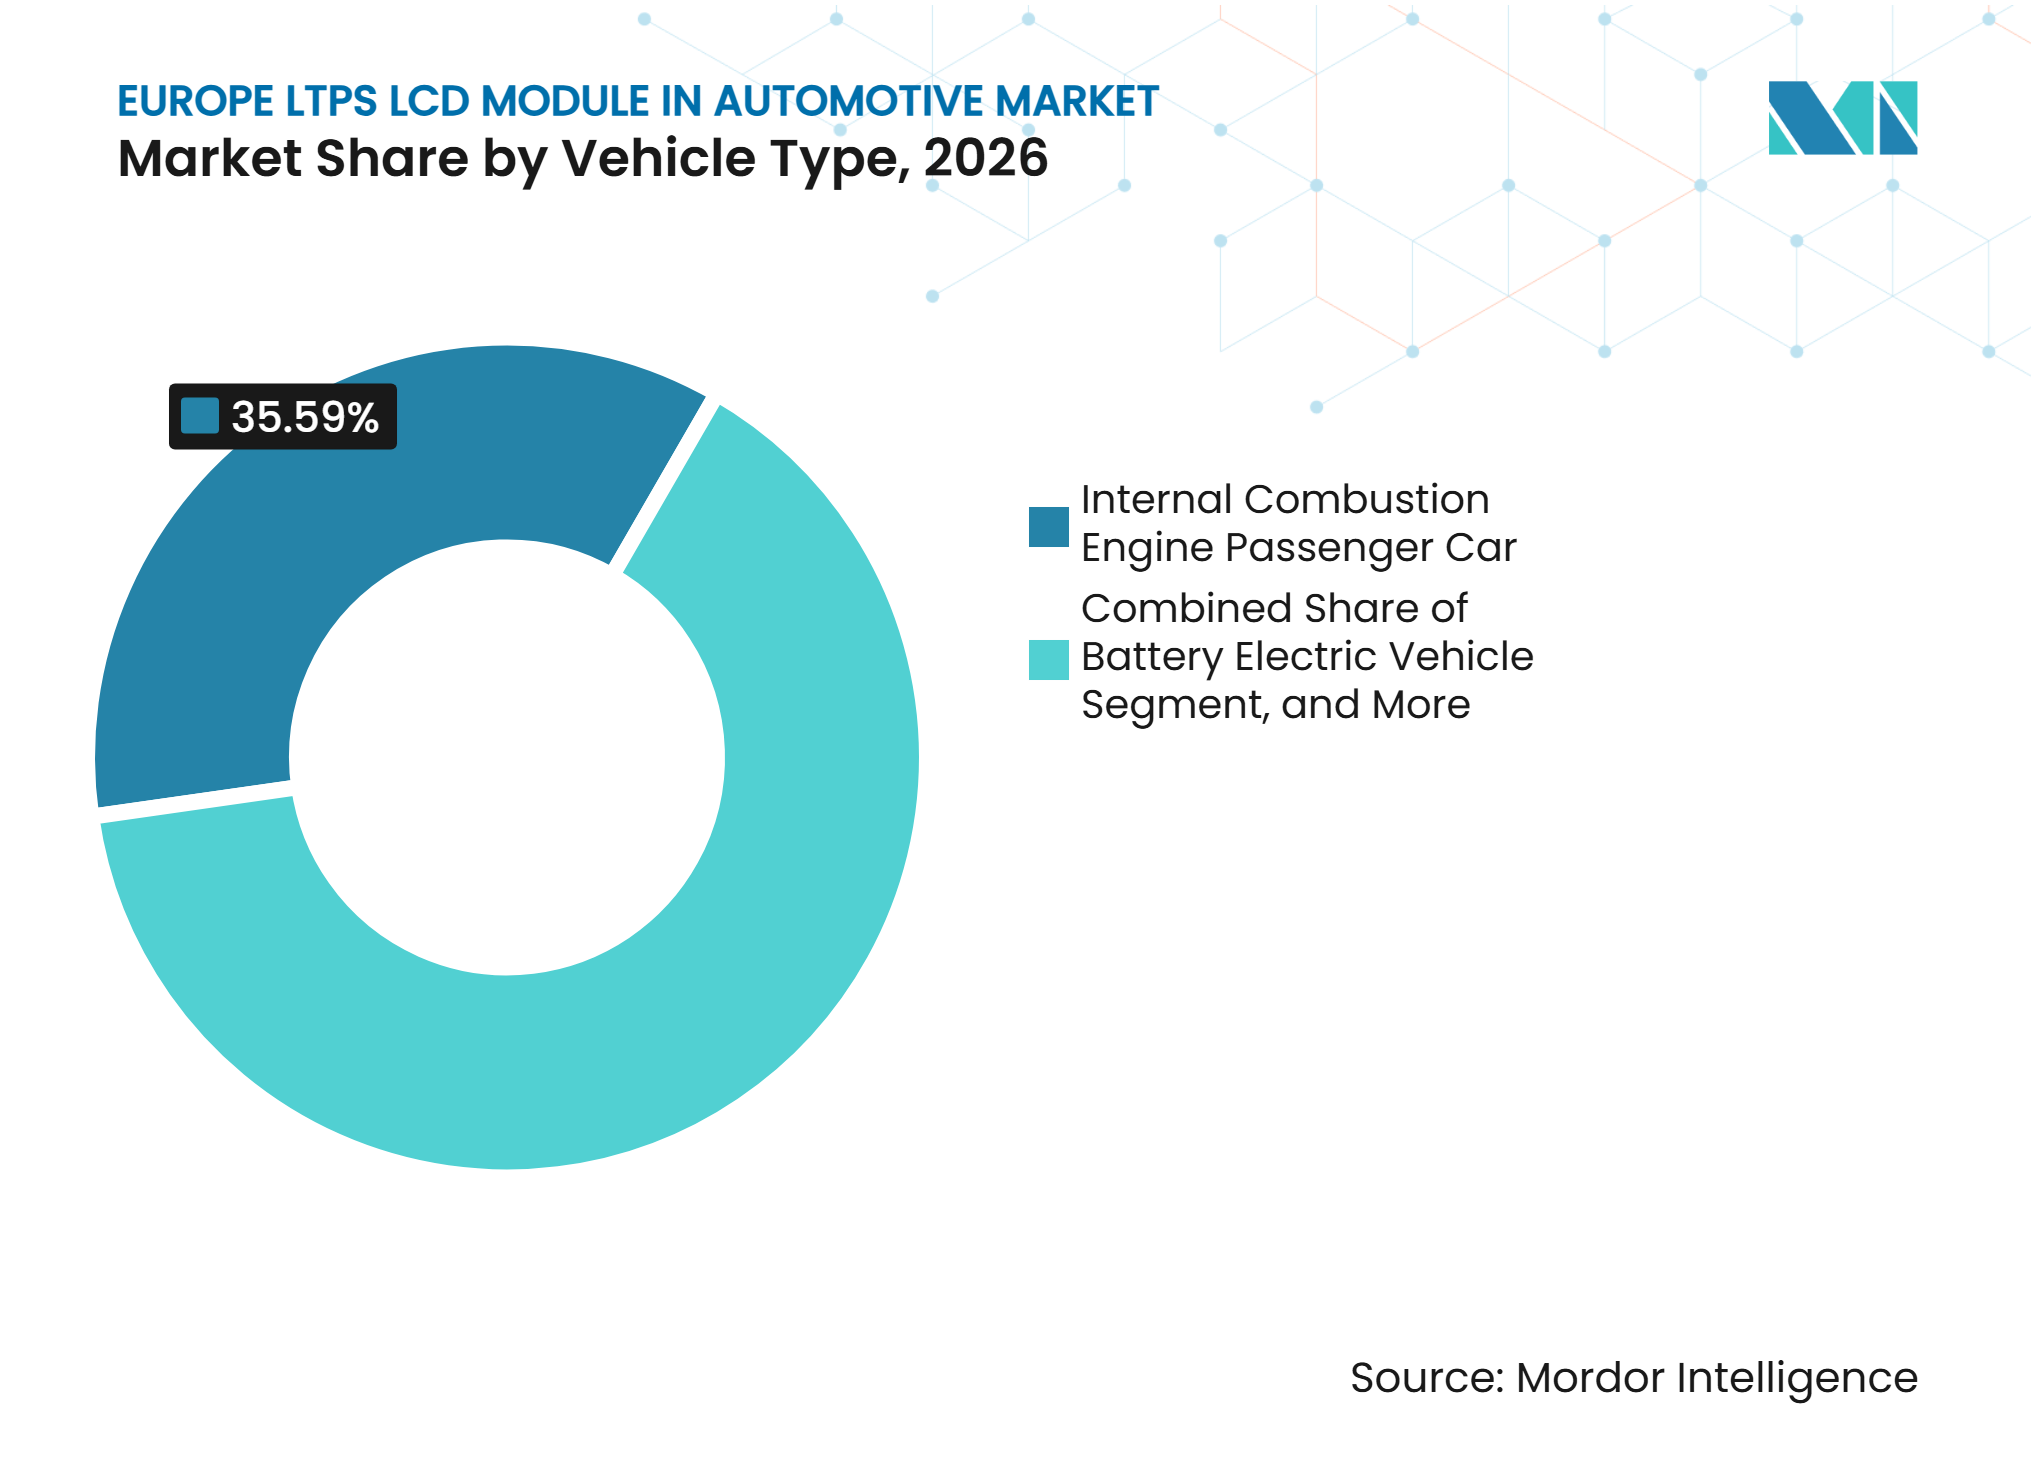
- Por tipo de veículo, os carros de passageiros com motor de combustão interna detinham 35,59% da participação do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa em 2026, enquanto os veículos elétricos a bateria estão projetados para expandir a um CAGR de 8,84% até 2032.
- Por processo de colagem, o Filme sobre Vidro detinha 63,14% da participação de receita em 2026, enquanto o Chip sobre Vidro está projetado para expandir a um CAGR de 8,78% até 2032.
- Por geografia, a Alemanha detinha 28,39% da participação de receita em 2026 e está projetada para expandir a um CAGR de 8,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento do Conteúdo de Cockpit Inteligente por Veículo | +1.6% | Alemanha, Reino Unido, Restante da Europa | Médio prazo (2-4 anos) |
| Maior Adoção de LTPS em Veículos Elétricos e Híbridos | +1.4% | Alemanha, França, Itália | Longo prazo (≥ 4 anos) |
| Demanda por Displays de Alta Luminosidade e Alta Resolução | +1.2% | Global, com ganhos iniciais na Alemanha e no Reino Unido | Médio prazo (2-4 anos) |
| Expansão da Integração de Toque In-Cell | +0.9% | Núcleo da Ásia-Pacífico, com expansão para a Europa | Curto prazo (≤ 2 anos) |
| Atualizações de Display em Veículos Premium Europeus | +0.7% | Alemanha, Reino Unido | Médio prazo (2-4 anos) |
| Migração de Fornecedores de Painéis para Segmentos de Receita Automotiva | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Conteúdo de Cockpit Inteligente por Veículo
A consolidação do domínio do cockpit está aumentando a demanda por displays maiores no mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa. Os fabricantes de automóveis estão integrando navegação, climatização, mídia e informações do condutor em menos superfícies de display. Essa abordagem aumenta a importância da resolução, luminosidade e conexões de software confiáveis. A Visteon reportou 3,5 bilhões de USD em novos negócios de display conquistados durante 2025, demonstrando a demanda contínua por programas de cockpit centrados em display.[1] A mudança oferece aos fornecedores de módulos uma razão mais forte para combinar hardware com capacidades de calibração e integração de sistemas. Também torna a qualidade da coordenação entre display e controlador mais importante durante o desenvolvimento do veículo.
Maior Adoção de LTPS em Veículos Elétricos e Híbridos
Os veículos elétricos a bateria e híbridos utilizam mais controles digitais do que os projetos de veículos tradicionais. Seus sistemas de cabine apresentam status da bateria, autonomia, frenagem regenerativa e funções de software por meio de interfaces digitais. Esses requisitos sustentam a demanda por displays LTPS com imagens nítidas e operação habilitada para toque. A LG Display declarou que seu negócio automotivo de LCD LTPS manteve desempenho estável por meio das vendas de veículos de clientes-chave em 2026.[2] O mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa também se beneficia à medida que os fabricantes de automóveis reutilizam arquiteturas de cockpit em plataformas de veículos elétricos a bateria, híbridos e de combustão. Essa reutilização pode oferecer aos fornecedores ciclos de produção mais longos em programas de veículos relacionados.
Demanda por Displays de Alta Luminosidade e Alta Resolução
Os programas de veículos europeus exigem displays que permaneçam legíveis em condições de iluminação variáveis. A tecnologia LCD LTPS suporta alta densidade de pixels e luminosidade para aplicações de painel central e informações do condutor. Telas maiores também elevam as expectativas de saída de luz uniforme e baixa reflexão. Essas necessidades criam espaço para retroiluminação mini-LED em aplicações premium onde o contraste é um fator de compra importante. O mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa está, portanto, avançando em direção a especificações que recompensam o desempenho óptico em vez do preço do painel isoladamente. Os fornecedores também devem demonstrar qualidade de imagem estável em diferentes temperaturas e condições de condução.
Expansão da Integração de Toque In-Cell
A integração de toque in-cell reduz o número de camadas em um módulo de display. Isso pode reduzir a espessura e eliminar uma sobreposição de toque separada da montagem. Também suporta as funções multitoque e de gestos solicitadas nas interfaces modernas de cockpit. A Sociedade para Tecnologia da Informação de Display descreve o design de displays automotivos como cada vez mais moldado pelos avanços em IHM e integração de displays.[3] Para o mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa, isso favorece fornecedores com controladores de toque qualificados e processos estabelecidos de validação automotiva. Também permite que os designers utilizem montagens mais compactas em painéis de instrumentos com restrições de espaço.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Erosão de Preços de Displays Automotivos | -0.8% | Global, com impacto desproporcional nos segmentos de volume da Alemanha e da França | Curto prazo (≤ 2 anos) |
| Longos Ciclos de Qualificação Automotiva e de Conquista de Design | -0.6% | Alemanha, Reino Unido, Itália | Médio prazo (2-4 anos) |
| Concentração de Capacidade de Display Avançado no Leste Asiático | -0.4% | Europa | Longo prazo (≥ 4 anos) |
| Rendimento Limitado de LTPS em Fatores de Forma Grandes e Complexos | -0.3% | Núcleo da Ásia-Pacífico, com expansão para a Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Erosão de Preços de Displays Automotivos
A queda nos preços dos painéis pressiona a receita por módulo no mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa. A pressão é mais intensa para as configurações WLED estabelecidas e LTPS de entrada, onde as escolhas de componentes são menos diferenciadas. Os fornecedores de módulos podem proteger as margens de forma mais eficaz quando oferecem retroiluminação avançada, integração de toque ou serviços em nível de sistema. Os fatores de conformidade da UE, incluindo os requisitos REACH e RoHS, adicionam obrigações de materiais e testes aos programas de fornecimento europeus. Esses requisitos tornam o controle de custos importante mesmo quando o conteúdo de display dos veículos aumenta. Eles também tornam o fornecimento de materiais especiais e a documentação do ciclo de vida parte da seleção de fornecedores.
Longos Ciclos de Qualificação Automotiva e de Conquista de Design
Os sistemas de display automotivo requerem validação técnica estendida antes do uso em produção. Esses processos podem atrasar a adoção comercial de novos designs de retroiluminação e toque LTPS. Uma decisão de plataforma tomada em 2026 pode determinar as escolhas de módulos para vários anos de produção posteriores. A Japan Display alterou sua estrutura organizacional em 2026 para operar as atividades automotivas dentro de uma estrutura de negócios unificada. No mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa, a lenta substituição de fornecedores torna as conquistas antecipadas de design e o status de qualificação especialmente valiosos. Também limita a capacidade dos fabricantes de automóveis de alterar as especificações de display durante um ciclo de modelo ativo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de LCM LTPS:
WLED Padrão Mantém Volume, Mini-LED Adiciona Demanda PremiumO LCM LTPS Padrão com retroiluminação WLED e configuração sem toque detinha 36,44% do tamanho do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa em 2026. Sua posição reflete processos de produção estabelecidos e adequação de custo para programas de veículos amplos. Os painéis de instrumentos permanecem um canal importante porque durabilidade e desempenho estável têm mais peso do que contraste premium em muitas aplicações. O toque in-cell com retroiluminação WLED atende sistemas de painel central e infotainment que precisam de interfaces de toque responsivas. O mini-LED sem toque tem um papel mais restrito em displays grandes onde o escurecimento local é importante, mas o toque não é necessário.
O LCM LTPS com retroiluminação mini-LED e toque in-cell está projetado para expandir a um CAGR de 8,97% de 2027 a 2032. A configuração combina entrada de toque com desempenho de contraste adequado para sistemas de cockpit premium. Oferece uma rota intermediária para fabricantes de automóveis que buscam um resultado visual mais forte do que o WLED padrão sem migrar completamente para OLED. Os grandes programas de veículos europeus ainda devem ponderar o custo do módulo, o comportamento térmico e a continuidade do fornecimento. O setor de Módulos LTPS LCD (LCM) para Automóveis na Europa diferenciará cada vez mais as configurações por meio de qualidade óptica e funções integradas, em vez de apenas pelo tamanho do display.



Por Aplicação:
Painel Central Permanece como Núcleo, Pilar a Pilar Amplia o Uso de DisplayO Painel Central e Infotainment representou 42,82% do tamanho do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa em 2026. Permanece a principal interface para navegação, configurações de climatização, mídia e funções do veículo. Os fabricantes de automóveis continuam a introduzir painéis LTPS nessa posição tanto em plataformas premium quanto de volume. As aplicações de painel de instrumentos também sustentam a demanda à medida que os sistemas de informação do condutor se tornam totalmente digitais. O entretenimento para passageiros traseiros permanece menor na Europa porque muitos programas de veículos priorizam as funções de display voltadas para o condutor.
O Console Central de Pilar a Pilar está projetado para expandir a um CAGR de 8,74% até 2032. Esse design une várias funções ao longo do painel de instrumentos e pode simplificar o layout visual do cockpit. Também requer gerenciamento cuidadoso de junções, superfícies curvas, alinhamento óptico e confiabilidade do módulo. A Visteon exibiu sistemas de tela tripla e de pilar a pilar, incluindo aplicações de LCD mini-LED, na CES 2026. Esses programas criam uma oportunidade de maior valor para o mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa, mas também aumentam a complexidade de produção.
Por Tipo de Veículo:
Motor de Combustão Interna Mantém Volume Atual, VEBs Elevam o Conteúdo de DisplayOs carros de passageiros com motor de combustão interna detinham 35,59% da participação do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa em 2026. A base instalada de plataformas de veículos de combustão e seus longos ciclos de produção sustentam essa posição. Esses veículos ainda estão recebendo atualizações de cockpit digital, particularmente em aplicações de painel central. Os veículos híbridos e híbridos plug-in oferecem um caminho de transição porque utilizam sistemas digitais mais recentes enquanto mantêm arquiteturas de veículos estabelecidas. Os veículos comerciais leves contribuem com uma oportunidade menor por meio de displays de telemática e assistência ao condutor.
Os veículos elétricos a bateria estão projetados para expandir a um CAGR de 8,84% de 2027 a 2032. Suas cabines substituem muitos controles físicos por telas para funções do veículo e serviços de software. A eficiência do display também é importante porque o consumo de eletricidade afeta a autonomia do veículo. Os módulos LTPS atendem a essa necessidade enquanto fornecem luminosidade e resolução para interfaces detalhadas. O setor de Módulos LTPS LCD (LCM) para Automóveis na Europa se beneficia do uso de arquiteturas eletrônicas comuns em linhas de veículos elétricos e híbridos.

Por Processo de Colagem:
FOG Lidera o Volume Atual, COG Atende Requisitos PremiumO Filme sobre Vidro detinha 63,14% da participação do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa em 2026. O processo é bem compreendido e funciona com telas planas ou moderadamente curvas usadas em veículos convencionais. Proporciona um equilíbrio prático entre desempenho, rendimento e custo. Os programas de painel de instrumentos e painel central podem usar a colagem de Filme sobre Vidro sem o custo de métodos de montagem mais avançados. Sua base de produção estabelecida também suporta aquisição previsível para montadores de módulos europeus.
O Chip sobre Vidro está projetado para expandir a um CAGR de 8,78% até 2032. A montagem direta do driver no vidro pode ajudar a reduzir a profundidade do módulo e suportar layouts de display mais finos. Isso torna o processo relevante para programas de display curvos e largos que exigem resultados ópticos superiores. O custo adicional é mais aceitável em veículos de luxo e próximos ao premium do que em modelos de entrada de alto volume. À medida que os designs de cockpit se tornam mais integrados, o mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa pode ver maior uso de Chip sobre Vidro em aplicações onde construção fina e qualidade de visualização são prioridades.
Análise Geográfica
Alemanha
A Alemanha detinha 28,39% da participação do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa em 2026 e está projetada para expandir a um CAGR de 8,96% até 2032. BMW, Mercedes-Benz e Volkswagen Group continuam a elevar os requisitos de display em programas de veículos premium e mais amplos. O país também possui uma rede profunda de fornecedores de Nível 1 que podem integrar módulos com eletrônica veicular e software de cockpit. A Alemanha permanece dependente do fornecimento importado de painéis, o que aumenta a importância da qualificação de fornecedores e da disciplina de fornecimento.
Reino Unido
O Reino Unido é um local de alto valor para o mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa porque os fabricantes de veículos de luxo utilizam conteúdo significativo de display por veículo. Jaguar Land Rover, Bentley, Rolls-Royce e Aston Martin buscam design de cockpit diferenciado e alta qualidade óptica. Seus programas podem incluir múltiplas telas, sistemas para passageiros traseiros e displays head-up avançados. O foco na integração de alto valor oferece aos fornecedores uma razão para priorizar o design flexível de módulos e interfaces de software confiáveis.
França, Itália e Restante da Europa
A França apoia o mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa por meio de capacidades de integração de display e iluminação de Nível 1. A Valeo e a Ennostar lançaram um display externo automotivo de alta definição mini-LED na IAA Mobility 2025, ampliando o uso de tecnologia de display avançada além da cabine. Os fabricantes de veículos premium da Itália estabelecem expectativas exigentes para qualidade de imagem e design de interiores. A Samsung Display forneceu 4 painéis de display OLED para a Ferrari Luce em 2026, o que ilustra o referencial de display de alto padrão que envolve os programas de veículos de luxo. A Espanha e outros locais europeus adicionam demanda por meio de montagem por contrato e expansão da fabricação de veículos elétricos. Esses mercados oferecem uma oportunidade para fornecedores que podem adaptar módulos LTPS a programas de veículos de volume sensíveis ao custo.
Cenário Competitivo
Concentração do Mercado
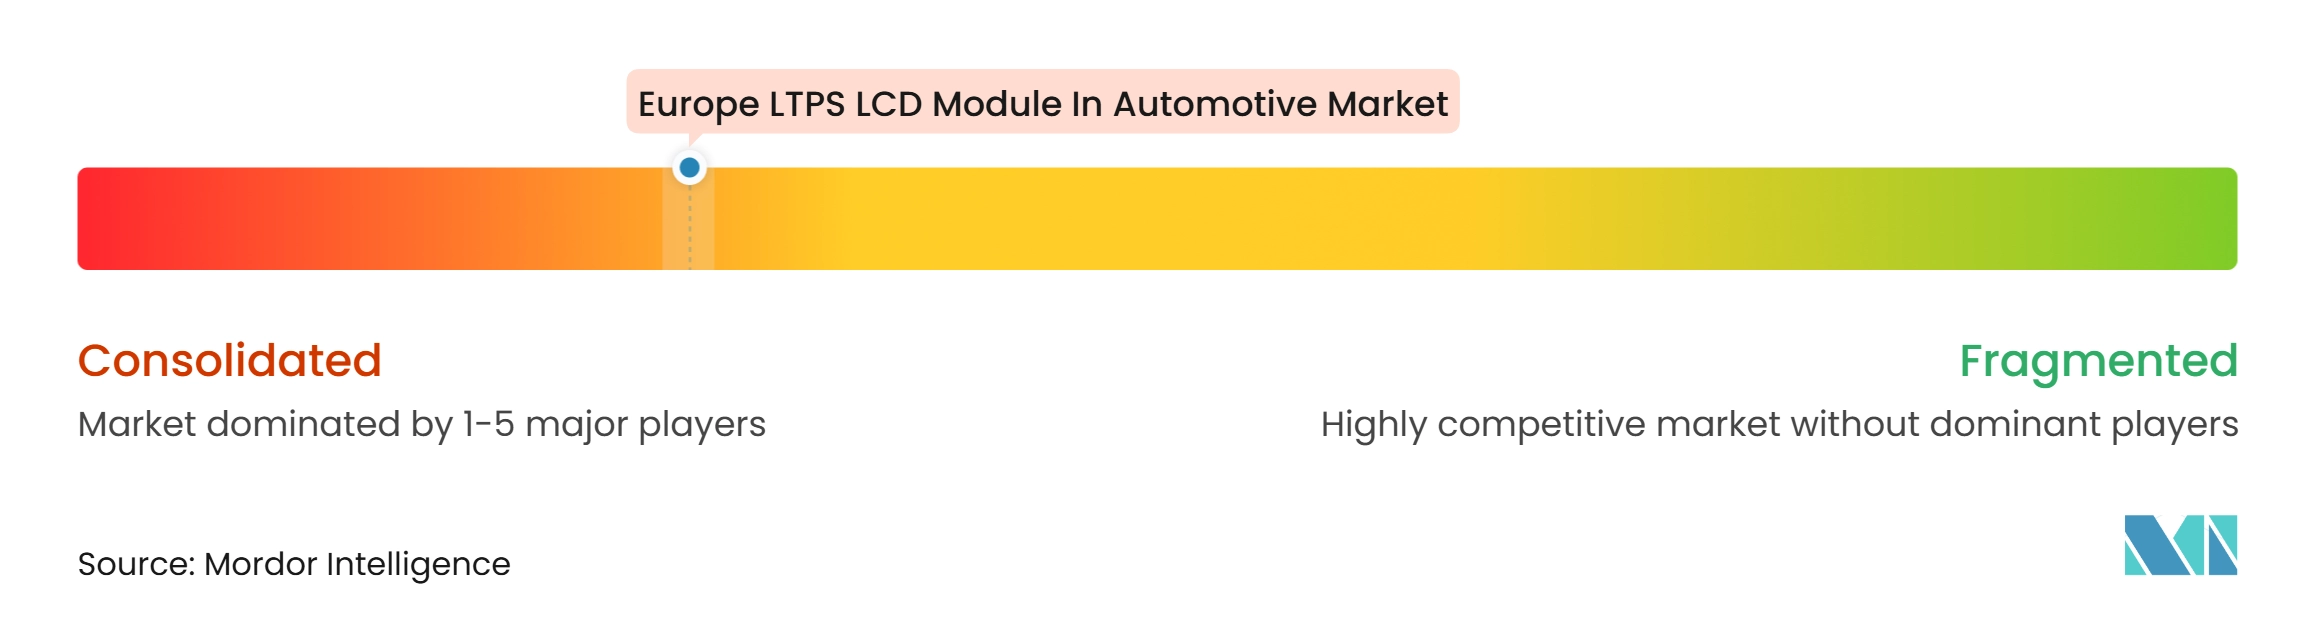
O mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa possui uma base de fornecimento de painéis concentrada e um grupo mais amplo de integradores de sistemas. A concorrência centra-se na qualidade do display, histórico de qualificação, integração de toque e capacidade de trabalhar com software de cockpit. Os fornecedores de Nível 1 estabelecidos mantêm um papel importante porque os fabricantes de automóveis exigem que os módulos atendam às necessidades de confiabilidade e segurança em nível de veículo. Os requisitos de segurança funcional ISO 26262 podem retardar a entrada de fornecedores sem programas automotivos comprovados. Isso torna as conquistas de design estabelecidas valiosas em todo o mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa.
Os fornecedores de painéis estão avançando em direção a papéis mais amplos de sistemas automotivos. A CarUX concluiu sua aquisição da Pioneer em dezembro de 2025, combinando capacidades de display, áudio e interface homem-máquina. A Japan Display integrou suas atividades de display automotivo em uma estrutura de negócios unificada em 2026. Essas ações mostram como os fornecedores estão buscando mais valor nos sistemas de cockpit em vez de apenas vender painéis.
Os integradores europeus devem continuar a corresponder a essa oferta mais ampla com suporte de software, engenharia óptica e execução confiável de programas. As conquistas de negócios de display da Visteon em 2025 mostram que os fornecedores estabelecidos podem manter o impulso por meio de expertise em sistemas. A CarUX e a Pioneer fornecem um exemplo de uma oferta combinada de cockpit que vincula displays com software de áudio e interface. O mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa recompensará os fornecedores que puderem atender tanto às necessidades de componentes quanto de sistemas. As equipes de aquisição também darão maior ênfase à garantia de fornecimento de longo prazo e à capacidade de suportar mudanças de plataforma.
Líderes do Setor de Módulos LTPS LCD para Automóveis na Europa
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
BOE Technology Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Módulos LTPS LCD para Automóveis na Europa Empresas cobertas neste relatório
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Kyocera Corporation
- Varitronix International Limited
- CarUX Technology Inc.
- Continental AG
- Robert Bosch GmbH
- Visteon Corporation
- Valeo S.A.
- Hyundai Mobis Co., Ltd.
- DENSO Corporation
- Nippon Seiki Co., Ltd.
- Marelli Holdings Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Módulos LTPS LCD para Automóveis na Europa
- Agosto de 2026: A Japan Display Inc. concluiu a transferência das instalações de sua fábrica de Tottori para a Yawata Toei Estate, registrando um ganho estimado de 500 milhões de JPY na venda de ativos fixos no período intermediário do segundo trimestre do exercício fiscal de 2027. A alienação conclui o encerramento da linha de produção de painéis automotivos LCD a-Si da instalação, que foi interrompida em março de 2025, e sinaliza a contração da JDI da fabricação em massa de painéis LTPS automotivos em direção ao fornecimento especializado de substratos para aplicações mini-LED e micro-LED.
- Julho de 2026: A JDI implementou uma nova estrutura organizacional com vigência a partir de 1º de julho de 2026, integrando sua divisão de negócios de display automotivo AutoTech, anteriormente prevista para incorporação como subsidiária, de volta à organização-mãe sob uma Divisão de Negócios C&I unificada. A decisão reverte o plano de separação da subsidiária anunciado em maio de 2025, citando mudanças no ambiente de negócios e a conclusão de que as operações integradas maximizam melhor as oportunidades de crescimento e a flexibilidade de produção para programas de display automotivo.
- Maio de 2026: A Samsung Display anunciou o fornecimento exclusivo de 4 painéis de display OLED, abrangendo tamanhos de 6,3 polegadas, 10,1 polegadas, 12 polegadas e 12,9 polegadas, para a Ferrari Luce, cuja estreia mundial ocorreu na Itália em maio de 2026. O binnacle da Luce aplica um design de painel duplo empilhado combinando OLEDs de 12,9 polegadas e 12 polegadas, marcando uma abordagem multicamadas inédita na indústria que estabelece um novo referencial de desempenho óptico para programas de display automotivo ultrapremium europeus.
- Janeiro de 2026: A Visteon Corporation apresentou na CES 2026 sua exposição mais abrangente até o momento, com instalações de tela tripla e de pilar a pilar, módulos de LCD mini-LED, tecnologia de Câmera sob Painel e sistemas de display head-up de próxima geração desenvolvidos por meio de sua parceria com a FUTURUS. A exposição destacou a capacidade da Visteon de fornecer soluções de cockpit centradas em display de segmentos de entrada a luxo, reforçando seu pipeline de conquistas de design de aproximadamente 3,5 bilhões de USD para programas de display assegurados durante 2025.
Escopo do Relatório do Mercado de Módulos LTPS LCD para Automóveis na Europa
O Mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa abrange o desenvolvimento, fabricação e fornecimento de módulos de display de grau automotivo utilizando tecnologia de Silício Policristalino de Baixa Temperatura (LTPS). Esses módulos oferecem visuais de alta resolução, desempenho de display aprimorado e eficiência energética para interfaces avançadas de veículos. O crescimento do mercado é impulsionado pela crescente digitalização dos veículos, adoção de sistemas de cockpit sofisticados e demanda por displays automotivos de alta qualidade.
O Relatório do Mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa é Segmentado por Configuração de LCM LTPS (LCM LTPS Padrão (Retroiluminação WLED, Sem Toque), LCM LTPS com Toque In-Cell (Retroiluminação WLED), LCM LTPS com Retroiluminação Mini-LED (Sem Toque), e LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell), Aplicação (Painel Central/Infotainment, Painel de Instrumentos, Console Central de Pilar a Pilar, e Entretenimento para Passageiros Traseiros e Tela de Passageiro), Tipo de Veículo (Veículo Elétrico a Bateria (VEB), Veículo Elétrico Híbrido / Híbrido Plug-in (VEH/VEHP), Carro de Passageiros com Motor de Combustão Interna (MCI), e Veículo Comercial Leve (VCL)), Processo de Colagem (Filme sobre Vidro (FOG), e Chip sobre Vidro (COG)), e Geografia (Alemanha, Reino Unido, França, Itália, e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| LCM LTPS Padrão, Retroiluminação WLED, Sem Toque |
| LCM LTPS com Toque In-Cell, Retroiluminação WLED |
| LCM LTPS com Retroiluminação Mini-LED, Sem Toque |
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell |
| Painel Central / Infotainment |
| Painel de Instrumentos |
| Console Central de Pilar a Pilar |
| Entretenimento para Passageiros Traseiros e Tela de Passageiro |
| Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido / Híbrido Plug-in |
| Carro de Passageiros com Motor de Combustão Interna |
| Veículo Comercial Leve |
| Filme sobre Vidro |
| Chip sobre Vidro |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Restante da Europa |
| Por Configuração de LCM LTPS | LCM LTPS Padrão, Retroiluminação WLED, Sem Toque |
| LCM LTPS com Toque In-Cell, Retroiluminação WLED | |
| LCM LTPS com Retroiluminação Mini-LED, Sem Toque | |
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell | |
| Por Aplicação | Painel Central / Infotainment |
| Painel de Instrumentos | |
| Console Central de Pilar a Pilar | |
| Entretenimento para Passageiros Traseiros e Tela de Passageiro | |
| Por Tipo de Veículo | Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido / Híbrido Plug-in | |
| Carro de Passageiros com Motor de Combustão Interna | |
| Veículo Comercial Leve | |
| Por Processo de Colagem | Filme sobre Vidro |
| Chip sobre Vidro | |
| Por Geografia | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de Módulos LTPS LCD (LCM) para Automóveis na Europa?
O mercado está projetado em 1,18 bilhões de USD em 2026 e 1,78 bilhões de USD até 2032, com um CAGR de 7,01% de 2027 a 2032.
Qual configuração de LTPS LCD automotivo está se expandindo mais rapidamente na Europa?
O LCM LTPS com retroiluminação mini-LED e toque in-cell está projetado para expandir a um CAGR de 8,97% até 2032.
Qual tipo de veículo cria a demanda mais rápida por módulos LTPS LCD automotivos?
Os veículos elétricos a bateria estão projetados para expandir a um CAGR de 8,84% até 2032 porque suas cabines utilizam mais controles digitais e funções de display.
Por que os fabricantes de automóveis europeus estão usando módulos LTPS LCD em cockpits?
Os módulos LTPS LCD suportam displays de alta resolução, alta luminosidade e habilitados para toque para funções de cockpit conectado a uma base de custo menor do que o OLED.
Qual aplicação detém a maior participação da demanda por LTPS LCD automotivo na Europa?
O Painel Central e Infotainment representou 42,82% em 2026, sustentado por funções de navegação, climatização, mídia e controle do veículo.
Qual país lidera a demanda europeia por LTPS LCD automotivo?
A Alemanha detinha 28,39% da participação de receita em 2026 e está projetada para expandir a um CAGR de 8,96% até 2032.