
Marktgröße und Marktanteil des europäischen LTPS-LCD-Moduls in der Automobilindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
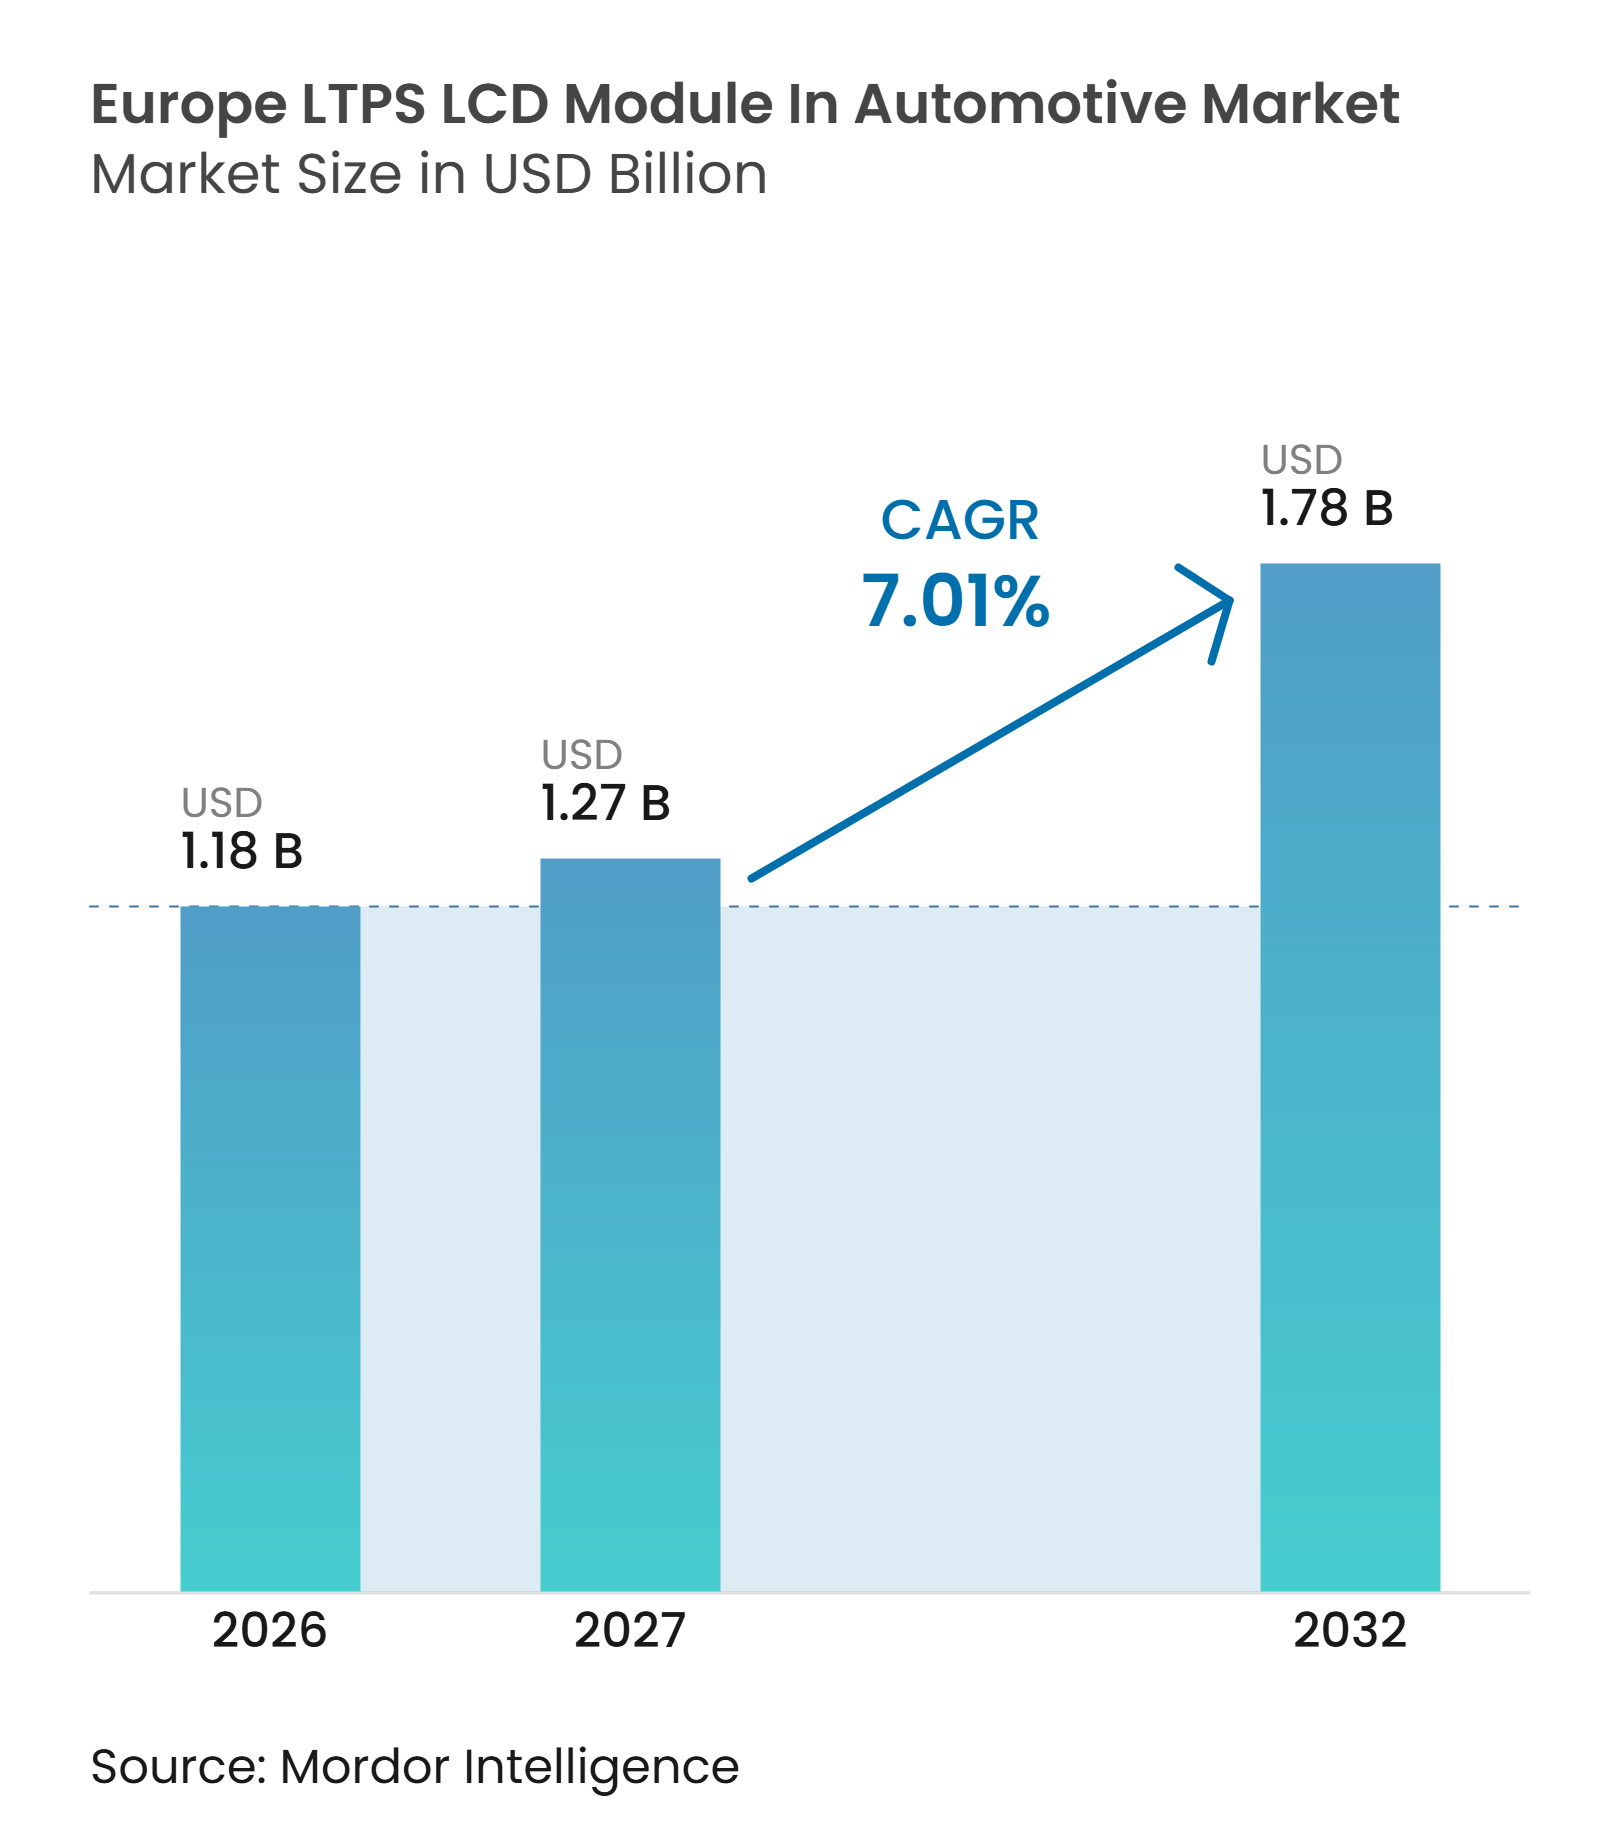
| Marktgröße im Basisjahr (2026) | 1.18 Milliarden US-Dollar |
| Marktgröße (2027) | 1.27 Milliarden US-Dollar |
| Marktgröße (2032) | 1.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.01 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des europäischen LTPS-LCD-Moduls in der Automobilindustrie von Mordor Intelligence
Die Marktgröße des europäischen Marktes für LTPS-LCD-Module (LCM) in der Automobilindustrie wird voraussichtlich von 1,18 Milliarden USD im Jahr 2026 und 1,18 Milliarden USD im Jahr 2027 auf 1,78 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,01 % verzeichnen. Automobilhersteller ersetzen separate Bildschirme durch größere Displays, die Funktionen für vernetzte Fahrzeuge und digitale Steuerungen unterstützen. Dieser Wandel begünstigt LTPS-LCD-Module, da sie eine hohe Auflösung, schnelle Reaktionszeiten und eine niedrigere Kostenbasis als OLED-Alternativen bieten. Europäische Zulieferer legen zudem größeren Wert auf Displaymodule, die Touch-Funktionen, optische Leistung und Softwarekompatibilität integrieren. Der europäische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie hängt daher nicht nur von der Fahrzeugproduktion ab, sondern auch davon, wie schnell sich Cockpitsysteme hin zu größeren und stärker integrierten Displays entwickeln. Preisdruck und lange Qualifizierungszeiträume werden weiterhin die Renditen der Zulieferer und das Tempo der Technologieeinführung prägen.
Wichtigste Erkenntnisse des Berichts
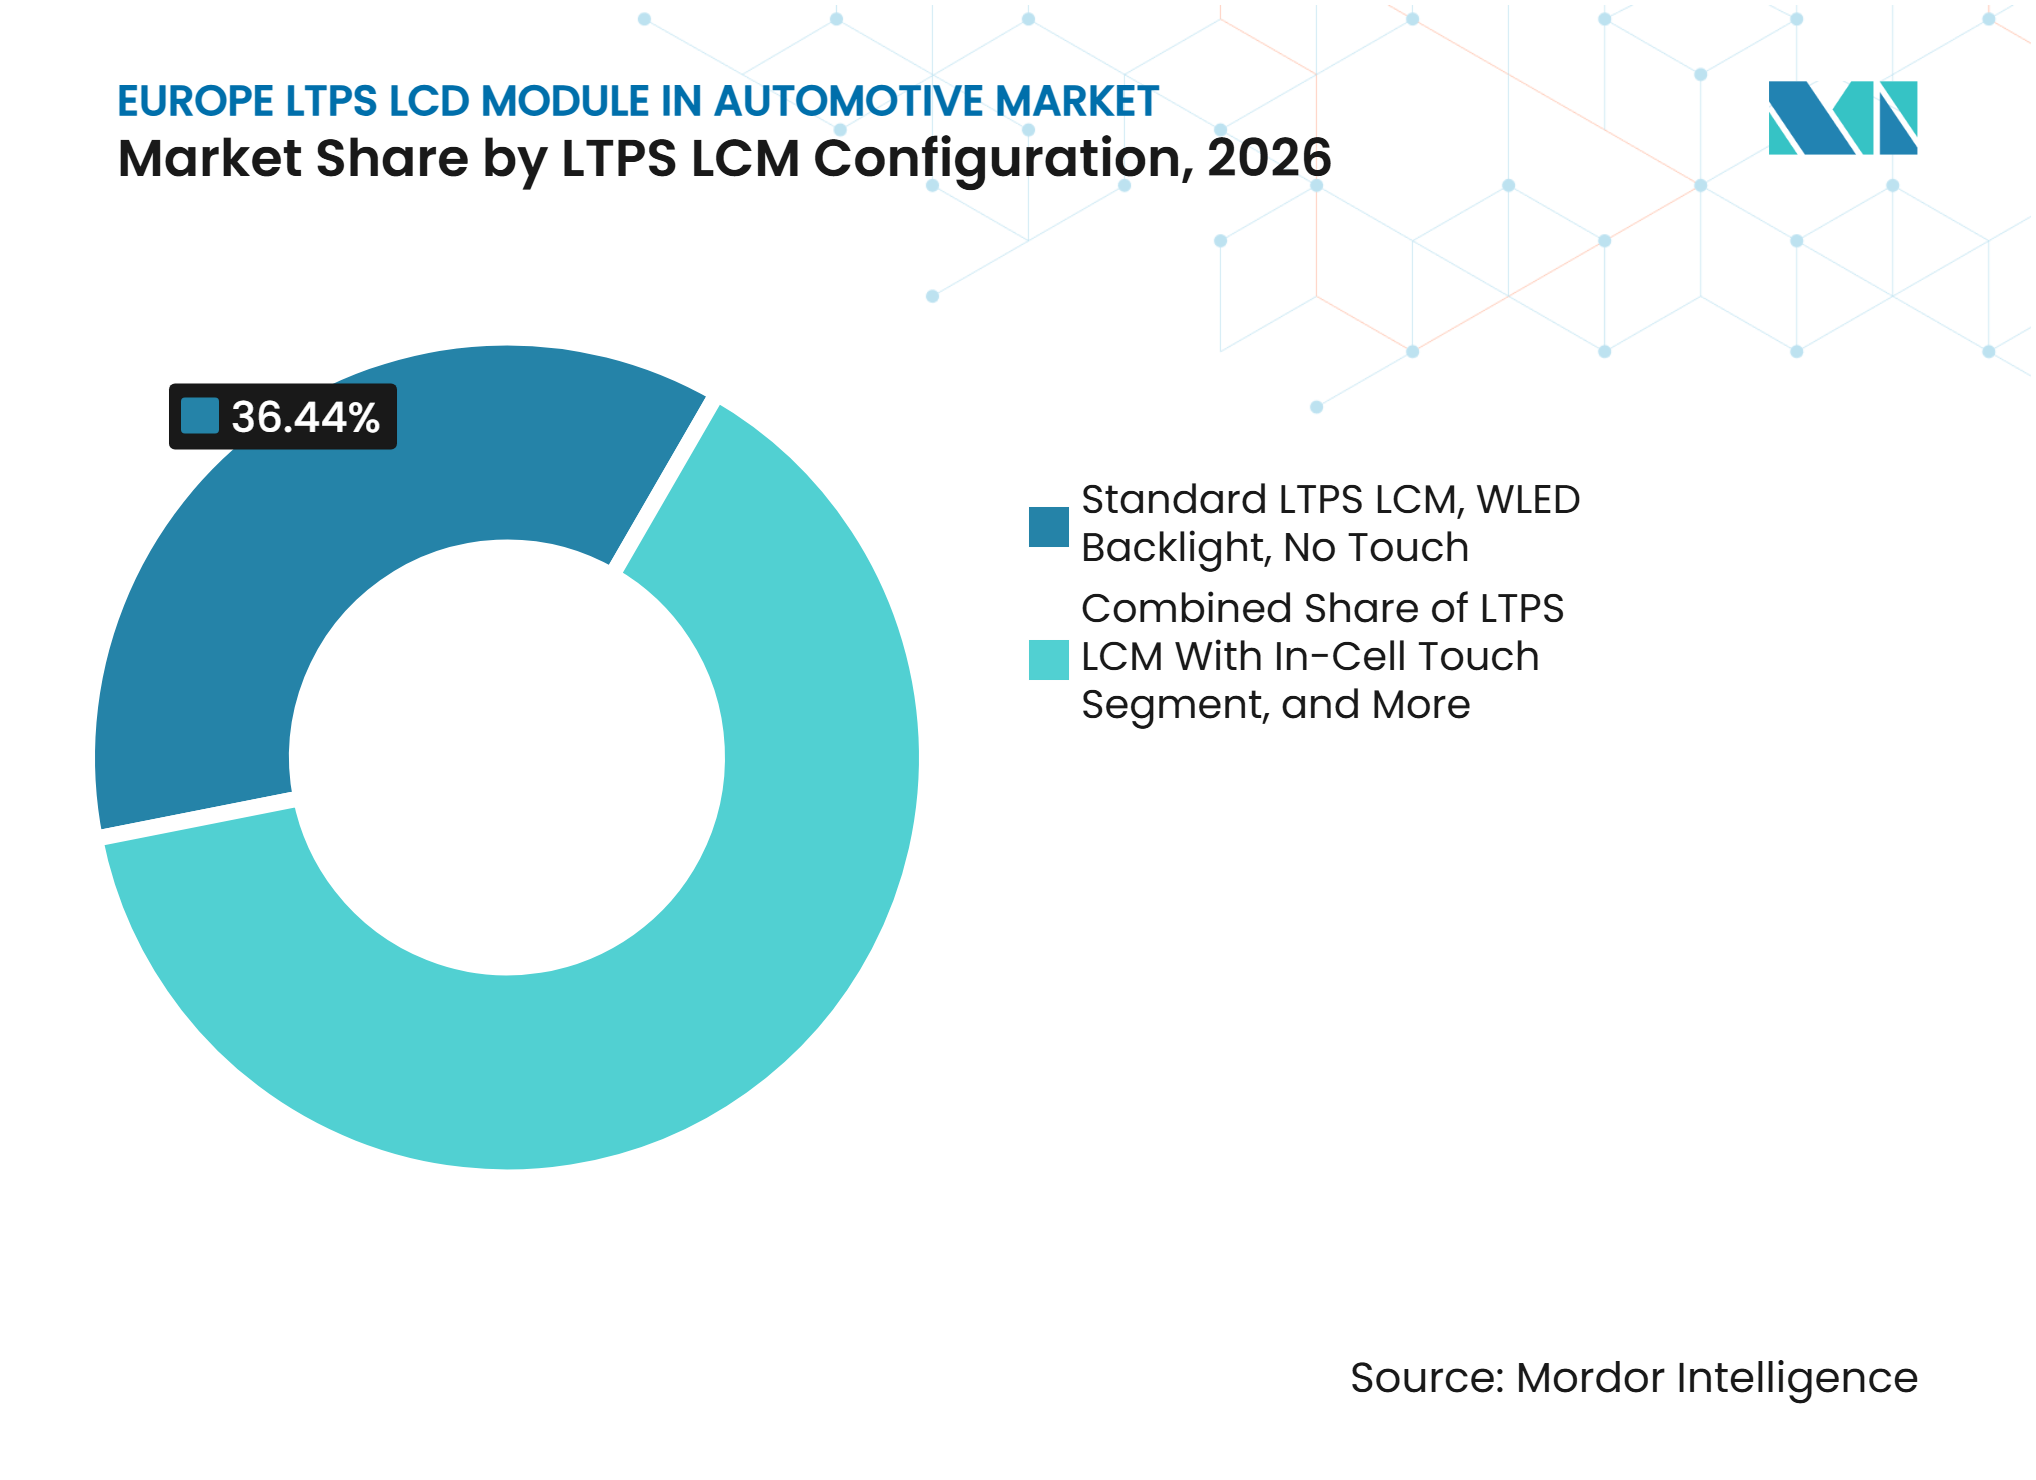
- Nach Konfiguration hielt das Standard-LTPS-LCM mit WLED-Hintergrundbeleuchtung und ohne Touch-Konfiguration im Jahr 2026 einen Marktanteil von 36,44 % am europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie, während LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch bis 2032 voraussichtlich mit einem CAGR von 8,97 % wachsen wird.
- Nach Anwendung entfielen auf Center Stack und Infotainment im Jahr 2026 42,82 % der Marktgröße des europäischen Marktes für LTPS-LCD-Module (LCM) in der Automobilindustrie, während die Pillar-to-Pillar-Mittelkonsole bis 2032 voraussichtlich mit einem CAGR von 8,74 % wachsen wird.
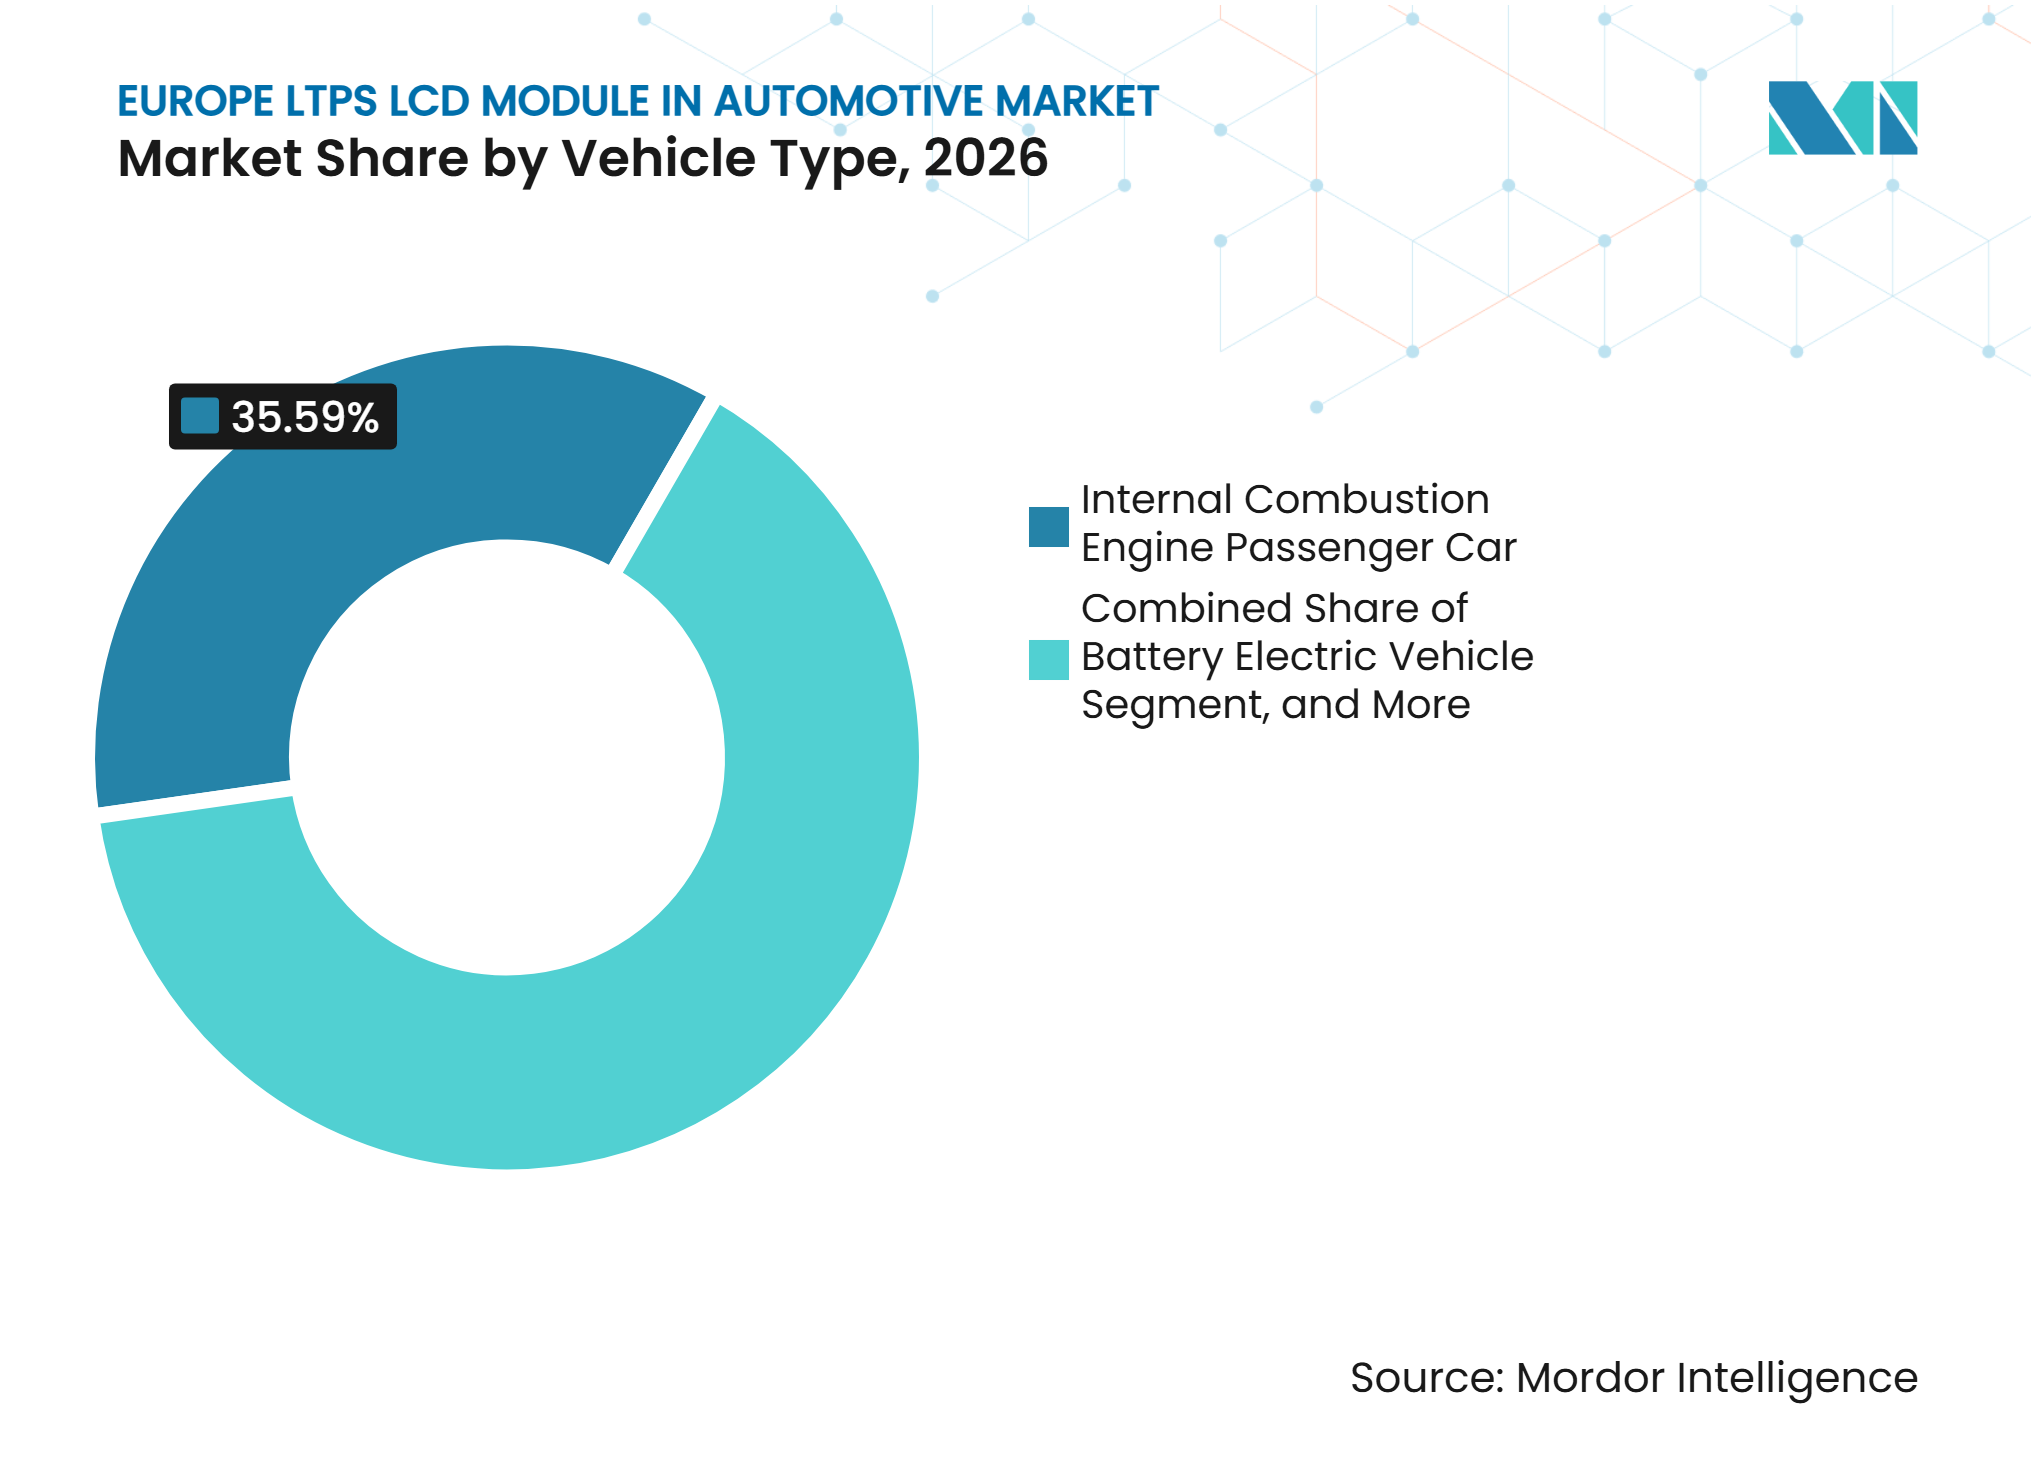
- Nach Fahrzeugtyp hielten Pkw mit Verbrennungsmotor im Jahr 2026 einen Marktanteil von 35,59 % am europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie, während Batterieelektrofahrzeuge bis 2032 voraussichtlich mit einem CAGR von 8,84 % wachsen werden.
- Nach Bondingverfahren hielt Film on Glass im Jahr 2026 einen Umsatzanteil von 63,14 %, während Chip on Glass bis 2032 voraussichtlich mit einem CAGR von 8,78 % wachsen wird.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Umsatzanteil von 28,39 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,96 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Smart-Cockpit-Inhalt pro Fahrzeug | +1.6% | Deutschland, Vereinigtes Königreich, übriges Europa | Mittelfristig (2–4 Jahre) |
| Höhere LTPS-Akzeptanz in Elektro- und Hybridfahrzeugen | +1.4% | Deutschland, Frankreich, Italien | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Displays mit hoher Helligkeit und hoher Auflösung | +1.2% | Global, mit frühen Gewinnen in Deutschland und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Ausweitung der In-Cell-Touch-Integration | +0.9% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Europa | Kurzfristig (≤ 2 Jahre) |
| Upgrade europäischer Premium-Fahrzeugdisplays | +0.7% | Deutschland, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Migration von Panelzulieferern hin zu Automobilumsatzpools | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Smart-Cockpit-Inhalt pro Fahrzeug
Die Konsolidierung von Cockpit-Domänen steigert die Nachfrage nach größeren Displays im europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie. Automobilhersteller bündeln Navigation, Klimasteuerung, Medien und Fahrerinformationen auf weniger Displayflächen. Dieser Ansatz erhöht die Bedeutung von Auflösung, Helligkeit und zuverlässigen Softwareverbindungen. Visteon meldete im Jahr 2025 neue Display-Geschäftsabschlüsse im Wert von 3,5 Milliarden USD, was die anhaltende Nachfrage nach displayzentrierten Cockpitprogrammen belegt.[1] Der Wandel gibt Modulzulieferern einen stärkeren Anreiz, Hardware mit Kalibrierungs- und Systemintegrationsfähigkeiten zu kombinieren. Er macht auch die Qualität der Display-Controller-Koordination während der Fahrzeugentwicklung wichtiger.
Höhere LTPS-Akzeptanz in Elektro- und Hybridfahrzeugen
Batterieelektro- und Hybridfahrzeuge verwenden mehr digitale Steuerungen als herkömmliche Fahrzeugkonzepte. Ihre Kabinensysteme zeigen Batteriestand, Reichweite, Rekuperationsbremsung und Softwarefunktionen über digitale Schnittstellen an. Diese Anforderungen stützen die Nachfrage nach LTPS-Displays mit klaren Bildern und touchfähigem Betrieb. LG Display erklärte, dass sein LTPS-LCD-Automobilgeschäft durch wichtige Kundenfahrzeugverkäufe im Jahr 2026 eine stabile Leistung aufrechterhalten hat.[2] Der europäische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie profitiert auch davon, dass Automobilhersteller Cockpit-Architekturen über Batterieelektro-, Hybrid- und Verbrennungsfahrzeugplattformen hinweg wiederverwenden. Diese Wiederverwendung kann Zulieferern längere Produktionsläufe über verwandte Fahrzeugprogramme hinweg ermöglichen.
Nachfrage nach Displays mit hoher Helligkeit und hoher Auflösung
Europäische Fahrzeugprogramme erfordern Displays, die bei wechselnden Lichtverhältnissen lesbar bleiben. Die LTPS-LCD-Technologie unterstützt hohe Pixeldichte und Helligkeit für Center-Stack- und Fahrerinformationsanwendungen. Größere Bildschirme erhöhen auch die Erwartungen an eine gleichmäßige Lichtabgabe und geringe Reflexion. Diese Anforderungen schaffen Raum für Mini-LED-Hintergrundbeleuchtung in Premium-Anwendungen, bei denen Kontrast ein wesentlicher Kaufentscheidungsfaktor ist. Der europäische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie bewegt sich daher hin zu Spezifikationen, die optische Leistung statt allein des Panelpreises honorieren. Zulieferer müssen auch stabile Bildqualität über verschiedene Temperaturen und Fahrbedingungen hinweg nachweisen.
Ausweitung der In-Cell-Touch-Integration
Die In-Cell-Touch-Integration reduziert die Anzahl der Schichten in einem Displaymodul. Dies kann die Dicke verringern und eine separate Touch-Overlay-Schicht aus der Baugruppe entfernen. Es unterstützt auch die Multi-Touch- und Gestenfunktionen, die in modernen Cockpit-Schnittstellen gefordert werden. Die Society for Information Display beschreibt das Design von Automotive-Displays als zunehmend durch Fortschritte in HMI und Display-Integration geprägt.[3] Für den europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie begünstigt dies Zulieferer mit qualifizierten Touch-Controllern und etablierten Automotive-Validierungsprozessen. Es ermöglicht Designern auch die Verwendung kompakterer Baugruppen in platzbeschränkten Instrumententafeln.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisverfall bei Automotive-Displays | -0.8% | Global, mit überproportionalen Auswirkungen auf die Volumensegmente in Deutschland und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Lange Automotive-Qualifizierungs- und Design-Win-Zyklen | -0.6% | Deutschland, Vereinigtes Königreich, Italien | Mittelfristig (2–4 Jahre) |
| Konzentration fortschrittlicher Display-Kapazitäten in Ostasien | -0.4% | Europa | Langfristig (≥ 4 Jahre) |
| Begrenzte LTPS-Ausbeute bei großen und komplexen Formfaktoren | -0.3% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisverfall bei Automotive-Displays
Sinkende Panelpreise üben Druck auf den Umsatz pro Modul im europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie aus. Der Druck ist am stärksten bei etablierten WLED- und Einsteiger-LTPS-Konfigurationen, bei denen die Komponentenauswahl weniger differenziert ist. Modulzulieferer können Margen effektiver schützen, wenn sie fortschrittliche Hintergrundbeleuchtung, Touch-Integration oder systemseitige Dienstleistungen anbieten. EU-Compliance-Faktoren, einschließlich REACH- und RoHS-Anforderungen, fügen europäischen Versorgungsprogrammen Material- und Prüfverpflichtungen hinzu. Diese Anforderungen machen Kostenkontrolle wichtig, selbst wenn der Display-Inhalt pro Fahrzeug steigt. Sie machen auch die Beschaffung von Spezialmaterialien und die Lebenszyklusdokumentation zu einem Teil der Zuliefererauswahl.
Lange Automotive-Qualifizierungs- und Design-Win-Zyklen
Automotive-Display-Systeme erfordern eine umfangreiche technische Validierung vor dem Produktionseinsatz. Diese Prozesse können die kommerzielle Einführung neuer LTPS-Hintergrundbeleuchtungs- und Touch-Designs verzögern. Eine Plattformentscheidung aus dem Jahr 2026 kann die Modulauswahl für mehrere spätere Produktionsjahre bestimmen. Japan Display änderte seine Organisationsstruktur im Jahr 2026, um Automotive-Aktivitäten innerhalb einer einheitlichen Geschäftsstruktur zu betreiben. Im europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie macht die langsame Zulieferersubstitution frühe Design-Wins und den Qualifizierungsstatus besonders wertvoll. Sie schränkt auch die Fähigkeit der Automobilhersteller ein, Display-Spezifikationen während eines aktiven Modellzyklus zu ändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach LTPS-LCM-Konfiguration:
Standard-WLED behält das Volumen, Mini-LED fügt Premium-Nachfrage hinzuDas Standard-LTPS-LCM mit WLED-Hintergrundbeleuchtung und ohne Touch-Konfiguration hielt im Jahr 2026 einen Anteil von 36,44 % an der Marktgröße des europäischen Marktes für LTPS-LCD-Module (LCM) in der Automobilindustrie. Seine Position spiegelt etablierte Produktionsprozesse und Kosteneignung für breite Fahrzeugprogramme wider. Instrumentencluster bleiben ein wichtiger Absatzkanal, da Langlebigkeit und stabile Leistung in vielen Anwendungen mehr Gewicht haben als Premium-Kontrast. In-Cell-Touch mit WLED-Hintergrundbeleuchtung bedient Center-Stack- und Infotainmentsysteme, die reaktionsfähige Touch-Schnittstellen benötigen. Mini-LED ohne Touch hat eine engere Rolle bei großen Displays, bei denen lokale Abdunkelung wichtig ist, Touch jedoch nicht benötigt wird.
LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,97 % wachsen. Die Konfiguration kombiniert Touch-Eingabe mit Kontrastleistung, die für Premium-Cockpitsysteme geeignet ist. Sie bietet einen Mittelweg für Automobilhersteller, die ein stärkeres visuelles Ergebnis als Standard-WLED anstreben, ohne vollständig auf OLED umzusteigen. Große europäische Fahrzeugprogramme müssen weiterhin Modulkosten, thermisches Verhalten und Versorgungskontinuität abwägen. Die europäische LTPS-LCD-Modul-Branche wird Konfigurationen zunehmend durch optische Qualität und integrierte Funktionen differenzieren, nicht allein durch die Displaygröße.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Center Stack bleibt Kernbereich, Pillar-to-Pillar erweitert die Display-NutzungCenter Stack und Infotainment repräsentierten im Jahr 2026 42,82 % der Marktgröße des europäischen Marktes für LTPS-LCD-Module (LCM) in der Automobilindustrie. Es bleibt die wichtigste Schnittstelle für Navigation, Klimaeinstellungen, Medien und Fahrzeugfunktionen. Automobilhersteller führen weiterhin LTPS-Panels in dieser Position sowohl auf Premium- als auch auf Volumenplattformen ein. Instrumentencluster-Anwendungen stützen ebenfalls die Nachfrage, da Fahrerinformationssysteme vollständig digital werden. Rücksitzunterhaltung bleibt in Europa kleiner, da viele Fahrzeugprogramme fahrerseitige Display-Funktionen priorisieren.
Die Pillar-to-Pillar-Mittelkonsole wird bis 2032 voraussichtlich mit einem CAGR von 8,74 % wachsen. Dieses Design verbindet mehrere Funktionen über das Armaturenbrett und kann das visuelle Layout des Cockpits vereinfachen. Es erfordert auch eine sorgfältige Verwaltung von Nähten, gekrümmten Oberflächen, optischer Ausrichtung und Modulzuverlässigkeit. Visteon präsentierte auf der CES 2026 Dreifachbildschirm- und Pillar-to-Pillar-Systeme, einschließlich Mini-LED-LCD-Anwendungen. Diese Programme schaffen eine höherwertige Chance für den europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie, erhöhen aber auch die Produktionskomplexität.
Nach Fahrzeugtyp:
Verbrennungsmotor hält aktuelles Volumen, Batterieelektrofahrzeuge erhöhen den Display-InhaltPkw mit Verbrennungsmotor hielten im Jahr 2026 einen Marktanteil von 35,59 % am europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie. Die installierte Basis von Verbrennungsfahrzeugplattformen und ihre langen Produktionszyklen stützen diese Position. Diese Fahrzeuge erhalten weiterhin digitale Cockpit-Upgrades, insbesondere in Center-Stack-Anwendungen. Hybrid- und Plug-in-Hybridfahrzeuge bieten einen Übergangspfad, da sie neuere digitale Systeme verwenden und gleichzeitig etablierte Fahrzeugarchitekturen beibehalten. Leichte Nutzfahrzeuge tragen durch Telematik- und Fahrerassistenz-Displays eine kleinere Chance bei.
Batterieelektrofahrzeuge werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,84 % wachsen. Ihre Kabinen ersetzen viele physische Steuerungen durch Bildschirme für Fahrzeugfunktionen und Softwaredienste. Die Display-Effizienz ist ebenfalls wichtig, da der Stromverbrauch die Fahrzeugreichweite beeinflusst. LTPS-Module unterstützen diesen Bedarf und bieten gleichzeitig Helligkeit und Auflösung für detaillierte Schnittstellen. Die europäische LTPS-LCD-Modul-Branche profitiert von der Nutzung gemeinsamer elektronischer Architekturen über Elektro- und Hybridfahrzeuglinien hinweg.

Nach Bondingverfahren:
FOG führt beim aktuellen Volumen, COG bedient Premium-AnforderungenFilm on Glass hielt im Jahr 2026 einen Marktanteil von 63,14 % am europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie. Das Verfahren ist gut verstanden und funktioniert mit flachen oder mäßig gekrümmten Bildschirmen, die in Serienfahrzeugen verwendet werden. Es bietet eine praktische Balance zwischen Leistung, Ausbeute und Kosten. Instrumentencluster- und Center-Stack-Programme können Film-on-Glass-Bonding ohne den Aufwand fortschrittlicherer Montagemethoden verwenden. Seine etablierte Produktionsbasis unterstützt auch eine vorhersehbare Beschaffung für europäische Modulmontagebetriebe.
Chip on Glass wird bis 2032 voraussichtlich mit einem CAGR von 8,78 % wachsen. Die direkte Treibermontage auf dem Glas kann die Modultiefe reduzieren und schlankere Display-Layouts unterstützen. Dies macht das Verfahren relevant für gebogene und breite Display-Programme, die starke optische Ergebnisse erfordern. Die zusätzlichen Kosten sind in Luxus- und Nahe-Premium-Fahrzeugen akzeptabler als in hochvolumigen Einstiegsmodellen. Da Cockpit-Designs stärker integriert werden, könnte der europäische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie mehr Chip-on-Glass-Einsatz in Anwendungen sehen, bei denen schlanke Konstruktion und Betrachtungsqualität Prioritäten sind.
Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Marktanteil von 28,39 % am europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie und wird bis 2032 voraussichtlich mit einem CAGR von 8,96 % wachsen. BMW, Mercedes-Benz und die Volkswagen Group erhöhen weiterhin die Display-Anforderungen über Premium- und breitere Fahrzeugprogramme hinweg. Das Land verfügt auch über ein tiefes Netzwerk von Tier-1-Zulieferern, die Module mit Fahrzeugelektronik und Cockpit-Software integrieren können. Deutschland bleibt auf importierte Panelversorgung angewiesen, was die Bedeutung der Zuliefererqualifizierung und Beschaffungsdisziplin erhöht.
Vereinigtes Königreich
Das Vereinigte Königreich ist ein hochwertiger Standort für den europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie, da Luxusfahrzeughersteller erheblichen Display-Inhalt pro Fahrzeug verwenden. Jaguar Land Rover, Bentley, Rolls-Royce und Aston Martin streben nach differenziertem Cockpit-Design und hoher optischer Qualität. Ihre Programme können mehrere Bildschirme, Rücksitzsysteme und fortschrittliche Head-up-Displays umfassen. Der Fokus auf hochwertige Integration gibt Zulieferern einen Grund, flexibles Moduldesign und zuverlässige Software-Schnittstellen zu priorisieren.
Frankreich, Italien und übriges Europa
Frankreich unterstützt den europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie durch Tier-1-Display- und Beleuchtungsintegrationsfähigkeiten. Valeo und Ennostar stellten auf der IAA Mobility 2025 ein automobiles Mini-LED-Hochauflösungs-Display für den Außenbereich vor und erweiterten damit den Einsatz fortschrittlicher Display-Technologie über die Fahrzeugkabine hinaus. Italiens Premium-Fahrzeughersteller setzen anspruchsvolle Erwartungen an Bildqualität und Innenraumdesign. Samsung Display lieferte 2026 4 OLED-Display-Panels für den Ferrari Luce, was den High-End-Display-Maßstab rund um Luxusfahrzeugprogramme verdeutlicht. Spanien und andere europäische Standorte fügen Nachfrage durch Auftragsmontage und erweiterte Elektrofahrzeugfertigung hinzu. Diese Märkte bieten eine Chance für Zulieferer, die LTPS-Module an kostenempfindliche Volumenfahrzeugprogramme anpassen können.
Wettbewerbslandschaft
Marktkonzentration
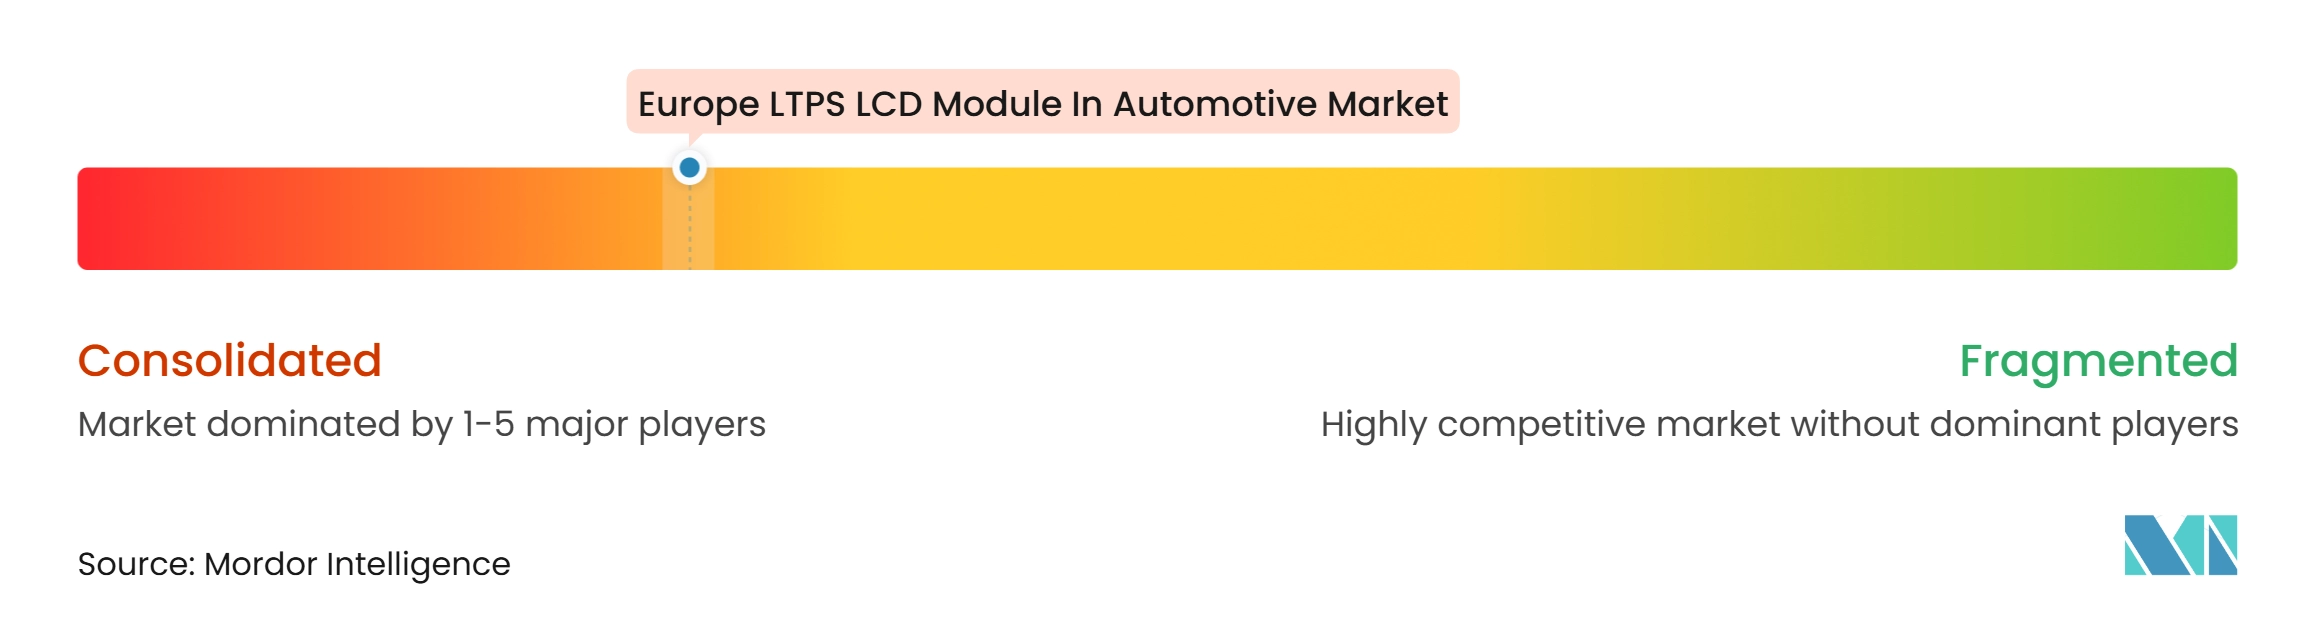
Der europäische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie verfügt über eine konzentrierte Panelversorgungsbasis und eine breitere Gruppe von Systemintegratoren. Der Wettbewerb konzentriert sich auf Display-Qualität, Qualifizierungshistorie, Touch-Integration und die Fähigkeit, mit Cockpit-Software zusammenzuarbeiten. Etablierte Tier-1-Zulieferer behalten eine wichtige Rolle, da Automobilhersteller verlangen, dass Module fahrzeugseitige Zuverlässigkeits- und Sicherheitsanforderungen erfüllen. ISO-26262-Funktionssicherheitsanforderungen können den Markteintritt für Zulieferer ohne bewährte Automotive-Programme verlangsamen. Dies macht etablierte Design-Wins im gesamten europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie wertvoll.
Panelzulieferer bewegen sich hin zu breiteren Automotive-Systemrollen. CarUX schloss im Dezember 2025 die Übernahme von Pioneer ab und kombinierte Display-, Audio- und Mensch-Maschine-Schnittstellen-Fähigkeiten. Japan Display integrierte seine Automotive-Display-Aktivitäten im Jahr 2026 in eine einheitliche Geschäftsstruktur. Diese Maßnahmen zeigen, wie Zulieferer mehr Wert aus Cockpitsystemen schöpfen wollen, anstatt nur Panels zu verkaufen.
Europäische Integratoren müssen dieses breitere Angebot weiterhin mit Software-Support, optischem Engineering und zuverlässiger Programmausführung ergänzen. Visteons Display-Geschäftsabschlüsse aus dem Jahr 2025 zeigen, dass etablierte Zulieferer durch Systemkompetenz Dynamik aufrechterhalten können. CarUX und Pioneer liefern ein Beispiel für ein kombiniertes Cockpit-Angebot, das Displays mit Audio- und Schnittstellensoftware verknüpft. Der europäische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie wird Zulieferer belohnen, die sowohl Komponenten- als auch Systemanforderungen erfüllen können. Beschaffungsteams werden auch größeren Wert auf langfristige Versorgungssicherheit und die Fähigkeit legen, Plattformänderungen zu unterstützen.
Marktführer der europäischen LTPS-LCD-Modul-Branche in der Automobilindustrie
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
BOE Technology Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für LTPS-LCD-Module in der Automobilindustrie Unternehmen in diesem Bericht
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Kyocera Corporation
- Varitronix International Limited
- CarUX Technology Inc.
- Continental AG
- Robert Bosch GmbH
- Visteon Corporation
- Valeo S.A.
- Hyundai Mobis Co., Ltd.
- DENSO Corporation
- Nippon Seiki Co., Ltd.
- Marelli Holdings Co., Ltd.
Neueste Industrielle Entwicklungen in Europäischer Markt für LTPS-LCD-Module in der Automobilindustrie
- August 2026: Japan Display Inc. schloss die Übertragung seines Fabrikgeländes in Tottori an Yawata Toei Estate ab und verzeichnete im Zwischenzeitraum des zweiten Quartals des Geschäftsjahres 2027 einen geschätzten Gewinn aus dem Verkauf von Anlagevermögen in Höhe von 500 Millionen JPY. Die Veräußerung schließt die Schließung der a-Si-LCD-Automotive-Panel-Produktionslinie der Anlage ab, die im März 2025 eingestellt wurde, und signalisiert JDIs Rückzug aus der Massen-Automotive-LTPS-Panel-Fertigung hin zur spezialisierten Substratversorgung für Mini-LED- und Mikro-LED-Anwendungen.
- Juli 2026: JDI implementierte mit Wirkung zum 1. Juli 2026 eine neue Organisationsstruktur und integrierte seine AutoTech-Automotive-Display-Geschäftsdivision, die zuvor als Tochtergesellschaft eingegliedert werden sollte, zurück in die Mutterorganisation unter einer einheitlichen C&I-Geschäftsdivision. Die Entscheidung kehrt den im Mai 2025 angekündigten Plan zur Ausgliederung als Tochtergesellschaft um und verweist auf Veränderungen im Geschäftsumfeld sowie die Schlussfolgerung, dass integrierte Betriebsabläufe Wachstumschancen und Produktionsflexibilität für Automotive-Display-Programme besser maximieren.
- Mai 2026: Samsung Display gab die exklusive Lieferung von 4 OLED-Display-Panels in den Größen 6,3 Zoll, 10,1 Zoll, 12 Zoll und 12,9 Zoll für den Ferrari Luce bekannt, dessen Weltpremiere im Mai 2026 in Italien stattfand. Das Binnacle des Luce verwendet ein gestapeltes Dual-Panel-Design, das 12,9-Zoll- und 12-Zoll-OLEDs kombiniert, und markiert damit einen branchenweit ersten Mehrschichtansatz, der einen neuen optischen Leistungsmaßstab für europäische Ultra-Premium-Automotive-Display-Programme setzt.
- Januar 2026: Visteon Corporation präsentierte auf der CES 2026 seine bisher umfassendste Ausstellung mit Dreifachbildschirm- und Pillar-to-Pillar-Display-Installationen, Mini-LED-LCD-Modulen, Under-Panel-Camera-Technologie und Displays der nächsten Generation, die in Zusammenarbeit mit FUTURUS entwickelt wurden. Die Ausstellung hob Visteons Fähigkeit hervor, displayzentrierte Cockpit-Lösungen von Einstiegs- bis Luxusfahrzeugsegmenten zu liefern, und untermauerte seine Pipeline aus Design-Wins für Display-Programme in Höhe von rund 3,5 Milliarden USD, die im Jahr 2025 gesichert wurden.
Berichtsumfang des europäischen Marktes für LTPS-LCD-Module in der Automobilindustrie
Der europäische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie umfasst die Entwicklung, Herstellung und Lieferung von Automotive-Display-Modulen in Automotive-Qualität unter Verwendung der Niedrigtemperatur-Polykristallin-Silizium-Technologie (LTPS). Diese Module liefern hochauflösende Visualisierungen, verbesserte Display-Leistung und Energieeffizienz für fortschrittliche Fahrzeugschnittstellen. Das Marktwachstum wird durch zunehmende Fahrzeugdigitalisierung, die Einführung anspruchsvoller Cockpitsysteme und die Nachfrage nach hochwertigen Automotive-Displays angetrieben.
Der Bericht über den europäischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie ist segmentiert nach LTPS-LCM-Konfiguration (Standard-LTPS-LCM (WLED-Hintergrundbeleuchtung, ohne Touch), LTPS-LCM mit In-Cell-Touch (WLED-Hintergrundbeleuchtung), LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung (ohne Touch) und LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch), Anwendung (Center Stack/Infotainment, Instrumentencluster, Pillar-to-Pillar-Mittelkonsole sowie Rücksitzunterhaltung und Beifahrerbildschirm), Fahrzeugtyp (Batterieelektrofahrzeug (BEV), Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV), Pkw mit Verbrennungsmotor (ICE) und leichtes Nutzfahrzeug (LCV)), Bondingverfahren (Film on Glass (FOG) und Chip on Glass (COG)) sowie Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standard-LTPS-LCM, WLED-Hintergrundbeleuchtung, ohne Touch |
| LTPS-LCM mit In-Cell-Touch, WLED-Hintergrundbeleuchtung |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung, ohne Touch |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch |
| Center Stack / Infotainment |
| Instrumentencluster |
| Pillar-to-Pillar-Mittelkonsole |
| Rücksitzunterhaltung und Beifahrerbildschirm |
| Batterieelektrofahrzeug |
| Hybrid-/Plug-in-Hybridfahrzeug |
| Pkw mit Verbrennungsmotor |
| Leichtes Nutzfahrzeug |
| Film on Glass |
| Chip on Glass |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Übriges Europa |
| Nach LTPS-LCM-Konfiguration | Standard-LTPS-LCM, WLED-Hintergrundbeleuchtung, ohne Touch |
| LTPS-LCM mit In-Cell-Touch, WLED-Hintergrundbeleuchtung | |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung, ohne Touch | |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch | |
| Nach Anwendung | Center Stack / Infotainment |
| Instrumentencluster | |
| Pillar-to-Pillar-Mittelkonsole | |
| Rücksitzunterhaltung und Beifahrerbildschirm | |
| Nach Fahrzeugtyp | Batterieelektrofahrzeug |
| Hybrid-/Plug-in-Hybridfahrzeug | |
| Pkw mit Verbrennungsmotor | |
| Leichtes Nutzfahrzeug | |
| Nach Bondingverfahren | Film on Glass |
| Chip on Glass | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie?
Der Markt wird für 2026 auf 1,18 Milliarden USD und bis 2032 auf 1,78 Milliarden USD prognostiziert, mit einem CAGR von 7,01 % von 2027 bis 2032.
Welche Automotive-LTPS-LCD-Konfiguration wächst in Europa am schnellsten?
LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch wird bis 2032 voraussichtlich mit einem CAGR von 8,97 % wachsen.
Welcher Fahrzeugtyp erzeugt die schnellste Nachfrage nach Automotive-LTPS-LCD-Modulen?
Batterieelektrofahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 8,84 % wachsen, da ihre Kabinen mehr digitale Steuerungen und Display-Funktionen verwenden.
Warum verwenden europäische Automobilhersteller LTPS-LCD-Module in Cockpits?
LTPS-LCD-Module unterstützen hochauflösende, helligkeitsstarke und touchfähige Displays für vernetzte Cockpit-Funktionen zu einer niedrigeren Kostenbasis als OLED.
Welche Anwendung hält den größten Anteil an der Automotive-LTPS-LCD-Nachfrage in Europa?
Center Stack und Infotainment entfielen im Jahr 2026 auf 42,82 %, unterstützt durch Navigation, Klimasteuerung, Medien und Fahrzeugsteuerfunktionen.
Welches Land führt die europäische Automotive-LTPS-LCD-Nachfrage an?
Deutschland hielt im Jahr 2026 einen Umsatzanteil von 28,39 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,96 % wachsen.