
ヨーロッパ自動車向けLTPS LCDモジュール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
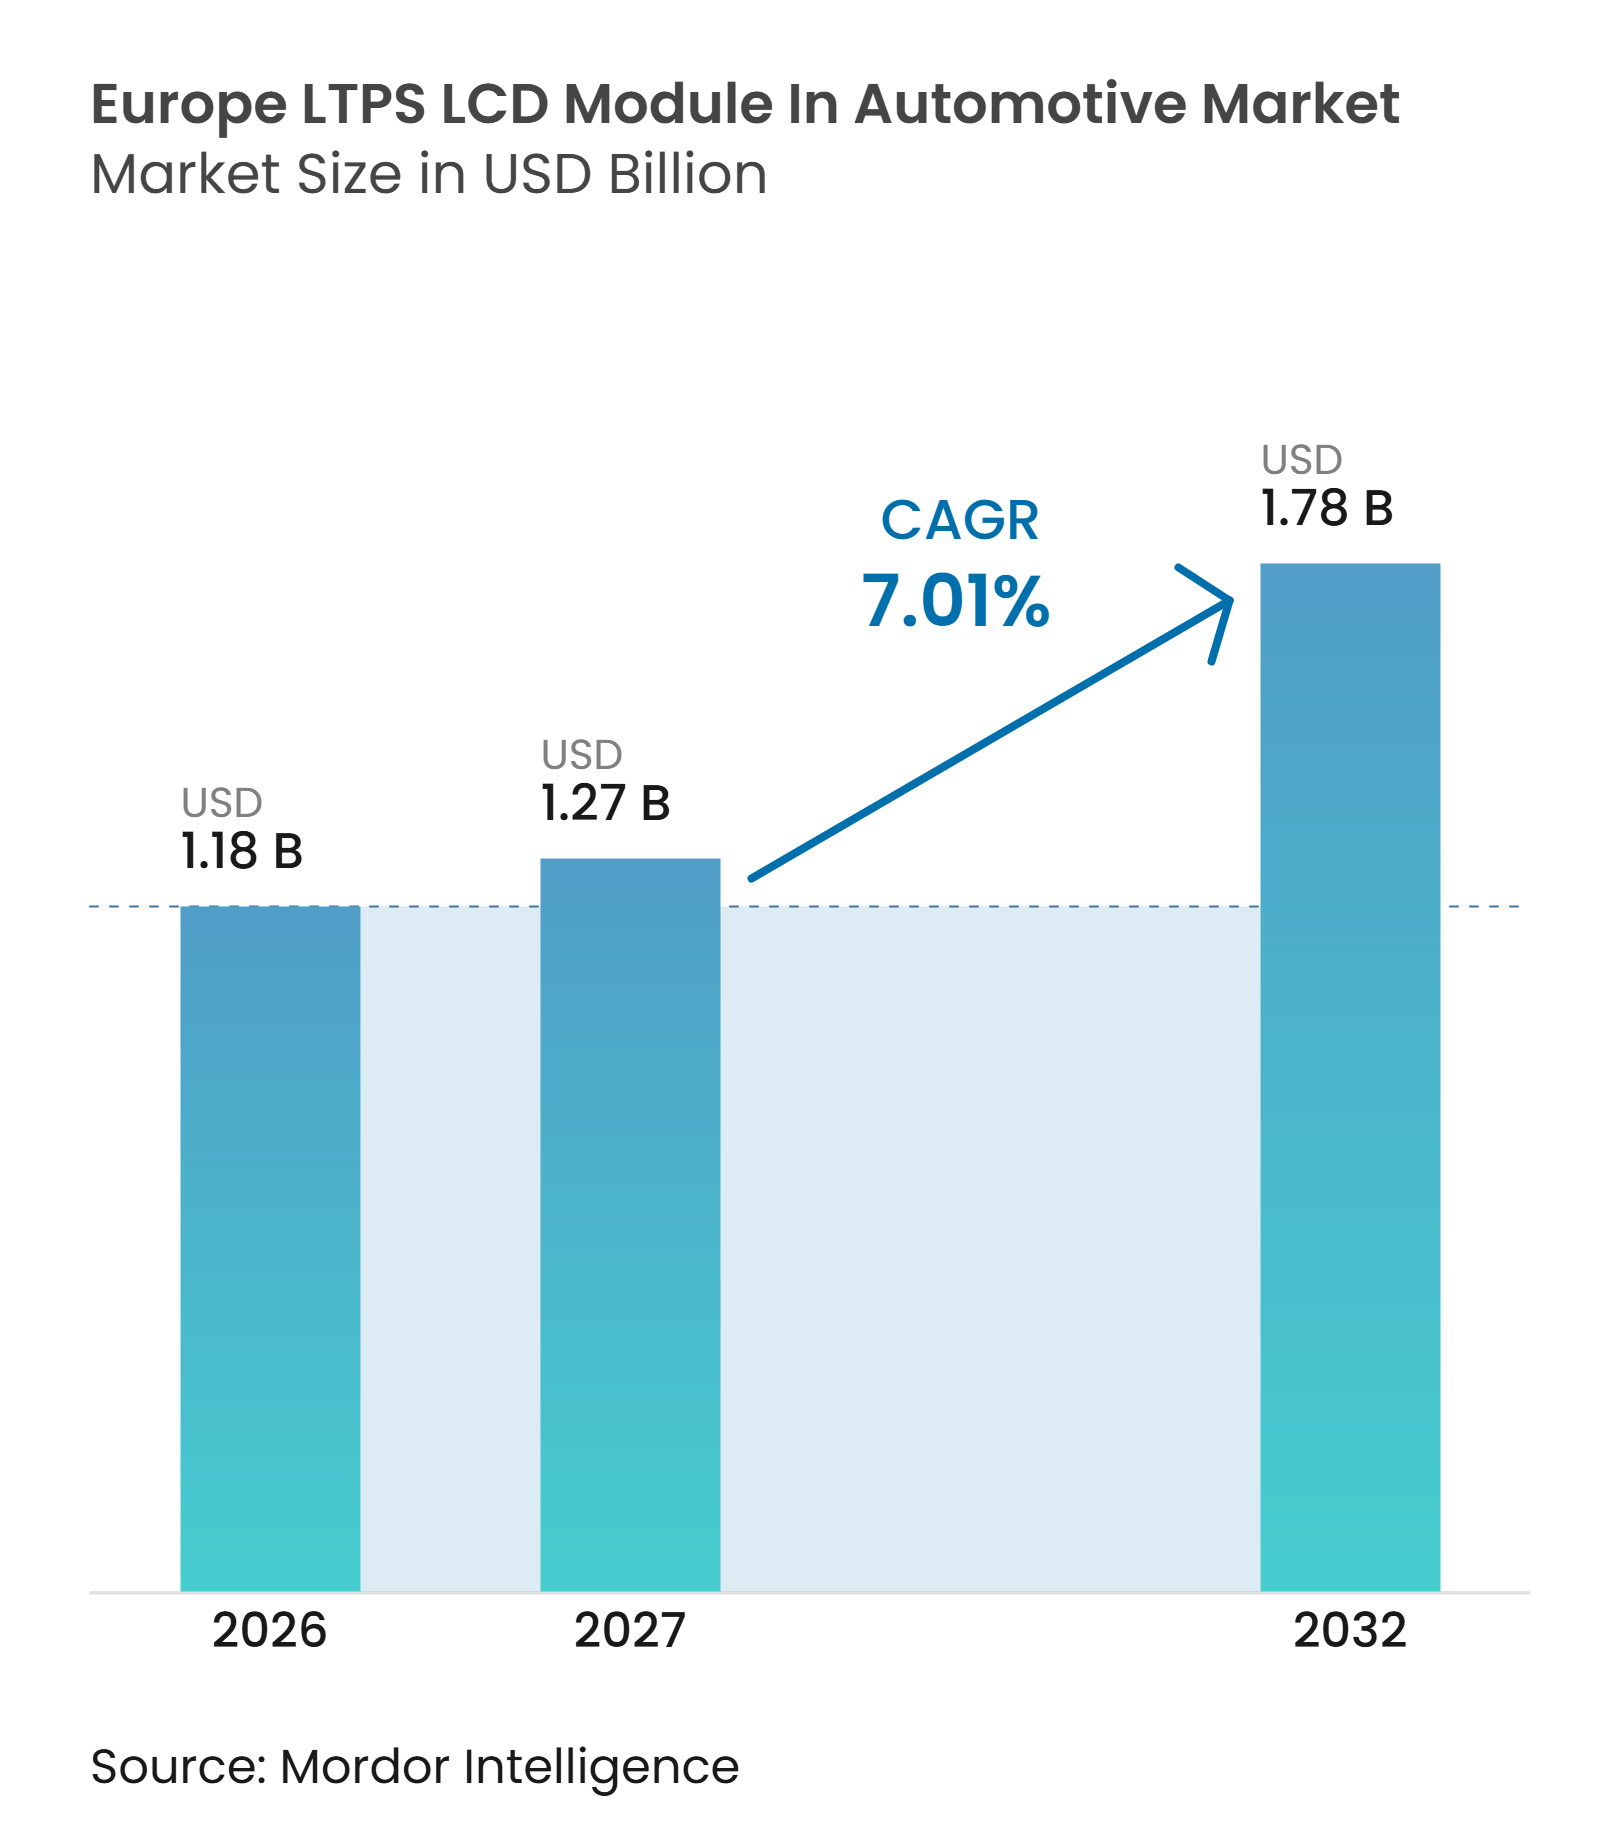
| 基準年の市場規模 (2026) | 1.18 十億米ドル |
| 市場規模 (2027) | 1.27 十億米ドル |
| 市場規模 (2032) | 1.78 十億米ドル |
| 成長率 (2027 - 2032) | 7.01 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ自動車向けLTPS LCDモジュール市場分析
ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場規模は、2026年の1.18 ビリオン 米ドルおよび2027年の1.18 ビリオン 米ドルから2032年には1.78 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.01%を記録する見込みです。自動車メーカーは、コネクテッドビークル機能やデジタルコントロールをサポートする大型ディスプレイへの移行を進めています。この動向は、OLEDに比べて高解像度・高速応答・低コストを実現するLTPS LCDモジュールに有利に働きます。欧州のサプラヤーも、タッチ機能・光学性能・ソフトウェア互換性を統合したディスプレイモジュールをより重視しています。ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場は、車両生産台数だけでなく、コックピットシステムがより大型かつ統合されたディスプレイへ移行するスピードにも依存しています。価格圧力と長い認定期間は、引き続きサプライヤーの収益と技術採用ペースを左右するでしょう。
レポートの主要ポイント
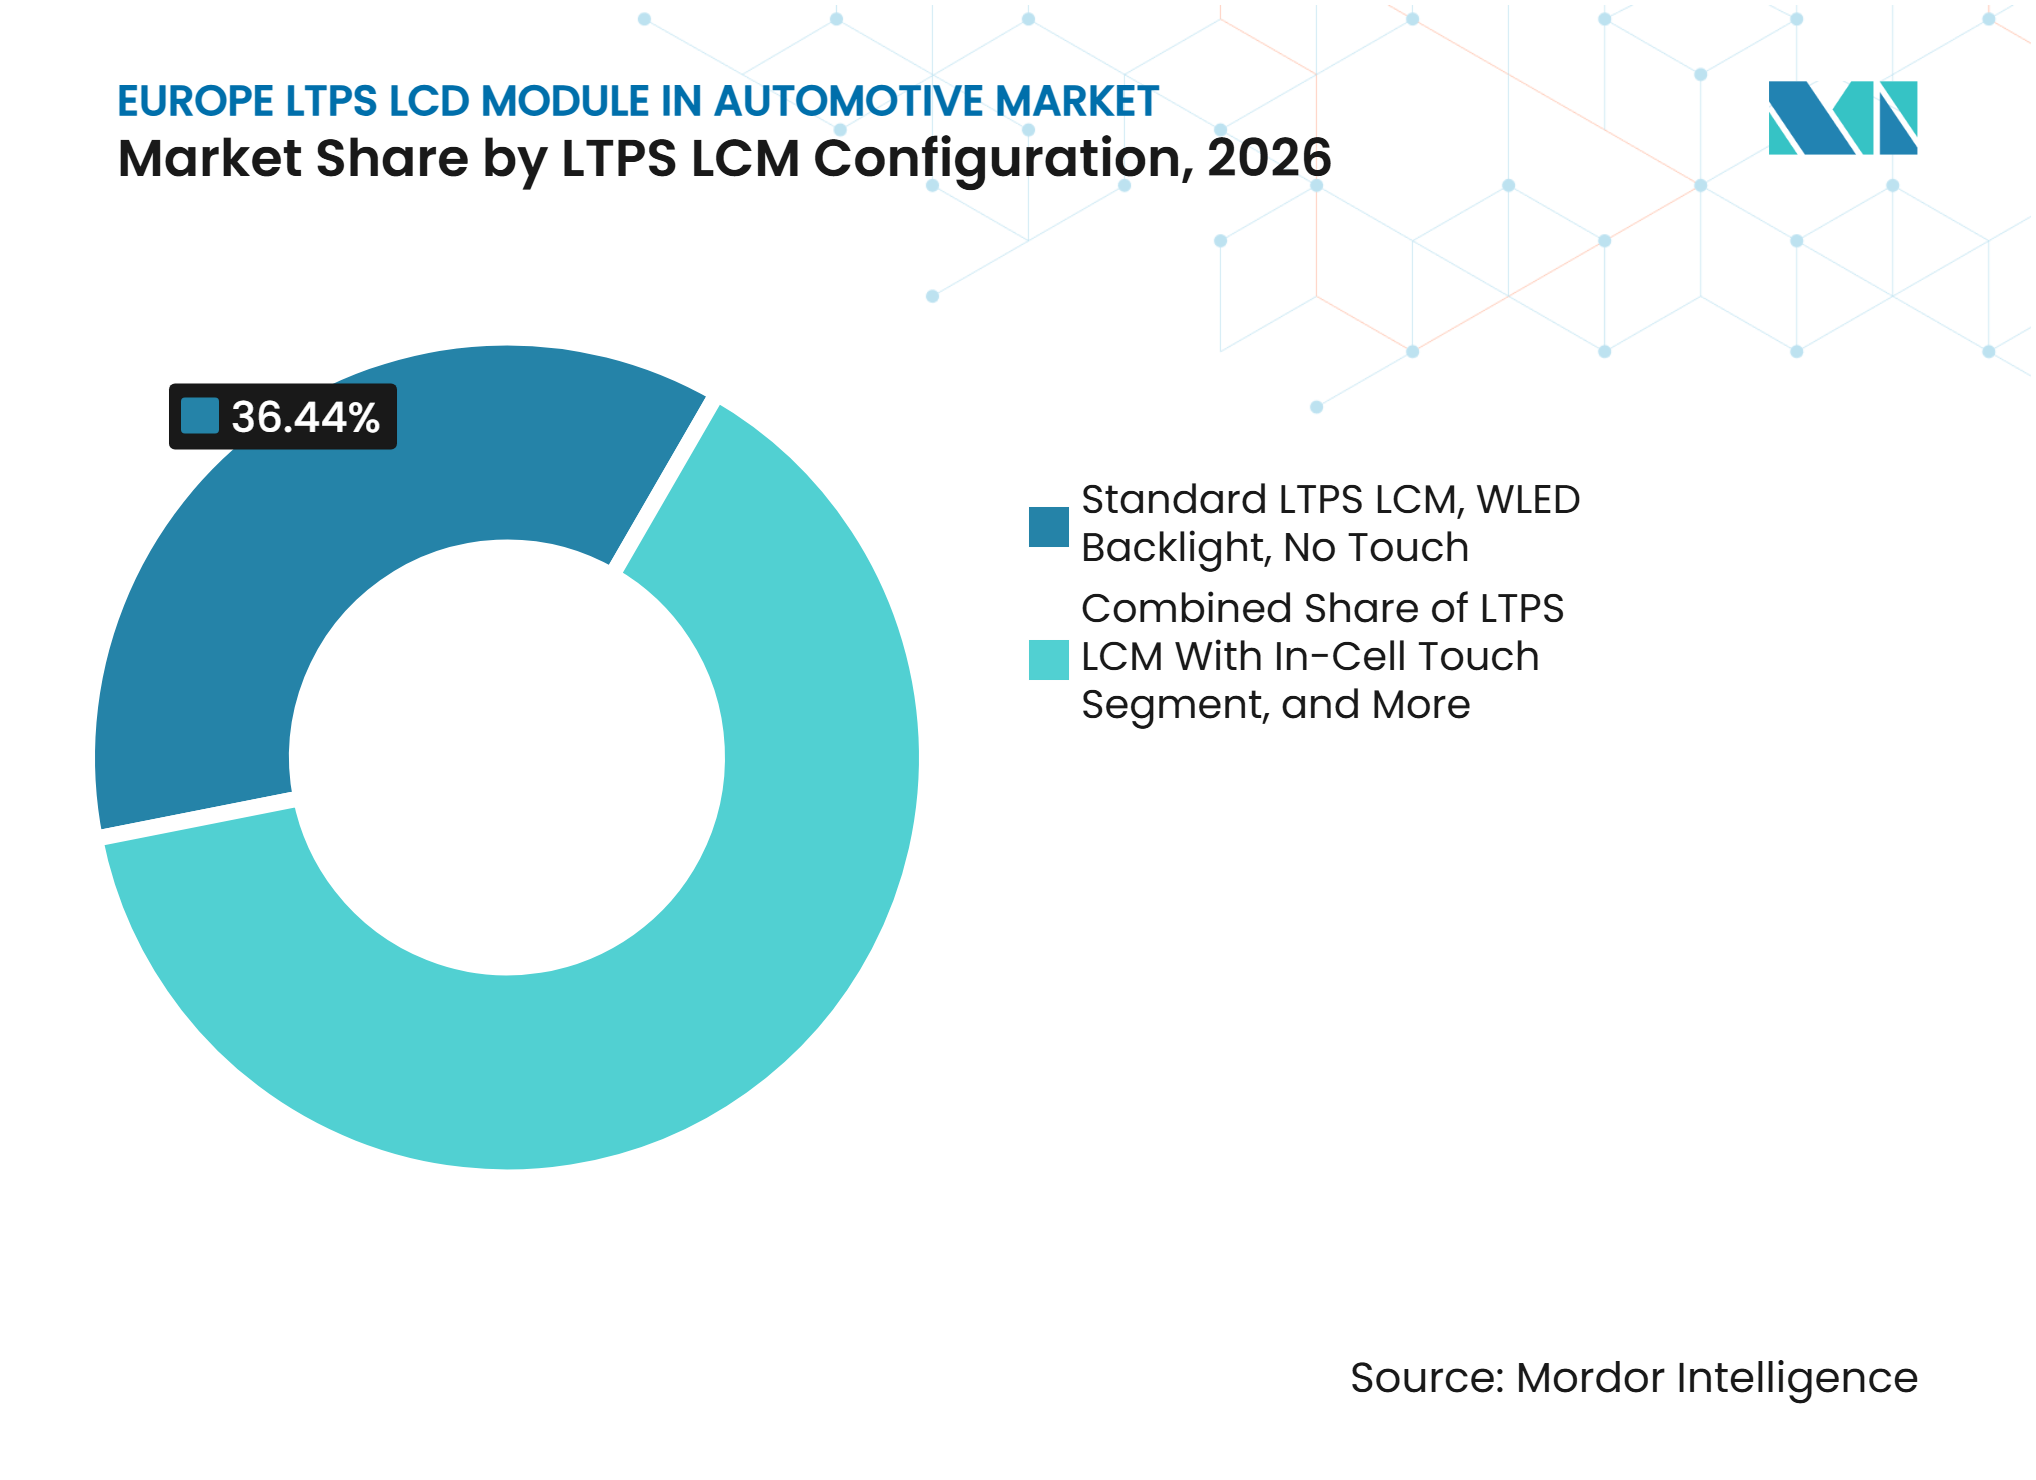
- 構成別では、WLEDバックライト・タッチなしの標準LTPS LCMが2026年のヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場シェアの36.44%を占め、ミニLEDバックライト・インセルタッチ搭載のLTPS LCMは2032年にかけてCAGR 8.97%で拡大する見込みです。
- 用途別では、センタースタックおよびインフォテインメントが2026年のヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場規模の42.82%を占め、ピラー・トゥ・ピラーセンターコンソールは2032年にかけてCAGR 8.74%で拡大する見込みです。
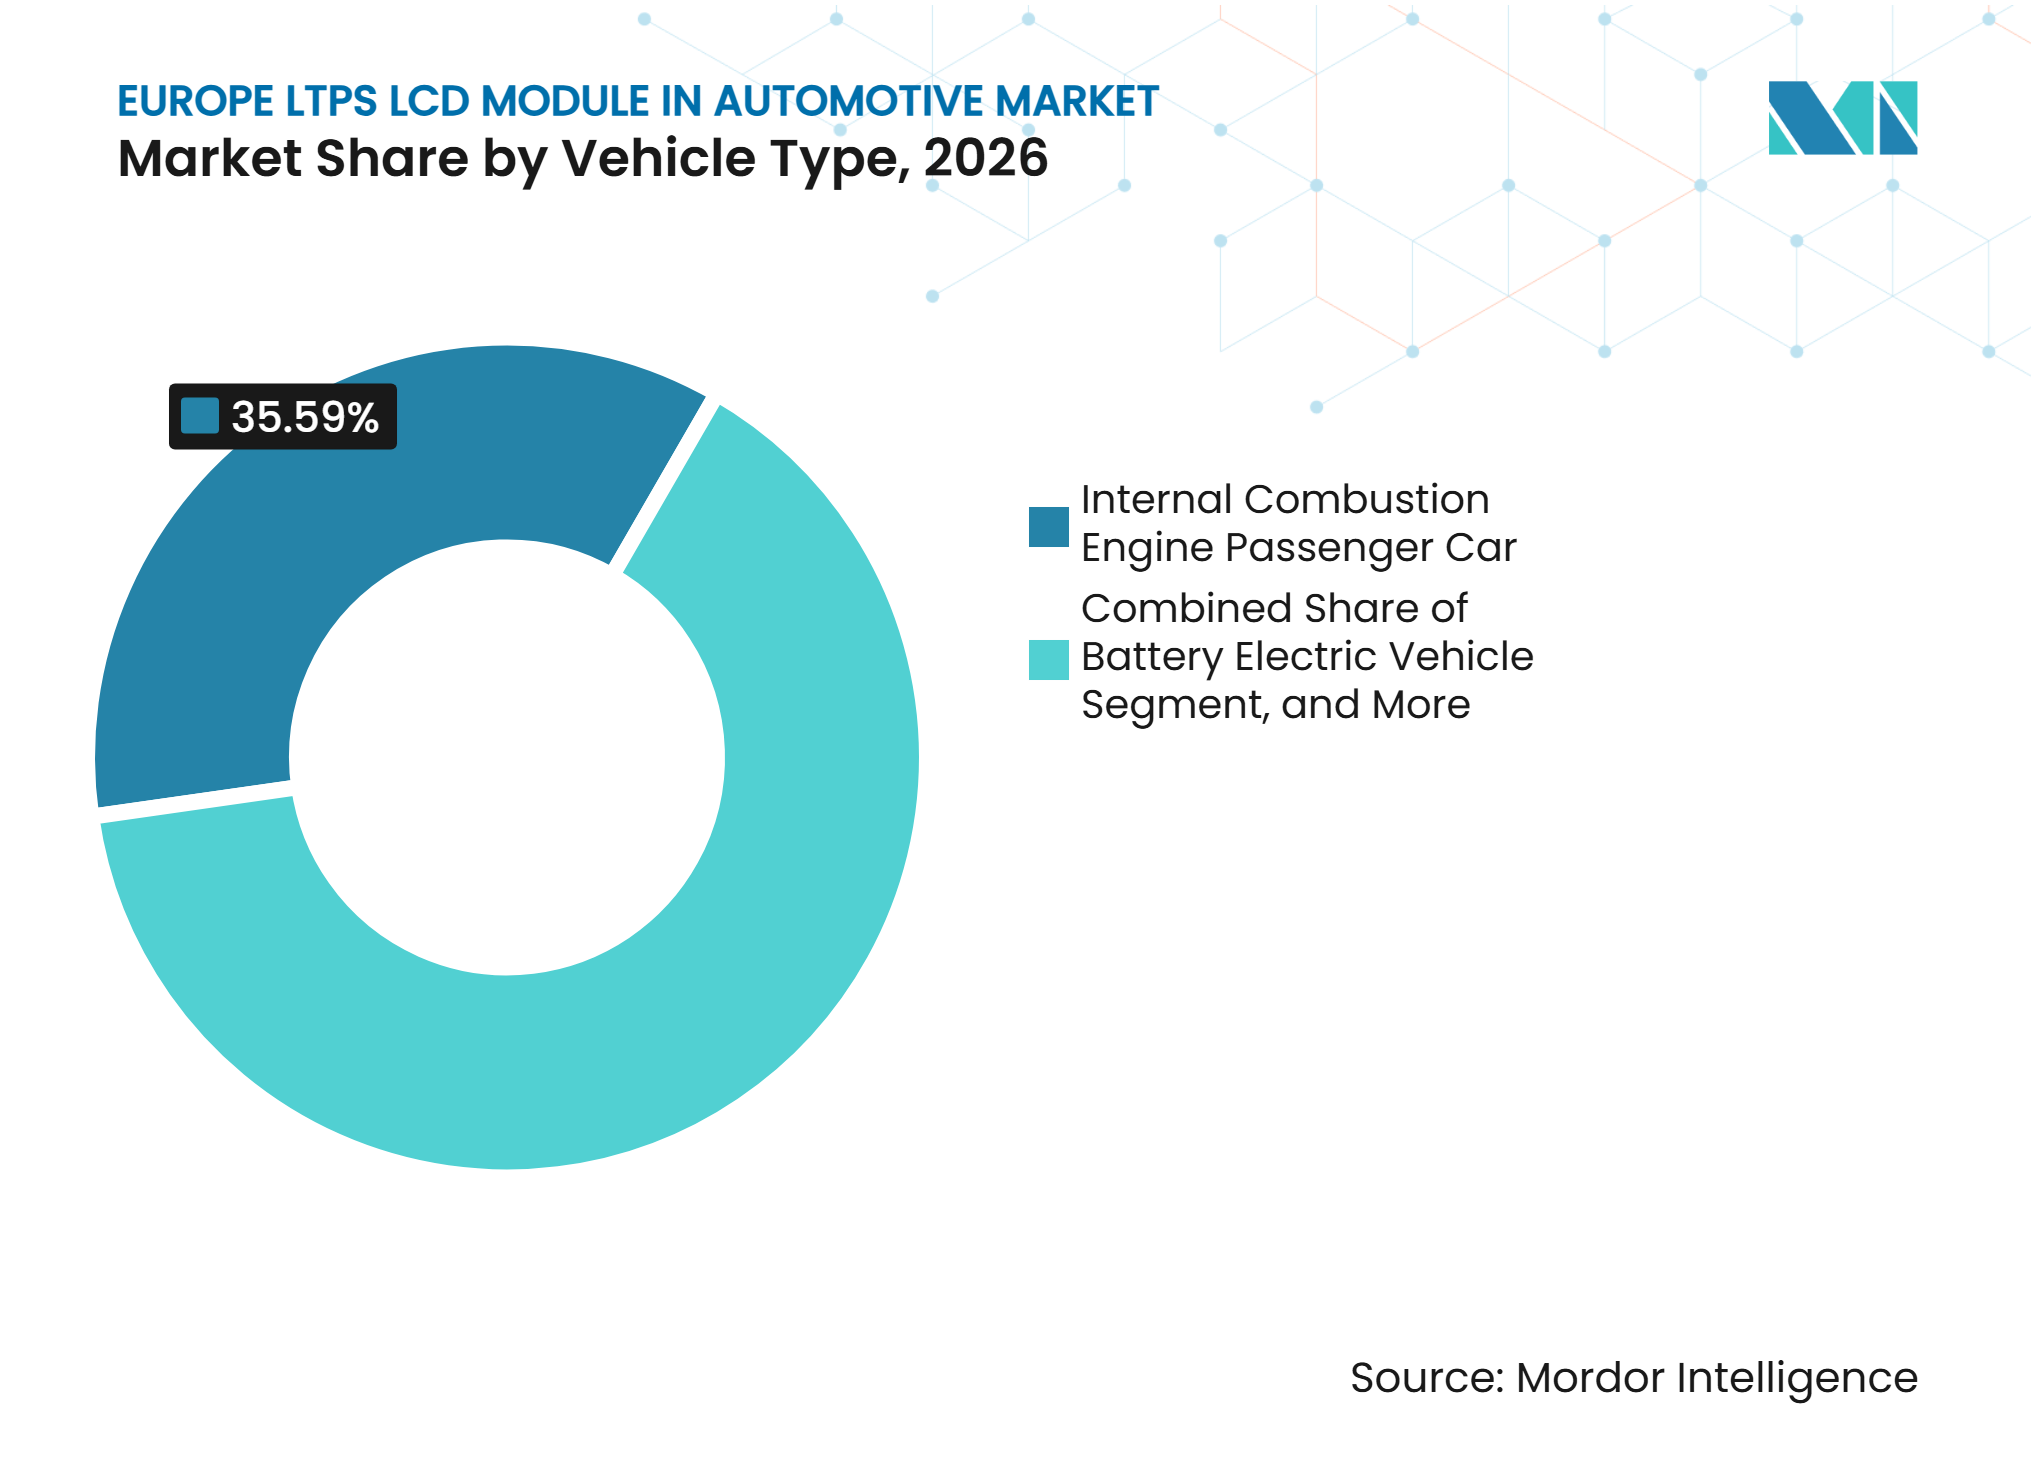
- 車両タイプ別では、ICE乗用車が2026のヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場シェアの35.59%を占め、バッテリー電気自動車は2032年にかけてCAGR 8.84%で拡大する見込みです。
- ボンディングプロセス別では、フィルム・オン・グラスが2026年の売上シェアの63.14%を占め、チップ・オン・グラスは2032年にかけてCAGR 8.78%で拡大する見込みです。
- 地域別では、ドイツが2026年の売上シェアの28.39%を占め、2032年にかけてCAGR 8.96%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両1台あたりのスマートコックピットコンテンツの増加 | +1.6% | ドイツ、イギリス、その他のヨーロッパ | 中期(2〜4年) |
| 電気自動車およびハイブリッド車におけるLTPS採用の拡大 | +1.4% | ドイツ、フランス、イタリア | 長期(4年以上) |
| 高輝度・高解像度ディスプレイへの需要 | +1.2% | 世界全体、特にドイツとイギリスで早期に拡大 | 中期(2〜4年) |
| インセルタッ統合の拡大 | +0.9% | アジア太平洋地域が中心、ヨーロッパへの波及 | 短期(2年以内) |
| 欧州プレミアム車両のディスプレイアップグレード | +0.7% | ドイツ、イギリス | 中期(2〜4年) |
| パネルサプライヤーの自動車向け収益プールへの移行 | +0.5% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両1台あたりのスマートコックピットコンテンツの増加
コックピットドメインの統合により、ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場における大型ディスプレイへの需要が高まっています。自動車メーカーは、ナビゲーション・空調・メディア・ドライバー情報をより少ないディスプレイ面に集約しています。このアプローチにより、解像度・輝度・信頼性の高いソフトウェア接続の重要性が増しています。Visteon Corporationは2025年に新規ディスプレイビジネスの受注として35億 米ドルを報告しており、ディスプレイ中心のコックピットプログラムへの継続的な需要を示しています。[1] この動向により、モジュールサプライヤーはハードウェアとキャリブレーション・システム統合能力を組み合わせる強い動機を持つようになっています。また、車両開発においてディスプレイコントローラーの連携品質がより重要になっています。
電気自動車およびハイブリッド車におけるLTPS採用の拡大
バッテリー電気自動車およびハイブリッド車は、従来の車両設計よりも多くのデジタルコントロールを使用しています。これらの車室内システムは、バッテリー残量・航続距離・回生ブレーキ・ソフトウェア機能をデジタルインターフェースで表示します。こうした要件が、鮮明な画像とタッチ操作に対応したLTPSディスプレイへの需要を支えています。LG Display Co., Ltd.は、2026年に主要顧客の車両販売を通じてLTPS LCD自動車事業が安定したパフォーマンスを維持したと述べています。[2] ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場は、自動車メーカーがバッテリー電気自動車・ハイブリッド車・内燃機関車のプラットフォームにわたってコックピットアーキテクチャを共用することでも恩恵を受けています。この共用化により、サプライヤーは関連する車両プログラム全体でより長い生産期間を確保できます。
高輝度・高解像度ディスプレイへの需要
欧州の車両プログラムは、変化する光条件下でも視認性を維持するディスプレイを必要としています。LTPS LCD技術は、センタースタックおよびドライバー情報用途向けに高画素密度と高輝度をサポートします。大型スクリーンは均一な光出力と低反射への期待も高めます。これらのニーズにより、コントラストが主要な購買要因となるプレミアム用途においてミニLEDバックライトの採用余地が生まれています。ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場は、パネル価格だけでなく光学性能を評価する仕様へと移行しています。サプライヤーは、異なる温度や走行条件においても安定した画質を実証する必要があります。
インセルタッチ統合の拡大
インセルタッチ統合により、ディスプレイモジュールの層数が削減されます。これにより薄型化が実現し、アセンブリから別体のタッチオーバーレイを省くことができます。また、現代のコックピットインターフェースで求められるマルチタッチおよびジェスチャー機能もサポートします。情報ディスプレイ学会は、自動車ディスプレイの設計がHMIおよびディスプレイ統合の進歩によってますます形成されていると述べています。[3] ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場において、これは認定済みタッチコントローラーと確立された自動車向け検証プロセスを持つサプライヤーに有利に働きます。また、スペースが限られたインストルメントパネルにおいてよりコンパクトなアセンブリの使用を可能にします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車ディスプレイの価格侵食 | -0.8% | 世界全体、特にドイツとフランスの数量セグメントへの影響が大きい | 短期(2年以内) |
| 自動車向け認定およびデザインウィンサイクルの長期化 | -0.6% | ドイツ、イギリス、イタリア | 中期(2〜4年) |
| 東アジアへの先進ディスプレイ生産能力の集中 | -0.4% | ヨーロッパ | 長期(4年以上) |
| 大型・複雑な形状におけるLTPSの歩留まり制限 | -0.3% | アジア太平洋地域が中心、ヨーロッパへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車ディスプレイの価格侵食
パネル価格の下落は、ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場においてモジュール1台あたりの収益に圧力をかけています。この圧力は、コンポーネントの選択肢が差別化されにくい既存のWLEDおよびエントリーLTPS構成において最も強く現れています。モジュールサプライヤーは、高度なバックライト・タッチ統合・システムレベルのサービスを提供することでマージンをより効果的に保護できます。REACHおよびRoHS要件を含むEUコンプライアンス要因は、欧州のサプライプログラムに材料・試験上の義務を追加します。これらの要件は、車両ディスプレイコンテンツが増加する場合でもコスト管理を重要にします。また、特殊材料の調達とライフサイクル文書化をサプライヤー選定の一部にしています。
自動車向け認定およびデザインウィンサイクルの長期化
自動車ディスプレイシステムは、量産使用前に長期にわたる技術検証を必要とします。これらのプロセスは、新しいLTPSバックライトおよびタッチ設計の商業的採用を遅らせる可能性があります。2026年に行われたプラットフォームの決定は、その後の数の生産年にわたるモジュールの選択を決定づける可能性があります。Japan Display Inc.は2026年に組織構造を変更し、自動車事業を統合されたビジネス構造内で運営するようにしました。ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場では、サプライヤーの代替が遅いため、早期のデザインウィンと認定ステータスが特に価値を持ちます。また、自動車メーカーがアクティブなモデルサイクル中にディスプレイ仕様を変更する能力も制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
LTPS LCM構成別:
標準WLEDが数量を維持、ミニLEDがプレミアム需要を追加WLEDバックライト・タッチなしの標準LTPS LCMは、2026年のヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場規模の36.44%を占めました。この地位は、確立された生産プロセスと幅広い車両プログラムへのコスト適合性を反映しています。インストルメントクラスターは、多くの用途でプレミアムコントラストよりも耐久性と安定したパフォーマンスが重視されるため、引き続き重要な販売先となっています。WLEDバックライト搭載のインセルタッチは、応性の高いタッチインターフェースを必要とするセンタースタックおよびインフォテインメントシステムに対応します。タッチなしのミニLEDは、タッチが不要だがローカルディミングが重要な大型ディスプレイにおいてより限定的な役割を担います。
ミニLEDバックライト・インセルタッチ搭載のLTPS LCMは、2027年から2032年にかけてCAGR 8.97%で拡大する見込みです。この構成は、プレミアムコックピットシステムに適したタッチ入力とコントラスト性能を組み合わせています。標準WLEDよりも優れた視覚的結果を求めながらも、OLEDへの完全移行を望まない自動車メーカーに中間的な選択肢を提供します。大型の欧州車両プログラムは、モジュールコスト・熱特性・供給継続性を引き続き考慮する必要があります。ヨーロッパ自動車向けLTPS LCDモジュール産業は、ディスプレイサイズだけでなく光学品質と統合機能によって構成をますます差別化していくでしょう。



用途別:
センタースタックがコアを維持、ピラー・トゥ・ピラーがディスプレイ用途を拡大センタースタックおよびインフォテインメントは、2026年のヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場規模の42.82%を占めました。ナビゲーション・空調設定・メディア・車両機能の主要インターフェースとして引き続き中心的な役割を担っています。自動車メーカーは、プレミアムおよびボリュームプラットフォームの両方でこのポジションにLTPSパネルを導入し続けています。ドライバー情報システムが完全デジタル化するにつれ、インストルメントクスター用途も需要を支えています。欧州では多くの車両プログラムがドライバー向けディスプレイ機能を優先するため、リアシートエンターテインメントは引き続き小規模にとどまっています。
ピラー・トゥ・ピラーセンターコンソールは、2032年にかけてCAGR 8.74%で拡大する見込みです。このデザインはダッシュボード全体にわたって複数の機能を統合し、コックピットの視覚的レイアウトを簡素化できます。また、継ぎ目・曲面・光学的アライメント・モジュール信頼性の慎重な管理も必要とします。Visteon Corporationは、CES 2026においてミニLED LCD用途を含むトリプルスクリーンおよびピラー・トゥ・ピラーシステムを展示しました。これらのプログラムはヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場に高付加価値の機会をもたらしますが、生産の複雑性も高めます。
車両タイプ別:
ICEが現在の数量を維持、BEVがディスプレイコンテンツを拡大ICE乗用車は、2026年のヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場シェアの35.59%を占めました。内燃機関車両プラットフォームの導入基盤とその長い生産サイクルがこの地位を支えています。これらの車両は、特にセンタースタック用途においてデジタルコックピットのアップグレードを引き続き受けています。ハイブリッドおよびプラグインハイブリッド車は、確立された車両アーキテクチャを維持しながら新しいデジタルシステムを使用するため、移行経路を提供しています。小型商用車は、テレマティクスおよびドライバー支援ディスプレイを通じてより小さな機会を提供しています。
バッテリー電気自動車は、2027年から2032年にかけてCAGR 8.84%で拡大する見込みです。これらの車室内では、多くの物理的コントロールが車両機能とソフトウェアサービス向けのスクリーンに置き換えられています。電力使用量が航続距離に影響するため、ディスプレイの効率性も重要です。LTPSモジュールは、詳細なインターフェースに必要な輝度と解像度を提供しながらこのニーズに対応します。ヨーロッパ自動車向けLTPS LCDモジュール産業は、電気自動車とハイブリッド車のラインにわたる共通電子アーキテクチャの使用から恩恵を受けています。

ボンディングプロセス別:
FOGが現在の数量をリード、COGがプレミアム要件に対応フィルム・オン・グラスは、2026年のヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場シェアの63.14%を占めました。このプロセスは十分に理解されており、主流車両で使用される平面または緩やかな曲面スクリーンに対応します。性能・歩留まり・コストの実用的なバランスを提供します。インストルメントクラスターおよびセンタースタックプログラムは、より高度なアセンブリ方法のコストをかけずにフィルム・オン・グラスボンディングを使用できます。確立された生産基盤は、欧州のモジュールアセンブラーにとって予測可能な調達を支えています。
チップ・オン・グラスは、2032年にかけてCAGR 8.78%で拡大する見込みです。ガラス上への直接ドライバー実装により、モジュールの奥行きを削減し、より薄いディスプレイレイアウトをサポートできます。これにより、強力な光学的結果を必要とする曲面および広幅ディスプレイプログラムに関連性が高まります。追加コストは、大量生産のエントリーモデルよりも高級車および準プレミアム車においてより受け入れられやすいです。コックピット設計がより統合されるにつれ、ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場では、薄型構造と視認品質が優先される用途においてチップ・オン・グラスの使用が増加する可能性があります。
地域分析
ドイツ
ドイツは2026年のヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場シェアの28.39%を占め、2032年にかけてCAGR 8.96%で拡大する見込みです。BMW、Mercedes-Benz、Volkswagen Groupは、プレミアムおよびより幅広い車両プログラムにわたってディスプレイ要件を引き続き引き上げています。同国はまた、モジュールを車両電子機器およびコックピットソフトウェアと統合できるティア1サプライヤーの深いネットワークを持っています。ドイツは輸入パネル供給に依存しており、サプライヤー認定と調達規律の重要性が高まっています。
イギリス
イギリスは、高級車メーカーが車両1台あたりに多くのディスプレイコンテンツを使用するため、ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場において高付加価値の拠点となっています。Jaguar Land Rover、Bentley、Rolls-Royce、Aston Martinは、差別化されたコックピット設計と高い光学品質を求めています。これらのプログラムには、複数のスクリーン・リアシートシステム・高度なヘッドアップディスプレイが含まれる場合があります。高付加価値統合への注力により、サプライヤーは柔軟なモジュール設計と信頼性の高いソフトウェアインターフェースを優先する理由を持っています。
フランス、イタリア、その他のヨーロッパ
フランスは、ティア1ディスプレイおよびライティング統合能力を通じてヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場を支えています。Valeo S.A.とEnnostarは、IAA Mobility 2025において自動車外装向けミニLED高精細ディスプレイを発表し、先進ディスプレイ技術の車室外への活用を拡大しました。イタリアのプレミアム車メーカーは、画質と内装デザインに対して高い要求水準を設定しています。Samsung Display Co., Ltd.は2026年にFerrari Luce向けに4枚のOLEDディスプレイパネルを供給しており、高級車プログラムを取り巻くハイエンドディスプレイの基準を示しています。スペインおよびその他の欧州拠点は、受託組立と電気自動車製造の拡大を通じて需要を追加しています。これらの市場は、コスト重視のボリューム車両プログラムにLTPSモジュールを適応させることができるサプライヤーに機会を提供しています。
競合ランドスケープ
市場集中度
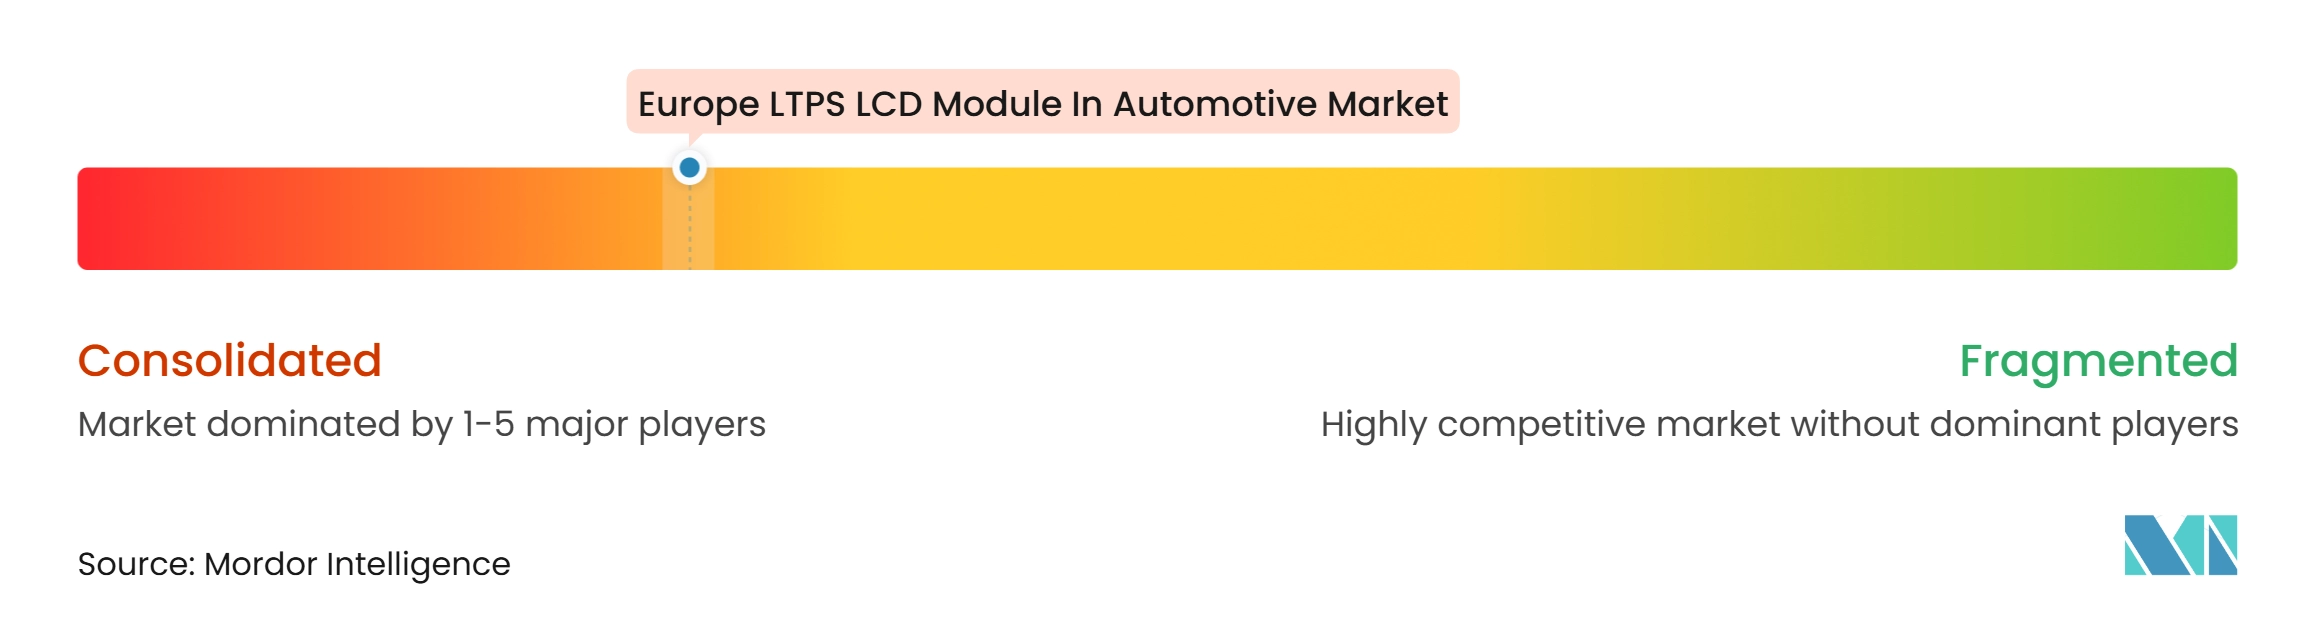
ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場は、集中したパネル供給基盤とより広範なシステムインテグレーターグループを持っています。競争は、ディスプレイ品質・認履歴・タッチ統合・コックピットソフトウェアとの連携能力を中心に展開されています。自動車メーカーはモジュールが車両レベルの信頼性と安全要件を満たすことを求めるため、確立されたティア1サプライヤーが引き続き重要な役割を担っています。ISO 26262機能安全要件は、実績ある自動車プログラムを持たないサプライヤーの参入を遅らせる可能性があります。これにより、ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場全体で確立されたデザインウィンが価値を持ちます。
パネルサプライヤーは、より広範な自動車システムの役割へと移行しています。CarUX Technology Inc.は2025年12月にPioneerの買収を完了し、ディスプレイ・オーディオ・ヒューマンマシンインターフェース能力を統合しました。Japan Display Inc.は2026年に自動車ディスプレイ事業を統合されたビジネス構造に組み込みました。これらの動きは、サプライヤーがパネルの販売だけでなくコックピットシステムからより多くの価値を求めていることを示しています。
欧州のインテグレーターは、ソトウェアサポート・光学エンジニアリング・信頼性の高いプログラム実行によってこの幅広い提案に引き続き対応する必要があります。Visteon Corporationの2025年ディスプレイビジネス受注は、確立されたサプライヤーがシステム専門知識を通じて勢いを維持できることを示しています。CarUX Technology Inc.とPioneerは、ディスプレイとオーディオおよびインターフェースソフトウェアを結びつけた統合コックピット提案の例を提供しています。ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場は、コンポーネントとシステムの両方のニーズを満たすことができるサプライヤーを評価するでしょう。調達チームも、長期的な供給保証とプラットフォーム変更をサポートする能力をより重視するようになるでしょう。
ヨーロッパ自動車向けLTPS LCDモジュール産業リーダー
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
BOE Technology Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ自動車向けLTPS LCDモジュール市場 このレポートでカバーされる企業
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Kyocera Corporation
- Varitronix International Limited
- CarUX Technology Inc.
- Continental AG
- Robert Bosch GmbH
- Visteon Corporation
- Valeo S.A.
- Hyundai Mobis Co., Ltd.
- DENSO Corporation
- Nippon Seiki Co., Ltd.
- Marelli Holdings Co., Ltd.
最近の産業開発事情 ヨーロッパ自動車向けLTPS LCDモジュール市場
- 2026年8月:Japan Display Inc.は鳥取工場の敷地を八和田東栄エステートに譲渡し、2027年度第2四半期中間期に固定資産売却益として約500 ミリオン 日本円を計上しました。この売却は、2025年3月に生産を停止した同施設のa-Si LCD自動車パネル生産ラインの閉鎖を締めくくるものであり、Japan Display Inc.が大量生産の自動車向けLTPSパネル製造からミニLEDおよびマイクロLED用途向けの特殊基板供給へと縮小していることを示しています。
- 2026年7月:Japan Display Inc.は2026年7月1日付で新たな組織構造を実施し、以前は子会社として設立が予定されていたAutoTech自動車ディスプレイ事業部門を、統合されたC&Iビジネス部門の下で親会社組織に再統合しました。この決定は2025年5月に発表された子会社分離計画を覆すものであり、事業環境の変化と、統合された事業運営が自動車ディスプレイプログラムの成長機会と生産柔軟性を最大化するという結論を理由として挙げています。
- 2026年5月:Samsung Display Co., Ltd.は、2026年5月にイタリアでワールドプレミアが行われたFerrari Luce向けに、6.3インチ・10.1インチ・12インチ・12.9インチの4枚のOLEDディスプレイパネルを独占供給すると発表しました。LuceのビナクルはOLEDを12.9インチと12インチで組み合わせた積層デュアルパネル設計を採用しており、業界初のマルチレイヤーアプローチとして欧州の超プレミアム自動車ディスプレイプログラムに新たな光学性能基準を打ち立てています。
- 2026年1月:Visteon Corporationは、CES 2026においてこれまでで最も包括的な展示を行い、トリプルスクリーンおよびピラー・トゥ・ピラーディスプレイ設置、ミニLED LCDモジュール、アンダーパネルカメラ技術、FUTURUSとのパートナーシップを通じて開発された次世代ヘッドアップディスプレイシステムを披露しました。この展示は、エントリーから高級車セグメントまでディスプレイ中心のコックピットソリューションを提供するVisteon Corporationの能力を強調し、2025年中に確保したディスプレイプログラムの約35億 米ドルのデザインウィンパイプラインを強化しました。
ヨーロッパ自動車向けLTPS LCDモジュール市場レポートの調査範囲
ヨーロッパ自動車向けLTPS LCDモジュール(LCM)場は、低温多結晶シリコン(LTPS)技術を使用した自動車グレードのディスプレイモジュールの開発・製造・供給を包含しています。これらのモジュールは、先進的な車両インターフェース向けに高解像度の映像・優れたディスプレイ性能・電力効率を提供します。市場成長は、車両のデジタル化の進展・高度なコックピットシステムの採用・高品質な自動車ディスプレイへの需要によって推進されています。
ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場レポートは、LTPS LCM構成(標準LTPS LCM(WLEDバックライト、タッチなし)、インセルタッチ搭載LTPS LCM(WLEDバックライト)、ミニLEDバックライト搭載LTPS LCM(タッチなし)、ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM)、用途(センタースタック/インフォテインメント、インストルメントクラスター、ピラー・トゥ・ピラーセンターコンソール、リアシートエンターテインメントおよびパッセンジャースクリーン)、車両タイプ(バッテリー電気自動車(BEV)、ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV)、内燃機関乗用車(ICE)、小型商用車(LCV))、ボンディングプロセス(フィルム・オン・グラス(FOG)、チップ・オン・グラス(COG))、地域別(ドイツ、イギリス、フランス、イタリア、その他のヨーロッパ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 標準LTPS LCM、WLEDバックライト、タッチなし |
| インセルタッチ搭載LTPS LCM、WLEDバックライト |
| ミニLEDバックライト搭載LTPS LCM、タッチなし |
| ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM |
| センタースタック/インフォテインメント |
| インストルメントクラスター |
| ピラー・トゥ・ピラーセンターコンソール |
| リアシートエンターテインメントおよびパッセンジャースクリーン |
| バッテリー電気自動車 |
| ハイブリッド/プラグインハイブリッド電気自動車 |
| 内燃機関乗用車 |
| 小型商用車 |
| フィルム・オン・グラス |
| チップ・オン・グラス |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| その他のヨーロッパ |
| LTPS LCM構成別 | 標準LTPS LCM、WLEDバックライト、タッチなし |
| インセルタッチ搭載LTPS LCM、WLEDバックライト | |
| ミニLEDバックライト搭載LTPS LCM、タッチなし | |
| ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM | |
| 用途別 | センタースタック/インフォテインメント |
| インストルメントクラスター | |
| ピラー・トゥ・ピラーセンターコンソール | |
| リアシートエンターテインメントおよびパッセンジャースクリーン | |
| 車両タイプ別 | バッテリー電気自動車 |
| ハイブリッド/プラグインハイブリッド電気自動車 | |
| 内燃機関乗用車 | |
| 小型商用車 | |
| ボンディングプロセス別 | フィルム・オン・グラス |
| チップ・オン・グラス | |
| 地域別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパ自動車向けLTPS LCDモジュール(LCM)市場規模はどのくらいですか?
市場は2026年に1.18 ビリオン 米ドル、2032年には1.78 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 7.01%を記録する見込みです。
欧州で最も急速に拡大している自動車向けLTPS LCD構成はどれですか?
ミニLEDバックライトおよびインセルタッチ搭載のLTPS LCMは、2032年にかけてCAGR 8.97%で拡大する見込みです。
自動車向けLTPS LCDモジュールへの需要が最も急速に拡大している車両タイプはどれですか?
バッテリー電気自動車は、車室内でより多くのデジタルコントロールとディスプレイ機能を使用するため、2032年にかけてCAGR 8.84%で拡大する見込みです。
欧州の自動車メーカーがコックピットにLTPS LCDモジュールを採用する理由は何ですか?
LTPS LCDモジュールは、OLEDよりも低いコスト基盤でコネクテッドコックピット機能向けの高解像度・高輝度・タッチ対応ディスプレイをサポートします。
欧州における自動車向けLTPS LCD需要で最大のシェアを占める用途はどれですか?
センタースタックおよびインフォテインメントは、ナビゲーション・空調・メディア・車両制御機能に支えられ、2026年に42.82%を占めました。
欧州の自動車向けLTPS LCD需要をリードしている国はどこですか?
ドイツは2026年の売上シェアの28.39%を占め、2032年にかけてCAGR 8.96%で拡大する見込みです。