
Tamaño y Participación del Mercado Europeo de Módulos LCD LTPS en Automoción
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
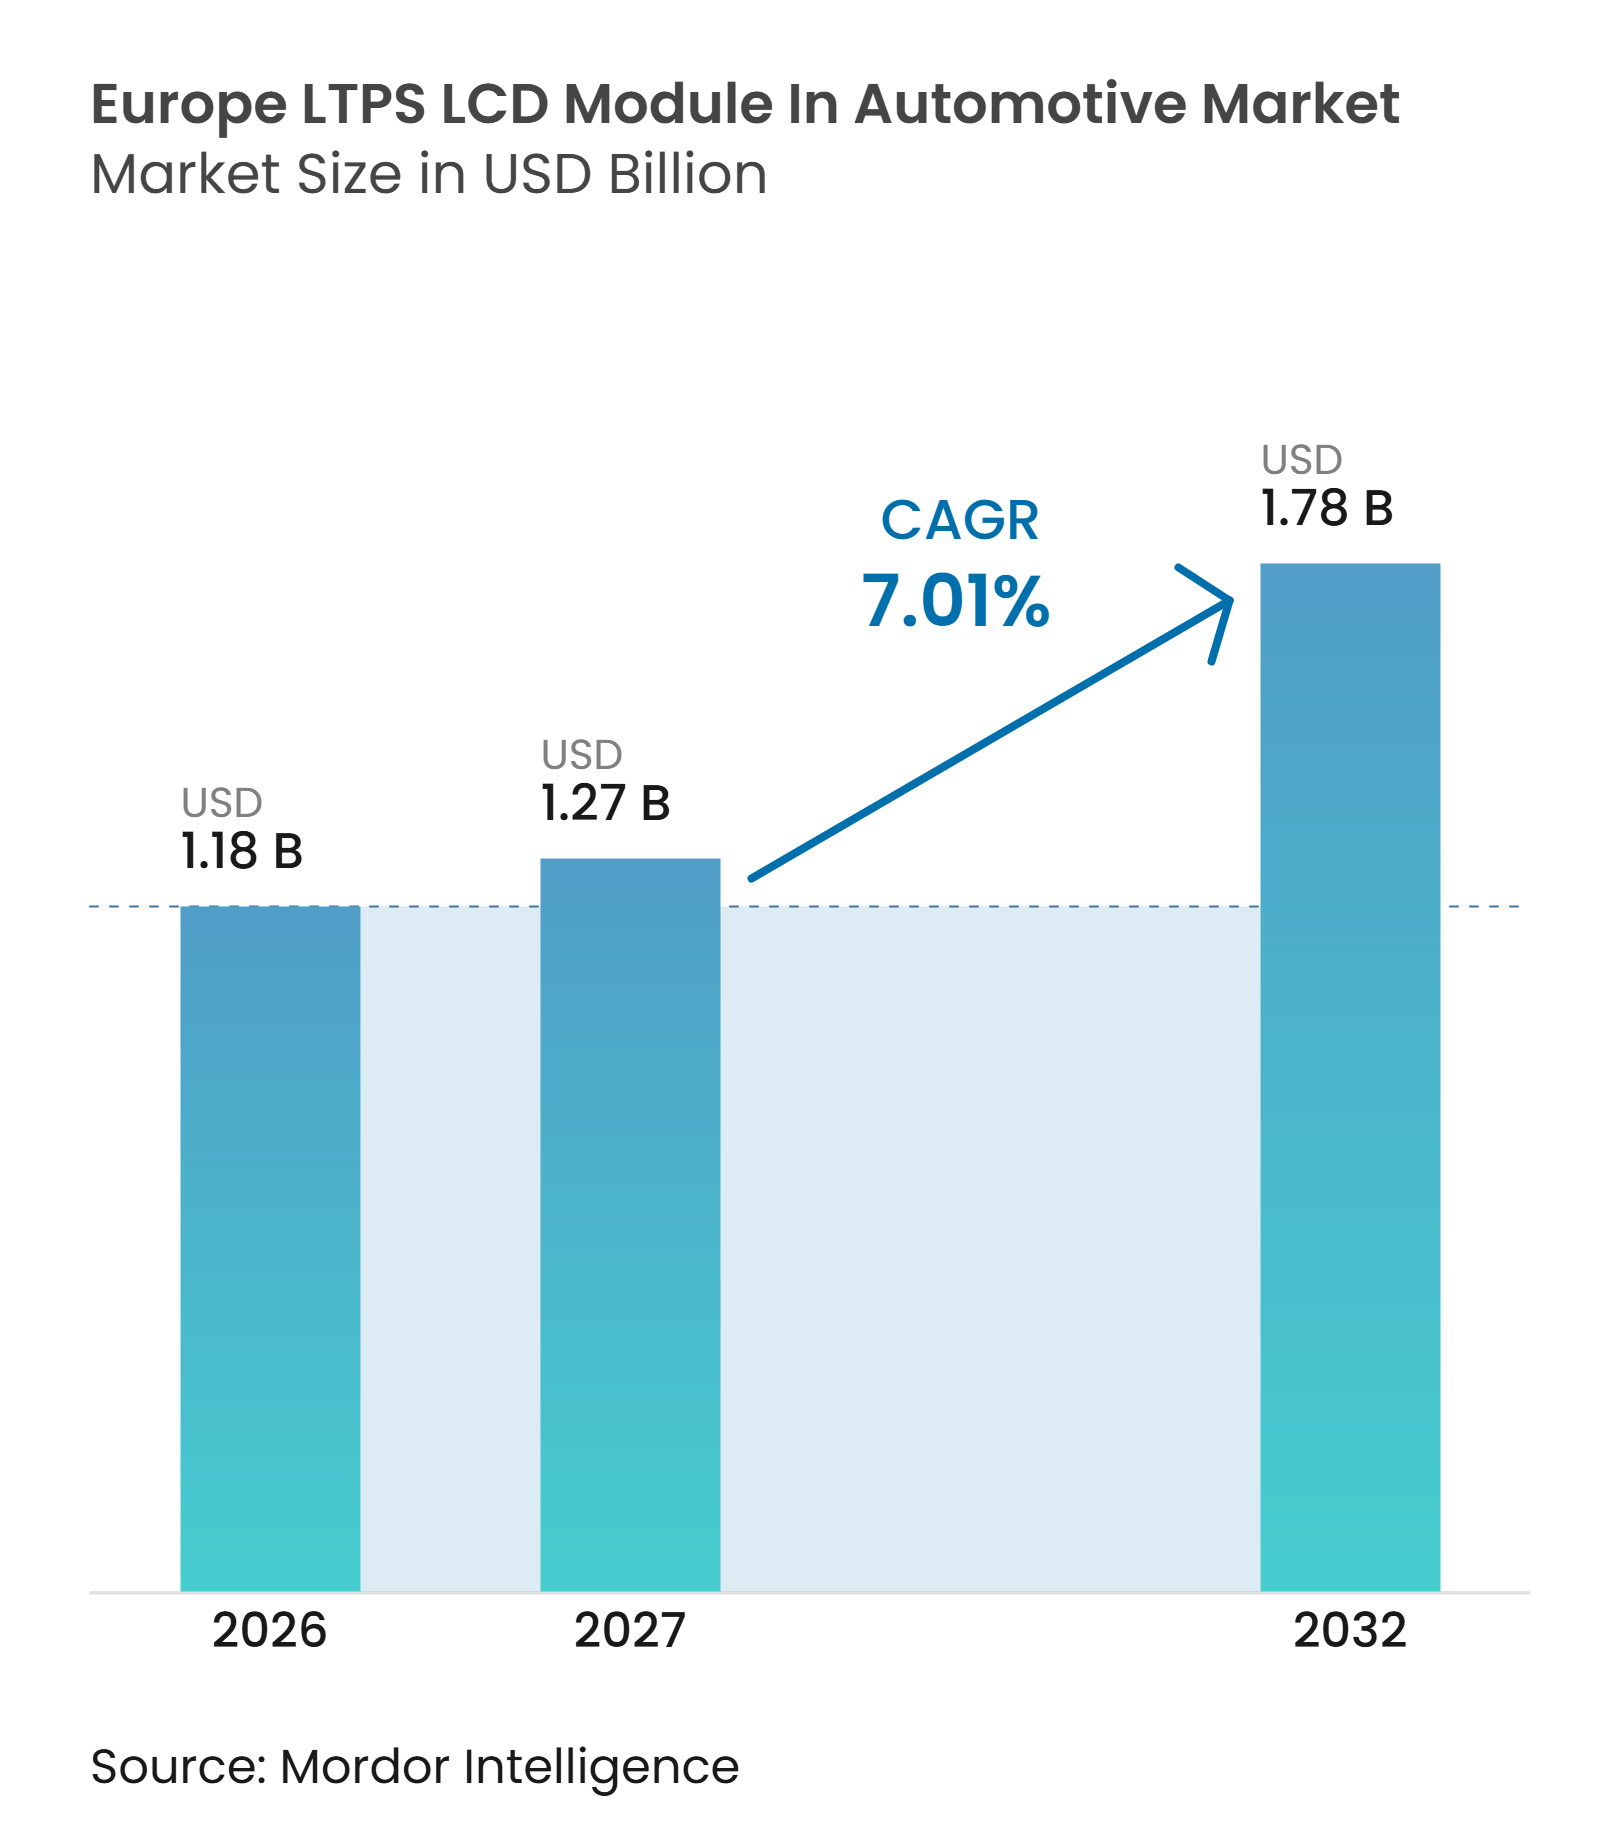
| Tamaño del mercado en el año base (2026) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.01 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Módulos LCD LTPS en Automoción por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de Módulos LCD LTPS (LCM) en Automoción se expanda desde 1,18 mil millones de USD en 2026 y 1,18 mil millones de USD en 2027 hasta 1,78 mil millones de USD para 2032, registrando un CAGR del 7,01% entre 2027 y 2032. Los fabricantes de automóviles están reemplazando pantallas separadas por pantallas más grandes que admiten funciones de vehículos conectados y controles digitales. Este cambio favorece a los módulos LCD LTPS porque ofrecen alta resolución, respuesta rápida y una base de costos más baja que las alternativas OLED. Los proveedores europeos también otorgan mayor valor a los módulos de pantalla que integran funciones táctiles, rendimiento óptico y compatibilidad de software. El mercado europeo de Módulos LCD LTPS (LCM) en Automoción depende, por tanto, no solo de la producción de vehículos, sino también de la rapidez con que los sistemas de cabina avanzan hacia pantallas más grandes y más integradas. La presión sobre los precios y los largos períodos de calificación seguirán condicionando los rendimientos de los proveedores y el ritmo de adopción tecnológica.
Conclusiones Clave del Informe
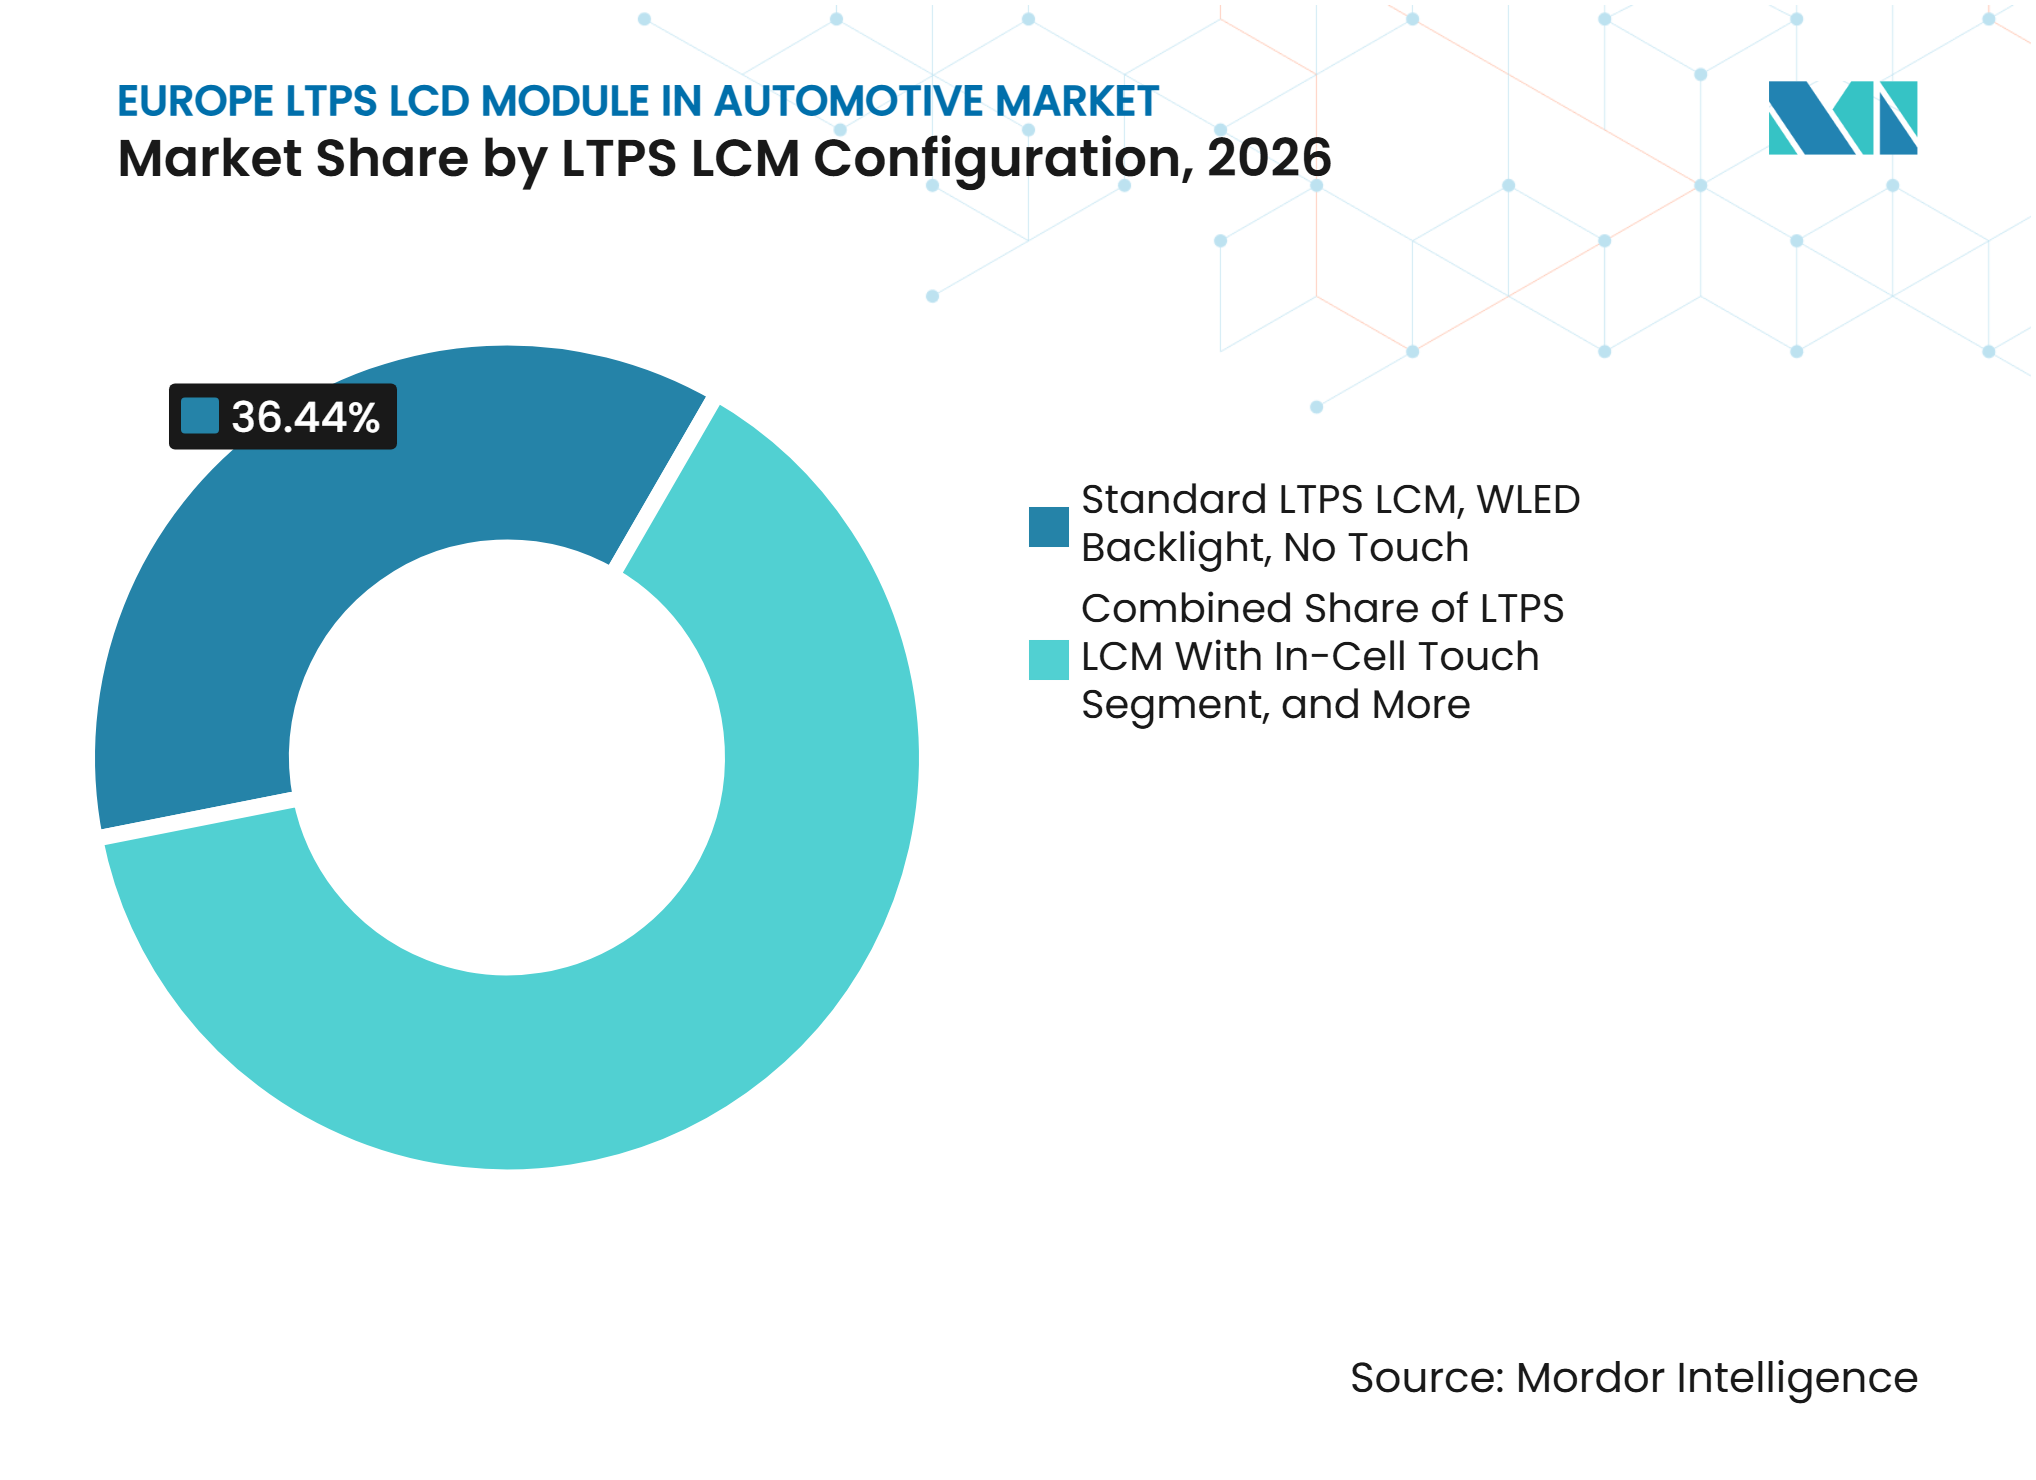
- Por configuración, el LCM LTPS Estándar con retroiluminación WLED y configuración sin táctil representó el 36,44% de la participación del mercado europeo de Módulos LCD LTPS (LCM) en Automoción en 2026, mientras que se proyecta que el LCM LTPS con retroiluminación mini-LED y táctil en celda se expanda a un CAGR del 8,97% hasta 2032.
- Por aplicación, la Consola Central e Infotainment representó el 42,82% del tamaño del mercado europeo de Módulos LCD LTPS (LCM) en Automoción en 2026, mientras que se proyecta que la Consola Central de Pilar a Pilar se expanda a un CAGR del 8,74% hasta 2032.
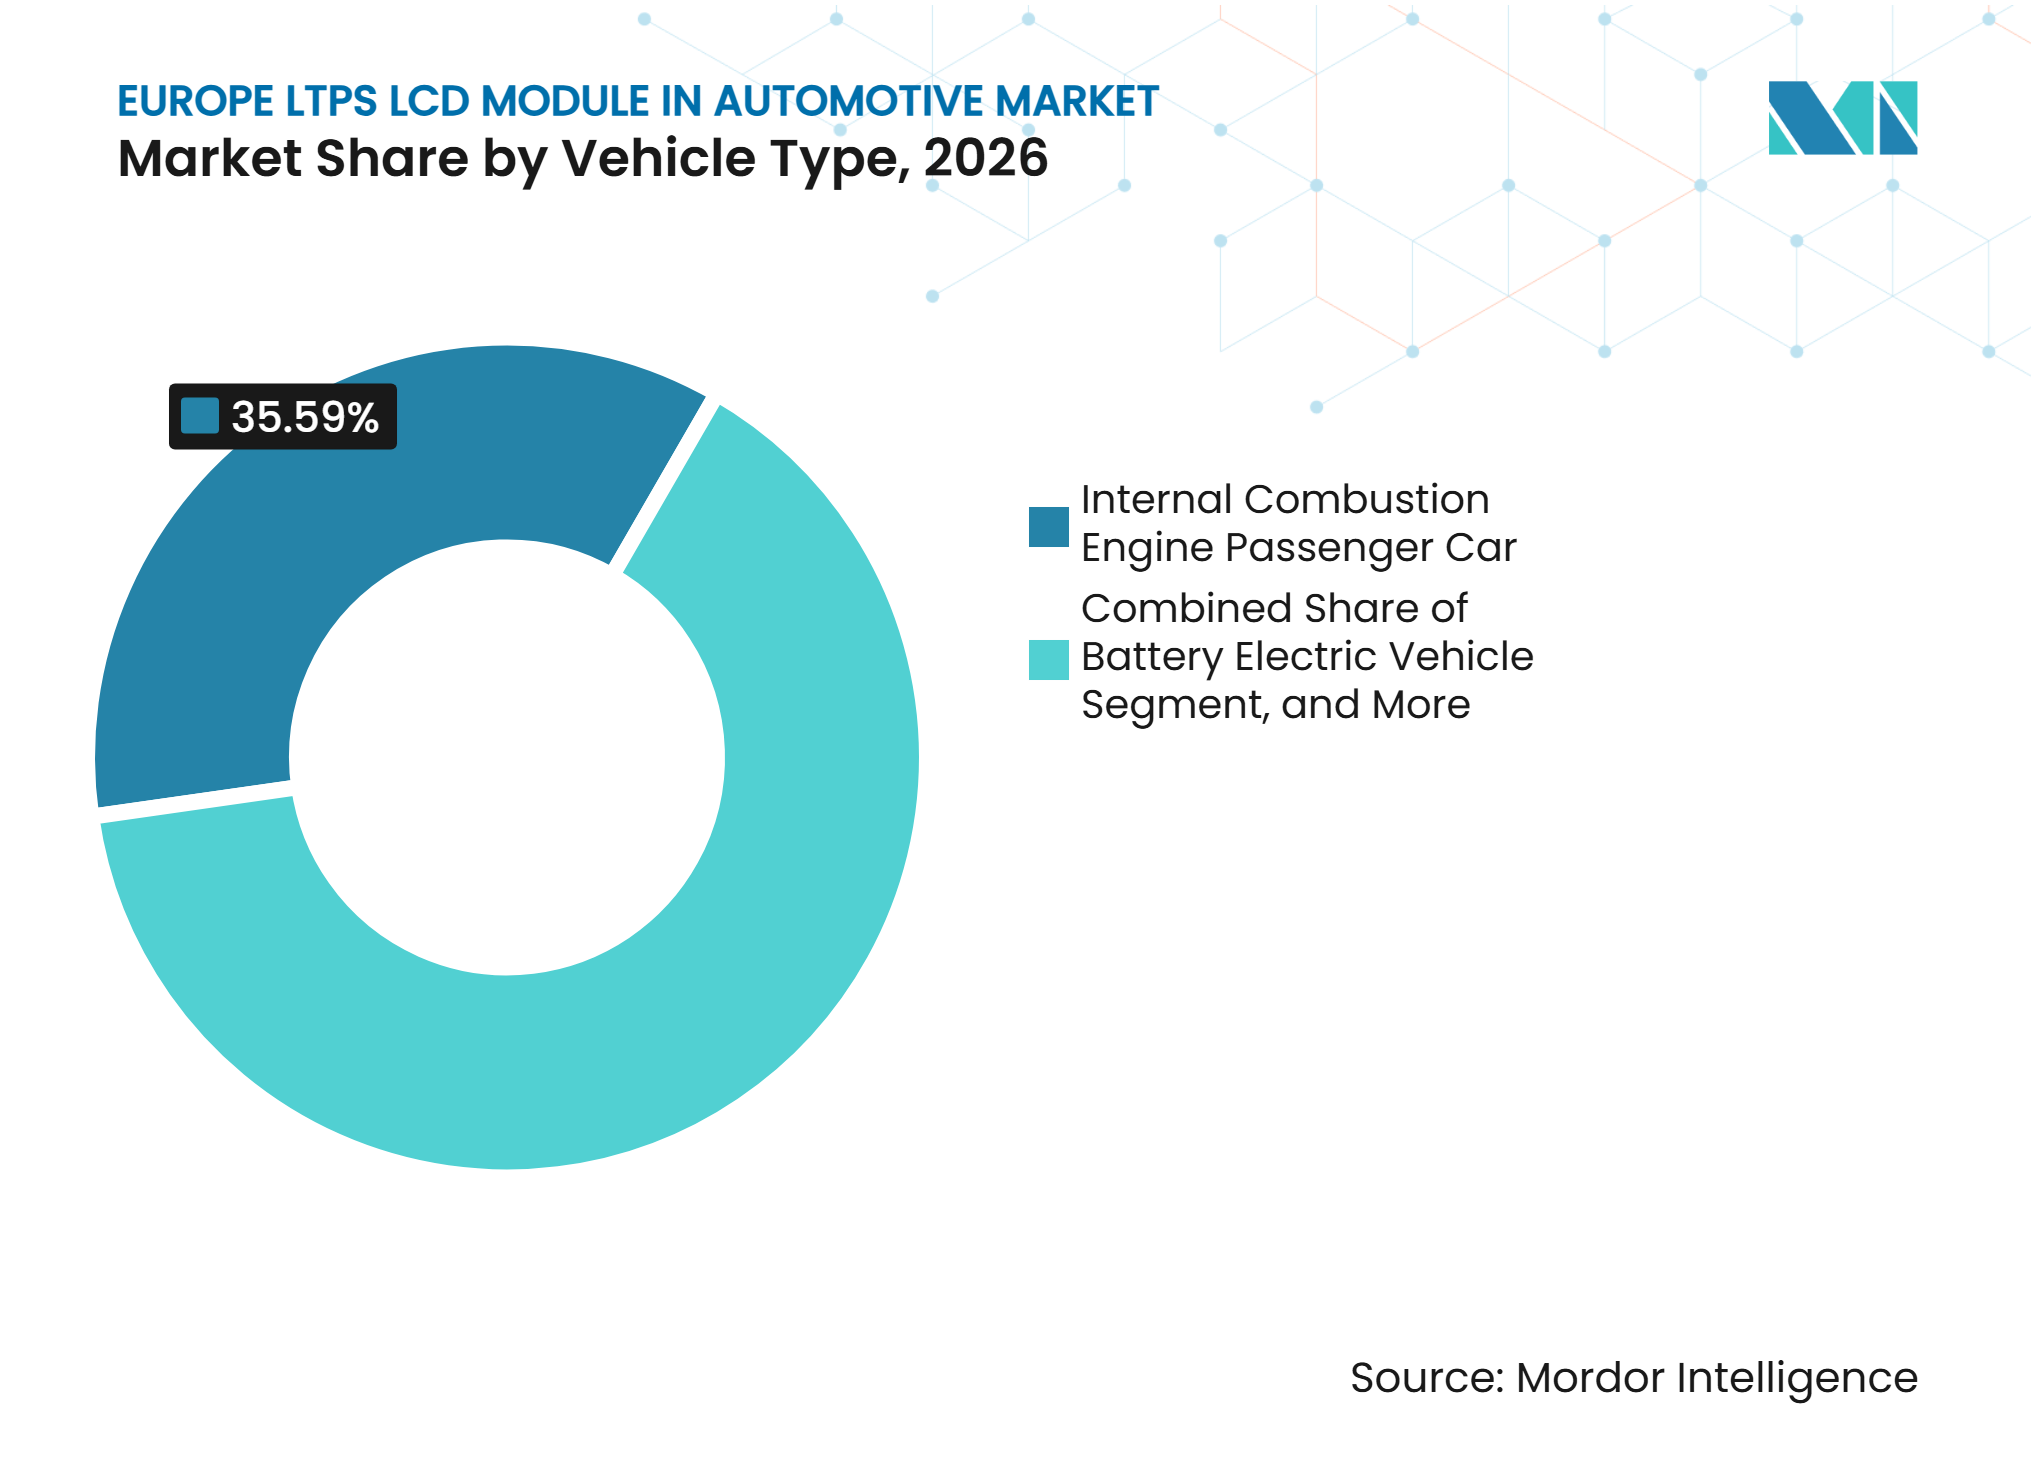
- Por tipo de vehículo, los turismos de motor de combustión interna (ICE) representaron el 35,59% de la participación del mercado europeo de Módulos LCD LTPS (LCM) en Automoción en 2026, mientras que se proyecta que los vehículos eléctricos de batería se expandan a un CAGR del 8,84% hasta 2032.
- Por proceso de unión, Película sobre Vidrio representó el 63,14% de la participación en ingresos en 2026, mientras que se proyecta que Chip sobre Vidrio se expanda a un CAGR del 8,78% hasta 2032.
- Por geografía, Alemania representó el 28,39% de la participación en ingresos en 2026 y se proyecta que se expanda a un CAGR del 8,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Contenido de Cabina Inteligente por Vehículo | +1.6% | Alemania, Reino Unido, Resto de Europa | Mediano plazo (2-4 años) |
| Mayor Adopción de LTPS en Vehículos Eléctricos e Híbridos | +1.4% | Alemania, Francia, Italia | Largo plazo (≥ 4 años) |
| Demanda de Pantallas de Alta Luminosidad y Alta Resolución | +1.2% | Global, con ganancias tempranas en Alemania y Reino Unido | Mediano plazo (2-4 años) |
| Expansión de la Integración Táctil en Celda | +0.9% | Núcleo de Asia-Pacífico, con extensión a Europa | Corto plazo (≤ 2 años) |
| Actualizaciones de Pantallas en Vehículos Premium Europeos | +0.7% | Alemania, Reino Unido | Mediano plazo (2-4 años) |
| Migración de Proveedores de Paneles hacia Grupos de Ingresos de Automoción | +0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Contenido de Cabina Inteligente por Vehículo
La consolidación del dominio de la cabina está incrementando la demanda de pantallas más grandes en el mercado europeo de Módulos LCD LTPS (LCM) en Automoción. Los fabricantes de automóviles están integrando la navegación, el clima, los medios y la información del conductor en menos superficies de visualización. Este enfoque aumenta la importancia de la resolución, el brillo y las conexiones de software confiables. Visteon reportó 3,5 mil millones de USD en nuevas adjudicaciones de negocios de pantallas durante 2025, lo que demuestra la demanda continua de programas de cabina centrados en pantallas.[1] El cambio ofrece a los proveedores de módulos una razón más sólida para combinar hardware con capacidades de calibración e integración de sistemas. También hace que la calidad de la coordinación entre pantalla y controlador sea más importante durante el desarrollo del vehículo.
Mayor Adopción de LTPS en Vehículos Eléctricos e Híbridos
Los vehículos eléctricos de batería y los híbridos utilizan más controles digitales que los diseños de vehículos tradicionales. Sus sistemas de cabina presentan el estado de la batería, la autonomía, el frenado regenerativo y las funciones de software a través de interfaces digitales. Estos requisitos respaldan la demanda de pantallas LTPS con imágenes nítidas y operación táctil habilitada. LG Display declaró que su negocio automotriz de LCD LTPS mantuvo un rendimiento estable gracias a las ventas de vehículos de clientes clave en 2026.[2] El mercado europeo de Módulos LCD LTPS (LCM) en Automoción también se beneficia a medida que los fabricantes de automóviles reutilizan arquitecturas de cabina en plataformas de vehículos eléctricos de batería, híbridos y de combustión. Esta reutilización puede ofrecer a los proveedores ciclos de producción más largos en programas de vehículos relacionados.
Demanda de Pantallas de Alta Luminosidad y Alta Resolución
Los programas de vehículos europeos requieren pantallas que permanezcan legibles en condiciones de iluminación cambiantes. La tecnología LCD LTPS admite alta densidad de píxeles y brillo para aplicaciones de consola central e información del conductor. Las pantallas más grandes también elevan las expectativas de uniformidad en la salida de luz y baja reflexión. Estas necesidades crean espacio para la retroiluminación mini-LED en aplicaciones premium donde el contraste es un factor de compra importante. El mercado europeo de Módulos LCD LTPS (LCM) en Automoción se está moviendo, por tanto, hacia especificaciones que recompensan el rendimiento óptico más que el precio del panel por sí solo. Los proveedores también deben demostrar una calidad de imagen estable en diferentes temperaturas y condiciones de conducción.
Expansión de la Integración Táctil en Celda
La integración táctil en celda reduce el número de capas en un módulo de pantalla. Esto puede reducir el grosor y eliminar una capa táctil separada del ensamblaje. También admite las funciones multitáctiles y de gestos solicitadas en las interfaces de cabina modernas. La Sociedad para la Visualización de Información describe el diseño de pantallas automotrices como cada vez más moldeado por los avances en HMI e integración de pantallas.[3] Para el mercado europeo de Módulos LCD LTPS (LCM) en Automoción, esto favorece a los proveedores con controladores táctiles calificados y procesos de validación automotriz establecidos. También permite a los diseñadores utilizar ensamblajes más compactos en paneles de instrumentos con espacio limitado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Erosión de Precios de Pantallas Automotrices | -0.8% | Global, con impacto desproporcionado en los segmentos de volumen de Alemania y Francia | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación Automotriz y de Adjudicación de Diseño | -0.6% | Alemania, Reino Unido, Italia | Mediano plazo (2-4 años) |
| Concentración de Capacidad de Pantallas Avanzadas en Asia Oriental | -0.4% | Europa | Largo plazo (≥ 4 años) |
| Rendimiento Limitado de LTPS en Factores de Forma Grandes y Complejos | -0.3% | Núcleo de Asia-Pacífico, con extensión a Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Erosión de Precios de Pantallas Automotrices
La caída de los precios de los paneles ejerce presión sobre los ingresos por módulo en el mercado europeo de Módulos LCD LTPS (LCM) en Automoción. La presión es más intensa en las configuraciones WLED establecidas y LTPS de entrada, donde las opciones de componentes están menos diferenciadas. Los proveedores de módulos pueden proteger los márgenes de manera más efectiva cuando ofrecen retroiluminación avanzada, integración táctil o servicios a nivel de sistema. Los factores de cumplimiento de la UE, incluidos los requisitos REACH y RoHS, añaden obligaciones de materiales y pruebas a los programas de suministro europeos. Estos requisitos hacen que el control de costos sea importante incluso cuando el contenido de pantallas en los vehículos aumenta. También hacen que el abastecimiento de materiales especiales y la documentación del ciclo de vida sean parte de la selección de proveedores.
Largos Ciclos de Calificación Automotriz y de Adjudicación de Diseño
Los sistemas de pantalla automotriz requieren una validación técnica extensa antes de su uso en producción. Estos procesos pueden retrasar la adopción comercial de nuevos diseños de retroiluminación y táctil LTPS. Una decisión de plataforma tomada en 2026 puede determinar las opciones de módulos para varios años de producción posteriores. Japan Display cambió su estructura organizativa en 2026 para operar las actividades automotrices dentro de una estructura empresarial unificada. En el mercado europeo de Módulos LCD LTPS (LCM) en Automoción, la lenta sustitución de proveedores hace que las adjudicaciones de diseño tempranas y el estado de calificación sean especialmente valiosos. También limita la capacidad de los fabricantes de automóviles para cambiar las especificaciones de pantalla durante un ciclo de modelo activo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de LCM LTPS:
El WLED Estándar Mantiene el Volumen, el Mini-LED Añade Demanda PremiumEl LCM LTPS Estándar con retroiluminación WLED y configuración sin táctil representó el 36,44% del tamaño del mercado europeo de Módulos LCD LTPS (LCM) en Automoción en 2026. Su posición refleja procesos de producción establecidos y adecuación de costos para programas de vehículos de amplio alcance. Los cuadros de instrumentos siguen siendo una salida importante porque la durabilidad y el rendimiento estable tienen más peso que el contraste premium en muchas aplicaciones. El táctil en celda con retroiluminación WLED sirve a los sistemas de consola central e infotainment que necesitan interfaces táctiles receptivas. El mini-LED sin táctil tiene un papel más limitado en pantallas grandes donde la atenuación local importa pero el táctil no es necesario.
Se proyecta que el LCM LTPS con retroiluminación mini-LED y táctil en celda se expanda a un CAGR del 8,97% de 2027 a 2032. La configuración combina entrada táctil con rendimiento de contraste adecuado para sistemas de cabina premium. Ofrece una ruta intermedia para los fabricantes de automóviles que buscan un resultado visual más sólido que el WLED estándar sin pasar completamente al OLED. Los grandes programas de vehículos europeos aún deben sopesar el costo del módulo, el comportamiento térmico y la continuidad del suministro. La industria europea de Módulos LCD LTPS (LCM) diferenciará cada vez más las configuraciones a través de la calidad óptica y las funciones integradas, más que a través del tamaño de la pantalla por sí solo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Consola Central Sigue Siendo el Núcleo, el Diseño de Pilar a Pilar Amplía el Uso de PantallasLa Consola Central e Infotainment representó el 42,82% del tamaño del mercado europeo de Módulos LCD LTPS (LCM) en Automoción en 2026. Sigue siendo la interfaz principal para la navegación, los ajustes de clima, los medios y las funciones del vehículo. Los fabricantes de automóviles continúan introduciendo paneles LTPS en esta posición tanto en plataformas premium como de volumen. Las aplicaciones de cuadro de instrumentos también respaldan la demanda a medida que los sistemas de información del conductor se vuelven completamente digitales. El entretenimiento en asientos traseros sigue siendo menor en Europa porque muchos programas de vehículos priorizan las funciones de pantalla orientadas al conductor.
Se proyecta que la Consola Central de Pilar a Pilar se expanda a un CAGR del 8,74% hasta 2032. Este diseño une varias funciones a lo largo del tablero y puede simplificar el diseño visual de la cabina. También requiere una gestión cuidadosa de las juntas, las superficies curvas, la alineación óptica y la fiabilidad del módulo. Visteon presentó sistemas de triple pantalla y de pilar a pilar, incluidas aplicaciones LCD mini-LED, en el CES 2026. Estos programas crean una oportunidad de mayor valor para el mercado europeo de Módulos LCD LTPS (LCM) en Automoción, pero también aumentan la complejidad de producción.
Por Tipo de Vehículo:
Los ICE Mantienen el Volumen Actual, los VEB Aumentan el Contenido de PantallasLos turismos de motor de combustión interna (ICE) representaron el 35,59% de la participación del mercado europeo de Módulos LCD LTPS (LCM) en Automoción en 2026. La base instalada de plataformas de vehículos de combustión y sus largos ciclos de producción respaldan esta posición. Estos vehículos siguen recibiendo actualizaciones de cabina digital, particularmente en aplicaciones de consola central. Los vehículos híbridos y enchufables ofrecen una vía de transición porque utilizan sistemas digitales más nuevos mientras mantienen arquitecturas de vehículos establecidas. Los vehículos comerciales ligeros contribuyen con una oportunidad menor a través de pantallas de telemática y asistencia al conductor.
Se proyecta que los vehículos eléctricos de batería se expandan a un CAGR del 8,84% de 2027 a 2032. Sus cabinas reemplazan muchos controles físicos con pantallas para las funciones del vehículo y los servicios de software. La eficiencia de la pantalla también importa porque el consumo de electricidad afecta la autonomía del vehículo. Los módulos LTPS respaldan esta necesidad al tiempo que proporcionan brillo y resolución para interfaces detalladas. La industria europea de Módulos LCD LTPS (LCM) se beneficia del uso de arquitecturas electrónicas comunes en líneas de vehículos eléctricos e híbridos.

Por Proceso de Unión:
FOG Lidera el Volumen Actual, COG Atiende los Requisitos PremiumPelícula sobre Vidrio representó el 63,14% de la participación del mercado europeo de Módulos LCD LTPS (LCM) en Automoción en 2026. El proceso está bien establecido y funciona con pantallas planas o moderadamente curvas utilizadas en vehículos convencionales. Proporciona un equilibrio práctico entre rendimiento, rendimiento de producción y costo. Los programas de cuadro de instrumentos y consola central pueden utilizar la unión de Película sobre Vidrio sin el gasto de métodos de ensamblaje más avanzados. Su base de producción establecida también respalda una adquisición predecible para los ensambladores de módulos europeos.
Se proyecta que Chip sobre Vidrio se expanda a un CAGR del 8,78% hasta 2032. El montaje directo del controlador sobre el vidrio puede ayudar a reducir la profundidad del módulo y admitir diseños de pantalla más delgados. Esto hace que el proceso sea relevante para programas de pantallas curvas y anchas que requieren resultados ópticos sólidos. El costo adicional es más aceptable en vehículos de lujo y casi premium que en modelos de entrada de alto volumen. A medida que los diseños de cabina se vuelven más integrados, el mercado europeo de Módulos LCD LTPS (LCM) en Automoción puede ver un mayor uso de Chip sobre Vidrio en aplicaciones donde la construcción delgada y la calidad de visualización son prioridades.
Análisis Geográfico
Alemania
Alemania representó el 28,39% de la participación del mercado europeo de Módulos LCD LTPS (LCM) en Automoción en 2026 y se proyecta que se expanda a un CAGR del 8,96% hasta 2032. BMW, Mercedes-Benz y Volkswagen Group continúan elevando los requisitos de pantalla en programas de vehículos premium y de mayor alcance. El país también cuenta con una profunda red de proveedores de Nivel 1 que pueden integrar módulos con la electrónica del vehículo y el software de cabina. Alemania sigue dependiendo del suministro de paneles importados, lo que aumenta la importancia de la calificación de proveedores y la disciplina de abastecimiento.
Reino Unido
El Reino Unido es una ubicación de alto valor para el mercado europeo de Módulos LCD LTPS (LCM) en Automoción porque los fabricantes de vehículos de lujo utilizan un contenido de pantalla significativo por vehículo. Jaguar Land Rover, Bentley, Rolls-Royce y Aston Martin buscan un diseño de cabina diferenciado y alta calidad óptica. Sus programas pueden incluir múltiples pantallas, sistemas para asientos traseros y pantallas de visualización frontal avanzadas. El enfoque en la integración de alto valor ofrece a los proveedores una razón para priorizar el diseño de módulos flexible y las interfaces de software confiables.
Francia, Italia y Resto de Europa
Francia respalda el mercado europeo de Módulos LCD LTPS (LCM) en Automoción a través de capacidades de integración de pantallas e iluminación de Nivel 1. Valeo y Ennostar lanzaron una pantalla de alta definición mini-LED exterior automotriz en IAA Mobility 2025, extendiendo el uso de tecnología de pantalla avanzada más allá de la cabina. Los fabricantes de vehículos premium de Italia establecen expectativas exigentes en cuanto a calidad de imagen y diseño interior. Samsung Display suministró 4 paneles de pantalla OLED para el Ferrari Luce en 2026, lo que ilustra el punto de referencia de pantallas de alta gama que rodea a los programas de vehículos de lujo. España y otras ubicaciones europeas añaden demanda a través del ensamblaje por contrato y la expansión de la fabricación de vehículos eléctricos. Estos mercados ofrecen una oportunidad para los proveedores que pueden adaptar los módulos LTPS a programas de vehículos de volumen sensibles al costo.
Panorama Competitivo
Concentración del Mercado
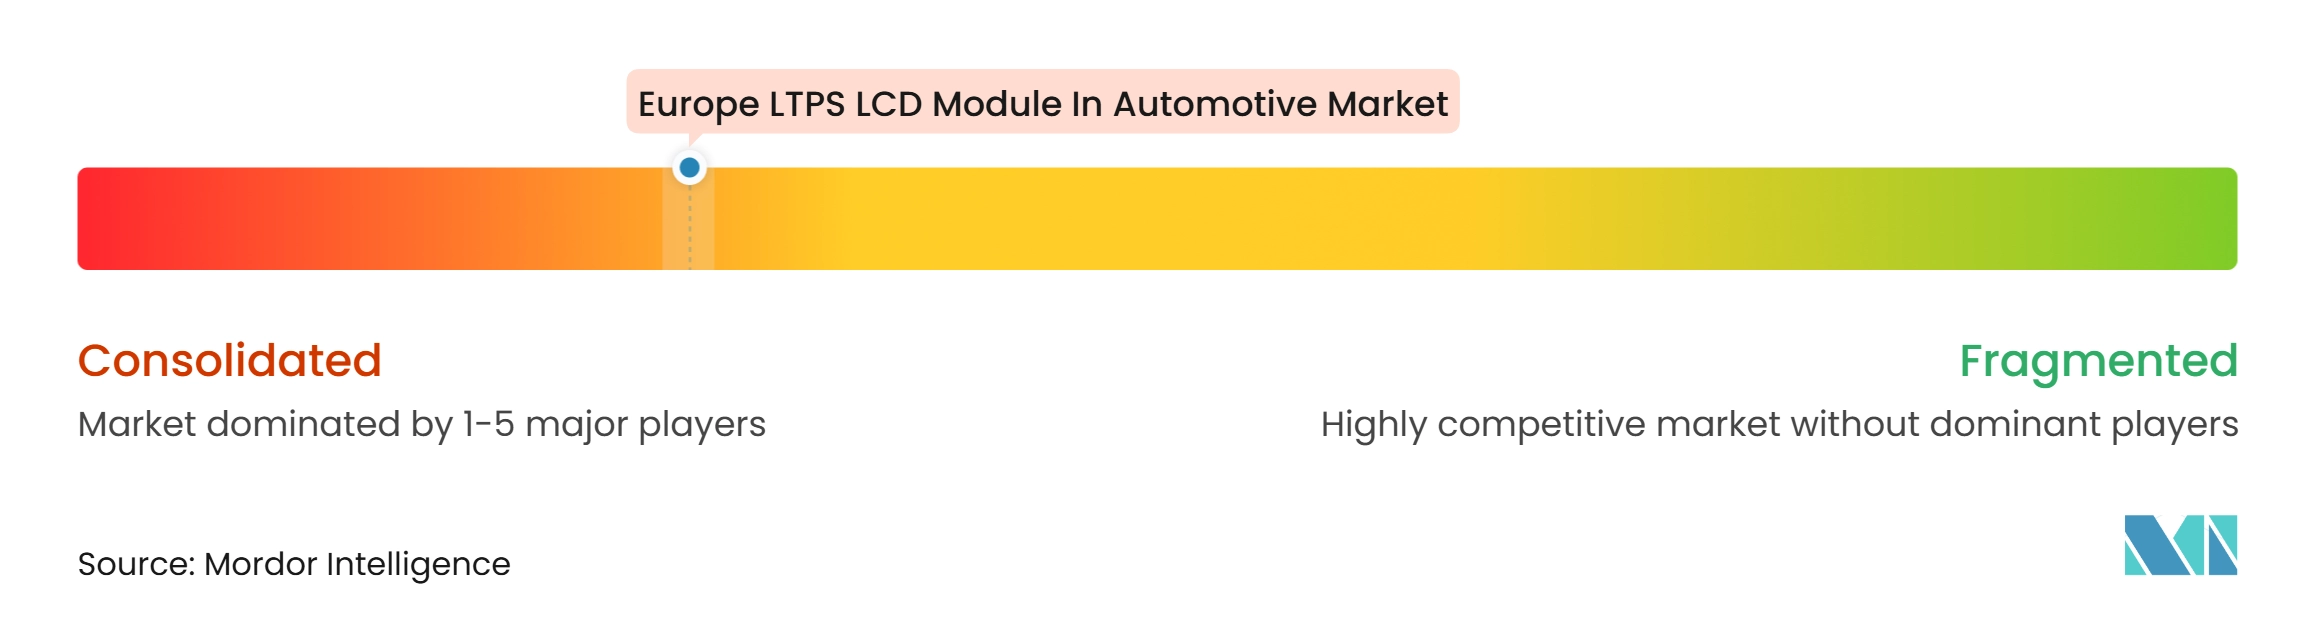
El mercado europeo de Módulos LCD LTPS (LCM) en Automoción tiene una base de suministro de paneles concentrada y un grupo más amplio de integradores de sistemas. La competencia se centra en la calidad de la pantalla, el historial de calificación, la integración táctil y la capacidad de trabajar con software de cabina. Los proveedores de Nivel 1 establecidos mantienen un papel importante porque los fabricantes de automóviles requieren que los módulos cumplan con las necesidades de fiabilidad y seguridad a nivel de vehículo. Los requisitos de seguridad funcional ISO 26262 pueden ralentizar la entrada de proveedores sin programas automotrices probados. Esto hace que las adjudicaciones de diseño establecidas sean valiosas en todo el mercado europeo de Módulos LCD LTPS (LCM) en Automoción.
Los proveedores de paneles están avanzando hacia roles más amplios en sistemas automotrices. CarUX completó su adquisición de Pioneer en diciembre de 2025, combinando capacidades de pantalla, audio e interfaz persona-máquina. Japan Display integró sus actividades de pantalla automotriz en una estructura empresarial unificada en 2026. Estas acciones muestran cómo los proveedores buscan obtener más valor de los sistemas de cabina en lugar de vender únicamente paneles.
Los integradores europeos deben continuar igualando esta oferta más amplia con soporte de software, ingeniería óptica y ejecución de programas confiable. Las adjudicaciones de negocios de pantallas de Visteon en 2025 muestran que los proveedores establecidos pueden mantener el impulso a través de la experiencia en sistemas. CarUX y Pioneer proporcionan un ejemplo de una oferta de cabina combinada que vincula pantallas con audio y software de interfaz. El mercado europeo de Módulos LCD LTPS (LCM) en Automoción recompensará a los proveedores que puedan satisfacer tanto las necesidades de componentes como las de sistemas. Los equipos de adquisiciones también pondrán mayor énfasis en la garantía de suministro a largo plazo y la capacidad de respaldar los cambios de plataforma.
Líderes de la Industria Europea de Módulos LCD LTPS en Automoción
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
BOE Technology Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Módulos LCD LTPS en Automoción Empresas cubiertas en este informe
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Kyocera Corporation
- Varitronix International Limited
- CarUX Technology Inc.
- Continental AG
- Robert Bosch GmbH
- Visteon Corporation
- Valeo S.A.
- Hyundai Mobis Co., Ltd.
- DENSO Corporation
- Nippon Seiki Co., Ltd.
- Marelli Holdings Co., Ltd.
Desarrollos recientes de la industria en Mercado Europeo de Módulos LCD LTPS en Automoción
- Agosto de 2026: Japan Display Inc. completó la transferencia de las instalaciones de su fábrica de Tottori a Yawata Toei Estate, registrando una ganancia estimada de 500 millones de JPY por venta de activos fijos en el período intermedio del segundo trimestre del ejercicio fiscal 2027. La desinversión concluye el cierre de la línea de producción de paneles automotrices LCD a-Si de la instalación, que se detuvo en marzo de 2025, y señala la contracción de JDI de la fabricación masiva de paneles LTPS automotrices hacia el suministro especializado de sustratos para aplicaciones mini-LED y micro-LED.
- Julio de 2026: JDI implementó una nueva estructura organizativa efectiva el 1 de julio de 2026, integrando su división de negocio de pantallas automotrices AutoTech, previamente prevista para su constitución como filial, de vuelta en la organización matriz bajo una División de Negocio C&I unificada. La decisión revierte el plan de escisión de la filial anunciado en mayo de 2025, citando cambios en el entorno empresarial y la conclusión de que las operaciones integradas maximizan mejor las oportunidades de crecimiento y la flexibilidad de producción para los programas de pantallas automotrices.
- Mayo de 2026: Samsung Display anunció el suministro exclusivo de 4 paneles de pantalla OLED, de 6,3 pulgadas, 10,1 pulgadas, 12 pulgadas y 12,9 pulgadas, para el Ferrari Luce, cuya presentación mundial tuvo lugar en Italia en mayo de 2026. El binnacle del Luce aplica un diseño de panel dual apilado que combina OLEDs de 12,9 pulgadas y 12 pulgadas, marcando un enfoque multicapa pionero en la industria que establece un nuevo punto de referencia de rendimiento óptico para los programas de pantallas automotrices ultraprémium europeos.
- Enero de 2026: Visteon Corporation presentó en el CES 2026 su exhibición más completa hasta la fecha, con instalaciones de pantallas triple y de pilar a pilar, módulos LCD mini-LED, tecnología de Cámara Bajo Panel y sistemas de pantalla de visualización frontal de próxima generación desarrollados a través de su asociación con FUTURUS. La exhibición destacó la capacidad de Visteon para ofrecer soluciones de cabina centradas en pantallas desde segmentos de vehículos de entrada hasta de lujo, reforzando su cartera de adjudicaciones de diseño de aproximadamente 3,5 mil millones de USD para programas de pantallas asegurados durante 2025.
Alcance del Informe del Mercado Europeo de Módulos LCD LTPS en Automoción
El Mercado Europeo de Módulos LCD LTPS (LCM) en Automoción abarca el desarrollo, la fabricación y el suministro de módulos de pantalla de grado automotriz que utilizan tecnología de Silicio Policristalino de Baja Temperatura (LTPS). Estos módulos ofrecen imágenes de alta resolución, rendimiento de pantalla mejorado y eficiencia energética para interfaces de vehículos avanzadas. El crecimiento del mercado está impulsado por la creciente digitalización de los vehículos, la adopción de sistemas de cabina sofisticados y la demanda de pantallas automotrices de alta calidad.
El Informe del Mercado Europeo de Módulos LCD LTPS (LCM) en Automoción está Segmentado por Configuración de LCM LTPS (LCM LTPS Estándar (Retroiluminación WLED, Sin Táctil), LCM LTPS con Táctil en Celda (Retroiluminación WLED), LCM LTPS con Retroiluminación Mini-LED (Sin Táctil), y LCM LTPS con Retroiluminación Mini-LED y Táctil en Celda), Aplicación (Consola Central/Infotainment, Cuadro de Instrumentos, Consola Central de Pilar a Pilar, y Entretenimiento en Asiento Trasero y Pantalla de Pasajero), Tipo de Vehículo (Vehículo Eléctrico de Batería (VEB), Vehículo Eléctrico Híbrido / Híbrido Enchufable (HEV/PHEV), Turismo de Motor de Combustión Interna (ICE), y Vehículo Comercial Ligero (LCV)), Proceso de Unión (Película sobre Vidrio (FOG), y Chip sobre Vidrio (COG)), y Geografía (Alemania, Reino Unido, Francia, Italia, y Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| LCM LTPS Estándar, Retroiluminación WLED, Sin Táctil |
| LCM LTPS con Táctil en Celda, Retroiluminación WLED |
| LCM LTPS con Retroiluminación Mini-LED, Sin Táctil |
| LCM LTPS con Retroiluminación Mini-LED y Táctil en Celda |
| Consola Central / Infotainment |
| Cuadro de Instrumentos |
| Consola Central de Pilar a Pilar |
| Entretenimiento en Asiento Trasero y Pantalla de Pasajero |
| Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido / Híbrido Enchufable |
| Turismo de Motor de Combustión Interna |
| Vehículo Comercial Ligero |
| Película sobre Vidrio |
| Chip sobre Vidrio |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| Resto de Europa |
| Por Configuración de LCM LTPS | LCM LTPS Estándar, Retroiluminación WLED, Sin Táctil |
| LCM LTPS con Táctil en Celda, Retroiluminación WLED | |
| LCM LTPS con Retroiluminación Mini-LED, Sin Táctil | |
| LCM LTPS con Retroiluminación Mini-LED y Táctil en Celda | |
| Por Aplicación | Consola Central / Infotainment |
| Cuadro de Instrumentos | |
| Consola Central de Pilar a Pilar | |
| Entretenimiento en Asiento Trasero y Pantalla de Pasajero | |
| Por Tipo de Vehículo | Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido / Híbrido Enchufable | |
| Turismo de Motor de Combustión Interna | |
| Vehículo Comercial Ligero | |
| Por Proceso de Unión | Película sobre Vidrio |
| Chip sobre Vidrio | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de Módulos LCD LTPS (LCM) en Automoción?
Se proyecta que el mercado alcance 1,18 mil millones de USD en 2026 y 1,78 mil millones de USD para 2032, con un CAGR del 7,01% de 2027 a 2032.
¿Qué configuración de LCD LTPS automotriz se está expandiendo más rápido en Europa?
Se proyecta que el LCM LTPS con retroiluminación mini-LED y táctil en celda se expanda a un CAGR del 8,97% hasta 2032.
¿Qué tipo de vehículo genera la demanda más rápida de módulos LCD LTPS automotrices?
Se proyecta que los vehículos eléctricos de batería se expandan a un CAGR del 8,84% hasta 2032 porque sus cabinas utilizan más controles digitales y funciones de pantalla.
¿Por qué los fabricantes de automóviles europeos utilizan módulos LCD LTPS en las cabinas?
Los módulos LCD LTPS admiten pantallas de alta resolución, alta luminosidad y táctiles para funciones de cabina conectada a una base de costos más baja que el OLED.
¿Qué aplicación tiene la mayor participación de la demanda de LCD LTPS automotriz en Europa?
La Consola Central e Infotainment representó el 42,82% en 2026, respaldada por funciones de navegación, clima, medios y control del vehículo.
¿Qué país lidera la demanda europea de LCD LTPS automotriz?
Alemania representó el 28,39% de la participación en ingresos en 2026 y se proyecta que se expanda a un CAGR del 8,96% hasta 2032.