
Taille et part du marché européen des modules LCD LTPS pour l'automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
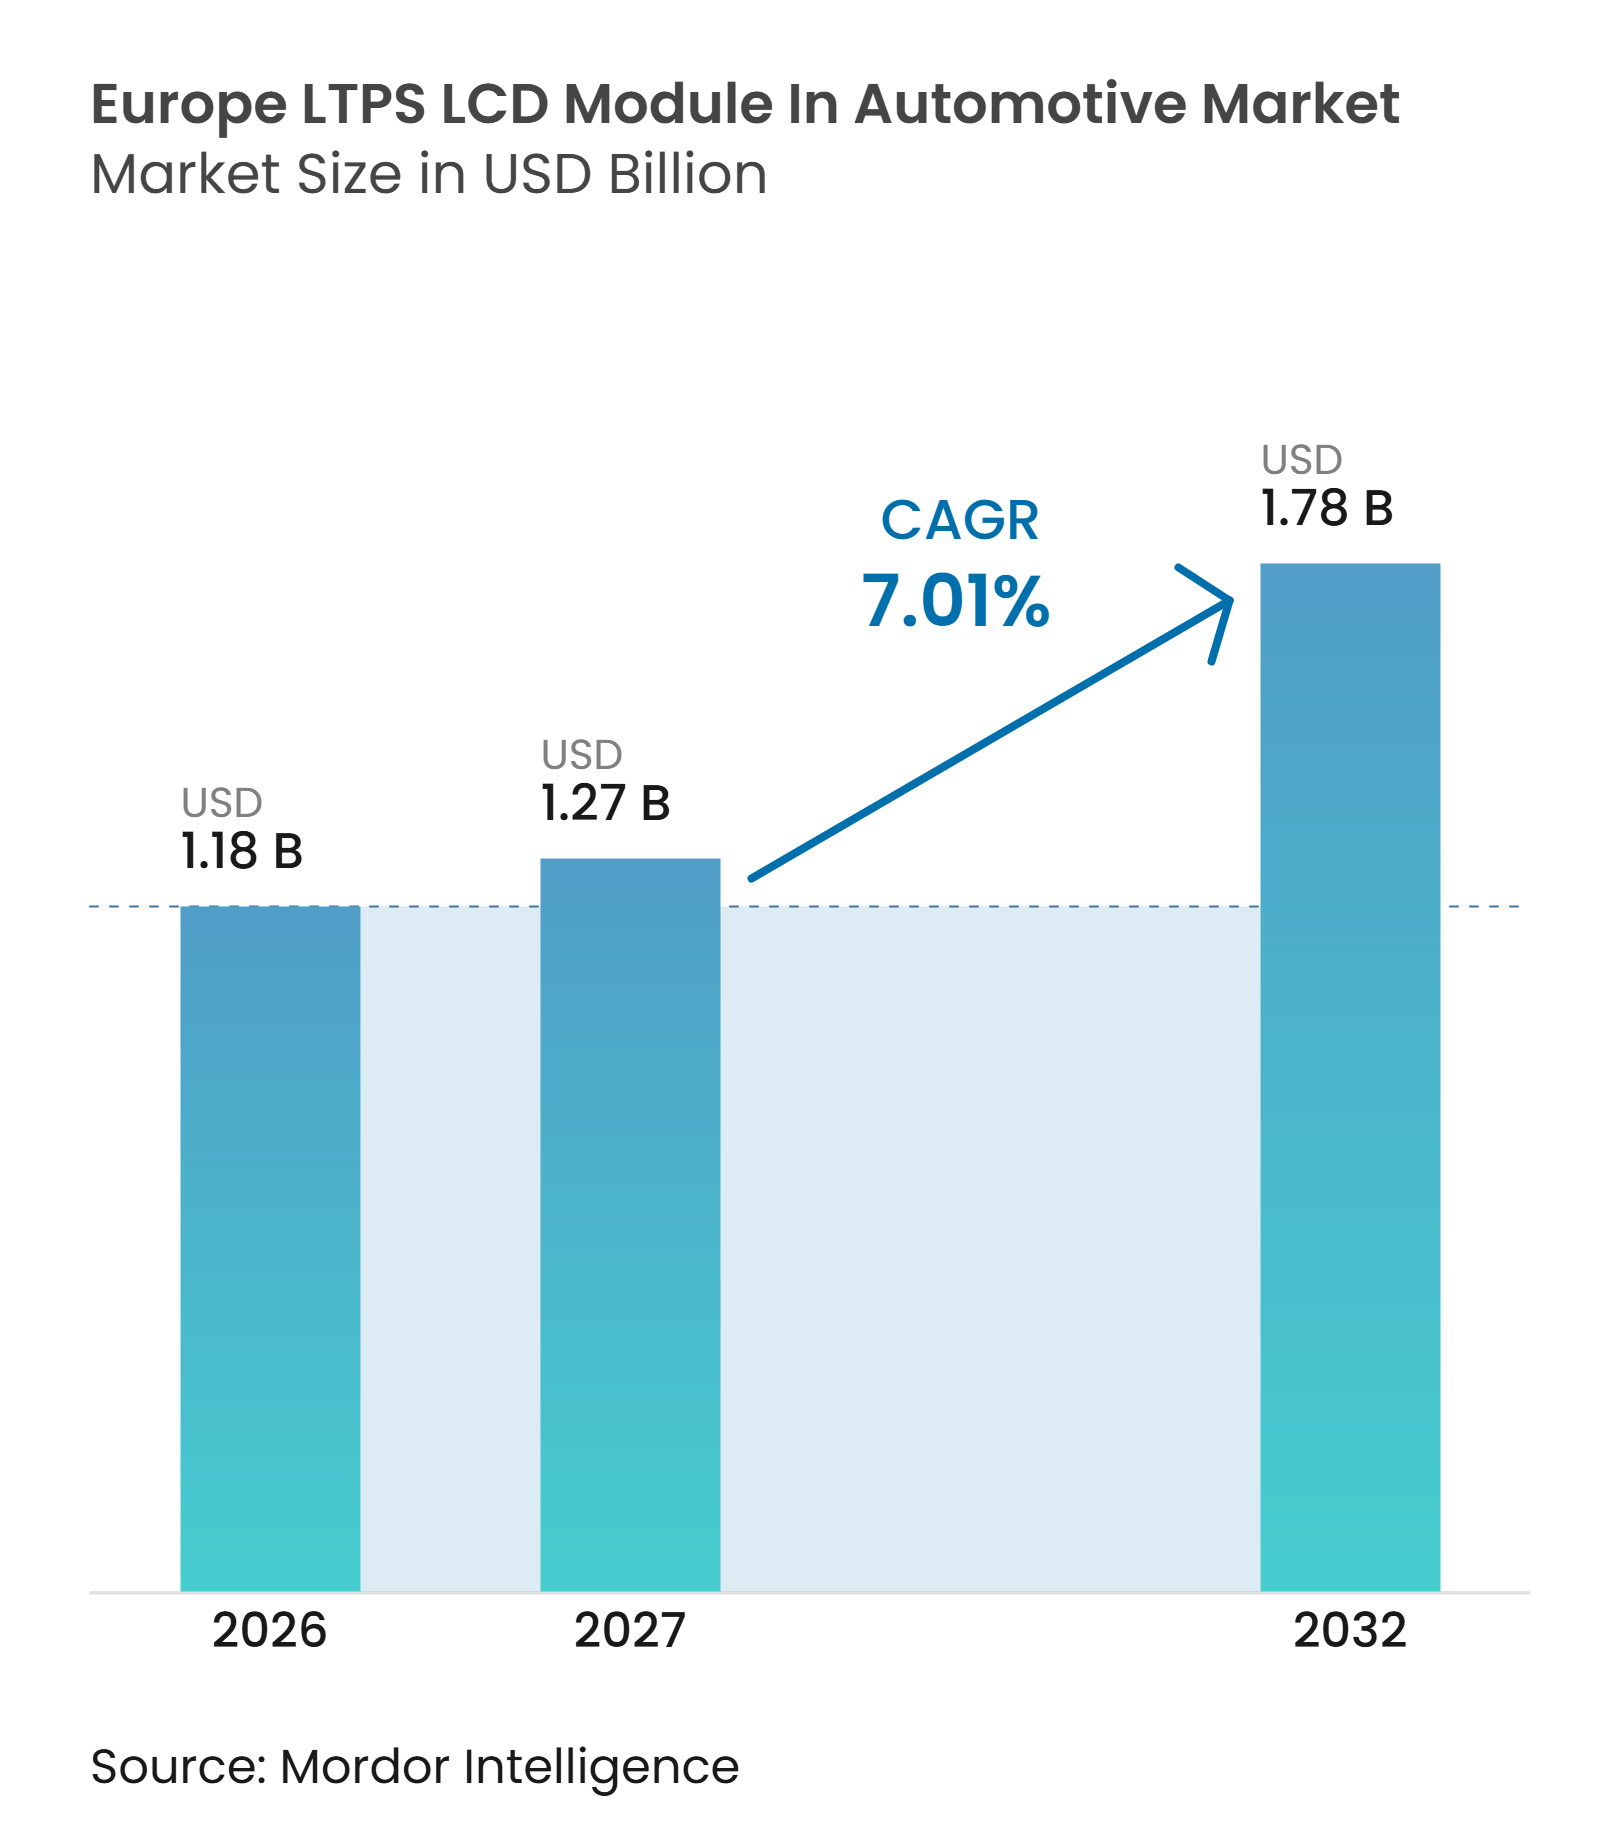
| Taille du marché de l'année de base (2026) | 1.18 Milliards de dollars |
| Taille du Marché (2027) | 1.27 Milliards de dollars |
| Taille du Marché (2032) | 1.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.01 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des modules LCD LTPS pour l'automobile par Mordor Intelligence
La taille du marché européen des modules LCD LTPS (LCM) pour l'automobile devrait s'étendre de 1,18 milliard USD en 2026 et 1,18 milliard USD en 2027 à 1,78 milliard USD d'ici 2032, enregistrant un CAGR de 7,01 % entre 2027 et 2032. Les constructeurs automobiles remplacent les écrans séparés par des affichages plus grands prenant en charge les fonctions de véhicule connecté et les commandes numériques. Cette évolution favorise les modules LCD LTPS car ils offrent une haute résolution, une réponse rapide et une base de coût inférieure aux alternatives OLED. Les fournisseurs européens accordent également une plus grande valeur aux modules d'affichage qui intègrent des fonctions tactiles, des performances optiques et une compatibilité logicielle. Le marché européen des modules LCD LTPS (LCM) pour l'automobile dépend donc non seulement de la production de véhicules, mais aussi de la rapidité avec laquelle les systèmes de cockpit évoluent vers des affichages plus grands et plus intégrés. La pression sur les prix et les longues périodes de qualification continueront de façonner les rendements des fournisseurs et le rythme d'adoption des technologies.
Points clés du rapport
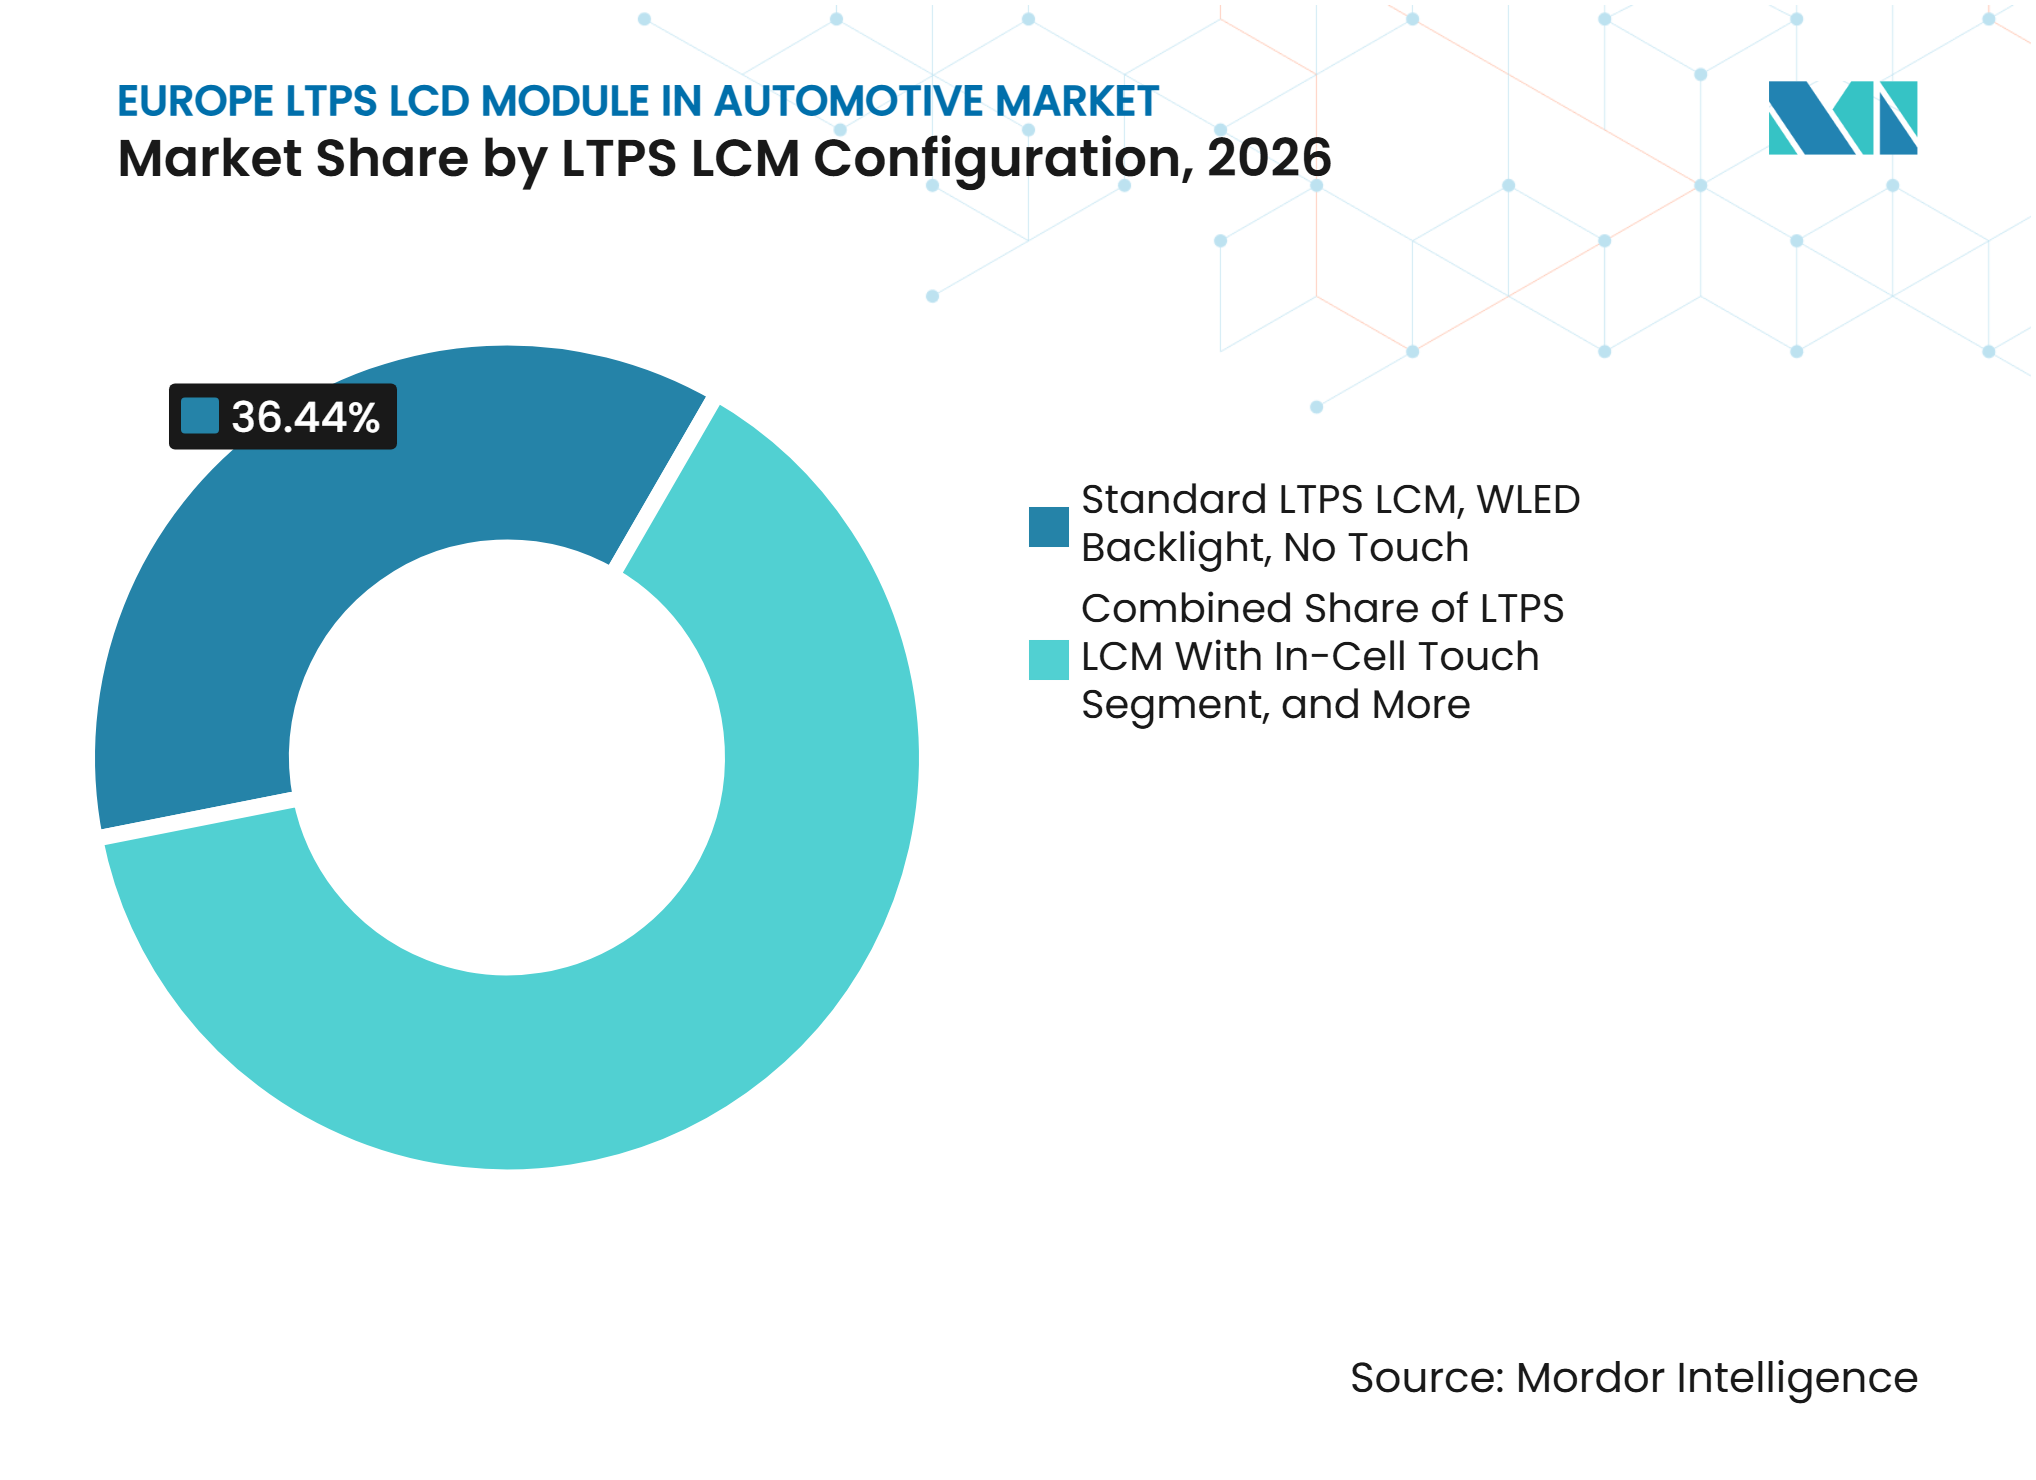
- Par configuration, le LCM LTPS standard avec rétroéclairage WLED et sans configuration tactile détenait 36,44 % de la part du marché européen des modules LCD LTPS (LCM) pour l'automobile en 2026, tandis que le LCM LTPS avec rétroéclairage mini-LED et tactile en cellule devrait se développer à un CAGR de 8,97 % jusqu'en 2032.
- Par application, la console centrale et l'infodivertissement représentaient 42,82 % de la taille du marché européen des modules LCD LTPS (LCM) pour l'automobile en 2026, tandis que la console centrale pilier à pilier devrait se développer à un CAGR de 8,74 % jusqu'en 2032.
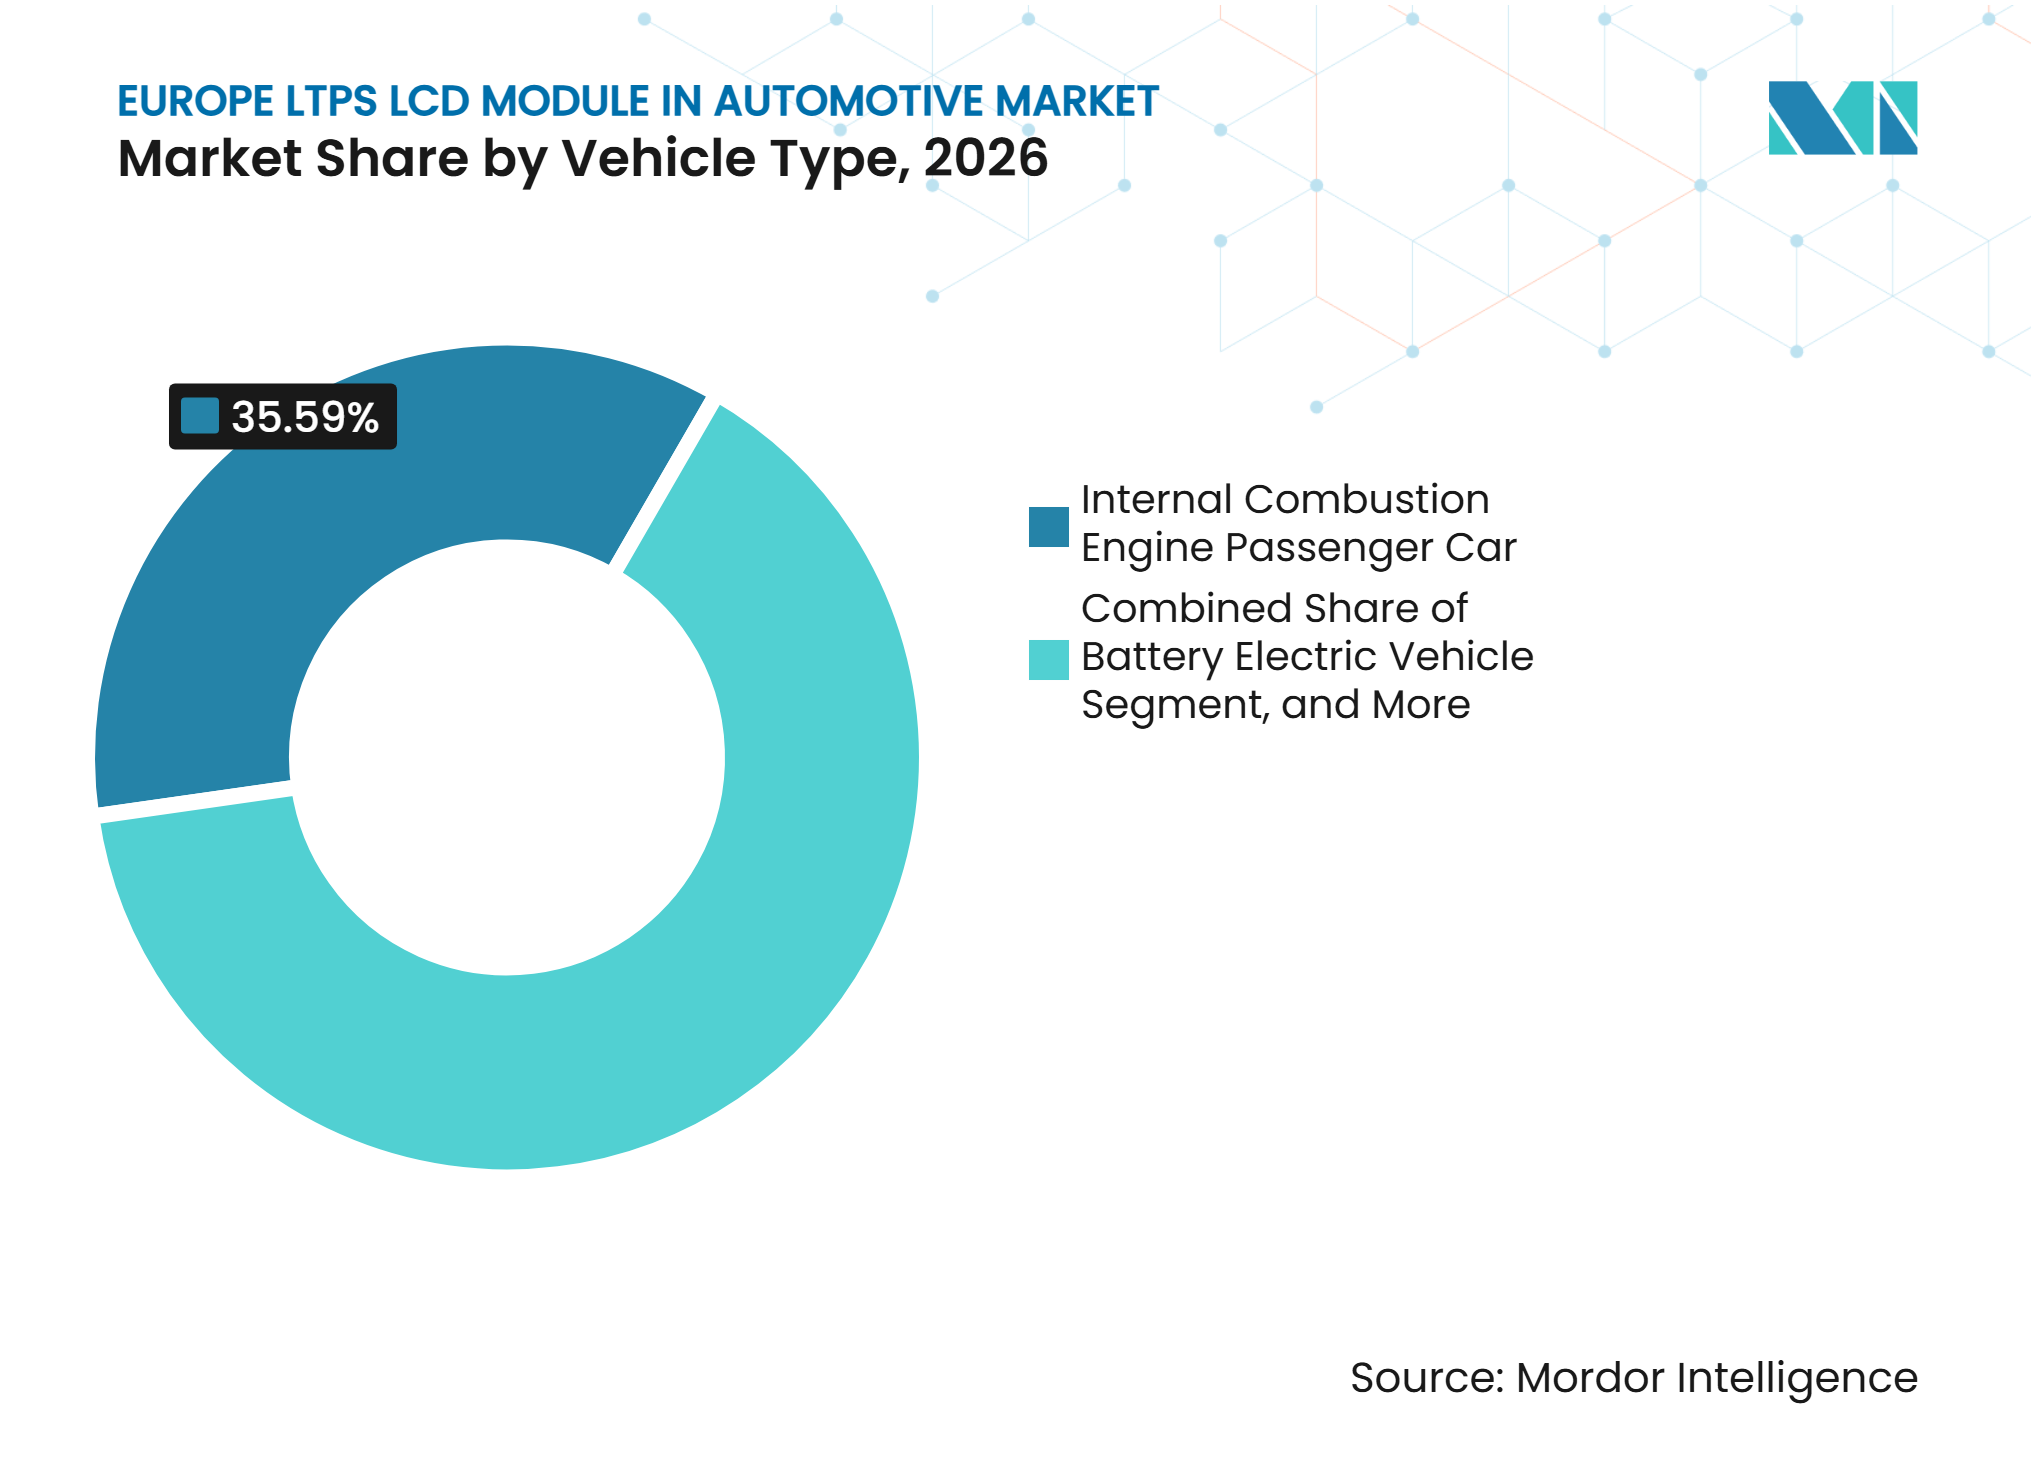
- Par type de véhicule, les voitures particulières à moteur à combustion interne détenaient 35,59 % de la part du marché européen des modules LCD LTPS (LCM) pour l'automobile en 2026, tandis que les véhicules électriques à batterie devraient se développer à un CAGR de 8,84 % jusqu'en 2032.
- Par procédé de collage, le film sur verre détenait 63,14 % de la part des revenus en 2026, tandis que la puce sur verre devrait se développer à un CAGR de 8,78 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 28,39 % de la part des revenus en 2026 et devrait se développer à un CAGR de 8,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse du contenu de cockpit intelligent par véhicule | +1.6% | Allemagne, Royaume-Uni, reste de l'Europe | Moyen terme (2 à 4 ans) |
| Adoption accrue des LTPS dans les véhicules électriques et hybrides | +1.4% | Allemagne, France, Italie | Long terme (≥ 4 ans) |
| Demande d'affichages haute luminosité et haute résolution | +1.2% | Mondial, avec des gains précoces en Allemagne et au Royaume-Uni | Moyen terme (2 à 4 ans) |
| Expansion de l'intégration tactile en cellule | +0.9% | Cœur Asie-Pacifique, débordement vers l'Europe | Court terme (≤ 2 ans) |
| Mises à niveau des affichages des véhicules premium européens | +0.7% | Allemagne, Royaume-Uni | Moyen terme (2 à 4 ans) |
| Migration des fournisseurs de panneaux vers les bassins de revenus automobiles | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du contenu de cockpit intelligent par véhicule
La consolidation du domaine du cockpit accroît la demande d'affichages plus grands sur le marché européen des modules LCD LTPS (LCM) pour l'automobile. Les constructeurs automobiles regroupent la navigation, la climatisation, les médias et les informations conducteur sur un nombre réduit de surfaces d'affichage. Cette approche accroît l'importance de la résolution, de la luminosité et des connexions logicielles fiables. Visteon a annoncé 3,5 milliards USD de nouveaux contrats d'affichage remportés en 2025, témoignant d'une demande soutenue pour les programmes de cockpit centrés sur l'affichage.[1] Cette évolution donne aux fournisseurs de modules une raison plus forte de combiner le matériel avec des capacités de calibration et d'intégration système. Elle rend également la qualité de la coordination affichage-contrôleur plus importante lors du développement du véhicule.
Adoption accrue des LTPS dans les véhicules électriques et hybrides
Les véhicules électriques à batterie et les hybrides utilisent davantage de commandes numériques que les conceptions de véhicules traditionnelles. Leurs systèmes de cabine présentent l'état de la batterie, l'autonomie, le freinage régénératif et les fonctions logicielles via des interfaces numériques. Ces exigences soutiennent la demande d'affichages LTPS avec des images nettes et une utilisation tactile. LG Display a déclaré que son activité LCD LTPS automobile a maintenu des performances stables grâce aux ventes de véhicules de clients clés en 2026.[2] Le marché européen des modules LCD LTPS (LCM) pour l'automobile bénéficie également du fait que les constructeurs automobiles réutilisent les architectures de cockpit sur les plateformes de véhicules électriques à batterie, hybrides et à combustion. Cette réutilisation peut offrir aux fournisseurs des séries de production plus longues sur des programmes de véhicules connexes.
Demande d'affichages haute luminosité et haute résolution
Les programmes de véhicules européens exigent des affichages qui restent lisibles dans des conditions d'éclairage variables. La technologie LCD LTPS prend en charge une haute densité de pixels et une luminosité élevée pour les applications de console centrale et d'information conducteur. Les écrans plus grands soulèvent également des attentes en matière d'uniformité de la sortie lumineuse et de faible réflexion. Ces besoins créent de la place pour le rétroéclairage mini-LED dans les applications premium où le contraste est un facteur d'achat majeur. Le marché européen des modules LCD LTPS (LCM) pour l'automobile évolue donc vers des spécifications qui récompensent les performances optiques plutôt que le seul prix du panneau. Les fournisseurs doivent également démontrer une qualité d'image stable dans différentes températures et conditions de conduite.
Expansion de l'intégration tactile en cellule
L'intégration tactile en cellule réduit le nombre de couches dans un module d'affichage. Cela peut réduire l'épaisseur et supprimer une couche tactile séparée de l'assemblage. Elle prend également en charge les fonctions multi-touch et de geste demandées dans les interfaces de cockpit modernes. La Society for Information Display décrit la conception des affichages automobiles comme étant de plus en plus façonnée par les avancées en matière d'IHM et d'intégration des affichages.[3] Pour le marché européen des modules LCD LTPS (LCM) pour l'automobile, cela favorise les fournisseurs disposant de contrôleurs tactiles qualifiés et de processus de validation automobile établis. Cela permet également aux concepteurs d'utiliser des assemblages plus compacts dans des tableaux de bord à espace limité.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Érosion des prix des affichages automobiles | -0.8% | Mondial, avec un impact disproportionné sur les segments de volume en Allemagne et en France | Court terme (≤ 2 ans) |
| Longs cycles de qualification automobile et d'obtention de contrats | -0.6% | Allemagne, Royaume-Uni, Italie | Moyen terme (2 à 4 ans) |
| Concentration des capacités d'affichage avancées en Asie de l'Est | -0.4% | Europe | Long terme (≥ 4 ans) |
| Rendement LTPS limité pour les grands formats complexes | -0.3% | Cœur Asie-Pacifique, débordement vers l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Érosion des prix des affichages automobiles
La baisse des prix des panneaux exerce une pression sur le chiffre d'affaires par module sur le marché européen des modules LCD LTPS (LCM) pour l'automobile. La pression est la plus forte pour les configurations WLED établies et LTPS d'entrée de gamme, où les choix de composants sont moins différenciés. Les fournisseurs de modules peuvent protéger leurs marges plus efficacement lorsqu'ils proposent un rétroéclairage avancé, une intégration tactile ou des services au niveau système. Les facteurs de conformité de l'UE, notamment les exigences REACH et RoHS, ajoutent des obligations en matière de matériaux et de tests aux programmes d'approvisionnement européens. Ces exigences rendent le contrôle des coûts important même lorsque le contenu d'affichage des véhicules augmente. Elles font également de l'approvisionnement en matériaux spéciaux et de la documentation du cycle de vie une partie de la sélection des fournisseurs.
Longs cycles de qualification automobile et d'obtention de contrats
Les systèmes d'affichage automobiles nécessitent une validation technique étendue avant utilisation en production. Ces processus peuvent retarder l'adoption commerciale des nouveaux rétroéclairages LTPS et des nouvelles conceptions tactiles. Une décision de plateforme prise en 2026 peut déterminer les choix de modules pour plusieurs années de production ultérieures. Japan Display a modifié sa structure organisationnelle en 2026 pour exploiter les activités automobiles au sein d'une structure commerciale unifiée. Sur le marché européen des modules LCD LTPS (LCM) pour l'automobile, la lente substitution des fournisseurs rend les premières victoires de conception et le statut de qualification particulièrement précieux. Cela limite également la capacité des constructeurs automobiles à modifier les spécifications d'affichage au cours d'un cycle de modèle actif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration LCM LTPS :
le WLED standard conserve le volume, le mini-LED ajoute une demande premiumLe LCM LTPS standard avec rétroéclairage WLED et sans configuration tactile détenait 36,44 % de la taille du marché européen des modules LCD LTPS (LCM) pour l'automobile en 2026. Sa position reflète des processus de production établis et une adéquation des coûts pour les programmes de véhicules à large diffusion. Les tableaux de bord restent un débouché important car la durabilité et les performances stables ont plus de poids que le contraste premium dans de nombreuses applications. Le tactile en cellule avec rétroéclairage WLED sert les systèmes de console centrale et d'infodivertissement qui nécessitent des interfaces tactiles réactives. Le mini-LED sans tactile a un rôle plus étroit dans les grands affichages où l'atténuation locale est importante mais le tactile n'est pas nécessaire.
Le LCM LTPS avec rétroéclairage mini-LED et tactile en cellule devrait se développer à un CAGR de 8,97 % de 2027 à 2032. La configuration combine la saisie tactile avec des performances de contraste adaptées aux systèmes de cockpit premium. Elle offre une voie intermédiaire pour les constructeurs automobiles qui recherchent un résultat visuel plus fort que le WLED standard sans passer entièrement à l'OLED. Les grands programmes de véhicules européens doivent encore peser le coût du module, le comportement thermique et la continuité de l'approvisionnement. Le secteur européen des modules LCD LTPS (LCM) différenciera de plus en plus les configurations par la qualité optique et les fonctions intégrées plutôt que par la seule taille d'affichage.



Par application :
la console centrale reste le cœur, le pilier à pilier étend l'utilisation de l'affichageLa console centrale et l'infodivertissement représentaient 42,82 % de la taille du marché européen des modules LCD LTPS (LCM) pour l'automobile en 2026. Elle reste l'interface principale pour la navigation, les réglages climatiques, les médias et les fonctions du véhicule. Les constructeurs automobiles continuent d'introduire des panneaux LTPS dans cette position sur les plateformes premium et grand volume. Les applications de tableau de bord soutiennent également la demande car les systèmes d'information conducteur deviennent entièrement numériques. Le divertissement des passagers arrière reste plus modeste en Europe car de nombreux programmes de véhicules privilégient les fonctions d'affichage orientées conducteur.
La console centrale pilier à pilier devrait se développer à un CAGR de 8,74 % jusqu'en 2032. Cette conception regroupe plusieurs fonctions sur le tableau de bord et peut simplifier la disposition visuelle du cockpit. Elle nécessite également une gestion soigneuse des joints, des surfaces courbes, de l'alignement optique et de la fiabilité des modules. Visteon a présenté des systèmes à triple écran et pilier à pilier, y compris des applications LCD mini-LED, au CES 2026. Ces programmes créent une opportunité à plus haute valeur pour le marché européen des modules LCD LTPS (LCM) pour l'automobile, mais ils augmentent également la complexité de production.
Par type de véhicule :
les moteurs à combustion interne maintiennent le volume actuel, les VEB augmentent le contenu d'affichageLes voitures particulières à moteur à combustion interne détenaient 35,59 % de la part du marché européen des modules LCD LTPS (LCM) pour l'automobile en 2026. La base installée des plateformes de véhicules à combustion et leurs longs cycles de production soutiennent cette position. Ces véhicules reçoivent encore des mises à niveau de cockpit numérique, notamment dans les applications de console centrale. Les véhicules hybrides et hybrides rechargeables offrent une voie de transition car ils utilisent des systèmes numériques plus récents tout en conservant des architectures de véhicules établies. Les véhicules utilitaires légers contribuent à une opportunité plus modeste grâce aux affichages de télématique et d'aide à la conduite.
Les véhicules électriques à batterie devraient se développer à un CAGR de 8,84 % de 2027 à 2032. Leurs cabines remplacent de nombreuses commandes physiques par des écrans pour les fonctions du véhicule et les services logiciels. L'efficacité de l'affichage est également importante car la consommation d'électricité affecte l'autonomie du véhicule. Les modules LTPS répondent à ce besoin tout en offrant luminosité et résolution pour des interfaces détaillées. Le secteur européen des modules LCD LTPS (LCM) bénéficie de l'utilisation d'architectures électroniques communes sur les lignes de véhicules électriques et hybrides.

Par procédé de collage :
le FOG mène le volume actuel, le COG répond aux exigences premiumLe film sur verre détenait 63,14 % de la part du marché européen des modules LCD LTPS (LCM) pour l'automobile en 2026. Le procédé est bien maîtrisé et fonctionne avec des écrans plats ou légèrement courbés utilisés dans les véhicules grand public. Il offre un équilibre pratique entre performance, rendement et coût. Les programmes de tableau de bord et de console centrale peuvent utiliser le collage film sur verre sans les dépenses des méthodes d'assemblage plus avancées. Sa base de production établie soutient également un approvisionnement prévisible pour les assembleurs de modules européens.
La puce sur verre devrait se développer à un CAGR de 8,78 % jusqu'en 2032. Le montage direct du pilote sur le verre peut aider à réduire la profondeur du module et à prendre en charge des dispositions d'affichage plus minces. Cela rend le procédé pertinent pour les programmes d'affichage courbés et larges qui nécessitent de solides résultats optiques. Le coût supplémentaire est plus acceptable dans les véhicules de luxe et quasi-premium que dans les modèles d'entrée de gamme à grand volume. À mesure que les conceptions de cockpit deviennent plus intégrées, le marché européen des modules LCD LTPS (LCM) pour l'automobile pourrait voir davantage d'utilisation de la puce sur verre dans les applications où la construction mince et la qualité de visualisation sont des priorités.
Analyse géographique
Allemagne
L'Allemagne détenait 28,39 % de la part du marché européen des modules LCD LTPS (LCM) pour l'automobile en 2026 et devrait se développer à un CAGR de 8,96 % jusqu'en 2032. BMW, Mercedes-Benz et Volkswagen Group continuent d'augmenter les exigences en matière d'affichage sur les programmes de véhicules premium et à plus large diffusion. Le pays dispose également d'un réseau dense de fournisseurs de rang 1 capables d'intégrer des modules avec l'électronique du véhicule et les logiciels de cockpit. L'Allemagne reste dépendante de l'approvisionnement en panneaux importés, ce qui accroît l'importance de la qualification des fournisseurs et de la discipline d'approvisionnement.
Royaume-Uni
Le Royaume-Uni est un emplacement à haute valeur pour le marché européen des modules LCD LTPS (LCM) pour l'automobile car les fabricants de véhicules de luxe utilisent un contenu d'affichage significatif par véhicule. Jaguar Land Rover, Bentley, Rolls-Royce et Aston Martin recherchent une conception de cockpit différenciée et une haute qualité optique. Leurs programmes peuvent inclure plusieurs écrans, des systèmes pour les passagers arrière et des affichages tête haute avancés. L'accent mis sur l'intégration à haute valeur donne aux fournisseurs une raison de privilégier une conception de module flexible et des interfaces logicielles fiables.
France, Italie et reste de l'Europe
La France soutient le marché européen des modules LCD LTPS (LCM) pour l'automobile grâce aux capacités d'intégration d'affichage et d'éclairage de rang 1. Valeo et Ennostar ont lancé un affichage haute définition mini-LED extérieur automobile à l'IAA Mobility 2025, étendant l'utilisation de la technologie d'affichage avancée au-delà de l'habitacle. Les fabricants de véhicules premium italiens fixent des attentes exigeantes en matière de qualité d'image et de design intérieur. Samsung Display a fourni 4 panneaux d'affichage OLED pour la Ferrari Luce en 2026, ce qui illustre le niveau de référence des affichages haut de gamme entourant les programmes de véhicules de luxe. L'Espagne et d'autres sites européens ajoutent de la demande grâce à l'assemblage sous contrat et à l'expansion de la fabrication de véhicules électriques. Ces marchés offrent une opportunité pour les fournisseurs capables d'adapter les modules LTPS aux programmes de véhicules grand volume sensibles aux coûts.
Paysage concurrentiel
Concentration du Marché
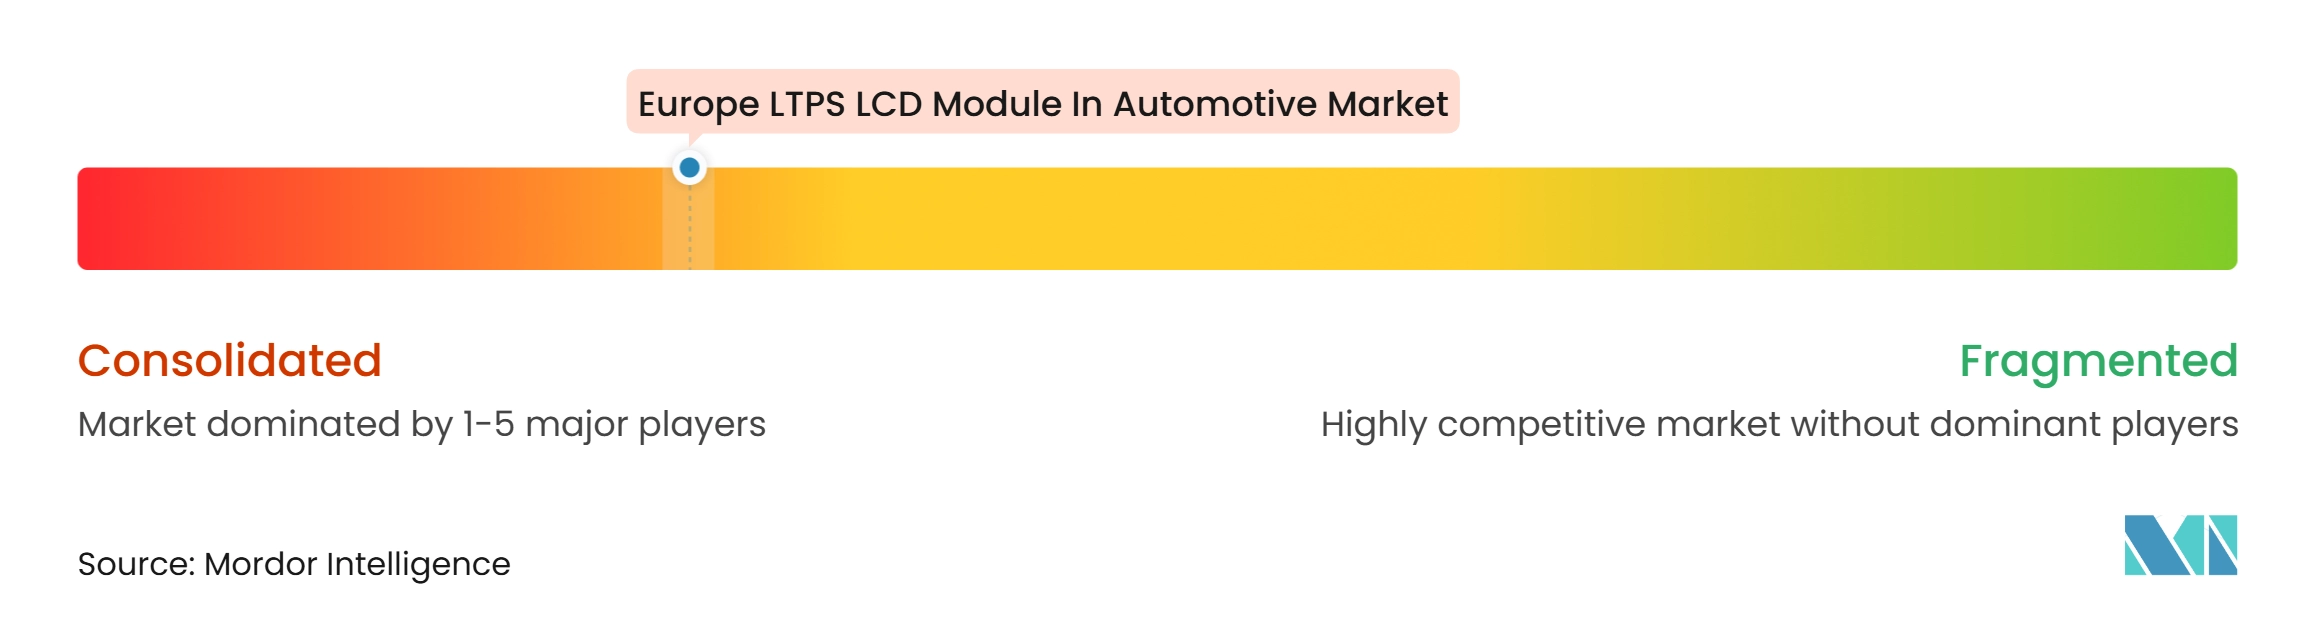
Le marché européen des modules LCD LTPS (LCM) pour l'automobile dispose d'une base d'approvisionnement en panneaux concentrée et d'un groupe plus large d'intégrateurs système. La concurrence se concentre sur la qualité de l'affichage, l'historique de qualification, l'intégration tactile et la capacité à travailler avec les logiciels de cockpit. Les fournisseurs de rang 1 établis conservent un rôle important car les constructeurs automobiles exigent que les modules répondent aux besoins de fiabilité et de sécurité au niveau du véhicule. Les exigences de sécurité fonctionnelle ISO 26262 peuvent ralentir l'entrée des fournisseurs sans programmes automobiles éprouvés. Cela rend les premières victoires de conception particulièrement précieuses sur le marché européen des modules LCD LTPS (LCM) pour l'automobile.
Les fournisseurs de panneaux évoluent vers des rôles de système automobile plus larges. CarUX a finalisé son acquisition de Pioneer en décembre 2025, combinant les capacités d'affichage, audio et d'interface homme-machine. Japan Display a intégré ses activités d'affichage automobile dans une structure commerciale unifiée en 2026. Ces actions montrent comment les fournisseurs cherchent à tirer davantage de valeur des systèmes de cockpit plutôt que de simplement vendre des panneaux.
Les intégrateurs européens doivent continuer à faire correspondre cette offre plus large avec le support logiciel, l'ingénierie optique et une exécution de programme fiable. Les victoires commerciales d'affichage de Visteon en 2025 montrent que les fournisseurs établis peuvent maintenir leur élan grâce à l'expertise système. CarUX et Pioneer fournissent un exemple d'offre de cockpit combinée qui relie les affichages à l'audio et aux logiciels d'interface. Le marché européen des modules LCD LTPS (LCM) pour l'automobile récompensera les fournisseurs capables de répondre à la fois aux besoins des composants et des systèmes. Les équipes d'approvisionnement accorderont également une plus grande importance à la garantie d'approvisionnement à long terme et à la capacité à soutenir les changements de plateforme.
Leaders du secteur européen des modules LCD LTPS pour l'automobile
-
LG Display Co., Ltd.
-
Japan Display Inc.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
BOE Technology Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des modules LCD LTPS pour l'automobile Entreprises couvertes dans ce rapport
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Kyocera Corporation
- Varitronix International Limited
- CarUX Technology Inc.
- Continental AG
- Robert Bosch GmbH
- Visteon Corporation
- Valeo S.A.
- Hyundai Mobis Co., Ltd.
- DENSO Corporation
- Nippon Seiki Co., Ltd.
- Marelli Holdings Co., Ltd.
Développements industriels récents dans Marché européen des modules LCD LTPS pour l'automobile
- Août 2026 : Japan Display Inc. a finalisé le transfert de ses locaux d'usine de Tottori à Yawata Toei Estate, enregistrant un gain estimé à 500 millions JPY sur la vente d'actifs immobilisés au cours de la période intermédiaire du T2 de l'exercice 2027. La cession conclut la fermeture de la ligne de production de panneaux automobiles LCD a-Si de l'installation, qui s'est arrêtée en mars 2025, et signale le retrait de JDI de la fabrication de masse de panneaux LTPS automobiles vers la fourniture de substrats spécialisés pour les applications mini-LED et micro-LED.
- Juillet 2026 : JDI a mis en œuvre une nouvelle structure organisationnelle effective au 1er juillet 2026, intégrant sa division commerciale d'affichage automobile AutoTech, précédemment prévue pour être constituée en filiale, au sein de l'organisation mère sous une division commerciale C&I unifiée. La décision inverse le plan de scission en filiale annoncé en mai 2025, citant des changements dans l'environnement commercial et la conclusion que les opérations intégrées maximisent mieux les opportunités de croissance et la flexibilité de production pour les programmes d'affichage automobile.
- Mai 2026 : Samsung Display a annoncé la fourniture exclusive de 4 panneaux d'affichage OLED, couvrant des tailles de 6,3 pouces, 10,1 pouces, 12 pouces et 12,9 pouces, pour la Ferrari Luce, dont la première mondiale a eu lieu en Italie en mai 2026. Le binnacle de la Luce applique une conception à double panneau empilé combinant des OLED de 12,9 pouces et 12 pouces, marquant une approche multicouche inédite dans l'industrie qui établit un nouveau niveau de référence de performance optique pour les programmes d'affichage automobile ultra-premium européens.
- Janvier 2026 : Visteon Corporation a présenté au CES 2026 sa vitrine la plus complète à ce jour, comprenant des installations d'affichage à triple écran et pilier à pilier, des modules LCD mini-LED, la technologie de caméra sous panneau et des systèmes d'affichage tête haute de nouvelle génération développés dans le cadre de son partenariat avec FUTURUS. La vitrine a mis en évidence la capacité de Visteon à fournir des solutions de cockpit centrées sur l'affichage des segments de véhicules d'entrée de gamme aux segments de luxe, renforçant son pipeline de contrats de conception d'environ 3,5 milliards USD pour les programmes d'affichage sécurisés en 2025.
Périmètre du rapport sur le marché européen des modules LCD LTPS pour l'automobile
Le marché européen des modules LCD LTPS (LCM) pour l'automobile englobe le développement, la fabrication et la fourniture de modules d'affichage de qualité automobile utilisant la technologie au silicium polycristallin basse température (LTPS). Ces modules offrent des visuels haute résolution, des performances d'affichage améliorées et une efficacité énergétique pour les interfaces de véhicules avancées. La croissance du marché est portée par la numérisation croissante des véhicules, l'adoption de systèmes de cockpit sophistiqués et la demande d'affichages automobiles de haute qualité.
Le rapport sur le marché européen des modules LCD LTPS (LCM) pour l'automobile est segmenté par configuration LCM LTPS (LCM LTPS standard (rétroéclairage WLED, sans tactile), LCM LTPS avec tactile en cellule (rétroéclairage WLED), LCM LTPS avec rétroéclairage mini-LED (sans tactile) et LCM LTPS avec rétroéclairage mini-LED et tactile en cellule), application (console centrale/infodivertissement, tableau de bord, console centrale pilier à pilier, et divertissement des passagers arrière et écran passager), type de véhicule (véhicule électrique à batterie (VEB), véhicule électrique hybride/hybride rechargeable (HEV/PHEV), voiture particulière à moteur à combustion interne (ICE) et véhicule utilitaire léger (VUL)), procédé de collage (film sur verre (FOG) et puce sur verre (COG)), et géographie (Allemagne, Royaume-Uni, France, Italie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| LCM LTPS standard, rétroéclairage WLED, sans tactile |
| LCM LTPS avec tactile en cellule, rétroéclairage WLED |
| LCM LTPS avec rétroéclairage mini-LED, sans tactile |
| LCM LTPS avec rétroéclairage mini-LED et tactile en cellule |
| Console centrale / Infodivertissement |
| Tableau de bord |
| Console centrale pilier à pilier |
| Divertissement des passagers arrière et écran passager |
| Véhicule électrique à batterie |
| Véhicule électrique hybride / hybride rechargeable |
| Voiture particulière à moteur à combustion interne |
| Véhicule utilitaire léger |
| Film sur verre |
| Puce sur verre |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Reste de l'Europe |
| Par configuration LCM LTPS | LCM LTPS standard, rétroéclairage WLED, sans tactile |
| LCM LTPS avec tactile en cellule, rétroéclairage WLED | |
| LCM LTPS avec rétroéclairage mini-LED, sans tactile | |
| LCM LTPS avec rétroéclairage mini-LED et tactile en cellule | |
| Par application | Console centrale / Infodivertissement |
| Tableau de bord | |
| Console centrale pilier à pilier | |
| Divertissement des passagers arrière et écran passager | |
| Par type de véhicule | Véhicule électrique à batterie |
| Véhicule électrique hybride / hybride rechargeable | |
| Voiture particulière à moteur à combustion interne | |
| Véhicule utilitaire léger | |
| Par procédé de collage | Film sur verre |
| Puce sur verre | |
| Par géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des modules LCD LTPS (LCM) pour l'automobile ?
Le marché est projeté à 1,18 milliard USD en 2026 et 1,78 milliard USD d'ici 2032, avec un CAGR de 7,01 % de 2027 à 2032.
Quelle configuration LTPS LCD automobile se développe le plus rapidement en Europe ?
Le LCM LTPS avec rétroéclairage mini-LED et tactile en cellule devrait se développer à un CAGR de 8,97 % jusqu'en 2032.
Quel type de véhicule crée la demande la plus rapide pour les modules LCD LTPS automobiles ?
Les véhicules électriques à batterie devraient se développer à un CAGR de 8,84 % jusqu'en 2032 car leurs cabines utilisent davantage de commandes numériques et de fonctions d'affichage.
Pourquoi les constructeurs automobiles européens utilisent-ils des modules LCD LTPS dans les cockpits ?
Les modules LCD LTPS prennent en charge des affichages haute résolution, haute luminosité et tactiles pour les fonctions de cockpit connecté à une base de coût inférieure à l'OLED.
Quelle application détient la plus grande part de la demande de LCD LTPS automobile en Europe ?
La console centrale et l'infodivertissement représentaient 42,82 % en 2026, soutenus par les fonctions de navigation, de climatisation, de médias et de contrôle du véhicule.
Quel pays mène la demande européenne de LCD LTPS automobile ?
L'Allemagne détenait 28,39 % de la part des revenus en 2026 et devrait se développer à un CAGR de 8,96 % jusqu'en 2032.