
Tamanho e Participação do Mercado de Serviços de Inspeção de Ativos Industriais na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 9.85 Bilhões de dólares |
| Tamanho do Mercado (2027) | 10.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.00 % |
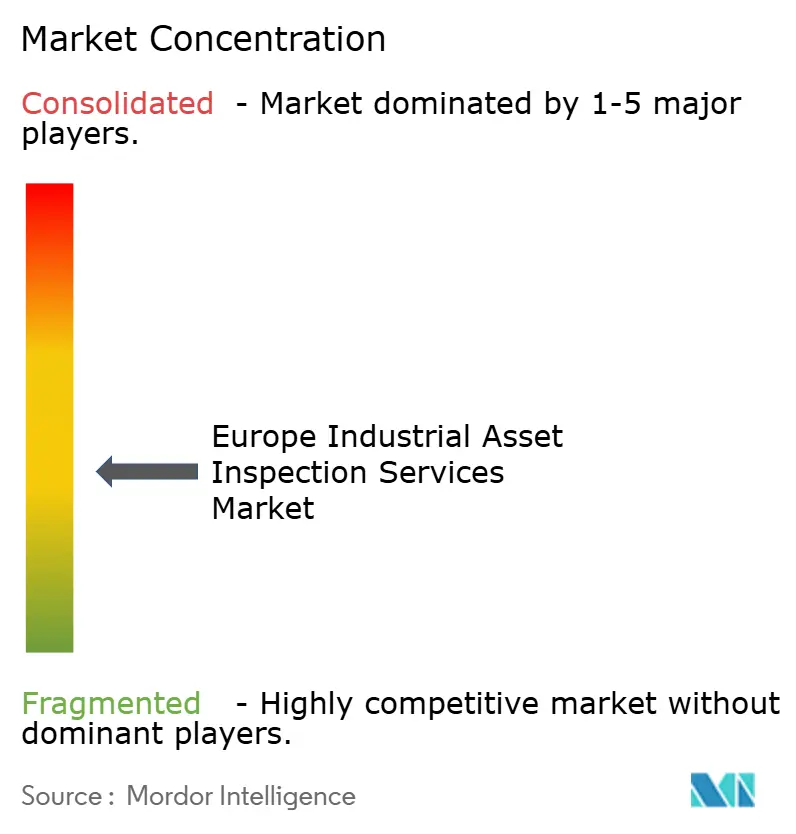
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Inspeção de Ativos Industriais na Europa pela Mordor Intelligence
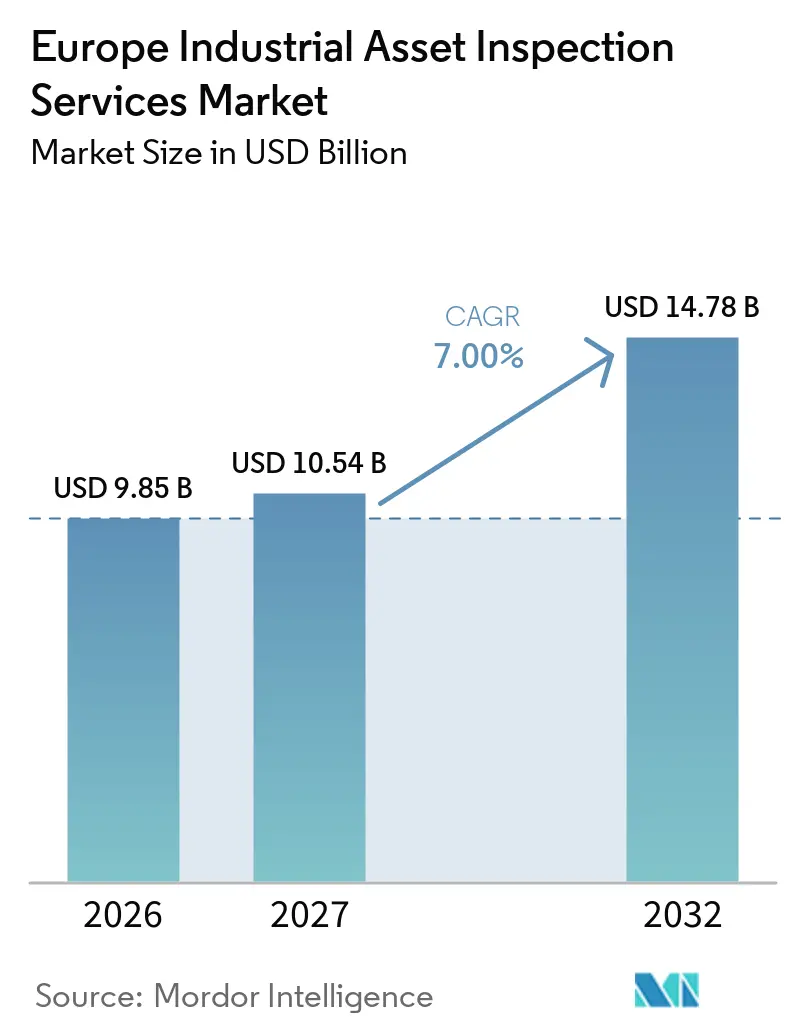
O tamanho do Mercado de Serviços de Inspeção de Ativos Industriais na Europa tem projeção de expansão de 9,85 bilhões de USD em 2026 e 10,54 bilhões de USD em 2027 para 14,78 bilhões de USD até 2032, registrando um CAGR de 7% entre 2027 e 2032.
Os ciclos formais de inspeção em ativos de energia, processos e obras civis conferem ao mercado de serviços de inspeção de ativos industriais na Europa uma base recorrente de demanda. Redes envelhecidas necessitam de trabalhos de integridade mais frequentes, enquanto os operadores preparam os ativos para hidrogênio, captura de carbono, energia eólica offshore e eletrificação mais ampla. A nova infraestrutura pode gerar trabalhos adicionais de inspeção, pois suas condições operacionais e modos de falha diferem dos sistemas legados. Os prestadores de serviços estão respondendo por meio de acreditação mais ampla, investimento em tecnologia e aquisições que ampliam sua cobertura técnica. A conformidade regulatória, a manutenção preventiva e a gestão de ativos baseada em risco sustentam ainda mais a demanda, à medida que os operadores buscam identificar defeitos antes que levem a falhas de equipamentos, paralisações não planejadas ou incidentes de segurança. Os requisitos de inspeção também variam entre os tipos de ativos, criando oportunidades para prestadores especializados com expertise em ensaios não destrutivos, monitoramento de corrosão, avaliação estrutural e verificação de integridade mecânica. A expansão da infraestrutura de energia renovável e das redes elétricas transfronteiriças está adicionando requisitos de inspeção para fundações offshore, cabos submarinos, subestações e equipamentos associados ao longo de seus ciclos de vida operacional. Ao mesmo tempo, registros digitais de inspeção, monitoramento remoto, drones e ferramentas automatizadas de detecção de defeitos estão ajudando os prestadores a melhorar a consistência dos dados e a reduzir a necessidade de visitas repetidas ao local.
Principais Conclusões do Relatório
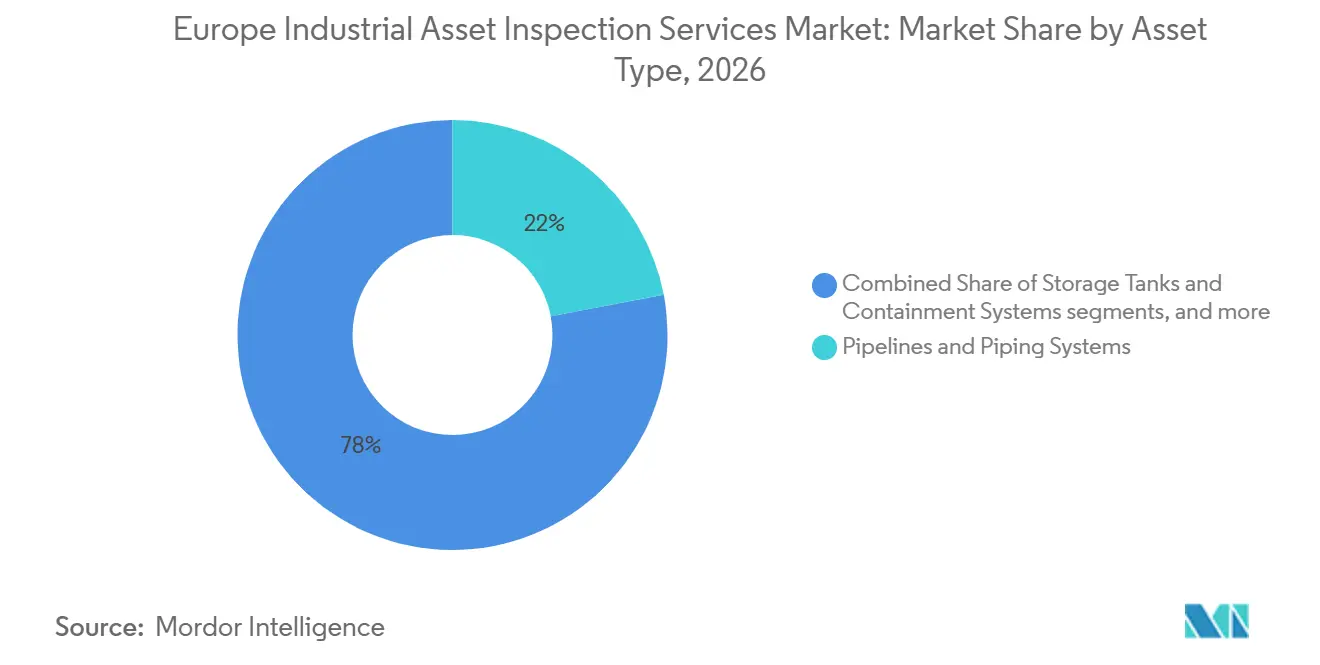
- Por tipo de ativo, dutos e sistemas de tubulação detinham 22% da participação do mercado de serviços de inspeção de ativos industriais na Europa em 2026, enquanto equipamentos elétricos e de energia têm previsão de expansão a um CAGR de 8,5% até 2032.
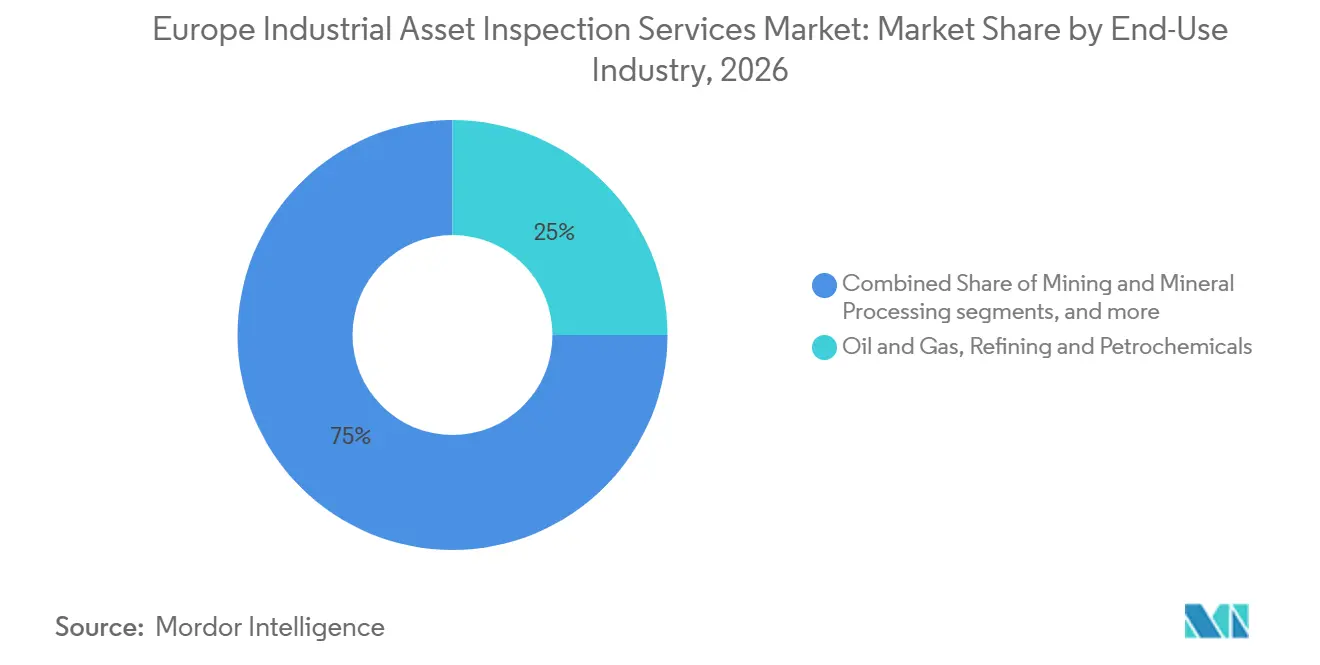
- Por setor de uso final, petróleo e gás, refino e petroquímicos detinham 25% do tamanho do mercado de serviços de inspeção de ativos industriais na Europa em 2026, enquanto geração de energia, energia renovável e concessionárias elétricas têm previsão de expansão a um CAGR de 9% até 2032.
- Por geografia, a Alemanha detinha uma participação de receita de 19% em 2026, enquanto a Espanha tem previsão de expansão a um CAGR de 8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Serviços de Inspeção de Ativos Industriais na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura Industrial, Nuclear, Ferroviária, de Dutos e Civil Envelhecida | +1.9% | Pan-Europeia, concentrada na Alemanha, França, Reino Unido e Polônia | Longo prazo (≥ 4 anos) |
| Conformidade com Segurança, Meio Ambiente, Equipamentos de Pressão e Qualidade de Produtos da UE | +1.7% | UE27 e Reino Unido | Médio prazo (2-4 anos) |
| Energia Eólica Offshore, Hidrogênio, Modernização da Rede e Ativos de Transição Energética | +1.2% | Mar do Norte e corredor atlântico da Espanha | Longo prazo (≥ 4 anos) |
| Terceirização de Inspeção Acreditada e Pessoal de Ensaios Não Destrutivos Certificado | +0.9% | Europa, incluindo Europa Oriental e corredores mediterrâneos | Médio prazo (2-4 anos) |
| Expansão Aeroespacial, Automotiva, de Semicondutores e de Manufatura Avançada | +0.7% | Alemanha, França, Países Baixos, Áustria e República Tcheca | Médio prazo (2-4 anos) |
| IA, Robótica, Drones e Dados de Inspeção Contínua | +0.5% | Offshore do Mar do Norte, Alemanha, Países Nórdicos e Sul da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Industrial, Nuclear, Ferroviária, de Dutos e Civil Envelhecida
Os ativos envelhecidos sustentam trabalhos recorrentes no mercado de serviços de inspeção de ativos industriais na Europa. A Network Rail alocou 12,6 bilhões de GBP (17,0 bilhões de USD) para manutenção dos ativos atuais em seu plano de capital de 2024 a 2029, 6% acima do ciclo anterior de cinco anos.[1] Sua rede inclui 190.000 ativos de terraplenagem, com alguns aterros com mais de 150 anos, e falhas em ativos causaram 25% dos atrasos ferroviários. A Gasunie está preparando a transmissão de hidrogênio pelos Países Baixos e norte da Alemanha, criando a necessidade de ferramentas capazes de identificar trincas induzidas por hidrogênio. O Centro de Pesquisa Conjunto afirma que os gasodutos reutilizados precisam de gestão de integridade atualizada, pois o hidrogênio pode se acumular em defeitos microscópicos de solda.[2]
Conformidade com Segurança, Meio Ambiente, Equipamentos de Pressão e Qualidade de Produtos da UE
Os requisitos regulatórios tornam a demanda por inspeção mais previsível para o mercado de serviços de inspeção de ativos industriais na Europa. O relatório de implementação da Diretiva Seveso III de 2025 da Comissão Europeia, publicado em 19 de setembro de 2025, constatou que a UE registrou uma média de menos de 22 grandes acidentes industriais por ano durante 2019–2022. No entanto, a cobertura de inspeção e os testes de planos de emergência externos permaneceram como áreas de melhoria. A diretiva abrange mais de 11.000 instalações industriais em toda a UE. Os estabelecimentos de nível superior geralmente exigem inspeções a cada 12 meses, enquanto os locais de nível inferior exigem inspeções a cada 36 meses, sujeitos a arranjos de inspeção baseados em risco. A Diretiva de Emissões Industriais revisada abrange aproximadamente 37.000 instalações industriais e 38.500 granjas de suínos e aves, com inspeções ambientais exigidas em intervalos de um a três anos dependendo do risco. A Diretiva de Equipamentos sob Pressão continua a exigir avaliações de conformidade por organismos notificados para categorias de equipamentos de maior risco. Ao mesmo tempo, a certificação ISO 9712 e os requisitos de acreditação nacionais influenciam a demanda por inspetores qualificados, procedimentos documentados e resultados de inspeção rastreáveis.[3]
Energia Eólica Offshore, Hidrogênio, Modernização da Rede e Ativos de Transição Energética
Os projetos de transição energética adicionam requisitos de inspeção que não existiam em escala comparável em portfólios de ativos mais antigos. As trincas induzidas por hidrogênio requerem práticas de integridade e especificações de ferramentas que excedem os protocolos convencionais de gás natural, aumentando a necessidade de testes especializados de materiais, inspeção de soldas e avaliações de condição de dutos. O Plano de Desenvolvimento de Rede de Dez Anos de 2024 identifica uma deficiência de capacidade de interconexão de 55 GW em relação à meta de 318 GW para 2040, destacando a escala do desenvolvimento de infraestrutura de transmissão necessária para apoiar o sistema energético em evolução da Europa. A DNV assinou contratos de garantia de qualidade e inspeção para o Net Zero Teesside Power e a Northern Endurance Partnership em agosto de 2025, demonstrando que a infraestrutura de captura de carbono está se tornando uma categoria de serviço definida. Esses projetos ampliam a demanda por inspeção na fabricação de equipamentos, construção, comissionamento e manutenção operacional, incluindo verificação de vasos de pressão, dutos, compressores, instalações de armazenamento e sistemas de processo associados. O desenvolvimento de energia eólica offshore também cria requisitos para inspeção de fundações de turbinas, estruturas submarinas, cabos e sistemas de proteção contra corrosão expostos a condições marinhas exigentes.
Terceirização de Inspeção Acreditada e Pessoal de Ensaios Não Destrutivos Certificado
Os proprietários de ativos terceirizam trabalhos de inspeção quando não conseguem manter a cobertura de certificação necessária internamente. O acordo de Gestão e Manutenção de Serviços Técnicos de quatro anos da DNV com a Gasunie abrange sistemas de gás natural, hidrogênio, dióxido de carbono, calor, GNL e criogênicos nos Países Baixos e no norte da Alemanha. O acordo reflete o uso mais amplo de contratos de serviços integrados no mercado de serviços de inspeção de ativos industriais na Europa. A ISO 9712 exige um mínimo de cinco anos de experiência para a certificação de Nível III, tornando difícil para muitos operadores desenvolverem expertise sênior rapidamente. Os operadores de manufatura avançada podem utilizar especialistas certificados quando necessário, em vez de empregar pessoal de Nível II e Nível III em vários métodos. As instalações aeroespaciais, automotivas e de semicondutores também precisam de documentação alinhada com os requisitos de qualidade e acreditação, o que apoia a contratação externa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Pessoal Certificado em Ensaios Não Destrutivos, Acesso por Corda, Subsea e Nível III | -0.8% | Pan-Europeia, aguda nos corredores offshore do Mar do Norte e nuclear | Longo prazo (≥ 4 anos) |
| Altos Custos de Capital e Validação para Sistemas Avançados de Inspeção | -0.6% | Sul da Europa e Leste Europeu, com transbordamento para operadores do mercado intermediário | Médio prazo (2-4 anos) |
| Integração de Sistemas Legados, Cibersegurança e Governança de Dados Transfronteiriça | -0.5% | Em toda a UE27, especialmente operadores transfronteiriços de dutos e redes de energia | Médio prazo (2-4 anos) |
| Contratação Pública Nacional Fragmentada e Adoção Desigual por Pequenas e Médias Empresas | -0.3% | Leste Europeu, Sul da Europa e autoridades de contratação pública nacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Pessoal Certificado em Ensaios Não Destrutivos, Acesso por Corda, Subsea e Nível III
A escassez de pessoal qualificado limita a capacidade em todo o mercado de serviços de inspeção de ativos industriais na Europa. A ASNT reportou um conjunto global de 150.000 profissionais certificados em ensaios não destrutivos em 2025, apoiados por menos de 1.200 instrutores seniores de Nível III. Esse equilíbrio dificulta a substituição de pessoal experiente no ritmo exigido por novos projetos. As campanhas de energia eólica offshore necessitam de credenciais ISO 9712, aprovações de competência do cliente e qualificações de segurança marítima ao mesmo tempo. O requisito de cinco anos de experiência para o Nível III significa que o treinamento e a certificação não podem resolver imediatamente a escassez. Os métodos remotos podem reduzir a exposição e melhorar a produtividade, mas não substituem completamente o julgamento profissional certificado.
Altos Custos de Capital e Validação para Sistemas Avançados de Inspeção
As ferramentas avançadas podem ser difíceis de financiar e validar para prestadores de menor porte. Sistemas ultrassônicos de arranjo de fases, rastreadores robóticos, frotas de veículos operados remotamente e plataformas de monitoramento contínuo requerem investimento inicial significativo. As aplicações críticas de segurança também exigem qualificação de desempenho documentada antes que métodos avançados possam substituir procedimentos estabelecidos. Uma mudança tecnológica para vasos de pressão ou circuitos nucleares pode exigir um período formal de requalificação de 12 a 24 meses. A DEKRA investiu mais de 10 milhões de EUR (11,28 milhões de USD) em instalações de testes em Arnhem em 2025 para soluções de carregamento, digitalização de redes e testes de cibersegurança. Empresas menores podem enfrentar uma lacuna entre o preço de equipamentos avançados e as diárias disponíveis em mercados de contratação fragmentados. A integração de sistemas legados, os requisitos de cibersegurança, as regras de dados transfronteiriços e a adoção desigual por pequenas empresas podem atrasar ainda mais o uso de sistemas digitais de inspeção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ativo: Dutos Lideram a Receita Enquanto Equipamentos de Energia Marcam a Fronteira de Crescimento
Dutos e sistemas de tubulação detinham 22% da participação do mercado de serviços de inspeção de ativos industriais na Europa em 2026. Sua posição reflete a densa rede de transmissão de petróleo, gás e industrial na Europa continental e na bacia do Mar do Norte. A Diretiva de Equipamentos sob Pressão apoia exames recorrentes de tubulações pressurizadas ao longo da vida útil de um ativo. As obrigações de inspeção ambiental sob a Diretiva de Emissões Industriais revisada adicionam um segundo ciclo de conformidade nas instalações de processo conectadas. O trabalho de hidrogênio da Gasunie requer ferramentas em linha capazes de abordar trincas induzidas por hidrogênio e corrosão em soldas de costura. Esses modos de degradação diferem daqueles considerados nos programas convencionais de limpeza de gasodutos de gás natural. Dutos offshore, risers e linhas de fluxo também necessitam de trabalhos recorrentes com veículos operados remotamente e inspeção inteligente de dutos sob os planos de integridade dos operadores.
Equipamentos elétricos e de energia têm projeção de crescimento a um CAGR de 8,5% de 2027 a 2032. O tamanho do mercado de serviços de inspeção de ativos industriais na Europa para este segmento se beneficia de subestações offshore, atualizações de interconectores e grandes projetos de armazenamento de energia em baterias. Novos ativos de transformadores, equipamentos de manobra e subestações necessitam de verificações de comissionamento e avaliação contínua de condições. Vasos de pressão, caldeiras e trocadores de calor mantêm demanda estável por causa dos ciclos de organismos notificados. Os tanques de armazenamento estão sujeitos a maior escrutínio ambiental em refinarias e instalações petroquímicas. Os equipamentos rotativos combinam cada vez mais o monitoramento de vibração e a termografia com a inspeção formal. Estruturas como plataformas offshore, torres e chaminés estão usando métodos de drone e acesso por corda com mais frequência do que o acesso por andaime.

Por Setor de Uso Final: Hidrocarbonetos Ancoram os Gastos Enquanto as Renováveis Impulsionam o Prêmio de Crescimento
Petróleo e gás, refino e petroquímicos detinham 25% da receita em 2026, o maior segmento de uso final no setor de serviços de inspeção de ativos industriais na Europa. Esses ativos têm alta densidade de valor e requerem inspeção em operações upstream, midstream e downstream. As paradas de refinaria combinam trabalhos internos em vasos de pressão, avaliação de tubos de trocadores de calor, verificações de sistemas de tocha e tarefas formais de conformidade. A fabricação química também requer verificações recorrentes em estabelecimentos Seveso III. O relatório da Comissão de 2025 reconfirmou inspeções de 12 meses para locais de nível superior e inspeções de 36 meses para instalações de nível inferior. As plantas farmacêuticas e de bioprocessamento requerem documentação detalhada de Boas Práticas de Fabricação. Metais, manufatura industrial, instalações de água e esgoto e locais de processamento de alimentos têm suas próprias necessidades recorrentes de segurança e integridade de ativos.
Geração de energia, energia renovável e concessionárias elétricas têm projeção de crescimento a um CAGR de 9% até 2032. O mercado de serviços de inspeção de ativos industriais na Europa atende tanto à extensão da vida útil em ativos convencionais quanto à crescente capacidade renovável. A energia eólica offshore adiciona trabalhos de inspeção para fundações, cabos, subestações e turbinas. A revisão de 2025 das regras de inspeção de veículos inclui verificações periódicas aprimoradas para veículos elétricos e verificações anuais para veículos mais antigos, criando demanda relacionada para infraestrutura de transporte e logística. A mineração e o processamento mineral na Escandinávia, Polônia e Península Ibérica requerem serviços mecânicos e estruturais onde as condições operacionais e as consequências de falhas são exigentes. Essa dispersão entre os usos finais oferece aos prestadores várias rotas para construir especialização técnica.
Análise Geográfica
A Alemanha detinha 19% da participação do mercado de serviços de inspeção de ativos industriais na Europa em 2026. Sua posição reflete a densa infraestrutura certificada pela TÜV, uma ampla base industrial e requisitos de terceiros para equipamentos pressurizados e elétricos. A GlobalFoundries anunciou uma expansão de 1,1 bilhão de EUR (1,29 bilhão de USD) em sua instalação de semicondutores em Dresden em outubro de 2025, visando mais de um milhão de inícios de wafer por ano até 2028. Isso adiciona necessidades de inspeção de sala limpa, elétrica, comissionamento e em serviço. O Reino Unido também requer serviços em trabalhos offshore no Mar do Norte, descomissionamento nuclear, infraestrutura ferroviária e projetos emergentes de captura de carbono.
A França sustenta demanda especializada por meio de sua grande frota nuclear e supervisão nacional de segurança. Os Países Baixos são importantes para dutos, tanques de armazenamento, vasos de pressão e infraestrutura de trânsito de energia. A Espanha tem projeção de crescimento a um CAGR de 8% de 2027 a 2032, a taxa mais rápida por país no mercado de serviços de inspeção de ativos industriais na Europa. Seu programa de energia eólica offshore, ativos solares entrando em avaliação de meia vida e investimento em manufatura avançada sustentam essa posição. A Galventus realiza mais de 500 inspeções de pás assistidas por drone anualmente na Espanha, demonstrando que o trabalho autônomo já opera em escala. A Itália tem demanda de petroquímicos downstream, gás offshore no Adriático e fabricação farmacêutica, enquanto a Polônia está desenvolvendo trabalhos por meio da conversão de carvão para gás, atualizações de aquecimento urbano e planejamento nuclear inicial.
A Turquia tem demanda de ativos de refinaria, petroquímicos e dutos transfronteiriços ligados a corredores de energia regionais. A participação da Rússia diminuiu durante 2024 e 2025 devido a restrições relacionadas a sanções, deslocando a atenção para a Polônia, os estados bálticos e áreas adjacentes à Ucrânia. A Escandinávia apoia atividades offshore em torno dos ativos noruegueses e dinamarqueses do Mar do Norte, enquanto o cluster petroquímico de Antuérpia da Bélgica e a base farmacêutica da Áustria requerem ensaios não destrutivos especializados. O prazo de transposição da Diretiva de Emissões Industriais de 2026 padronizará os requisitos de frequência de inspeção nos estados membros. As bases de ativos nacionais, as regras e os programas de investimento ainda criam uma oportunidade geográfica variada.
Cenário Competitivo
O mercado de serviços de inspeção de ativos industriais na Europa exibe um nível médio de concentração de mercado. SGS, Bureau Veritas, TÜV SÜD, DEKRA, DNV e Intertek competem por meio de acreditação, presença regional e contratos integrados. Sua escala os ajuda a apoiar atribuições em múltiplos locais entre categorias de ativos e fronteiras nacionais, enquanto empresas menores mantêm força local em ensaios não destrutivos, acesso por corda e trabalhos subsea. O Bureau Veritas assinou acordos em julho de 2025 para adquirir a Dornier Hinneburg na Alemanha e o Institute for Cyber Risk na Dinamarca, ampliando sua cobertura de descomissionamento nuclear e cibersegurança. A SGS recebeu aprovação da OSHA em maio de 2025 para expandir sua rede NRTL para Bruxelas e Puchheim, Alemanha.
O Bureau Veritas também assinou acordos de aquisição para a Sólida e a London Building Control em outubro de 2025. A Sólida gerenciou quase 2.500 projetos renováveis totalizando mais de 220 GW, expandindo os serviços de transição adjacentes do Bureau Veritas. O acordo de quatro anos da DNV com a Gasunie abrange várias redes de energia e é outro exemplo de contrato integrado. No mercado de serviços de inspeção de ativos industriais na Europa, os grandes prestadores usam esses arranjos para combinar conhecimento de ativos com trabalhos de consultoria, testes e garantia de qualidade. A profundidade da acreditação permanece importante porque os operadores precisam de evidências documentadas de que o trabalho atende aos requisitos aplicáveis.
As tecnologias autônomas estão remodelando a forma como os prestadores competem. A Aker Solutions tornou-se a primeira empresa na Europa com certificação BVLOS ilimitada em setembro de 2025, permitindo que inspeções offshore e onshore sejam gerenciadas a partir de salas de controle em terra. Os prestadores ainda precisam de métodos aceitos para validar resultados baseados em IA, modelos de serviços de robótica acessíveis e credenciais portáteis entre fronteiras. Os grandes grupos de Testes, Inspeção e Certificação podem estar melhor posicionados para atender a essas necessidades por causa de seus amplos portfólios de acreditação. O mercado de serviços de inspeção de ativos industriais na Europa, portanto, tem espaço para prestadores integrados e empresas de tecnologia especializadas.
Líderes do Setor de Serviços de Inspeção de Ativos Industriais na Europa
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A Intertek adquiriu a Aerial PV Inspection GmbH (AePVI), com sede na Alemanha, especialista em inspeção de ativos fotovoltaicos solares por drone e em solo, para expandir suas capacidades de garantia de qualidade e inspeção para instalações solares de escala utilitária em toda a Europa. Essa aquisição fortalece a capacidade de detectar defeitos em módulos solares e avaliar o desempenho dos ativos, apoiando o uso mais amplo de serviços de inspeção habilitados por tecnologia no setor de energia renovável europeu.
- Outubro de 2025: A GlobalFoundries anunciou uma expansão de capacidade de 1,1 bilhão de EUR (1,29 bilhão de USD) em sua fábrica de semicondutores em Dresden, Alemanha, sob a Lei Europeia de Chips, visando mais de um milhão de inícios de wafer por ano até 2028, gerando demanda substancial de comissionamento e inspeção em serviço para ativos de sala limpa e elétricos.
- Setembro de 2025: A Aker Solutions tornou-se a primeira empresa na Europa a obter certificação de drone BVLOS ilimitada das autoridades de aviação civil europeias e nacionais, permitindo inspeções autônomas offshore e onshore a partir de salas de controle em terra.
Escopo do Relatório do Mercado de Serviços de Inspeção de Ativos Industriais na Europa
O Relatório do Mercado de Serviços de Inspeção de Ativos Industriais na Europa é Segmentado por Tipo de Ativo (Dutos e Sistemas de Tubulação, Vasos de Pressão, Caldeiras e Trocadores de Calor, e Mais), por Setor de Uso Final (Petróleo e Gás, Refino e Petroquímicos, Mineração e Processamento Mineral, Utilidades de Água e Esgoto, e Mais), e por Geografia (Alemanha, França, Itália, Espanha, e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Dutos e Sistemas de Tubulação | Dutos de Transmissão de Petróleo, Gás e Industrial |
| Tubulação de Processo e Tubulação de Utilidade Industrial | |
| Dutos, Risers e Linhas de Fluxo | |
| Vasos de Pressão, Caldeiras e Trocadores de Calor | Vasos de Pressão e Reatores de Processo |
| Caldeiras Industriais e Sistemas de Vapor | |
| Trocadores de Calor e Equipamentos Térmicos Pressurizados | |
| Tanques de Armazenamento e Sistemas de Contenção | Tanques de Armazenamento Industrial Acima e Abaixo do Solo |
| Sistemas Industriais de Contenção e Armazenamento a Granel | |
| Equipamentos Rotativos e Mecânicos | Bombas, Compressores e Turbinas Industriais |
| Transportadores, Acionamentos e Maquinário de Produção Fixo | |
| Outros Equipamentos Mecânicos Instalados | |
| Equipamentos Elétricos e de Energia | Transformadores, Equipamentos de Manobra e Equipamentos de Distribuição de Energia |
| Geradores e Instalações Elétricas | |
| Ativos de Transmissão de Energia e de Concessionárias Elétricas | |
| Estruturas Industriais e Instalações Fixas | Aço Estrutural Industrial e Suportes de Equipamentos |
| Plataformas Offshore e Instalações de Energia Fixas | |
| Torres Industriais, Chaminés e Estruturas de Suporte | |
| Outros Ativos Industriais Fixos | Fornos de Processo e Sistemas Refratários |
| Instrumentação Industrial e Instalações de Controle | |
| Outros Ativos Industriais Instalados Especializados |
| Petróleo e Gás, Refino e Petroquímicos |
| Geração de Energia, Energia Renovável e Concessionárias Elétricas |
| Fabricação Química (Excluindo Petroquímicos) |
| Metais e Outras Manufaturas Industriais |
| Mineração e Processamento Mineral |
| Utilidades de Água e Esgoto |
| Processamento de Alimentos e Bebidas |
| Farmacêuticos e Bioprocessamento |
| Transporte, Logística e Operações Portuárias |
| Outros Usuários Finais Industriais |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Países Baixos |
| Polônia |
| Turquia |
| Rússia |
| Restante da Europa |
| Por Tipo de Ativo | Dutos e Sistemas de Tubulação | Dutos de Transmissão de Petróleo, Gás e Industrial |
| Tubulação de Processo e Tubulação de Utilidade Industrial | ||
| Dutos, Risers e Linhas de Fluxo | ||
| Vasos de Pressão, Caldeiras e Trocadores de Calor | Vasos de Pressão e Reatores de Processo | |
| Caldeiras Industriais e Sistemas de Vapor | ||
| Trocadores de Calor e Equipamentos Térmicos Pressurizados | ||
| Tanques de Armazenamento e Sistemas de Contenção | Tanques de Armazenamento Industrial Acima e Abaixo do Solo | |
| Sistemas Industriais de Contenção e Armazenamento a Granel | ||
| Equipamentos Rotativos e Mecânicos | Bombas, Compressores e Turbinas Industriais | |
| Transportadores, Acionamentos e Maquinário de Produção Fixo | ||
| Outros Equipamentos Mecânicos Instalados | ||
| Equipamentos Elétricos e de Energia | Transformadores, Equipamentos de Manobra e Equipamentos de Distribuição de Energia | |
| Geradores e Instalações Elétricas | ||
| Ativos de Transmissão de Energia e de Concessionárias Elétricas | ||
| Estruturas Industriais e Instalações Fixas | Aço Estrutural Industrial e Suportes de Equipamentos | |
| Plataformas Offshore e Instalações de Energia Fixas | ||
| Torres Industriais, Chaminés e Estruturas de Suporte | ||
| Outros Ativos Industriais Fixos | Fornos de Processo e Sistemas Refratários | |
| Instrumentação Industrial e Instalações de Controle | ||
| Outros Ativos Industriais Instalados Especializados | ||
| Por Setor de Uso Final | Petróleo e Gás, Refino e Petroquímicos | |
| Geração de Energia, Energia Renovável e Concessionárias Elétricas | ||
| Fabricação Química (Excluindo Petroquímicos) | ||
| Metais e Outras Manufaturas Industriais | ||
| Mineração e Processamento Mineral | ||
| Utilidades de Água e Esgoto | ||
| Processamento de Alimentos e Bebidas | ||
| Farmacêuticos e Bioprocessamento | ||
| Transporte, Logística e Operações Portuárias | ||
| Outros Usuários Finais Industriais | ||
| Por Geografia | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Turquia | ||
| Rússia | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para os serviços de inspeção de ativos industriais na Europa?
O setor tem projeção de crescimento de 10,54 bilhões de USD em 2027 para 14,78 bilhões de USD em 2032, a um CAGR de 7%. Trabalhos regulatórios recorrentes, equipamentos envelhecidos e projetos de transição energética sustentam a previsão.
Qual tipo de ativo tem a maior posição de receita?
Dutos e sistemas de tubulação lideram com 22% de participação de receita em 2026. Sua base instalada também requer avaliação de integridade à medida que alguns sistemas são preparados para o serviço de hidrogênio.
Qual categoria de ativo tem expectativa de crescimento mais rápido?
Equipamentos elétricos e de energia têm projeção de registrar um CAGR de 8,5% até 2032. Subestações, interconectores e armazenamento de energia em baterias criam necessidades de comissionamento e inspeção em serviço.
Qual setor de uso final lidera os gastos com serviços de inspeção?
Petróleo e gás, refino e petroquímicos detêm uma participação de receita de 25% em 2026. As paradas de refinaria e os trabalhos estatutários criam demanda concentrada para vários métodos de inspeção.
Qual país lidera a demanda regional?
A Alemanha detém 19% de participação de receita em 2026, apoiada por sua base industrial e infraestrutura de inspeção. Ativos de semicondutores, químicos, automotivos e de energia fornecem várias fontes de demanda.
Por que as ferramentas de inspeção autônoma estão se tornando mais relevantes?
Drones, robótica e sistemas remotos podem melhorar o acesso a ativos perigosos ou offshore, ao mesmo tempo em que apoiam a coleta de dados mais frequente. Eles podem auxiliar o pessoal certificado, mas não eliminam a necessidade de procedimentos de inspeção aceitos.