
ヨーロッパ産業資産検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
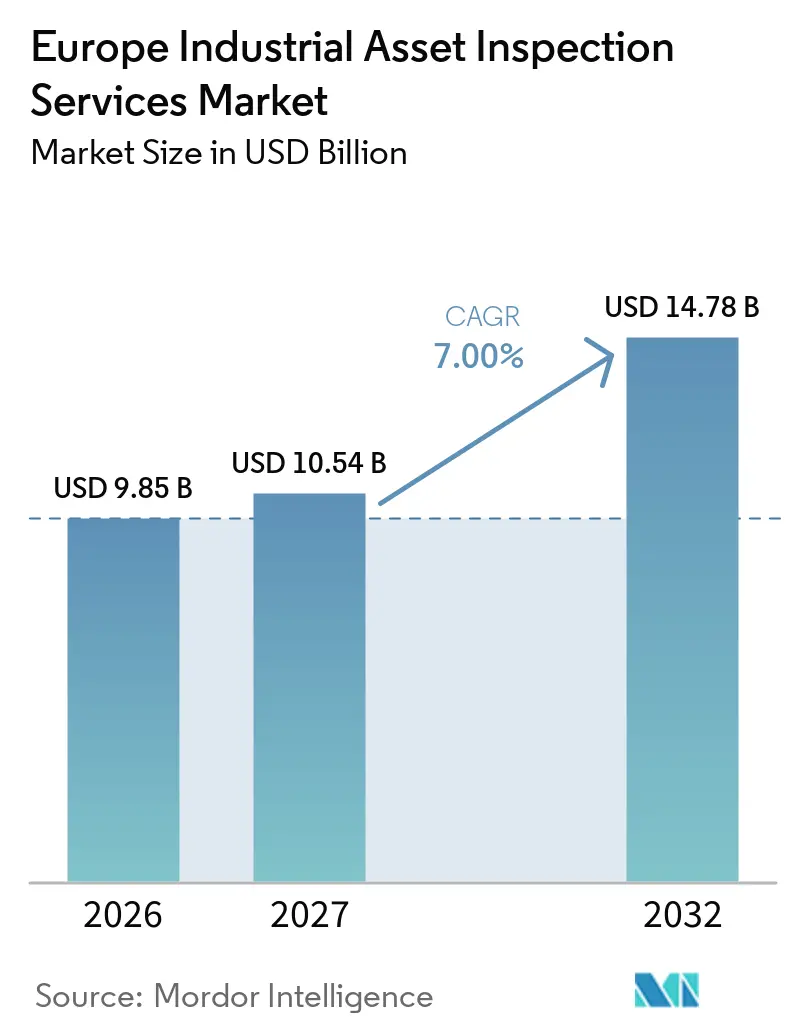
| 基準年の市場規模 (2026) | 9.85 十億米ドル |
| 市場規模 (2027) | 10.54 十億米ドル |
| 市場規模 (2032) | 14.78 十億米ドル |
| 成長率 (2027 - 2032) | 7.00 % |
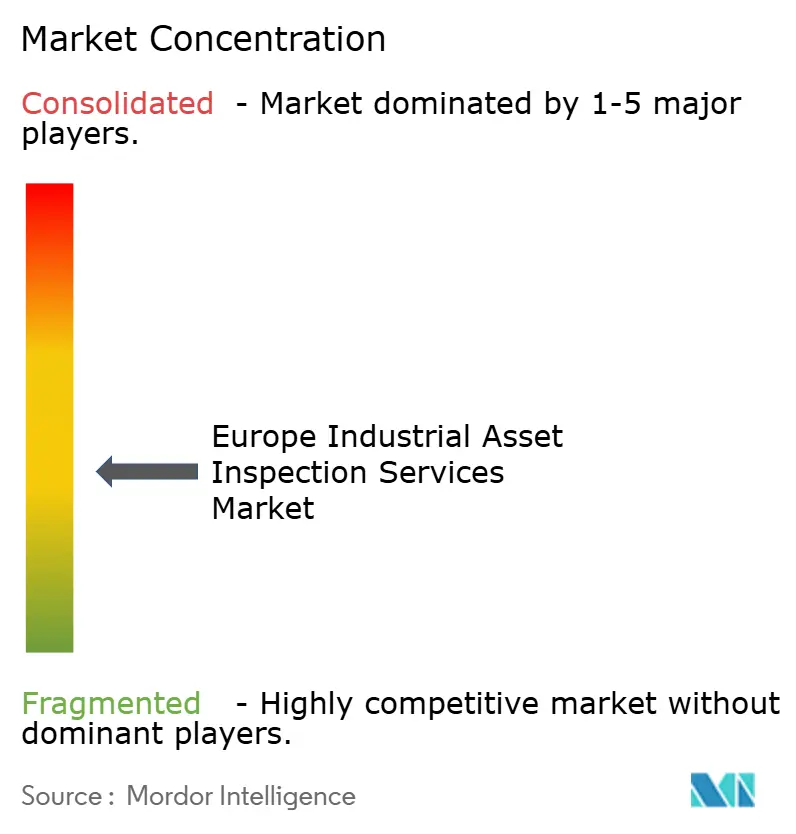
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ産業資産検査サービス市場分析
ヨーロッパ産業資産検査サービス市場規模は、2026年の9.85 ビリオン 米ドルおよび2027年の10.54 ビリオン 米ドルから、2032年までに14.78 ビリオン 米ドルへと拡大し、2027年から2032年の間に7%のCAGRを記録する見込みです。
エネルギー、プロセス、および土木資産における正式な検査サイクルが、ヨーロッパ産業資産検査サービス市場に継続的な需要基盤をもたらしています。老朽化したネットワークは、事業者が水素、炭素回収、洋上風力、および広範な電化に向けて資産を準備する中で、より頻繁な完全性管理作業を必要としています。新しいインフラは、その運転条件および故障モードが既存システムとは異なるため、追加の検査作業を生み出す可能性があります。サービスプロバイダーは、技術的カバレッジを拡大するための幅広い認定取得、技術投資、および買収を通じて対応しています。規制遵守、予防保全、およびリスクベースの資産管理も需要を支えており、事業者は機器の故障、計画外の操業停止、または安全インシデントにつながる前に欠陥を特定しようとしています。資産タイプによって検査要件も異なるため、非破壊検査、腐食モニタリング、構造評価、および機械的完全性検証の専門知識を持つ特化型プロバイダーに機会が生まれています。再生能エネルギーインフラおよび国境を越えた電力ネットワークの拡大により、洋上基礎、海底ケーブル、変電所、および関連機器の運用ライフサイクル全体にわたる検査要件が追加されています。同時に、デジタル検査記録、遠隔モニタリング、ドローン、および自動欠陥検出ツールが、プロバイダーのデータ一貫性の向上と現地訪問の繰り返しの削減に貢献しています。
レポートの主要なポイント
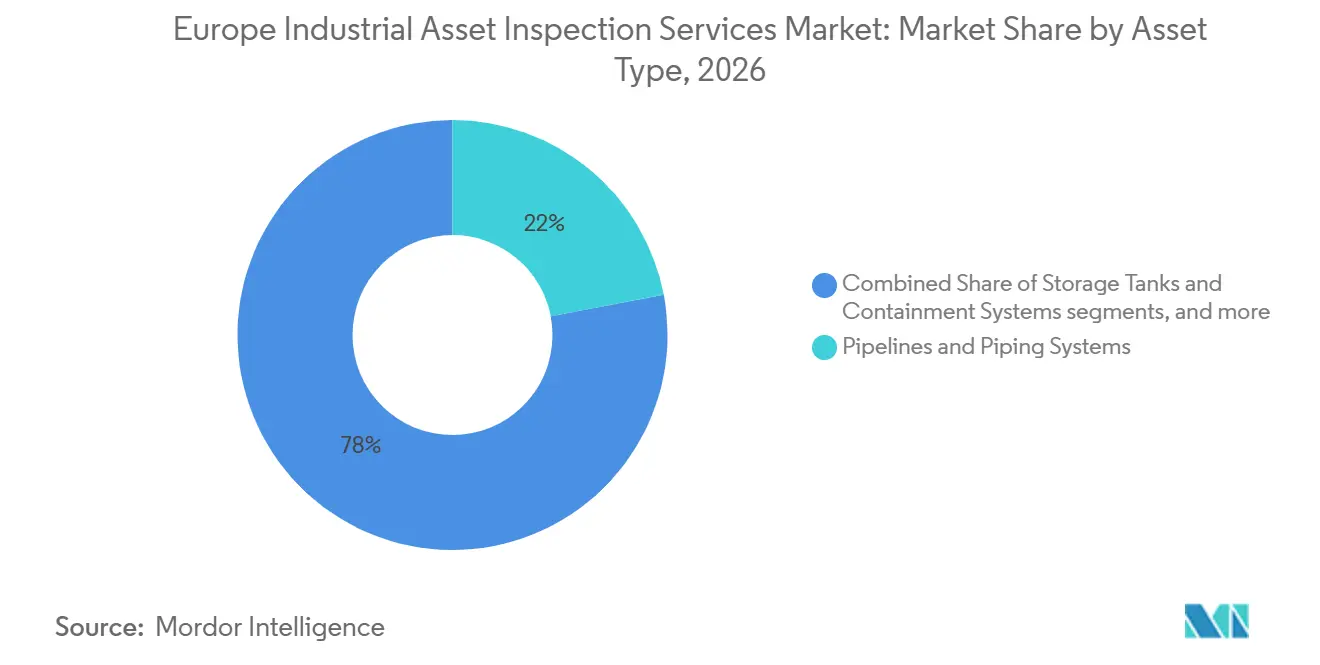
- 資産タイプ別では、パイプラインおよび配管システムが2026年のヨーロッパ産業資産検査サービス市場シェアの22%を占め、電気・電力機器は2032年までに8.5%のCAGRで拡大すると予測されています。
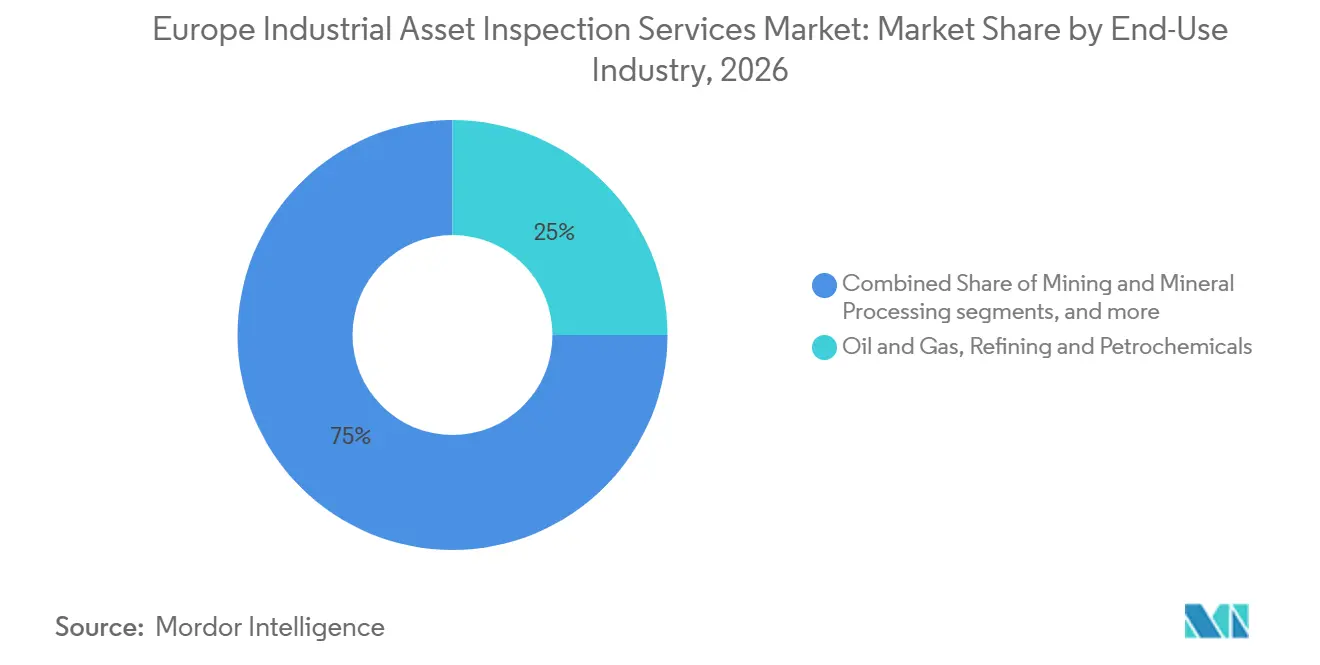
- 最終用途産業別では、石油・ガス、精製、および石油化学が2026年のヨーロッパ産業資産検査サービス市場規模の25%を占め、発電、再生可能エネルギー、および電力公益事業は2032年までに9%のCAGRで拡大すると予測されています。
- 地域別では、ドイツが2026年に19%の収益シェアを占め、スペインは2032年までに8%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ヨーロッパ産業資産検査サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した産業、原子力、鉄道、パイプライン、および土木インフラ | +1.9% | 汎ヨーロッパ、ドイツ、フランス、イギリス、およびポーランドに集中 | 長期(4年以上) |
| EU安全、環境、圧力機器、および製品品質コンプライアンス | +1.7% | EU27およびイギリス | 中期(2〜4年) |
| 洋上風力、水素、グリッドの近代化、およびエネルギー転換資産 | +1.2% | 北海およびスペイン大西洋回廊 | 長期(4年以上) |
| 認定検査および認定NDT人材のアウトソーシング | +0.9% | 東ヨーロッパおよび地中海回廊を含むヨーロッパ | 中期(2〜4年) |
| 航空宇宙、自動車、半導体、および先進製造業の拡大 | +0.7% | ドイツ、フランス、オランダ、オーストリア、およびチェコ共和国 | 中期(2〜4年) |
| AI、ロボティクス、ドローン、および継続的検査データ | +0.5% | 北海洋上、ドイツ、北欧諸国、および南ヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した産業、原子力、鉄道、パイプライン、および土木インフラ
老朽化した資産は、ヨーロッパ産業資産検査サービス市場全体で継続的な作業を支えています。ネットワーク・レールは、2024年から2029年の資本計画において、現行資産の維持管理に126億 ポンド(170億 米ドル)を割り当てており、これは前の5年サイクルより6%高い水準です。[1] そのネットワークには190,000件の土工資産が含まれており、一部の盛土は150年以上前のものであり、資産の欠陥が鉄道遅延の25%を引き起こしています。ガスユニーはオランダおよびドイツ北部にわたる水素輸送の準備を進めており、水素誘起割れを特定できるツールの必要性が生じています。欧州共同研究センターは、水素が微細な溶接欠陥に蓄積する可能性があるため、転用されたガスパイプラインには更新された完全性管理が必要であると述べています。[2]
EU安全、環境、圧力機器、および製品品質コンプライアンス
規制要件により、ヨーロッパ産業資産検査サービス市場における検査需要の予測可能性が高まっています。2025年9月19日に公表された欧州委員会の2025年セベソIII実施報告書によると、EUは2019年から2022年の間に年間平均22件未満の重大産業事故を記録しました。ただし、検査カバレッジおよび外部緊急計画のテストは改善が必要な領域として残っています。同指令はEU全体で11,000件以上の産業施設をカバーしています。上位層の施設は一般的に12ヶ月ごとの検査が必要であり、下位層の施設はリスクベースの検査取り決めに従い36ヶ月ごとの検査が必要です。改訂された産業排出指令は約37,000件の産業施設および38,500件の養豚・養鶏農場をカバーしており、リスクに応じて1年から3年の間隔で環境検査が必要です。圧力機器指令は引き続き、高リスク機器カテゴリーに対して認定機関による適合性評価を要求しています。同時に、ISO 9712認証および国内認定要件が、資格を持つ検査員、文書化された手順、および追跡可能な検査結果に対する需要に影響を与えています。[3]
洋上風力、水素、グリッドの近代化、およびエネルギー転換資産
エネルギー転換プロジェクトは、旧来の資産ポートフォリオには同等の規模で存在しなかった検査要件を追加しています。水素誘起割れは、従来の天然ガスプロトコルを超える完全性管理の実践とツール仕様を必要とし、専門的な材料試験、溶接検査、およびパイプライン状態評価の必要性を高めています。2024年の10年間ネットワーク開発計画は、2040年の318 GW目標に対して55 GWの相互接続容量の不足を特定しており、ヨーロッパの進化するエネルギーシステムを支えるために必要な送電インフラ開発の規模を浮き彫りにしています。DNVは2025年8月にネット・ゼロ・ティーズサイド・パワーおよびノーザン・エンデュランス・パートナーシップの品質保証・検査契約に署名し、炭素回収インフラが定義されたサービスカテゴリーになりつつあることを示しています。これらのプロジェクトは、圧力容器、パイプライン、コンプレッサー、貯蔵施設、および関連プロセスシステムの検証を含む、機器製造、建設、試運転、および運用保全にわたる検査需要を拡大しています。洋上風力開発はまた、過酷な海洋条件にさらされるタービン基礎、海底構造物、ケーブル、および腐食防護システムの検査要件を生み出しています。
認定検査および認定NDT人材のアウトソーシング
資産所有者は、必要な認定カバレッジを社内で維持できない場合に検査作業をアウトソーシングします。DNVのガスユニーとの4年間の技術サービス管理・保全契約は、ランダおよびドイツ北部における天然ガス、水素、二酸化炭素、熱、LNG、および極低温システムをカバーしています。この契約は、ヨーロッパ産業資産検査サービス市場全体における統合サービス契約の広範な活用を反映しています。ISO 9712はレベルIII認定に最低5年の経験を要求しており、多くの事業者が上級専門知識を迅速に構築することを困難にしています。先進製造業の事業者は、複数の手法にわたってレベルIIおよびレベルIIIのスタッフを雇用するのではなく、必要に応じて認定専門家を活用することができます。航空宇宙、自動車、および半導体施設も品質・認定要件に沿った文書化を必要としており、外部調達を支持しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定NDT、ロープアクセス、海底、およびレベルIII人材の不足 | -0.8% | 汎ヨーロッパ、北海洋上および原子力回廊で深刻 | 長期(4年以上) |
| 先進検査システムの高い資本コストおよび検証コスト | -0.6% | 南ヨーロッパおよび東ヨーロッパ、中規模事業者への波及を含む | 中期(2〜4年) |
| レガシーシステム統合、サイバーセキュリティ、および国境を越えたデータガバナンス | -0.5% | EU27全体、特に国境を越えたパイプラインおよびエネルギーグリッド事業者 | 中期(2〜4年) |
| 断片化した国内調達および中小企業の不均一な採用 | -0.3% | 東ヨーロッパ、南ヨーロッパ、および国内調達当局 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
認定NDT、ロープアクセス、海底、およびレベルIII人材の不足
資格を持つ人材の不足が、ヨーロッパ産業資産検査サービス市場全体の能力を制限しています。ASNTは2025年に世界全体で150,000人の認定NDT専門家が存在し、1,200人未満の上級レベルIIIトレーナーによって支えられていると報告しました。このバランスにより、新規プロジェクトが必要とするペースで経験豊富な人材を補充することが困難になっています。洋上風力キャンペーンは、ISO 9712資格、クライアントの能力承認、および海事安全資格を同時に必要とします。レベルIIIの5年間の経験要件は、トレーニングと認定が不足を即座に解消できないことを意味します。遠隔手法は露出を減らし生産性を向上させることができますが、認定された専門家の判断を完全に代替するものではありません。
先進検査システムの高い資本コストおよび検証コスト
先進ツールは、小規模プロバイダーにとって資金調達と検証が困難な場合があります。フェーズドアレイ超音波システム、ロボットクローラー、ROVフリート、および継続的モニタリングプラットフォームは、多大な初期投資を必要とします。安全上重要なアプリケーションでは、先進手法が確立された手順に取って代わる前に、文書化されたパフォーマンス資格審査も必要です。圧力容器または原子力回路の技術変更には、12〜24ヶ月の正式な再資格審査期間が必要になる場合があります。DEKRAは2025年にアーネムの試験施設に1,000万 ユーロ(1,128万 米ドル)以上を投資し、充電ソリューション、グリッドのデジタル化、およびサイバーセキュリティ試験に充てました。小規模企業は、先進機器の価格と断片化した調達市場で利用可能な日当レートとの間のギャップに直面する可能性があります。レガシーシステム統合、サイバーセキュリティ要件、国境を越えたデータ規則、および中小企業の不均一な採用が、デジタル検査システムの活用をさらに遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産タイプ別:パイプラインが収益をリードし、電力機器が成長のフロンティアを示す
パイプラインおよび配管システムは、2026年のヨーロッパ産業資産検査サービス市場シェアの22%を占めました。その地位は、ヨーロッパ大陸および北海盆地にわたる密な石油、ガス、および産業用送電ネットワークを反映しています。圧力機器指令は、資産のサービスライフにわたって加圧配管の定期的な検査を支持しています。改訂された産業排出指令に基づく環境検査義務が、接続されたプロセス施設における第2のコンプライアンスサイクルを追加しています。ガスユニーの水素作業は、水素誘起割れおよびシーム溶接腐食に対応できるインライン検査ツールを必要としています。これらの劣化モードは、従来の天然ガスのピギングプログラムで考慮されるものとは異なります。洋上パイプライン、ライザー、およびフローラインも、事業者の完全性計画に基づいてROVおよびインテリジェントピギング作業を定期的に必要としています。
電気・電力機器は、2027年から2032年にかけて8.5%のCAGRで成長すると予測されています。このセグメントのヨーロッパ産業資産検査サービス市場規模は、洋上変電所、相互接続アップグレード、および大型蓄電池プロジェクトから恩恵を受けています。新しい変圧器、開閉装置、および変電所資産は、試運転チェックおよび継続的な状態評価を必要としています。圧力容器、ボイラー、および熱交換器は、認定機関サイクルにより安定した需要を維持しています。貯蔵タンクは、製油所および石油化学サイトでより強い環境審査の対象となっています。回転機器は、振動モニタリングおよびサーモグラフィーを正式な検査と組み合わせることが増えています。洋上プラットフォーム、タワー、およびスタックなどの構造物は、足場ベースのアクセスよりもドローンおよびロープアクセス手法を使用する頻度が高まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:炭化水素が支出を支え、再生可能エネルギーが成長プレミアムを牽引
石油・ガス、精製、および石油化学は2026年に収益の25%を占め、ヨーロッパ産業資産検査サービス産業において最大の最終用途セグメントとなっています。これらの資産は高い価値密度を持ち、上流、中流、および下流の操業を通じた検査を必要としています。製油所のターンアラウンドは、内部圧力容器作業、熱交換器チューブ評価、フレアシステムチェック、および正式なコンプライアンス作業を組み合わせています。化学製造もセベソIII施設での定期的なチェックを必要としています。欧州委員会の2025年報告書は、上位層サイトの12ヶ月検査および下位層施設の36ヶ月検査を再確認しました。製薬およびバイオプロセシング工場は詳細なGMP文書化を必要としています。金属、産業製造、水道・廃水処理施設、および食品加工サイトには、それぞれ独自の定期的な安全および資産完全性ニーズがあります。
発電、再生可能エネルギー、および電力公益事業は、2032年までに9%のCAGRで成長すると予測されています。ヨーロッパ産業資産検査サービス市場は、従来の資産における寿命延長と増大する再生可能エネルギー容量の両方にサービスを提供しています。洋上風力は、基礎、ケーブル、変電所、およびタービンの検査作業を追加しています。2025年の車両検査規則の改訂には、電気自動車の強化された定期検査および旧型車両の年次検査が含まれており、輸送・物流インフラに関連した需要を生み出しています。スカンジナビア、ポーランド、およびイベリア半島における鉱業・鉱物処理は、運転条件および故障の影響が厳しい機械的・構造的サービスを必要としています。最終用途にわたるこの分散により、プロバイダーは技術的専門化を構築するための複数の経路を持っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツは2026年のヨーロッパ産業資産検査サービス市場シェアの19%を占めました。その地位は、密なTÜV認定インフラ、幅広い産業基盤、および加圧・電気機器に対するサードパーティ要件を反映しています。グローバルファウンドリーズは2025年10月にドレスデンの半導体工場で11億 ユーロ(12.9億 米ドル)の拡張を発表し、2028年までに年間100万枚以上のウェーハスタートを目標としています。これにより、クリーンルーム、電気、試運転、および稼働中検査のニーズが追加されます。イギリスも北海洋上作業、原子力廃炉、鉄道インフラ、および新興の炭素回収プロジェクトにわたるサービスを必要としています。
フランスは大規模な原子力フリートおよび国家安全監督を通じて特化した需要を支えています。オランダはパイプライン、貯蔵タンク、圧力容器、およびエネルギー輸送インフラにとって重要です。スペインは2027年から2032年にかけて8%のCAGRで成長すると予測されており、ヨーロッパ産業資産検査サービス市場において最も成長の速い国となっています。洋上風力プログラム、中期評価に入る太陽光資産、および先進製造業への投資がこの地位を支えています。ガルベントゥスはスペインで年間500件以上のドローン支援ブレード検査を完了しており、自律的な作業がすでに規模で運用されていることを示しています。イタリアは下流石油化学、アドリア海洋上ガス、および製薬製造からの需要があり、ポーランドは石炭からガスへの転換、地域暖房のアップグレード、および初期の原子力計画を通じて作業を発展させています。
トルコは地域エネルギー回廊に連結した製油所、石油化学、および国境を越えたパイプライン資産からの需要があります。ロシアの参加は制裁関連の制約により2024年および2025年に縮小し、ポーランド、バルト諸国、およびウクライナ隣接地域への注目が高まっています。スカンジナビアはノルウェーおよびデンマークの北海資産周辺の洋上活動を支えており、ベルギーのアントワープ石油化学クラスターおよびオーストリアの製薬基盤は専門的な非破壊検査を必要としています。2026年の産業排出指令の国内法化期限により、加盟国全体で検査頻度要件が標準化されます。国内の資産基盤、規制、および投資プログラムは依然として多様な地理的機会を生み出しています。
競争環境
ヨーロッパ産業資産検査サービス市場は中程度の市場集中度を示しています。SGS、Bureau Veritas、TÜV SÜD、DEKRA、DNV、およびIntertekは、認定、地域プレゼンス、および統合契約を通じて競争しています。その規模により、資産カテゴリーおよび国境を越えたマルチサイト案件をサポートすることができ、一方で小規模企業は非破壊検査、ロープアクセス、および海底作業において地域的な強みを維持しています。Bureau Veritasは2025年7月にドイツのドルニエ・ヒンネブルクおよびデンマークのサイバーリスク研究所の買収契約に署名し、原子力廃炉およびサイバーセキュリティのカバレッジを拡大しました。SGSは2025年5月にブリュッセルおよびドイツのプッフハイムへのNRTLネットワーク拡大についてOSHAの承認を受けました。
Bureau Veritasはまた、2025年10月にソリダおよびロンドン・ビルディング・コントロールの買収契約に署名しました。ソリダは合計220 GW以上に相当する約2,500件の再生可能エネルギープロジェクトを管理しており、Bureau Veritasの隣接する転換サービスを拡大しています。DNVの4年間のガスユニー契約は複数のエネルギーネットワークをカバーしており、統合契約のもう一つの例です。ヨーロッパ産業資産検査サービス市場では、大手プロバイダーがこれらの取り決めを活用して、資産知識をアドバイザリー、試験、および品質保証作業と組み合わせています。事業者が作業が適用要件を満たしていることの文書化された証拠を必要とするため、認定の深さは引き続き重要です。
自律技術がプロバイダーの競争方法を再形成しています。アーカー・ソリューションズは2025年9月にヨーロッパで初めて無制限のBVLOS認定を取得した企業となり、洋上および陸上の検査を陸上のコントロールルームから管理できるようになりました。プロバイダーは依然として、AIベースの出力を検証するための受け入れられた手法、アクセス可能なロボティクスサービスモデル、および国境を越えた携帯可能な資格を必要としています。大手TICグループは、幅広い認定ポートフォリオにより、これらのニーズに対応するためのより良い立場にある可能性があります。したがって、ヨーロッパ産業資産検査サービス市場には、統合プロバイダーと特化型技術企業の両方に余地があります。
ヨーロッパ産業資産検査サービス産業のリーダー企業
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年2月:Intertekは、ドイツを拠点とするAerial PV Inspection GmbH(AePVI)を買収しました。同社は太陽光発電資産のドローンベースおよび地上ベースの検査を専門とし、ヨーロッパ全体のユーティリティスケール太陽光発電設備の品質保証・検査能力を拡大するためのものです。この買収により、太陽光モジュールの欠陥検出および資産パフォーマンス評価能力が強化され、ヨーロッパの再生可能エネルギーセクターにおけるテクノロジー対応検査サービスの広範な活用を支援します。
- 2025年10月:グローバルファウンドリーズは、欧州チップス法に基づきドイツのドレスデン半導体工場で11億 ユーロ(12.9億 米ドル)の生産能力拡張を発表し、2028年までに年間100万枚以上のウェーハスタートを目標とし、クリーンルームおよび電気資産の試運転および稼働中検査に対する相当な需要を生み出しています。
- 2025年9月:アーカー・ソリューションズは、ヨーロッパで初めてヨーロッパおよび各国の民間航空当局から無制限のBVLOSドローン認定を取得した企業となり、陸上のコントロールルームからの自律的な洋上および陸上検査を可能にしました。
ヨーロッパ産業資産検査サービス市場レポートの範囲
ヨーロッパ産業資産検査サービス市場レポートは、資産タイプ別(パイプラインおよび配管システム、圧力容器、ボイラーおよび熱交換器、その他)、最終用途産業別(石油・ガス、精製・石油化学、鉱業・鉱物処理、水道・廃水処理施設、その他)、地域別(ドイツ、フランス、イタリア、スペイン、その他)にセグメント化されています。市場予測は金額(米ド)ベースで提供されます。
| パイプラインおよび配管システム | 石油、ガスおよび産業用送電パイプライン |
| プロセス配管および産業用ユーティリティ配管 | |
| パイプライン、ライザーおよびフローライン | |
| 圧力容器、ボイラーおよび熱交換器 | 圧力容器およびプロセスリアクター |
| 産業用ボイラーおよびスチームシステム | |
| 熱交換器および加圧熱機器 | |
| 貯蔵タンクおよび格納システム | 地上および地下産業用貯蔵タンク |
| 産業用格納およびバルク貯蔵システム | |
| 回転および機械機器 | ポンプ、コンプレッサーおよび産業用タービン |
| コンベヤー、ドライブおよび固定生産機械 | |
| その他の設置済み機械機器 | |
| 電気・電力機器 | 変圧器、開閉装置および電力配電機器 |
| 発電機および電気設備 | |
| 電力送電および電力公益事業資産 | |
| 産業構造物および固定設備 | 産業用構造鉄鋼および機器支持体 |
| 洋上プラットフォームおよび固定エネルギー設備 | |
| 産業用タワー、スタックおよび支持構造物 | |
| その他の固定産業資産 | プロセス炉および耐火物システム |
| 産業用計装および制御設備 | |
| その他の特化型設置済み産業資産 |
| 石油・ガス、精製および石油化学 |
| 発電、再生可能エネルギーおよび電力公益事業 |
| 化学製造(石油化学を除く) |
| 金属およびその他の産業製造 |
| 鉱業・鉱物処理 |
| 水道・廃水処理施設 |
| 食品・飲料加工 |
| 製薬およびバイオプロセシング |
| 輸送、物流および港湾運営 |
| その他の産業最終ユーザー |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| トルコ |
| ロシア |
| その他のヨーロッパ |
| 資産タイプ別 | パイプラインおよび配管システム | 石油、ガスおよび産業用送電パイプライン |
| プロセス配管および産業用ユーティリティ配管 | ||
| パイプライン、ライザーおよびフローライン | ||
| 圧力容器、ボイラーおよび熱交換器 | 圧力容器およびプロセスリアクター | |
| 産業用ボイラーおよびスチームシステム | ||
| 熱交換器および加圧熱機器 | ||
| 貯蔵タンクおよび格納システム | 地上および地下産業用貯蔵タンク | |
| 産業用格納およびバルク貯蔵システム | ||
| 回転および機械機器 | ポンプ、コンプレッサーおよび産業用タービン | |
| コンベヤー、ドライブおよび固定生産機械 | ||
| その他の設置済み機械機器 | ||
| 電気・電力機器 | 変圧器、開閉装置および電力配電機器 | |
| 発電機および電気設備 | ||
| 電力送電および電力公益事業資産 | ||
| 産業構造物および固定設備 | 産業用構造鉄鋼および機器支持体 | |
| 洋上プラットフォームおよび固定エネルギー設備 | ||
| 産業用タワー、スタックおよび支持構造物 | ||
| その他の固定産業資産 | プロセス炉および耐火物システム | |
| 産業用計装および制御設備 | ||
| その他の特化型設置済み産業資産 | ||
| 最終用途産業別 | 石油・ガス、精製および石油化学 | |
| 発電、再生可能エネルギーおよび電力公益事業 | ||
| 化学製造(石油化学を除く) | ||
| 金属およびその他の産業製造 | ||
| 鉱業・鉱物処理 | ||
| 水道・廃水処理施設 | ||
| 食品・飲料加工 | ||
| 製薬およびバイオプロセシング | ||
| 輸送、物流および港湾運営 | ||
| その他の産業最終ユーザー | ||
| 地域別 | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| トルコ | ||
| ロシア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ産業資産検査サービスの予測は?
このセクターは2027年の10.54 ビリオン 米ドルから2032年の14.78 ビリオン 米ドルへと、7%のCAGRで成長すると予測されています。定期的な規制作業、老朽化した機器、およびエネルギー転換プロジェクトが予測を支えています。
最大の収益ポジションを持つ資産タイプはどれですか?
パイプラインおよび配管システムが2026年に22%の収益シェアでリードしています。その設置基盤も、一部のシステムが水素サービスに向けて準備される中で完全性評価を必要としています。
最も速く成長すると予想される資産カテゴリーはどれですか?
電気・電力機器は2032年までに8.5%のCAGRを記録すると予測されています。変電所、相互接続装置、および蓄電池が試運転および稼働中検査のニーズを生み出しています。
検査サービスへの支出をリードする最終用途セクターはどれですか?
石油・ガス、精製、および石油化学が2026年に25%の収益シェアを占めています。製油所のシャットダウンおよび法定作業が複数の検査手法に対する集中した需要を生み出しています。
地域需要をリードする国はどこですか?
ドイツは2026年に19%の収益シェアを占め、その産業基盤および検査インフラに支えられています。半導体、化学、自動車、および電力資産が複数の需要源を提供しています。
自律検査ツールがより関連性を持つようになっている理由は何ですか?
ドローン、ロボティクス、および遠隔システムは、より頻繁なデータ収集をサポートしながら、危険または洋上資産へのアクセスを改善することができます。認定された人員を支援することができますが、受け入れられた検査手順の必要性を排除するものではありません。