
Tamaño y Participación del Mercado de Servicios de Inspección de Activos Industriales en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
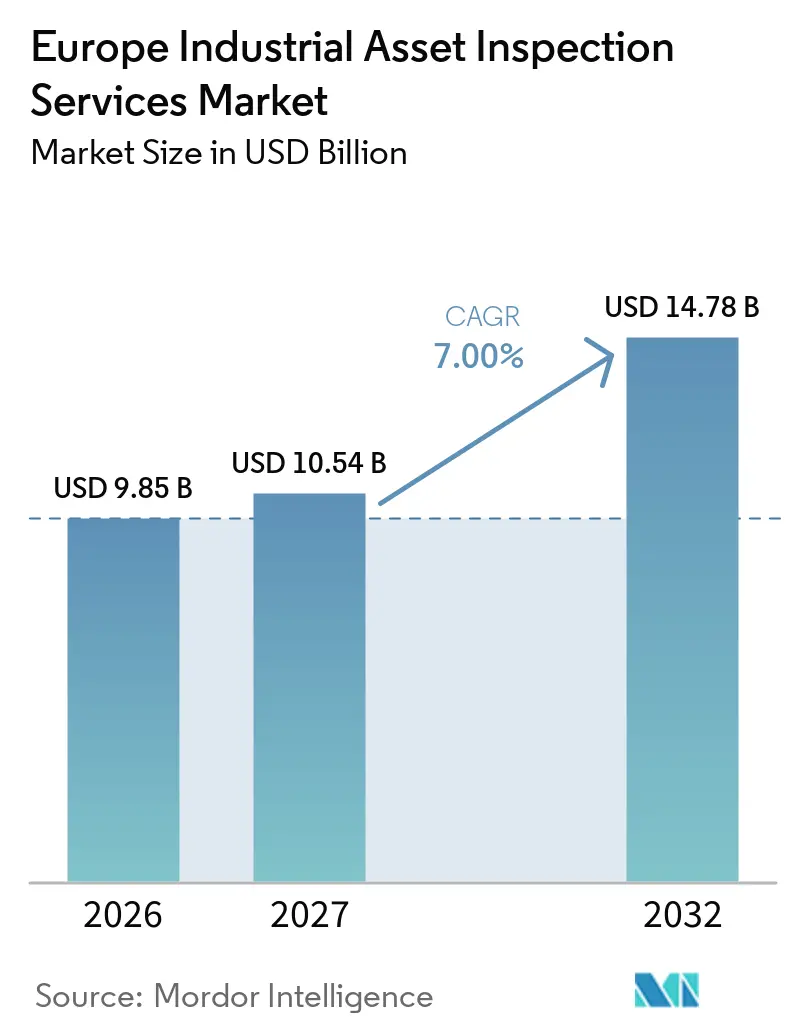
| Tamaño del mercado en el año base (2026) | 9.85 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.00 % |
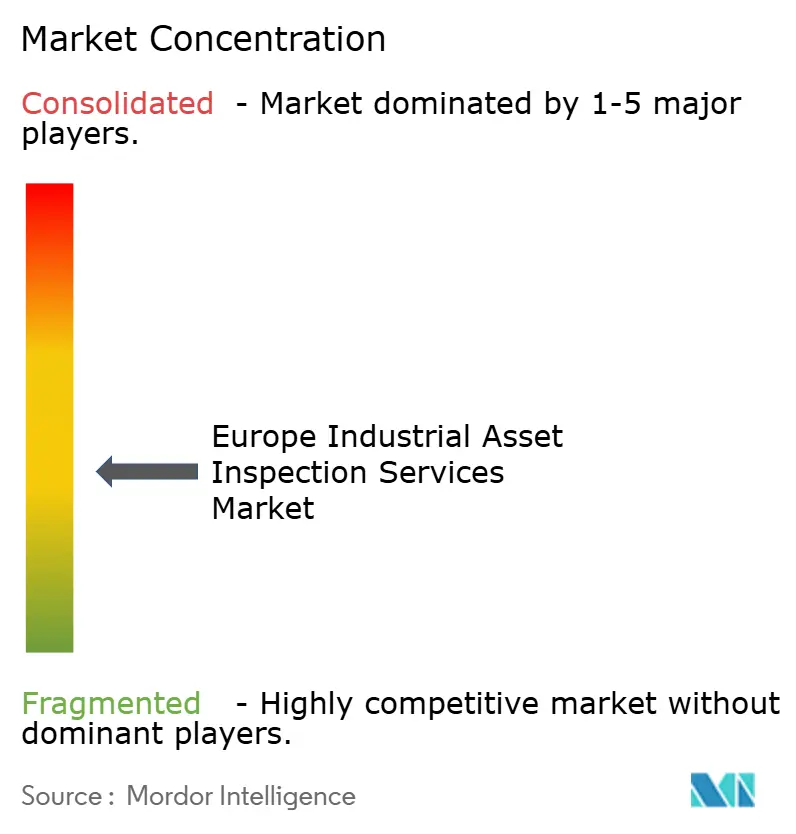
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Activos Industriales en Europa por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios de Inspección de Activos Industriales en Europa se expanda desde 9,85 mil millones de USD en 2026 y 10,54 mil millones de USD en 2027 hasta 14,78 mil millones de USD en 2032, registrando una CAGR del 7% entre 2027 y 2032.
Los ciclos de inspección formal en activos energéticos, de proceso y civiles otorgan al mercado de servicios de inspección de activos industriales en Europa una base recurrente de demanda. Las redes envejecidas requieren trabajos de integridad más frecuentes mientras los operadores preparan los activos para el hidrógeno, la captura de carbono, la energía eólica marina y una electrificación más amplia. La nueva infraestructura puede generar trabajo de inspección adicional porque sus condiciones operativas y modos de fallo difieren de los de los sistemas heredados. Los proveedores están respondiendo mediante una acreditación más amplia, inversión en tecnología y adquisiciones que amplían su cobertura técnica. El cumplimiento normativo, el mantenimiento preventivo y la gestión de activos basada en riesgos respaldan aún más la demanda, ya que los operadores buscan identificar defectos antes de que conduzcan a fallos de equipos, paradas no planificadas o incidentes de seguridad. Los requisitos de inspección también varían según el tipo de activo, creando oportunidades para proveedores especializados con experiencia en ensayos no destructivos, monitoreo de corrosión, evaluación estructural y verificación de integridad mecánica. La expansión de la infraestructura de energía renovable y las redes eléctricas transfronterizas está añadiendo requisitos de inspección para cimentaciones marinas, cables submarinos, subestaciones y equipos asociados a lo largo de sus ciclos de vida operativos. Al mismo tiempo, los registros de inspección digitales, el monitoreo remoto, los drones y las herramientas automatizadas de detección de defectos están ayudando a los proveedores a mejorar la consistencia de los datos y reducir la necesidad de visitas repetidas al sitio.
Conclusiones Clave del Informe
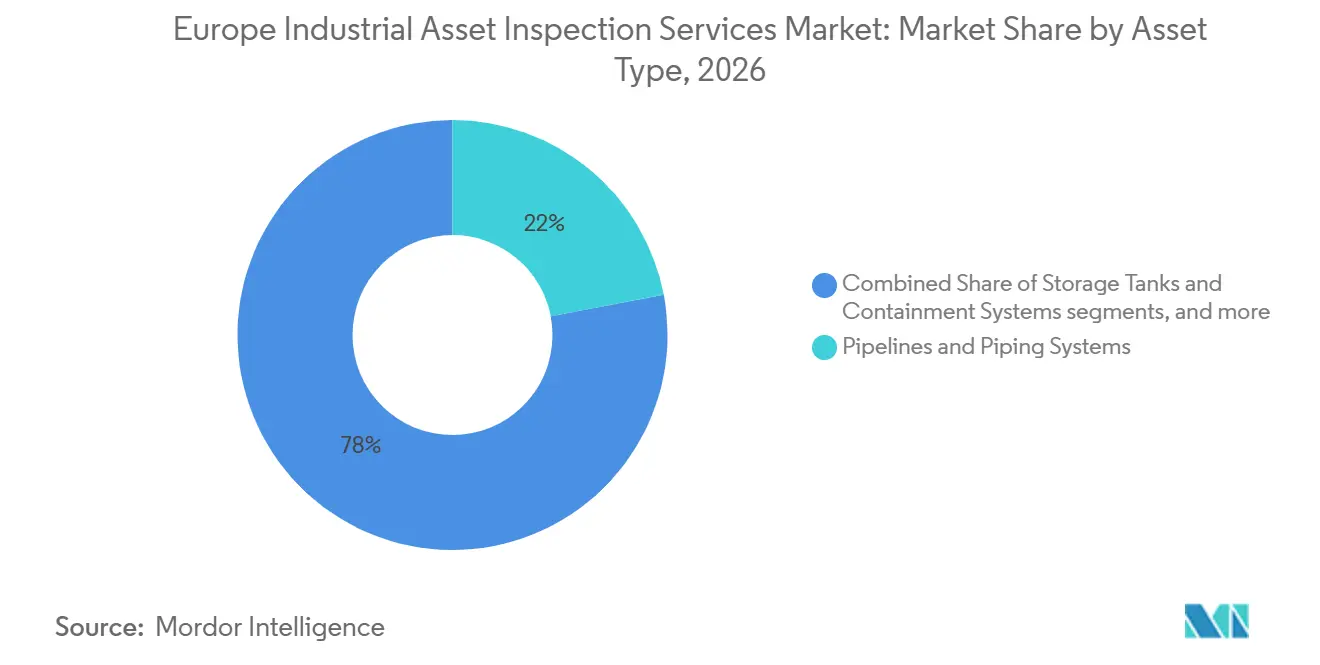
- Por tipo de activo, las tuberías y sistemas de tuberías representaron el 22% de la participación del mercado de servicios de inspección de activos industriales en Europa en 2026, mientras que se prevé que los equipos eléctricos y de energía se expandan a una CAGR del 8,5% hasta 2032.
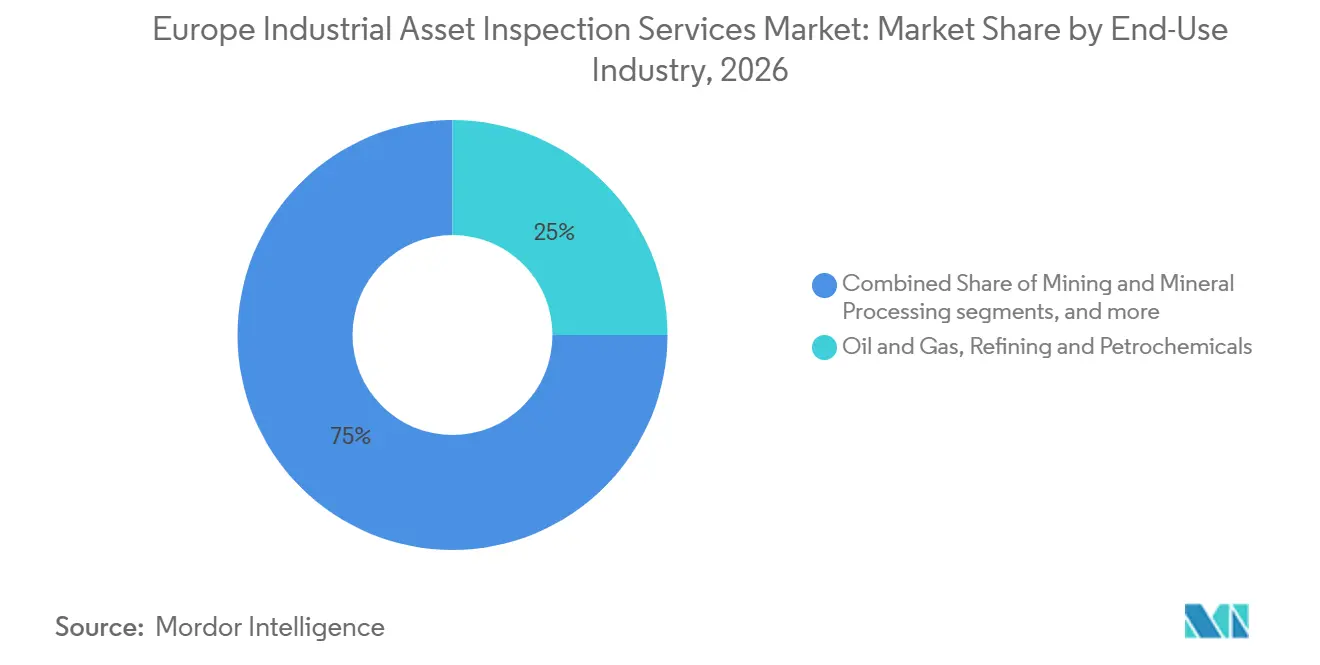
- Por industria de uso final, el petróleo y gas, la refinación y los petroquímicos representaron el 25% del tamaño del mercado de servicios de inspección de activos industriales en Europa en 2026, mientras que se prevé que la generación de energía, las energías renovables y las empresas eléctricas se expandan a una CAGR del 9% hasta 2032.
- Por geografía, Alemania tuvo una participación en los ingresos del 19% en 2026, mientras que se prevé que España se expanda a una CAGR del 8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Servicios de Inspección de Activos Industriales en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Infraestructura Industrial, Nuclear, Ferroviaria, de Tuberías y Civil Envejecida | +1.9% | Paneuropeo, concentrado en Alemania, Francia, Reino Unido y Polonia | Largo plazo (≥ 4 años) |
| Cumplimiento de la UE en Materia de Seguridad, Medio Ambiente, Equipos a Presión y Calidad de Productos | +1.7% | UE27 y Reino Unido | Mediano plazo (2-4 años) |
| Energía Eólica Marina, Hidrógeno, Modernización de la Red y Activos de Transición Energética | +1.2% | Mar del Norte y corredor atlántico de España | Largo plazo (≥ 4 años) |
| Externalización de Inspección Acreditada y Personal de Ensayos No Destructivos Certificado | +0.9% | Europa, incluida Europa del Este y los corredores mediterráneos | Mediano plazo (2-4 años) |
| Expansión Aeroespacial, Automotriz, de Semiconductores y de Fabricación Avanzada | +0.7% | Alemania, Francia, Países Bajos, Austria y República Checa | Mediano plazo (2-4 años) |
| Inteligencia Artificial, Robótica, Drones y Datos de Inspección Continua | +0.5% | Plataformas marinas del Mar del Norte, Alemania, países nórdicos y Europa del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructura Industrial, Nuclear, Ferroviaria, de Tuberías y Civil Envejecida
Los activos envejecidos respaldan el trabajo recurrente en el mercado de servicios de inspección de activos industriales en Europa. Network Rail asignó 12.600 millones de GBP (17.000 millones de USD) para el mantenimiento de los activos actuales en su plan de capital 2024-2029, un 6% por encima del ciclo quinquenal anterior.[1] Su red incluye 190.000 activos de movimiento de tierras, con algunos terraplenes de más de 150 años de antigüedad, y los fallos de activos causaron el 25% de los retrasos ferroviarios. Gasunie está preparando la transmisión de hidrógeno a través de los Países Bajos y el norte de Alemania, creando la necesidad de herramientas que puedan identificar el agrietamiento inducido por hidrógeno. El Centro Común de Investigación señala que las tuberías de gas reconvertidas necesitan una gestión de integridad actualizada porque el hidrógeno puede acumularse en defectos microscópicos de las soldaduras.[2]
Cumplimiento de la UE en Materia de Seguridad, Medio Ambiente, Equipos a Presión y Calidad de Productos
Los requisitos normativos hacen que la demanda de inspección sea más predecible para el mercado de servicios de inspección de activos industriales en Europa. El informe de implementación de Seveso III de la Comisión Europea de 2025, publicado el 19 de septiembre de 2025, constató que la UE registró un promedio de menos de 22 accidentes industriales graves anuales durante 2019-2022. Sin embargo, la cobertura de inspección y las pruebas de planes de emergencia externos siguieron siendo áreas de mejora. La directiva cubre más de 11.000 instalaciones industriales en toda la UE. Los establecimientos de nivel superior generalmente requieren inspecciones cada 12 meses, mientras que los sitios de nivel inferior requieren inspecciones cada 36 meses, sujetos a disposiciones de inspección basadas en riesgos. La Directiva revisada sobre Emisiones Industriales cubre aproximadamente 37.000 instalaciones industriales y 38.500 granjas de cerdos y aves de corral, con inspecciones ambientales requeridas a intervalos de uno a tres años según el riesgo. La Directiva sobre Equipos a Presión continúa requiriendo evaluaciones de conformidad por organismos notificados para categorías de equipos de mayor riesgo. Al mismo tiempo, la certificación ISO 9712 y los requisitos de acreditación nacionales influyen en la demanda de inspectores cualificados, procedimientos documentados y resultados de inspección trazables.[3]
Energía Eólica Marina, Hidrógeno, Modernización de la Red y Activos de Transición Energética
Los proyectos de transición energética añaden requisitos de inspección que no existían a escala comparable en carteras de activos más antiguas. El agrietamiento inducido por hidrógeno requiere prácticas de integridad y especificaciones de herramientas que superan los protocolos convencionales de gas natural, aumentando la necesidad de ensayos de materiales especializados, inspección de soldaduras y evaluaciones del estado de las tuberías. El Plan de Desarrollo de la Red para Diez Años de 2024 identifica un déficit de capacidad de interconexión de 55 GW frente al objetivo de 318 GW para 2040, destacando la escala del desarrollo de infraestructura de transmisión necesaria para apoyar el sistema energético en evolución de Europa. DNV firmó contratos de garantía de calidad e inspección para Net Zero Teesside Power y la Northern Endurance Partnership en agosto de 2025, lo que demuestra que la infraestructura de captura de carbono se está convirtiendo en una categoría de servicio definida. Estos proyectos amplían la demanda de inspección en la fabricación de equipos, la construcción, la puesta en marcha y el mantenimiento operativo, incluida la verificación de recipientes a presión, tuberías, compresores, instalaciones de almacenamiento y sistemas de proceso asociados. El desarrollo de la energía eólica marina también crea requisitos para inspeccionar cimentaciones de turbinas, estructuras submarinas, cables y sistemas de protección contra la corrosión expuestos a exigentes condiciones marinas.
Externalización de Inspección Acreditada y Personal de Ensayos No Destructivos Certificado
Los propietarios de activos externalizan el trabajo de inspección cuando no pueden mantener la cobertura de certificación requerida internamente. El acuerdo de Gestión y Mantenimiento de Servicios Técnicos de cuatro años de DNV con Gasunie cubre sistemas de gas natural, hidrógeno, dióxido de carbono, calor, GNL y criogénicos en los Países Bajos y el norte de Alemania. El acuerdo refleja el uso más amplio de contratos de servicios integrados en el mercado de servicios de inspección de activos industriales en Europa. La norma ISO 9712 requiere un mínimo de cinco años de experiencia para la certificación de Nivel III, lo que dificulta que muchos operadores desarrollen experiencia senior rápidamente. Los operadores de fabricación avanzada pueden utilizar especialistas certificados cuando sea necesario en lugar de emplear personal de Nivel II y Nivel III en varios métodos. Las instalaciones aeroespaciales, automotrices y de semiconductores también necesitan documentación que se alinee con los requisitos de calidad y acreditación, lo que respalda la contratación externa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Personal Certificado en Ensayos No Destructivos, Acceso con Cuerdas, Subsea y Nivel III | -0.8% | Paneuropeo, agudo en las plataformas marinas del Mar del Norte y los corredores nucleares | Largo plazo (≥ 4 años) |
| Altos Costos de Capital y Validación para Sistemas de Inspección Avanzados | -0.6% | Europa del Sur y Europa del Este, con efectos secundarios en operadores del mercado medio | Mediano plazo (2-4 años) |
| Integración de Sistemas Heredados, Ciberseguridad y Gobernanza de Datos Transfronteriza | -0.5% | En toda la UE27, especialmente en operadores de tuberías transfronterizas y redes energéticas | Mediano plazo (2-4 años) |
| Contratación Pública Nacional Fragmentada y Adopción Desigual por Parte de las Pymes | -0.3% | Europa del Este, Europa del Sur y autoridades de contratación pública nacionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Personal Certificado en Ensayos No Destructivos, Acceso con Cuerdas, Subsea y Nivel III
La escasez de personal cualificado limita la capacidad en el mercado de servicios de inspección de activos industriales en Europa. ASNT informó de un grupo global de 150.000 profesionales certificados en ensayos no destructivos en 2025, respaldado por menos de 1.200 instructores senior de Nivel III. Este equilibrio dificulta la sustitución de personal experimentado al ritmo requerido por los nuevos proyectos. Las campañas de energía eólica marina necesitan credenciales ISO 9712, aprobaciones de competencia del cliente y cualificaciones de seguridad marítima al mismo tiempo. El requisito de cinco años de experiencia para el Nivel III significa que la formación y la certificación no pueden resolver inmediatamente la escasez. Los métodos remotos pueden reducir la exposición y mejorar la productividad, pero no reemplazan completamente el juicio profesional certificado.
Altos Costos de Capital y Validación para Sistemas de Inspección Avanzados
Las herramientas avanzadas pueden ser difíciles de financiar y validar para los proveedores más pequeños. Los sistemas ultrasónicos de matriz en fase, los rastreadores robóticos, las flotas de vehículos operados remotamente y las plataformas de monitoreo continuo requieren una inversión inicial significativa. Las aplicaciones de seguridad crítica también requieren una cualificación de rendimiento documentada antes de que los métodos avanzados puedan reemplazar los procedimientos establecidos. Un cambio tecnológico para recipientes a presión o circuitos nucleares puede requerir un período formal de recualificación de 12 a 24 meses. DEKRA invirtió más de 10 millones de EUR (11,28 millones de USD) en instalaciones de prueba en Arnhem en 2025 para soluciones de carga, digitalización de redes y pruebas de ciberseguridad. Las empresas más pequeñas pueden enfrentarse a una brecha entre el precio de los equipos avanzados y las tarifas diarias disponibles en mercados de contratación fragmentados. La integración de sistemas heredados, los requisitos de ciberseguridad, las normas de datos transfronterizas y la adopción desigual por parte de las pequeñas empresas pueden retrasar aún más el uso de sistemas de inspección digital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Activo: Las Tuberías Lideran los Ingresos Mientras los Equipos de Energía Marcan la Frontera del Crecimiento
Las tuberías y sistemas de tuberías representaron el 22% de la participación del mercado de servicios de inspección de activos industriales en Europa en 2026. Su posición refleja la densa red de transmisión de petróleo, gas e industria en toda la Europa continental y la cuenca del Mar del Norte. La Directiva sobre Equipos a Presión respalda los exámenes recurrentes de tuberías presurizadas durante la vida útil de un activo. Las obligaciones de inspección ambiental en virtud de la Directiva revisada sobre Emisiones Industriales añaden un segundo ciclo de cumplimiento en las instalaciones de proceso conectadas. El trabajo de hidrógeno de Gasunie requiere herramientas en línea que puedan abordar el agrietamiento inducido por hidrógeno y la corrosión de las soldaduras longitudinales. Estos modos de degradación son diferentes de los considerados en los programas convencionales de limpieza de tuberías de gas natural. Las tuberías marinas, los montantes y las líneas de flujo también necesitan trabajos recurrentes de vehículos operados remotamente e inspección inteligente de tuberías bajo los planes de integridad de los operadores.
Se proyecta que los equipos eléctricos y de energía crezcan a una CAGR del 8,5% de 2027 a 2032. El tamaño del mercado de servicios de inspección de activos industriales en Europa para este segmento se beneficia de las subestaciones marinas, las actualizaciones de interconectores y los grandes proyectos de almacenamiento de baterías. Los nuevos activos de transformadores, equipos de conmutación y subestaciones necesitan verificaciones de puesta en marcha y evaluación continua del estado. Los recipientes a presión, las calderas y los intercambiadores de calor mantienen una demanda estable debido a los ciclos de organismos notificados. Los tanques de almacenamiento están sujetos a un mayor escrutinio ambiental en refinerías y sitios petroquímicos. Los equipos rotativos combinan cada vez más el monitoreo de vibraciones y la termografía con la inspección formal. Las estructuras como las plataformas marinas, las torres y las chimeneas utilizan métodos de drones y acceso con cuerdas con más frecuencia que el acceso basado en andamios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: Los Hidrocarburos Anclan el Gasto Mientras las Energías Renovables Impulsan la Prima de Crecimiento
El petróleo y gas, la refinación y los petroquímicos representaron el 25% de los ingresos en 2026, el segmento de uso final más grande en la industria de servicios de inspección de activos industriales en Europa. Estos activos tienen una alta densidad de valor y requieren inspección a través de operaciones upstream, midstream y downstream. Las paradas de refinerías combinan trabajos internos de recipientes a presión, evaluación de tubos de intercambiadores de calor, verificaciones de sistemas de antorcha y tareas formales de cumplimiento. La fabricación química también requiere verificaciones recurrentes en establecimientos Seveso III. El informe de la Comisión de 2025 reconfirmó inspecciones de 12 meses para sitios de nivel superior e inspecciones de 36 meses para instalaciones de nivel inferior. Las plantas farmacéuticas y de bioprocesamiento requieren documentación detallada de Buenas Prácticas de Fabricación. Los metales, la fabricación industrial, las instalaciones de agua y aguas residuales y los sitios de procesamiento de alimentos tienen sus propias necesidades recurrentes de seguridad e integridad de activos.
Se proyecta que la generación de energía, las energías renovables y las empresas eléctricas crezcan a una CAGR del 9% hasta 2032. El mercado de servicios de inspección de activos industriales en Europa atiende tanto la extensión de vida en activos convencionales como la creciente capacidad renovable. La energía eólica marina añade trabajo de inspección para cimentaciones, cables, subestaciones y turbinas. La revisión de 2025 de las normas de inspección de vehículos incluye controles periódicos mejorados para vehículos eléctricos y controles anuales para vehículos más antiguos, creando demanda relacionada para la infraestructura de transporte y logística. La minería y el procesamiento de minerales en Escandinavia, Polonia y la Península Ibérica requieren servicios mecánicos y estructurales donde las condiciones operativas y las consecuencias de los fallos son exigentes. Esta dispersión entre usos finales ofrece a los proveedores varias vías para desarrollar especialización técnica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania representó el 19% de la participación del mercado de servicios de inspección de activos industriales en Europa en 2026. Su posición refleja la densa infraestructura certificada por TÜV, una amplia base industrial y requisitos de terceros para equipos presurizados y eléctricos. GlobalFoundries anunció una expansión de 1.100 millones de EUR (1.290 millones de USD) en su instalación de semiconductores de Dresde en octubre de 2025, con el objetivo de superar un millón de inicios de obleas anuales para 2028. Esto añade necesidades de inspección de salas limpias, eléctricas, de puesta en marcha y en servicio. El Reino Unido también requiere servicios en trabajos marinos del Mar del Norte, desmantelamiento nuclear, infraestructura ferroviaria y proyectos emergentes de captura de carbono.
Francia respalda la demanda especializada a través de su gran flota nuclear y la supervisión nacional de seguridad. Los Países Bajos son importantes para tuberías, tanques de almacenamiento, recipientes a presión e infraestructura de tránsito energético. Se proyecta que España crezca a una CAGR del 8% de 2027 a 2032, la tasa de crecimiento por país más rápida en el mercado de servicios de inspección de activos industriales en Europa. Su programa de energía eólica marina, los activos solares que entran en la evaluación de vida media y la inversión en fabricación avanzada respaldan esta posición. Galventus completa más de 500 inspecciones de palas asistidas por drones anualmente en España, lo que demuestra que el trabajo autónomo ya opera a escala. Italia tiene demanda del sector petroquímico downstream, el gas marino del Adriático y la fabricación farmacéutica, mientras que Polonia está desarrollando trabajo a través de la conversión de carbón a gas, las actualizaciones de calefacción urbana y la planificación nuclear temprana.
Turquía tiene demanda de activos de refinerías, petroquímicos y tuberías transfronterizas vinculados a corredores energéticos regionales. La participación de Rusia se redujo durante 2024 y 2025 debido a las restricciones relacionadas con las sanciones, desplazando la atención hacia Polonia, los estados bálticos y las áreas adyacentes a Ucrania. Escandinavia respalda la actividad marina en torno a los activos noruegos y daneses del Mar del Norte, mientras que el clúster petroquímico de Amberes en Bélgica y la base farmacéutica de Austria requieren ensayos no destructivos especializados. El plazo de transposición de la Directiva sobre Emisiones Industriales de 2026 estandarizará los requisitos de frecuencia de inspección en los estados miembros. Las bases de activos, las normas y los programas de inversión nacionales siguen creando una oportunidad geográfica variada.
Panorama Competitivo
El mercado de servicios de inspección de activos industriales en Europa exhibe un nivel medio de concentración de mercado. SGS, Bureau Veritas, TÜV SÜD, DEKRA, DNV e Intertek compiten a través de la acreditación, la presencia regional y los contratos integrados. Su escala les ayuda a respaldar asignaciones en múltiples sitios en categorías de activos y fronteras nacionales, mientras que las empresas más pequeñas mantienen fortaleza local en ensayos no destructivos, acceso con cuerdas y trabajos submarinos. Bureau Veritas firmó acuerdos en julio de 2025 para adquirir Dornier Hinneburg en Alemania y el Instituto de Riesgo Cibernético en Dinamarca, ampliando su cobertura de desmantelamiento nuclear y ciberseguridad. SGS recibió la aprobación de OSHA en mayo de 2025 para expandir su red de Laboratorio de Pruebas Reconocido Nacionalmente a Bruselas y Puchheim, Alemania.
Bureau Veritas también firmó acuerdos de adquisición para Sólida y London Building Control en octubre de 2025. Sólida ha gestionado casi 2.500 proyectos de energías renovables con un total de más de 220 GW, ampliando los servicios de transición adyacentes de Bureau Veritas. El acuerdo de cuatro años de DNV con Gasunie cubre varias redes energéticas y es otro ejemplo de un contrato integrado. En el mercado de servicios de inspección de activos industriales en Europa, los grandes proveedores utilizan estos acuerdos para combinar el conocimiento de activos con trabajos de asesoramiento, pruebas y garantía de calidad. La profundidad de la acreditación sigue siendo importante porque los operadores necesitan evidencia documentada de que el trabajo cumple con los requisitos aplicables.
Las tecnologías autónomas están reformando la forma en que los proveedores compiten. Aker Solutions se convirtió en la primera empresa en Europa con certificación ilimitada de vuelo más allá del alcance visual en septiembre de 2025, permitiendo que las inspecciones marinas y terrestres se gestionen desde salas de control en tierra. Los proveedores aún necesitan métodos aceptados para validar los resultados basados en inteligencia artificial, modelos de servicio de robótica accesibles y credenciales portátiles a través de las fronteras. Los grandes grupos de pruebas, inspección y certificación pueden estar mejor posicionados para abordar estas necesidades debido a sus amplias carteras de acreditación. El mercado de servicios de inspección de activos industriales en Europa tiene, por tanto, espacio para proveedores integrados y empresas tecnológicas especializadas.
Líderes de la Industria de Servicios de Inspección de Activos Industriales en Europa
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Febrero de 2026: Intertek adquirió Aerial PV Inspection GmbH (AePVI), con sede en Alemania, especialista en inspección de activos fotovoltaicos solares mediante drones y desde tierra, para ampliar sus capacidades de garantía de calidad e inspección de instalaciones solares a escala de servicios públicos en toda Europa. Esta adquisición refuerza la capacidad de detectar defectos en módulos solares y evaluar el rendimiento de los activos, apoyando el uso más amplio de servicios de inspección habilitados por tecnología en el sector europeo de energías renovables.
- Octubre de 2025: GlobalFoundries anunció una expansión de capacidad de 1.100 millones de EUR (1.290 millones de USD) en su fábrica de semiconductores de Dresde, Alemania, en virtud de la Ley Europea de Chips, con el objetivo de superar un millón de inicios de obleas por año para 2028, generando una demanda sustancial de inspección de puesta en marcha y en servicio para activos de salas limpias y eléctricos.
- Septiembre de 2025: Aker Solutions se convirtió en la primera empresa en Europa en obtener la certificación ilimitada de vuelo más allá del alcance visual de las autoridades europeas y nacionales de aviación civil, permitiendo inspecciones autónomas marinas y terrestres desde salas de control en tierra.
Alcance del Informe del Mercado de Servicios de Inspección de Activos Industriales en Europa
El Informe del Mercado de Servicios de Inspección de Activos Industriales en Europa está segmentado por Tipo de Activo (Tuberías y Sistemas de Tuberías, Recipientes a Presión, Calderas e Intercambiadores de Calor, y Más), por Industria de Uso Final (Petróleo y Gas, Refinación y Petroquímicos, Minería y Procesamiento de Minerales, Servicios Públicos de Agua y Aguas Residuales, y Más), y por Geografía (Alemania, Francia, Italia, España, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industria |
| Tuberías de Proceso y Tuberías de Servicios Industriales | |
| Tuberías, Montantes y Líneas de Flujo | |
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso |
| Calderas Industriales y Sistemas de Vapor | |
| Intercambiadores de Calor y Equipos Térmicos Presurizados | |
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial sobre el Suelo y Subterráneos |
| Sistemas de Contención Industrial y Almacenamiento a Granel | |
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | |
| Otros Equipos Mecánicos Instalados | |
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Conmutación y Equipos de Distribución de Energía |
| Generadores e Instalaciones Eléctricas | |
| Activos de Transmisión de Energía y Empresas Eléctricas | |
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos |
| Plataformas Marinas e Instalaciones Energéticas Fijas | |
| Torres Industriales, Chimeneas y Estructuras de Soporte | |
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios |
| Instrumentación Industrial e Instalaciones de Control | |
| Otros Activos Industriales Instalados Especializados |
| Petróleo y Gas, Refinación y Petroquímicos |
| Generación de Energía, Energías Renovables y Empresas Eléctricas |
| Fabricación Química (Excluidos los Petroquímicos) |
| Metales y Otra Fabricación Industrial |
| Minería y Procesamiento de Minerales |
| Servicios Públicos de Agua y Aguas Residuales |
| Procesamiento de Alimentos y Bebidas |
| Farmacéuticos y Bioprocesamiento |
| Transporte, Logística y Operaciones Portuarias |
| Otros Usuarios Finales Industriales |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Polonia |
| Turquía |
| Rusia |
| Resto de Europa |
| Por Tipo de Activo | Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industria |
| Tuberías de Proceso y Tuberías de Servicios Industriales | ||
| Tuberías, Montantes y Líneas de Flujo | ||
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso | |
| Calderas Industriales y Sistemas de Vapor | ||
| Intercambiadores de Calor y Equipos Térmicos Presurizados | ||
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial sobre el Suelo y Subterráneos | |
| Sistemas de Contención Industrial y Almacenamiento a Granel | ||
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales | |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | ||
| Otros Equipos Mecánicos Instalados | ||
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Conmutación y Equipos de Distribución de Energía | |
| Generadores e Instalaciones Eléctricas | ||
| Activos de Transmisión de Energía y Empresas Eléctricas | ||
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos | |
| Plataformas Marinas e Instalaciones Energéticas Fijas | ||
| Torres Industriales, Chimeneas y Estructuras de Soporte | ||
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios | |
| Instrumentación Industrial e Instalaciones de Control | ||
| Otros Activos Industriales Instalados Especializados | ||
| Por Industria de Uso Final | Petróleo y Gas, Refinación y Petroquímicos | |
| Generación de Energía, Energías Renovables y Empresas Eléctricas | ||
| Fabricación Química (Excluidos los Petroquímicos) | ||
| Metales y Otra Fabricación Industrial | ||
| Minería y Procesamiento de Minerales | ||
| Servicios Públicos de Agua y Aguas Residuales | ||
| Procesamiento de Alimentos y Bebidas | ||
| Farmacéuticos y Bioprocesamiento | ||
| Transporte, Logística y Operaciones Portuarias | ||
| Otros Usuarios Finales Industriales | ||
| Por Geografía | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Turquía | ||
| Rusia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los servicios de inspección de activos industriales en Europa?
Se proyecta que el sector aumente de 10,54 mil millones de USD en 2027 a 14,78 mil millones de USD en 2032, a una CAGR del 7%. El trabajo regulatorio recurrente, el envejecimiento de los equipos y los proyectos de transición energética respaldan el pronóstico.
¿Qué tipo de activo tiene la mayor posición en ingresos?
Las tuberías y sistemas de tuberías lideran con una participación en los ingresos del 22% en 2026. Su base instalada también requiere evaluación de integridad a medida que algunos sistemas se preparan para el servicio de hidrógeno.
¿Qué categoría de activo se espera que crezca más rápido?
Se proyecta que los equipos eléctricos y de energía registren una CAGR del 8,5% hasta 2032. Las subestaciones, los interconectores y el almacenamiento de baterías crean necesidades de inspección de puesta en marcha y en servicio.
¿Qué sector de uso final lidera el gasto en servicios de inspección?
El petróleo y gas, la refinación y los petroquímicos tienen una participación en los ingresos del 25% en 2026. Las paradas de refinerías y el trabajo estatutario crean una demanda concentrada para varios métodos de inspección.
¿Qué país lidera la demanda regional?
Alemania tiene una participación en los ingresos del 19% en 2026, respaldada por su base industrial e infraestructura de inspección. Los activos de semiconductores, químicos, automotrices y de energía proporcionan varias fuentes de demanda.
¿Por qué las herramientas de inspección autónoma se están volviendo más relevantes?
Los drones, la robótica y los sistemas remotos pueden mejorar el acceso a activos peligrosos o marinos al tiempo que respaldan una recopilación de datos más frecuente. Pueden asistir al personal certificado, pero no eliminan la necesidad de procedimientos de inspección aceptados.