
Taille et part du marché des services d'inspection des actifs industriels en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 9.85 Milliards de dollars |
| Taille du Marché (2027) | 10.54 Milliards de dollars |
| Taille du Marché (2032) | 14.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.00 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des actifs industriels en Europe par Mordor Intelligence
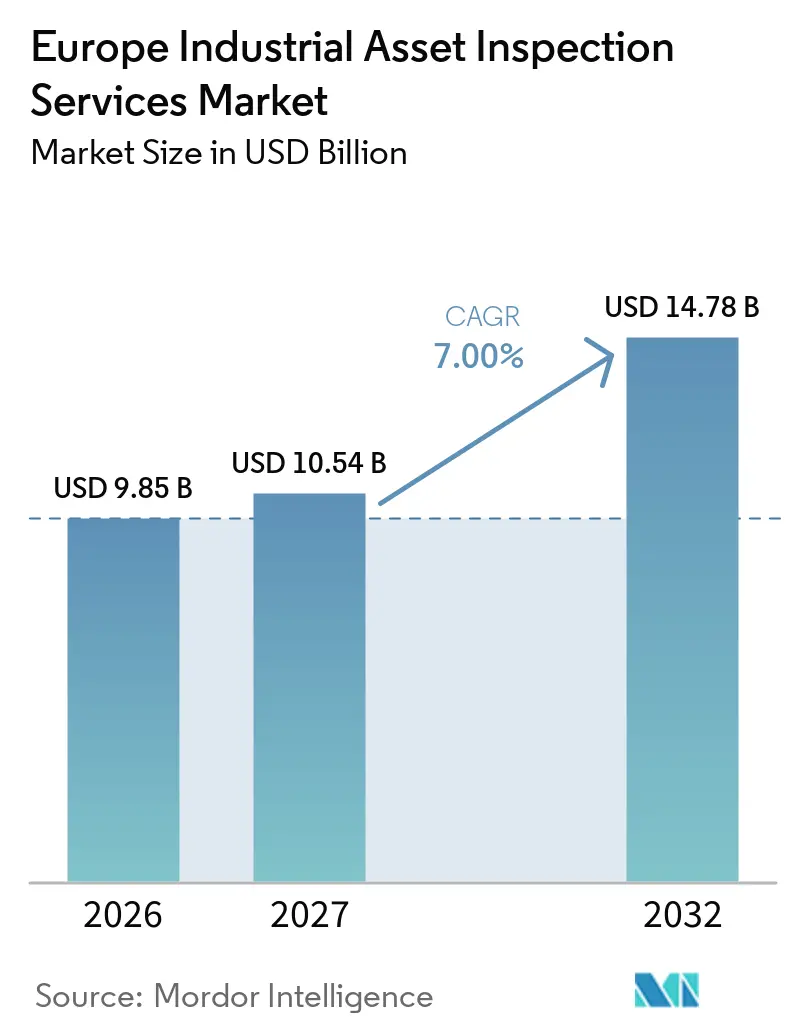
La taille du marché des services d'inspection des actifs industriels en Europe devrait s'étendre de 9,85 milliards USD en 2026 et 10,54 milliards USD en 2027 à 14,78 milliards USD d'ici 2032, enregistrant un CAGR de 7 % entre 2027 et 2032.
Les cycles d'inspection formels portant sur les actifs énergétiques, industriels et civils confèrent au marché européen des services d'inspection des actifs industriels une base de demande récurrente. Les réseaux vieillissants nécessitent des travaux d'intégrité plus fréquents, tandis que les opérateurs préparent leurs actifs pour l'hydrogène, le captage du carbone, l'éolien offshore et une électrification plus large. Les nouvelles infrastructures peuvent générer des travaux d'inspection supplémentaires, car leurs conditions d'exploitation et leurs modes de défaillance diffèrent de ceux des systèmes existants. Les prestataires répondent à ces besoins par un élargissement de leur accréditation, des investissements technologiques et des acquisitions qui étendent leur couverture technique. La conformité réglementaire, la maintenance préventive et la gestion des actifs fondée sur les risques soutiennent également la demande, les opérateurs cherchant à identifier les défauts avant qu'ils n'entraînent des pannes d'équipements, des arrêts non planifiés ou des incidents de sécurité. Les exigences d'inspection varient également selon les types d'actifs, créant des opportunités pour des prestataires spécialisés disposant d'une expertise en contrôle non destructif, surveillance de la corrosion, évaluation structurelle et vérification de l'intégrité mécanique. L'expansion des infrastructures d'énergie renouvelable et des réseaux électriques transfrontaliers ajoute des exigences d'inspection pour les fondations offshore, les câbles sous-marins, les postes électriques et les équipements associés tout au long de leur cycle de vie opérationnel. Parallèlement, les dossiers d'inspection numériques, la surveillance à distance, les drones et les outils automatisés de détection des défauts aident les prestataires à améliorer la cohérence des données et à réduire la nécessité de visites répétées sur site.
Principaux enseignements du rapport
- Par type d'actif, les pipelines et systèmes de tuyauterie détenaient 22 % de la part du marché des services d'inspection des actifs industriels en Europe en 2026, tandis que les équipements électriques et de production d'énergie devraient se développer à un CAGR de 8,5 % jusqu'en 2032.
- Par secteur d'utilisation finale, le pétrole et gaz, le raffinage et la pétrochimie détenaient 25 % de la taille du marché des services d'inspection des actifs industriels en Europe en 2026, tandis que la production d'énergie, les énergies renouvelables et les services publics d'électricité devraient se développer à un CAGR de 9 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait une part de revenus de 19 % en 2026, tandis que l'Espagne devrait se développer à un CAGR de 8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des services d'inspection des actifs industriels en Europe
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Vieillissement des infrastructures industrielles, nucléaires, ferroviaires, de pipelines et civiles | +1.9% | Paneuropéen, concentré en Allemagne, en France, au Royaume-Uni et en Pologne | Long terme (≥ 4 ans) |
| Conformité de l'UE en matière de sécurité, d'environnement, d'équipements sous pression et de qualité des produits | +1.7% | UE27 et Royaume-Uni | Moyen terme (2-4 ans) |
| Éolien offshore, hydrogène, modernisation du réseau et actifs liés à la transition énergétique | +1.2% | Mer du Nord et corridor atlantique espagnol | Long terme (≥ 4 ans) |
| Externalisation de l'inspection accréditée et du personnel certifié en contrôle non destructif | +0.9% | Europe, y compris l'Europe de l'Est et les corridors méditerranéens | Moyen terme (2-4 ans) |
| Expansion dans l'aérospatiale, l'automobile, les semi-conducteurs et la fabrication avancée | +0.7% | Allemagne, France, Pays-Bas, Autriche et République tchèque | Moyen terme (2-4 ans) |
| Intelligence artificielle, robotique, drones et données d'inspection en continu | +0.5% | Offshore en mer du Nord, Allemagne, pays nordiques et Europe du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des infrastructures industrielles, nucléaires, ferroviaires, de pipelines et civiles
Les actifs vieillissants soutiennent des travaux récurrents sur le marché européen des services d'inspection des actifs industriels. Network Rail a alloué 12,6 milliards GBP (17,0 milliards USD) à la maintenance des actifs existants dans son plan d'investissement 2024-2029, soit 6 % de plus que le cycle quinquennal précédent.[1] Son réseau comprend 190 000 actifs de terrassement, dont certains remblais ont plus de 150 ans, et les défaillances d'actifs ont causé 25 % des retards ferroviaires. Gasunie prépare le transport d'hydrogène à travers les Pays-Bas et le nord de l'Allemagne, créant un besoin d'outils capables d'identifier la fissuration induite par l'hydrogène. Le Centre commun de recherche indique que les gazoducs reconvertis nécessitent une gestion de l'intégrité mise à jour, car l'hydrogène peut s'accumuler dans des défauts microscopiques de soudure.[2]
Conformité de l'UE en matière de sécurité, d'environnement, d'équipements sous pression et de qualité des produits
Les exigences réglementaires rendent la demande d'inspection plus prévisible pour le marché européen des services d'inspection des actifs industriels. Le rapport de mise en œuvre Seveso III 2025 de la Commission européenne, publié le 19 septembre 2025, a révélé que l'UE a enregistré en moyenne moins de 22 accidents industriels majeurs par an durant la période 2019-2022. Cependant, la couverture des inspections et les tests des plans d'urgence externes sont restés des domaines à améliorer. La directive couvre plus de 11 000 installations industrielles dans l'UE. Les établissements de niveau supérieur nécessitent généralement des inspections tous les 12 mois, tandis que les sites de niveau inférieur nécessitent des inspections tous les 36 mois, sous réserve de dispositions d'inspection fondées sur les risques. La directive révisée sur les émissions industrielles couvre environ 37 000 installations industrielles et 38 500 élevages de porcs et de volailles, avec des inspections environnementales requises à des intervalles d'un à trois ans selon le risque. La directive sur les équipements sous pression continue d'exiger des évaluations de conformité par des organismes notifiés pour les catégories d'équipements à risque plus élevé. Parallèlement, la certification ISO 9712 et les exigences d'accréditation nationales influencent la demande d'inspecteurs qualifiés, de procédures documentées et de résultats d'inspection traçables.[3]
Éolien offshore, hydrogène, modernisation du réseau et actifs liés à la transition énergétique
Les projets de transition énergétique ajoutent des exigences d'inspection qui n'existaient pas à une échelle comparable dans les portefeuilles d'actifs plus anciens. La fissuration induite par l'hydrogène nécessite des pratiques d'intégrité et des spécifications d'outils qui dépassent les protocoles conventionnels pour le gaz naturel, augmentant le besoin d'essais de matériaux spécialisés, d'inspection des soudures et d'évaluations de l'état des pipelines. Le Plan de développement du réseau à dix ans de 2024 identifie un déficit de capacité d'interconnexion de 55 GW par rapport à l'objectif de 318 GW pour 2040, soulignant l'ampleur du développement des infrastructures de transport nécessaire pour soutenir le système énergétique en évolution de l'Europe. DNV a signé des contrats d'assurance qualité et d'inspection pour Net Zero Teesside Power et le Northern Endurance Partnership en août 2025, montrant que les infrastructures de captage du carbone deviennent une catégorie de services définie. Ces projets élargissent la demande d'inspection dans la fabrication d'équipements, la construction, la mise en service et la maintenance opérationnelle, y compris la vérification des récipients sous pression, des pipelines, des compresseurs, des installations de stockage et des systèmes de traitement associés. Le développement de l'éolien offshore crée également des exigences pour l'inspection des fondations d'éoliennes, des structures sous-marines, des câbles et des systèmes de protection contre la corrosion exposés à des conditions marines exigeantes.
Externalisation de l'inspection accréditée et du personnel certifié en contrôle non destructif
Les propriétaires d'actifs externalisent les travaux d'inspection lorsqu'ils ne peuvent pas maintenir en interne la couverture de certification requise. L'accord de gestion et de maintenance des services techniques sur quatre ans de DNV avec Gasunie couvre les systèmes de gaz naturel, d'hydrogène, de dioxyde de carbone, de chaleur, de GNL et cryogéniques aux Pays-Bas et dans le nord de l'Allemagne. L'accord reflète le recours plus large aux contrats de services intégrés sur le marché européen des services d'inspection des actifs industriels. La norme ISO 9712 exige un minimum de cinq ans d'expérience pour la certification de niveau III, ce qui rend difficile pour de nombreux opérateurs de développer rapidement une expertise senior. Les opérateurs de fabrication avancée peuvent faire appel à des spécialistes certifiés selon les besoins plutôt que d'employer du personnel de niveau II et de niveau III dans plusieurs méthodes. Les installations aérospatiales, automobiles et de semi-conducteurs ont également besoin d'une documentation conforme aux exigences de qualité et d'accréditation, ce qui soutient l'approvisionnement externe.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie de personnel certifié en contrôle non destructif, en accès par corde, sous-marin et de niveau III | -0.8% | Paneuropéen, aigu dans les corridors offshore de la mer du Nord et nucléaires | Long terme (≥ 4 ans) |
| Coûts d'investissement et de validation élevés pour les systèmes d'inspection avancés | -0.6% | Europe du Sud et Europe de l'Est, avec des répercussions sur les opérateurs du marché intermédiaire | Moyen terme (2-4 ans) |
| Intégration des systèmes existants, cybersécurité et gouvernance transfrontalière des données | -0.5% | À l'échelle de l'UE27, en particulier pour les opérateurs de pipelines et de réseaux énergétiques transfrontaliers | Moyen terme (2-4 ans) |
| Fragmentation des marchés publics nationaux et adoption inégale par les PME | -0.3% | Europe de l'Est, Europe du Sud et autorités nationales de passation des marchés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de personnel certifié en contrôle non destructif, en accès par corde, sous-marin et de niveau III
La pénurie de personnel qualifié limite les capacités sur le marché européen des services d'inspection des actifs industriels. L'ASNT a signalé un vivier mondial de 150 000 professionnels certifiés en contrôle non destructif en 2025, soutenu par moins de 1 200 formateurs seniors de niveau III. Cet équilibre rend difficile le remplacement du personnel expérimenté au rythme requis par les nouveaux projets. Les campagnes d'éolien offshore nécessitent simultanément des accréditations ISO 9712, des approbations de compétences clients et des qualifications de sécurité maritime. L'exigence de cinq ans d'expérience pour le niveau III signifie que la formation et la certification ne peuvent pas résoudre immédiatement la pénurie. Les méthodes à distance peuvent réduire l'exposition et améliorer la productivité, mais elles ne remplacent pas entièrement le jugement professionnel certifié.
Coûts d'investissement et de validation élevés pour les systèmes d'inspection avancés
Les outils avancés peuvent être difficiles à financer et à valider pour les prestataires de plus petite taille. Les systèmes ultrasoniques à réseau phasé, les robots d'exploration, les flottes de véhicules télécommandés et les plateformes de surveillance continue nécessitent des investissements initiaux importants. Les applications critiques pour la sécurité nécessitent également une qualification de performance documentée avant que les méthodes avancées puissent remplacer les procédures établies. Un changement technologique pour les récipients sous pression ou les circuits nucléaires peut nécessiter une période formelle de requalification de 12 à 24 mois. DEKRA a investi plus de 10 millions EUR (11,28 millions USD) dans des installations d'essai à Arnhem en 2025 pour les solutions de recharge, la numérisation du réseau et les tests de cybersécurité. Les petites entreprises peuvent faire face à un écart entre le prix des équipements avancés et les tarifs journaliers disponibles sur des marchés d'approvisionnement fragmentés. L'intégration des systèmes existants, les exigences de cybersécurité, les règles transfrontalières sur les données et l'adoption inégale par les petites entreprises peuvent retarder davantage l'utilisation des systèmes d'inspection numériques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'actif : les pipelines dominent les revenus tandis que les équipements électriques marquent la frontière de la croissance
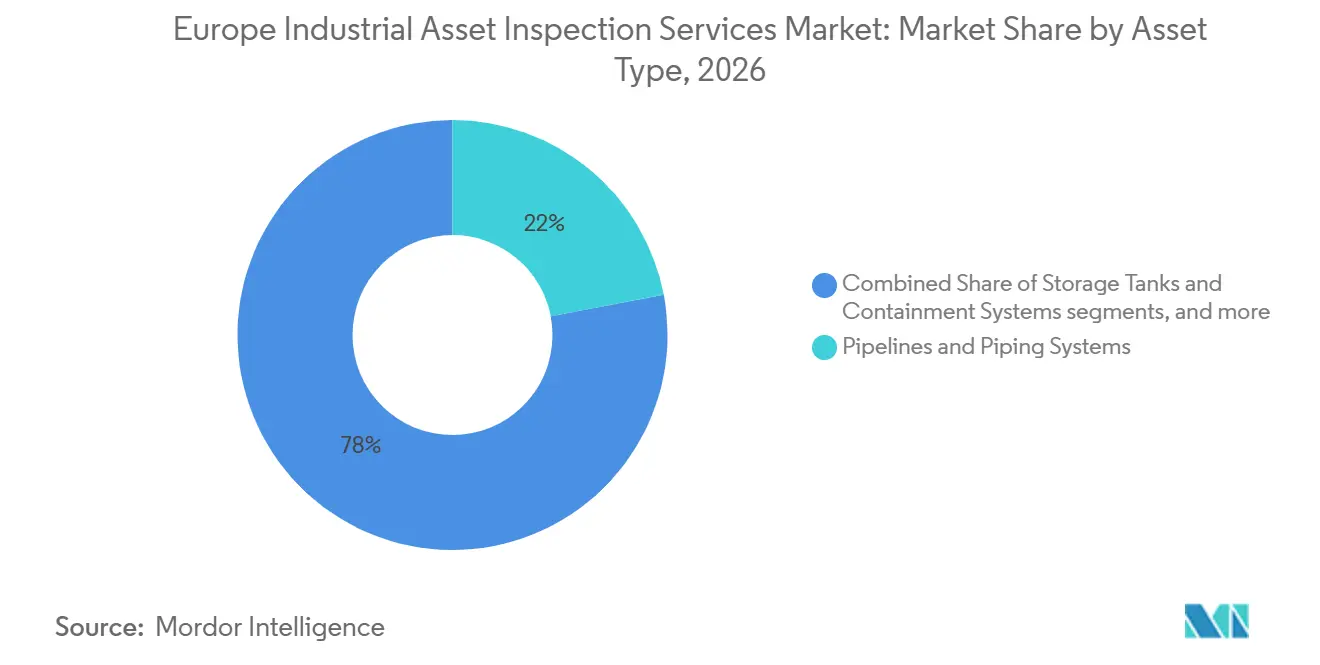
Les pipelines et systèmes de tuyauterie détenaient 22 % de la part du marché des services d'inspection des actifs industriels en Europe en 2026. Leur position reflète le dense réseau de transport pétrolier, gazier et industriel à travers l'Europe continentale et le bassin de la mer du Nord. La directive sur les équipements sous pression soutient des examens récurrents des tuyauteries sous pression tout au long de la durée de vie d'un actif. Les obligations d'inspection environnementale au titre de la directive révisée sur les émissions industrielles ajoutent un second cycle de conformité dans les installations de traitement connectées. Les travaux sur l'hydrogène de Gasunie nécessitent des outils en ligne capables de traiter la fissuration induite par l'hydrogène et la corrosion des soudures longitudinales. Ces modes de dégradation diffèrent de ceux pris en compte dans les programmes conventionnels de raclage du gaz naturel. Les pipelines offshore, les colonnes montantes et les conduites de production nécessitent également des travaux récurrents de véhicules télécommandés et de raclage intelligent dans le cadre des plans d'intégrité des opérateurs.
Les équipements électriques et de production d'énergie devraient croître à un CAGR de 8,5 % de 2027 à 2032. La taille du marché des services d'inspection des actifs industriels en Europe pour ce segment bénéficie des postes électriques offshore, des mises à niveau des interconnecteurs et des grands projets de stockage par batteries. Les nouveaux actifs de transformateurs, d'appareillages de commutation et de postes électriques nécessitent des vérifications de mise en service et une évaluation continue de leur état. Les récipients sous pression, les chaudières et les échangeurs de chaleur maintiennent une demande stable en raison des cycles des organismes notifiés. Les réservoirs de stockage font l'objet d'un contrôle environnemental plus strict dans les raffineries et les sites pétrochimiques. Les équipements rotatifs combinent de plus en plus la surveillance des vibrations et la thermographie avec l'inspection formelle. Les structures telles que les plateformes offshore, les tours et les cheminées utilisent plus souvent des méthodes par drone et accès par corde que l'accès par échafaudage.

Par secteur d'utilisation finale : les hydrocarbures ancrent les dépenses tandis que les énergies renouvelables génèrent la prime de croissance
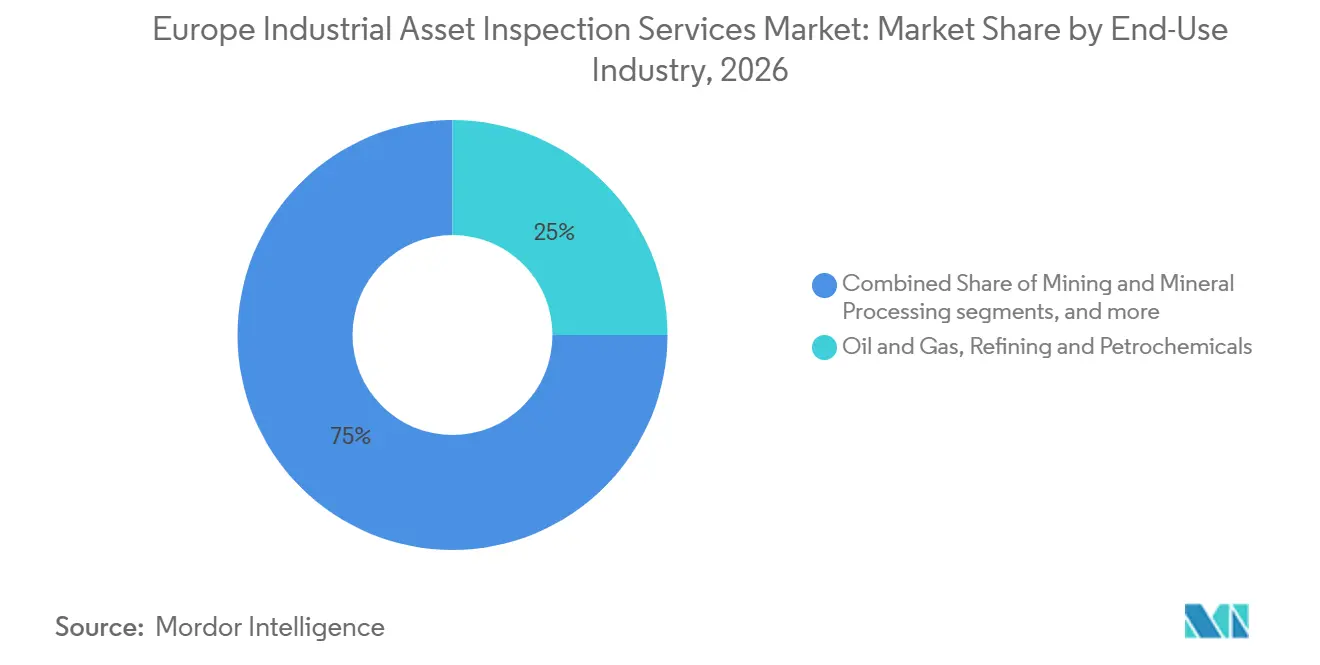
Le pétrole et gaz, le raffinage et la pétrochimie détenaient 25 % des revenus en 2026, le plus grand segment d'utilisation finale du secteur des services d'inspection des actifs industriels en Europe. Ces actifs ont une densité de valeur élevée et nécessitent une inspection tout au long des opérations en amont, intermédiaires et en aval. Les arrêts de raffinerie combinent des travaux internes sur les récipients sous pression, l'évaluation des tubes des échangeurs de chaleur, les vérifications des systèmes de torchage et les tâches de conformité formelles. La fabrication chimique nécessite également des vérifications récurrentes dans les établissements Seveso III. Le rapport 2025 de la Commission a reconfirmé des inspections tous les 12 mois pour les sites de niveau supérieur et des inspections tous les 36 mois pour les installations de niveau inférieur. Les usines pharmaceutiques et de bioprocédés nécessitent une documentation BPF détaillée. Les métaux, la fabrication industrielle, les services d'eau et d'eaux usées, et les sites de transformation alimentaire ont leurs propres besoins récurrents en matière de sécurité et d'intégrité des actifs.
La production d'énergie, les énergies renouvelables et les services publics d'électricité devraient croître à un CAGR de 9 % jusqu'en 2032. Le marché des services d'inspection des actifs industriels en Europe sert à la fois la prolongation de la durée de vie des actifs conventionnels et la capacité renouvelable croissante. L'éolien offshore ajoute des travaux d'inspection pour les fondations, les câbles, les postes électriques et les éoliennes. La révision 2025 des règles d'inspection des véhicules comprend des contrôles périodiques renforcés pour les véhicules électriques et des contrôles annuels pour les véhicules plus anciens, créant une demande connexe pour les infrastructures de transport et de logistique. L'exploitation minière et le traitement des minéraux en Scandinavie, en Pologne et dans la péninsule ibérique nécessitent des services mécaniques et structurels dans des conditions d'exploitation et des conséquences de défaillance exigeantes. Cette dispersion entre les utilisations finales offre aux prestataires plusieurs voies pour développer une spécialisation technique.
Analyse géographique
L'Allemagne détenait 19 % de la part du marché des services d'inspection des actifs industriels en Europe en 2026. Sa position reflète une infrastructure dense certifiée TÜV, une large base industrielle et des exigences de tiers pour les équipements sous pression et électriques. GlobalFoundries a annoncé une expansion de 1,1 milliard EUR (1,29 milliard USD) dans son usine de semi-conducteurs de Dresde en octobre 2025, visant plus d'un million de démarrages de plaquettes par an d'ici 2028. Cela crée des besoins en inspection de salle blanche, électrique, de mise en service et en service. Le Royaume-Uni nécessite également des services pour les travaux offshore en mer du Nord, le démantèlement nucléaire, les infrastructures ferroviaires et les projets émergents de captage du carbone.
La France soutient une demande spécialisée grâce à son important parc nucléaire et à la supervision nationale de la sécurité. Les Pays-Bas sont importants pour les pipelines, les réservoirs de stockage, les récipients sous pression et les infrastructures de transit énergétique. L'Espagne devrait croître à un CAGR de 8 % de 2027 à 2032, le taux de croissance le plus rapide par pays sur le marché des services d'inspection des actifs industriels en Europe. Son programme d'éolien offshore, ses actifs solaires entrant en phase d'évaluation de mi-vie et ses investissements dans la fabrication avancée soutiennent cette position. Galventus réalise plus de 500 inspections de pales assistées par drone par an en Espagne, montrant que les travaux autonomes opèrent déjà à grande échelle. L'Italie a une demande provenant de la pétrochimie en aval, du gaz offshore adriatique et de la fabrication pharmaceutique, tandis que la Pologne développe des travaux grâce à la conversion charbon-gaz, aux mises à niveau du chauffage urbain et à la planification nucléaire précoce.
La Turquie a une demande provenant des actifs de raffinerie, pétrochimiques et de pipelines transfrontaliers liés aux corridors énergétiques régionaux. La participation de la Russie s'est réduite en 2024 et 2025 en raison des contraintes liées aux sanctions, déplaçant l'attention vers la Pologne, les États baltes et les zones adjacentes à l'Ukraine. La Scandinavie soutient l'activité offshore autour des actifs norvégiens et danois de la mer du Nord, tandis que le cluster pétrochimique d'Anvers en Belgique et la base pharmaceutique de l'Autriche nécessitent des essais non destructifs spécialisés. La date limite de transposition de la directive sur les émissions industrielles de 2026 standardisera les exigences de fréquence d'inspection dans les États membres. Les bases d'actifs nationales, les réglementations et les programmes d'investissement créent néanmoins une opportunité géographique variée.
Paysage concurrentiel
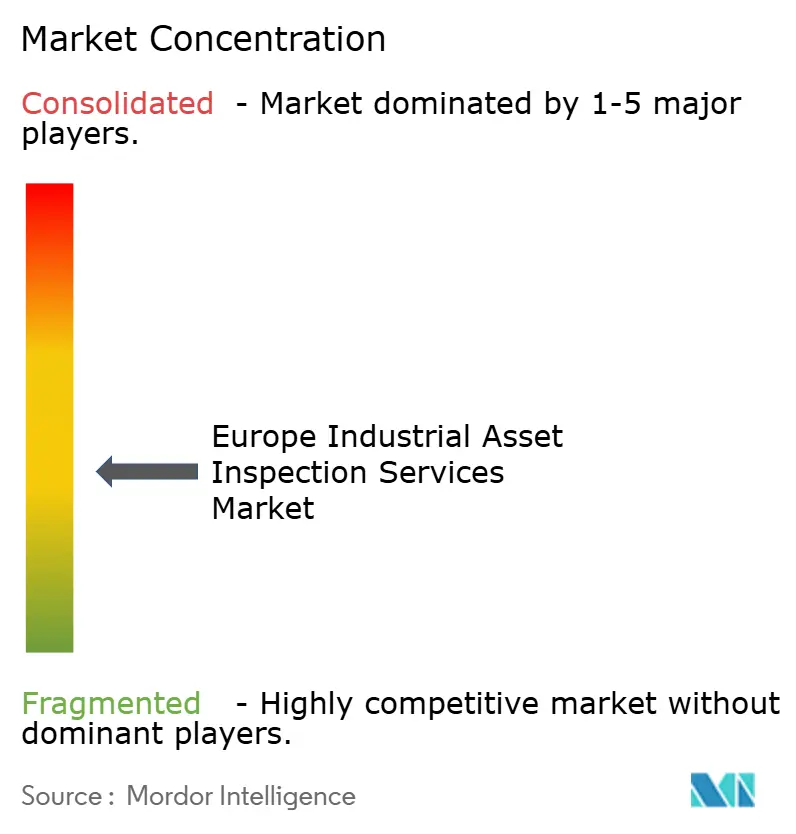
Le marché des services d'inspection des actifs industriels en Europe présente un niveau moyen de concentration du marché. SGS, Bureau Veritas, TÜV SÜD, DEKRA, DNV et Intertek se font concurrence par l'accréditation, la présence régionale et les contrats intégrés. Leur envergure les aide à soutenir des missions multi-sites dans différentes catégories d'actifs et à travers les frontières nationales, tandis que les petites entreprises conservent une force locale dans les essais non destructifs, l'accès par corde et les travaux sous-marins. Bureau Veritas a signé des accords en juillet 2025 pour acquérir Dornier Hinneburg en Allemagne et l'Institut pour le risque cybernétique au Danemark, étendant sa couverture en matière de démantèlement nucléaire et de cybersécurité. SGS a reçu l'approbation de l'OSHA en mai 2025 pour étendre son réseau NRTL à Bruxelles et Puchheim, en Allemagne.
Bureau Veritas a également signé des accords d'acquisition pour Sólida et London Building Control en octobre 2025. Sólida a géré près de 2 500 projets renouvelables totalisant plus de 220 GW, élargissant les services de transition adjacents de Bureau Veritas. L'accord Gasunie sur quatre ans de DNV couvre plusieurs réseaux énergétiques et constitue un autre exemple de contrat intégré. Sur le marché des services d'inspection des actifs industriels en Europe, les grands prestataires utilisent ces arrangements pour combiner la connaissance des actifs avec des travaux de conseil, d'essai et d'assurance qualité. La profondeur de l'accréditation reste importante car les opérateurs ont besoin de preuves documentées que les travaux répondent aux exigences applicables.
Les technologies autonomes remodèlent la façon dont les prestataires se font concurrence. Aker Solutions est devenue la première entreprise en Europe à obtenir une certification BVLOS illimitée en septembre 2025, permettant des inspections offshore et onshore gérées depuis des salles de contrôle à terre. Les prestataires ont encore besoin de méthodes acceptées pour valider les résultats basés sur l'intelligence artificielle, de modèles de services robotiques accessibles et de certifications portables à travers les frontières. Les grands groupes d'essais, d'inspection et de certification peuvent être mieux placés pour répondre à ces besoins en raison de leurs larges portefeuilles d'accréditation. Le marché des services d'inspection des actifs industriels en Europe offre donc de la place pour les prestataires intégrés et les entreprises technologiques spécialisées.
Leaders du secteur des services d'inspection des actifs industriels en Europe
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2026 : Intertek a acquis Aerial PV Inspection GmbH (AePVI), société allemande spécialisée dans l'inspection par drone et au sol des actifs photovoltaïques solaires, afin d'élargir ses capacités d'assurance qualité et d'inspection pour les installations solaires à grande échelle en Europe. Cette acquisition renforce la capacité à détecter les défauts des modules solaires et à évaluer les performances des actifs, soutenant le recours plus large aux services d'inspection à technologie avancée dans le secteur européen des énergies renouvelables.
- Octobre 2025 : GlobalFoundries a annoncé une expansion de capacité de 1,1 milliard EUR (1,29 milliard USD) dans son usine de semi-conducteurs de Dresde, en Allemagne, dans le cadre de la loi européenne sur les puces, visant plus d'un million de démarrages de plaquettes par an d'ici 2028, générant une demande substantielle d'inspection de mise en service et en service pour les actifs de salle blanche et électriques.
- Septembre 2025 : Aker Solutions est devenue la première entreprise en Europe à obtenir une certification drone BVLOS illimitée de la part des autorités européennes et nationales de l'aviation civile, permettant des inspections autonomes offshore et onshore depuis des salles de contrôle à terre.
Périmètre du rapport sur le marché des services d'inspection des actifs industriels en Europe
Le rapport sur le marché des services d'inspection des actifs industriels en Europe est segmenté par type d'actif (pipelines et systèmes de tuyauterie, récipients sous pression, chaudières et échangeurs de chaleur, et plus), par secteur d'utilisation finale (pétrole et gaz, raffinage et pétrochimie, exploitation minière et traitement des minéraux, services d'eau et d'eaux usées, et plus), et par géographie (Allemagne, France, Italie, Espagne, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
| Pipelines et systèmes de tuyauterie | Pipelines de transport pétrolier, gazier et industriel |
| Tuyauterie de traitement et tuyauterie industrielle utilitaire | |
| Pipelines, colonnes montantes et conduites de production | |
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de traitement |
| Chaudières industrielles et systèmes à vapeur | |
| Échangeurs de chaleur et équipements thermiques sous pression | |
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains |
| Systèmes industriels de confinement et de stockage en vrac | |
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles |
| Convoyeurs, entraînements et machines de production fixes | |
| Autres équipements mécaniques installés | |
| Équipements électriques et de production d'énergie | Transformateurs, appareillages de commutation et équipements de distribution d'énergie |
| Générateurs et installations électriques | |
| Actifs de transport d'énergie et de services publics d'électricité | |
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements |
| Plateformes offshore et installations énergétiques fixes | |
| Tours industrielles, cheminées et structures de soutien | |
| Autres actifs industriels fixes | Fours de traitement et systèmes réfractaires |
| Instrumentation industrielle et installations de contrôle | |
| Autres actifs industriels installés spécialisés |
| Pétrole et gaz, raffinage et pétrochimie |
| Production d'énergie, énergies renouvelables et services publics d'électricité |
| Fabrication chimique (hors pétrochimie) |
| Métaux et autres fabrications industrielles |
| Exploitation minière et traitement des minéraux |
| Services d'eau et d'eaux usées |
| Transformation alimentaire et des boissons |
| Pharmaceutiques et bioprocédés |
| Transport, logistique et opérations portuaires |
| Autres utilisateurs finaux industriels |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Pologne |
| Turquie |
| Russie |
| Reste de l'Europe |
| Par type d'actif | Pipelines et systèmes de tuyauterie | Pipelines de transport pétrolier, gazier et industriel |
| Tuyauterie de traitement et tuyauterie industrielle utilitaire | ||
| Pipelines, colonnes montantes et conduites de production | ||
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de traitement | |
| Chaudières industrielles et systèmes à vapeur | ||
| Échangeurs de chaleur et équipements thermiques sous pression | ||
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains | |
| Systèmes industriels de confinement et de stockage en vrac | ||
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles | |
| Convoyeurs, entraînements et machines de production fixes | ||
| Autres équipements mécaniques installés | ||
| Équipements électriques et de production d'énergie | Transformateurs, appareillages de commutation et équipements de distribution d'énergie | |
| Générateurs et installations électriques | ||
| Actifs de transport d'énergie et de services publics d'électricité | ||
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements | |
| Plateformes offshore et installations énergétiques fixes | ||
| Tours industrielles, cheminées et structures de soutien | ||
| Autres actifs industriels fixes | Fours de traitement et systèmes réfractaires | |
| Instrumentation industrielle et installations de contrôle | ||
| Autres actifs industriels installés spécialisés | ||
| Par secteur d'utilisation finale | Pétrole et gaz, raffinage et pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics d'électricité | ||
| Fabrication chimique (hors pétrochimie) | ||
| Métaux et autres fabrications industrielles | ||
| Exploitation minière et traitement des minéraux | ||
| Services d'eau et d'eaux usées | ||
| Transformation alimentaire et des boissons | ||
| Pharmaceutiques et bioprocédés | ||
| Transport, logistique et opérations portuaires | ||
| Autres utilisateurs finaux industriels | ||
| Par géographie | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Turquie | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la prévision pour les services d'inspection des actifs industriels en Europe ?
Le secteur devrait progresser de 10,54 milliards USD en 2027 à 14,78 milliards USD en 2032, à un CAGR de 7 %. Les travaux réglementaires récurrents, le vieillissement des équipements et les projets de transition énergétique soutiennent les prévisions.
Quel type d'actif occupe la position de revenus la plus importante ?
Les pipelines et systèmes de tuyauterie sont en tête avec une part de revenus de 22 % en 2026. Leur base installée nécessite également une évaluation de l'intégrité à mesure que certains systèmes sont préparés pour le service à l'hydrogène.
Quelle catégorie d'actifs devrait connaître la croissance la plus rapide ?
Les équipements électriques et de production d'énergie devraient enregistrer un CAGR de 8,5 % jusqu'en 2032. Les postes électriques, les interconnecteurs et le stockage par batteries créent des besoins d'inspection de mise en service et en service.
Quel secteur d'utilisation finale est en tête des dépenses en services d'inspection ?
Le pétrole et gaz, le raffinage et la pétrochimie détiennent une part de revenus de 25 % en 2026. Les arrêts de raffinerie et les travaux réglementaires créent une demande concentrée pour plusieurs méthodes d'inspection.
Quel pays est en tête de la demande régionale ?
L'Allemagne détient une part de revenus de 19 % en 2026, soutenue par sa base industrielle et ses infrastructures d'inspection. Les actifs des secteurs des semi-conducteurs, de la chimie, de l'automobile et de l'énergie constituent plusieurs sources de demande.
Pourquoi les outils d'inspection autonomes deviennent-ils plus pertinents ?
Les drones, la robotique et les systèmes à distance peuvent améliorer l'accès aux actifs dangereux ou offshore tout en soutenant une collecte de données plus fréquente. Ils peuvent assister le personnel certifié mais ne suppriment pas le besoin de procédures d'inspection acceptées.