
Marktgröße und Marktanteile für Dienstleistungen zur Inspektion industrieller Anlagen in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
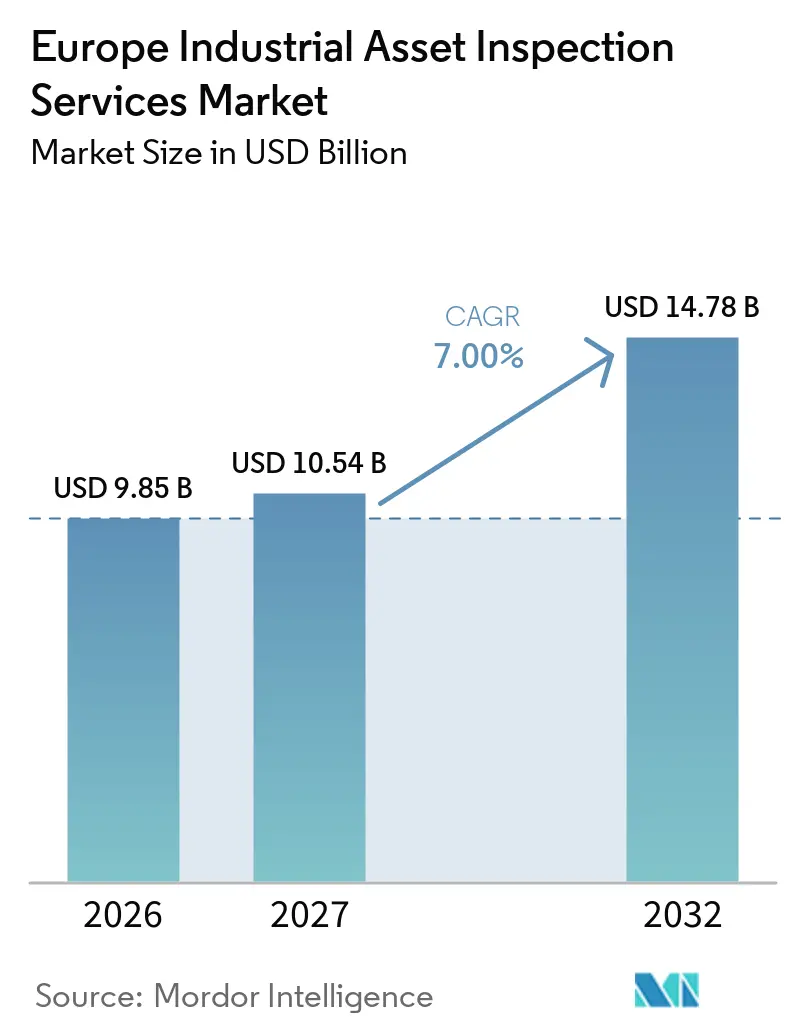
| Marktgröße im Basisjahr (2026) | 9.85 Milliarden US-Dollar |
| Marktgröße (2027) | 10.54 Milliarden US-Dollar |
| Marktgröße (2032) | 14.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.00 % |
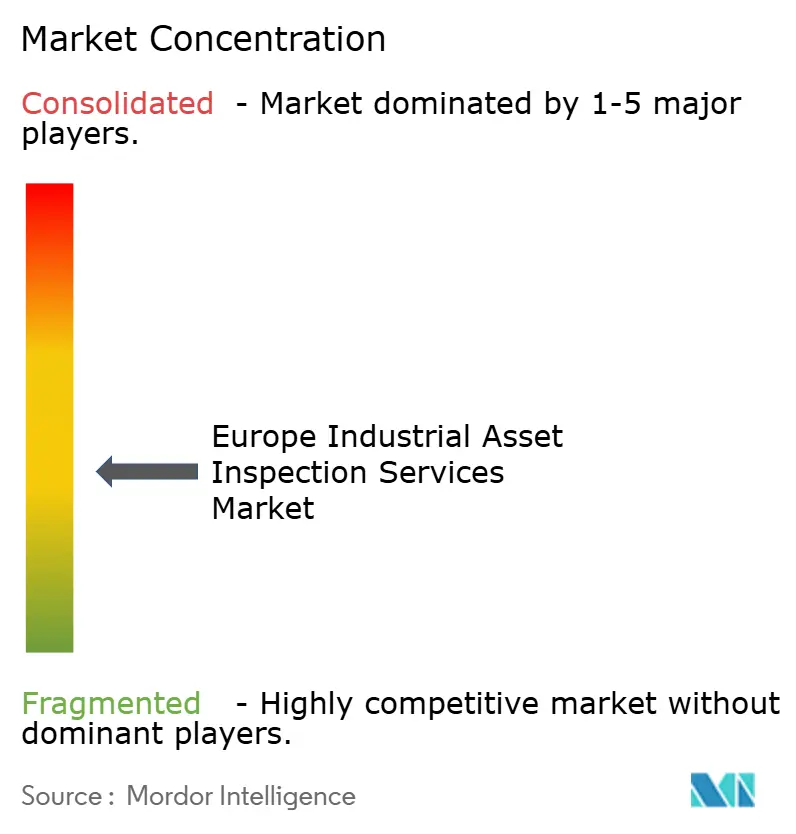
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dienstleistungen zur Inspektion industrieller Anlagen in Europa von Mordor Intelligence
Die Marktgröße für Dienstleistungen zur Inspektion industrieller Anlagen in Europa wird voraussichtlich von 9,85 Milliarden USD im Jahr 2026 und 10,54 Milliarden USD im Jahr 2027 auf 14,78 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7 % zwischen 2027 und 2032.
Formelle Inspektionszyklen für Energie-, Prozess- und Bauanlagen bilden eine wiederkehrende Nachfragebasis für den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa. Alternde Netze erfordern häufigere Integritätsarbeiten, während Betreiber Anlagen für Wasserstoff, Kohlenstoffabscheidung, Offshore-Wind und eine breitere Elektrifizierung vorbereiten. Neue Infrastruktur kann zusätzliche Inspektionsarbeiten erzeugen, da ihre Betriebsbedingungen und Ausfallmodi sich von denen älterer Systeme unterscheiden. Anbieter reagieren durch breitere Akkreditierung, Technologieinvestitionen und Akquisitionen, die ihre technische Abdeckung erweitern. Regulatorische Compliance, vorbeugende Wartung und risikobasiertes Anlagenmanagement unterstützen die Nachfrage weiter, da Betreiber Mängel erkennen möchten, bevor sie zu Geräteausfällen, ungeplanten Abschaltungen oder Sicherheitsvorfällen führen. Inspektionsanforderungen variieren auch je nach Anlagentyp, was Möglichkeiten für spezialisierte Anbieter mit Expertise in zerstörungsfreier Prüfung, Korrosionsüberwachung, Strukturbewertung und mechanischer Integritätsverifizierung schafft. Der Ausbau der erneuerbaren Energieinfrastruktur und grenzüberschreitender Stromnetze fügt Inspektionsanforderungen für Offshore-Fundamente, Unterseekabel, Umspannwerke und zugehörige Ausrüstung über deren gesamten Betriebslebenszyklus hinzu. Gleichzeitig helfen digitale Inspektionsaufzeichnungen, Fernüberwachung, Drohnen und automatisierte Fehlererkennungstools den Anbietern, die Datenkonsistenz zu verbessern und den Bedarf an wiederholten Standortbesuchen zu reduzieren.
Wichtigste Erkenntnisse des Berichts
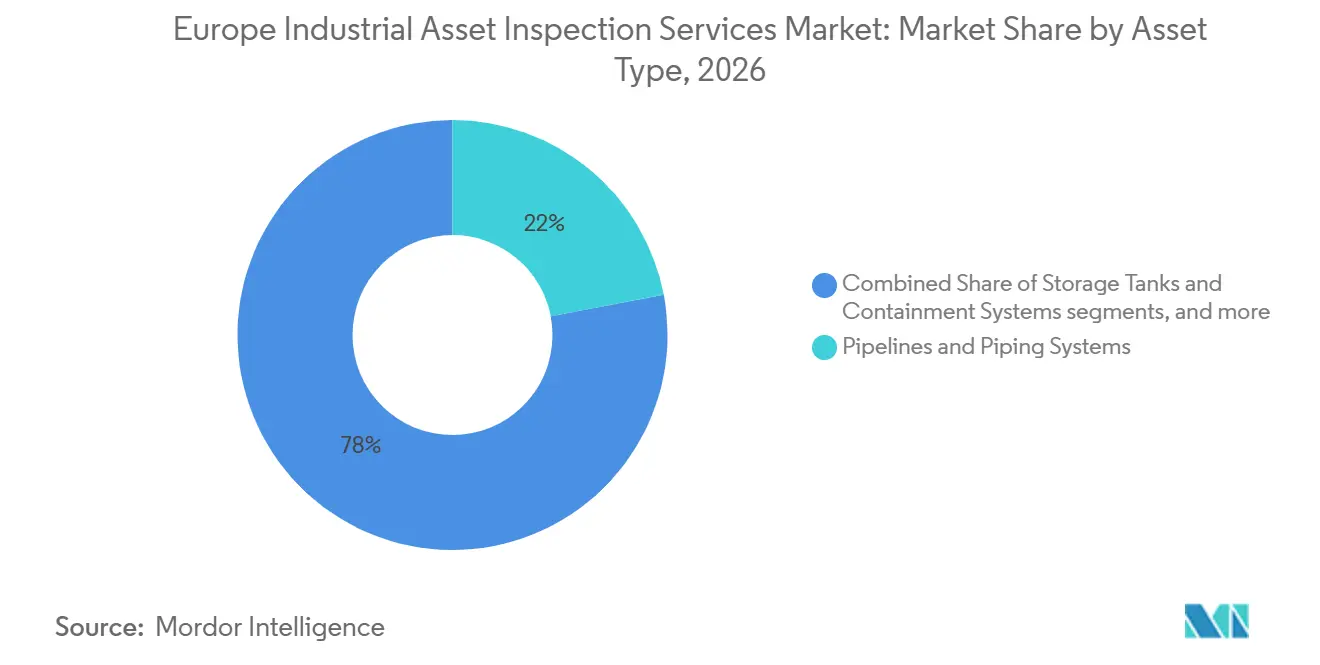
- Nach Anlagentyp hielten Pipelines und Rohrleitungssysteme im Jahr 2026 einen Anteil von 22 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa, während elektrische Ausrüstung und Energieanlagen bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
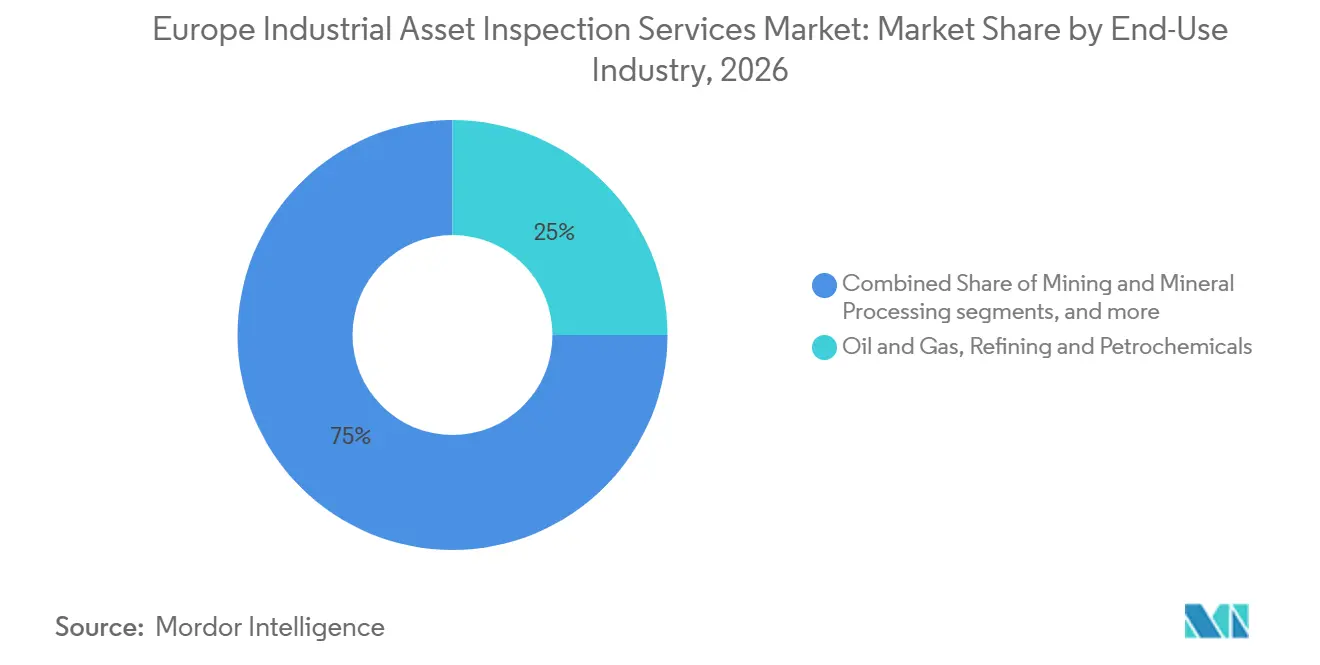
- Nach Endverbrauchsbranche hielten Öl und Gas, Raffination und Petrochemie im Jahr 2026 einen Anteil von 25 % an der Marktgröße für Dienstleistungen zur Inspektion industrieller Anlagen in Europa, während Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 9 % wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Umsatzanteil von 19 %, während Spanien bis 2032 voraussichtlich mit einer CAGR von 8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse für Dienstleistungen zur Inspektion industrieller Anlagen in Europa
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Industrie-, Kern-, Schienen-, Pipeline- und Zivilinfrastruktur | +1.9% | Gesamteuropäisch, konzentriert in Deutschland, Frankreich, dem Vereinigten Königreich und Polen | Langfristig (≥ 4 Jahre) |
| EU-Sicherheits-, Umwelt-, Druckgeräte- und Produktqualitäts-Compliance | +1.7% | EU27 und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Offshore-Wind, Wasserstoff, Netzmodernisierung und Energiewende-Anlagen | +1.2% | Nordsee und atlantischer Korridor Spaniens | Langfristig (≥ 4 Jahre) |
| Auslagerung akkreditierter Inspektion und zertifizierter ZfP-Fachkräfte | +0.9% | Europa, einschließlich Osteuropa und Mittelmeerkorridore | Mittelfristig (2–4 Jahre) |
| Luft- und Raumfahrt, Automobil, Halbleiter und Expansion der Hightech-Fertigung | +0.7% | Deutschland, Frankreich, Niederlande, Österreich und Tschechische Republik | Mittelfristig (2–4 Jahre) |
| KI, Robotik, Drohnen und kontinuierliche Inspektionsdaten | +0.5% | Nordsee-Offshore, Deutschland, Nordics und Südeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Industrie-, Kern-, Schienen-, Pipeline- und Zivilinfrastruktur
Alternde Anlagen unterstützen wiederkehrende Arbeiten im gesamten Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa. Network Rail hat in seinem Investitionsplan 2024 bis 2029 GBP 12,6 Milliarden (USD 17,0 Milliarden) für die Instandhaltung bestehender Anlagen bereitgestellt, 6 % mehr als im vorangegangenen Fünfjahreszyklus.[1] Das Netz umfasst 190.000 Erdbauten, wobei einige Dämme mehr als 150 Jahre alt sind, und Anlagenfehler verursachten 25 % der Bahnverspätungen. Gasunie bereitet die Wasserstoffübertragung durch die Niederlande und Norddeutschland vor, was den Bedarf an Werkzeugen schafft, die wasserstoffinduzierte Rissbildung erkennen können. Das Gemeinsame Forschungszentrum stellt fest, dass umgewidmete Gaspipelines ein aktualisiertes Integritätsmanagement benötigen, da sich Wasserstoff in mikroskopischen Schweißnahtdefekten ansammeln kann.[2]
EU-Sicherheits-, Umwelt-, Druckgeräte- und Produktqualitäts-Compliance
Regulatorische Anforderungen machen die Inspektionsnachfrage für den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa berechenbarer. Der Seveso-III-Umsetzungsbericht der Europäischen Kommission von 2025, veröffentlicht am 19. September 2025, ergab, dass die EU im Zeitraum 2019–2022 durchschnittlich weniger als 22 schwere Industrieunfälle jährlich verzeichnete. Die Inspektionsabdeckung und das Testen externer Notfallpläne blieben jedoch verbesserungswürdig. Die Richtlinie gilt für mehr als 11.000 Industrieanlagen in der EU. Betriebe der oberen Klasse erfordern in der Regel Inspektionen alle 12 Monate, während Betriebe der unteren Klasse Inspektionen alle 36 Monate erfordern, vorbehaltlich risikobasierter Inspektionsregelungen. Die überarbeitete Industrieemissionsrichtlinie erfasst rund 37.000 Industrieanlagen und 38.500 Schweine- und Geflügelfarmen, wobei Umweltinspektionen in Abständen von einem bis drei Jahren je nach Risiko erforderlich sind. Die Druckgeräterichtlinie erfordert weiterhin Konformitätsbewertungen durch benannte Stellen für Geräte höherer Risikoklassen. Gleichzeitig beeinflussen die ISO-9712-Zertifizierung und nationale Akkreditierungsanforderungen die Nachfrage nach qualifizierten Inspektoren, dokumentierten Verfahren und rückverfolgbaren Inspektionsergebnissen.[3]
Offshore-Wind, Wasserstoff, Netzmodernisierung und Energiewende-Anlagen
Energiewende-Projekte fügen Inspektionsanforderungen hinzu, die in älteren Anlagenportfolios in vergleichbarem Umfang nicht existierten. Wasserstoffinduzierte Rissbildung erfordert Integritätspraktiken und Werkzeugspezifikationen, die konventionelle Erdgasprotokolle übertreffen, was den Bedarf an spezialisierter Materialprüfung, Schweißnahtinspektion und Pipelinezustandsbewertungen erhöht. Der Zehn-Jahres-Netzentwicklungsplan 2024 identifiziert ein Defizit von 55 GW bei der Verbundkapazität gegenüber dem Ziel von 318 GW für 2040 und unterstreicht damit den Umfang der erforderlichen Übertragungsinfrastrukturentwicklung zur Unterstützung des sich wandelnden europäischen Energiesystems. DNV unterzeichnete im August 2025 Qualitätssicherungs- und Inspektionsverträge für Net Zero Teesside Power und die Northern Endurance Partnership, was zeigt, dass Kohlenstoffabscheidungsinfrastruktur zu einer definierten Dienstleistungskategorie wird. Diese Projekte erweitern die Inspektionsnachfrage über Geräteherstellung, Bau, Inbetriebnahme und Betriebswartung hinaus, einschließlich der Überprüfung von Druckbehältern, Pipelines, Kompressoren, Lageranlagen und zugehörigen Prozesssystemen. Die Entwicklung von Offshore-Wind schafft auch Anforderungen für die Inspektion von Turbinenfundamenten, Unterwasserstrukturen, Kabeln und Korrosionsschutzsystemen, die anspruchsvollen Meeresbedingungen ausgesetzt sind.
Auslagerung akkreditierter Inspektion und zertifizierter ZfP-Fachkräfte
Anlageneigentümer lagern Inspektionsarbeiten aus, wenn sie die erforderliche Zertifizierungsabdeckung intern nicht aufrechterhalten können. Der Vierjahresvertrag von DNV für technisches Servicemanagement und Wartung mit Gasunie umfasst Erdgas-, Wasserstoff-, Kohlendioxid-, Wärme-, LNG- und Kryogensysteme in den Niederlanden und Norddeutschland. Der Vertrag spiegelt die breitere Nutzung integrierter Serviceverträge im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa wider. ISO 9712 erfordert mindestens fünf Jahre Erfahrung für die Level-III-Zertifizierung, was es für viele Betreiber schwierig macht, schnell Seniorexpertise aufzubauen. Betreiber in der Hightech-Fertigung können zertifizierte Spezialisten bei Bedarf einsetzen, anstatt Level-II- und Level-III-Personal für mehrere Methoden zu beschäftigen. Luft- und Raumfahrt-, Automobil- und Halbleiteranlagen benötigen ebenfalls Dokumentation, die mit Qualitäts- und Akkreditierungsanforderungen übereinstimmt, was die externe Beschaffung unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an zertifizierten ZfP-, Seilzugang-, Unterwasser- und Level-III-Fachkräften | -0.8% | Gesamteuropäisch, akut in Nordsee-Offshore- und Kernkorridoren | Langfristig (≥ 4 Jahre) |
| Hohe Kapital- und Validierungskosten für fortschrittliche Inspektionssysteme | -0.6% | Südeuropa und Osteuropa, mit Ausstrahlungseffekten auf mittelständische Betreiber | Mittelfristig (2–4 Jahre) |
| Integration von Altsystemen, Cybersicherheit und grenzüberschreitende Datenverwaltung | -0.5% | EU27-weit, insbesondere grenzüberschreitende Pipeline- und Energienetz-Betreiber | Mittelfristig (2–4 Jahre) |
| Fragmentierte nationale Beschaffung und ungleichmäßige KMU-Akzeptanz | -0.3% | Osteuropa, Südeuropa und nationale Beschaffungsbehörden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten ZfP-, Seilzugang-, Unterwasser- und Level-III-Fachkräften
Der Mangel an qualifiziertem Personal begrenzt die Kapazität im gesamten Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa. ASNT meldete im Jahr 2025 einen globalen Pool von 150.000 zertifizierten ZfP-Fachkräften, unterstützt von weniger als 1.200 erfahrenen Level-III-Ausbildern. Dieses Verhältnis macht es schwierig, erfahrenes Personal in dem Tempo zu ersetzen, das neue Projekte erfordern. Offshore-Wind-Kampagnen benötigen gleichzeitig ISO-9712-Zertifikate, Kompetenzgenehmigungen der Kunden und maritime Sicherheitsqualifikationen. Die fünfjährige Level-III-Erfahrungsanforderung bedeutet, dass Ausbildung und Zertifizierung den Mangel nicht sofort beheben können. Fernmethoden können die Exposition reduzieren und die Produktivität verbessern, ersetzen jedoch nicht vollständig das Urteilsvermögen zertifizierter Fachkräfte.
Hohe Kapital- und Validierungskosten für fortschrittliche Inspektionssysteme
Fortschrittliche Werkzeuge können für kleinere Anbieter schwierig zu finanzieren und zu validieren sein. Phased-Array-Ultraschallsysteme, Roboter-Crawler, ROV-Flotten und kontinuierliche Überwachungsplattformen erfordern erhebliche Vorabinvestitionen. Sicherheitskritische Anwendungen erfordern auch eine dokumentierte Leistungsqualifizierung, bevor fortschrittliche Methoden etablierte Verfahren ersetzen können. Eine Technologieänderung für Druckbehälter oder Kernkraftkreisläufe kann eine formelle Neuqualifizierungsperiode von 12 bis 24 Monaten erfordern. DEKRA investierte im Jahr 2025 mehr als 10 Millionen EUR (11,28 Millionen USD) in Prüfanlagen in Arnhem für Ladelösungen, Netzdigitalisierung und Cybersicherheitstests. Kleinere Unternehmen können mit einer Lücke zwischen dem Preis fortschrittlicher Ausrüstung und den in fragmentierten Beschaffungsmärkten verfügbaren Tagessätzen konfrontiert sein. Die Integration von Altsystemen, Cybersicherheitsanforderungen, grenzüberschreitende Datenregeln und ungleichmäßige Akzeptanz bei kleinen Unternehmen können die Nutzung digitaler Inspektionssysteme weiter verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Pipelines führen beim Umsatz, während Energieanlagen die Wachstumsgrenze markieren
Pipelines und Rohrleitungssysteme hielten im Jahr 2026 einen Anteil von 22 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa. Ihre Position spiegelt das dichte Öl-, Gas- und Industrieübertragungsnetz in Kontinentaleuropa und dem Nordseeraum wider. Die Druckgeräterichtlinie unterstützt wiederkehrende Prüfungen von Druckrohrleitungen über die Nutzungsdauer einer Anlage. Umweltinspektionspflichten gemäß der überarbeiteten Industrieemissionsrichtlinie fügen einen zweiten Compliance-Zyklus an angeschlossenen Prozessanlagen hinzu. Gasuniees Wasserstoffarbeiten erfordern In-Line-Werkzeuge, die wasserstoffinduzierte Rissbildung und Nahtschweißkorrosion adressieren können. Diese Degradationsmodi unterscheiden sich von denen, die in konventionellen Erdgas-Molchprogrammen berücksichtigt werden. Offshore-Pipelines, Steigleitungen und Fließleitungen benötigen ebenfalls wiederkehrende ROV- und Intelligent-Pigging-Arbeiten im Rahmen von Betreiber-Integritätsplänen.
Elektrische Ausrüstung und Energieanlagen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,5 % wachsen. Die Marktgröße für Dienstleistungen zur Inspektion industrieller Anlagen in Europa für dieses Segment profitiert von Offshore-Umspannwerken, Verbindungsleitungs-Upgrades und großen Batteriespeicherprojekten. Neue Transformatoren, Schaltanlagen und Umspannwerke benötigen Inbetriebnahmeprüfungen und laufende Zustandsbewertungen. Druckbehälter, Kessel und Wärmetauscher behalten eine stabile Nachfrage aufgrund von Zyklen benannter Stellen. Lagertanks unterliegen einer stärkeren Umweltprüfung in Raffinerien und petrochemischen Anlagen. Rotierende Ausrüstung kombiniert zunehmend Schwingungsüberwachung und Thermografie mit formeller Inspektion. Strukturen wie Offshore-Plattformen, Türme und Schornsteine nutzen häufiger Drohnen- und Seilzugangsmethoden als gerüstbasierte Zugänge.

Nach Endverbrauchsbranche: Kohlenwasserstoffe sichern die Ausgaben, während erneuerbare Energien die Wachstumsprämie treiben
Öl und Gas, Raffination und Petrochemie hielten im Jahr 2026 einen Umsatzanteil von 25 %, das größte Endverbrauchssegment in der Branche für Dienstleistungen zur Inspektion industrieller Anlagen in Europa. Diese Anlagen haben eine hohe Wertdichte und erfordern Inspektionen in vor-, mittel- und nachgelagerten Betrieben. Raffinerie-Turnarounds kombinieren interne Druckbehälterarbeiten, Wärmetauscher-Rohrbewertungen, Fackelanlageprüfungen und formelle Compliance-Aufgaben. Die chemische Fertigung erfordert ebenfalls wiederkehrende Prüfungen in Seveso-III-Betrieben. Der Bericht der Kommission von 2025 bestätigte 12-Monats-Inspektionen für Betriebe der oberen Klasse und 36-Monats-Inspektionen für Betriebe der unteren Klasse. Pharmazeutische und Bioprozessanlagen erfordern detaillierte GMP-Dokumentation. Metalle, Industriefertigung, Wasser- und Abwasseranlagen sowie Lebensmittelverarbeitungsbetriebe haben ihre eigenen wiederkehrenden Sicherheits- und Anlagenintegritätsbedürfnisse.
Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen werden voraussichtlich bis 2032 mit einer CAGR von 9 % wachsen. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa bedient sowohl die Lebensverlängerung konventioneller Anlagen als auch wachsende erneuerbare Kapazitäten. Offshore-Wind fügt Inspektionsarbeiten für Fundamente, Kabel, Umspannwerke und Turbinen hinzu. Die Überarbeitung der Fahrzeuginspektionsregeln von 2025 umfasst verbesserte periodische Prüfungen für Elektrofahrzeuge und jährliche Prüfungen für ältere Fahrzeuge, was eine damit verbundene Nachfrage nach Transport- und Logistikinfrastruktur schafft. Bergbau und Mineralverarbeitung in Skandinavien, Polen und der Iberischen Halbinsel erfordern mechanische und strukturelle Dienstleistungen, bei denen Betriebsbedingungen und Ausfallfolgen anspruchsvoll sind. Diese Streuung über Endverwendungen hinweg gibt Anbietern mehrere Wege, technische Spezialisierung aufzubauen.
Geografische Analyse
Deutschland hielt im Jahr 2026 einen Anteil von 19 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa. Seine Position spiegelt die dichte TÜV-zertifizierte Infrastruktur, eine breite Industriebasis und Drittanbieteranforderungen für Druck- und Elektroanlagen wider. GlobalFoundries kündigte im Oktober 2025 eine Kapazitätserweiterung von 1,1 Milliarden EUR (1,29 Milliarden USD) an seinem Dresdner Halbleiterwerk an, mit dem Ziel von mehr als einer Million Wafer-Starts jährlich bis 2028. Dies schafft Bedarf an Reinraum-, Elektro-, Inbetriebnahme- und Betriebsinspektionen. Das Vereinigte Königreich benötigt ebenfalls Dienstleistungen für Nordsee-Offshore-Arbeiten, nukleare Stilllegung, Schieneninfrastruktur und aufkommende Kohlenstoffabscheidungsprojekte.
Frankreich unterstützt spezialisierte Nachfrage durch seine große Nuklearflotte und nationale Sicherheitsaufsicht. Die Niederlande sind wichtig für Pipelines, Lagertanks, Druckbehälter und Energietransitinfrastruktur. Spanien wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8 % wachsen, der schnellsten Länderrate im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa. Sein Offshore-Wind-Programm, Solaranlagen, die in die Mitte ihrer Lebensdauer eintreten, und Investitionen in die Hightech-Fertigung unterstützen diese Position. Galventus führt in Spanien jährlich mehr als 500 drohnengestützte Schaufelinspektion durch, was zeigt, dass autonome Arbeiten bereits in großem Maßstab durchgeführt werden. Italien hat Nachfrage aus nachgelagerter Petrochemie, adriatischem Offshore-Gas und pharmazeutischer Fertigung, während Polen durch Kohle-zu-Gas-Umstellung, Fernwärme-Upgrades und frühe Nuklearplanung Arbeiten entwickelt.
Die Türkei hat Nachfrage aus Raffinerie-, Petrochemie- und grenzüberschreitenden Pipeline-Anlagen, die mit regionalen Energiekorridoren verbunden sind. Russlands Beteiligung verringerte sich in den Jahren 2024 und 2025 aufgrund sanktionsbedingter Einschränkungen, was die Aufmerksamkeit auf Polen, die baltischen Staaten und ukrainisch-angrenzende Gebiete lenkte. Skandinavien unterstützt Offshore-Aktivitäten rund um norwegische und dänische Nordsee-Anlagen, während Belgiens Antwerpener Petrochemie-Cluster und Österreichs Pharmabasis spezialisierte zerstörungsfreie Prüfung erfordern. Die Umsetzungsfrist der Industrieemissionsrichtlinie 2026 wird die Inspektionshäufigkeitsanforderungen in den Mitgliedstaaten standardisieren. Nationale Anlagenbestände, Regeln und Investitionsprogramme schaffen weiterhin eine vielfältige geografische Chance.
Wettbewerbslandschaft
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa weist ein mittleres Maß an Marktkonzentration auf. SGS, Bureau Veritas, TÜV SD, DEKRA, DNV und Intertek konkurrieren durch Akkreditierung, regionale Präsenz und integrierte Verträge. Ihre Größe hilft ihnen, standortübergreifende Aufträge über Anlagenkategorien und nationale Grenzen hinweg zu unterstützen, während kleinere Unternehmen lokale Stärke in zerstörungsfreier Prüfung, Seilzugang und Unterwasserarbeiten behalten. Bureau Veritas unterzeichnete im Juli 2025 Vereinbarungen zur Übernahme von Dornier Hinneburg in Deutschland und dem Institut für Cyberrisiken in Dänemark, um seine Abdeckung in nuklearer Stilllegung und Cybersicherheit zu erweitern. SGS erhielt im Mai 2025 die OSHA-Genehmigung zur Erweiterung seines NRTL-Netzwerks auf Brüssel und Puchheim, Deutschland.
Bureau Veritas unterzeichnete im Oktober 2025 auch Übernahmevereinbarungen für Sólida und London Building Control. Sólida hat fast 2.500 erneuerbare Projekte mit insgesamt mehr als 220 GW verwaltet und erweitert damit die angrenzenden Energiewende-Dienstleistungen von Bureau Veritas. Der Vierjahresvertrag von DNV mit Gasunie umfasst mehrere Energienetze und ist ein weiteres Beispiel für einen integrierten Vertrag. Im Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa nutzen große Anbieter diese Vereinbarungen, um Anlagenwissen mit Beratungs-, Test- und Qualitätssicherungsarbeiten zu kombinieren. Die Akkreditierungstiefe bleibt wichtig, da Betreiber dokumentierte Nachweise benötigen, dass die Arbeiten den geltenden Anforderungen entsprechen.
Autonome Technologien verändern die Art und Weise, wie Anbieter konkurrieren. Aker Solutions wurde im September 2025 als erstes Unternehmen in Europa mit unbegrenzter BVLOS-Zertifizierung ausgezeichnet, was es ermöglicht, Offshore- und Onshore-Inspektionen von Onshore-Kontrollräumen aus zu verwalten. Anbieter benötigen weiterhin akzeptierte Methoden zur Validierung KI-basierter Ergebnisse, zugängliche Robotik-Servicemodelle und portable Zertifikate über Grenzen hinweg. Größere TIC-Gruppen sind möglicherweise besser positioniert, um diese Bedürfnisse aufgrund ihrer breiten Akkreditierungsportfolios zu erfüllen. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa hat daher Raum für integrierte Anbieter und spezialisierte Technologieunternehmen.
Marktführer in der Branche für Dienstleistungen zur Inspektion industrieller Anlagen in Europa
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Februar 2026: Intertek übernahm die in Deutschland ansässige Aerial PV Inspection GmbH (AePVI), ein Spezialist für drohnenbasierte und bodengestützte Inspektion von Photovoltaik-Solaranlagen, um seine Qualitätssicherungs- und Inspektionskapazitäten für Solar-Großanlagen in Europa zu erweitern. Diese Übernahme stärkt die Fähigkeit, Solarmodul-Defekte zu erkennen und die Anlagenleistung zu bewerten, und unterstützt die breitere Nutzung technologiegestützter Inspektionsdienstleistungen im europäischen Sektor für erneuerbare Energien.
- Oktober 2025: GlobalFoundries kündigte eine Kapazitätserweiterung von 1,1 Milliarden EUR (1,29 Milliarden USD) an seinem Halbleiterwerk in Dresden, Deutschland, im Rahmen des European Chips Act an, mit dem Ziel von über einer Million Wafer-Starts pro Jahr bis 2028, was eine erhebliche Inbetriebnahme- und Betriebsinspektionsnachfrage für Reinraum- und Elektroanlagen erzeugt.
- September 2025: Aker Solutions wurde als erstes Unternehmen in Europa, das eine unbegrenzte BVLOS-Drohnenzertifizierung von europäischen und nationalen Zivilluftfahrtbehörden erhalten hat, was autonome Offshore- und Onshore-Inspektionen von Onshore-Kontrollräumen aus ermöglicht.
Berichtsumfang des Markts für Dienstleistungen zur Inspektion industrieller Anlagen in Europa
Der Bericht über den Markt für Dienstleistungen zur Inspektion industrieller Anlagen in Europa ist segmentiert nach Anlagentyp (Pipelines und Rohrleitungssysteme, Druckbehälter, Kessel und Wärmetauscher und weitere), nach Endverbrauchsbranche (Öl und Gas, Raffination und Petrochemie, Bergbau und Mineralverarbeitung, Wasser- und Abwasserversorgung und weitere) sowie nach Geografie (Deutschland, Frankreich, Italien, Spanien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pipelines und Rohrleitungssysteme | Öl-, Gas- und Industrieübertragungspipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | |
| Offshore-Pipelines, Steigleitungen und Fließleitungen | |
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren |
| Industriekessel und Dampfsysteme | |
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | |
| Lagertanks und Auffangsysteme | Oberirdische und unterirdische Industrielagertanks |
| Industrielle Auffang- und Massenlagerungssysteme | |
| Rotierende und mechanische Ausrüstung | Pumpen, Kompressoren und Industrieturbinen |
| Förderbänder, Antriebe und stationäre Produktionsmaschinen | |
| Sonstige installierte mechanische Ausrüstung | |
| Elektrische Ausrüstung und Energieanlagen | Transformatoren, Schaltanlagen und Stromverteilungsanlagen |
| Generatoren und elektrische Installationen | |
| Stromübertragung und elektrische Versorgungsanlagen | |
| Industriestrukturen und feste Installationen | Industrieller Stahlbau und Anlagenträger |
| Offshore-Plattformen und feste Energieinstallationen | |
| Industrietürme, Schornsteine und Tragstrukturen | |
| Sonstige feste Industrieanlagen | Prozessöfen und Feuerfestsysteme |
| Industrielle Instrumentierung und Steuerungsinstallationen | |
| Sonstige spezialisierte installierte Industrieanlagen |
| Öl und Gas, Raffination und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen |
| Chemische Fertigung (ohne Petrochemie) |
| Metalle und sonstige Industriefertigung |
| Bergbau und Mineralverarbeitung |
| Wasser- und Abwasserversorgung |
| Lebensmittel- und Getränkeverarbeitung |
| Pharmazeutika und Bioprozessierung |
| Transport, Logistik und Hafenbetrieb |
| Sonstige industrielle Endverbraucher |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Polen |
| Türkei |
| Russland |
| Übriges Europa |
| Nach Anlagentyp | Pipelines und Rohrleitungssysteme | Öl-, Gas- und Industrieübertragungspipelines |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | ||
| Offshore-Pipelines, Steigleitungen und Fließleitungen | ||
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren | |
| Industriekessel und Dampfsysteme | ||
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | ||
| Lagertanks und Auffangsysteme | Oberirdische und unterirdische Industrielagertanks | |
| Industrielle Auffang- und Massenlagerungssysteme | ||
| Rotierende und mechanische Ausrüstung | Pumpen, Kompressoren und Industrieturbinen | |
| Förderbänder, Antriebe und stationäre Produktionsmaschinen | ||
| Sonstige installierte mechanische Ausrüstung | ||
| Elektrische Ausrüstung und Energieanlagen | Transformatoren, Schaltanlagen und Stromverteilungsanlagen | |
| Generatoren und elektrische Installationen | ||
| Stromübertragung und elektrische Versorgungsanlagen | ||
| Industriestrukturen und feste Installationen | Industrieller Stahlbau und Anlagenträger | |
| Offshore-Plattformen und feste Energieinstallationen | ||
| Industrietürme, Schornsteine und Tragstrukturen | ||
| Sonstige feste Industrieanlagen | Prozessöfen und Feuerfestsysteme | |
| Industrielle Instrumentierung und Steuerungsinstallationen | ||
| Sonstige spezialisierte installierte Industrieanlagen | ||
| Nach Endverbrauchsbranche | Öl und Gas, Raffination und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen | ||
| Chemische Fertigung (ohne Petrochemie) | ||
| Metalle und sonstige Industriefertigung | ||
| Bergbau und Mineralverarbeitung | ||
| Wasser- und Abwasserversorgung | ||
| Lebensmittel- und Getränkeverarbeitung | ||
| Pharmazeutika und Bioprozessierung | ||
| Transport, Logistik und Hafenbetrieb | ||
| Sonstige industrielle Endverbraucher | ||
| Nach Geografie | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Türkei | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Dienstleistungen zur Inspektion industrieller Anlagen in Europa?
Der Sektor wird voraussichtlich von 10,54 Milliarden USD im Jahr 2027 auf 14,78 Milliarden USD im Jahr 2032 steigen, mit einer CAGR von 7 %. Wiederkehrende regulatorische Arbeiten, alternde Ausrüstung und Energiewende-Projekte unterstützen die Prognose.
Welcher Anlagentyp hat die größte Umsatzposition?
Pipelines und Rohrleitungssysteme führen mit einem Umsatzanteil von 22 % im Jahr 2026. Ihre installierte Basis erfordert auch Integritätsbewertungen, da einige Systeme für den Wasserstoffbetrieb vorbereitet werden.
Welche Anlagenkategorie wird voraussichtlich am schnellsten wachsen?
Elektrische Ausrüstung und Energieanlagen werden voraussichtlich bis 2032 eine CAGR von 8,5 % verzeichnen. Umspannwerke, Verbindungsleitungen und Batteriespeicher schaffen Inbetriebnahme- und Betriebsinspektionsbedarf.
Welcher Endverbrauchssektor führt bei den Ausgaben für Inspektionsdienstleistungen?
Öl und Gas, Raffination und Petrochemie halten im Jahr 2026 einen Umsatzanteil von 25 %. Raffinerie-Abschaltungen und gesetzliche Arbeiten schaffen konzentrierte Nachfrage nach mehreren Inspektionsmethoden.
Welches Land führt die regionale Nachfrage an?
Deutschland hält im Jahr 2026 einen Umsatzanteil von 19 %, unterstützt durch seine Industriebasis und Inspektionsinfrastruktur. Halbleiter-, Chemie-, Automobil- und Energieanlagen bieten mehrere Nachfragequellen.
Warum werden autonome Inspektionswerkzeuge relevanter?
Drohnen, Robotik und Fernsysteme können den Zugang zu gefährlichen oder Offshore-Anlagen verbessern und gleichzeitig eine häufigere Datenerfassung unterstützen. Sie können zertifiziertes Personal unterstützen, beseitigen jedoch nicht den Bedarf an akzeptierten Inspektionsverfahren.