
Tamanho e Participação do Mercado de Serviços de Design de CI da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
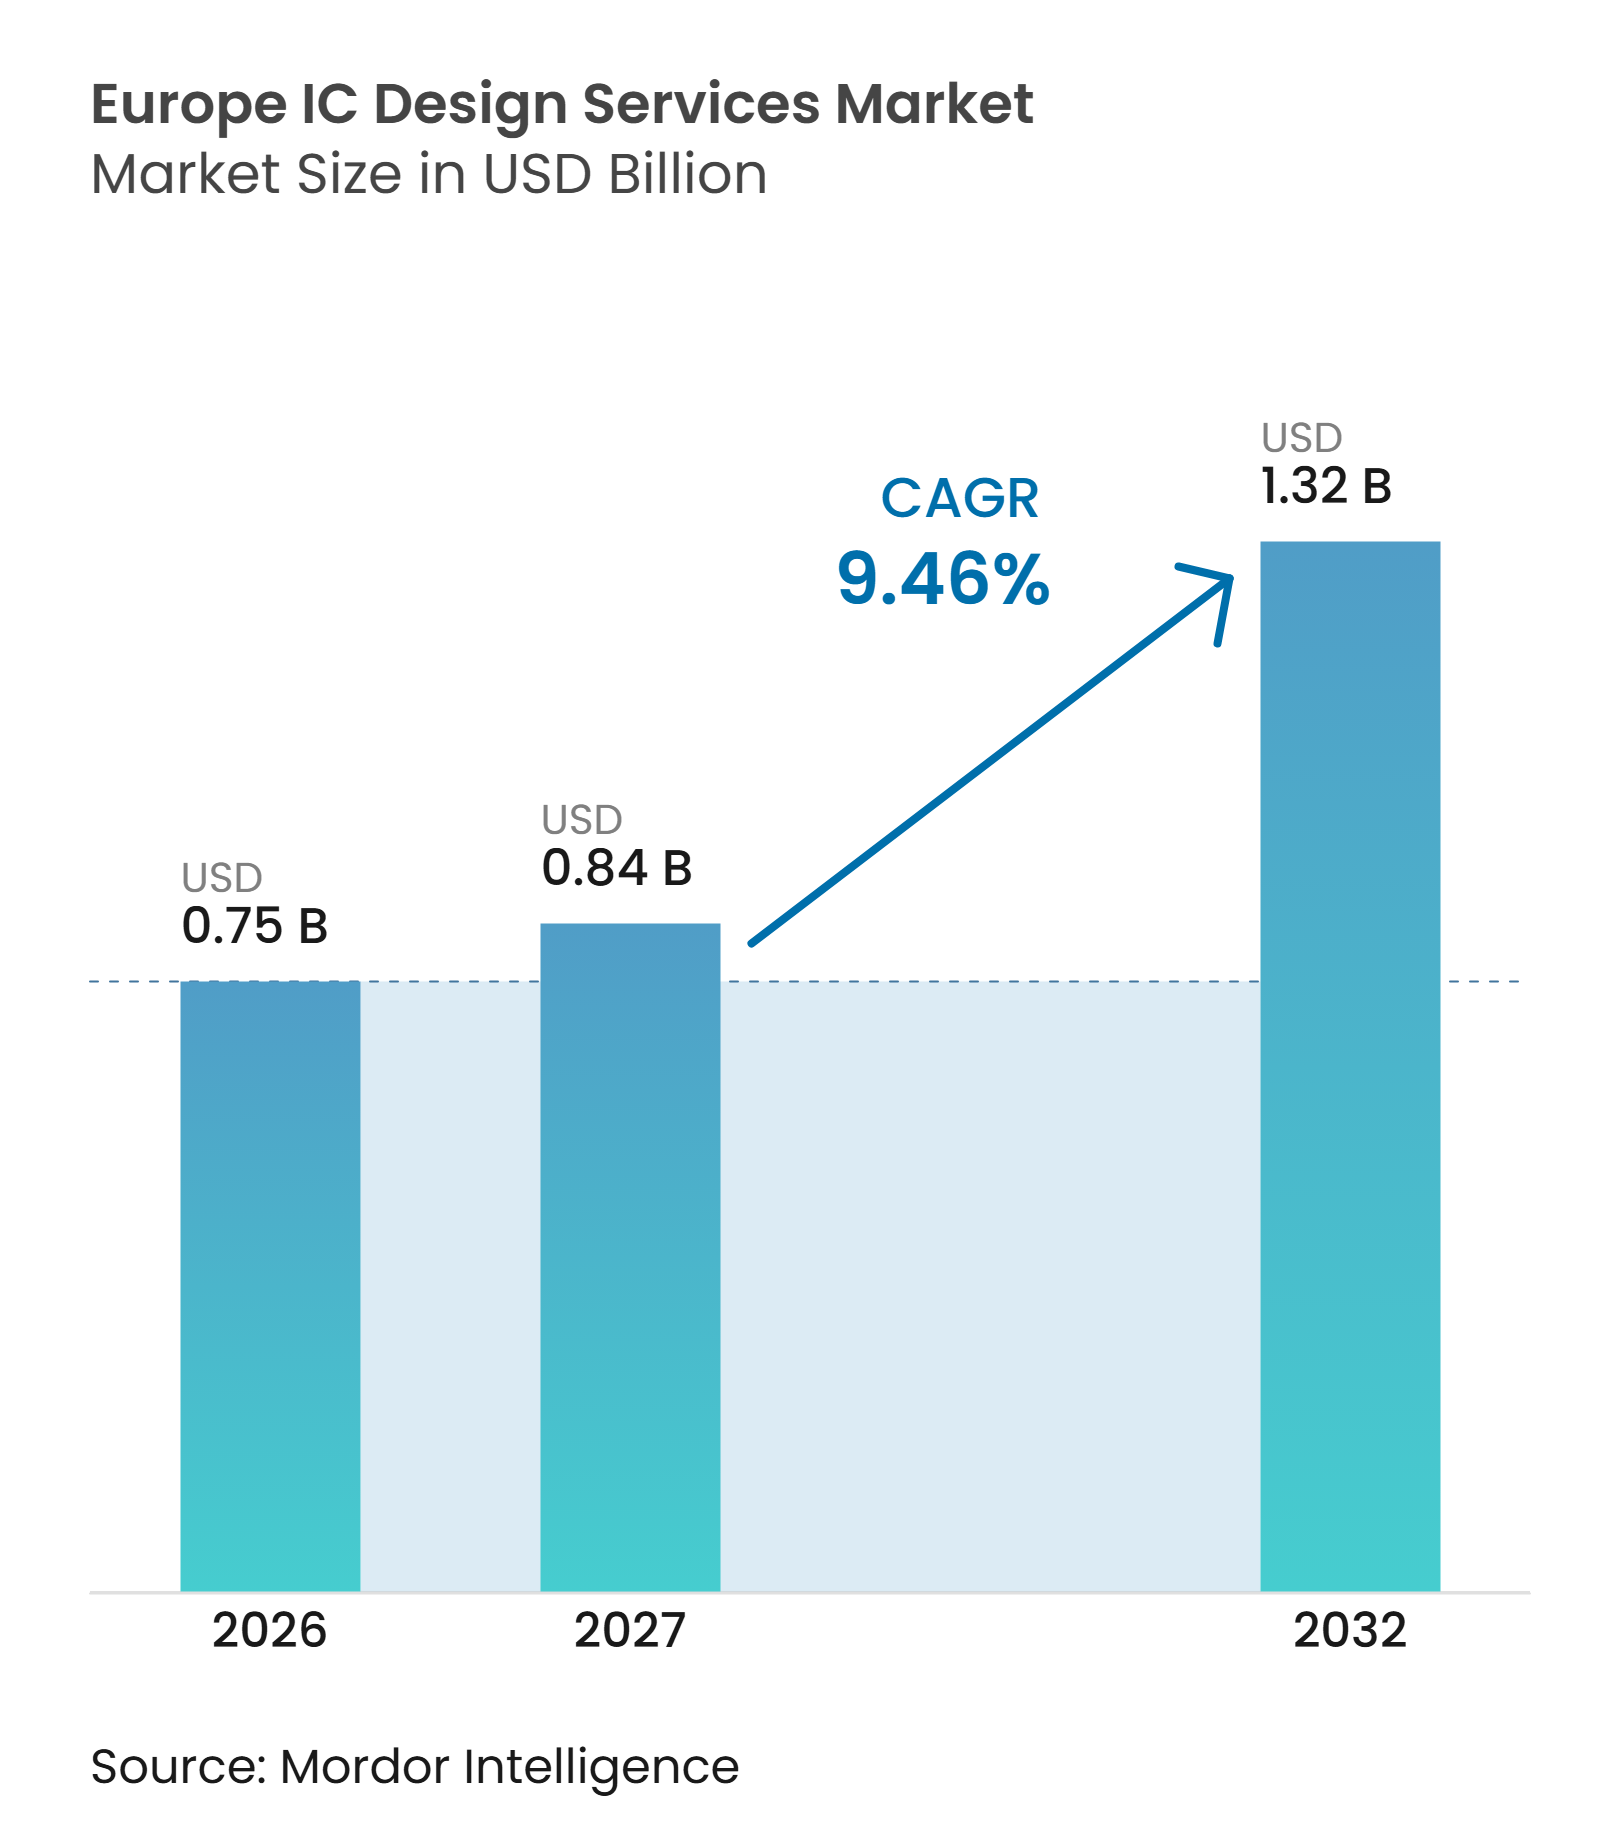
| Tamanho do mercado no ano base (2026) | 0.75 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.84 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Design de CI da Europa por Mordor Intelligence
O tamanho do mercado de serviços de design de CI da Europa foi avaliado em 0,75 bilhões de USD em 2026 e estima-se que se expanda de 0,84 bilhões de USD em 2027 para atingir 1,32 bilhões de USD até 2032, a um CAGR de 9,46% durante o período de previsão (2027-2032). Os programas públicos de semicondutores estão ampliando a demanda além da capacidade de fabricação em direção ao trabalho de arquitetura de chips, verificação e implementação. A eletrônica automotiva continua sendo uma fonte confiável de projetos, pois os programas de veículos exigem longos ciclos de qualificação e expertise especializada em segurança. A demanda de IA e computação de alto desempenho também está deslocando o trabalho em direção à implementação em nós avançados e ao design com consciência de empacotamento. Provedores capazes de suportar fluxos de design seguro em conformidade com as regras europeias de dados podem ter uma posição mais forte junto a clientes de defesa, médicos e de infraestrutura regulamentada. O mercado de serviços de design de CI da Europa também enfrenta uma restrição de capacidade, pois arquitetos de sistemas experientes, engenheiros analógicos e especialistas em verificação continuam escassos.
Principais Conclusões do Relatório
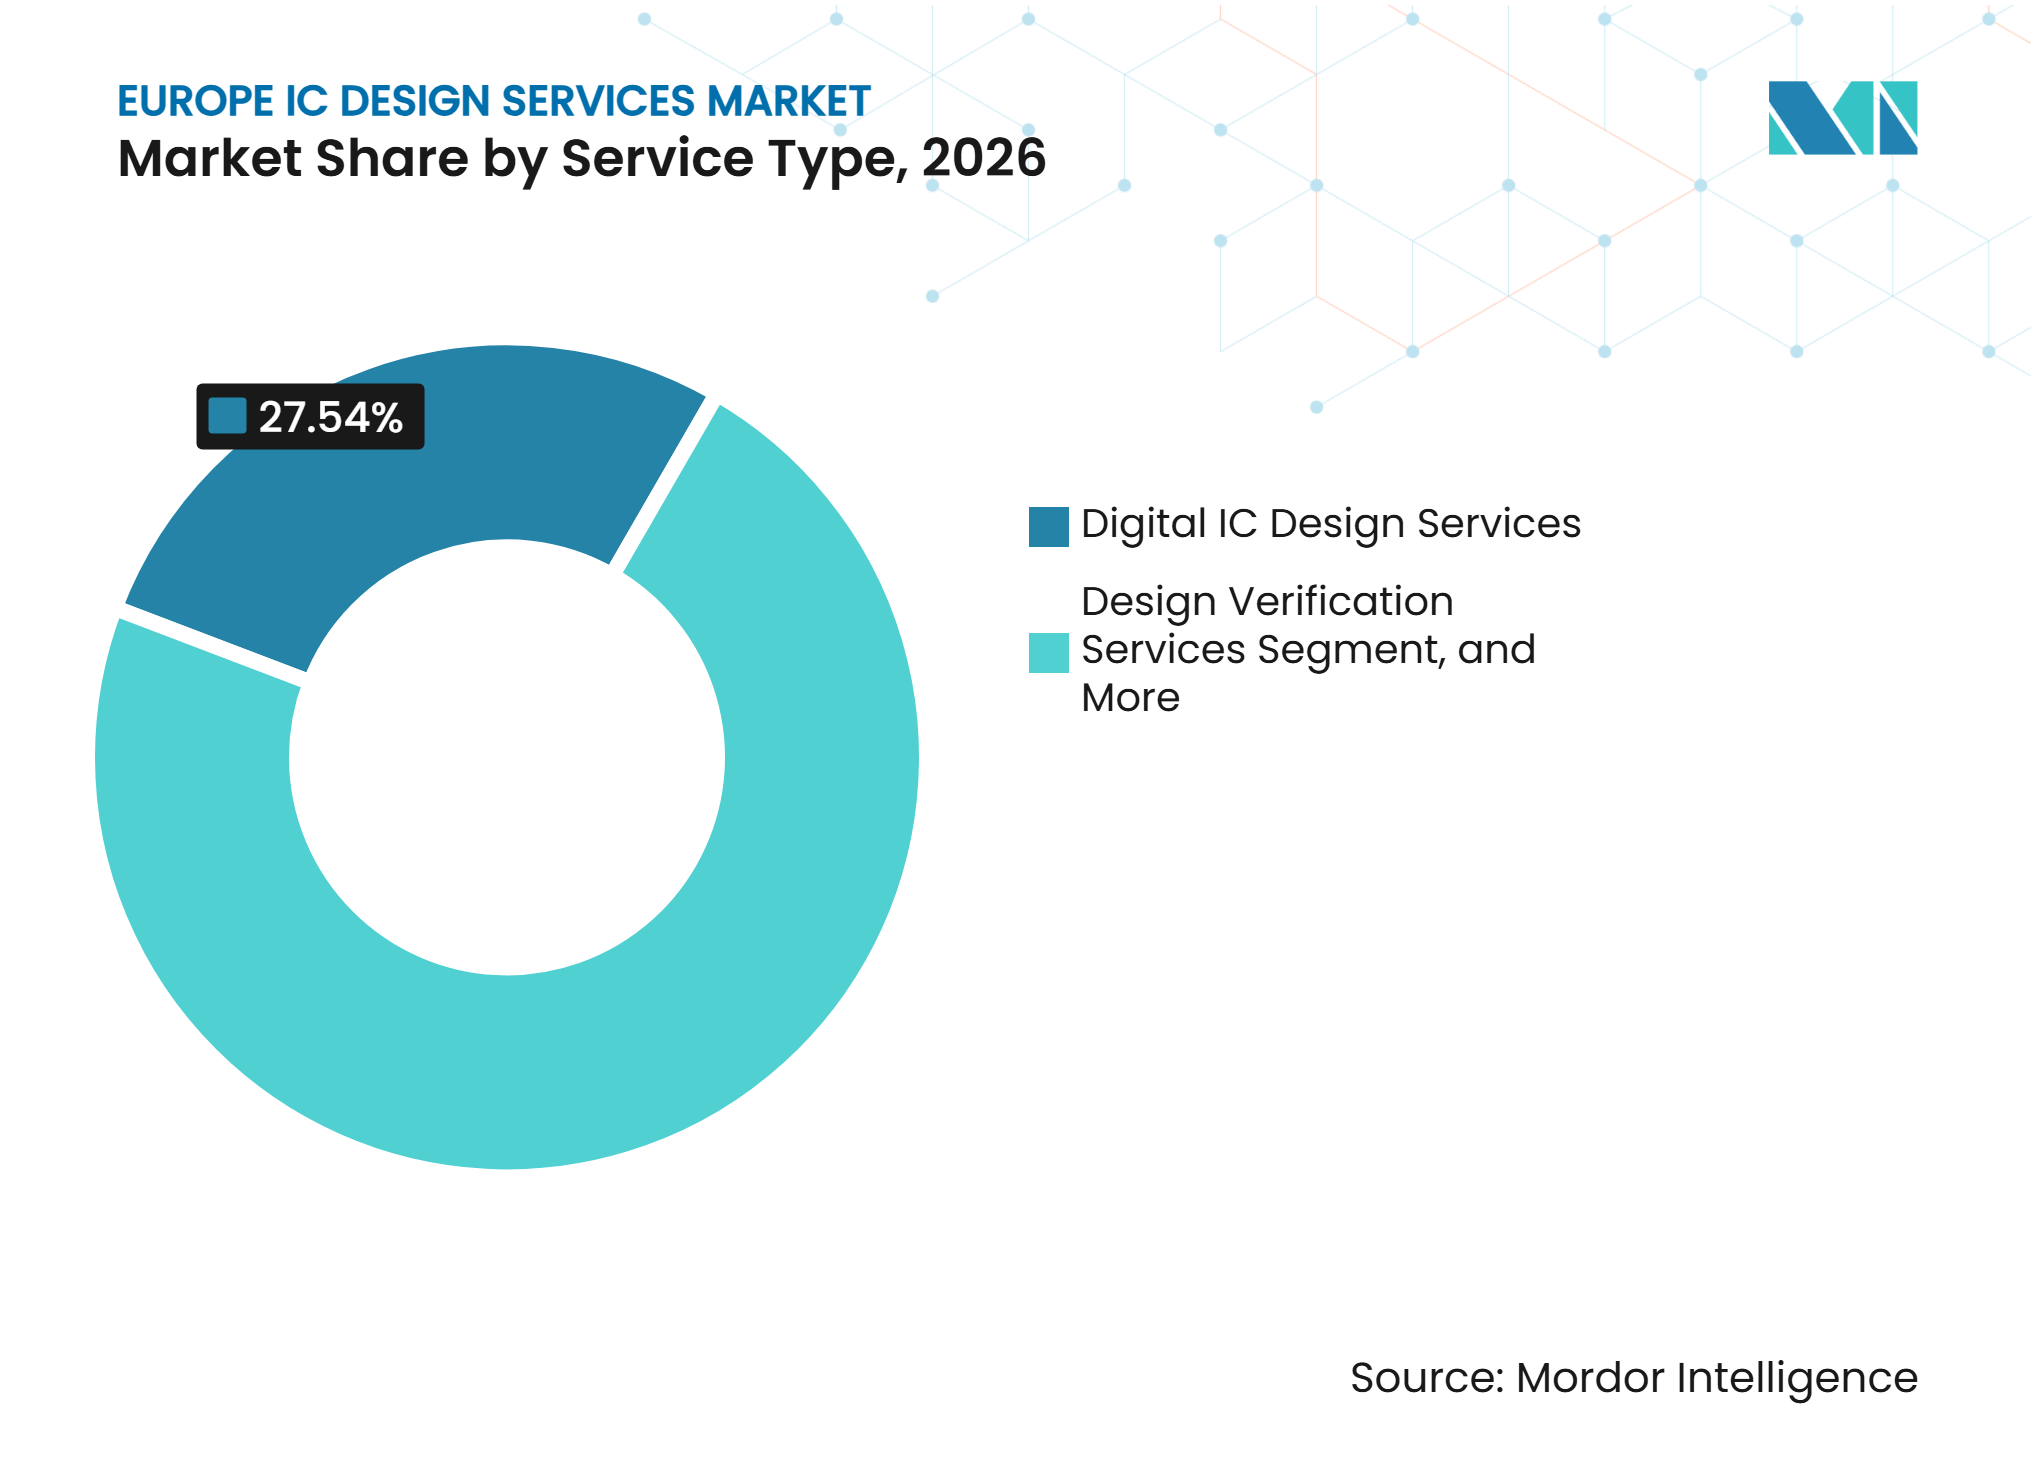
- Por tipo de serviço, os Serviços de Design de CI Digital detinham 27,54% da participação do mercado de serviços de design de CI da Europa em 2026, enquanto os Serviços de Verificação de Design devem se expandir a um CAGR de 10,83% até 2032.
- Por aplicação do usuário final, o Automotivo representou 31,21% do tamanho do mercado de serviços de design de CI da Europa em 2026, enquanto IA, HPC e Centros de Dados devem registrar um CAGR de 10,79% até 2032.
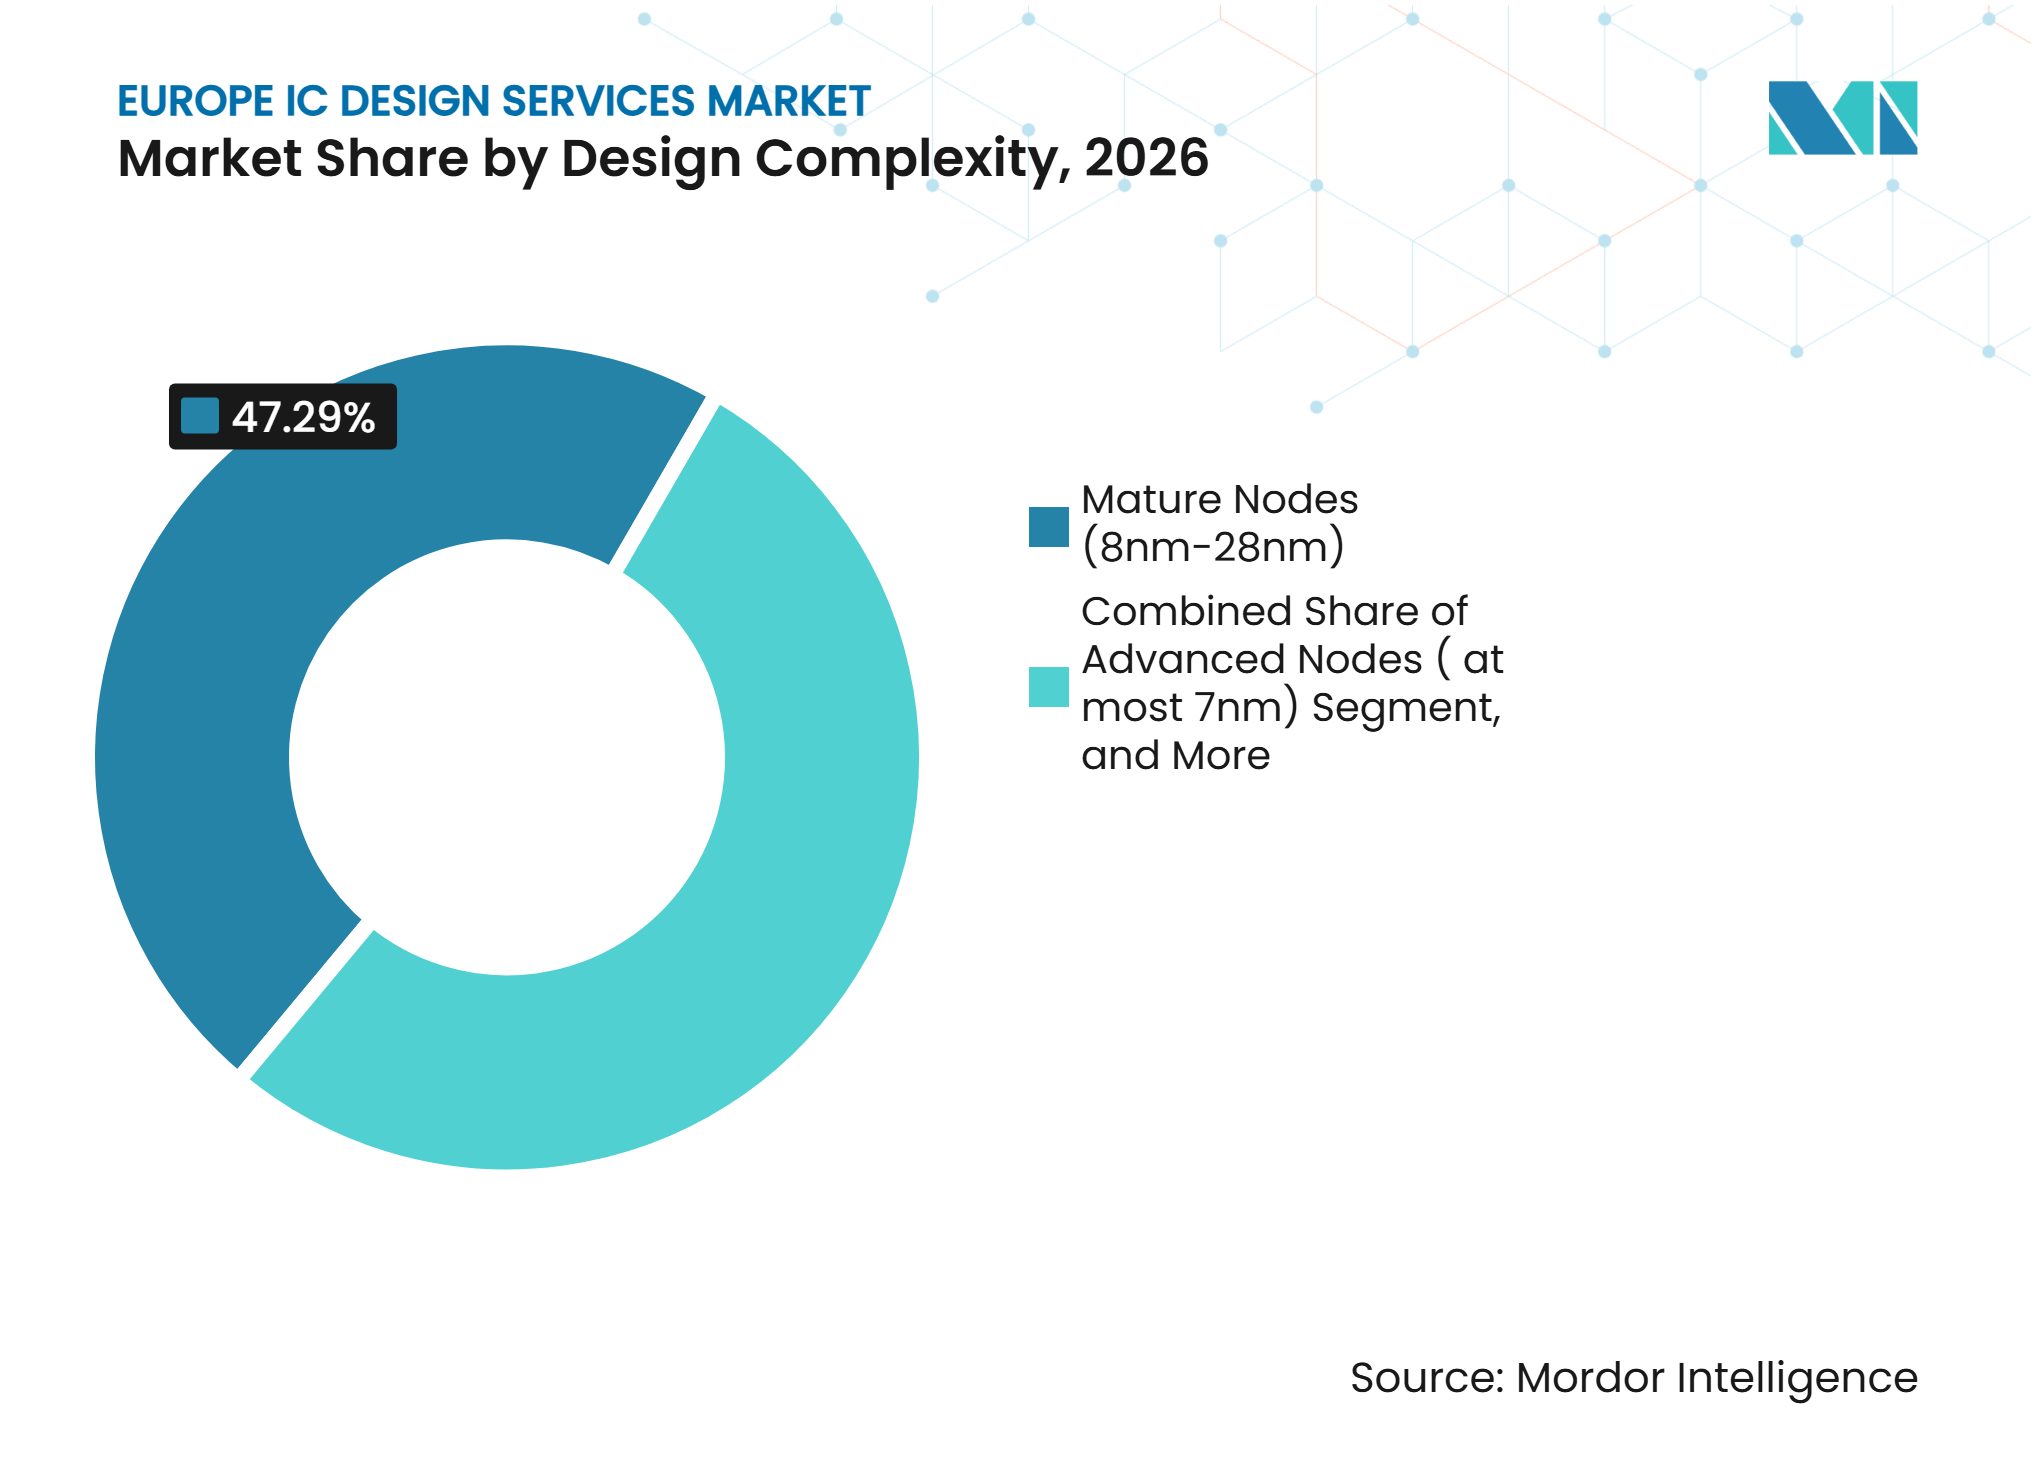
- Por complexidade de design, os Nós Maduros (8nm-28nm) detinham uma participação de 47,29% em 2026, enquanto os Nós Avançados (≤7nm) devem se expandir a um CAGR de 10,04% até 2032.
- Por geografia, a Alemanha detinha uma participação de 31,97% em 2026, enquanto o Reino Unido deve registrar um CAGR de 10,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lei Europeia de Chips e Programas Nacionais de Investimento em Semicondutores | +3.5% | Em toda a UE, Alemanha, França e Itália lideram a absorção de investimentos | Longo prazo (≥ 4 anos) |
| Adoção de VE, ADAS e Eletrificação de Veículos | +2.3% | Alemanha, França, Itália e Reino Unido, alinhados com as bases de fornecedores OEM e Tier-1 | Médio prazo (2-4 anos) |
| Adoção de IA, HPC e Computação de Borda | +1.4% | Reino Unido, França e Países Baixos, com transbordamento para a Alemanha e países nórdicos | Médio prazo (2-4 anos) |
| Sólido Ecossistema de Semicondutores Automotivos | +0.8% | Alemanha e França, com ganhos iniciais na Itália e na Europa Oriental | Longo prazo (≥ 4 anos) |
| Expertise Europeia em Semicondutores de Potência, RF, Sensores e Tecnologias de Sinal Misto | +0.5% | Alemanha, Países Baixos e Itália | Longo prazo (≥ 4 anos) |
| Colaboração na Indústria de Semicondutores e Pesquisa | +0.2% | Em toda a UE, com Bélgica, França, Alemanha e Países Baixos como nós primários | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lei Europeia de Chips e Programas Nacionais de Investimento em Semicondutores
A Lei Europeia de Chips está ampliando o apoio de projetos de fabricação para a cadeia de valor de design mais ampla. A lei catalisou 69 bilhões de EUR (74,5 bilhões de USD) em investimentos públicos e privados até outubro de 2025. A proposta de Lei de Chips 2.0 identifica o design avançado de chips e o acesso a plataformas de design como prioridades estratégicas, juntamente com o investimento em fabricação. A Alemanha adotou sua Estratégia de Microeletrônica em outubro de 2025 e identificou uma capacidade mais forte de design de chips como sua área de ação de maior prioridade.[1] Em julho de 2026, a Alemanha pré-notificou 14 projetos no âmbito do IPCEI AST com até 3,8 bilhões de EUR (4,1 bilhões de USD) em apoio federal para chips de IA, chiplets, circuitos integrados fotônicos e sensores. A Plataforma de Design de Chips da UE, coordenada pela imec, oferece a startups e pequenas empresas acesso a ferramentas EDA, bibliotecas de IP e rotas de fabricação, o que pode aumentar a demanda por trabalho de design externo especializado.
Adoção de VE, ADAS e Eletrificação de Veículos
A eletrificação de veículos está aumentando o número e a complexidade das funções de semicondutores projetadas para cada plataforma. O controle do trem de força, o gerenciamento de bateria, a rede interna do veículo e a fusão de sensores ADAS exigem silício personalizado e validação rigorosa. A EnSilica opera em conformidade com os requisitos de segurança funcional ISO 26262 e garantiu 6 novos acordos de desenvolvimento e fornecimento de ASIC no exercício fiscal de 2025. Os designs ADAS baseados em chiplets podem exigir tarefas separadas de lógica, interconexão, empacotamento e verificação entre chips. A CISSOID e o Grupo EDAG formaram uma parceria em maio de 2025 para desenvolver inversores de tração de carboneto de silício para mobilidade elétrica. Os clientes automotivos também favorecem fornecedores que concluíram a qualificação AEC-Q, o que pode apoiar relacionamentos de serviço mais longos no mercado de serviços de design de CI da Europa.
Adoção de IA, HPC e Computação de Borda
IA, HPC e Centros de Dados devem se expandir a um CAGR de 10,79% até 2032 no mercado de serviços de design de CI da Europa. Os programas europeus estão migrando da atividade de pesquisa para chips que exigem implementação e verificação prontas para produção. O projeto EUPILOT, financiado pela UE, concluiu marcos de tape-out para seus processadores VEC e MLS, desenvolvidos para uso em HPC e IA. A ETH Zurique e a Universidade Técnica de Munique receberam chips de IA em 7nm concluídos no início de 2026, apoiando a base local de designers treinados em fluxos avançados. A GUC apoiou o tape-out do Jotunn8 da VSORA em 2025 usando um processo de 5nm e empacotamento 2,5D com interfaces HBM3E. Esse modelo permite que startups europeias mantenham a responsabilidade pela arquitetura do sistema enquanto casas de serviços especializadas concluem a implementação física.
Sólido Ecossistema de Semicondutores Automotivos
O cluster de eletrônica automotiva da Alemanha fornece uma base relativamente estável de trabalho de projetos para provedores de serviços de design. Mais de 150 casas de design fabless ativas e equipes cativas operam dentro da rede de eletrônica automotiva do país, de acordo com a pesquisa fornecida. O Centro de Competência em Chips da Alemanha conecta equipes de design locais com linhas piloto europeias para empacotamento avançado, circuitos integrados fotônicos e infraestrutura FD-SOI. A GlobalFoundries anunciou 1,1 bilhão de EUR (1,19 bilhão de USD) para sua expansão em Dresden, que deve superar 1 milhão de wafers anualmente até 2028. O acesso mais próximo à fabricação pode encurtar os ciclos de iteração entre equipes de design e parceiros de fabricação. Os programas de silício automotivo normalmente abrangem de 7 a 10 anos desde o engajamento inicial até o fim de vida da produção, criando um perfil de demanda mais previsível do que os curtos ciclos de consumo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de Provedores Não Europeus de EDA e IP de Semicondutores | -1.5% | Em toda a UE, com Alemanha e Reino Unido mais expostos em programas de nós avançados | Longo prazo (≥ 4 anos) |
| Escassez de Engenheiros Especializados em Design de Semicondutores | -1.0% | Em toda a UE, com França, Itália e Alemanha mais afetadas pelas lacunas em analógico e arquitetura de sistemas | Médio prazo (2-4 anos) |
| Escala Limitada das Empresas Europeias de Semicondutores Fabless | -0.8% | Em toda a UE | Longo prazo (≥ 4 anos) |
| Políticas Fragmentadas, Financiamento de Crescimento Limitado e Altos Custos de P&D | -0.5% | Em toda a UE, especialmente programas de PME transfronteiriços | Curto prazo (≤ 2 anos) e médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Provedores Não Europeus de EDA e IP de Semicondutores
A maior parte da atividade avançada de design de CI na Europa depende de ferramentas EDA de fornecedores com sede nos Estados Unidos. A VDE identificou essa dependência como uma vulnerabilidade estratégica e apelou por ação europeia, incluindo investimento em fluxos de design de código aberto. Os riscos incluem custos de licença denominados em USD, possíveis interrupções no controle de exportações e restrições associadas a blocos de IP de terceiros. A Plataforma de Design de Chips da UE está organizando o acesso para seus participantes, mas os fluxos de design de produção ainda dependem fortemente da Synopsys, Cadence e Siemens EDA. A plataforma EDA soberana da Cadence em Munique atende aos requisitos de residência de dados por meio das certificações ISO 27001, ISO 27017 e SOC 2 Tipo II. Ela não remove a dependência subjacente de software externo e fornecedores de IP de semicondutores.
Escassez de Engenheiros Especializados em Design de Semicondutores
A escassez de engenheiros especializados limita a rapidez com que os provedores podem adicionar capacidade para programas de tape-out simultâneos. A Estratégia de Competências ECSA 2025 identifica arquitetos de sistemas e especialistas em analógico como algumas das posições mais difíceis de preencher na microeletrônica europeia. A estratégia prevê mais de 155.900 vagas no setor europeu de semicondutores até 2030. Ela também afirma que 30% da força de trabalho atual deve se aposentar entre 2024 e 2030. A SEMI projeta uma escassez europeia de mais de 100.000 engenheiros até 2030, com funções de design e verificação fortemente representadas. A lacuna projetada de 10.400 trabalhadores no Reino Unido até 2030 mostra que o investimento público pode aumentar a demanda por projetos mais rapidamente do que o pipeline de talentos consegue responder.[2]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Volume Digital Lidera Enquanto a Verificação Impulsiona o Crescimento FuturoOs Serviços de Design de CI Digital representaram 27,54% da participação do mercado de serviços de design de CI da Europa em 2026. Sua escala reflete o alto volume de programas ASIC para redes automotivas, controle de motores industriais e funções de conectividade. Esses programas exigem design RTL, síntese e implementação digital. Os Serviços de Verificação de Design devem se expandir a um CAGR de 10,83% de 2027 a 2032. Chips automotivos e de IA mais complexos exigem uma parcela maior do tempo de engenharia para verificação. O custo mais elevado de re-spins de silício torna o suporte especializado em verificação mais atraente do que manter uma grande equipe interna para projetos intermitentes.
Ferramentas de geração de asserções assistidas por IA e de fechamento de cobertura podem encurtar tarefas de verificação selecionadas. Elas não eliminam a necessidade de engenheiros experientes para validar lógica de acelerador, controladores de coerência de cache e interfaces multi-chip. Os Serviços de Design de CI Analógico e os Serviços de Design de CI Analógico de Sinal Misto continuam importantes porque a Europa tem pontos fortes estabelecidos em semicondutores de potência, RF, sensores e designs industriais. Os Serviços de Design Físico e Layout estão mais estreitamente ligados à atividade de tape-out em 7nm e abaixo de 7nm. Os Serviços de Desenvolvimento de IP e Suporte ao Design também estão ganhando relevância à medida que as empresas buscam blocos proprietários reutilizáveis em vez de licenciar cada componente. A ICsense abriu uma sala limpa de classificação elétrica de wafers capaz de suportar o fornecimento de ASIC superior a 500 milhões de unidades anualmente, conectando a atividade de design de front-end com o suporte à produção.



Por Aplicação do Usuário Final:
Automotivo Ancora a Demanda Enquanto a IA Acelera os GanhosO Automotivo representou 31,21% do mercado de serviços de design de CI da Europa em 2026. O silício para trem de força de VE, fusão de sensores ADAS, ASICs de rede interna de veículos e componentes de segurança sustentam a demanda ao longo de longos ciclos de desenvolvimento de veículos. IA, HPC e Centros de Dados devem registrar um CAGR de 10,79% até 2032. Startups europeias e programas de computação soberana precisam de dispositivos aceleradores e de inferência personalizados. O programa Jotunn8 em 5nm ilustra o papel dos parceiros de design especializados na conversão de uma arquitetura local em um chip de nó avançado. A eletrônica de consumo tem um papel regional menor, embora dispositivos médicos vestíveis e nós de Internet das Coisas industrial possam criar demanda focada por silício personalizado compacto e de baixo consumo de energia.
Aplicações industriais, de defesa e aeroespacial, médicas e de saúde, e de telecomunicações e redes diversificam a base de clientes. Os clientes industriais usam chips personalizados para controle de movimento, integração de sensores e computação de borda em fábricas, onde o consumo de energia e a latência são importantes. A ICsense cita seu fluxo de design médico ISO 13485 como um contribuinte para a demanda por ASICs médicos analógicos e de sinal misto especializados. As aplicações de defesa e aeroespacial estão renovando o interesse em designs resistentes à radiação. O programa PUMA, financiado pela UE, está desenvolvendo CIs resistentes à radiação em FinFET de 7nm para microeletrônica europeia de grau espacial. Essas aplicações têm requisitos de qualificação exigentes, o que pode favorecer fornecedores com conhecimento comprovado no setor.
Por Complexidade de Design:
Nós Maduros Mantêm Volume Estrutural Enquanto os Nós Avançados EscalamOs Nós Maduros (8nm-28nm) lideraram com 47,29% da participação do mercado de serviços de design de CI da Europa em 2026. A Europa tem uma base instalada profunda em gerenciamento de energia, RF, sinal misto e silício de grau automotivo que utiliza essas janelas de processo. Bibliotecas de IP específicas para clientes e longos históricos de qualificação tornam o segmento difícil de replicar para novos provedores. Os Nós Avançados (≤7nm) devem registrar um CAGR de 10,04% de 2027 a 2032. Startups de chips de IA estão acessando processos de ponta para aceleradores de inferência e dispositivos de computação de alto desempenho. Os programas de pesquisa europeus também estão expandindo a familiaridade com fluxos de trabalho de nós avançados.
Os chips de IA em 7nm concluídos pela ETH Zurique e pela Universidade Técnica de Munique mostram o desenvolvimento de capacidade de design avançado em equipes acadêmicas europeias. A NanoIC lançou um kit de design de processo de pathfinding lógico A14 e um PDK de eDRAM em fevereiro de 2026, fornecendo às equipes um ambiente de design inicial para nós além de 2nm. Os Nós Legados (>28nm) continuam úteis em aplicações industriais sensíveis ao custo, sensores automotivos e aplicações médicas. As taxas médias de engenharia não recorrente para designs em 7nm e abaixo variam de 15 milhões de EUR a 50 milhões de EUR (16,2 milhões de USD a 54 milhões de USD) por tape-out. Esse custo está incentivando arquiteturas de chiplets e o acesso a wafers de múltiplos projetos para reduzir a exposição dos clientes.

Análise Geográfica
Alemanha
A Alemanha detinha 31,97% da participação do mercado de serviços de design de CI da Europa em 2026. Sua posição se baseia em uma base integrada de atividade de semicondutores automotivos, industriais e embarcados. A Estratégia Nacional de Microeletrônica tornou a expansão da capacidade de design de chips sua principal área de ação em outubro de 2025. Em março de 2026, a Alemanha selecionou 38 projetos IPCEI AST em 12 estados federais em áreas incluindo circuitos integrados fotônicos, chips de IA, eletrônica de potência e sensores. O G3C melhora o acesso à infraestrutura de linha piloto para casas de design de médio porte. A expansão planejada da GlobalFoundries em Dresden deve melhorar os vínculos locais entre parceiros de design e fabricação até 2028. A influência regulatória da Alemanha vem por meio das regras do Chips JU que moldam o acesso a linhas piloto financiadas e plataformas de design.
Reino Unido
O Reino Unido deve registrar um CAGR de 10,39% de 2027 a 2032, a taxa mais rápida por país no mercado de serviços de design de CI da Europa. O Plano de Hardware de IA do Reino Unido comprometeu mais de 1,1 bilhão de GBP (1,39 bilhão de USD) em apoio público e privado para design de chips e hardware de IA. Isso inclui 400 milhões de GBP (504 milhões de USD) para aquisição de chips avançados e 12 milhões de GBP (15,1 milhões de USD) para um Centro de Treinamento Doutoral em Design de Chips. O estudo setorial de 2026 relatou um aumento de 16% na receita do setor para 1,73 bilhão de GBP (2,18 bilhões de USD). O país está concentrado em design e IP em vez de fabricação de alto volume. A operação da EnSilica em Cambridge foca em design mmWave e RF, demonstrando como a atividade em espaço, comunicações e semicondutores compostos pode impulsionar a demanda por serviços especializados. A escassez projetada de competências torna o uso eficaz da capacidade de engenharia externa importante para empresas de hardware.
França, Itália e o Restante da Europa
França e Itália estão construindo fundações de design por meio de investimentos, acesso a linhas piloto e programas nacionais especializados. A Fondazione Chips-IT gerencia um programa nacional de centro de design de 225 milhões de EUR (243 milhões de USD) em Pavia, que visa treinar 100 especialistas em design de CI até o final de 2026. A linha piloto FAMES da França tem 830 milhões de EUR (896 milhões de USD) em apoio público para capacidades de FD-SOI, memória não volátil embarcada e integração 3D. Essas instalações podem reduzir a dependência do acesso a fundições asiáticas para programas de design selecionados. Os Países Baixos se beneficiam do trabalho de plataforma da imec e do ecossistema tecnológico mais amplo da ASML. A Bélgica e a Espanha também estão ampliando a base de talentos regional. A Aion Silicon expandiu seu Centro de Design de Barcelona em novembro de 2025 para cobrir arquitetura, design RTL, verificação, implementação física e integração de software. Locais na Europa Central, incluindo Hungria e Romênia, estão cada vez mais hospedando equipes de design multinacionais.
Cenário Competitivo
Concentração do Mercado
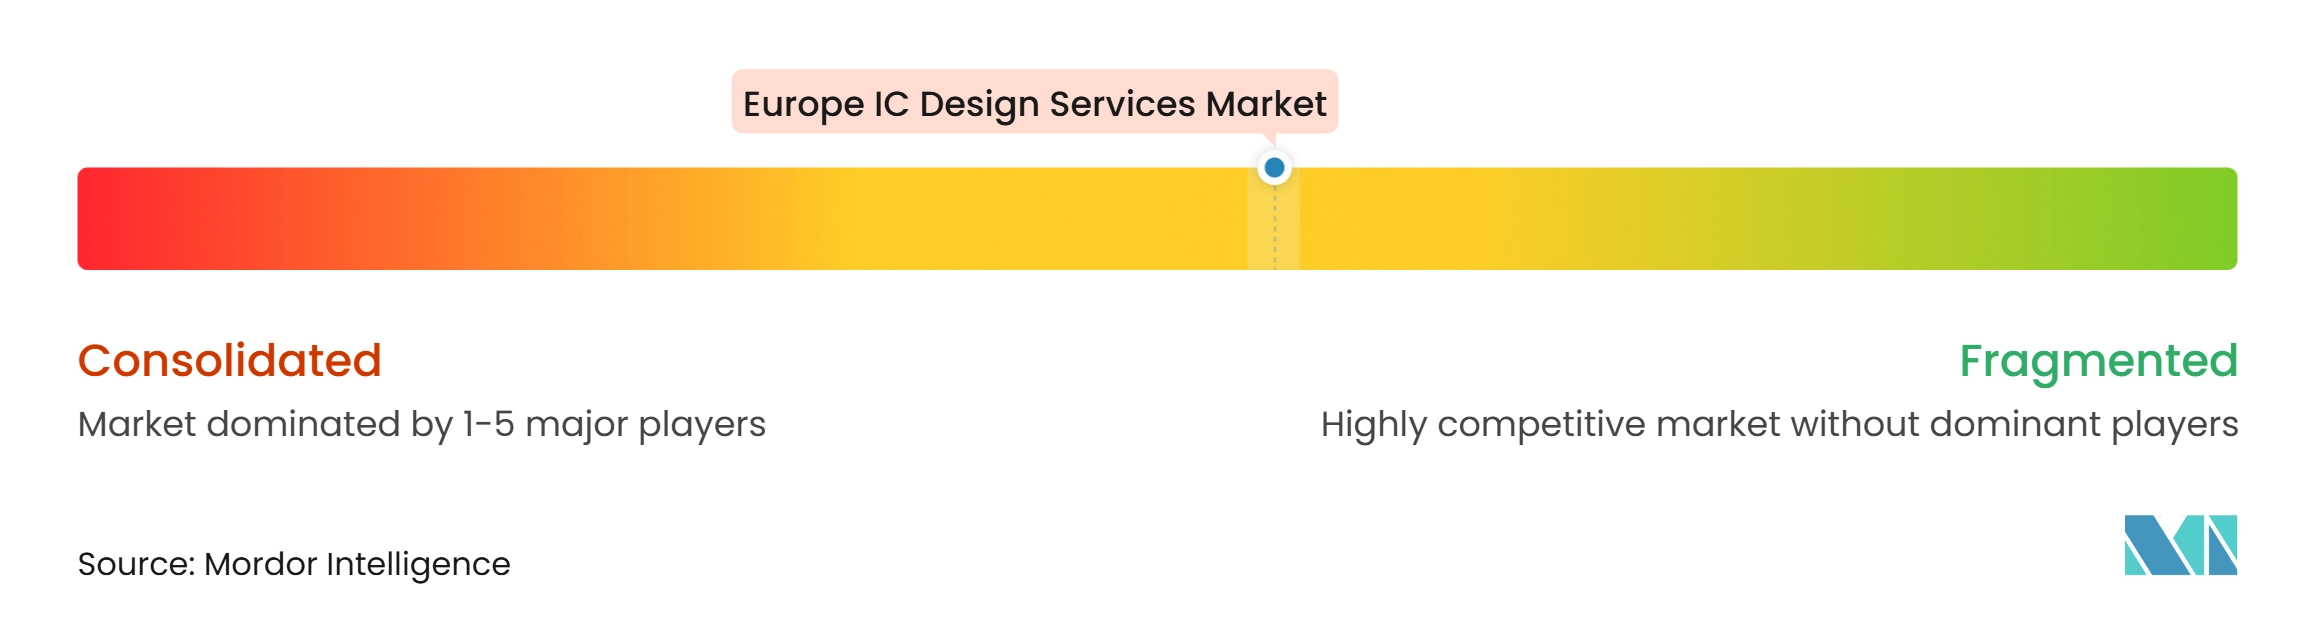
O mercado de serviços de design de CI da Europa tem uma estrutura competitiva moderadamente fragmentada. A EnSilica, a ICsense e a Racyics competem por meio de expertise em design analógico, de sinal misto e de grau automotivo. A Alchip Technologies e a GUC atendem clientes europeus com capacidades turnkey de nós avançados. A Alchip ingressou no Arm Total Design em outubro de 2025, obtendo acesso a subsistemas de computação Arm Neoverse pré-validados para programas ASIC em 3nm e 2nm. Esse movimento apoia clientes que precisam de uma arquitetura validada e implementação detalhada de um único provedor.
O empacotamento avançado e a integração em nível de sistema estão se tornando bases importantes de competição. O trabalho da GUC no Jotunn8 da VSORA incluiu integração 2,5D e interfaces HBM3E, em vez de apenas execução convencional de layout. A EnSilica fez parceria com a Codasip para integrar aceleração criptográfica CHERI e pós-quântica em ASICs automotivos e de defesa. Essas capacidades podem ser importantes para clientes que enfrentam requisitos de segurança de hardware. A ICsense relatou crescimento de receita de 30% e crescimento de lucro superior a 50% em setembro de 2026, vinculado à demanda por fornecimento independente de CI personalizado. Seu desempenho sugere que provedores especializados podem se beneficiar de clientes que buscam suporte neutro em relação à fundição.
A soberania de dados é uma consideração competitiva adicional para clientes regulamentados. A plataforma de Munique da Cadence permite que os dados de design de semicondutores permaneçam dentro da jurisdição europeia e possui certificações ISO 27001, ISO 27017 e SOC 2 Tipo II.Cadence Design Systems, "A Cadence Apresenta a Primeira Plataforma Soberana de IA da Europa para Design de Semicondutores, Sistemas e Fábricas de IA em Colaboração com a NVIDIA," Cadence Design Systems,>[3] Isso pode ser relevante para clientes de defesa, médicos e de hiperescala que gerenciam fatores de conformidade com o GDPR e a Lei de IA da UE. Oportunidades permanecem em automação de verificação nativa de IA, chips de IA de borda industrial e semicondutores de potência de carboneto de silício e nitreto de gálio. Provedores que combinam presença local, prontidão para nós avançados e suporte à residência de dados podem atender a vários requisitos de clientes ao mesmo tempo.
Líderes do Setor de Serviços de Design de CI da Europa
-
Capgemini Engineering
-
HCL Technologies Limited
-
L&T Technology Services (LTTS)
-
Aion Silicon
-
EnSilica plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Design de CI da Europa Empresas cobertas neste relatório
- Sondrel Ltd.
- EnSilica plc
- Racyics GmbH
- ICsense
- Global Unichip Corp. (GUC)
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics
- SEMIFIVE Inc.
- CoAsia SEMI
- eInfochips
- HCLTech
- L&T Technology Services (LTTS)
- MosChip Technologies
- Tessolve
Desenvolvimentos industriais recentes em Mercado de Serviços de Design de CI da Europa
- Outubro de 2026: A Comissão Europeia aprovou 319 milhões de EUR (351 milhões de USD) em auxílio estatal austríaco para a Infineon Technologies cofinanciar uma atualização de 1,1 bilhão de EUR (1,21 bilhão de USD) de sua instalação em Villach, estabelecendo a primeira linha de fabricação de alto volume do mundo para semicondutores de potência de nitreto de gálio de próxima geração em wafers de 300mm. O investimento cria um novo cluster de demanda por design de CI de GaN de nó avançado na Áustria e sinaliza um investimento europeu sustentado em serviços de design de semicondutores de potência vinculados à eletrificação de VE e industrial.
- Outubro de 2026: A Cadence Design Systems lançou o primeiro centro de dados soberano de IA da Europa em Munique para design de semicondutores, sistemas e fábricas de IA, integrando sistemas com tecnologia NVIDIA Blackwell em um ambiente de nuvem certificado ISO 27001, ISO 27017 e SOC 2 Tipo II. A plataforma posiciona a Cadence como o primeiro fornecedor de EDA a permitir fluxos completos de design de chips dentro da jurisdição de dados europeia, respondendo diretamente aos requisitos de conformidade com o GDPR e a emergente Lei de IA da UE para clientes europeus de design de CI.
- Setembro de 2026: A ICsense, uma empresa do Grupo TDK, relatou seu ano financeiro mais forte em seus 22 anos de história, com receita crescendo 30% e lucro aumentando mais de 50%, impulsionado pela crescente demanda por fornecimento independente de CI personalizado nos mercados finais médico, automotivo e industrial, à medida que a consolidação de fundições torna a produção analógica e de sinal misto especializada mais difícil para os clientes navegarem de forma independente.
- Setembro de 2026: A EnSilica plc anunciou a abertura de um Centro de Excelência em Semicondutores para Espaço e Comunicações em Milão, seu terceiro local de engenharia europeu ao lado de Budapeste e Munique, com o objetivo de contratar 20 engenheiros especializados em modem, mmWave e DSP ao longo de 6 meses para apoiar programas ASIC de espaço e comunicações e desenvolvimentos proprietários de ASSP.
Escopo do Relatório do Mercado de Serviços de Design de CI da Europa
O Mercado de Serviços de Design de CI da Europa inclui a receita obtida por empresas que fornecem serviços terceirizados e especializados de design e engenharia de circuitos integrados (CI) para fabricantes de semicondutores, empresas de semicondutores fabless, fabricantes de dispositivos integrados (IDMs), fabricantes de equipamentos originais (OEMs) e outros desenvolvedores de tecnologia na região. O mercado abrange vários serviços, incluindo design de CI analógico, design de CI digital, design de CI analógico de sinal misto (AMS), design físico e layout, verificação de design, desenvolvimento de IP e outros serviços de suporte ao design relacionados.
O Relatório do Mercado de Serviços de Design de CI da Europa é Segmentado por Tipo de Serviço (Serviços de Design de CI Analógico, Serviços de Design de CI Digital, Serviços de Design de CI Analógico de Sinal Misto (AMS), Serviços de Design Físico e Layout, Serviços de Verificação de Design, Serviços de Desenvolvimento de IP e Suporte ao Design e Outros Tipos de Serviço), Aplicação do Usuário Final (Automotivo, IA, HPC e Centros de Dados, Eletrônica de Consumo, Industrial, Defesa e Aeroespacial, Médico e de Saúde, Telecomunicações e Redes e Outras Aplicações do Usuário Final), Complexidade de Design (Nós Avançados (≤7nm), Nós Maduros (8nm–28nm) e Nós Legados (Acima de 28nm)) e Geografia (Alemanha, Reino Unido, França, Itália e Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital |
| Serviços de Design de CI Analógico de Sinal Misto (AMS) |
| Serviços de Design Físico e Layout |
| Serviços de Verificação de Design |
| Serviços de Desenvolvimento de IP e Suporte ao Design |
| Outros Tipos de Serviço |
| Automotivo |
| IA, HPC e Centros de Dados |
| Eletrônica de Consumo |
| Industrial |
| Defesa e Aeroespacial |
| Médico e de Saúde |
| Telecomunicações e Redes |
| Outras Aplicações do Usuário Final |
| Nós Avançados (≤7nm) |
| Nós Maduros (8nm–28nm) |
| Nós Legados (Acima de 28nm) |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Restante da Europa |
| Por Tipo de Serviço | Serviços de Design de CI Analógico |
| Serviços de Design de CI Digital | |
| Serviços de Design de CI Analógico de Sinal Misto (AMS) | |
| Serviços de Design Físico e Layout | |
| Serviços de Verificação de Design | |
| Serviços de Desenvolvimento de IP e Suporte ao Design | |
| Outros Tipos de Serviço | |
| Por Aplicação do Usuário Final | Automotivo |
| IA, HPC e Centros de Dados | |
| Eletrônica de Consumo | |
| Industrial | |
| Defesa e Aeroespacial | |
| Médico e de Saúde | |
| Telecomunicações e Redes | |
| Outras Aplicações do Usuário Final | |
| Por Complexidade de Design | Nós Avançados (≤7nm) |
| Nós Maduros (8nm–28nm) | |
| Nós Legados (Acima de 28nm) | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de design de CI da Europa?
O mercado de serviços de design de CI da Europa é estimado em 0,84 bilhões de USD em 2027 e previsto para atingir 1,32 bilhões de USD até 2032 a um CAGR de 9,46%.
Qual tipo de serviço tem a maior participação nos serviços de design de CI da Europa?
Os Serviços de Design de CI Digital lideraram com uma participação de 27,54% em 2026. Os Serviços de Verificação de Design devem registrar o CAGR mais rápido de 10,83% até 2032.
Por que o automotivo lidera a demanda por serviços de design de CI na Europa?
O Automotivo detinha uma participação de 31,21% em 2026 porque trens de força de VE, ADAS, redes e componentes de segurança funcional exigem silício especializado e longos ciclos de qualificação.
O que está impulsionando a atividade de design de CI em nós avançados na Europa?
Aceleradores de IA, computação de alto desempenho e programas de pesquisa estão aumentando o trabalho em nós avançados. Os Nós Avançados (≤7nm) devem se expandir a um CAGR de 10,04% até 2032.
Qual país europeu tem previsão de expansão mais rápida para serviços de design de CI?
O Reino Unido deve registrar um CAGR de 10,39% até 2032, apoiado pelo Plano de Hardware de IA do Reino Unido e por uma base de semicondutores focada em design e IP.
Quais são as principais restrições para os provedores europeus de serviços de design de CI?
A dependência de fornecedores não europeus de EDA e IP e a escassez de engenheiros especializados em semicondutores são as principais restrições à capacidade e à entrega de projetos.