
ヨーロッパICデザインサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
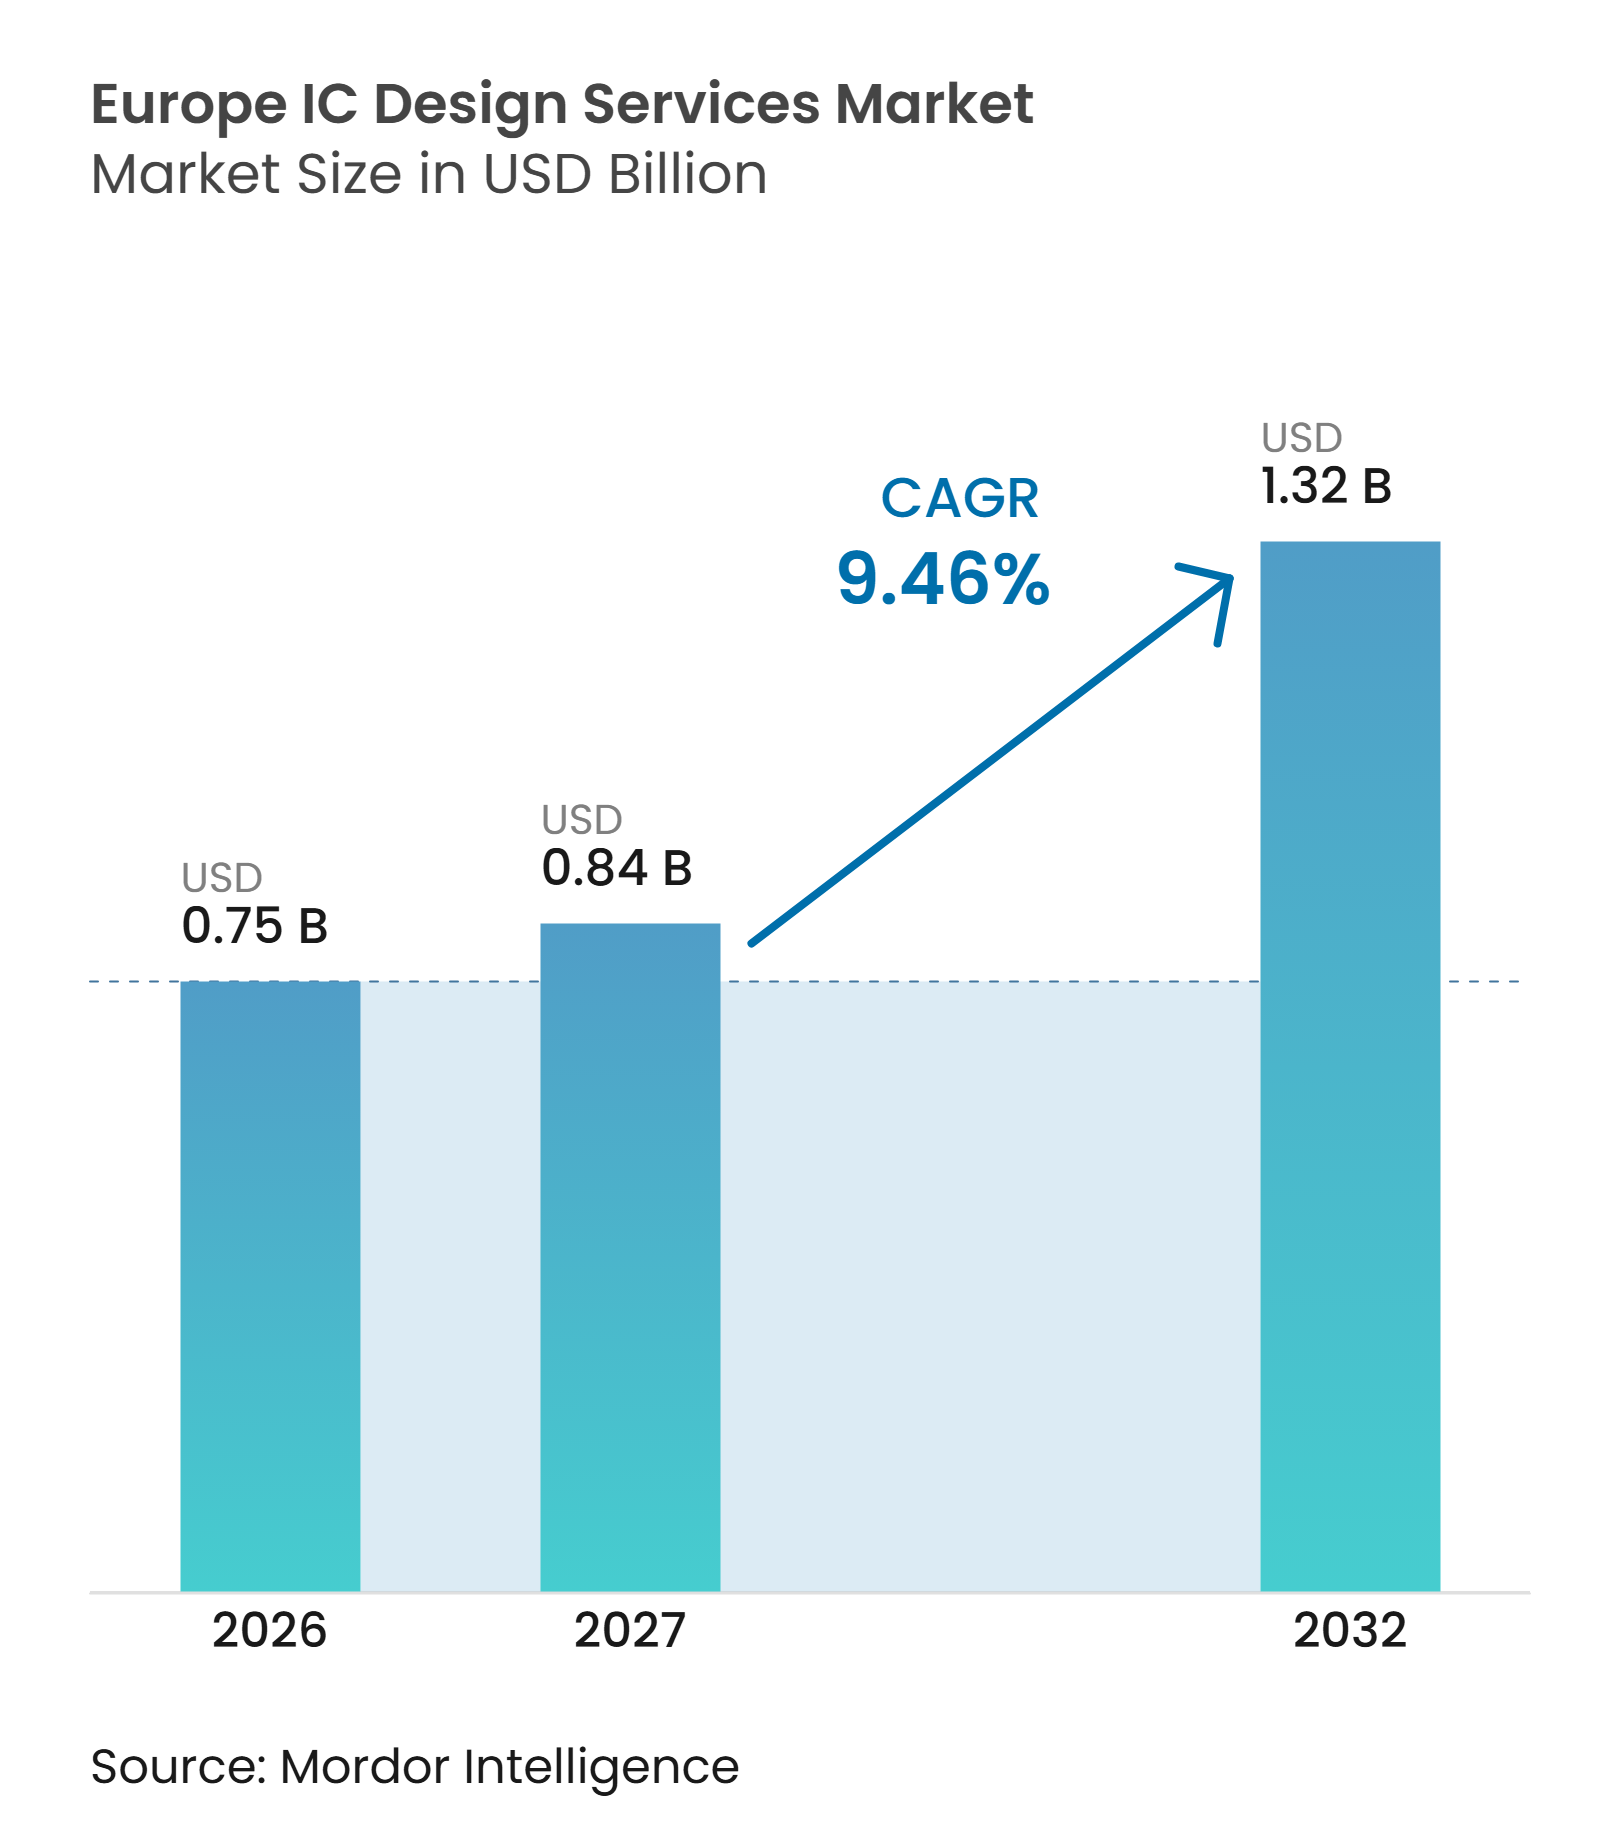
| 基準年の市場規模 (2026) | 0.75 十億米ドル |
| 市場規模 (2027) | 0.84 十億米ドル |
| 市場規模 (2032) | 1.32 十億米ドル |
| 成長率 (2027 - 2032) | 9.46 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヨーロッパICデザインサービス市場分析
ヨーロッパICデザインサービス市場規模は2026年に0.75 ビリオン 米ドルと評価され、2027年の0.84 ビリオン 米ドルから2032年には1.32 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.46%です。公共半導体プログラムは、製造能力を超えてチップアーキテクチャ、検証、および実装作業への需要を拡大しています。自動車エレクトロニクスは、車両プログラムが長期的な認定サイクルと専門的な安全性の専門知識を必要とするため、プロジェクトの安定した供給源であり続けています。AIおよびハイパフォーマンスコンピューテングからの需要も、先端ノードの実装およびパッケージング対応設計へと作業をシフトさせています。欧州のデータ規制に沿ったセキュアな設計ワークフローをサポートできるプロバイダーは、防衛、医療、および規制対象インフラクライアントに対してより強固なポジションを持つ可能性があります。ヨーロッパICデザインサービス市場はまた、経験豊富なシステムアーキテクト、アナログエンジニア、および検証スペシャリストが依然として不足しているという能力制約にも直面しています。
レポートの主要なポイント
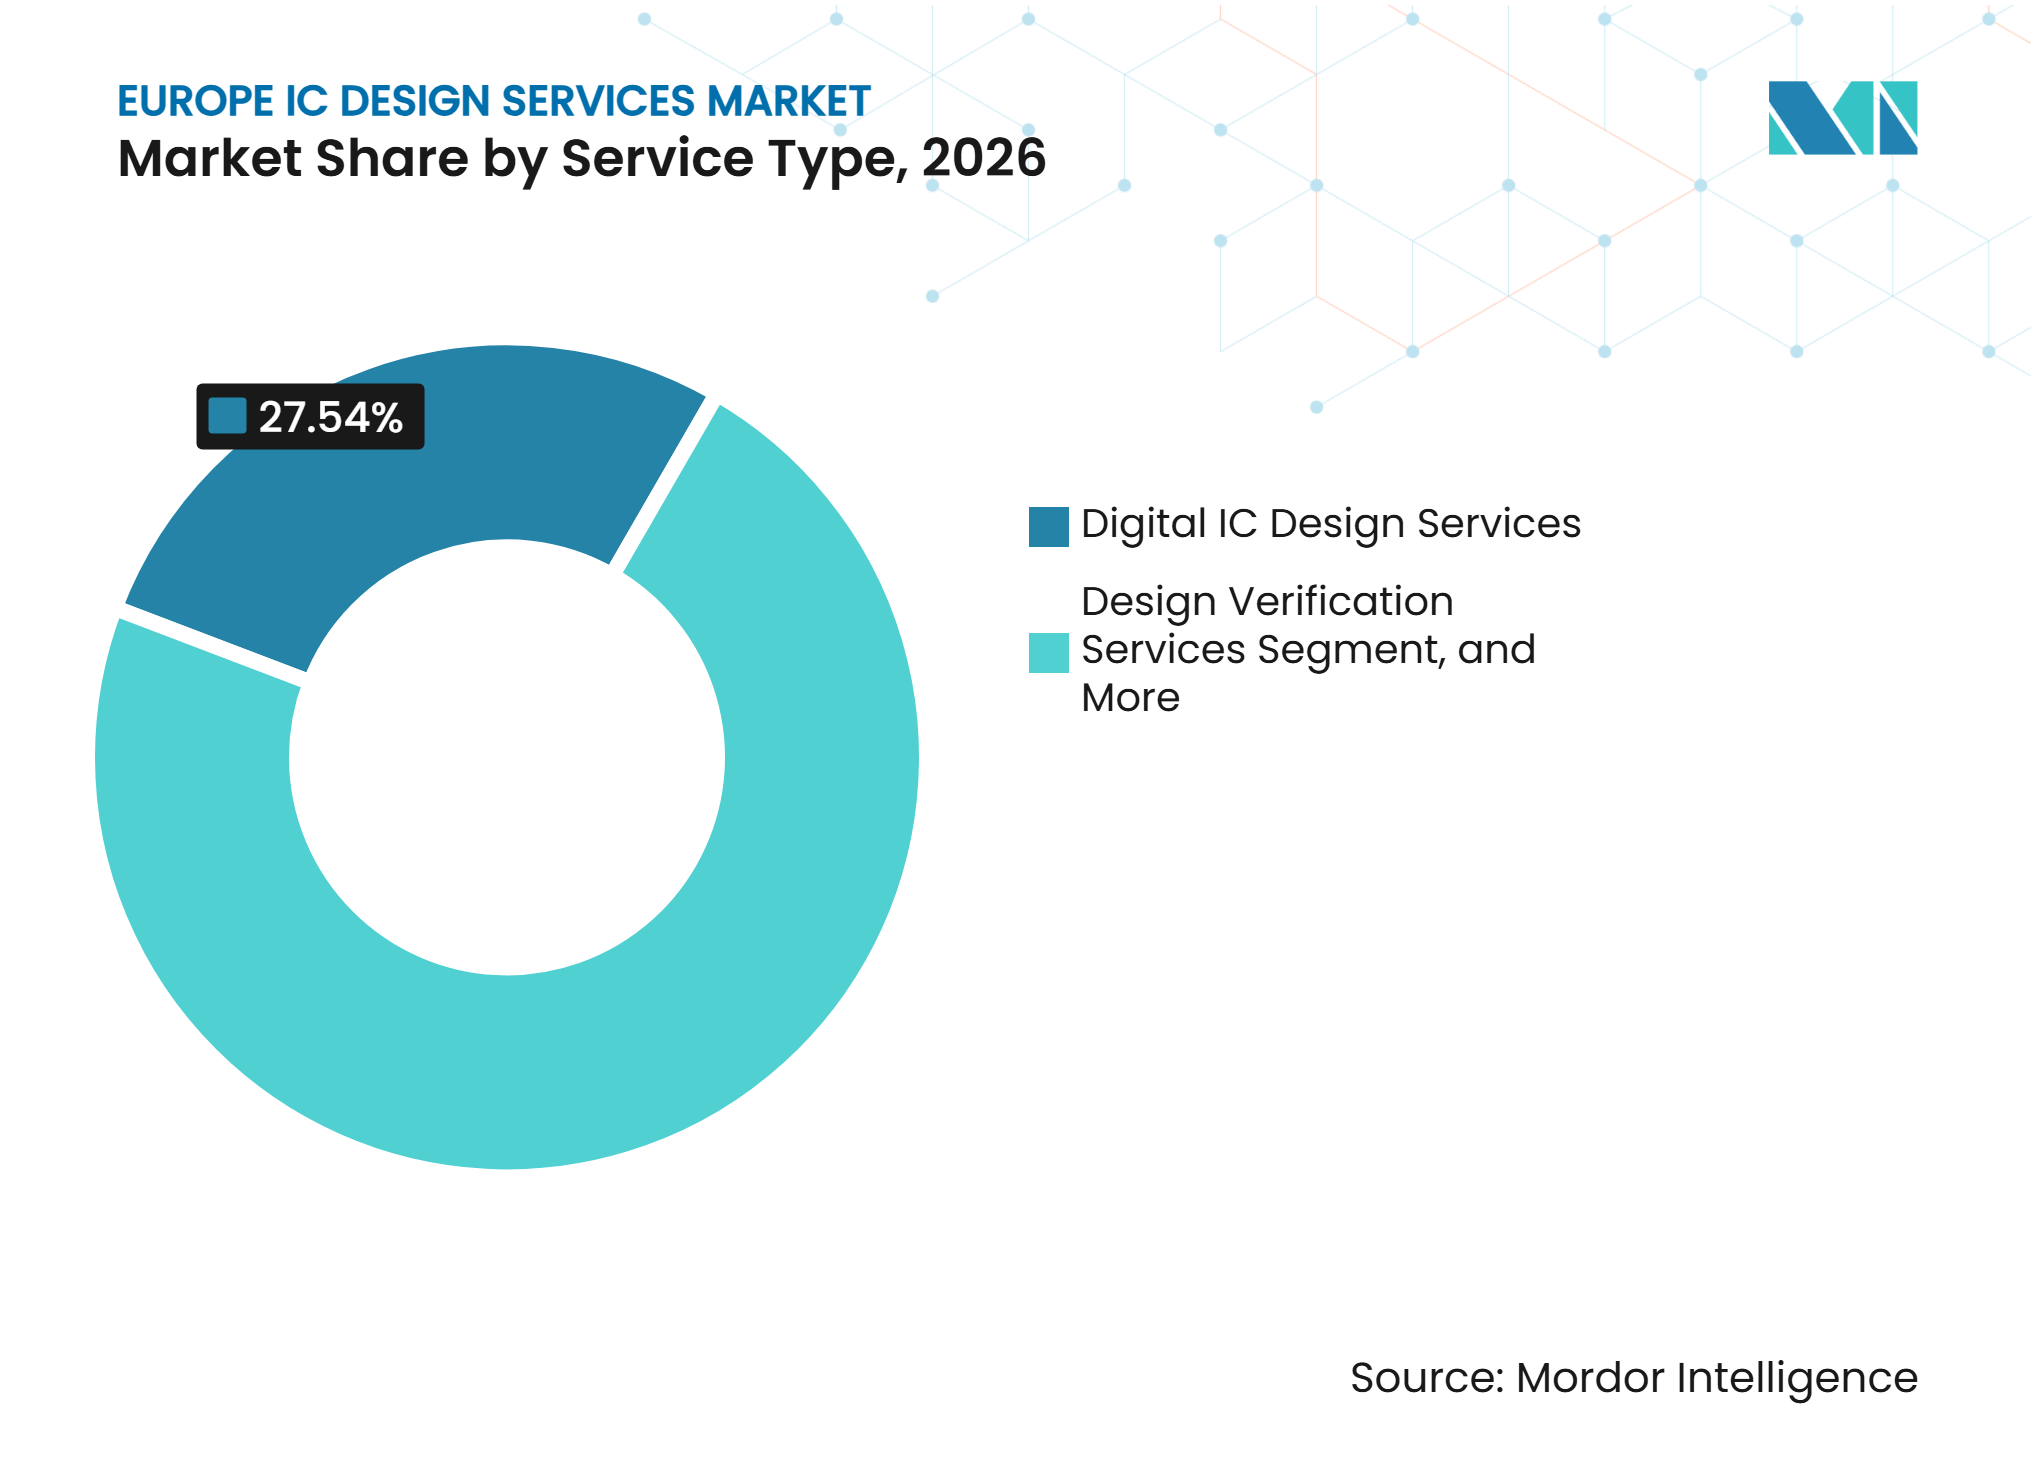
- サービスタイプ別では、デジタルICデザインサービスが2026年のヨーロッパICデザインサービス市場シェアの27.54%を占め、デザイン検証サービスは2032年までに10.83%のCAGRで拡大すると予測されています。
- エンドユーザーアプリケーション別では、自動車が2026年のヨーロッパICデザインサービス市場規模の31.21%を占め、AI、HPC、およびデータセンターは2032年までに10.79%のCAGRを記録すると予測されています。
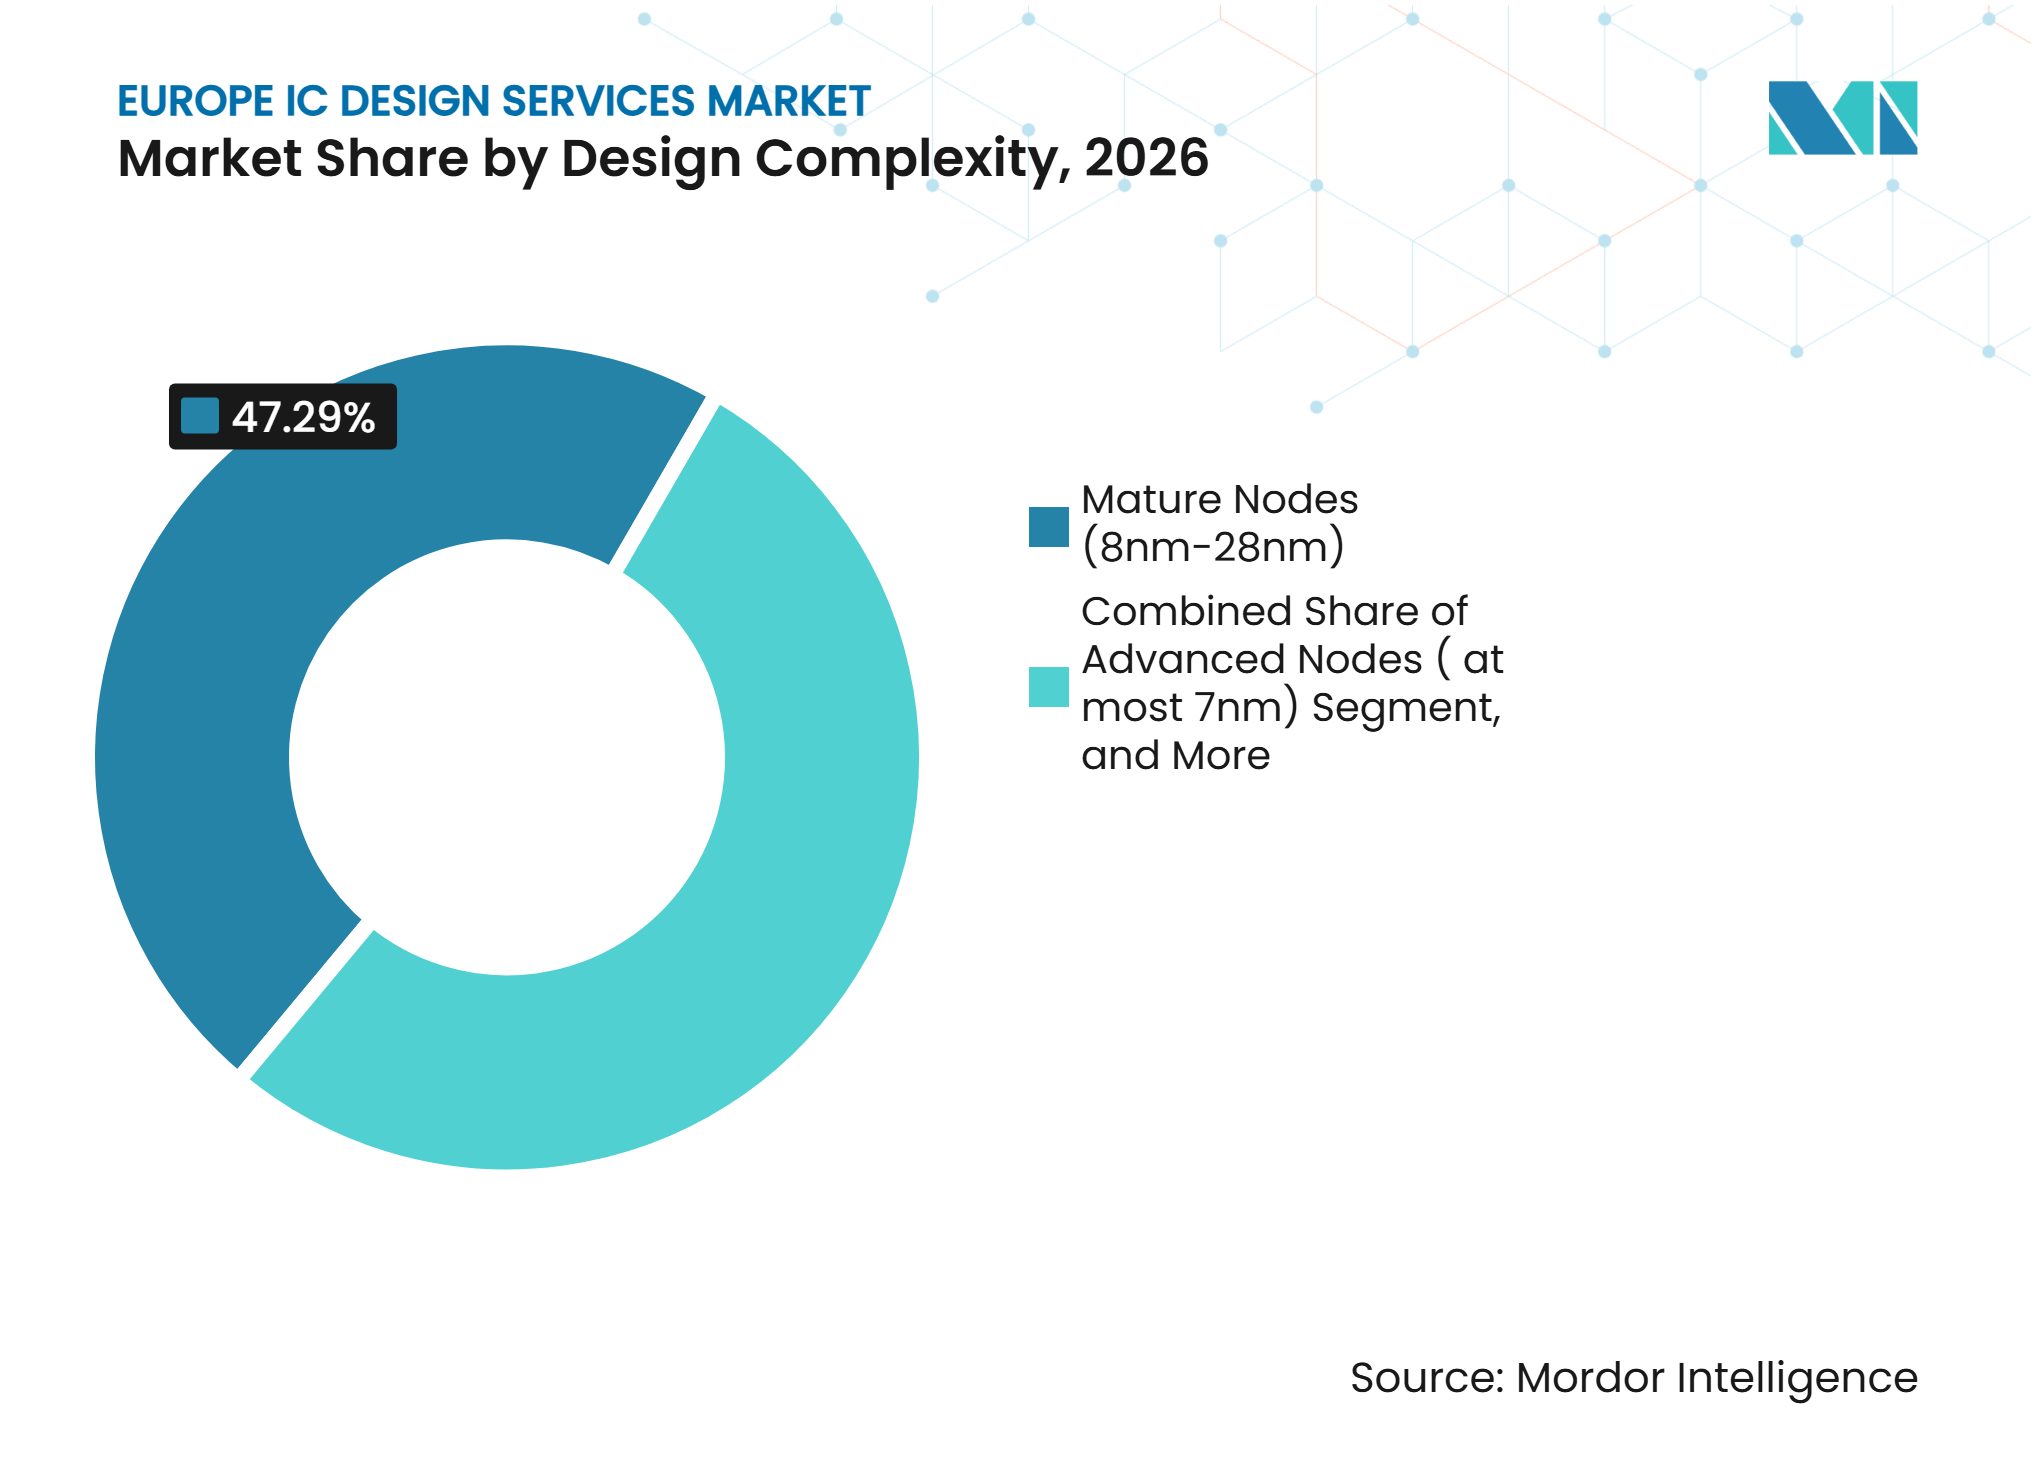
- デザイン複雑度別では、成熟ノード(8nm~28nm)が2026年に47.29%のシェアを保有し、先端ノード(≤7nm)は2032年までに10.04%のCAGRで拡大すると予測されています。
- 地域別では、ドイツが2026年に31.97%のシェアを保有し、イギリスは2032年までに10.39%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 欧州チップス法および国家半導体投資プログラム | +3.5% | EU全域、ドイツ、フランス、イタリアが投資吸収をリード | 長期(≥4年) |
| EV、ADAS、および車両電動化の普及 | +2.3% | ドイツ、フランス、イタリア、イギリス、OEMおよびティア1サプライヤーベースと連携 | 中期(2~4年) |
| AI、HPC、およびエッジコンピューティングの普及 | +1.4% | イギリス、フランス、オランダ、ドイツおよび北欧諸国への波及効果あり | 中期(2~4年) |
| 強固な自動車用半導体エコシステム | +0.8% | ドイツおよびフランス、イタリアおよび東欧での早期利益 | 長期(≥4年) |
| パワー半導体、RF、センサー、ミックスドシグナル術における欧州の専門知識 | +0.5% | ドイツ、オランダ、イタリア | 長期(≥4年) |
| 半導体産業および研究協力 | +0.2% | EU全域、ベルギー、フランス、ドイツ、オランダが主要ノード | 長期(≥4年) |
| 情報源: Mordor Intelligence | |||
欧州チップス法および国家半導体投資プログラム
欧州チップス法は、製造プロジェクトからより広範なデザインバリューチェーンへの支援を拡大しています。同法は2025年10月までに公的・民間投資として690 ビリオン ユーロ(74.5 ビリオン 米ドル)を触媒しました。提案されているチップス法2.0は、製造への投資と並んで、先端チップ設計およびデザインプラットフォームへのアクセスを戦略的優先事項として特定しています。ドイツは2025年10月にマイクロエレクトロニクス戦略を採択し、チップ設計能力の強化を最優先行動領域として特定しました。[1] 2026年7月、ドイツはIPCEI ASTの下で12の連邦州にわたる38プロジェクトを事前通知し、AIチップ、チップレット、フォトニック集積回路、センサーに対して最大38 ビリオン ユーロ(4.1 ビリオン 米ドル)の連邦支援を行いました。imecが調整するEUチップスデザインプラットフォームは、スタートアップおよび中小企業にEDAツール、IPライブラリ、および製造ルートへのアクセスを提供し、専門的な外部設計作業への需要を高める可能性があります。
EV、ADAS、および車両電動化の普及
車両電動化は、各プラットフォーム向けに設計される半導体機能の数と複雑さを増大させています。パワートレイン制御、バッテリー管理、車内ネットワーキング、およびADASセンサーフュージョンはすべて、カスタマイズされたシリコンと厳格な検証を必要とします。EnSilicaはISO 26262機能安全要件に従って運営されており、FY2025に6件の新規ASIC開発・供給契約を締結しました。チップレットベースのADAS設計は、個別のロジック、インターコネクト、パッケージング、およびクロスダイ検証タスクを必要とする場合があります。CISSOIDとEDAGグループは2025年5月に電気モビリティ向けシリコンカーバイドトラクションインバーターを開発するパートナーシップを締結しました。自動車顧客はまた、AEC-Q認定を完了したサプライヤーを好む傾向があり、これはヨーロッパICデザインサービス市場においてより長期的なサービス関係をサポートする可能性があります。
AI、HPC、およびエッジコンピューティングの普及
AI、HPC、およびデータセンターは、ヨーロッパICデザインサービス市場において2032年までに10.79%のCAGRで拡大すると予測されています。欧州のプログラムは、研究活動から量産対応の実装と検証を必要とするチップへと移行しています。EU資金によるEUPILOTプロジェクトは、HPCおよびAI用途向けに開発されたVECおよびMLSプロセッサのテープアウトマイルストーンを完了しました。チューリッヒ工科大学とミュンヘン工科大学は2026年初頭に完成した7nm AIチップを受領し、先端フローで訓練された設計者のローカルベースを支援しています。GUCは2025年にHBM3Eインターフェースを備えた5nmプロセスおよび2.5Dパッケージングを使用してVSORAのJotunn8テープアウトをサポートしました。このモデルにより、欧州のスタートアップはシステムアーキテクチャの責任を保持しながら、専門サービスハウスが物理的な実装を完了することができます。
強固な自動車用半導体エコシステム
ドイツの自動車エレクトロニクスクラスターは、デザインサービスプロバイダーに比較的安定したプロジェクト作業の基盤を提供しています。調査によると、150以上の活発なファブレス設計ハウスとキャプティブチームが同国の自動車エレクトロニクスネットワーク内で活動しています。ドイツチップスコンピテンスセンターは、先端パッケージング、フォトニック集積回路、およびFD-SOIインフラ向けの欧州パイロットラインへのアクセスを地元設計チームに提供しています。GlobalFoundriesはドレスデン拡張に11 ビリオン ユーロ(1.19 ビリオン 米ドル)を発表し、2028年までに年間100万枚以上のウェーハを超える見込みです。製造へのアクセスが近くなることで、設計チームと製造パートナー間のイテレーションサイクルを短縮できます。自動車シリコンプログラムは通常、初期契約から生産終了まで7~10年にわたり、短い消費者サイクルよりも予測可能な需要プロファイルを生み出します。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 非欧州EDAおよび半導体IPプロバイダーへの依存 | -1.5% | EU全域、ドイツとイギリスが先端ノードプログラムで最も露出 | 長期(≥4年) |
| 専門半導体設計エンジニアの不足 | -1.0% | EU全域、フランス、イタリア、ドイツがアナログおよびシステムアーキテクチャのギャップで最も影響を受ける | 中期(2~4年) |
| 欧州ファブレス半導体企業の規模の限界 | -0.8% | EU全域 | 長期(≥4年) |
| 断片化した政策、限られた成長資金調達、および高いR&Dコスト | -0.5% | EU全域、特に国境を越えたSMEプログラム | 短期(≤2年)および中期(2~4年) |
| 情報源: Mordor Intelligence | |||
非欧州EDAおよび半導体IPプロバイダーへの依存
欧州における先端IC設計活動のほとんどは、米国に本社を置くベンダーのEDAツールに依存しています。VDEはこの依存関係を戦略的脆弱性として特定し、オープンソース設計フローへの投資を含む欧州の行動を求めています。リスクには、米ドル建てのライセンスコスト、潜在的な輸出規制の混乱、およびサードパーティIPブロックに関連する制限が含まれます。EUチップスデザインプラットフォームは参加者へのアクセスを調整していますが、量産設計フローは依然としてSynopsys、Cadence、およびSiemens EDAに大きく依存しています。ミュンヘンにあるCadenceのソブリンEDAプラットフォームは、ISO 27001、ISO 27017、およびSOC 2タイプII認証を通じてデータ居住要件に対応しています。これは外部ソフトウェアおよび半導体IPサプライヤーへの根本的な依存を取り除くものではありません。
専門半導体設計エンジニアの不足
専門エンジニアの不足は、プロバイダーが並行テープアウトプログラムの能力を追加できる速度を制限しています。ECSA 2025スキル戦略は、欧州マイクロエレクトロニクスにおいて最も採用が困難なポジションとして、システムアーキテクトとアナログスペシャリストを挙げています。同戦略は、2030年までに欧州半導体セクターで155,900件以上の求人が生じると予測しています。また、現在の労働力の30%が2024年から2030年の間に退職すると予測しています。SEMIは2030年までに欧州で100,000人以上のエンジニア不足を予測しており、設計および検証の役割強く代表されています。イギリスの2030年までに10,400人の労働者不足という予測は、公共投資がタレントパイプラインが対応できるよりも速くプロジェクト需要を増加させる可能性があることを示しています。[2]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
デジタルボリュームがリードし、検証が将来の成長を牽引デジタルICデザインサービスは2026年のヨーロッパICデザインサービス市場シェアの27.54%を占めました。その規模は、自動車ネットワーキング、産業用モーター制御、および接続機能向けのASICプログラムの高いボリュームを反映しています。これらのプログラムにはRTL設計、合成、およびデジタル実装が必要です。デザイン検証サービスは2027年から2032年にかけて10.83%のCAGRで拡大すると予測されています。より複雑な自動車およびAIチップは、検証のためにより多くのエンジニアリング時間を必要とします。シリコン再スピンのコストが高いため、断続的なプロジェクトのために大規模な内部チームを維持するよりも、専門的な検証サポートの方が魅力的です。
AI支援アサーション生成およびカバレッジクロージャーツールは、特定の検証タスクを短縮できます。これらは、アクセラレーターロジック、キャッシュコヒーレンスコントローラー、およびマルチダイインターフェースを検証するための経験豊富なエンジニアの必要性を排除するものではありません。アナログICデザインサービスおよびアナログミックスドシグナルICデザインサービスは、欧州がパワー半導体、RF、センサー、および産業設計において確立された強みを持つため、引き続き重要です。フィジカルデザインおよびレイアウトサービスは、7nmおよびサブ7nmテープアウト活動とより密接に関連しています。IP開発およびデザインサポートサービスも、企業がすべてのコンポーネントをライセンスするのではなく再利用可能な独自ブロックを求めるにつれて、関連性を高めています。ICsenseは年間5億ユニットを超えるASIC供給をサポートできる電気的ウェーハソートクリーンルームを開設し、フロントエンド設計活動と量産サポートを結びつけました。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザーアプリケーション別:
自動車が需要を支え、AIが利益を加速自動車は2026年のヨーロッパICデザインサービス市場の31.21%を占めました。EVパワートレインシリコン、ADASセンサーフュージョン、車内ネットワーキングASIC、および安全コンポーネントが、長期的な車両開発サイクルにわたる需要を支えています。AI、HPC、およびデータセンターは2032年までに10.79%のCAGRを記録すると予測されています。欧州のスタートアップおよびソブリンコンピューィングプログラムは、カスタムアクセラレーターおよび推論デバイスを必要としています。5nm Jotunn8プログラムは、ローカルアーキテクチャを先端ノードチップに変換する際の専門デザインパートナーの役割を示しています。コンシューマーエレクトロニクスは地域的な役割が小さいですが、ウェアラブル医療機器および産業用モノのインターネットノードは、コンパクトで低消費電力のカスタムシリコンへの集中した需要を生み出す可能性があります。
産業、防衛・航空宇宙、医療・ヘルスケア、および通信・ネットワーキングアプリケーションがクライアントベースを多様化しています。産業顧客は、消費電力とレイテンシが重要なモーション制御、センサー統合、および工場エッジコンピューティング向けにカスタマイズされたチップを使用しています。ICsenseは、専門的なアナログおよびミックスドシグナル医療ASICへの需要の貢献者として、ISO 13485医療設計フローを挙げています。防衛・航空宇宙アプリケーションは、放射線硬化設計への関心を新たにしています。EU資金によるPUMAプログラムは、欧州宇宙グレードマイクロエレクトロニクス向けに7nm FinFET放射線硬化ICを開発しています。これらのアプリケーションは厳しい認定要件を持ち、実績のあるセクター知識を持つサプライヤーを優遇する可能性があります。
デザイン複雑度別:
先端ノードが拡大する中、成熟ノードが構造的ボリュームを維持成熟ノード(8nm~28nm)は2026年のヨーロッパICデザインサービス市場シェアの47.29%をリードしました。欧州は、これらのプロセスウィンドウを使用するパワーマネジメント、RF、ミックスドシグナル、および自動車グレードシリコンに深い導入基盤を持っています。顧客固有のIPライブラリと長い認定履歴により、新規プロバイダーがセグメントを複製することは困難です。先端ノード(≤7nm)は2027年から2032年にかけて10.04%のCAGRを記録すると予測されています。AIチップスタートアップは、推論アクセラレーターおよびハイパフォーマンスコンピューティングデバイス向けに最先端プロセスにアクセスしています。欧州の研究プログラムも先端ノードワークフローへの習熟度を拡大しています。
チューリッヒ工科大学とミュンヘン工科大学の完成した7nm AIチップは、欧州の学術チームにおける先端設計能力の発展を示しています。NanoICは2026年2月にA14ロジックパスファインディングプロセスデザインキットとeDRAM PDKをリリースし、チームに2nmを超えるノードの早期設計環境を提供しました。レガシーノード(>28nm)は、コスト重視の産業、自動車センサー、および医療アプリケーションで引き続き有用です。7nm以下の設計における平均非繰り返しエンジニアリング費用は、テープアウトあたり1,500万ユーロから5,000万ユーロ(1,620万 米ドルから5,400万 米ドル)の範囲です。このコストは、クライアントのリスクを軽減するためにチップレットアーキテクチャとマルチプロジェクトウェーハアクセスを促進しています。

地域分析
ドイツ
ドイツは2026年のヨーロッパICデザインサービス市場シェアの31.97%を保有しました。その地位は、自動車、産業、および組み込み半導体活動の統合された基盤に基づいています。国家マイクロエレクトロニクス戦略は、2025年10月にチップ設計能力の拡大を最優先行動領域としました。2026年3月、ドイツはフォトニック集積回路、AIチップ、パワーエレクトロニクス、センサーを含む分野で12の連邦州にわたる38のIPCEI ASTプロジェクトを選定しました。G3Cは中規模設計ハウスのパイロットラインインフラへのアクセスを改善しています。GlobalFoundriesの計画されたドレスデン拡張は、2028年までに設計と製造パートナー間のローカルリンクを改善する見込みです。ドイツの規制上の影響は、資金提供されたパイロットラインおよびデザインプラットフォームへのアクセスを形成するChips JUルールを通じて発揮されます。
イギリス
イギリスは2027年から2032年にかけて10.39%のCAGRを記録すると予測されており、ヨーロッパICデザインサービス市場で最も速い国別成長率です。英国AIハードウェアプランは、チップ設計およびAIハードウェアに対して11 ビリオン 英ポンド(1.39 ビリオン 米ドル)以上の公的・民間支援を約束しました。これには先端チップ調達に4億英ポンド(504 ミリオン 米ドル)、チップ設計博士訓練センターに1,200万英ポンド(15.1 ミリオン 米ドル)が含まれます。2026年のセクター調査は、セクター収益が16%増加して17.3 ビリオン 英ポンド(2.18 ビリオン 米ドル)になったと報告しました。同国は大量製造よりも設計とIPに集中しています。EnSilicaのケンブリッジ拠点はmmWaveおよびRF設計に注力しており、宇宙、通信、および化合物半導体にわたる活動が専門サービスへの需要を牽引できることを示しています。予測されるスキル不足は、ハードウェア企業にとって外部エンジニアリング能力の効果的な活用を重要にしています。
フランス、イタリア、およびその他の欧州
フランスとイタリアは、投資、パイロットラインアクセス、および専門的な国家プログラムを通じて設計基盤を構築しています。Fondazione Chips-ITは、2026年末までに100人のIC設計スペシャリストを育成することを目指すパビアの2億2,500万ユーロ(2億4,300万 米ドル)の国家設計センタープログラムを管理しています。フランスのFAMESパイロットラインは、FD-SOI、組み込み不揮発性メモリ、および3D統合能力に対して8億3,000万ユーロ(8億9,600万 米ドル)の公的支援を受けています。これらの施設は、特定の設計プログラムにおけるアジアのファウンドリへのアクセス依存を軽減できます。オランダはimecのプラットフォーム作業とASMLの広範な技術エコシステムから恩恵を受けています。ベルギーとスペインも地域の人材基盤を拡大しています。Aion Siliconは2025年11月にバルセロナデザインセンターを拡張し、アーキテクチャ、RTL設計、検証、物理的実装、およびソフトウェア統合をカバーするようになりました。ハンガリーやルーマニアを含む中央欧州の拠点は、多国籍設計チームのホストとして増加しています。
競争環境
市場集中度
ヨーロッパICデザインサービス市場は、適度に断片化した競争構造を持っています。EnSilica、ICsense、およびRacyicsは、アナログ、ミックスドシグナル、および自動車グレードの設計専門知識を通じて競争しています。Alchip TechnologiesおよびGUCは、先端ノードのターンキー能力で欧州クライアントにサービスを提供しいます。Alchipは2025年10月にArm Total Designに参加し、3nmおよび2nm ASICプログラム向けに事前検証済みのArm Neoverseコンピュートサブシステムへのアクセスを得ました。この動きは、単一プロバイダーから検証済みアーキテクチャと詳細な実装を必要とするクライアントをサポートします。
先端パッケージングおよびシステムレベル統合は、競争の重要な基盤となっています。GUCのVSORA Jotunn8への取り組みには、従来のレイアウト実行だけでなく、2.5D統合とHBM3Eインターフェースが含まれていました。EnSilicaはCodasipと提携し、自動車および防衛ASICにCHERIおよびポスト量子暗号アクセラレーションを統合しました。これらの能力は、ハードウェアセキュリティ要件に直面するクライアントにとって重要になる可能性があります。ICsenseは2026年9月に独立したカスタムIC供給への需要に関連して、収益30%増、利益50%以上増を報告しました。その業績は、専門プロバイダーがファブニュートラルサポートを求める顧客から恩恵を受けられることを示唆しています。
データ主権は、規制対象クライアントにとって追加の競争上の考慮事項です。ミュンヘンのCadenceプラットフォームにより、半導体設計データを欧州の管轄内に保持することが可能となり、ISO 27001、ISO 27017、およびSOC 2タイプII認証を取得しています。Cadence Design Systems、「Cadenceが欧州初のソブリンAIプラットフォームを半導体、システム、AIファクトリー設計向けにNVIDIAとの協力でミュンヘンに発表」、Cadence Design Systems、>[3] これは、GDPRおよびEU AI法のコンプライアンス要因を管理する防衛、医療、およびハイパースケールクライアントに関連する可能性があります。AI対応検証自動化、産業エッジAIチップ、ならびにシリコンカーバイドおよびガリウムナイトライドパワー半導体に機会が残っています。ローカルフットプリント、先端ノード対応、およびデータ居住サポートを組み合わせたプロバイダーは、複数のクライアント要件を同時に対応できます。
ヨーロッパICデザインサービス産業のリーダー
-
Capgemini Engineering
-
HCL Technologies Limited
-
L&T Technology Services (LTTS)
-
Aion Silicon
-
EnSilica plc
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパICデザインサービス市場 このレポートでカバーされる企業
- Sondrel Ltd.
- EnSilica plc
- Racyics GmbH
- ICsense
- Global Unichip Corp. (GUC)
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics
- SEMIFIVE Inc.
- CoAsia SEMI
- eInfochips
- HCLTech
- L&T Technology Services (LTTS)
- MosChip Technologies
- Tessolve
最近の産業開発事情 ヨーロッパICデザインサービス市場
- 2026年10月:欧州委員会は、Infineon Technologiesに対して3億1,900万ユーロ(351 ミリオン 米ドル)のオーストリア国家補助を承認し、ヴィラッハ施設の11 ビリオン ユーロ(1.21 ビリオン 米ドル)のアップグレードを共同資金調達しました。これにより、300mmウェーハ上の次世代ガリウムナイトライドパワー半導体の世界初の大量製造ラインが確立されます。この投資はオーストリアに新たな先端ノードGaN IC設計需要クラスターを生み出し、EVおよび産業電動化に関連するパワー半導体設計サービスへの欧州の持続的な投資を示しています。
- 2026年10月:Cadence Design Systemsは、ミュンヘンに欧州初のソブリンAIデータセンターを半導体、システム、AIファクトリー設計向けに立ち上げ、ISO 27001、ISO 27017、およびSOC 2タイプII認証クラウド環境内にNVIDIA Blackwellを搭載したシステムを統合しました。このプラットフォームにより、CadenceはGDPRおよび欧州ICデザインクライアントの新興EU AI法要件に直接対応し、欧州データ管轄内で完全なチップ設計ワークフローを可能にする最初のEDAベンダーとなりました。
- 2026年9月:TDKグループ企業であるICsenseは、22年の歴史の中で最強の財務年度を報告し、収益が30%増加、利益が50%以上増加しました。これは、ファウンドリ統合により顧客が独自にナビゲートすることが困難になっている医療、自動車、および産業エンドマーケットにおける独立したカスタムIC供給への需要増加によって牽引されました。
- 2026年9月:EnSilica plcは、ブダペストおよびミュンヘンに続く3番目の欧州エンジニアリングサイトとして、ミラノに宇宙・通信半導体センターオブエクセレンスの開設を発表しました。宇宙および通信ASICプログラムならびに独自ASSPの開発をサポートするため、6ヶ月間で20人の専門モデム、mmWave、およびDSPエンジニアを採用することを目標としています。
ヨーロッパICデザインサービス市場レポートの範囲
ヨーロッパICデザインサービス市場には、半導体メーカー、ファブレス半導体企業、統合デバイスメーカー(IDM)、相手先ブランド製造業者(OEM)、および地域全体のその他の技術開発者に対してアウトソーシングおよび専門的な集積回路(IC)設計・エンジニアリングサービスを提供する企業が得る収益が含まれます。市場は、アナログIC設計、デジタルIC設計、アナログミックスドシグナル(AMS)IC設計、フィジカルデザインおよびレイアウト、デザイン検証、IP開発、およびその他の関連設計サポートサービスを含む様々なサービスをカバーしています。
ヨーロッパICデザインサービス市場レポートは、サービスタイプ(アナログICデザインサービス、デジタルICデザインサービス、アナログミックスドシグナル(AMS)ICデザインサービス、フィジカルデザインおよびレイアウトサービス、デザイン検証サービス、IP開発およびデザインサポーサービス、その他のサービスタイプ)、エンドユーザーアプリケーション(自動車、AI、HPC、およびデータセンター、コンシューマーエレクトロニクス、産業、防衛・航空宇宙、医療・ヘルスケア、通信・ネットワーキング、その他のエンドユーザーアプリケーション)、デザイン複雑度(先端ノード(≤7nm)、成熟ノード(8nm~28nm)、レガシーノード(28nm超))、および地域(ドイツ、イギリス、フランス、イタリア、その他の欧州)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アナログICデザインサービス |
| デジタルICデザインサービス |
| アナログミックスドシグナル(AMS)ICデザインサービス |
| フィジカルデザインおよびレイアウトサービス |
| デザイン検証サービス |
| IP開発およびデザインサポートサービス |
| その他のサービスタイプ |
| 自動車 |
| AI、HPC、およびデータセンター |
| コンシューマーエレクトロニクス |
| 産業 |
| 防衛・航空宇宙 |
| 医療・ヘルスケア |
| 通信・ネットワーキング |
| その他のエンドユーザーアプリケーション |
| 先端ノード(≤7nm) |
| 成熟ノード(8nm~28nm) |
| レガシーノード(28nm超) |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| その他の欧州 |
| サービスタイプ別 | アナログICデザインサービス |
| デジタルICデザインサービス | |
| アナログミックスドシグナル(AMS)ICデザインサービス | |
| フィジカルデザインおよびレイアウトサービス | |
| デザイン検証サービス | |
| IP開発およびデザインサポートサービス | |
| その他のサービスタイプ | |
| エンドユーザーアプリケーション別 | 自動車 |
| AI、HPC、およびデータセンター | |
| コンシューマーエレクトロニクス | |
| 産業 | |
| 防衛・航空宇宙 | |
| 医療・ヘルスケア | |
| 通信・ネットワーキング | |
| その他のエンドユーザーアプリケーション | |
| デザイン複雑度別 | 先端ノード(≤7nm) |
| 成熟ノード(8nm~28nm) | |
| レガシーノード(28nm超) | |
| 国別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| その他の欧州 |
レポートで回答される主要な質問
ヨーロッパICデザインサービス市場規模はどのくらいですか?
ヨーロッパICデザインサービス市場は2027年に0.84 ビリオン 米ドルと推定され、9.46%のCAGRで2032年までに1.32 ビリオン 米ドルに達すると予測されています。
ヨーロッパICデザインサービスで最大のシェアを持つサービスタイプはどれですか?
デジタルICデザインサービスが2026年に27.54%のシェアでリードしました。デザイン検証サービスは2032年までに10.83%の最速CAGRを記録すると予測されています。
なぜ自動車が欧州のICデザインサービスの需要をリードしているのですか?
自動車は2026年に31.21%のシェアを占めました。これはEVパワートレイン、ADAS、ネットワーキング、および機能安全コンポーネントが専門的なシリコンと長い認定サイクルを必要とするためです。
欧州における先端ノードIC設計活動を牽引しているものは何ですか?
AIアクセラレーター、ハイパフォーマンスコンピューティング、および研究プログラムが先端ノード作業を増加させています。先端ノード(≤7nm)は2032年までに10.04%のCAGRで拡大すると予測されています。
ICデザインサービスで最も速く拡大すると予測されている欧州の国はどこですか?
イギリスは2032年までに10.39%のCAGRを記録すると予測されており、英国AIハードウェアプランと設計・IP重視の半導体基盤によって支えられています。
欧州ICデザインサービスプロバイダーの主な制約は何ですか?
非欧州EDAおよびIPベンダーへの依存と専門半導体エンジニアの不足が、能力とプロジェクト提供における主な制約です。