
Tamaño y participación del mercado de servicios de diseño de CI en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
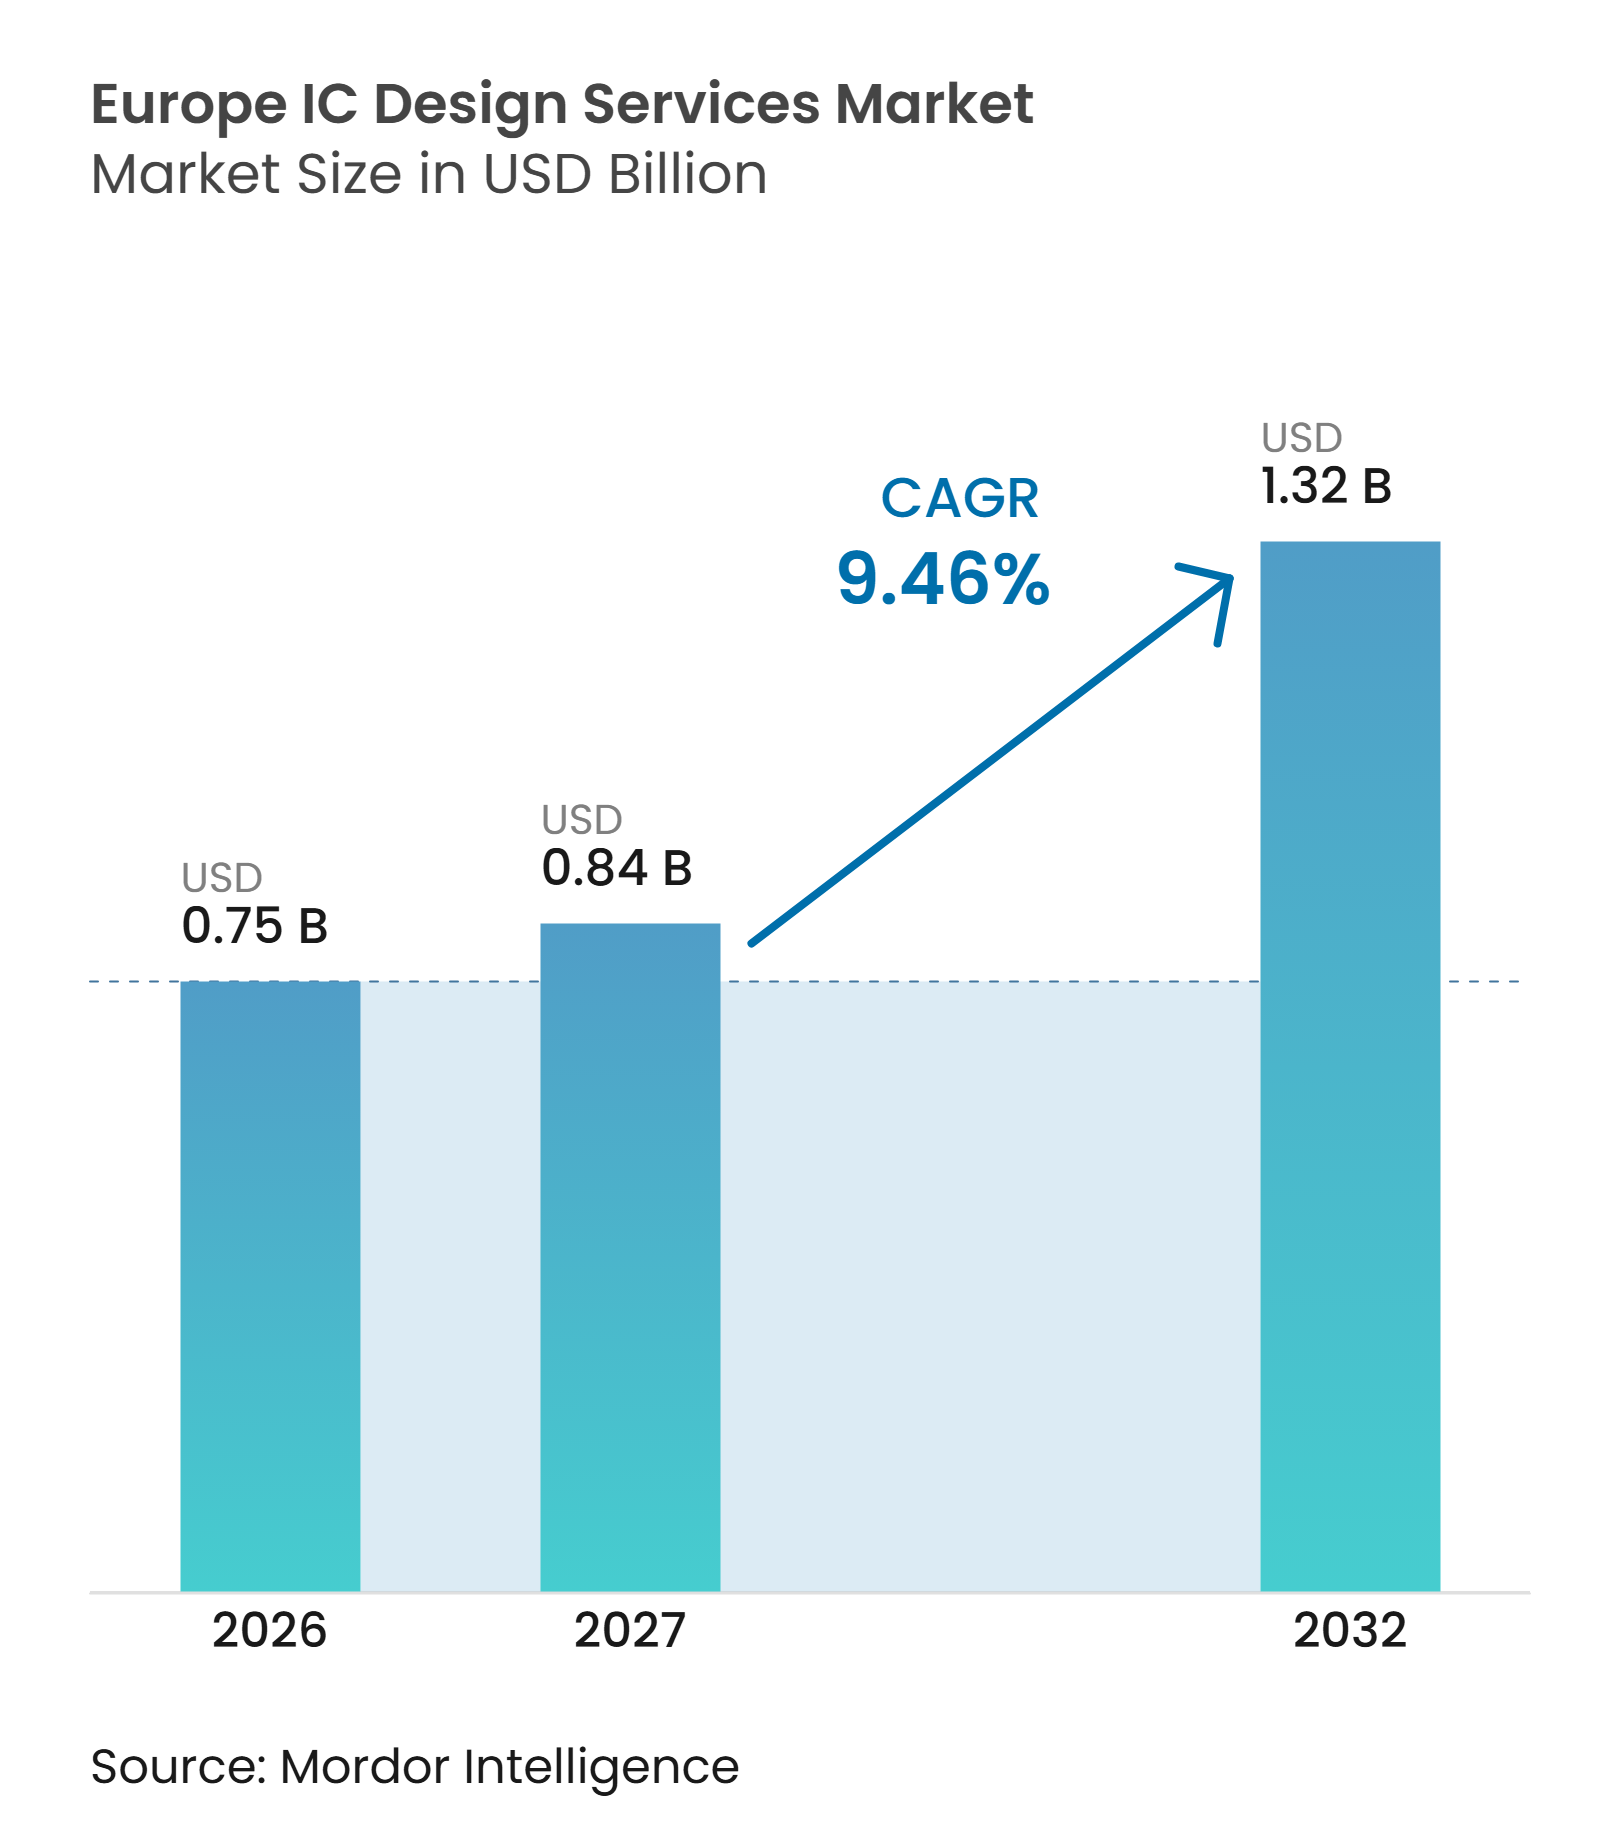
| Tamaño del mercado en el año base (2026) | 0.75 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.46 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de servicios de diseño de CI en Europa por Mordor Intelligence
El tamaño del mercado de servicios de diseño de CI en Europa se valoró en 0,75 mil millones de USD en 2026 y se estima que se expandirá desde 0,84 mil millones de USD en 2027 hasta alcanzar 1,32 mil millones de USD en 2032, a una CAGR del 9,46% durante el período de pronóstico (2027-2032). Los programas públicos de semiconductores están ampliando la demanda más allá de la capacidad de fabricación hacia el trabajo de arquitectura de chips, verificación e implementación. La electrónica automotriz sigue siendo una fuente confiable de proyectos porque los programas de vehículos requieren largos ciclos de calificación y experiencia especializada en seguridad. La demanda de IA y computación de alto rendimiento también está desplazando el trabajo hacia la implementación en nodos avanzados y el diseño con conciencia del empaquetado. Los proveedores que pueden respaldar flujos de trabajo de diseño seguro en línea con las normas europeas de datos pueden tener una posición más sólida con clientes de defensa, médicos e infraestructura regulada. El mercado de servicios de diseño de CI en Europa también enfrenta una restricción de capacidad porque los arquitectos de sistemas experimentados, los ingenieros analógicos y los especialistas en verificación siguen siendo escasos.
Conclusiones clave del informe
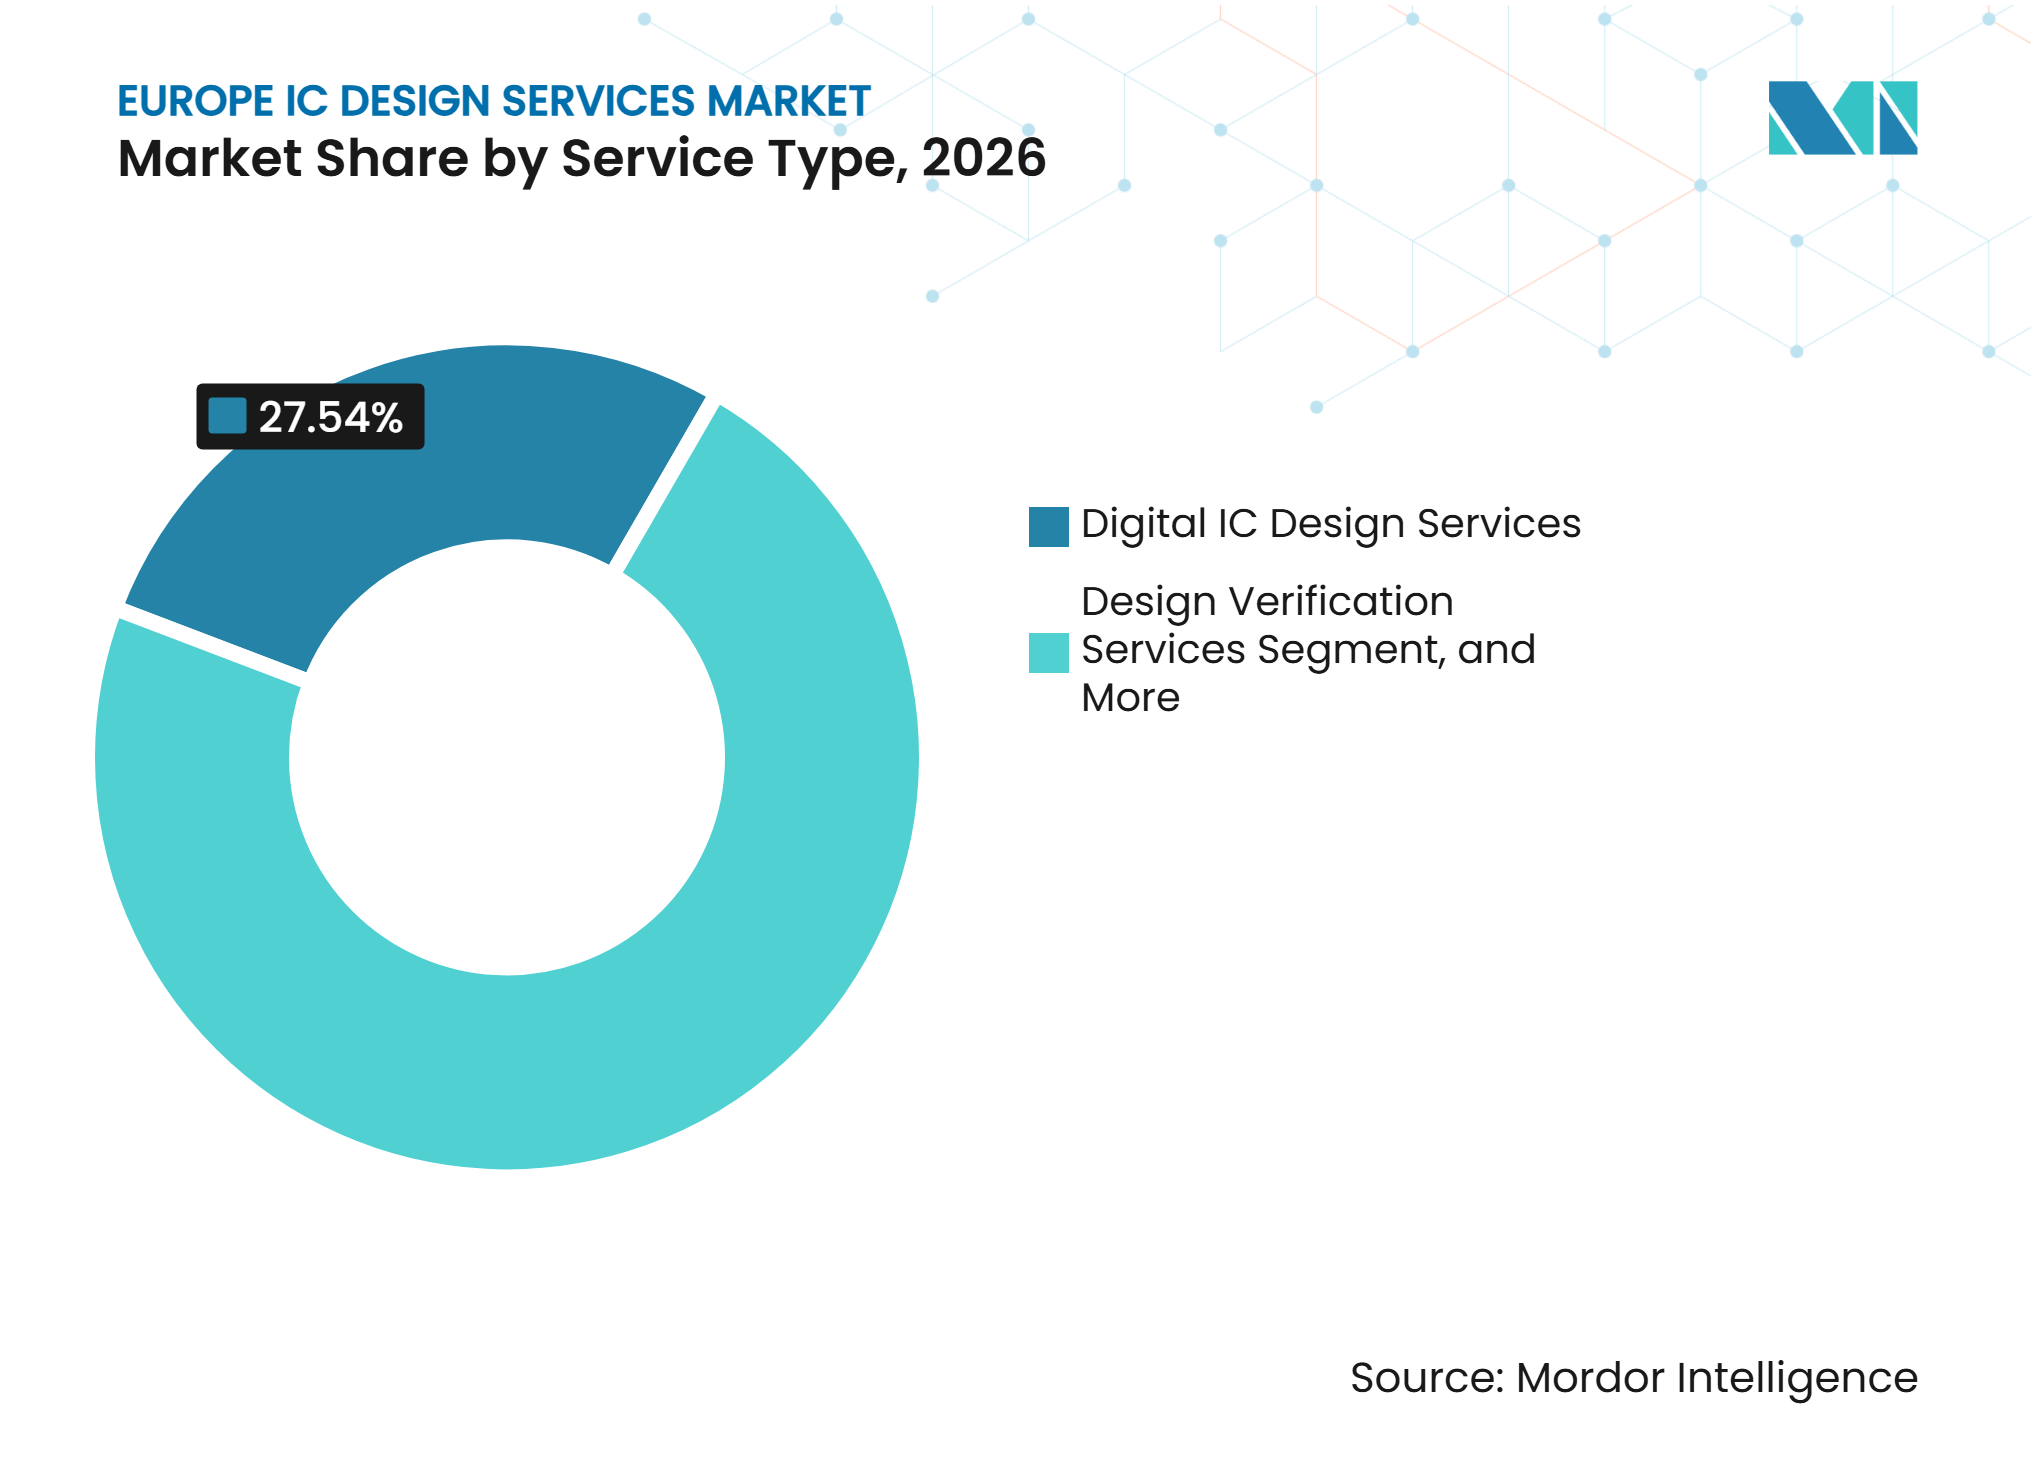
- Por tipo de servicio, los servicios de diseño de CI digital representaron el 27,54% de la participación del mercado de servicios de diseño de CI en Europa en 2026, mientras que se proyecta que los servicios de verificación de diseño se expandan a una CAGR del 10,83% hasta 2032.
- Por aplicación de usuario final, el sector automotriz representó el 31,21% del tamaño del mercado de servicios de diseño de CI en Europa en 2026, mientras que se proyecta que IA, HPC y centros de datos registren una CAGR del 10,79% hasta 2032.
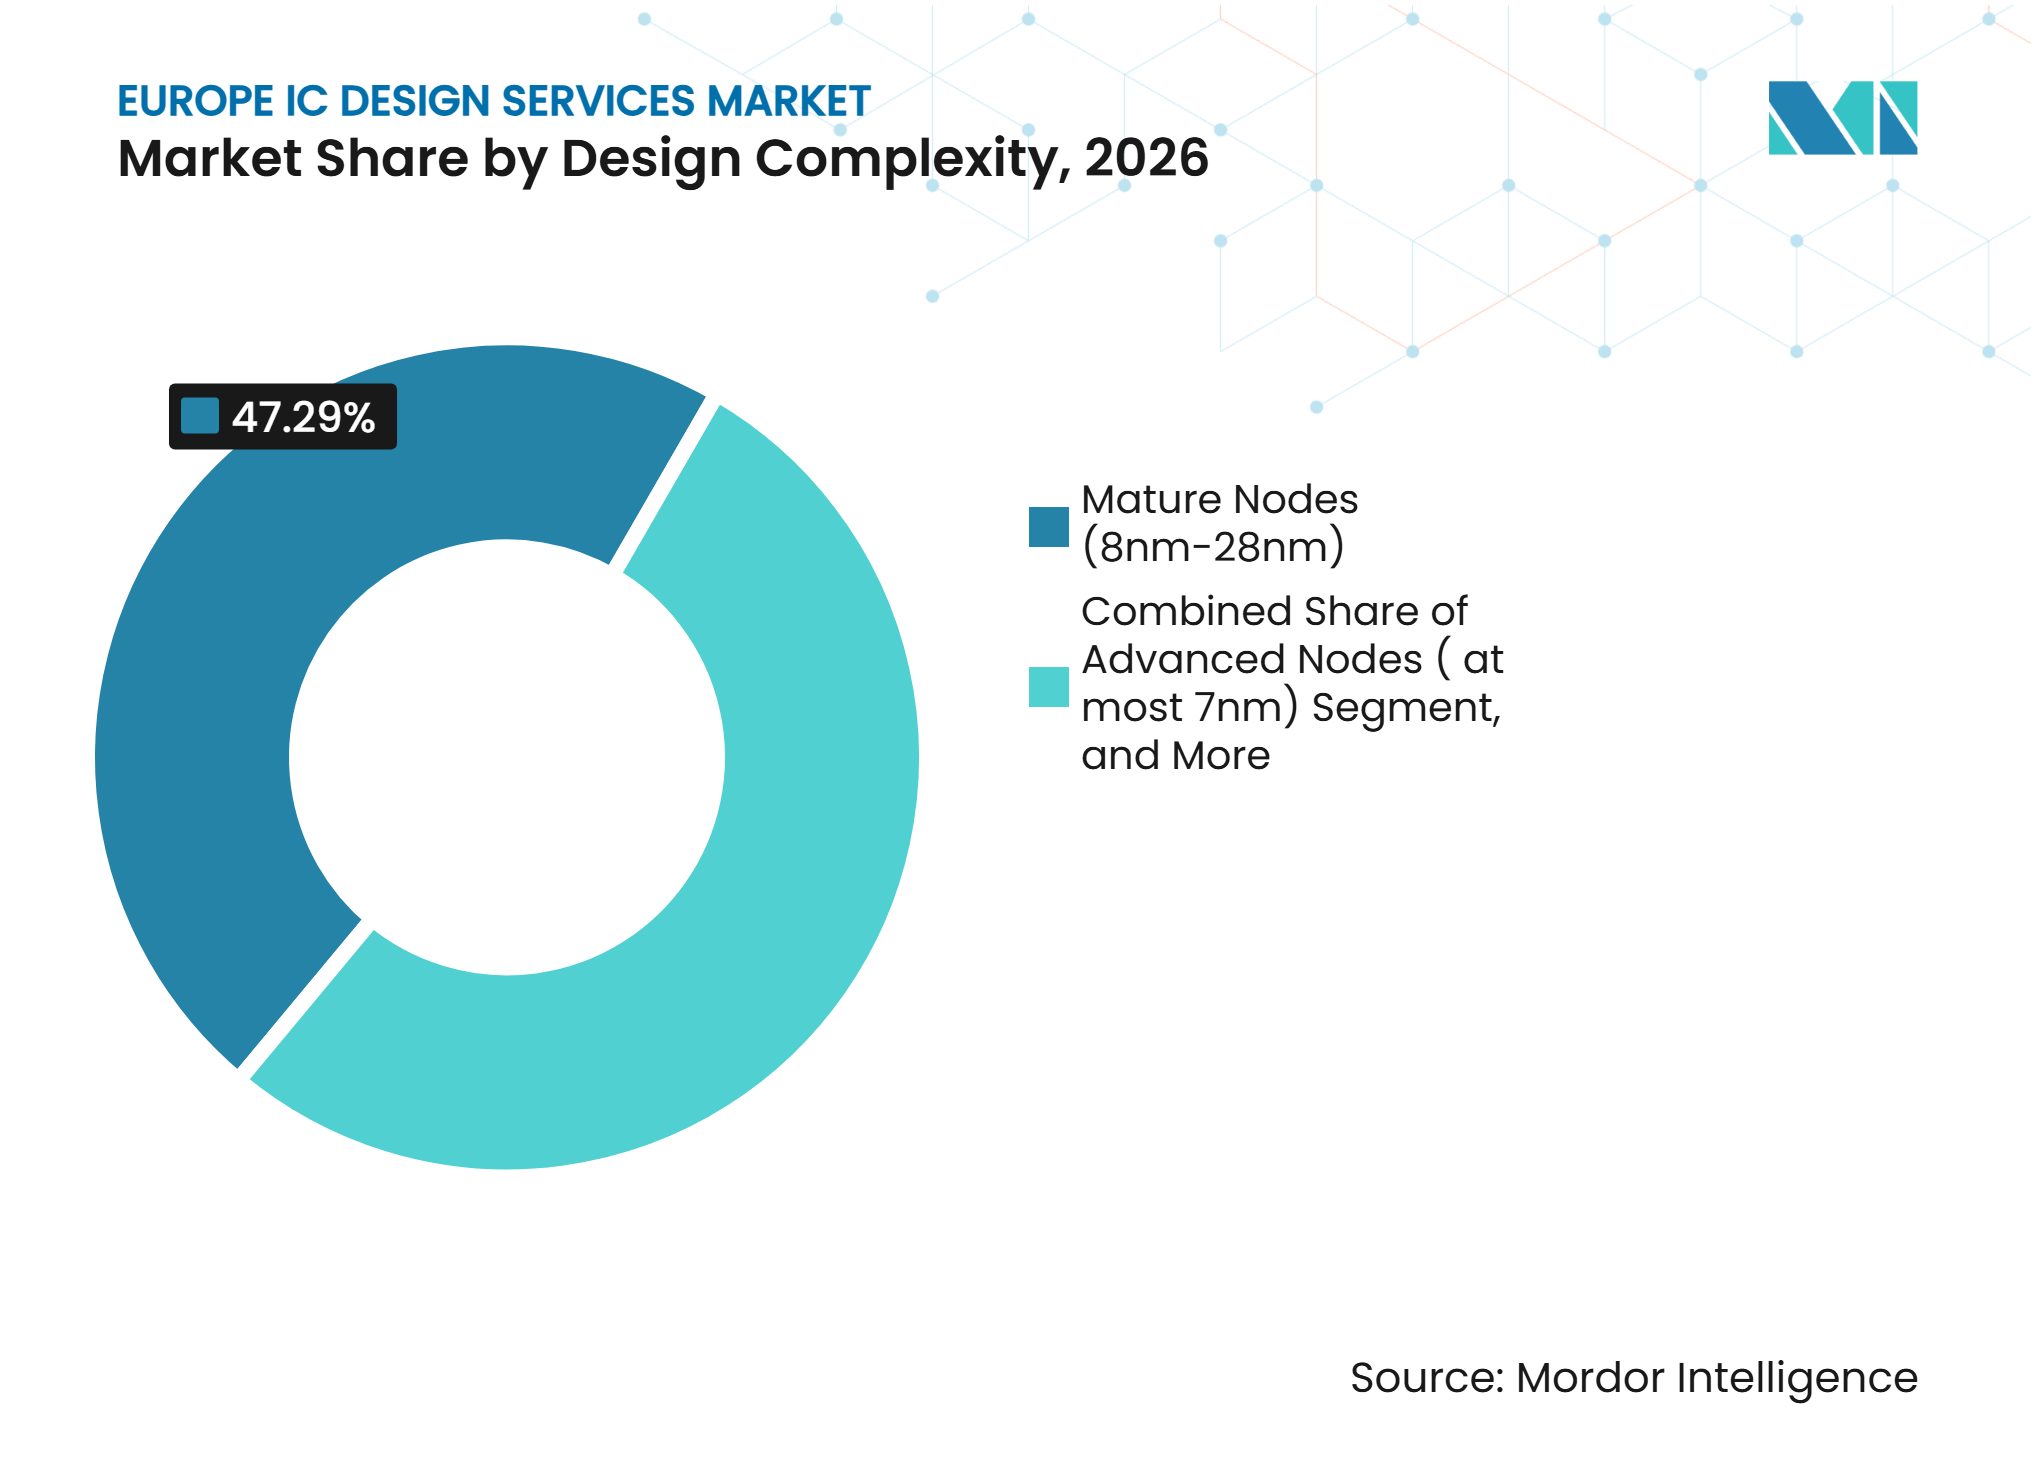
- Por complejidad de diseño, los nodos maduros (8nm-28nm) tuvieron una participación del 47,29% en 2026, mientras que se proyecta que los nodos avanzados (≤7nm) se expandan a una CAGR del 10,04% hasta 2032.
- Por geografía, Alemania tuvo una participación del 31,97% en 2026, mientras que se proyecta que el Reino Unido registre una CAGR del 10,39% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Ley Europea de Chips y programas nacionales de inversión en semiconductores | +3.5% | A nivel de la UE, Alemania, Francia e Italia lideran la absorción de inversiones | Largo plazo (≥ 4 años) |
| Adopción de vehículos eléctricos, ADAS y electrificación vehicular | +2.3% | Alemania, Francia, Italia y el Reino Unido, alineados con las bases de fabricantes de equipos originales y proveedores de nivel 1 | Mediano plazo (2-4 años) |
| Adopción de IA, HPC y computación en el borde | +1.4% | Reino Unido, Francia y los Países Bajos, con efectos secundarios en Alemania y los países nórdicos | Mediano plazo (2-4 años) |
| Sólido ecosistema de semiconductores automotrices | +0.8% | Alemania y Francia, con ganancias tempranas en Italia y Europa del Este | Largo plazo (≥ 4 años) |
| Experiencia europea en semiconductores de potencia, RF, sensores y tecnologías de señal mixta | +0.5% | Alemania, los Países Bajos e Italia | Largo plazo (≥ 4 años) |
| Colaboración en la industria de semiconductores e investigación | +0.2% | A nivel de la UE, con Bélgica, Francia, Alemania y los Países Bajos como nodos principales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ley Europea de Chips y programas nacionales de inversión en semiconductores
La Ley Europea de Chips está ampliando el apoyo desde los proyectos de fabricación hacia la cadena de valor de diseño en su conjunto. La ley ha catalizado 69 mil millones de EUR (74,5 mil millones de USD) en inversión pública y privada hasta octubre de 2025. La propuesta de Ley de Chips 2.0 identifica el diseño avanzado de chips y el acceso a plataformas de diseño como prioridades estratégicas, junto con la inversión en fabricación. Alemania adoptó su Estrategia de Microelectrónica en octubre de 2025 e identificó una mayor capacidad de diseño de chips como su área de acción de mayor prioridad.[1] En julio de 2026, Alemania prenotificó 14 proyectos bajo IPCEI AST con hasta 3,8 mil millones de EUR (4,1 mil millones de USD) en apoyo federal para chips de IA, chiplets, circuitos integrados fotónicos y sensores. La Plataforma de Diseño de Chips de la UE, coordinada por imec, brinda a las empresas emergentes y a las pequeñas empresas acceso a herramientas EDA, bibliotecas de propiedad intelectual y rutas de fabricación, lo que puede aumentar la demanda de trabajo de diseño externo especializado.
Adopción de vehículos eléctricos, ADAS y electrificación vehicular
La electrificación vehicular está aumentando el número y la complejidad de las funciones de semiconductores diseñadas para cada plataforma. El control del tren de potencia, la gestión de baterías, las redes dentro del vehículo y la fusión de sensores ADAS requieren silicio personalizado y una validación rigurosa. EnSilica opera de acuerdo con los requisitos de seguridad funcional ISO 26262 y aseguró 6 nuevos acuerdos de desarrollo y suministro de ASIC en el ejercicio fiscal 2025. Los diseños ADAS basados en chiplets pueden requerir tareas separadas de lógica, interconexión, empaquetado y verificación entre chips. CISSOID y EDAG Group formaron una asociación en mayo de 2025 para desarrollar inversores de tracción de carburo de silicio para la movilidad eléctrica. Los clientes automotrices también favorecen a los proveedores que han completado la calificación AEC-Q, lo que puede respaldar relaciones de servicio más largas en el mercado de servicios de diseño de CI en Europa.
Adopción de IA, HPC y computación en el borde
Se proyecta que IA, HPC y centros de datos se expandan a una CAGR del 10,79% hasta 2032 en el mercado de servicios de diseño de CI en Europa. Los programas europeos están pasando de la actividad de investigación hacia chips que requieren implementación y verificación listas para producción. El proyecto EUPILOT financiado por la UE completó hitos de tape-out para sus procesadores VEC y MLS, que fueron desarrollados para uso en HPC e IA. ETH Zurich y la Universidad Técnica de Múnich recibieron chips de IA de 7nm completados a principios de 2026, apoyando la base local de diseñadores capacitados en flujos avanzados. GUC respaldó el tape-out del Jotunn8 de VSORA en 2025 utilizando un proceso de 5nm y empaquetado 2.5D con interfaces HBM3E. Este modelo permite a las empresas emergentes europeas retener la responsabilidad de la arquitectura del sistema mientras que las casas de servicios especializadas completan la implementación física.
Sólido ecosistema de semiconductores automotrices
El clúster de electrónica automotriz de Alemania proporciona una base relativamente estable de trabajo de proyectos para los proveedores de servicios de diseño. Más de 150 casas de diseño fabless activas y equipos cautivos operan dentro de la red de electrónica automotriz del país, según la investigación proporcionada. El Centro de Competencia de Chips de Alemania conecta a los equipos de diseño locales con las líneas piloto europeas para empaquetado avanzado, circuitos integrados fotónicos e infraestructura FD-SOI. GlobalFoundries anunció 1,1 mil millones de EUR (1,19 mil millones de USD) para su expansión en Dresde, que se espera supere 1 millón de obleas anuales para 2028. Un acceso más cercano a la fabricación puede acortar los ciclos de iteración entre los equipos de diseño y los socios de fabricación. Los programas de silicio automotriz típicamente abarcan de 7 a 10 años desde el compromiso inicial hasta el fin de vida de producción, creando un perfil de demanda más predecible que los ciclos cortos de consumo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Dependencia de proveedores no europeos de EDA y propiedad intelectual de semiconductores | -1.5% | A nivel de la UE, con Alemania y el Reino Unido más expuestos en programas de nodos avanzados | Largo plazo (≥ 4 años) |
| Escasez de ingenieros especializados en diseño de semiconductores | -1.0% | A nivel de la UE, con Francia, Italia y Alemania más afectadas por las brechas en analógico y arquitectura de sistemas | Mediano plazo (2-4 años) |
| Escala limitada de las empresas europeas de semiconductores fabless | -0.8% | A nivel de la UE | Largo plazo (≥ 4 años) |
| Políticas fragmentadas, financiamiento de crecimiento limitado y altos costos de I+D | -0.5% | A nivel de la UE, especialmente en programas de pymes transfronterizas | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de proveedores no europeos de EDA y propiedad intelectual de semiconductores
La mayor parte de la actividad avanzada de diseño de CI en Europa depende de herramientas EDA de proveedores con sede en los Estados Unidos. VDE ha identificado esta dependencia como una vulnerabilidad estratégica y ha pedido acción europea, incluida la inversión en flujos de diseño de código abierto. Los riesgos incluyen costos de licencia denominados en USD, posibles interrupciones por controles de exportación y restricciones asociadas con bloques de propiedad intelectual de terceros. La Plataforma de Diseño de Chips de la UE está organizando el acceso para sus participantes, pero los flujos de diseño de producción aún dependen en gran medida de Synopsys, Cadence y Siemens EDA. La plataforma EDA soberana de Cadence en Múnich aborda los requisitos de residencia de datos a través de las certificaciones ISO 27001, ISO 27017 y SOC 2 Tipo II. No elimina la dependencia subyacente de software externo y proveedores de propiedad intelectual de semiconductores.
Escasez de ingenieros especializados en diseño de semiconductores
La escasez de ingenieros especializados limita la rapidez con que los proveedores pueden agregar capacidad para programas de tape-out concurrentes. La Estrategia de Competencias ECSA 2025 identifica a los arquitectos de sistemas y a los especialistas en analógico como algunos de los puestos más difíciles de cubrir en la microelectrónica europea. La estrategia prevé más de 155.900 vacantes en el sector europeo de semiconductores hasta 2030. También indica que se espera que el 30% de la fuerza laboral actual se jubile entre 2024 y 2030. SEMI proyecta un déficit europeo de más de 100.000 ingenieros para 2030, con roles de diseño y verificación fuertemente representados. La brecha proyectada de 10.400 trabajadores en el Reino Unido para 2030 muestra que la inversión pública puede aumentar la demanda de proyectos más rápido de lo que puede responder el flujo de talento.[2]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio:
el volumen digital lidera mientras que la verificación impulsa el crecimiento futuroLos servicios de diseño de CI digital representaron el 27,54% de la participación del mercado de servicios de diseño de CI en Europa en 2026. Su escala refleja el alto volumen de programas ASIC para redes automotrices, control de motores industriales y funciones de conectividad. Estos programas requieren diseño RTL, síntesis e implementación digital. Se proyecta que los servicios de verificación de diseño se expandan a una CAGR del 10,83% de 2027 a 2032. Los chips automotrices y de IA más complejos requieren una mayor proporción del tiempo de ingeniería para la verificación. El mayor costo de los re-spins de silicio hace que el soporte de verificación especializado sea más atractivo que mantener un gran equipo interno para proyectos intermitentes.
Las herramientas de generación de aserciones asistidas por IA y de cierre de cobertura pueden acortar determinadas tareas de verificación. No eliminan la necesidad de ingenieros experimentados para validar la lógica de aceleradores, los controladores de coherencia de caché y las interfaces de múltiples chips. Los servicios de diseño de CI analógico y los servicios de diseño de CI analógico de señal mixta siguen siendo importantes porque Europa tiene fortalezas establecidas en semiconductores de potencia, RF, sensores y diseños industriales. Los servicios de diseño físico y de disposición están vinculados más estrechamente a la actividad de tape-out en 7nm y sub-7nm. Los servicios de desarrollo de propiedad intelectual y soporte de diseño también están ganando relevancia a medida que las empresas buscan bloques propietarios reutilizables en lugar de licenciar cada componente. ICsense abrió una sala limpia de clasificación eléctrica de obleas capaz de respaldar el suministro de ASIC que supera los 500 millones de unidades anuales, conectando la actividad de diseño de front-end con el soporte de producción.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por aplicación de usuario final:
el sector automotriz ancla la demanda mientras que la IA acelera las gananciasEl sector automotriz representó el 31,21% del mercado de servicios de diseño de CI en Europa en 2026. El silicio para trenes de potencia de vehículos eléctricos, la fusión de sensores ADAS, los ASIC de redes dentro del vehículo y los componentes de seguridad respaldan la demanda a lo largo de los extensos ciclos de desarrollo vehicular. Se proyecta que IA, HPC y centros de datos registren una CAGR del 10,79% hasta 2032. Las empresas emergentes europeas y los programas de computación soberana necesitan dispositivos aceleradores e inferencia personalizados. El programa Jotunn8 de 5nm ilustra el papel de los socios de diseño especializados en la conversión de una arquitectura local en un chip de nodo avanzado. La electrónica de consumo tiene un papel regional menor, aunque los dispositivos médicos portátiles y los nodos del Internet de las Cosas industrial pueden crear una demanda enfocada de silicio personalizado compacto y de bajo consumo.
Las aplicaciones industriales, de defensa y aeroespacial, médicas y de atención sanitaria, y de telecomunicaciones y redes diversifican la base de clientes. Los clientes industriales utilizan chips personalizados para el control de movimiento, la integración de sensores y la computación en el borde de fábrica donde el consumo de energía y la latencia son importantes. ICsense cita su flujo de diseño médico ISO 13485 como un contribuyente a la demanda de ASIC médicos analógicos y de señal mixta especializados. Las aplicaciones de defensa y aeroespacial están renovando el interés en los diseños endurecidos a la radiación. El programa PUMA financiado por la UE está desarrollando circuitos integrados endurecidos a la radiación de 7nm FinFET para la microelectrónica europea de grado espacial. Estas aplicaciones tienen exigentes requisitos de calificación, lo que puede favorecer a los proveedores con conocimiento probado del sector.
Por complejidad de diseño:
los nodos maduros mantienen el volumen estructural mientras los nodos avanzados escalanLos nodos maduros (8nm-28nm) lideraron con el 47,29% de la participación del mercado de servicios de diseño de CI en Europa en 2026. Europa tiene una base instalada profunda en gestión de energía, RF, señal mixta y silicio de grado automotriz que utiliza estas ventanas de proceso. Las bibliotecas de propiedad intelectual específicas del cliente y los largos historiales de calificación hacen que el segmento sea difícil de replicar para los nuevos proveedores. Se proyecta que los nodos avanzados (≤7nm) registren una CAGR del 10,04% de 2027 a 2032. Las empresas emergentes de chips de IA están accediendo a procesos de vanguardia para aceleradores de inferencia y dispositivos de computación de alto rendimiento. Los programas de investigación europeos también están ampliando la familiaridad con los flujos de trabajo de nodos avanzados.
Los chips de IA de 7nm completados de ETH Zurich y la Universidad Técnica de Múnich muestran el desarrollo de capacidad de diseño avanzado en los equipos académicos europeos. NanoIC lanzó un kit de diseño de proceso de búsqueda de rutas lógicas A14 y un PDK de eDRAM en febrero de 2026, proporcionando a los equipos un entorno de diseño temprano para nodos más allá de 2nm. Los nodos heredados (>28nm) siguen siendo útiles en aplicaciones industriales sensibles al costo, sensores automotrices y aplicaciones médicas. Las tarifas promedio de ingeniería no recurrente para diseños en 7nm e inferiores oscilan entre 15 millones de EUR y 50 millones de EUR (16,2 millones de USD a 54 millones de USD) por tape-out. Ese costo está fomentando las arquitecturas de chiplets y el acceso a obleas multiproyecto para reducir la exposición del cliente.

Análisis geográfico
Alemania
Alemania tuvo el 31,97% de la participación del mercado de servicios de diseño de CI en Europa en 2026. Su posición se basa en una base integrada de actividad de semiconductores automotrices, industriales y embebidos. La Estrategia Nacional de Microelectrónica convirtió la ampliación de la capacidad de diseño de chips en su principal área de acción en octubre de 2025. En marzo de 2026, Alemania seleccionó 38 proyectos IPCEI AST en 12 estados federales en áreas que incluyen circuitos integrados fotónicos, chips de IA, electrónica de potencia y sensores. El G3C mejora el acceso a la infraestructura de líneas piloto para las casas de diseño de tamaño mediano. La expansión planificada de GlobalFoundries en Dresde debería mejorar los vínculos locales entre los socios de diseño y fabricación para 2028. La influencia regulatoria de Alemania se ejerce a través de las reglas de Chips JU que dan forma al acceso a las líneas piloto financiadas y a las plataformas de diseño.
Reino Unido
Se proyecta que el Reino Unido registre una CAGR del 10,39% de 2027 a 2032, la tasa de crecimiento por país más rápida en el mercado de servicios de diseño de CI en Europa. El Plan de Hardware de IA del Reino Unido comprometió más de 1,1 mil millones de GBP (1,39 mil millones de USD) en apoyo público y privado para el diseño de chips y el hardware de IA. Esto incluye 400 millones de GBP (504 millones de USD) para la adquisición de chips avanzados y 12 millones de GBP (15,1 millones de USD) para un Centro de Formación Doctoral en Diseño de Chips. El estudio sectorial de 2026 reportó un aumento del 16% en los ingresos del sector hasta 1,73 mil millones de GBP (2,18 mil millones de USD). El país está concentrado en diseño y propiedad intelectual en lugar de fabricación de alto volumen. La operación de EnSilica en Cambridge se centra en el diseño de ondas milimétricas y RF, lo que demuestra cómo la actividad en el espacio, las comunicaciones y los semiconductores compuestos puede impulsar la demanda de servicios especializados. La escasez proyectada de habilidades hace que el uso efectivo de la capacidad de ingeniería externa sea importante para las empresas de hardware.
Francia, Italia y el resto de Europa
Francia e Italia están construyendo bases de diseño a través de inversiones, acceso a líneas piloto y programas nacionales especializados. Fondazione Chips-IT gestiona un programa nacional de centros de diseño de 225 millones de EUR (243 millones de USD) en Pavía que tiene como objetivo capacitar a 100 especialistas en diseño de CI para finales de 2026. La línea piloto FAMES de Francia cuenta con 830 millones de EUR (896 millones de USD) en respaldo público para capacidades de FD-SOI, memoria no volátil embebida e integración 3D. Estas instalaciones pueden reducir la dependencia del acceso a fundiciones asiáticas para determinados programas de diseño. Los Países Bajos se benefician del trabajo de plataforma de imec y del ecosistema tecnológico más amplio de ASML. Bélgica y España también están ampliando la base de talento regional. Aion Silicon amplió su Centro de Diseño de Barcelona en noviembre de 2025 para cubrir arquitectura, diseño RTL, verificación, implementación física e integración de software. Las ubicaciones de Europa Central, incluidas Hungría y Rumanía, albergan cada vez más equipos de diseño multinacionales.
Panorama competitivo
Concentración del Mercado
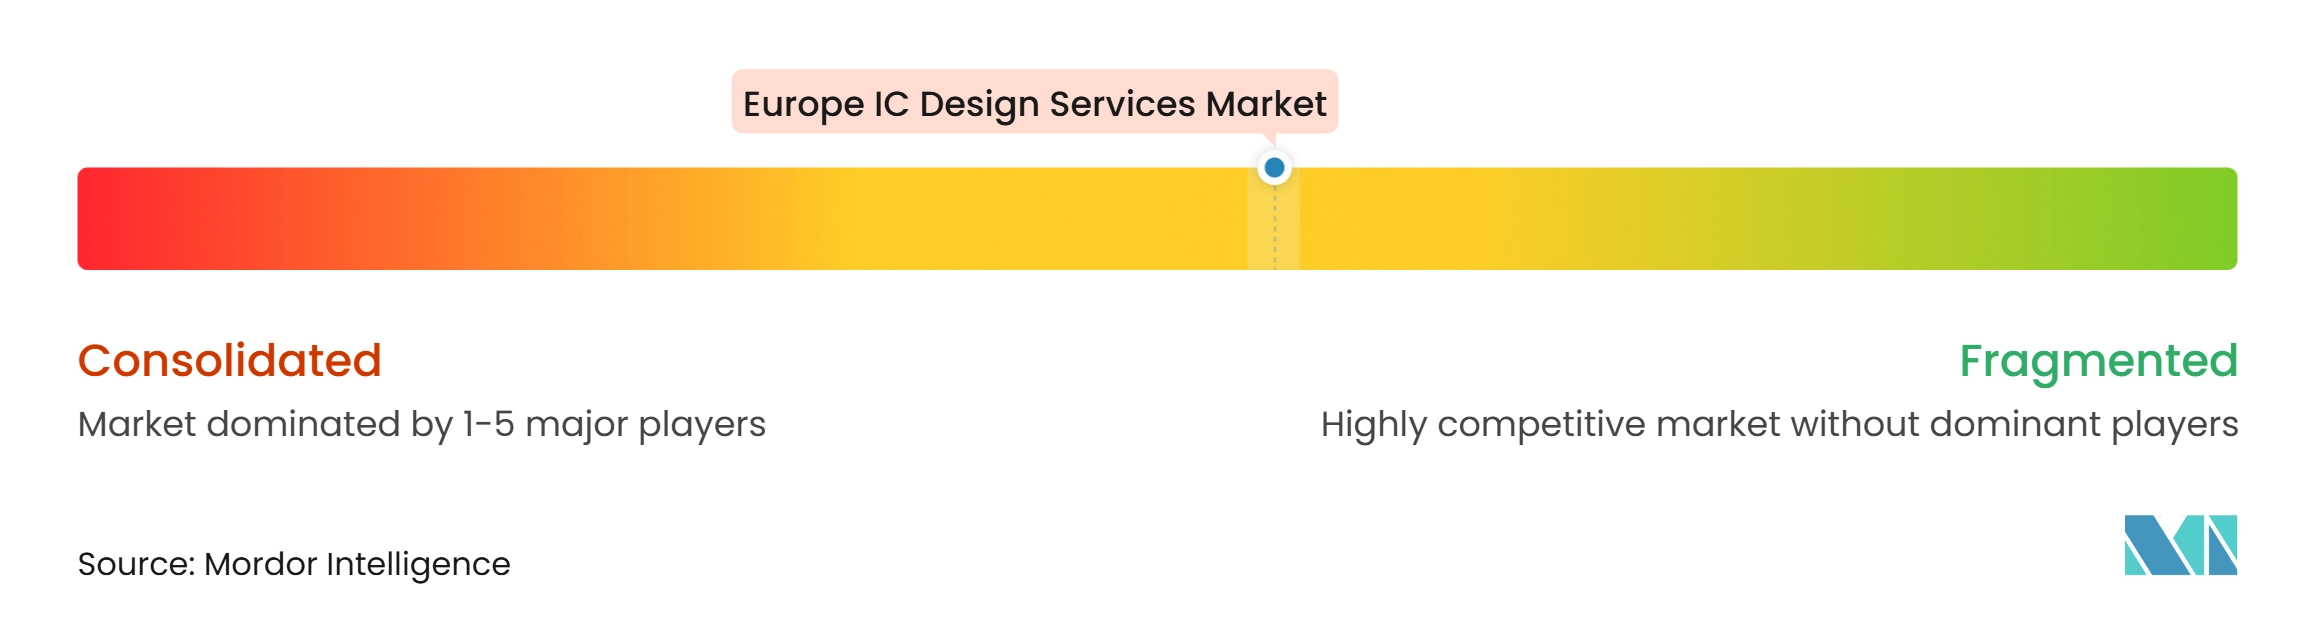
El mercado de servicios de diseño de CI en Europa tiene una estructura competitiva moderadamente fragmentada. EnSilica, ICsense y Racyics compiten a través de experiencia en diseño analógico, de señal mixta y de grado automotriz. Alchip Technologies y GUC sirven a clientes europeos con capacidades llave en mano de nodos avanzados. Alchip se unió a Arm Total Design en octubre de 2025, lo que le da acceso a subsistemas de cómputo Arm Neoverse prevalidados para programas ASIC de 3nm y 2nm. Este movimiento apoya a los clientes que necesitan una arquitectura validada e implementación detallada de un único proveedor.
El empaquetado avanzado y la integración a nivel de sistema se están convirtiendo en bases importantes de competencia. El trabajo de GUC en el Jotunn8 de VSORA incluyó integración 2.5D e interfaces HBM3E, en lugar de solo la ejecución de disposición convencional. EnSilica se asoció con Codasip para integrar la aceleración criptográfica CHERI y poscuántica en ASIC automotrices y de defensa. Estas capacidades pueden ser importantes para los clientes que enfrentan requisitos de seguridad de hardware. ICsense reportó un crecimiento de ingresos del 30% y un crecimiento de beneficios de más del 50% en septiembre de 2026, vinculado a la demanda de suministro independiente de CI personalizado. Su desempeño sugiere que los proveedores especializados pueden beneficiarse de los clientes que buscan soporte neutro respecto a la fundición.
La soberanía de datos es una consideración competitiva adicional para los clientes regulados. La plataforma de Múnich de Cadence permite que los datos de diseño de semiconductores permanezcan dentro de la jurisdicción europea y cuenta con las certificaciones ISO 27001, ISO 27017 y SOC 2 Tipo II.Cadence Design Systems, "Cadence presenta la primera plataforma de IA soberana de Europa para el diseño de semiconductores, sistemas y fábricas de IA en colaboración con NVIDIA," Cadence Design Systems,>[3] Esto puede ser relevante para los clientes de defensa, médicos e hiperescala que gestionan factores de cumplimiento del RGPD y la Ley de IA de la UE. Las oportunidades permanecen en la automatización de verificación nativa de IA, los chips de IA en el borde industrial y los semiconductores de potencia de carburo de silicio y nitruro de galio. Los proveedores que combinan presencia local, preparación para nodos avanzados y soporte de residencia de datos pueden abordar varios requisitos de los clientes a la vez.
Líderes de la industria de servicios de diseño de CI en Europa
-
Capgemini Engineering
-
HCL Technologies Limited
-
L&T Technology Services (LTTS)
-
Aion Silicon
-
EnSilica plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de servicios de diseño de CI en Europa Empresas cubiertas en este informe
- Sondrel Ltd.
- EnSilica plc
- Racyics GmbH
- ICsense
- Global Unichip Corp. (GUC)
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics
- SEMIFIVE Inc.
- CoAsia SEMI
- eInfochips
- HCLTech
- L&T Technology Services (LTTS)
- MosChip Technologies
- Tessolve
Desarrollos recientes de la industria en Mercado de servicios de diseño de CI en Europa
- Octubre de 2026: La Comisión Europea aprobó 319 millones de EUR (351 millones de USD) en ayuda estatal austriaca para Infineon Technologies para cofinanciar una actualización de 1,1 mil millones de EUR (1,21 mil millones de USD) de su instalación de Villach, estableciendo la primera línea de fabricación de alto volumen del mundo para semiconductores de potencia de nitruro de galio de próxima generación en obleas de 300mm. La inversión crea un nuevo clúster de demanda de diseño de CI de GaN de nodo avanzado en Austria y señala una inversión europea sostenida en servicios de diseño de semiconductores de potencia vinculados a la electrificación de vehículos eléctricos e industrial.
- Octubre de 2026: Cadence Design Systems lanzó el primer centro de datos de IA soberano de Europa en Múnich para el diseño de semiconductores, sistemas y fábricas de IA, integrando sistemas con tecnología NVIDIA Blackwell dentro de un entorno de nube certificado con ISO 27001, ISO 27017 y SOC 2 Tipo II. La plataforma posiciona a Cadence como el primer proveedor de EDA que permite flujos de trabajo completos de diseño de chips dentro de la jurisdicción de datos europea, respondiendo directamente a los requisitos del RGPD y la emergente Ley de IA de la UE para los clientes europeos de diseño de CI.
- Septiembre de 2026: ICsense, una empresa del Grupo TDK, reportó su año financiero más sólido en sus 22 años de historia con ingresos que aumentaron un 30% y beneficios que crecieron más del 50%, impulsados por la creciente demanda de suministro independiente de CI personalizado en los mercados finales médico, automotriz e industrial, ya que la consolidación de fundiciones hace que la producción analógica y de señal mixta especializada sea más difícil de gestionar de forma independiente para los clientes.
- Septiembre de 2026: EnSilica plc anunció la apertura de un Centro de Excelencia en Semiconductores para el Espacio y las Comunicaciones en Milán, su tercer sitio de ingeniería europeo junto a Budapest y Múnich, con el objetivo de incorporar 20 ingenieros especializados en módem, ondas milimétricas y DSP en 6 meses para respaldar programas ASIC de espacio y comunicaciones y desarrollos de ASSP propietarios.
Alcance del informe del mercado de servicios de diseño de CI en Europa
El mercado de servicios de diseño de CI en Europa incluye los ingresos obtenidos por empresas que proporcionan servicios de diseño e ingeniería de circuitos integrados (CI) externalizados y especializados a fabricantes de semiconductores, empresas de semiconductores fabless, fabricantes de dispositivos integrados (IDM), fabricantes de equipos originales (OEM) y otros desarrolladores de tecnología en la región. El mercado cubre diversos servicios, incluidos el diseño de CI analógico, el diseño de CI digital, el diseño de CI analógico de señal mixta (AMS), el diseño físico y de disposición, la verificación de diseño, el desarrollo de propiedad intelectual y otros servicios de soporte de diseño relacionados.
El informe del mercado de servicios de diseño de CI en Europa está segmentado por tipo de servicio (servicios de diseño de CI analógico, servicios de diseño de CI digital, servicios de diseño de CI analógico de señal mixta (AMS), servicios de diseño físico y de disposición, servicios de verificación de diseño, servicios de desarrollo de propiedad intelectual y soporte de diseño, y otros tipos de servicio), aplicación de usuario final (automotriz, IA, HPC y centros de datos, electrónica de consumo, industrial, defensa y aeroespacial, médico y atención sanitaria, telecomunicaciones y redes, y otras aplicaciones de usuario final), complejidad de diseño (nodos avanzados (≤7nm), nodos maduros (8nm–28nm) y nodos heredados (por encima de 28nm)) y geografía (Alemania, Reino Unido, Francia, Italia y resto de Europa). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Servicios de diseño de CI analógico |
| Servicios de diseño de CI digital |
| Servicios de diseño de CI analógico de señal mixta (AMS) |
| Servicios de diseño físico y de disposición |
| Servicios de verificación de diseño |
| Servicios de desarrollo de propiedad intelectual y soporte de diseño |
| Otros tipos de servicio |
| Automotriz |
| IA, HPC y centros de datos |
| Electrónica de consumo |
| Industrial |
| Defensa y aeroespacial |
| Médico y atención sanitaria |
| Telecomunicaciones y redes |
| Otras aplicaciones de usuario final |
| Nodos avanzados (≤7nm) |
| Nodos maduros (8nm–28nm) |
| Nodos heredados (por encima de 28nm) |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| Resto de Europa |
| Por tipo de servicio | Servicios de diseño de CI analógico |
| Servicios de diseño de CI digital | |
| Servicios de diseño de CI analógico de señal mixta (AMS) | |
| Servicios de diseño físico y de disposición | |
| Servicios de verificación de diseño | |
| Servicios de desarrollo de propiedad intelectual y soporte de diseño | |
| Otros tipos de servicio | |
| Por aplicación de usuario final | Automotriz |
| IA, HPC y centros de datos | |
| Electrónica de consumo | |
| Industrial | |
| Defensa y aeroespacial | |
| Médico y atención sanitaria | |
| Telecomunicaciones y redes | |
| Otras aplicaciones de usuario final | |
| Por complejidad de diseño | Nodos avanzados (≤7nm) |
| Nodos maduros (8nm–28nm) | |
| Nodos heredados (por encima de 28nm) | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de servicios de diseño de CI en Europa?
El mercado de servicios de diseño de CI en Europa se estima en 0,84 mil millones de USD en 2027 y se prevé que alcance 1,32 mil millones de USD en 2032 a una CAGR del 9,46%.
¿Qué tipo de servicio tiene la mayor participación en los servicios de diseño de CI en Europa?
Los servicios de diseño de CI digital lideraron con una participación del 27,54% en 2026. Se proyecta que los servicios de verificación de diseño registren la CAGR más rápida del 10,83% hasta 2032.
¿Por qué el sector automotriz lidera la demanda de servicios de diseño de CI en Europa?
El sector automotriz tuvo una participación del 31,21% en 2026 porque los trenes de potencia de vehículos eléctricos, ADAS, redes y componentes de seguridad funcional requieren silicio especializado y largos ciclos de calificación.
¿Qué está impulsando la actividad de diseño de CI en nodos avanzados en Europa?
Los aceleradores de IA, la computación de alto rendimiento y los programas de investigación están aumentando el trabajo en nodos avanzados. Se proyecta que los nodos avanzados (≤7nm) se expandan a una CAGR del 10,04% hasta 2032.
¿Qué país europeo tiene el pronóstico de expansión más rápida en servicios de diseño de CI?
Se proyecta que el Reino Unido registre una CAGR del 10,39% hasta 2032, respaldado por el Plan de Hardware de IA del Reino Unido y una base de semiconductores centrada en diseño y propiedad intelectual.
¿Cuáles son las principales restricciones para los proveedores europeos de servicios de diseño de CI?
La dependencia de proveedores no europeos de EDA y propiedad intelectual, y la escasez de ingenieros especializados en semiconductores son las principales restricciones para la capacidad y la entrega de proyectos.