
Marktgröße und Marktanteil für IC-Designdienstleistungen in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.75 Milliarden US-Dollar |
| Marktgröße (2027) | 0.84 Milliarden US-Dollar |
| Marktgröße (2032) | 1.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.46 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für IC-Designdienstleistungen in Europa von Mordor Intelligence
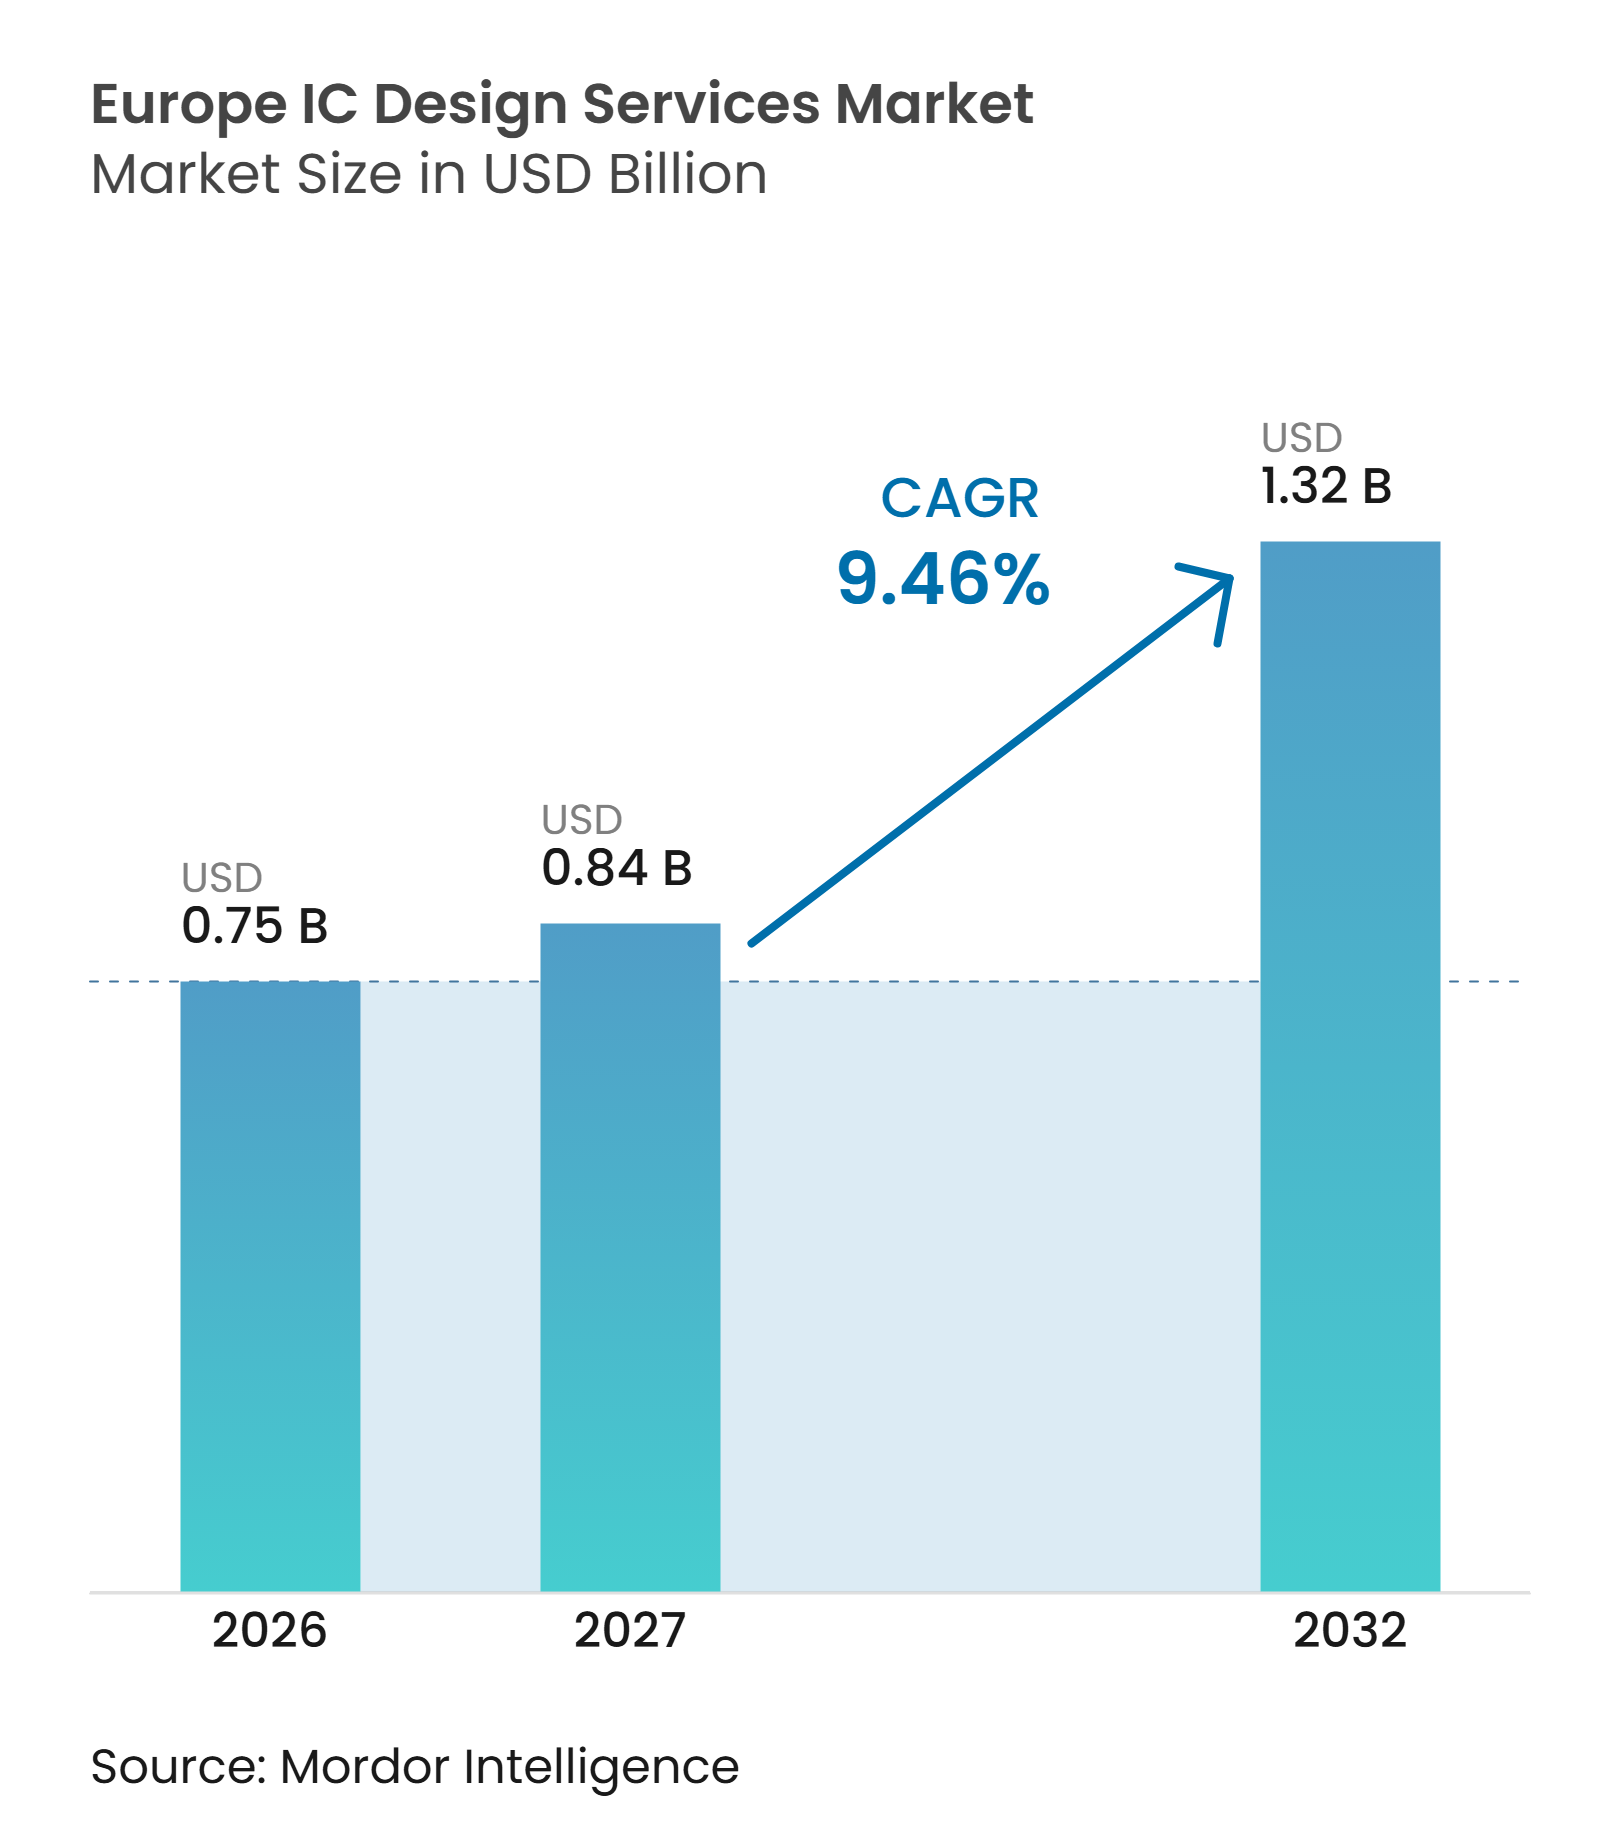
Die Marktgröße für IC-Designdienstleistungen in Europa wurde im Jahr 2026 auf 0,75 Milliarden USD geschätzt und wird voraussichtlich von 0,84 Milliarden USD im Jahr 2027 auf 1,32 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 9,46% während des Prognosezeitraums (2027–2032). Öffentliche Halbleiterprogramme weiten die Nachfrage über die Fertigungskapazität hinaus auf Chiparchitektur, Verifikation und Implementierungsarbeiten aus. Die Automobilelektronik bleibt eine verlässliche Quelle für Projekte, da Fahrzeugprogramme lange Qualifizierungszyklen und spezialisiertes Sicherheits-Know-how erfordern. Die Nachfrage aus dem Bereich KI und Hochleistungsrechnen verlagert die Arbeit zunehmend in Richtung fortgeschrittener Knotenimplementierung und verpackungsbewusstem Design. Anbieter, die sichere Designabläufe im Einklang mit europäischen Datenschutzvorschriften unterstützen können, dürften eine stärkere Position bei Kunden aus den Bereichen Verteidigung, Medizin und regulierte Infrastruktur haben. Der Markt für IC-Designdienstleistungen in Europa steht zudem vor einer Kapazitätsbeschränkung, da erfahrene Systemarchitekten, Analogingenieure und Verifikationsspezialisten nach wie vor knapp sind.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielten Digitale IC-Designdienstleistungen im Jahr 2026 einen Marktanteil von 27,54% am Markt für IC-Designdienstleistungen in Europa, während Designverifikationsdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 10,83% wachsen werden.
- Nach Endnutzeranwendung entfiel auf Automotive im Jahr 2026 ein Anteil von 31,21% an der Marktgröße für IC-Designdienstleistungen in Europa, während KI, Hochleistungsrechnen und Rechenzentren bis 2032 voraussichtlich einen CAGR von 10,79% verzeichnen werden.
- Nach Designkomplexität hielten Ausgereifte Knoten (8nm–28nm) im Jahr 2026 einen Anteil von 47,29%, während Fortgeschrittene Knoten (≤7nm) bis 2032 voraussichtlich mit einem CAGR von 10,04% wachsen werden.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Anteil von 31,97%, während das Vereinigte Königreich bis 2032 voraussichtlich einen CAGR von 10,39% verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| European Chips Act und nationale Halbleiterinvestitionsprogramme | +3.5% | EU-weit; Deutschland, Frankreich und Italien führen bei der Investitionsabsorption | Langfristig (≥ 4 Jahre) |
| Einführung von Elektrofahrzeugen, ADAS und Fahrzeugelektrifizierung | +2.3% | Deutschland, Frankreich, Italien und das Vereinigte Königreich, ausgerichtet auf OEM- und Tier-1-Zuliefererbasen | Mittelfristig (2–4 Jahre) |
| Einführung von KI, Hochleistungsrechnen und Edge Computing | +1.4% | Vereinigtes Königreich, Frankreich und die Niederlande, mit Ausstrahlungseffekten auf Deutschland und nordische Länder | Mittelfristig (2–4 Jahre) |
| Starkes Automotive-Halbleiter-Ökosystem | +0.8% | Deutschland und Frankreich, mit frühen Gewinnen in Italien und Osteuropa | Langfristig (≥ 4 Jahre) |
| Europäische Expertise in Leistungshalbleitern, HF, Sensoren und Mixed-Signal-Technologien | +0.5% | Deutschland, die Niederlande und Italien | Langfristig (≥ 4 Jahre) |
| Zusammenarbeit in der Halbleiterindustrie und Forschung | +0.2% | EU-weit, mit Belgien, Frankreich, Deutschland und den Niederlanden als primären Knotenpunkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
European Chips Act und nationale Halbleiterinvestitionsprogramme
Der European Chips Act weitet die Unterstützung von Fertigungsprojekten auf die gesamte Design-Wertschöpfungskette aus. Das Gesetz hat bis Oktober 2025 öffentliche und private Investitionen in Höhe von 69 Milliarden EUR (74,5 Milliarden USD) katalysiert. Der vorgeschlagene Chips Act 2.0 identifiziert fortgeschrittenes Chipdesign und den Zugang zu Designplattformen als strategische Prioritäten, neben Investitionen in die Fertigung. Deutschland verabschiedete im Oktober 2025 seine Mikroelektronikstrategie und identifizierte eine stärkere Chipdesignkompetenz als seinen wichtigsten Handlungsbereich.[1] Im Juli 2026 meldete Deutschland 14 Projekte im Rahmen von IPCEI AST mit bis zu 3,8 Milliarden EUR (4,1 Milliarden USD) an Bundesförderung für KI-Chips, Chiplets, photonische integrierte Schaltkreise und Sensoren vor. Die EU-Chips-Designplattform, koordiniert von imec, gibt Startups und kleinen Unternehmen Zugang zu EDA-Tools, IP-Bibliotheken und Fertigungswegen, was die Nachfrage nach spezialisierter externer Designarbeit steigern kann.
Einführung von Elektrofahrzeugen, ADAS und Fahrzeugelektrifizierung
Die Fahrzeugelektrifizierung erhöht die Anzahl und Komplexität der Halbleiterfunktionen, die für jede Plattform entwickelt werden. Antriebsstrangsteuerung, Batteriemanagement, fahrzeuginterne Vernetzung und ADAS-Sensorfusion erfordern maßgeschneiderte Siliziumlösungen und eine rigorose Validierung. EnSilica arbeitet gemäß den funktionalen Sicherheitsanforderungen der ISO 26262 und sicherte sich im Geschäftsjahr 2025 6 neue ASIC-Entwicklungs- und Liefervereinbarungen. Chiplet-basierte ADAS-Designs können separate Logik-, Verbindungs-, Verpackungs- und Cross-Die-Verifikationsaufgaben erfordern. CISSOID und die EDAG Group gründeten im Mai 2025 eine Partnerschaft zur Entwicklung von Siliziumkarbid-Traktionswechselrichtern für die Elektromobilität. Automotive-Kunden bevorzugen auch Lieferanten, die die AEC-Q-Qualifizierung abgeschlossen haben, was längere Servicebeziehungen im Markt für IC-Designdienstleistungen in Europa unterstützen kann.
Einführung von KI, Hochleistungsrechnen und Edge Computing
KI, Hochleistungsrechnen und Rechenzentren werden bis 2032 im Markt für IC-Designdienstleistungen in Europa voraussichtlich mit einem CAGR von 10,79% wachsen. Europäische Programme entwickeln sich von Forschungsaktivitäten hin zu Chips, die eine produktionsreife Implementierung und Verifikation erfordern. Das EU-geförderte EUPILOT-Projekt schloss Tape-out-Meilensteine für seine VEC- und MLS-Prozessoren ab, die für Hochleistungsrechnen und KI-Anwendungen entwickelt wurden. Die ETH Zürich und die Technische Universität München erhielten Anfang 2026 fertiggestellte 7nm-KI-Chips, was die lokale Basis von Designern unterstützt, die auf fortgeschrittenen Abläufen ausgebildet wurden. GUC unterstützte den Tape-out des Jotunn8 von VSORA im Jahr 2025 unter Verwendung eines 5nm-Prozesses und 2,5D-Verpackung mit HBM3E-Schnittstellen. Dieses Modell ermöglicht es europäischen Startups, die Verantwortung für die Systemarchitektur zu behalten, während spezialisierte Dienstleistungsunternehmen die physische Implementierung übernehmen.
Starkes Automotive-Halbleiter-Ökosystem
Deutschlands Cluster für Automobilelektronik bietet eine relativ stabile Basis an Projektarbeiten für Designdienstleister. Mehr als 150 aktive fablose Designhäuser und interne Teams sind laut den vorliegenden Forschungsergebnissen innerhalb des deutschen Automobilelektronik-Netzwerks tätig. Das German Chips Competence Center verbindet lokale Designteams mit europäischen Pilotlinien für fortgeschrittene Verpackung, photonische integrierte Schaltkreise und FD-SOI-Infrastruktur. GlobalFoundries kündigte 1,1 Milliarden EUR (1,19 Milliarden USD) für die Erweiterung seines Dresdner Standorts an, der bis 2028 voraussichtlich mehr als 1 Million Wafer jährlich produzieren wird. Ein engerer Zugang zur Fertigung kann die Iterationszyklen zwischen Designteams und Fertigungspartnern verkürzen. Automotive-Silizium-Programme erstrecken sich typischerweise über 7–10 Jahre vom ersten Engagement bis zum Produktionsende und schaffen damit ein vorhersehbareres Nachfrageprofil als kurze Verbraucherzyklen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von nicht-europäischen EDA- und Halbleiter-IP-Anbietern | -1.5% | EU-weit, wobei Deutschland und das Vereinigte Königreich bei fortgeschrittenen Knotenprogrammen am stärksten exponiert sind | Langfristig (≥ 4 Jahre) |
| Mangel an spezialisierten Halbleiterdesigningenieuren | -1.0% | EU-weit, wobei Frankreich, Italien und Deutschland am stärksten von Lücken in der Analog- und Systemarchitektur betroffen sind | Mittelfristig (2–4 Jahre) |
| Begrenzte Größe europäischer fabloser Halbleiterunternehmen | -0.8% | EU-weit | Langfristig (≥ 4 Jahre) |
| Fragmentierte Richtlinien, begrenzte Wachstumsfinanzierung und hohe F&E-Kosten | -0.5% | EU-weit, insbesondere grenzüberschreitende KMU-Programme | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von nicht-europäischen EDA- und Halbleiter-IP-Anbietern
Die meisten fortgeschrittenen IC-Designaktivitäten in Europa sind auf EDA-Tools von in den USA ansässigen Anbietern angewiesen. Der VDE hat diese Abhängigkeit als strategische Schwachstelle identifiziert und europäische Maßnahmen gefordert, einschließlich Investitionen in Open-Source-Designabläufe. Zu den Risiken gehören USD-denominierte Lizenzkosten, potenzielle Exportkontrollunterbrechungen und Einschränkungen im Zusammenhang mit IP-Blöcken von Drittanbietern. Die EU-Chips-Designplattform arrangiert den Zugang für ihre Teilnehmer, aber Produktionsdesignabläufe sind nach wie vor stark auf Synopsys, Cadence und Siemens EDA angewiesen. Cadences souveräne EDA-Plattform in München erfüllt die Anforderungen an den Datenstandort durch ISO 27001-, ISO 27017- und SOC 2 Typ II-Zertifizierungen. Sie beseitigt jedoch nicht die grundlegende Abhängigkeit von externer Software und Halbleiter-IP-Lieferanten.
Mangel an spezialisierten Halbleiterdesigningenieuren
Der Mangel an spezialisierten Ingenieuren begrenzt, wie schnell Anbieter Kapazitäten für gleichzeitige Tape-out-Programme aufbauen können. Die ECSA-Kompetenzstrategie 2025 identifiziert Systemarchitekten und Analogspezialisten als die am schwierigsten zu besetzenden Stellen in der europäischen Mikroelektronik. Die Strategie erwartet mehr als 155.900 offene Stellen im europäischen Halbleitersektor bis 2030. Sie stellt auch fest, dass 30% der aktuellen Belegschaft zwischen 2024 und 2030 voraussichtlich in den Ruhestand treten werden. SEMI prognostiziert einen europäischen Fehlbedarf von mehr als 100.000 Ingenieuren bis 2030, wobei Design- und Verifikationsrollen stark vertreten sind. Die prognostizierte Lücke von 10.400 Arbeitskräften im Vereinigten Königreich bis 2030 zeigt, dass öffentliche Investitionen die Projektnachfrage schneller steigern können, als die Talentpipeline reagieren kann.[2]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
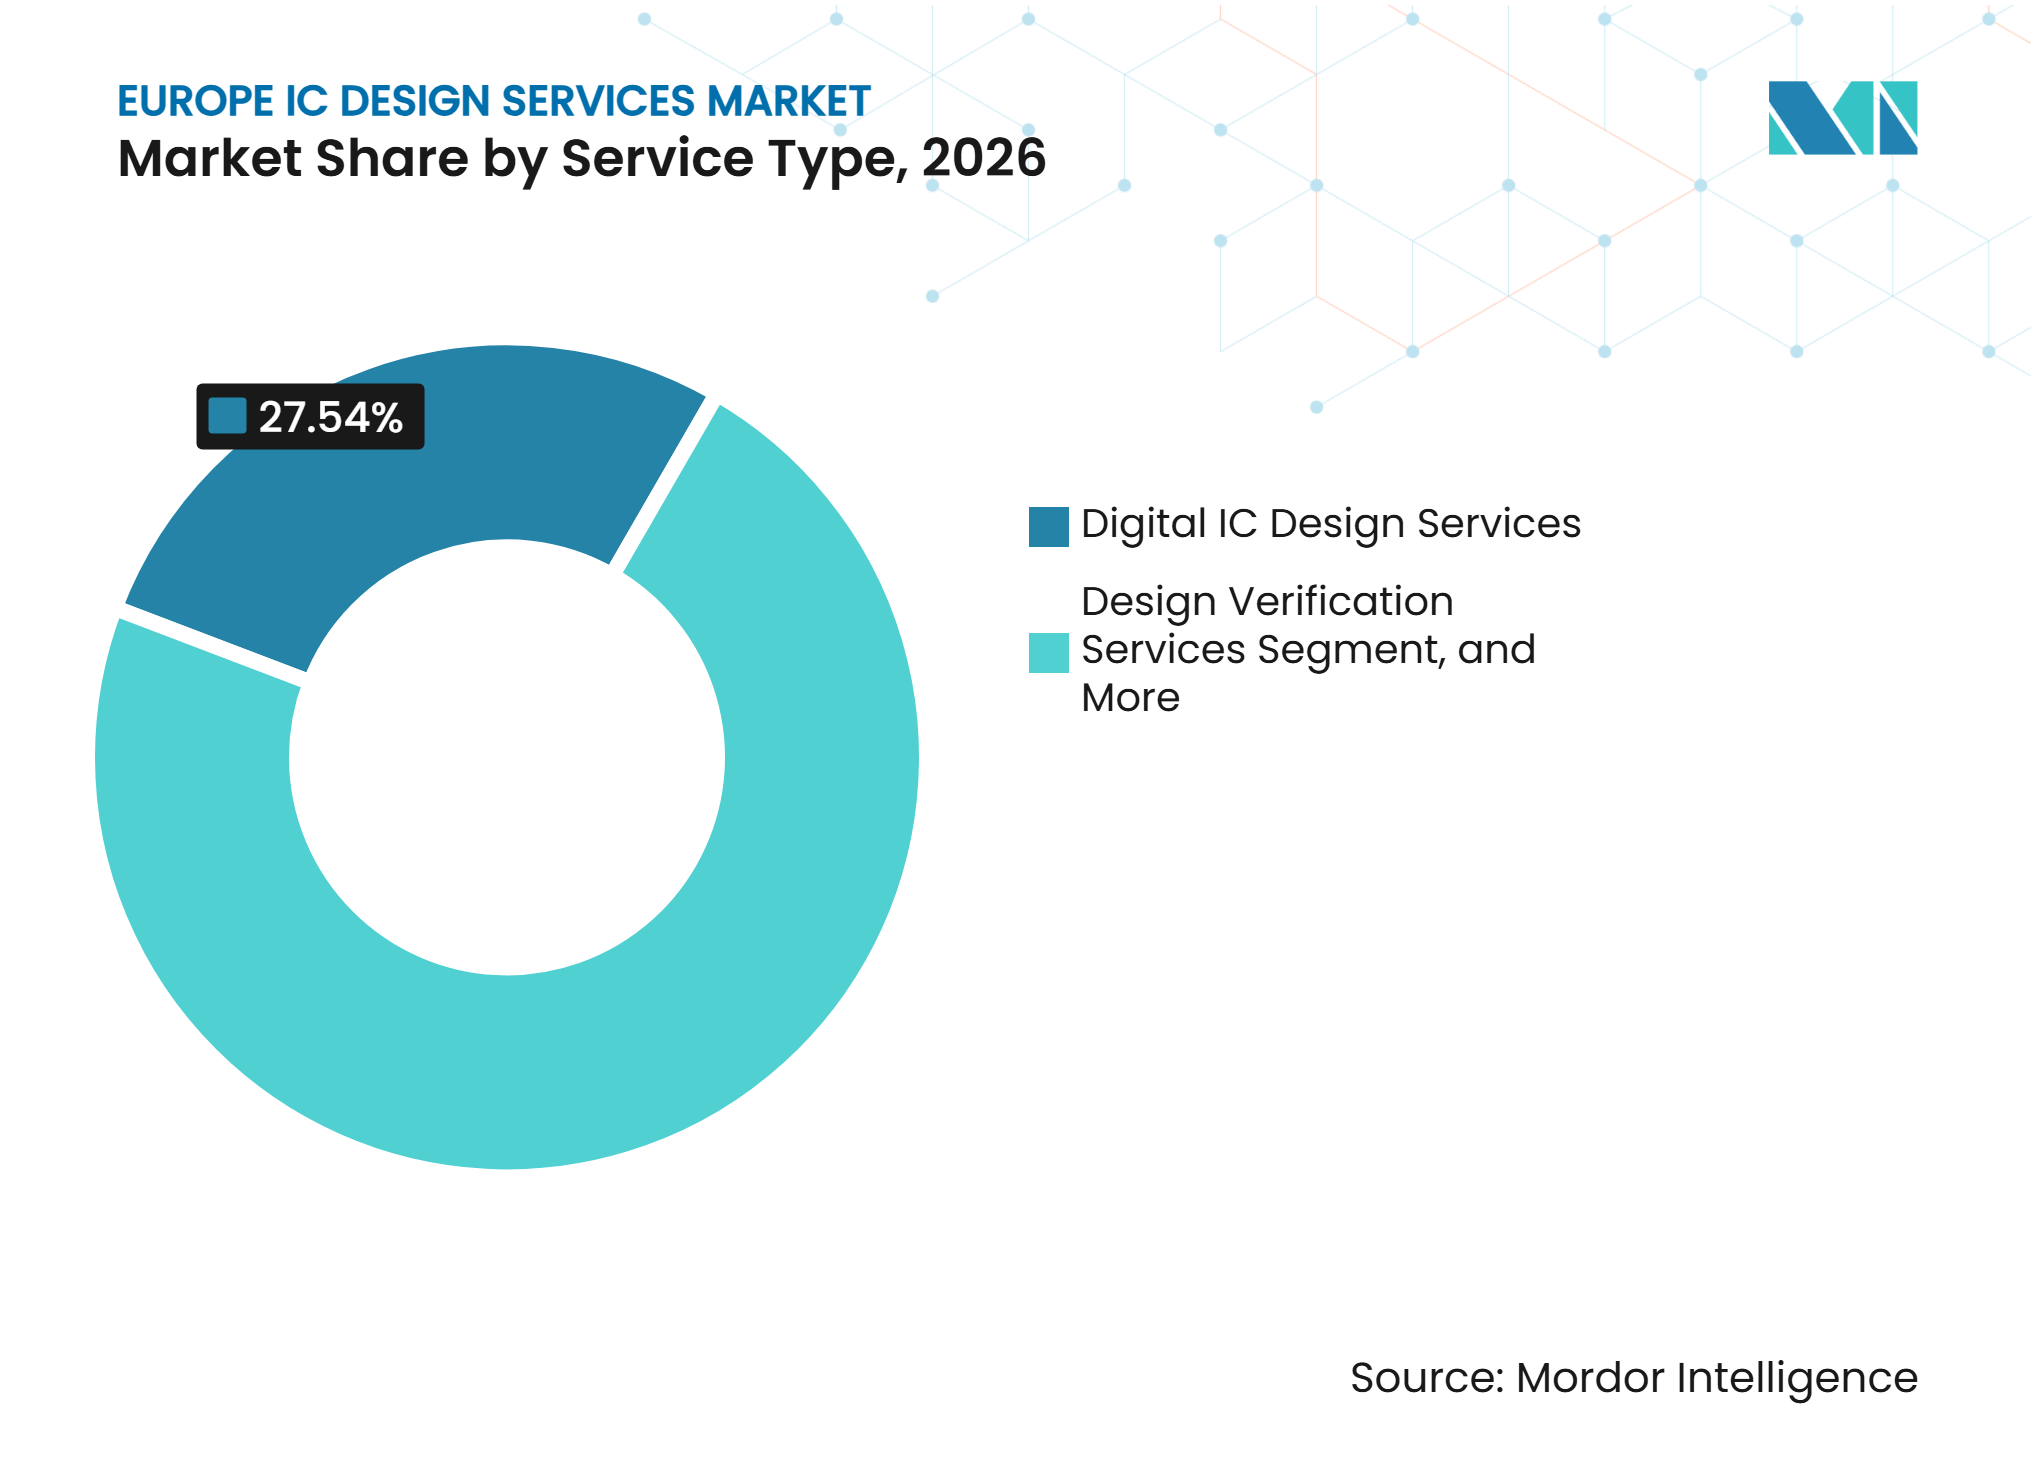
Digitales Volumen führt, während Verifikation das zukünftige Wachstum antreibtDigitale IC-Designdienstleistungen machten im Jahr 2026 einen Marktanteil von 27,54% am Markt für IC-Designdienstleistungen in Europa aus. Ihr Umfang spiegelt das hohe Volumen an ASIC-Programmen für Automotive-Vernetzung, industrielle Motorsteuerung und Konnektivitätsfunktionen wider. Diese Programme erfordern RTL-Design, Synthese und digitale Implementierung. Designverifikationsdienstleistungen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,83% wachsen. Komplexere Automotive- und KI-Chips erfordern einen größeren Anteil der Ingenieurzeit für die Verifikation. Die höheren Kosten für Silizium-Respins machen spezialisierte Verifikationsunterstützung attraktiver als die Aufrechterhaltung eines großen internen Teams für sporadische Projekte.
KI-gestützte Assertion-Generierungs- und Coverage-Closure-Tools können ausgewählte Verifikationsaufgaben verkrzen. Sie beseitigen nicht die Notwendigkeit erfahrener Ingenieure zur Validierung von Beschleuniger-Logik, Cache-Kohärenz-Controllern und Multi-Die-Schnittstellen. Analoge IC-Designdienstleistungen und Analog-Mixed-Signal IC-Designdienstleistungen bleiben wichtig, da Europa etablierte Stärken in Leistungshalbleitern, HF, Sensor- und Industriedesigns hat. Physische Design- und Layoutdienstleistungen sind enger mit 7nm- und Sub-7nm-Tape-out-Aktivitäten verknüpft. IP-Entwicklungs- und Designunterstützungsdienstleistungen gewinnen ebenfalls an Relevanz, da Unternehmen wiederverwendbare proprietäre Blöcke anstreben, anstatt jede Komponente zu lizenzieren. ICsense eröffnete einen elektrischen Wafer-Sort-Reinraum, der in der Lage ist, ASIC-Lieferungen von mehr als 500 Millionen Einheiten jährlich zu unterstützen, und verbindet damit Front-End-Designaktivitäten mit Produktionsunterstützung.



Nach Endnutzeranwendung:
Automotive verankert die Nachfrage, während KI die Gewinne beschleunigtAutomotive machte im Jahr 2026 einen Anteil von 31,21% am Markt für IC-Designdienstleistungen in Europa aus. Silizium für Elektrofahrzeug-Antriebsstränge, ADAS-Sensorfusion, fahrzeuginterne Vernetzungs-ASICs und Sicherheitskomponenten unterstützen die Nachfrage über lange Fahrzeugentwicklungszyklen hinweg. KI, Hochleistungsrechnen und Rechenzentren werden bis 2032 voraussichtlich einen CAGR von 10,79% verzeichnen. Europäische Startups und Programme für souveränes Computing benötigen maßgeschneiderte Beschleuniger- und Inferenzgeräte. Das 5nm-Jotunn8-Programm veranschaulicht die Rolle spezialisierter Designpartner bei der Umwandlung einer lokalen Architektur in einen fortgeschrittenen Knoten-Chip. Unterhaltungselektronik spielt regional eine kleinere Rolle, obwohl tragbare Medizingeräte und industrielle Internet-der-Dinge-Knoten eine fokussierte Nachfrage nach kompaktem, energieeffizientem maßgeschneiderten Silizium erzeugen können.
Industrielle, Verteidigungs- und Luft- und Raumfahrt-, Medizin- und Gesundheits- sowie Telekommunikations- und Netzwerkanwendungen diversifizieren die Kundenbasis. Industriekunden verwenden maßgeschneiderte Chips für Bewegungssteuerung, Sensorintegration und Edge Computing in der Fabrik, wo Energieverbrauch und Latenz eine Rolle spielen. ICsense nennt seinen ISO 13485-konformen medizinischen Designablauf als Beitrag zur Nachfrage nach spezialisierten analogen und Mixed-Signal-Medizin-ASICs. Verteidigungs- und Luft- und Raumfahrtanwendungen erneuern das Interesse an strahlungsgehärteten Designs. Das EU-geförderte PUMA-Programm entwickelt strahlungsgehärtete 7nm-FinFET-ICs für europäische raumfahrttaugliche Mikroelektronik. Diese Anwendungen haben anspruchsvolle Qualifizierungsanforderungen, was Lieferanten mit nachgewiesenem Sektorwissen begünstigen kann.
Nach Designkomplexität:
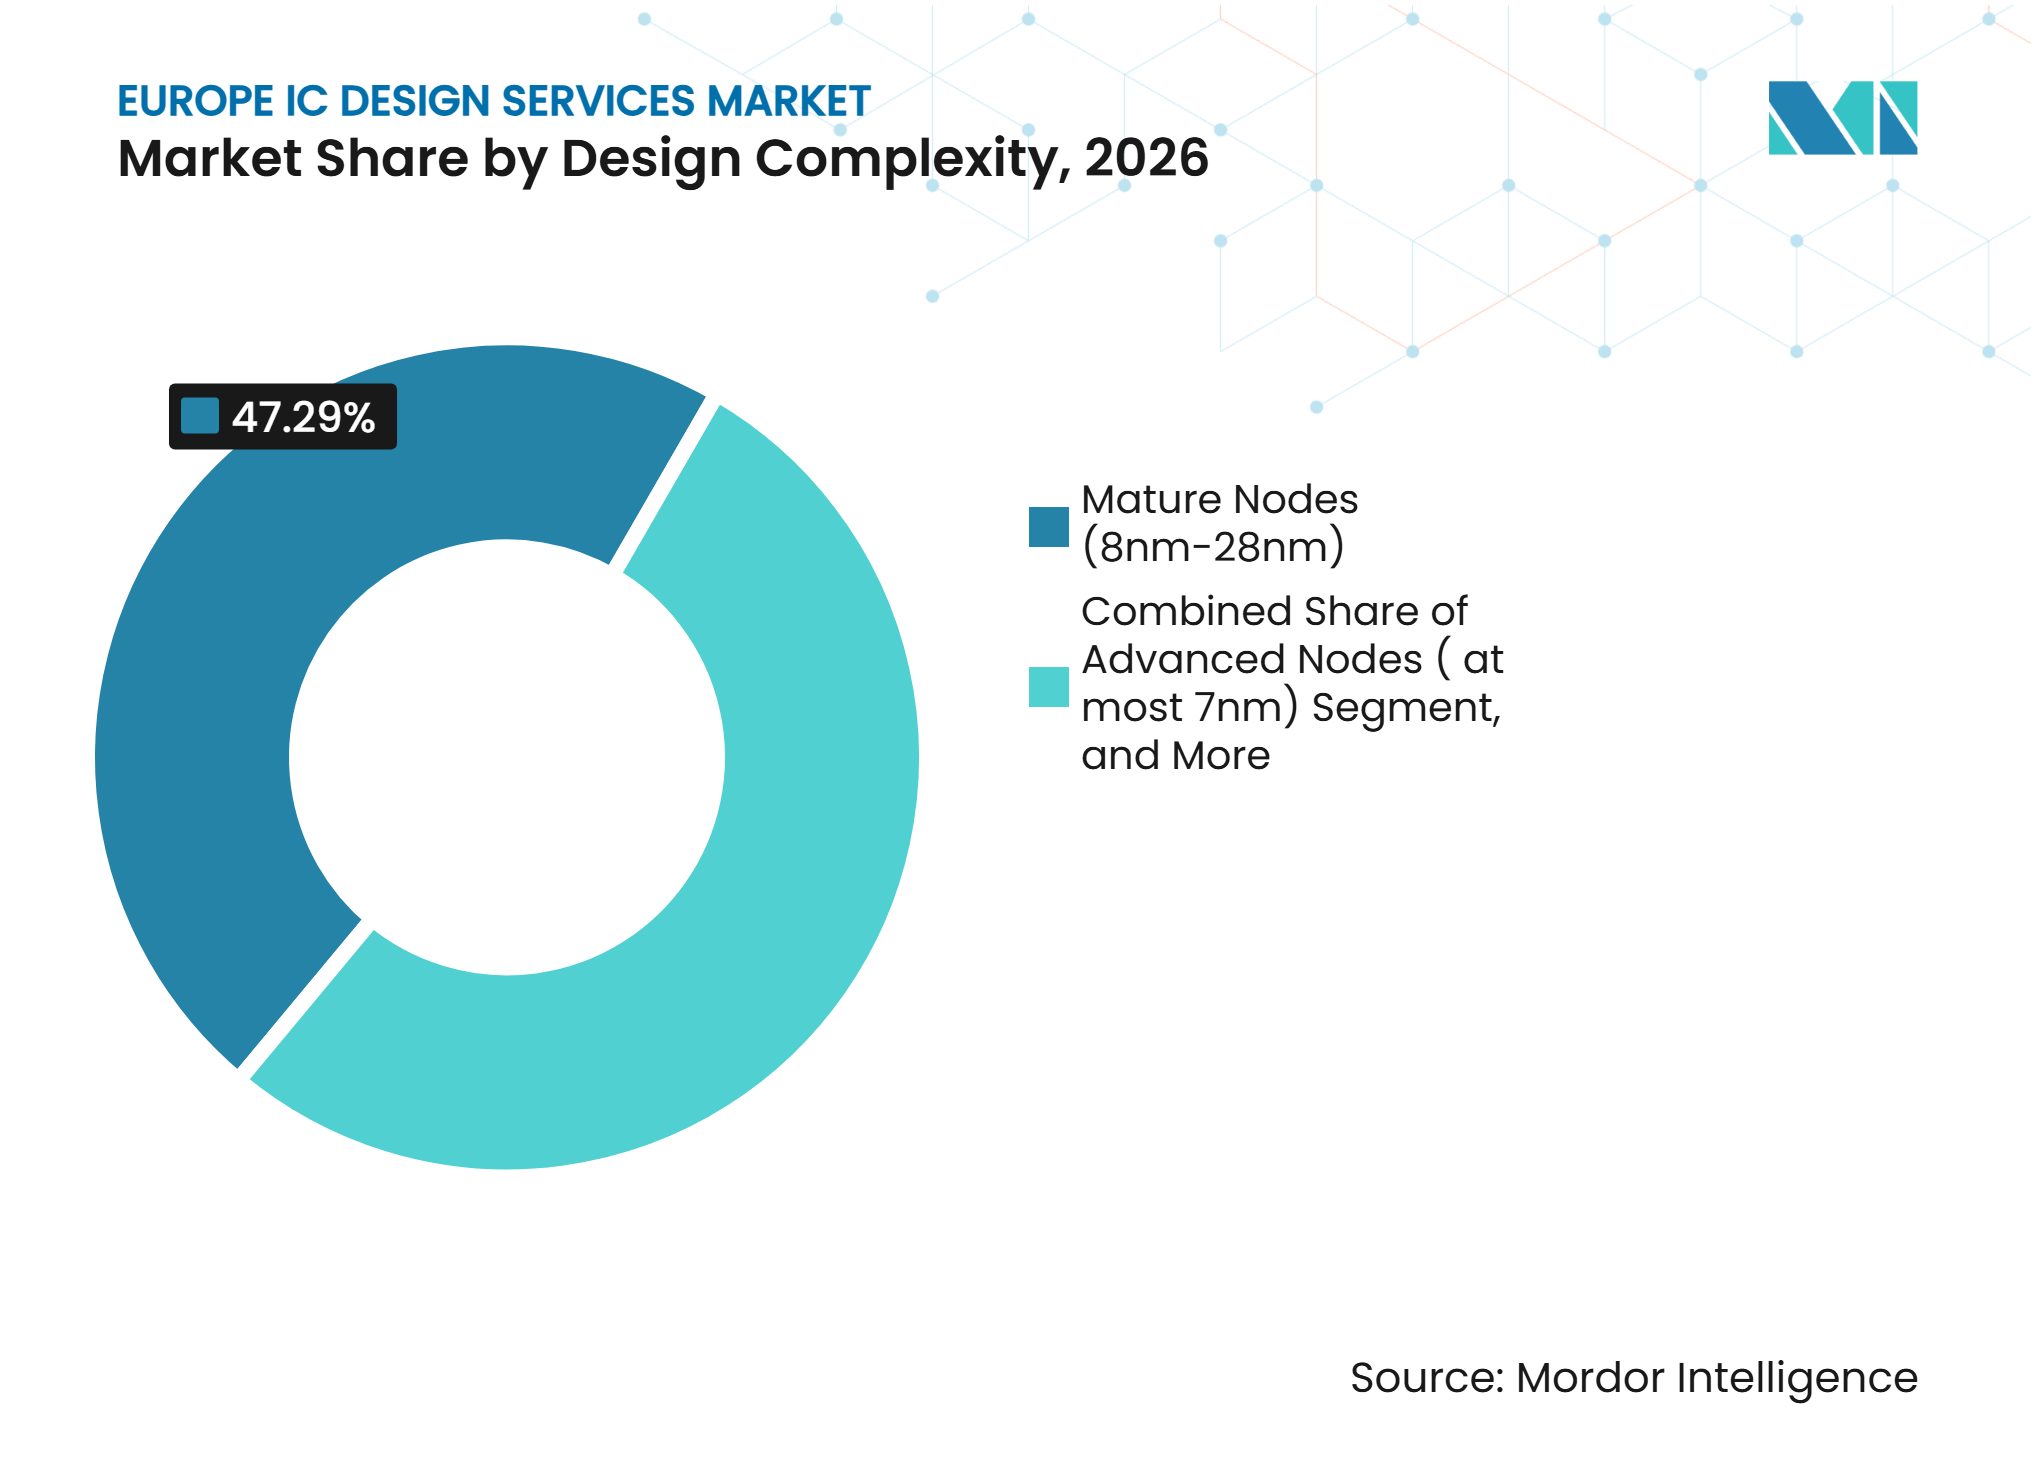
Ausgereifte Knoten halten strukturelles Volumen, während fortgeschrittene Knoten skalierenAusgereifte Knoten (8nm–28nm) führten im Jahr 2026 mit einem Marktanteil von 47,29% am Markt für IC-Designdienstleistungen in Europa. Europa verfügt über eine tiefe installierte Basis in Leistungsmanagement, HF, Mixed-Signal und Automotive-Silizium, das diese Prozessfenster nutzt. Kundenspezifische IP-Bibliotheken und lange Qualifizierungshistorien machen das Segment für neue Anbieter schwer replizierbar. Fortgeschrittene Knoten (≤7nm) werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,04% wachsen. KI-Chip-Startups greifen auf führende Prozesse für Inferenzbeschleuniger und Hochleistungsrechengeräte zu. Europäische Forschungsprogramme erweitern auch die Vertrautheit mit fortgeschrittenen Knotenabläufen.
Die fertiggestellten 7nm-KI-Chips der ETH Zürich und der Technischen Universität München zeigen die Entwicklung fortgeschrittener Designkompetenz in europäischen akademischen Teams. NanoIC veröffentlichte im Februar 2026 ein A14-Logik-Pathfinding-Prozessdesign-Kit und ein eDRAM-PDK und stellte Teams damit eine frühe Designumgebung für Knoten jenseits von 2nm zur Verfügung. Legacy-Knoten (>28nm) bleiben in kostenempfindlichen industriellen, Automotive-Sensor- und Medizinanwendungen nützlich. Die durchschnittlichen einmaligen Ingenieurgebühren für Designs bei 7nm und darunter liegen zwischen 15 Millionen EUR und 50 Millionen EUR (16,2 Millionen USD bis 54 Millionen USD) pro Tape-out. Diese Kosten fördern Chiplet-Architekturen und den Zugang zu Multi-Project-Wafern, um das Kundenrisiko zu reduzieren.

Geografische Analyse
Deutschland
Deutschland hielt im Jahr 2026 einen Marktanteil von 31,97% am Markt für IC-Designdienstleistungen in Europa. Seine Position beruht auf einer integrierten Basis aus Automotive-, Industrie- und eingebetteter Halbleiteraktivität. Die nationale Mikroelektronikstrategie machte den Ausbau der Chipdesignkompetenz im Oktober 2025 zu ihrem wichtigsten Handlungsbereich. Im März 2026 wählte Deutschland 38 IPCEI-AST-Projekte in 12 Bundesländern in Bereichen wie photonische integrierte Schaltkreise, KI-Chips, Leistungselektronik und Sensoren aus. Das G3C verbessert den Zugang zu Pilotlinieninfrastruktur für mittelgroße Designhäuser. Die geplante Dresdner Erweiterung von GlobalFoundries soll bis 2028 die lokalen Verbindungen zwischen Design- und Fertigungspartnern verbessern. Deutschlands regulatorischer Einfluss kommt durch Chips-JU-Regeln, die den Zugang zu geförderten Pilotlinien und Designplattformen gestalten.
Vereinigtes Königreich
Das Vereinigte Königreich wird voraussichtlich von 2027 bis 2032 einen CAGR von 10,39% verzeichnen, die schnellste Länderrate im Markt für IC-Designdienstleistungen in Europa. Der britische KI-Hardware-Plan verpflichtete mehr als 1,1 Milliarden GBP (1,39 Milliarden USD) an öffentlicher und privater Unterstützung für Chipdesign und KI-Hardware. Dazu gehören 400 Millionen GBP (504 Millionen USD) für die Beschaffung fortgeschrittener Chips und 12 Millionen GBP (15,1 Millionen USD) für ein Zentrum für Doktorandenausbildung im Chipdesign. Die Branchenstudie 2026 berichtete von einem Anstieg des Branchenumsatzes um 16% auf 1,73 Milliarden GBP (2,18 Milliarden USD). Das Land konzentriert sich auf Design und IP statt auf Hochvolumenfertigung. EnSilicas Betrieb in Cambridge konzentriert sich auf mmWave- und HF-Design und zeigt, wie Aktivitäten in den Bereichen Raumfahrt, Kommunikation und Verbindungshalbleiter die Nachfrage nach spezialisierten Dienstleistungen antreiben können. Der prognostizierte Fachkräftemangel macht eine effektive Nutzung externer Ingenieurkapazitäten für Hardwareunternehmen wichtig.
Frankreich, Italien und das übrige Europa
Frankreich und Italien bauen Designgrundlagen durch Investitionen, Pilotlinienzugang und spezialisierte nationale Programme auf. Die Fondazione Chips-IT verwaltet ein nationales Designzentrum-Programm im Wert von 225 Millionen EUR (243 Millionen USD) in Pavia, das darauf abzielt, bis Ende 2026 100 IC-Designspezialisten auszubilden. Frankreichs FAMES-Pilotlinie verfügt über eine öffentliche Unterstützung von 830 Millionen EUR (896 Millionen USD) für FD-SOI, eingebetteten nichtflüchtigen Speicher und 3D-Integrationsfähigkeiten. Diese Einrichtungen können die Abhängigkeit vom Zugang zu asiatischen Gießereien für ausgewählte Designprogramme verringern. Die Niederlande profitieren von der Plattformarbeit von imec und dem breiteren Technologie-Ökosystem von ASML. Belgien und Spanien erweitern ebenfalls die regionale Talentbasis. Aion Silicon erweiterte sein Designzentrum in Barcelona im November 2025 um Architektur, RTL-Design, Verifikation, physische Implementierung und Softwareintegration. Mitteleuropäische Standorte, darunter Ungarn und Rumänien, beherbergen zunehmend multinationale Designteams.
Wettbewerbslandschaft
Marktkonzentration
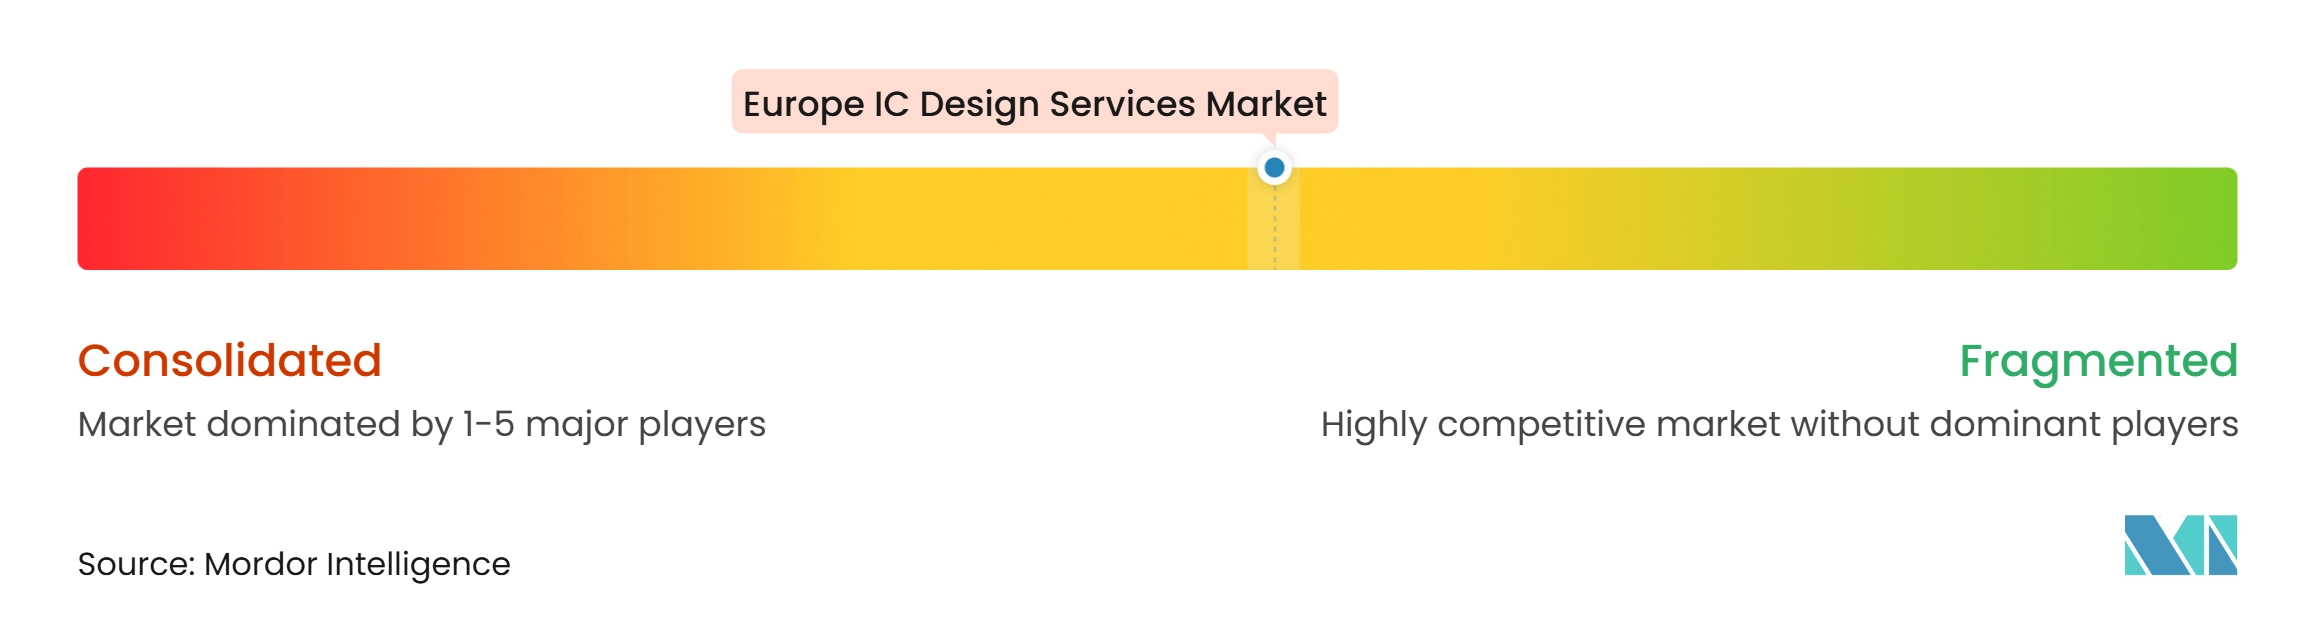
Der Markt für IC-Designdienstleistungen in Europa weist eine mäßig fragmentierte Wettbewerbsstruktur auf. EnSilica, ICsense und Racyics konkurrieren durch Expertise in analogem, Mixed-Signal- und Automotive-Design. Alchip Technologies und GUC bedienen europäische Kunden mit schlüsselfertigen Fähigkeiten für fortgeschrittene Knoten. Alchip trat im Oktober 2025 dem Arm Total Design bei und erhielt damit Zugang zu vorvalidierten Arm-Neoverse-Compute-Subsystemen für 3nm- und 2nm-ASIC-Programme. Dieser Schritt unterstützt Kunden, die eine validierte Architektur und detaillierte Implementierung von einem einzigen Anbieter benötigen.
Fortgeschrittene Verpackung und Integration auf Systemebene werden zu wichtigen Wettbewerbsgrundlagen. GUCs Arbeit am Jotunn8 von VSORA umfasste 2,5D-Integration und HBM3E-Schnittstellen, nicht nur konventionelle Layoutausführung. EnSilica arbeitete mit Codasip zusammen, um CHERI und post-quantenkryptografische Beschleunigung in Automotive- und Verteidigungs-ASICs zu integrieren. Diese Fähigkeiten können für Kunden mit Hardware-Sicherheitsanforderungen wichtig sein. ICsense berichtete im September 2026 von einem Umsatzwachstum von 30% und einem Gewinnwachstum von mehr als 50%, was auf die Nachfrage nach unabhängiger maßgeschneiderter IC-Versorgung zurückzuführen ist. Die Leistung deutet darauf hin, dass spezialisierte Anbieter von Kunden profitieren können, die fabrikationsneutrale Unterstützung suchen.
Datensouveränität ist eine zusätzliche Wettbewerbsüberlegung für regulierte Kunden. Cadences Münchner Plattform ermöglicht es, Halbleiterdesigndaten innerhalb der europäischen Gerichtsbarkeit zu halten, und verfügt über ISO 27001-, ISO 27017- und SOC 2 Typ II-Zertifizierungen.Cadence Design Systems, "Cadence Unveils Europe's First Sovereign AI Platform for Semiconductor, System and AI Factory Design in Collaboration with NVIDIA," Cadence Design Systems,>[3] Dies kann für Verteidigungs-, Medizin- und Hyperscale-Kunden relevant sein, die DSGVO- und EU-KI-Gesetz-Compliance-Faktoren verwalten. Chancen bestehen in KI-nativer Verifikationsautomatisierung, industriellen Edge-KI-Chips sowie Siliziumkarbid- und Galliumnitrid-Leistungshalbleitern. Anbieter, die einen lokalen Fußabdruck, Bereitschaft für fortgeschrittene Knoten und Unterstützung für den Datenstandort kombinieren, können mehrere Kundenanforderungen gleichzeitig erfüllen.
Marktführer für IC-Designdienstleistungen in Europa
-
Capgemini Engineering
-
HCL Technologies Limited
-
L&T Technology Services (LTTS)
-
Aion Silicon
-
EnSilica plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für IC-Designdienstleistungen in Europa Unternehmen in diesem Bericht
- Sondrel Ltd.
- EnSilica plc
- Racyics GmbH
- ICsense
- Global Unichip Corp. (GUC)
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics
- SEMIFIVE Inc.
- CoAsia SEMI
- eInfochips
- HCLTech
- L&T Technology Services (LTTS)
- MosChip Technologies
- Tessolve
Neueste Industrielle Entwicklungen in Markt für IC-Designdienstleistungen in Europa
- Oktober 2026: Die Europäische Kommission genehmigte 319 Millionen EUR (351 Millionen USD) an österreichischen Staatsbeihilfen für Infineon Technologies zur Mitfinanzierung einer Erweiterung seiner Villacher Anlage im Wert von 1,1 Milliarden EUR (1,21 Milliarden USD), womit die weltweit erste Hochvolumen-Fertigungslinie für Galliumnitrid-Leistungshalbleiter der nächsten Generation auf 300mm-Wafern eingerichtet wird. Die Investition schafft einen neuen Cluster für fortgeschrittene Knoten-GaN-IC-Designnachfrage in Österreich und signalisiert anhaltende europäische Investitionen in Leistungshalbleiter-Designdienstleistungen im Zusammenhang mit Elektrofahrzeugen und industrieller Elektrifizierung.
- Oktober 2026: Cadence Design Systems startete Europas erste souveräne KI-Datenzentrum in München für Halbleiter-, System- und KI-Fabrik-Design und integrierte NVIDIA-Blackwell-betriebene Systeme in einer ISO 27001-, ISO 27017- und SOC 2 Typ II-zertifizierten Cloud-Umgebung. Die Plattform positioniert Cadence als ersten EDA-Anbieter, der vollständige Chipdesign-Workflows innerhalb der europäischen Datengerichtsbarkeit ermöglicht und direkt auf DSGVO- und aufkommende EU-KI-Gesetz-Anforderungen für europäische IC-Designkunden reagiert.
- September 2026: ICsense, ein Unternehmen der TDK-Gruppe, berichtete von seinem stärksten Geschäftsjahr in seiner 22-jährigen Geschichte mit einem Umsatzanstieg von 30% und einem Gewinnanstieg von über 50%, angetrieben durch die steigende Nachfrage nach unabhängiger maßgeschneiderter IC-Versorgung in den Endmärkten Medizin, Automotive und Industrie, da die Konsolidierung der Gießereien es für Kunden schwieriger macht, spezialisierte analoge und Mixed-Signal-Produktion unabhängig zu navigieren.
- September 2026: EnSilica plc gab die Eröffnung eines Raumfahrt- und Kommunikations-Halbleiter-Kompetenzzentrums in Mailand bekannt, seinem dritten europäischen Ingenieurstandort neben Budapest und München, mit dem Ziel, innerhalb von 6 Monaten 20 spezialisierte Modem-, mmWave- und DSP-Ingenieure zu gewinnen, um Raumfahrt- und Kommunikations-ASIC-Programme sowie proprietäre ASSP-Entwicklungen zu unterstützen.
Berichtsumfang des Markts für IC-Designdienstleistungen in Europa
Der Markt für IC-Designdienstleistungen in Europa umfasst Umsätze von Unternehmen, die ausgelagerte und spezialisierte Designdienstleistungen und Ingenieurdienstleistungen für integrierte Schaltkreise (IC) an Halbleiterhersteller, fablose Halbleiterunternehmen, integrierte Gerätehersteller (IDMs), Originalgerätehersteller (OEMs) und andere Technologieentwickler in der Region erbringen. Der Markt umfasst verschiedene Dienstleistungen, darunter analoges IC-Design, digitales IC-Design, Analog-Mixed-Signal (AMS) IC-Design, physisches Design und Layout, Designverifikation, IP-Entwicklung und andere verwandte Designunterstützungsdienstleistungen.
Der Bericht über den Markt für IC-Designdienstleistungen in Europa ist segmentiert nach Dienstleistungstyp (Analoge IC-Designdienstleistungen, Digitale IC-Designdienstleistungen, Analog-Mixed-Signal (AMS) IC-Designdienstleistungen, Physische Design- und Layoutdienstleistungen, Designverifikationsdienstleistungen, IP-Entwicklungs- und Designunterstützungsdienstleistungen und Sonstige Dienstleistungstypen), Endnutzeranwendung (Automotive, KI, Hochleistungsrechnen und Rechenzentren, Unterhaltungselektronik, Industrie, Verteidigung und Luft- und Raumfahrt, Medizin und Gesundheitswesen, Telekommunikation und Vernetzung sowie Sonstige Endnutzeranwendungen), Designkomplexität (Fortgeschrittene Knoten (≤7nm), Ausgereifte Knoten (8nm–28nm) und Legacy-Knoten (über 28nm)) sowie Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien und übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Analoge IC-Designdienstleistungen |
| Digitale IC-Designdienstleistungen |
| Analog-Mixed-Signal (AMS) IC-Designdienstleistungen |
| Physische Design- und Layoutdienstleistungen |
| Designverifikationsdienstleistungen |
| IP-Entwicklungs- und Designunterstützungsdienstleistungen |
| Sonstige Dienstleistungstypen |
| Automotive |
| KI, Hochleistungsrechnen und Rechenzentren |
| Unterhaltungselektronik |
| Industrie |
| Verteidigung und Luft- und Raumfahrt |
| Medizin und Gesundheitswesen |
| Telekommunikation und Vernetzung |
| Sonstige Endnutzeranwendungen |
| Fortgeschrittene Knoten (≤7nm) |
| Ausgereifte Knoten (8nm–28nm) |
| Legacy-Knoten (über 28nm) |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Übriges Europa |
| Nach Dienstleistungstyp | Analoge IC-Designdienstleistungen |
| Digitale IC-Designdienstleistungen | |
| Analog-Mixed-Signal (AMS) IC-Designdienstleistungen | |
| Physische Design- und Layoutdienstleistungen | |
| Designverifikationsdienstleistungen | |
| IP-Entwicklungs- und Designunterstützungsdienstleistungen | |
| Sonstige Dienstleistungstypen | |
| Nach Endnutzeranwendung | Automotive |
| KI, Hochleistungsrechnen und Rechenzentren | |
| Unterhaltungselektronik | |
| Industrie | |
| Verteidigung und Luft- und Raumfahrt | |
| Medizin und Gesundheitswesen | |
| Telekommunikation und Vernetzung | |
| Sonstige Endnutzeranwendungen | |
| Nach Designkomplexität | Fortgeschrittene Knoten (≤7nm) |
| Ausgereifte Knoten (8nm–28nm) | |
| Legacy-Knoten (über 28nm) | |
| Nach Land | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für IC-Designdienstleistungen in Europa?
Der Markt für IC-Designdienstleistungen in Europa wird im Jahr 2027 auf 0,84 Milliarden USD geschätzt und wird voraussichtlich bis 2032 bei einem CAGR von 9,46% einen Wert von 1,32 Milliarden USD erreichen.
Welcher Dienstleistungstyp hat den größten Anteil an IC-Designdienstleistungen in Europa?
Digitale IC-Designdienstleistungen führten im Jahr 2026 mit einem Anteil von 27,54%. Designverifikationsdienstleistungen werden voraussichtlich den schnellsten CAGR von 10,83% bis 2032 verzeichnen.
Warum führt Automotive die Nachfrage nach IC-Designdienstleistungen in Europa an?
Automotive hielt im Jahr 2026 einen Anteil von 31,21%, da Antriebsstränge für Elektrofahrzeuge, ADAS, Vernetzung und Funktionssicherheitskomponenten spezialisiertes Silizium und lange Qualifizierungszyklen erfordern.
Was treibt die Aktivität im Bereich fortgeschrittener Knoten-IC-Design in Europa an?
KI-Beschleuniger, Hochleistungsrechnen und Forschungsprogramme steigern die Arbeit mit fortgeschrittenen Knoten. Fortgeschrittene Knoten (≤7nm) werden voraussichtlich bis 2032 mit einem CAGR von 10,04% wachsen.
Welches europäische Land wird für IC-Designdienstleistungen am schnellsten wachsen?
Das Vereinigte Königreich wird voraussichtlich bis 2032 einen CAGR von 10,39% verzeichnen, unterstützt durch den britischen KI-Hardware-Plan und eine auf Design und IP ausgerichtete Halbleiterbasis.
Was sind die wichtigsten Einschränkungen für europäische IC-Designdienstleister?
Die Abhängigkeit von nicht-europäischen EDA- und IP-Anbietern sowie ein Mangel an spezialisierten Halbleiteringenieuren sind die wichtigsten Einschränkungen für Kapazität und Projektabwicklung.