
Taille et part du marché des services de conception de circuits intégrés en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.75 Milliards de dollars |
| Taille du Marché (2027) | 0.84 Milliards de dollars |
| Taille du Marché (2032) | 1.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.46 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conception de circuits intégrés en Europe par Mordor Intelligence
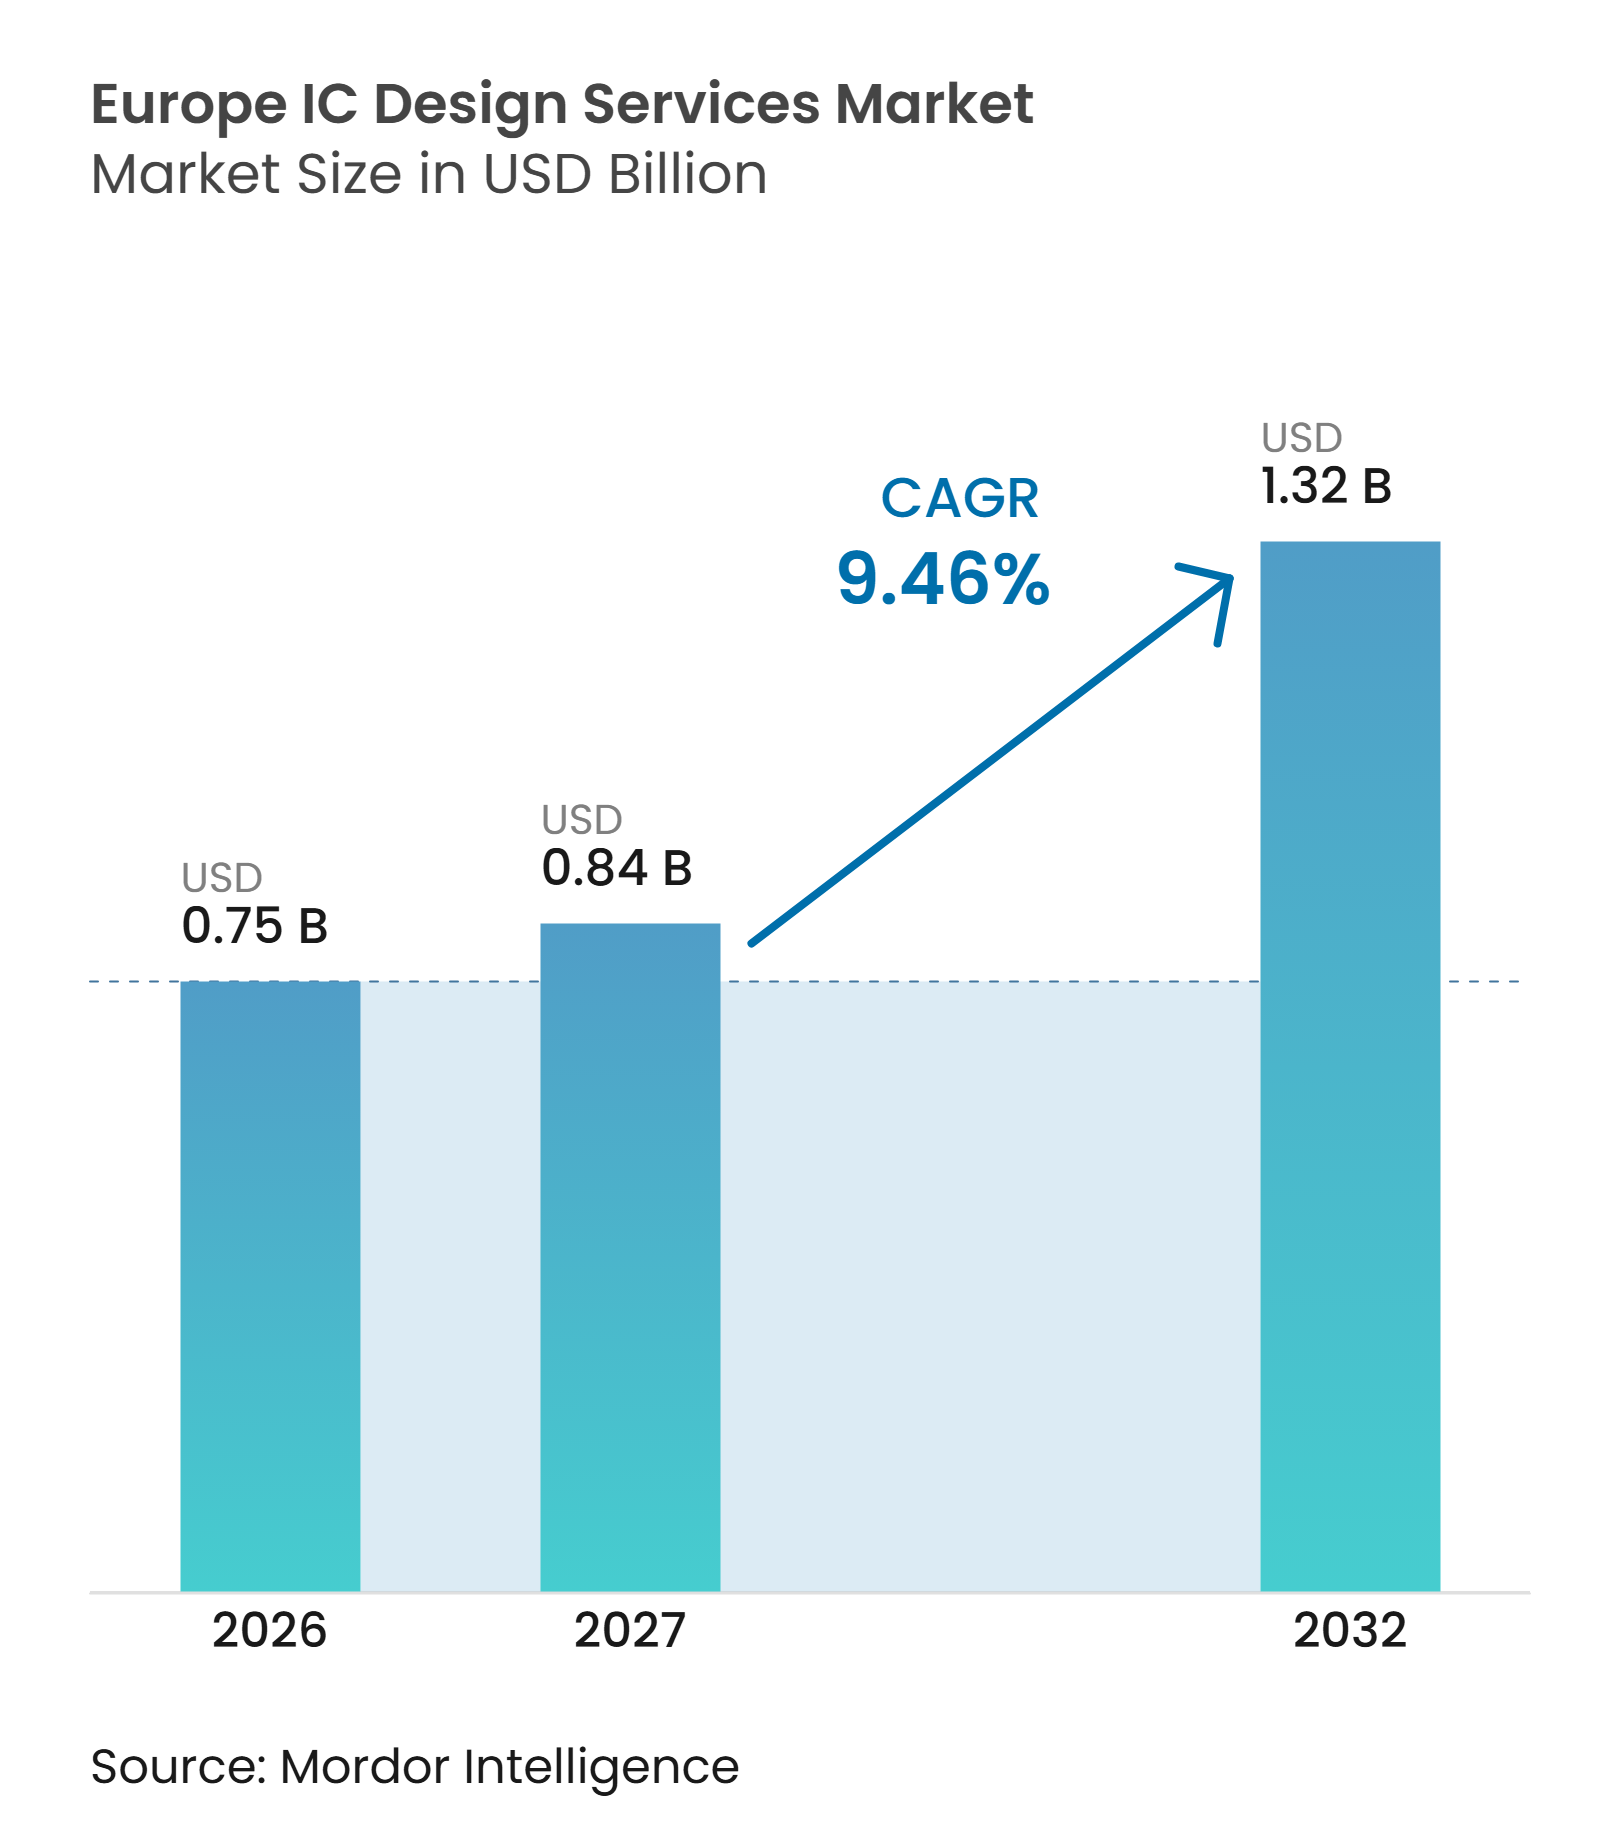
La taille du marché des services de conception de circuits intégrés en Europe était évaluée à 0,75 milliard USD en 2026 et devrait s'étendre de 0,84 milliard USD en 2027 pour atteindre 1,32 milliard USD d'ici 2032, à un CAGR de 9,46 % durant la période de prévision (2027-2032). Les programmes publics de semi-conducteurs élargissent la demande au-delà de la capacité de fabrication vers l'architecture de puces, la vérification et les travaux de mise en œuvre. L'lectronique automobile reste une source fiable de projets, car les programmes de véhicules nécessitent de longs cycles de qualification et une expertise spécialisée en matière de sécurité. La demande liée à l'IA et au calcul haute performance oriente également les travaux vers la mise en œuvre sur nœuds avancés et la conception tenant compte du conditionnement. Les prestataires capables de prendre en charge des flux de conception sécurisés conformes aux règles européennes en matière de données pourraient bénéficier d'une position plus solide auprès des clients des secteurs de la défense, du médical et des infrastructures réglementées. Le marché des services de conception de circuits intégrés en Europe est également confronté à une contrainte de capacité, car les architectes système expérimentés, les ingénieurs analogiques et les spécialistes de la vérification restent rares.
Points clés du rapport
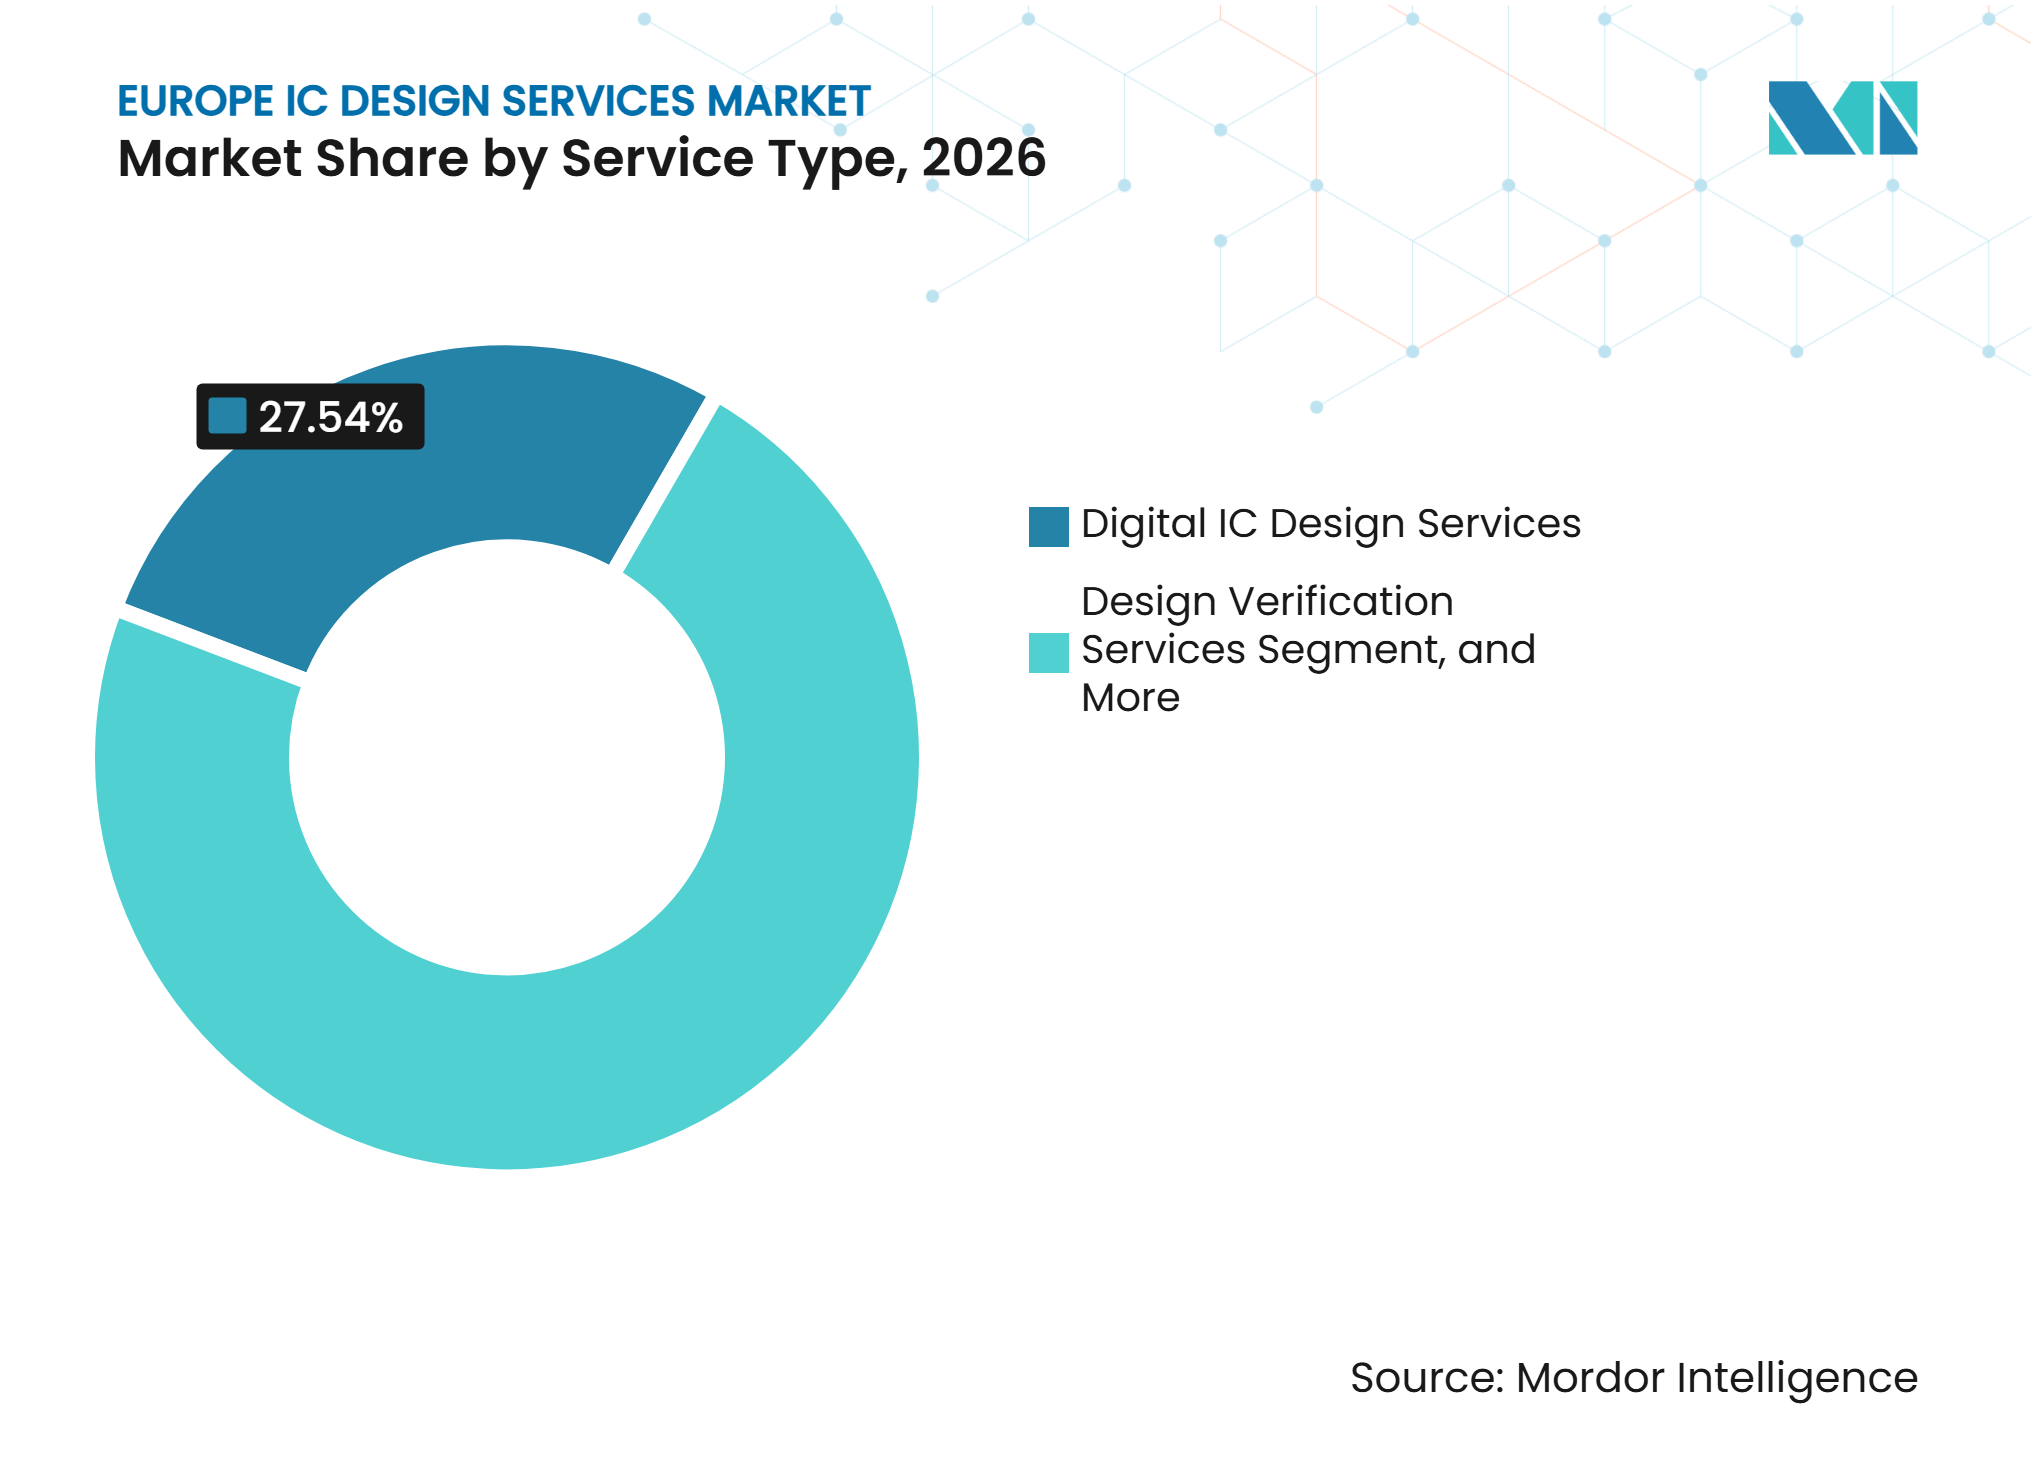
- Par type de service, les services de conception de circuits intégrés numériques détenaient 27,54 % de la part du marché des services de conception de circuits intégrés en Europe en 2026, tandis que les services de vérification de conception devraient progresser à un CAGR de 10,83 % jusqu'en 2032.
- Par application d'utilisateur final, l'automobile représentait 31,21 % de la taille du marché des services de conception de circuits intégrés en Europe en 2026, tandis que l'IA, le calcul haute performance et les centres de données devraient enregistrer un CAGR de 10,79 % jusqu'en 2032.
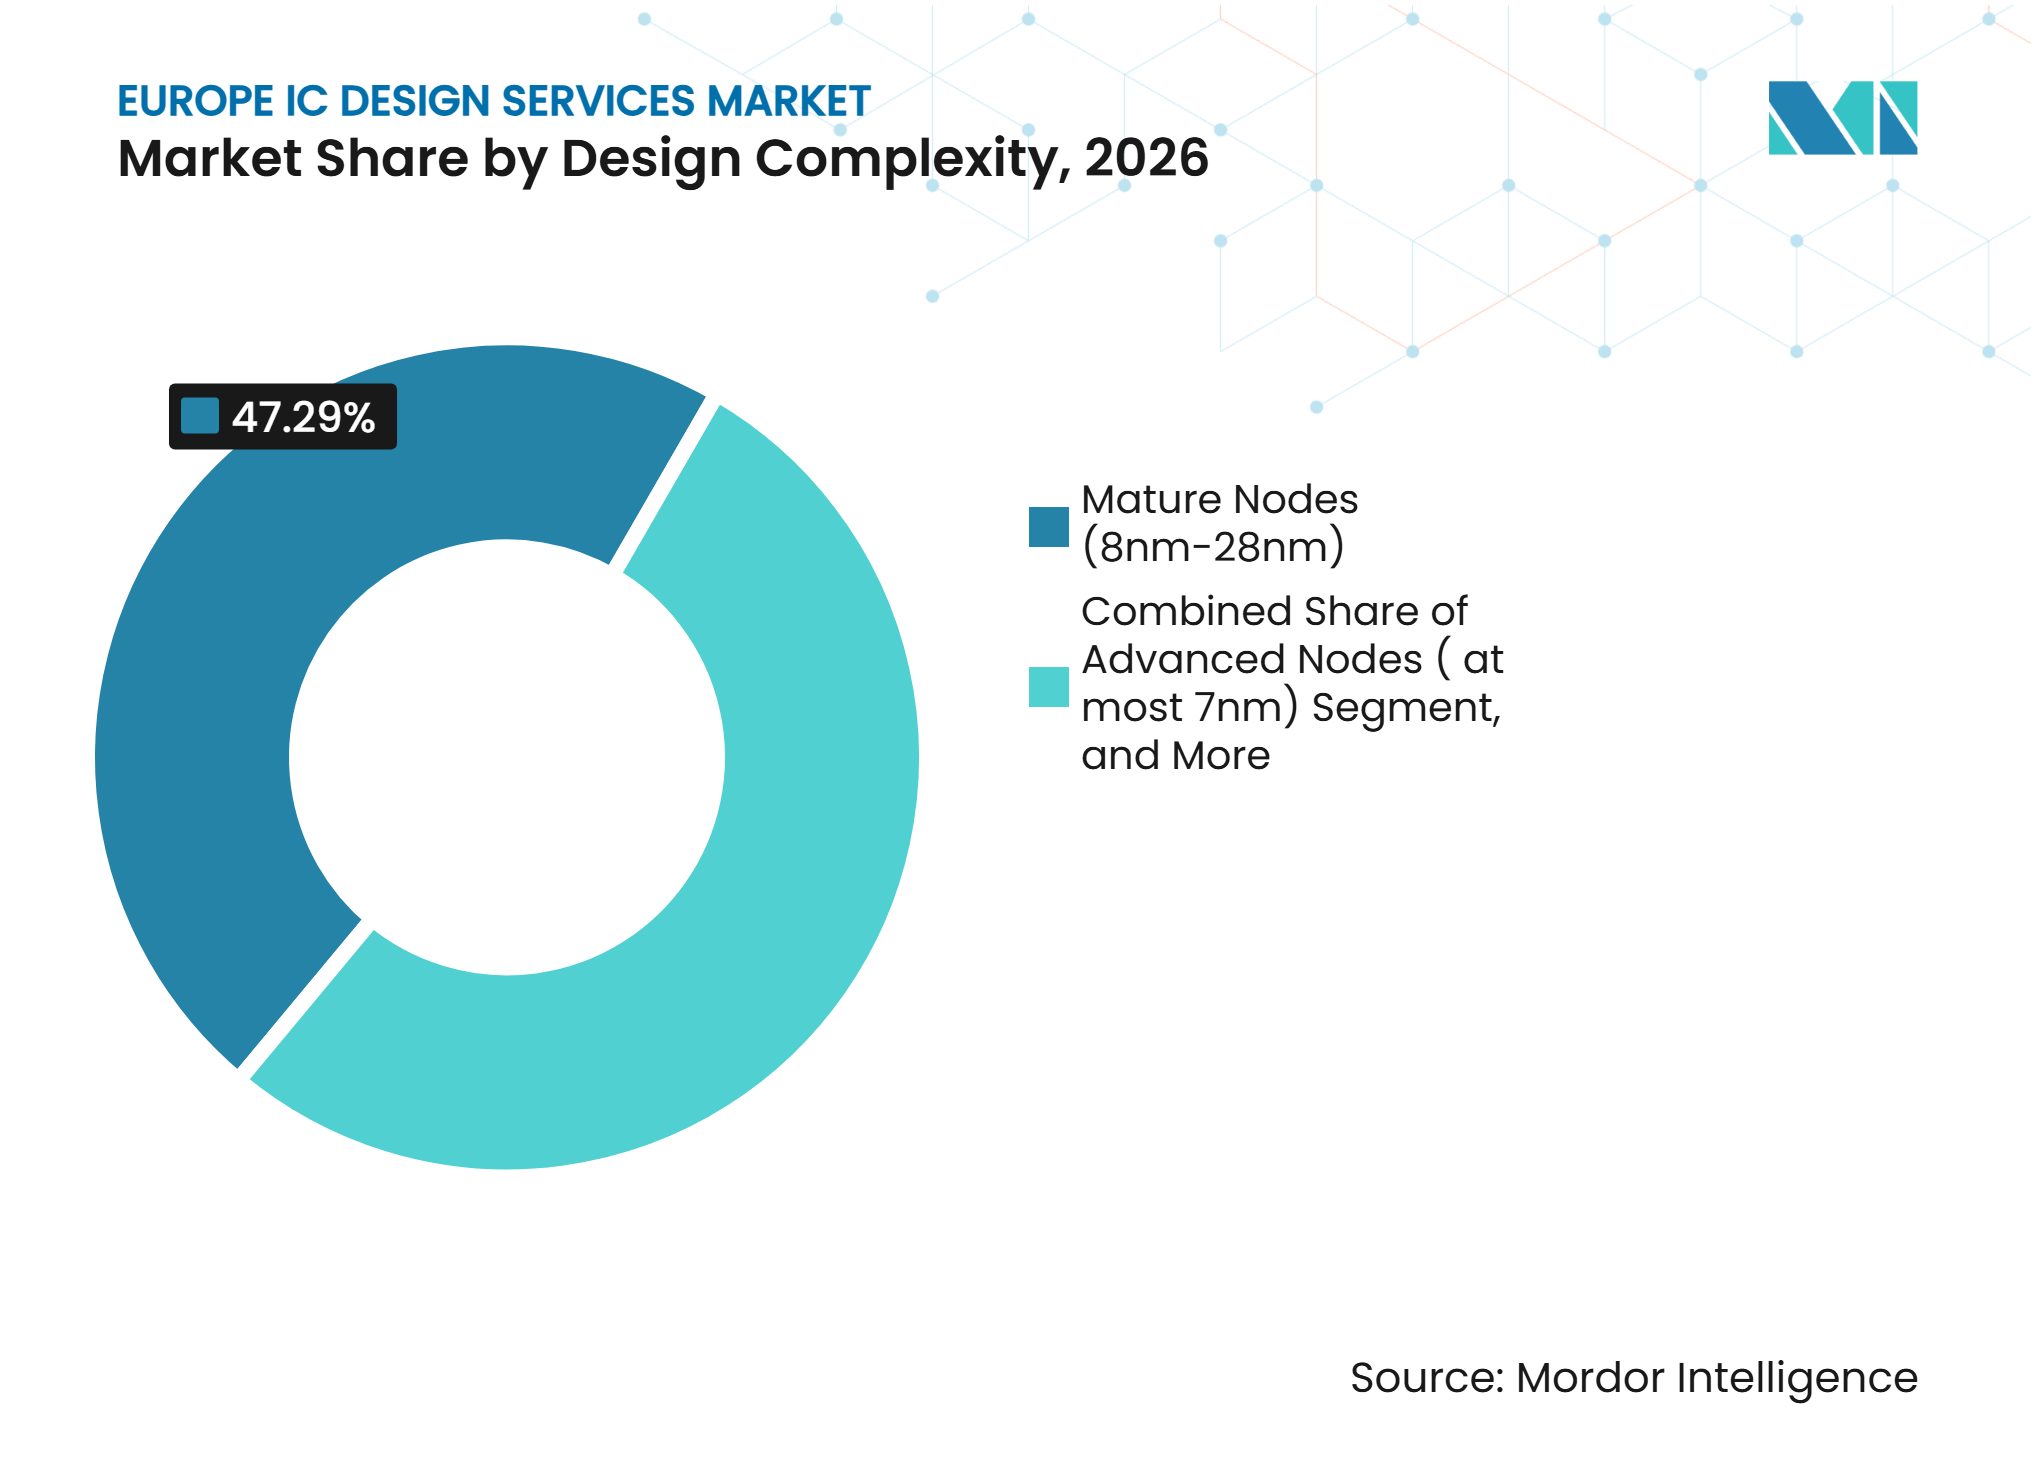
- Par complexité de conception, les nœuds matures (8nm-28nm) détenaient une part de 47,29 % en 2026, tandis que les nœuds avancés (≤7nm) devraient progresser à un CAGR de 10,04 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait une part de 31,97 % en 2026, tandis que le Royaume-Uni devrait enregistrer un CAGR de 10,39 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Loi européenne sur les puces et programmes nationaux d'investissement dans les semi-conducteurs | +3.5% | À l'échelle de l'UE, l'Allemagne, la France et l'Italie absorbent le plus d'investissements | Long terme (≥ 4 ans) |
| Adoption des véhicules électriques, des systèmes ADAS et de l'électrification des véhicules | +2.3% | Allemagne, France, Italie et Royaume-Uni, en lien avec les bases de fournisseurs OEM et de rang 1 | Moyen terme (2-4 ans) |
| Adoption de l'IA, du calcul haute performance et de l'informatique en périphérie | +1.4% | Royaume-Uni, France et Pays-Bas, avec des retombées vers l'Allemagne et les pays nordiques | Moyen terme (2-4 ans) |
| Solide écosystème de semi-conducteurs automobiles | +0.8% | Allemagne et France, avec des gains précoces en Italie et en Europe de l'Est | Long terme (≥ 4 ans) |
| Expertise européenne en semi-conducteurs de puissance, RF, capteurs et technologies mixtes analogiques-numériques | +0.5% | Allemagne, Pays-Bas et Italie | Long terme (≥ 4 ans) |
| Collaboration dans le secteur des semi-conducteurs et la recherche | +0.2% | À l'échelle de l'UE, avec la Belgique, la France, l'Allemagne et les Pays-Bas comme nœuds principaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Loi européenne sur les puces et programmes nationaux d'investissement dans les semi-conducteurs
La loi européenne sur les puces élargit le soutien des projets de fabrication à l'ensemble de la chaîne de valeur de la conception. La loi a catalysé 69 milliards EUR (74,5 milliards USD) d'investissements publics et privés d'ici octobre 2025. La proposition de loi sur les puces 2.0 identifie la conception avancée de puces et l'accès aux plateformes de conception comme des priorités stratégiques, parallèlement aux investissements dans la fabrication. L'Allemagne a adopté sa stratégie pour la microélectronique en octobre 2025 et a identifié le renforcement des capacités de conception de puces comme son domaine d'action prioritaire.[1] En juillet 2026, l'Allemagne a pré-notifié 14 projets dans le cadre de l'IPCEI AST avec jusqu'à 3,8 milliards EUR (4,1 milliards USD) de soutien fédéral pour les puces IA, les chiplets, les circuits intégrés photoniques et les capteurs. La plateforme européenne de conception de puces, coordonnée par imec, donne aux startups et aux petites entreprises accès aux outils EDA, aux bibliothèques de propriété intellectuelle et aux filières de fabrication, ce qui peut accroître la demande de travaux de conception externe spécialisés.
Adoption des véhicules électriques, des systèmes ADAS et de l'électrification des véhicules
L'électrification des véhicules augmente le nombre et la complexité des fonctions semi-conductrices conçues pour chaque plateforme. Le contrôle du groupe motopropulseur, la gestion des batteries, la mise en réseau embarquée et la fusion de capteurs ADAS nécessitent tous du silicium sur mesure et une validation rigoureuse. EnSilica opère conformément aux exigences de sécurité fonctionnelle ISO 26262 et a sécurisé 6 nouveaux accords de développement et de fourniture d'ASIC au cours de l'exercice 2025. Les conceptions ADAS à base de chiplets peuvent nécessiter des tâches distinctes de logique, d'interconnexion, de conditionnement et de vérification inter-puces. CISSOID et EDAG Group ont formé un partenariat en mai 2025 pour développer des onduleurs de traction en carbure de silicium pour la mobilité électrique. Les clients automobiles favorisent également les fournisseurs ayant complété la qualification AEC-Q, ce qui peut soutenir des relations de service plus longues sur le marché des services de conception de circuits intégrés en Europe.
Adoption de l'IA, du calcul haute performance et de l'informatique en périphérie
L'IA, le calcul haute performance et les centres de données devraient progresser à un CAGR de 10,79 % jusqu'en 2032 sur le marché des services de conception de circuits intégrés en Europe. Les programmes européens passent de l'activité de recherche à des puces nécessitant une mise en œuvre et une vérification prêtes pour la production. Le projet EUPILOT financé par l'UE a atteint des jalons de tape-out pour ses processeurs VEC et MLS, développés pour les applications de calcul haute performance et d'IA. L'ETH Zurich et l'Université technique de Munich ont reçu des puces IA en 7nm achevées au début de 2026, soutenant la base locale de concepteurs formés aux flux avancés. GUC a soutenu le tape-out du Jotunn8 de VSORA en 2025 en utilisant un procédé 5nm et un conditionnement 2,5D avec des interfaces HBM3E. Ce modèle permet aux startups européennes de conserver la responsabilité de l'architecture système tandis que des prestataires de services spécialisés assurent la mise en œuvre physique.
Solide écosystème de semi-conducteurs automobiles
Le cluster d'électronique automobile allemand fournit une base de travaux de projet relativement stable pour les prestataires de services de conception. Plus de 150 maisons de conception fabless actives et des équipes captives opèrent au sein du réseau d'électronique automobile du pays, selon les recherches fournies. Le Centre de compétences allemand en puces connecte les équipes de conception locales avec les lignes pilotes européennes pour le conditionnement avancé, les circuits intégrés photoniques et l'infrastructure FD-SOI. GlobalFoundries a annoncé 1,1 milliard EUR (1,19 milliard USD) pour son expansion à Dresde, qui devrait dépasser 1 million de plaquettes annuellement d'ici 2028. Un accès plus proche à la fabrication peut raccourcir les cycles d'itération entre les équipes de conception et les partenaires de fabrication. Les programmes de silicium automobile s'étendent généralement sur 7 à 10 ans, de l'engagement initial jusqu'à la fin de vie en production, créant un profil de demande plus prévisible que les cycles courts de la consommation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance à l'égard des fournisseurs non européens d'EDA et de propriété intellectuelle en semi-conducteurs | -1.5% | À l'échelle de l'UE, avec l'Allemagne et le Royaume-Uni les plus exposés dans les programmes sur nœuds avancés | Long terme (≥ 4 ans) |
| Pénurie d'ingénieurs spécialisés en conception de semi-conducteurs | -1.0% | À l'échelle de l'UE, avec la France, l'Italie et l'Allemagne les plus touchées par les lacunes en analogique et en architecture système | Moyen terme (2-4 ans) |
| Échelle limitée des entreprises européennes de semi-conducteurs fabless | -0.8% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Politiques fragmentées, financement de croissance limité et coûts élevés de R&D | -0.5% | À l'échelle de l'UE, en particulier les programmes PME transfrontaliers | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépendance à l'égard des fournisseurs non européens d'EDA et de propriété intellectuelle en semi-conducteurs
La plupart des activités avancées de conception de circuits intégrés en Europe dépendent d'outils EDA de fournisseurs dont le siège est aux États-Unis. VDE a identifié cette dépendance comme une vulnérabilité stratégique et a appelé à une action européenne, notamment des investissements dans des flux de conception open source. Les risques comprennent les coûts de licence libellés en USD, les perturbations potentielles liées au contrôle des exportations et les restrictions associées aux blocs de propriété intellectuelle tiers. La plateforme européenne de conception de puces organise l'accès pour ses participants, mais les flux de conception en production s'appuient encore largement sur Synopsys, Cadence et Siemens EDA. La plateforme EDA souveraine de Cadence à Munich répond aux exigences de résidence des données grâce aux certifications ISO 27001, ISO 27017 et SOC 2 Type II. Elle ne supprime pas la dépendance sous-jacente à l'égard des fournisseurs externes de logiciels et de propriété intellectuelle en semi-conducteurs.
Pénurie d'ingénieurs spécialisés en conception de semi-conducteurs
La pénurie d'ingénieurs spécialisés limite la rapidité avec laquelle les prestataires peuvent augmenter leur capacité pour des programmes de tape-out simultanés. La stratégie de compétences ECSA 2025 identifie les architectes système et les spécialistes analogiques parmi les postes les plus difficiles à pourvoir dans la microélectronique européenne. La stratégie prévoit plus de 155 900 postes à pourvoir dans le secteur européen des semi-conducteurs d'ici 2030. Elle indique également que 30 % de la main-d'œuvre actuelle devrait prendre sa retraite entre 2024 et 2030. SEMI prévoit un déficit européen de plus de 100 000 ingénieurs d'ici 2030, avec une forte représentation des rôles de conception et de vérification. Le déficit projeté de 10 400 travailleurs au Royaume-Uni d'ici 2030 montre que l'investissement public peut accroître la demande de projets plus rapidement que le vivier de talents ne peut répondre.[2]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le volume numérique domine tandis que la vérification stimule la croissance futureLes services de conception de circuits intégrés numériques représentaient 27,54 % de la part du marché des services de conception de circuits intégrés en Europe en 2026. Leur importance reflète le volume élevé de programmes ASIC pour la mise en réseau automobile, le contrôle de moteurs industriels et les fonctions de connectivité. Ces programmes nécessitent une conception RTL, une synthèse et une mise en œuvre numérique. Les services de vérification de conception devraient progresser à un CAGR de 10,83 % de 2027 à 2032. Les puces automobiles et d'IA plus complexes nécessitent une part plus importante du temps d'ingénierie pour la vérification. Le coût plus élevé des re-spins de silicium rend le support de vérification spécialisé plus attractif que le maintien d'une grande équipe interne pour des projets intermittents.
Les outils de génération d'assertions assistée par IA et de clôture de couverture peuvent raccourcir certaines tâches de vérification. Ils n'éliminent pas le besoin d'ingénieurs expérimentés pour valider la logique des accélérateurs, les contrôleurs de cohérence de cache et les interfaces multi-puces. Les services de conception de circuits intégrés analogiques et les services de conception de circuits intégrés mixtes analogiques-numériques restent importants car l'Europe a établi des forces dans les semi-conducteurs de puissance, la RF, les capteurs et les conceptions industrielles. Les services de conception physique et de mise en page sont plus étroitement liés à l'activité de tape-out en 7nm et en dessous de 7nm. Les services de développement de propriété intellectuelle et de support à la conception gagnent également en pertinence à mesure que les entreprises recherchent des blocs propriétaires réutilisables plutôt que de licencier chaque composant. ICsense a ouvert une salle blanche de tri électrique sur plaquette capable de prendre en charge une fourniture d'ASIC dépassant 500 millions d'unités annuellement, reliant l'activité de conception en amont au support de production.



Par application d'utilisateur final :
l'automobile ancre la demande tandis que l'IA accélère ses gainsL'automobile représentait 31,21 % du marché des services de conception de circuits intégrés en Europe en 2026. Le silicium pour les groupes motopropulseurs de véhicules électriques, la fusion de capteurs ADAS, les ASIC de mise en réseau embarquée et les composants de sécurité soutiennent la demande tout au long de longs cycles de développement de véhicules. L'IA, le calcul haute performance et les centres de données devraient enregistrer un CAGR de 10,79 % jusqu'en 2032. Les startups européennes et les programmes d'informatique souveraine ont besoin d'accélérateurs personnalisés et de dispositifs d'inférence. Le programme Jotunn8 en 5nm illustre le rôle des partenaires de conception spécialisés dans la conversion d'une architecture locale en une puce sur nœud avancé. L'électronique grand public joue un rôle régional plus modeste, bien que les dispositifs médicaux portables et les nœuds industriels de l'Internet des objets puissent créer une demande ciblée pour du silicium personnalisé compact et à faible consommation.
Les applications industrielles, de défense et d'aérospatiale, médicales et de santé, et de télécommunications et de mise en réseau diversifient la base de clients. Les clients industriels utilisent des puces sur mesure pour le contrôle de mouvement, l'intégration de capteurs et l'informatique en périphérie d'usine où la consommation d'énergie et la latence sont importantes. ICsense cite son flux de conception médicale ISO 13485 comme un facteur contribuant à la demande d'ASIC médicaux analogiques et mixtes analogiques-numériques spécialisés. Les applications de défense et d'aérospatiale renouvellent l'intérêt pour les conceptions durcies aux radiations. Le programme PUMA financé par l'UE développe des circuits intégrés durcis aux radiations en FinFET 7nm pour la microélectronique européenne de qualité spatiale. Ces applications ont des exigences de qualification exigeantes, ce qui peut favoriser les fournisseurs ayant une connaissance sectorielle éprouvée.
Par complexité de conception :
les nœuds matures maintiennent le volume structurel tandis que les nœuds avancés progressentLes nœuds matures (8nm-28nm) ont dominé avec 47,29 % de la part du marché des services de conception de circuits intégrés en Europe en 2026. L'Europe dispose d'une base installée profonde en gestion de l'alimentation, RF, mixte analogique-numérique et silicium de qualité automobile utilisant ces fenêtres de procédé. Les bibliothèques de propriété intellectuelle spécifiques aux clients et les longues histoires de qualification rendent le segment difficile à reproduire pour les nouveaux prestataires. Les nœuds avancés (≤7nm) devraient enregistrer un CAGR de 10,04 % de 2027 à 2032. Les startups de puces IA accèdent aux procédés de pointe pour les accélérateurs d'inférence et les dispositifs de calcul haute performance. Les programmes de recherche européens élargissent également la familiarité avec les flux de travail sur nœuds avancés.
Les puces IA en 7nm achevées de l'ETH Zurich et de l'Université technique de Munich montrent le développement de capacités de conception avancées dans les équipes académiques européennes. NanoIC a publié un kit de conception de processus de recherche de chemin logique A14 et un PDK eDRAM en février 2026, fournissant aux équipes un environnement de conception précoce pour les nœuds au-delà de 2nm. Les nœuds hérités (>28nm) restent utiles dans les applications industrielles sensibles aux coûts, les capteurs automobiles et les applications médicales. Les frais d'ingénierie non récurrents moyens pour les conceptions en 7nm et en dessous vont de 15 millions EUR à 50 millions EUR (16,2 millions USD à 54 millions USD) par tape-out. Ce coût encourage les architectures à chiplets et l'accès aux plaquettes multi-projets pour réduire l'exposition des clients.

Analyse géographique
Allemagne
L'Allemagne détenait 31,97 % de la part du marché des services de conception de circuits intégrés en Europe en 2026. Sa position repose sur une base intégrée d'activités semi-conductrices automobiles, industrielles et embarquées. La stratégie nationale pour la microélectronique a fait du renforcement des capacités de conception de puces son domaine d'action prioritaire en octobre 2025. En mars 2026, l'Allemagne a sélectionné 38 projets IPCEI AST dans 12 États fédéraux dans des domaines incluant les circuits intégrés photoniques, les puces IA, l'électronique de puissance et les capteurs. Le G3C améliore l'accès à l'infrastructure des lignes pilotes pour les maisons de conception de taille moyenne. L'expansion prévue de GlobalFoundries à Dresde devrait améliorer les liens locaux entre les partenaires de conception et de fabrication d'ici 2028. L'influence réglementaire de l'Allemagne s'exerce à travers les règles du Chips JU qui régissent l'accès aux lignes pilotes financées et aux plateformes de conception.
Royaume-Uni
Le Royaume-Uni devrait enregistrer un CAGR de 10,39 % de 2027 à 2032, le taux national le plus rapide sur le marché des services de conception de circuits intégrés en Europe. Le plan britannique pour le matériel IA a engagé plus de 1,1 milliard GBP (1,39 milliard USD) de soutien public et privé pour la conception de puces et le matériel IA. Cela comprend 400 millions GBP (504 millions USD) pour l'acquisition de puces avancées et 12 millions GBP (15,1 millions USD) pour un Centre de formation doctorale en conception de puces. L'étude sectorielle de 2026 a rapporté une augmentation de 16 % du chiffre d'affaires du secteur à 1,73 milliard GBP (2,18 milliards USD). Le pays est concentré dans la conception et la propriété intellectuelle plutôt que dans la fabrication à grand volume. L'opération d'EnSilica à Cambridge se concentre sur la conception mmWave et RF, démontrant comment l'activité dans l'espace, les communications et les semi-conducteurs composés peut stimuler la demande de services spécialisés. Le déficit de compétences projeté rend l'utilisation efficace de la capacité d'ingénierie externe importante pour les entreprises de matériel.
France, Italie et reste de l'Europe
La France et l'Italie construisent des fondations de conception grâce à des investissements, à l'accès aux lignes pilotes et à des programmes nationaux spécialisés. La Fondazione Chips-IT gère un programme national de centre de conception de 225 millions EUR (243 millions USD) à Pavie qui vise à former 100 spécialistes en conception de circuits intégrés d'ici fin 2026. La ligne pilote FAMES de la France bénéficie de 830 millions EUR (896 millions USD) de soutien public pour les capacités FD-SOI, la mémoire non volatile embarquée et l'intégration 3D. Ces installations peuvent réduire la dépendance à l'accès aux fonderies asiatiques pour certains programmes de conception. Les Pays-Bas bénéficient des travaux de plateforme d'imec et de l'écosystème technologique plus large d'ASML. La Belgique et l'Espagne élargissent également la base de talents régionale. Aion Silicon a étendu son centre de conception de Barcelone en novembre 2025 pour couvrir l'architecture, la conception RTL, la vérification, la mise en œuvre physique et l'intégration logicielle. Les sites d'Europe centrale, notamment la Hongrie et la Roumanie, accueillent de plus en plus des équipes de conception multinationales.
Paysage concurrentiel
Concentration du Marché
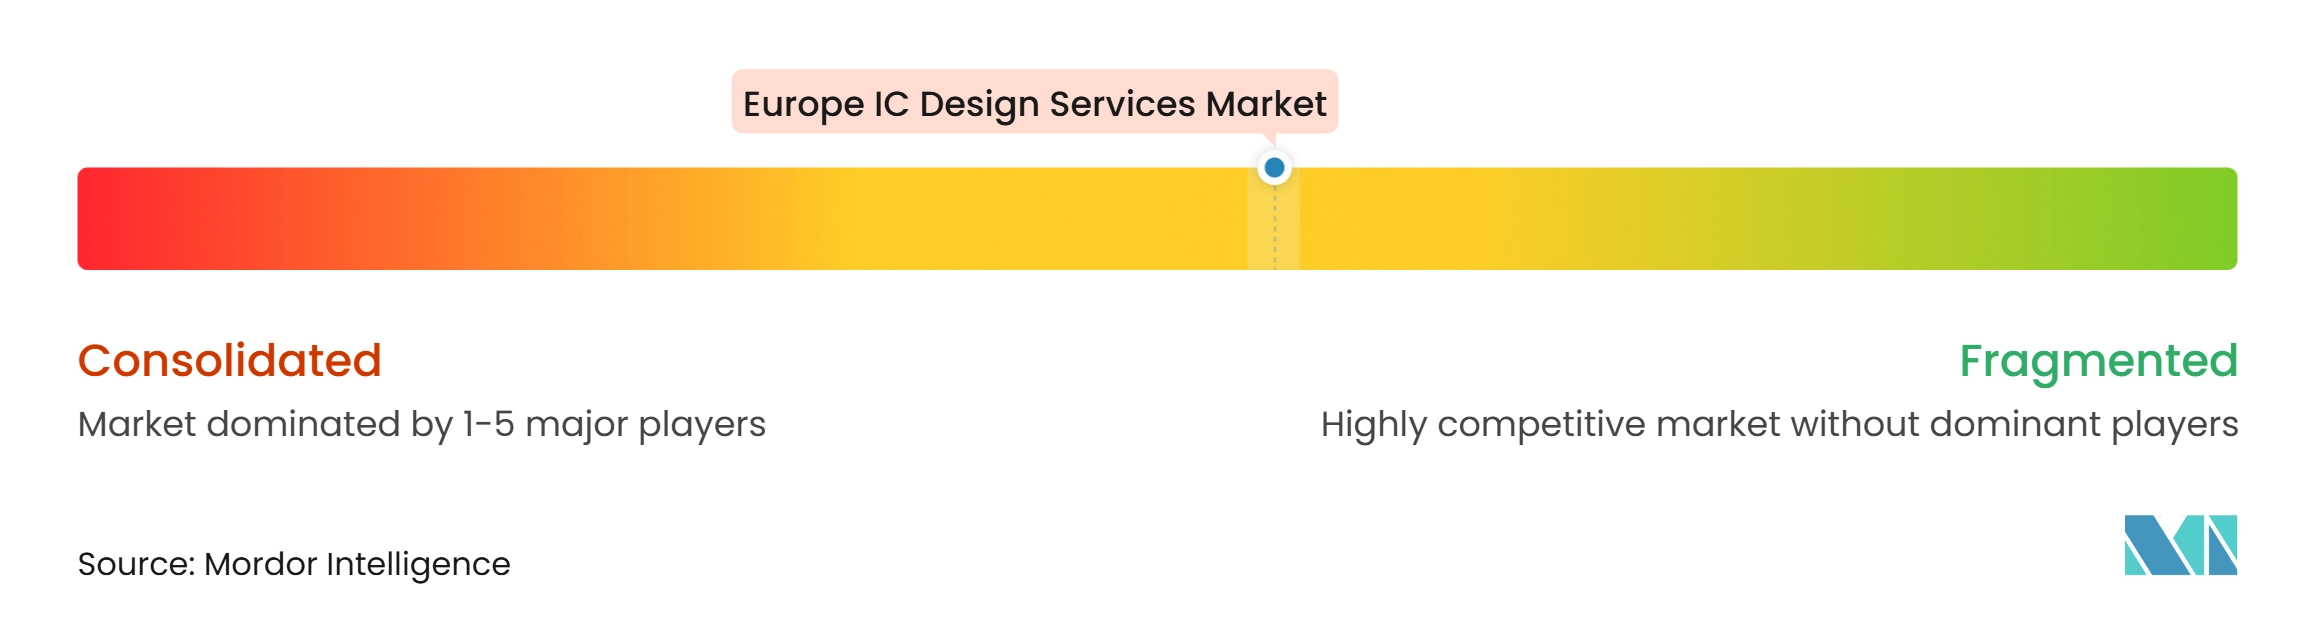
Le marché des services de conception de circuits intégrés en Europe présente une structure concurrentielle modérément fragmentée. EnSilica, ICsense et Racyics se distinguent par leur expertise en conception analogique, mixte analogique-numérique et de qualité automobile. Alchip Technologies et GUC servent les clients européens avec des capacités clés en main sur nœuds avancés. Alchip a rejoint Arm Total Design en octobre 2025, lui donnant accès à des sous-systèmes de calcul Arm Neoverse pré-validés pour les programmes ASIC en 3nm et 2nm. Cette démarche soutient les clients qui ont besoin d'une architecture validée et d'une mise en œuvre détaillée auprès d'un seul prestataire.
Le conditionnement avancé et l'intégration au niveau système deviennent des bases importantes de la concurrence. Le travail de GUC sur le Jotunn8 de VSORA comprenait l'intégration 2,5D et les interfaces HBM3E, plutôt que la simple exécution de mise en page conventionnelle. EnSilica s'est associé à Codasip pour intégrer l'accélération cryptographique CHERI et post-quantique dans les ASIC automobiles et de défense. Ces capacités peuvent être importantes pour les clients confrontés à des exigences de sécurité matérielle. ICsense a rapporté une croissance de revenus de 30 % et une croissance de bénéfices de plus de 50 % en septembre 2026, liée à la demande de fourniture indépendante de circuits intégrés personnalisés. Ses performances suggèrent que les prestataires spécialisés peuvent bénéficier de clients cherchant un support neutre vis-à-vis des fonderies.
La souveraineté des données est une considération concurrentielle supplémentaire pour les clients réglementés. La plateforme munichoise de Cadence permet aux données de conception de semi-conducteurs de rester dans la juridiction européenne et est certifiée ISO 27001, ISO 27017 et SOC 2 Type II.Cadence Design Systems, "Cadence dévoile la première plateforme d'IA souveraine d'Europe pour la conception de semi-conducteurs, de systèmes et d'usines d'IA en collaboration avec NVIDIA," Cadence Design Systems,>[3] Cela peut être pertinent pour les clients de la défense, du médical et des hyperscalers gérant les facteurs de conformité au RGPD et à la loi européenne sur l'IA. Des opportunités subsistent dans l'automatisation de la vérification native à l'IA, les puces IA en périphérie industrielle et les semi-conducteurs de puissance en carbure de silicium et en nitrure de gallium. Les prestataires qui combinent une présence locale, une préparation aux nœuds avancés et un support de résidence des données peuvent répondre à plusieurs exigences clients simultanément.
Leaders du secteur des services de conception de circuits intégrés en Europe
-
Capgemini Engineering
-
HCL Technologies Limited
-
L&T Technology Services (LTTS)
-
Aion Silicon
-
EnSilica plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de conception de circuits intégrés en Europe Entreprises couvertes dans ce rapport
- Sondrel Ltd.
- EnSilica plc
- Racyics GmbH
- ICsense
- Global Unichip Corp. (GUC)
- Alchip Technologies, Ltd.
- Faraday Technology Corporation
- VeriSilicon Microelectronics
- SEMIFIVE Inc.
- CoAsia SEMI
- eInfochips
- HCLTech
- L&T Technology Services (LTTS)
- MosChip Technologies
- Tessolve
Développements industriels récents dans Marché des services de conception de circuits intégrés en Europe
- Octobre 2026 : La Commission européenne a approuvé 319 millions EUR (351 millions USD) d'aide d'État autrichienne pour Infineon Technologies afin de cofinancer une mise à niveau de 1,1 milliard EUR (1,21 milliard USD) de son site de Villach, établissant la première ligne de fabrication à grand volume au monde pour les semi-conducteurs de puissance en nitrure de gallium de nouvelle génération sur plaquettes de 300mm. L'investissement crée un nouveau cluster de demande de conception de circuits intégrés GaN sur nœuds avancés en Autriche et signale un investissement européen soutenu dans les services de conception de semi-conducteurs de puissance liés aux véhicules électriques et à l'électrification industrielle.
- Octobre 2026 : Cadence Design Systems a lancé le premier centre de données IA souverain d'Europe à Munich pour la conception de semi-conducteurs, de systèmes et d'usines d'IA, intégrant des systèmes alimentés par NVIDIA Blackwell dans un environnement cloud certifié ISO 27001, ISO 27017 et SOC 2 Type II. La plateforme positionne Cadence comme le premier fournisseur d'EDA permettant des flux de travail complets de conception de puces dans la juridiction européenne des données, répondant directement aux exigences du RGPD et de la loi européenne émergente sur l'IA pour les clients européens de conception de circuits intégrés.
- Septembre 2026 : ICsense, une société du groupe TDK, a rapporté sa meilleure année financière en 22 ans d'histoire avec une hausse de revenus de 30 % et une augmentation de bénéfices de plus de 50 %, portée par une demande croissante de fourniture indépendante de circuits intégrés personnalisés dans les marchés finaux médical, automobile et industriel, alors que la consolidation des fonderies rend la production analogique et mixte analogique-numérique spécialisée plus difficile à gérer de manière indépendante pour les clients.
- Septembre 2026 : EnSilica plc a annoncé l'ouverture d'un Centre d'excellence en semi-conducteurs pour l'espace et les communications à Milan, son troisième site d'ingénierie européen aux côtés de Budapest et Munich, ciblant 20 ingénieurs spécialisés en modem, mmWave et DSP sur 6 mois pour soutenir les programmes ASIC spatiaux et de communications ainsi que les développements ASSP propriétaires.
Périmètre du rapport sur le marché des services de conception de circuits intégrés en Europe
Le marché des services de conception de circuits intégrés en Europe comprend les revenus générés par les entreprises qui fournissent des services externalisés et spécialisés de conception et d'ingénierie de circuits intégrés aux fabricants de semi-conducteurs, aux entreprises de semi-conducteurs fabless, aux fabricants de dispositifs intégrés (IDM), aux fabricants d'équipements d'origine (OEM) et à d'autres développeurs de technologies dans la région. Le marché couvre divers services, notamment la conception de circuits intégrés analogiques, la conception de circuits intégrés numériques, la conception de circuits intégrés mixtes analogiques-numériques (AMS), la conception physique et la mise en page, la vérification de conception, le développement de propriété intellectuelle et d'autres services de support à la conception connexes.
Le rapport sur le marché des services de conception de circuits intégrés en Europe est segmenté par type de service (services de conception de circuits intégrés analogiques, services de conception de circuits intégrés numériques, services de conception de circuits intégrés mixtes analogiques-numériques (AMS), services de conception physique et de mise en page, services de vérification de conception, services de développement de propriété intellectuelle et de support à la conception, et autres types de services), application d'utilisateur final (automobile, IA, calcul haute performance et centres de données, électronique grand public, industriel, défense et aérospatiale, médical et santé, télécommunications et mise en réseau, et autres applications d'utilisateur final), complexité de conception (nœuds avancés (≤7nm), nœuds matures (8nm–28nm) et nœuds hérités (au-dessus de 28nm)), et géographie (Allemagne, Royaume-Uni, France, Italie et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de conception de circuits intégrés analogiques |
| Services de conception de circuits intégrés numériques |
| Services de conception de circuits intégrés mixtes analogiques-numériques (AMS) |
| Services de conception physique et de mise en page |
| Services de vérification de conception |
| Services de développement de propriété intellectuelle et de support à la conception |
| Autres types de services |
| Automobile |
| IA, calcul haute performance et centres de données |
| Électronique grand public |
| Industriel |
| Défense et aérospatiale |
| Médical et santé |
| Télécommunications et mise en réseau |
| Autres applications d'utilisateur final |
| Nœuds avancés (≤7nm) |
| Nœuds matures (8nm–28nm) |
| Nœuds hérités (au-dessus de 28nm) |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Reste de l'Europe |
| Par type de service | Services de conception de circuits intégrés analogiques |
| Services de conception de circuits intégrés numériques | |
| Services de conception de circuits intégrés mixtes analogiques-numériques (AMS) | |
| Services de conception physique et de mise en page | |
| Services de vérification de conception | |
| Services de développement de propriété intellectuelle et de support à la conception | |
| Autres types de services | |
| Par application d'utilisateur final | Automobile |
| IA, calcul haute performance et centres de données | |
| Électronique grand public | |
| Industriel | |
| Défense et aérospatiale | |
| Médical et santé | |
| Télécommunications et mise en réseau | |
| Autres applications d'utilisateur final | |
| Par complexité de conception | Nœuds avancés (≤7nm) |
| Nœuds matures (8nm–28nm) | |
| Nœuds hérités (au-dessus de 28nm) | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de conception de circuits intégrés en Europe ?
Le marché des services de conception de circuits intégrés en Europe est estimé à 0,84 milliard USD en 2027 et devrait atteindre 1,32 milliard USD d'ici 2032 à un CAGR de 9,46 %.
Quel type de service détient la plus grande part dans les services de conception de circuits intégrés en Europe ?
Les services de conception de circuits intégrés numériques ont dominé avec une part de 27,54 % en 2026. Les services de vérification de conception devraient enregistrer le CAGR le plus rapide à 10,83 % jusqu'en 2032.
Pourquoi l'automobile domine-t-elle la demande de services de conception de circuits intégrés en Europe ?
L'automobile détenait une part de 31,21 % en 2026 car les groupes motopropulseurs de véhicules électriques, les systèmes ADAS, la mise en réseau et les composants de sécurité fonctionnelle nécessitent du silicium spécialisé et de longs cycles de qualification.
Qu'est-ce qui stimule l'activité de conception de circuits intégrés sur nœuds avancés en Europe ?
Les accélérateurs IA, le calcul haute performance et les programmes de recherche augmentent les travaux sur nœuds avancés. Les nœuds avancés (≤7nm) devraient progresser à un CAGR de 10,04 % jusqu'en 2032.
Quel pays européen devrait connaître la croissance la plus rapide pour les services de conception de circuits intégrés ?
Le Royaume-Uni devrait enregistrer un CAGR de 10,39 % jusqu'en 2032, soutenu par le plan britannique pour le matériel IA et une base de semi-conducteurs axée sur la conception et la propriété intellectuelle.
Quelles sont les principales contraintes pesant sur les prestataires européens de services de conception de circuits intégrés ?
La dépendance à l'égard des fournisseurs non européens d'EDA et de propriété intellectuelle ainsi que la pénurie d'ingénieurs spécialisés en semi-conducteurs constituent les principales contraintes sur la capacité et la livraison des projets.