
Tamanho e Participação do Mercado de Ervas Frescas na Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
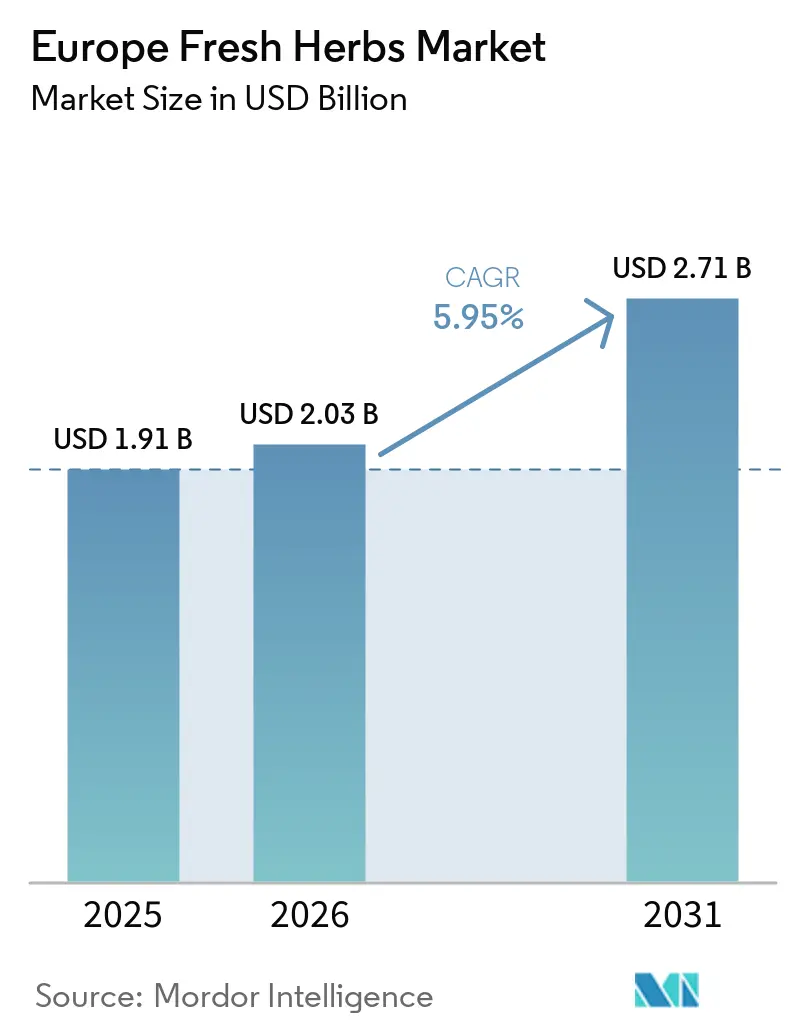
| Tamanho do mercado no ano base (2025) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.95 % |
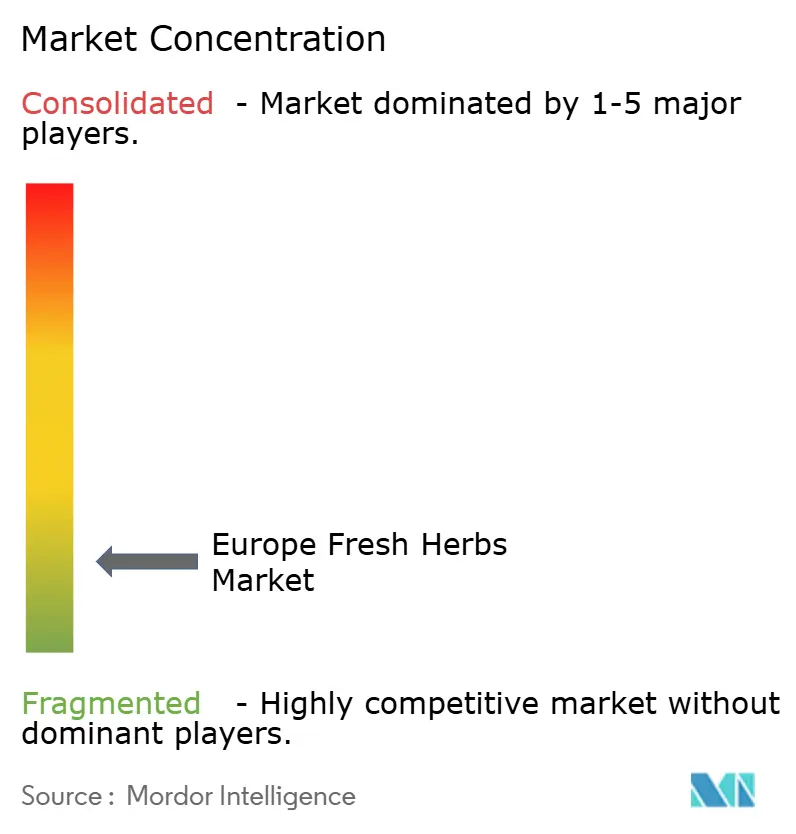
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ervas Frescas na Europa por Mordor Intelligence
O tamanho do mercado de ervas frescas na Europa foi avaliado em 1,91 bilhões de USD em 2025 e prevê-se que cresça de 2,03 bilhões de USD em 2026 para 2,71 bilhões de USD até 2031, a um CAGR de 5,95% de 2026 a 2031. A procura dos consumidores por alimentos minimamente processados com ingredientes reconhecíveis sustenta o mercado. As ervas frescas proporcionam sabor e ingredientes reconhecíveis nos canais de retalho e de serviços de alimentação. A reformulação com rótulo limpo também apoia o uso de ervas frescas em determinadas aplicações de processamento alimentar, onde os fabricantes procuram ingredientes reconhecíveis e perfis de sabor naturais. Os produtores estão a responder adotando a produção em ambiente controlado, obtendo certificação orgânica, melhorando as embalagens e implementando programas de abastecimento local. O prazo de validade, a aparência do produto, a disponibilidade ao longo do ano e a entrega consistente continuam a ser fatores centrais para as compras repetidas e a disponibilidade nas prateleiras dos retalhistas.
Principais Conclusões do Relatório
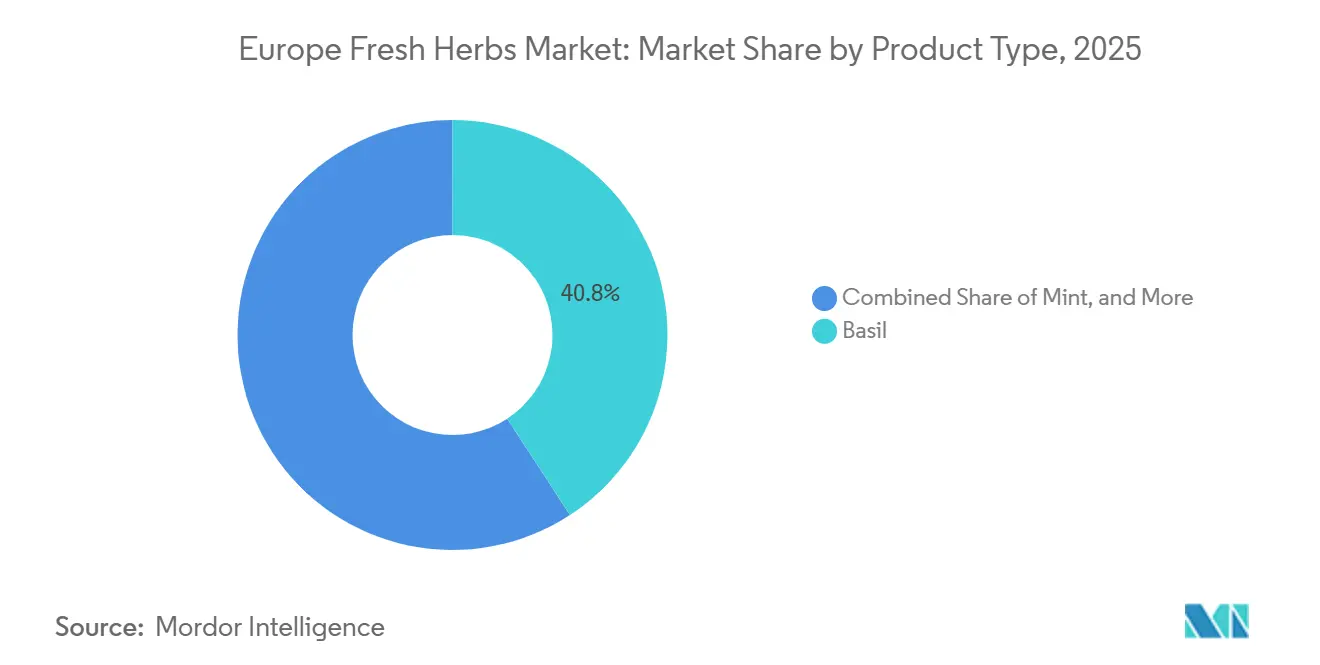
- Por tipo de produto, o manjericão representou 40,8% da participação do mercado de ervas frescas na Europa em 2025, enquanto se prevê que a salsa cresça a um CAGR de 9,2% de 2026 a 2031.
- Por categoria, o convencional representou 70,0% do tamanho do mercado de ervas frescas na Europa em 2025, enquanto se prevê que o orgânico cresça a um CAGR de 7,8% de 2026 a 2031.
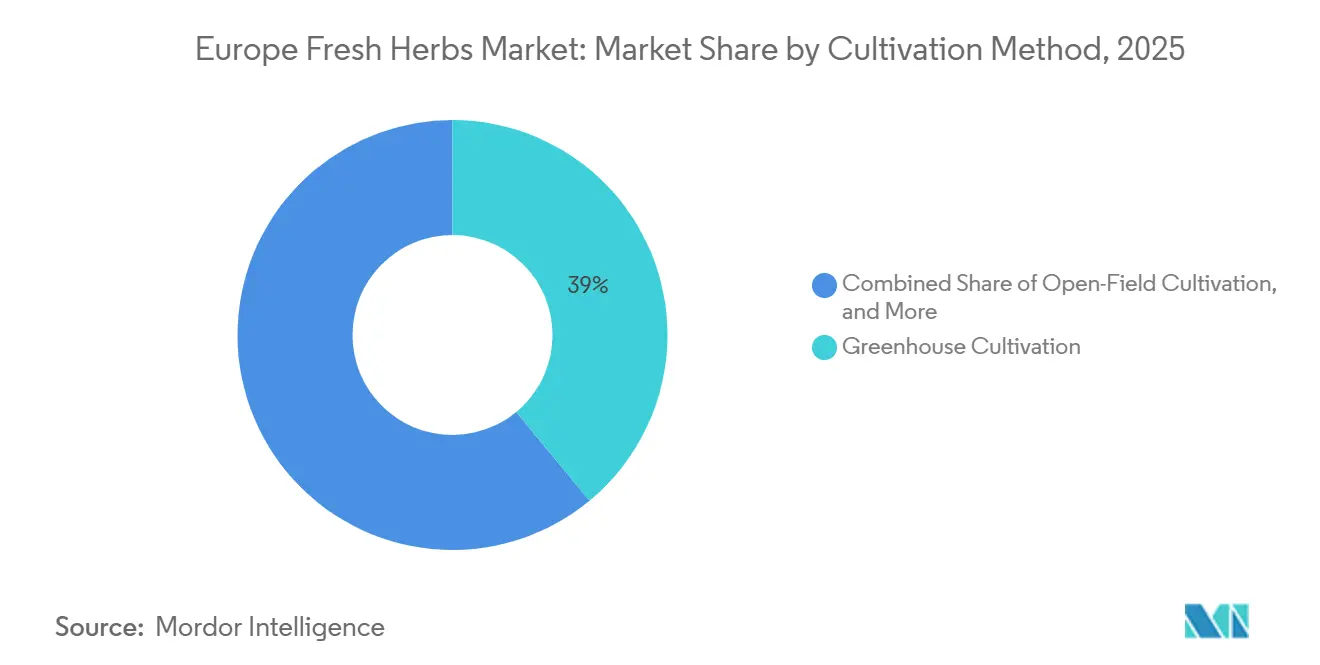
- Por método de cultivo, o cultivo em estufa representou 39,0% da participação de mercado em 2025, enquanto se prevê que o cultivo vertical em interior cresça a um CAGR de 10,0% de 2026 a 2031.
- Por utilizador final, o retalho alimentar representou 40,1% da participação de mercado em 2025, enquanto se prevê que as aplicações farmacêuticas e nutracêuticas cresçam a um CAGR de 8,2% de 2026 a 2031.
- Por geografia, a Alemanha representou 25,56% da participação de mercado em 2025 e prevê-se que cresça ao CAGR mais rápido de 7,2% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Procura por Ingredientes Naturais e com Rótulo Limpo | +1.5% | Em toda a UE, com elevada relevância na Alemanha, França, Reino Unido, Itália e Espanha | Médio prazo (2-4 anos) |
| Preferência por Alimentos Orgânicos e Sustentáveis | +1.2% | Em toda a UE, com forte adoção na Áustria, Suécia, Alemanha e Dinamarca | Médio prazo (2-4 anos) |
| Penetração dos Serviços de Alimentação e da Cozinha Mediterrânica | +1.0% | Sul da Europa, com expansão para o Norte e Leste da Europa | Médio prazo (2-4 anos) |
| Agricultura em Ambiente Controlado e Abastecimento ao Longo do Ano | +0.8% | Países Baixos, Alemanha, Reino Unido, Bélgica e países nórdicos | Longo prazo (≥ 4 anos) |
| Distribuição Hiperlocal e Micro-Fulfillment | +0.7% | Alemanha, Países Baixos, Reino Unido, com atividade emergente em França e Espanha | Longo prazo (≥ 4 anos) |
| Comercialização de Sementes Resistentes ao Míldio e Tolerantes ao Frio | +0.5% | Em toda a UE, com maior benefício em Itália, Alemanha, Países Baixos e Espanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Procura por Ingredientes Naturais e com Rótulo Limpo
Mais de 75% dos consumidores em França, Alemanha, Itália, Espanha e Polónia evitavam ativamente alimentos ultraprocessados, de acordo com o Centro para a Promoção das Importações de Países em Desenvolvimento[1]. O interesse dos consumidores por ingredientes minimamente processados e reconhecíveis está a sustentar a procura por opções de aromatização natural na Europa. As ervas frescas oferecem sabor reconhecível e posicionamento de ingrediente nos contextos de culinária doméstica, serviços de alimentação e determinadas aplicações de processamento alimentar. Os fabricantes de alimentos processados também estão a reformular produtos para reduzir o uso de agentes aromatizantes sintéticos e simplificar os rótulos dos produtos. Os sistemas de sabor derivados de ervas geram, portanto, procura para além das prateleiras de produtos frescos no retalho e em alimentos preparados. A regulamentação sobre aditivos alimentares autorizados apoia ainda mais o interesse em alternativas de origem vegetal. As ervas frescas desempenham um papel claro onde os compradores exigem uma declaração de ingrediente natural, uma fonte de sabor reconhecível e um formato de produto adequado à preparação de refeições do dia a dia. Esta tendência para ingredientes naturais e reconhecíveis deverá sustentar a procura de ervas frescas nas aplicações de retalho e de transformação alimentar na Europa.
Preferência por Alimentos Orgânicos e Sustentáveis
A crescente preferência dos consumidores por alimentos orgânicos e produzidos de forma sustentável apoia o mercado de ervas frescas na Europa, reforçando a procura por ervas em vaso e cortadas certificadas nas gamas de retalho premium. De acordo com o Instituto de Investigação em Agricultura Orgânica (FiBL), a área agrícola orgânica na União Europeia atingiu 18,1 milhões de hectares em 2024, representando 11,1% da área agrícola total da UE[2]. O mercado de retalho orgânico da UE também cresceu 3,6% em comparação com 2023, atingindo 49,5 mil milhões de EUR (53,5 mil milhões de USD). Este crescimento reflete a procura contínua por produtos orgânicos certificados. Para as ervas frescas, a certificação orgânica pode ajudar os retalhistas a diferenciar as suas ofertas de marca própria premium e a atrair consumidores que procuram produtos que cumpram padrões de produção estabelecidos. O Regulamento (UE) 2018/848 estabelece requisitos comuns para a produção, certificação e rotulagem orgânica em toda a União Europeia. Estas preferências dos consumidores e normas regulatórias criam oportunidades para ervas frescas orgânicas nos canais de retalho europeus.
Penetração dos Serviços de Alimentação e da Cozinha Mediterrânica
Os serviços de alimentação continuam a ser um importante canal de volume para o mercado de ervas frescas na Europa, uma vez que os restaurantes exigem sabor, origem, qualidade e disponibilidade consistentes. A culinária mediterrânica cria um uso recorrente de manjericão, salsa, orégão e hortelã em cozinhas profissionais e receitas familiares para os consumidores. As alternativas secas não proporcionam o mesmo sabor fresco ou aparência em muitas aplicações de menu, particularmente quando as ervas são visíveis nos pratos acabados. A Vitacress reportou o fornecimento de ervas frescas nos canais de retalho e de serviços de alimentação, incluindo formatos concebidos para uso conveniente pelo consumidor[3]. O canal apoia, portanto, volumes de abastecimento regulares, maior familiaridade dos consumidores com os formatos de ervas frescas e procura contínua de qualidade consistente. O uso continuado de ervas frescas nos serviços de alimentação e na cozinha de estilo mediterrânico deverá, portanto, sustentar o consumo recorrente e a procura em todo o mercado europeu.
Agricultura em Ambiente Controlado e Abastecimento ao Longo do Ano
A agricultura em ambiente controlado apoia o mercado de ervas frescas na Europa ao reduzir a dependência da produção sazonal em campo aberto e ao permitir a produção mais próxima dos principais centros de procura. A Comissão Europeia identificou estufas, hidroponia, fazendas verticais e aeroponia como prioridades no seu apelo à investigação sobre agricultura em ambiente controlado. Uma investigação publicada na revista Nature Food identificou ervas e folhas verdes como culturas comercialmente relevantes para a agricultura em interior, devido ao seu valor e características de produção. A produção anual de manjericão nas estufas da Van Vugt Kruiden B.V. em Ridderkerk demonstra como a produção em estufa pode reduzir a dependência do abastecimento por via aérea e melhorar a consistência das entregas. Os sistemas controlados também permitem aos produtores gerir mais de perto a humidade, a temperatura, a irrigação e o planeamento das culturas, melhorando a continuidade do abastecimento para os compradores de retalho e de serviços de alimentação que exigem entregas previsíveis e qualidade estável ao longo das estações. Prevê-se, portanto, que a expansão da produção em ambiente controlado reforce a disponibilidade de ervas frescas ao longo do ano e apoie um abastecimento mais consistente em todo o mercado europeu.
Análise do Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Curto Prazo de Validade e Perdas Pós-Colheita | -1.2% | Em toda a UE, com maior impacto em rotas com trânsito superior a 24 horas | Curto prazo (≤ 2 anos) |
| Volatilidade de Rendimento e Preço Impulsionada pelo Clima | -1.0% | Todas as regiões de cultivo europeias, especialmente Espanha, Itália, Países Baixos e Reino Unido | Curto prazo (≤ 2 anos) |
| Requisitos Mais Rigorosos de Resíduos Máximos e Fitossanitários | -0.8% | Mais agudo para importações de fora da UE provenientes de Marrocos, Quénia e Israel, com efeitos de conformidade para os produtores da UE | Médio prazo (2-4 anos) |
| Custo de Autenticação e Rastreabilidade | -0.6% | Norte e Oeste da Europa, particularmente Alemanha, Reino Unido, Países Baixos e França | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Curto Prazo de Validade e Perdas Pós-Colheita
O curto prazo de validade continua a ser uma restrição persistente no mercado de ervas frescas na Europa, uma vez que as perdas podem ocorrer antes de os produtos chegarem aos consumidores. O manjericão tem um prazo de validade de 1 a 2 semanas, dependendo da perda de água, e deve ser armazenado acima de 10°C (50°F) para minimizar os danos por frio. Isto requer uma abordagem dedicada à gestão da temperatura que difere da logística de produtos frescos refrigerados padrão, complicando assim a distribuição de produtos frescos mistos. Um estudo de 2025 publicado na revista Open Agriculture identificou perdas associadas a manuseamento inadequado, condições de transporte e lacunas tecnológicas nas cadeias de abastecimento de produtos frescos. O abastecimento direto da exploração para o retalho pode reduzir o tempo disponível para a ocorrência de perdas de qualidade. A embalagem em atmosfera modificada pode prolongar o prazo de exposição, embora o custo adicional continue a ser um desafio nos programas de retalho sensíveis ao preço.
Volatilidade de Rendimento e Preço Impulsionada pelo Clima
A variabilidade climática limita o mercado de ervas frescas na Europa ao criar rendimentos desiguais, custos instáveis e qualidade de produto inconsistente. O excesso de humidade, as chuvas intensas e os eventos de frio podem desencadear doenças fúngicas, reduzir os níveis de óleos essenciais e encurtar o desempenho pós-colheita. A produção em campo aberto é particularmente vulnerável, pois fornece volumes de verão de menor custo e procura de processamento. Os operadores de estufas enfrentam pressão quando os períodos frios aumentam os custos de energia e afetam a economia da produção em ambiente controlado. As secas e as inundações podem perturbar as promoções dos retalhistas e encorajar a substituição temporária por ervas secas. O programa de monitorização coordenada de pesticidas da União Europeia para 2025, 2026 e 2027 acrescenta escrutínio de resíduos durante os períodos em que a gestão de doenças se torna mais difícil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Manjericão Lidera, Enquanto a Salsa Cresce Mais RapidamenteO manjericão representou 40,8% da participação do mercado de ervas frescas na Europa em 2025, refletindo a sua presença nos formatos de retalho em vaso, no abastecimento de corte hidropónico, nos serviços de alimentação e no processamento alimentar. As variedades resistentes ao míldio, incluindo a série Prospera Active, abordam um risco de produção fundamental para os produtores, reduzindo a exposição ao abastecimento relacionada com o clima associada à produção mediterrânica em campo aberto. O manjericão também beneficia do seu papel estabelecido na culinária doméstica e de restaurante nos mercados europeus.
Prevê-se que a salsa cresça a um CAGR de 9,2% de 2026 a 2031, impulsionada pelo seu uso nas cozinhas mediterrânica, da Europa de Leste e do Médio Oriente, bem como pela produção em ambiente controlado nos Países Baixos. O coentro beneficia da procura das comunidades do Sul Asiático e do Médio Oriente no Reino Unido, França e Alemanha. A hortelã, o alecrim, o tomilho e o orégão mantêm uma procura estável através das tradições culinárias mediterrânicas. A sálvia, a cebolinha, o endro e outras ervas preservam preferências regionais distintas e necessidades de serviços de alimentação de maior valor.

Por Categoria:
O Convencional Lidera, Enquanto o Orgânico Regista o Crescimento Mais RápidoAs ervas frescas convencionais representaram 70% do tamanho do mercado de ervas frescas na Europa em 2025, uma vez que os compradores do retalho mainstream e do processamento alimentar continuam a priorizar a competitividade de preços e os volumes fiáveis. O abastecimento convencional é suportado por uma procura de base alargada para distribuição em mercearia e processamento. Isto não indica uma ausência de transição para o orgânico, uma vez que os produtores e retalhistas estão a expandir a certificação em produtos e faixas de preço selecionados.
Prevê-se que o segmento orgânico do mercado de ervas frescas na Europa cresça a um CAGR de 7,8% de 2026 a 2031, apoiado pela procura de produtos certificados e sortidos de marca própria premium. Os retalhistas que procuram abastecimentos consistentes de ervas orgânicas podem beneficiar de produtores que operam sob estruturas de certificação estabelecidas. Por exemplo, a Gartenbauzentrale eG oferece ervas orgânicas certificadas sob as normas orgânicas da UE e esquemas adicionais, incluindo Naturland, Bioland e Demeter. A inovação de produto também apoia este segmento, uma vez que a Vegobel introduziu em 2025 um formato de erva viva orgânica sem plástico, utilizando um bloco de solo biodegradável. Estes desenvolvimentos operam no âmbito do quadro regulatório mais amplo estabelecido pelo Regulamento (UE) 2018/848, que harmoniza as regras para a produção, certificação e rotulagem orgânica em toda a União Europeia.
Por Método de Cultivo:
O Cultivo em Estufa Lidera, Enquanto o Cultivo Vertical em Interior Cresce Mais RapidamenteO cultivo em estufa representou 39% da participação de mercado em 2025. O mercado de ervas frescas na Europa depende de sistemas de estufa nos Países Baixos, Alemanha e Reino Unido para o abastecimento comercial ao longo do ano. A Vitacress opera uma estufa de 13,5 hectares em West Sussex com mais de 3 milhões de vasos de ervas. As estufas da Van Vugt Kruiden B.V. em Ridderkerk fornecem manjericão, salsa, coentro e cebolinha ao longo do ano. As estufas proporcionam controlo climático que limita a exposição ao vento, granizo, pragas e variações de temperatura.
Prevê-se que o cultivo vertical em interior cresça a um CAGR de 10% de 2026 a 2031, apoiado pela redução dos custos de LED e pelo investimento em automação. A Green City Jungle produz manjericão ao longo do ano em Cracóvia utilizando energia renovável. A Deliplant reportou rendimentos 65 vezes superiores por área de terreno em comparação com o cultivo em campo aberto de nível único. O cultivo em campo aberto continua a fornecer volumes de verão de menor custo, enquanto os sistemas hidropónicos e aeropónicos oferecem opções intermédias para a hortelã e o manjericão.
Por Utilizador Final:
O Retalho Alimentar Lidera, Enquanto as Aplicações Farmacêuticas e Nutracêuticas Crescem Mais RapidamenteO retalho alimentar representou 40,1% da participação de mercado em 2025. As cadeias de supermercados apoiam programas anuais para formatos de ervas em vaso, cortadas e vivas. O desempenho no retalho alimentar depende fortemente do prazo de validade e da qualidade de exposição. Os produtores que prolongam os dias de exposição podem melhorar a sua posição nas revisões de gama dos retalhistas e nos programas promocionais. A Vitacress fornece mais de 49 variedades através da sua gama SEASON Herbs, enquanto o Spisa Group produz ervas embaladas frescas para clientes de retalho e serviços de alimentação europeus.
Prevê-se que as aplicações farmacêuticas e nutracêuticas cresçam a um CAGR de 8,2% de 2026 a 2031, apoiadas pelo interesse nos compostos bioativos encontrados em ervas como o orégão, o alecrim e o tomilho. As suas propriedades antioxidantes e antimicrobianas criam oportunidades para extratos de ervas e óleos essenciais em formulações de suplementos e outros produtos relacionados com a saúde. Enquanto a procura dos serviços de alimentação se centra na qualidade consistente e no abastecimento fiável, o processamento alimentar utiliza maiores volumes de ervas para aromatização e conservação de produtos. Os cosméticos, a aromaterapia e as bebidas proporcionam aplicações de uso final adicionais para ervas aromáticas.
Análise Geográfica
Mercado de Ervas Frescas da Alemanha e do Reino Unido
A Alemanha respondeu por 25,56% da participação de mercado em 2025 e é o país de crescimento mais rápido, com um CAGR de 7,2% de 2026 a 2031. A área agrícola orgânica da Alemanha representou 11,1% de suas terras agrícolas em 2024, ou quase 1,8 milhão de hectares. Essa base apoia formatos premium de ervas orgânicas, enquanto a Gartenbauzentrale eG ilustra a produção certificada durante todo o ano de ervas em vasos e ervas cortadas. O Reino Unido continua sendo moldado por grandes redes de supermercados e produtores verticalmente integrados. A Vitacress produz 18 milhões de vasos por ano, e a Langmead Herbs expandiu seu alcance de fornecimento ao adquirir a R&G Fresh Limited em setembro de 2026.
Mercado de Ervas Frescas da Europa Mediterrânea
França, Itália e Espanha formam o núcleo da área mediterrânea de produção e consumo. A França enfrentou pressão sobre a demanda orgânica durante o período de inflação, embora a compra de ervas frescas tenha permanecido vinculada aos padrões alimentares mediterrâneos estabelecidos. A Itália continua sendo importante para a produção de manjericão e orégano em campo aberto em regiões como a Sicília e a Ligúria. A Espanha está expandindo a produção em ambiente controlado para atender à demanda europeia. A Foodys anunciou um plano de investimento de 6 milhões de euros (6,6 milhões de USD) em 2024 para expandir a capacidade hidropônica e substituir o fornecimento africano transportado por via aérea pela produção europeia.
Mercado de Ervas Frescas dos Países Nórdicos, BENELUX e Europa Central e Oriental
A região do Restante da Europa inclui os países nórdicos, o Benelux, a Polônia e os mercados da Europa Central e Oriental. A Polônia está entre os três maiores mercados do Spisa Group, destacando sua importância no comércio regional de ervas. Nos Países Baixos, a Van Vugt Kruiden B.V. adquiriu um terreno hortícola de três hectares adjacente à sua instalação em Ridderkerk em maio de 2026. A empresa planeja preparar o terreno para o cultivo de ervas frescas durante 2026, com a semeadura e o plantio iniciais programados para o início de 2027. Essa expansão tem como objetivo aumentar a capacidade de cultivo e fortalecer a confiabilidade do fornecimento para clientes do varejo e do setor de alimentação fora do lar.
Panorama Competitivo
O mercado de ervas frescas na Europa é altamente fragmentado, com a Vitacress, o Spisa Group, a Greenyard e a Langmead Herbs entre os fornecedores de destaque. A Langmead Herbs reforçou a sua posição em setembro de 2026 ao adquirir a R&G Fresh. Os compradores de retalho mantêm poder de negociação porque os fornecedores permanecem dispersos, o que pode restringir os preços e abrandar a consolidação de base alargada. A embalagem proprietária, as variedades resistentes a doenças, o abastecimento orgânico certificado e a conformidade com o Regulamento (UE) 2018/848 são pontos importantes de diferenciação.
A atividade estratégica em 2025 e 2026 destacou um foco na consolidação de propriedade, integração da cadeia de abastecimento e reestruturação operacional em todo o setor europeu de produtos frescos. A Garden S.à r.l. concluiu a aquisição de 100% da Greenyard em setembro de 2025 na sequência de um processo simplificado de exclusão forçada. Em setembro de 2026, a Langmead Herbs adquiriu a R&G Fresh, acrescentando capacidade de embalagem de ervas frescas cortadas e expandindo as suas capacidades em cultivo, importação e distribuição. Em julho de 2026, a Greenfood vendeu o seu negócio de Produtos Frescos à Dole Nordic e recentrou-se na Picadeli e nas Soluções Alimentares. Estes desenvolvimentos ilustram como as empresas em todo o setor de produtos frescos estão a remodelar as suas operações e posições na cadeia de valor.
As oportunidades no mercado de ervas frescas na Europa incluem a produção de inverno com menor pegada de carbono, formatos orgânicos acessíveis e cultivo localizado para os mercados do norte. Os operadores em ambiente controlado, como a Green City Jungle, a Deliplant e a SemperVere, ilustram abordagens para melhorar a frescura, o prazo de validade e a proveniência do produto. A inovação em culturas também aborda os riscos de produção: a série de manjericão Prospera Active da Genesis Seeds oferece resistência a duas raças de míldio, uma doença significativa que afeta o cultivo de manjericão. Em todas estas oportunidades, o abastecimento fiável ao longo do ano, a qualidade consistente do produto, a embalagem eficiente e a capacidade de produção adequada continuam a ser fatores competitivos importantes.
Líderes do Setor de Ervas Frescas na Europa
-
Vitacress Limited (RAR Group)
-
Spisa Group (Gavia Holdings Group)
-
Greenyard NV
-
Langmead Herbs Limited (Langmead Group)
-
Van Vugt Kruiden B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Ervas Frescas Empresas cobertas neste relatório
- Vitacress Limited (RAR Group)
- Greenyard NV
- Enza Zaden Beheer B.V.
- Langmead Herbs Limited (Langmead Group)
- Organic Herb Trading Company Limited
- Spisa Group (Gavia Holdings Group)
- Greenfood AB
- Gartenbauzentrale eG
- Van Vugt Kruiden B.V.
- Vegobel
- Kruiden Claus
- GrowUp Farms Limited
- Hermann Kräuter
- Dreesen Kräuter
- VDV-Herbs
Desenvolvimentos industriais recentes em Mercado Europeu de Ervas Frescas
- Setembro de 2026: A Langmead Herbs Limited adquiriu a R&G Fresh Limited, um fornecedor de ervas frescas cortadas fundado em 1958. A aquisição acrescentou as instalações de embalagem de Farnborough da R&G Fresh Limited às operações existentes de estufa e importação de ervas cortadas da Langmead Herbs Limited, expandindo as suas capacidades de produção e embalagem de ervas frescas no Reino Unido.
- Junho de 2026: A Dole Nordic AB concluiu a aquisição da divisão de Produtos Frescos da Greenfood AB após autorização da Autoridade Sueca da Concorrência. A aquisição acrescentou uma instalação de distribuição de 26.500 metros quadrados em Helsingborg, Suécia, à rede da Dole Nordic AB e expandiu as suas capacidades de distribuição de produtos frescos na região nórdica.
- Maio de 2026: A Van Vugt Kruiden B.V. adquiriu um terreno hortícola de três hectares adjacente às suas instalações existentes em Ridderkerk, nos Países Baixos, para expandir a sua capacidade de cultivo de ervas frescas. O terreno está a ser preparado para o cultivo de ervas frescas durante 2026, com as primeiras ervas previstas para serem semeadas e plantadas a partir do início de 2027. A expansão destina-se a reforçar o abastecimento de ervas cultivadas localmente e a apoiar a disponibilidade ao longo do ano para clientes de retalho e serviços de alimentação na Europa.
Âmbito do Relatório do Mercado de Ervas Frescas na Europa
O mercado de ervas frescas refere-se à produção, cultivo, distribuição e comercialização de ervas culinárias e aromáticas frescas, como manjericão, coentro, hortelã, salsa, orégão, alecrim e tomilho. Inclui ervas cultivadas de forma convencional e orgânica fornecidas em forma fresca para serviços de alimentação, retalho alimentar, processamento alimentar e outros utilizadores finais.
O mercado de ervas frescas na Europa é segmentado por tipo de produto (manjericão, coentro, hortelã, salsa, cebolinha, orégão, alecrim, tomilho, sálvia, endro e outras ervas frescas), por categoria (convencional e orgânico), por método de cultivo (cultivo a céu aberto, cultivo em estufa, cultivo hidropónico, cultivo aeropónico e cultivo vertical em interior), por utilizador final (serviços de alimentação, retalho alimentar, processamento alimentar, farmacêutico e nutracêutico, e outros utilizadores finais) e por geografia (Alemanha, Reino Unido, França, Itália, Espanha, Rússia e resto da Europa). Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Manjericão |
| Coentro |
| Hortelã |
| Salsa |
| Cebolinha |
| Orégão |
| Alecrim |
| Tomilho |
| Sálvia |
| Endro |
| Outras Ervas Frescas |
| Convencional |
| Orgânico |
| Cultivo a Céu Aberto |
| Cultivo em Estufa |
| Cultivo Hidropónico |
| Cultivo Aeropónico |
| Cultivo Vertical em Interior |
| Serviços de Alimentação |
| Retalho Alimentar |
| Processamento Alimentar |
| Farmacêutico e Nutracêutico |
| Outros Utilizadores Finais |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Resto da Europa |
| Por Tipo de Produto | Manjericão | |
| Coentro | ||
| Hortelã | ||
| Salsa | ||
| Cebolinha | ||
| Orégão | ||
| Alecrim | ||
| Tomilho | ||
| Sálvia | ||
| Endro | ||
| Outras Ervas Frescas | ||
| Por Categoria | Convencional | |
| Orgânico | ||
| Por Método de Cultivo | Cultivo a Céu Aberto | |
| Cultivo em Estufa | ||
| Cultivo Hidropónico | ||
| Cultivo Aeropónico | ||
| Cultivo Vertical em Interior | ||
| Por Utilizador Final | Serviços de Alimentação | |
| Retalho Alimentar | ||
| Processamento Alimentar | ||
| Farmacêutico e Nutracêutico | ||
| Outros Utilizadores Finais | ||
| Por Geografia | Europa | Alemanha |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Resto da Europa | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de ervas frescas na Europa em 2031?
Prevê-se que o mercado de ervas frescas na Europa atinja 2,71 bilhões de USD até 2031, crescendo a um CAGR de 5,95% de 2026 a 2031.
Qual produto de erva fresca lidera a procura europeia?
O manjericão liderou o mercado de ervas frescas na Europa, representando 40,8% da participação de mercado em 2025. A sua procura é apoiada pelo seu uso generalizado em ervas de retalho em vaso, ervas cortadas cultivadas hidroponicamente, serviços de alimentação e aplicações de processamento alimentar.
Qual produto de erva crescerá mais rapidamente até 2031?
Prevê-se que a salsa seja o produto de erva de crescimento mais rápido, com um CAGR de 9,2% de 2026 a 2031.
Qual é o maior segmento de utilizador final para ervas frescas na Europa?
O retalho alimentar foi o maior segmento de utilizador final no mercado de ervas frescas na Europa, representando 40,1% da participação de mercado em 2025. A procura é apoiada pelos retalhistas de mercearia que oferecem ervas frescas em vaso, cortadas e vivas, com o prazo de validade e o desempenho de exposição em loja a influenciar a seleção de fornecedores.
Que fatores limitam o crescimento dos fornecedores europeus de ervas frescas?
O crescimento dos fornecedores europeus de ervas frescas é condicionado pela perecibilidade do produto, pelas flutuações de rendimento impulsionadas pelo clima, pelos requisitos de conformidade com resíduos de pesticidas e pelos custos de rastreabilidade.