
Marktgröße und Marktanteile für frische Kräuter in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
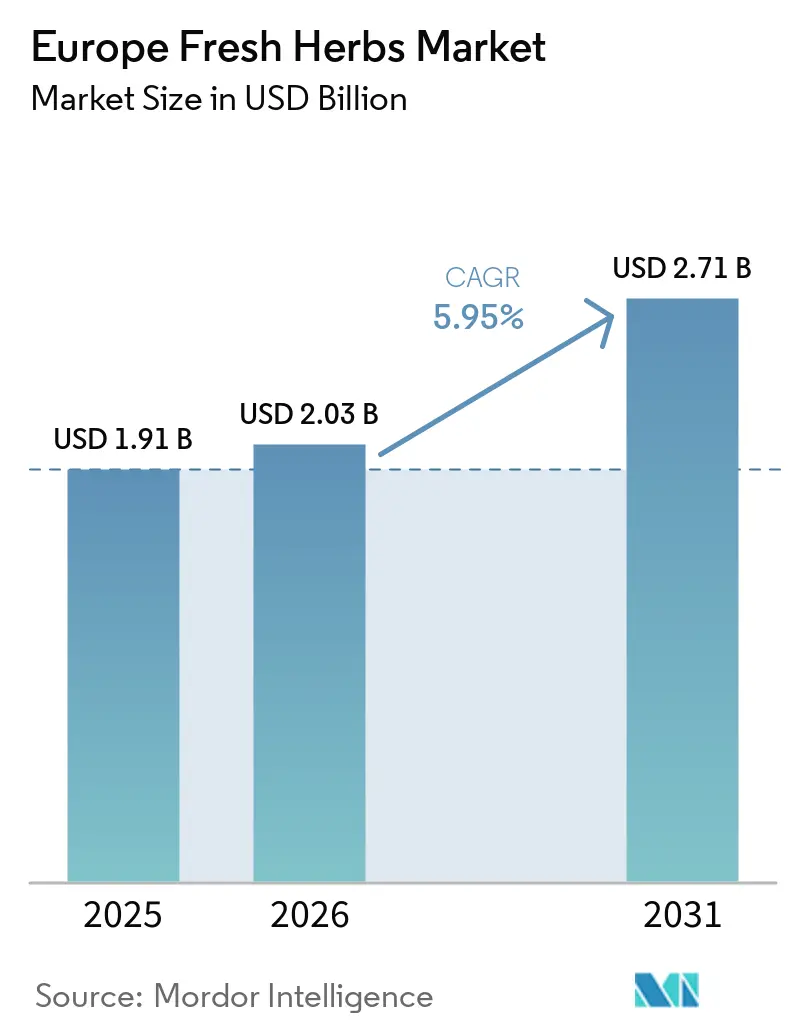
| Marktgröße im Basisjahr (2025) | 1.91 Milliarden US-Dollar |
| Marktgröße (2026) | 2.03 Milliarden US-Dollar |
| Marktgröße (2031) | 2.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.95 % |
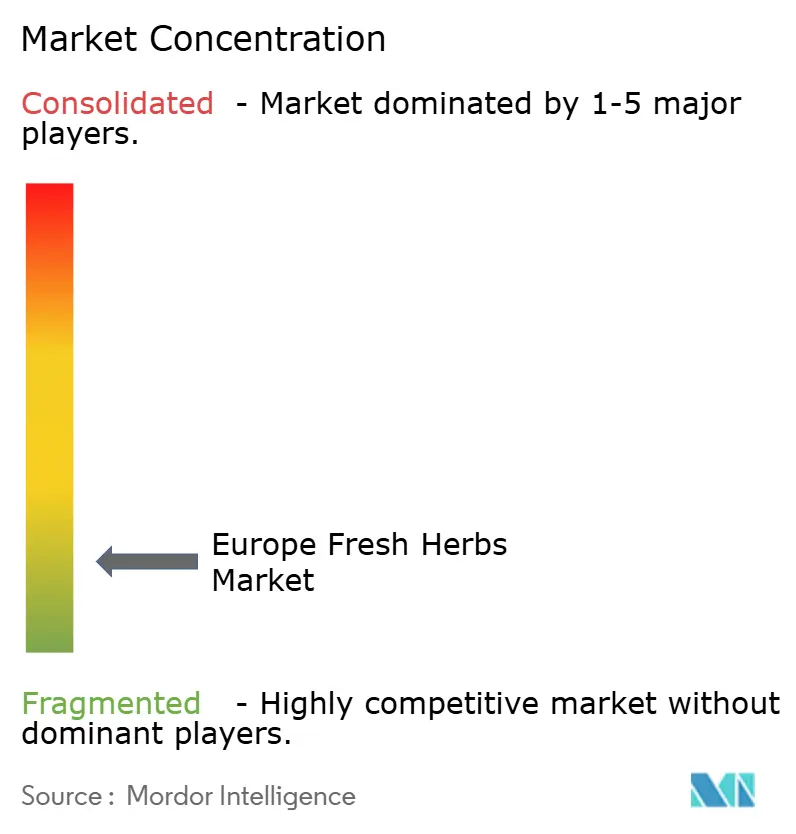
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für frische Kräuter in Europa von Mordor Intelligence
Die Marktgröße für frische Kräuter in Europa wurde im Jahr 2025 auf 1,91 Milliarden USD geschätzt und soll von 2,03 Milliarden USD im Jahr 2026 auf 2,71 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,95 % von 2026 bis 2031. Die Verbrauchernachfrage nach minimal verarbeiteten Lebensmitteln mit bekannten Zutaten stützt den Markt. Frische Kräuter liefern Geschmack und erkennbare Zutaten in Einzelhandels- und Gastronomiekanälen. Die Reformulierung nach dem Clean-Label-Prinzip unterstützt ebenfalls den Einsatz frischer Kräuter in ausgewählten Lebensmittelverarbeitungsanwendungen, bei denen Hersteller erkennbare Zutaten und natürliche Geschmacksprofile anstreben. Die Produzenten reagieren darauf, indem sie den Anbau in kontrollierten Umgebungen einführen, Bio-Zertifizierungen anstreben, die Verpackung verbessern und lokale Versorgungsprogramme umsetzen. Haltbarkeit, Produkterscheinung, ganzjährige Verfügbarkeit und zuverlässige Lieferung bleiben zentral für Wiederholungskäufe und die Regalverfügbarkeit im Einzelhandel.
Wichtigste Erkenntnisse des Berichts
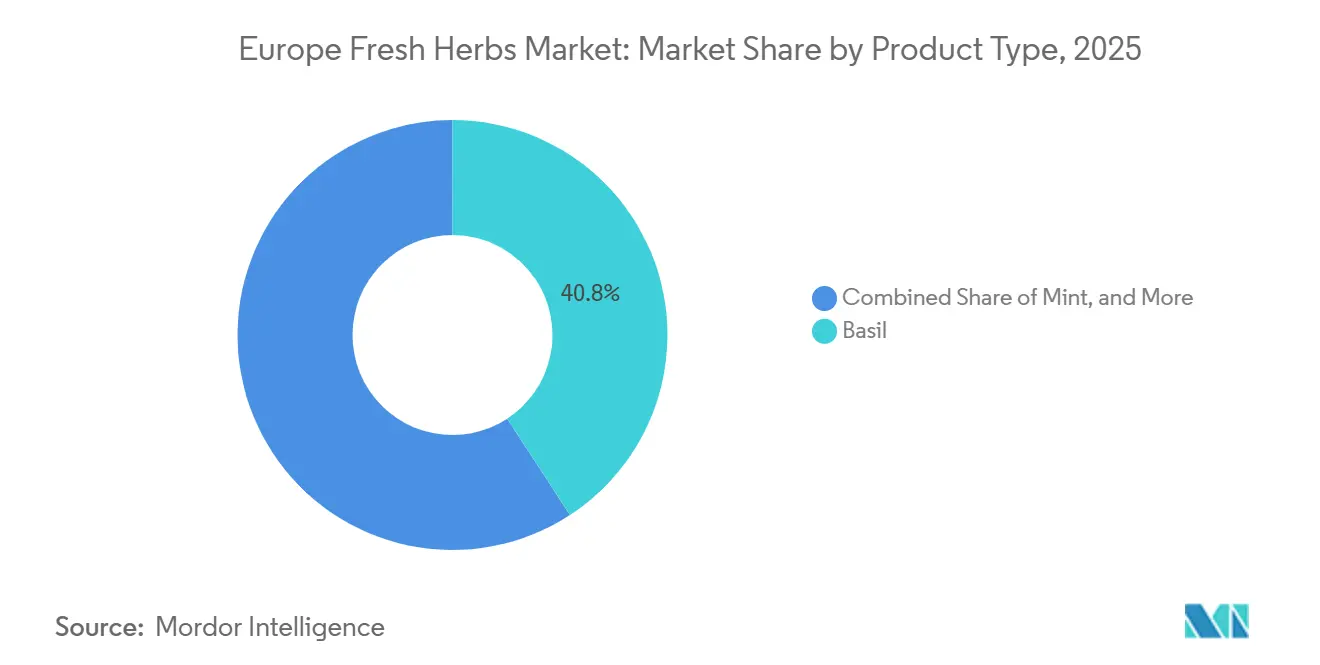
- Nach Produkttyp entfiel Basilikum im Jahr 2025 auf 40,8 % des Marktanteils für frische Kräuter in Europa, während Petersilie von 2026 bis 2031 voraussichtlich mit einer CAGR von 9,2 % wachsen wird.
- Nach Kategorie entfiel konventionell im Jahr 2025 auf 70,0 % der Marktgröße für frische Kräuter in Europa, während biologisch von 2026 bis 2031 voraussichtlich mit einer CAGR von 7,8 % wachsen wird.
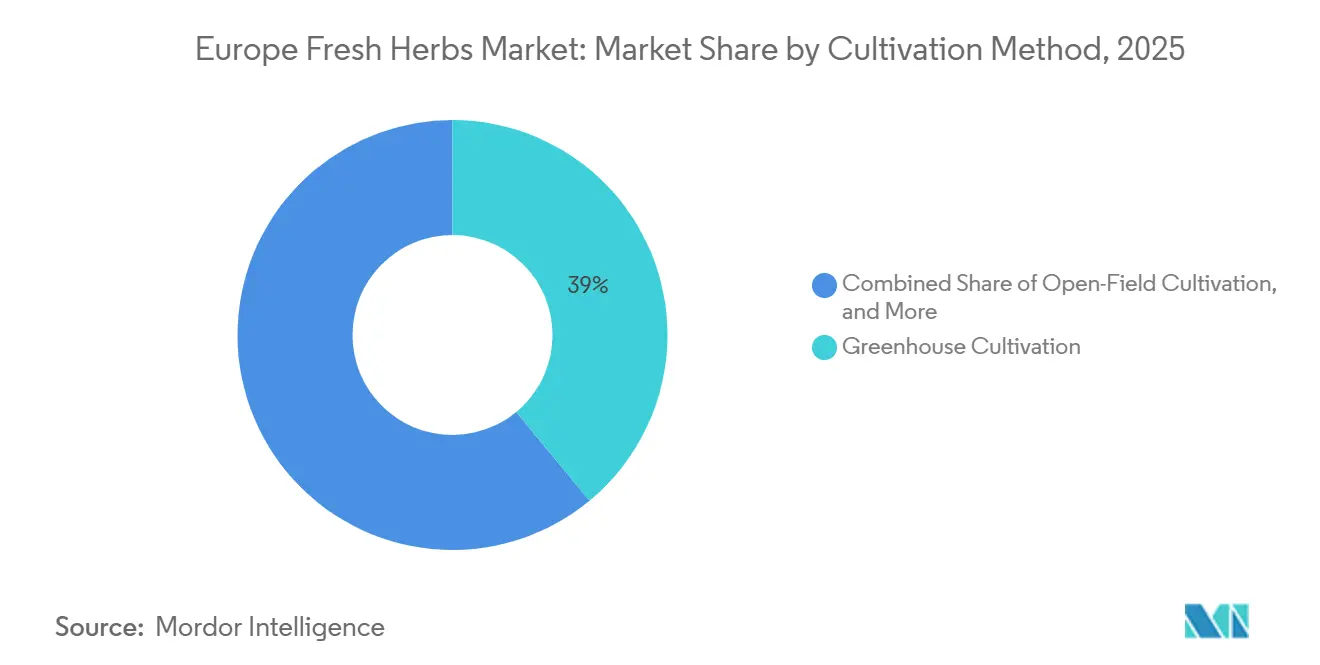
- Nach Anbaumethode entfiel der Gewächshausanbau im Jahr 2025 auf 39,0 % des Marktanteils, während der vertikale Innenanbau von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,0 % wachsen wird.
- Nach Endverbraucher entfiel der Lebensmitteleinzelhandel im Jahr 2025 auf 40,1 % des Marktanteils, während pharmazeutische und nutrazeutische Anwendungen von 2026 bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen werden.
- Nach Geografie entfiel Deutschland im Jahr 2025 auf 25,56 % des Marktanteils und soll von 2026 bis 2031 mit der schnellsten CAGR von 7,2 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Clean-Label-Produkten und natürlichen Zutaten | +1.5% | EU-weit, mit hoher Relevanz in Deutschland, Frankreich, dem Vereinigten Königreich, Italien und Spanien | Mittelfristig (2–4 Jahre) |
| Präferenz für biologische und nachhaltige Lebensmittel | +1.2% | EU-weit, mit starker Akzeptanz in Österreich, Schweden, Deutschland und Dänemark | Mittelfristig (2–4 Jahre) |
| Gastronomie und Verbreitung mediterraner Küche | +1.0% | Südeuropa, mit Ausweitung nach Nord- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Landwirtschaft in kontrollierten Umgebungen und ganzjährige Versorgung | +0.8% | Niederlande, Deutschland, Vereinigtes Königreich, Belgien und nordische Länder | Langfristig (≥ 4 Jahre) |
| Hyperlokal-Distribution und Mikro-Fulfillment | +0.7% | Deutschland, Niederlande, Vereinigtes Königreich, mit aufkommender Aktivität in Frankreich und Spanien | Langfristig (≥ 4 Jahre) |
| Vermarktung von falschen Mehltau-resistenten und kältetoleranten Saatgutsorten | +0.5% | EU-weit, mit dem größten Nutzen in Italien, Deutschland, den Niederlanden und Spanien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Clean-Label-Produkten und natürlichen Zutaten
Mehr als 75 % der Verbraucher in Frankreich, Deutschland, Italien, Spanien und Polen vermieden aktiv ultra-verarbeitete Lebensmittel, so das Zentrum zur Förderung von Importen aus Entwicklungsländern[1]. Das Verbraucherinteresse an minimal verarbeiteten und erkennbaren Zutaten stützt die Nachfrage nach natürlichen Aromatisierungsoptionen in Europa. Frische Kräuter bieten erkennbaren Geschmack und eine klare Zutatenpositionierung im Haushaltskochen, in der Gastronomie und in ausgewählten Lebensmittelverarbeitungsanwendungen. Hersteller verarbeiteter Lebensmittel reformulieren ihre Produkte ebenfalls, um den Einsatz synthetischer Aromatisierungsmittel zu reduzieren und Produktetiketten zu vereinfachen. Kräuterbasierte Aromatiksysteme erzeugen daher Nachfrage über Einzelhandels-Frischetheken hinaus und auch bei Fertiggerichten. Die Regulierung zugelassener Lebensmittelzusatzstoffe fördert zusätzlich das Interesse an pflanzenbasierten Alternativen. Frische Kräuter erfüllen eine klare Rolle, wenn Käufer eine natürliche Zutatenkennzeichnung, eine erkennbare Geschmacksquelle und ein für die tägliche Mahlzeitenzubereitung geeignetes Produktformat benötigen. Dieser Wandel hin zu erkennbaren, natürlichen Zutaten dürfte die Nachfrage nach frischen Kräutern im Einzelhandel und in der Lebensmittelverarbeitung in Europa stützen.
Präferenz für biologische und nachhaltige Lebensmittel
Die wachsende Verbraucherpräferenz für biologisch und nachhaltig erzeugte Lebensmittel stützt den Markt für frische Kräuter in Europa, indem sie die Nachfrage nach zertifizierten Topf- und Schnittkräutern in Premium-Einzelhandelssortimenten stärkt. Laut dem Forschungsinstitut für biologischen Landbau (FiBL) erreichte die ökologische Landwirtschaftsfläche in der Europäischen Union im Jahr 2024 18,1 Millionen Hektar, was 11,1 % der gesamten landwirtschaftlichen Nutzfläche der EU entspricht[2]. Der europäische Bio-Einzelhandelsmarkt wuchs im Vergleich zu 2023 ebenfalls um 3,6 % und erreichte 49,5 Milliarden EUR (53,5 Milliarden USD). Dieses Wachstum spiegelt die anhaltende Nachfrage nach zertifizierten Bio-Produkten wider. Bei frischen Kräutern kann die Bio-Zertifizierung Einzelhändlern helfen, Premium-Eigenmarkenangebote zu differenzieren und Verbraucher anzusprechen, die Produkte suchen, die etablierten Produktionsstandards entsprechen. Die Verordnung (EU) 2018/848 legt gemeinsame Anforderungen für die ökologische Produktion, Zertifizierung und Kennzeichnung in der gesamten Europäischen Union fest. Diese Verbraucherpräferenzen und regulatorischen Standards schaffen Chancen für biologische frische Kräuter in europäischen Einzelhandelskanälen.
Gastronomie und Verbreitung mediterraner Küche
Die Gastronomie bleibt ein wichtiger Absatzkanal für den Markt für frische Kräuter in Europa, da Restaurants konsistenten Geschmack, Herkunft, Qualität und Verfügbarkeit benötigen. Die mediterrane Küche schafft einen wiederkehrenden Einsatz von Basilikum, Petersilie, Oregano und Minze in professionellen Küchen und bekannten Verbraucherrezepten. Getrocknete Alternativen bieten in vielen Menüanwendungen nicht denselben frischen Geschmack oder dasselbe Erscheinungsbild, insbesondere wenn Kräuter in fertigen Gerichten sichtbar sind. Vitacress berichtete, frische Kräuter über Einzelhandels- und Gastronomiekanäle zu liefern, einschließlich Formaten, die für den bequemen Verbrauchergebrauch konzipiert sind[3]. Der Kanal unterstützt daher regelmäßige Liefermengen, eine größere Vertrautheit der Verbraucher mit frischen Kräuterformaten und eine anhaltende Nachfrage nach gleichbleibender Qualität. Der fortgesetzte Einsatz frischer Kräuter in der Gastronomie und in der mediterranen Küche wird daher voraussichtlich den wiederkehrenden Konsum und die Nachfrage auf dem europäischen Markt stützen.
Landwirtschaft in kontrollierten Umgebungen und ganzjährige Versorgung
Die Landwirtschaft in kontrollierten Umgebungen stützt den Markt für frische Kräuter in Europa, indem sie die Abhängigkeit von saisonalem Freilandertrag verringert und die Produktion näher an die wichtigsten Nachfragezentren ermöglicht. Die Europäische Kommission identifizierte Gewächshäuser, Hydroponik, vertikale Farmen und Aeroponik als Prioritäten in ihrer Aufforderung zur Forschung über Landwirtschaft in kontrollierten Umgebungen. In Nature Food veröffentlichte Forschungsergebnisse identifizierten Kräuter und Blattgemüse als kommerziell relevante Kulturen für den Innenanbau aufgrund ihres Wertes und ihrer Produktionseigenschaften. Die ganzjährige Basilikumproduktion in den Ridderkerk-Gewächshäusern von Van Vugt Kruiden B.V. zeigt, wie Gewächshausproduktion die Abhängigkeit von per Luftfracht geliefertem Angebot reduzieren und die Lieferkonsistenz verbessern kann. Kontrollierte Systeme ermöglichen es Produzenten auch, Luftfeuchtigkeit, Temperatur, Bewässerung und Erntepläne genauer zu steuern, was die Versorgungskontinuität für Einzelhandels- und Gastronomieeinkäufer verbessert, die vorhersehbare Lieferungen und stabile Qualität über alle Jahreszeiten hinweg benötigen. Die Ausweitung der Produktion in kontrollierten Umgebungen wird daher voraussichtlich die ganzjährige Verfügbarkeit frischer Kräuter stärken und eine konsistentere Versorgung auf dem europäischen Markt unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kurze Haltbarkeit und Nachernteverluste | -1.2% | EU-weit, mit der größten Auswirkung auf Routen mit mehr als 24 Stunden Transportzeit | Kurzfristig (≤ 2 Jahre) |
| Witterungsbedingte Ertrags- und Preisvolatilität | -1.0% | Alle europäischen Anbauregionen, insbesondere Spanien, Italien, die Niederlande und das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Strengere Höchstgehaltsanforderungen für Rückstände und phytosanitäre Anforderungen | -0.8% | Am stärksten betroffen sind Nicht-EU-Importe aus Marokko, Kenia und Israel, mit Compliance-Auswirkungen für EU-Produzenten | Mittelfristig (2–4 Jahre) |
| Authentifizierungs- und Rückverfolgbarkeitskosten | -0.6% | Nord- und Westeuropa, insbesondere Deutschland, Vereinigtes Königreich, Niederlande und Frankreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kurze Haltbarkeit und Nachernteverluste
Die kurze Haltbarkeit bleibt eine anhaltende Einschränkung für den Markt für frische Kräuter in Europa, da Verluste auftreten können, bevor Produkte die Verbraucher erreichen. Basilikum hat eine Haltbarkeit von 1 bis 2 Wochen, abhängig vom Wasserverlust, und sollte über 10 °C gelagert werden, um Kälteschäden zu minimieren. Dies erfordert einen speziellen Temperaturmanagementansatz, der sich von der standardmäßigen Kühllogistik für Frischprodukte unterscheidet und dadurch die Distribution gemischter Frischprodukte erschwert. Eine 2025 in der Fachzeitschrift Open Agriculture veröffentlichte Studie identifizierte Verluste im Zusammenhang mit unsachgemäßer Handhabung, Transportbedingungen und Technologielücken in Lieferketten für Frischprodukte. Die direkte Lieferung vom Erzeuger zum Einzelhandel kann die Zeit verkürzen, in der Qualitätsverluste auftreten können. Verpackungen mit modifizierter Atmosphäre können die Auslagedauer verlängern, obwohl die zusätzlichen Kosten in preissensiblen Einzelhandelsprogrammen eine Herausforderung bleiben.
Witterungsbedingte Ertrags- und Preisvolatilität
Witterungsschwankungen schränken den Markt für frische Kräuter in Europa ein, indem sie ungleichmäßige Erträge, instabile Kosten und inkonsistente Produktqualität verursachen. Übermäßige Luftfeuchtigkeit, starke Regenfälle und Kälteereignisse können Pilzkrankheiten auslösen, den ätherischen Ölgehalt reduzieren und die Nachernteleistung verkürzen. Der Freilandanbau ist besonders exponiert, da er kostengünstigere Sommermengen und Verarbeitungsnachfrage liefert. Gewächshausbetreiber stehen unter Druck, wenn Kälteperioden die Energiekosten erhöhen und die Wirtschaftlichkeit der Produktion in kontrollierten Umgebungen beeinträchtigen. Dürren und Überschwemmungen können Einzelhandelsaktionen stören und vorübergehende Umstellungen auf getrocknete Kräuter begünstigen. Das koordinierte Pestizid-Überwachungsprogramm der Europäischen Union für 2025, 2026 und 2027 erhöht die Rückstandskontrolle in Zeiten, in denen das Krankheitsmanagement schwieriger wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Basilikum führt, während Petersilie am schnellsten wächstBasilikum entfiel im Jahr 2025 auf 40,8 % des Marktanteils für frische Kräuter in Europa, was seine Präsenz in Topfkräuterformaten im Einzelhandel, hydroponischer Schnittversorgung, Gastronomie und Lebensmittelverarbeitung widerspiegelt. Falschen Mehltau-resistente Sorten, einschließlich der Prospera Active-Serie, adressieren ein wichtiges Produktionsrisiko für Anbauer, indem sie die witterungsbedingte Versorgungsexposition im Zusammenhang mit dem mediterranen Freilandanbau reduzieren. Basilikum profitiert auch von seiner etablierten Rolle im Haushalts- und Restaurantkochen auf europäischen Märkten.
Petersilie soll von 2026 bis 2031 mit einer CAGR von 9,2 % wachsen, angetrieben durch ihren Einsatz in mediterranen, osteuropäischen und nahöstlichen Küchen sowie durch den Anbau in kontrollierten Umgebungen in den Niederlanden. Koriander profitiert von der Nachfrage unter südasiatischen und nahöstlichen Gemeinschaften im Vereinigten Königreich, Frankreich und Deutschland. Minze, Rosmarin, Thymian und Oregano behalten eine stetige Nachfrage durch mediterrane Kochtraditionen. Salbei, Schnittlauch, Dill und andere Kräuter bewahren ausgeprägte regionale Präferenzen und höherwertige Gastronomiebedürfnisse.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Konventionell führt, während Bio das schnellste Wachstum verzeichnetKonventionelle frische Kräuter entfielen im Jahr 2025 auf 70 % der Marktgröße für frische Kräuter in Europa, da Mainstream-Einzelhandels- und Lebensmittelverarbeitungseinkäufer weiterhin Preiswettbewerbsfähigkeit und zuverlässige Mengen priorisieren. Das konventionelle Angebot wird durch eine breit angelegte Nachfrage für den Lebensmitteleinzelhandel und die Verarbeitung gestützt. Dies deutet nicht auf das Ausbleiben eines Bio-Übergangs hin, da Anbauer und Einzelhändler die Zertifizierung für ausgewählte Produkte und Preisstufen ausweiten.
Das Bio-Segment des Marktes für frische Kräuter in Europa soll von 2026 bis 2031 mit einer CAGR von 7,8 % wachsen, gestützt durch die Nachfrage nach zertifizierten Produkten und Premium-Eigenmarkensortimenten. Einzelhändler, die konsistente Bio-Kräuterlieferungen anstreben, können von Anbauern profitieren, die unter etablierten Zertifizierungsrahmen arbeiten. Beispielsweise bietet Gartenbauzentrale eG Bio-Kräuter an, die nach EU-Bio-Standards und zusätzlichen Programmen zertifiziert sind, darunter Naturland, Bioland und Demeter. Produktinnovationen stützen dieses Segment ebenfalls, da Vegobel 2025 ein plastikfreies Bio-Lebendkräuterformat mit einem biologisch abbaubaren Erdstecker einführte. Diese Entwicklungen finden im breiteren regulatorischen Rahmen der Verordnung (EU) 2018/848 statt, die die Regeln für die ökologische Produktion, Zertifizierung und Kennzeichnung in der gesamten Europäischen Union harmonisiert.
Nach Anbaumethode:
Gewächshausanbau führt, während vertikaler Innenanbau am schnellsten wächstDer Gewächshausanbau entfiel im Jahr 2025 auf 39 % des Marktanteils. Der Markt für frische Kräuter in Europa stützt sich auf Gewächshaussysteme in den Niederlanden, Deutschland und dem Vereinigten Königreich für die ganzjährige Versorgung im kommerziellen Maßstab. Vitacress betreibt ein 13,5 Hektar großes Gewächshaus in West Sussex mit mehr als 3 Millionen Kräutertöpfen. Die Ridderkerk-Gewächshäuser von Van Vugt Kruiden B.V. liefern das ganze Jahr über Basilikum, Petersilie, Koriander und Schnittlauch. Gewächshäuser bieten Klimakontrolle, die die Exposition gegenüber Wind, Hagel, Schädlingen und Temperaturschwankungen begrenzt.
Der vertikale Innenanbau soll von 2026 bis 2031 mit einer CAGR von 10 % wachsen, gestützt durch LED-Kostensenkungen und Automatisierungsinvestitionen. Green City Jungle produziert Basilikum das ganze Jahr über in Krakau unter Verwendung erneuerbarer Energie. Deliplant berichtete von Erträgen, die 65-mal höher pro Landfläche sind als beim einstöckigen Freilandanbau. Der Freilandanbau liefert weiterhin kostengünstigere Sommermengen, während hydroponische und aeroponische Systeme Zwischenoptionen für Minze und Basilikum bieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Lebensmitteleinzelhandel führt, während pharmazeutische und nutrazeutische Anwendungen am schnellsten wachsenDer Lebensmitteleinzelhandel entfiel im Jahr 2025 auf 40,1 % des Marktanteils. Lebensmittelketten unterstützen ganzjährige Programme für Topf-, Schnitt- und Lebendkräuterformate. Die Leistung im Lebensmitteleinzelhandel hängt stark von der Haltbarkeit und der Auslagenqualität ab. Produzenten, die die Auslagetage verlängern, können ihre Position bei Sortimentsüberprüfungen und Aktionsprogrammen der Einzelhändler verbessern. Vitacress liefert mehr als 49 Sorten über sein SEASON Herbs-Sortiment, während Spisa Group frisch verpackte Kräuter für europäische Einzelhandels- und Gastronomieeinkäufer produziert.
Pharmazeutische und nutrazeutische Anwendungen sollen von 2026 bis 2031 mit einer CAGR von 8,2 % wachsen, gestützt durch das Interesse an den bioaktiven Verbindungen in Kräutern wie Oregano, Rosmarin und Thymian. Ihre antioxidativen und antimikrobiellen Eigenschaften schaffen Möglichkeiten für Kräuterextrakte und ätherische Öle in Nahrungsergänzungsmittelformulierungen und anderen gesundheitsbezogenen Produkten. Während sich die Gastronomieanforderungen auf gleichbleibende Qualität und zuverlässige Versorgung konzentrieren, verwendet die Lebensmittelverarbeitung größere Kräutermengen zur Aromatisierung und Produktkonservierung. Kosmetik, Aromatherapie und Getränke bieten zusätzliche Endanwendungen für aromatische Kräuter.
Geografische Analyse
Markt für frische Kräuter in Deutschland und dem Vereinigten Königreich
Deutschland hatte im Jahr 2025 einen Marktanteil von 25,56 % und ist das am schnellsten wachsende Land mit einer CAGR von 7,2 % von 2026 bis 2031. Die ökologische Landwirtschaftsfläche Deutschlands machte im Jahr 2024 11,1 % der landwirtschaftlichen Nutzfläche aus, was nahezu 1,8 Millionen Hektar entspricht. Diese Basis unterstützt hochwertige Bio-Kräuterformate, während Gartenbauzentrale eG die ganzjährige zertifizierte Produktion von Topf- und Schnittkräutern veranschaulicht. Das Vereinigte Königreich wird weiterhin von großen Lebensmittelketten und vertikal integrierten Erzeugern geprägt. Vitacress produziert jährlich 18 Millionen Töpfe, und Langmead Herbs erweiterte seine Lieferreichweite durch die Übernahme von R&G Fresh Limited im September 2026.
Markt für frische Kräuter im mediterranen Europa
Frankreich, Italien und Spanien bilden den Kern des mediterranen Produktions- und Konsumgebiets. Frankreich verzeichnete während der Inflationsperiode einen Rückgang der Nachfrage nach Bio-Produkten, obwohl der Kauf frischer Kräuter weiterhin mit den etablierten mediterranen Ernährungsgewohnheiten verbunden blieb. Italien bleibt bedeutend für die Freilandproduktion von Basilikum und Oregano aus Regionen wie Sizilien und Ligurien. Spanien baut die Produktion in kontrollierten Umgebungen aus, um die europäische Nachfrage zu bedienen. Foodys kündigte 2024 einen Investitionsplan in Höhe von 6 Millionen EUR (6,6 Millionen USD) an, um die Hydroponik-Kapazität zu erweitern und per Luftfracht importierte afrikanische Lieferungen durch europäische Produktion zu ersetzen.
Markt für frische Kräuter in den nordischen Ländern, der BENELUX-Region sowie Mittel- und Osteuropa
Die übrige Region Europa umfasst die nordischen Länder, die Benelux-Staaten, Polen sowie die mittel- und osteuropäischen Märkte. Polen gehört zu den drei größten Märkten der Spisa Group und unterstreicht damit seine Bedeutung im regionalen Kräuterhandel. In den Niederlanden erwarb Van Vugt Kruiden B.V. im Mai 2026 ein drei Hektar großes Gartenbaugelände angrenzend an seinen Standort in Ridderkerk. Das Unternehmen plant, das Gelände im Jahr 2026 für den Anbau frischer Kräuter vorzubereiten, wobei die erste Aussaat und Bepflanzung für Anfang 2027 vorgesehen ist. Diese Erweiterung soll die Anbaukapazität erhöhen und die Versorgungszuverlässigkeit für Einzel- und Großhandelskunden im Lebensmittelbereich stärken.
Wettbewerbslandschaft
Der Markt für frische Kräuter in Europa ist stark fragmentiert, wobei Vitacress, Spisa Group, Greenyard und Langmead Herbs zu den bedeutenden Lieferanten zählen. Langmead Herbs stärkte seine Position im September 2026 durch die Übernahme von R&G Fresh. Einzelhandelseinkäufer behalten Verhandlungsmacht, da Lieferanten weiterhin verstreut sind, was die Preisgestaltung einschränken und eine breit angelegte Konsolidierung verlangsamen kann. Proprietäre Verpackungen, krankheitsresistente Sorten, zertifiziertes Bio-Angebot und die Einhaltung der Verordnung (EU) 2018/848 sind wichtige Differenzierungsmerkmale.
Strategische Aktivitäten in den Jahren 2025 und 2026 verdeutlichten einen Fokus auf Eigentumskonsolidierung, Lieferkettenintegration und operative Umstrukturierung im europäischen Frischproduktsektor. Garden S.à r.l. schloss im September 2025 die Übernahme von 100 % von Greenyard nach einem vereinfachten Squeeze-out-Verfahren ab. Im September 2026 übernahm Langmead Herbs R&G Fresh und fügte damit Frischkräuter-Verpackungskapazitäten hinzu und erweiterte seine Fähigkeiten im Anbau, Import und Vertrieb. Im Juli 2026 verkaufte Greenfood seine Frischprodukte-Sparte an Dole Nordic und konzentrierte sich neu auf Picadeli und Food Solutions. Diese Entwicklungen veranschaulichen, wie Unternehmen im gesamten Frischproduktsektor ihre Betriebe und Wertschöpfungskettenposition neu gestalten.
Chancen im Markt für frische Kräuter in Europa umfassen kohlenstoffärmere Winterproduktion, erschwingliche Bio-Formate und lokalisierter Anbau für nördliche Märkte. Betreiber von Anlagen in kontrollierten Umgebungen wie Green City Jungle, Deliplant und SemperVere veranschaulichen Ansätze zur Verbesserung von Frische, Haltbarkeit und Produktherkunft. Sorteninnovationen adressieren ebenfalls Produktionsrisiken: Die Prospera Active Basilikum-Serie von Genesis Seeds bietet Resistenz gegen zwei Rassen des falschen Mehltaus, einer bedeutenden Krankheit, die den Basilikumanbau beeinträchtigt. Bei all diesen Chancen bleiben zuverlässige ganzjährige Versorgung, gleichbleibende Produktqualität, effiziente Verpackung und ausreichende Produktionskapazität wichtige Wettbewerbsfaktoren.
Marktführer in der Branche für frische Kräuter in Europa
-
Vitacress Limited (RAR Group)
-
Spisa Group (Gavia Holdings Group)
-
Greenyard NV
-
Langmead Herbs Limited (Langmead Group)
-
Van Vugt Kruiden B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für frische Kräuter Unternehmen in diesem Bericht
- Vitacress Limited (RAR Group)
- Greenyard NV
- Enza Zaden Beheer B.V.
- Langmead Herbs Limited (Langmead Group)
- Organic Herb Trading Company Limited
- Spisa Group (Gavia Holdings Group)
- Greenfood AB
- Gartenbauzentrale eG
- Van Vugt Kruiden B.V.
- Vegobel
- Kruiden Claus
- GrowUp Farms Limited
- Hermann Kräuter
- Dreesen Kräuter
- VDV-Herbs
Neueste Industrielle Entwicklungen in Europäischer Markt für frische Kräuter
- September 2026: Langmead Herbs Limited übernahm R&G Fresh Limited, einen 1958 gegründeten Lieferanten von frisch geschnittenen Kräutern. Die Übernahme fügte die Verpackungsanlage von R&G Fresh Limited in Farnborough zu den bestehenden Gewächshaus- und Schnittkräuter-Importoperationen von Langmead Herbs Limited hinzu und erweiterte damit seine Produktions- und Verpackungskapazitäten für frische Kräuter im Vereinigten Königreich.
- Juni 2026: Dole Nordic AB schloss die Übernahme der Frischprodukte-Sparte von Greenfood AB nach der Freigabe durch die schwedische Wettbewerbsbehörde ab. Die Übernahme fügte dem Netzwerk von Dole Nordic AB eine 26.500 Quadratmeter große Vertriebsanlage in Helsingborg, Schweden, hinzu und erweiterte seine Frischprodukte-Vertriebskapazitäten in der nordischen Region.
- Mai 2026: Van Vugt Kruiden B.V. erwarb ein drei Hektar großes Gartenbaugelände angrenzend an seine bestehende Anlage in Ridderkerk, Niederlande, um seine Anbaukapazität für frische Kräuter zu erweitern. Das Gelände wird im Jahr 2026 für den Anbau frischer Kräuter vorbereitet, wobei die ersten Kräuter ab Anfang 2027 gesät und gepflanzt werden sollen. Die Erweiterung soll die lokal angebaute Kräuterversorgung stärken und die ganzjährige Verfügbarkeit für Einzelhandels- und Gastronomieeinkäufer in Europa unterstützen.
Berichtsumfang für den Markt für frische Kräuter in Europa
Der Markt für frische Kräuter bezieht sich auf die Produktion, den Anbau, den Vertrieb und die Vermarktung von frischen Küchen- und Aromakräutern wie Basilikum, Koriander, Minze, Petersilie, Oregano, Rosmarin und Thymian. Er umfasst konventionell und biologisch angebaute Kräuter, die in frischer Form an Gastronomie, Lebensmitteleinzelhandel, Lebensmittelverarbeitung und andere Endverbraucher geliefert werden.
Der Markt für frische Kräuter in Europa ist segmentiert nach Produkttyp (Basilikum, Koriander, Minze, Petersilie, Schnittlauch, Oregano, Rosmarin, Thymian, Salbei, Dill und andere frische Kräuter), nach Kategorie (konventionell und biologisch), nach Anbaumethode (Freilandanbau, Gewächshausanbau, hydroponischer Anbau, aeroponischer Anbau und vertikaler Innenanbau), nach Endverbraucher (Gastronomie, Lebensmitteleinzelhandel, Lebensmittelverarbeitung, pharmazeutische und nutrazeutische Anwendungen sowie andere Endverbraucher) und nach Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und übriges Europa). Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Basilikum |
| Koriander |
| Minze |
| Petersilie |
| Schnittlauch |
| Oregano |
| Rosmarin |
| Thymian |
| Salbei |
| Dill |
| Andere frische Kräuter |
| Konventionell |
| Biologisch |
| Freilandanbau |
| Gewächshausanbau |
| Hydroponischer Anbau |
| Aeroponischer Anbau |
| Vertikaler Innenanbau |
| Gastronomie |
| Lebensmitteleinzelhandel |
| Lebensmittelverarbeitung |
| Pharmazeutische und nutrazeutische Anwendungen |
| Andere Endverbraucher |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa |
| Nach Produkttyp | Basilikum | |
| Koriander | ||
| Minze | ||
| Petersilie | ||
| Schnittlauch | ||
| Oregano | ||
| Rosmarin | ||
| Thymian | ||
| Salbei | ||
| Dill | ||
| Andere frische Kräuter | ||
| Nach Kategorie | Konventionell | |
| Biologisch | ||
| Nach Anbaumethode | Freilandanbau | |
| Gewächshausanbau | ||
| Hydroponischer Anbau | ||
| Aeroponischer Anbau | ||
| Vertikaler Innenanbau | ||
| Nach Endverbraucher | Gastronomie | |
| Lebensmitteleinzelhandel | ||
| Lebensmittelverarbeitung | ||
| Pharmazeutische und nutrazeutische Anwendungen | ||
| Andere Endverbraucher | ||
| Nach Geografie | Europa | Deutschland |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für frische Kräuter in Europa im Jahr 2031?
Der Markt für frische Kräuter in Europa soll bis 2031 2,71 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 5,95 % wachsen.
Welches frische Kräuterprodukt führt die europäische Nachfrage an?
Basilikum führte den europäischen Markt für frische Kräuter an und entfiel im Jahr 2025 auf 40,8 % des Marktanteils. Die Nachfrage wird durch seinen weit verbreiteten Einsatz in Topfkräutern im Einzelhandel, hydroponisch angebauten Schnittkräutern, der Gastronomie und Lebensmittelverarbeitungsanwendungen gestützt.
Welches Kräuterprodukt wird bis 2031 am schnellsten wachsen?
Petersilie soll das am schnellsten wachsende Kräuterprodukt sein, mit einer CAGR von 9,2 % von 2026 bis 2031.
Welches ist das größte Endverbrauchersegment für frische Kräuter in Europa?
Der Lebensmitteleinzelhandel war das größte Endverbrauchersegment im Markt für frische Kräuter in Europa und entfiel im Jahr 2025 auf 40,1 % des Marktanteils. Die Nachfrage wird durch Lebensmitteleinzelhändler gestützt, die Topf-, Schnitt- und Lebendfrischkräuter anbieten, wobei Haltbarkeit und Auslagenleistung im Geschäft die Lieferantenauswahl beeinflussen.
Welche Faktoren begrenzen das Wachstum europäischer Frischkräuterlieferanten?
Das Wachstum europäischer Frischkräuterlieferanten wird durch die Verderblichkeit der Produkte, witterungsbedingte Ertragsschwankungen, Anforderungen zur Einhaltung von Pestizidrückstandsgrenzwerten und Rückverfolgbarkeitskosten eingeschränkt.