
Taille et part du marché des herbes fraîches en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
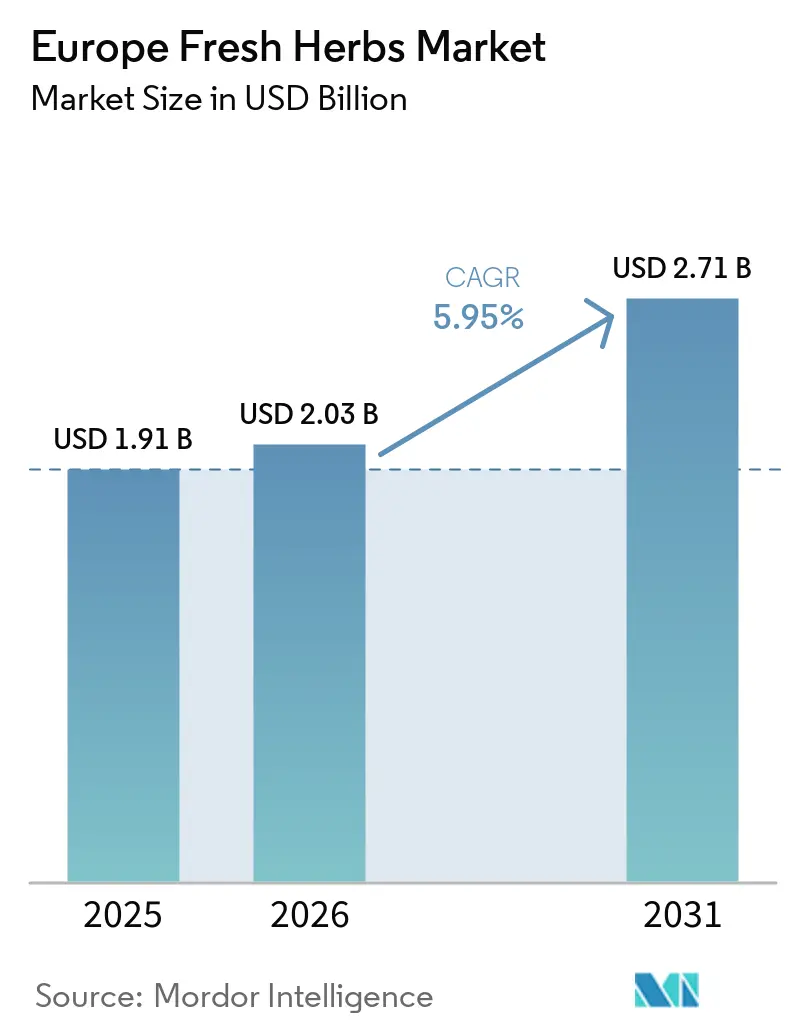
| Taille du marché de l'année de base (2025) | 1.91 Milliards de dollars |
| Taille du Marché (2026) | 2.03 Milliards de dollars |
| Taille du Marché (2031) | 2.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.95 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des herbes fraîches en Europe par Mordor Intelligence
La taille du marché des herbes fraîches en Europe était évaluée à 1,91 milliard USD en 2025 et devrait croître de 2,03 milliards USD en 2026 à 2,71 milliards USD d'ici 2031, à un CAGR de 5,95 % de 2026 à 2031. La demande des consommateurs pour des aliments peu transformés aux ingrédients reconnaissables soutient le marché. Les herbes fraîches apportent de la saveur et des ingrédients identifiables dans les circuits de la distribution et de la restauration. La reformulation en faveur des étiquettes propres soutient également l'utilisation des herbes fraîches dans certaines applications de transformation alimentaire, où les fabricants recherchent des ingrédients reconnaissables et des profils aromatiques naturels. Les producteurs répondent à cette tendance en adoptant la production en environnement contrôlé, en poursuivant la certification biologique, en améliorant les emballages et en mettant en œuvre des programmes d'approvisionnement local. La durée de conservation, l'aspect du produit, la disponibilité tout au long de l'année et la régularité des livraisons restent des facteurs essentiels pour les achats réptés et la disponibilité en rayon chez les détaillants.
Points clés du rapport
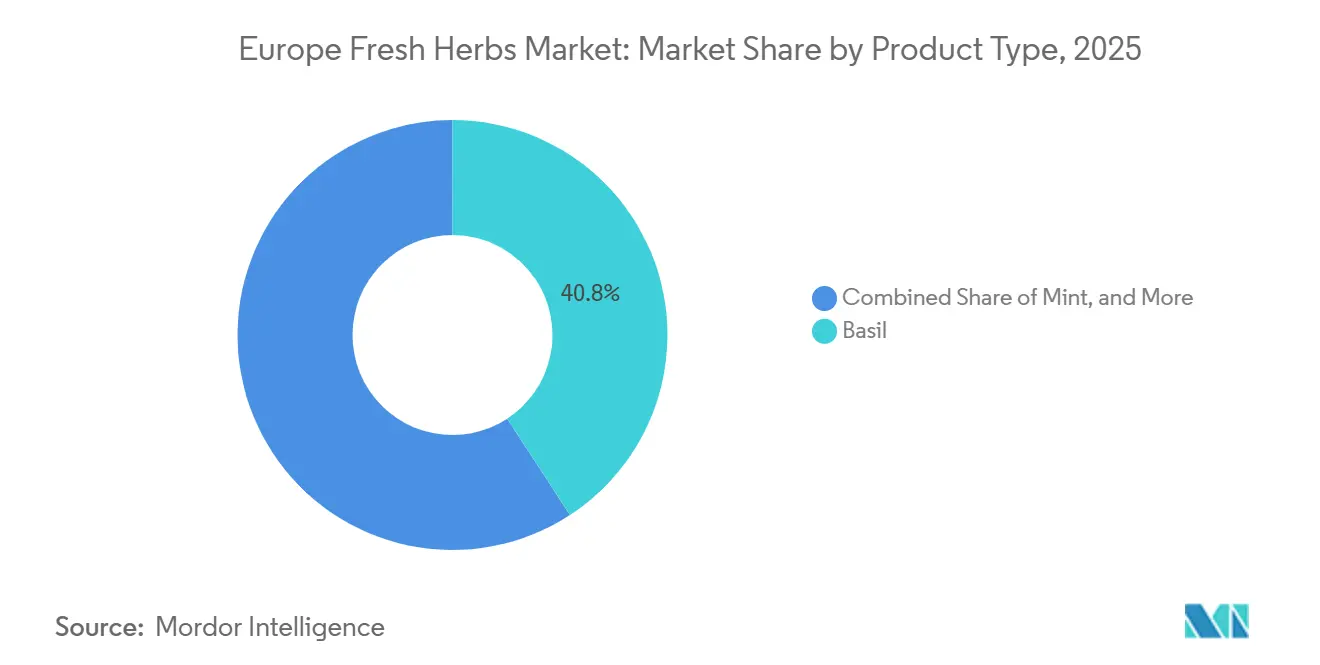
- Par type de produit, le basilic représentait 40,8 % de la part du marché des herbes fraîches en Europe en 2025, tandis que le persil devrait croître à un CAGR de 9,2 % de 2026 à 2031.
- Par catégorie, le conventionnel représentait 70,0 % de la taille du marché des herbes fraîches en Europe en 2025, tandis que le biologique devrait croître à un CAGR de 7,8 % de 2026 à 2031.
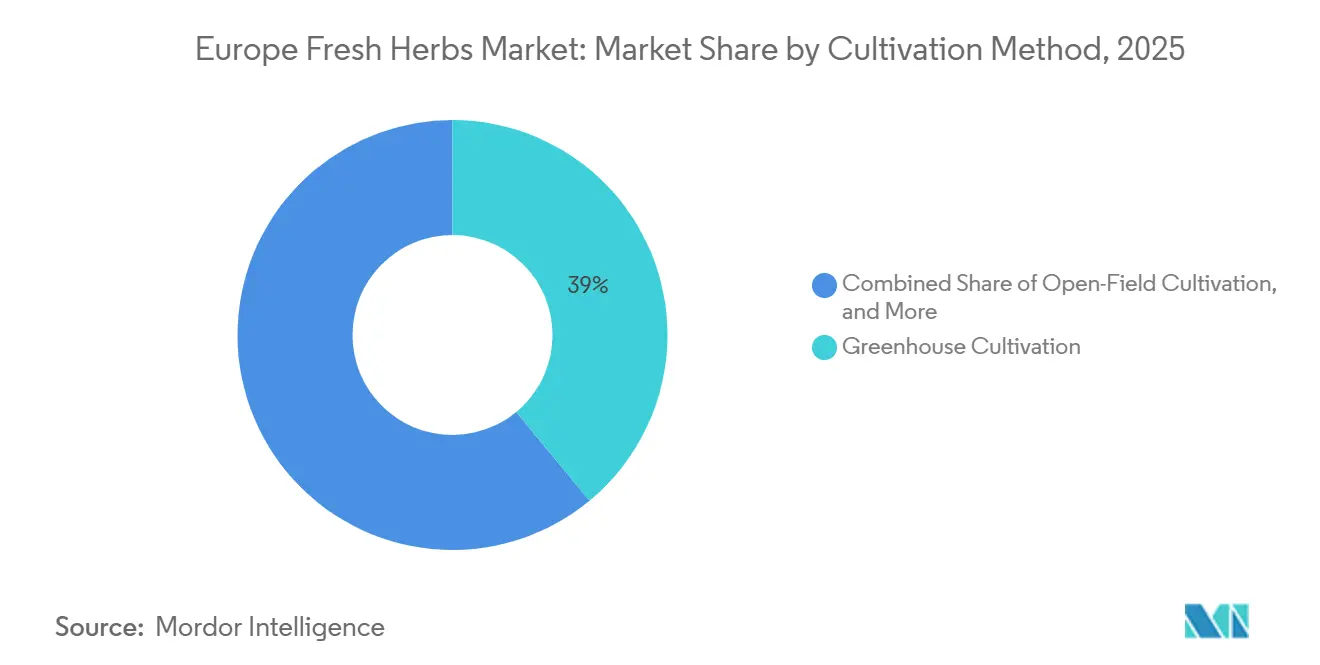
- Par méthode de culture, la culture sous serre représentait 39,0 % de la part de marché en 2025, tandis que la culture verticale en intérieur devrait croître à un CAGR de 10,0 % de 2026 à 2031.
- Par utilisateur final, le commerce alimentaire de détail représentait 40,1 % de la part de marché en 2025, tandis que les applications pharmaceutiques et nutraceutiques devraient croître à un CAGR de 8,2 % de 2026 à 2031.
- Par géographie, l'Allemagne représentait 25,56 % de la part de marché en 2025 et devrait croître au CAGR le plus rapide de 7,2 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'ingrédients naturels et à étiquette propre | +1.5% | À l'échelle de l'UE, avec une forte pertinence en Allemagne, en France, au Royaume-Uni, en Italie et en Espagne | Moyen terme (2-4 ans) |
| Préférence pour les aliments biologiques et durables | +1.2% | À l'échelle de l'UE, avec une forte adoption en Autriche, en Suède, en Allemagne et au Danemark | Moyen terme (2-4 ans) |
| Pénétration de la restauration et de la cuisine méditerranéenne | +1.0% | Europe du Sud, avec expansion vers l'Europe du Nord et de l'Est | Moyen terme (2-4 ans) |
| Agriculture en environnement contrôlé et approvisionnement tout au long de l'année | +0.8% | Pays-Bas, Allemagne, Royaume-Uni, Belgique et pays nordiques | Long terme (≥ 4 ans) |
| Distribution hyper-locale et micro-fulfillment | +0.7% | Allemagne, Pays-Bas, Royaume-Uni, avec une activité émergente en France et en Espagne | Long terme (≥ 4 ans) |
| Commercialisation de semences résistantes au mildiou duveteux et tolérantes au froid | +0.5% | À l'échelle de l'UE, avec le plus grand bénéfice en Italie, en Allemagne, aux Pays-Bas et en Espagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'ingrédients naturels et à étiquette propre
Plus de 75 % des consommateurs en France, en Allemagne, en Italie, en Espagne et en Pologne évitaient activement les aliments ultra-transformés, selon le Centre for the Promotion of Imports from Developing Countries[1]. L'intérêt des consommateurs pour les ingrédients peu transformés et reconnaissables soutient la demande d'options aromatisantes naturelles en Europe. Les herbes fraîches offrent une saveur reconnaissable et un positionnement en tant qu'ingrédient dans la cuisine domestique, la restauration et certaines applications de transformation alimentaire. Les fabricants d'aliments transformés reformulent également leurs produits pour réduire l'utilisation d'agents aromatisants synthétiques et simplifier les étiquettes des produits. Les systèmes aromatiques à base d'herbes génèrent donc une demande au-delà des rayons de produits frais et dans les aliments préparés. La réglementation sur les additifs alimentaires autorisés renforce encore l'intérêt pour les alternatives d'origine végétale. Les herbes fraîches jouent un rôle clair lorsque les acheteurs exigent une déclaration d'ingrédient naturel, une source de saveur reconnaissable et un format de produit adapté à la préparation quotidienne des repas. Cette évolution vers des ingrédients naturels et reconnaissables devrait soutenir la demande d'herbes fraîches dans les applications de vente au détail et de transformation alimentaire en Europe.
Préférence pour les aliments biologiques et durables
La préférence croissante des consommateurs pour les aliments biologiques et produits de manière durable soutient le marché des herbes fraîches en Europe en renforçant la demande d'herbes en pot et d'herbes coupées certifiées dans les gammes premium de la distribution. Selon l'Institut de recherche sur l'agriculture biologique (FiBL), les terres agricoles biologiques dans l'Union européenne ont atteint 18,1 millions d'hectares en 2024, représentant 11,1 % de la superficie agricole totale de l'UE[2]. Le marché de détail biologique de l'UE a également progressé de 3,6 % par rapport à 2023, atteignant 49,5 milliards EUR (53,5 milliards USD). Cette croissance reflète une demande soutenue pour les produits biologiques certifiés. Pour les herbes fraîches, la certification biologique peut aider les détaillants à différencier leurs offres premium en marque propre et à séduire les consommateurs recherchant des produits répondant à des normes de production établies. Le règlement (UE) 2018/848 établit des exigences communes pour la production, la certification et l'étiquetage biologiques dans l'Union européenne. Ces préférences des consommateurs et ces normes réglementaires créent des opportunités pour les herbes fraîches biologiques dans les circuits de distribution européens.
Pénétration de la restauration et de la cuisine méditerranéenne
La restauration reste un débouché volumique important pour le marché des herbes fraîches en Europe, car les restaurants exigent une saveur, une origine, une qualité et une disponibilité constantes. La cuisine méditerranéenne crée une utilisation récurrente du basilic, du persil, de l'origan et de la menthe dans les cuisines professionnelles et les recettes familières des consommateurs. Les alternatives séchées n'offrent pas la même saveur fraîche ni le même aspect dans de nombreuses applications de menu, notamment lorsque les herbes sont visibles dans les plats finis. Vitacress a déclaré approvisionner des circuits de distribution et de restauration en herbes fraîches, y compris dans des formats conçus pour une utilisation pratique par les consommateurs[3]. Le circuit soutient donc des volumes d'approvisionnement réguliers, une plus grande familiarité des consommateurs avec les formats d'herbes fraîches et une demande continue de qualité constante. L'utilisation continue des herbes fraîches dans la restauration et la cuisine de style méditerranéen devrait donc soutenir une consommation et une demande récurrentes sur le marché européen.
Agriculture en environnement contrôlé et approvisionnement tout au long de l'année
L'agriculture en environnement contrôlé soutient le marché des herbes fraîches en Europe en réduisant la dépendance à la production saisonnière en plein champ et en permettant une production plus proche des principaux centres de demande. La Commission européenne a identifié les serres, l'hydroponie, les fermes verticales et l'aéroponie comme des priorités dans son appel à la recherche sur l'agriculture en environnement contrôlé. Des recherches publiées dans Nature Food ont identifié les herbes et les légumes-feuilles comme des cultures commercialement pertinentes pour l'agriculture en intérieur en raison de leur valeur et de leurs caractéristiques de production. La production annuelle de basilic dans les serres de Van Vugt Kruiden B.V. à Ridderkerk illustre comment la production sous serre peut réduire la dépendance aux approvisionnements transportés par avion et améliorer la régularité des livraisons. Les systèmes contrôlés permettent également aux producteurs de gérer plus étroitement l'humidité, la température, l'irrigation et la planification des cultures, améliorant ainsi la continuité de l'approvisionnement pour les acheteurs de la distribution et de la restauration qui exigent des livraisons prévisibles et une qualité stable tout au long des saisons. L'expansion de la production en environnement contrôlé devrait donc renforcer la disponibilité des herbes fraîches tout au long de l'année et soutenir un approvisionnement plus régulier sur le marché européen.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Courte durée de conservation et pertes après récolte | -1.2% | À l'échelle de l'UE, avec le plus grand impact sur les itinéraires dépassant 24 heures de transit | Court terme (≤ 2 ans) |
| Volatilité des rendements et des prix liée aux conditions météorologiques | -1.0% | Toutes les régions de production européennes, notamment l'Espagne, l'Italie, les Pays-Bas et le Royaume-Uni | Court terme (≤ 2 ans) |
| Exigences plus strictes en matière de limites maximales de résidus et de phytosanité | -0.8% | Plus aiguë pour les importations hors UE en provenance du Maroc, du Kenya et d'Israël, avec des effets de conformité pour les producteurs de l'UE | Moyen terme (2-4 ans) |
| Coût d'authentification et de traçabilité | -0.6% | Europe du Nord et de l'Ouest, notamment l'Allemagne, le Royaume-Uni, les Pays-Bas et la France | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Courte durée de conservation et pertes après récolte
La courte durée de conservation reste une contrainte persistante sur le marché des herbes fraîches en Europe, car des pertes peuvent survenir avant que les produits n'atteignent les consommateurs. Le basilic a une durée de conservation de 1 à 2 semaines, selon la perte en eau, et doit être conservé au-dessus de 10 °C (50 °F) pour minimiser les dommages dus au froid. Cela nécessite une approche dédiée à la gestion de la température qui diffère de la logistique standard des produits frais réfrigérés, compliquant ainsi la distribution des produits frais mixtes. Une étude de 2025 publiée dans la revue Open Agriculture a identifié des pertes associées à une mauvaise manipulation, aux conditions de transport et aux lacunes technologiques dans les chaînes d'approvisionnement en produits frais. L'approvisionnement direct de la ferme au détaillant peut réduire le temps disponible pour que des pertes de qualité se produisent. L'emballage sous atmosphère modifiée peut prolonger la durée d'exposition, bien que le coût supplémentaire reste un défi dans les programmes de distribution sensibles aux prix.
Volatilité des rendements et des prix liée aux conditions météorologiques
La variabilité météorologique limite le marché des herbes fraîches en Europe en créant des rendements inégaux, des coûts instables et une qualité de produit irrégulière. L'excès d'humidité, les fortes pluies et les épisodes de froid peuvent déclencher des maladies fongiques, réduire les teneurs en huiles essentielles et raccourcir les performances après récolte. La production en plein champ est particulièrement exposée, car elle fournit des volumes estivaux à moindre coût et répond à la demande de transformation. Les exploitants de serres subissent des pressions lorsque les périodes froides augmentent les coûts énergétiques et affectent l'économie de la production en environnement contrôlé. Les sécheresses et les inondations peuvent perturber les promotions des détaillants et encourager un passage temporaire aux herbes séchées. Le programme de surveillance coordonnée des pesticides de l'Union européenne pour 2025, 2026 et 2027 ajoute un contrôle des résidus pendant les périodes où la gestion des maladies devient plus difficile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le basilic en tête, tandis que le persil connaît la croissance la plus rapideLe basilic représentait 40,8 % de la part du marché des herbes fraîches en Europe en 2025, reflétant sa présence dans les formats de vente au détail en pot, l'approvisionnement en herbes coupées hydroponiques, la restauration et la transformation alimentaire. Les variétés résistantes au mildiou duveteux, notamment la série Prospera Active, répondent à un risque de production clé pour les cultivateurs en réduisant l'exposition aux aléas météorologiques liés à la production méditerranéenne en plein champ. Le basilic bénéficie également de son rôle établi dans la cuisine domestique et de restaurant sur les marchés européens.
Le persil devrait croître à un CAGR de 9,2 % de 2026 à 2031, porté par son utilisation dans les cuisines méditerranéenne, est-européenne et moyen-orientale, ainsi que par la production en environnement contrôlé aux Pays-Bas. La coriandre bénéficie de la demande des communautés sud-asiatiques et moyen-orientales au Royaume-Uni, en France et en Allemagne. La menthe, le romarin, le thym et l'origan maintiennent une demande stable grâce aux traditions culinaires méditerranéennes. La sauge, la ciboulette, l'aneth et d'autres herbes préservent des préférences régionales distinctes et des besoins en restauration à plus haute valeur ajoutée.

Par catégorie :
le conventionnel en tête, tandis que le biologique enregistre la croissance la plus rapideLes herbes fraîches conventionnelles représentaient 70 % de la taille du marché des herbes fraîches en Europe en 2025, car les acheteurs de la grande distribution et de la transformation alimentaire continuent de privilégier la compétitivité des prix et des volumes fiables. L'approvisionnement conventionnel est soutenu par une demande large pour la distribution en épicerie et la transformation. Cela n'indique pas une absence de transition vers le biologique, car les cultivateurs et les détaillants élargissent la certification à certains produits et niveaux de prix.
Le segment biologique du marché des herbes fraîches en Europe devrait croître à un CAGR de 7,8 % de 2026 à 2031, soutenu par la demande de produits certifiés et d'assortiments premium en marque propre. Les détaillants recherchant des approvisionnements réguliers en herbes biologiques peuvent bénéficier des cultivateurs opérant dans le cadre de référentiels de certification établis. Par exemple, Gartenbauzentrale eG propose des herbes biologiques certifiées selon les normes biologiques de l'UE et des référentiels supplémentaires, notamment Naturland, Bioland et Demeter. L'innovation produit soutient également ce segment, car Vegobel a lancé en 2025 un format d'herbes vivantes biologiques sans plastique utilisant une motte de substrat biodégradable. Ces développements s'inscrivent dans le cadre réglementaire plus large établi par le règlement (UE) 2018/848, qui harmonise les règles de production, de certification et d'étiquetage biologiques dans l'Union européenne.
Par méthode de culture :
la culture sous serre en tête, tandis que la culture verticale en intérieur connaît la croissance la plus rapideLa culture sous serre représentait 39 % de la part de marché en 2025. Le marché des herbes fraîches en Europe s'appuie sur les systèmes de serres aux Pays-Bas, en Allemagne et au Royaume-Uni pour un approvisionnement à l'échelle commerciale tout au long de l'année. Vitacress exploite une serre de 13,5 hectares dans le West Sussex avec plus de 3 millions de pots d'herbes. Les serres de Van Vugt Kruiden B.V. à Ridderkerk approvisionnent en basilic, persil, coriandre et ciboulette tout au long de l'année. Les serres offrent un contrôle climatique qui limite l'exposition au vent, à la grêle, aux ravageurs et aux variations de température.
La culture verticale en intérieur devrait croître à un CAGR de 10 % de 2026 à 2031, soutenue par la réduction des coûts des LED et les investissements dans l'automatisation. Green City Jungle produit du basilic toute l'année à Cracovie en utilisant des énergies renouvelables. Deliplant a déclaré des rendements 65 fois supérieurs par superficie de terrain par rapport à la culture en plein champ à un seul niveau. La culture en plein champ continue de fournir des volumes estivaux à moindre coût, tandis que les systèmes hydroponiques et aéroponiques offrent des options intermédiaires pour la menthe et le basilic.
Par utilisateur final :
le commerce alimentaire de détail en tête, tandis que les applications pharmaceutiques et nutraceutiques connaissent la croissance la plus rapideLe commerce alimentaire de détail représentait 40,1 % de la part de marché en 2025. Les chaînes de distribution soutiennent des programmes annuels pour les formats d'herbes en pot, coupées et vivantes. Les performances dans le commerce alimentaire de détail dépendent fortement de la durée de conservation et de la qualité en rayon. Les producteurs qui prolongent les jours d'exposition peuvent améliorer leur position lors des revues de gamme des détaillants et des programmes promotionnels. Vitacress propose plus de 49 variétés via sa gamme SEASON Herbs, tandis que Spisa Group produit des herbes fraîches emballées pour les clients de la distribution et de la restauration européennes.
Les applications pharmaceutiques et nutraceutiques devraient croître à un CAGR de 8,2 % de 2026 à 2031, soutenues par l'intérêt pour les composés bioactifs présents dans des herbes telles que l'origan, le romarin et le thym. Leurs propriétés antioxydantes et antimicrobiennes créent des opportunités pour les extraits d'herbes et les huiles essentielles dans les formulations de compléments alimentaires et d'autres produits liés à la santé. Tandis que la demande de la restauration se concentre sur la qualité constante et un approvisionnement fiable, la transformation alimentaire utilise de plus grands volumes d'herbes pour l'aromatisation et la conservation des produits. Les cosmétiques, l'aromathérapie et les boissons offrent des applications d'utilisation finale supplémentaires pour les herbes aromatiques.
Analyse géographique
Marché des herbes fraîches en Allemagne et au Royaume-Uni
L'Allemagne représentait 25,56 % de la part de marché en 2025 et est le pays à la croissance la plus rapide, avec un TCAC de 7,2 % de 2026 à 2031. La superficie agricole biologique de l'Allemagne représentait 11,1 % de ses terres agricoles en 2024, soit près de 1,8 million d'hectares. Cette base soutient les formats d'herbes biologiques haut de gamme, tandis que Gartenbauzentrale eG illustre la production certifiée toute l'année d'herbes en pot et d'herbes coupées. Le Royaume-Uni reste façonné par les grandes chaînes de distribution et les producteurs à intégration verticale. Vitacress produit 18 millions de pots chaque année, et Langmead Herbs a élargi sa portée d'approvisionnement en acquérant R&G Fresh Limited en septembre 2026.
Marché des herbes fraîches en Europe méditerranéenne
La France, l'Italie et l'Espagne forment le cœur de la zone de production et de consommation méditerranéenne. La France a subi une pression sur la demande biologique durant la période d'inflation, bien que les achats d'herbes fraîches soient restés liés aux habitudes alimentaires méditerranéennes établies. L'Italie demeure importante pour la production de basilic et d'origan en plein champ dans des zones comprenant la Sicile et la Ligurie. L'Espagne développe la production en environnement contrôlé pour répondre à la demande européenne. Foodys a annoncé un plan d'investissement de 6 millions EUR (6,6 millions USD) en 2024 pour accroître la capacité hydroponique et remplacer l'approvisionnement africain par voie aérienne par une production européenne.
Marché des herbes fraîches dans les pays nordiques, le Benelux et l'Europe centrale et orientale
La région Reste de l'Europe comprend les pays nordiques, le Benelux, la Pologne et les marchés d'Europe centrale et orientale. La Pologne figure parmi les trois plus grands marchés de Spisa Group, soulignant son importance dans le commerce régional des herbes. Aux Pays-Bas, Van Vugt Kruiden B.V. a acquis un site horticole de trois hectares adjacent à son installation de Ridderkerk en mai 2026. L'entreprise prévoit de préparer le site à la culture d'herbes fraîches au cours de 2026, avec les premiers semis et plantations prévus pour début 2027. Cette expansion vise à accroître la capacité de culture et à renforcer la fiabilité de l'approvisionnement pour les clients de la grande distribution et de la restauration.
Paysage concurrentiel
Le marché des herbes fraîches en Europe est très fragmenté, avec Vitacress, Spisa Group, Greenyard et Langmead Herbs parmi les fournisseurs notables. Langmead Herbs a renforcé sa position en septembre 2026 en acquérant R&G Fresh. Les acheteurs de la distribution conservent un pouvoir de négociation car les fournisseurs restent dispersés, ce qui peut limiter les prix et ralentir la consolidation à grande échelle. L'emballage propriétaire, les variétés résistantes aux maladies, l'approvisionnement biologique certifié et la conformité au règlement (UE) 2018/848 sont des points de différenciation importants.
L'activité stratégique en 2025 et 2026 a mis en évidence un accent sur la consolidation de la propriété, l'intégration de la chaîne d'approvisionnement et la restructuration opérationnelle dans le secteur européen des produits frais. Garden S.à r.l. a finalisé l'acquisition de 100 % de Greenyard en septembre 2025 à la suite d'un processus de retrait obligatoire simplifié. En septembre 2026, Langmead Herbs a acquis R&G Fresh, ajoutant une capacité de conditionnement d'herbes fraîches coupées et élargissant ses capacités en matière de culture, d'importation et de distribution. En juillet 2026, Greenfood a cédé son activité Fresh Produce à Dole Nordic et s'est recentrée sur Picadeli et Food Solutions. Ces développements illustrent comment les entreprises du secteur des produits frais reconfigurent leurs opérations et leurs positions dans la chaîne de valeur.
Les opportunités sur le marché des herbes fraîches en Europe comprennent la production hivernale à faible empreinte carbone, les formats biologiques abordables et la culture localisée pour les marchés nordiques. Les opérateurs en environnement contrôlé tels que Green City Jungle, Deliplant et SemperVere illustrent des approches visant à améliorer la fraîcheur, la durée de conservation et la provenance des produits. L'innovation variétale répond également aux risques de production : la série de basilic Prospera Active de Genesis Seeds offre une résistance à deux races de mildiou duveteux, une maladie importante affectant la culture du basilic. Dans l'ensemble de ces opportunités, un approvisionnement fiable tout au long de l'année, une qualité de produit constante, un emballage efficace et une capacité de production adéquate restent des facteurs concurrentiels importants.
Leaders du secteur des herbes fraîches en Europe
-
Vitacress Limited (RAR Group)
-
Spisa Group (Gavia Holdings Group)
-
Greenyard NV
-
Langmead Herbs Limited (Langmead Group)
-
Van Vugt Kruiden B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des herbes fraîches Entreprises couvertes dans ce rapport
- Vitacress Limited (RAR Group)
- Greenyard NV
- Enza Zaden Beheer B.V.
- Langmead Herbs Limited (Langmead Group)
- Organic Herb Trading Company Limited
- Spisa Group (Gavia Holdings Group)
- Greenfood AB
- Gartenbauzentrale eG
- Van Vugt Kruiden B.V.
- Vegobel
- Kruiden Claus
- GrowUp Farms Limited
- Hermann Kräuter
- Dreesen Kräuter
- VDV-Herbs
Développements industriels récents dans Marché européen des herbes fraîches
- Septembre 2026 : Langmead Herbs Limited a acquis R&G Fresh Limited, un fournisseur d'herbes fraîches coupées fondé en 1958. L'acquisition a ajouté l'installation de conditionnement de Farnborough de R&G Fresh Limited aux opérations existantes de Langmead Herbs Limited en matière de serres et d'importation d'herbes coupées, élargissant ainsi ses capacités de production et de conditionnement d'herbes fraîches au Royaume-Uni.
- Juin 2026 : Dole Nordic AB a finalisé l'acquisition de la division Fresh Produce de Greenfood AB après l'autorisation de l'Autorité suédoise de la concurrence. L'acquisition a ajouté une installation de distribution de 26 500 mètres carrés à Helsingborg, en Suède, au réseau de Dole Nordic AB et a élargi ses capacités de distribution de produits frais dans la région nordique.
- Mai 2026 : Van Vugt Kruiden B.V. a acquis un site horticole de trois hectares adjacent à son installation existante à Ridderkerk, aux Pays-Bas, afin d'étendre sa capacité de culture d'herbes fraîches. Le site est en cours de préparation pour la culture d'herbes fraîches en 2026, avec les premières herbes prévues pour être semées et plantées à partir du début 2027. L'expansion vise à renforcer l'approvisionnement en herbes cultivées localement et à soutenir la disponibilité tout au long de l'année pour les clients de la distribution et de la restauration en Europe.
Périmètre du rapport sur le marché des herbes fraîches en Europe
Le marché des herbes fraîches désigne la production, la culture, la distribution et la commercialisation d'herbes culinaires et aromatiques fraîches, telles que le basilic, la coriandre, la menthe, le persil, l'origan, le romarin et le thym. Il comprend les herbes cultivées de manière conventionnelle et biologique, fournies sous forme fraîche à la restauration, au commerce alimentaire de détail, à la transformation alimentaire et à d'autres utilisateurs finaux.
Le marché des herbes fraîches en Europe est segmenté par type de produit (basilic, coriandre, menthe, persil, ciboulette, origan, romarin, thym, sauge, aneth et autres herbes fraîches), par catégorie (conventionnel et biologique), par méthode de culture (culture en plein champ, culture sous serre, culture hydroponique, culture aéroponique et culture verticale en intérieur), par utilisateur final (restauration, commerce alimentaire de détail, transformation alimentaire, pharmaceutique et nutraceutique, et autres utilisateurs finaux) et par géographie (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe). Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Basilic |
| Coriandre |
| Menthe |
| Persil |
| Ciboulette |
| Origan |
| Romarin |
| Thym |
| Sauge |
| Aneth |
| Autres herbes fraîches |
| Conventionnel |
| Biologique |
| Culture en plein champ |
| Culture sous serre |
| Culture hydroponique |
| Culture aéroponique |
| Culture verticale en intérieur |
| Restauration |
| Commerce alimentaire de détail |
| Transformation alimentaire |
| Pharmaceutique et nutraceutique |
| Autres utilisateurs finaux |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe |
| Par type de produit | Basilic | |
| Coriandre | ||
| Menthe | ||
| Persil | ||
| Ciboulette | ||
| Origan | ||
| Romarin | ||
| Thym | ||
| Sauge | ||
| Aneth | ||
| Autres herbes fraîches | ||
| Par catégorie | Conventionnel | |
| Biologique | ||
| Par méthode de culture | Culture en plein champ | |
| Culture sous serre | ||
| Culture hydroponique | ||
| Culture aéroponique | ||
| Culture verticale en intérieur | ||
| Par utilisateur final | Restauration | |
| Commerce alimentaire de détail | ||
| Transformation alimentaire | ||
| Pharmaceutique et nutraceutique | ||
| Autres utilisateurs finaux | ||
| Par géographie | Europe | Allemagne |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des herbes fraîches en Europe en 2031 ?
Le marché des herbes fraîches en Europe devrait atteindre 2,71 milliards USD d'ici 2031, avec un CAGR de 5,95 % de 2026 à 2031.
Quel produit d'herbes fraîches domine la demande européenne ?
Le basilic a dominé le marché européen des herbes fraîches, représentant 40,8 % de la part de marché en 2025. Sa demande est soutenue par son utilisation répandue dans les herbes en pot vendues au détail, les herbes coupées cultivées par hydroponie, la restauration et les applications de transformation alimentaire.
Quel produit d'herbes connaîtra la croissance la plus rapide jusqu'en 2031 ?
Le persil devrait être le produit d'herbes à la croissance la plus rapide, avec un CAGR de 9,2 % de 2026 à 2031.
Quel est le plus grand segment d'utilisateurs finaux pour les herbes fraîches en Europe ?
Le commerce alimentaire de détail était le plus grand segment d'utilisateurs finaux sur le marché des herbes fraîches en Europe, représentant 40,1 % de la part de marché en 2025. La demande est soutenue par les détaillants en épicerie proposant des herbes fraîches en pot, coupées et vivantes, la durée de conservation et les performances en rayon influençant la sélection des fournisseurs.
Quels facteurs limitent la croissance des fournisseurs européens d'herbes fraîches ?
La croissance des fournisseurs européens d'herbes fraîches est contrainte par la périssabilité des produits, les fluctuations de rendement liées aux conditions météorologiques, les exigences de conformité en matière de résidus de pesticides et les coûts de traçabilité.