
Tamaño y participación del mercado de hierbas frescas en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
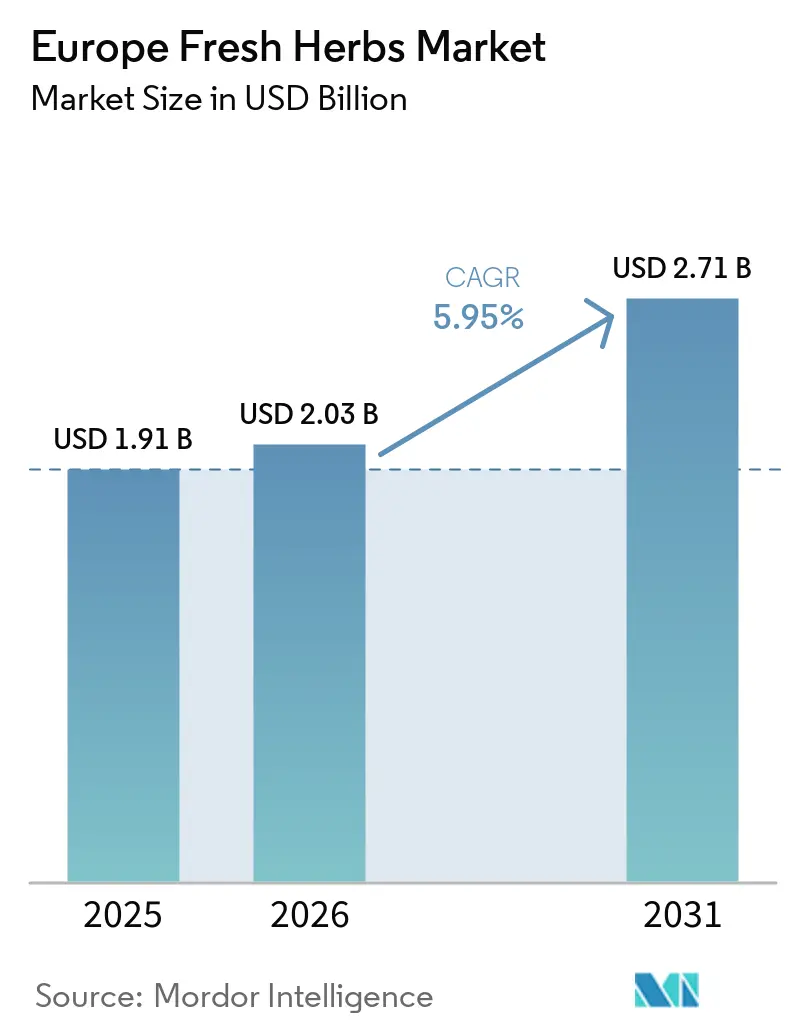
| Tamaño del mercado en el año base (2025) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.95 % |
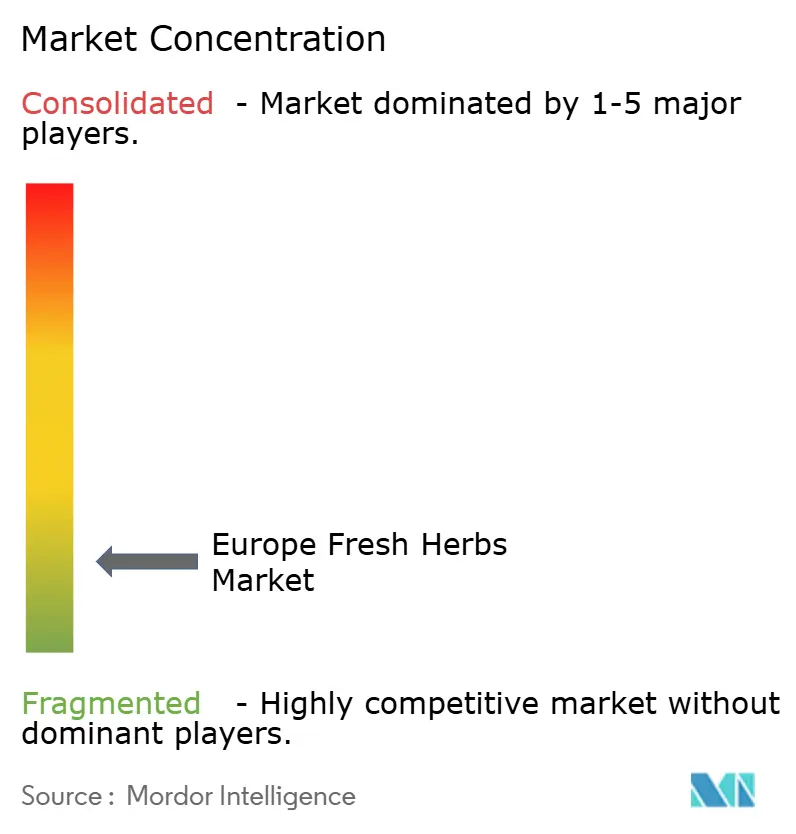
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de hierbas frescas en Europa por Mordor Intelligence
El tamaño del mercado de hierbas frescas en Europa se valoró en 1,91 mil millones de USD en 2025 y se prevé que crezca de 2,03 mil millones de USD en 2026 a 2,71 mil millones de USD en 2031, a una CAGR del 5,95% de 2026 a 2031. La demanda de los consumidores de alimentos mínimamente procesados con ingredientes reconocibles respalda el mercado. Las hierbas frescas aportan sabor e ingredientes reconocibles en los canales minoristas y de servicios de alimentación. La reformulación con etiqueta limpia también apoya el uso de hierbas frescas en determinadas aplicaciones de procesamiento de alimentos, donde los fabricantes buscan ingredientes reconocibles y perfiles de sabor naturales. Los productores están respondiendo adoptando la producción en entornos controlados, obteniendo certificación orgánica, mejorando el envasado e implementando programas de suministro local. La vida útil, la apariencia del producto, la disponibilidad durante todo el año y la entrega consistente siguen siendo fundamentales para las compras repetidas y la disponibilidad en los lineales de los minoristas.
Conclusiones clave del informe
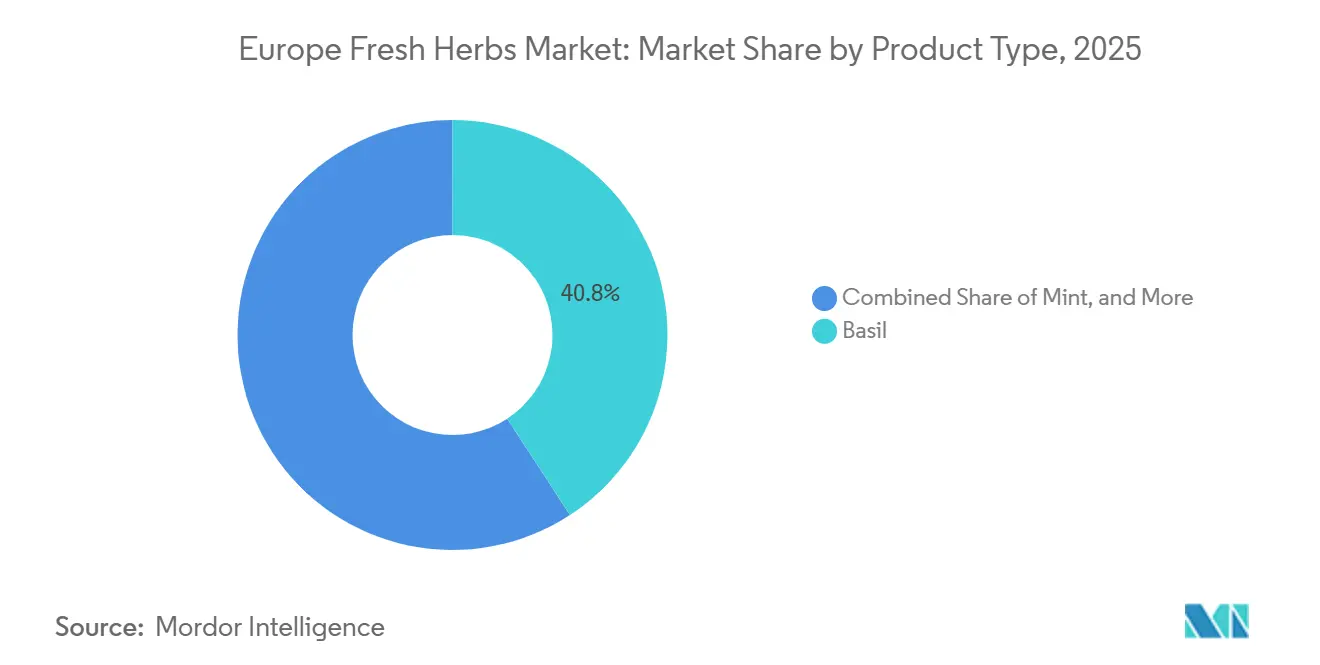
- Por tipo de producto, la albahaca representó el 40,8% de la participación del mercado de hierbas frescas en Europa en 2025, mientras que se prevé que el perejil crezca a una CAGR del 9,2% de 2026 a 2031.
- Por categoría, el segmento convencional representó el 70,0% del tamaño del mercado de hierbas frescas en Europa en 2025, mientras que se prevé que el orgánico crezca a una CAGR del 7,8% de 2026 a 2031.
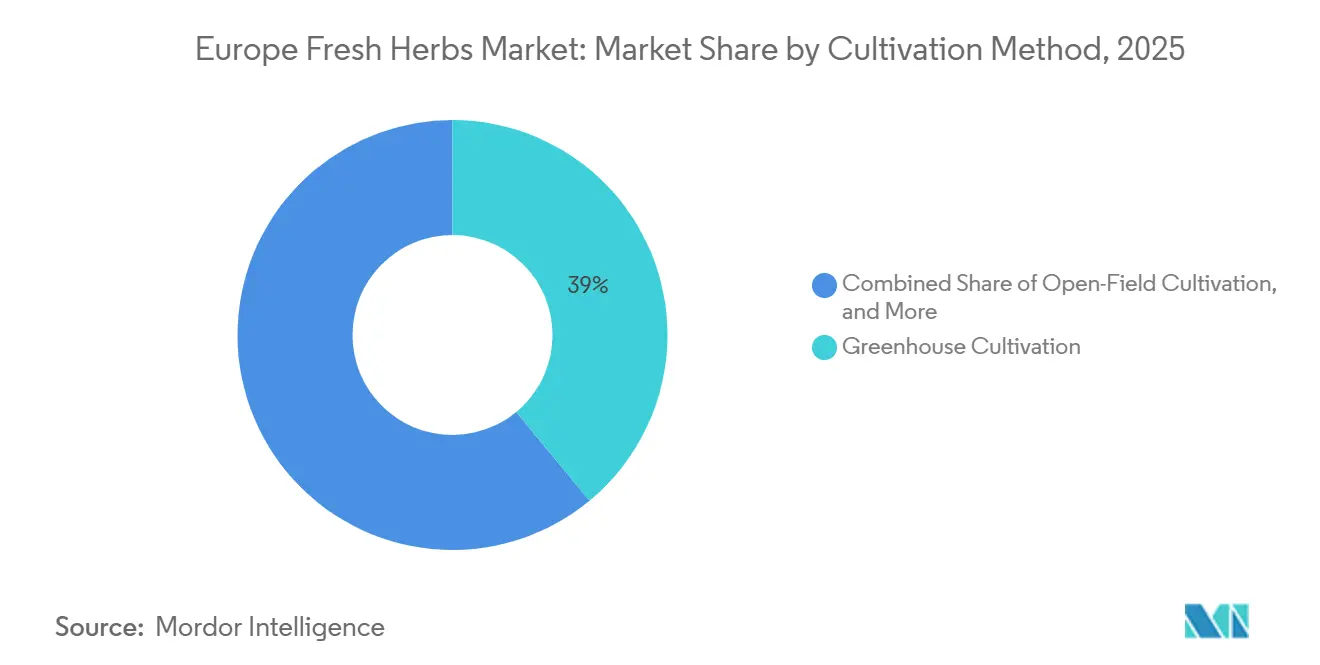
- Por método de cultivo, el cultivo en invernadero representó el 39,0% de la participación del mercado en 2025, mientras que se prevé que el cultivo vertical en interiores crezca a una CAGR del 10,0% de 2026 a 2031.
- Por usuario final, la venta minorista de alimentos representó el 40,1% de la participación del mercado en 2025, mientras que se prevé que las aplicaciones farmacéuticas y nutracéuticas crezcan a una CAGR del 8,2% de 2026 a 2031.
- Por geografía, Alemania representó el 25,56% de la participación del mercado en 2025 y se prevé que crezca a la CAGR más rápida del 7,2% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de ingredientes naturales y con etiqueta limpia | +1.5% | En toda la UE, con alta relevancia en Alemania, Francia, el Reino Unido, Italia y España | Mediano plazo (2-4 años) |
| Preferencia por alimentos orgánicos y sostenibles | +1.2% | En toda la UE, con fuerte adopción en Austria, Suecia, Alemania y Dinamarca | Mediano plazo (2-4 años) |
| Penetración de los servicios de alimentación y la cocina mediterránea | +1.0% | Europa del Sur, con expansión hacia el norte y el este de Europa | Mediano plazo (2-4 años) |
| Agricultura en entornos controlados y suministro durante todo el año | +0.8% | Países Bajos, Alemania, el Reino Unido, Bélgica y los países nórdicos | Largo plazo (≥ 4 años) |
| Distribución hiperlocal y microfulfillment | +0.7% | Alemania, Países Bajos, el Reino Unido, con actividad emergente en Francia y España | Largo plazo (≥ 4 años) |
| Comercialización de semillas resistentes al mildiu velloso y tolerantes al frío | +0.5% | En toda la UE, con el mayor beneficio en Italia, Alemania, Países Bajos y España | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de ingredientes naturales y con etiqueta limpia
Más del 75% de los consumidores en Francia, Alemania, Italia, España y Polonia evitaban activamente los alimentos ultraprocesados, según el Centro para la Promoción de las Importaciones de Países en Desarrollo[1]. El interés de los consumidores por ingredientes mínimamente procesados y reconocibles está impulsando la demanda de opciones de aromatización natural en Europa. Las hierbas frescas ofrecen un posicionamiento de sabor e ingrediente reconocible en la cocina doméstica, los servicios de alimentación y determinadas aplicaciones de procesamiento de alimentos. Los fabricantes de alimentos procesados también están reformulando productos para reducir el uso de agentes aromatizantes sintéticos y simplificar las etiquetas de los productos. Los sistemas de sabor derivados de hierbas generan, por tanto, demanda más allá de los expositores de productos frescos en el comercio minorista y en los alimentos preparados. La regulación sobre aditivos alimentarios autorizados respalda aún más el interés en las alternativas de origen vegetal. Las hierbas frescas desempeñan un papel claro cuando los compradores requieren una declaración de ingrediente natural, una fuente de sabor reconocible y un formato de producto adecuado para la preparación diaria de comidas. Este cambio hacia ingredientes naturales y reconocibles probablemente respaldará la demanda de hierbas frescas en aplicaciones minoristas y de fabricación de alimentos en Europa.
Preferencia por alimentos orgánicos y sostenibles
La creciente preferencia de los consumidores por alimentos orgánicos y producidos de manera sostenible respalda el mercado de hierbas frescas en Europa al fortalecer la demanda de hierbas en maceta y cortadas certificadas en las gamas minoristas premium. Según el Instituto de Investigación de Agricultura Orgánica (FiBL), la superficie agrícola ecológica en la Unión Europea alcanzó los 18,1 millones de hectáreas en 2024, lo que representa el 11,1% de la superficie agrícola total de la UE[2]. El mercado minorista orgánico de la UE también creció un 3,6% en comparación con 2023, alcanzando los 49,5 mil millones de EUR (53,5 mil millones de USD). Este crecimiento refleja la demanda continua de productos orgánicos certificados. Para las hierbas frescas, la certificación orgánica puede ayudar a los minoristas a diferenciar las ofertas premium de marca propia y atraer a los consumidores que buscan productos que cumplan con los estándares de producción establecidos. El Reglamento (UE) 2018/848 establece requisitos comunes para la producción, certificación y etiquetado orgánicos en toda la Unión Europea. Estas preferencias de los consumidores y los estándares regulatorios crean oportunidades para las hierbas frescas orgánicas en los canales minoristas europeos.
Penetración de los servicios de alimentación y la cocina mediterránea
Los servicios de alimentación siguen siendo un importante canal de volumen para el mercado de hierbas frescas en Europa, ya que los restaurantes requieren sabor, origen, calidad y disponibilidad consistentes. La cocina mediterránea genera un uso recurrente de albahaca, perejil, orégano y menta en cocinas profesionales y recetas familiares para los consumidores. Las alternativas secas no proporcionan el mismo sabor fresco ni la misma apariencia en muchas aplicaciones de menú, especialmente cuando las hierbas son visibles en los platos terminados. Vitacress informó que suministra hierbas frescas a través de canales minoristas y de servicios de alimentación, incluidos formatos diseñados para un uso conveniente por parte del consumidor[3]. El canal, por tanto, respalda volúmenes de suministro regulares, una mayor familiaridad del consumidor con los formatos de hierbas frescas y una demanda continua de calidad consistente. Se proyecta, por tanto, que el uso continuo de hierbas frescas en los servicios de alimentación y la cocina de estilo mediterráneo respalde el consumo recurrente y la demanda en todo el mercado europeo.
Agricultura en entornos controlados y suministro durante todo el año
La agricultura en entornos controlados respalda el mercado de hierbas frescas en Europa al reducir la dependencia de la producción estacional en campo y permitir la producción más cerca de los principales centros de demanda. La Comisión Europea identificó los invernaderos, la hidroponía, las granjas verticales y la aeroponía como prioridades en su convocatoria de investigación sobre agricultura en entornos controlados. Una investigación publicada en Nature Food identificó las hierbas y las verduras de hoja como cultivos comercialmente relevantes para la agricultura en interiores debido a su valor y características de producción. La producción de albahaca durante todo el año en los invernaderos de Van Vugt Kruiden B.V. en Ridderkerk demuestra cómo la producción en invernadero puede reducir la dependencia del suministro transportado por vía aérea y mejorar la consistencia de la entrega. Los sistemas controlados también permiten a los productores gestionar la humedad, la temperatura, el riego y la programación de cultivos de manera más precisa, mejorando la continuidad del suministro para los compradores minoristas y de servicios de alimentación que requieren entregas predecibles y calidad estable a lo largo de las estaciones. Se proyecta, por tanto, que la expansión de la producción en entornos controlados fortalezca la disponibilidad de hierbas frescas durante todo el año y respalde un suministro más consistente en todo el mercado europeo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Vida útil corta y pérdidas poscosecha | -1.2% | En toda la UE, con el mayor efecto en rutas que superan las 24 horas de tránsito | Corto plazo (≤ 2 años) |
| Volatilidad del rendimiento y los precios impulsada por el clima | -1.0% | Todas las regiones productoras europeas, especialmente España, Italia, Países Bajos y el Reino Unido | Corto plazo (≤ 2 años) |
| Requisitos más estrictos de residuos máximos y fitosanitarios | -0.8% | Más agudo para las importaciones no pertenecientes a la UE procedentes de Marruecos, Kenia e Israel, con efectos de cumplimiento para los productores de la UE | Mediano plazo (2-4 años) |
| Costo de autenticación y trazabilidad | -0.6% | Norte y oeste de Europa, especialmente Alemania, el Reino Unido, Países Bajos y Francia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vida útil corta y pérdidas poscosecha
La vida útil corta sigue siendo una restricción persistente en el mercado de hierbas frescas en Europa, ya que las pérdidas pueden ocurrir antes de que los productos lleguen a los consumidores. La albahaca tiene una vida útil de 1 a 2 semanas, dependiendo de la pérdida de agua, y debe almacenarse por encima de los 10 °C (50 °F) para minimizar el daño por enfriamiento. Esto requiere un enfoque dedicado de gestión de temperatura que difiere de la logística estándar de productos refrigerados, lo que complica la distribución de productos frescos mixtos. Un estudio de 2025 publicado en la revista Open Agriculture identificó pérdidas asociadas con el manejo inadecuado, las condiciones de transporte y las brechas tecnológicas en las cadenas de suministro de productos frescos. El suministro directo de la granja al minorista puede reducir el tiempo disponible para que se produzca la pérdida de calidad. El envasado en atmósfera modificada puede extender la vida útil en el punto de venta, aunque el costo adicional sigue siendo un desafío en los programas minoristas sensibles al precio.
Volatilidad del rendimiento y los precios impulsada por el clima
La variabilidad climática limita el mercado de hierbas frescas en Europa al crear rendimientos desiguales, costos inestables y calidad de producto inconsistente. El exceso de humedad, las lluvias intensas y los eventos de frío pueden desencadenar enfermedades fúngicas, reducir los niveles de aceites esenciales y acortar el rendimiento poscosecha. La producción en campo abierto es particularmente vulnerable, ya que suministra volúmenes de verano de menor costo y demanda de procesamiento. Los operadores de invernaderos enfrentan presión cuando los períodos de frío elevan los costos energéticos y afectan la economía de la producción en entornos controlados. Las sequías y las inundaciones pueden interrumpir las promociones de los minoristas y fomentar el cambio temporal a hierbas secas. El programa coordinado de monitoreo de pesticidas de la Unión Europea para 2025, 2026 y 2027 añade escrutinio de residuos durante los períodos en que la gestión de enfermedades se vuelve más difícil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
la albahaca lidera, mientras que el perejil crece más rápidoLa albahaca representó el 40,8% de la participación del mercado de hierbas frescas en Europa en 2025, lo que refleja su presencia en formatos minoristas en maceta, suministro de hierbas cortadas hidropónicas, servicios de alimentación y procesamiento de alimentos. Las variedades resistentes al mildiu velloso, incluida la serie Prospera Active, abordan un riesgo de producción clave para los cultivadores al reducir la exposición al suministro relacionada con el clima asociada con la producción mediterránea en campo abierto. La albahaca también se beneficia de su papel establecido en la cocina doméstica y de restaurantes en los mercados europeos.
Se prevé que el perejil crezca a una CAGR del 9,2% de 2026 a 2031, impulsado por su uso en cocinas mediterráneas, de Europa del Este y de Oriente Medio, así como por la producción en entornos controlados en los Países Bajos. El cilantro y el coriandro se benefician de la demanda entre las comunidades del sur de Asia y de Oriente Medio en el Reino Unido, Francia y Alemania. La menta, el romero, el tomillo y el orégano mantienen una demanda estable a través de las tradiciones culinarias mediterráneas. La salvia, el cebollino, el eneldo y otras hierbas preservan preferencias regionales distintas y necesidades de servicios de alimentación de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por categoría:
el segmento convencional lidera, mientras que el orgánico registra el crecimiento más rápidoLas hierbas frescas convencionales representaron el 70% del tamaño del mercado de hierbas frescas en Europa en 2025, ya que los compradores del comercio minorista convencional y del procesamiento de alimentos continúan priorizando la competitividad de precios y los volúmenes confiables. El suministro convencional está respaldado por una demanda amplia para la distribución en supermercados y el procesamiento. Esto no indica una ausencia de transición orgánica, ya que los cultivadores y los minoristas están ampliando la certificación en productos y niveles de precios seleccionados.
Se prevé que el segmento orgánico del mercado de hierbas frescas en Europa crezca a una CAGR del 7,8% de 2026 a 2031, respaldado por la demanda de productos certificados y surtidos premium de marca propia. Los minoristas que buscan suministros consistentes de hierbas orgánicas pueden beneficiarse de los cultivadores que operan bajo marcos de certificación establecidos. Por ejemplo, Gartenbauzentrale eG ofrece hierbas orgánicas certificadas bajo los estándares orgánicos de la UE y esquemas adicionales, incluidos Naturland, Bioland y Demeter. La innovación de productos también respalda este segmento, ya que Vegobel introdujo en 2025 un formato de hierba viva orgánica sin plástico utilizando un tapón de suelo biodegradable. Estos desarrollos operan dentro del marco regulatorio más amplio establecido por el Reglamento (UE) 2018/848, que armoniza las normas de producción, certificación y etiquetado orgánicos en toda la Unión Europea.
Por método de cultivo:
el cultivo en invernadero lidera, mientras que el cultivo vertical en interiores crece más rápidoEl cultivo en invernadero representó el 39% de la participación del mercado en 2025. El mercado de hierbas frescas en Europa depende de los sistemas de invernadero en los Países Bajos, Alemania y el Reino Unido para el suministro comercial durante todo el año. Vitacress opera un invernadero de 13,5 hectáreas en West Sussex con más de 3 millones de macetas de hierbas. Los invernaderos de Van Vugt Kruiden B.V. en Ridderkerk suministran albahaca, perejil, coriandro y cebollino durante todo el año. Los invernaderos proporcionan control climático que limita la exposición al viento, el granizo, las plagas y los cambios de temperatura.
Se prevé que el cultivo vertical en interiores crezca a una CAGR del 10% de 2026 a 2031, respaldado por la reducción de costos de los LED y la inversión en automatización. Green City Jungle produce albahaca durante todo el año en Cracovia utilizando energía renovable. Deliplant informó rendimientos 65 veces superiores por área de tierra en comparación con el cultivo en campo abierto de un solo nivel. El cultivo en campo abierto continúa suministrando volúmenes de verano de menor costo, mientras que los sistemas hidropónicos y aeropónicos ofrecen opciones intermedias para la menta y la albahaca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por usuario final:
la venta minorista de alimentos lidera, mientras que las aplicaciones farmacéuticas y nutracéuticas crecen más rápidoLa venta minorista de alimentos representó el 40,1% de la participación del mercado en 2025. Las cadenas de supermercados respaldan programas durante todo el año para formatos de hierbas en maceta, cortadas y vivas. El rendimiento en la venta minorista de alimentos depende en gran medida de la vida útil y la calidad en el punto de venta. Los productores que amplían los días de exposición pueden mejorar su posición en las revisiones de surtido de los minoristas y en los programas promocionales. Vitacress suministra más de 49 variedades a través de su gama SEASON Herbs, mientras que Spisa Group produce hierbas envasadas frescas para clientes minoristas y de servicios de alimentación europeos.
Se prevé que las aplicaciones farmacéuticas y nutracéuticas crezcan a una CAGR del 8,2% de 2026 a 2031, respaldadas por el interés en los compuestos bioactivos presentes en hierbas como el orégano, el romero y el tomillo. Sus propiedades antioxidantes y antimicrobianas crean oportunidades para los extractos de hierbas y los aceites esenciales en formulaciones de suplementos y otros productos relacionados con la salud. Mientras que la demanda de los servicios de alimentación se centra en la calidad consistente y el suministro confiable, el procesamiento de alimentos utiliza mayores volúmenes de hierbas para la aromatización y la conservación de productos. Los cosméticos, la aromaterapia y las bebidas proporcionan aplicaciones adicionales de uso final para las hierbas aromáticas.
Análisis geográfico
Mercado de Hierbas Frescas de Alemania y el Reino Unido
Alemania representó el 25,56% de la cuota de mercado en 2025 y es el país de mayor crecimiento, con una tasa de crecimiento anual compuesto (CAGR) del 7,2% entre 2026 y 2031. La superficie agrícola ecológica de Alemania representó el 11,1% de su tierra agrícola en 2024, es decir, casi 1,8 millones de hectáreas. Esta base respalda los formatos de hierbas ecológicas premium, mientras que Gartenbauzentrale eG ilustra la producción certificada durante todo el año de hierbas en maceta y cortadas. El Reino Unido sigue estando marcado por las grandes cadenas de supermercados y los productores con integración vertical. Vitacress produce 18 millones de macetas al año, y Langmead Herbs amplió su alcance de suministro mediante la adquisición de R&G Fresh Limited en septiembre de 2026.
Mercado de Hierbas Frescas del Mediterráneo Europeo
Francia, Italia y España conforman el núcleo del área mediterránea de producción y consumo. Francia experimentó presión sobre la demanda ecológica durante el período de inflación, aunque la compra de hierbas frescas siguió vinculada a los patrones dietéticos mediterráneos establecidos. Italia sigue siendo importante para la producción de albahaca y orégano en campo abierto en zonas como Sicilia y Liguria. España está ampliando la producción en entornos controlados para atender la demanda europea. Foodys anunció un plan de inversión de 6 millones de EUR (6,6 millones de USD) en 2024 para ampliar la capacidad hidropónica y sustituir el suministro africano transportado por vía aérea por producción europea.
Mercado de Hierbas Frescas de los Países Nórdicos, el Benelux y Europa Central y Oriental
La región del Resto de Europa incluye los países nórdicos, el Benelux, Polonia y los mercados de Europa Central y Oriental. Polonia se encuentra entre los tres mayores mercados de Spisa Group, lo que pone de relieve su importancia en el comercio regional de hierbas. En los Países Bajos, Van Vugt Kruiden B.V. adquirió un terreno hortícola de tres hectáreas adyacente a sus instalaciones de Ridderkerk en mayo de 2026. La empresa tiene previsto preparar el terreno para el cultivo de hierbas frescas durante 2026, con las primeras siembras y plantaciones programadas para principios de 2027. Esta expansión tiene como objetivo aumentar la capacidad de cultivo y reforzar la fiabilidad del suministro para los clientes del sector minorista y de la restauración.
Panorama competitivo
El mercado de hierbas frescas en Europa está muy fragmentado, con Vitacress, Spisa Group, Greenyard y Langmead Herbs entre los proveedores más destacados. Langmead Herbs fortaleció su posición en septiembre de 2026 al adquirir R&G Fresh. Los compradores minoristas conservan poder de negociación porque los proveedores siguen dispersos, lo que puede restringir los precios y ralentizar la consolidación generalizada. El envasado exclusivo, las variedades resistentes a enfermedades, el suministro orgánico certificado y el cumplimiento del Reglamento (UE) 2018/848 son puntos de diferenciación importantes.
La actividad estratégica en 2025 y 2026 destacó un enfoque en la consolidación de la propiedad, la integración de la cadena de suministro y la reestructuración operativa en todo el sector europeo de productos frescos. Garden S.à r.l. completó su adquisición del 100% de Greenyard en septiembre de 2025 tras un proceso simplificado de exclusión forzosa. En septiembre de 2026, Langmead Herbs adquirió R&G Fresh, añadiendo capacidad de envasado de hierbas cortadas frescas y ampliando sus capacidades en cultivo, importación y distribución. En julio de 2026, Greenfood vendió su negocio de productos frescos a Dole Nordic y se reorientó hacia Picadeli y Food Solutions. Estos desarrollos ilustran cómo las empresas del sector de productos frescos están reformando sus operaciones y posiciones en la cadena de valor.
Las oportunidades en el mercado de hierbas frescas en Europa incluyen la producción invernal con menor huella de carbono, los formatos orgánicos asequibles y el cultivo localizado para los mercados del norte. Los operadores de entornos controlados como Green City Jungle, Deliplant y SemperVere ilustran enfoques para mejorar la frescura, la vida útil y la procedencia del producto. La innovación en cultivos también aborda los riesgos de producción: la serie de albahaca Prospera Active de Genesis Seeds ofrece resistencia a dos razas de mildiu velloso, una enfermedad significativa que afecta al cultivo de albahaca. En todas estas oportunidades, el suministro confiable durante todo el año, la calidad consistente del producto, el envasado eficiente y la capacidad de producción adecuada siguen siendo factores competitivos importantes.
Líderes de la industria de hierbas frescas en Europa
-
Vitacress Limited (RAR Group)
-
Spisa Group (Gavia Holdings Group)
-
Greenyard NV
-
Langmead Herbs Limited (Langmead Group)
-
Van Vugt Kruiden B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Hierbas Frescas Empresas cubiertas en este informe
- Vitacress Limited (RAR Group)
- Greenyard NV
- Enza Zaden Beheer B.V.
- Langmead Herbs Limited (Langmead Group)
- Organic Herb Trading Company Limited
- Spisa Group (Gavia Holdings Group)
- Greenfood AB
- Gartenbauzentrale eG
- Van Vugt Kruiden B.V.
- Vegobel
- Kruiden Claus
- GrowUp Farms Limited
- Hermann Kräuter
- Dreesen Kräuter
- VDV-Herbs
Desarrollos recientes de la industria en Mercado Europeo de Hierbas Frescas
- Septiembre de 2026: Langmead Herbs Limited adquirió R&G Fresh Limited, un proveedor de hierbas cortadas frescas fundado en 1958. La adquisición añadió las instalaciones de envasado de Farnborough de R&G Fresh Limited a las operaciones existentes de invernadero e importación de hierbas cortadas de Langmead Herbs Limited, ampliando sus capacidades de producción y envasado de hierbas frescas en el Reino Unido.
- Junio de 2026: Dole Nordic AB completó la adquisición de la división de productos frescos de Greenfood AB tras la autorización de la Autoridad Sueca de Competencia. La adquisición añadió una instalación de distribución de 26.500 metros cuadrados en Helsingborg, Suecia, a la red de Dole Nordic AB y amplió sus capacidades de distribución de productos frescos en la región nórdica.
- Mayo de 2026: Van Vugt Kruiden B.V. adquirió un terreno hortícola de tres hectáreas adyacente a sus instalaciones existentes en Ridderkerk, Países Bajos, para ampliar su capacidad de cultivo de hierbas frescas. El terreno está siendo preparado para el cultivo de hierbas frescas durante 2026, con las primeras hierbas programadas para ser sembradas y plantadas desde principios de 2027. La expansión tiene como objetivo fortalecer el suministro de hierbas cultivadas localmente y respaldar la disponibilidad durante todo el año para los clientes minoristas y de servicios de alimentación en Europa.
Alcance del informe del mercado de hierbas frescas en Europa
El mercado de hierbas frescas se refiere a la producción, cultivo, distribución y comercialización de hierbas culinarias y aromáticas frescas, como la albahaca, el cilantro, la menta, el perejil, el orégano, el romero y el tomillo. Incluye hierbas cultivadas de forma convencional y orgánica suministradas en forma fresca a los servicios de alimentación, la venta minorista de alimentos, el procesamiento de alimentos y otros usuarios finales.
El mercado de hierbas frescas en Europa está segmentado por tipo de producto (albahaca, cilantro/coriandro, menta, perejil, cebollino, orégano, romero, tomillo, salvia, eneldo y otras hierbas frescas), por categoría (convencional y orgánico), por método de cultivo (cultivo en campo abierto, cultivo en invernadero, cultivo hidropónico, cultivo aeropónico y cultivo vertical en interiores), por usuario final (servicios de alimentación, venta minorista de alimentos, procesamiento de alimentos, farmacéutico y nutracéutico, y otros usuarios finales) y por geografía (Alemania, Reino Unido, Francia, Italia, España, Rusia y resto de Europa). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Albahaca |
| Cilantro/Coriandro |
| Menta |
| Perejil |
| Cebollino |
| Orégano |
| Romero |
| Tomillo |
| Salvia |
| Eneldo |
| Otras hierbas frescas |
| Convencional |
| Orgánico |
| Cultivo en campo abierto |
| Cultivo en invernadero |
| Cultivo hidropónico |
| Cultivo aeropónico |
| Cultivo vertical en interiores |
| Servicios de alimentación |
| Venta minorista de alimentos |
| Procesamiento de alimentos |
| Farmacéutico y nutracéutico |
| Otros usuarios finales |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa |
| Por tipo de producto | Albahaca | |
| Cilantro/Coriandro | ||
| Menta | ||
| Perejil | ||
| Cebollino | ||
| Orégano | ||
| Romero | ||
| Tomillo | ||
| Salvia | ||
| Eneldo | ||
| Otras hierbas frescas | ||
| Por categoría | Convencional | |
| Orgánico | ||
| Por método de cultivo | Cultivo en campo abierto | |
| Cultivo en invernadero | ||
| Cultivo hidropónico | ||
| Cultivo aeropónico | ||
| Cultivo vertical en interiores | ||
| Por usuario final | Servicios de alimentación | |
| Venta minorista de alimentos | ||
| Procesamiento de alimentos | ||
| Farmacéutico y nutracéutico | ||
| Otros usuarios finales | ||
| Por geografía | Europa | Alemania |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de hierbas frescas en Europa en 2031?
Se prevé que el mercado de hierbas frescas en Europa alcance los 2,71 mil millones de USD en 2031, creciendo a una CAGR del 5,95% de 2026 a 2031.
¿Qué producto de hierbas frescas lidera la demanda europea?
La albahaca lideró el mercado de hierbas frescas en Europa, representando el 40,8% de la participación del mercado en 2025. Su demanda está respaldada por su uso generalizado en hierbas minoristas en maceta, hierbas cortadas cultivadas hidropónicamente, servicios de alimentación y aplicaciones de procesamiento de alimentos.
¿Qué producto de hierbas crecerá más rápido hasta 2031?
Se prevé que el perejil sea el producto de hierbas de más rápido crecimiento, con una CAGR del 9,2% de 2026 a 2031.
¿Cuál es el segmento de usuario final más grande para las hierbas frescas en Europa?
La venta minorista de alimentos fue el segmento de usuario final más grande en el mercado de hierbas frescas en Europa, representando el 40,1% de la participación del mercado en 2025. La demanda está respaldada por los minoristas de supermercados que ofrecen hierbas frescas en maceta, cortadas y vivas, con la vida útil y el rendimiento en el punto de venta influyendo en la selección de proveedores.
¿Qué factores limitan el crecimiento de los proveedores europeos de hierbas frescas?
El crecimiento de los proveedores europeos de hierbas frescas está limitado por la perecibilidad del producto, las fluctuaciones de rendimiento impulsadas por el clima, los requisitos de cumplimiento de residuos de pesticidas y los costos de trazabilidad.