
Tamanho e Participação do Mercado de Ferramentas de Retrofit Energético da Europa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
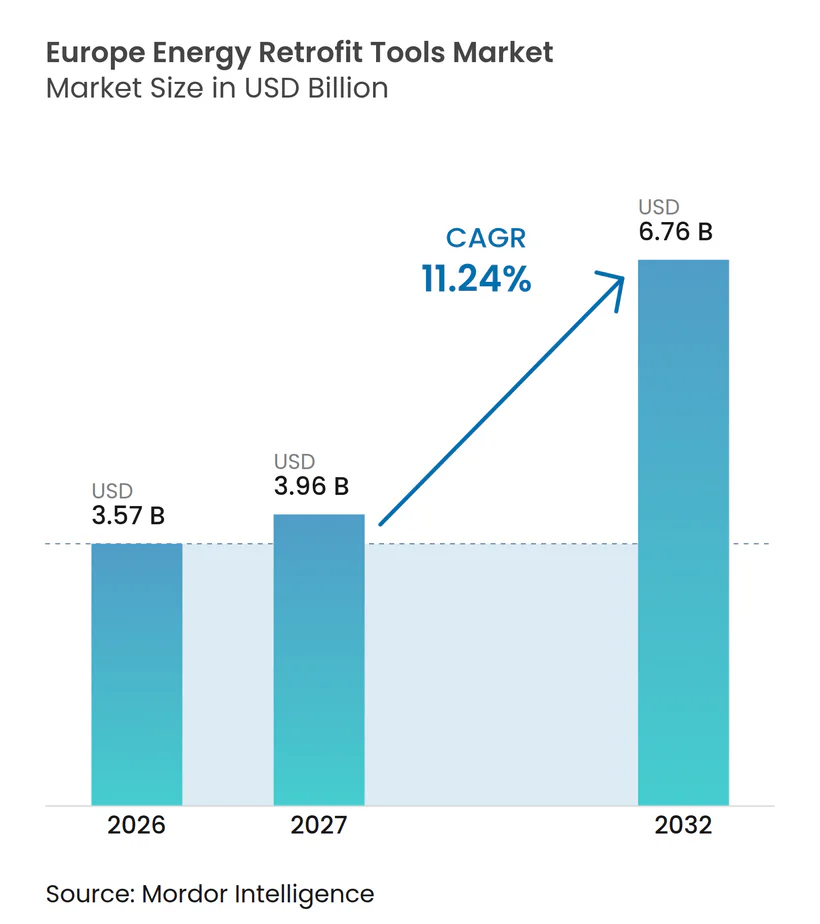
| Tamanho do mercado no ano base (2026) | 3.57 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.96 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.24 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas de Retrofit Energético da Europa pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Ferramentas de Retrofit Energético da Europa aumente de 3,57 bilhões de USD em 2026 para 3,96 bilhões de USD em 2027 e atinja 6,76 bilhões de USD até 2032, a um CAGR de 11,24% no período de 2027 a 2032. O mercado europeu de ferramentas de retrofit energético é sustentado por um grande parque edificado ineficiente, uma vez que 85% dos edifícios da UE foram construídos antes de 2000 e 75% apresentam classificações de desempenho energético deficientes.[1] A reformulação da Diretiva de Desempenho Energético dos Edifícios exige planos nacionais de renovação e cria uma necessidade recorrente de ferramentas de modelagem, avaliação e documentação de conformidade.[2] O aumento dos custos de construção também tornou a modelagem energética em fase inicial mais importante antes que os proprietários comprometam capital com obras físicas.[3] Grandes empresas de tecnologia para edifícios estão expandindo suas plataformas de software, enquanto fornecedores especializados competem por meio de automação de auditorias, medição de economias de energia e suporte a edifícios mais antigos.
Principais Conclusões do Relatório
- Por tipo de ferramenta, o Software de Modelagem Energética de Edifícios deteve 22,3% da participação do mercado europeu de ferramentas de retrofit energético em 2026, enquanto as Plataformas de Análise de Edifícios Inteligentes e Gestão de Energia têm projeção de crescimento a um CAGR de 12,9% até 2032.
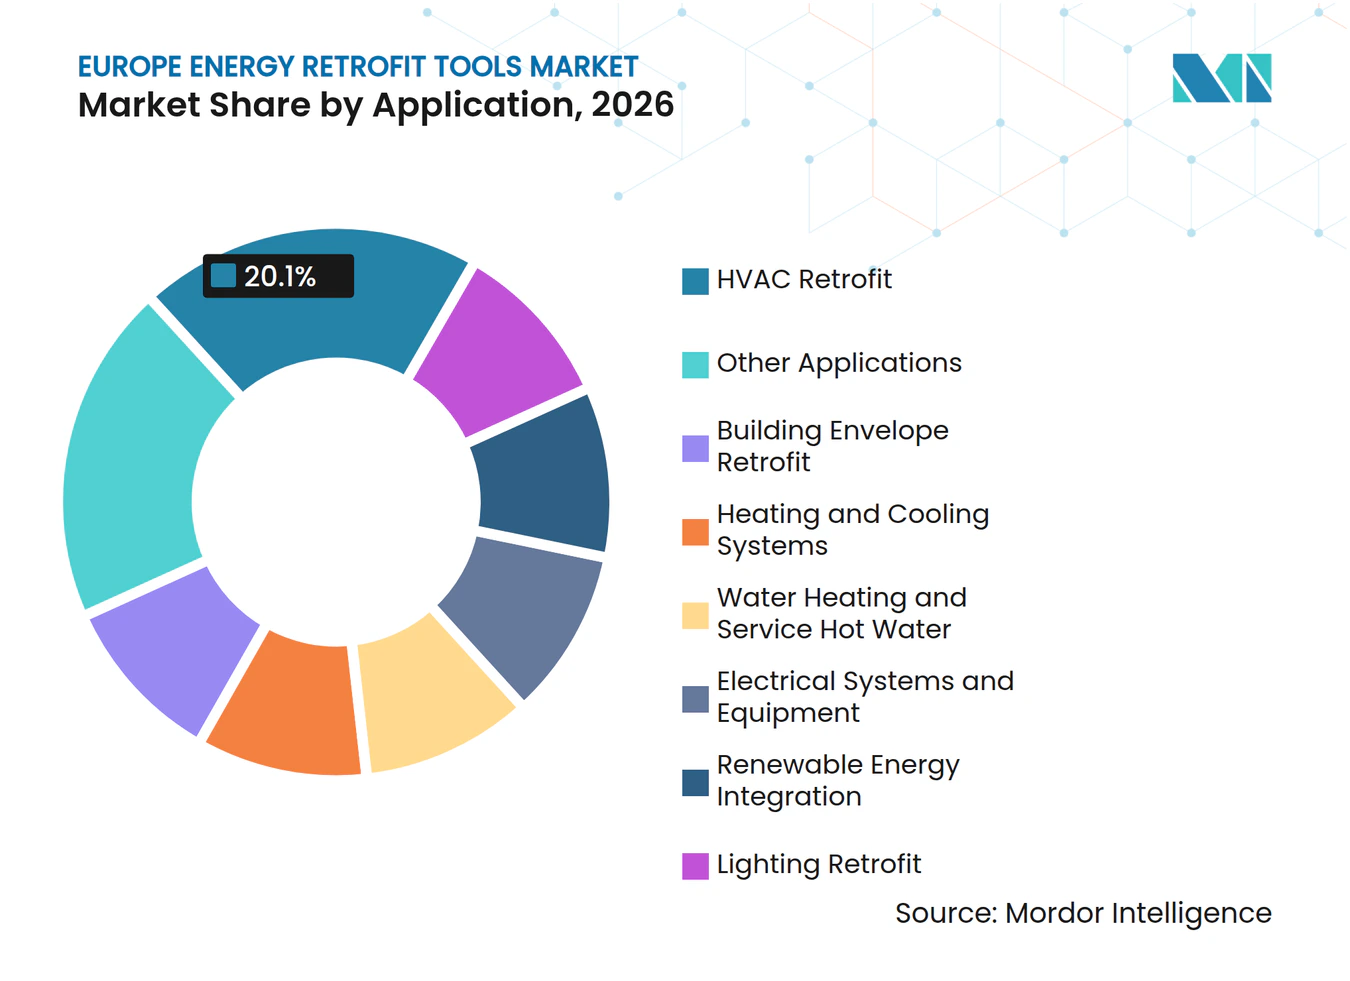
- Por aplicação, o Retrofit de HVAC respondeu por 20,1% do tamanho do mercado europeu de ferramentas de retrofit energético em 2026, enquanto a Integração de Energia Renovável tem previsão de expansão a um CAGR de 12,5% até 2032.
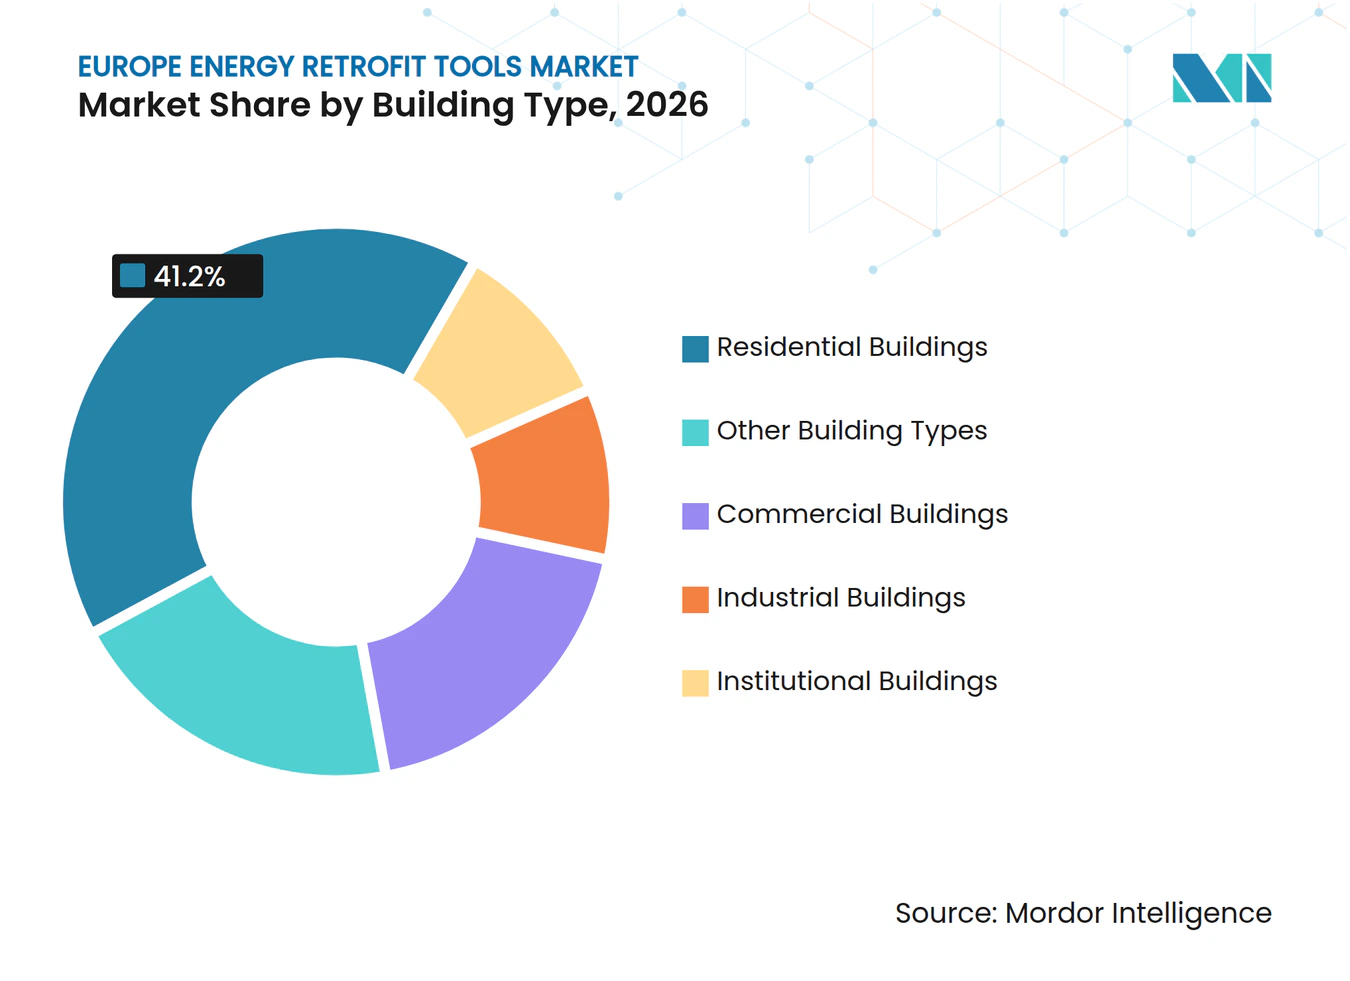
- Por tipo de edifício, os Edifícios Residenciais detiveram 41,2% da participação de receita em 2026, enquanto os Edifícios Comerciais registraram o maior CAGR projetado, de 11,5%, até 2032.
- Por geografia, a Alemanha deteve 21,7% da participação de receita em 2026, enquanto a Espanha tem previsão de crescimento a um CAGR de 11,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Renovação Desencadeada pela EPBD e Digitalização de Conformidade | +2.5% | Em toda a UE, com concentração na Alemanha, França, Itália, Espanha e Polônia | Curto prazo (≤ 2 anos) |
| Demanda por Avaliação de Prontidão Inteligente e Automação Predial | +1.8% | Europa Ocidental, com maior intensidade na Alemanha, Países Baixos e países nórdicos | Médio prazo (2 a 4 anos) |
| Volatilidade dos Custos de Energia e Visibilidade do Retorno do Investimento | +1.5% | Em toda a UE, mais aguda na Polônia, Itália e Espanha | Curto prazo (≤ 2 anos) |
| Disponibilidade de Medidores Inteligentes e Dados de Edifícios | +1.2% | Europa Ocidental, com expansão para a Europa Central e Oriental | Médio prazo (2 a 4 anos) |
| Gêmeos Digitais Específicos para Retrofit do Parque Edificado Legado | +1.0% | Alemanha, França, Itália, Espanha e projetos-piloto financiados pela UE em mais de 10 estados-membros | Longo prazo (≥ 4 anos) |
| Requisitos de Financiamento e Subscrição de Contratos de Desempenho | +0.8% | Em toda a UE, com maior intensidade na França, Polônia e Itália | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Renovação Desencadeada pela EPBD e Digitalização de Conformidade
A reformulação da Diretiva de Desempenho Energético dos Edifícios (EPBD) tornou o planejamento de renovação um requisito de política mais estruturado em todo o mercado europeu de ferramentas de retrofit energético. Os estados-membros devem elaborar planos nacionais de renovação de edifícios que descrevam categorias de edifícios, arranjos de financiamento e marcos mensuráveis.[4] Os planos preliminares deveriam ser entregues até 31 de dezembro de 2025, e os planos finais devem ser entregues até 31 de dezembro de 2026. Esse cronograma oferece às autoridades públicas, consultores e proprietários de edifícios um motivo para adotar sistemas que criem e mantenham registros de projetos auditáveis. Os certificados digitais de desempenho energético também transferem o trabalho de avaliação de arquivos separados para fluxos de trabalho mais padronizados. As ferramentas de carbono ao longo do ciclo de vida e as funções de passaporte de renovação ganham relevância porque podem conectar as conclusões técnicas com a documentação exigida durante um programa de renovação.
A diretiva também eleva a importância de softwares capazes de comparar o desempenho dos edifícios antes e depois da conclusão das obras. Seus padrões mínimos de desempenho energético exigem que os estados-membros renovem os 16% de edifícios não residenciais com pior desempenho até 2030 e 26% até 2033. Os parques residenciais devem reduzir o uso médio de energia primária em 16% até 2030 e entre 20% e 22% até 2035. Esses requisitos criam uma maior necessidade de modelos de linha de base consistentes, ferramentas de programação de projetos e evidências de economias esperadas. Eles também favorecem fornecedores capazes de transformar regras de política em fluxos de trabalho práticos para arquitetos, auditores e administradores públicos. No mercado europeu de ferramentas de retrofit energético, a capacidade de conformidade pode, portanto, influenciar as decisões de compra mesmo quando a atividade de renovação física está atrasada.
Demanda por Prontidão Inteligente, Disponibilidade de Dados e Avaliação de Automação Predial
O Indicador de Prontidão Inteligente cria um caso de uso mais claro para sistemas que avaliam como os equipamentos prediais respondem a ocupantes, sinais da rede elétrica e demanda de energia. Sob a diretiva reformulada, espera-se que o indicador se torne obrigatório para edifícios não residenciais qualificados após a adoção de um ato delegado até 30 de junho de 2027. O limite relevante aplica-se a edifícios não residenciais com sistemas de aquecimento, ventilação ou ar-condicionado acima de 290 kW. Áustria, Croácia, Chipre, França, Portugal e Espanha concluíram fases de teste nacionais por meio do programa SRI2MARKET entre 2022 e 2025. Esses projetos-piloto oferecem a outros países exemplos de como conectar processos de avaliação com regras nacionais. O mercado europeu de ferramentas de retrofit energético se beneficia à medida que as avaliações do Indicador de Prontidão Inteligente criam demanda por ferramentas que coletam e organizam dados sobre aquecimento, resfriamento, iluminação, sombreamento, armazenamento e prontidão para veículos elétricos.
Medidores inteligentes, sistemas de gestão predial e dispositivos conectados tornam essas informações mais acessíveis do que nos processos de auditoria mais antigos. Seus dados podem alimentar modelos de energia de edifícios e plataformas de monitoramento, reduzindo a necessidade de reconstruir um registro para cada novo projeto. Essa conexão é importante para portfólios que precisam de acompanhamento recorrente de desempenho em vez de uma auditoria única. A Johnson Controls afirma que sua plataforma OpenBlue pode automatizar a descoberta de dispositivos e reduzir o tempo de integração por meio da classificação de dados. A implicação mais ampla é que os fornecedores podem competir com base na rapidez com que transformam dados do local em recomendações utilizáveis. Isso sustenta a demanda por análises integradas no mercado europeu de ferramentas de retrofit energético, especialmente onde os proprietários gerenciam grandes grupos de edifícios comerciais ou públicos.
Volatilidade dos Custos de Energia, Visibilidade do Retorno do Investimento e Requisitos de Contratos de Desempenho
A incerteza nos custos de energia fortaleceu a necessidade de ferramentas que demonstrem as economias esperadas em termos que os proprietários de imóveis possam utilizar. Em fevereiro de 2026, 14,5% dos consumidores da zona do euro consultados planejavam uma renovação voltada para eficiência energética, tornando-a o gasto planejado mais frequentemente citado após reparos gerais. A mesma análise constatou que os custos de serviços públicos na estação de aquecimento aumentaram 9% para habitações renovadas em 2024 e 2025, em comparação com 11% para habitações não renovadas. Esses resultados facilitam a justificativa financeira para a renovação, embora não eliminem a incerteza específica de cada projeto. Ferramentas que combinam estimativas de energia, custos de investimento e visões de retorno podem ajudar os proprietários a avaliar opções antes do início da construção. No mercado europeu de ferramentas de retrofit energético, isso confere ao software de modelagem um papel nas decisões de investimento, além do projeto técnico.
O efeito também é visível no financiamento e nos contratos de desempenho energético. Na Alemanha, os pedidos de financiamento para renovações da envolvente dos edifícios aumentaram 16% em relação ao ano anterior durante o período de março a maio de 2026, enquanto os pedidos de investimentos em aquecimento subiram 40%. Os contratos de desempenho energético dependem de estimativas confiáveis de economias futuras, pois a estrutura de financiamento está vinculada a resultados mensurados. Isso torna a qualidade da auditoria, a definição da linha de base e a verificação contínua elementos centrais para o valor do software utilizado. Calculadoras integradas de retorno do investimento também podem ajudar proprietários menores a compreender escolhas que antes pareciam difíceis de comparar. O resultado é um papel mais sólido para as ferramentas de avaliação energética e modelagem financeira no mercado europeu de ferramentas de retrofit energético.
Gêmeos Digitais Específicos para Retrofit do Parque Edificado Legado
Muitos edifícios europeus carecem dos desenhos e registros de equipamentos que os fluxos de trabalho convencionais de modelagem da informação da construção pressupõem. Trata-se de uma questão significativa, pois grande parte do parque edificado foi construída antes da introdução dos padrões modernos de energia. Projetos financiados pelo Horizonte, incluindo CHRONICLE, REHOUSE e DTERBIM, utilizaram abordagens baseadas em sensores em propriedades residenciais e comerciais mais antigas em vários países europeus. Esses projetos utilizam dados operacionais coletados para estabelecer uma linha de base de desempenho quando os registros completos conforme construído não estão disponíveis. Essa abordagem pode reduzir uma barreira prática ao uso de ferramentas digitais em edifícios existentes. Ela também amplia a base de projetos endereçável para o mercado europeu de ferramentas de retrofit energético, além dos ativos mais recentes e bem documentados.
Os gêmeos digitais específicos para retrofit podem reunir geometria, dados de sensores, informações de equipamentos e cenários de renovação em um único registro de trabalho. Eles são úteis quando os proprietários de edifícios precisam priorizar medidas em um portfólio, em vez de apenas avaliar uma instalação. O potencial é maior quando o sistema pode permanecer útil após o retrofit inicial, apoiando o comissionamento e o monitoramento contínuo. Os registros interoperáveis podem se tornar mais valiosos à medida que os estados-membros desenvolvem os livros de registro digitais de edifícios previstos no Artigo 19 da diretiva reformulada. No entanto, o valor do produto dependerá de os fornecedores conseguirem tornar o fluxo de trabalho prático para edifícios com registros incompletos. Isso deixa espaço para fornecedores de software capazes de combinar a coleta de dados em campo com recomendações claras para usuários que não são especialistas em modelagem digital.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regimes Fragmentados de Conformidade Nacional e de Dados | -1.8% | Em toda a UE, mais aguda na Europa Oriental e em mercados com transposição incompleta da EPBD | Curto prazo (≤ 2 anos) |
| Interoperabilidade de Sistemas Legados e Perda de Dados | -1.4% | Alemanha, França e Itália, especialmente em edifícios anteriores a 2000 com protocolos variados de sistemas de gestão predial | Médio prazo (2 a 4 anos) |
| Escassez de Especialistas em Análise de Retrofit e Comissionamento | -1.0% | Em toda a UE, mais aguda na Europa Central e Oriental | Médio prazo (2 a 4 anos) |
| Incerteza nas Economias Realizadas e Incentivos Divididos | -0.7% | Mercados residenciais com múltiplos inquilinos, incluindo França, Alemanha e Polônia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade Nacional Fragmentada, Regimes de Dados e Interoperabilidade de Sistemas Legados
O mercado europeu de ferramentas de retrofit energético deve operar em regimes nacionais que utilizam diferentes bases de dados de certificados, campos de dados, métodos de rotulagem e formatos de passaporte de renovação. Essa variação limita a capacidade de implantar uma única configuração de software em vários países. Também gera trabalho adicional para fornecedores que precisam adaptar fluxos de trabalho aos requisitos legais nacionais. O projeto INTEGRATES identifica soluções digitais fragmentadas como uma barreira à adoção mais ampla de práticas sustentáveis entre pequenas e médias empresas de construção. A fragmentação pode aumentar os custos de implementação para os fornecedores e tornar a aquisição menos simples para os clientes. Esses problemas são especialmente difíceis onde a transposição das regras da UE permanece incompleta ou as orientações locais ainda estão em evolução.
Os sistemas prediais mais antigos acrescentam um segundo desafio operacional. Os equipamentos podem utilizar vários protocolos de gestão predial, e os dados disponíveis podem ser incompletos ou inconsistentes. Uma plataforma não pode fornecer uma recomendação confiável se seus dados de entrada estiverem ausentes ou mal alinhados. Os fornecedores, portanto, precisam de conectores, verificações de dados e processos de campo que funcionem com equipamentos existentes, e não apenas com novas instalações. A restrição é mais relevante em países com um parque edificado substancial anterior a 2000, incluindo Alemanha, França e Itália. Ela pode retardar a implantação no mercado europeu de ferramentas de retrofit energético mesmo quando os incentivos de política favorecem a renovação.
Escassez de Especialistas em Análise de Retrofit e Comissionamento, Incerteza nas Economias e Incentivos Divididos
As ferramentas digitais ainda requerem pessoas capazes de interpretar resultados, aconselhar clientes e levar recomendações à aquisição e à construção. A Agência Internacional de Energia relatou a persistência de escassez de mão de obra e competências em eficiência energética, enquanto os preços da construção na UE haviam subido mais de 20% desde 2021. Essa escassez pode prolongar os cronogramas dos projetos e reduzir o número de auditorias que podem ser concluídas. É especialmente relevante na Europa Central e Oriental, onde a capacidade especializada pode ser menos disponível. O comissionamento automatizado e fluxos de trabalho de auditoria mais claros podem reduzir parte do ônus, mas não substituem a necessidade de decisões responsáveis de projeto. O mercado europeu de ferramentas de retrofit energético depende, portanto, tanto da adoção digital quanto da capacidade prática de entrega.
A incerteza nas economias também pode limitar a demanda quando os inquilinos recebem contas de energia mais baixas, mas os proprietários arcam com o custo inicial. Esse incentivo dividido é comum em habitações com múltiplos inquilinos, particularmente na França, Alemanha e Polônia. As afirmações de desempenho precisam de dados de linha de base confiáveis e métodos que demonstrem os resultados após o retrofit. Quando um projeto não consegue demonstrar claramente seus benefícios esperados, as aprovações de financiamento e as decisões dos proprietários podem demorar mais. Ferramentas que conectam modelagem com medição e verificação podem atenuar essa preocupação, mas não podem eliminar as diferenças nas estruturas de propriedade imobiliária. Essa restrição favorece produtos que apresentam resultados em termos financeiros e operacionais compreensíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ferramenta:
O Software de Modelagem Energética de Edifícios Ancora a Adoção à Medida que as Plataformas de Análise EscalamO Software de Modelagem Energética de Edifícios deteve 22,3% da participação do mercado europeu de ferramentas de retrofit energético em 2026, tornando-se a maior categoria de ferramentas. Ele suporta simulação de energia, preparação de passaportes de renovação e análise financeira para contratos de desempenho energético, frequentemente servindo como o registro central do projeto. As ferramentas de auditoria e avaliação energética fornecem os dados do local que os sistemas de modelagem necessitam, enquanto as ferramentas de diagnóstico de HVAC apoiam as operações e as avaliações do Indicador de Prontidão Inteligente. As ferramentas de inspeção da envolvente dos edifícios estão ganhando relevância porque os padrões mínimos de desempenho energético concentram a atenção em componentes de estrutura com desempenho deficiente. As ferramentas de energia renovável abrangem estudos de rendimento solar, dimensionamento de bombas de calor e análise de sistemas híbridos, apoiadas por um requisito de aumentar a participação anual de renováveis no aquecimento e resfriamento em pelo menos 1,1 ponto percentual de 2026 a 2030. Esses produtos podem integrar condições do telhado, demanda de eletricidade, equipamentos de aquecimento e incentivos em uma avaliação de renovação compartilhada, sustentando a demanda por produtos relacionados em todo o setor europeu de ferramentas de retrofit energético. Fornecedores que mantêm os dados utilizáveis nas etapas de auditoria, modelagem e comissionamento podem estar melhor posicionados para reter clientes.
As Plataformas de Análise de Edifícios Inteligentes e Gestão de Energia têm projeção de ser a categoria de ferramentas de crescimento mais rápido, com um CAGR de 12,9% de 2027 a 2032. A categoria de plataformas se expande à medida que os proprietários buscam monitoramento contínuo em vez de um relatório preparado apenas no início de um projeto, combinando dados de gestão predial, medidores inteligentes, dispositivos conectados e certificados de energia. Essas informações apoiam o acompanhamento contínuo de desempenho sob passaportes de renovação e planejamento nacional de renovação, enquanto o Artigo 14 fornece uma base de política para automação e controle em grandes edifícios não residenciais. A Johnson Controls afirma que o OpenBlue automatiza a descoberta de dispositivos e classifica dados em relação a modelos padrão para encurtar a integração. Uma integração mais rápida pode reduzir interrupções, embora os resultados ainda dependam da qualidade dos dados, da capacidade de instalação e de um caso de uso claro para o proprietário do edifício. No mercado europeu de ferramentas de retrofit energético, esses produtos são mais úteis quando os usuários conseguem conectar dados à manutenção, relatórios regulatórios ou economias de energia mensuradas. Sua adoção permanece vinculada a resultados operacionais práticos, e não apenas a funcionalidades de software.
Por Aplicação:
O Retrofit de HVAC Detém o Maior Caso de Uso Enquanto a Integração de Energia Renovável Lidera o CrescimentoO Retrofit de HVAC respondeu por 20,1% do tamanho do mercado europeu de ferramentas de retrofit energético em 2026, tornando-se a maior aplicação. Os sistemas térmicos afetam diretamente o uso de energia, as condições internas e o resultado de uma melhoria de eficiência, enquanto a diretiva reformulada encerrou os incentivos financeiros para novas caldeiras a combustível fóssil autônomas a partir de janeiro de 2025. Na Alemanha, as bombas de calor representaram 44% dos novos sistemas de aquecimento instalados durante renovações residenciais em 2025, ante 21% em 2024. As ferramentas de diagnóstico e comissionamento devem, portanto, atender aos requisitos das bombas de calor, e não apenas às configurações de caldeiras legadas. O retrofit de iluminação, o retrofit da envolvente, o aquecimento de água e a água quente de serviço requerem conjuntos de ferramentas diferentes para análise de iluminação, modelagem de desempenho térmico e otimização de sistemas. As ferramentas de sistemas elétricos estão ganhando relevância à medida que o carregamento de veículos elétricos e os equipamentos responsivos à rede adicionam complexidade aos planos de renovação. Em conjunto, essas aplicações movem o mercado europeu de ferramentas de retrofit energético para além de categorias individuais de equipamentos em direção ao suporte à decisão para o edifício como um todo.
A Integração de Energia Renovável tem previsão de ser a aplicação de crescimento mais rápido, com um CAGR de 12,5% de 2027 a 2032. As avaliações de energia solar e bombas de calor requerem entradas de geometria do telhado, sombreamento, demanda e ocupação que também podem apoiar um modelo de energia predial mais amplo. Uma pesquisa publicada em 2025 constatou que os retrofits de bombas de calor assistidas por fotovoltaico em edifícios multifamiliares eram tecnicamente viáveis em todas as zonas climáticas europeias e alcançaram reduções de gases de efeito estufa de 65% a 84% em relação aos sistemas de aquecimento anteriores. A modelagem validada pode afetar o acesso a apoio público e financiamento, tornando a integração de renováveis um ponto de entrada prático para uma avaliação de renovação mais profunda. A Diretiva de Energia Renovável III (RED III) exige um aumento anual de 1,1 ponto percentual em aquecimento e resfriamento renováveis de 2026 a 2030, apoiando necessidades recorrentes de avaliação. Os proprietários podem começar com equipamentos, mas posteriormente precisar de análise da envolvente, armazenamento e sistemas de controle. Ferramentas que transportam dados ao longo dessas decisões e comunicam os resultados de forma clara a proprietários, instaladores e parceiros de financiamento têm uma posição útil no mercado europeu de ferramentas de retrofit energético.


Por Tipo de Edifício:
Edifícios Residenciais Lideram em Volume Enquanto Edifícios Comerciais Crescem Mais RapidamenteOs Edifícios Residenciais detiveram 41,2% da participação de receita em 2026, conferindo ao segmento a maior posição por tipo de edifício. Grande parte do parque habitacional europeu é anterior às regras energéticas atuais, e a diretiva reformulada exige uma redução de 16% no uso médio de energia primária residencial até 2030. Isso cria a necessidade de ferramentas de portfólio capazes de comparar cenários de renovação em arquétipos comuns de edifícios. O segmento também responde ao design de subsídios, com a França registrando 120.000 conclusões de renovações profundas até 2025 no âmbito do MaPrimeRénov'. Os usuários residenciais precisam de avaliações que tornem os efeitos combinados de isolamento, aquecimento, ventilação e sistemas renováveis compreensíveis no nível do edifício. A padronização é importante porque proprietários, associações de habitação e agências públicas frequentemente gerenciam muitas habitações semelhantes. Os edifícios institucionais requerem ferramentas de medição e verificação para contratos de desempenho energético, enquanto os edifícios industriais necessitam de diagnósticos de calor de processo e ar comprimido na fronteira entre a gestão de energia predial e industrial.
Os Edifícios Comerciais têm previsão de expansão a um CAGR de 11,5% de 2027 a 2032. Os 16% de edifícios não residenciais com pior desempenho devem ser renovados até 2030, criando um prazo de conformidade de curto prazo. As propriedades comerciais requerem ferramentas que avaliem vários sistemas em locais grandes e frequentemente complexos. Um estudo de escritório em Roma de 2025 constatou que a demanda de energia não renovável caiu de 191.684 kWh/m²/ano para 76.053 kWh/m²/ano e as emissões de dióxido de carbono caíram 78% após a renovação. Esse tipo de resultado requer dados pré-retrofit confiáveis, avaliação cuidadosa e monitoramento após a construção. Os proprietários comerciais também enfrentam preocupações com ativos encalhados e relatórios de sustentabilidade quando o desempenho energético é fraco. O setor europeu de ferramentas de retrofit energético tem uma forte oportunidade no segmento de propriedades comerciais, mas a adoção depende do esforço de integração, da disponibilidade de especialistas, dos prazos locais e da qualidade dos dados existentes dos edifícios.

Análise Geográfica
Mercado Alemão de Ferramentas de Retrofit Energético
A Alemanha deteve a maior participação nacional, de 21,7%, em 2026. O país combina uma grande base de edifícios, fornecedores estabelecidos de tecnologia para construção e apoio público à eficiência energética dos edifícios, incluindo uma alocação de 16,7 mil milhões de EUR em 2024. A sua taxa de renovação residencial caiu para 0,7% em 2025, contra um ritmo anual necessário de 2%, com 260.000 unidades renovadas face a um requisito alinhado com a meta de 460.000. A lacuna aponta para restrições de planeamento e execução, mesmo quando o financiamento está disponível. A atividade de financiamento fortaleceu-se em 2026, com 64.000 famílias e empresas a solicitar apoio para envolvente entre março e maio, um aumento de 16% em relação ao ano anterior, enquanto os pedidos de investimento em aquecimento aumentaram 40%.
Mercado de Ferramentas de Retrofit Energético de França e do Sul da Europa
França e Itália são contribuintes importantes para a procura no mercado europeu de ferramentas de retrofit energético. O quadro de subsídios de França apoiou ferramentas de passaporte de renovação e de planeamento, enquanto o parque de habitação social anterior a 2000 em Itália requer avaliação ao nível de portfólio ao abrigo da Diretiva relativa ao Desempenho Energético dos Edifícios (EPBD). A Espanha é o mercado nacional de crescimento mais rápido, com uma CAGR de 11,9% de 2027 a 2032. A Espanha apresentou o seu plano nacional de renovação de edifícios em dezembro de 2025, visando uma redução de 57% no consumo de energia primária residencial e uma redução de 65% no consumo de energia primária não residencial até 2050. O Real Decreto 659/2025 reformou o processo de certificação do desempenho energético de Espanha em julho de 2025.
Mercado de Ferramentas de Retrofit Energético do Reino Unido, Polónia e Rússia
No Reino Unido, a procura de ferramentas de retrofit é impulsionada pelas suas políticas nacionais de descarbonização, e não pelo quadro da UE. A Polónia tem potencial para ferramentas de auditoria e modelação custo-eficazes devido às suas habitações mais antigas, preocupações com a pobreza energética e elegibilidade para financiamento de coesão da UE, sendo que o SRI2MARKET a identifica como relevante para a integração regulatória. A contribuição da Rússia é condicionada por circunstâncias geopolíticas que limitam o comércio de tecnologia com a UE, embora permaneça dentro do âmbito do estudo. No restante da Europa, projetos na Grécia, Hungria, Eslovénia e Dinamarca estão a testar ferramentas que poderão tornar-se comercialmente replicáveis. A procura geográfica assenta, portanto, na necessidade dos edifícios, na regulamentação nacional, na disponibilidade de competências e no acesso a dados utilizáveis sobre edifícios.
Cenário Competitivo
Concentração do Mercado
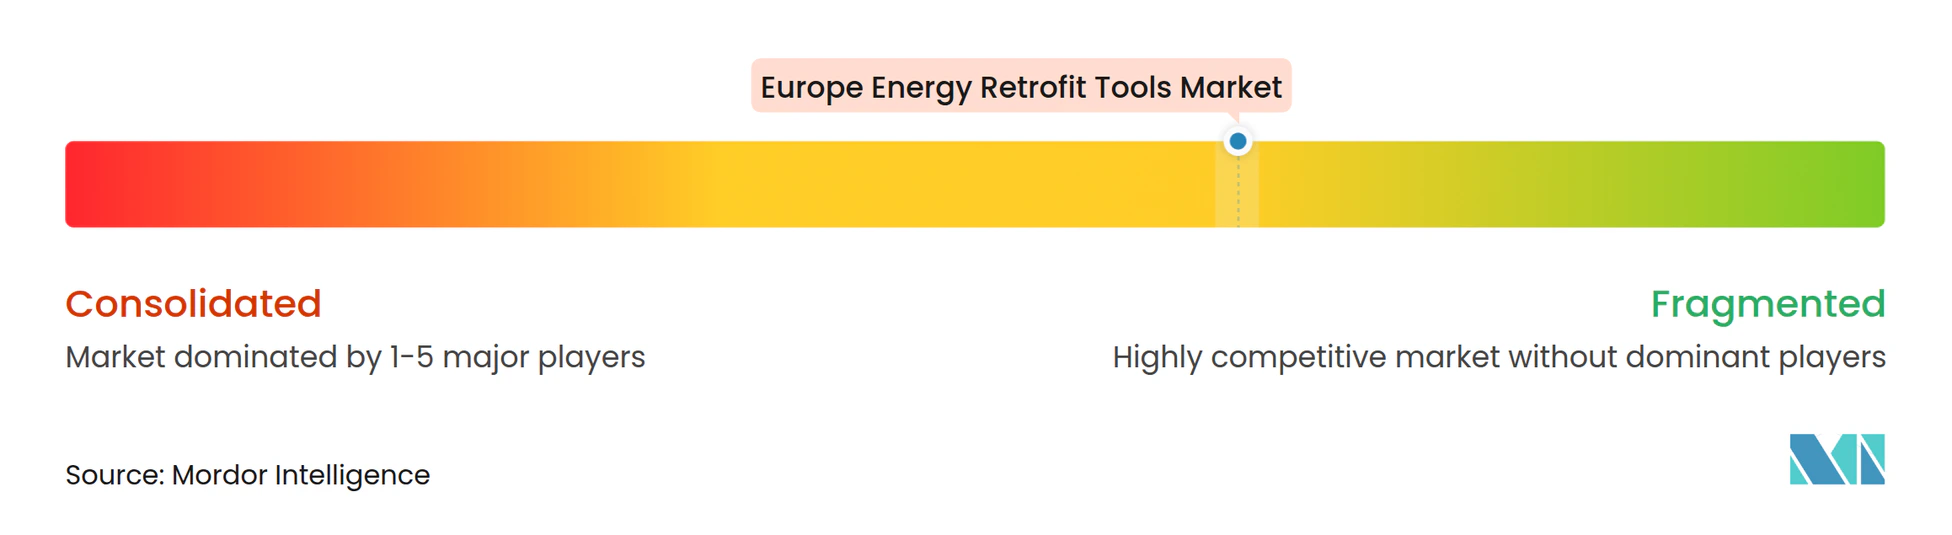
O mercado europeu de ferramentas de retrofit energético apresenta concentração moderada em grandes plataformas de software e maior fragmentação em produtos especializados de auditoria, modelagem e análise. Siemens, Schneider Electric, Johnson Controls e Honeywell oferecem plataformas amplas de tecnologia predial, enquanto fornecedores menores atendem a auditorias, modelos de energia e análise de dados. Os grandes fornecedores estão utilizando interfaces abertas e integração de dados mais rápida para facilitar a implantação. A Johnson Controls introduziu o Metasys 16.0 em junho de 2026 com ferramentas de integração visual que, segundo a empresa, podem reduzir o tempo de implantação em até 80% e os custos de integração em 60% a 70%. Isso pressiona as empresas especializadas a demonstrar uma vantagem clara em análise, serviço ou resultados de projetos.
A Johnson Controls expandiu o OpenBlue em agosto de 2026 com o OBI, um assistente de inteligência artificial destinado a automatizar fluxos de trabalho de operações prediais. A Carrier adquiriu a 75F em julho de 2026, adicionando capacidade de automação predial baseada em nuvem e sem fio à sua estratégia de edifícios inteligentes. Essas ações mostram que os fornecedores estabelecidos de equipamentos estão buscando software que apoie o trabalho de retrofit e as operações contínuas. O valor competitivo de uma plataforma depende de conectar equipamentos mais antigos e apoiar um projeto desde a avaliação até o comissionamento e o monitoramento. Aquisições e desenvolvimento interno de produtos podem encurtar o tempo necessário para que grandes fornecedores fechem lacunas de capacidade.
Oportunidades permanecem em gêmeos digitais específicos para retrofit de propriedades mais antigas, automação de avaliação do Indicador de Prontidão Inteligente e sistemas que utilizam dados de diferentes registros nacionais de certificados. Nenhum fornecedor estabeleceu uma oferta escalável dominante para todos os problemas de dados de edifícios legados. Clientes do setor público na Alemanha, França e países nórdicos atribuem maior peso à segurança cibernética e ao tratamento de dados ao avaliar plataformas prediais. Esses requisitos podem dissuadir novos entrantes, ao mesmo tempo que distinguem fornecedores com controles confiáveis. Fornecedores especializados podem permanecer competitivos quando fornecem evidências mais claras de economias ou melhor compatibilidade com os sistemas prediais existentes.
Líderes do Setor de Ferramentas de Retrofit Energético da Europa
-
Siemens AG
-
Schneider Electric SE
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Ferramentas de Retrofit Energético Empresas cobertas neste relatório
- Siemens AG
- Schneider Electric SE
- Johnson Controls International plc
- Honeywell International Inc.
- ABB Ltd.
- Daikin Industries, Ltd.
- Trane Technologies plc
- Carrier Global Corporation
- Danfoss A/S
- ENGIE SA
- Veolia Environnement S.A.
- Kingspan Group plc
- Saint-Gobain S.A.
- ROCKWOOL A/S
- Legrand SA
- Signify N.V.
- Robert Bosch GmbH
- Sika AG
- Ameresco, Inc.
Desenvolvimentos industriais recentes em Mercado Europeu de Ferramentas de Retrofit Energético
- Agosto de 2026: A Johnson Controls apresentou capacidades expandidas de inteligência artificial em seu ecossistema digital OpenBlue, introduzindo o OBI, um assistente de inteligência artificial agêntico capaz de automatizar fluxos de trabalho de operações prediais e reduzir o tempo de implementação de integração de sistemas em até 95% por meio da descoberta automatizada de dispositivos. Uma pesquisa da Forrester citada pela empresa projeta um retorno sobre o investimento de até 155% para clientes que implantam a plataforma em escala.
- Julho de 2026: A Carrier Global Corporation adquiriu a 75F, uma desenvolvedora de sistemas de automação predial nativos em nuvem, sem fio e habilitados por inteligência artificial. A aquisição fortalece as capacidades de retrofit da Carrier em aplicações comerciais leves, aplicadas complexas e de centros de dados. A Carrier planeja integrar a inteligência artificial agêntica e o autocomissionamento da 75F em seu conjunto de gestão térmica QuantumLeap.
- Junho de 2026: A Johnson Controls lançou o Metasys 16.0, sua atualização principal do sistema de automação predial, com ferramentas de integração visual que reduzem os tempos de implantação em até 80% e cortam os custos de integração em 60% a 70%, colocando novas capacidades em operação em dias em vez de meses.
- Janeiro de 2026: A Honeywell foi selecionada pelo Exército dos EUA para modernizar os sistemas de automação predial em Fort Benning utilizando sua plataforma de controle Niagara em mais de 3 milhões de pés quadrados, com projeção de economia adicional de 1,8 milhão de USD anualmente, para um total de 4,5 milhões de USD em economias anuais esperadas ao longo de 15 anos.
Escopo do Relatório do Mercado de Ferramentas de Retrofit Energético da Europa
As ferramentas de retrofit energético referem-se aos equipamentos físicos, softwares digitais e tecnologias de diagnóstico utilizados por engenheiros, empreiteiros, auditores de energia e gestores de instalações para avaliar, planejar, instalar e otimizar melhorias de eficiência energética em edifícios existentes. O mercado de ferramentas de retrofit energético (também reconhecido no setor como mercado de sistemas de retrofit energético) refere-se ao mercado comercial global dedicado à modernização de edifícios existentes, plantas industriais e infraestrutura com tecnologias modernas e energeticamente eficientes.
O mercado de ferramentas de retrofit energético é segmentado por tipo de ferramenta, que inclui software de modelagem energética de edifícios (BEM), ferramentas de auditoria, equipamentos de diagnóstico de aquecimento, ventilação e ar-condicionado (HVAC), sistemas de inspeção da envolvente, plataformas de análise inteligente, ferramentas de integração de energia renovável e outros dispositivos especializados. Em termos de aplicação, o mercado é dividido em melhorias de HVAC, sistemas de iluminação, melhorias da envolvente dos edifícios, aprimoramentos de aquecimento e resfriamento, modificações de aquecimento de água, otimizações de sistemas elétricos, integração de renováveis e outras aplicações diversas. Com base no tipo de edifício, o setor é categorizado em residencial, comercial, industrial, institucional e outras classificações de edifícios. O relatório também abrange o tamanho do mercado e as previsões para o mercado europeu de ferramentas de retrofit energético em 8 países da região. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base em valor (USD).
Visão geral da segmentação
| Software de Modelagem Energética de Edifícios (BEM) |
| Ferramentas de Auditoria e Avaliação Energética |
| Ferramentas de Diagnóstico e Comissionamento de HVAC |
| Ferramentas de Inspeção da Envolvente dos Edifícios |
| Plataformas de Análise de Edifícios Inteligentes e Gestão de Energia |
| Ferramentas de Energia Renovável |
| Outras Ferramentas |
| Retrofit de HVAC |
| Retrofit de Iluminação |
| Retrofit da Envolvente dos Edifícios |
| Sistemas de Aquecimento e Resfriamento |
| Aquecimento de Água e Água Quente de Serviço |
| Sistemas e Equipamentos Elétricos |
| Integração de Energia Renovável |
| Outras Aplicações |
| Edifícios Residenciais |
| Edifícios Comerciais |
| Edifícios Industriais |
| Edifícios Institucionais |
| Outros Tipos de Edifícios |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa |
| Por Tipo de Ferramenta | Software de Modelagem Energética de Edifícios (BEM) | |
| Ferramentas de Auditoria e Avaliação Energética | ||
| Ferramentas de Diagnóstico e Comissionamento de HVAC | ||
| Ferramentas de Inspeção da Envolvente dos Edifícios | ||
| Plataformas de Análise de Edifícios Inteligentes e Gestão de Energia | ||
| Ferramentas de Energia Renovável | ||
| Outras Ferramentas | ||
| Por Aplicação | Retrofit de HVAC | |
| Retrofit de Iluminação | ||
| Retrofit da Envolvente dos Edifícios | ||
| Sistemas de Aquecimento e Resfriamento | ||
| Aquecimento de Água e Água Quente de Serviço | ||
| Sistemas e Equipamentos Elétricos | ||
| Integração de Energia Renovável | ||
| Outras Aplicações | ||
| Por Tipo de Edifício | Edifícios Residenciais | |
| Edifícios Comerciais | ||
| Edifícios Industriais | ||
| Edifícios Institucionais | ||
| Outros Tipos de Edifícios | ||
| Por Geografia | Europa | Alemanha |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é o valor do mercado europeu de ferramentas de retrofit energético em 2026?
O mercado europeu de ferramentas de retrofit energético foi estimado em 3,96 bilhões de USD em 2027 e tem previsão de atingir 6,76 bilhões de USD até 2032 a um CAGR de 11,24%.
Qual categoria de ferramenta deteve a maior participação em 2026?
O Software de Modelagem Energética de Edifícios liderou os tipos de ferramentas com 22,3% de participação em 2026.
Qual aplicação deve crescer mais rapidamente até 2032?
A Integração de Energia Renovável tem previsão de crescimento a um CAGR de 12,5% de 2027 a 2032.
Por que as ferramentas de retrofit de edifícios estão se tornando mais necessárias na Europa?
A EPBD reformulada exige planos nacionais de renovação, documentação digital e ação sobre edifícios ineficientes, aumentando a necessidade de sistemas de avaliação e modelagem.
Qual tipo de edifício cria a maior demanda?
Os Edifícios Residenciais detiveram 41,2% de participação em 2026, apoiados por um grande parque habitacional antigo e requisitos nacionais de redução do uso de energia.
Qual país tem as melhores perspectivas de crescimento até 2032?
A Espanha tem previsão de crescimento a um CAGR de 11,9%, apoiada por seu plano nacional de renovação e reforma da certificação energética.