
ヨーロッパ エネルギー 改修ツール 市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.57 十億米ドル |
| 市場規模 (2027) | 3.96 十億米ドル |
| 市場規模 (2032) | 6.76 十億米ドル |
| 成長率 (2027 - 2032) | 11.24 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ エネルギー 改修ツール 市場分析
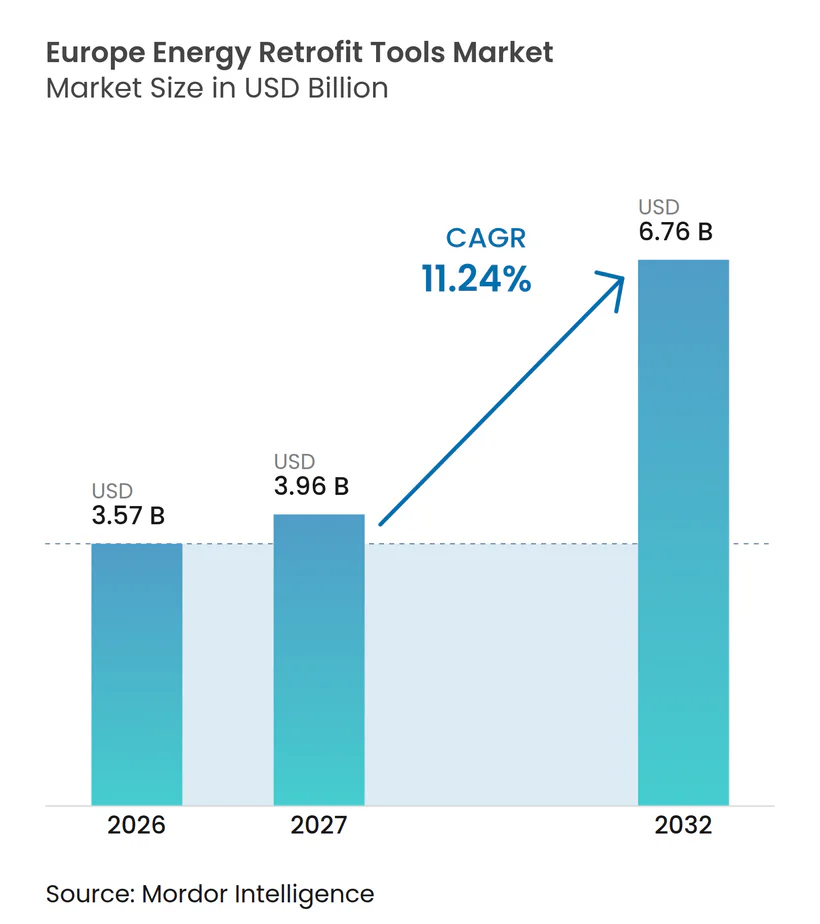
ヨーロッパ エネルギー 改修ツール 市場規模は、2026年の3.57 ビリオン 米ドルから2027年には3.96 ビリオン 米ドルに拡大し、2032年までに6.76 ビリオン 米ドルに達すると予測されており、2027年〜2032年のCAGRは11.24%です。ヨーロッパ エネルギー 改修ツール 市場は、大規模かつ非効率な建物ストックに支えられており、EU建物の85%が2000年以前に建設され、75%がエネルギー性能評価の低い建物です。[1] 改正されたエネルギー性能建物指令は、国家改修計画を義務付け、モデリング・評価・コンプライアンス文書化ツールへの継続的な需要を創出しています。[2] 建設コストの上昇により、物件オーナーが物理的工事に資本を投じる前の早期段階でのエネルギーモデリングの重要性も高まっています。[3] 大手建物テクノロジー企業はソフトウェアプラットフォームを拡充しており、専門プロバイダーは監査の自動化、省エネ計測、既存建物へのサポートを通じて競争しいます。
レポートの主要ポイント
- ツールタイプ別では、建物エネルギーモデリングソフトウェアが2026年のヨーロッパ エネルギー 改修ツール 市場シェアの22.3%を占め、スマートビルディングアナリティクスおよびエネルギー管理プラットフォームは2032年までに12.9%のCAGRで成長すると予測されています。
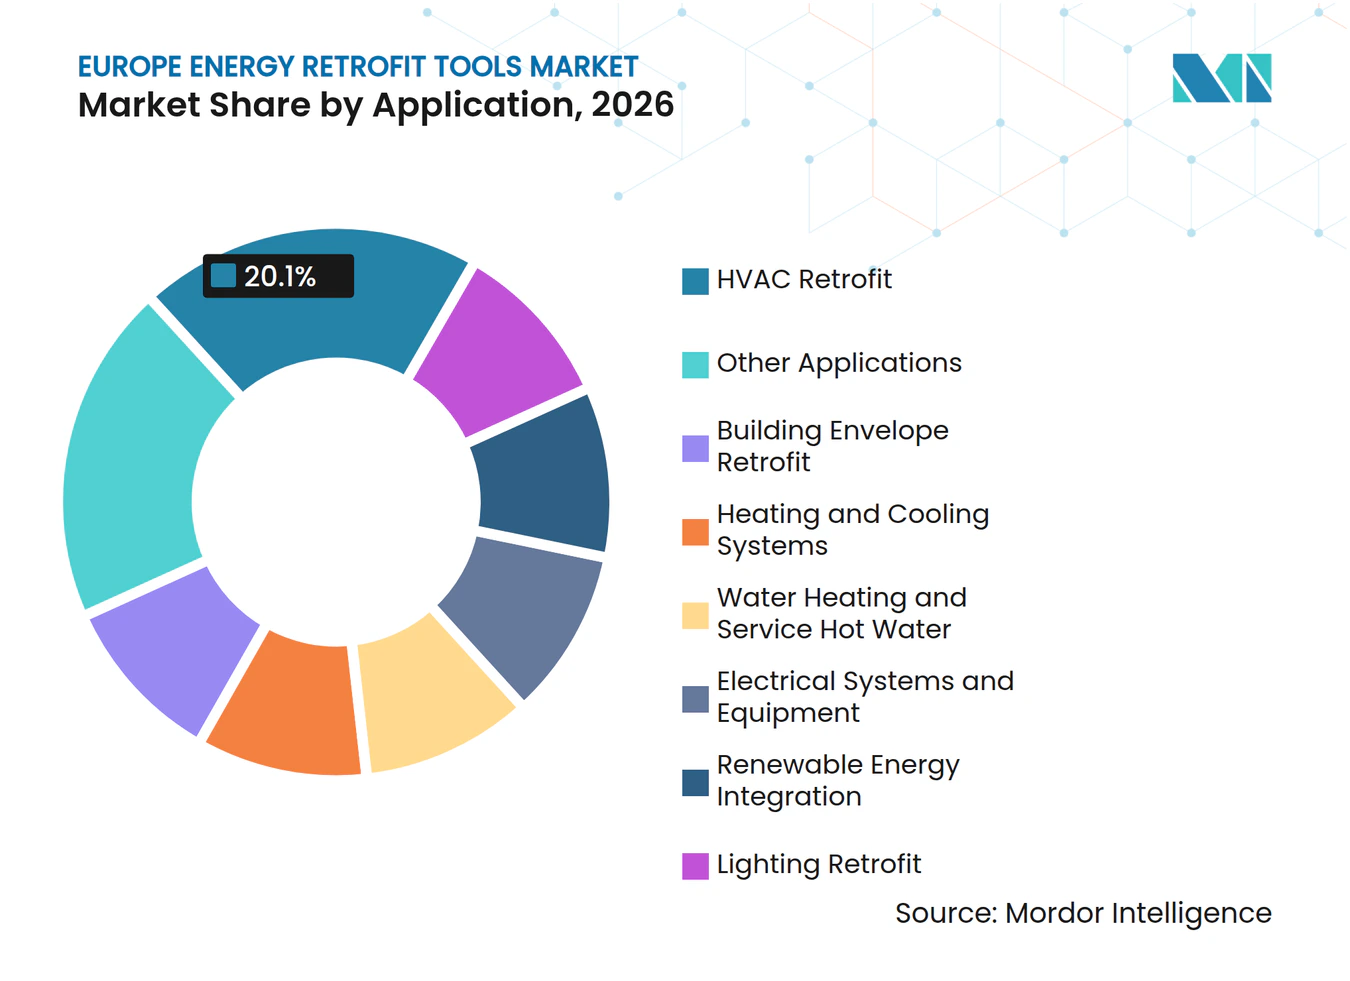
- 用途別では、HVAC 改修が2026年のヨーロッパ エネルギー 改修ツール 市場規模の20.1%を占め、再生可能エネルギー統合は2032年までに12.5%のCAGRで拡大すると予測されています。
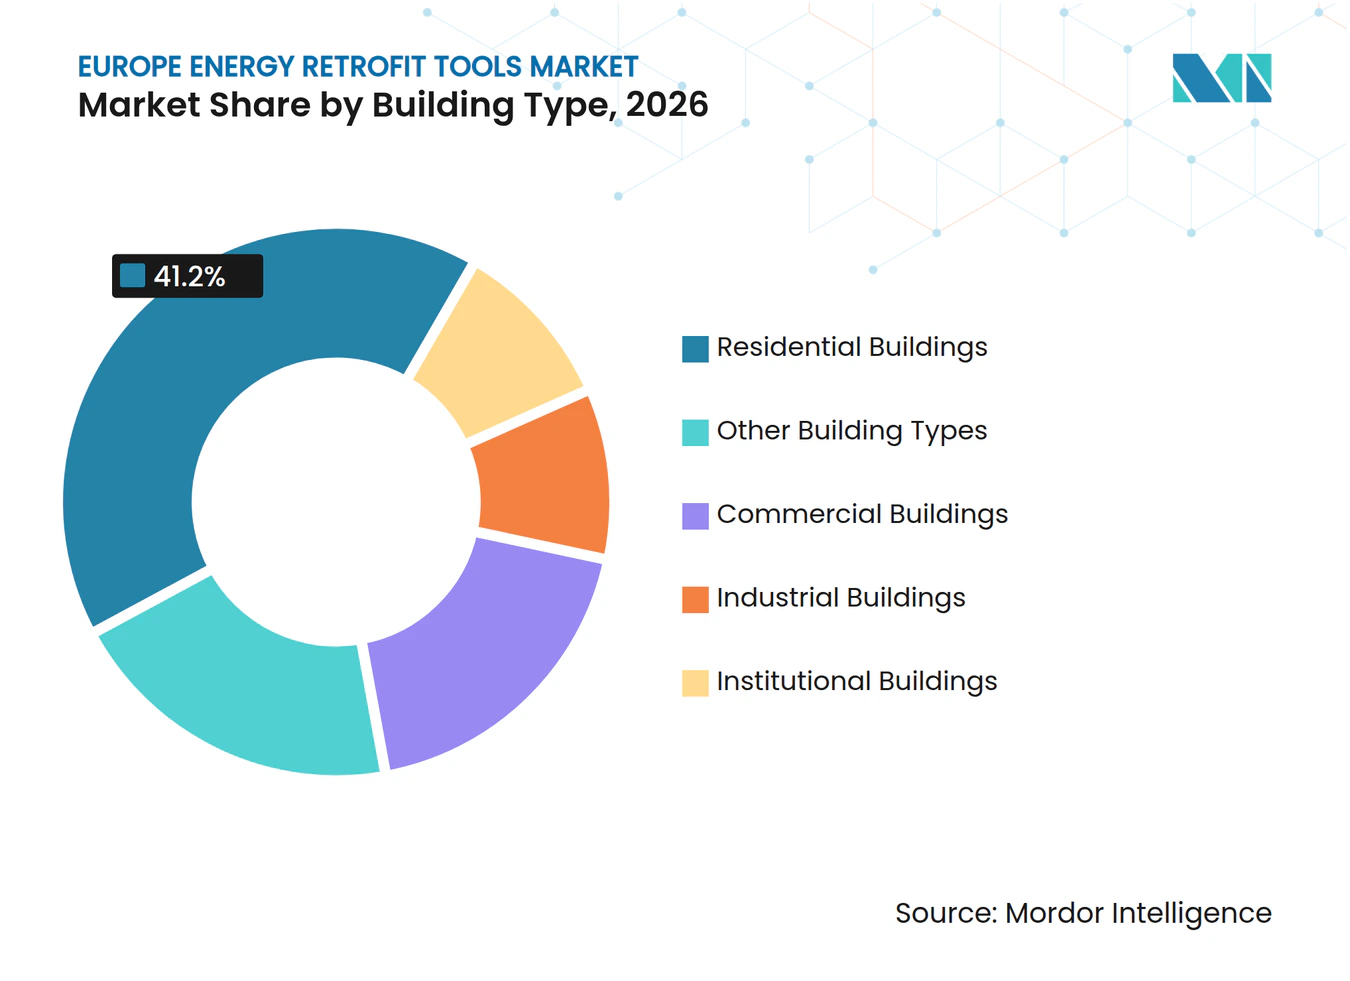
- 建物タイプ別では、住宅建物が2026年に41.2%の収益シェアを占め、商業施設は2032年までのCAGRが11.5%と最も高い伸びを記録する見込みです。
- 地域別では、ドイツが2026年に21.7%の収益シェアを占め、スペインは2032年までに11.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EPBD を起点とした改修・コンプライアンスのデジタル化 | +2.5% | EU全域、特にドイツ、フランス、イタリア、スペイン、ポーランドに集中 | 短期(2年以内) |
| スマートレディネスおよびビルオートメーション評価需要 | +1.8% | 西ヨーロッパ、特にドイツ、オランダ、北欧諸国で顕著 | 中期(2〜4年) |
| エネルギーコストの変動と投資回収の可視性 | +1.5% | EU全域、特にポーランド、イタリア、スペインで顕著 | 短期(2年以内) |
| スマートメーターおよびビルデータの可用性 | +1.2% | 西ヨーロッパ、中・東ヨーロッパへの拡大を含む | 中期(2〜4年) |
| 既存建物ストック向けの改修専用デジタルツイン | +1.0% | ドイツ、フランス、イタリア、スペイン、および10以上の加盟国にわたるEU資金提供のパイロット | 長期(4年以上) |
| 資金調達およびパフォーマンス・コントラクトの引受要件 | +0.8% | EU全域、特にフランス、ポーランド、イタリアで顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EPBD を起点とした改修・コンプライアンスのデジタル化
改正されたエネルギー性能建物指令(EPBD)により、ヨーロッパ エネルギー 改修ツール 市場全体で改修計画がより体系的な政策要件となっています加盟国は、建物カテゴリー、資金調達の仕組み、測定可能なマイルストーンを記載した国家建物改修計画を策定しなければなりません。[4] 計画案は2025年12月31日までに提出が求められ、最終計画は2026年12月31日までに提出される予定です。このスケジュールにより、公的機関、コンサルタント、建物オーナーは、監査可能なプロジェクト記録を作成・維持するシステムを導入する理由が生まれます。デジタル エネルギー性能証明書は、評価業務を個別ファイルからより標準化されたワークフローへと移行させます。全ライフサイクル炭素ツールおよび改修パスポート機能は、技術的な調査結果と改修プログラム中に必要な文書を結びつけることができるため、その重要性が高まっています。
また、指令は工事完了前後の建物性能を比較できるソフトウェアの重要性も高めています。最エネルギー性能基準は、加盟国に対して2030年までに非住宅建物の最低性能16%を、2033年までに26%を改修することを求めています。住宅ストックは2030年までに平均一次エネルギー消費量を16%削減し、2035年までに20〜22%削減する必要があります。これらの要件により、一貫したベースラインモデル、プロジェクトスケジューリングツール、および期待される省エネ効果の証拠がより一層必要とされています。また、政策ルールを建築家、監査担当者、行政担当者にとっての実用的なワークフローに転換できるベンダーを有利にします。ヨーロッパ エネルギー 改修ツール 市場では、コンプライアンス対応能力が、物理的な改修工事が遅延している場合でも購買決定に影響を与えることがあります。
スマートレディネス、データ可用性、およびビルオートメーション評価需要
スマートレディネス指標は、建物設備が居住者、グリッド信号、エネルギー需要にどのように応答するかを評価するシステムのユースケースをより明確にします。改正指令の下、この指標は2027年6月30日までに委任法令が採択された後対象となる非住宅建物に義務付けられる見通しです。関連する閾値は、暖房・換気・空調システムが290 kWを超える非住宅建物に適用されます。オーストリア、クロアチア、キプロス、フランス、ポルトガル、スペインは、2022年から2025年にかけてSRI2MARKETプログラムを通じて国家テスト段階を完了しました。これらのパイロットは、他国が評価プロセスを国家ルールと結びつける際の参考事例となります。SRI評価が暖房、冷房、照明、遮蔽、蓄電、電気自動車対応性に関するデータを収集・整理するツールへの需要を生み出すことで、ヨーロッパ エネルギー 改修ツール 市場は恩恵を受けます。
スマートメーター、ビル管理システム、接続デバイスにより、この情報は以前の監査プロセスと比べてより利用しやすくなっています。これらのデータは建物エネルギーモデルや監視プラットフォームに供給され、新しいプロジェクトのたびに記録を再構築する必要性を低減します。この連携は、一度限りの監査ではなく継続的なパフォーマンス追跡を必要とするポートフォリオにとって重要です。Johnson Controls は、OpenBlueプラットフォームがデバイスの検出を自動化し、データ分類によりオンボーディング時間を短縮できると述べています。より広い示唆として、ベンダーはサイトデータを実用的な推奨事項に変換する速さで競争できます。これにより、ヨーロッパ エネルギー 改修ツール 市場、特に大規模な商業施設または公共建物のポートフォリオを管理するオーナーにおける統合アナリティクスへの需要が支えられています。
エネルギーコストの変動、投資回収の可視性、およびパフォーマンス・コントラクトの要件
エネルギーコストの不確実性が高まる中、物件オーナーが活用できる形で期待される省エネ効果を示すツールへの需要が強まっています。2026年2月には、調査対象のユーロ圏消費者の14.5%がエネルギー効率改修を計画しており、一般修繕に次いで最も多く計画されている支出項目となっています。同分析では、2024年および2025年の暖房シーズンにおける光熱費が改修済み住宅では9%上昇したのに対し、未改修住宅では11%上昇したことも明らかになっています。これらの結果は改修の財務的根拠を説明しやすくするものですが、プロジェクト固有の不確実性を排除するものではありません。エネルギー推計、投資コスト、投資回収見通しを組み合わせたツールは、オーナーが建設開始前に選択肢を評価するのに役立ちます。ヨーロッパ エネルギー 改修ツール 市場において、これによりモデリングソフトウェアが技術設計だけでなく投資判断においても役割を担うようになっています。
この効果は資金調達とエネルギー性能契約においても顕著です。ドイツでは、2026年3月から5月にかけての建物外皮改修への助成金申請が前年同期比16%増加し、暖房設備への投資申請は40%増加しました。エネルギー性能契約は、資金調達の仕組みが測定された結果と連動しているため、将来の省エネ効果の信頼性ある推計に依存しています。これにより、監査品質、ベースライン定義、継続的な検証がソフトウェアの価値の中核となります。統合された投資回収計算機は、比較が難しかった選択肢を小規模な物件オーナーが理解するのにも役立ちます。結果として、ヨーロッパ エネルギー 改修ツール 市場にいてエネルギー評価・財務モデリングツールの位置づけが強化されています。
既存建物ストック向けの改修専用デジタルツイン
多くのヨーロッパの建物は、従来の建物情報モデリングのワークフローが前提とする図面や設備記録を欠いています。これは、建物ストックの多くが現代のエネルギー基準が導入される以前に建設されたため、重大な問題となっています。CHRONICLE、REHOUSE、DTERBIMを含むホライズン資金提供プロジェクトは、複数のヨーロッパ諸国において古い住宅および商業物件でセンサーベースのアプローチを用いてきました。これらのプロジェクトは、竣工記録が完全に揃っていない場合に収集された運用データを使用してパフォーマンスベースラインを確立します。このアプローチにより、既存建物でデジタルツールを使用する際の実際的な障壁が低減されます。また、ヨーロッパ エネルギー 改修ツール 市場の対象プロジェクト基盤を、新しく文書化が整っている資産以外にも拡大します。
改修専用ツインは、ジオメトリ、センサーデータ、設備情報、および改修シナリオを一つの作業記録にまとめることができます。これらは、建物オーナーが一つの施設だけでなくポートフォリオ全体で改修施策の優先順位を付ける必要がある場合に有用です。初回改修後もコミッショニングと継続的な監視をサポートすることでシステムが有用であり続けられる場合に、その可能性は最も高くなります。相互運用可能な記録は、加盟国が改正指令第19条に基づくデジタルビルディングログブックを整備するにつれて、より価値を持つようになるかもしれません。ただし、製品の価値は、ベンダーが不完全な記録を持つ建物に対してワークフローを実用的なものにできるかどうかにかかっています。これにより、フィールドデータ収集とデジタルモデリングの専門家でないユーザーに向けた明確な推奨事項を組み合わせることができるソフトウェアプロバイダーには、成長の余地があります。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国家コンプライアンスおよびデータ体制の分断 | -1.8% | EU全域、特に東ヨーロッパおよびEPBD転換が不完全な市場で顕著 | 短期(2年以内) |
| レガシーシステムの相互運用性とデータ損失 | -1.4% | ドイツ、フランス、イタリア、特に多様なBMSプロトコルを持つ2000年以前の建物 | 中期(2〜4年) |
| 改修アナリティクスおよびコミッショニング専門家の不足 | -1.0% | EU全域、特に中・東ヨーロッパで顕著 | 中期(2〜4年) |
| 実現省エネ効果の不確実性とスプリットインセンティブ | -0.7% | フランス、ドイツ、ポーランドを含む複数テナント住宅市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国家コンプライアンスおよびデータ体制の分断、ならびにレガシーシステムの相互運用性
ヨーロッパ エネルギー 改修ツール 市場は、異なる証明書データベース、データフィールド、ラベリング方式、改修パスポートフォーマットを使用する国家制度の下で運営されなければなりません。このばらつきにより、複数国にわたって単一のソフトウェア構成を展開する能力が制限されます。また、国内の法的要件に合わせてワークフローを適応させる必要があるベンダーにとって追加作業が生じます。INTEGRATESプロジェクトは、分断化されたデジタルソリューションが中小建設企業における持続可能な実践の広範な採用への障壁であることを指摘しています。分断化はサプライヤーの導入コストを増加させ、顧客の調達を複雑にする可能性があります。これらの問題は、EU規則の国内転換が未完了であったり、地域ガイダンスがまだ発展途上であったりする場合に特に困難となります。
古い建物システムも第二の運用上の課題をもたらします。設備が複数のビル管理プロトコルを使用している場合があり、利用可能なデータが不完全または一貫性に欠ける場合があります。入力データが欠落または整合性が取れていれば、プラットフォームは信頼性の高い推奨を提供できません。ベンダーは、新規設備だけでなく既存設備とも連携するコネクター、データチェック、フィールドプロセスを必要とします。この制約は、ドイツ、フランス、イタリアを含む2000年以前の建物ストックが相当数ある国々で最も顕著です。政策的インセンティブが改修を促進している場合でも、ヨーロッパ エネルギー 改修ツール 市場における展開を遅らせる可能性があります。
改修アナリティクスおよびコミッショニング専門家の不足、省エネ効果の不確実性、スプリットインセンティブ
デジタルツールには、依然として成果を解釈し、クライアントに助言し、推奨事項を調達・建設に反映できる人材が必要です。国際エネルギー機関は、エネルギー効率分野における継続的な労働力・スキル不足を報告しており、EU建設価格は2021年以降20%以上上昇しています。この不足はプロジェクトスケジュールを延ばし、完了できる監査件数を減らす可能性があります。特に専門人材が不足しがちな中・東ヨーロッパで顕著です。自動化されたコミッショニングとより明確な監査ワークフローによって負担の一部は軽減されるかもしれませんが、プロジェクトの意思決定責任を担う人材の必要性を置き換えることはできません。ヨーロッパ エネルギー 改修ツール 市場は、デジタル採用と実務的な実施能力の両方に依存しています。
省エネ効果の不確実性は、テナントがエネルギー料金の恩恵を受ける一方でオーナーが初期費用を負担する場合に需要を制限することもありますこのスプリットインセンティブは、特にフランス、ドイツ、ポーランドの複数テナント住宅で一般的です。パフォーマンスの主張は、信頼性の高いベースラインデータと改修後の結果を示す手法を必要とします。プロジェクトが期待される効果を明確に示せない場合、融資承認やオーナーの決定に時間がかかる可能性があります。モデリングと測定・検証を結びつけるツールはこの懸念を軽減できますが、不動産所有構造の違いを取り除くことはできません。この抑制要因は、結果を分かりやすい財務的・運用的な観点で提示できる製品を有利にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ツールタイプ別:
建物エネルギーモデリングソフトウェアが採用を牽引し、アナリティクスプラットフォームが拡大建物エネルギーモデリングソフトウェアは2026年のヨーロッパ エネルギー 改修ツール 市場シェアの22.3%を占め、最大のツールカテゴリーとなっています。エネルギーシミュレーション、改修パスポートの準備、エネルギー性能契約の財務分析をサポートし、コアプロジェクト記録として機能することが多いです。ネルギー監査・評価ツールはモデリングシステムが必要とするサイトデータを提供し、HVAC診断ツールは運用およびスマートレディネス指標評価をサポートします。最低エネルギー性能基準が弱い建物外皮部品に注目を集めているため、建物外皮検査ツールの重要性が高まっています。再生可能エネルギーツールは太陽光発電量調査、ヒートポンプのサイジング、ハイブリッドシステム分析をカバーしており、2026年から2030年の間に暖房・冷房における年間再生可能エネルギーシェアを少なくとも1.1%ポイント増加させる要件に支えられています。これらの製品は、屋根の状態、電力需要、暖房設備、インセンティブを共有の改修評価にまとめることができ、ヨーロッパ エネルギー 改修ツール 産業全体の関連製品需要を支えています。監査、モデリング、コミッショニングの各段階でデータを活用できるサプライヤーは、顧客維持においてより有利な立場に立てる可能性があります。
スマートビルディングアナリティクスおよびエネルギー管理プラットフォームは、2027年から2032年にかけて12.9%のCAGRでも成長の速いツールカテゴリーになると予測されています。プラットフォームカテゴリーは、オーナーがプロジェクト開始時に作成されるレポートだけでなく継続的な監視を求めるようになるにつれ、ビル管理・スマートメーター・接続デバイス・エネルギー証明書データを組み合わせて拡大しています。この情報は改修パスポートと国家改修計画の下での継続的なパフォーマンス追跡をサポートし、一方で第14条は大規模非住宅建物における自動化・制御の政策的根拠を提供しています。Johnson Controls はOpenBlueがデバイスの検出を自動化し、標準モデルに対してデータを分類することでオンボーディングを短縮すると述べています。オンボーディングの高速化は中断を軽減できますが、結果はデータ品質、導入能力、建物オーナーにとっての明確なユースケースにも依存します。ヨーロッパ エネルギー 改修ツール 市場において、これらの製品はユーザーがデータをメンテナンス、規制報告、または測定された省エネ効果に結びつけられる場合に最も有用です。その採用は、ソフトウェア機能だけでなく実際の運成果に依然として紐付いています。
用途別:
HVAC 改修が最大の用途を維持し、再生可能エネルギー統合が最速成長HVAC 改修は2026年のヨーロッパ エネルギー 改修ツール 市場規模の20.1%を占め、最大の用途となっています。熱システムはエネルギー消費、室内環境、および省エネアップグレードの成果に直接影響し、改正指令は2025年1月から新たなスタンドアローン化石燃料ボイラーへの財政的インセンティブを終了しました。ドイツでは、2025年に住宅改修工事中に設置された新しい暖房システムの44%がヒートポンプとなり、2024年の21%から上昇しました。したがって、診断・コミッショニングツールは従来のボイラー設定だけでなく、ヒートポンプの要件にも対応しなければなりません。照明改修、外皮改修、給湯・サービス給湯水は、照明分析、熱性能モデリング、システム最適化に異なるツールセットを必要とします。電気自動車充電とグリッド対応型設備が改修計画に複雑さを加えるにつれ、電気システムツールの重要性が高まっています。これらの用途をまとめると、ヨーロッパ エネルギー 改修ツール 市場は個別設備カテゴリーを超えた建物全体の意思決定支援へと発展しています。
再生可能エネルギー統合は、2027年から2032年にかけて12.5%のCAGRで最も成長の速い用途になると予測されています。太陽光発電・ヒートポンプの評価には、屋根の形状、影、需要、占有状況の入力が必要であり、これらはより広い建物エネルギーモデルをサポートすることもできます。2025年に発表された調査では、集合住宅における太陽光発電補助ヒートポンプ改修がヨーロッパの気候帯全体で技術的に実現可能であり、以前の暖房システムと比較して温室効果ガスを65〜84%削減できることが示されました。検証されたモデリングは公的支援や融資へのアクセスに影響を与えるため、再生可能エネルギー統合は深い改修評価の実践的な入口となります。再生可能エネルギー指令第三次改訂(RED III)は、2026年から2030年にかけて暖房・冷房における再生可能エネルギーの年間1.1%ポイントの増加を求めており、繰り返される評価ニーズを支えています。物件オーナーは設備から始めるかもしれませんが、その後に外皮蓄電、制御システムの分析が必要となる場合があります。これらの意思決定全体でデータを引き継ぎ、オーナー、施工業者、融資パートナーに結果を明確に伝えられるツールは、ヨーロッパ エネルギー 改修ツール 市場において有用な位置を占めています。


建物タイプ別:
住宅建物が量を牽引し、商業施設がより速く成長住宅建物は2026年に41.2%の収益シェアを占め、建物タイプ別で最大のセグメントとなっています。ヨーロッパの住宅ストックの多くは現行エネルギー規則以前に建設されており、改正指令は2030年までに住宅の平均一次エネルギ消費量を16%削減することを求めています。これにより、一般的な建物類型全体で改修シナリオを比較できるポートフォリオツールへの需要が生まれます。このセグメントは補助金設計にも反応しており、フランスはMaPrimeRénov'の下で2025年までに120,000件の深い改修を完了しています。住宅ユーザーは、断熱、暖房、換気、再生可能エネルギーシステムの複合効果を建物レベルで理解できる評価を必要とします。オーナー、住宅組合、公的機関が多くの類似住宅を管理していることが多いため、標準化が重要です。公共施設建物はエネルギー性能契約向けの測定・検証ツールを必要とし、産業施設は建物と産業エネルギー管理の境界にあるプロセス熱および圧縮空気の診断を必要とします。
商業施設は2027年から2032年にかけて11.5%のCAGRで拡大すると予測されています。最低性能の非住宅建物の16%は2030年までに改修されなければならず、近い将来のコンプライアンス期限が生まれています。商業物件は、大規模かつしばしば複雑なサイト全体の複数のシステムを評価するツールを必要とします。2025年のロマのオフィス調査では、改修後に非再生可能エネルギー需要が191,684 kWh/m²/年から76,053 kWh/m²/年に低下し、二酸化炭素排出量が78%削減されたことが示されました。このような結果には、信頼性の高い改修前データ、慎重な評価、建設後のモニタリングが必要です。商業オーナーはエネルギー性能が低い場合のストランデッドアセットおよびサステナビリティ報告に関する懸念にも直面しています。ヨーロッパ エネルギー 改修ツール 産業は商業物件に強い機会を持っていますが、普及には統合の努力、専門家の可用性、地域の期限、および既存建物データの品質が重要です。

地域分析
ドイツ エネルギー 改修 ツール 市場
ドイツは2026年に21.7%の最大の国別シェアを占めた。同国は、大規模な建築ストック、確立された建築技術サプライヤー、および2024年に160億7,000万ユーロの予算配分を含む省エネ建築への公的支援を組み合わせている。住宅改修率は2025年に0.7%へと低下し、必要とされる年間ペースである2%を大きく下回り、目標整合要件の46万戸に対して26万戸の改修にとどまった。この差は、資金が利用可能な場合でも計画・実施上の制約が存在することを示している。2026年には資金調達活動が活発化し、3月から5月にかけて6万4,000世帯および事業者が外皮支援を申請し、前年同期比16%増となった一方、暖房投資の申請件数は40%増加した。
フランスおよび南ヨーロッパ エネルギー 改修 ツール 市場
フランスとイタリアは、ヨーロッ エネルギー 改修 ツール 市場における需要の重要な担い手である。フランスの補助金制度は、改修パスポートおよび計画ツールを支援してきた一方、イタリアでは2000年以前に建設された社会住宅ストックが、建築物エネルギー性能指令(EPBD)に基づくポートフォリオレベルの評価を必要としている。スペインは2027年から2032年にかけてCAGR 11.9%で最も成長の速い国別市場である。スペインは2025年12月に国家建築物改修計画を提出し、2050年までに住宅の一次エネルギー使用量を57%削減、非住宅の一次エネルギー使用量を65%削減することを目標としている。2025年7月には、王令659/2025号によりスペインのエネルギー性能認証プロセスが改革された。
イギリス、ポーランドおよびロシア エネルギー 改修 ツール 市場
イギリスにおける改修ツールの需要は、EUの枠組みではなく国内の脱炭素化政策によって牽引されている。ポーランドは、老朽化した住宅、エネルギー貧困への懸念、およびEUの結束基金への適格性から、費用対効果の高い監査・モデリングツールの潜在的市場を有しており、SRI2MARKETはポーランを規制統合に関連する国として位置づけている。ロシアの貢献は、EU技術貿易を制限する地政学的状況によって制約されているが、本調査の対象範囲には引き続き含まれている。その他のヨーロッパ諸国では、ギリシャ、ハンガリー、スロベニア、デンマークにおけるプロジェクトが、商業的に複製可能となり得るツールの実証を進めている。したがって、地理的な需要は、建築物のニーズ、各国の規制整備、技術者の確保、および利用可能な建築データへのアクセスに依存している。
競合情勢
市場集中度
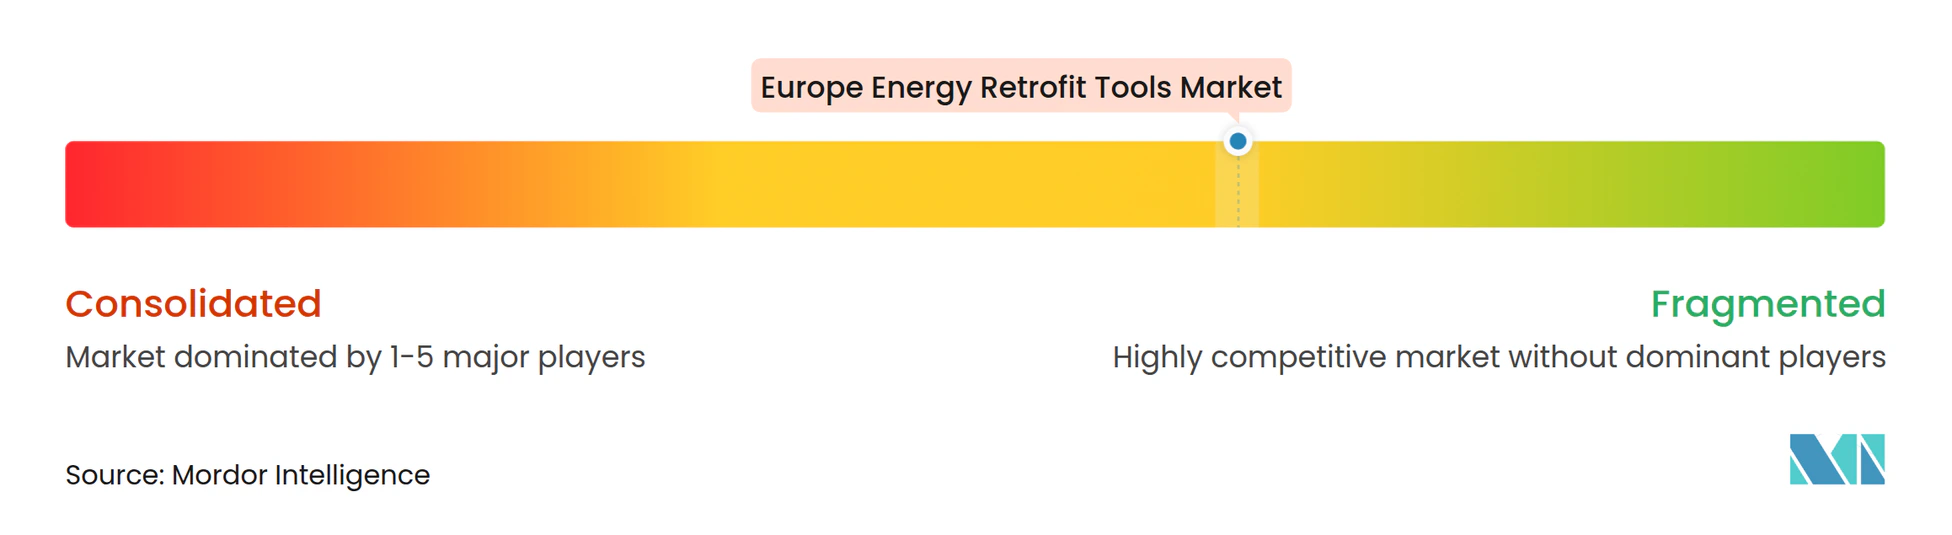
ヨーロッパ エネルギー 改修ツール 市場は、大規模ソフトウェアプラットフォームでは適度な集中度を示し、専門的な監査・モデリング・アナリティクス製品ではより高い分断化が見られます。Siemens、Schneider Electric、Johnson Controls、Honeywellは幅広い建物テクノロジープラットフォームを提供し、中小ベンダーは監査、エネルギーモデル、データ分析に特化しています。大手ベンダーはオープンインターフェースとより迅速なデータオンボーディングを活用して展開を容易にしています。Johnson Controls は2026年6月にMetasys 16.0を発表し、展開時間を最大80%短縮し、統合コストを60〜70%削減できるとするビジュアル統合ツールを導入しました。これにより、専門企業は分析、サービス、またはプロジェクト成果における明確な優位性を示す圧力を受けています。
Johnson Controls は2026年8月にOpenBlueを拡張し、ビル運用ワークフローの自動化を目的とした人工知能アシスタントOBIを導入しました。Carrier は2026年7月に75Fを買収し、クラウドベースおよびワイヤレスのビルオートメーション能力をインテリジェントビル戦略に加えました。これらの動きは、確立れた設備サプライヤーが改修作業と継続的な運用をサポートするソフトウェアを追求していることを示しています。プラットフォームの競争力は、古い設備との接続性と、評価からコミッショニング・モニタリングまでのプロジェクトサポートにかかっています。買収と内部製品開発により、大手ベンダーが能力ギャップを埋めるための時間を短縮できます。
古い物件向けの改修専用デジタルツイン、スマートレディネス指標評価の自動化、および異なる国家証明書レジストリからのデータを使用するシステムには機会が残っています。いかなるサプライヤーも全てのレガシービルデータ問題に対して支配的なスケーラブルなソリューションを確立していません。ドイツ、フランス、北欧諸国の公共部門顧客は、建物プラットフォームを評価する際にサイバーセキュリティとデータ管理をより重視します。これらの要件は新規参入者を抑制する一方で、信頼性のある管理体制を持つサプライヤーを差別化します。専門サプライヤーは、より明確な省エネ効果の証拠や既存建物システムとの優れた互換を提供できる場合に競争力を維持できます。
ヨーロッパ エネルギー 改修ツール 産業のリーダー企業
-
Siemens AG
-
Schneider Electric SE
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ エネルギー 改修 ツール 市場 このレポートでカバーされる企業
- Siemens AG
- Schneider Electric SE
- Johnson Controls International plc
- Honeywell International Inc.
- ABB Ltd.
- Daikin Industries, Ltd.
- Trane Technologies plc
- Carrier Global Corporation
- Danfoss A/S
- ENGIE SA
- Veolia Environnement S.A.
- Kingspan Group plc
- Saint-Gobain S.A.
- ROCKWOOL A/S
- Legrand SA
- Signify N.V.
- Robert Bosch GmbH
- Sika AG
- Ameresco, Inc.
最近の産業開発事情 ヨーロッパ エネルギー 改修 ツール 市場
- 2026年8月:Johnson Controls はOpenBlueデジタルエコシステムにおける拡張AI機能を発表し、自動デバイス検出により建物運用ワークフローの自動化とシステムオンボーディング実施時間を最大95%短縮できるエージェント型AIアシスタントOBIを導入しました。同社が引用するForrester調査は、プラットフォームを大規模展開する顧客に対して最大155%のROIを予測しています。
- 2026年7月:Carrier Global Corporation はクラウドネイティブ、ワイヤレス、AIによるビルオートメーションシステム開発企業の75Fを買収しました。この買収により、Carrier の軽商業、複合応用、データセンター用途にわたる改修能力が強化されます。Carrier は75FのエージェントAIと自動コミッショニングをQuantumLeapサーマルマネジメントスイートに統合する計画です。
- 2026年6月:Johnson Controls は旗艦ビルオートメーションシステムのアップデートであるMetasys 16.0を発表し、展開時間を最大80%短縮し、統合コストを60〜70%削減するビジュアル統合ツールを搭載し、数ヶ月ではなく数日で新機能をオンラインにします。
- 2026年1月:Honeywellは、米軍よりフォート・ベニングのビルオートメーションシステムをNiagaraコントロールプラットフォームを使用して300万平方フィート以上にわたって現代化する案件を受注しました。これにより15年間で年間150万 ミリオン 米ドルの追加節約が見込まれ、期待される年間節約額の合計は450万 ミリオン 米ドルとなります。
ヨーロッパ エネルギー 改修ツール 市場レポートの調査範囲
エネルギー改修ツールとは、エンジニア、施工業者、エネルギー監査担当者、施設管理者が既存建物における省エネアップグレードの評価、計画、設置、最適化に使用する物理的な設備、デジタルソフトウェア、および診断技術を指します。エネルギー改修ツール市場(業界ではエネルギー改修システム市場とも呼ばれます)とは、既存の建物、産業プラント、インフラを最新の省エネ技術にアップグレードすることに特化したグローバル商業市場を指します。
エネルギー改修ツール市場はツールタイプ別にセグメント化されており、建物エネルギーモデリング(BEM)ソフトウェア、監査ツール、暖房・換気・空調(HVAC)診断設備、外皮検査システム、スマートアナリティクスプラットフォーム、再生可能エネルギー統ツール、およびその他の専門機器が含まれます。用途の観点では、市場はHVACアップグレード、照明システム、建物外皮改善、暖房・冷房強化、給湯改修、電気システム最適化、再生可能エネルギー統合、その他の用途に分類されます。建物タイプに基づき、セクターは住宅、商業、産業、公共施設、その他の建物区分に分類されます。レポートはまた、地域内8カ国にわたるヨーロッパ エネルギー 改修ツール 市場の規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 建物エネルギーモデリング(BEM)ソフトウェア |
| エネルギー監査・評価ツール |
| HVAC診断・コミッショニングツール |
| 建物外皮検査ツール |
| スマートビルディングアナリティクスおよびエネルギー管理プラットフォーム |
| 再生可能エネルギーツール |
| その他のツール |
| HVAC 改修 |
| 照明改修 |
| 建物外皮改修 |
| 暖房・冷房システム |
| 給湯・サービス給湯水 |
| 電気システムおよび設備 |
| 再生可能エネルギー統合 |
| その他の用途 |
| 住宅建物 |
| 商業施設 |
| 産業施設 |
| 公共施設建物 |
| その他の建物タイプ |
| ヨーロッパ | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他のヨーロッパ |
| ツールタイプ | 建物エネルギーモデリング(BEM)ソフトウェア | |
| エネルギー監査・評価ツール | ||
| HVAC診断・コミッショニングツール | ||
| 建物外皮検査ツール | ||
| スマートビルディングアナリティクスおよびエネルギー管理プラットフォーム | ||
| 再生可能エネルギーツール | ||
| その他のツール | ||
| 用途別 | HVAC 改修 | |
| 照明改修 | ||
| 建物外皮改修 | ||
| 暖房・冷房システム | ||
| 給湯・サービス給湯水 | ||
| 電気システムおよび設備 | ||
| 再生可能エネルギー統合 | ||
| その他の用途 | ||
| 建物タイプ別 | 住宅建物 | |
| 商業施設 | ||
| 産業施設 | ||
| 公共施設建物 | ||
| その他の建物タイプ | ||
| 地域別 | ヨーロッパ | ドイツ |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ エネルギー 改修ツール 市場の2026年の規模は?
ヨーロッパ エネルギー 改修ツール 市場は2027年に3.96 ビリオン 米ドルと推計され、11.24%のCAGRで2032年までに6.76 ビリオン 米ドルに達すると予測されています。
2026年に最大のシェアを持つツールカテゴリーはどれですか?
建物エネルギーモデリングソフトウェアが2026年に22.3%のシェアでツールタイプをリードしました。
2032年にかけて最も成長が速い用途はどれですか?
再生可能エネルギー統合が2027年から2032年にかけて12.5%のCAGRで成長すると予測されています。
なぜヨーロッパで建物改修ツールの必要性が高まっているのですか?
改正EPBDは国家改修計画、デジタル文書化、非効率建物への対応を求めており、評価・モデリングステムへの需要が高まっています。
最大の需要を生み出す建物タイプはどれですか?
住宅建物が2026年に41.2%のシェアを占め、大規模な既存住宅ストックと国家エネルギー消費削減要件に支えられています。
2032年に向けて最も強い成長見通しを持つ国はどこですか?
スペインが国家改修計画とエネルギー認証改革に支えられ、11.9%のCAGRで成長すると予測されています。