
Taille et part du marché des outils de rénovation énergétique en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
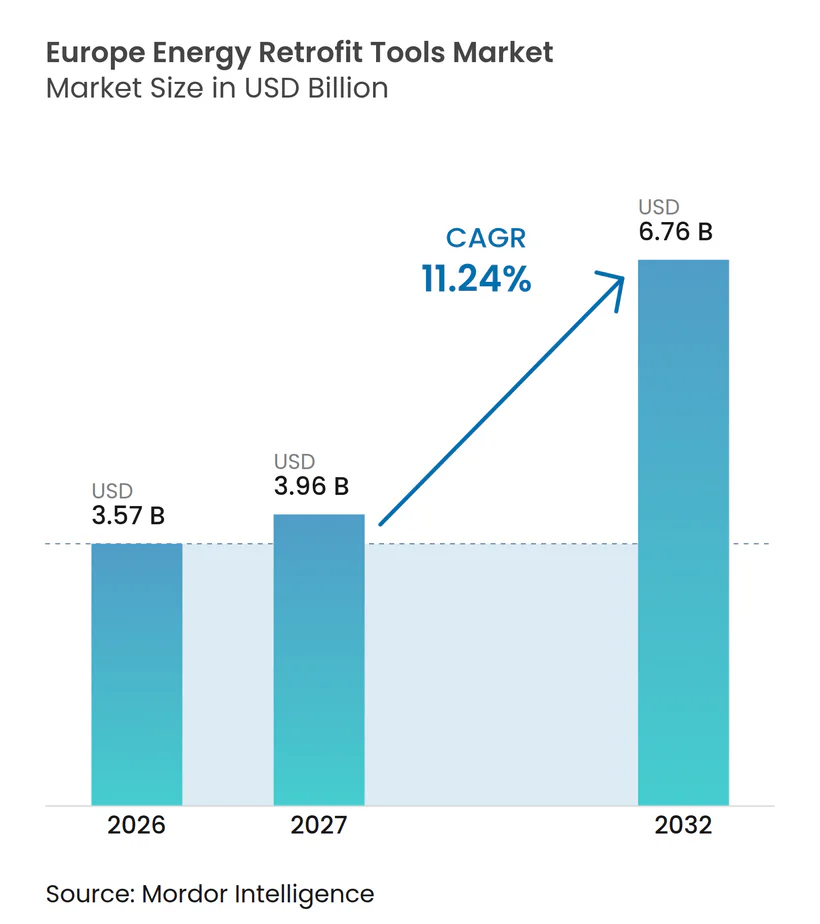
| Taille du marché de l'année de base (2026) | 3.57 Milliards de dollars |
| Taille du Marché (2027) | 3.96 Milliards de dollars |
| Taille du Marché (2032) | 6.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.24 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils de rénovation énergétique en Europe par Mordor Intelligence
La taille du marché des outils de rénovation énergétique en Europe devrait passer de 3,57 milliards USD en 2026 à 3,96 milliards USD en 2027, pour atteindre 6,76 milliards USD d'ici 2032, à un CAGR de 11,24% sur la période 2027-2032. Le marché européen des outils de rénovation énergétique est soutenu par un parc immobilier vaste et peu performant, étant donné que 85% des bâtiments de l'UE ont été construits avant 2000 et que 75% d'entre eux présentent de mauvaises notes de performance énergétique.[1] La refonte de la Directive sur la performance énergétique des bâtiments impose des plans nationaux de rénovation et crée un besoin régulier d'outils de modélisation, d'évaluation et de documentation de conformité.[2] La hausse des coûts de construction a également rendu la modélisation énergétique en phase amont plus importante avant que les propriétaires n'engagent des capitaux dans des travaux physiques.[3] Les grandes entreprises de technologie du bâtiment étendent leurs plateformes logicielles, tandis que les fournisseurs spécialisés se démarquent par l'automatisation des audits, la mesure des économies d'énergie et le soutien aux bâtiments anciens.
Principaux enseignements du rapport
- Par type d'outil, les logiciels de modélisation énergétique des bâtiments ont représenté 22,3% de la part du marché des outils de rénovation énergétique en Europe en 2026, tandis que les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 12,9% jusqu'en 2032.
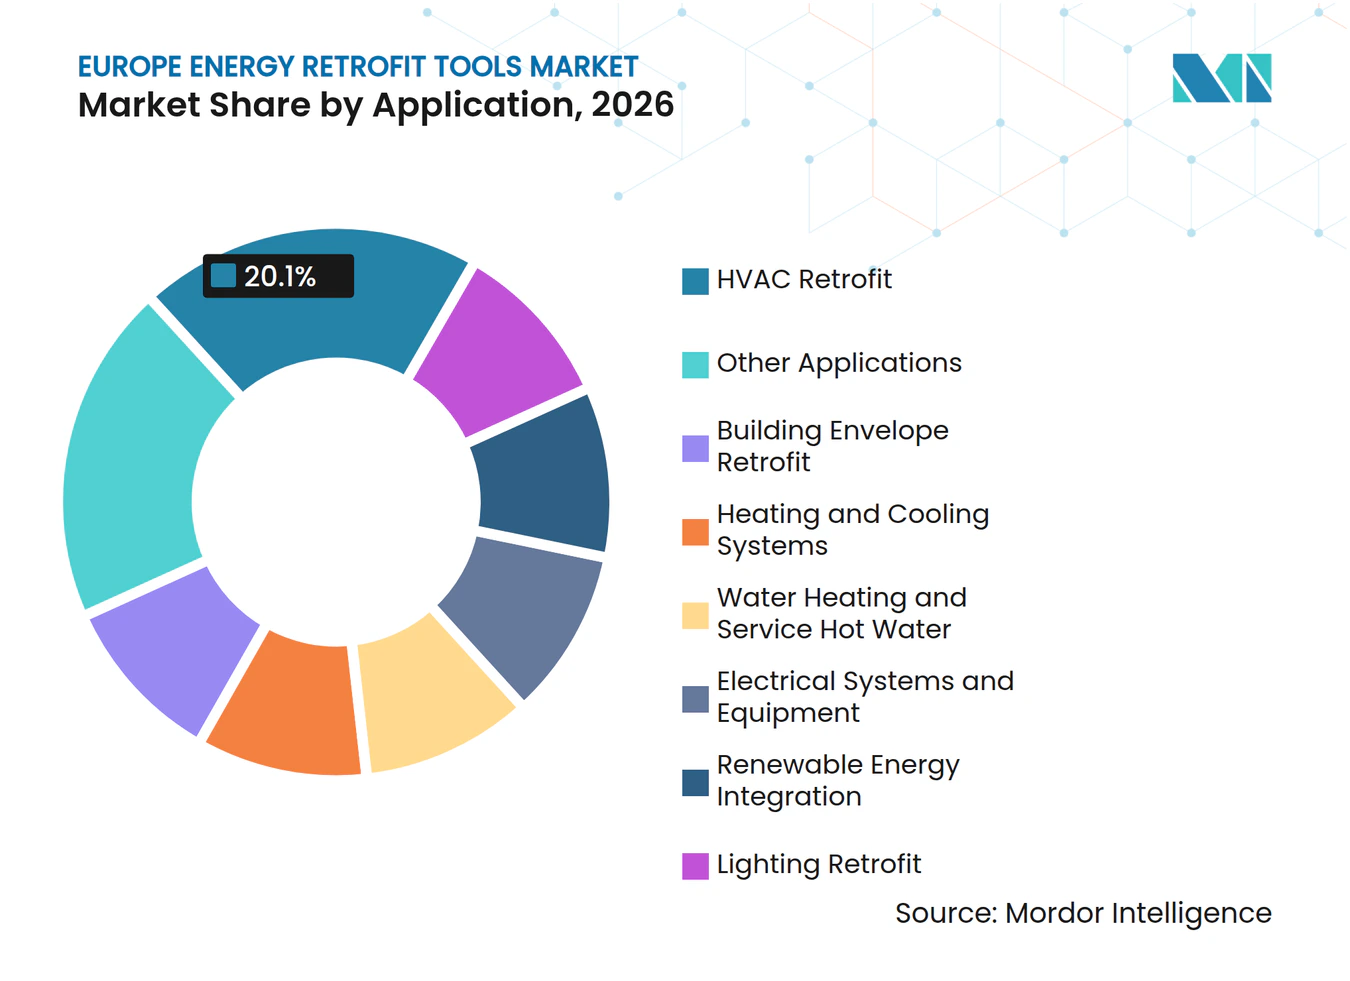
- Par application, la rénovation CVC a représenté 20,1% de la taille du marché des outils de rénovation énergétique en Europe en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 12,5% jusqu'en 2032.
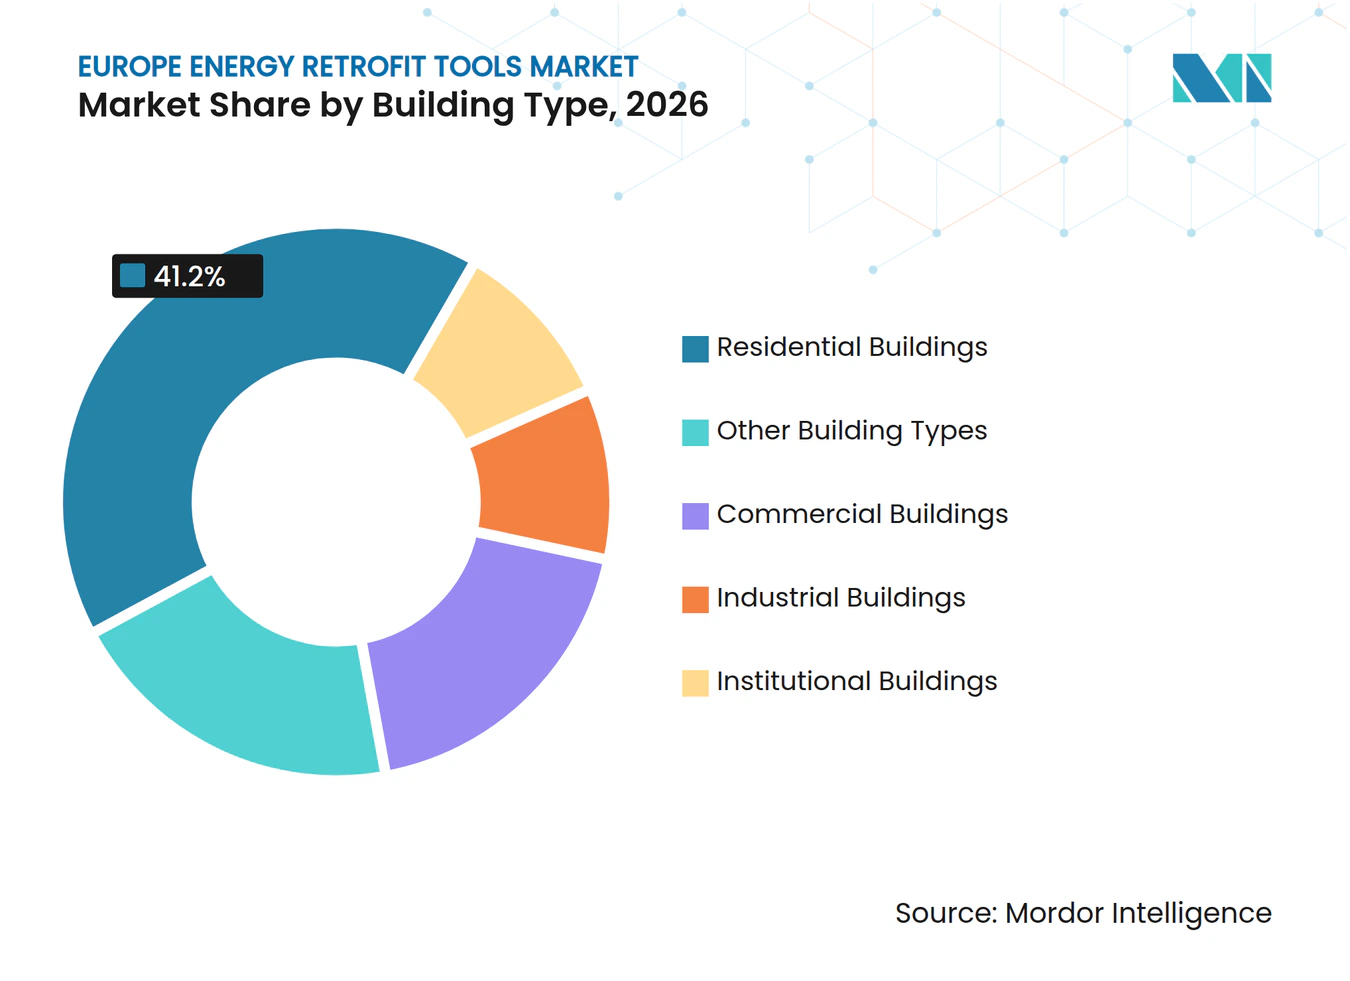
- Par type de bâtiment, les bâtiments résidentiels ont détenu une part de revenus de 41,2% en 2026, tandis que les bâtiments commerciaux ont enregistré le CAGR projeté le plus élevé à 11,5% jusqu'en 2032.
- Par géographie, l'Allemagne a détenu une part de revenus de 21,7% en 2026, tandis que l'Espagne devrait croître à un CAGR de 11,9% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Numérisation de la rénovation et de la conformité déclenchée par la DPEB | +2.5% | À l'échelle de l'UE, concentrée en Allemagne, en France, en Italie, en Espagne et en Pologne | Court terme (≤ 2 ans) |
| Demande d'évaluation de la préparation intelligente et de l'automatisation des bâtiments | +1.8% | Europe occidentale, plus forte en Allemagne, aux Pays-Bas et dans les pays nordiques | Moyen terme (2-4 ans) |
| Volatilité des coûts énergétiques et visibilité du retour sur investissement | +1.5% | À l'échelle de l'UE, plus aiguë en Pologne, en Italie et en Espagne | Court terme (≤ 2 ans) |
| Disponibilité des compteurs intelligents et des données sur les bâtiments | +1.2% | Europe occidentale, avec expansion vers l'Europe centrale et orientale | Moyen terme (2-4 ans) |
| Jumeaux numériques spécifiques à la rénovation pour le parc immobilier existant | +1.0% | Allemagne, France, Italie, Espagne et projets pilotes financés par l'UE dans plus de 10 États membres | Long terme (≥ 4 ans) |
| Exigences de financement et de souscription des contrats de performance | +0.8% | À l'échelle de l'UE, plus forte en France, en Pologne et en Italie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Numérisation de la rénovation et de la conformité déclenchée par la DPEB
La refonte de la Directive sur la performance énergétique des bâtiments (DPEB) a fait de la planification de la rénovation une exigence politique plus structurée sur le marché des outils de rénovation énergétique en Europe. Les États membres doivent prparer des plans nationaux de rénovation des bâtiments décrivant les catégories de bâtiments, les dispositifs de financement et les jalons mesurables.[4] Les projets de plans devaient être soumis avant le 31 décembre 2025, et les plans définitifs sont attendus pour le 31 décembre 2026. Ce calendrier donne aux autorités publiques, aux consultants et aux propriétaires de bâtiments une raison d'adopter des systèmes permettant de créer et de maintenir des dossiers de projet auditables. Les certificats de performance énergétique numériques font également passer les travaux d'évaluation de fichiers séparés à des flux de travail plus standardisés. Les outils relatifs au carbone sur l'ensemble du cycle de vie et les fonctions de passeport de rénovation gagnent en pertinence car ils peuvent relier les conclusions techniques à la documentation requise lors d'un programme de rénovation.
La directive renforce également l'importance des logiciels capables de comparer la performance des bâtiments avant et après les travaux. Ses normes minimales de performance énergétique imposent aux États membres de rénover les 16% de bâtiments non résidentiels les moins performants d'ici 2030 et 26% d'ici 2033. Les parcs résidentiels doivent réduire la consommation moyenne d'énergie primaire de 16% d'ici 2030 et de 20% à 22% d'ici 2035. Ces exigences créent un besoin accru de modèles de référence cohérents, d'outils de planification de projets et de preuves des économies attendues. Elles favorisent également les fournisseurs capables de traduire les règles politiques en flux de travail pratiques pour les architectes, les auditeurs et les administrateurs publics. Sur le marché des outils de rénovation énergétique en Europe, la capacité de conformité peut donc influencer les décisions d'achat même lorsque l'activité de rénovation physique est retardée.
Demande d'évaluation de la préparation intelligente, de la disponibilité des données et de l'automatisation des bâtiments
L'indicateur de préparation intelligente crée un cas d'usage plus clair pour les systèmes qui évaluent la façon dont les équipements des bâtiments répondent aux occupants, aux signaux du réseau et à la demande énergétique. Dans le cadre de la directive révisée, l'indicateur devrait devenir obligatoire pour les bâtiments non résidentiels éligibles après l'adoption d'un acte délégué avant le 30 juin 2027. Le seuil applicable concerne les bâtiments non résidentiels dotés de systèmes de chauffage, de ventilation ou de climatisation supérieurs à 290 kW. L'Autriche, la Croatie, Chypre, la France, le Portugal et l'Espagne ont achevé des phases de test nationales dans le cadre du programme SRI2MARKET entre 2022 et 2025. Ces projets pilotes donnent à d'autres pays des exemples pour relier les processus d'évaluation aux règles nationales. Le marché des outils de rénovation énergétique en Europe bénéficie des évaluations de l'indicateur de préparation intelligente, qui créent une demande d'outils permettant de collecter et d'organiser des données sur le chauffage, le refroidissement, l'éclairage, l'occultation, le stockage et la préparation aux véhicules électriques.
Les compteurs intelligents, les systèmes de gestion des bâtiments et les appareils connectés rendent ces informations plus accessibles qu'elles ne l'étaient dans les anciens processus d'audit. Leurs données peuvent alimenter les modèles énergétiques des bâtiments et les plateformes de surveillance, réduisant ainsi la nécessité de reconstituer un dossier pour chaque nouveau projet. Cette connexion est importante pour les portefeuilles qui nécessitent un suivi récurrent des performances plutôt qu'un audit ponctuel. Johnson Controls indique que sa plateforme OpenBlue peut automatiser la découverte des appareils et réduire le temps d'intégration grâce à la classification des données. L'implication plus large est que les fournisseurs peuvent se démarquer par la rapidité avec laquelle ils transforment les données de site en recommandations exploitables. Cela soutient la demande d'analyses intégrées sur le marché des outils de rénovation énergétique en Europe, en particulier lorsque les propriétaires gèrent de grands ensembles de bâtiments commerciaux ou publics.
Volatilité des coûts énergétiques, visibilité du retour sur investissement et exigences des contrats de performance
L'incertitude sur les coûts de l'énergie a renforcé le besoin d'outils présentant les économies attendues en des termes utilisables par les propriétaires. En février 2026, 14,5% des consommateurs de la zone euro interrogés prévoyaient une rénovation axée sur l'efficacité énergétique, ce qui en faisait la dépense planifiée la plus fréquemment citée après les réparations générales. La même analyse a révélé que les coûts des services publics en saison de chauffage ont augmenté de 9% pour les logements rénovés en 2024 et 2025, contre 11% pour les logements non rénovés. Ces résultats facilitent la justification financière de la rénovation, même s'ils ne suppriment pas l'incertitude propre à chaque projet. Les outils combinant estimations énergétiques, coûts d'investissement et vues du retour sur investissement peuvent aider les propriétaires à évaluer les options avant le début des travaux. Sur le marché des outils de rénovation énergétique en Europe, cela confère aux logiciels de modélisation un rôle dans les décisions d'investissement ainsi que dans la conception technique.
L'effet est également visible dans le financement et les contrats de performance énergétique. En Allemagne, les demandes de financement pour les rénovations de l'enveloppe des bâtiments ont augmenté de 16% en glissement annuel entre mars et mai 2026, tandis que les demandes pour les investissements dans le chauffage ont progressé de 40%. Les contrats de performance énergétique dépendent d'estimations crédibles des économies futures, car la structure de financement est liée aux résultats mesurés. Cela place la qualité de l'audit, la définition de la référence et la vérification continue au cœur de la valeur du logiciel utilisé. Les calculateurs de retour sur investissement intégrés peuvent également aider les petits propriétaires à comprendre des choix qui semblaient autrefois difficiles à comparer. Il en résulte une place plus importante pour les outils d'évaluation énergétique et de modélisation financière sur le marché des outils de rénovation énergétique en Europe.
Jumeaux numériques spécifiques à la rénovation pour le parc immobilier existant
De nombreux bâtiments européens manquent des plans et des dossiers d'équipement que les flux de travail conventionnels de modélisation des informations du bâtiment supposent disponibles. Il s'agit d'un problème important car une grande partie du parc immobilier a été construite avant l'introduction des normes énergétiques modernes. Des projets financés par Horizon, notamment CHRONICLE, REHOUSE et DTERBIM, ont utilisé des approches basées sur des capteurs dans des propriétés résidentielles et commerciales plus anciennes dans plusieurs pays européens. Ces projets utilisent les données d'exploitation collectées pour établir une référence de performance lorsque les dossiers complets tels que construits ne sont pas disponibles. Cette approche peut réduire un obstacle pratique à l'utilisation d'outils numériques sur les bâtiments existants. Elle élargit également la base de projets adressables pour le marché des outils de rénovation énergétique en Europe au-delà des actifs récents et bien documentés.
Les jumeaux numériques spécifiques à la rénovation peuvent rassembler la géométrie, les données de capteurs, les informations sur les équipements et les scénarios de rénovation dans un seul dossier de travail. Ils sont utiles lorsque les propriétaires de bâtiments doivent prioriser les mesures à l'échelle d'un portefeuille plutôt que d'évaluer un seul bâtiment. Le potentiel est le plus fort lorsque le système peut rester utile après la rénovation initiale en soutenant la mise en service et la surveillance continue. Les dossiers interopérables pourraient devenir plus précieux à mesure que les États membres développent les carnets numériques de bâtiment envisagés à l'article 19 de la directive révisée. Cependant, la valeur du produit dépendra de la capacité des fournisseurs à rendre le flux de travail pratique pour les bâtiments dont les dossiers sont incomplets. Cela laisse de la place aux éditeurs de logiciels capables d'associer la collecte de données sur le terrain à des recommandations claires pour les utilisateurs qui ne sont pas des spécialistes de la modélisation numérique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fragmentation des régimes nationaux de conformité et de données | -1.8% | À l'échelle de l'UE, plus aiguë en Europe orientale et sur les marchés où la transposition de la DPEB est incomplète | Court terme (≤ 2 ans) |
| Interopérabilité des systèmes existants et perte de données | -1.4% | Allemagne, France et Italie, en particulier les bâtiments antérieurs à 2000 avec des protocoles de systèmes de gestion des bâtiments variés | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en analyse de rénovation et en mise en service | -1.0% | À l'échelle de l'UE, plus aiguë en Europe centrale et orientale | Moyen terme (2-4 ans) |
| Incertitude sur les économies réalisées et incitations partagées | -0.7% | Marchés résidentiels multi-locataires, notamment en France, en Allemagne et en Pologne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des régimes nationaux de conformité, des données et interopérabilité des systèmes existants
Le marché des outils de rénovation énergétique en Europe doit opérer dans des régimes nationaux qui utilisent différentes bases de données de certificats, champs de données, méthodes d'étiquetage et formats de passeport de rénovation. Cette variation limite la possibilité de déployer une seule configuration logicielle dans plusieurs pays. Elle crée également un travail supplémentaire pour les fournisseurs qui doivent adapter leurs flux de travail aux exigences légales nationales. Le projet INTEGRATES identifie la fragmentation des solutions numériques comme un obstacle à l'adoption plus large de pratiques durables parmi les petites et moyennes entreprises de construction. La fragmentation peut augmenter les coûts de mise en œuvre pour les fournisseurs et rendre les achats moins simples pour les clients. Ces problèmes sont particulièrement difficiles lorsque la transposition des règles de l'UE reste incomplète ou que les orientations locales sont encore en cours d'élaboration.
Les anciens systèmes de bâtiments ajoutent un second défi opérationnel. Les équipements peuvent utiliser plusieurs protocoles de gestion des bâtiments, et les données disponibles peuvent être incomplètes ou incohérentes. Une plateforme ne peut pas fournir de recommandation fiable si ses données d'entrée sont manquantes ou mal alignées. Les fournisseurs ont donc besoin de connecteurs, de contrôles des données et de processus de terrain qui fonctionnent avec les équipements existants plutôt qu'avec les seules nouvelles installations. La contrainte est la plus pertinente dans les pays disposant d'un parc immobilier substantiel antérieur à 2000, notamment l'Allemagne, la France et l'Italie. Elle peut ralentir le déploiement sur le marché des outils de rénovation énergétique en Europe même lorsque les incitations politiques favorisent la rénovation.
Pénurie de spécialistes en analyse de rénovation et en mise en service, incertitude sur les économies et incitations partagées
Les outils numériques nécessitent toujours des personnes capables d'interpréter les résultats, de conseiller les clients et de traduire les recommandations en décisions d'approvisionnement et de construction. L'Agence internationale de l'énergie a signalé des pénuries persistantes de main-d'œuvre et de compétences dans le domaine de l'efficacité énergétique, tandis que les prix de la construction dans l'UE avaient augmenté de plus de 20% depuis 2021. Cette pénurie peut allonger les délais des projets et réduire le nombre d'audits pouvant être réalisés. Elle est particulièrement pertinente en Europe centrale et orientale, où les capacités spécialisées peuvent être moins disponibles. La mise en service automatisée et des flux de travail d'audit plus clairs peuvent réduire une partie de la charge, mais ils ne remplacent pas le besoin de décisions de projet responsables. Le marché des outils de rénovation énergétique en Europe dépend donc à la fois de l'adoption numérique et de la capacité de livraison pratique.
L'incertitude sur les économies peut également limiter la demande lorsque les locataires bénéficient de factures d'énergie réduites mais que les propriétaires supportent le coût initial. Cette incitation partagée est courante dans les logements multi-locataires, notamment en France, en Allemagne et en Pologne. Les affirmations de performance nécessitent des données de référence crédibles et des méthodes qui montrent les résultats après la rénovation. Lorsqu'un projet ne peut pas démontrer clairement ses avantages attendus, les approbations de financement et les décisions des propriétaires peuvent prendre plus de temps. Les outils qui relient la modélisation à la mesure et à la vérification peuvent atténuer cette préoccupation, mais ils ne peuvent pas supprimer les différences dans les structures de propriété immobilière. Cette contrainte favorise les produits qui présentent les résultats en termes financiers et opérationnels compréhensibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'outil :
les logiciels de modélisation énergétique des bâtiments ancrent l'adoption tandis que les plateformes d'analyse se développentLes logiciels de modélisation énergétique des bâtiments ont représenté 22,3% de la part du marché des outils de rénovation énergétique en Europe en 2026, ce qui en fait la plus grande catégorie d'outils. Ils soutiennent la simulation énergétique, la préparation des passeports de rénovation et l'analyse financière pour les contrats de performance énergétique, servant souvent de dossier central du projet. Les outils d'audit et d'évaluation énergétiques fournissent les données de site dont les systèmes de modélisation ont besoin, tandis que les outils de diagnostic CVC soutiennent les opérations et les évaluations de l'indicateur de préparation intelligente. Les outils d'inspection de l'enveloppe des bâtiments gagnent en pertinence car les normes minimales de performance énergétique attirent l'attention sur les composants de structure défaillants. Les outils d'énergie renouvelable couvrent les études de rendement solaire, le dimensionnement des pompes à chaleur et l'analyse des systèmes hybrides, soutenus par une exigence d'augmenter la part annuelle des énergies renouvelables dans le chauffage et le refroidissement d'au moins 1,1 point de pourcentage de 2026 à 2030. Ces produits peuvent intégrer les conditions de toiture, la demande en électricité, les équipements de chauffage et les incitations dans une évaluation de rénovation partagée, soutenant la demande de produits connexes dans le secteur des outils de rénovation énergétique en Europe. Les fournisseurs qui maintiennent les données utilisables à travers les étapes d'audit, de modélisation et de mise en service peuvent être mieux placés pour fidéliser leurs clients.
Les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient être la catégorie d'outils à la croissance la plus rapide, avec un CAGR de 12,9% de 2027 à 2032. La catégorie des plateformes se développe à mesure que les propriétaires recherchent une surveillance continue plutôt qu'un rapport préparé uniquement au début d'un projet, combinant les données de gestion des bâtiments, de compteurs intelligents, d'appareils connectés et de certificats énergétiques. Ces informations soutiennent le suivi continu des performances dans le cadre des passeports de rénovation et de la planification nationale de la rénovation, tandis que l'article 14 fournit une base politique pour l'automatisation et le contrôle dans les grands bâtiments non résidentiels. Johnson Controls indique qu'OpenBlue automatise la découverte des appareils et classe les données selon des modèles standard pour raccourcir l'intégration. Une intégration plus rapide peut réduire les perturbations, bien que les résultats dépendent toujours de la qualité des données, de la capacité d'installation et d'un cas d'usage clair pour le propriétaire du bâtiment. Sur le marché des outils de rénovation énergétique en Europe, ces produits sont les plus utiles lorsque les utilisateurs peuvent relier les données à la maintenance, aux rapports réglementaires ou aux économies d'énergie mesurées. Leur adoption reste liée à des résultats opérationnels pratiques plutôt qu'aux seules fonctionnalités logicielles.
Par application :
la rénovation CVC représente le cas d'usage le plus important tandis que l'intégration des énergies renouvelables mène la croissanceLa rénovation CVC a représenté 20,1% de la taille du marché des outils de rénovation énergétique en Europe en 2026, ce qui en fait la plus grande application. Les systèmes thermiques affectent directement la consommation d'énergie, les conditions intérieures et le résultat d'une mise à niveau de l'efficacité, tandis que la directive révisée a mis fin aux incitations financières pour les nouvelles chaudières à combustibles fossiles autonomes à partir de janvier 2025. En Allemagne, les pompes à chaleur représentaient 44% des nouveaux systèmes de chauffage installés lors des rénovations résidentielles en 2025, contre 21% en 2024. Les outils de diagnostic et de mise en service doivent donc répondre aux exigences des pompes à chaleur plutôt qu'aux seuls réglages des chaudières existantes. La rénovation de l'éclairage, la rénovation de l'enveloppe, le chauffage de l'eau et l'eau chaude sanitaire nécessitent différents ensembles d'outils pour l'analyse de l'éclairage, la modélisation des performances thermiques et l'optimisation des systèmes. Les outils pour les systèmes électriques gagnent en pertinence à mesure que la recharge des véhicules électriques et les équipements réactifs au réseau ajoutent de la complexité aux plans de rénovation. Ensemble, ces applications font évoluer le marché des outils de rénovation énergétique en Europe au-delà des catégories d'équipements individuels vers un soutien à la décision à l'échelle du bâtiment.
L'intégration des énergies renouvelables devrait être l'application à la croissance la plus rapide, avec un CAGR de 12,5% de 2027 à 2032. Les évaluations solaires et des pompes à chaleur nécessitent des données sur la géométrie du toit, l'ombrage, la demande et l'occupation qui peuvent également soutenir un modèle énergétique de bâtiment plus large. Des recherches publiées en 2025 ont montré que les rénovations assistées par photovoltaïque avec pompe à chaleur dans les immeubles collectifs étaient techniquement réalisables dans toutes les zones climatiques européennes et permettaient des réductions des émissions de gaz à effet de serre de 65% à 84% par rapport aux anciens systèmes de chauffage. Une modélisation validée peut affecter l'accès au soutien public et au financement, faisant de l'intégration des énergies renouvelables un point d'entrée pratique pour une évaluation de rénovation plus approfondie. La Directive sur les énergies renouvelables III (RED III) exige une augmentation annuelle de 1,1 point de pourcentage des énergies renouvelables dans le chauffage et le refroidissement de 2026 à 2030, soutenant des besoins d'évaluation récurrents. Les propriétaires peuvent commencer par les équipements mais avoir ensuite besoin d'une analyse de l'enveloppe, du stockage et des systèmes de contrôle. Les outils qui transportent les données à travers ces décisions et communiquent clairement les résultats aux propriétaires, aux installateurs et aux partenaires financiers occupent une position utile sur le marché des outils de rénovation énergétique en Europe.


Par type de bâtiment :
les bâtiments résidentiels mènent en volume tandis que les bâtiments commerciaux croissent plus rapidementLes bâtiments résidentiels ont détenu une part de revenus de 41,2% en 2026, ce qui leur confère la position la plus importante par type de bâtiment. Une grande partie du parc de logements européen est antérieure aux règles énergétiques actuelles, et la directive révisée exige une réduction de 16% de la consommation moyenne d'énergie primaire résidentielle d'ici 2030. Cela crée un besoin d'outils de portefeuille capables de comparer des scénarios de rénovation à travers des archétypes de bâtiments courants. Le segment répond également à la conception des subventions, la France ayant enregistré 120 000 rénovations profondes achevées d'ici 2025 dans le cadre de MaPrimeRénov'. Les utilisateurs résidentiels ont besoin d'évaluations qui rendent compréhensibles les effets combinés de l'isolation, du chauffage, de la ventilation et des systèmes d'énergie renouvelable au niveau du bâtiment. La standardisation est importante car les propriétaires, les associations de logement et les agences publiques gèrent souvent de nombreux logements similaires. Les bâtiments institutionnels nécessitent des outils de mesure et de vérification pour les contrats de performance énergétique, tandis que les bâtiments industriels nécessitent des diagnostics de chaleur de processus et d'air comprimé à la frontière de la gestion de l'énergie des bâtiments et de l'industrie.
Les bâtiments commerciaux devraient se développer à un CAGR de 11,5% de 2027 à 2032. Les 16% de bâtiments non résidentiels les moins performants doivent être rénovés d'ici 2030, créant une échéance de conformité à court terme. Les propriétés commerciales nécessitent des outils qui évaluent plusieurs systèmes sur des sites vastes et souvent complexes. Une étude de bureau à Rome en 2025 a révélé que la demande en énergie non renouvelable est passée de 191 684 kWh/m²/an à 76 053 kWh/m²/an et que les émissions de dioxyde de carbone ont chuté de 78% après rénovation. Ce type de résultat nécessite des données fiables avant rénovation, une évaluation minutieuse et une surveillance après les travaux. Les propriétaires commerciaux font également face à des préoccupations d'actifs échoués et de reporting de durabilité lorsque la performance énergétique est faible. Le secteur des outils de rénovation énergétique en Europe offre une forte opportunité dans l'immobilier commercial, mais l'adoption dépend de l'effort d'intégration, de la disponibilité des spécialistes, des délais locaux et de la qualité des données existantes sur les bâtiments.

Analyse géographique
Marché allemand des outils de rénovation énergétique
L'Allemagne détenait la plus grande part nationale à 21,7 % en 2026. Le pays combine un parc immobilier important, des fournisseurs établis de technologies du bâtiment et un soutien public en faveur des bâtiments efficaces, notamment une allocation de 16,7 milliards EUR en 2024. Son taux de rénovation résidentielle est tombé à 0,7 % en 2025, contre un rythme annuel requis de 2 %, avec 260 000 logements rénovés contre une exigence alignée sur les objectifs de 460 000. L'écart met en évidence des contraintes de planification et d'exécution même lorsque les financements sont disponibles. L'activité de financement s'est renforcée en 2026, avec 64 000 ménages et entreprises sollicitant un soutien à l'enveloppe du bâtiment de mars à mai, en hausse de 16 % d'une année sur l'autre, tandis que les demandes d'investissement dans le chauffage ont augmenté de 40 %.
Marché des outils de rénovation énergétique en France et en Europe du Sud
La France et l'Italie sont des contributeurs importants à la demande sur le marché européen des outils de rénovation énergétique. Le cadre de subventions français a soutenu les outils de passeport de rénovation et de planification, tandis que le parc de logements sociaux italiens d'avant 2000 nécessite une évaluation au niveau du portefeuille dans le cadre de la directive sur la performance énergétique des bâtiments (DPEB). L'Espagne est le marché national à la croissance la plus rapide, avec un CAGR de 11,9 % de 2027 à 2032. L'Espagne a soumis son plan national de rénovation des bâtiments en décembre 2025, visant une réduction de 57 % de la consommation d'énergie primaire résidentielle et une réduction de 65 % de la consommation d'énergie primaire non résidentielle d'ici 2050. Le Real Decreto 659/2025 a réformé le processus de certification de la performance énergétique en Espagne en juillet 2025.
Marché des outils de rénovation énergétique au Royaume-Uni, en Pologne et en Russie
La demande d'outils de rénovation au Royaume-Uni est portée par ses politiques nationales de décarbonation plutôt que par le cadre de l'UE. La Pologne présente un potentiel pour des outils d'audit et de modélisation rentables en raison de son parc de logements anciens, des préoccupations liées à la précarité énergétique et de son éligibilité aux fonds de cohésion de l'UE, tandis que SRI2MARKET l'identifie comme pertinente pour l'intégration réglementaire. La contribution de la Russie est limitée par des conditions géopolitiques qui restreignent les échanges technologiques avec l'UE, bien qu'elle reste dans le périmètre de l'étude. Dans le reste de l'Europe, des projets en Grèce, en Hongrie, en Slovénie et au Danemark testent des outils susceptibles de devenir commercialement reproductibles. La demande géographique repose donc sur les besoins du parc immobilier, la réglementation nationale, la disponibilité des compétences et l'accès à des données exploitables sur les bâtiments.
Paysage concurrentiel
Concentration du Marché
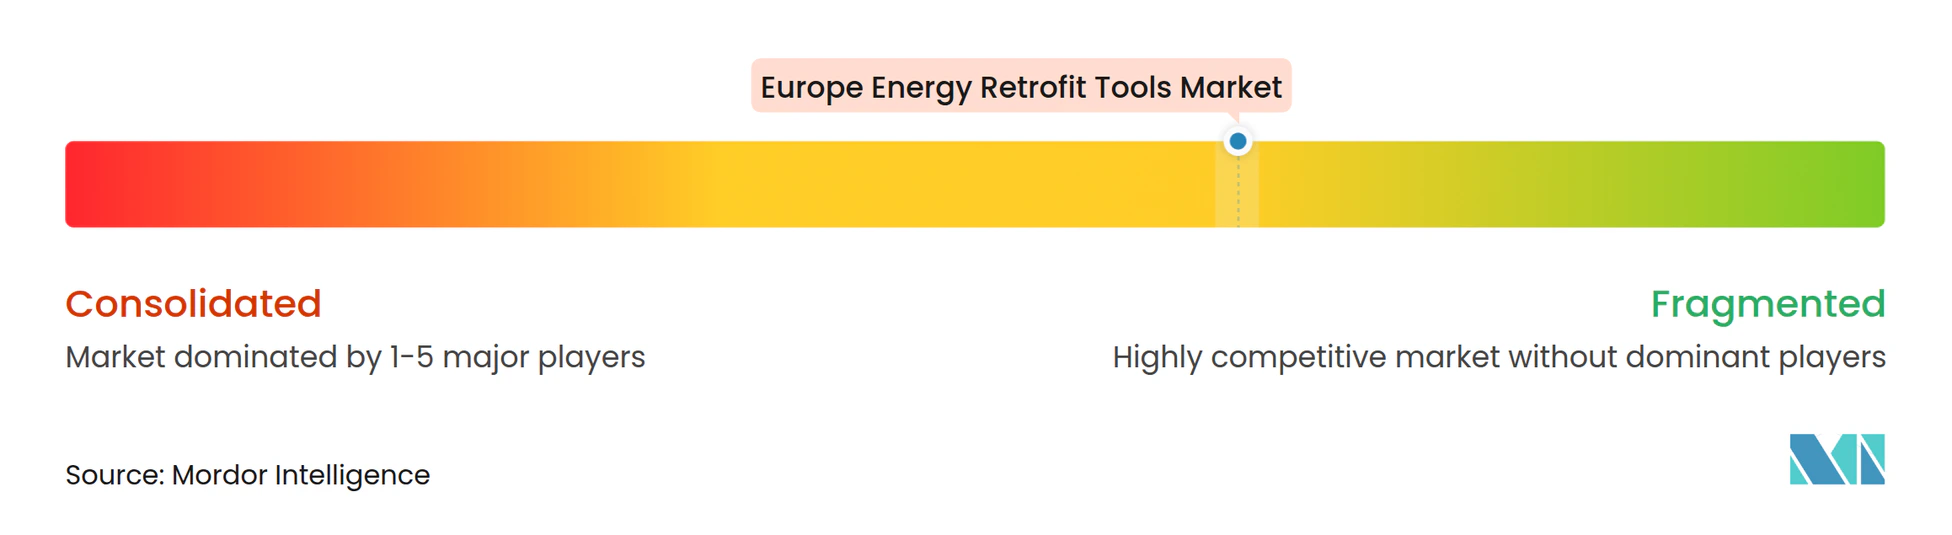
Le marché des outils de rénovation énergétique en Europe présente une concentration modérée dans les grandes plateformes logicielles et une plus grande fragmentation dans les produits spécialisés d'audit, de modélisation et d'analyse. Siemens, Schneider Electric, Johnson Controls et Honeywell proposent de larges plateformes de technologie du bâtiment, tandis que les fournisseurs plus petits s'adressent aux audits, aux modèles énergétiques et à l'analyse des données. Les grands fournisseurs utilisent des interfaces ouvertes et une intégration des données plus rapide pour faciliter le déploiement. Johnson Controls a introduit Metasys 16.0 en juin 2026 avec des outils d'intégration visuelle qui, selon lui, peuvent réduire le temps de déploiement jusqu'à 80% et les coûts d'intégration de 60% à 70%. Cela exerce une pression sur les entreprises spécialisées pour qu'elles démontrent un avantage clair en matière d'analyse, de service ou de résultats de projet.
Johnson Controls a étendu OpenBlue en août 2026 avec OBI, un assistant d'intelligence artificielle destiné à automatiser les flux de travail des opérations des bâtiments. Carrier a acquis 75F en juillet 2026, ajoutant des capacités d'automatisation des bâtiments basées sur le cloud et sans fil à sa stratégie de bâtiment intelligent. Ces actions montrent que les fournisseurs d'équipements établis poursuivent des logiciels qui soutiennent les travaux de rénovation et les opérations continues. La valeur concurrentielle d'une plateforme dépend de la connexion des équipements plus anciens et du soutien d'un projet de l'évaluation à la mise en service et à la surveillance. L'acquisition et le développement interne de produits peuvent raccourcir le temps nécessaire aux grands fournisseurs pour combler les lacunes de capacité.
Des opportunités subsistent dans les jumeaux numériques spécifiques à la rénovation pour les propriétés plus anciennes, l'automatisation de l'évaluation de l'indicateur de préparation intelligente et les systèmes qui utilisent des données provenant de différents registres nationaux de certificats. Aucun fournisseur n'a établi une offre évolutive dominante pour tous les problèmes de données des bâtiments existants. Les clients du secteur public en Allemagne, en France et dans les pays nordiques accordent plus d'importance à la cybersécurité et à la gestion des données lors de l'évaluation des plateformes de bâtiments. Ces exigences peuvent décourager les nouveaux entrants tout en distinguant les fournisseurs disposant de contrôles crédibles. Les fournisseurs spécialisés peuvent rester compétitifs lorsqu'ils fournissent des preuves d'économies plus claires ou une meilleure compatibilité avec les systèmes de bâtiments existants.
Leaders du secteur des outils de rénovation énergétique en Europe
-
Siemens AG
-
Schneider Electric SE
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des outils de rénovation énergétique Entreprises couvertes dans ce rapport
- Siemens AG
- Schneider Electric SE
- Johnson Controls International plc
- Honeywell International Inc.
- ABB Ltd.
- Daikin Industries, Ltd.
- Trane Technologies plc
- Carrier Global Corporation
- Danfoss A/S
- ENGIE SA
- Veolia Environnement S.A.
- Kingspan Group plc
- Saint-Gobain S.A.
- ROCKWOOL A/S
- Legrand SA
- Signify N.V.
- Robert Bosch GmbH
- Sika AG
- Ameresco, Inc.
Développements industriels récents dans Marché européen des outils de rénovation énergétique
- Août 2026 : Johnson Controls a dévoilé des capacités d'intelligence artificielle étendues dans son écosystème numérique OpenBlue, en introduisant OBI, un assistant d'intelligence artificielle agentique capable d'automatiser les flux de travail des opérations des bâtiments et de réduire le temps de mise en œuvre de l'intégration des systèmes jusqu'à 95% grâce à la découverte automatisée des appareils. Des recherches de Forrester citées par l'entreprise projettent un retour sur investissement allant jusqu'à 155% pour les clients déployant la plateforme à grande échelle.
- Juillet 2026 : Carrier Global Corporation a acquis 75F, un développeur de systèmes d'automatisation des bâtiments natifs du cloud, sans fil et dotés d'intelligence artificielle. L'acquisition renforce les capacités de rénovation de Carrier dans les applications commerciales légères, les applications complexes et les centres de données. Carrier prévoit d'intégrer l'intelligence artificielle agentique et la mise en service automatique de 75F dans sa suite de gestion thermique QuantumLeap.
- Juin 2026 : Johnson Controls a lancé Metasys 16.0, la mise à jour de son système d'automatisation des bâtiments phare, dotée d'outils d'intégration visuelle qui réduisent les délais de déploiement jusqu'à 80% et réduisent les coûts d'intégration de 60% à 70%, mettant de nouvelles capacités en ligne en quelques jours plutôt qu'en quelques mois.
- Janvier 2026 : Honeywell a été sélectionné par l'armée américaine pour moderniser les systèmes d'automatisation des bâtiments à Fort Benning en utilisant sa plateforme de contrôle Niagara sur plus de 3 millions de pieds carrés, avec des économies supplémentaires projetées de 1,8 million USD par an pour un total de 4,5 millions USD d'économies annuelles attendues sur 15 ans.
Périmètre du rapport sur le marché des outils de rénovation énergétique en Europe
Les outils de rénovation énergétique désignent les équipements physiques, les logiciels numériques et les technologies de diagnostic utilisés par les ingénieurs, les entrepreneurs, les auditeurs énergétiques et les gestionnaires d'installations pour évaluer, planifier, installer et optimiser les améliorations d'efficacité énergétique dans les bâtiments existants. Le marché des outils de rénovation énergétique (également reconnu dans le secteur sous le nom de marché des systèmes de rénovation énergétique) désigne le marché commercial mondial dédié à la modernisation des bâtiments existants, des installations industrielles et des infrastructures avec des technologies modernes et économes en énergie.
Le marché des outils de rénovation énergétique est segmenté par type d'outil, qui comprend les logiciels de modélisation énergétique des bâtiments (BEM), les outils d'audit, les équipements de diagnostic pour le chauffage, la ventilation et la climatisation (CVC), les systèmes d'inspection de l'enveloppe, les plateformes d'analyse intelligente, les outils d'intégration des énergies renouvelables et d'autres appareils spécialisés. En termes d'application, le marché est divisé en mises à niveau CVC, systèmes d'éclairage, améliorations de l'enveloppe des bâtiments, améliorations du chauffage et du refroidissement, modifications du chauffage de l'eau, optimisations des systèmes électriques, intégration des énergies renouvelables et autres applications diverses. Sur la base du type de bâtiment, le secteur est catégorisé en bâtiments résidentiels, commerciaux, industriels, institutionnels et autres classifications de bâtiments. Le rapport couvre également la taille du marché et les prévisions pour le marché des outils de rénovation énergétique en Europe dans 8 pays de la région. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Logiciels de modélisation énergétique des bâtiments (BEM) |
| Outils d'audit et d'évaluation énergétiques |
| Outils de diagnostic et de mise en service CVC |
| Outils d'inspection de l'enveloppe des bâtiments |
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie |
| Outils d'énergie renouvelable |
| Autres outils |
| Rénovation CVC |
| Rénovation de l'éclairage |
| Rénovation de l'enveloppe des bâtiments |
| Systèmes de chauffage et de refroidissement |
| Chauffage de l'eau et eau chaude sanitaire |
| Systèmes et équipements électriques |
| Intégration des énergies renouvelables |
| Autres applications |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Bâtiments industriels |
| Bâtiments institutionnels |
| Autres types de bâtiments |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe |
| Par type d'outil | Logiciels de modélisation énergétique des bâtiments (BEM) | |
| Outils d'audit et d'évaluation énergétiques | ||
| Outils de diagnostic et de mise en service CVC | ||
| Outils d'inspection de l'enveloppe des bâtiments | ||
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie | ||
| Outils d'énergie renouvelable | ||
| Autres outils | ||
| Par application | Rénovation CVC | |
| Rénovation de l'éclairage | ||
| Rénovation de l'enveloppe des bâtiments | ||
| Systèmes de chauffage et de refroidissement | ||
| Chauffage de l'eau et eau chaude sanitaire | ||
| Systèmes et équipements électriques | ||
| Intégration des énergies renouvelables | ||
| Autres applications | ||
| Par type de bâtiment | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Bâtiments industriels | ||
| Bâtiments institutionnels | ||
| Autres types de bâtiments | ||
| Par géographie | Europe | Allemagne |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des outils de rénovation énergétique en Europe en 2026 ?
Le marché des outils de rénovation énergétique en Europe a été estimé à 3,96 milliards USD en 2027 et devrait atteindre 6,76 milliards USD d'ici 2032 à un CAGR de 11,24%.
Quelle catégorie d'outils a détenu la plus grande part en 2026 ?
Les logiciels de modélisation énergétique des bâtiments ont mené les types d'outils avec une part de 22,3% en 2026.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'intégration des énergies renouvelables devrait croître à un CAGR de 12,5% de 2027 à 2032.
Pourquoi les outils de rénovation des bâtiments deviennent-ils plus nécessaires en Europe ?
La refonte de la DPEB exige des plans nationaux de rénovation, une documentation numérique et des actions sur les bâtiments inefficaces, augmentant le besoin de systèmes d'évaluation et de modélisation.
Quel type de bâtiment crée la plus grande demande ?
Les bâtiments résidentiels ont détenu une part de 41,2% en 2026, soutenus par un vaste parc de logements anciens et des exigences nationales de réduction de la consommation d'énergie.
Quel pays présente les meilleures perspectives de croissance jusqu'en 2032 ?
L'Espagne devrait croître à un CAGR de 11,9%, soutenue par son plan national de rénovation et la réforme de la certification énergétique.