
Tamaño y Participación del Mercado de Herramientas de Retrofitting Energético en Europa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
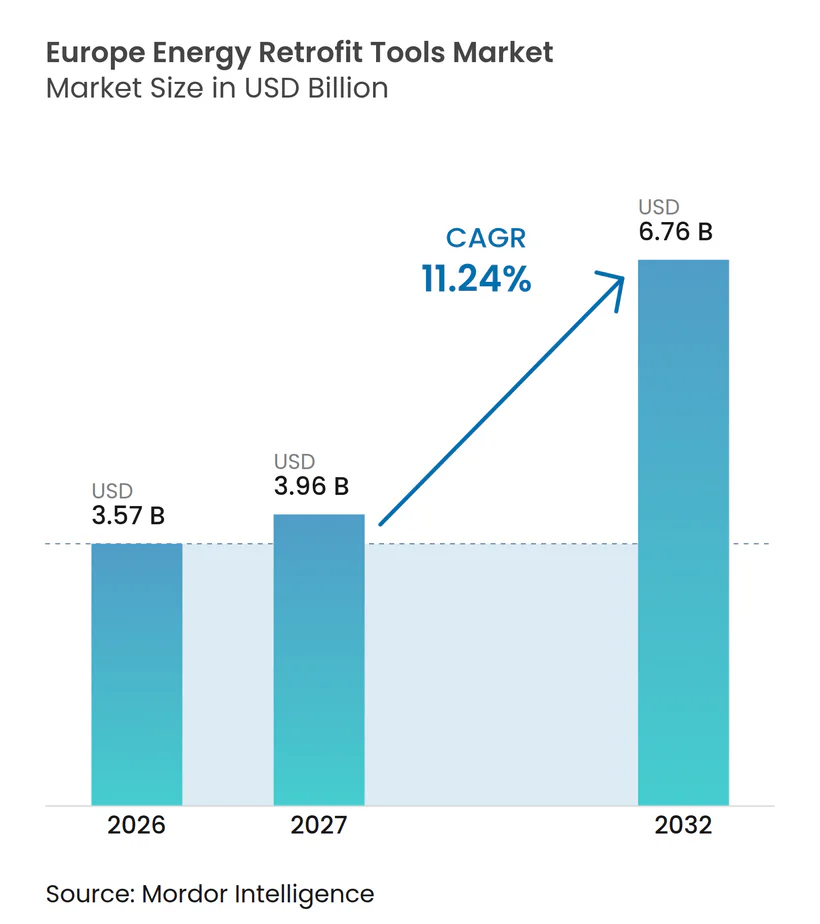
| Tamaño del mercado en el año base (2026) | 3.57 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.76 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.24 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Herramientas de Retrofitting Energético en Europa por Mordor Intelligence
Se espera que el tamaño del Mercado de Herramientas de Retrofitting Energético en Europa aumente de 3,57 mil millones de USD en 2026 a 3,96 mil millones de USD en 2027 y alcance los 6,76 mil millones de USD en 2032, a un CAGR del 11,24% durante el período 2027-2032. El mercado europeo de herramientas de retrofitting energético está respaldado por un parque inmobiliario amplio e ineficiente, dado que el 85% de los edificios de la UE fueron construidos antes del año 2000 y el 75% tienen calificaciones deficientes de rendimiento energético.[1] La Directiva sobre el Rendimiento Energético de los Edificios reformada exige planes nacionales de renovación y genera una necesidad recurrente de herramientas de modelado, evaluación y documentación de cumplimiento normativo.[2] El aumento de los costes de construcción también ha incrementado la importancia del modelado energético en etapas tempranas antes de que los propietarios comprometan capital en obras físicas.[3] Las grandes empresas de tecnología para edificios están ampliando sus plataformas de software, mientras que los proveedores especializados compiten mediante la automatización de auditorías, la medición del ahorro energético y el soporte para edificios más antiguos.
Conclusiones Clave del Informe
- Por tipo de herramienta, el Software de Modelado Energético de Edificios representó el 22,3% de la participación del mercado europeo de herramientas de retrofitting energético en 2026, mientras que se proyecta que las Plataformas de Analítica de Edificios Inteligentes y Gestión Energética crezcan a un CAGR del 12,9% hasta 2032.
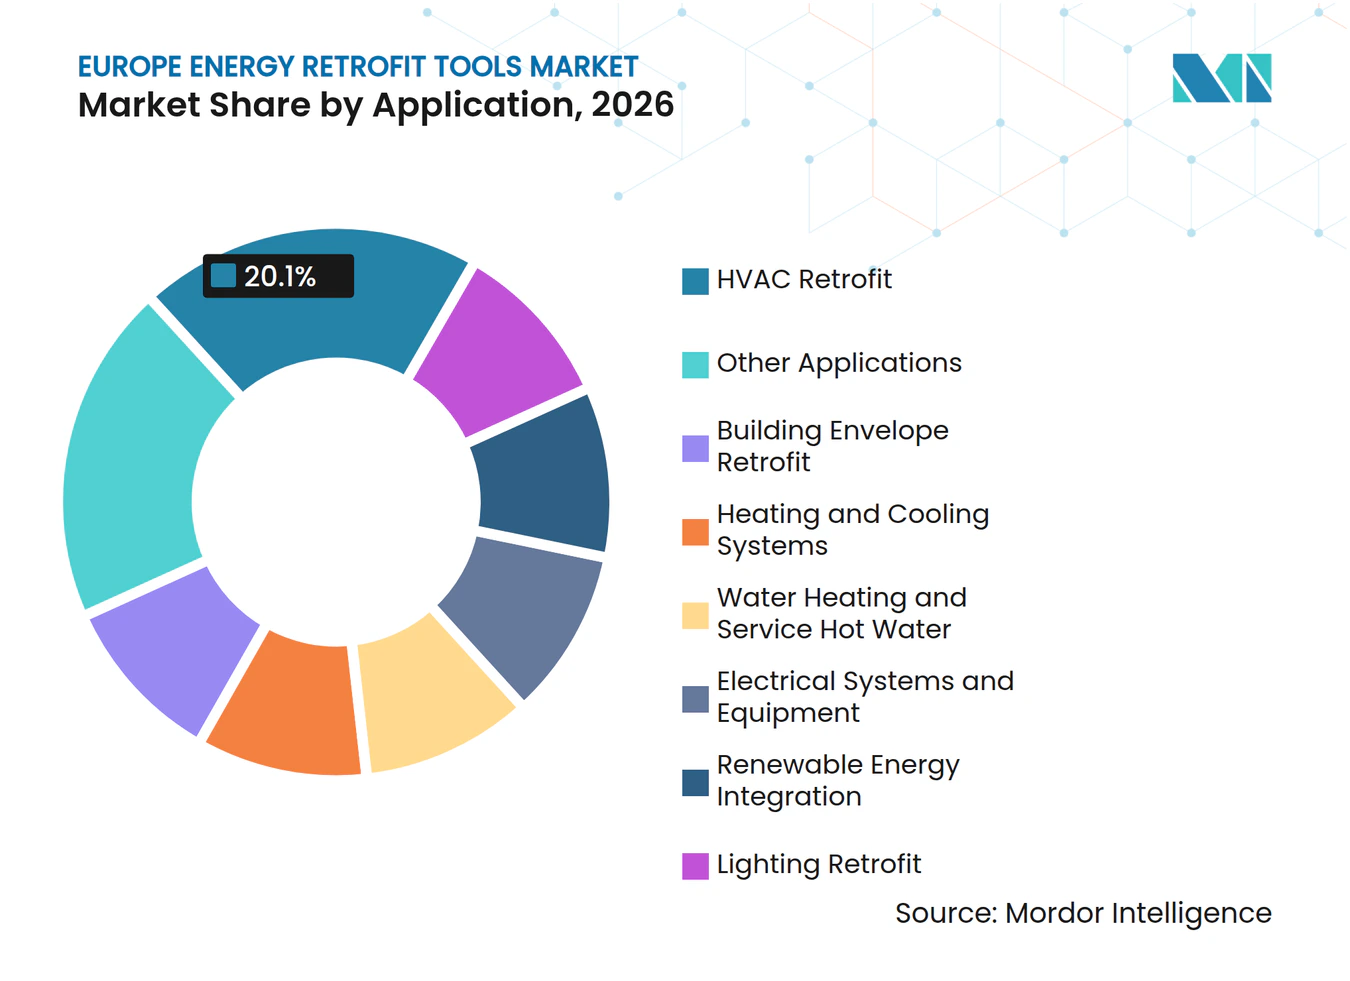
- Por aplicación, el Retrofitting de HVAC representó el 20,1% del tamaño del mercado europeo de herramientas de retrofitting energético en 2026, mientras que se prevé que la Integración de Energías Renovables se expanda a un CAGR del 12,5% hasta 2032.
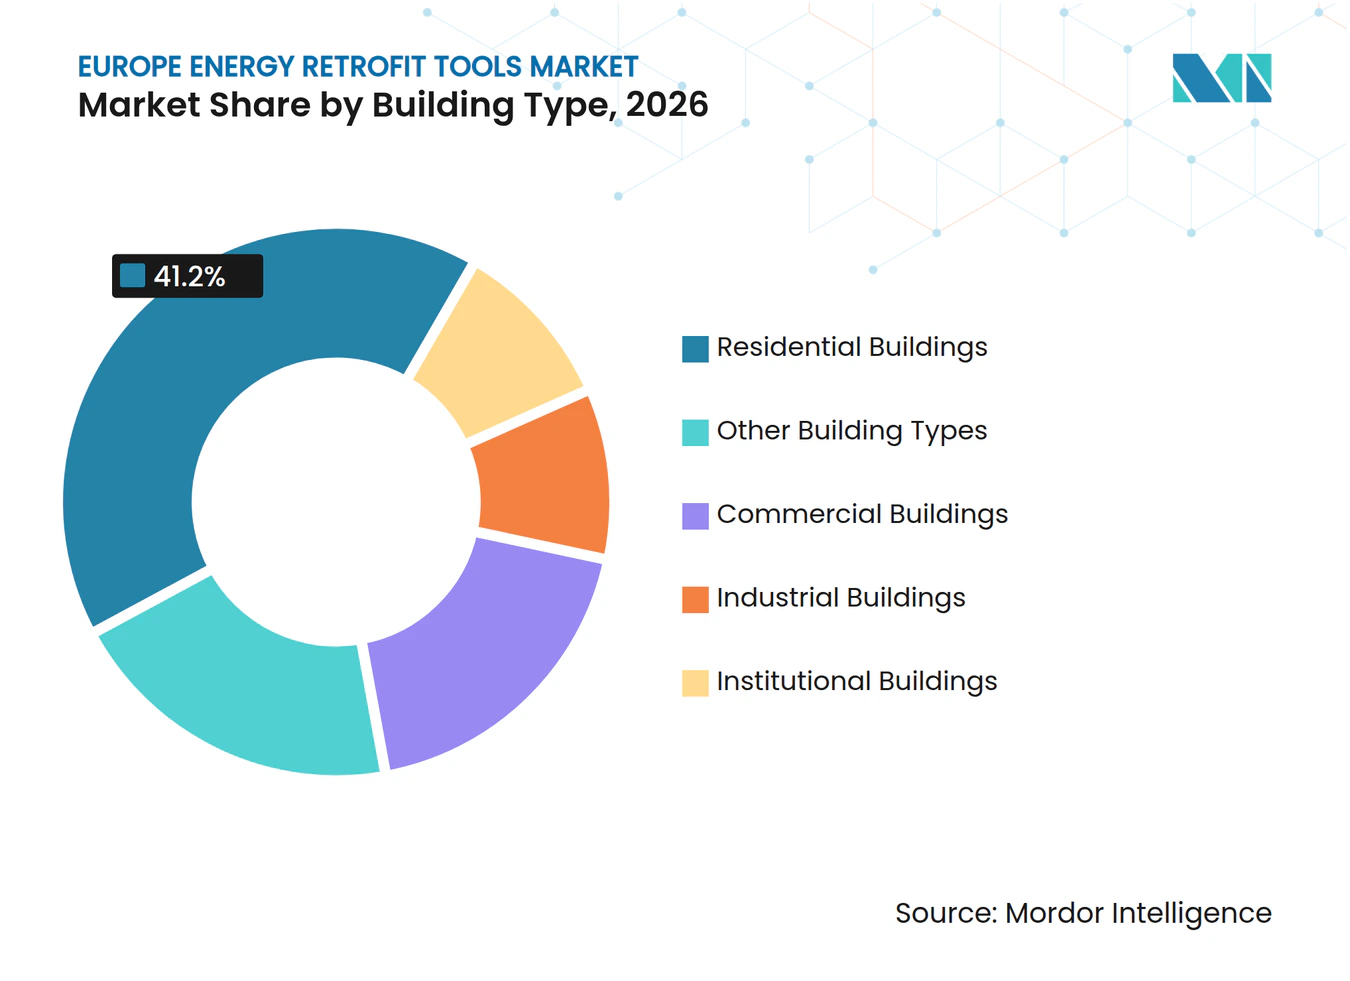
- Por tipo de edificio, los Edificios Residenciales mantuvieron una participación en los ingresos del 41,2% en 2026, mientras que los Edificios Comerciales registraron el CAGR proyectado más alto, del 11,5%, hasta 2032.
- Por geografía, Alemania mantuvo una participación en los ingresos del 21,7% en 2026, mientras que se prevé que España crezca a un CAGR del 11,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación Impulsada por la EPBD y Digitalización del Cumplimiento Normativo | +2.5% | A nivel de la UE, concentrado en Alemania, Francia, Italia, España y Polonia | Corto plazo (≤ 2 años) |
| Demanda de Evaluación de Preparación Inteligente y Automatización de Edificios | +1.8% | Europa Occidental, con mayor intensidad en Alemania, los Países Bajos y los países nórdicos | Mediano plazo (2-4 años) |
| Volatilidad del Coste Energético y Visibilidad del Retorno de la Inversión | +1.5% | A nivel de la UE, más aguda en Polonia, Italia y España | Corto plazo (≤ 2 años) |
| Disponibilidad de Contadores Inteligentes y Datos de Edificios | +1.2% | Europa Occidental, con expansión hacia Europa Central y Oriental | Mediano plazo (2-4 años) |
| Gemelos Digitales Específicos para Retrofitting del Parque Inmobiliario Heredado | +1.0% | Alemania, Francia, Italia, España y proyectos piloto financiados por la UE en más de 10 estados miembros | Largo plazo (≥ 4 años) |
| Requisitos de Financiación y Suscripción de Contratos de Rendimiento | +0.8% | A nivel de la UE, con mayor intensidad en Francia, Polonia e Italia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación Impulsada por la EPBD y Digitalización del Cumplimiento Normativo
La Directiva sobre el Rendimiento Energético de los Edificios (EPBD) reformada ha convertido la planificación de la renovación en un requisito de política más estructurado en el mercado europeo de herramientas de retrofitting energético. Los estados miembros deben elaborar planes nacionales de renovación de edificios que describan las categorías de edificios, los mecanismos de financiación y los hitos medibles.[4] Los planes preliminares debían presentarse antes del 31 de diciembre de 2025, y los planes definitivos antes del 31 de diciembre de 2026. Este calendario ofrece a las autoridades públicas, los consultores y los propietarios de edificios un motivo para adoptar sistemas que creen y mantengan registros de proyectos auditables. Los certificados digitales de rendimiento energético también trasladan el trabajo de evaluación de archivos separados a flujos de trabajo más estandarizados. Las herramientas de carbono a lo largo del ciclo de vida y las funciones de pasaporte de renovación ganan relevancia porque pueden conectar los hallazgos técnicos con la documentación requerida durante un programa de renovación.
La directiva también incrementa la importancia del software capaz de comparar el rendimiento de los edificios antes y después de la realización de las obras. Sus estándares mínimos de rendimiento energético exigen a los estados miembros renovar el 16% de los edificios no residenciales con peor rendimiento para 2030 y el 26% para 2033. El parque residencial debe reducir el consumo medio de energía primaria en un 16% para 2030 y entre un 20% y un 22% para 2035. Estos requisitos generan una mayor necesidad de modelos de referencia coherentes, herramientas de programación de proyectos y evidencia de los ahorros esperados. También favorecen a los proveedores capaces de convertir las normas de política en flujos de trabajo prácticos para arquitectos, auditores y administradores públicos. En el mercado europeo de herramientas de retrofitting energético, la capacidad de cumplimiento normativo puede, por tanto, influir en las decisiones de compra incluso cuando la actividad de renovación física se retrasa.
Demanda de Evaluación de Preparación Inteligente, Disponibilidad de Datos y Automatización de Edificios
El Indicador de Preparación Inteligente crea un caso de uso más claro para los sistemas que evalúan cómo responde el equipamiento de los edificios a los ocupantes, las señales de la red eléctrica y la demanda energética. En virtud de la directiva reformada, se espera que el indicador sea obligatorio para los edificios no residenciales que cumplan los requisitos, una vez que se adopte un acto delegado antes del 30 de junio de 2027. El umbral aplicable corresponde a edificios no residenciales con sistemas de calefacción, ventilación o aire acondicionado superiores a 290 kW. Austria, Croacia, Chipre, Francia, Portugal y España completaron fases de prueba nacionales a través del programa SRI2MARKET entre 2022 y 2025. Estos proyectos piloto ofrecen a otros países ejemplos para conectar los procesos de evaluación con las normativas nacionales. El mercado europeo de herramientas de retrofitting energético se beneficia a medida que las evaluaciones del Indicador de Preparación Inteligente generan demanda de herramientas que recopilan y organizan datos sobre calefacción, refrigeración, iluminación, sombreado, almacenamiento y preparación para vehículos eléctricos.
Los contadores inteligentes, los sistemas de gestión de edificios y los dispositivos conectados hacen que esta información sea más accesible que en los procesos de auditoría anteriores. Sus datos pueden alimentar modelos energéticos de edificios y plataformas de monitorización, reduciendo la necesidad de reconstruir un registro para cada nuevo proyecto. Esta conexión es importante para las carteras que necesitan un seguimiento recurrente del rendimiento en lugar de una auditoría puntual. Johnson Controls afirma que su plataforma OpenBlue puede automatizar el descubrimiento de dispositivos y reducir el tiempo de incorporación mediante la clasificación de datos. La implicación más amplia es que los proveedores pueden competir en función de la rapidez con que convierten los datos del emplazamiento en recomendaciones utilizables. Esto respalda la demanda de analítica integrada en el mercado europeo de herramientas de retrofitting energético, especialmente donde los propietarios gestionan grandes grupos de edificios comerciales o públicos.
Volatilidad del Coste Energético, Visibilidad del Retorno de la Inversión y Requisitos de Contratos de Rendimiento
La incertidumbre sobre los costes energéticos ha reforzado la necesidad de herramientas que muestren los ahorros esperados en términos que los propietarios puedan utilizar. En febrero de 2026, el 14,5% de los consumidores encuestados en la zona euro planeaban realizar una renovación de eficiencia energética, lo que la convirtió en el gasto planificado más frecuentemente citado después de las reparaciones generales. El mismo análisis constató que los costes de suministro durante la temporada de calefacción aumentaron un 9% para las viviendas renovadas en 2024 y 2025, frente al 11% para las no renovadas. Estos resultados facilitan la justificación financiera de la renovación, aunque no eliminan la incertidumbre específica de cada proyecto. Las herramientas que combinan estimaciones energéticas, costes de inversión y perspectivas de retorno pueden ayudar a los propietarios a evaluar las opciones antes de que comiencen las obras. En el mercado europeo de herramientas de retrofitting energético, esto otorga al software de modelado un papel en las decisiones de inversión, además del diseño técnico.
El efecto también es visible en la financiación y la contratación de rendimiento energético. En Alemania, las solicitudes de financiación para renovaciones de la envolvente del edificio aumentaron un 16% interanual durante el período de marzo a mayo de 2026, mientras que las solicitudes de inversiones en calefacción aumentaron un 40%. Los contratos de rendimiento energético dependen de estimaciones creíbles de los ahorros futuros, ya que la estructura de financiación está vinculada a los resultados medidos. Esto convierte la calidad de la auditoría, la definición de la línea de base y la verificación continua en elementos centrales del valor del software utilizado. Las calculadoras de retorno de la inversión integradas también pueden ayudar a los propietarios más pequeños a comprender opciones que antes parecían difíciles de comparar. El resultado es una posición más sólida para las herramientas de evaluación energética y modelado financiero en el mercado europeo de herramientas de retrofitting energético.
Gemelos Digitales Específicos para Retrofitting del Parque Inmobiliario Heredado
Muchos edificios europeos carecen de los planos y registros de equipamiento que los flujos de trabajo convencionales de modelado de información de construcción presuponen. Este es un problema significativo porque gran parte del parque inmobiliario fue construido antes de que se introdujeran los estándares energéticos modernos. Proyectos financiados por Horizon, incluidos CHRONICLE, REHOUSE y DTERBIM, han utilizado enfoques basados en sensores en propiedades residenciales y comerciales más antiguas en varios países europeos. Estos proyectos utilizan datos operativos recopilados para establecer una línea de base de rendimiento cuando no se dispone de registros completos tal como fueron construidos. Este enfoque puede reducir una barrera práctica para el uso de herramientas digitales en edificios existentes. También amplía la base de proyectos accesibles para el mercado europeo de herramientas de retrofitting energético más allá de los activos más nuevos y bien documentados.
Los gemelos digitales específicos para retrofitting pueden reunir geometría, datos de sensores, información de equipamiento y escenarios de renovación en un único registro de trabajo. Son útiles cuando los propietarios de edificios necesitan priorizar medidas en una cartera en lugar de evaluar únicamente una instalación. El potencial es mayor cuando el sistema puede seguir siendo útil después del retrofitting inicial, apoyando la puesta en marcha y la monitorización continua. Los registros interoperables pueden adquirir mayor valor a medida que los estados miembros desarrollen los libros de registro digitales de edificios contemplados en el Artículo 19 de la directiva reformada. Sin embargo, el valor del producto dependerá de si los proveedores pueden hacer que el flujo de trabajo sea práctico para edificios con registros incompletos. Esto deja espacio para los proveedores de software que puedan combinar la recopilación de datos en campo con recomendaciones claras para usuarios que no son especialistas en modelado digital.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regímenes Nacionales de Cumplimiento y Datos Fragmentados | -1.8% | A nivel de la UE, más agudo en Europa Oriental y mercados con transposición incompleta de la EPBD | Corto plazo (≤ 2 años) |
| Interoperabilidad de Sistemas Heredados y Pérdida de Datos | -1.4% | Alemania, Francia e Italia, especialmente en edificios anteriores a 2000 con protocolos de sistemas de gestión de edificios variados | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Analítica de Retrofitting y Puesta en Marcha | -1.0% | A nivel de la UE, más aguda en Europa Central y Oriental | Mediano plazo (2-4 años) |
| Incertidumbre sobre los Ahorros Realizados e Incentivos Divididos | -0.7% | Mercados residenciales con múltiples inquilinos, incluidos Francia, Alemania y Polonia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento Nacional Fragmentado, Regímenes de Datos e Interoperabilidad de Sistemas Heredados
El mercado europeo de herramientas de retrofitting energético debe operar en regímenes nacionales que utilizan diferentes bases de datos de certificados, campos de datos, métodos de etiquetado y formatos de pasaporte de renovación. Esta variación limita la capacidad de implementar una única configuración de software en varios países. También genera trabajo adicional para los proveedores que necesitan adaptar los flujos de trabajo a los requisitos legales nacionales. El proyecto INTEGRATES identifica las soluciones digitales fragmentadas como una barrera para una adopción más amplia de prácticas sostenibles entre las pequeñas y medianas empresas de construcción. La fragmentación puede aumentar los costes de implementación para los proveedores y hacer que la contratación sea menos sencilla para los clientes. Estos problemas son especialmente difíciles cuando la transposición de las normas de la UE sigue siendo incompleta o la orientación local aún está evolucionando.
Los sistemas de edificios más antiguos añaden un segundo desafío operativo. El equipamiento puede utilizar varios protocolos de gestión de edificios, y los datos disponibles pueden ser incompletos o inconsistentes. Una plataforma no puede proporcionar una recomendación fiable si sus datos de entrada faltan o están mal alineados. Los proveedores necesitan, por tanto, conectores, verificaciones de datos y procesos de campo que funcionen con el equipamiento existente y no solo con las nuevas instalaciones. La restricción es más relevante en países con un parque inmobiliario sustancial anterior a 2000, incluidos Alemania, Francia e Italia. Puede ralentizar el despliegue en el mercado europeo de herramientas de retrofitting energético incluso cuando los incentivos de política favorecen la renovación.
Escasez de Especialistas en Analítica de Retrofitting y Puesta en Marcha, Incertidumbre sobre los Ahorros e Incentivos Divididos
Las herramientas digitales siguen requiriendo personas capaces de interpretar los resultados, asesorar a los clientes y trasladar las recomendaciones a la contratación y la construcción. La Agencia Internacional de Energía informó de continuas escaseces de mano de obra y competencias en eficiencia energética, mientras que los precios de la construcción en la UE habían aumentado más de un 20% desde 2021. Esta escasez puede prolongar los calendarios de los proyectos y reducir el número de auditorías que pueden completarse. Es especialmente relevante en Europa Central y Oriental, donde la capacidad especializada puede ser menos disponible. La puesta en marcha automatizada y los flujos de trabajo de auditoría más claros pueden reducir parte de la carga, pero no reemplazan la necesidad de decisiones de proyecto responsables. El mercado europeo de herramientas de retrofitting energético depende, por tanto, tanto de la adopción digital como de la capacidad de entrega práctica.
La incertidumbre sobre los ahorros también puede limitar la demanda cuando los inquilinos reciben facturas de energía más bajas pero los propietarios asumen el coste inicial. Este incentivo dividido es común en las viviendas con múltiples inquilinos, especialmente en Francia, Alemania y Polonia. Las afirmaciones sobre el rendimiento necesitan datos de referencia creíbles y métodos que muestren los resultados después del retrofitting. Cuando un proyecto no puede demostrar claramente sus beneficios esperados, las aprobaciones de financiación y las decisiones de los propietarios pueden tardar más. Las herramientas que conectan el modelado con la medición y la verificación pueden mitigar esta preocupación, pero no pueden eliminar las diferencias en las estructuras de propiedad inmobiliaria. Esta restricción favorece a los productos que presentan los resultados en términos financieros y operativos comprensibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Herramienta:
El Software de Modelado Energético de Edificios Ancla la Adopción a Medida que las Plataformas de Analítica EscalanEl Software de Modelado Energético de Edificios representó el 22,3% de la participación del mercado europeo de herramientas de retrofitting energético en 2026, convirtiéndose en la categoría de herramientas más grande. Apoya la simulación energética, la preparación del pasaporte de renovación y el análisis financiero para contratos de rendimiento energético, sirviendo a menudo como registro central del proyecto. Las herramientas de auditoría y evaluación energética proporcionan los datos del emplazamiento que los sistemas de modelado necesitan, mientras que las herramientas de diagnóstico de HVAC apoyan las operaciones y las evaluaciones del Indicador de Preparación Inteligente. Las herramientas de inspección de la envolvente del edificio están ganando relevancia porque los estándares mínimos de rendimiento energético centran la atención en los componentes de la envolvente con peor desempeño. Las herramientas de energías renovables cubren estudios de rendimiento solar, dimensionamiento de bombas de calor y análisis de sistemas híbridos, respaldados por el requisito de aumentar la participación anual de energías renovables en calefacción y refrigeración en al menos 1,1 puntos porcentuales desde 2026 hasta 2030. Estos productos pueden integrar las condiciones del tejado, la demanda eléctrica, el equipamiento de calefacción y los incentivos en una evaluación de renovación compartida, respaldando la demanda de productos relacionados en la industria europea de herramientas de retrofitting energético. Los proveedores que mantienen los datos utilizables en las etapas de auditoría, modelado y puesta en marcha pueden estar mejor posicionados para retener clientes.
Se proyecta que las Plataformas de Analítica de Edificios Inteligentes y Gestión Energética sean la categoría de herramientas de más rápido crecimiento, con un CAGR del 12,9% de 2027 a 2032. La categoría de plataformas se expande a medida que los propietarios buscan una monitorización continua en lugar de un informe preparado únicamente al inicio de un proyecto, combinando datos de gestión de edificios, contadores inteligentes, dispositivos conectados y certificados energéticos. Esta información apoya el seguimiento continuo del rendimiento en el marco de los pasaportes de renovación y la planificación nacional de renovación, mientras que el Artículo 14 proporciona una base de política para la automatización y el control en grandes edificios no residenciales. Johnson Controls afirma que OpenBlue automatiza el descubrimiento de dispositivos y clasifica los datos según modelos estándar para acortar el tiempo de incorporación. Una incorporación más rápida puede reducir las interrupciones, aunque los resultados siguen dependiendo de la calidad de los datos, la capacidad de instalación y un caso de uso claro para el propietario del edificio. En el mercado europeo de herramientas de retrofitting energético, estos productos son más útiles cuando los usuarios pueden conectar los datos al mantenimiento, la presentación de informes regulatorios o el ahorro energético medido. Su adopción sigue vinculada a resultados operativos prácticos más que a las características del software por sí solas.
Por Aplicación:
El Retrofitting de HVAC Mantiene el Mayor Caso de Uso Mientras que la Integración de Energías Renovables Lidera el CrecimientoEl Retrofitting de HVAC representó el 20,1% del tamaño del mercado europeo de herramientas de retrofitting energético en 2026, convirtiéndose en la aplicación más grande. Los sistemas térmicos afectan directamente al consumo energético, las condiciones interiores y el resultado de una mejora de eficiencia, mientras que la directiva reformada eliminó los incentivos financieros para las nuevas calderas de combustibles fósiles independientes a partir de enero de 2025. En Alemania, las bombas de calor representaron el 44% de los nuevos sistemas de calefacción instalados durante las renovaciones residenciales en 2025, frente al 21% en 2024. Las herramientas de diagnóstico y puesta en marcha deben, por tanto, abordar los requisitos de las bombas de calor y no solo la configuración de las calderas heredadas. El retrofitting de iluminación, el retrofitting de la envolvente, el calentamiento de agua y el agua caliente sanitaria requieren diferentes conjuntos de herramientas para el análisis de iluminación, el modelado del rendimiento térmico y la optimización del sistema. Las herramientas para sistemas eléctricos están ganando relevancia a medida que la carga de vehículos eléctricos y el equipamiento con respuesta a la red añaden complejidad a los planes de renovación. En conjunto, estas aplicaciones llevan el mercado europeo de herramientas de retrofitting energético más allá de las categorías individuales de equipamiento hacia el apoyo a la toma de decisiones para el edificio en su conjunto.
Se prevé que la Integración de Energías Renovables sea la aplicación de más rápido crecimiento, con un CAGR del 12,5% de 2027 a 2032. Las evaluaciones de energía solar y bombas de calor requieren datos de geometría del tejado, sombreado, demanda y ocupación que también pueden apoyar un modelo energético más amplio del edificio. Una investigación publicada en 2025 encontró que los retrofittings de bombas de calor asistidas por fotovoltaica en edificios multifamiliares eran técnicamente viables en todas las zonas climáticas europeas y lograban reducciones de gases de efecto invernadero del 65% al 84% en relación con los sistemas de calefacción anteriores. El modelado validado puede afectar al acceso al apoyo público y a la financiación, convirtiendo la integración de energías renovables en un punto de entrada práctico para una evaluación de renovación más profunda. La Directiva de Energías Renovables III (RED III) exige un aumento anual de 1,1 puntos porcentuales en la calefacción y refrigeración renovables desde 2026 hasta 2030, respaldando necesidades de evaluación recurrentes. Los propietarios pueden comenzar con el equipamiento pero posteriormente necesitar análisis de la envolvente, el almacenamiento y los sistemas de control. Las herramientas que trasladan los datos a través de esas decisiones y comunican los resultados claramente a propietarios, instaladores y socios financieros tienen una posición útil en el mercado europeo de herramientas de retrofitting energético.


Por Tipo de Edificio:
Los Edificios Residenciales Lideran el Volumen Mientras que los Edificios Comerciales Crecen Más RápidoLos Edificios Residenciales mantuvieron una participación en los ingresos del 41,2% en 2026, otorgando al segmento la posición más grande por tipo de edificio. Gran parte del parque de viviendas de Europa es anterior a las normas energéticas actuales, y la directiva reformada exige una reducción del 16% en el consumo medio de energía primaria residencial para 2030. Esto crea la necesidad de herramientas de cartera que puedan comparar escenarios de renovación en arquetipos de edificios comunes. El segmento también responde al diseño de las subvenciones, con Francia registrando 120.000 renovaciones profundas completadas para 2025 bajo el programa MaPrimeRénov'. Los usuarios residenciales necesitan evaluaciones que hagan comprensibles los efectos combinados del aislamiento, la calefacción, la ventilación y los sistemas de energías renovables a nivel de edificio. La estandarización es importante porque los propietarios, las asociaciones de vivienda y los organismos públicos suelen gestionar muchas viviendas similares. Los edificios institucionales requieren herramientas de medición y verificación para los contratos de rendimiento energético, mientras que los edificios industriales necesitan diagnósticos de calor de proceso y aire comprimido en la frontera entre la gestión energética del edificio y la industrial.
Se prevé que los Edificios Comerciales se expandan a un CAGR del 11,5% de 2027 a 2032. El 16% de los edificios no residenciales con peor rendimiento debe ser renovado para 2030, lo que crea un plazo de cumplimiento a corto plazo. Las propiedades comerciales requieren herramientas que evalúen varios sistemas en emplazamientos grandes y a menudo complejos. Un estudio de oficinas en Roma de 2025 encontró que la demanda de energía no renovable cayó de 191.684 kWh/m²/año a 76.053 kWh/m²/año y las emisiones de dióxido de carbono cayeron un 78% tras la renovación. Este tipo de resultado requiere datos previos al retrofitting fiables, una evaluación cuidadosa y monitorización después de la construcción. Los propietarios comerciales también se enfrentan a preocupaciones sobre activos varados e informes de sostenibilidad cuando el rendimiento energético es deficiente. La industria europea de herramientas de retrofitting energético tiene una sólida oportunidad en la propiedad comercial, pero la adopción depende del esfuerzo de integración, la disponibilidad de especialistas, los plazos locales y la calidad de los datos existentes del edificio.

Análisis Geográfico
Mercado Alemán de Herramientas para la Renovación Energética de Edificios
Alemania mantuvo la mayor participación nacional con un 21,7% en 2026. El país combina un amplio parque edificatorio, proveedores consolidados de tecnología para la construcción y apoyo público a la eficiencia energética de los edificios, incluida una asignación de 16.700 millones de EUR en 2024. Su tasa de renovación residencial cayó al 0,7% en 2025, frente a un ritmo anual requerido del 2%, con 260.000 unidades renovadas frente a un requisito alineado con los objetivos de 460.000. La brecha apunta a restricciones de planificación y ejecución incluso cuando la financiación está disponible. La actividad de financiación se fortaleció en 2026, con 64.000 hogares y empresas solicitando apoyo para la envolvente del edificio entre marzo y mayo, un 16% más interanual, mientras que las solicitudes de inversión en calefacción aumentaron un 40%.
Mercado de Herramientas para la Renovación Energética de Edificios en Francia y el Sur de Europa
Francia e Italia son contribuyentes importantes a la demanda en el mercado europeo de herramientas para la renovación energética de edificios. El marco de subvenciones de Francia ha respaldado las herramientas de pasaporte de renovación y planificación, mientras que el parque de viviendas sociales anteriores al año 2000 en Italia requiere una evaluación a nivel de cartera en virtud de la Directiva sobre el Comportamiento Energético de los Edificios (EPBD). España es el mercado nacional de mayor crecimiento, con una CAGR del 11,9% entre 2027 y 2032. España presentó su plan nacional de renovación de edificios en diciembre de 2025, con el objetivo de lograr una reducción del 57% en el uso de energía primaria residencial y una reducción del 65% en el uso de energía primaria no residencial para 2050. El Real Decreto 659/2025 reformó el proceso de certificación del comportamiento energético de España en julio de 2025.
Mercado de Herramientas para la Renovación Energética de Edificios en el Reino Unido, Polonia y Rusia
En el Reino Unido, la demanda de herramientas para la renovación energética está impulsada por sus políticas nacionales de descarbonización más que por el marco de la UE. Polonia tiene potencial para herramientas de auditoría y modelización rentables debido a su parque de viviendas más antiguas, las preocupaciones por la pobreza energética y la elegibilidad para los fondos de cohesión de la UE, mientras que SRI2MARKET la identifica como relevante para la integración regulatoria. La contribución de Rusia está limitada por las condiciones geopolíticas que restringen el comercio de tecnología con la UE, aunque permanece dentro del alcance del estudio. En el resto de Europa, proyectos en Grecia, Hungría, Eslovenia y Dinamarca están probando herramientas que podrían volverse comercialmente replicables. La demanda geográfica depende, por tanto, de las necesidades del parque edificatorio, la normativa nacional, la disponibilidad de competencias y el acceso a datos utilizables sobre los edificios.
Panorama Competitivo
Concentración del Mercado
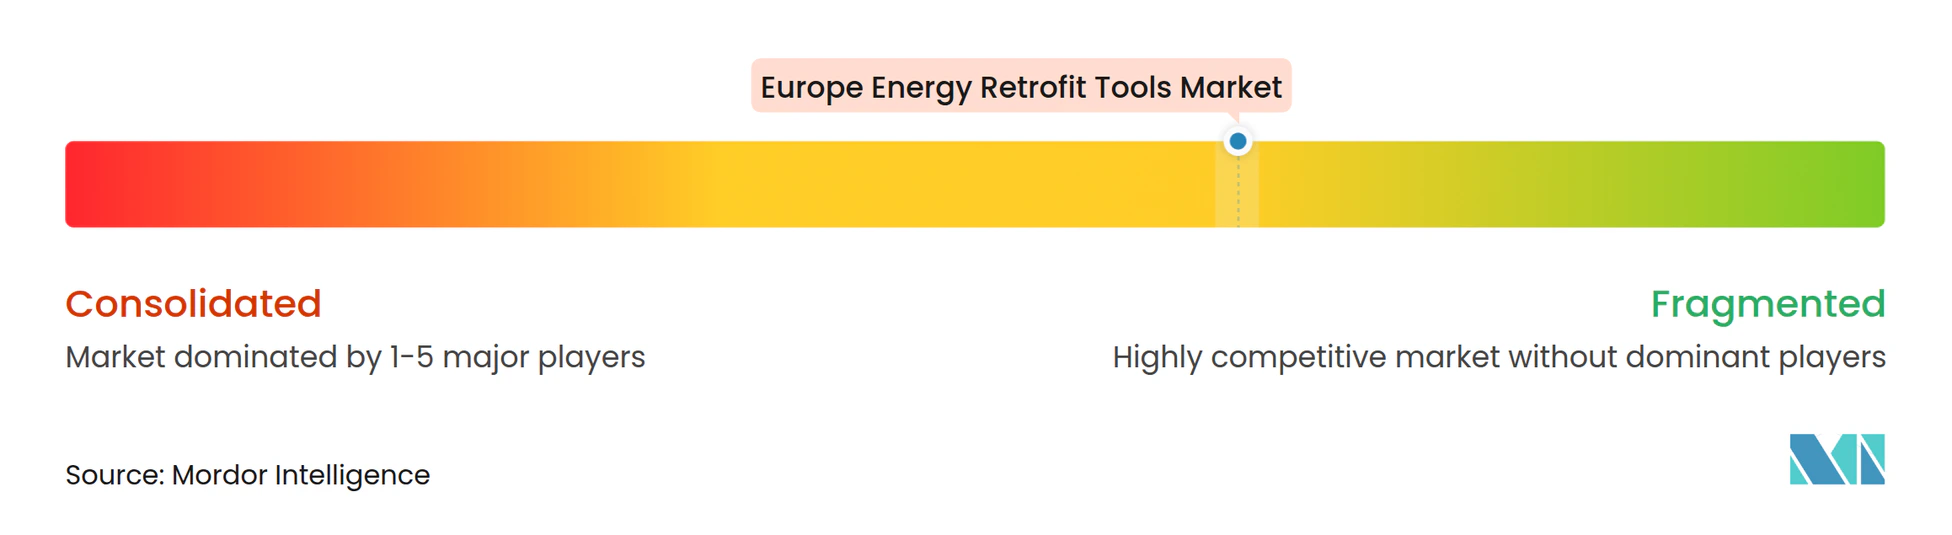
El mercado europeo de herramientas de retrofitting energético tiene una concentración moderada en las grandes plataformas de software y una mayor fragmentación en los productos especializados de auditoría, modelado y analítica. Siemens, Schneider Electric, Johnson Controls y Honeywell ofrecen amplias plataformas de tecnología para edificios, mientras que los proveedores más pequeños abordan auditorías, modelos energéticos y análisis de datos. Los grandes proveedores están utilizando interfaces abiertas y una incorporación de datos más rápida para facilitar el despliegue. Johnson Controls introdujo Metasys 16.0 en junio de 2026 con herramientas de integración visual que, según afirma, pueden reducir el tiempo de despliegue hasta en un 80% y los costes de integración entre un 60% y un 70%. Esto ejerce presión sobre las empresas especializadas para que demuestren una ventaja clara en análisis, servicio o resultados de proyectos.
Johnson Controls amplió OpenBlue en agosto de 2026 con OBI, un asistente de inteligencia artificial destinado a automatizar los flujos de trabajo de operaciones de edificios. Carrier adquirió 75F en julio de 2026, añadiendo capacidad de automatización de edificios basada en la nube e inalámbrica a su estrategia de edificios inteligentes. Estas acciones muestran que los proveedores de equipamiento establecidos están persiguiendo software que apoye el trabajo de retrofitting y las operaciones continuas. El valor competitivo de una plataforma depende de conectar el equipamiento más antiguo y apoyar un proyecto desde la evaluación hasta la puesta en marcha y la monitorización. La adquisición y el desarrollo interno de productos pueden acortar el tiempo que los grandes proveedores necesitan para cerrar las brechas de capacidad.
La oportunidad permanece en los gemelos digitales específicos para retrofitting de propiedades más antiguas, la automatización de la evaluación del Indicador de Preparación Inteligente y los sistemas que utilizan datos de diferentes registros nacionales de certificados. Ningún proveedor ha establecido una oferta escalable dominante para todos los problemas de datos de edificios heredados. Los clientes del sector público en Alemania, Francia y los países nórdicos otorgan mayor importancia a la ciberseguridad y el manejo de datos al evaluar las plataformas de edificios. Estos requisitos pueden disuadir a los nuevos participantes al tiempo que distinguen a los proveedores con controles creíbles. Los proveedores especializados pueden seguir siendo competitivos cuando proporcionan evidencia de ahorros más clara o mejor compatibilidad con los sistemas de edificios existentes.
Líderes de la Industria de Herramientas de Retrofitting Energético en Europa
-
Siemens AG
-
Schneider Electric SE
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Herramientas para la Renovación Energética de Edificios Empresas cubiertas en este informe
- Siemens AG
- Schneider Electric SE
- Johnson Controls International plc
- Honeywell International Inc.
- ABB Ltd.
- Daikin Industries, Ltd.
- Trane Technologies plc
- Carrier Global Corporation
- Danfoss A/S
- ENGIE SA
- Veolia Environnement S.A.
- Kingspan Group plc
- Saint-Gobain S.A.
- ROCKWOOL A/S
- Legrand SA
- Signify N.V.
- Robert Bosch GmbH
- Sika AG
- Ameresco, Inc.
Desarrollos recientes de la industria en Mercado Europeo de Herramientas para la Renovación Energética de Edificios
- Agosto de 2026: Johnson Controls presentó capacidades de inteligencia artificial ampliadas en su ecosistema digital OpenBlue, introduciendo OBI, un asistente de inteligencia artificial agéntico capaz de automatizar los flujos de trabajo de operaciones de edificios y reducir el tiempo de implementación de incorporación del sistema hasta en un 95% mediante el descubrimiento automatizado de dispositivos. La investigación de Forrester citada por la empresa proyecta un retorno de la inversión de hasta el 155% para los clientes que implementan la plataforma a escala.
- Julio de 2026: Carrier Global Corporation adquirió 75F, un desarrollador de sistemas de automatización de edificios nativos en la nube, inalámbricos y habilitados con inteligencia artificial. La adquisición refuerza las capacidades de retrofitting de Carrier en aplicaciones comerciales ligeras, aplicadas complejas y de centros de datos. Carrier planea integrar la inteligencia artificial agéntica y la puesta en marcha automática de 75F en su suite de gestión térmica QuantumLeap.
- Junio de 2026: Johnson Controls lanzó Metasys 16.0, la actualización de su sistema de automatización de edificios insignia, con herramientas de integración visual que reducen los tiempos de despliegue hasta en un 80% y recortan los costes de integración entre un 60% y un 70%, poniendo en línea nuevas capacidades en días en lugar de meses.
- Enero de 2026: Honeywell fue seleccionada por el Ejército de los Estados Unidos para modernizar los sistemas de automatización de edificios en Fort Benning utilizando su plataforma de control Niagara en más de 3 millones de pies cuadrados, con una proyección de ahorro adicional de 1,8 millones de USD anuales para un total de 4,5 millones de USD en ahorros anuales esperados durante 15 años.
Alcance del Informe del Mercado de Herramientas de Retrofitting Energético en Europa
Las herramientas de retrofitting energético se refieren al equipamiento físico, el software digital y las tecnologías de diagnóstico utilizados por ingenieros, contratistas, auditores energéticos y gestores de instalaciones para evaluar, planificar, instalar y optimizar mejoras de ahorro energético en edificios existentes. El mercado de herramientas de retrofitting energético (también reconocido en la industria como el mercado de sistemas de retrofitting energético) se refiere al mercado comercial global dedicado a la modernización de edificios existentes, plantas industriales e infraestructuras con tecnologías modernas y energéticamente eficientes.
El mercado de herramientas de retrofitting energético está segmentado por tipo de herramienta, que incluye software de modelado energético de edificios (BEM), herramientas de auditoría, equipamiento de diagnóstico de calefacción, ventilación y aire acondicionado (HVAC), sistemas de inspección de la envolvente, plataformas de analítica inteligente, herramientas de integración de energías renovables y otros dispositivos especializados. En términos de aplicación, el mercado se divide en mejoras de HVAC, sistemas de iluminación, mejoras de la envolvente del edificio, mejoras de calefacción y refrigeración, modificaciones del calentamiento de agua, optimizaciones del sistema eléctrico, integración de energías renovables y otras aplicaciones diversas. Según el tipo de edificio, el sector se categoriza en residencial, comercial, industrial, institucional y otras clasificaciones de edificios. El informe también cubre el tamaño del mercado y los pronósticos para el mercado europeo de herramientas de retrofitting energético en 8 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Software de Modelado Energético de Edificios (BEM) |
| Herramientas de Auditoría y Evaluación Energética |
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC |
| Herramientas de Inspección de la Envolvente del Edificio |
| Plataformas de Analítica de Edificios Inteligentes y Gestión Energética |
| Herramientas de Energías Renovables |
| Otras Herramientas |
| Retrofitting de HVAC |
| Retrofitting de Iluminación |
| Retrofitting de la Envolvente del Edificio |
| Sistemas de Calefacción y Refrigeración |
| Calentamiento de Agua y Agua Caliente Sanitaria |
| Sistemas y Equipos Eléctricos |
| Integración de Energías Renovables |
| Otras Aplicaciones |
| Edificios Residenciales |
| Edificios Comerciales |
| Edificios Industriales |
| Edificios Institucionales |
| Otros Tipos de Edificios |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa |
| Por Tipo de Herramienta | Software de Modelado Energético de Edificios (BEM) | |
| Herramientas de Auditoría y Evaluación Energética | ||
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC | ||
| Herramientas de Inspección de la Envolvente del Edificio | ||
| Plataformas de Analítica de Edificios Inteligentes y Gestión Energética | ||
| Herramientas de Energías Renovables | ||
| Otras Herramientas | ||
| Por Aplicación | Retrofitting de HVAC | |
| Retrofitting de Iluminación | ||
| Retrofitting de la Envolvente del Edificio | ||
| Sistemas de Calefacción y Refrigeración | ||
| Calentamiento de Agua y Agua Caliente Sanitaria | ||
| Sistemas y Equipos Eléctricos | ||
| Integración de Energías Renovables | ||
| Otras Aplicaciones | ||
| Por Tipo de Edificio | Edificios Residenciales | |
| Edificios Comerciales | ||
| Edificios Industriales | ||
| Edificios Institucionales | ||
| Otros Tipos de Edificios | ||
| Por Geografía | Europa | Alemania |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado europeo de herramientas de retrofitting energético en 2026?
El mercado europeo de herramientas de retrofitting energético se estimó en 3,96 mil millones de USD en 2027 y se prevé que alcance los 6,76 mil millones de USD en 2032 a un CAGR del 11,24%.
¿Qué categoría de herramientas mantuvo la mayor participación en 2026?
El Software de Modelado Energético de Edificios lideró los tipos de herramientas con una participación del 22,3% en 2026.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se prevé que la Integración de Energías Renovables crezca a un CAGR del 12,5% de 2027 a 2032.
¿Por qué las herramientas de retrofitting de edificios son cada vez más necesarias en Europa?
La EPBD reformada exige planes nacionales de renovación, documentación digital y actuación sobre los edificios ineficientes, aumentando la necesidad de sistemas de evaluación y modelado.
¿Qué tipo de edificio genera la mayor demanda?
Los Edificios Residenciales mantuvieron una participación del 41,2% en 2026, respaldados por un amplio parque de viviendas antiguas y los requisitos nacionales de reducción del consumo energético.
¿Qué país tiene las mejores perspectivas de crecimiento hasta 2032?
Se prevé que España crezca a un CAGR del 11,9%, respaldado por su plan nacional de renovación y la reforma de la certificación energética.