
Größe und Marktanteil des europäischen Marktes für Energieeffizienz-Retrofit-Tools
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
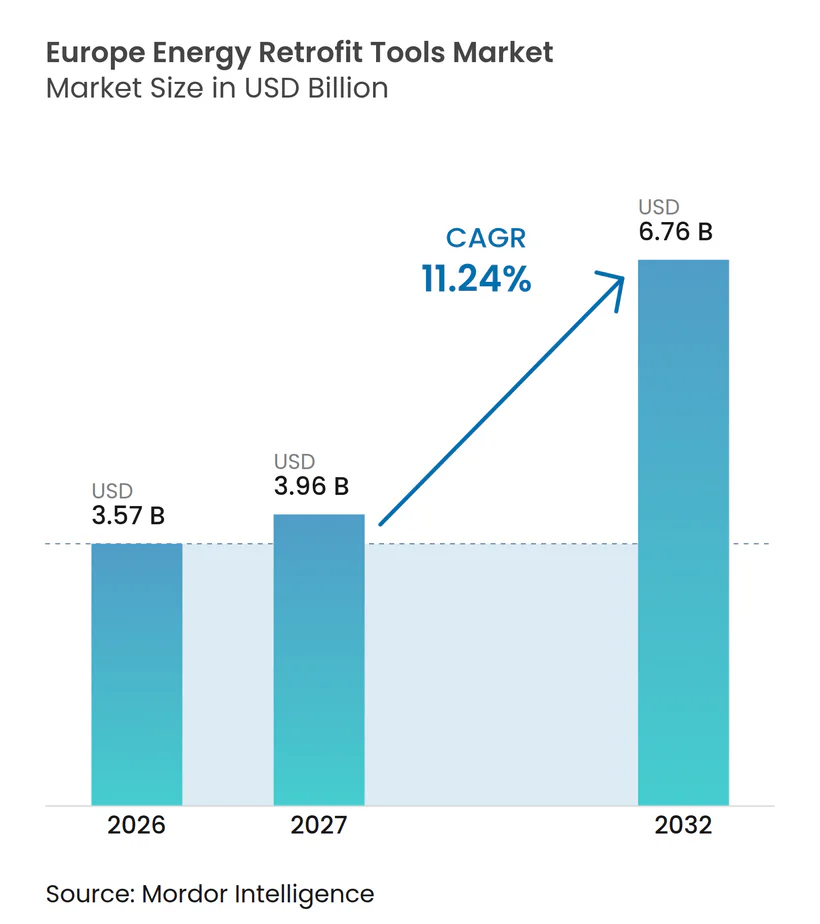
| Marktgröße im Basisjahr (2026) | 3.57 Milliarden US-Dollar |
| Marktgröße (2027) | 3.96 Milliarden US-Dollar |
| Marktgröße (2032) | 6.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für Energieeffizienz-Retrofit-Tools von Mordor Intelligence
Die Größe des europäischen Marktes für Energieeffizienz-Retrofit-Tools wird voraussichtlich von 3,57 Milliarden USD im Jahr 2026 auf 3,96 Milliarden USD im Jahr 2027 steigen und bis 2032 6,76 Milliarden USD erreichen, bei einem CAGR von 11,24 % über den Zeitraum 2027–2032. Der europäische Markt für Energieeffizienz-Retrofit-Tools wird durch einen großen, ineffizienten Gebäudebestand gestützt, da 85 % der EU-Gebäude vor dem Jahr 2000 errichtet wurden und 75 % schlechte Energieeffizienzklassen aufweisen.[1] Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden erfordert nationale Renovierungspläne und schafft einen regelmäßigen Bedarf an Tools für Modellierung, Bewertung und Compliance-Dokumentation.[2] Steigende Baukosten haben die frühzeitige Energiemodellierung wichtiger gemacht, bevor Eigentümer Kapital für physische Arbeiten einsetzen.[3] Große Gebäudetechnologieunternehmen erweitern ihre Softwareplattformen, während spezialisierte Anbieter durch Audit-Automatisierung, Messung von Energieeinsparungen und Unterstützung für ältere Gebäude konkurrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Tool-Typ hielt Software für Gebäudeenergiemodellierung im Jahr 2026 einen Marktanteil von 22,3 % am europäischen Markt für Energieeffizienz-Retrofit-Tools, während Plattformen für intelligente Gebäudeanalyse und Energiemanagement bis 2032 voraussichtlich mit einem CAGR von 12,9 % wachsen werden.
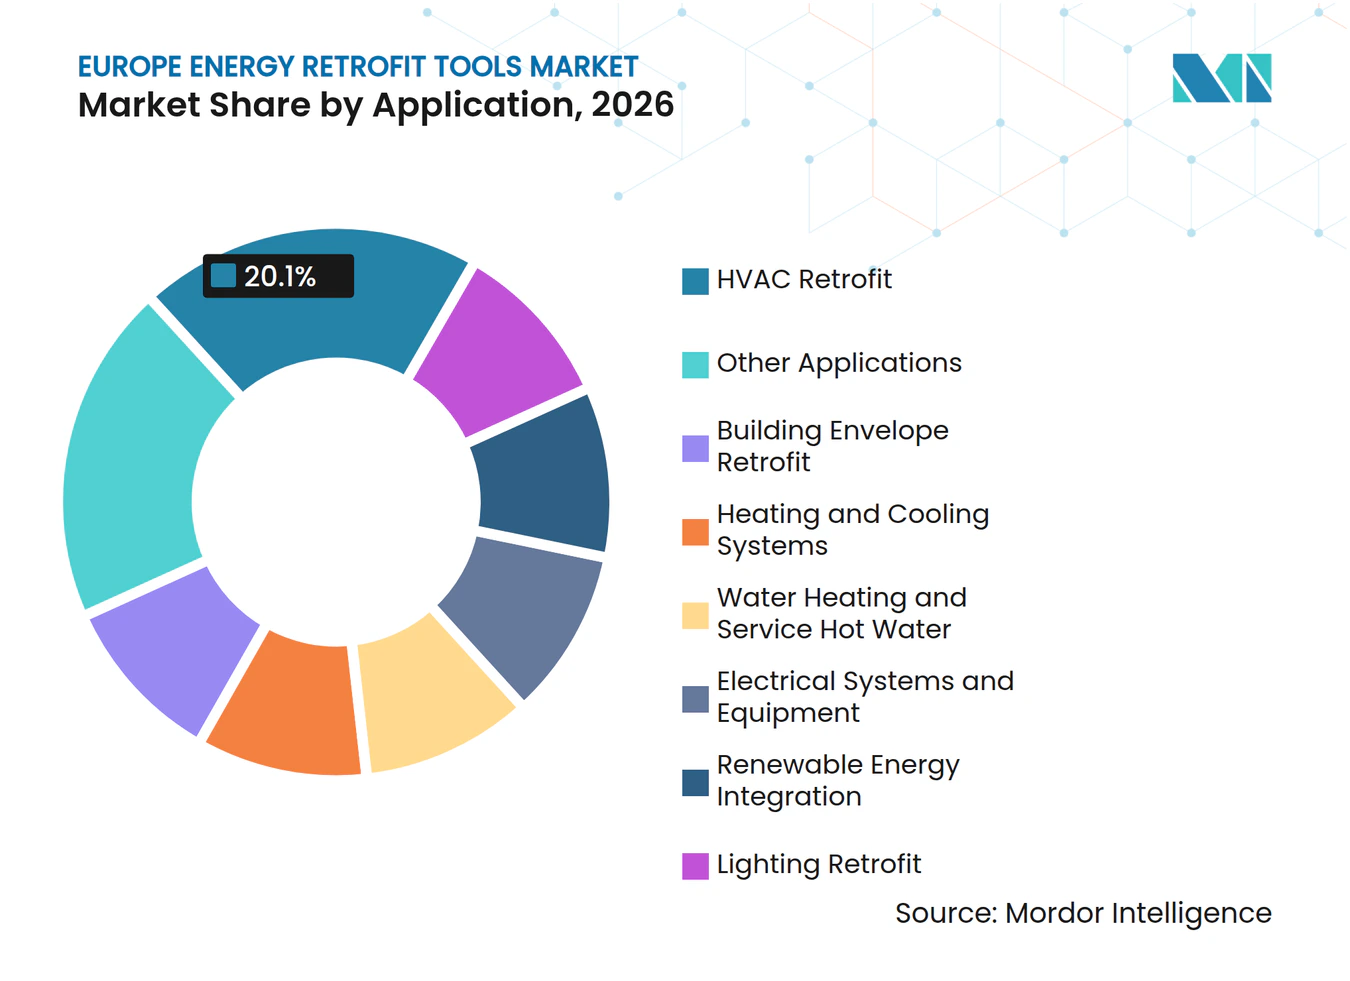
- Nach Anwendung entfiel auf HVAC-Retrofit im Jahr 2026 ein Anteil von 20,1 % an der Größe des europäischen Marktes für Energieeffizienz-Retrofit-Tools, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen wird.
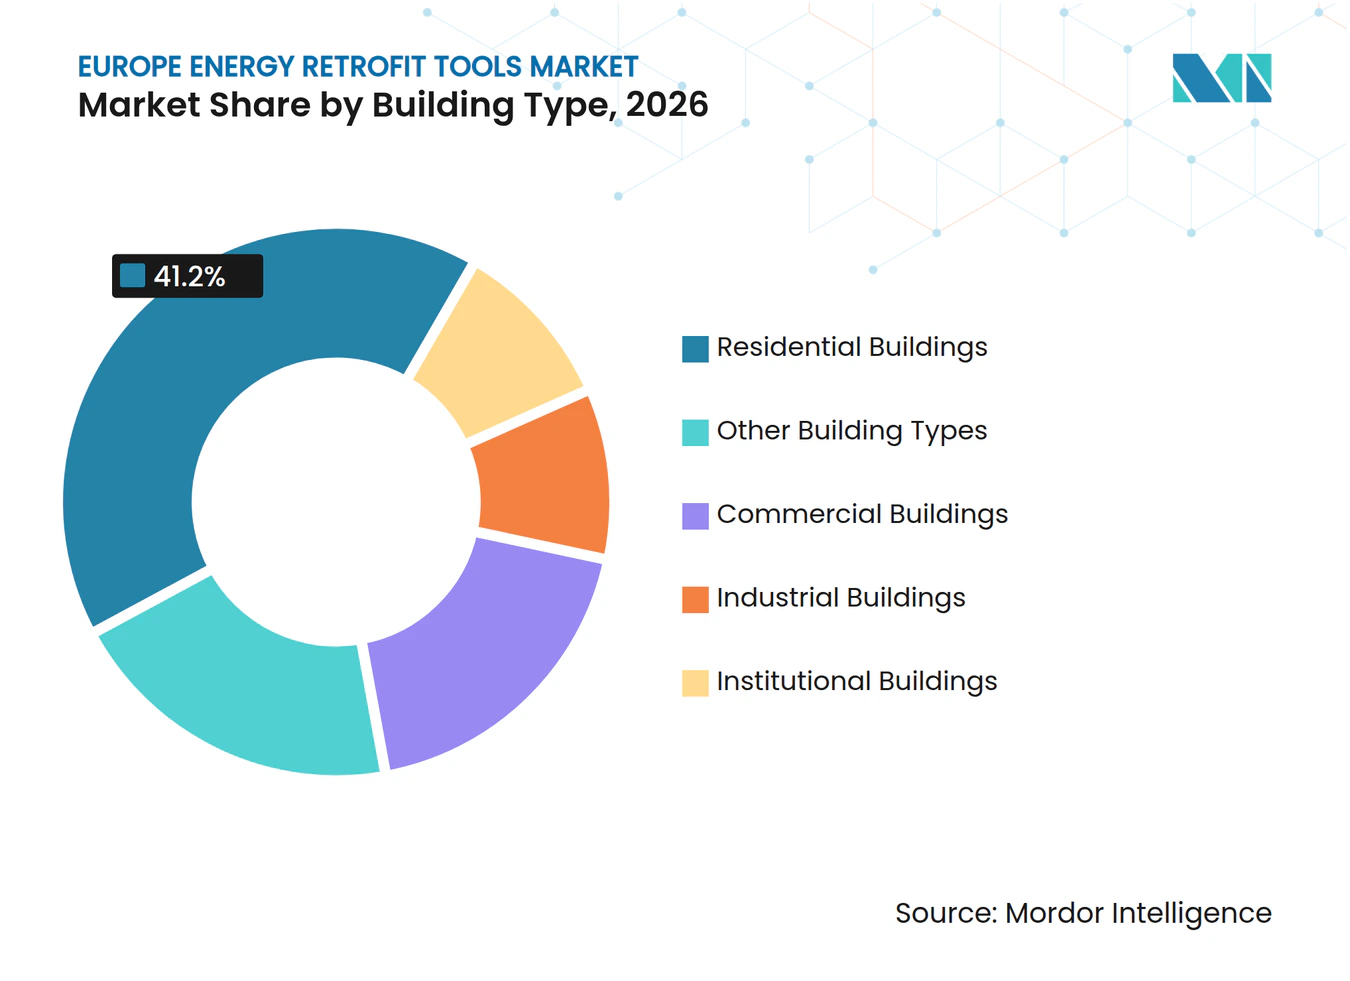
- Nach Gebäudetyp hielten Wohngebäude im Jahr 2026 einen Umsatzanteil von 41,2 %, während Gewerbegebäude den höchsten prognostizierten CAGR von 11,5 % bis 2032 verzeichneten.
- Nach Geografie hielt Deutschland im Jahr 2026 einen Umsatzanteil von 21,7 %, während Spanien bis 2032 voraussichtlich mit einem CAGR von 11,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| EPBD-ausgelöste Renovierung und Digitalisierung der Compliance | +2.5% | EU-weit, konzentriert in Deutschland, Frankreich, Italien, Spanien und Polen | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Bewertung von Smart-Readiness und Gebäudeautomation | +1.8% | Westeuropa, am stärksten in Deutschland, den Niederlanden und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Volatilität der Energiekosten und Sichtbarkeit der Amortisation | +1.5% | EU-weit, am ausgeprägtesten in Polen, Italien und Spanien | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Smart-Meter- und Gebäudedaten | +1.2% | Westeuropa, mit Ausweitung auf Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Retrofit-spezifische digitale Zwillinge für den Altgebäudebestand | +1.0% | Deutschland, Frankreich, Italien, Spanien und EU-geförderte Pilotprojekte in mehr als 10 Mitgliedstaaten | Langfristig (≥ 4 Jahre) |
| Anforderungen an Finanzierung und Underwriting von Performance-Verträgen | +0.8% | EU-weit, am stärksten in Frankreich, Polen und Italien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EPBD-ausgelöste Renovierung und Digitalisierung der Compliance
Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) hat die Renovierungsplanung im europäischen Markt für Energieeffizienz-Retrofit-Tools zu einer strukturierteren politischen Anforderung gemacht. Die Mitgliedstaaten müssen nationale Gebäuderenovierungspläne erstellen, die Gebäudekategorien, Finanzierungsregelungen und messbare Meilensteine beschreiben.[4] Entwurfspläne waren bis zum 31. Dezember 2025 fällig, und endgültige Pläne sind bis zum 31. Dezember 2026 einzureichen. Dieser Zeitplan gibt Behörden, Beratern und Gebäudeeigentümern einen Anreiz, Systeme einzuführen, die prüffähige Projektunterlagen erstellen und pflegen. Digitale Energieausweise verlagern die Bewertungsarbeit auch von separaten Dateien in standardisiertere Arbeitsabläufe. Tools für den gesamten Lebenszyklus-Kohlenstoff und Renovierungspass-Funktionen gewinnen an Bedeutung, da sie technische Erkenntnisse mit der während eines Renovierungsprogramms erforderlichen Dokumentation verknüpfen können.
Die Richtlinie erhöht auch die Bedeutung von Software, die die Gebäudeleistung vor und nach Abschluss der Arbeiten vergleichen kann. Ihre Mindestanforderungen an die Energieeffizienz verpflichten die Mitgliedstaaten, bis 2030 die am schlechtesten abschneidenden 16 % der Nichtwohngebäude und bis 2033 26 % zu renovieren. Der Wohngebäudebestand muss den durchschnittlichen Primärenergieverbrauch bis 2030 um 16 % und bis 2035 um 20 % bis 22 % senken. Diese Anforderungen schaffen einen größeren Bedarf an konsistenten Basismodellen, Projektplanungstools und Nachweisen erwarteter Einsparungen. Sie begünstigen auch Anbieter, die politische Vorgaben in praktische Arbeitsabläufe für Architekten, Auditoren und Verwaltungsbeamte umsetzen können. Im europäischen Markt für Energieeffizienz-Retrofit-Tools kann die Compliance-Fähigkeit daher die Kaufentscheidung beeinflussen, auch wenn die physische Renovierungstätigkeit verzögert ist.
Nachfrage nach Smart-Readiness-Bewertung, Datenverfügbarkeit und Gebäudeautomation
Der Smart-Readiness-Indikator schafft einen klareren Anwendungsfall für Systeme, die bewerten, wie Gebäudetechnik auf Nutzer, Netzsignale und Energienachfrage reagiert. Im Rahmen der überarbeiteten Richtlinie wird erwartet, dass der Indikator nach Erlass eines delegierten Rechtsakts bis zum 30. Juni 2027 für qualifizierende Nichtwohngebäude verpflichtend wird. Der relevante Schwellenwert gilt für Nichtwohngebäude mit Heizungs-, Lüftungs- oder Klimaanlagen über 290 kW. Österreich, Kroatien, Zypern, Frankreich, Portugal und Spanien haben zwischen 2022 und 2025 nationale Testphasen im Rahmen des SRI2MARKET-Programms abgeschlossen. Diese Pilotprojekte geben anderen Ländern Beispiele für die Verknüpfung von Bewertungsprozessen mit nationalen Vorschriften. Der europäische Markt für Energieeffizienz-Retrofit-Tools profitiert davon, da SRI-Bewertungen eine Nachfrage nach Tools erzeugen, die Daten zu Heizung, Kühlung, Beleuchtung, Beschattung, Speicherung und Elektrofahrzeug-Bereitschaft erfassen und organisieren.
Smart Meter, Gebäudemanagementsysteme und vernetzte Geräte machen diese Informationen zugänglicher als in früheren Auditprozessen. Ihre Daten können Gebäudeenergiemodelle und Überwachungsplattformen speisen und den Bedarf reduzieren, für jedes neue Projekt einen Datensatz neu aufzubauen. Diese Verbindung ist wichtig für Portfolios, die eine wiederkehrende Leistungsverfolgung anstelle eines einmaligen Audits benötigen. Johnson Controls gibt an, dass seine OpenBlue-Plattform die Geräteerkennung automatisieren und die Onboarding-Zeit durch Datenklassifizierung verkürzen kann. Die weitergehende Implikation ist, dass Anbieter darin konkurrieren können, wie schnell sie Standortdaten in nutzbare Empfehlungen umwandeln. Dies unterstützt die Nachfrage nach integrierter Analytik im europäischen Markt für Energieeffizienz-Retrofit-Tools, insbesondere dort, wo Eigentümer große Gruppen von Gewerbe- oder öffentlichen Gebäuden verwalten.
Volatilität der Energiekosten, Sichtbarkeit der Amortisation und Anforderungen an Performance-Verträge
Die Unsicherheit bei den Energiekosten hat den Bedarf an Tools gestärkt, die erwartete Einsparungen in Begriffen darstellen, die Immobilieneigentümer nutzen können. Im Februar 2026 planten 14,5 % der befragten Verbraucher im Euroraum eine Renovierung zur Verbesserung der Energieeffizienz, was die am häufigsten genannte geplante Ausgabe nach allgemeinen Reparaturen war. Dieselbe Analyse ergab, dass die Heizkosten für renovierte Wohnungen in den Jahren 2024 und 2025 um 9 % gestiegen sind, verglichen mit 11 % für nicht renovierte Wohnungen. Diese Ergebnisse erleichtern die Darstellung des finanziellen Arguments für Renovierungen, beseitigen jedoch keine projektspezifische Unsicherheit. Tools, die Energieschätzungen, Investitionskosten und Amortisationsübersichten kombinieren, können Eigentümern helfen, Optionen vor Baubeginn zu bewerten. Im europäischen Markt für Energieeffizienz-Retrofit-Tools verleiht dies Modellierungssoftware eine Rolle bei Investitionsentscheidungen sowie im technischen Design.
Der Effekt ist auch bei der Finanzierung und im Energieleistungscontracting sichtbar. In Deutschland stiegen die Anträge auf Förderung für Gebäudehüllensanierungen von März bis Mai 2026 um 16 % gegenüber dem Vorjahr, während die Anträge für Heizungsinvestitionen um 40 % zunahmen. Energieleistungsverträge hängen von glaubwürdigen Schätzungen zukünftiger Einsparungen ab, da die Finanzierungsstruktur an gemessene Ergebnisse geknüpft ist. Dies macht Auditqualität, Basisdefinition und laufende Verifizierung zum Kern des Wertes der eingesetzten Software. Integrierte Amortisationsrechner können auch kleineren Immobilieneigentümern helfen, Optionen zu verstehen, die früher schwer zu vergleichen schienen. Das Ergebnis ist ein stärkerer Stellenwert für Energiebewertungs- und Finanzmodellierungstools im europäischen Markt für Energieeffizienz-Retrofit-Tools.
Retrofit-spezifische digitale Zwillinge für den Altgebäudebestand
Vielen europäischen Gebäuden fehlen die Zeichnungen und Anlagenunterlagen, die konventionelle Building-Information-Modeling-Arbeitsabläufe voraussetzen. Dies ist ein erhebliches Problem, da ein Großteil des Gebäudebestands vor der Einführung moderner Energiestandards errichtet wurde. Horizon-geförderte Projekte wie CHRONICLE, REHOUSE und DTERBIM haben sensorbasierte Ansätze in älteren Wohn- und Gewerbeimmobilien in mehreren europäischen Ländern eingesetzt. Diese Projekte nutzen gesammelte Betriebsdaten, um eine Leistungsbasislinie zu erstellen, wenn vollständige Bestandsunterlagen nicht verfügbar sind. Dieser Ansatz kann eine praktische Hürde für den Einsatz digitaler Tools in Bestandsgebäuden verringern. Er erweitert auch die adressierbare Projektbasis für den europäischen Markt für Energieeffizienz-Retrofit-Tools über neuere und gut dokumentierte Objekte hinaus.
Retrofit-spezifische digitale Zwillinge können Geometrie, Sensordaten, Anlagendaten und Renovierungsszenarien in einem einzigen Arbeitsdatensatz zusammenführen. Sie sind nützlich, wenn Gebäudeeigentümer Maßnahmen über ein Portfolio hinweg priorisieren müssen, anstatt nur eine einzelne Liegenschaft zu bewerten. Das Potenzial ist am größten, wenn das System nach dem ersten Retrofit durch Unterstützung der Inbetriebnahme und laufenden Überwachung nützlich bleibt. Interoperable Datensätze können wertvoller werden, wenn die Mitgliedstaaten die in Artikel 19 der überarbeiteten Richtlinie vorgesehenen digitalen Gebäudebücher entwickeln. Der Produktwert wird jedoch davon abhängen, ob Anbieter den Arbeitsablauf für Gebäude mit unvollständigen Unterlagen praktikabel gestalten können. Dies lässt Raum für Softwareanbieter, die die Erfassung von Felddaten mit klaren Empfehlungen für Nutzer verbinden können, die keine Spezialisten für digitale Modellierung sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Fragmentierte nationale Compliance- und Datenregime | -1.8% | EU-weit, am ausgeprägtesten in Osteuropa und Märkten mit unvollständiger EPBD-Umsetzung | Kurzfristig (≤ 2 Jahre) |
| Interoperabilität von Altsystemen und Datenverlust | -1.4% | Deutschland, Frankreich und Italien, insbesondere Gebäude vor 2000 mit unterschiedlichen BMS-Protokollen | Mittelfristig (2–4 Jahre) |
| Mangel an Spezialisten für Retrofit-Analytik und Inbetriebnahme | -1.0% | EU-weit, am ausgeprägtesten in Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Unsichere realisierte Einsparungen und geteilte Anreize | -0.7% | Mehrfamilienwohnungsmärkte, darunter Frankreich, Deutschland und Polen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte nationale Compliance- und Datenregime sowie Interoperabilität von Altsystemen
Der europäische Markt für Energieeffizienz-Retrofit-Tools muss in nationalen Regimen operieren, die unterschiedliche Zertifikatsdatenbanken, Datenfelder, Kennzeichnungsmethoden und Renovierungspassformate verwenden. Diese Variation schränkt die Möglichkeit ein, eine einzige Softwarekonfiguration in mehreren Ländern einzusetzen. Sie schafft auch zusätzlichen Aufwand für Anbieter, die Arbeitsabläufe an nationale gesetzliche Anforderungen anpassen müssen. Das INTEGRATES-Projekt identifiziert fragmentierte digitale Lösungen als Hindernis für eine breitere Übernahme nachhaltiger Praktiken bei kleinen und mittleren Bauunternehmen. Fragmentierung kann die Implementierungskosten für Lieferanten erhöhen und die Beschaffung für Kunden weniger einfach gestalten. Diese Probleme sind besonders schwierig, wenn die Umsetzung von EU-Vorschriften noch unvollständig ist oder lokale Leitlinien noch entwickelt werden.
Ältere Gebäudesysteme stellen eine zweite betriebliche Herausforderung dar. Anlagen können mehrere Gebäudemanagementprotokolle verwenden, und die verfügbaren Daten können unvollständig oder inkonsistent sein. Eine Plattform kann keine zuverlässige Empfehlung geben, wenn ihre Eingaben fehlen oder schlecht abgestimmt sind. Anbieter benötigen daher Konnektoren, Datenprüfungen und Feldprozesse, die mit vorhandenen Anlagen und nicht nur mit Neuinstallationen funktionieren. Das Hemmnis ist am relevantesten in Ländern mit erheblichem Vorkriegsbestand aus der Zeit vor 2000, darunter Deutschland, Frankreich und Italien. Es kann den Rollout im europäischen Markt für Energieeffizienz-Retrofit-Tools verlangsamen, selbst wenn politische Anreize für Renovierungen sprechen.
Mangel an Spezialisten für Retrofit-Analytik und Inbetriebnahme, unsichere Einsparungen und geteilte Anreize
Digitale Tools erfordern nach wie vor Fachleute, die Ergebnisse interpretieren, Kunden beraten und Empfehlungen in Beschaffung und Bau umsetzen können. Die Internationale Energieagentur berichtete von anhaltenden Arbeits- und Fachkräftemangeln im Bereich Energieeffizienz, während die EU-Baupreise seit 2021 um mehr als 20 % gestiegen waren. Dieser Mangel kann Projektzeitpläne verlängern und die Anzahl der durchführbaren Audits verringern. Er ist besonders relevant in Mittel- und Osteuropa, wo spezialisierte Kapazitäten weniger verfügbar sein können. Automatisierte Inbetriebnahme und klarere Audit-Arbeitsabläufe können einen Teil der Belastung reduzieren, ersetzen jedoch nicht den Bedarf an verantwortlichen Projektentscheidungen. Der europäische Markt für Energieeffizienz-Retrofit-Tools hängt daher sowohl von der digitalen Akzeptanz als auch von der praktischen Lieferkapazität ab.
Unsicherheit bei Einsparungen kann auch die Nachfrage begrenzen, wenn Mieter niedrigere Energierechnungen erhalten, aber Eigentümer die Vorabkosten tragen. Dieser geteilte Anreiz ist im Mehrfamilienwohnungsbau verbreitet, insbesondere in Frankreich, Deutschland und Polen. Leistungsansprüche benötigen glaubwürdige Basisdaten und Methoden, die Ergebnisse nach dem Retrofit nachweisen. Wenn ein Projekt seinen erwarteten Nutzen nicht klar nachweisen kann, können Finanzierungsgenehmigungen und Eigentümerentscheidungen länger dauern. Tools, die Modellierung mit Messung und Verifizierung verbinden, können diese Bedenken mindern, können jedoch keine Unterschiede in Eigentumsstrukturen beseitigen. Dieses Hemmnis begünstigt Produkte, die Ergebnisse in verständlichen finanziellen und betrieblichen Begriffen darstellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tool-Typ:
Software für Gebäudeenergiemodellierung verankert die Akzeptanz, während Analyseplattformen skalierenSoftware für Gebäudeenergiemodellierung hielt im Jahr 2026 einen Marktanteil von 22,3 % am europäischen Markt für Energieeffizienz-Retrofit-Tools und war damit die größte Tool-Kategorie. Sie unterstützt Energiesimulation, Renovierungspassvorbereitung und Finanzanalyse für Energieleistungsverträge und dient oft als zentraler Projektdatensatz. Tools für Energieaudits und -bewertungen liefern die Standortdaten, die Modellierungssysteme benötigen, während HVAC-Diagnosetools den Betrieb und Smart-Readiness-Indikator-Bewertungen unterstützen. Tools zur Inspektion der Gebäudehülle gewinnen an Bedeutung, da Mindestanforderungen an die Energieeffizienz die Aufmerksamkeit auf schwache Hüllkomponenten lenken. Tools für erneuerbare Energien umfassen Solarertragsstudien, Wärmepumpenauslegung und Hybridanlagenanalyse, unterstützt durch eine Anforderung, den jährlichen erneuerbaren Anteil an Heizung und Kühlung von 2026 bis 2030 um mindestens 1,1 Prozentpunkte zu erhöhen. Diese Produkte können Dachzustand, Strombedarf, Heizungsanlagen und Förderanreize in eine gemeinsame Renovierungsbewertung einbringen und die Nachfrage nach verwandten Produkten in der europäischen Energieeffizienz-Retrofit-Tools-Branche unterstützen. Anbieter, die Daten über Audit-, Modellierungs- und Inbetriebnahmephasen hinweg nutzbar halten, sind möglicherweise besser positioniert, um Kunden zu binden.
Plattformen für intelligente Gebäudeanalyse und Energiemanagement werden voraussichtlich die am schnellsten wachsende Tool-Kategorie mit einem CAGR von 12,9 % von 2027 bis 2032 sein. Die Plattformkategorie expandiert, da Eigentümer eine kontinuierliche Überwachung anstelle eines nur zu Projektbeginn erstellten Berichts anstreben und dabei Gebäudemanagement-, Smart-Meter-, vernetzte Geräte- und Energieausweis-Daten kombinieren. Diese Informationen unterstützen die laufende Leistungsverfolgung im Rahmen von Renovierungspässen und nationaler Renovierungsplanung, während Artikel 14 eine politische Grundlage für Automatisierung und Steuerung in großen Nichtwohngebäuden bietet. Johnson Controls gibt an, dass OpenBlue die Geräteerkennung automatisiert und Daten anhand von Standardmodellen klassifiziert, um das Onboarding zu verkürzen. Schnelleres Onboarding kann Störungen reduzieren, obwohl die Ergebnisse weiterhin von der Datenqualität, der Installationskapazität und einem klaren Anwendungsfall für den Gebäudeeigentümer abhängen. Im europäischen Markt für Energieeffizienz-Retrofit-Tools sind diese Produkte am nützlichsten, wenn Nutzer Daten mit Wartung, regulatorischer Berichterstattung oder gemessenen Energieeinsparungen verknüpfen können. Ihre Akzeptanz bleibt an praktische Betriebsergebnisse und nicht allein an Softwarefunktionen gebunden.
Nach Anwendung:
HVAC-Retrofit hält den größten Anwendungsfall, während die Integration erneuerbarer Energien das Wachstum anführtHVAC-Retrofit entfiel im Jahr 2026 auf 20,1 % der Größe des europäischen Marktes für Energieeffizienz-Retrofit-Tools und war damit die größte Anwendung. Thermische Systeme beeinflussen direkt den Energieverbrauch, die Innenraumbedingungen und das Ergebnis einer Effizienzverbesserung, während die überarbeitete Richtlinie ab Januar 2025 finanzielle Anreize für neue eigenständige Fossilbrennstoffkessel beendete. In Deutschland machten Wärmepumpen im Jahr 2025 44 % der bei Wohngebäuderenovierungen installierten neuen Heizsysteme aus, gegenüber 21 % im Jahr 2024. Diagnose- und Inbetriebnahmetools müssen daher Wärmepumpenanforderungen und nicht nur ältere Kesseleinstellungen berücksichtigen. Beleuchtungs-Retrofit, Gebäudehüllen-Retrofit, Warmwasserbereitung und Brauchwasser erfordern unterschiedliche Tool-Sets für Beleuchtungsanalyse, thermische Leistungsmodellierung und Systemoptimierung. Tools für elektrische Systeme gewinnen an Bedeutung, da Elektrofahrzeugladung und netzreaktive Anlagen die Renovierungsplanung komplexer machen. Zusammen bewegen diese Anwendungen den europäischen Markt für Energieeffizienz-Retrofit-Tools über einzelne Gerätekategorien hinaus hin zu einer gebäudeweiten Entscheidungsunterstützung.
Die Integration erneuerbarer Energien wird voraussichtlich die am schnellsten wachsende Anwendung mit einem CAGR von 12,5 % von 2027 bis 2032 sein. Solar- und Wärmepumpenbewertungen erfordern Eingaben zu Dachgeometrie, Beschattung, Bedarf und Belegung, die auch ein umfassenderes Gebäudeenergiemodell unterstützen können. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass Photovoltaik-unterstützte Wärmepumpen-Retrofits in Mehrfamilienhäusern in europäischen Klimazonen technisch machbar waren und Treibhausgasreduzierungen von 65 % bis 84 % gegenüber früheren Heizsystemen erzielten. Validierte Modellierung kann den Zugang zu öffentlicher Förderung und Finanzierung beeinflussen, was die Integration erneuerbarer Energien zu einem praktischen Einstiegspunkt für eine tiefgreifendere Renovierungsbewertung macht. Die Erneuerbare-Energien-Richtlinie III (RED III) erfordert eine jährliche Steigerung des erneuerbaren Anteils an Heizung und Kühlung um 1,1 Prozentpunkte von 2026 bis 2030, was einen wiederkehrenden Bewertungsbedarf unterstützt. Immobilieneigentümer können mit Anlagen beginnen, benötigen aber später eine Analyse der Gebäudehülle, des Speichers und der Steuerungssysteme. Tools, die Daten über diese Entscheidungen hinweg tragen und Ergebnisse klar an Eigentümer, Installateure und Finanzierungspartner kommunizieren, haben eine nützliche Position im europäischen Markt für Energieeffizienz-Retrofit-Tools.


Nach Gebäudetyp:
Wohngebäude führen das Volumen an, während Gewerbegebäude schneller wachsenWohngebäude hielten im Jahr 2026 einen Umsatzanteil von 41,2 % und hatten damit die größte Position nach Gebäudetyp. Ein Großteil des europäischen Wohnungsbestands stammt aus der Zeit vor den aktuellen Energievorschriften, und die überarbeitete Richtlinie erfordert eine Reduzierung des durchschnittlichen primären Energieverbrauchs von Wohngebäuden um 16 % bis 2030. Dies schafft einen Bedarf an Portfolio-Tools, die Renovierungsszenarien über gängige Gebäudetypen hinweg vergleichen können. Das Segment reagiert auch auf die Subventionsgestaltung, wobei Frankreich bis 2025 unter MaPrimeRénov' 120.000 Tiefenrenovierungen verzeichnete. Wohngebäudenutzer benötigen Bewertungen, die die kombinierten Auswirkungen von Dämmung, Heizung, Lüftung und erneuerbaren Systemen auf Gebäudeebene verständlich machen. Standardisierung ist wichtig, da Eigentümer, Wohnungsbaugesellschaften und Behörden oft viele ähnliche Wohneinheiten verwalten. Institutionelle Gebäude erfordern Mess- und Verifizierungstools für Energieleistungsverträge, während Industriegebäude Prozesswärme- und Druckluftdiagnosen an der Grenze zwischen Gebäude- und industriellem Energiemanagement benötigen.
Gewerbegebäude werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,5 % wachsen. Die am schlechtesten abschneidenden 16 % der Nichtwohngebäude müssen bis 2030 renoviert werden, was eine kurzfristige Compliance-Frist schafft. Gewerbeimmobilien erfordern Tools, die mehrere Systeme über große und oft komplexe Standorte hinweg bewerten. Eine Studie zu einem Bürogebäude in Rom aus dem Jahr 2025 ergab, dass der nicht erneuerbare Energiebedarf nach der Renovierung von 191.684 kWh/m²/Jahr auf 76.053 kWh/m²/Jahr sank und die Kohlendioxidemissionen um 78 % zurückgingen. Dieses Ergebnis erfordert zuverlässige Daten vor dem Retrofit, sorgfältige Bewertung und Überwachung nach dem Bau. Gewerbliche Eigentümer sehen sich auch mit Bedenken hinsichtlich gestrandeter Vermögenswerte und Nachhaltigkeitsberichterstattung konfrontiert, wenn die Energieeffizienz schwach ist. Die europäische Energieeffizienz-Retrofit-Tools-Branche hat eine starke Chance im Gewerbeimmobilienbereich, aber die Akzeptanz hängt von Integrationsaufwand, Verfügbarkeit von Spezialisten, lokalen Fristen und der Qualität vorhandener Gebäudedaten ab.

Geografische Analyse
Markt für Energieeffizienz-Renovierungswerkzeuge in Deutschland
Deutschland hielt 2026 mit 21,7 % den größten nationalen Marktanteil. Das Land vereint einen umfangreichen Gebäudebestand, etablierte Anbieter von Gebäudetechnologien und öffentliche Förderung für energieeffiziente Gebäude, einschließlich einer Mittelzuweisung von 16,7 Milliarden EUR im Jahr 2024. Die Wohngebäude-Sanierungsrate sank 2025 auf 0,7 %, gegenüber einem erforderlichen Jahrestempo von 2 %, wobei 260.000 Einheiten saniert wurden, während der zielkonforme Bedarf bei 460.000 lag. Die Lücke verweist auf Planungs- und Umsetzungsengpässe, selbst wenn Fördermittel verfügbar sind. Die Förderaktivität verstärkte sich 2026, wobei von März bis Mai 64.000 Haushalte und Unternehmen Unterstützung für die Gebäudehülle beantragten – ein Anstieg von 16 % gegenüber dem Vorjahr –, während die Anträge für Heizungsinvestitionen um 40 % zunahmen.
Markt für Energieeffizienz-Renovierungswerkzeuge in Frankreich und Südeuropa
Frankreich und Italien sind wichtige Nachfragetreiber im europäischen Markt für Energieeffizienz-Renovierungswerkzeuge. Frankreichs Subventionsrahmen hat Renovierungspass- und Planungswerkzeuge gefördert, während Italiens sozialer Wohnungsbestand aus der Zeit vor 2000 eine portfolioweite Bewertung gemäß der Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) erfordert. Spanien ist mit einer CAGR von 11,9 % von 2027 bis 2032 der am schnellsten wachsende nationale Markt. Spanien reichte im Dezember 2025 seinen nationalen Gebäuderenovierungsplan ein, der bis 2050 eine Reduzierung des primären Energieverbrauchs im Wohnbereich um 57 % und im Nicht-Wohnbereich um 65 % anstrebt. Das Real Decreto 659/2025 reformierte im Juli 2025 Spaniens Prozess zur Ausstellung von Energieausweisen.
Markt für Energieeffizienz-Renovierungswerkzeuge im Vereinigten Königreich, Polen und Russland
Im Vereinigten Königreich wird die Nachfrage nach Renovierungswerkzeugen durch die nationalen Dekarbonisierungspolitiken und nicht durch den EU-Rahmen angetrieben. Polen verfügt über Potenzial für kosteneffiziente Audit- und Modellierungswerkzeuge aufgrund seines älteren Wohnungsbestands, energiearmutsbezogener Bedenken und der Förderfähigkeit für EU-Kohäsionsmittel, während SRI2MARKET es als relevant für die regulatorische Integration identifiziert. Russlands Beitrag ist durch geopolitische Bedingungen eingeschränkt, die den EU-Technologiehandel begrenzen, obwohl es im Untersuchungsrahmen verbleibt. Im übrigen Europa werden in Projekten in Griechenland, Ungarn, Slowenien und Dänemark Werkzeuge erprobt, die kommerziell replizierbar werden könnten. Die geografische Nachfrage hängt daher vom Gebäudebedarf, nationaler Rechtsetzung, Verfügbarkeit von Fachkräften und dem Zugang zu nutzbaren Gebäudedaten ab.
Wettbewerbslandschaft
Marktkonzentration
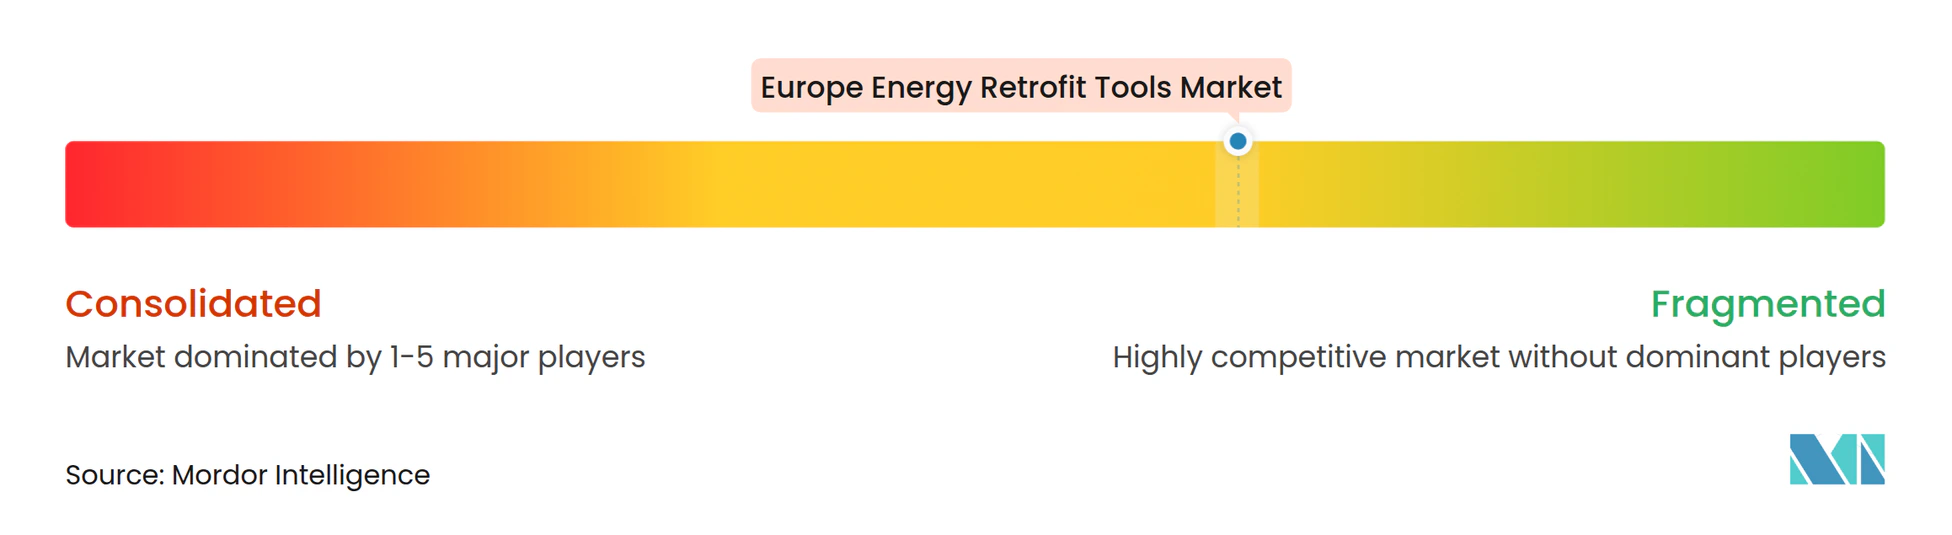
Der europäische Markt für Energieeffizienz-Retrofit-Tools weist eine moderate Konzentration bei großen Softwareplattformen und eine stärkere Fragmentierung bei spezialisierten Audit-, Modellierungs- und Analyseprodukten auf. Siemens, Schneider Electric, Johnson Controls und Honeywell bieten breite Gebäudetechnologieplattformen an, während kleinere Anbieter Audits, Energiemodelle und Datenanalyse adressieren. Große Anbieter nutzen offene Schnittstellen und schnelleres Daten-Onboarding, um die Bereitstellung zu erleichtern. Johnson Controls führte im Juni 2026 Metasys 16.0 mit visuellen Integrationstools ein, die nach eigenen Angaben die Bereitstellungszeit um bis zu 80 % und die Integrationskosten um 60 % bis 70 % senken können. Dies setzt spezialisierte Unternehmen unter Druck, einen klaren Vorteil in Analyse, Service oder Projektergebnissen nachzuweisen.
Johnson Controls erweiterte OpenBlue im August 2026 um OBI, einen Assistenten auf Basis künstlicher Intelligenz, der Arbeitsabläufe im Gebäudebetrieb automatisieren soll. Carrier übernahm im Juli 2026 75F und fügte seiner Strategie für intelligente Gebäude cloudbasierte und drahtlose Gebäudeautomationsfähigkeiten hinzu. Diese Maßnahmen zeigen, dass etablierte Anlagenlieferanten Software verfolgen, die Retrofit-Arbeiten und laufenden Betrieb unterstützt. Der Wettbewerbswert einer Plattform hängt davon ab, ältere Anlagen zu verbinden und ein Projekt von der Bewertung über die Inbetriebnahme bis zur Überwachung zu unterstützen. Akquisitionen und interne Produktentwicklung können die Zeit verkürzen, die große Anbieter benötigen, um Fähigkeitslücken zu schließen.
Chancen bestehen weiterhin bei retrofit-spezifischen digitalen Zwillingen für ältere Immobilien, der Automatisierung von Smart-Readiness-Indikator-Bewertungen und Systemen, die Daten aus verschiedenen nationalen Zertifikatsregistern nutzen. Kein Anbieter hat ein dominantes skalierbares Angebot für alle Altgebäudedatenprobleme etabliert. Öffentliche Kunden in Deutschland, Frankreich und den nordischen Ländern legen bei der Bewertung von Gebäudeplattformen größeres Gewicht auf Cybersicherheit und Datenverarbeitung. Diese Anforderungen können Neueinsteiger abschrecken und gleichzeitig Anbieter mit glaubwürdigen Kontrollen auszeichnen. Spezialisierte Anbieter können wettbewerbsfähig bleiben, wenn sie klarere Einsparnachweise oder bessere Kompatibilität mit bestehenden Gebäudesystemen bieten.
Marktführer in der europäischen Energieeffizienz-Retrofit-Tools-Branche
-
Siemens AG
-
Schneider Electric SE
-
Johnson Controls International plc
-
Honeywell International Inc.
-
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energieeffizienz-Renovierungswerkzeuge in Europa Unternehmen in diesem Bericht
- Siemens AG
- Schneider Electric SE
- Johnson Controls International plc
- Honeywell International Inc.
- ABB Ltd.
- Daikin Industries, Ltd.
- Trane Technologies plc
- Carrier Global Corporation
- Danfoss A/S
- ENGIE SA
- Veolia Environnement S.A.
- Kingspan Group plc
- Saint-Gobain S.A.
- ROCKWOOL A/S
- Legrand SA
- Signify N.V.
- Robert Bosch GmbH
- Sika AG
- Ameresco, Inc.
Neueste Industrielle Entwicklungen in Markt für Energieeffizienz-Renovierungswerkzeuge in Europa
- August 2026: Johnson Controls stellte erweiterte KI-Fähigkeiten in seinem digitalen OpenBlue-Ökosystem vor und führte OBI ein, einen agentischen KI-Assistenten, der in der Lage ist, Arbeitsabläufe im Gebäudebetrieb zu automatisieren und die Implementierungszeit beim System-Onboarding durch automatisierte Geräteerkennung um bis zu 95 % zu reduzieren. Von Forrester Research, das vom Unternehmen zitiert wird, werden für Kunden, die die Plattform im großen Maßstab einsetzen, bis zu 155 % ROI prognostiziert.
- Juli 2026: Carrier Global Corporation übernahm 75F, einen Entwickler von cloudnativen, drahtlosen, KI-gestützten Gebäudeautomationssystemen. Die Übernahme stärkt Carriers Retrofit-Fähigkeiten in den Bereichen leichte Gewerbeimmobilien, komplexe Anwendungen und Rechenzentren. Carrier plant, die agentische KI und automatische Inbetriebnahme von 75F in seine QuantumLeap-Wärmemanagementsuite zu integrieren.
- Juni 2026: Johnson Controls brachte Metasys 16.0 auf den Markt, das Flaggschiff-Update seines Gebäudeautomationssystems, mit visuellen Integrationstools, die die Bereitstellungszeiten um bis zu 80 % reduzieren und die Integrationskosten um 60 % bis 70 % senken und neue Fähigkeiten in Tagen statt Monaten verfügbar machen.
- Januar 2026: Honeywell wurde vom US-Heer ausgewählt, Gebäudeautomationssysteme in Fort Benning mit seiner Niagara-Steuerungsplattform auf mehr als 2,79 Millionen Quadratmetern zu modernisieren, mit einer prognostizierten zusätzlichen jährlichen Einsparung von 1,8 Millionen USD für insgesamt 4,5 Millionen USD an erwarteten jährlichen Einsparungen über 15 Jahre.
Berichtsumfang des europäischen Marktes für Energieeffizienz-Retrofit-Tools
Energieeffizienz-Retrofit-Tools bezeichnen die physischen Geräte, digitale Software und Diagnosetechnologien, die von Ingenieuren, Auftragnehmern, Energieauditoren und Facility-Managern eingesetzt werden, um energiesparende Modernisierungen in bestehenden Gebäuden zu bewerten, zu planen, zu installieren und zu optimieren. Der Markt für Energieeffizienz-Retrofit-Tools (in der Branche auch als Markt für Energieeffizienz-Retrofit-Systeme bezeichnet) bezieht sich auf den globalen kommerziellen Markt, der sich der Modernisierung bestehender Gebäude, Industrieanlagen und Infrastruktur mit modernen, energieeffizienten Technologien widmet.
Der Markt für Energieeffizienz-Retrofit-Tools ist nach Tool-Typ segmentiert, der Software für Gebäudeenergiemodellierung (BEM), Audit-Tools, Diagnoseausrüstung für Heizung, Lüftung und Klimatisierung (HVAC), Gebäudehüllen-Inspektionssysteme, intelligente Analyseplattformen, Tools zur Integration erneuerbarer Energien und andere spezialisierte Geräte umfasst. Nach Anwendung ist der Markt in HVAC-Modernisierungen, Beleuchtungssysteme, Verbesserungen der Gebäudehülle, Heizungs- und Kühlverbesserungen, Warmwassermodifikationen, Optimierungen elektrischer Systeme, Integration erneuerbarer Energien und sonstige Anwendungen unterteilt. Nach Gebäudetyp ist der Sektor in Wohn-, Gewerbe-, Industrie-, institutionelle und sonstige Gebäudeklassifikationen kategorisiert. Der Bericht deckt auch die Marktgröße und Prognosen für den europäischen Markt für Energieeffizienz-Retrofit-Tools in 8 Ländern der Region ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Software für Gebäudeenergiemodellierung (BEM) |
| Tools für Energieaudits und -bewertungen |
| HVAC-Diagnose- und Inbetriebnahmetools |
| Tools zur Inspektion der Gebäudehülle |
| Plattformen für intelligente Gebäudeanalyse und Energiemanagement |
| Tools für erneuerbare Energien |
| Sonstige Tools |
| HVAC-Retrofit |
| Beleuchtungs-Retrofit |
| Gebäudehüllen-Retrofit |
| Heizungs- und Kühlsysteme |
| Warmwasserbereitung und Brauchwasser |
| Elektrische Systeme und Anlagen |
| Integration erneuerbarer Energien |
| Sonstige Anwendungen |
| Wohngebäude |
| Gewerbegebäude |
| Industriegebäude |
| Institutionelle Gebäude |
| Sonstige Gebäudetypen |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa |
| Nach Tool-Typ | Software für Gebäudeenergiemodellierung (BEM) | |
| Tools für Energieaudits und -bewertungen | ||
| HVAC-Diagnose- und Inbetriebnahmetools | ||
| Tools zur Inspektion der Gebäudehülle | ||
| Plattformen für intelligente Gebäudeanalyse und Energiemanagement | ||
| Tools für erneuerbare Energien | ||
| Sonstige Tools | ||
| Nach Anwendung | HVAC-Retrofit | |
| Beleuchtungs-Retrofit | ||
| Gebäudehüllen-Retrofit | ||
| Heizungs- und Kühlsysteme | ||
| Warmwasserbereitung und Brauchwasser | ||
| Elektrische Systeme und Anlagen | ||
| Integration erneuerbarer Energien | ||
| Sonstige Anwendungen | ||
| Nach Gebäudetyp | Wohngebäude | |
| Gewerbegebäude | ||
| Industriegebäude | ||
| Institutionelle Gebäude | ||
| Sonstige Gebäudetypen | ||
| Nach Geografie | Europa | Deutschland |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des europäischen Marktes für Energieeffizienz-Retrofit-Tools im Jahr 2026?
Der europäische Markt für Energieeffizienz-Retrofit-Tools wurde im Jahr 2027 auf 3,96 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 6,76 Milliarden USD bei einem CAGR von 11,24 % erreichen.
Welche Tool-Kategorie hielt im Jahr 2026 den größten Anteil?
Software für Gebäudeenergiemodellierung führte die Tool-Typen mit einem Anteil von 22,3 % im Jahr 2026 an.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Die Integration erneuerbarer Energien wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,5 % wachsen.
Warum werden Gebäude-Retrofit-Tools in Europa immer notwendiger?
Die überarbeitete EPBD erfordert nationale Renovierungspläne, digitale Dokumentation und Maßnahmen bei ineffizienten Gebäuden, was den Bedarf an Bewertungs- und Modellierungssystemen erhöht.
Welcher Gebäudetyp erzeugt die größte Nachfrage?
Wohngebäude hielten im Jahr 2026 einen Anteil von 41,2 %, unterstützt durch einen großen älteren Wohnungsbestand und nationale Anforderungen zur Reduzierung des Energieverbrauchs.
Welches Land hat die stärksten Wachstumsaussichten bis 2032?
Spanien wird voraussichtlich mit einem CAGR von 11,9 % wachsen, unterstützt durch seinen nationalen Renovierungsplan und die Reform der Energieausweiszertifizierung.