
Tamanho e Participação do Mercado de Retrofit Energético na Europa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
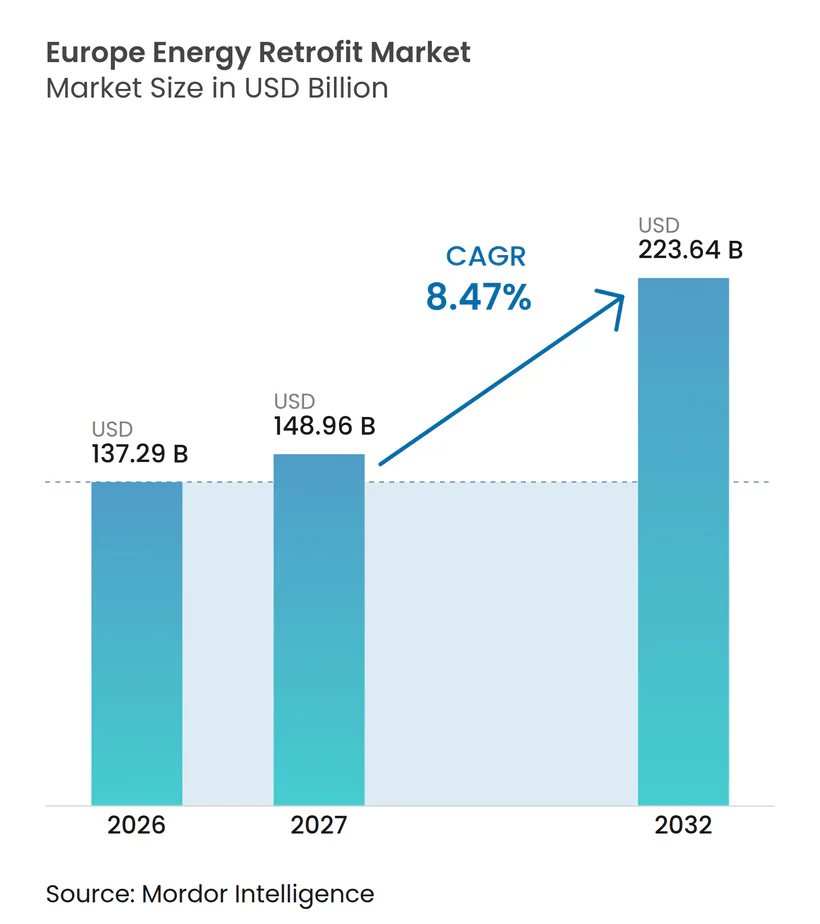
| Tamanho do mercado no ano base (2026) | 137.29 Bilhões de dólares |
| Tamanho do Mercado (2027) | 148.96 Bilhões de dólares |
| Tamanho do Mercado (2032) | 223.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.47 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Retrofit Energético na Europa por Mordor Intelligence
Espera-se que o tamanho do Mercado de Retrofit Energético na Europa aumente de 137,29 bilhões de USD em 2026 para 148,96 bilhões de USD em 2027 e atinja 223,64 bilhões de USD até 2032, a um CAGR de 8,47% no período de 2027 a 2032. A Diretiva de Desempenho Energético dos Edifícios reformulada, ou EPBD, está estabelecendo um quadro comum de conformidade para renovações em toda a região, enquanto os programas nacionais moldam o ritmo de implantação. Os edifícios europeus responderam por 36% do consumo de energia da UE e 40% das emissões de gases de efeito estufa relacionadas à energia, e 75% do parque edificado existente permanecia ineficiente segundo os padrões atuais[1]. O mercado de retrofit energético na Europa também se beneficia de uma grande base instalada, pois espera-se que 85% a 95% dos edifícios atualmente em uso permaneçam ocupados até 2050. O financiamento continua sendo o principal fator limitante, pois a Comissão Europeia identificou uma lacuna anual de 149 bilhões de EUR em relação às necessidades de investimento em eficiência de edifícios de 242 bilhões de EUR até 2030. Fornecedores de tecnologia, empresas de materiais e prestadores de serviços de energia estão respondendo combinando equipamentos, controles digitais, estruturas de financiamento e serviços de desempenho energético.
Principais Conclusões do Relatório
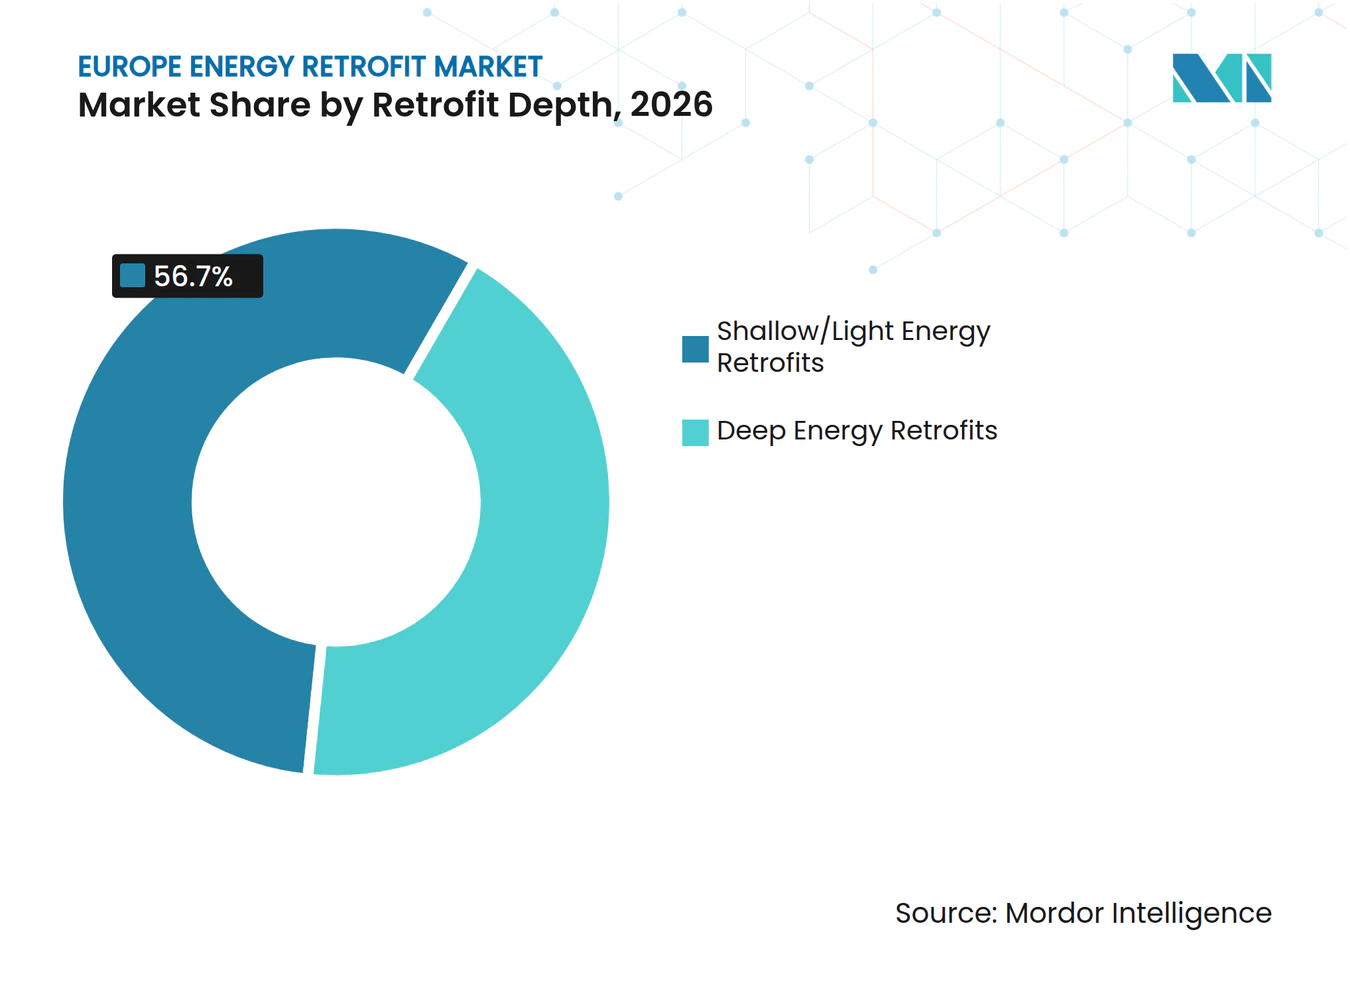
- Por profundidade de retrofit, os Retrofits Energéticos Superficiais/Leves detinham 56,7% da participação do mercado de retrofit energético na Europa em 2026, enquanto os Retrofits Energéticos Profundos têm previsão de crescimento a um CAGR de 10,3% até 2032.
- Por tecnologia, os Sistemas de HVAC detinham uma participação de receita de 28,4% em 2026, enquanto os Sistemas de Iluminação têm previsão de crescimento a um CAGR de 10,7% até 2032.
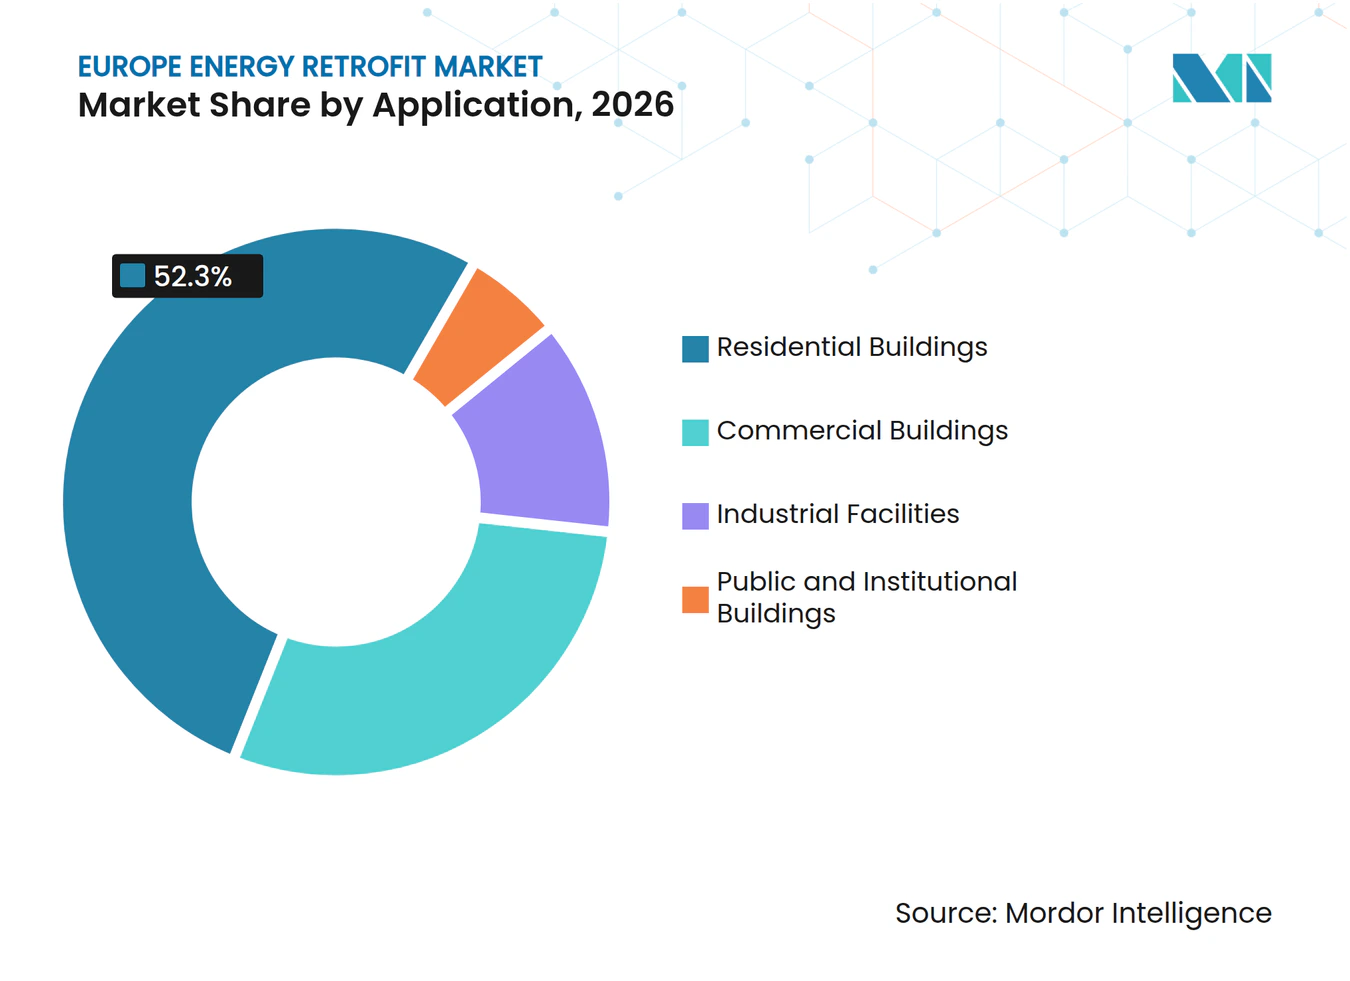
- Por aplicação, os Edifícios Residenciais detinham 52,3% do tamanho do mercado de retrofit energético na Europa em 2026, enquanto as Instalações Industriais têm previsão de crescimento a um CAGR de 10,1% até 2032.
- Por geografia, a Alemanha representou 22,4% da receita regional em 2026, enquanto a França tem previsão de crescimento a um CAGR de 10,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com Renovação Impulsionada pela EPBD e Financiamento Público | +2.80% | Em toda a UE, com concentração na Alemanha, França e Itália | Curto prazo (≤ 2 anos) |
| Substituição de Ativos de Aquecimento e HVAC Envelhecidos | +1.50% | Em toda a UE, com intensidade particular na Europa Central e Oriental | Médio prazo (2–4 anos) |
| Redução de Custos de Energia e Necessidades de Eficiência Operacional dos Edifícios | +1.20% | Global, mais agudo nas economias europeias dependentes de importação de energia | Curto prazo (≤ 2 anos) |
| Conversão para Bombas de Calor e Aquecimento de Baixo Carbono | +1.00% | Alemanha, França, Polônia, países nórdicos | Médio prazo (2–4 anos) |
| Análise de Retrofit, Controles Sem Fio e Serviços Baseados em Desempenho | +0.70% | Europa Noroeste — Reino Unido, Países Baixos, Bélgica | Longo prazo (≥ 4 anos) |
| Requisitos de Finanças Verdes e Preservação do Valor dos Ativos Imobiliários | +0.60% | Em toda a UE, com ganhos iniciais na Alemanha, França e Países Baixos | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com Renovação Impulsionada pela EPBD e Financiamento Público
A EPBD reformulada estabelece um quadro de renovação mais exigente para os edifícios europeus. Os Estados-Membros foram obrigados a apresentar projetos de Planos Nacionais de Renovação de Edifícios até dezembro de 2025 e finalizá-los até dezembro de 2026[2]. O Centro Comum de Investigação da Comissão Europeia havia avaliado 16 projetos de planos completos até junho de 2026. Os requisitos de sistemas de automação e controle de edifícios aplicam-se a edifícios não residenciais acima de 290 kW em 2026, e o limite cairá para 70 kW em dezembro de 2029. O programa BEG revisado da Alemanha, em vigor desde 21 de julho de 2026, oferece empréstimos de até 150.000 EUR por unidade habitacional, enquanto 182.114 aprovações de bombas de calor foram registradas no primeiro semestre de 2026. O mercado de retrofit energético na Europa ganha um pipeline mais claro com essas medidas, pois as caldeiras a combustível fóssil independentes não recebem incentivos financeiros ao abrigo da EPBD desde 1 de janeiro de 2025.
Substituição de Ativos de Aquecimento Envelhecidos e Conversão para Aquecimento de Baixo Carbono
Os sistemas de aquecimento e HVAC instalados durante os anos 1990 e início dos anos 2000 estão atingindo a idade de substituição à medida que o suporte ao aquecimento a combustível fóssil é retirado. Na Alemanha, 194.500 bombas de calor foram vendidas no primeiro semestre de 2026, um aumento de 40% em relação ao mesmo período do ano anterior, e as bombas de calor representaram 55% das novas instalações de aquecimento. As bombas de calor foram a principal tecnologia de aquecimento em 73,6% dos edifícios residenciais alemães recém-concluídos em 2025, em comparação com 69,4% em 2024. Em 21 países europeus, 2,88 milhões de bombas de calor foram vendidas em 2025, e 80% das instalações foram em edifícios existentes. O mercado de retrofit energético na Europa, portanto, atrai demanda tanto da substituição de equipamentos quanto de novos requisitos de conformidade. Ciclos de substituição mais curtos para caldeiras a gás podem aumentar a demanda por atualizações de HVAC quando os proprietários combinam a conversão de aquecimento com melhorias na envoltória e nos controles.
Redução de Custos de Energia e Eficiência Operacional dos Edifícios
A volatilidade dos preços de energia mudou o caso financeiro para as atualizações de edifícios. A frota europeia instalada de bombas de calor evitou 9,7 bilhões de EUR em custos de importação durante 2025, de acordo com a Associação Europeia de Bombas de Calor[3]. Esse valor vinculou o aquecimento eletrificado à redução de custos operacionais, não apenas à conformidade. Os controles digitais de edifícios podem melhorar ainda mais o uso de aquecimento, resfriamento e eletricidade nos ativos existentes. Os proprietários de edifícios podem usar economias de energia verificadas para apoiar discussões de financiamento onde os credores avaliam o desempenho operacional juntamente com o risco do ativo. O mercado de retrofit energético na Europa pode se beneficiar quando a redução de custos de serviços públicos e o acesso a hipotecas verdes se reforçam mutuamente. Essa relação é particularmente importante para projetos em que o financiamento por subsídios não cobre o investimento inicial total.
Análise de Retrofit, Serviços de Desempenho e Finanças Verdes
As ferramentas de avaliação digital e os controles sem fio estão se tornando mais relevantes à medida que os proprietários buscam opções de retrofit com menor perturbação. Essas tecnologias ajudam os operadores a monitorar o uso de energia, identificar perdas e verificar os resultados das medidas instaladas. Os contratos de desempenho energético podem alinhar a remuneração do prestador com as economias medidas, em vez de apenas com a entrega de equipamentos. Hipotecas verdes, garantias, fundos rotativos e reembolso na fatura também podem reduzir o encargo de financiamento inicial para projetos elegíveis. O mercado de retrofit energético na Europa provavelmente verá mais ofertas agrupadas em que equipamentos, controles, avaliação e financiamento são vendidos em conjunto. Essas ofertas são mais desenvolvidas em mercados com estruturas de finanças verdes estabelecidas e prestadores de serviços de edifícios ativos.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial e Longos Períodos de Retorno | -2.00% | Em toda a UE, mais agudo no sul da Europa e na Europa Central e Oriental | Curto prazo (≤ 2 anos) |
| Incentivos Divididos entre Proprietário e Inquilino e Perturbação em Edifícios Ocupados | -1.20% | Em toda a UE, particularmente em mercados de aluguel densos na Alemanha, França e Países Baixos | Médio prazo (2–4 anos) |
| Escassez de Mão de Obra Qualificada para Retrofit e Capacidade de Comissionamento | -0.90% | Em toda a UE, com tensão pronunciada na Alemanha, Polônia e nos países nórdicos | Médio prazo (2–4 anos) |
| Restrições em Edifícios Históricos, Complexidade de Licenciamento e Lacunas na Padronização do Retrofit | -0.60% | Sul e Oeste da Europa — Itália, França, Espanha, Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial, Longos Períodos de Retorno e Incentivos Divididos
A estrutura de financiamento dos retrofits continua sendo uma restrição material nos volumes de projetos. O financiamento público e da UE cobriu apenas 15% das necessidades de investimento em eficiência de edifícios, enquanto os empréstimos verdes representaram 4,5% do total de empréstimos bancários europeus. A taxa de renovação profunda permaneceu em 0,2% do parque edificado anual até 2025, em comparação com uma taxa de 2% necessária para os objetivos de 2030. O Fundo Social para o Clima foi ativado em 2026 com 86,7 bilhões de EUR destinados à eficiência energética e renovação de edifícios, mas o vencimento do Mecanismo de Recuperação e Resiliência elimina um programa que financiou 103,9 bilhões de EUR em investimentos em eficiência energética desde 2021. Os proprietários frequentemente financiam o trabalho enquanto os inquilinos recebem grande parte da economia de serviços públicos, o que pode atrasar as decisões nos mercados de aluguel. A França registrou 41.409 conclusões do MaPrimeRénov no primeiro semestre de 2026, abaixo das 95.000 no primeiro semestre de 2025, após atrasos na autorização de crédito que afetaram a continuidade da entrega[4].
Capacidade de Mão de Obra, Restrições em Edifícios Históricos, Licenciamento e Lacunas de Padronização
A entrega de retrofits depende de mão de obra suficientemente qualificada para projeto, instalação, teste e comissionamento. As escassez de capacidade são mais visíveis onde os programas de instalação de bombas de calor e de renovação profunda estão se expandindo ao mesmo tempo. Os edifícios ocupados também criam desafios de agendamento e perturbação para proprietários, inquilinos e empreiteiros. Os requisitos de patrimônio histórico e os processos de licenciamento local podem limitar a escolha de medidas de fachada, envidraçamento e aquecimento, especialmente em áreas urbanas mais antigas. A avaliação inconsistente de projetos e os padrões de renovação podem aumentar os custos de transação e tornar os resultados mais difíceis de comparar. O mercado de retrofit energético na Europa deve abordar essas restrições práticas para que as metas de política se traduzam em projetos concluídos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Profundidade de Retrofit:
Atualizações Incrementais Lideram Enquanto Projetos Profundos Ganham ApoioOs Retrofits Energéticos Superficiais/Leves detinham 56,7% do mercado de retrofit energético na Europa em 2026. Custos iniciais mais baixos, perturbação limitada e retorno visível mais rápido tornaram essas medidas a escolha habitual para proprietários sem amplo suporte de subsídios. Esta categoria é apoiada por medidas que podem ser concluídas em etapas. Os passaportes de renovação criam uma rota estruturada de melhorias menores para trabalhos mais profundos, estabelecendo um plano de longo prazo para a propriedade. Essa abordagem pode ajudar os proprietários a coordenar isolamento, janelas, aquecimento, ventilação e controles ao longo de várias decisões de investimento.
Os Retrofits Energéticos Profundos têm previsão de crescimento a um CAGR de 10,3% até 2032. A categoria se beneficia de regras focadas nos edifícios de pior desempenho e do bônus de renovação em série da Alemanha para projetos que atingem eficiência EH70 por meio de métodos industrializados. Fachadas pré-fabricadas e sistemas modulares podem reduzir o tempo de entrega e melhorar a consistência em projetos repetidos. Programas incluindo AEGIR e INFINITE estão avançando esses métodos na França, Itália e Países Baixos. A taxa de renovação profunda de 0,2% registrada até 2025 mostra que grande parte do pool potencial de projetos ainda não foi ativada.



Por Tecnologia:
HVAC Lidera Enquanto Iluminação e Controles se ExpandemOs Sistemas de HVAC responderam por 28,4% da participação do mercado de retrofit energético na Europa em 2026. A substituição de caldeiras envelhecidas, a adoção de bombas de calor e as atualizações relacionadas à EPBD em propriedades não residenciais sustentam essa posição. Os retrofits de bombas de calor formam uma parte ativa da categoria de HVAC, pois 80% dos 2,88 milhões de bombas de calor europeias vendidas em 2025 foram instaladas em edifícios existentes. A categoria também inclui medidas de ventilação, distribuição e controle que melhoram o desempenho dos equipamentos de aquecimento e resfriamento instalados. Esse amplo papel sistêmico torna o HVAC central tanto para projetos liderados por conformidade quanto para projetos liderados por proprietários.
Os Sistemas de Iluminação têm previsão de crescimento a um CAGR de 10,7% até 2032. A economia da substituição por LED e o requisito da EPBD para controle automatizado em edifícios não residenciais maiores sustentam a demanda por atualizações integradas de iluminação. O BEG revisado da Alemanha removeu a elegibilidade independente para iluminação eficiente em edifícios não residenciais em julho de 2026, o que direciona os projetos para pacotes de sistemas mais amplos. As medidas de envoltória do edifício, integração de energias renováveis, controles inteligentes, IoT e aquecimento de água atendem a necessidades distintas de conformidade e uso do edifício. A ROCKWOOL reportou um aumento de 10,4% na receita do segmento de isolamento no primeiro semestre de 2026 e elevou sua orientação para o ano completo de 2026 para crescimento de 5% a 7% em moeda local, refletindo a demanda de renovação na Europa Ocidental e Central.
Por Aplicação:
Volume Residencial Sustenta a Demanda Enquanto Instalações Industriais Crescem Mais RápidoOs Edifícios Residenciais responderam por 52,3% do tamanho do mercado de retrofit energético na Europa em 2026. O volume habitacional e os programas de subsídios orientados para proprietários sustentam a posição do segmento. A França financiou 307.731 retrofits residenciais em 2025, incluindo 120.306 conclusões de renovação profunda qualificadas. Os edifícios comerciais são outra aplicação importante, pois enfrentam requisitos de automação predial e frequentemente têm arranjos estabelecidos de gestão de instalações. Os edifícios públicos e institucionais podem ser mais difíceis de atualizar porque os procedimentos de aquisição e as restrições de patrimônio histórico adicionam complexidade.
As Instalações Industriais têm previsão de crescimento a um CAGR de 10,1% até 2032. A exposição aos custos do ETS2 e o caso comercial para o calor de processo eletrificado sustentam o investimento em instalações de manufatura. As bombas de calor industriais podem aumentar o uso de calor residual e reduzir a dependência de equipamentos a combustível fóssil. Programas de portfólio público, incluindo estruturas de aquisição agregada no Reino Unido, podem ajudar as instituições a combinar projetos em múltiplos edifícios. O mercado de retrofit energético na Europa se beneficia dessas vias de aplicação porque estendem a atividade de renovação além da habitação privada para ativos comerciais, de manufatura e públicos.

Análise Geográfica
Mercado Alemão de Retrofit Energético
A Alemanha deteve uma participação de 22,4% na receita regional em 2026. O programa BEG reformado entrou em vigor em 21 de julho de 2026, ampliou a elegibilidade residencial e não residencial e ofereceu empréstimos máximos de EUR 150.000 por unidade residencial. A Alemanha registrou um crescimento de 50% nas vendas de bombas de calor em 2025, e o primeiro semestre de 2026 registrou 194.500 unidades vendidas, um aumento de 40% em relação ao ano anterior. Seu Plano Nacional de Renovação de Edifícios estimou necessidades de investimento de EUR 175 bilhões até 2050, equivalente a EUR 440 por metro quadrado.
Mercado Europeu de Retrofit Energético
A França tem previsão de crescimento a uma CAGR de 10,4% até 2032. O orçamento da Anah de 2026 foi de EUR 4,4 bilhões, enquanto a restrição de aluguel para imóveis das classes F e G sustenta a necessidade de melhorias de eficiência. O tamanho do mercado europeu de retrofit energético na França também reflete um estimado de 3,9 milhões de residências das classes F e G que permaneceram elegíveis para melhoria obrigatória em janeiro de 2025. A França liderou as vendas europeias de bombas de calor com 528.000 unidades em 2025. Itália e Espanha se beneficiam do financiamento dos planos nacionais de recuperação, e a Espanha registrou um crescimento de 15% nas vendas de bombas de calor em 2025.
Mercado de Retrofit Energético do Reino Unido, Países Nórdicos e Europa Central e Oriental
O Reino Unido registrou um aumento de 9% ano a ano nas instalações de bombas de calor para retrofit em 2025, embora o primeiro semestre de 2026 tenha apresentado uma queda de 22% após mudanças nos critérios de elegibilidade do programa. A Polônia e a região mais ampla da Europa Central e Oriental apresentam menor penetração de renovação e representam uma oportunidade de expansão de longo prazo. O Banco Europeu de Investimentos comprometeu EUR 10 bilhões durante 2025 a 2027 para eficiência energética e renovação habitacional em toda a Europa, com os mercados da Europa Central e Oriental posicionados como destinatários prioritários. A Noruega e a Finlândia fornecem pontos de referência de adoção madura, com 650 e 540 bombas de calor por 1.000 domicílios, respectivamente. A Rússia permanece dentro do escopo geográfico, embora as condições geopolíticas restrinjam os fluxos de capital transfronteiriços e a atividade de fornecedores internacionais.
Cenário Competitivo
Concentração do Mercado
O mercado de retrofit energético na Europa é fragmentado entre tecnologias e aplicações. Nenhum participante único detém uma posição dominante em HVAC, controles, materiais de envoltória, serviços de energia e entrega de retrofit. Siemens, Schneider Electric, Johnson Controls, Honeywell e ABB competem como integradores de tecnologia predial. Suas ofertas combinam cada vez mais equipamentos, controles, monitoramento e entrega de serviços em torno do desempenho medido do edifício.
A ABB lançou o ABB Ability BuildingPro Suites na Light+Building 2026 como uma plataforma modular cobrindo dados de energia, operações, conforto, saúde dos ativos, espaço e interação com a rede elétrica. A empresa também posiciona soluções de retrofit sem fio para edifícios mais antigos que não podem acomodar facilmente sistemas com fio. Esses movimentos refletem a competição em torno de menor perturbação na instalação e maior visibilidade dos dados do edifício. Os fornecedores de envoltória, incluindo Kingspan, ROCKWOOL e Saint-Gobain, competem por meio de desempenho de materiais, certificação, capacidade de fornecimento e ferramentas de avaliação digital. A ROCKWOOL elevou sua orientação para 2026 para crescimento de 5% a 7% em moeda local após a receita do segmento de isolamento aumentar 10,4% no primeiro semestre.
As empresas de serviços de energia, incluindo ENGIE, Veolia e VINCI Energies, competem por meio de experiência em contratos de desempenho energético e capacidade de entrega geográfica. A VINCI Energies reportou crescimento de receita de 9% no segundo trimestre de 2026 e concluiu 12 aquisições durante o primeiro semestre do ano. Essa atividade de aquisição mostra como os prestadores podem construir escala em mercados nacionais fragmentados. Os critérios da Taxonomia da UE e as normas de avaliação da série ISO 52000 influenciam as aquisições porque os proprietários precisam de documentação confiável para acesso a finanças verdes. A competição, portanto, se estende além do fornecimento de produtos para financiamento de projetos, projeto, implementação, medição e serviço de longo prazo.
Líderes do Setor de Retrofit Energético na Europa
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
ENGIE SA
-
Daikin Industries, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Retrofit Energético Empresas cobertas neste relatório
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Bouygues Energies and Services
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Legrand SA
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Skanska AB
- Trane Technologies plc
- Veolia Environnement S.A.
- VINCI Energies
Desenvolvimentos industriais recentes em Mercado Europeu de Retrofit Energético
- Setembro de 2026: LEONHARD KURZ e ENERGYNEST comissionaram uma usina de conversão de energia em calor com armazenamento térmico integrado na unidade de Sulzbach-Rosenberg, Alemanha, da KURZ, um dos primeiros projetos industriais na Alemanha combinando calor eletrificado de alta temperatura com armazenamento integrado de energia térmica. O projeto foi financiado pelo Ministério Federal da Economia e Ação Climática da Alemanha como um modelo escalável para a descarbonização do calor industrial.
- Julho de 2026: O Ministério Federal da Economia e Energia da Alemanha lançou o Financiamento Federal para Edifícios Eficientes reformado, ou BEG, sob três novas diretrizes cobrindo medidas residenciais, não residenciais e individuais. A reforma mantém os mandatos do KfW e do BAFA, eleva os empréstimos máximos para 150.000 EUR por unidade residencial e introduz um bônus para edifícios de pior desempenho e um bônus para a cadeia de valor de bombas de calor a partir de 2027.
- Junho de 2026: A Danfoss anunciou um investimento adicional de 10 milhões de EUR em sua instalação de fabricação de componentes de bombas de calor em Reyrieux, França, elevando o total de investimentos planejados para 2026 para 16 milhões de EUR. Isso se baseia em 61 milhões de EUR investidos no local entre 2015 e 2025, expandindo a capacidade europeia de componentes de bombas de calor em um momento crítico da transição de eletrificação regional.
- Maio de 2026: A ABB lançou o ABB Ability BuildingPro Suites na Light+Building 2026 em Frankfurt, uma plataforma de software modular integrando dados de energia, operações, conforto, saúde dos ativos, espaço e interação com a rede elétrica. Construída sobre a plataforma de software Eliona adquirida, a suíte tem como alvo proprietários de edifícios e integradores de sistemas que implantam estratégias de retrofit com foco em dados.
Escopo do Relatório do Mercado de Retrofit Energético na Europa
O retrofit energético refere-se ao processo de atualização ou modificação de edifícios, instalações ou sistemas de energia existentes para melhorar a eficiência energética, reduzir o consumo de energia e os custos operacionais, e diminuir as emissões de gases de efeito estufa. Os retrofits podem envolver a substituição de equipamentos desatualizados, a melhoria do isolamento e das janelas dos edifícios, a atualização dos sistemas de HVAC e iluminação, a instalação de controles inteligentes de energia e a integração de tecnologias de energia renovável, como painéis fotovoltaicos solares.
O Mercado de Retrofit Energético na Europa é segmentado por profundidade de retrofit, tecnologia, aplicação e geografia. Por profundidade de retrofit, o mercado é segmentado em retrofits energéticos profundos e retrofits energéticos superficiais/leves. Por tecnologia, o mercado é segmentado em sistemas de HVAC, sistemas de iluminação, envoltória do edifício, integração de energias renováveis, controles inteligentes de edifícios, IoT e aquecimento de água e encanamento. Por aplicação, o mercado é segmentado em edifícios residenciais, comerciais, industriais e públicos e institucionais. O relatório também abrange o tamanho do mercado e as previsões para o mercado de retrofit energético na Europa em 7 países da região. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiais/Leves |
| Sistemas de HVAC |
| Sistemas de Iluminação |
| Envoltória do Edifício (Isolamento e Envidraçamento) |
| Integração de Energias Renováveis (Fotovoltaico Solar, Solar Térmico) |
| Controles Inteligentes de Edifícios e IoT |
| Aquecimento de Água e Encanamento |
| Edifícios Residenciais |
| Edifícios Comerciais |
| Instalações Industriais |
| Edifícios Públicos e Institucionais |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa |
| Por Profundidade de Retrofit | Retrofits Energéticos Profundos | |
| Retrofits Energéticos Superficiais/Leves | ||
| Por Tecnologia | Sistemas de HVAC | |
| Sistemas de Iluminação | ||
| Envoltória do Edifício (Isolamento e Envidraçamento) | ||
| Integração de Energias Renováveis (Fotovoltaico Solar, Solar Térmico) | ||
| Controles Inteligentes de Edifícios e IoT | ||
| Aquecimento de Água e Encanamento | ||
| Por Aplicação | Edifícios Residenciais | |
| Edifícios Comerciais | ||
| Instalações Industriais | ||
| Edifícios Públicos e Institucionais | ||
| Por Geografia | Europa | Alemanha |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de retrofit energético na Europa até 2032?
O mercado de retrofit energético na Europa tem previsão de atingir 223,64 bilhões de USD até 2032, crescendo a partir de 148,96 bilhões de USD em 2027 a um CAGR de 8,47%. A previsão reflete os requisitos de renovação de edifícios e o investimento contínuo em eficiência energética.
Qual categoria de profundidade de retrofit lidera a demanda europeia?
Os Retrofits Energéticos Superficiais/Leves lideraram com 56,7% de participação em 2026, pois os proprietários podem limitar a perturbação e distribuir o investimento em várias medidas. Os Retrofits Energéticos Profundos têm previsão de crescimento mais rápido a um CAGR de 10,3% até 2032, à medida que as regras de conformidade e os métodos de entrega industrializados se desenvolvem.
Quais tecnologias são centrais para os projetos de retrofit de edifícios na Europa?
Os Sistemas de HVAC detinham 28,4% de participação em 2026, sustentados pela substituição de caldeiras e pela adoção de bombas de calor. Os Sistemas de Iluminação são a categoria de tecnologia de crescimento mais rápido a um CAGR de 10,7%, enquanto controles, melhorias na envoltória, integração de energias renováveis e aquecimento de água sustentam atualizações mais amplas dos edifícios.
Por que as bombas de calor são importantes para as atualizações de edifícios europeus?
As bombas de calor estão sendo instaladas principalmente em edifícios existentes, que responderam por 80% das instalações entre os 2,88 milhões de unidades vendidas em 21 países europeus durante 2025. Elas podem substituir sistemas de aquecimento envelhecidos e ajudar os proprietários a reduzir o uso de combustíveis fósseis.
Qual país lidera a atividade de retrofit europeia?
A Alemanha liderou com 22,4% de participação em 2026, sustentada por seu programa BEG revisado e forte implantação de bombas de calor. O programa oferece empréstimos de até 150.000 EUR por unidade residencial e inclui medidas para edifícios residenciais e não residenciais.
Qual é a maior barreira para uma renovação mais profunda dos edifícios?
A principal barreira é o financiamento, pois a Comissão Europeia identificou uma lacuna anual de investimento de 149 bilhões de EUR até 2030 e a atividade de renovação profunda permaneceu em 0,2% do parque anual até 2025. Os incentivos divididos no mercado de aluguel, a capacidade de entrega, o licenciamento e os requisitos de patrimônio histórico podem adicionar barreiras adicionais.