
Tamaño y Participación del Mercado de Retrofitting Energético en Europa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 137.29 Mil millones de dólares |
| Tamaño del Mercado (2027) | 148.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 223.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.47 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retrofitting Energético en Europa por Mordor Intelligence
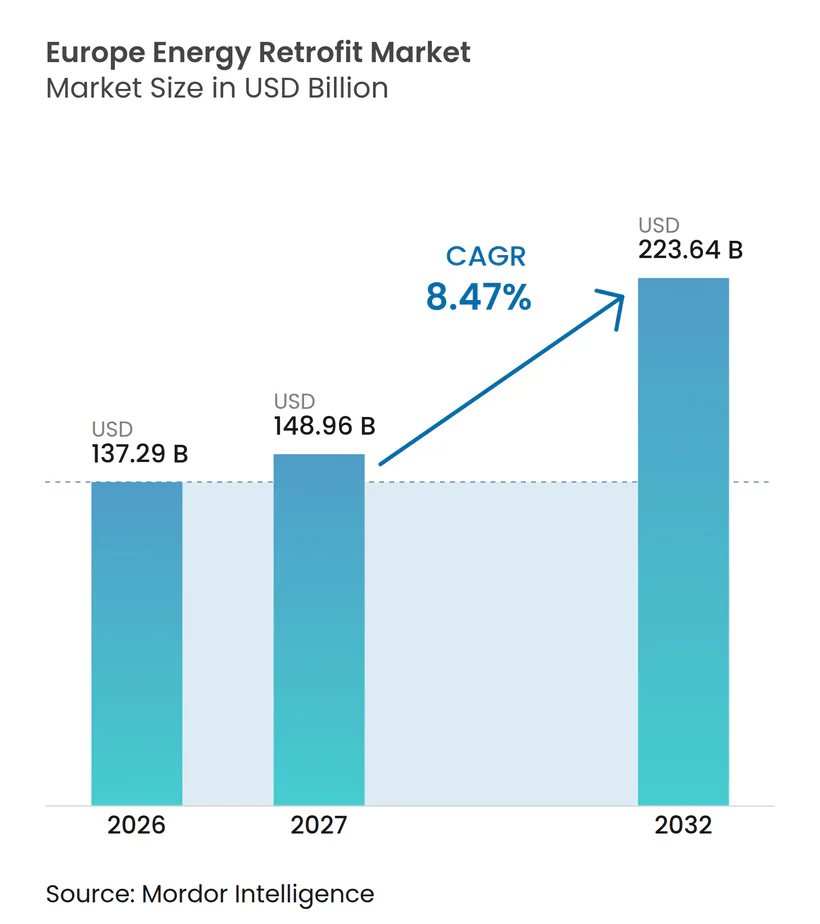
Se espera que el tamaño del Mercado de Retrofitting Energético en Europa aumente de 137,29 mil millones de USD en 2026 a 148,96 mil millones de USD en 2027 y alcance 223,64 mil millones de USD en 2032, a una CAGR del 8,47% durante 2027-2032. La Directiva de Eficiencia Energética de los Edificios reformulada, o EPBD, está estableciendo un marco de cumplimiento común para las renovaciones en toda la región, mientras que los programas nacionales determinan el ritmo de implementación. Los edificios europeos representaron el 36% del consumo energético de la UE y el 40% de las emisiones de gases de efecto invernadero relacionadas con la energía, y el 75% del parque edificatorio existente seguía siendo ineficiente según los estándares actuales[1]. El mercado de retrofitting energético en Europa también se beneficia de una gran base instalada, ya que se espera que entre el 85% y el 95% de los edificios actualmente en uso permanezcan ocupados hasta 2050. La financiación sigue siendo el principal factor limitante, ya que la Comisión Europea identificó una brecha anual de 149 mil millones de EUR frente a las necesidades de inversión en eficiencia de edificios de 242 mil millones de EUR hasta 2030. Los proveedores de tecnología, las empresas de materiales y los proveedores de servicios energéticos están respondiendo combinando equipos, controles digitales, estructuras de financiación y servicios de rendimiento energético.
Conclusiones Clave del Informe
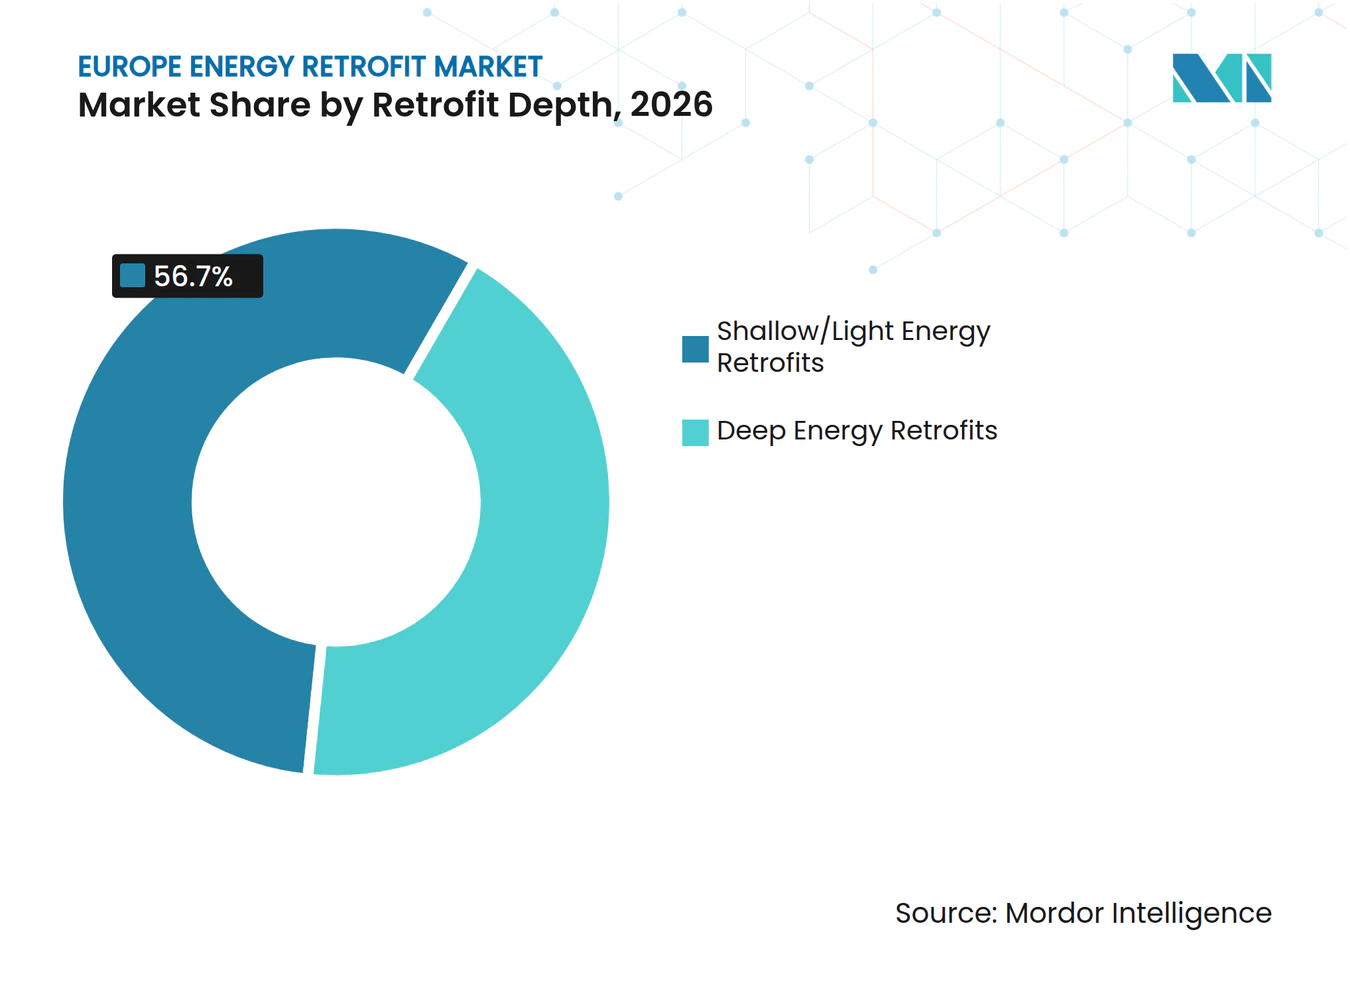
- Por profundidad de retrofitting, los Retrofittings Energéticos Superficiales/Ligeros representaron el 56,7% de la participación del mercado de retrofitting energético en Europa en 2026, mientras que se prevé que los Retrofittings Energéticos Profundos crezcan a una CAGR del 10,3% hasta 2032.
- Por tecnología, los Sistemas HVAC representaron una participación en los ingresos del 28,4% en 2026, mientras que se prevé que los Sistemas de Iluminación crezcan a una CAGR del 10,7% hasta 2032.
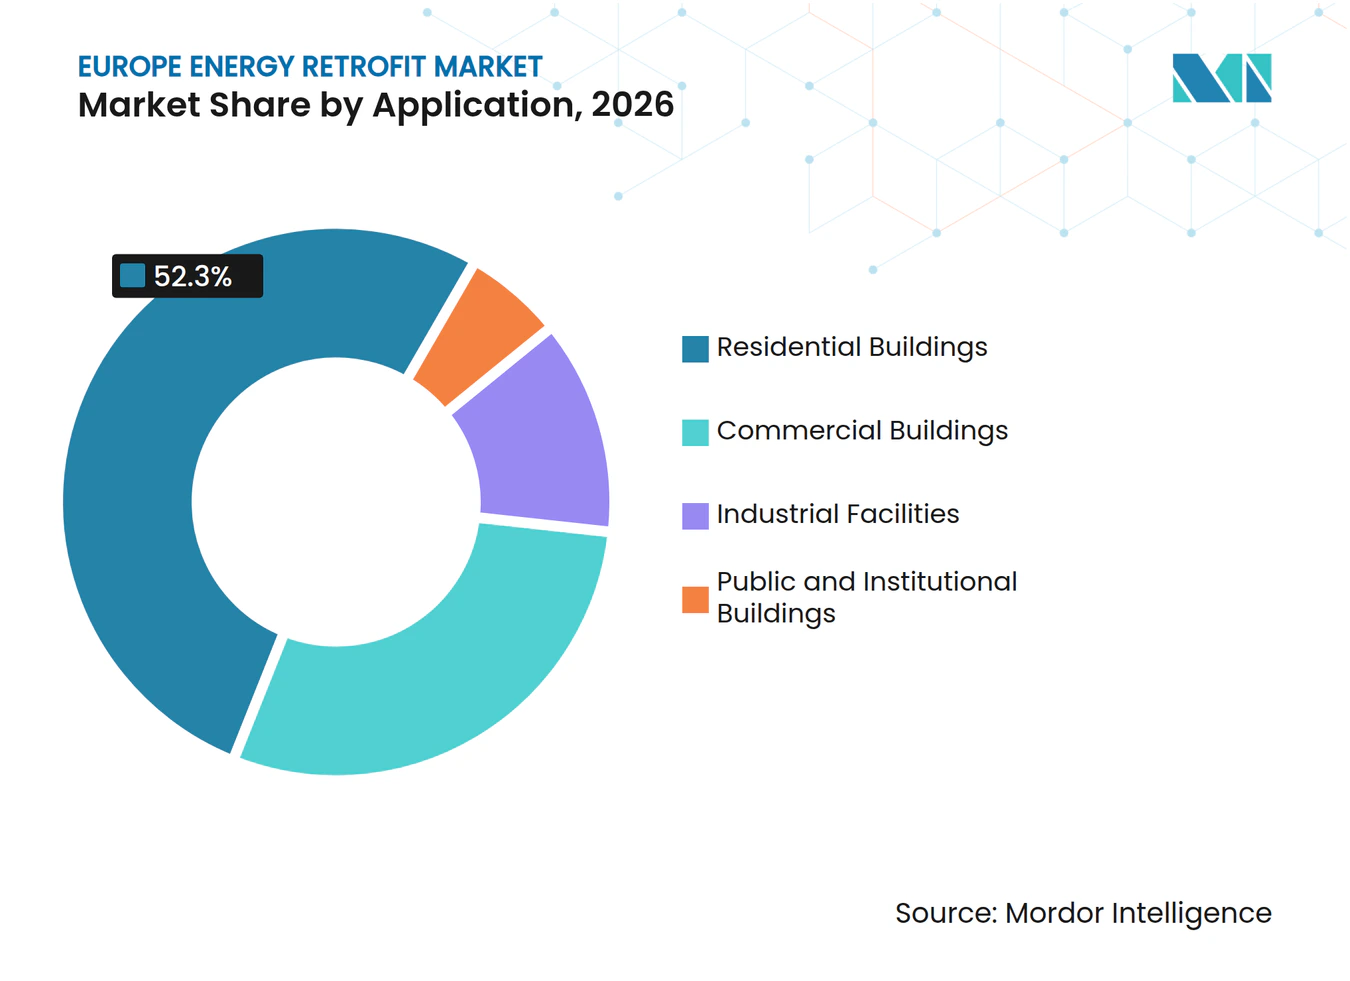
- Por aplicación, los Edificios Residenciales representaron el 52,3% del tamaño del mercado de retrofitting energético en Europa en 2026, mientras que se prevé que las Instalaciones Industriales crezcan a una CAGR del 10,1% hasta 2032.
- Por geografía, Alemania representó el 22,4% de los ingresos regionales en 2026, mientras que se prevé que Francia crezca a una CAGR del 10,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de la Renovación Impulsado por la EPBD y Financiación Pública | +2.80% | A nivel de la UE, concentrado en Alemania, Francia e Italia | Corto plazo (≤ 2 años) |
| Sustitución de Activos de Calefacción y HVAC Envejecidos | +1.50% | A nivel de la UE, con especial intensidad en Europa Central y Oriental | Mediano plazo (2–4 años) |
| Reducción de Costos Energéticos y Necesidades de Eficiencia Operativa de los Edificios | +1.20% | Global, más agudo en las economías europeas dependientes de la importación de energía | Corto plazo (≤ 2 años) |
| Conversión a Bombas de Calor y Calefacción Baja en Carbono | +1.00% | Alemania, Francia, Polonia, Países Nórdicos | Mediano plazo (2–4 años) |
| Analítica de Retrofitting, Controles Inalámbricos y Servicios Basados en el Rendimiento | +0.70% | Europa noroccidental — Reino Unido, Países Bajos, Bélgica | Largo plazo (≥ 4 años) |
| Requisitos de Financiación Verde y Preservación del Valor de los Activos Inmobiliarios | +0.60% | A nivel de la UE, con ganancias tempranas en Alemania, Francia y Países Bajos | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de la Renovación Impulsado por la EPBD y Financiación Pública
La EPBD reformulada establece un marco de renovación más exigente para los edificios europeos. Los Estados Miembros debían presentar borradores de Planes Nacionales de Renovación de Edificios antes de diciembre de 2025 y finalizarlos antes de diciembre de 2026[2]. El Centro Común de Investigación de la Comisión Europea había evaluado 16 borradores completos de planes en junio de 2026. Los requisitos de automatización y control de edificios se aplican a los edificios no residenciales de más de 290 kW en 2026, y el umbral descenderá a 70 kW en diciembre de 2029. El programa BEG revisado de Alemania, vigente desde el 21 de julio de 2026, ofrece préstamos de hasta 150.000 EUR por unidad de vivienda, mientras que se registraron 182.114 aprobaciones de bombas de calor en el primer semestre de 2026. El mercado de retrofitting energético en Europa obtiene un horizonte de proyectos más claro gracias a estas medidas, ya que las calderas de combustibles fósiles independientes no han recibido incentivos financieros en virtud de la EPBD desde el 1 de enero de 2025.
Sustitución de Activos de Calefacción Envejecidos y Conversión a Calefacción Baja en Carbono
Los sistemas de calefacción y HVAC instalados durante los años noventa y principios de los dos mil están alcanzando su vida útil de reemplazo a medida que se retira el apoyo a la calefacción de combustibles fósiles. En Alemania, se vendieron 194.500 bombas de calor en el primer semestre de 2026, un 40% más que en el mismo período del año anterior, y las bombas de calor representaron el 55% de las nuevas instalaciones de calefacción. Las bombas de calor fueron la tecnología de calefacción principal en el 73,6% de los edificios residenciales alemanes de nueva construcción en 2025, frente al 69,4% en 2024. En 21 países europeos, se vendieron 2,88 millones de bombas de calor en 2025, y el 80% de las instalaciones se realizaron en edificios existentes. El mercado de retrofitting energético en Europa, por tanto, genera demanda tanto por la sustitución de equipos como por los nuevos requisitos de cumplimiento. Los ciclos de reemplazo más cortos de las calderas de gas pueden incrementar la demanda de mejoras en HVAC cuando los propietarios combinan la conversión de calefacción con mejoras en la envolvente y los controles.
Reducción de Costos Energéticos y Eficiencia Operativa de los Edificios
La volatilidad de los precios de la energía ha cambiado el argumento financiero para las mejoras en los edificios. El parque instalado de bombas de calor en Europa evitó 9,7 mil millones de EUR en costos de importación durante 2025, según la Asociación Europea de Bombas de Calor[3]. Este valor vinculó la calefacción electrificada a la reducción de costos operativos, no solo al cumplimiento normativo. Los controles digitales de edificios pueden mejorar aún más el uso de la calefacción, la refrigeración y la electricidad en los activos existentes. Los propietarios de edificios pueden utilizar los ahorros energéticos verificados para respaldar las conversaciones de financiación cuando los prestamistas evalúan el rendimiento operativo junto con el riesgo del activo. El mercado de retrofitting energético en Europa puede beneficiarse cuando la reducción de los costos de suministro y el acceso a hipotecas verdes se refuerzan mutuamente. Esta relación es especialmente importante para los proyectos en los que la financiación mediante subvenciones no cubre la totalidad de la inversión inicial.
Analítica de Retrofitting, Servicios de Rendimiento y Financiación Verde
Las herramientas de evaluación digital y los controles inalámbricos son cada vez más relevantes a medida que los propietarios buscan opciones de retrofitting con menor nivel de perturbación. Estas tecnologías ayudan a los operadores a monitorear el consumo energético, identificar pérdidas y verificar los resultados de las medidas instaladas. Los contratos de rendimiento energético pueden alinear la compensación del proveedor con los ahorros medidos en lugar de limitarse a la entrega de equipos. Las hipotecas verdes, las garantías, los fondos rotativos y el reembolso en factura también pueden reducir la carga de financiación inicial para los proyectos elegibles. Es probable que el mercado de retrofitting energético en Europa vea más ofertas integradas en las que los equipos, los controles, la evaluación y la financiación se vendan conjuntamente. Dichas ofertas están más desarrolladas en mercados con marcos de financiación verde consolidados y proveedores activos de servicios de edificios.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Requisitos de Capital Inicial y Largos Períodos de Recuperación de la Inversión | -2.00% | A nivel de la UE, más agudo en el sur de Europa y en Europa Central y Oriental | Corto plazo (≤ 2 años) |
| Incentivos Divididos entre Propietario e Inquilino y Perturbación en Edificios Ocupados | -1.20% | A nivel de la UE, particularmente en los densos mercados de alquiler de Alemania, Francia y Países Bajos | Mediano plazo (2–4 años) |
| Escasez de Mano de Obra Cualificada para Retrofitting y Capacidad de Puesta en Marcha | -0.90% | A nivel de la UE, con tensión pronunciada en Alemania, Polonia y los Países Nórdicos | Mediano plazo (2–4 años) |
| Restricciones en Edificios Patrimoniales, Complejidad de Permisos y Brechas en la Estandarización del Retrofitting | -0.60% | Sur y oeste de Europa — Italia, Francia, España, Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Requisitos de Capital Inicial, Largos Períodos de Recuperación de la Inversión e Incentivos Divididos
La estructura de financiación de los retrofittings sigue siendo una restricción material sobre los volúmenes de proyectos. La financiación pública y de la UE cubrió solo el 15% de las necesidades de inversión en eficiencia de edificios, mientras que los préstamos verdes representaron el 4,5% del total de los préstamos bancarios europeos. La tasa de renovación profunda se mantuvo en el 0,2% del parque edificatorio anual hasta 2025, frente a una tasa del 2% necesaria para los objetivos de 2030. El Fondo Social para el Clima se activó en 2026 con 86,7 mil millones de EUR destinados a la eficiencia energética y la renovación de edificios, pero la expiración del Mecanismo de Recuperación y Resiliencia elimina un programa que financió 103,9 mil millones de EUR en inversiones en eficiencia energética desde 2021. Los propietarios suelen financiar las obras mientras los inquilinos reciben gran parte del ahorro en suministros, lo que puede retrasar las decisiones en los mercados de alquiler. Francia registró 41.409 finalizaciones de MaPrimeRénov en el primer semestre de 2026, frente a 95.000 en el primer semestre de 2025, tras los retrasos en la autorización de créditos que afectaron a la continuidad de la entrega[4].
Capacidad de Mano de Obra, Restricciones Patrimoniales, Permisos y Brechas de Estandarización
La ejecución del retrofitting depende de mano de obra suficientemente cualificada para el diseño, la instalación, las pruebas y la puesta en marcha. Las carencias de capacidad son más visibles donde los programas de instalación de bombas de calor y de renovación profunda se están expandiendo al mismo tiempo. Los edificios ocupados también crean desafíos de programación y perturbación para propietarios, inquilinos y contratistas. Los requisitos patrimoniales y los procesos locales de obtención de permisos pueden limitar la elección de medidas de fachada, acristalamiento y calefacción, especialmente en zonas urbanas más antiguas. La evaluación inconsistente de proyectos y los estándares de renovación variables pueden elevar los costos de transacción y dificultar la comparación de resultados. El mercado de retrofitting energético en Europa debe abordar estas restricciones prácticas si los objetivos de política han de traducirse en proyectos completados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Profundidad de Retrofitting:
Las Mejoras Incrementales Lideran Mientras los Proyectos Profundos Ganan ApoyoLos Retrofittings Energéticos Superficiales/Ligeros representaron el 56,7% del mercado de retrofitting energético en Europa en 2026. Los menores costos iniciales, la limitada perturbación y un retorno visible más rápido han convertido estas medidas en la opción habitual para los propietarios sin un amplio apoyo de subsidios. Esta categoría está respaldada por medidas que pueden completarse por etapas. Los pasaportes de renovación crean una ruta estructurada desde mejoras menores hacia trabajos más profundos al establecer un plan a largo plazo para la propiedad. Este enfoque puede ayudar a los propietarios a coordinar el aislamiento, las ventanas, la calefacción, la ventilación y los controles a lo largo de varias decisiones de inversión.
Se prevé que los Retrofittings Energéticos Profundos crezcan a una CAGR del 10,3% hasta 2032. La categoría se beneficia de las normas centradas en los edificios de peor rendimiento y del bono de renovación en serie de Alemania para proyectos que alcanzan la eficiencia EH70 mediante métodos industrializados. Las fachadas prefabricadas y los sistemas modulares pueden reducir el tiempo de ejecución y mejorar la consistencia en proyectos repetidos. Los programas AEGIR e INFINITE están avanzando en estos métodos en Francia, Italia y los Países Bajos. La tasa de renovación profunda del 0,2% registrada hasta 2025 muestra que una gran parte del conjunto potencial de proyectos aún no se ha activado.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
HVAC Lidera Mientras la Iluminación y los Controles se ExpandenLos Sistemas HVAC representaron el 28,4% de la participación del mercado de retrofitting energético en Europa en 2026. La sustitución de calderas envejecidas, la adopción de bombas de calor y las mejoras relacionadas con la EPBD en propiedades no residenciales respaldan esta posición. Los retrofittings de bombas de calor forman una parte activa de la categoría HVAC, ya que el 80% de los 2,88 millones de bombas de calor europeas vendidas en 2025 se instalaron en edificios existentes. La categoría también incluye medidas de ventilación, distribución y control que mejoran el rendimiento de los equipos de calefacción y refrigeración instalados. Este amplio papel sistémico hace que el HVAC sea central tanto en los proyectos impulsados por el cumplimiento normativo como en los impulsados por los propietarios.
Se prevé que los Sistemas de Iluminación crezcan a una CAGR del 10,7% hasta 2032. La economía de la sustitución por LED y el requisito de la EPBD de control automatizado en edificios no residenciales de mayor tamaño respaldan la demanda de mejoras integradas de iluminación. El BEG revisado de Alemania eliminó la elegibilidad independiente para la iluminación energéticamente eficiente en edificios no residenciales en julio de 2026, lo que orienta los proyectos hacia paquetes de sistemas más amplios. Las medidas de envolvente del edificio, la integración de energías renovables, los controles inteligentes, el IoT y el calentamiento de agua sirven a necesidades distintas de cumplimiento y uso del edificio. ROCKWOOL reportó un aumento del 10,4% en los ingresos del segmento de aislamiento en el primer semestre de 2026 y elevó su orientación para todo el año 2026 a un crecimiento del 5% al 7% en moneda local, lo que refleja la demanda de renovación en Europa Occidental y Central.
Por Aplicación:
El Volumen Residencial Sostiene la Demanda Mientras los Sitios Industriales Crecen Más RápidoLos Edificios Residenciales representaron el 52,3% del tamaño del mercado de retrofitting energético en Europa en 2026. El volumen de viviendas y los programas de subsidios orientados a los propietarios respaldan la posición del segmento. Francia financió 307.731 retrofittings residenciales en 2025, incluidas 120.306 finalizaciones de renovación profunda calificadas. Los edificios comerciales son otra aplicación importante, ya que se enfrentan a requisitos de automatización de edificios y a menudo cuentan con acuerdos establecidos de gestión de instalaciones. Los edificios públicos e institucionales pueden ser más difíciles de mejorar porque los procedimientos de contratación y las restricciones patrimoniales añaden complejidad.
Se prevé que las Instalaciones Industriales crezcan a una CAGR del 10,1% hasta 2032. La exposición a los costos del ETS2 y el argumento comercial para el calor de proceso electrificado respaldan la inversión en sitios de fabricación. Las bombas de calor industriales pueden aumentar el uso del calor residual y reducir la dependencia de los equipos de combustibles fósiles. Los programas de cartera pública, incluidas las estructuras de contratación agregada en el Reino Unido, pueden ayudar a las instituciones a combinar proyectos en múltiples edificios. El mercado de retrofitting energético en Europa se beneficia de estas vías de aplicación porque extienden la actividad de renovación más allá de la vivienda privada hacia activos comerciales, de fabricación y públicos.

Análisis Geográfico
Mercado de Renovación Energética de Alemania
Alemania tuvo una participación regional en los ingresos del 22,4% en 2026. El programa BEG reformado entró en vigor el 21 de julio de 2026, amplió la elegibilidad residencial y no residencial, y ofreció préstamos máximos de 150.000 EUR por unidad residencial. Alemania registró un crecimiento del 50% en las ventas de bombas de calor en 2025, y el primer semestre de 2026 registró 194.500 unidades vendidas, un aumento del 40% interanual. Su borrador del Plan Nacional de Renovación de Edificios estimó necesidades de inversión de 175.000 millones de EUR hasta 2050, equivalente a 440 EUR por metro cuadrado.
Mercado de Renovación Energética de Europa
Se prevé que Francia crezca a una CAGR del 10,4% hasta 2032. El presupuesto de Anah para 2026 fue de 4.400 millones de EUR, mientras que la restricción de alquiler sobre propiedades de clase F y G respalda la necesidad de mejoras en eficiencia. El tamaño del mercado de renovación energética de Europa en Francia también refleja un estimado de 3,9 millones de viviendas de clase F y G que permanecieron elegibles para mejoras obligatorias en enero de 2025. Francia lideró las ventas europeas de bombas de calor con 528.000 unidades en 2025. Italia y España se benefician de la financiación de los planes nacionales de recuperación, y España registró un crecimiento del 15% en las ventas de bombas de calor en 2025.
Mercado de Renovación Energética del Reino Unido, los Países Nórdicos y Europa Central y Oriental
El Reino Unido registró un aumento interanual del 9% en las instalaciones de bombas de calor para renovación en 2025, aunque el primer semestre de 2026 mostró una caída del 22% tras los cambios en los criterios de elegibilidad del programa. Polonia y la región más amplia de Europa Central y Oriental presentan una menor penetración de la renovación y representan una oportunidad de expansión a largo plazo. El Banco Europeo de Inversiones comprometió 10.000 millones de EUR durante 2025 a 2027 para la eficiencia energética y la renovación de viviendas en toda Europa, con los mercados de Europa Central y Oriental posicionados como receptores prioritarios. Noruega y Finlandia ofrecen puntos de referencia de adopción maduros, con 650 y 540 bombas de calor por cada 1.000 hogares, respectivamente. Rusia permanece dentro del ámbito geográfico, aunque las condiciones geopolíticas restringen los flujos de capital transfronterizos y la actividad de proveedores internacionales.
Panorama Competitivo
Concentración del Mercado
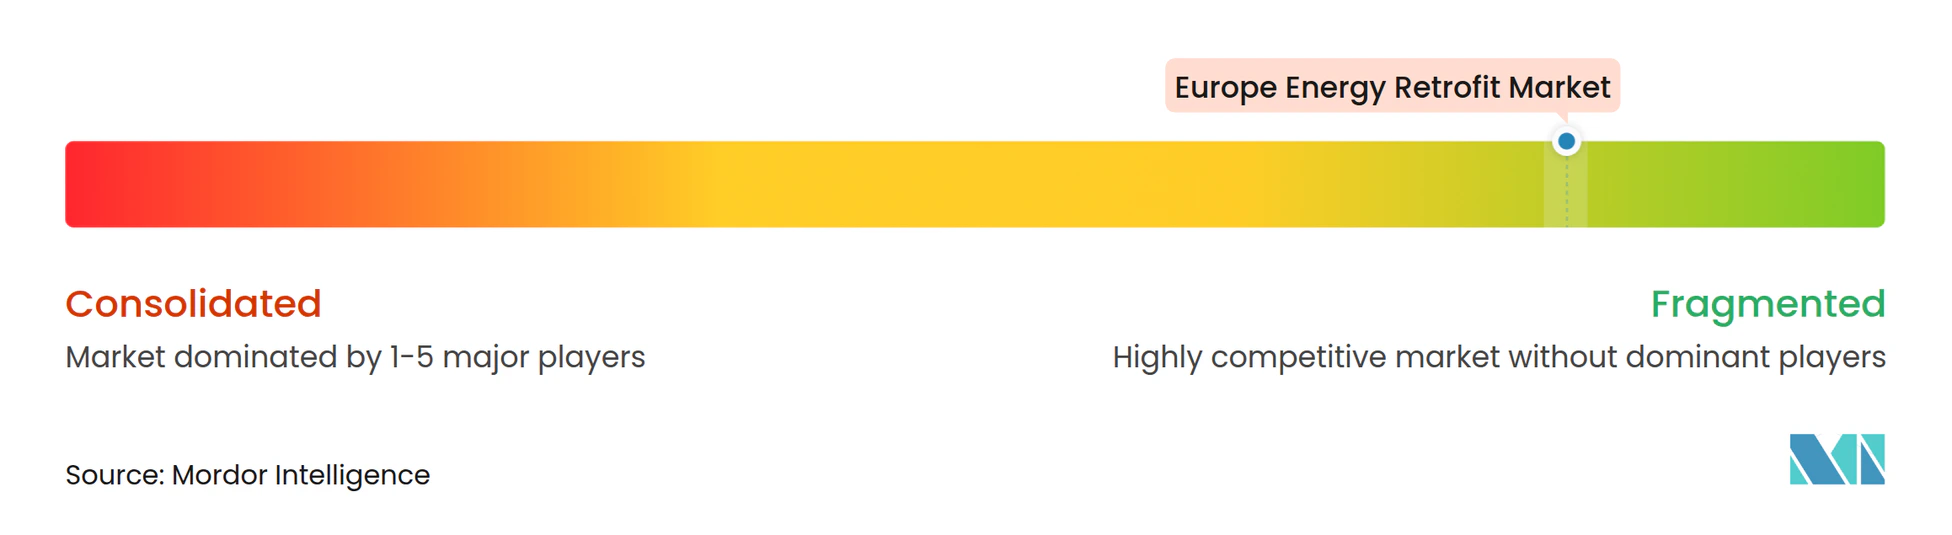
El mercado de retrofitting energético en Europa está fragmentado entre tecnologías y aplicaciones. Ningún participante único ocupa una posición dominante en HVAC, controles, materiales de envolvente, servicios energéticos y ejecución de retrofittings. Siemens, Schneider Electric, Johnson Controls, Honeywell y ABB compiten como integradores de tecnología para edificios. Sus ofertas combinan cada vez más equipos, controles, monitoreo y prestación de servicios en torno al rendimiento medido del edificio.
ABB lanzó ABB Ability BuildingPro Suites en Light+Building 2026 como una plataforma modular que cubre datos de energía, operaciones, confort, salud de activos, espacio e interacción con la red eléctrica. La empresa también posiciona soluciones de retrofitting inalámbricas para edificios más antiguos que no pueden acomodar fácilmente sistemas cableados. Estos movimientos reflejan la competencia en torno a una menor perturbación en la instalación y una mayor visibilidad de los datos del edificio. Los proveedores de envolventes, incluidos Kingspan, ROCKWOOL y Saint-Gobain, compiten a través del rendimiento de los materiales, la certificación, la capacidad de suministro y las herramientas de evaluación digital. ROCKWOOL elevó su orientación para 2026 a un crecimiento del 5% al 7% en moneda local tras un aumento del 10,4% en los ingresos del segmento de aislamiento en el primer semestre.
Las empresas de servicios energéticos, incluidas ENGIE, Veolia y VINCI Energies, compiten a través de la experiencia en contratos de rendimiento energético y la capacidad de entrega geográfica. VINCI Energies reportó un crecimiento de ingresos del 9% en el segundo trimestre de 2026 y completó 12 adquisiciones durante el primer semestre del año. Esta actividad de adquisiciones muestra cómo los proveedores pueden construir escala en mercados nacionales fragmentados. Los criterios de la Taxonomía de la UE y las normas de evaluación de la serie ISO 52000 influyen en la contratación porque los propietarios necesitan documentación fiable para acceder a la financiación verde. La competencia, por tanto, se extiende más allá del suministro de productos hacia la financiación de proyectos, el diseño, la implementación, la medición y el servicio a largo plazo.
Líderes de la Industria de Retrofitting Energético en Europa
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
ENGIE SA
-
Daikin Industries, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Renovación Energética de Europa Empresas cubiertas en este informe
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Bouygues Energies and Services
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Legrand SA
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Skanska AB
- Trane Technologies plc
- Veolia Environnement S.A.
- VINCI Energies
Desarrollos recientes de la industria en Mercado de Renovación Energética de Europa
- Septiembre de 2026: LEONHARD KURZ y ENERGYNEST pusieron en marcha una planta de conversión de electricidad en calor con almacenamiento térmico integrado en el sitio de KURZ en Sulzbach-Rosenberg, Alemania, uno de los primeros proyectos industriales en Alemania que combina calor electrificado de alta temperatura con almacenamiento integrado de energía térmica. El proyecto fue financiado por el Ministerio Federal de Asuntos Económicos y Acción Climática de Alemania como modelo escalable para la descarbonización del calor industrial.
- Julio de 2026: El Ministerio Federal de Asuntos Económicos y Energía de Alemania lanzó el reformado Programa Federal de Financiación para Edificios Eficientes, o BEG, bajo tres nuevas directrices que cubren medidas residenciales, no residenciales e individuales. La reforma mantiene los mandatos de KfW y BAFA, eleva los préstamos máximos a 150.000 EUR por unidad residencial e introduce un bono para los edificios de peor rendimiento y un bono para la cadena de valor de las bombas de calor a partir de 2027.
- Junio de 2026: Danfoss anunció una inversión adicional de 10 millones de EUR en su instalación de fabricación de componentes para bombas de calor en Reyrieux, Francia, elevando el total de inversiones planificadas para 2026 a 16 millones de EUR. Esto se suma a los 61 millones de EUR invertidos en el sitio entre 2015 y 2025, ampliando la capacidad europea de componentes para bombas de calor en un momento crítico de la transición regional hacia la electrificación.
- Mayo de 2026: ABB lanzó ABB Ability BuildingPro Suites en Light+Building 2026 en Fráncfort, una plataforma de software modular que integra datos de energía, operaciones, confort, salud de activos, espacio e interacción con la red eléctrica. Construida sobre la plataforma de software Eliona adquirida, la suite está dirigida a propietarios de edificios e integradores de sistemas que implementan estrategias de retrofitting basadas en datos.
Alcance del Informe del Mercado de Retrofitting Energético en Europa
El retrofitting energético se refiere al proceso de actualización o modificación de edificios, instalaciones o sistemas energéticos existentes para mejorar la eficiencia energética, reducir el consumo de energía y los costos operativos, y disminuir las emisiones de gases de efecto invernadero. Los retrofittings pueden implicar la sustitución de equipos obsoletos, la mejora del aislamiento y las ventanas de los edificios, la actualización de los sistemas HVAC y de iluminación, la instalación de controles inteligentes de energía y la integración de tecnologías de energía renovable como la energía solar fotovoltaica.
El Mercado de Retrofitting Energético en Europa está segmentado por profundidad de retrofitting, tecnología, aplicación y geografía. Por profundidad de retrofitting, el mercado se segmenta en retrofittings energéticos profundos y retrofittings energéticos superficiales/ligeros. Por tecnología, el mercado se segmenta en sistemas HVAC, sistemas de iluminación, envolvente del edificio, integración de energías renovables, controles inteligentes de edificios, IoT y calentamiento de agua y fontanería. Por aplicación, el mercado se segmenta en edificios residenciales, comerciales, industriales y públicos e institucionales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de retrofitting energético en Europa en 7 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Retrofittings Energéticos Profundos |
| Retrofittings Energéticos Superficiales/Ligeros |
| Sistemas HVAC |
| Sistemas de Iluminación |
| Envolvente del Edificio (Aislamiento y Acristalamiento) |
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) |
| Controles Inteligentes de Edificios e IoT |
| Calentamiento de Agua y Fontanería |
| Edificios Residenciales |
| Edificios Comerciales |
| Instalaciones Industriales |
| Edificios Públicos e Institucionales |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa |
| Por Profundidad de Retrofitting | Retrofittings Energéticos Profundos | |
| Retrofittings Energéticos Superficiales/Ligeros | ||
| Por Tecnología | Sistemas HVAC | |
| Sistemas de Iluminación | ||
| Envolvente del Edificio (Aislamiento y Acristalamiento) | ||
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) | ||
| Controles Inteligentes de Edificios e IoT | ||
| Calentamiento de Agua y Fontanería | ||
| Por Aplicación | Edificios Residenciales | |
| Edificios Comerciales | ||
| Instalaciones Industriales | ||
| Edificios Públicos e Institucionales | ||
| Por Geografía | Europa | Alemania |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de retrofitting energético en Europa para 2032?
Se prevé que el mercado de retrofitting energético en Europa alcance 223,64 mil millones de USD en 2032, creciendo desde 148,96 mil millones de USD en 2027 a una CAGR del 8,47%. El pronóstico refleja los requisitos de renovación de edificios y la inversión continua en eficiencia energética.
¿Qué categoría de profundidad de retrofitting lidera la demanda europea?
Los Retrofittings Energéticos Superficiales/Ligeros lideraron con una participación del 56,7% en 2026, ya que los propietarios pueden limitar la perturbación y distribuir la inversión en varias medidas. Se prevé que los Retrofittings Energéticos Profundos crezcan más rápido a una CAGR del 10,3% hasta 2032 a medida que se desarrollan las normas de cumplimiento y los métodos de entrega industrializados.
¿Qué tecnologías son fundamentales para los proyectos de retrofitting de edificios en Europa?
Los Sistemas HVAC representaron el 28,4% de la participación en 2026, respaldados por la sustitución de calderas y la adopción de bombas de calor. Los Sistemas de Iluminación son la categoría tecnológica de más rápido crecimiento con una CAGR del 10,7%, mientras que los controles, las mejoras de la envolvente, la integración de energías renovables y el calentamiento de agua respaldan mejoras más amplias en los edificios.
¿Por qué son importantes las bombas de calor para las mejoras en los edificios europeos?
Las bombas de calor se están instalando principalmente en edificios existentes, que representaron el 80% de las instalaciones entre los 2,88 millones de unidades vendidas en 21 países europeos durante 2025. Pueden sustituir los sistemas de calefacción envejecidos y ayudar a los propietarios a reducir el uso de combustibles fósiles.
¿Qué país lidera la actividad de retrofitting en Europa?
Alemania lideró con una participación del 22,4% en 2026, respaldada por su programa BEG revisado y el sólido despliegue de bombas de calor. El programa ofrece préstamos de hasta 150.000 EUR por unidad residencial e incluye medidas para edificios residenciales y no residenciales.
¿Cuál es la mayor barrera para una renovación más profunda de los edificios?
La principal barrera es la financiación, ya que la Comisión Europea identificó una brecha de inversión anual de 149 mil millones de EUR hasta 2030 y la actividad de renovación profunda se mantuvo en el 0,2% del parque anual hasta 2025. Los incentivos divididos en el mercado de alquiler, la capacidad de ejecución, los permisos y los requisitos patrimoniales pueden añadir barreras adicionales.