
Taille et part du marché européen de la rénovation énergétique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
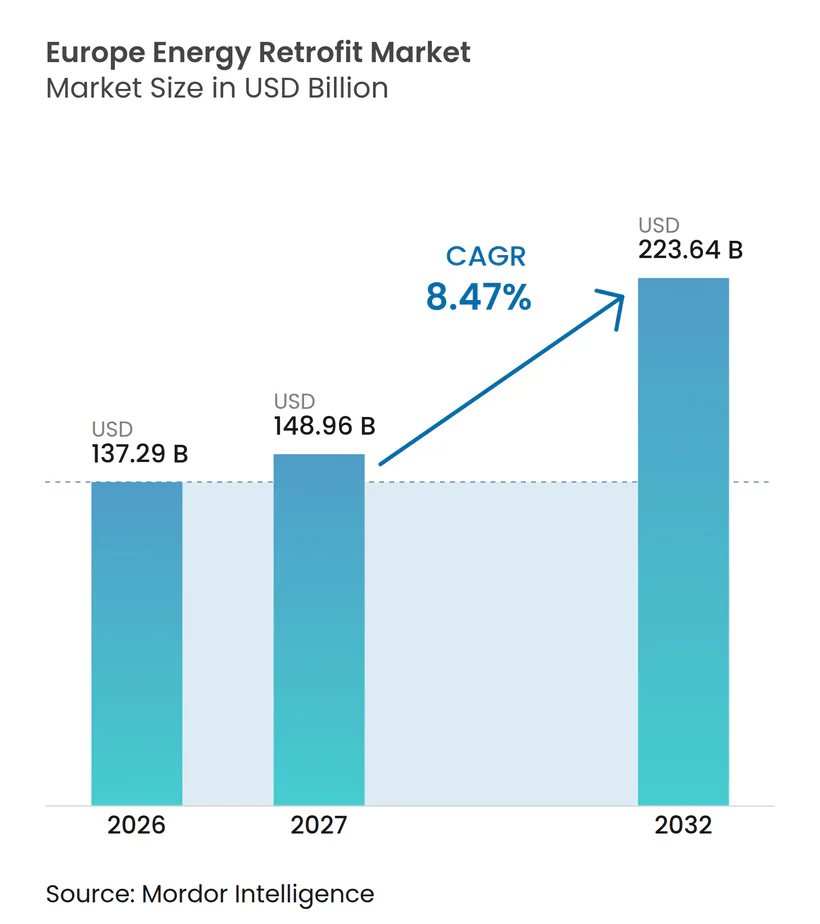
| Taille du marché de l'année de base (2026) | 137.29 Milliards de dollars |
| Taille du Marché (2027) | 148.96 Milliards de dollars |
| Taille du Marché (2032) | 223.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.47 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la rénovation énergétique par Mordor Intelligence
La taille du marché européen de la rénovation énergétique devrait passer de 137,29 milliards USD en 2026 à 148,96 milliards USD en 2027 et atteindre 223,64 milliards USD d'ici 2032, à un CAGR de 8,47 % sur la période 2027-2032. La directive révisée sur la performance énergétique des bâtiments, ou DPEB, établit un cadre de conformité commun pour les rénovations dans toute la région, tandis que les programmes nationaux déterminent le rythme de déploiement. Les bâtiments européens représentaient 36 % de la consommation énergétique de l'UE et 40 % des émissions de gaz à effet de serre liées à l'énergie, et 75 % du parc immobilier existant demeurait inefficace selon les normes actuelles[1]. Le marché européen de la rénovation énergétique bénéficie également d'une large base installée, car 85 % à 95 % des bâtiments actuellement en service devraient rester occupés jusqu'en 2050. Le financement demeure le principal facteur limitant, la Commission européenne ayant identifié un déficit annuel de 149 milliards EUR par rapport aux besoins d'investissement en efficacité des bâtiments de 242 milliards EUR d'ici 2030. Les fournisseurs de technologies, les entreprises de matériaux et les prestataires de services énergétiques répondent à cette situation en combinant équipements, contrôles numériques, structures de financement et services de performance énergétique.
Points clés du rapport
- Par profondeur de rénovation, les rénovations énergétiques superficielles/légères détenaient 56,7 % de la part du marché européen de la rénovation énergétique en 2026, tandis que les rénovations énergétiques profondes devraient croître à un CAGR de 10,3 % jusqu'en 2032.
- Par technologie, les systèmes CVC détenaient une part de revenus de 28,4 % en 2026, tandis que les systèmes d'éclairage devraient croître à un CAGR de 10,7 % jusqu'en 2032.
- Par application, les bâtiments résidentiels détenaient 52,3 % de la taille du marché européen de la rénovation énergétique en 2026, tandis que les installations industrielles devraient croître à un CAGR de 10,1 % jusqu'en 2032.
- Par géographie, l'Allemagne représentait 22,4 % des revenus régionaux en 2026, tandis que la France devrait croître à un CAGR de 10,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité à la rénovation imposée par la DPEB et financement public | +2.80% | À l'échelle de l'UE, concentré en Allemagne, en France et en Italie | Court terme (≤ 2 ans) |
| Remplacement des équipements de chauffage et CVC vieillissants | +1.50% | À l'échelle de l'UE, avec une intensité particulière en Europe centrale et orientale | Moyen terme (2 à 4 ans) |
| Réduction des coûts énergétiques et besoins en efficacité opérationnelle des bâtiments | +1.20% | Mondial, le plus aigu dans les économies européennes dépendantes des importations d'énergie | Court terme (≤ 2 ans) |
| Conversion aux pompes à chaleur et au chauffage bas carbone | +1.00% | Allemagne, France, Pologne, pays nordiques | Moyen terme (2 à 4 ans) |
| Analytique de rénovation, contrôles sans fil et services basés sur la performance | +0.70% | Europe du Nord-Ouest — Royaume-Uni, Pays-Bas, Belgique | Long terme (≥ 4 ans) |
| Exigences de finance verte et préservation de la valeur des actifs immobiliers | +0.60% | À l'échelle de l'UE, avec des gains précoces en Allemagne, en France et aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Conformité à la rénovation imposée par la DPEB et financement public
La DPEB révisée établit un cadre de rénovation plus exigeant pour les bâtiments européens. Les États membres étaient tenus de soumettre des projets de plans nationaux de rénovation des bâtiments d'ici décembre 2025 et de les finaliser d'ici décembre 2026[2]. Le Centre commun de recherche de la Commission européenne avait évalué 16 projets de plans complets en juin 2026. Les exigences relatives aux systèmes d'automatisation et de contrôle des bâtiments s'appliquent aux bâtiments non résidentiels de plus de 290 kW en 2026, et le seuil sera abaissé à 70 kW en décembre 2029. Le programme BEG révisé de l'Allemagne, entré en vigueur le 21 juillet 2026, propose des prêts allant jusqu'à 150 000 EUR par logement, tandis que 182 114 approbations de pompes à chaleur ont été enregistrées au premier semestre 2026. Le marché européen de la rénovation énergétique bénéficie d'un pipeline plus clair grâce à ces mesures, car les chaudières à combustibles fossiles autonomes n'ont pas reçu d'incitations financières dans le cadre de la DPEB depuis le 1er janvier 2025.
Remplacement des équipements de chauffage vieillissants et conversion au chauffage bas carbone
Les systèmes de chauffage et CVC installés dans les années 1990 et au début des années 2000 atteignent l'âge de remplacement alors que le soutien au chauffage fossile est retiré. En Allemagne, 194 500 pompes à chaleur ont été vendues au premier semestre 2026, en hausse de 40 % par rapport à la même période de l'année précédente, et les pompes à chaleur représentaient 55 % des nouvelles installations de chauffage. Les pompes à chaleur constituaient la principale technologie de chauffage dans 73,6 % des bâtiments résidentiels allemands nouvellement achevés en 2025, contre 69,4 % en 2024. Dans 21 pays européens, 2,88 millions de pompes à chaleur ont été vendues en 2025, et 80 % des installations concernaient des bâtiments existants. Le marché européen de la rénovation énergétique tire donc sa demande du remplacement des équipements ainsi que des nouvelles exigences de conformité. Des cycles de remplacement plus courts pour les chaudières à gaz peuvent accroître la demande de mises à niveau CVC lorsque les propriétaires combinent la conversion du chauffage avec des améliorations de l'enveloppe et des contrôles.
Réduction des coûts énergétiques et efficacité opérationnelle des bâtiments
La volatilité des prix de l'énergie a modifié le bilan financier des rénovations de bâtiments. Le parc européen de pompes à chaleur installées a permis d'éviter 9,7 milliards EUR de coûts d'importation en 2025, selon l'Association européenne des pompes à chaleur[3]. Cette valeur a lié le chauffage électrifié à la réduction des coûts d'exploitation, et pas seulement à la conformité. Les contrôles numériques des bâtiments peuvent améliorer davantage l'utilisation du chauffage, de la climatisation et de l'électricité dans les actifs existants. Les propriétaires de bâtiments peuvent utiliser les économies d'énergie vérifiées pour appuyer les discussions de financement lorsque les prêteurs évaluent la performance opérationnelle parallèlement au risque lié aux actifs. Le marché européen de la rénovation énergétique peut bénéficier lorsque la réduction des coûts des services publics et l'accès aux prêts hypothécaires verts se renforcent mutuellement. Cette relation est particulièrement importante pour les projets où le financement par subvention ne couvre pas la totalité de l'investissement initial.
Analytique de rénovation, services de performance et finance verte
Les outils d'évaluation numérique et les contrôles sans fil deviennent de plus en plus pertinents à mesure que les propriétaires recherchent des options de rénovation moins perturbatrices. Ces technologies aident les exploitants à surveiller la consommation d'énergie, à identifier les pertes et à vérifier les résultats des mesures installées. Les contrats de performance énergétique peuvent aligner la rémunération des prestataires sur les économies mesurées plutôt que sur la seule livraison d'équipements. Les prêts hypothécaires verts, les garanties, les fonds renouvelables et le remboursement sur facture peuvent également réduire la charge de financement initiale pour les projets éligibles. Le marché européen de la rénovation énergétique devrait voir davantage d'offres groupées où équipements, contrôles, évaluation et financement sont vendus ensemble. Ces offres sont les plus développées sur les marchés disposant de cadres de finance verte établis et de prestataires de services aux bâtiments actifs.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital initial et longues périodes de retour sur investissement | -2.00% | À l'échelle de l'UE, le plus aigu en Europe méridionale et en Europe centrale et orientale | Court terme (≤ 2 ans) |
| Incitations partagées entre propriétaires et locataires et perturbations liées aux bâtiments occupés | -1.20% | À l'échelle de l'UE, particulièrement dans les marchés locatifs denses en Allemagne, en France et aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Pénuries de main-d'œuvre qualifiée pour la rénovation et la mise en service | -0.90% | À l'échelle de l'UE, avec une tension prononcée en Allemagne, en Pologne et dans les pays nordiques | Moyen terme (2 à 4 ans) |
| Contraintes liées aux bâtiments patrimoniaux, complexité des permis et lacunes dans la standardisation de la rénovation | -0.60% | Europe méridionale et occidentale — Italie, France, Espagne, Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital initial, longues périodes de retour sur investissement et incitations partagées
La structure de financement des rénovations demeure une contrainte matérielle sur les volumes de projets. Les financements publics et de l'UE ne couvraient que 15 % des besoins d'investissement en efficacité des bâtiments, tandis que les prêts verts représentaient 4,5 % du total des prêts bancaires européens. Le taux de rénovation profonde est resté à 0,2 % du parc immobilier annuel jusqu'en 2025, contre un taux de 2 % nécessaire pour atteindre les objectifs de 2030. Le Fonds social pour le climat a été activé en 2026 avec 86,7 milliards EUR affectés à l'efficacité énergétique et à la rénovation des bâtiments, mais l'expiration de la Facilité pour la reprise et la résilience supprime un programme qui a financé 103,9 milliards EUR d'investissements en efficacité énergétique depuis 2021. Les propriétaires financent souvent les travaux tandis que les locataires bénéficient d'une grande partie des économies sur les services publics, ce qui peut retarder les décisions sur les marchés locatifs. La France a enregistré 41 409 achèvements MaPrimeRénov au premier semestre 2026, contre 95 000 au premier semestre 2025, à la suite de retards d'autorisation de crédit ayant affecté la continuité de la livraison[4].
Capacité de main-d'œuvre, contraintes patrimoniales, permis et lacunes de standardisation
La livraison des rénovations dépend d'une main-d'œuvre suffisamment qualifiée pour la conception, l'installation, les tests et la mise en service. Les pénuries de capacité sont les plus visibles là où les programmes d'installation de pompes à chaleur et de rénovation profonde se développent simultanément. Les bâtiments occupés créent également des défis de planification et de perturbation pour les propriétaires, les locataires et les entrepreneurs. Les exigences patrimoniales et les procédures locales d'obtention de permis peuvent limiter le choix des mesures relatives aux façades, aux vitrages et au chauffage, en particulier dans les zones urbaines anciennes. Des normes d'évaluation de projets et de rénovation incohérentes peuvent augmenter les coûts de transaction et rendre les résultats plus difficiles à comparer. Le marché européen de la rénovation énergétique doit répondre à ces contraintes pratiques si les objectifs politiques doivent se traduire en projets achevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par profondeur de rénovation :
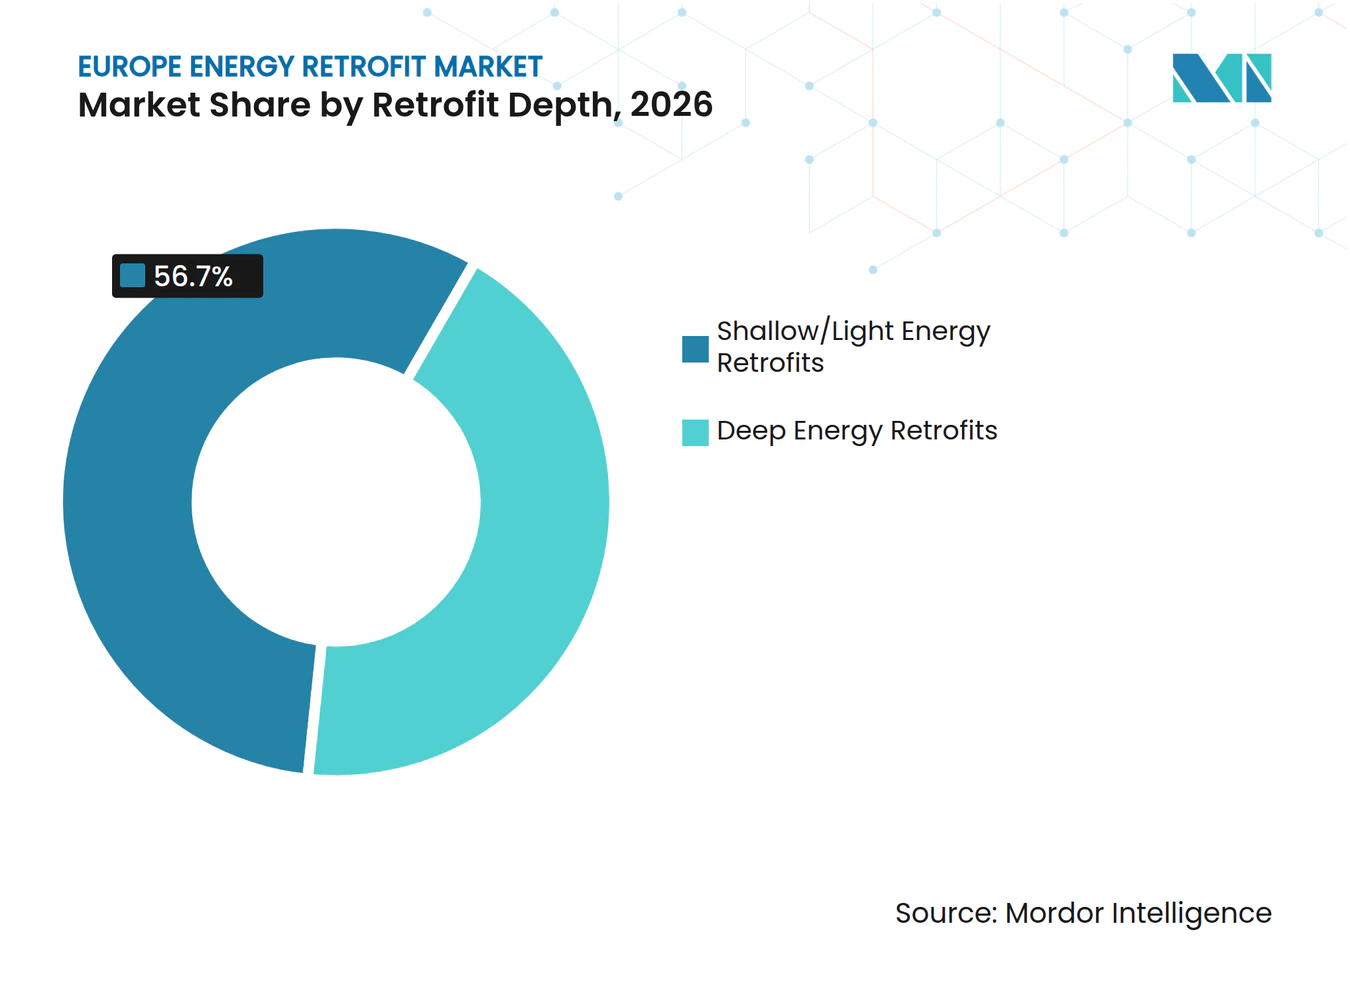
les mises à niveau progressives dominent tandis que les projets profonds bénéficient d'un soutien accruLes rénovations énergétiques superficielles/légères détenaient 56,7 % du marché européen de la rénovation énergétique en 2026. Les coûts initiaux plus faibles, les perturbations limitées et un retour sur investissement visible plus rapide ont fait de ces mesures le choix habituel pour les propriétaires sans soutien de subvention étendu. Cette catégorie est soutenue par des mesures pouvant être réalisées par étapes. Les passeports de rénovation créent un parcours structuré des améliorations mineures vers des travaux plus profonds en établissant un plan à long terme pour la propriété. Cette approche peut aider les propriétaires à coordonner l'isolation, les fenêtres, le chauffage, la ventilation et les contrôles sur plusieurs décisions d'investissement.
Les rénovations énergétiques profondes devraient croître à un CAGR de 10,3 % jusqu'en 2032. La catégorie bénéficie de règles axées sur les bâtiments les moins performants et de la prime de rénovation en série de l'Allemagne pour les projets atteignant l'efficacité EH70 par des méthodes industrialisées. Les façades préfabriquées et les systèmes modulaires peuvent réduire le délai de livraison et améliorer la cohérence entre les projets répétés. Des programmes incluant AEGIR et INFINITE font progresser ces méthodes en France, en Italie et aux Pays-Bas. Le taux de rénovation profonde de 0,2 % enregistré jusqu'en 2025 montre qu'une grande partie du vivier de projets potentiels n'a pas encore été activée.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par technologie :
le CVC domine tandis que l'éclairage et les contrôles se développentLes systèmes CVC représentaient 28,4 % de la part du marché européen de la rénovation énergétique en 2026. Le remplacement des chaudières vieillissantes, l'adoption des pompes à chaleur et les mises à niveau liées à la DPEB dans les propriétés non résidentielles soutiennent cette position. Les rénovations par pompes à chaleur constituent une partie active de la catégorie CVC, car 80 % des 2,88 millions de pompes à chaleur européennes vendues en 2025 ont été installées dans des bâtiments existants. La catégorie comprend également des mesures de ventilation, de distribution et de contrôle qui améliorent la performance des équipements de chauffage et de climatisation installés. Ce rôle systémique étendu place le CVC au cœur des projets menés par la conformité comme par les propriétaires.
Les systèmes d'éclairage devraient croître à un CAGR de 10,7 % jusqu'en 2032. L'économie du remplacement par LED et l'exigence de la DPEB en matière de contrôle automatisé dans les grands bâtiments non résidentiels soutiennent la demande de mises à niveau d'éclairage intégrées. Le BEG révisé de l'Allemagne a supprimé l'éligibilité autonome pour l'éclairage économe en énergie dans les bâtiments non résidentiels en juillet 2026, ce qui oriente les projets vers des ensembles de systèmes plus larges. Les mesures relatives à l'enveloppe du bâtiment, l'intégration des énergies renouvelables, les contrôles intelligents, l'IoT et le chauffage de l'eau servent chacun des besoins distincts en matière de conformité et d'utilisation des bâtiments. ROCKWOOL a enregistré une augmentation de 10,4 % des revenus du segment isolation au premier semestre 2026 et a relevé ses prévisions pour l'ensemble de l'année 2026 à une croissance de 5 % à 7 % en monnaie locale, reflétant la demande de rénovation en Europe occidentale et centrale.
Par application :
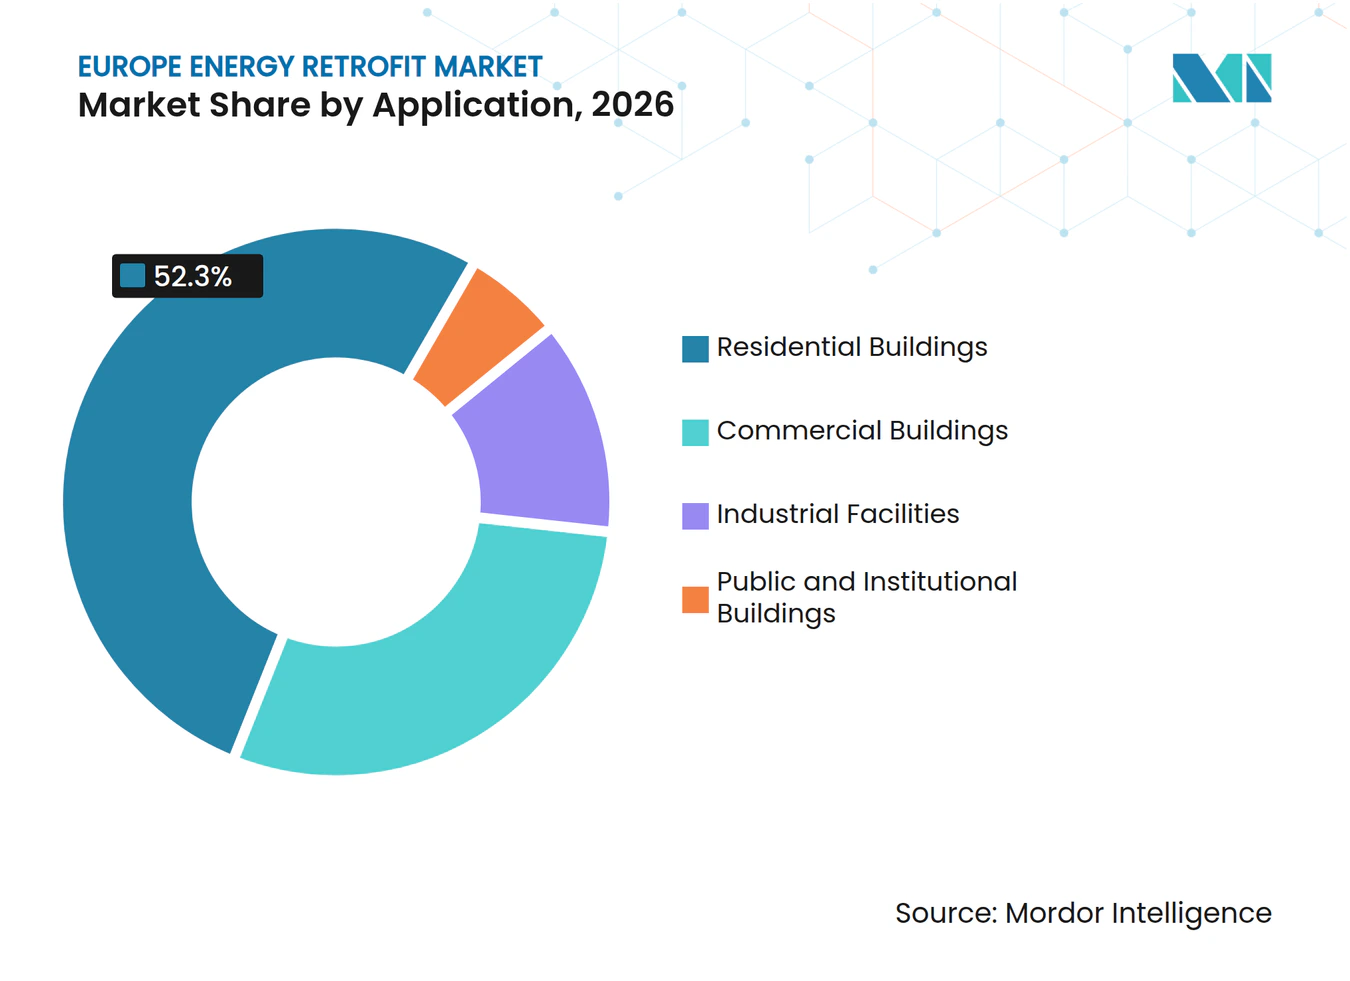
le volume résidentiel soutient la demande tandis que les sites industriels croissent plus rapidementLes bâtiments résidentiels représentaient 52,3 % de la taille du marché européen de la rénovation énergétique en 2026. Le volume de logements et les programmes de subventions orientés vers les propriétaires soutiennent la position du segment. La France a financé 307 731 rénovations résidentielles en 2025, dont 120 306 achèvements de rénovations profondes qualifiantes. Les bâtiments commerciaux constituent une autre application majeure car ils font face à des exigences d'automatisation des bâtiments et disposent souvent d'arrangements établis de gestion des installations. Les bâtiments publics et institutionnels peuvent être plus difficiles à rénover en raison des procédures de passation de marchés et des contraintes patrimoniales qui ajoutent de la complexité.
Les installations industrielles devraient croître à un CAGR de 10,1 % jusqu'en 2032. L'exposition aux coûts du SEQE-2 et le bilan commercial de la chaleur de procédé électrifiée soutiennent les investissements sur les sites de fabrication. Les pompes à chaleur industrielles peuvent accroître l'utilisation de la chaleur résiduelle et réduire la dépendance aux équipements à combustibles fossiles. Les programmes de portefeuille public, y compris les structures d'approvisionnement agrégé au Royaume-Uni, peuvent aider les institutions à combiner des projets sur plusieurs bâtiments. Le marché européen de la rénovation énergétique bénéficie de ces voies d'application car elles étendent l'activité de rénovation au-delà du logement privé vers les actifs commerciaux, industriels et publics.

Analyse géographique
Marché allemand de la rénovation énergétique
L'Allemagne a détenu une part de 22,4 % des revenus régionaux en 2026. Le programme BEG réformé est entré en vigueur le 21 juillet 2026, a élargi l'éligibilité résidentielle et non résidentielle, et a proposé des prêts maximaux de 150 000 EUR par unité résidentielle. L'Allemagne a enregistré une croissance de 50 % des ventes de pompes à chaleur en 2025, et le premier semestre 2026 a enregistré 194 500 unités vendues, soit une hausse de 40 % d'une année sur l'autre. Son projet de Plan national de rénovation des bâtiments a estimé des besoins d'investissement de 175 milliards EUR d'ici 2050, soit 440 EUR par mètre carré.
Marché européen de la rénovation énergétique
La France devrait croître à un CAGR de 10,4 % jusqu'en 2032. Le budget Anah 2026 s'élevait à 4,4 milliards EUR, tandis que la restriction locative sur les logements de classe F et G soutient le besoin d'améliorations de l'efficacité énergétique. La taille du marché européen de la rénovation énergétique en France reflète également un nombre estimé de 3,9 millions de logements de classe F et G qui restaient éligibles à une amélioration obligatoire en janvier 2025. La France a dominé les ventes européennes de pompes à chaleur avec 528 000 unités en 2025. L'Italie et l'Espagne bénéficient des financements des plans nationaux de relance, et l'Espagne a enregistré une croissance de 15 % des ventes de pompes à chaleur en 2025.
Marché de la rénovation énergétique au Royaume-Uni, dans les pays nordiques et en Europe centrale et orientale
Le Royaume-Uni a enregistré une augmentation de 9 % d'une année sur l'autre des installations de pompes à chaleur dans le cadre de rénovations en 2025, bien que le premier semestre 2026 ait affiché un recul de 22 % à la suite de modifications des critères d'éligibilité au dispositif. La Pologne et la région plus large d'Europe centrale et orientale présentent une pénétration de la rénovation plus faible et constituent une opportunité d'expansion à plus long terme. La Banque européenne d'investissement s'est engagée à hauteur de 10 milliards EUR sur la période 2025-2027 pour l'efficacité énergétique et la rénovation du parc immobilier à travers l'Europe, les marchés d'Europe centrale et orientale étant positionnés comme bénéficiaires prioritaires. La Norvège et la Finlande constituent des références en matière d'adoption mature, avec respectivement 650 et 540 pompes à chaleur pour 1 000 ménages. La Russie reste dans le périmètre géographique, bien que les conditions géopolitiques restreignent les flux de capitaux transfrontaliers et l'activité des fournisseurs internationaux.
Paysage concurrentiel
Concentration du Marché
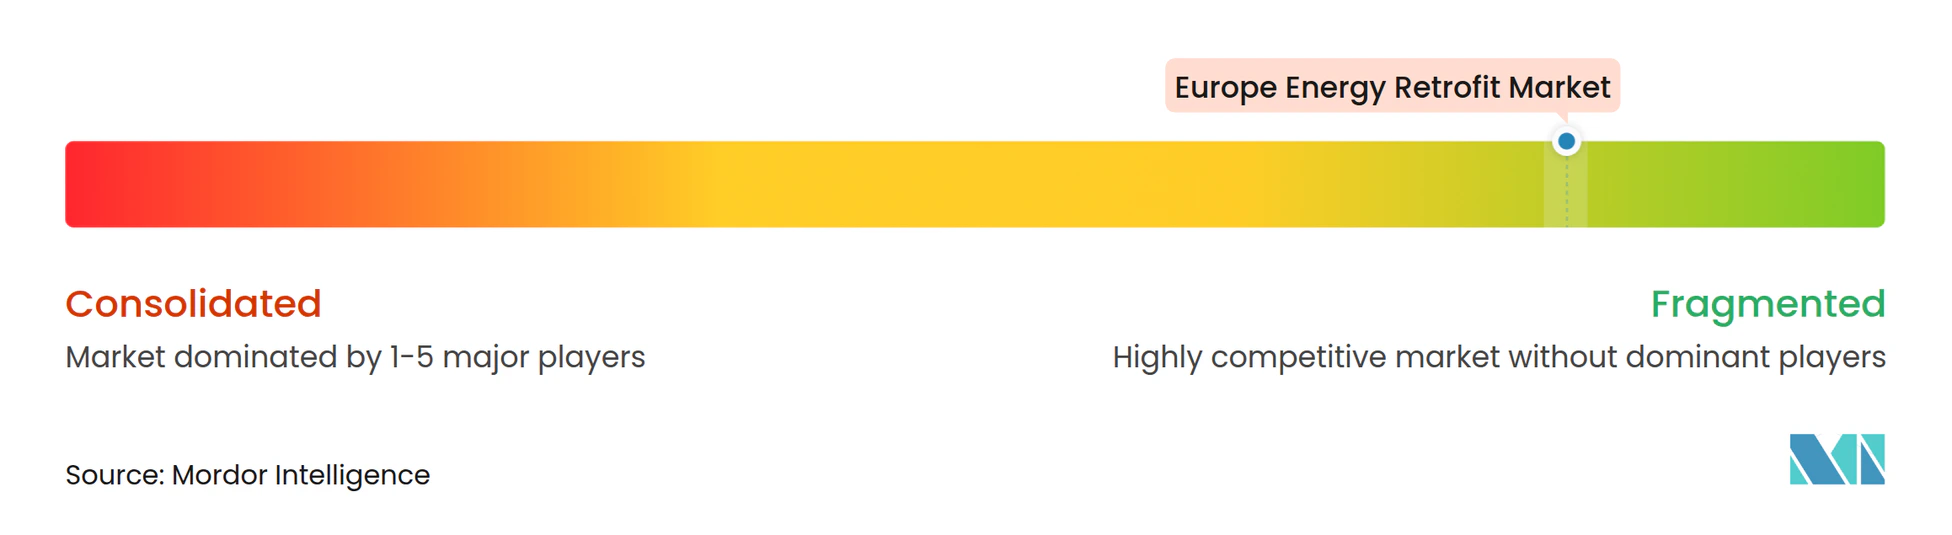
Le marché européen de la rénovation énergétique est fragmenté entre les technologies et les applications. Aucun acteur unique ne détient une position dominante dans les domaines du CVC, des contrôles, des matériaux d'enveloppe, des services énergétiques et de la livraison de rénovations. Siemens, Schneider Electric, Johnson Controls, Honeywell et ABB se positionnent comme intégrateurs de technologies du bâtiment. Leurs offres combinent de plus en plus équipements, contrôles, surveillance et prestation de services autour de la performance mesurée des bâtiments.
ABB a lancé les suites ABB Ability BuildingPro à Light+Building 2026 en tant que plateforme modulaire couvrant les données d'énergie, d'exploitation, de confort, de santé des actifs, d'espace et d'interaction avec le réseau. L'entreprise positionne également des solutions de rénovation sans fil pour les bâtiments anciens qui ne peuvent pas facilement accueillir des systèmes câblés. Ces initiatives reflètent la concurrence autour d'une perturbation d'installation réduite et d'une meilleure visibilité des données des bâtiments. Les fournisseurs d'enveloppe, notamment Kingspan, ROCKWOOL et Saint-Gobain, se font concurrence par la performance des matériaux, la certification, la capacité d'approvisionnement et les outils d'évaluation numérique. ROCKWOOL a relevé ses prévisions 2026 à une croissance de 5 % à 7 % en monnaie locale après que les revenus du segment isolation ont augmenté de 10,4 % au premier semestre.
Les sociétés de services énergétiques, notamment ENGIE, Veolia et VINCI Energies, se font concurrence par leur expérience des contrats de performance énergétique et leur capacité de livraison géographique. VINCI Energies a enregistré une croissance de revenus de 9 % au deuxième trimestre 2026 et a réalisé 12 acquisitions au cours du premier semestre de l'année. Cette activité d'acquisition montre comment les prestataires peuvent développer leur échelle sur des marchés nationaux fragmentés. Les critères de la taxonomie de l'UE et les normes d'évaluation de la série ISO 52000 influencent les marchés publics car les propriétaires ont besoin d'une documentation fiable pour accéder à la finance verte. La concurrence s'étend donc au-delà de la fourniture de produits vers le financement de projets, la conception, la mise en œuvre, la mesure et le service à long terme.
Leaders du secteur européen de la rénovation énergétique
-
Johnson Controls International plc
-
Siemens AG
-
Schneider Electric SE
-
ENGIE SA
-
Daikin Industries, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la rénovation énergétique Entreprises couvertes dans ce rapport
- ABB Ltd.
- AECOM
- Ameresco, Inc.
- Bouygues Energies and Services
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Legrand SA
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Skanska AB
- Trane Technologies plc
- Veolia Environnement S.A.
- VINCI Energies
Développements industriels récents dans Marché européen de la rénovation énergétique
- Septembre 2026 : LEONHARD KURZ et ENERGYNEST ont mis en service une installation de conversion électricité-chaleur avec stockage thermique intégré sur le site de KURZ à Sulzbach-Rosenberg, en Allemagne, l'un des premiers projets industriels en Allemagne combinant chaleur électrifiée à haute température avec stockage d'énergie thermique intégré. Le projet a été financé par le ministère fédéral allemand des Affaires économiques et de l'Action climatique en tant que modèle évolutif pour la décarbonation de la chaleur industrielle.
- Juillet 2026 : le ministère fédéral allemand des Affaires économiques et de l'Énergie a lancé le programme réformé de financement fédéral pour les bâtiments efficaces, ou BEG, sous trois nouvelles directives couvrant les mesures résidentielles, non résidentielles et individuelles. La réforme maintient les mandats de la KfW et du BAFA, relève les prêts maximaux à 150 000 EUR par logement résidentiel, et introduit une prime pour les bâtiments les moins performants et une prime pour la chaîne de valeur des pompes à chaleur à partir de 2027.
- Juin 2026 : Danfoss a annoncé un investissement supplémentaire de 10 millions EUR dans son site de fabrication de composants de pompes à chaleur à Reyrieux, en France, portant le total des investissements prévus en 2026 à 16 millions EUR. Cela s'appuie sur les 61 millions EUR investis sur le site entre 2015 et 2025, élargissant la capacité européenne de fabrication de composants de pompes à chaleur à un moment critique de la transition vers l'électrification régionale.
- Mai 2026 : ABB a lancé les suites ABB Ability BuildingPro à Light+Building 2026 à Francfort, une plateforme logicielle modulaire intégrant les données d'énergie, d'exploitation, de confort, de santé des actifs, d'espace et d'interaction avec le réseau. Construite sur la plateforme logicielle Eliona acquise, la suite cible les propriétaires de bâtiments et les intégrateurs de systèmes déployant des stratégies de rénovation axées sur les données.
Périmètre du rapport sur le marché européen de la rénovation énergétique
La rénovation énergétique désigne le processus de mise à niveau ou de modification des bâtiments existants, des installations ou des systèmes énergétiques afin d'améliorer l'efficacité énergétique, de réduire la consommation d'énergie et les coûts d'exploitation, et de diminuer les émissions de gaz à effet de serre. Les rénovations peuvent impliquer le remplacement d'équipements obsolètes, l'amélioration de l'isolation des bâtiments et des fenêtres, la mise à niveau des systèmes CVC et d'éclairage, l'installation de contrôles énergétiques intelligents et l'intégration de technologies d'énergie renouvelable telles que le photovoltaïque solaire.
Le marché européen de la rénovation énergétique est segmenté par profondeur de rénovation, technologie, application et géographie. Par profondeur de rénovation, le marché est segmenté en rénovations énergétiques profondes et en rénovations énergétiques superficielles/légères. Par technologie, le marché est segmenté en systèmes CVC, systèmes d'éclairage, enveloppe du bâtiment, intégration des énergies renouvelables, contrôles intelligents des bâtiments, IoT et chauffage de l'eau et plomberie. Par application, le marché est segmenté en bâtiments résidentiels, commerciaux, industriels et publics et institutionnels. Le rapport couvre également la taille du marché et les prévisions pour le marché européen de la rénovation énergétique dans 7 pays de la région. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Rénovations énergétiques profondes |
| Rénovations énergétiques superficielles/légères |
| Systèmes CVC |
| Systèmes d'éclairage |
| Enveloppe du bâtiment (isolation et vitrage) |
| Intégration des énergies renouvelables (photovoltaïque solaire, solaire thermique) |
| Contrôles intelligents des bâtiments et IoT |
| Chauffage de l'eau et plomberie |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Installations industrielles |
| Bâtiments publics et institutionnels |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe |
| Par profondeur de rénovation | Rénovations énergétiques profondes | |
| Rénovations énergétiques superficielles/légères | ||
| Par technologie | Systèmes CVC | |
| Systèmes d'éclairage | ||
| Enveloppe du bâtiment (isolation et vitrage) | ||
| Intégration des énergies renouvelables (photovoltaïque solaire, solaire thermique) | ||
| Contrôles intelligents des bâtiments et IoT | ||
| Chauffage de l'eau et plomberie | ||
| Par application | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Installations industrielles | ||
| Bâtiments publics et institutionnels | ||
| Par géographie | Europe | Allemagne |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché européen de la rénovation énergétique d'ici 2032 ?
Le marché européen de la rénovation énergétique devrait atteindre 223,64 milliards USD d'ici 2032, en croissance à partir de 148,96 milliards USD en 2027 à un CAGR de 8,47 %. Les prévisions reflètent les exigences de rénovation des bâtiments et les investissements continus dans l'efficacité énergétique.
Quelle catégorie de profondeur de rénovation domine la demande européenne ?
Les rénovations énergétiques superficielles/légères ont dominé avec une part de 56,7 % en 2026, car les propriétaires peuvent limiter les perturbations et répartir les investissements sur plusieurs mesures. Les rénovations énergétiques profondes devraient croître plus rapidement à un CAGR de 10,3 % jusqu'en 2032, à mesure que les règles de conformité et les méthodes de livraison industrialisées se développent.
Quelles technologies sont au cœur des projets de rénovation des bâtiments en Europe ?
Les systèmes CVC détenaient une part de 28,4 % en 2026, soutenus par le remplacement des chaudières et l'adoption des pompes à chaleur. Les systèmes d'éclairage constituent la catégorie technologique à la croissance la plus rapide avec un CAGR de 10,7 %, tandis que les contrôles, les améliorations de l'enveloppe, l'intégration des énergies renouvelables et le chauffage de l'eau soutiennent des mises à niveau plus larges des bâtiments.
Pourquoi les pompes à chaleur sont-elles importantes pour les mises à niveau des bâtiments européens ?
Les pompes à chaleur sont principalement installées dans des bâtiments existants, qui représentaient 80 % des installations parmi les 2,88 millions d'unités vendues dans 21 pays européens en 2025. Elles peuvent remplacer les systèmes de chauffage vieillissants et aider les propriétaires à réduire leur consommation de combustibles fossiles.
Quel pays domine l'activité de rénovation européenne ?
L'Allemagne a dominé avec une part de 22,4 % en 2026, soutenue par son programme BEG révisé et un fort déploiement de pompes à chaleur. Le programme propose des prêts allant jusqu'à 150 000 EUR par logement résidentiel et comprend des mesures pour les bâtiments résidentiels et non résidentiels.
Quel est le principal obstacle à une rénovation plus profonde des bâtiments ?
Le principal obstacle est le financement, la Commission européenne ayant identifié un déficit annuel d'investissement de 149 milliards EUR jusqu'en 2030 et l'activité de rénovation profonde étant restée à 0,2 % du parc annuel jusqu'en 2025. Les incitations partagées sur le marché locatif, la capacité de livraison, les permis et les exigences patrimoniales peuvent ajouter des obstacles supplémentaires.